
新NISA(ニーサ)の始め方は、金融機関を選ぶ→口座を開設する→商品を選ぶ→積立を設定するの4ステップです。NISA口座は1人1口座で、ネット証券なら最短で申込当日〜2〜3週間ほどで取引を始められます。この記事では、口座開設の手順や必要書類、金融機関と商品の選び方までを順番に整理します。
\ 累計9万人が受講した伴走型トレーニング /
NISAの始め方で迷ったら、家計から投資までを専属コンサルタントと無料体験60〜80分程度で整理できます。
新NISAの始め方は何から?まず押さえる4ステップと全体像
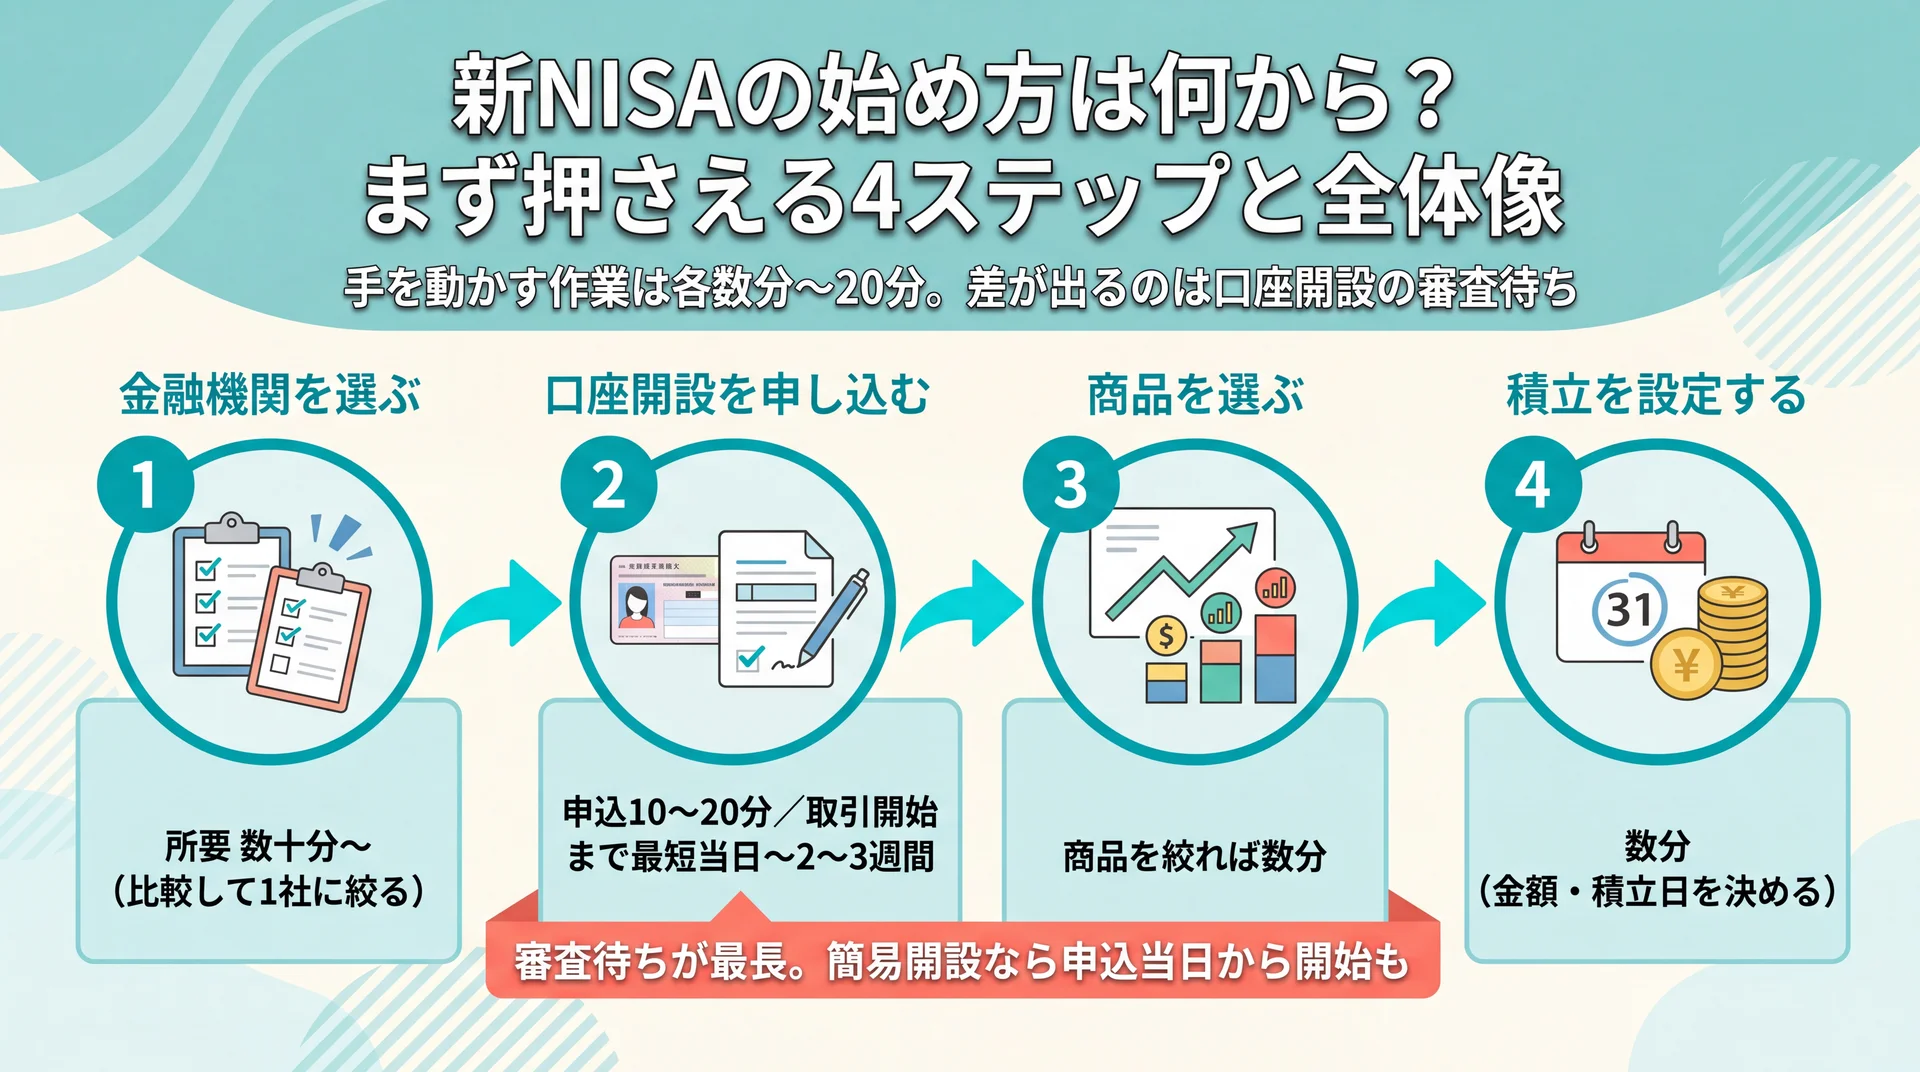
新NISAの始め方は「金融機関を選ぶ→口座開設→商品を選ぶ→積立設定」の4ステップで完結します。特別な資格や大きな資金は不要で、金融機関によっては毎月100円や1,000円といった少額から自動で積み立てられます。まずは全体像を1枚で確認しましょう。
制度そのものを深く知りたい場合は、積立nisaの全体像を整理した完全ガイドで先に押さえておくと、この後の手順が理解しやすくなります。NISAには年間の投資額をためられる「つみたて投資枠」と「成長投資枠」があり、両者の使い分けはnisa つみたて投資枠についてはこちらで詳しく解説しています。ここでは始め方に必要な範囲だけを扱います。
始め方の4ステップと、つまずきやすいポイント
4ステップのうち、多くの人が時間をかけるのは「金融機関選び」と「最初の1本の商品選び」です。手を動かす作業自体は各ステップ数分〜20分程度で終わります。
| ステップ | やること | 所要の目安 | つまずきやすい点 |
| 1 金融機関を選ぶ | 比較して1社に決める | 数十分〜 | 1人1口座で後から変えにくいと感じ、迷って止まる |
| 2 口座開設を申し込む | 本人確認・マイナンバーを提出 | 申込10〜20分/取引開始まで最短当日〜2〜3週間 | 税務署審査の待ち時間で放置しがち |
| 3 商品を選ぶ | つみたて対象の投信から選ぶ | 商品を絞れば数分 | 「結局どの1本か」で手が止まる |
| 4 積立を設定する | 金額・積立日を設定 | 数分 | 金額をいくらにするか決められない |
4ステップの整理は当社の伴走現場での相談傾向に基づく(所要時間は金融機関により異なります)
作業時間は短い一方で、判断で立ち止まりやすいのが実際のところです。だからこそ「どこで迷うか」を先に知っておくと、途中で放置せずに始められます。この記事では各ステップの判断基準まで踏み込んで解説します。
口座開設から取引開始までどのくらいかかる?
NISA口座は税務署の審査を経て開設されるため、申込から取引開始まで2〜3週間程度が一般的です。ただし一部の金融機関は、審査完了前に口座を使える「簡易開設」に対応しており、最短で申込当日から取引を始められる場合もあります。
余裕をもって始めたい人は、書類を手元に用意してから申し込むと待ち時間を短縮できます。所要日数は金融機関によって差があるため、公式の案内で最新の目安を確認してください。急いで始める必要がある場合は、簡易開設に対応した金融機関を選ぶという判断もできます。
新NISAで1年間・生涯にためられる金額
新NISAでは、非課税で投資できる金額に上限があります。使い方の全体像として、金額の枠を先に把握しておきましょう。
| 枠 | 年間投資枠 | 生涯の非課税保有限度額 |
| つみたて投資枠 | 120万円 | 合計1,800万円(枠は併用可) |
| 成長投資枠 | 240万円 | うち成長投資枠は1,200万円まで |
| 合計 | 360万円 | 1,800万円 |
データ出典: 金融庁 NISA特設ウェブサイト(2026年7月時点)
年間で最大360万円、生涯で最大1,800万円までを非課税でためられます(金融庁、2026年7月時点)。非課税で保有できる期間は無期限で、制度自体も恒久化されているため、始める時期そのものに期限はありません。初心者がいきなり上限を使い切る必要はなく、少額から始めて後から増やす形でも問題ありません。
ステップ1|NISA口座を開く金融機関はどう選ぶ?
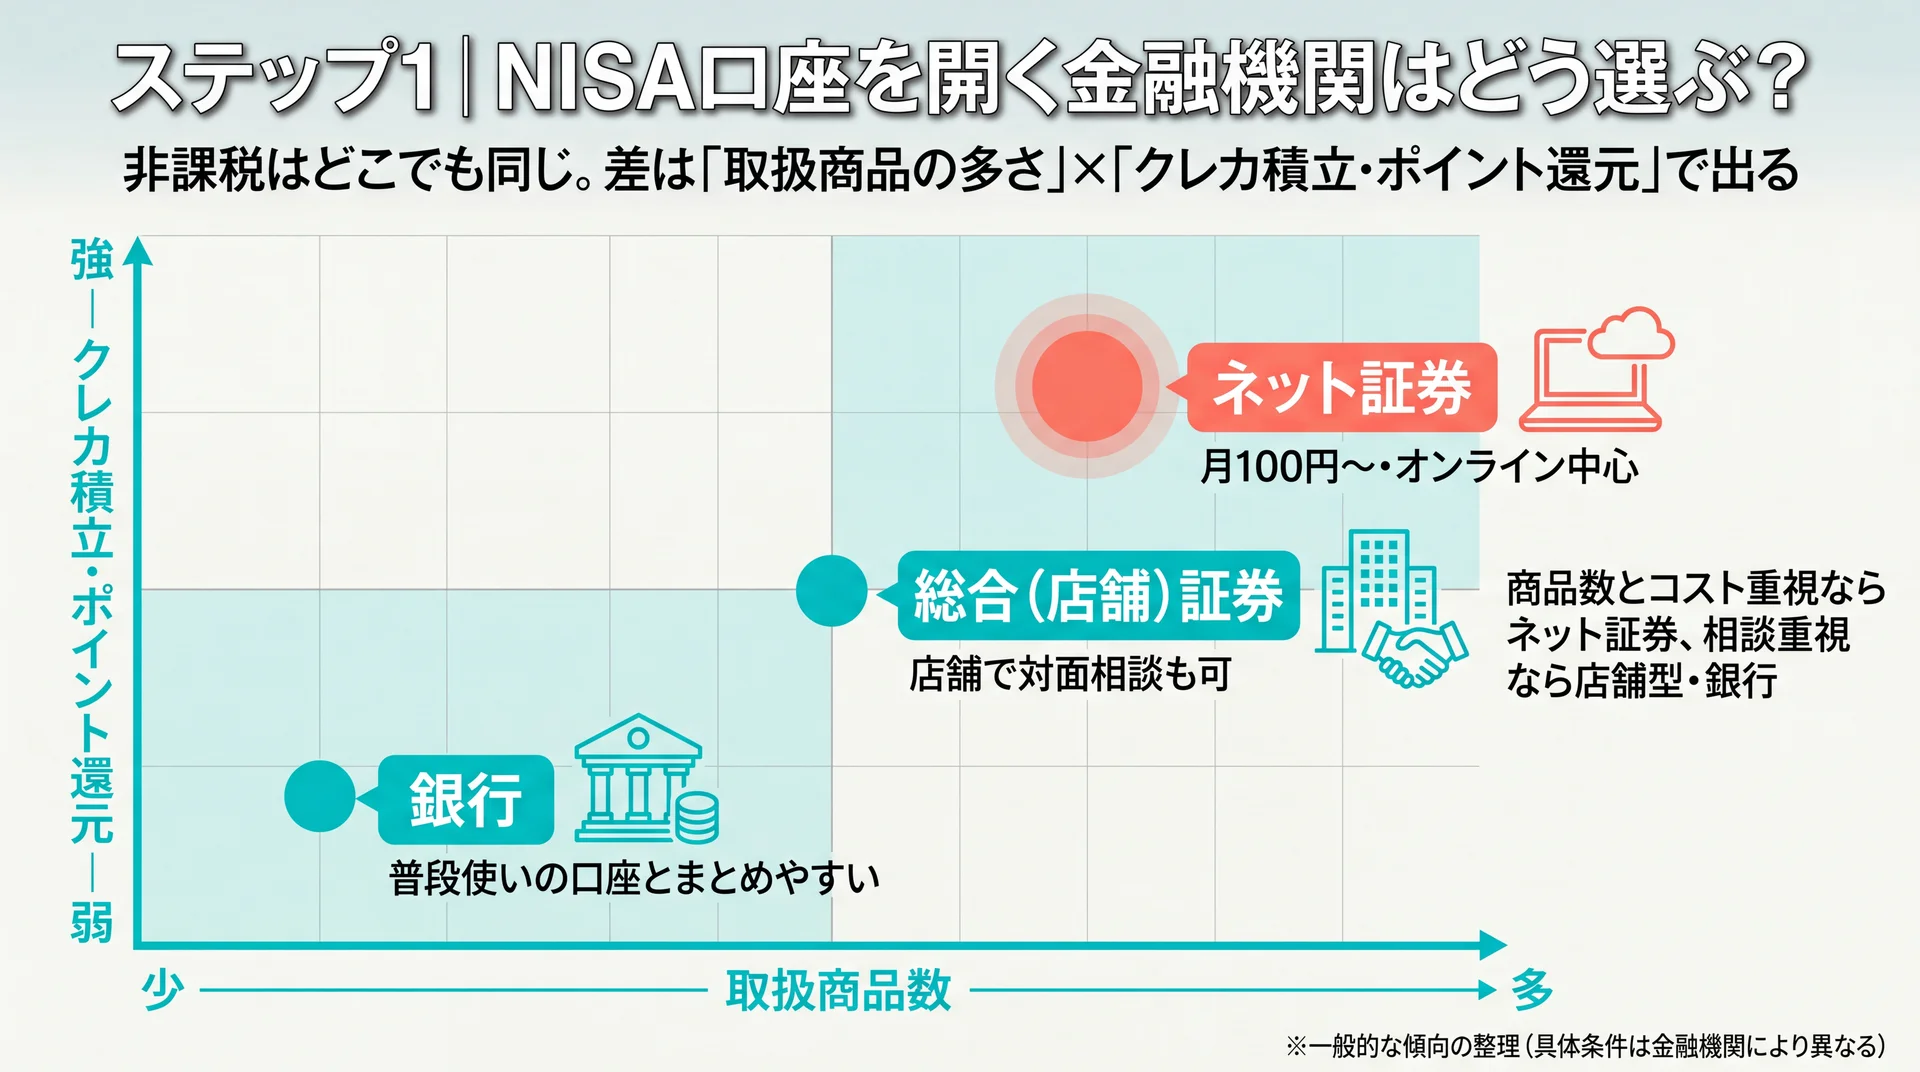
金融機関は「取扱商品の多さ」と「クレカ積立などのポイント還元」の2軸で選ぶのが実用的です。NISAの非課税メリットはどの金融機関でも同じですが、選べる商品の数と積立のしやすさには差があります。NISA口座は1人1口座のみで、変更は年単位でしかできないため、最初の比較が後々に効いてきます(金融庁、2026年7月時点)。
「どこで開いても非課税だから同じ」と考えると選びやすそうに見えますが、実際に差が出るのは非課税の有無ではありません。比較軸で並べると、取扱商品の本数とクレカ積立の還元、アプリの使いやすさで体験が変わります。この3点を自分の優先順位に当てはめて選ぶと、後悔しにくくなります。
ネット証券・店舗証券・銀行はどう違う?
金融機関は大きく「ネット証券」「総合(店舗)証券」「銀行」の3タイプに分かれます。同じ評価軸で並べると、それぞれの向き不向きが見えてきます。
| 金融機関タイプ | 取扱商品数 | 最低積立額の目安 | クレカ積立・ポイント | サポート | 向いている人 |
| ネット証券 | 多い | 少額(月100円〜) | 対応が多い | オンライン中心 | コストと商品数を重視する人 |
| 総合(店舗)証券 | 中〜多い | 中程度 | 一部対応 | 店舗で対面相談も可 | 対面で相談しながら進めたい人 |
| 銀行 | 絞られる傾向 | 中程度 | 一部対応 | 窓口・オンライン | 普段使いの口座とまとめたい人 |
一般的な傾向の整理です。最低積立額やポイント還元などの具体条件は金融機関ごとに異なります
商品数とコストを重視するならネット証券、対面で相談しながら進めたいなら店舗のある証券会社や銀行が候補になります。特定の金融機関を一律におすすめするのではなく、自分が「オンラインで完結したいか」「相談しながら進めたいか」で絞るのが現実的です。
クレカ積立とポイント還元は選ぶ価値がある?
クレジットカードで積み立てられる金融機関を選ぶと、積立額に応じてポイントが付く場合があります。同じ金額を積み立てても、還元があるかないかで受け取れるポイントに差が出るため、長く続けるほど影響は積み上がります。積立という毎月固定の行動にポイントが乗るのは、実利のある差だと評価できます。
ただし、還元率や対象カードは金融機関ごとに条件が異なり、変更されることもあります。ポイント目当てで無理に使わないカードを増やすと管理が煩雑になるため、「普段使っているカードで積み立てられるか」を先に確認するのが現実的です。ポイントは副次的なメリットと位置づけ、まずは取扱商品と続けやすさで金融機関を選ぶと、判断がぶれにくくなります。
金融機関は後から変更できる?
NISA口座は1人1口座ですが、金融機関そのものは年単位で変更できます(金融庁、2026年7月時点)。ただし、変更の手続きには一定の時間がかかり、その年にすでに買付をしていると同じ年内には移せません。
最初から完璧な1社を選ぼうとして止まってしまうより、商品数とコストで無理のない候補を選んで始めるほうが、機会を逃しにくくなります。迷ったら「取扱商品が多く、少額から積み立てられるか」を最初の判断基準にすると絞りやすくなります。
ステップ2|NISA口座開設の申込手順と必要書類は?
口座開設に必要なのは、本人確認書類とマイナンバー確認書類の2点が基本です。多くのネット証券ではスマートフォンで書類を撮影して提出でき、申込自体は10〜20分ほどで完了します。あわせて、積立の引き落としに使う銀行口座の情報も準備しておくとスムーズです。
紙の郵送よりオンライン申込のほうが早く進むケースが多く、書類さえそろっていれば自宅から完結できます。ここでは準備物と申込の流れ、審査の仕組みを順に確認します。
口座開設に必要な書類
準備するのは、本人確認書類とマイナンバー確認書類です。運転免許証やマイナンバーカードが手元にあれば、多くの場合その場で申込を進められます。
- 本人確認書類(運転免許証・マイナンバーカード・パスポート等)
- マイナンバー確認書類(マイナンバーカード・通知カード等)
- 積立の引き落とし用の銀行口座情報(積立設定をする場合)
マイナンバーカードが1枚あれば本人確認とマイナンバー確認を兼ねられるため、提出の手間を減らせます。書類の名義・住所は現住所と一致している必要があるので、引っ越し後の場合は事前に確認しておきましょう。スマートフォンでの本人確認に対応した金融機関なら、その場で撮影して提出でき、郵送のやり取りを省けます。
オンライン開設の流れ
オンラインでの口座開設は、おおむね次の順で進みます。証券会社によって画面は異なりますが、大きな流れは共通しています。
- 氏名・メールアドレスの仮登録
- 案内メールのURLから申込フォームに入力し、本人確認書類を提出
- 金融機関と税務署が申込内容を確認(審査)
- 審査完了後、ログイン情報を受け取り取引を開始
提出後は審査を待つ段階になります。ここで放置してしまう人が多いため、審査完了の通知が届いたら早めにログインし、次の商品選びに進むと勢いを保てます。申込の途中で入力を止めてしまうと最初からになる場合もあるため、書類を手元にそろえてから一気に進めるのがおすすめです。
税務署の審査と「簡易開設」制度
NISA口座は、同じ人が複数の口座を持たないよう税務署が審査します。この審査のため、通常は開設まで数営業日〜2〜3週間ほどかかります。一方で、審査完了前でも口座を使える「簡易開設」に対応した金融機関を選べば、最短で申込当日から買付を始められます。
すぐに始めたい人は簡易開設に対応しているかを申込前に確認しておくと、待ち時間で気持ちが冷めるのを防げます。ただし、審査で他の金融機関との口座重複が判明した場合は、簡易開設した口座が無効になることもあります。NISA口座は1人1口座である点をあらためて確認したうえで申し込みましょう。
ステップ3|つみたてる商品はどう選ぶ?初心者の考え方
初心者がまず検討しやすいのは、低コストで世界や米国の株式に幅広く分散するインデックス型の投資信託です。つみたて投資枠の対象商品は、長期・積立・分散に向くと金融庁が要件を定めた投資信託に絞られており、極端にリスクの高い商品は含まれていません(金融庁、2026年7月時点)。
とはいえ、投資である以上元本が保証されているわけではなく、値下がりで元本割れする可能性があります。だからこそ、一度にまとめて買うのではなく、毎月一定額を積み立てて価格の変動をならす方法が初心者に向いています。
インデックス型とバランス型の考え方
商品タイプは大きく、値動きの指標に連動する「インデックスファンド」と、複数の資産へおまかせで分散する「バランスファンド」に分けられます。前者はコストが低い傾向があり、後者は自分で資産配分を考えなくてよい手軽さがあります。
「オール・カントリー(オルカン)」や「S&P500」といった名前を聞いたことがある人も多いはずですが、どの銘柄が自分に合うかは、投資できる期間やリスク許容度によって変わります。個別の銘柄比較や選び方の詳細は積立nisa 銘柄の解説で扱うため、ここでは「まずは低コストの分散型から検討する」という原則だけ押さえておけば十分です。個別の資産設計に不安がある場合は、FPなどの専門家に相談する方法もあります。
初心者が押さえる「長期・積立・分散」の3原則
商品選びで迷ったときは、「長期・積立・分散」という3つの原則に立ち返ると判断しやすくなります。この3つは、つみたて投資枠の対象商品が満たすように設計されている考え方でもあります。
- 長期: 短い期間で結果を求めず、数年〜十数年以上の時間をかける前提で選ぶ
- 積立: 一括ではなく毎月一定額を買い、価格が高いときも安いときも平均的に買い付ける
- 分散: 1つの国や銘柄に集中させず、幅広い対象に分けてリスクを抑える
この3原則に沿うと、「値上がりしそうな1銘柄を当てにいく」発想から離れられます。1本で世界株式や米国株式に広く分散するインデックスファンドは、長期・積立・分散を1つで満たしやすいため、最初の候補として検討されることが多い商品です。判断に迷う場合でも、この原則を基準にすると選択肢を絞り込めます。
\ 最初の1本選びも相談できる /
どのファンドから始めるか迷う段階も、専属コンサルタントがマンツーマンで一緒に考えます。
ステップ4|積立金額と積立日はどう設定する?
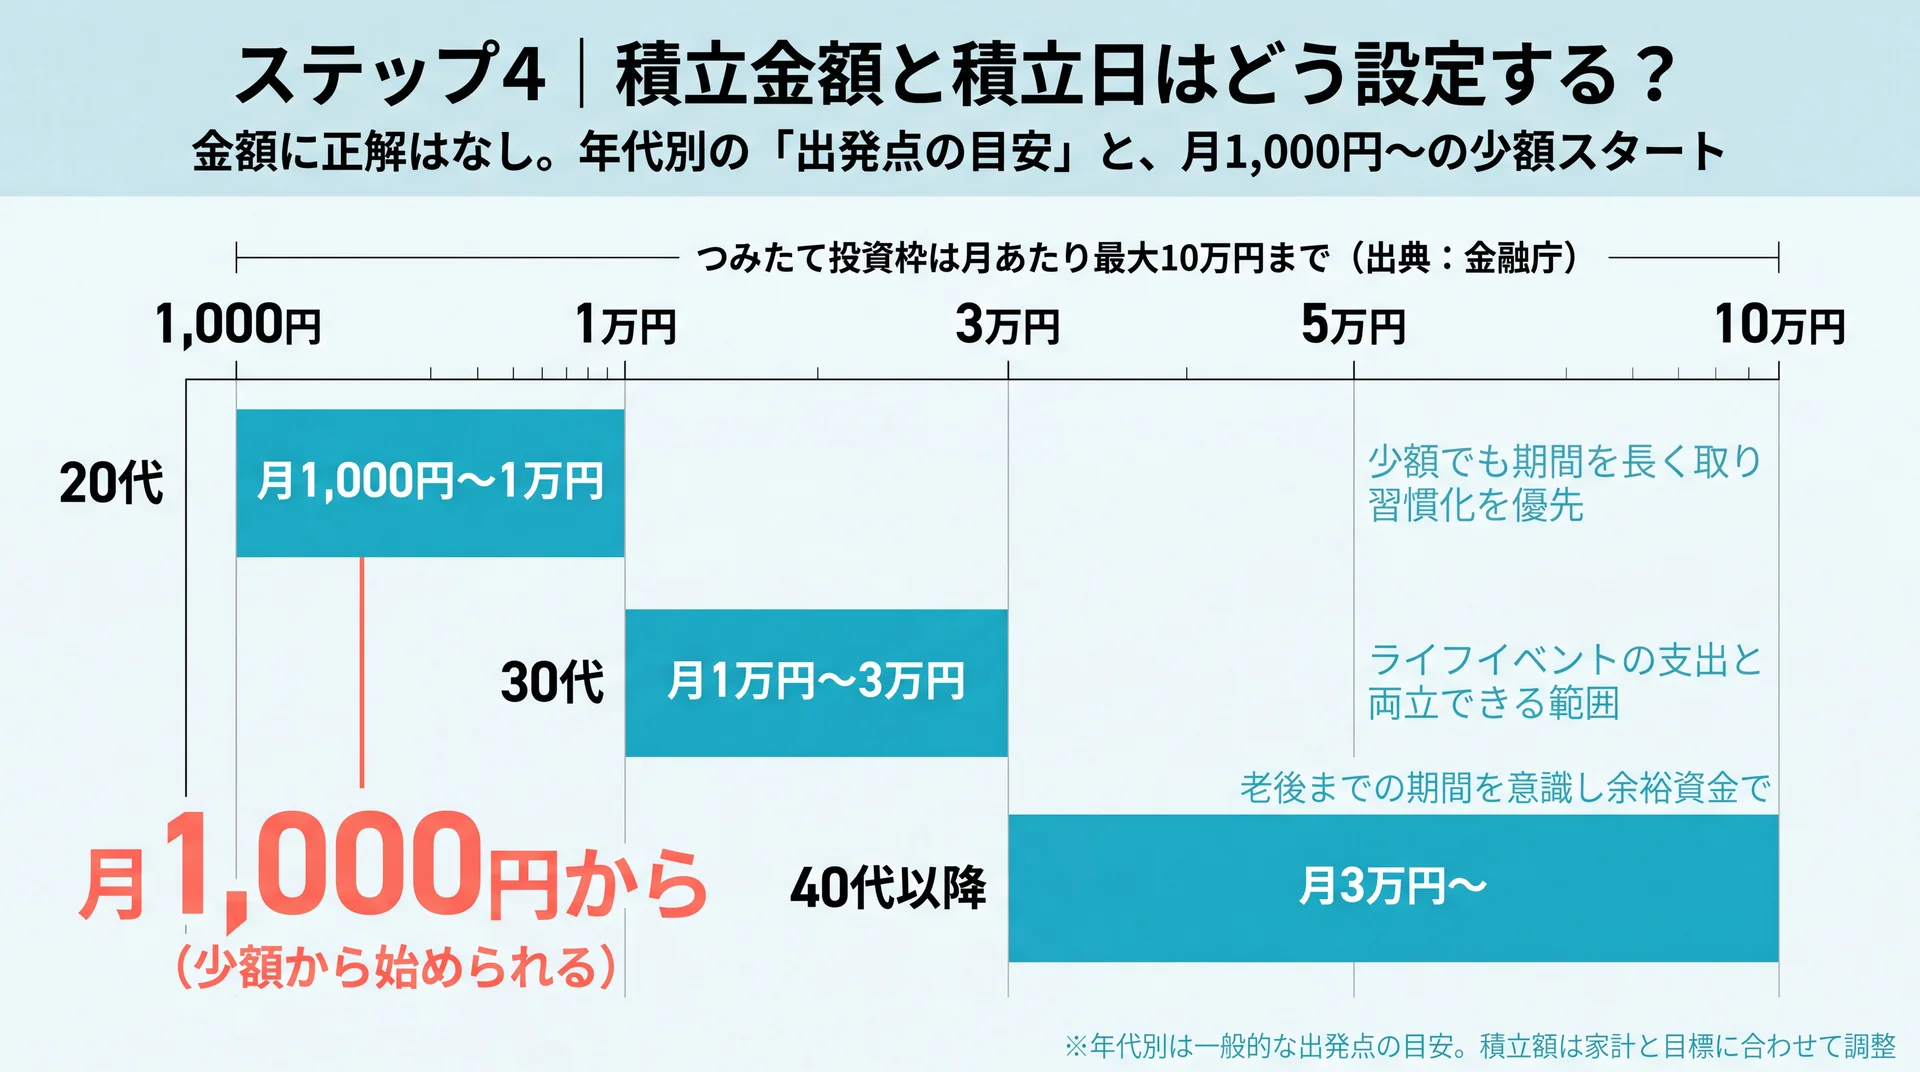
積立金額は「毎月の家計から無理なく続けられる余裕資金」を基準に決めるのが基本です。金融機関によっては毎月100円や1,000円といった少額から設定でき、後から金額を変更することもできます。積立日を決めれば、あとは毎月自動で買い付けられるため、手間をかけずに続けられます。
大きな金額から始める必要はありません。まずは続けられる金額でスタートし、家計に余裕が出たら増額する進め方が、途中でやめにくく現実的です。
積立額の決め方
積立額は、家計の状況・目標額・年代のいずれかを起点に考えると決めやすくなります。生活費や急な出費に備えるお金を先に確保し、残った余裕資金の範囲で設定するのが安全です。
- 家計から考える: 手取りから生活費と予備費を引いた余裕資金の範囲で設定する
- 目標から逆算する: 何年後にいくら必要かを決め、そこから毎月の額を割り出す
- 年代から考える: 20〜30代は少額でも期間を長く取り、時間を味方にする
年代別に考えると、次のような目安で始める人が多く見られます。金額に正解はなく、あくまで出発点として参考にしてください。
| 年代 | 積立額の出発点の目安 | 考え方 |
| 20代 | 月1,000円〜1万円 | 少額でも期間を長く取り、まず習慣化を優先する |
| 30代 | 月1万円〜3万円 | ライフイベントの支出と両立できる範囲で設定する |
| 40代以降 | 月3万円〜 | 老後までの期間を意識し、余裕資金で無理なく増やす |
一般的な出発点の目安です。実際の金額は家計と目標に合わせて調整してください
金額に正解はなく、続けられることが最優先です。ボーナス月だけ増額する設定もできるため、無理のない範囲で調整しましょう。
積立日とクレカ積立の設定
積立日は、給料日の直後などお金が入ったタイミングに合わせると、使う前に自動で投資に回せます。クレジットカードで積み立てられる金融機関を選べば、積立額に応じてポイントが付く場合もあります。
なお、年間の投資枠はつみたて投資枠で120万円(毎月均等なら月10万円相当)まで使えます(金融庁、2026年7月時点)。上限まで使う必要はないため、まずは自分のペースで積立日と金額を決めれば、その日から自動で運用が始まります。
始めた後に続けるための注意点と、つまずかない工夫
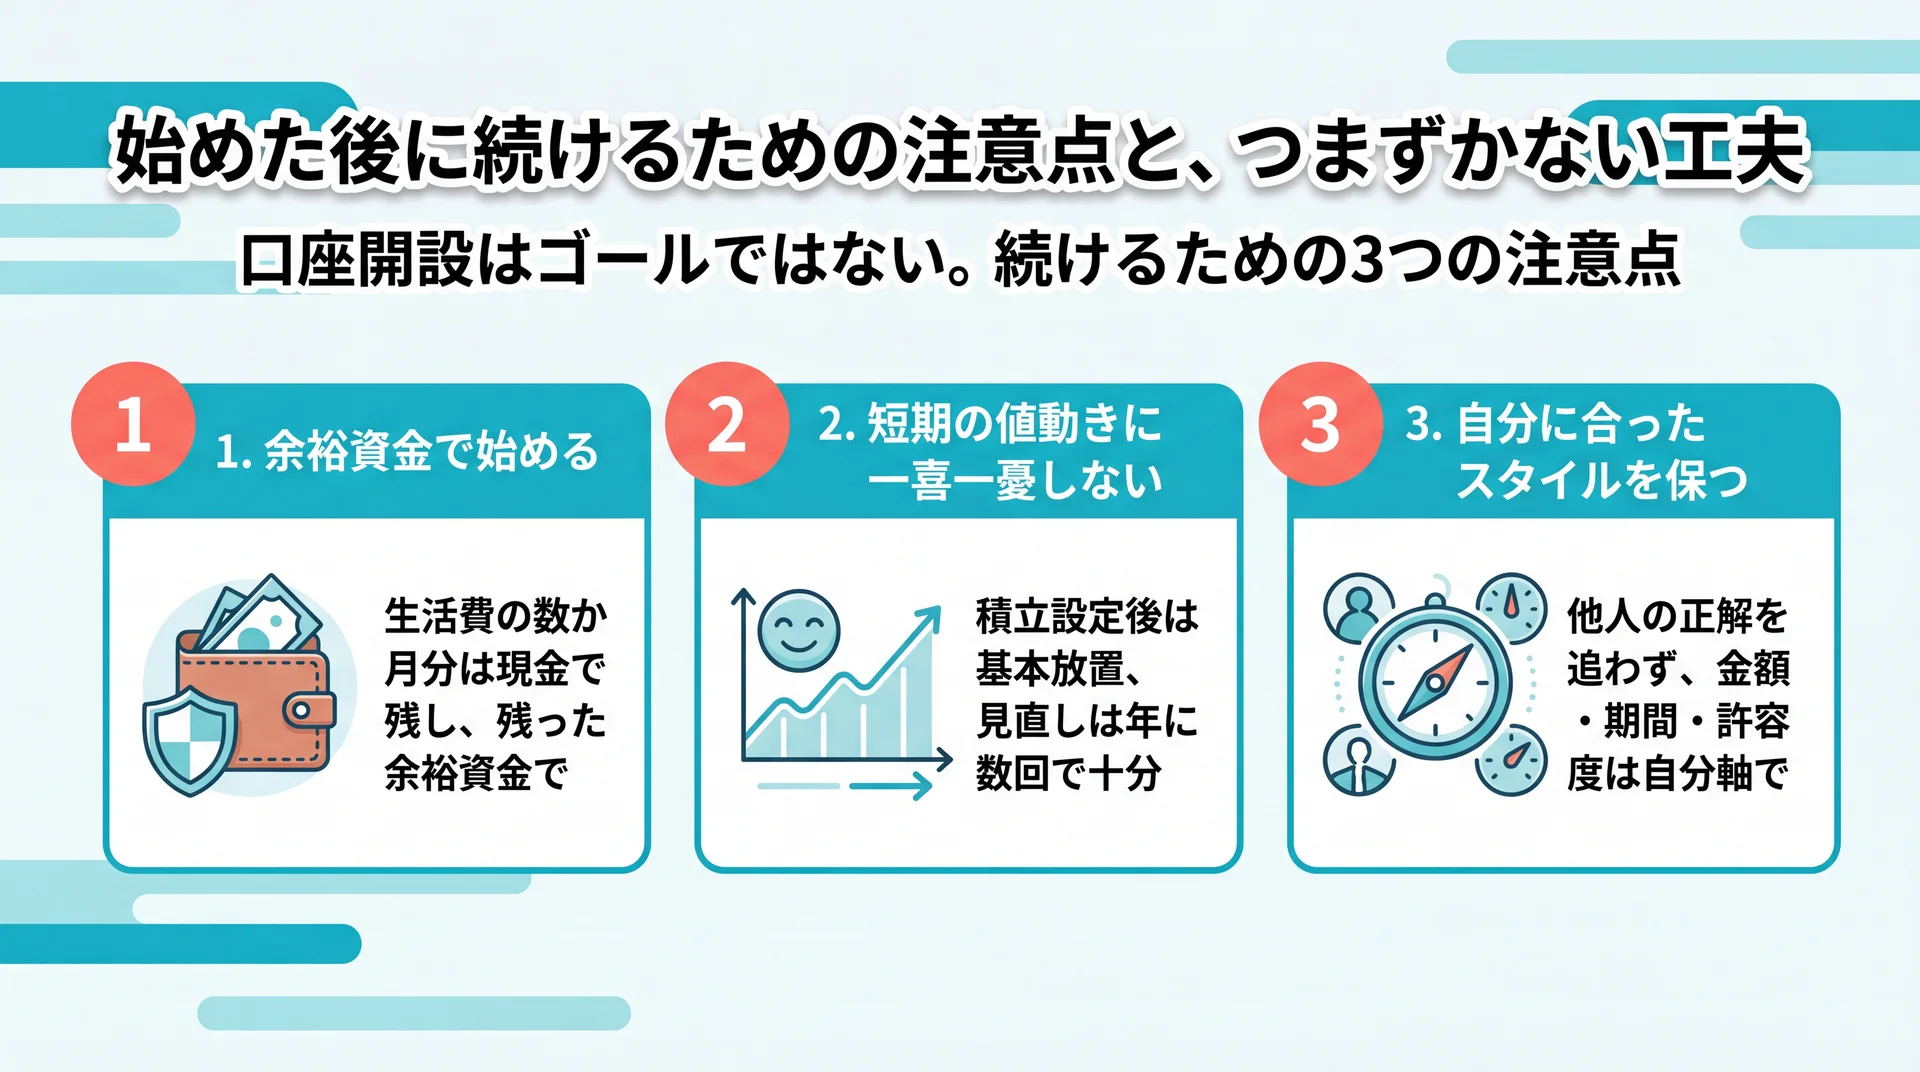
NISAを始めた後に後悔しないためのポイントは、「余裕資金で行う」「短期の値動きに一喜一憂しない」「自分に合ったスタイルを保つ」の3点です。始め方の手順を終えても、運用が続くのはその後で、口座開設がゴールではありません。最初にこの3つを押さえ、始めた後に手が止まらない段取りまで用意しておくと、途中で放置する失敗を避けやすくなります。
生活防衛資金を残し、余裕資金で始める
投資に回すのは、当面の生活費や急な出費に備えるお金を確保したうえで残る余裕資金です。数か月分の生活費を現金で手元に残しておくと、急な出費で運用中の商品を慌てて売らずに済みます。すべての貯金を投資に回すのではなく、「使う予定のあるお金」と「当分使わないお金」を分けてから始めるのが安全です。
生活防衛資金を残しておけば、相場が下がった局面でも取り崩さずに待てます。長期での積立を続ける前提なら、この現金クッションが精神的な支えにもなります。
短期の値動きに一喜一憂しない
積立投資は、価格が下がった時期にも同じ金額で買い続けることで、平均的な買値をならしていく仕組みです。そのため、始めた直後に評価額がマイナスになっても、それ自体は珍しいことではありません。値下がりのたびに売買を繰り返すと、かえって長期の効果を打ち消してしまいます。
毎日値動きを確認して不安になるより、積立設定をしたら基本は放置し、年に数回見直す程度に留めるほうが続けやすくなります。短期の上下ではなく、数年〜十数年の時間軸で判断する姿勢が大切です。
自分に合った投資スタイルを保つ
SNSや動画では「これが正解」という情報が次々と流れてきますが、他人に合う方法が自分に合うとは限りません。投資できる金額・期間・リスクへの許容度は人それぞれで、それに応じて最適な商品や積立額も変わります。情報を集めすぎて、かえって手が止まってしまう「金融疲れ」に陥る人も少なくありません。
一度決めた方針をむやみに変えず、家計やライフイベントの変化に応じて調整する程度に留めると、ぶれずに続けられます。判断に迷ったときは、断片的な情報を追うより、自分の状況に沿って全体を整理し直すほうが近道です。
商品選び・積立設定で手が止まったら
始め方の解説で見落とされがちなのが、口座開設の後こそ本番だという点です。当社の伴走の現場では、口座は開けても最初の1本の商品選択や積立設定の段階で手が止まり、そのまま数週間放置してしまう相談が少なくありません。始め方の記事の多くが「口座開設まで」で終わるため、そこから先で立ち止まる人が抜け落ちやすいのです。
独学だとSNSや動画で断片的な情報を集めるうちに、かえって「結局どれが正解か」が分からなくなりがちです。当社の実績データでは、家計から投資までを専属コンサルタントがマンツーマンで伴走する形で、累計9万人以上が受講しています(2026年5月時点)。当社が2025年4〜8月に受講者へ実施したアンケートでは、10段階中8以上と回答した割合がトレーニング満足度として95%を占めています。「一人だと足踏みする最初の一歩」を、伴走で越えられたという声が集まっています。
実際に、投資が怖いという固定観念が外れ、投資信託を購入するときも選び方を確認しながら投資デビューできたという受講者の声もあります(30代女性・利用者の声より)。こうした体験談は個人の主観的な感想であり効果を保証するものではありませんが、「始める」と「続ける」を分けて設計すると止まりにくいという傾向は、比較しても一貫しています。まず口座開設と、その後の商品選び・積立設定を別々の作業として段取りしておくと、途中で放置せずに済みます。一人で決めきれないと感じる段階を、誰かと一緒に越えるという選択肢も持っておくと安心です。
新NISAの始め方でよくある質問
初めてNISAを始める人からよく寄せられる質問を、金融庁の情報をもとに整理します。
Q1. 投資が初めてでもNISAは始められますか?
はい、始められます。日本国内に住む18歳以上であれば誰でも口座を開設でき、対象商品も長期・積立・分散に向くものに絞られています(金融庁、2026年7月時点)。少額から自動積立で始められるため、投資経験がなくても取り組みやすい仕組みです。
Q2. いくらから始められますか?
金融機関によっては、毎月100円や1,000円程度の少額から積み立てられます。金額は後から変更できるため、まずは無理のない範囲で設定し、慣れてから増やす進め方でも問題ありません。
Q3. 今から始めても遅くないですか?
遅くありません。制度は恒久化され、非課税で保有できる期間も無期限のため、開始時期そのものに期限はありません(金融庁、2026年7月時点)。開始のタイミングをより詳しく知りたい場合は、新nisa いつからについてはこちらを参照してください。
Q4. つみたて投資枠と成長投資枠を別々の金融機関で開設できますか?
できません。NISA口座は1人1口座で、つみたて投資枠と成長投資枠は同じ口座内で併用します(金融庁、2026年7月時点)。そのため、両方の枠を使う予定なら、最初の金融機関選びで取扱商品の幅を確認しておくと安心です。
Q5. すでに持っている投資信託をNISA口座に移せますか?
移せません。NISAは新規の買付が対象で、課税口座で保有している商品をそのまま移すことはできません。NISAで運用したい場合は、あらためてNISA口座で買い付ける形になります。
まとめ|4ステップで自分のペースから始めよう
新NISAの始め方は、金融機関を選び、口座を開設し、商品を選び、積立を設定する4ステップです。NISA口座は1人1口座ですが、金融機関は年単位で変更でき、少額から自動で積み立てられます。年間360万円・生涯1,800万円までを非課税で使えますが、初心者がいきなり上限を目指す必要はありません(金融庁、2026年7月時点)。まずは続けられる金額から始めることが、途中でやめない一番の近道です。
NISAの位置づけを制度全体から確認したい場合は、積立nisaの基礎からの総まとめはこちらで振り返っておくと、運用の判断がぶれにくくなります。個別の資産設計に迷いがある場合は、FPなどの専門家に相談するのも一つの方法です。
口座は開いたものの、最初の1本や積立額で手が止まってしまう人は少なくありません。何から選べばよいか自分だけでは決めきれないと感じたら、家計から投資までを専属コンサルタントと一緒に整理してみてください。
\ 家計から投資まで丸ごと相談 /
始め方でつまずく前に、あなたに合う進め方を無料体験60〜80分程度で一緒に整理できます。