
積立nisaは、2024年に始まった新NISAの「つみたて投資枠」へ引き継がれた制度で、少額から長期・積立・分散で非課税運用できるお金づくりの入口です。呼び名が「積立NISA」「つみたて投資枠」「新NISA」と入り混じり、口座は作ったものの、次に何をすればいいか分からず、その段階で立ち止まってしまいがちです。
このガイドで分かることは次の4点です。
- 「積立NISA」と新NISA・つみたて投資枠がどうつながっているかの全体像
- 制度理解から継続まで、初心者が決めることの順番
- つみたて投資枠・成長投資枠・旧つみたてNISAの違い(横断比較)
- 各テーマの詳細(試算・銘柄選び・デメリット・始め方)を解説する記事への入口
積立nisaは調べ始めると、制度・手順・商品・税金と論点が四方に散らばり、どこから手を付ければいいか迷いやすいテーマです。本ガイドは各テーマを深掘りするのではなく、全体像を地図として示し、あなたがいま必要としている詳しい記事へ最短で案内する役割を担います。まずは全体像から確認しましょう。
\ 累計9万人が学んだお金の伴走 /
積立nisaの次の一歩に迷ったら、専属コンサルタントに無料60〜80分程度で相談できます。
積立nisaの全体像は?このガイドの歩き方
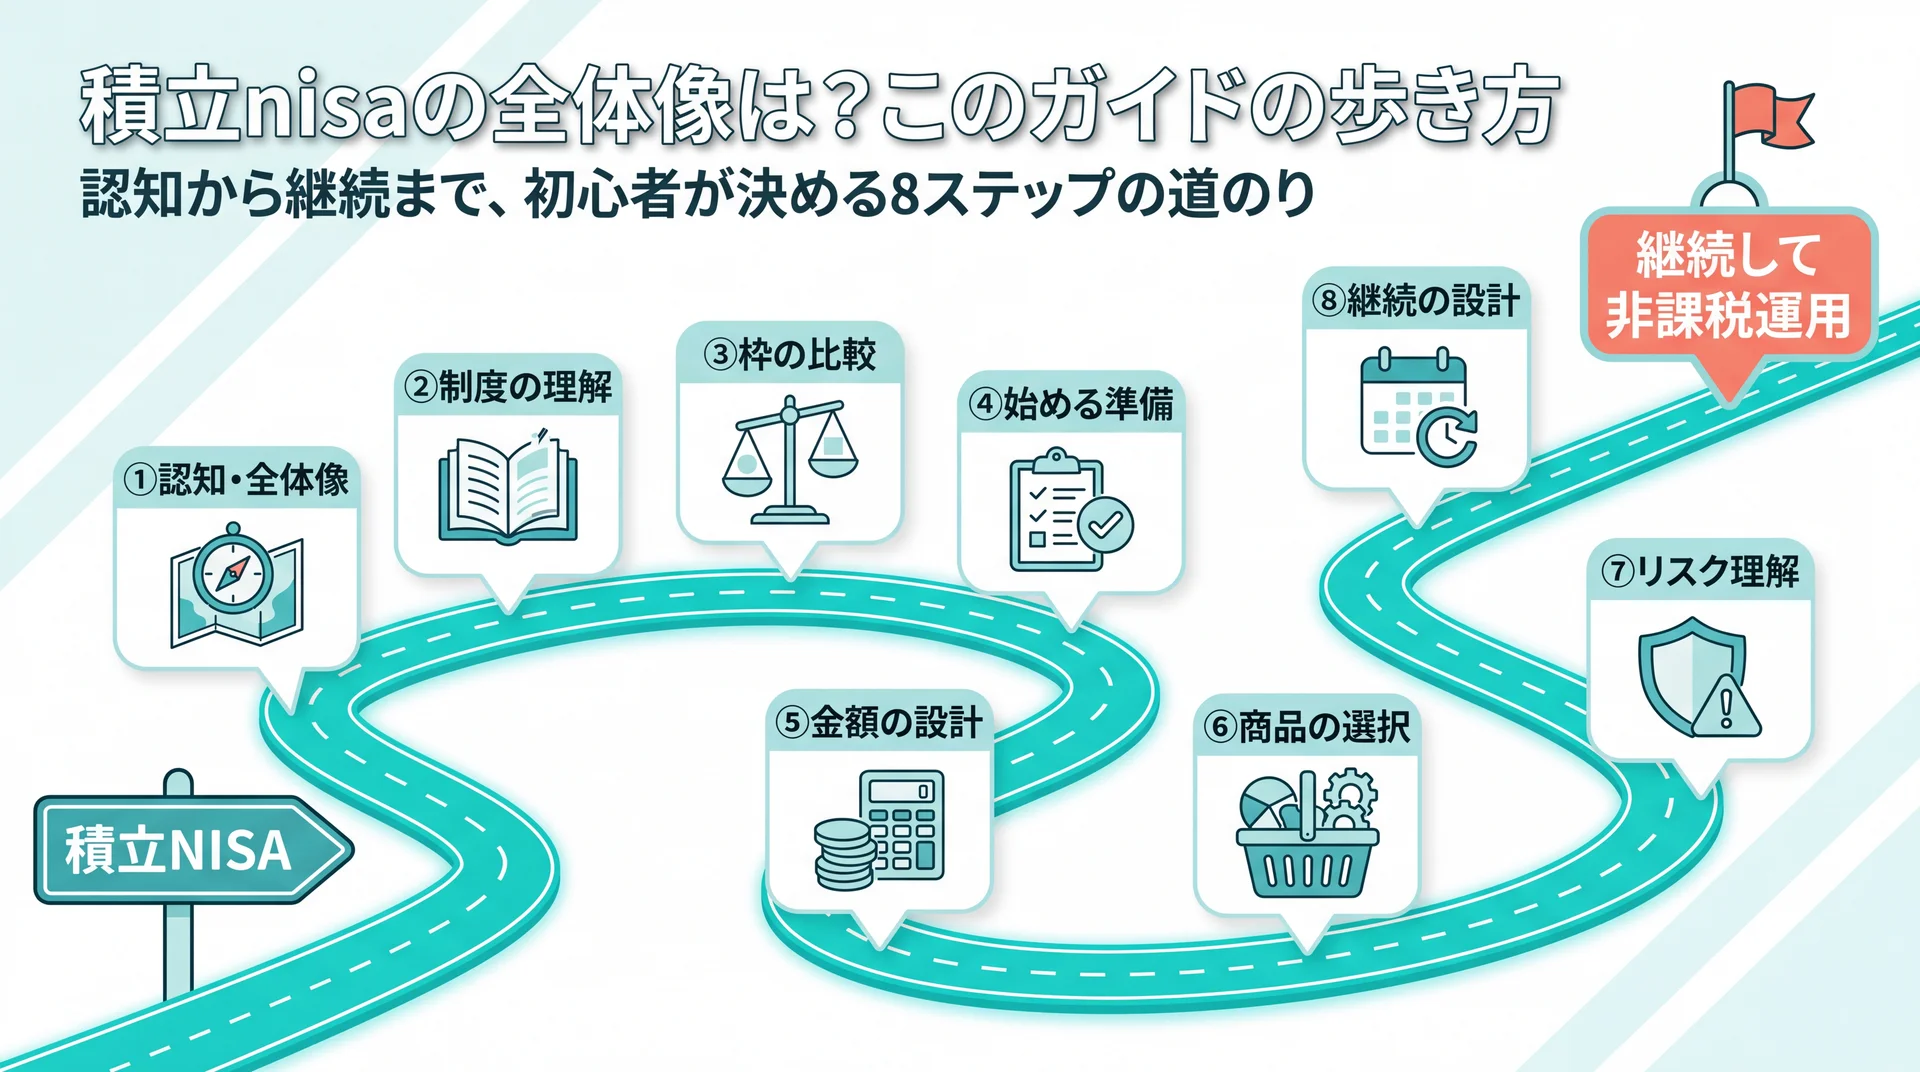
積立nisaは新NISAのつみたて投資枠を指すのが実態で、少額の投信積立を非課税で続ける制度全体の入口です。まずは呼び名の関係と制度の骨格を押さえると、その後の判断が一気に進めやすくなります。
「積立NISA」という言葉は、2018年に始まった旧制度「つみたてNISA」の通称です。この旧制度は年40万円まで・非課税20年間という条件で、投資初心者が長期の積立をしやすいように設計されていました。それが2024年から新NISAの「つみたて投資枠」として引き継がれ、年間の投資枠が広がり、非課税で保有できる期間が無期限になりました(金融庁 NISA特設サイト、2026年7月時点)。つまり「積立NISAは終わったのでは」という誤解は不要で、いまも新NISAの枠の中で積立を続けられます。旧名に惑わされず、現行のつみたて投資枠として捉えるのが出発点です。
そもそもNISAの魅力は「非課税」にあります。通常、投資で得た利益にはおよそ20%の税金がかかりますが、NISA口座での運用益にはこの税金がかかりません。たとえば10万円の利益が出た場合、課税口座なら約2万円が税金として引かれるところ、NISAならそのまま手元に残る、という違いです。この差が長期になるほど積み重なるため、少額でも早く始める意味があります。
制度の骨格は数字で押さえると迷いません。つみたて投資枠は年間120万円、成長投資枠は年間240万円で、併用すると年間最大360万円まで投資できます。非課税で保有できる限度額は生涯で1,800万円(うち成長投資枠は1,200万円が上限)、非課税期間は無期限です(金融庁 NISA特設サイト、2026年7月時点)。年間120万円は月あたりに直すと10万円で、多くの人はこの枠を使い切るというより、生活に合わせて月1万〜3万円ほどから始めます。この枠組みが、後の「いくら積み立てるか」「どちらの枠を使うか」の判断の土台になります。
もう一つ全体像として押さえておきたいのが、新NISAが恒久的な制度になった点です。旧制度には期限がありましたが、新NISAはその期限がなくなり、いつ始めても、いつまでも非課税で運用できる形になりました。そのため「乗り遅れた」と焦る必要はなく、自分の準備が整ったタイミングで始めれば問題ありません。年間120万円の枠は毎年使い切る必要はなく、使わなかった枠が翌年に繰り越されないというルールだけ知っておけば十分です。生涯枠1,800万円という上限も、多くの人にとっては当面意識しなくてよい大きさで、まずは月々の積立を無理なく回すことが先決になります。
積立nisaを理解するときにつまずきやすいのは、調べる内容が「制度」「手順」「商品」「試算」と多方面に散らばることです。そこで本ガイドでは、読者が実際に決めていく順番に沿って全体を地図化しました。次の表が、このページの歩き方であり、各テーマの詳細記事への入口になります。
| 段階 | このガイドでの位置 | 決めること・知ること | 詳しく解説する章 |
| ①認知・全体像 | 本章 | 積立nisaとは何か・呼び名の関係・制度の骨格 | この章 |
| ②制度の理解 | 制度の基礎 | NISAの基本/新NISAの変更点/新旧の違い | 制度の基礎 |
| ③枠の比較 | 枠の違い | つみたて投資枠と成長投資枠の使い分け | 枠の違い |
| ④始める準備 | 意思決定順 | 何から始めるか・口座開設・始めどき | 意思決定順 |
| ⑤金額の設計 | 試算 | 毎月いくら・将来いくらになるかの試算 | 試算 |
| ⑥商品の選択 | 銘柄選び | 銘柄・商品を選ぶ軸 | 銘柄選び |
| ⑦リスク理解 | デメリット | デメリット・後悔しない向き合い方 | デメリット |
| ⑧継続の設計 | 継続設計 | 続けられる金額と習慣の仕組み | 継続設計 |
この地図の順に読み進めれば、制度の理解から実際の一歩まで、迷う場面ごとに必要な情報へたどり着けます。すべてを一度に理解しようとせず、いまの自分が①〜⑧のどこにいるかを確かめ、その章から読むのが効率的です。
「積立NISA」は新NISAとどうつながる?制度の基礎
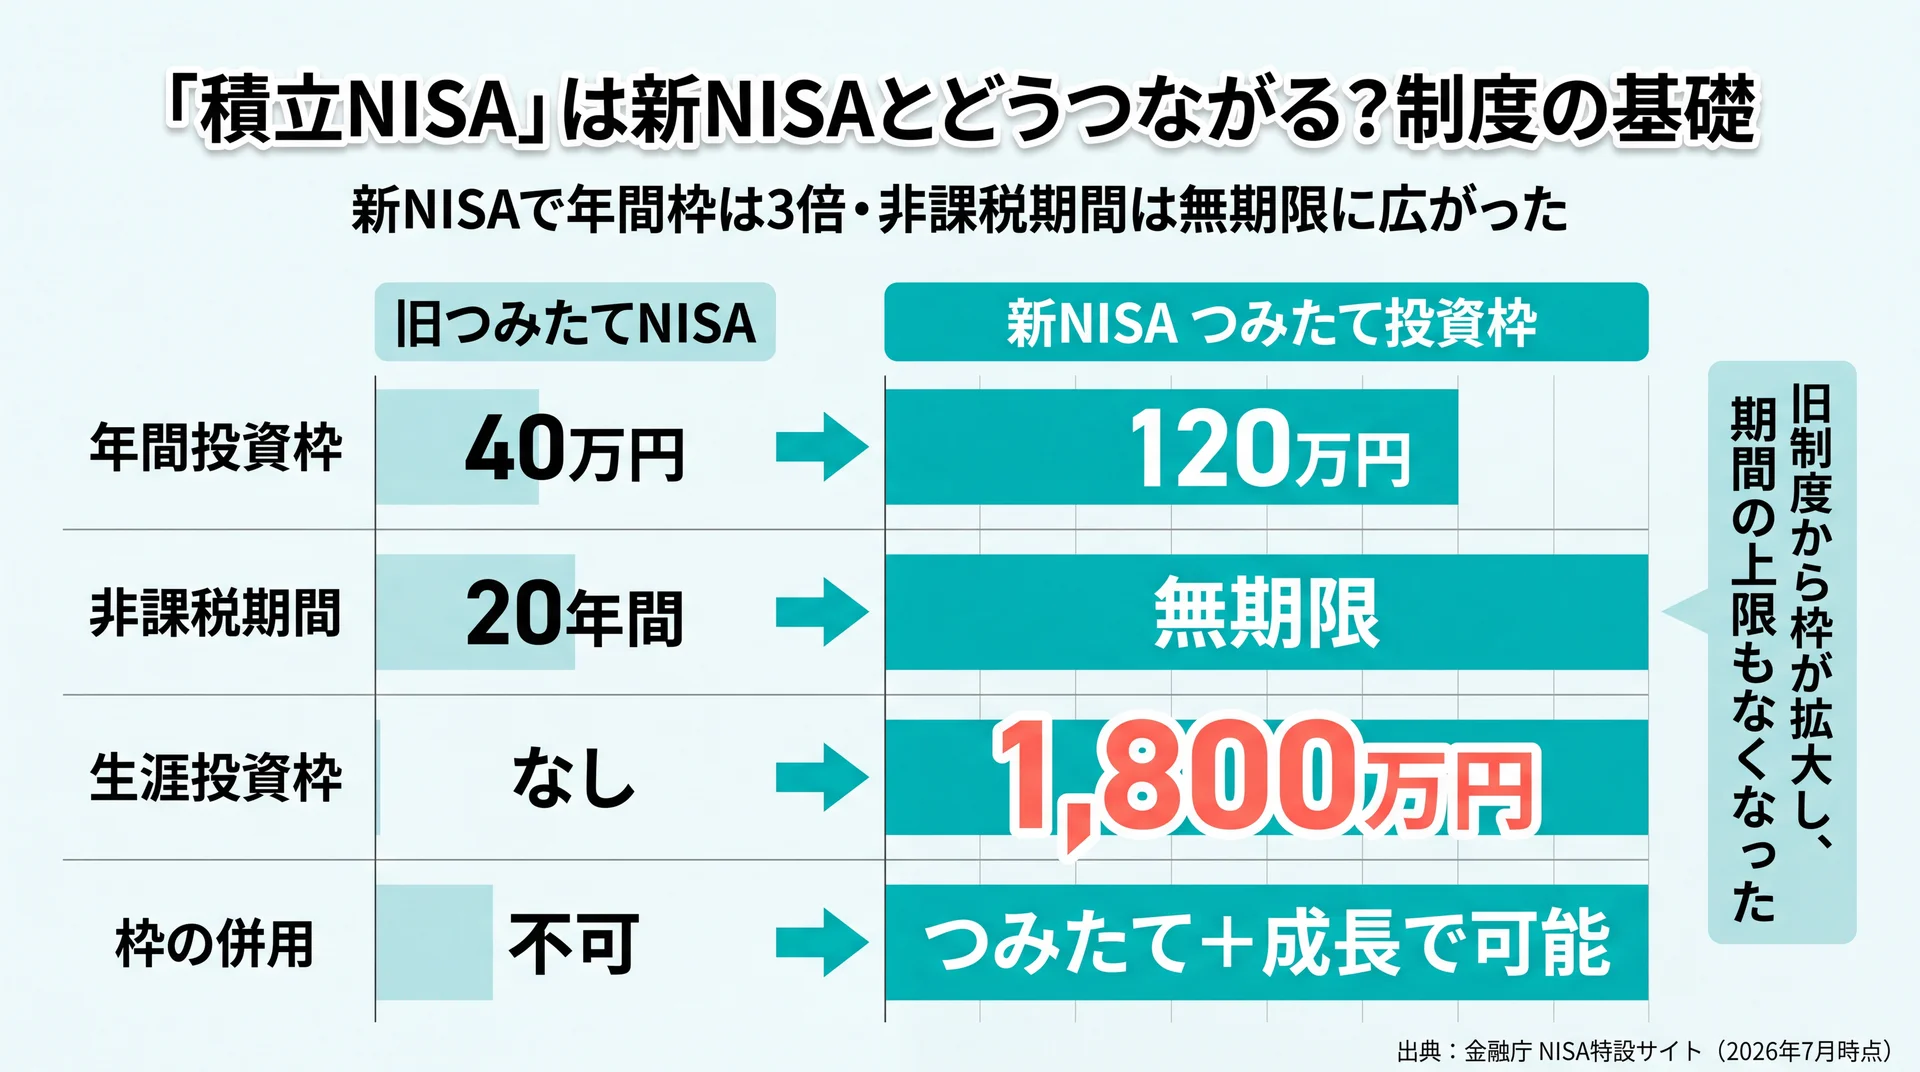
積立nisaの「積立NISA」は旧制度名で、現在は新NISAのつみたて投資枠として非課税で投信を積み立てる基本の枠を指します。まずはNISAという制度そのものと、2024年の変更点を押さえておきましょう。
NISAは、投資で得た利益にかかる約20%の税金が非課税になる制度です。通常は運用益に課税されますが、NISA口座での運用益には税金がかからないため、同じ利益でも手元に残る額が変わります。この非課税というメリットを長期で活かすのが、積立nisaの基本的な考え方です。制度の全体像、非課税の仕組み、口座は1人1つしか持てないといったルール、対象になる商品といった基本は、ニーサの詳しい解説で体系的にまとめています。「そもそもNISAとは何か」「一般NISAとどう違うのか」から確認したい場合は、まずこの記事が土台になります。用語の意味が曖昧なまま先に進むと後で迷いやすいため、基礎に不安がある人はここから読むと安心です。
2024年から始まった新NISAでは、旧制度から大きく仕組みが変わりました。主な変更点は、年間投資枠の拡大(つみたて投資枠は40万円から120万円へ)、非課税期間の無期限化、生涯投資枠1,800万円の新設、そしてつみたて投資枠と成長投資枠の併用が可能になったことです。これにより、これまでより自由度が高く、長く使い続けられる制度になりました。どの点がどう変わり、旧制度を使っていた人の資産はどう扱われるのか、いつまでに何をすればよいのかは、新nisaの詳しい解説で整理しています。制度の変更点をひととおり把握したい人はこちらへ進んでください。
一方で、「NISA」と「つみたてNISA」を別物のように語る情報も多く、混乱の原因になっています。実際には、つみたてNISAはNISAという大きな枠組みの中の一つで、いまは新NISAのつみたて投資枠として包含されている関係です。対立する2つの制度ではなく、大きな箱の中に積立向けの枠がある、という入れ子構造で捉えると理解しやすくなります。この新旧・包含の関係を、旧制度時代の一般NISAとの違いまで含めて丁寧にほどいた解説は、nisa つみたてnisaの詳しい解説にまとめています。呼び名の違いで足踏みしている人は、ここで関係を整理すると次に進めます。
つみたて投資枠と成長投資枠はどう違う?
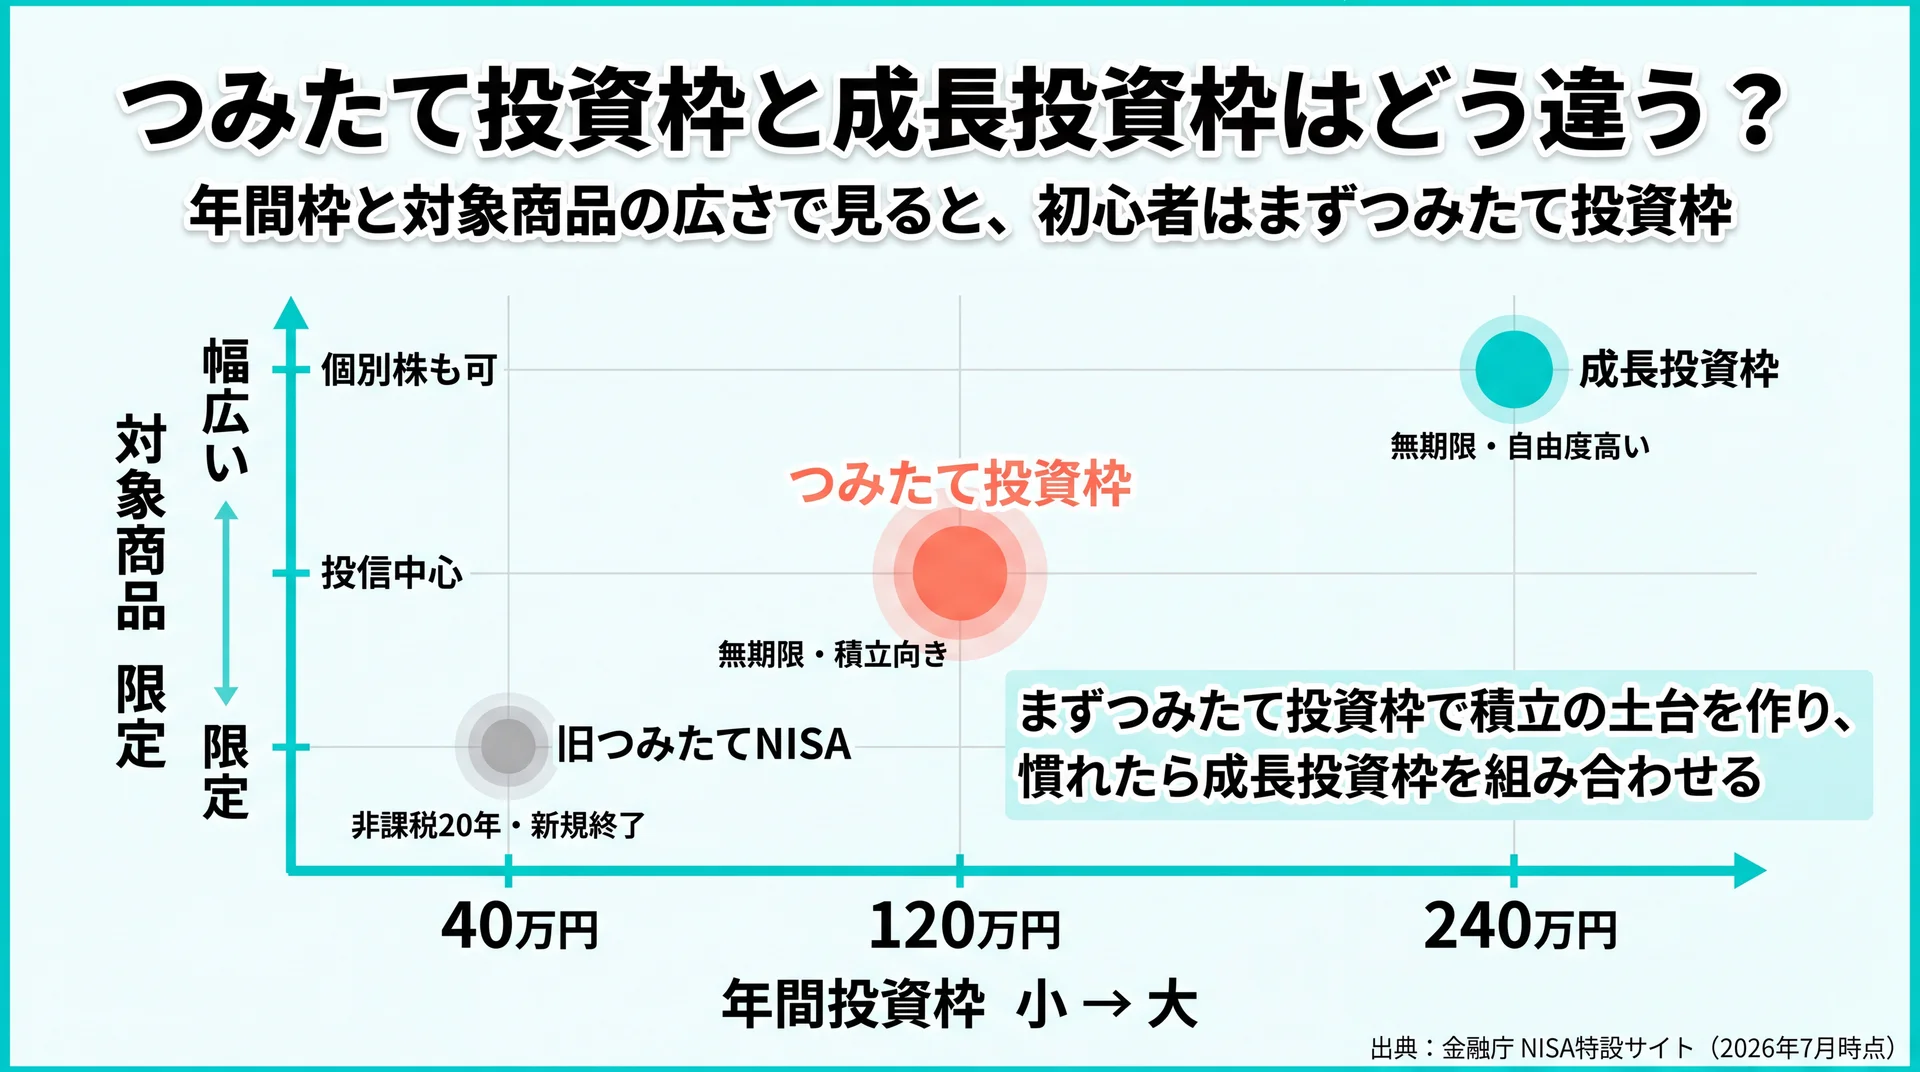
つみたて投資枠は年120万円・投信中心の積立専用、成長投資枠は年240万円で個別株も対象という違いがあり、目的に応じて使い分けます。新NISAには2つの枠があるため、その性格の差を先に理解しておくと商品選びで迷いません。
2つの枠と、参考として旧つみたてNISAを同じ観点で並べると、違いが立体的に見えてきます。次の表は、年間枠・非課税期間・対象商品・向いている人という評価軸で3者を同じ粒度で比較したものです(数値は金融庁 NISA特設サイト、2026年7月時点)。
| 比較軸 | つみたて投資枠 | 成長投資枠 | 旧つみたてNISA(参考) |
| 年間投資枠 | 120万円 | 240万円 | 40万円 |
| 非課税期間 | 無期限 | 無期限 | 20年間 |
| 主な対象商品 | 長期・積立・分散に適した投信・ETF | 上場株式・投信など幅広い | 対象投信 |
| 使い方の性格 | 毎月コツコツの積立向き | 個別株・一括投資も可能 | 積立専用(新規買付は終了) |
| 向いている人 | 初心者・長期でコツコツ続けたい人 | 投資対象を広げたい人 | ― |
この表から読み取れるのは、初心者がまず使うのはつみたて投資枠になりやすい、という点です。つみたて投資枠は対象商品が長期・積立・分散に適したものへ絞られており、値動きの大きい個別株を選んで失敗するリスクを構造的に抑えられます。成長投資枠は個別株やより幅広い投信も対象になるぶん自由度が高いものの、選択肢が多いだけ判断も必要になります。まずはつみたて投資枠で積立の土台を作り、慣れてきたら成長投資枠を組み合わせる、という順番が現実的です。
積立を軸に始めたい初心者にとっては、まずつみたて投資枠が中心になります。つみたて投資枠の仕組みそのもの、毎月いくらまで使えるか、どんな商品が対象か、成長投資枠とどう配分するかといった具体的な使い方は、nisa つみたて投資枠の詳しい解説で深掘りしています。枠の使い方に踏み込んで理解したい人はこちらへ進んでください。
もう一点、新NISAならではの特徴として、非課税枠の再利用があります。保有している商品を売却すると、その商品を買い付けたときに使った枠が翌年に復活し、また非課税で投資に使えます。旧つみたてNISAにはなかった仕組みで、ライフイベントでまとまったお金が必要になって一度売っても、枠を失わずに再び積立へ戻れる柔軟さがあります。ただし枠が復活するのは翌年で、その年のうちにすぐ埋め直せるわけではない点は理解しておきましょう。
一方で、つみたてNISA(つみたて投資枠)の基本を、始め方や積立を続ける判断まで含めて一つの流れで押さえたい場合は、つみたて nisaの詳しい解説が入口になります。制度の理解よりも「どう続けるか」に重心を置いた解説なので、始めた後のイメージまで持ちたい人に向いています。枠の名前で迷わず、まずは自分が「積立中心」か「投資対象を広げたい」かを決めると、使う枠が自然に絞れます。
積立nisaは何から始める?初心者の意思決定順
積立nisaは制度理解→口座開設→商品選び→金額設定→継続の順で決めると、迷わず始められます。手順を「口座開設」から語る情報が多いものの、その前に決めておくと後戻りが減る段階があります。
始めるまでの意思決定は、次の5段階で捉えると全体が見通せます。多くの人が「まず口座を作る」ところから動きがちですが、金額の目安や続け方をあいまいにしたまま口座を作ると、商品選びの段階で再び手が止まります。順番を意識するだけで、途中でつまずく回数が減ります。
- 制度を理解する:非課税の仕組みと2つの枠の性格をつかむ(本ガイドの前半3章)
- 口座を開く:どの金融機関でNISA口座を開設するかを、取扱商品や積立のしやすさで決める
- 商品を選ぶ:積み立てる投信を、コスト・分散・投資対象の軸で選ぶ
- 金額を決める:毎月いくらを何年続けるかを、生活に無理のない範囲で設定する
- 続ける仕組みを作る:自動積立を設定し、年に一度など見直しのタイミングを決めておく
この5段階のうち、口座開設から金融機関選び、商品選び、積立設定までの具体的な手順は、ニーサ 始め方の詳しい解説で画面イメージに近い粒度まで解説しています。必要書類は何か、口座開設にどのくらい時間がかかるか、最初の積立をどう設定するか、といった「結局どのボタンを押せばいいのか」で止まっている人は、ここで手順を最後まで追えます。
もう一つ、初心者が気にするのが「今から始めても遅くないか」というタイミングの問題です。制度がいつから始まり、今からでも間に合うのか、何月から始めるのがよいか、相場が下がるまで待つべきかは、新nisa いつからの詳しい解説で扱っています。結論から言えば、非課税期間が無期限になったことで「早く始めるほど非課税で運用できる期間を長く活かせる」構造になっており、開始のタイミングを計るより「無理なく続けられる形で早めに始める」ほうが理にかないます。相場の底を待って動けないより、少額でも始めて続けるほうが、長期では差が出やすい設計です。
なお「そもそもお金の勉強を何から始めればいいか」という、NISAより手前の悩みがある場合は、家計の把握や貯金づくりといった土台から整えると、積立の継続がぐっと楽になります。投資に回すお金は、生活費と将来のための貯蓄を確保したうえでの「余裕資金」が基本だからです。
\ 家計からNISAまで一気通貫 /
一人では続けにくい積立も、マンツーマンの伴走で習慣化まで並走します。
毎月いくら積み立てる?将来いくらになるか試算する
積立額は無理なく続けられる範囲で決め、金額・利回り・期間の3つの前提でシミュレーションして見通しを立てるのが基本です。「いくら増えるか」は気になるところですが、皮算用ではなく前提を置いた試算で確認します。
シミュレーションで将来額が変わる要素は、毎月の積立額・想定する年利回り・積み立てる期間の3つです。この3つはどれか一つだけを大きくすればよいというものではなく、たとえば「月3万円・年利3%・20年」のように、自分が現実的に続けられる組み合わせで置くと、無理のない見通しになります。想定利回りを高く見積もりすぎると期待だけが膨らみ、下落したときに続けられなくなります。長期・積立・分散を前提にした場合、控えめな利回りで試算しておくほうが、実際の値動きに動じずに済みます。
積立nisaが積立と相性がよいのは、毎月一定額を買い続けることで、価格が高いときは少なく、安いときは多く買える点にあります。買うタイミングを自分で判断しなくても、購入価格が平均的にならされていくため、相場を読む自信がない初心者でも続けやすい仕組みです。一括で大きく投じるより値動きへの不安が小さく、これも「早く始めて長く続ける」ことが有利に働く理由の一つです。
この3前提を動かすと結果がどう変わるか、月1万円から10万円までの金額別にどのくらいの資産になるか、目標額から逆算すると毎月いくら必要かは、積立nisa シミュレーションの詳しい解説で具体的な試算とともに示しています。まず「自分の積立額だと将来どのくらいか」を知りたい人はこちらへ進んでください。
NISA全体の視点で、非課税メリット(節税額)まで含めて試算の読み方を知りたい場合は、ニーサ シミュレーションの詳しい解説が参考になります。将来の資産額だけでなく「税金がかからないことで課税口座と比べてどれだけ差が出るか」を確認でき、非課税の価値を数字で実感できます。
生涯投資枠1,800万円をどのくらいの期間で、月いくらで埋めていくかという枠の使い切り方や、枠を埋めた後にどう取り崩すかを試算したい場合は、新nisa シミュレーションの詳しい解説にシナリオ別の試算をまとめています。目標額から逆算して積立額を決めたい人に向いています。いずれの試算も、出発点は「生活を圧迫しない金額」であることを忘れないようにしましょう。試算はあくまで見通しであり、将来の運用成果を約束するものではない点にも注意が必要です。
どの銘柄・商品を選ぶ?選び方の軸
積立nisaの銘柄は、コスト・純資産総額・投資対象の3軸で選ぶのが基本で、低コストの分散型インデックスが初心者の出発点になりやすい商品です。ここでは特定の商品名ではなく、選ぶための「軸」を押さえます。
つみたて投資枠の対象商品は、長期・積立・分散に適したものに絞り込まれており、信託期間が極端に短いものや毎月分配型、高いレバレッジをかけたものなどはあらかじめ除外されています(金融庁 NISA特設サイト、2026年7月時点)。つまり対象商品の時点で一定のふるいがかかっているため、初心者が極端に危険な商品をつかむリスクは構造的に低くなっています。その中から絞り込む軸は主に3つです。第一に運用コスト(信託報酬)が低いか。長期になるほどコストの差は複利で効いてきます。第二に純資産総額が十分に大きく、安定して運用されているか。第三に、何に投資する商品か(全世界株式か、米国株式か、複数資産に分散したバランス型か)です。
商品選びで迷いやすいのが「1本に絞るか、複数を組み合わせるか」です。全世界株式のように、それ1本で世界中の株式に分散できる商品もあり、初心者はまず分散の効いた1本から始めて、慣れてから調整していく方法が分かりやすいでしょう。反対に、値動きの傾向が似た商品を何本も持っても分散にはならず、管理が煩雑になるだけという失敗もあります。本数の多さより、中身がどれだけ分散されているかで考えるのがポイントです。
商品タイプごとの特徴や、インデックス型・バランス型・アクティブ型をどう選び分けるか、複数の商品を組み合わせるときに避けたい失敗までは、積立nisa 銘柄の詳しい解説で具体的に整理しています。「結局どのタイプを選べばいいのか」で迷う人は、ここで自分の方針に合うタイプを見つけられます。なお、本ガイドでは中立性の観点から特定の銘柄・金融機関を推奨することはしません。最終的な商品選びは、自分の運用方針とリスク許容度に照らして判断し、判断に迷う場合は金融機関の窓口やファイナンシャル・プランナーなどの専門家に相談してください。
損しない?デメリットと後悔しない向き合い方
積立nisaには元本割れや損益通算ができないなどの注意点があり、長期・分散・積立で影響を抑える前提で使う制度です。「デメリットしかない」という声もあるため、注意点を正しく知ったうえで判断しましょう。
NISAで指摘される主な注意点は、投資である以上避けられない元本割れリスク、損失が出ても他の課税口座の利益と相殺する損益通算ができないこと、そして短期の値動きに一喜一憂しやすいことです。これらは制度の欠陥というより、投資そのものの性質と使い方に関わる点です。とくに損益通算ができない点は、短期で頻繁に売買する人には不利に働きますが、長期でコツコツ積み立てる使い方であれば影響は限定的です。
なぜ「デメリットしかない」「やめとけ」と言われるのか、その多くが旧制度時代の制約(非課税期間が20年で終わる、枠が小さい等)への誤解や、短期で儲けようとして失敗した経験に根ざしていることも含めて、nisa デメリットしかないの詳しい解説で検証しています。新NISAで改善された点と、いまも残る注意点を切り分けて理解したい人はこちらへ進んでください。
後悔を避ける鍵は、注意点を知ったうえで「長期・積立・分散」という制度が想定する使い方から外れないことです。短期で大きく増やそうとする、生活資金や近くに使う予定のあるお金まで投じる、値下がりで慌てて売る、といった使い方が、本来なら抑えられるリスクを現実の損失に変えてしまいます。逆に言えば、余裕資金の範囲で、分散された商品を、長期で淡々と積み立てるなら、デメリットの多くは付き合える範囲に収まります。デメリットを踏まえても自分に合うかを見極めたい人は、上記の検証記事で向き不向きまで確認してください。
もう一つ知っておきたいのは、元本割れは「損の確定」とは限らないという点です。積立の途中で評価額が投資額を下回る場面は長期運用ではよくありますが、売らずに積立を続ければ、その後の回復局面で買い増した分が効いてくることもあります。値下がりを損失として確定させてしまうのは、多くの場合、不安に耐えられず途中で売ってしまうときです。だからこそ、下落しても慌てないための「余裕資金で・長期で・分散して」という前提が重要になります。
積立nisaを「続けられる」設計にするには
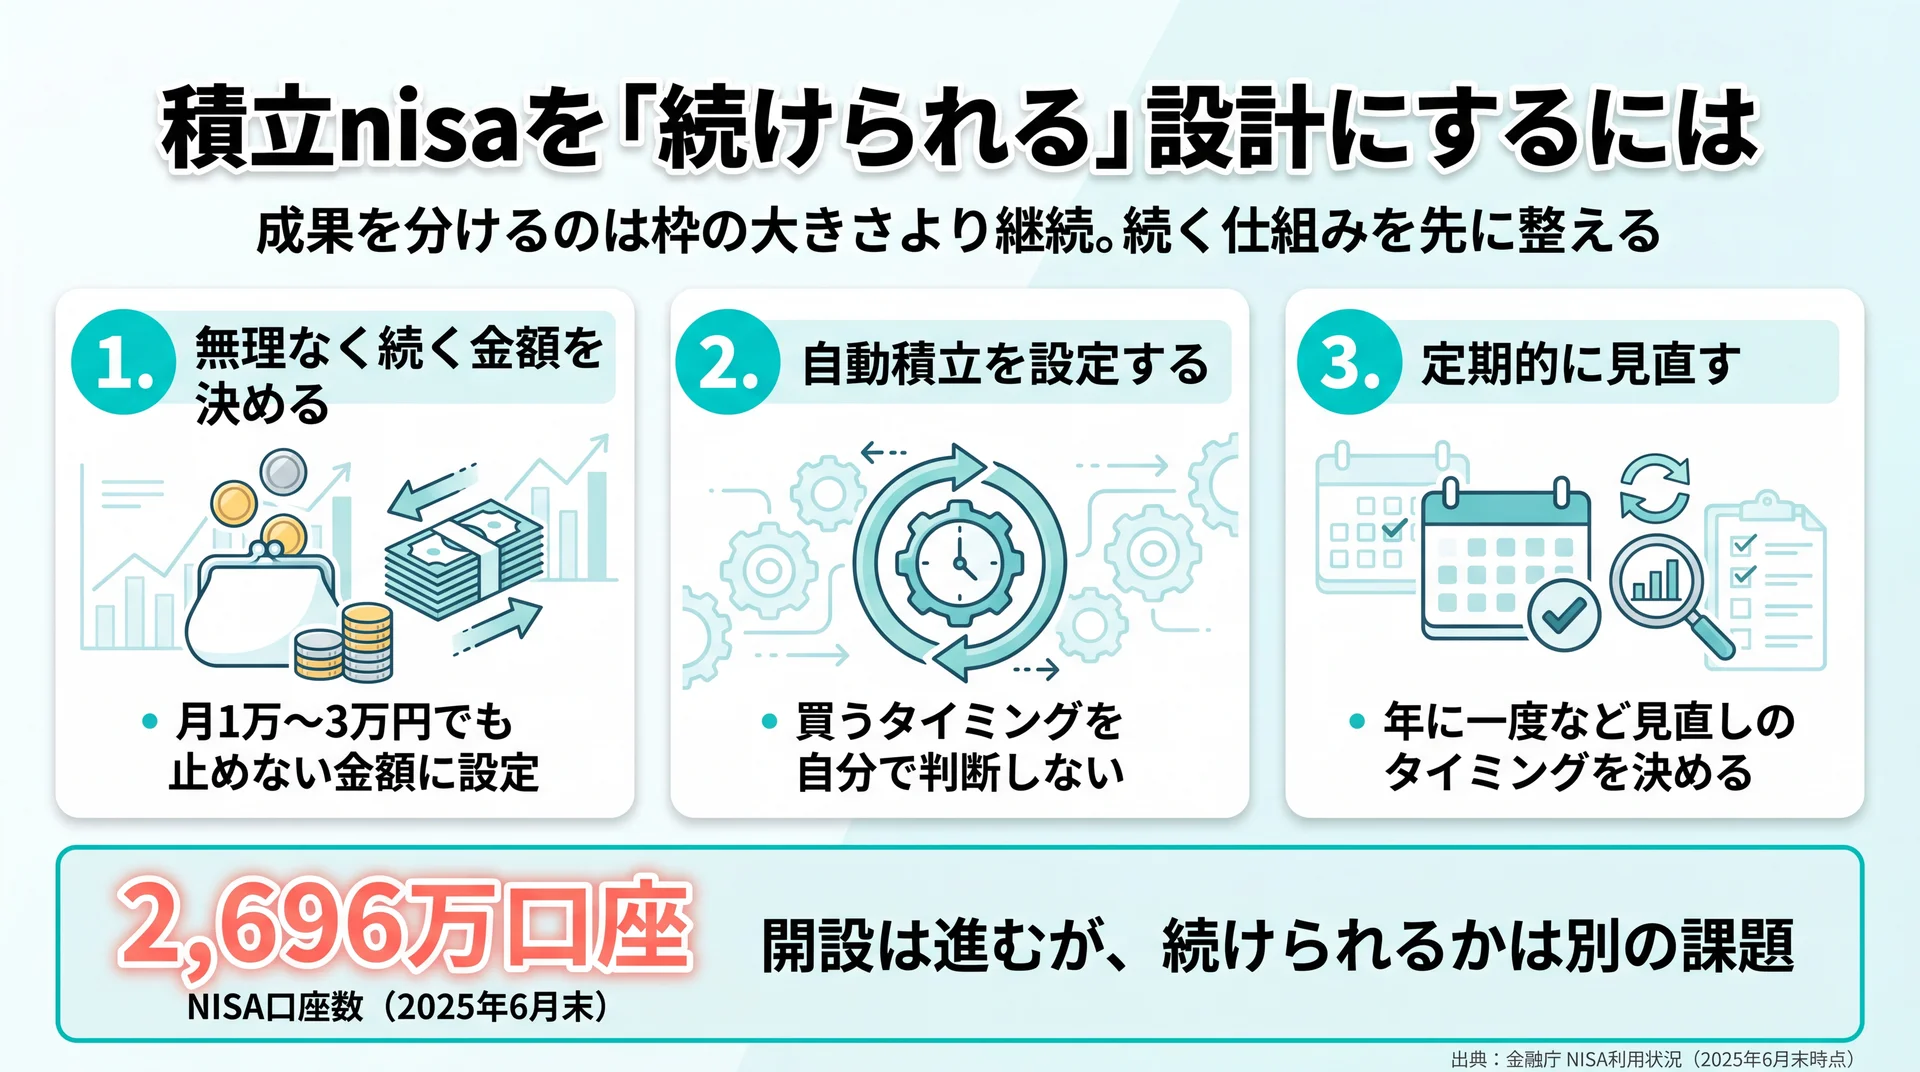
積立nisaで成果を分けるのは枠の大きさより継続で、無理なく続く金額と習慣化の仕組みを先に整えることが、遠回りに見えて近道になります。制度の解説では「非課税でお得」が強調されがちですが、実際に差がつくのは始めた後の続け方です。
金融庁のデータでは、NISA口座数は2025年6月末で2,696万口座まで増えました(金融庁 NISA利用状況、2025年6月末時点)。制度の普及は着実に進んでいる一方で、口座を開くことと積立を続けることは別の課題です。長期・積立・分散が力を発揮するのは、相場が上下する局面でも淡々と積み立てを続けられたときであり、途中でやめてしまえば非課税の恩恵も複利の効果も十分には得られません。
当社のABCashでは累計9万人以上が受講し、受講後には総資産が平均で57.2万円増えています。この結果を「続けられたかどうか」という評価軸で見ると、成果を左右したのは投資額の大きさよりも、生活に合った金額で習慣として積立を回せたかどうかでした。年間120万円の枠を意識して背伸びをするより、月1万〜3万円でも止めずに続けられる設計にしたほうが、データ上は結果につながりやすいと評価できます。だからこそ、読者がまず固めるべきは、生活を圧迫しない毎月の積立額と、自動積立・定期的な見直しという「続く仕組み」です。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
当社では専属コンサルタントがマンツーマンで家計からNISAまでを個別に伴走し、専用アプリと毎日のフィードバックで習慣化を後押ししています。金融商品を販売しない中立的な立場で、一人ひとりの家計に合わせて積立額や優先順位を一緒に決めていく形です。一人だと止まりがちな積立を、続く形に整えたい人にとって、伴走という選択肢は検討に値します。
お金の学びは、一度学んで終わりではなく、収入やライフステージの変化に合わせて見直し続けるものです。積立を始めた後も、昇給したら増額する、結婚や出産で家計が変わったら配分を見直す、といった調整が続きます。こうした見直しを一人で抱え込まず、家計全体を俯瞰しながら伴走者と一緒に進められると、判断に迷う時間を減らせます。
積立nisaの横断FAQ(よくある質問)
積立nisaについて、複数のテーマにまたがってよく聞かれる質問に、横断的な視点から簡潔に答えます。個別の詳しい解説は各章のリンク先で確認してください。
Q. 積立nisaは「新NISA」と同じものですか?
ほぼ同じ意味で使われています。「積立NISA(つみたてNISA)」は旧制度の呼び名で、2024年からは新NISAの「つみたて投資枠」として引き継がれました。いま「積立nisa」と検索した場合、実質的には新NISAのつみたて投資枠を指していると考えて問題ありません。旧名のままで語られることが多いだけで、制度が消えたわけではなく、むしろ枠が広がり無期限になって使いやすくなっています。
Q. 積立nisaは月いくらから始められますか?
金融機関によっては月100円や1,000円といった少額から始められます。大切なのは最低額ではなく、無理なく続けられる金額を設定することです。最初は少額で仕組みに慣れ、家計に余裕ができたら増額する、という進め方でも十分です。金額別に将来額がどう変わるかは、試算の章と各シミュレーション記事で具体的に確認できます。
Q. 積立nisaは何から始めればいいですか?
制度の理解→口座開設→商品選び→金額設定→継続の順で進めるのが基本です。具体的な手順は意思決定順の章から個別記事へ進めます。NISAより手前の「お金の勉強や家計の土台づくり」から始めたい場合は、家計管理や貯金づくりの基礎から整えると、その後の積立の継続が楽になります。
まとめ|積立nisaは全体像を掴んでから一歩ずつ
積立nisaは範囲が広く見えますが、全体像を地図として持てば、迷う場面ごとに必要な情報へたどり着けます。最後に要点を整理します。
- 「積立NISA」は旧制度名で、いまは新NISAのつみたて投資枠として無期限で非課税運用できる
- 制度は年120万円のつみたて投資枠を中心に、生涯1,800万円まで非課税で使える
- 始める順番は「制度理解→口座→商品→金額→継続」。口座開設の前に金額の目安を持つと迷わない
- 成果を分けるのは枠の大きさより継続。生活に合った金額と習慣の仕組みを先に整える
最初の一歩は、制度の土台を押さえたうえで、ニーサ 始め方の詳しい解説で具体的な手順に進むことです。全体像から個別テーマへ、自分のペースで読み進めてみてください。焦って一度に決めきる必要はなく、いまの段階で必要な章だけを読み、次に進むときにまた戻ってくれば十分です。
お金の疑問を一人で抱えたまま止まっているなら、専門家に相談しながら整理する方法もあります。
\ まずは無料体験から /
お金の疑問をその場で相談でき、自分に合うかを無料で確かめられます。