
つみたてNISAは2024年に新NISAの「つみたて投資枠」へ移行しており、年間120万円まで非課税で投資信託を積み立てられる制度です。長期・分散でコツコツ続ける人に向く一方、元本保証はなく、積立額と商品の設計が必要になります。この記事では、制度の位置づけから始め方、そして積立を続けるための判断のコツまでを、金融庁の一次情報をもとに整理します。
\ 累計9万人が受講 /
家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。
つみたてNISAとは?2024年からの「つみたて投資枠」の位置づけ
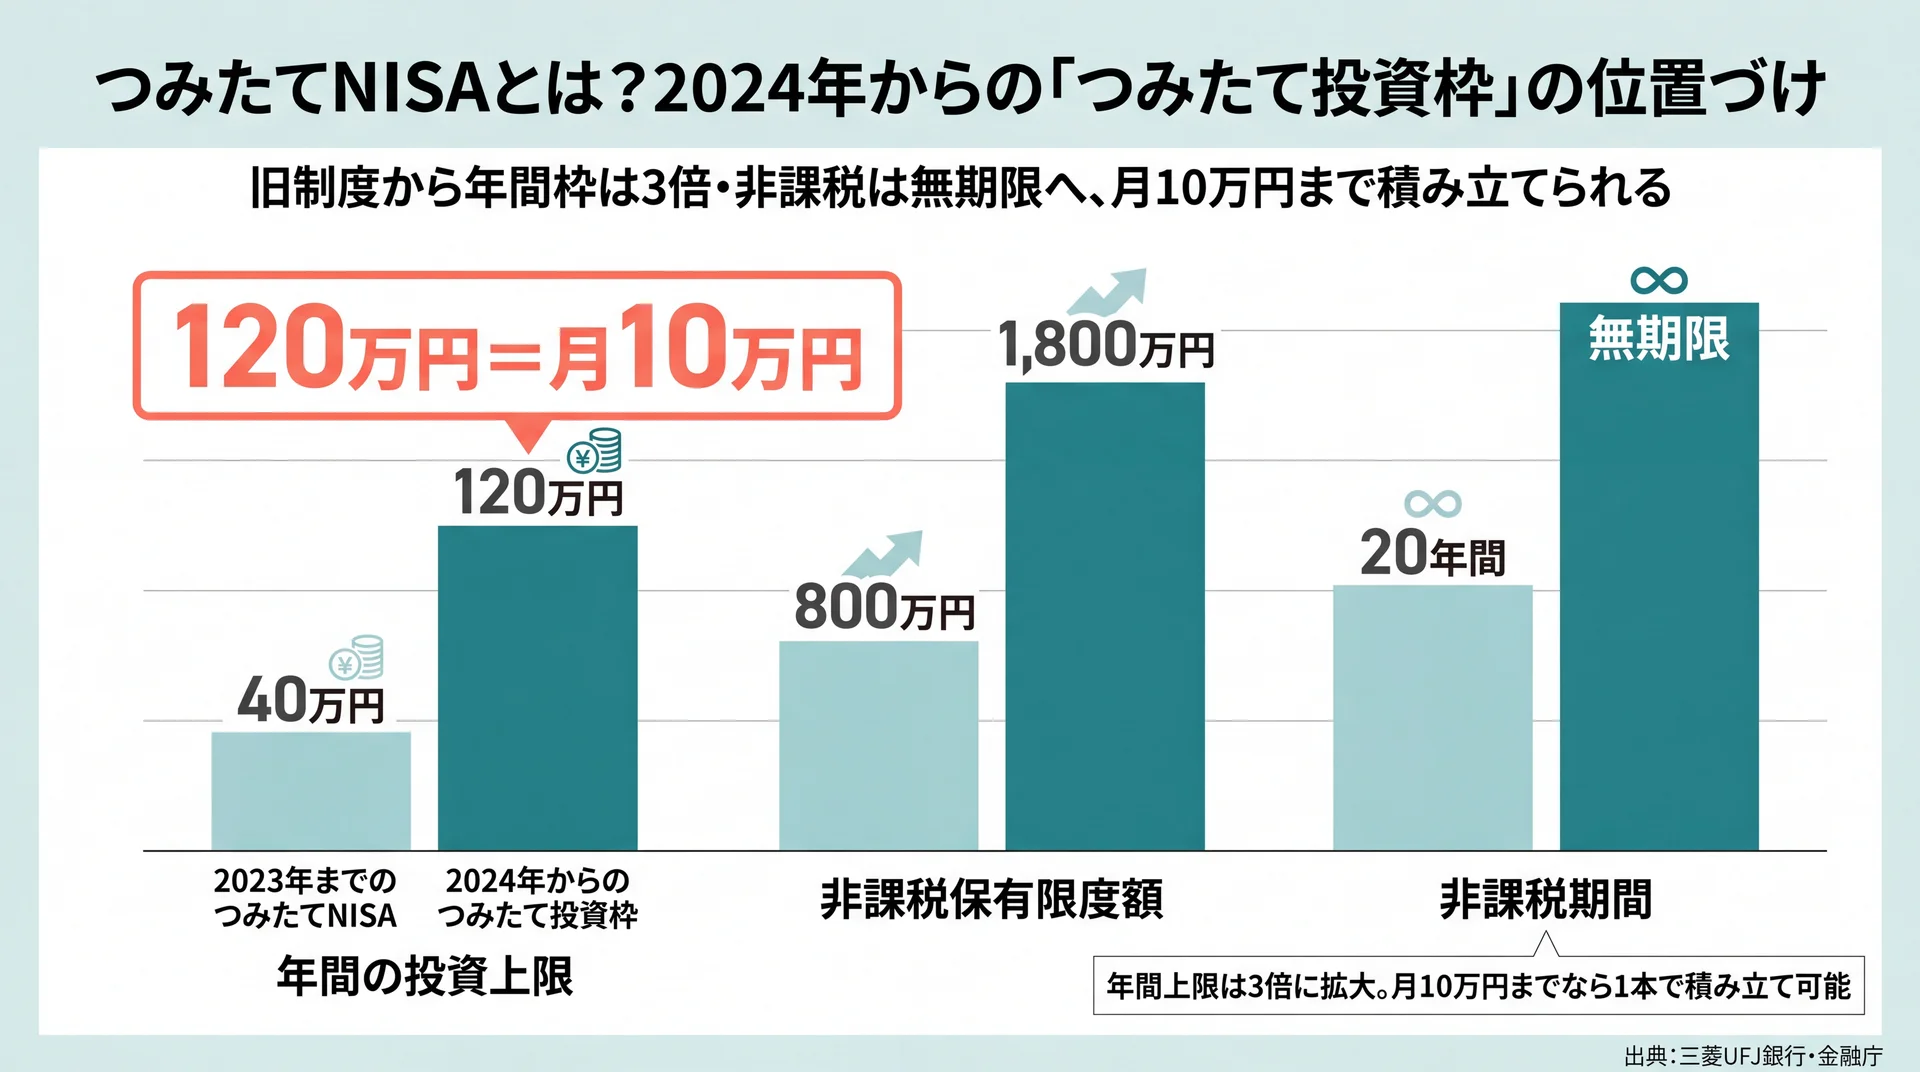
つみたてNISAは、2024年1月からのNISA制度で「つみたて投資枠」という名前に引き継がれた非課税の投資枠です。長期・積立・分散に向いた投資信託を、毎月など一定の間隔でコツコツ買い付けていく仕組みで、投資で得た利益に約20%かかる税金が非課税になります(金融庁 NISA特設サイト、2026年7月時点)。
いま「つみたてNISA」という言葉で検索する多くの人が知りたいのは、2023年までの旧制度そのものよりも、「今から積み立てを始めるならどうすればよいか」という点です。制度の名前は変わりましたが、コツコツ積み立てて非課税で育てるという考え方はそのまま新制度に受け継がれています。まずは、旧制度との関係と枠の基本を押さえておきましょう。積立nisaの全体像をまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。
旧つみたてNISAとの関係は?過去に積み立てた分はどうなる?
2023年までのつみたてNISAで積み立てた分は、新制度の枠とは別に、購入時から20年間そのまま非課税で保有し続けられます。新しい買い付けはできませんが、慌てて売る必要はありません。
金融機関の多くは、便宜上、2023年までの旧制度を「つみたてNISA」、2024年からの新制度を「NISA(新NISA)」と呼び分けています(三菱UFJ銀行、2025年9月時点)。ここで見落とされやすいのが、旧つみたてNISAの保有分は新制度の生涯1,800万円の枠には含まれないという点です。つまり、旧制度で積み立てた資産を持っている人は、その分とは別に新しい枠をフルに使えます。過去に少しでも積み立てていた人ほど、この「別枠で非課税が続く」事実を知っておくと、売却の判断で焦らずに済みます。
年120万円・生涯1,800万円・非課税無期限の3つの基本
つみたて投資枠の骨格は、年間120万円まで・生涯1,800万円まで・非課税期間は無期限、という3つの数字で理解できます。旧つみたてNISAから枠が大きく広がり、使い勝手が向上しました。
旧制度と新制度の主な違いを、同じ観点で並べると次のようになります。
| 項目 | 2023年までのつみたてNISA | 2024年からのつみたて投資枠 |
| 年間の投資上限 | 40万円 | 120万円 |
| 非課税保有限度額 | 800万円 | 1,800万円(成長投資枠と合算・うち成長投資枠は1,200万円以内) |
| 非課税期間 | 20年間 | 無期限 |
| 制度の併用 | 一般NISAと選択制 | 成長投資枠と併用可 |
データ出典: 三菱UFJ銀行(2025年9月時点)、金融庁(2026年7月時点)
年間の上限が40万円から120万円へと3倍に広がり、非課税で持ち続けられる期間の上限もなくなりました。つみたて投資枠の上限は年120万円で、毎月均等に積み立てるならつみたて投資枠1本で月10万円相当です。手取りから無理なく出せる金額はこの範囲に収まることが多いため、多くの人にとって枠の大きさが制約になることは、実際にはほとんどありません。なお、2026年度の制度改正では、2027年以降につみたて投資枠を0〜17歳にも広げる方向や対象商品の拡充が示されています。まだ方向性の段階のため、これから始める人は現行の年120万円の枠を前提に積立額を決めれば問題ありません。
つみたてNISAのメリット・デメリットは?
つみたてNISAのメリットは「少額・長期・非課税」で始めやすいこと、デメリットは「元本保証がなく短期には向かない」ことです。どちらも制度の設計そのものに根ざした特徴で、良し悪しは使い方と目的によって決まります。
メリットとデメリットを、判断に使える観点で並べて見ていきましょう。ここでは「金額のハードル」「時間軸」「税金」「リスク」という4つの軸で、それぞれがどう働くかを整理します。
つみたて投資枠のメリット
つみたて投資枠の利点は、少ない金額から長期で分散投資でき、利益に税金がかからないことです。まとまった資金がなくても始められる点が、投資未経験の人にとって大きな入口になります。
積立額は金融機関によって毎月1,000円や100円といった少額から設定でき、給与から自動で買い付ける形にすれば、相場を見て売買を判断する手間もかかりません(金融庁、2026年7月時点)。利益や分配金にかかる約20%の税金が非課税になる効果は、運用期間が長くなるほど効いてきます。加えて、必要になればいつでも売却して現金化できるため、原則60歳まで引き出せないiDeCoと比べて資金の自由度が高い点も、生活の変化が読みにくい世代には現実的なメリットです。
つみたて投資が「相場を読まなくてよい」とされる背景には、一定額を買い続けることで平均取得価格をならす働きがあります。たとえば毎月1万円ずつ同じ投資信託を買う場合、価格が高い月には少ない口数しか買えず、価格が下がった月には多くの口数を買えます。結果として、一括でまとめて買うよりも高値づかみのリスクを抑えやすくなります。この「安いときに多く買う」動きは、価格が下がった局面ほど有利に働くため、下落を必ずしも悪材料として捉えなくてよいのが積立の特徴です。
つみたて投資枠のデメリット・注意点
一方で、つみたて投資枠には元本保証がなく、短期の売買や損失の相殺には向きません。制度が「非課税」であっても、投資信託そのものの値動きは避けられない点は正しく理解しておく必要があります。
投資信託は日々価格が変動し、購入時より値下がりして元本割れになる可能性があります。長期・積立・分散を前提に設計された枠のため、数か月で売買して利益を狙う使い方には不向きです。さらに、NISA口座内で生じた損失は、課税口座の利益と相殺する損益通算や、翌年以降に繰り越す繰越控除ができません(三菱UFJ銀行、2025年9月時点)。データ上は、非課税というメリットは利益が出たときに働く仕組みであり、損失局面ではむしろ通常口座より不利になる場面もあると評価できます。だからこそ、当面使う予定のない余裕資金で、時間をかけて続けられる金額から始めるのが、この制度に合った入り方になります。デメリット面をより深く知りたい人は、nisa デメリットしかないについてはこちらで個別に整理しています。
つみたてNISAで選べる対象商品は?成長投資枠との違い
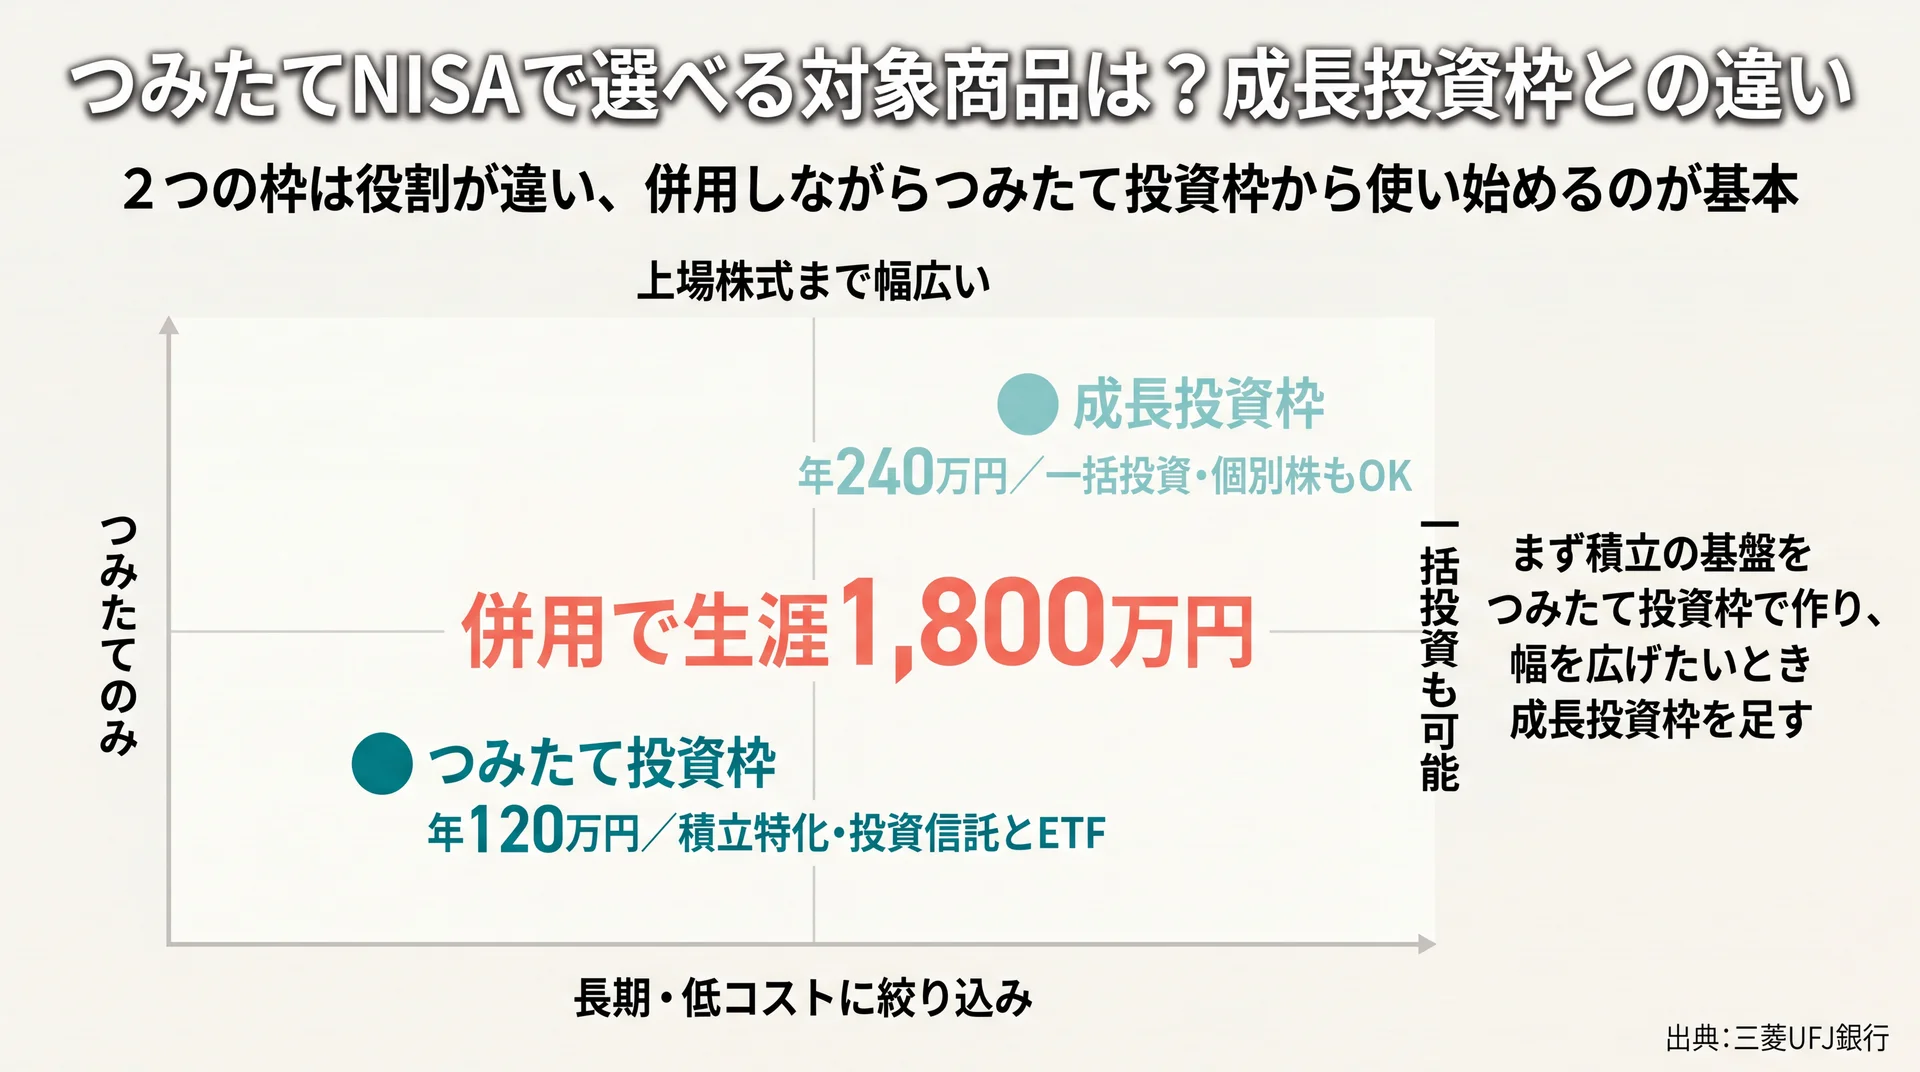
つみたて投資枠で選べるのは、金融庁の基準を満たした長期・積立・分散向けの投資信託とETFに限られます。手数料が低く、長期保有に適した商品にあらかじめ絞り込まれている点が特徴です。
対象商品は金融庁が届出一覧として公開しており、「運用会社別」「対象資産別」の一覧が定期的に更新されています(金融庁 つみたて投資枠対象商品、最終更新2026年7月)。数千本ある投資信託の中から、長期のつみたてに向く商品が制度側で選別されているため、初心者でも極端に外れた商品をつかみにくい仕組みになっています。個別の銘柄をどう選ぶかは積立nisa 銘柄についてはこちらで詳しく解説しています。まずは「対象は制度で絞られている」という安心材料を押さえておけば十分です。
なぜ対象商品は絞られているのか?
つみたて投資枠の対象商品が絞られているのは、長期保有で成果を出しにくい高コスト・短期向けの商品を除くためです。運用中に毎年かかる信託報酬などのコストは、長期になるほどリターンを削る要因になります。
投資信託には、保有している間ずっと差し引かれる信託報酬という運用コストがあります。年に数%の差でも、10年・20年と積み立て続けると最終的な資産額に無視できない差として表れます。つみたて投資枠は、こうした長期の負担が重い商品や、頻繁に分配金を出して複利の効きを弱める毎月分配型などを対象から外す設計になっています。制度が長期・低コスト向きの商品にあらかじめ絞ってくれているため、初心者はまずこの範囲から選べば、大きく外す心配を減らせます。
成長投資枠との違いは?
つみたて投資枠と成長投資枠は、投資できる商品と買い方に違いがあります。つみたて投資枠は積立に特化し、成長投資枠は一括投資や個別株にも使える、という役割分担です。
両者を同じ観点で比べると、次のようになります。
| 観点 | つみたて投資枠 | 成長投資枠 |
| 年間の投資上限 | 120万円 | 240万円 |
| 対象商品 | 長期積立分散向けの投資信託・ETF | 上場株式・投資信託等(除外対象あり) |
| 購入方法 | つみたてのみ | 一括投資とつみたての両方 |
データ出典: 三菱UFJ銀行(2025年9月時点)
2つの枠は併用でき、生涯1,800万円の枠内で自由に組み合わせられます。まずコツコツ積み立てる基盤を作りたいなら、つみたて投資枠から使い始めるのが一般的です。個別株やより幅広い商品に投資したい段階になったら、成長投資枠を足していく形が無理なく続けやすいでしょう。
いくら積み立てる?積立額と続け方を判断する
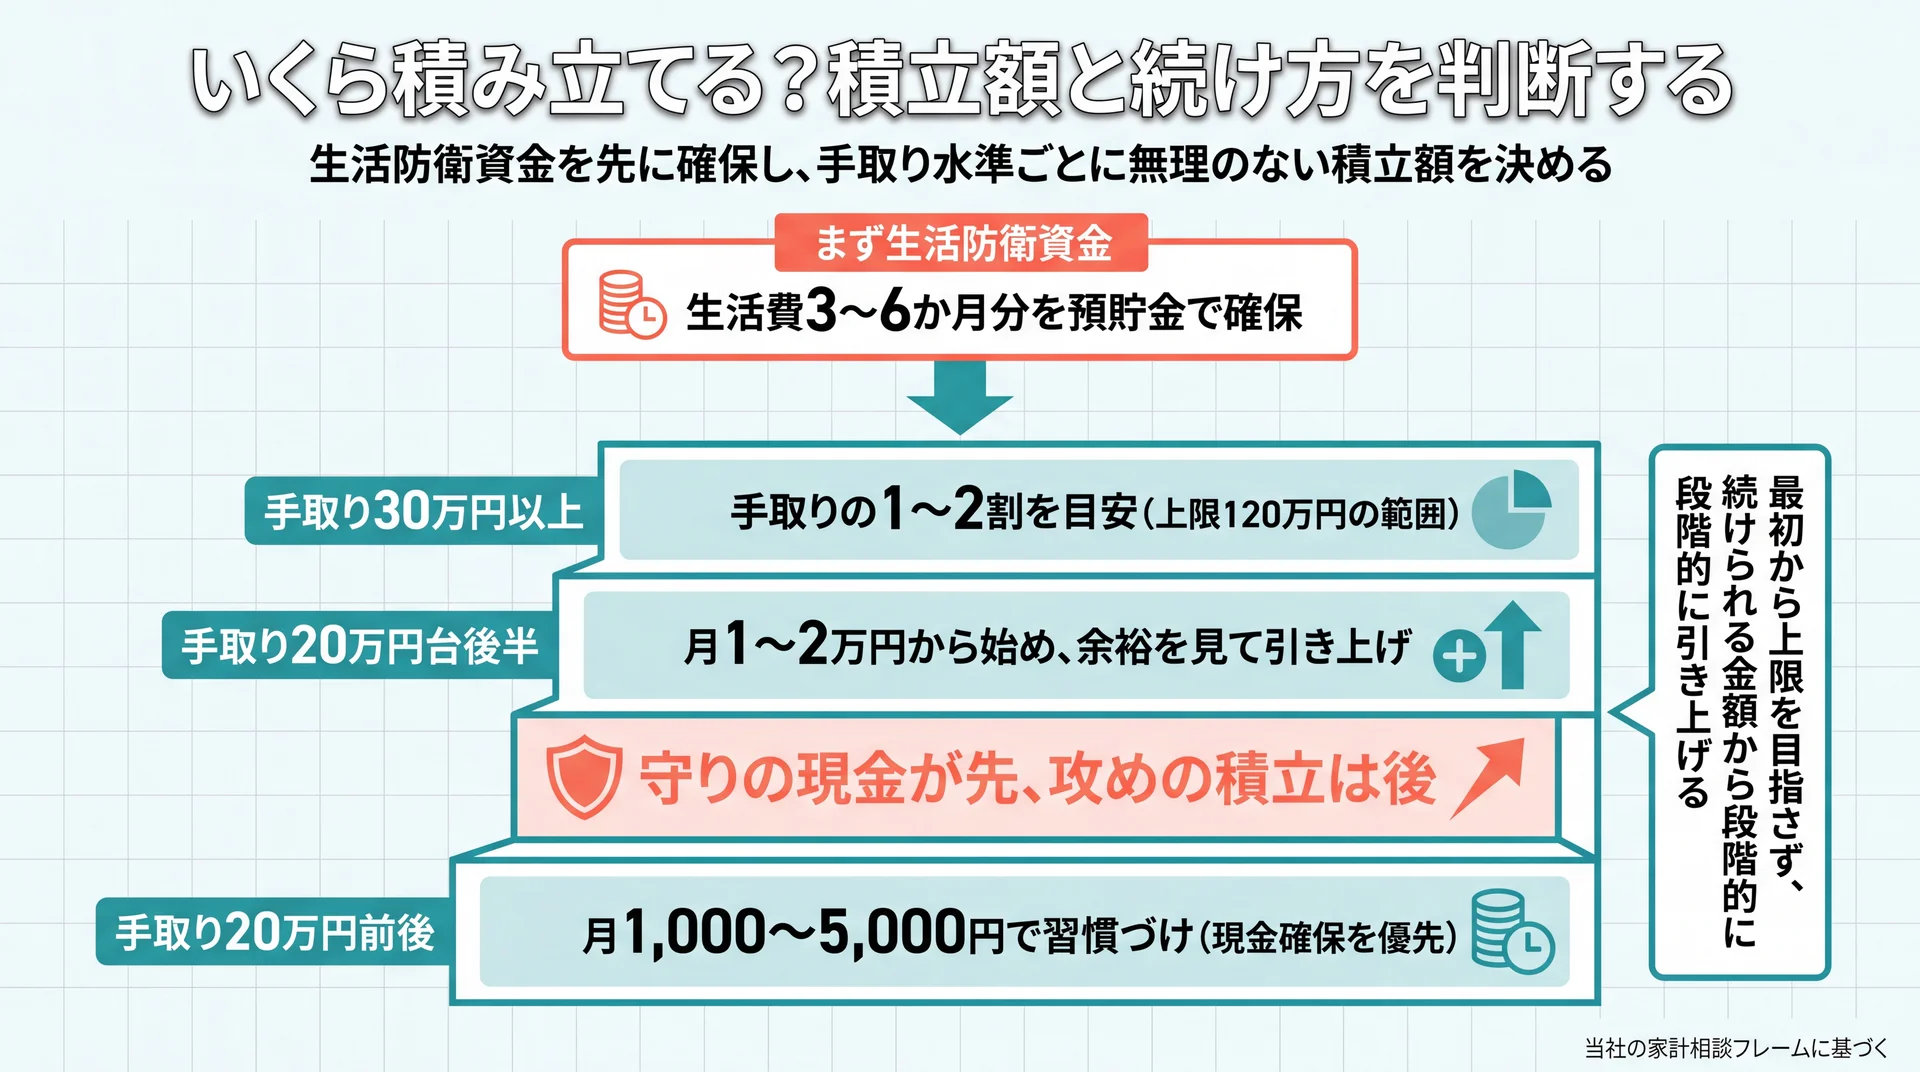
積立額は「毎月いくらまでなら、相場が下がっても止めずに続けられるか」を基準に決めるのが現実的です。上限120万円を埋めることを目標にするのではなく、生活を圧迫しない範囲から始めるほうが、結果的に長く続きます。
つみたて投資の効果は、金額の大きさよりも「続けた時間」で決まる部分が大きく影響します。当社のABCashで家計から資産形成まで伴走してきた経験でも、途中でやめてしまう大きな原因のひとつは、相場の急落そのものよりも、最初に生活に対して積立額を高く設定しすぎたことにあります。ここでは、金額を家計から逆算する考え方と、長期で見たときのイメージを整理します。
生活防衛資金と手取りから逆算する
積立額は、まず生活防衛資金を確保したうえで、手取りから無理なく出せる金額を割り当てて決めます。この順番を守ると、急な出費で積立を崩さずに済みます。
目安として、まず生活費の3〜6か月分を、値動きのない預貯金として手元に残します。そのうえで、毎月の手取りから固定費と生活防衛資金の積み増しを差し引き、残った範囲でつみたて額を設定します。当社が受講者の家計を一緒に見直す際も、この「守りの現金を先に確保してから、攻めの積立額を決める」順序を土台にしています。
手取りの水準別に、無理のない積立額の考え方を整理すると次のようになります。
| 手取りの目安 | 生活防衛資金の確保状況 | 積立額の考え方 |
| 20万円前後 | まだ十分でない | まず現金確保を優先し、月1,000〜5,000円で習慣づけ |
| 20万円台後半 | 3か月分を確保済み | 月1〜2万円から始め、余裕を見て引き上げ |
| 30万円以上 | 6か月分を確保済み | 手取りの1〜2割を目安に、上限120万円の範囲で調整 |
集計方法: 当社が家計相談で用いる積立額の判断フレームを、手取り水準別に整理したもの(対象=つみたてを検討する家計の一般的な目安/金額は保証値ではなく、家計の固定費や家族構成で変動する)。
大切なのは、最初から上限を目指さないことです。手取り20万円台であれば毎月1〜2万円から、家計に余裕が出てきたら金額を引き上げる、といった段階的な進め方が、途中離脱を防ぐ現実的なラインになります。
積立額の長期イメージをどう持つか
長期の積立では、毎月の積立額と続ける年数、そして想定する利回りの3つで将来像が変わります。同じ金額でも、続ける期間が長いほど運用益が運用益を生む複利の効果が働きやすくなります。
判断に使う目安として、金額・期間・利回りの関係を整理すると次の表のようになります。実際の金額を具体的に試算したい場合は、積立nisa シミュレーションについてはこちらで条件を入れて確認できます。
| 判断の視点 | 見るポイント | 続けやすさへの影響 |
| 毎月の積立額 | 手取りと生活防衛資金から逆算した範囲か | 高すぎると急落時に止めやすい |
| 続ける年数 | 使う予定のない資金で10年以上を想定できるか | 期間が長いほど複利が働きやすい |
| 想定利回り | 保証ではなく幅で考えているか | 楽観しすぎると下落時に不安になりやすい |
集計方法: 当社が家計相談で用いる判断フレームを、つみたて投資枠向けに整理したもの(対象=つみたてを検討する家計の一般的な考え方/金額・利回りは保証値ではない)。
利回りは「必ず得られる数字」ではなく「幅のある想定」として持つことが、下落局面で慌てないための土台になります。想定利回りを固定の約束として考えていると、相場が想定を下回ったときに一気に不安が募り、積立を止める判断につながりやすくなります。始める前に「良い年もあれば悪い年もある」と幅で捉えておくほうが、長く続けるうえでは有利に働きます。
\ まずは無料体験から /
積立額や商品選びの進め方を、専属コンサルタントと一緒に整理できます。
つみたてNISAの始め方は?4つのステップ
つみたてNISAを始める流れは、金融機関を選び、口座を開き、商品を決め、積立を設定する、という4ステップです。口座開設には本人確認と審査があるため、実際に積立が始まるまでには数週間かかることもあります。
手順そのものはシンプルですが、最初の金融機関選びが後々の使い勝手を左右します。以下の流れを踏めば、迷わず積立開始まで到達できます。
口座開設から積立設定までの4STEP
始め方は、金融機関の選択から積立設定まで順番に進めます。特に商品と金額の設定は、前の章で整理した判断軸をもとに決めていきます。
| STEP | やること | 判断のポイント |
| STEP1 | 金融機関を選ぶ | 対象商品の数・積立の最低額・普段使う口座との連携 |
| STEP2 | NISA口座を開設する | 本人確認と税務署の確認で数週間かかる場合がある |
| STEP3 | 積み立てる商品を決める | つみたて投資枠の対象商品から長期保有向けを選ぶ |
| STEP4 | 積立金額と頻度を設定する | 生活防衛資金を確保した範囲で毎月の額を決める |
データ出典: 金融庁 NISA特設サイト(2026年7月時点)
NISA口座は、1人につき1つの金融機関でしか持てません(年単位での変更は可能です)。そのため、最初にどこで開くかは、取り扱う対象商品の数や積立の最低金額、普段使っている銀行・証券口座との相性を見て決めると、あとから乗り換える手間を減らせます。証券会社ごとの比較や具体的な設定は、別の記事で個別に確認できます。
積立の頻度やボーナス設定はどう決める?
積立の頻度は毎月が基本で、多くの場合は毎月でも毎日でも長期の結果に大きな差は出ません。設定を細かく悩むより、まず始めて続けることのほうが重要です。
金融機関によっては、毎月・毎週・毎日といった頻度を選べたり、ボーナス月に増額する設定ができたりします。ただし、積立のならし効果は頻度を細かくしても大きくは変わらないため、迷ったら毎月で始めて問題ありません。ボーナス設定を使う場合も、まとまった増額は家計の余力を確認してから行うのが安全です。設定はいつでも変更できるので、最初から完璧を目指さず、続けながら調整していく姿勢が現実的です。
つみたて投資枠とiDeCoはどちらから始める?
つみたて投資枠とiDeCoは、資金の自由度と税制優遇の強さが異なります。いつでも引き出せる柔軟さを重視するならつみたて投資枠、老後資金に絞って節税効果を最大化したいならiDeCoが向きます。
iDeCoは掛金が全額所得控除になる強い節税メリットがある一方、原則60歳まで引き出せません。教育費や住宅など途中で使う可能性がある資金なら、まずいつでも売却できるつみたて投資枠から始め、老後資金として長期に固定できる余裕が出てからiDeCoを足す、という順序が無理なく続けやすいでしょう。iDeCoの詳しい制度はidecoの全体像を整理した完全ガイドで紹介しています。
積立を止めたくなったらどうする?
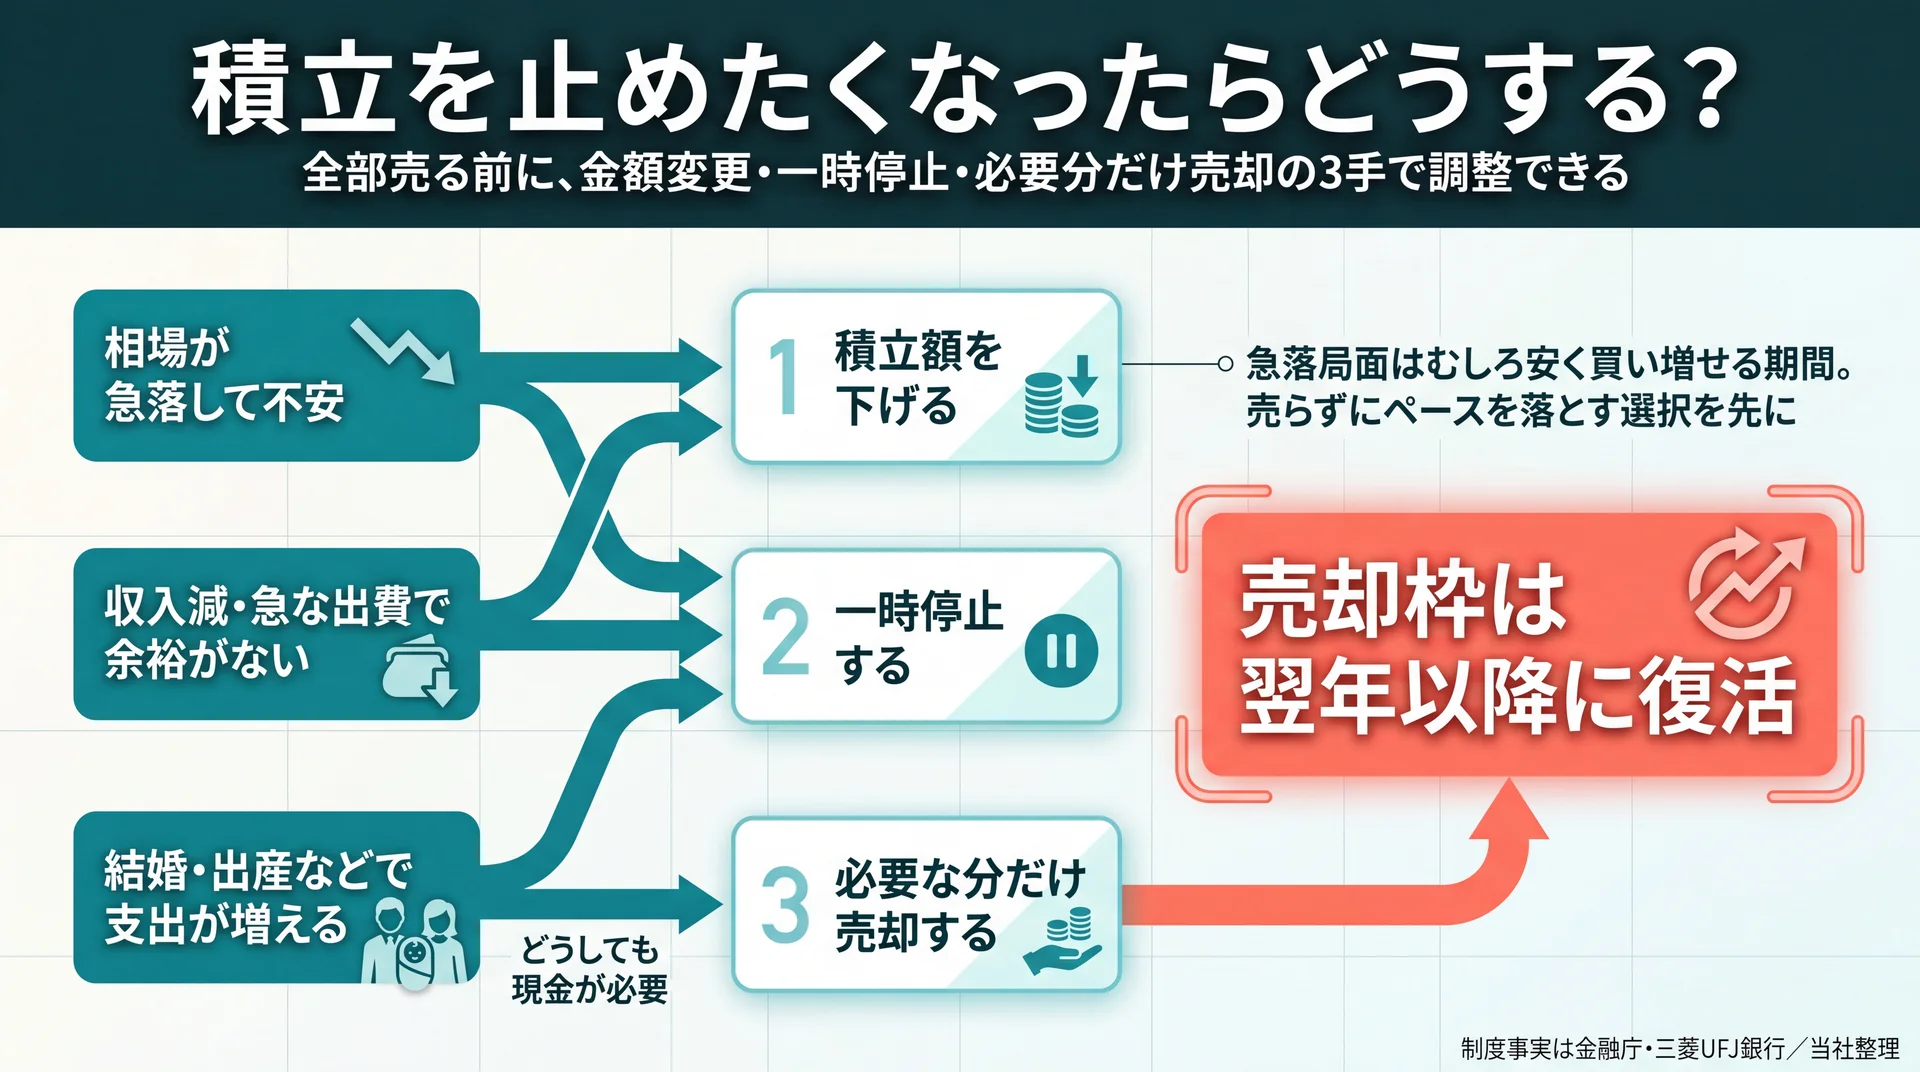
相場が下がったり家計が変わったりして積立を続けにくくなったときは、やめてしまう前に「金額変更」と「一時停止」という選択肢があります。全部売却する前に、積立のペースを調整するだけで対応できる場合があります。
つみたて投資が続かなくなる原因は、相場の急落そのものよりも、生活の変化に制度の使い方を合わせられないことにあります。当社のABCashで家計に伴走してきた現場でも、続けられた人と離脱した人を分けたのは、下落時に「どう調整すればよいか」を知っていたかどうかでした。制度上の選択肢を整理しておきましょう。
暴落時・家計変化時の3つの選択肢
積立を続けにくいときは、金額を下げる・一時停止する・必要な分だけ売る、という3つで柔軟に対応できます。売却した分の非課税枠は翌年以降に復活するため、一度売っても枠を失うわけではありません。
局面ごとに、制度上どう対応できるかを整理すると次のようになります。
| 続けにくくなる局面 | 制度上の選択肢 | 判断のポイント |
| 相場が急落して不安になった | 積立額を下げる/一時停止する | 売らずにペースを落として継続する |
| 収入減・急な出費で余裕がない | 積立額を下げる/一時停止する | 生活防衛資金を優先し無理をしない |
| 結婚・出産などで支出が増える | 積立額を一時的に下げる | ライフイベント後に無理なく再増額 |
| どうしても現金が必要になった | 必要な分だけ売却する | 売却枠は翌年以降に再利用できる |
集計方法: つみたて投資枠の制度上の選択肢(金額変更・一時停止・売却枠の翌年復活)を、続けにくくなる局面別に当社が整理したもの(三菱UFJ銀行・金融庁の制度事実に基づく/2026年7月時点)。
積立額はいつでも変更でき、金融機関によっては1,000円単位などで細かく調整できます。相場が下がった局面はむしろ安く買い増せる期間でもあるため、金額を下げてでも積立自体を止めない判断が、長期では結果につながりやすいと評価できます。「下がったから怖くて全部売る」の前に、まずペースを落とす選択肢があることを知っておくだけで、続けられる確率は上がります。ライフイベントで一時的に支出が増える時期も、いったん金額を下げて落ち着いてから戻せば、積立の習慣そのものを手放さずに済みます。
つみたてNISAは自分に向いている?
つみたてNISAは、当面使わない資金を長期でコツコツ増やしたい人に向き、短期で結果を求める人や近い将来に使うお金を運用したい人には慎重な検討が必要です。向き不向きは性格ではなく、資金の性質と時間軸で決まります。
自分に当てはまるかを、資金と目的の観点で見てみましょう。
向いている人・慎重に始めたい人
つみたてNISAが向くのは、10年以上の長い時間をかけられる余裕資金がある人です。逆に、数年以内に使う予定のお金や、値下がりに耐えられない資金で始めるのは慎重になったほうが安全です。
- 向いている人: 当面使う予定のない余裕資金がある/10年以上の長期で考えられる/少額から自動で続けたい/投資に手間をかけたくない
- 慎重に始めたい人: 数年以内に使う予定のお金しかない/元本割れを一切受け入れられない/生活防衛資金がまだ十分でない
慎重に始めたい人に当てはまる場合でも、つみたてNISAが不要という意味ではありません。まず生活防衛資金を預貯金で確保し、余裕が出た分から少額で始める、という段階を踏めば、多くの人にとって無理のない入口になります。実際に当社の受講者にも、最初は「投資は失敗する、怖い」と感じていた人が、商品の選び方を一緒に確認しながら投資デビューに至った例があります。
「投資信託で購入するときも選び方を教えてくれながら見ていてくれるので投資デビューできました」──30代女性(★5・Google Maps 口コミより/渋谷の店舗・個人情報保護のため属性化)
ここで大切なのは、無理に投資へ踏み出させることではなく、自分の資金の性質を見極めることです。近い将来に使う予定のあるお金は預貯金で守り、当面動かさない余裕資金だけを積立に回す。この線引きができていれば、つみたてNISAは家計の中で堅実な位置を占められます。
つみたてNISAのよくある質問
つみたてNISAについて検索でよく調べられる疑問に、制度の事実をもとに答えます。
Q. つみたてNISAは今から始めても遅いですか?
遅くありません。つみたて投資枠は非課税期間が無期限で、いつ始めても非課税のメリットを受けられます。長期の積立は始めた時点から時間を味方につけられるため、少額でも早く始めるほど複利が働きやすくなります。
Q. 旧つみたてNISAで積み立てた分はどうなりますか?
2023年までのつみたてNISAで購入した分は、購入時から20年間そのまま非課税で保有できます。新しい買い付けはできませんが、新制度の生涯1,800万円の枠とは別枠として扱われるため、慌てて売る必要はありません。
Q. 積立をやめたり金額を変えたりできますか?
できます。積立額の変更や一時停止はいつでも可能で、必要なときは保有分を売却して現金化することもできます。売却した分の非課税枠は翌年以降に再利用できるため、一度売っても枠を失うわけではありません。
Q. いくらから積み立てられますか?
金融機関によって異なり、毎月1,000円や100円といった少額から設定できるところもあります。年間の上限は年120万円(毎月均等なら月10万円相当)で、この範囲で自分の家計に合わせて金額を決められます。
まとめ:つみたてNISAは制度理解より「続け方」で差がつく
つみたてNISAは2024年に新NISAのつみたて投資枠へ移行し、年120万円・生涯1,800万円・非課税無期限という使いやすい制度になりました。選べる商品は金融庁の基準で長期積立分散向けに絞られており、少額から自動で続けられる点が最大の入口です。一方で元本保証はなく、成果を分けるのは制度の細かな知識よりも、生活を圧迫しない金額で続けられるかどうかにあります。
始め方は4ステップとシンプルですが、「毎月いくらまでなら下落時にも止めずに続けられるか」を家計から逆算することが、長く続けるうえでの実質的な判断軸になります。積立nisaの基礎から全体像をまとめて確認したい場合は、積立nisaの基礎からの総まとめはこちらを参照してください。
お金の学びは、制度を知るだけでなく、自分の家計に落とし込んで続けられて初めて成果につながります。当社のABCashは、2026年5月時点で累計9万人以上が受講し、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講者の家計データでは、受講前後の比較で総資産が平均+57.2万円、月間の自由資金が平均+72,472円という変化も見られました。金融商品を販売しない中立の立場で、家計からNISAの積立設計まで専属コンサルタントがマンツーマンで伴走します。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
\ 無料体験は60〜80分程度 /
家計と資産の全体像を、専属コンサルタントと体験で整理できます。