
新NISAの生涯投資枠は1,800万円で、運用益が非課税になります(金融庁、2026年7月時点)。毎月の積立額・想定利回り・積立期間の3つを決めると、将来いくらになり、税金がいくら分お得になるかを試算できます。積立額別の試算表と、結果をどう読めばよいかを具体的な数字でまとめました。
\ 累計9万人が学ぶ伴走型 /
家計からNISAの試算まで、専属コンサルタントに無料体験で相談できます。
新NISAのシミュレーションとは?何が分かる?
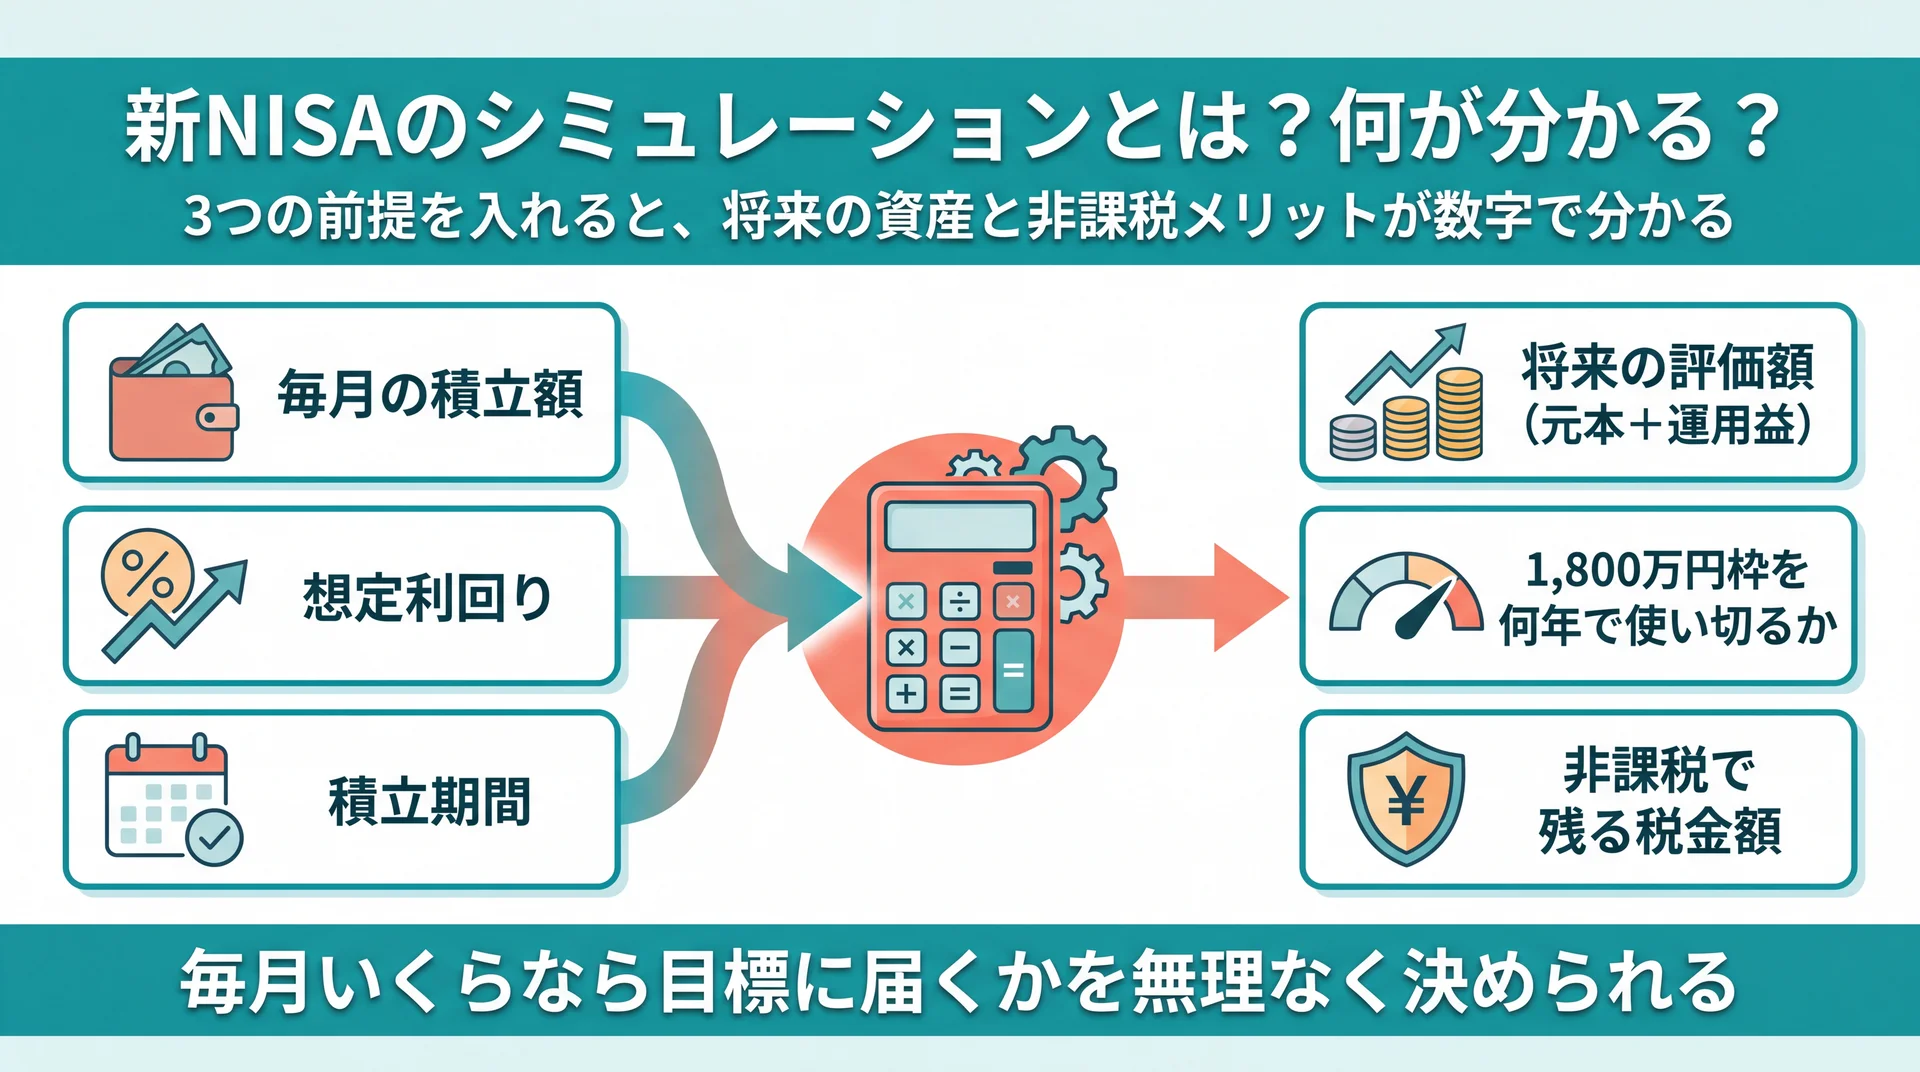
新NISAのシミュレーションとは、毎月の積立額・想定利回り・積立期間から、将来の資産額と非課税メリットを試算することです。金融庁のつみたてシミュレーター(2026年7月時点)でも、この3つを入れると将来の運用資産額が表示されます。数字で先に見えるので、「毎月いくらなら目標に届くか」を無理なく決められます。
試算で分かることは、大きく3つです。1つ目は、将来の評価額(元本+運用益)。2つ目は、生涯投資枠1,800万円を何年で使い切れるか。3つ目は、課税口座なら差し引かれる税金がNISAでいくら手元に残るかです。制度そのものの新旧の違いなどは積立nisaの全体像を整理した完全ガイドで詳しく解説しているので、NISAの制度全体を先に押さえたい場合はあわせてご覧ください。
シミュレーション前に決める3つの前提とは?
シミュレーションの精度は前提で決まり、決めるのは毎月の積立額・想定利回り・積立期間の3つです。この3つがそろえば、金融庁ツールでも手計算でも同じ将来額を出せます。逆に、利回りを高く置きすぎると現実離れした金額が出るため、前提の置き方を先に理解しておくことが試算のやり方の中心になります。
毎月の積立額はどう決める?
毎月の積立額は、生活費と緊急予備資金を確保した後の「余剰資金」から決めるのが基本です。新NISAのつみたて投資枠は年間120万円(毎月均等なら月10万円相当)、成長投資枠は年間240万円で、合わせて年間360万円まで投資できます(金融庁、2026年7月時点)。まずは無理のない月1〜5万円で試算し、家計に余裕が出たら増額する順序が続けやすい設計です。積立額は途中で変更できるため、最初から上限に張り付ける必要はありません。
想定利回りは何%で置く?
想定利回りは、断定できない前提として3%と5%の2ケースで置くのが現実的です。過去の株式インデックスの長期平均を根拠に3〜7%を使う例が多いものの、将来の利回りは保証されません。金融庁ツールも「将来の結果を予測・保証するものではない」と明記しています(金融庁つみたてシミュレーター、2026年7月時点)。本ページの試算も、控えめな3%と標準的な5%を併記し、幅を持って読む前提にしています。1つの数字を信じ込まず、下振れ・上振れの両方を見ておくと判断を誤りにくくなります。
積立期間と生涯枠1,800万円の関係は?
積立期間は、生涯投資枠1,800万円をどのくらいの年数で埋めるかと直結します。月5万円なら元本ベースで1,800万円まで約30年、月10万円なら約15年です。期間が長いほど複利が効き、同じ元本でも運用益が大きくなります。ライフイベント(結婚・住宅・教育・老後)までの残り年数を積立期間の起点にすると、目標から逆算しやすくなります。つみたて投資枠と成長投資枠の使い分けは、nisa つみたてnisaについてはこちらで枠の性格を確認できます。
【積立額別】将来額はいくらになる?
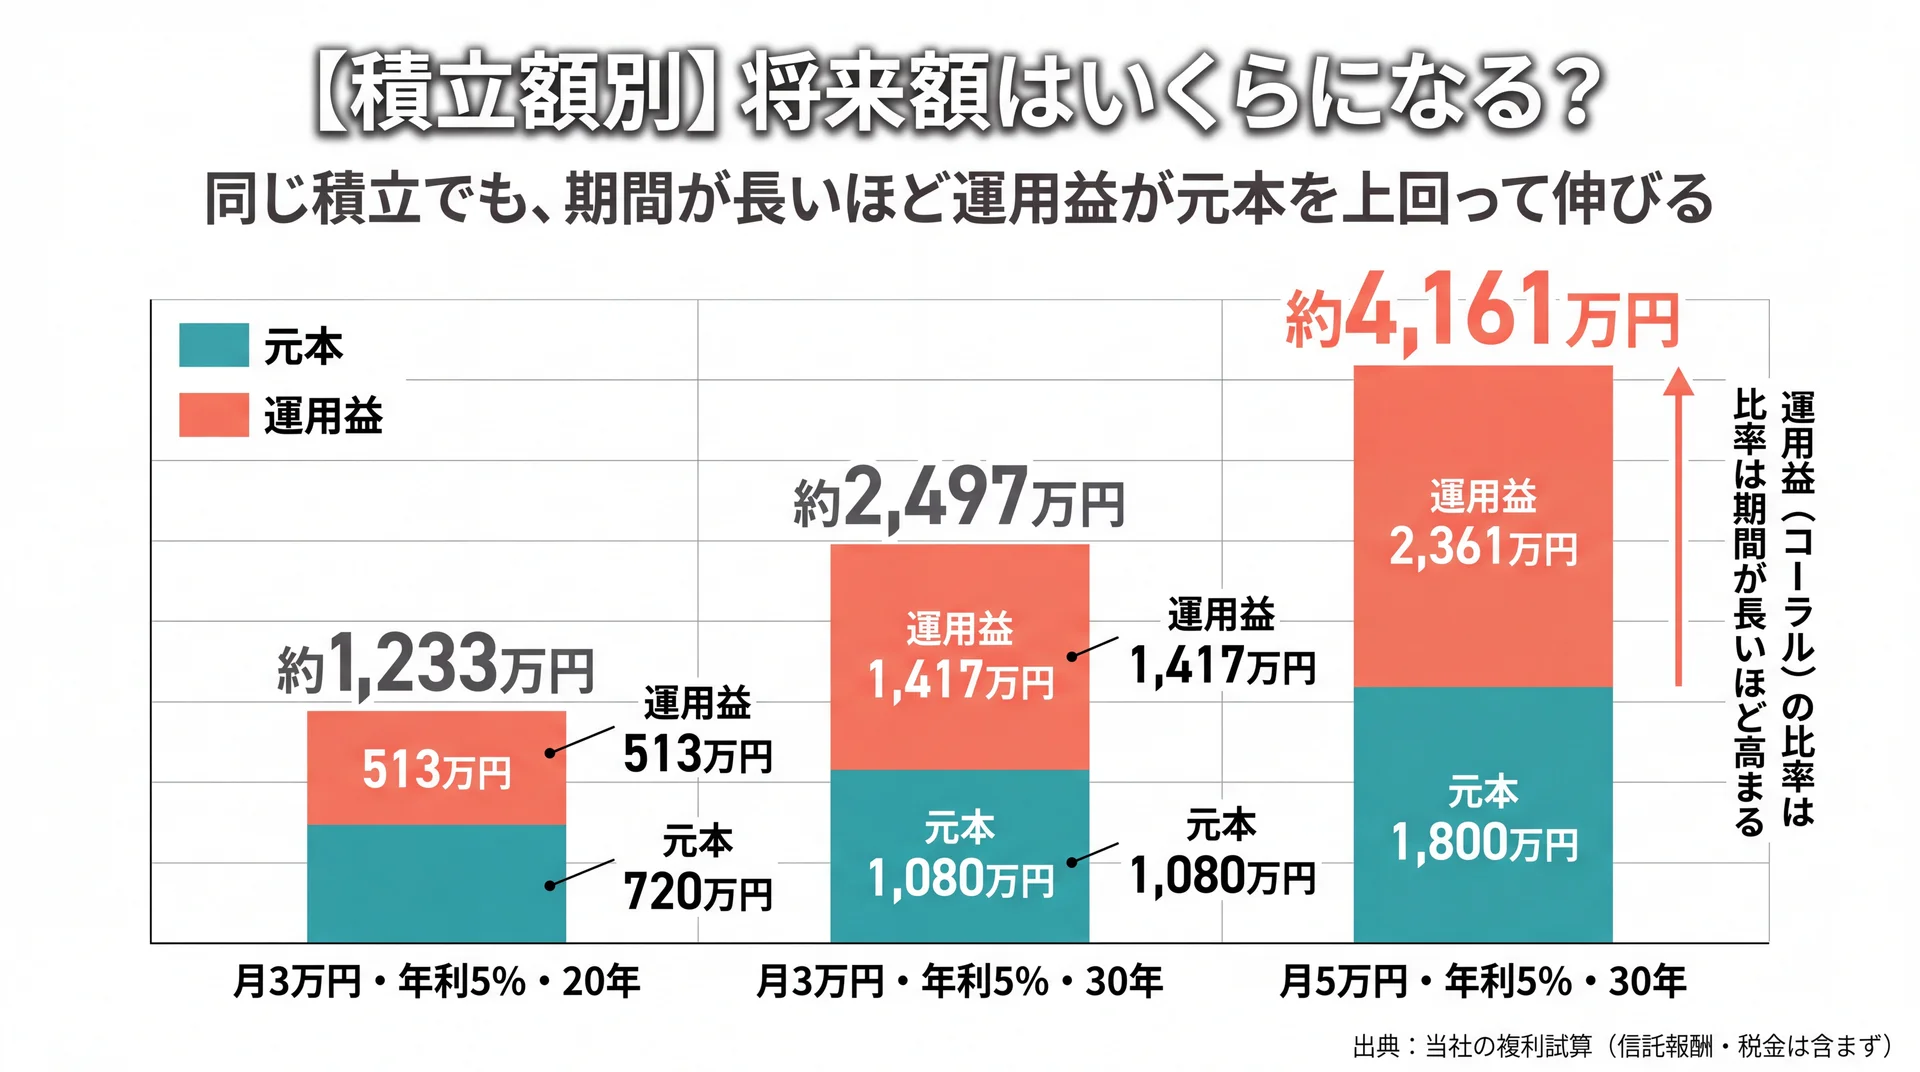
積立額別に試算すると、月3万円・年利5%・20年で評価額は約1,233万円、運用益は約513万円になります。以下は複利計算による試算です。前提として、毎月一定額を積み立て、年利は複利で月割り、途中の取り崩しはなし、信託報酬などのコストと税金は考慮していません(NISAは運用益非課税のため)。計算式は年金終価(将来額=毎月積立額×〔((1+r)^n−1)÷r〕、r=年利÷12、n=積立月数)です。
| 積立額 | 年利 | 期間 | 元本 | 評価額 | 運用益 |
| 月1万円 | 3% | 20年 | 240万円 | 約328.3万円 | 約88.3万円 |
| 月1万円 | 5% | 30年 | 360万円 | 約832.3万円 | 約472.3万円 |
| 月3万円 | 3% | 20年 | 720万円 | 約984.9万円 | 約264.9万円 |
| 月3万円 | 5% | 20年 | 720万円 | 約1,233.1万円 | 約513.1万円 |
| 月3万円 | 5% | 30年 | 1,080万円 | 約2,496.8万円 | 約1,416.8万円 |
| 月5万円 | 3% | 20年 | 1,200万円 | 約1,641.5万円 | 約441.5万円 |
| 月5万円 | 5% | 20年 | 1,200万円 | 約2,055.2万円 | 約855.2万円 |
| 月5万円 | 5% | 30年 | 1,800万円 | 約4,161.3万円 | 約2,361.3万円 |
| 月10万円 | 5% | 15年 | 1,800万円 | 約2,672.9万円 | 約872.9万円 |
| 月10万円 | 5% | 20年 | 2,400万円 | 約4,110.3万円 | 約1,710.3万円 |
積立額×想定利回り×期間の複利試算(当社の計算に基づく/信託報酬・税金は含まず)
月1万円から始める場合
月1万円は、家計への負担を抑えて投資に慣れたい人の入口になります。年利3%・20年で評価額は約328万円、元本240万円に対して運用益は約88万円です。金額としては大きくないものの、投資の値動きに慣れながら習慣化する目的には十分な水準です。同じ月1万円でも年利5%・30年まで伸ばせば評価額は約832万円になり、少額でも期間を味方にすれば運用益が元本を上回ります。まず月1万円で相場に慣れ、収入が増えた段階で増額していく進め方も現実的な選択肢です。
月3万円を20年・30年続けた場合
月3万円は、無理なく始めたい人が最初に選びやすい金額です。年利5%・20年なら評価額は約1,233万円で、元本720万円に対して運用益が約513万円上乗せされます。同じ月3万円でも30年続けると評価額は約2,497万円まで伸び、期間を延ばすほど運用益の比率が高まる複利の効きが見えます。まず月3万円で始め、家計の余裕に応じて増額する進め方が、途中で止めずに続けるコツです。
月5万円を20年・30年続けた場合
月5万円は、生涯投資枠1,800万円を現実的な期間で埋めやすい水準です。年利3%・20年で約1,641万円、年利5%・30年では約4,161万円と、利回りと期間の差が金額を大きく左右します。月5万円×30年は元本がちょうど1,800万円に達し、非課税枠を使い切る目安になります。利回りを3%に抑えて見ても運用益は1,000万円を超え、長期・積立・分散の効果が数字で確認できます。
月10万円(つみたて投資枠の年120万円に相当)の場合
月10万円は、つみたて投資枠の上限である年120万円を毎月均等に使い切る場合の金額です。年利5%・15年で評価額は約2,673万円、元本1,800万円に対して運用益は約873万円になります。生涯枠1,800万円を元本ベースで約15年と早く埋められる一方、毎月の負担は大きいため、家計の余剰と緊急予備資金の確保が前提です。まとまった余裕資金がある場合は、成長投資枠との併用も選択肢になります。
\ 試算の次の一歩を専門家と /
利回りや積立額の決め方に迷ったら、自分に合う設計を無料で確認できます。
目標金額・1,800万円枠に必要な積立額は?
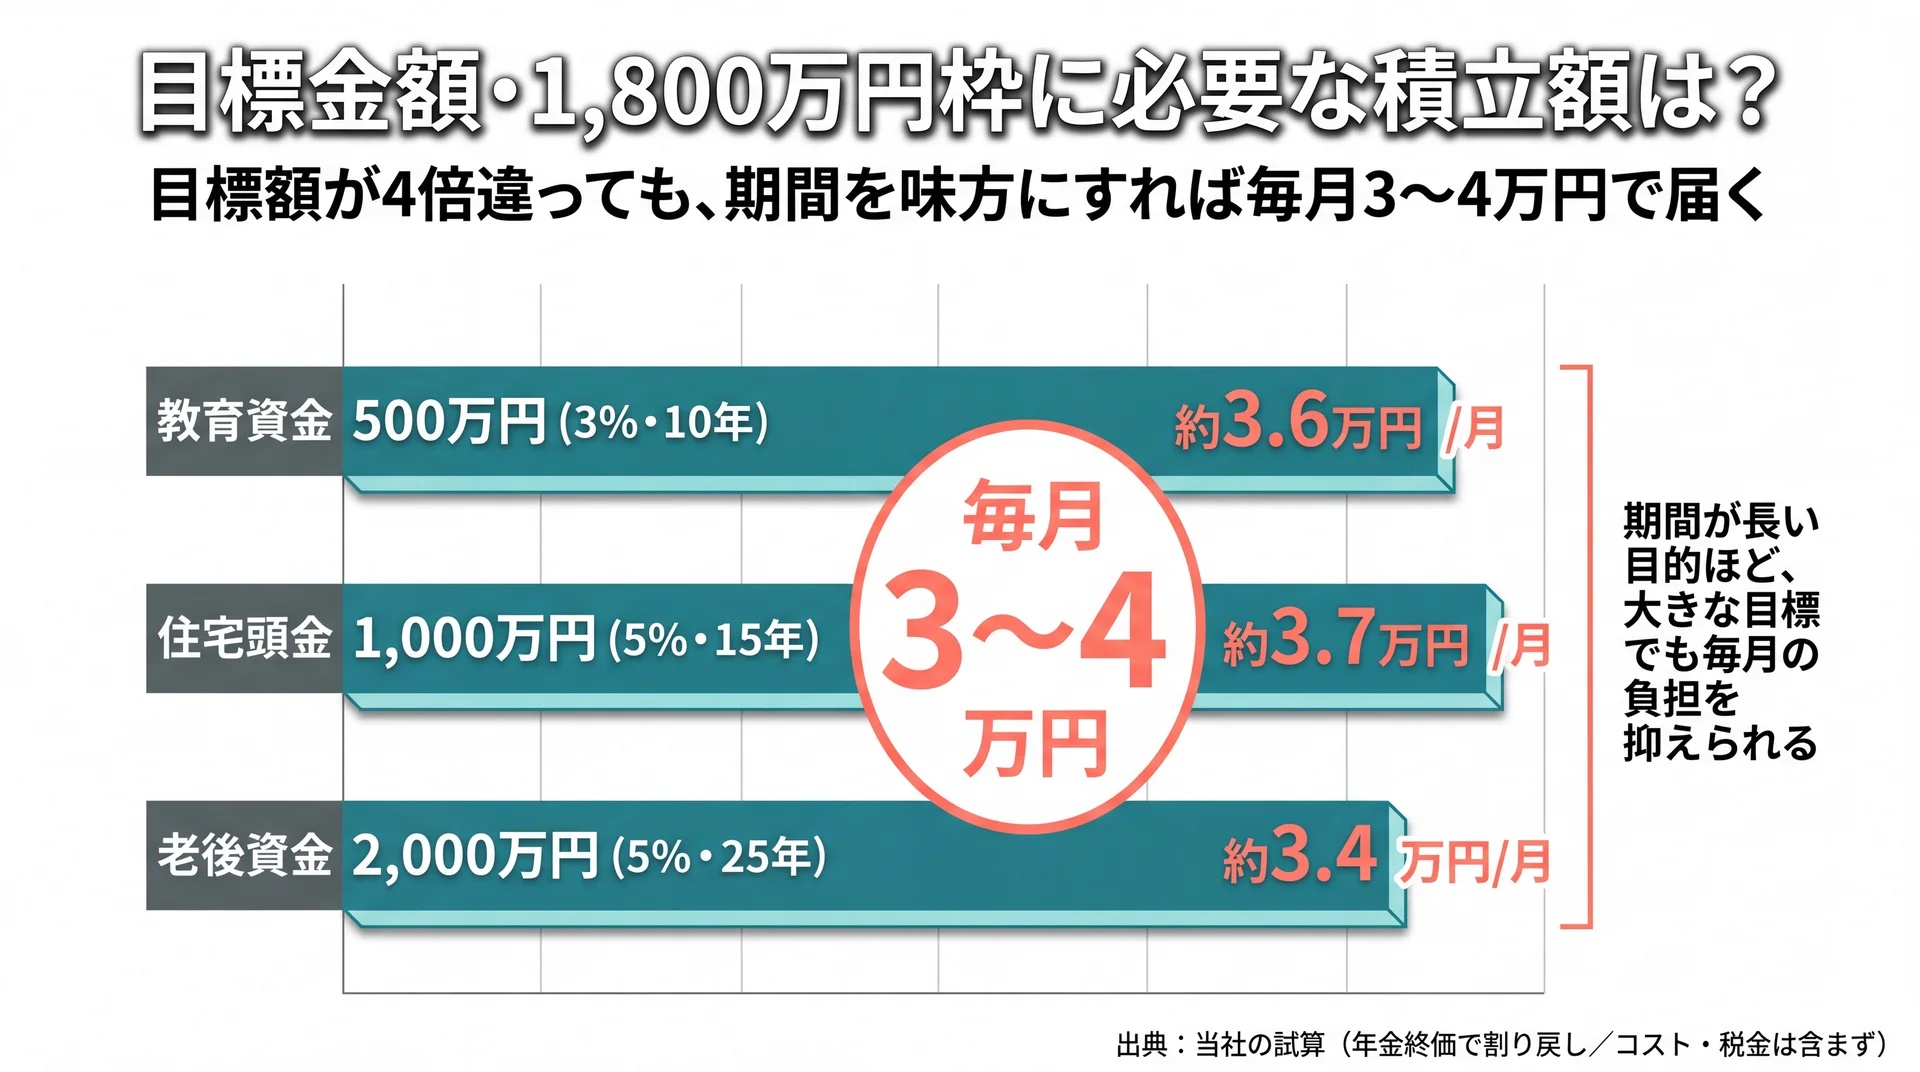
目標から逆算すると、生涯枠1,800万円を元本で埋めるには月5万円で約30年、月10万円で約15年かかります。目標額を先に決めて必要な積立額を求める「逆算型」の試算です。教育・住宅・老後など目的別に必要額を置くと、毎月の積立額が具体的に決まります。
| 積立額 | 生涯枠1,800万円まで(元本ベース) |
| 月3万円 | 約50年 |
| 月5万円 | 約30年 |
| 月10万円 | 約15年 |
| 月30万円(年360万・満額) | 約5年 |
非課税枠1,800万円を元本で埋めるまでの年数(当社の試算)
目標額から逆算すると、必要な毎月の積立額も具体的に決まります。次の表は、目的別の目標額を想定利回りで割り戻した毎月の積立額の目安です。
| 目的・目標額 | 想定利回り | 期間 | 必要な毎月積立額 |
| 教育資金 500万円 | 3% | 10年 | 約3.6万円 |
| 住宅頭金など 1,000万円 | 5% | 15年 | 約3.7万円 |
| 老後資金 2,000万円 | 5% | 25年 | 約3.4万円 |
目標額を年金終価で割り戻した毎月積立額の目安(当社の試算/コスト・税金は含まず)
たとえば「10年後に教育資金500万円」を目標にする場合、年利3%なら毎月およそ3.6万円の積立が目安です。期間が長いほど複利が効くため、老後資金2,000万円でも25年かければ毎月3.4万円ほどで届く計算になります。目標額・利回り・期間のうち2つを固定すれば残り1つが求まるため、金融庁ツールの「毎月いくら」「何年かかる」モードや手計算で確認できます。生涯枠は月30万円の満額投資なら約5年で埋まりますが、短期で埋めると価格変動の影響を受けやすく、積立のタイミング分散という利点は薄れます。目標までの年数と毎月の負担のバランスで積立額を選ぶのが現実的です。
目的ごとに使える期間が違う点にも注意が必要です。教育資金は子どもの進学時期という締め切りがあるため期間を延ばしにくく、必要な毎月額が大きくなりがちです。一方で老後資金は運用できる期間が長く、同じ目標額でも毎月の負担を抑えやすくなります。締め切りが近い目的は利回りを控えめに、時間をかけられる目的は長期の複利を活かす、という前提の置き分けが試算を現実的にします。
逆算型の試算では、目標額と積立期間を先に固定すると、無理なく届く毎月の金額が一意に決まります。
つみたて投資枠と成長投資枠を併用するとどう変わる?
つみたて投資枠と成長投資枠を併用すると、年間の投資上限が360万円に広がり、生涯枠1,800万円に早く到達できます。つみたて投資枠は年120万円・長期の積立向き、成長投資枠は年240万円・個別株や投資信託の一括投資にも使えます(金融庁、2026年7月時点)。両者は同じ年に併用でき、生涯枠のうち成長投資枠は最大1,200万円までです。
併用シミュレーションの考え方はシンプルです。毎月の積立(つみたて投資枠)に、ボーナス時のスポット投資(成長投資枠)を上乗せして試算します。たとえば毎月5万円の積立に加えて、年60万円をボーナスから成長投資枠へ回すケースを年利5%・15年で試算すると、つみたて分が約1,336万円、成長分が約1,359万円で、合計は約2,696万円になります。元本は1,800万円のため、運用益は約896万円です。成長投資枠は一括投資にもタイミングを分けた積立にも使えるため、まとまった資金を一度に入れるか、複数回に分けるかでも将来額の振れ方が変わります。相場が読めない前提では、成長投資枠でも数回に分けて入れると価格変動の影響をならしやすくなります。つみたて投資枠だけに絞った試算は積立nisa シミュレーションの詳しい解説で扱っているため、本ページは枠併用の視点を軸にしています。併用は上限が増える一方で、無理な満額投資は家計を圧迫するため、余剰資金の範囲で配分することが前提です。
非課税メリット(節税額)はどう読み解く?
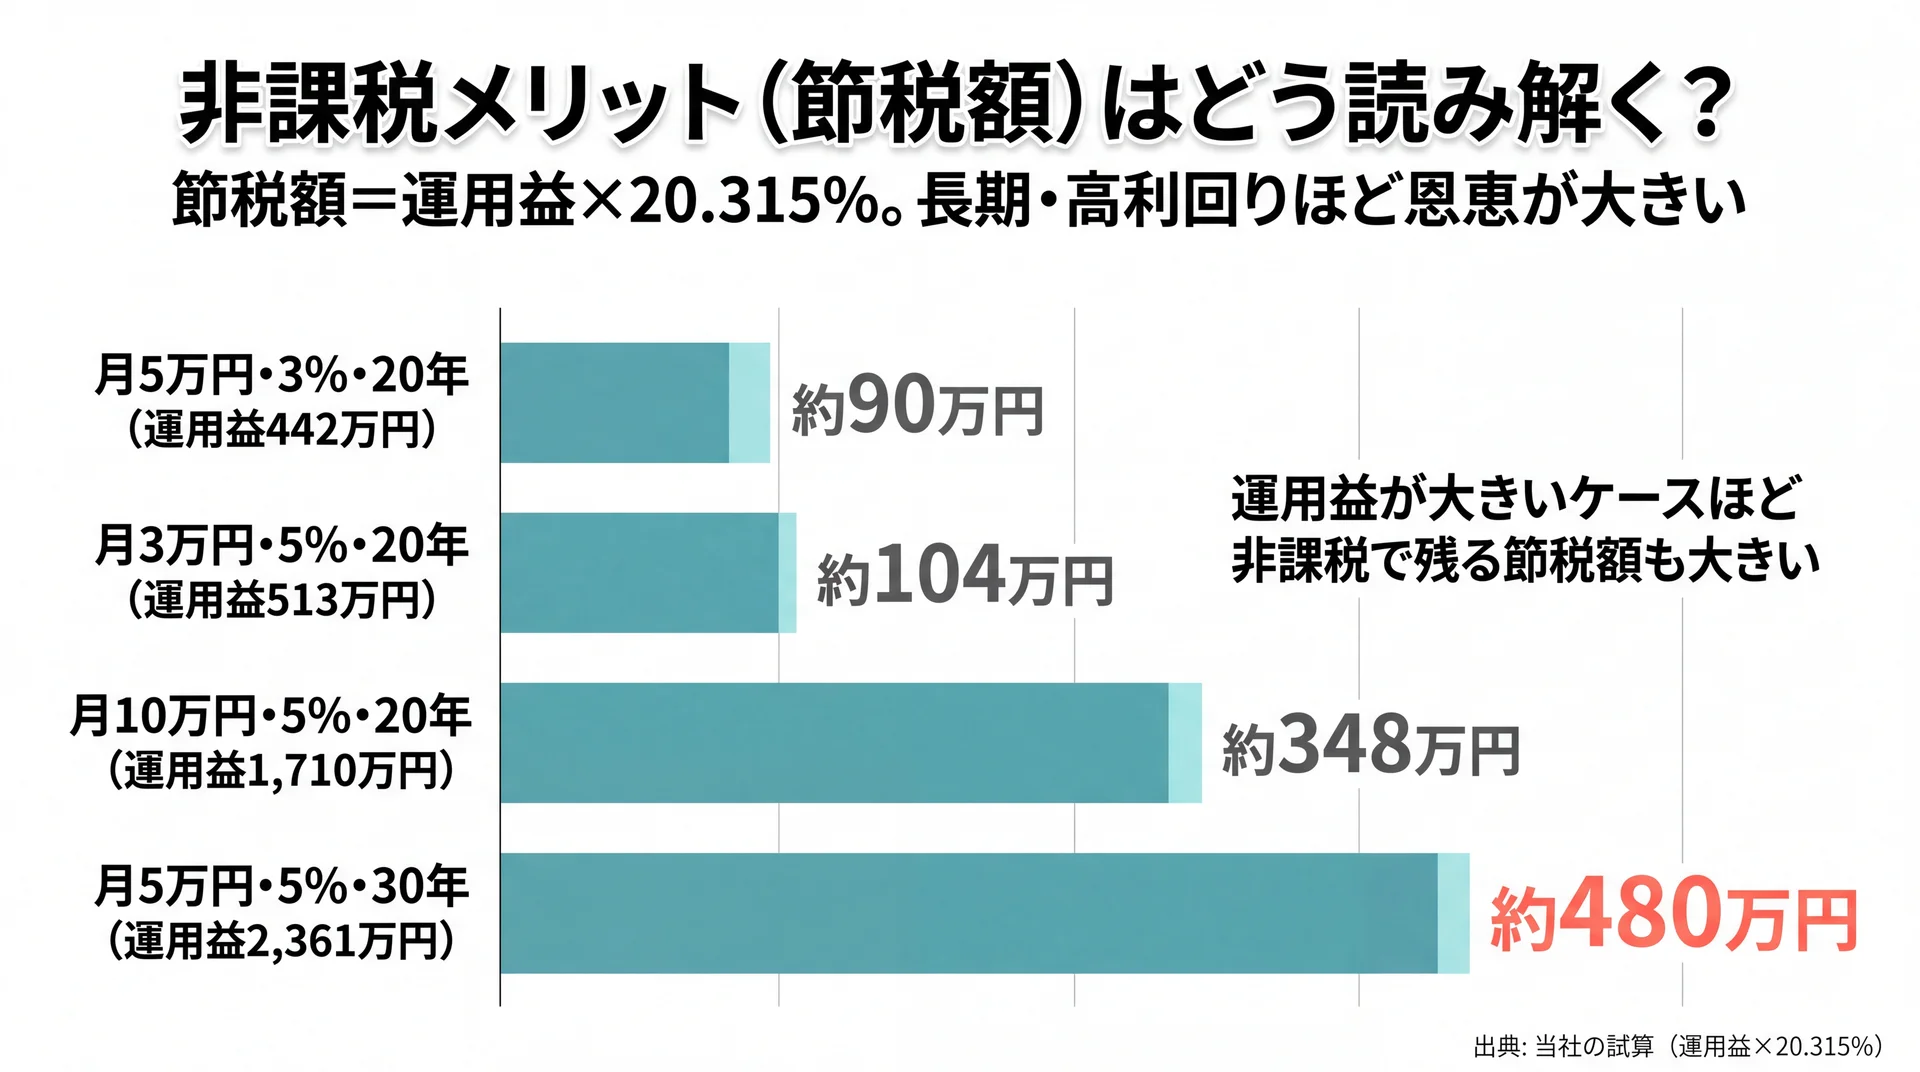
非課税メリットは運用益に対する節税額で読み解き、課税口座なら運用益の20.315%が税金として差し引かれます。一般に「NISAは非課税でお得」と言われますが、データで評価すると、お得さの大きさは運用益の額に比例します。運用益が大きいケースほど節税額も大きくなるため、非課税メリットは「評価額」ではなく「運用益×20.315%」を基準に試算結果を読むと、恩恵の大きさを正しく捉えられます。
| ケース | 運用益 | 課税口座なら税額 | NISAでの節税額 |
| 月3万円・年利5%・20年 | 約513.1万円 | 約104.2万円 | 約104.2万円 |
| 月5万円・年利3%・20年 | 約441.5万円 | 約89.7万円 | 約89.7万円 |
| 月5万円・年利5%・30年 | 約2,361.3万円 | 約479.7万円 | 約479.7万円 |
| 月10万円・年利5%・20年 | 約1,710.3万円 | 約347.5万円 | 約347.5万円 |
運用益×20.315%=課税口座で差し引かれる税額(=NISAでの節税額)。当社の試算
月5万円・年利5%・30年のケースでは、運用益約2,361万円に対して課税口座なら約480万円の税金がかかる計算です。NISAではこれがまるごと非課税になり、手元に残ります。ここから読み取れる判断材料は、長期・高利回りほど非課税の恩恵が大きく、途中で売却して運用をやめると恩恵も小さくなるという点です。だからこそ、非課税メリットを最大化したい人は、短期の値動きに反応して売らず、想定した期間を持ち切る設計が合理的です。
非課税メリットは「運用益×20.315%」で読み、期間を持ち切るほど恩恵が積み上がります。
新NISAシミュレーションに使えるツールと選び方は?
ツールは入力項目・枠対応・取り崩し試算・節税額表示・費用の5点で選ぶと、目的に合うものを選べます。同じ「NISAシミュレーション」でも、公的な中立ツールと民間ツールでは出せる情報が違います。まずは中立の公的ツールで基本の将来額を確認し、目的に応じて機能を足すのが迷いにくい順序です。
| ツール種別 | 主な入力 | 枠の対応 | 取り崩し試算 | 節税額表示 | 費用 | 留意点 |
| 公的・中立(金融庁つみたてシミュレーター) | 積立額・利回り・期間 | つみたて中心 | なし | なし | 無料 | 基本の将来額のみ。勧誘なしで安心 |
| 証券・銀行系 | 積立額・利回り・期間(一部ボーナス) | 両枠対応が多い | 一部あり | 一部あり | 無料 | 口座開設の導線を伴う場合がある |
| 目標逆算型 | 目標額・利回り・期間 | ツールによる | ツールによる | 一部あり | 無料 | 必要積立額の把握に向く |
| 手計算(複利式) | 積立額・利回り・期間 | 自分で設定 | 自分で設定 | 自分で計算 | 無料 | 前提を完全に自分で制御できる |
データ出典: 金融庁つみたてシミュレーター(2026年7月時点)ほか各種ツールの機能区分
選び方の基準は、目的から逆算することです。将来額をざっくり知りたいなら公的ツール、目標額から毎月の金額を決めたいなら逆算型、非課税メリットまで金額で把握したいなら節税額表示のあるツールか手計算が向きます。どのツールも想定利回りは自分で入力する前提のため、前節の「3%と5%の併記」で幅を持たせて使うと、数字を過信せずに済みます。民間ツールは口座開設への導線を兼ねる場合があるため、まず数字を中立に確かめたい段階では公的ツールから入ると、比較の基準を保てます。
シミュレーション通りにいかない理由と注意点は?
シミュレーション通りにいかない主因は、想定利回りが一定ではなく、コストと価格変動が現実には発生するからです。試算は「毎年一定利回り」を前提にしますが、実際の相場は上下し、途中で下落する年もあります。前提と現実のズレを理解しておくことが、試算結果と上手に付き合うコツです。
注意点は3つあります。1つ目は、想定利回りは平均であって毎年その通りにはならず、下落局面では評価額が元本を割ることもある点です。2つ目は、投資信託の信託報酬などの運用コストが実際には差し引かれ、本ページの試算はこれを含めていない点です。3つ目は、積立額や利回りを楽観的に置くほど将来額が過大に出る点で、控えめな前提で下振れも見ておく必要があります。NISAの弱点やデメリットを踏まえて判断したい場合は、nisa デメリットしかないについてはこちらで懸念点を整理できます。試算はゴールではなく、続けられる金額と期間を見極めるための出発点です。
コストの影響も具体的に見ておくと、試算の精度が上がります。たとえば信託報酬が年0.1%台の低コストな投資信託と、年1%を超える商品では、長期で見た手取りに無視できない差が出ます。運用資産が大きくなるほど、わずかな信託報酬の差が年間の負担額に効いてくるためです。本ページの試算はコストを含めていないため、実際の手取りはコスト分だけ下振れする前提で読むのが安全です。商品を選ぶ段階では、想定利回りだけでなく信託報酬の水準も併せて確認すると、試算と現実のズレを小さくできます。
当社のABCashでは、家計の余剰資金の把握から想定利回りの置き方、口座開設と商品選びまでを専属コンサルタントがマンツーマンで伴走しています。試算を「数字を出して終わり」にせず、自分の家計に落とし込む段階でつまずくこともあります。当社の受講データでは、受講後に総資産が平均で約+57.2万円増えたという集計結果を公表しています(対象は受講生、受講前後の総資産の比較)。実際に、投資が怖くて足踏みしていた状態から一歩を踏み出せたという声もあります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
「NISAにしても株式にしても投信にしても、購入まで寄り添って相談に乗ってくださり、見守ってくださりました。1人だと足踏みしてしまうところでしたが、この一歩はとても大きかった」──女性(★5・Google Maps 渋谷マークシティstudio 口コミより)
よくある質問(FAQ)
NISAシミュレーションの利回りは何%で計算すべき?
想定利回りは、控えめな3%と標準的な5%の2つで計算し、幅を持って読むのが安全です。将来の利回りは保証されず、金融庁ツールも予測・保証しないものと明記しています(金融庁つみたてシミュレーター、2026年7月時点)。1つの高い利回りだけで試算すると将来額が過大に出るため、下振れケースも必ず併記して判断するのがおすすめです。
シミュレーション結果に信託報酬や税金は含まれる?
多くのシミュレーションは信託報酬(運用コスト)を含まず、税金はNISAなら非課税として扱われます。本ページの試算もコストは含めていないため、実際の手取りはコスト分だけ下振れします。課税口座と比べた場合の税金は、運用益の20.315%が差し引かれる前提で、NISAではその分が節税額になります。
積立額は途中で変更してもシミュレーションどおりになる?
積立額は途中で増減でき、変更後は新しい金額で試算し直すと現実に近づきます。当初の金額のまま続けた前提の試算は、あくまで一定額を維持した場合の目安です。家計の状況が変わったら、その時点の積立額・残り期間で再計算すると、目標との差を早めに調整できます。
シミュレーションで元本割れのリスクは分かる?
想定利回りを一定で置く一般的なシミュレーションでは、元本割れのリスクそのものは表示されません。実際の相場は上下するため、途中で評価額が元本を下回る年もあり得ます。リスクを織り込みたい場合は、利回りを低め(例: 1〜2%)に置いた保守的な試算や、下落を想定した複数パターンで比べると、下振れの幅をイメージしやすくなります。
まとめ
新NISAのシミュレーションは、毎月の積立額・想定利回り・積立期間の3つを決めて将来額と非課税メリットを試算するのが基本です。積立額別の試算では、月5万円・年利5%・30年で評価額約4,161万円・運用益約2,361万円となり、課税口座なら約480万円かかる税金が非課税になります。利回りは3%と5%で幅を持たせ、信託報酬や価格変動という現実のズレも見込んでおくと、数字を過信せずに済みます。まずは公的ツールで将来額を確認し、目標から逆算して続けられる金額を決めるのが次の一歩です。NISAの基礎から全体像を確認したい場合は、積立nisaの基礎からの総まとめはこちらで確認できます。
試算した数字を自分の家計に落とし込む段階でつまずくなら、専門家と一緒に設計を確認する方法があります。個別の資産設計や商品選びは、FPなどの専門家や各金融機関にも相談しながら進めてください。
\ 自分に合う始め方を体験で /
NISAの積立額と目標を、専属コンサルタントとの60〜80分程度の体験で具体化できます。