
つみたてNISAはNISA制度の一部で、2024年に新NISAの「つみたて投資枠」へ引き継がれた枠です。「NISA」と「つみたてNISA」は対立する別々の制度ではなく、大きなNISAという器の中に積立の枠がある、という包含関係にあります。旧制度で一般NISAとの2択だった名残と、新旧の呼称・枠の対応を整理します。
\ 累計9万人が受講 /
家計からNISAの使い分けまで、専属コンサルタントがマンツーマンで伴走します。
NISAとつみたてNISAの違いとは?
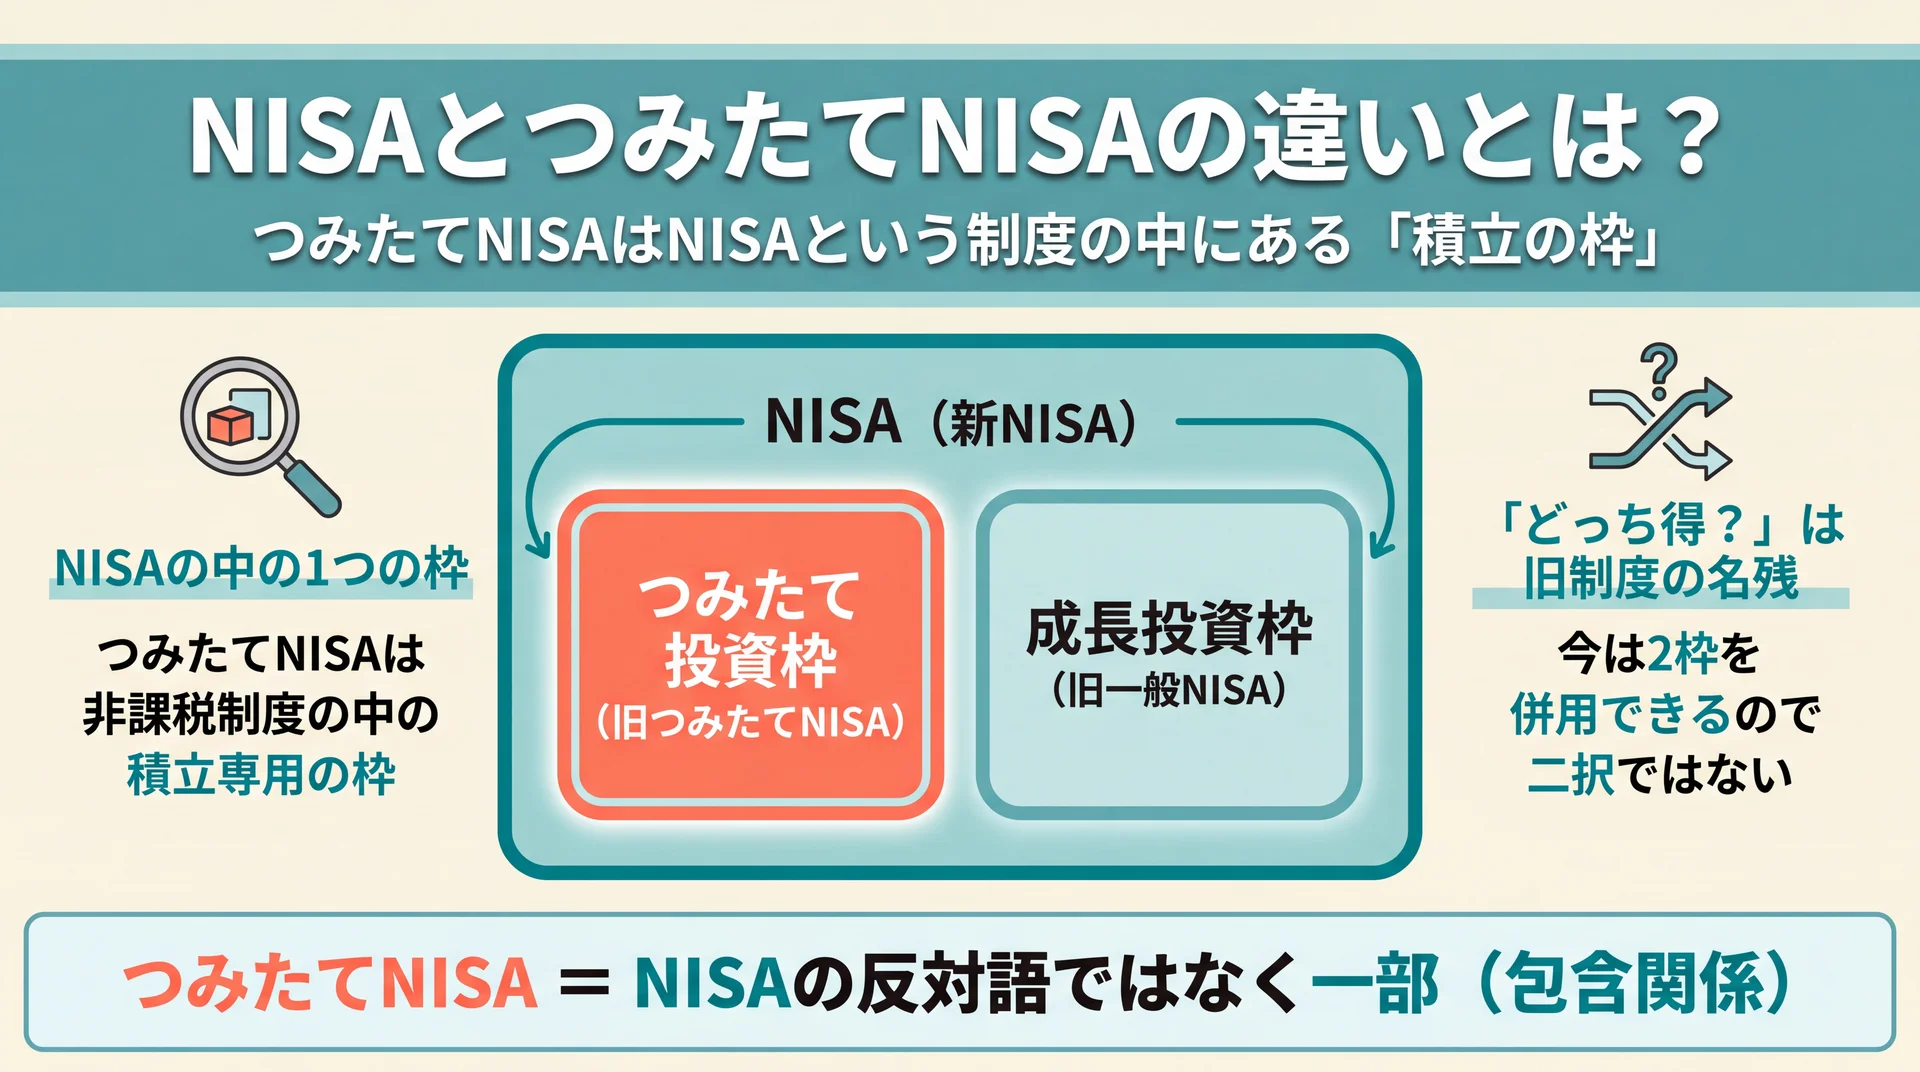
つみたてNISAはNISAという制度の一部で、2024年に新NISAの「つみたて投資枠」へ引き継がれた枠です。両者は競い合う別制度ではなく、NISAという大きな器の中に積立用の枠がある、という関係にあります(金融庁 NISAを知る、2026年7月時点)。
NISAとつみたてNISAの違いが分かりにくいのは、2つが並列の別物のように語られてきたためです。実際には、NISAは投資で得た利益にかかる約20%の税金を非課税にする制度の総称で、つみたてNISAはその中で積立に特化した枠の名前でした。つみたてNISAはNISAの一種であり、NISAの反対語でも競合でもありません。この包含関係を押さえるだけで、多くの混乱は整理できます。NISA全体の位置づけをまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。
つみたてNISAは「NISAの中の1つの枠」
つみたてNISAは、NISAという非課税制度の中にある「積立専用の枠」を指す言葉です。株式などを幅広く買える枠と、積立向けの投資信託に絞った枠があり、後者がつみたてNISA(現在のつみたて投資枠)にあたります。
言葉のイメージとしては、「NISA」が非課税で投資できる制度全体の看板で、その建物の中に「つみたて」と「成長(一般)」という2つの部屋がある、と捉えると分かりやすくなります。2023年までは、この2つの部屋のどちらか一方しか使えませんでした。2024年からは両方の部屋を同時に使えるようになり、積立の部屋が「つみたて投資枠」、もう一方が「成長投資枠」という名前に整理されています。つまり「つみたてNISA」は、制度の外にある別物ではなく、最初からNISAの内側にある枠だった、という理解が出発点になります。
「どっちが得?」という問いは旧制度の名残
「NISAとつみたてNISAはどっちが得か」という問いは、2023年までの旧制度を前提にした考え方です。当時は2つの枠が選択制で片方しか選べなかったため「どちらが得か」を比べる意味がありましたが、今は併用できるため、この問い自体が古くなりました。
旧制度では、一般NISAとつみたてNISAを1年ごとにどちらか一方だけ選ぶ必要がありました。そのため「まとまった資金で株を買える一般NISAか、コツコツ積み立てるつみたてNISAか」を天秤にかける記事が数多く作られ、その名残でいまも「どっちが得?」という検索が残っています。2024年の新NISAでは2つの枠を同時に使えるようになったため、本来は「どちらか」ではなく「どう組み合わせるか」を考える段階に移っています。この前提のズレに気づかないまま古い2択で悩むと、必要のない選択に時間を使うことになります。
なぜ「NISA」と「つみたてNISA」は別物のように語られるのか?
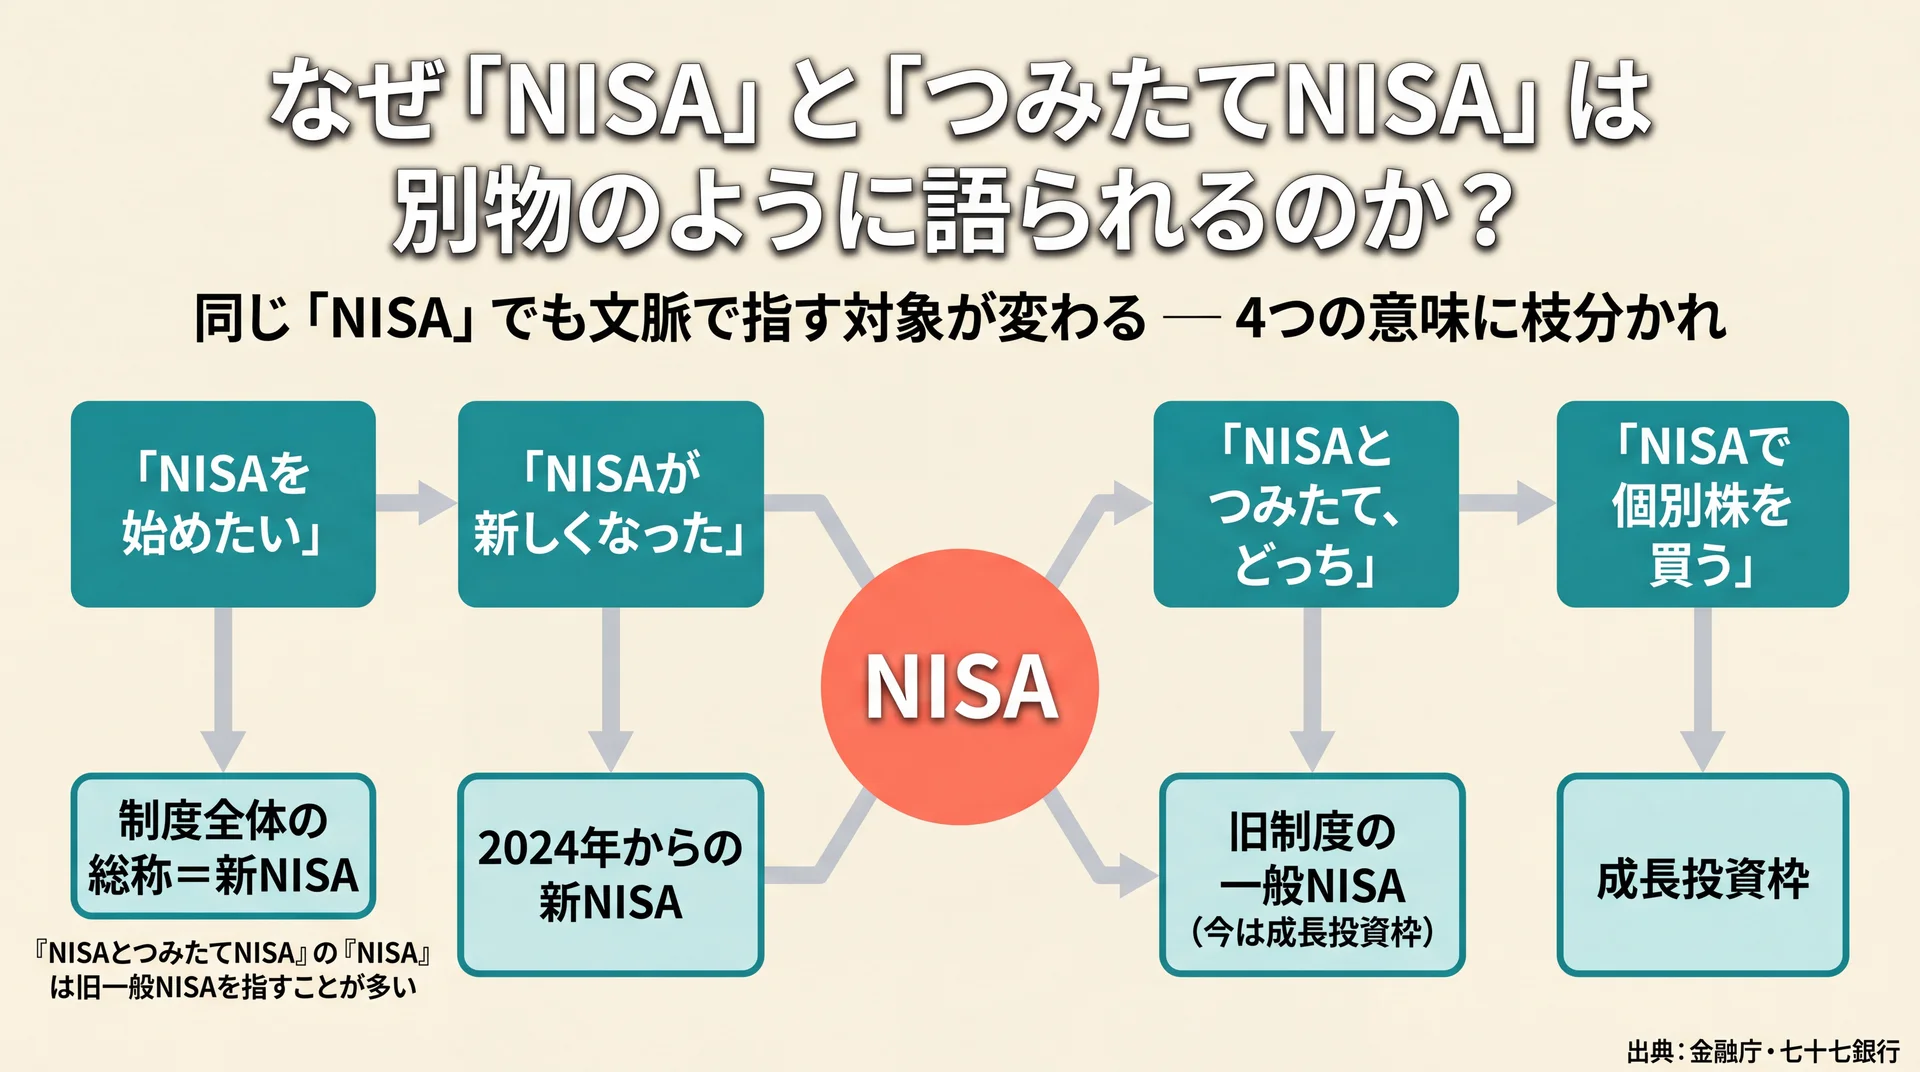
「NISA」と「つみたてNISA」が別物のように語られてきた理由は2つあります。旧制度で一般NISAとつみたてNISAが選択制だったことと、「NISA」という言葉自体が文脈によって指す対象を変えることです。この2点が重なって、言葉の混乱が生まれています。
この言葉の揺れは、初めてNISAに触れる人ほど分かりにくく感じられます。なぜ2つが対立軸で語られてきたのかを、2つの側面から整理します。
旧制度は「一般NISA」と「つみたてNISA」の2択だった
2023年までのNISAは、「一般NISA」と「つみたてNISA」のどちらか一方を選ぶ制度でした。年ごとにどちらを使うか決める必要があり、両方を同時に使うことはできませんでした(三井住友銀行、2025年時点)。
一般NISAは2014年にスタートし、上場株式や投資信託などを幅広く買える枠として設計されました。その後、長期・積立・分散でコツコツ資産形成をしたい人向けに、2018年1月につみたてNISAが追加されました(金融庁「NISAを知る」、2026年7月時点)。目的の異なる2つの枠が選択制で並んでいたため、自然と「一般NISA vs つみたてNISA」という対立の構図で語られるようになった、という経緯があります。この「どちらか一方」という制度設計こそが、両者を別物に見せていた最大の理由です。
「NISA」という言葉が指す対象は文脈で変わる
「NISA」という言葉は、文脈によって指す対象が変わります。制度全体の総称を指す場合もあれば、2024年からの新NISA全体、旧制度の一般NISA、あるいは成長投資枠を指す場合もあり、この多義性が混乱の一因になっています。
会話や記事の中で「NISA」がどの意味で使われているかを、次のように整理すると読み違いを防げます。
| 「NISA」の使われ方 | どんな文脈で出るか | 実際に指している対象 | 今の呼び方 |
| 制度全体の総称 | 「NISAを始めたい」 | 非課税投資制度そのもの | NISA(新NISA) |
| 新制度全体 | 「NISAが新しくなった」 | 2024年からの新NISA | 新NISA |
| 旧制度の一般NISA | 「NISAとつみたてNISA、どっち」 | 2023年までの一般NISA | 成長投資枠に移行 |
| 株が買える枠 | 「NISAで個別株を買う」 | 成長投資枠 | 成長投資枠 |
集計方法: 「NISA」という語が使われる代表的な文脈と、それぞれが指す実際の対象を、当社が家計相談で用いる説明の整理軸としてまとめたもの(制度の呼称は金融庁「NISAを知る」・七十七銀行の記載に基づく/2026年7月時点)。
多くの解説で「NISAとつみたてNISA」を並べるとき、この「NISA」は旧制度の一般NISAを指しています。一方、「NISAを始めたい」と話すときの「NISA」は、たいてい今の新制度全体を指しています。同じ「NISA」でも、旧一般NISAを指すのか制度全体を指すのかで意味がまったく変わります。この対応を頭に入れておくと、記事や証券会社の説明を読むときに「今どちらの話をしているか」を取り違えずに済みます。
旧制度の一般NISAとつみたてNISAは何が違った?
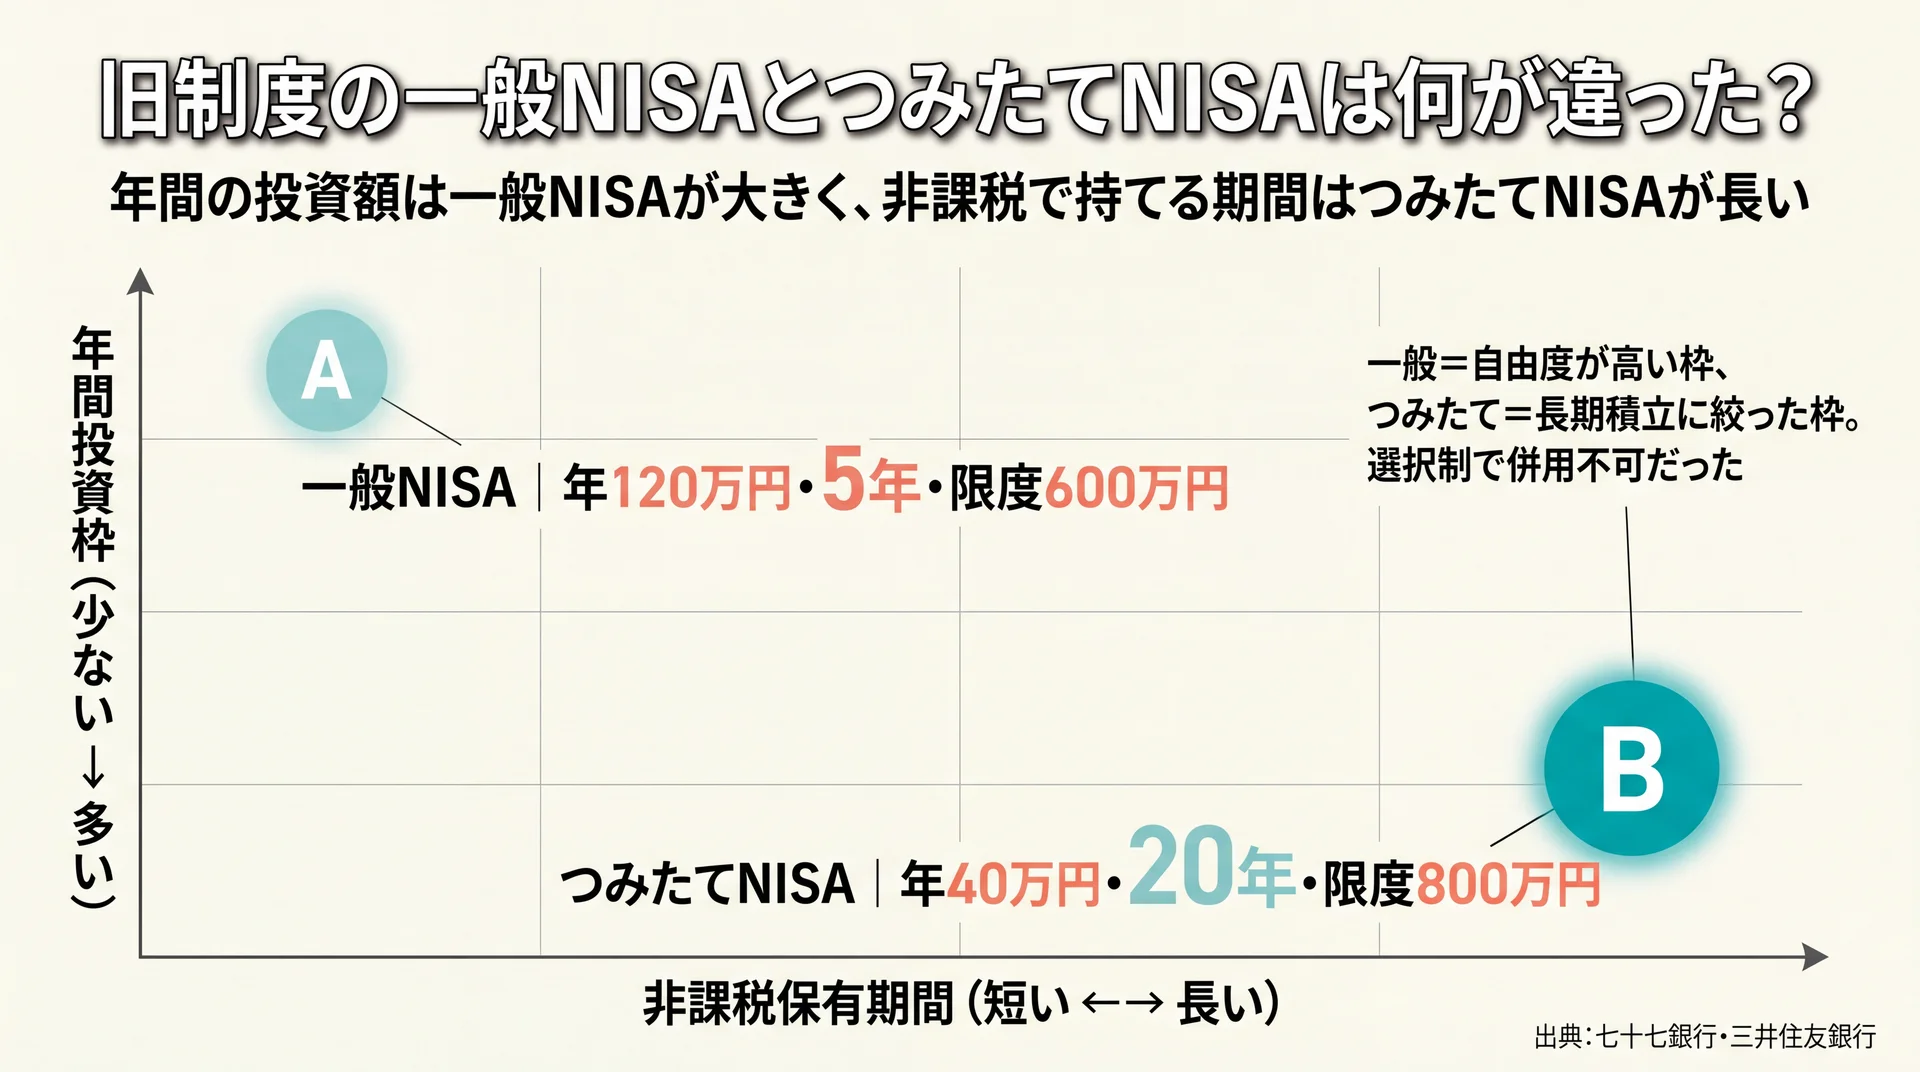
旧制度の一般NISAとつみたてNISAは、年間投資枠・非課税期間・対象商品・併用の可否が違いました。一般NISAは幅広い商品を短めの期間で、つみたてNISAは限られた投資信託を長期で、という役割分担で、どちらか一方を選ぶ制度でした。
もう使えない旧制度でも、違いを押さえておくと新NISAの2つの枠の性格がそのまま理解できます。新旧は名前が変わっただけで、枠の考え方は引き継がれているためです。
年間枠・非課税期間・対象商品の違い
旧制度の2つの枠は、投資できる金額の上限、非課税で持てる期間、選べる商品が異なりました。一般NISAは年間120万円で幅広い商品を5年間、つみたてNISAは年間40万円で厳選された投資信託を20年間、という設計でした。
同じ観点で並べると、両者の違いは次のように整理できます。
| 項目 | 一般NISA | つみたてNISA |
| 年間投資枠 | 120万円 | 40万円 |
| 非課税保有期間 | 5年間 | 20年間 |
| 非課税保有限度額 | 600万円 | 800万円 |
| 対象商品 | 上場株式・投資信託など | 金融庁の基準を満たす投資信託のみ |
| 併用 | 選択制(併用不可) | 選択制(併用不可) |
データ出典: 七十七銀行(2025年時点・金融庁「NISAとは?」参照)、三井住友銀行(2025年時点)
金額の上限は一般NISAのほうが大きく、非課税で持てる期間はつみたてNISAのほうが長い、という対照的な設計でした。対象商品も、一般NISAは個別株を含めて自由度が高い一方、つみたてNISAは長期の積立に向く投資信託にあらかじめ絞られていました。この「自由度が高い枠」と「長期積立に絞った枠」という性格の違いが、そのまま新NISAの成長投資枠とつみたて投資枠に受け継がれています。
併用できず「どちらか1つ」を毎年選ぶ制度だった
旧制度の最大の特徴は、一般NISAとつみたてNISAを併用できず、1年ごとにどちらか一方を選ぶ点にありました。株を買いたい年は一般NISA、積立に集中したい年はつみたてNISA、というように使い分けるしかありませんでした。
この選択制が、両者を「ライバルのように比べる」空気を生んでいました。片方を選べばもう片方は使えないため、「自分にはどちらが得か」を真剣に比較する必要が実際にありました。旧制度の「どちらか1つ」という制約が、2024年の新NISAでは取り払われました。ここが新旧を分ける決定的な変化で、次の章で見る「併用可」につながっていきます。
2024年の新NISAでつみたてNISAはどう変わった?
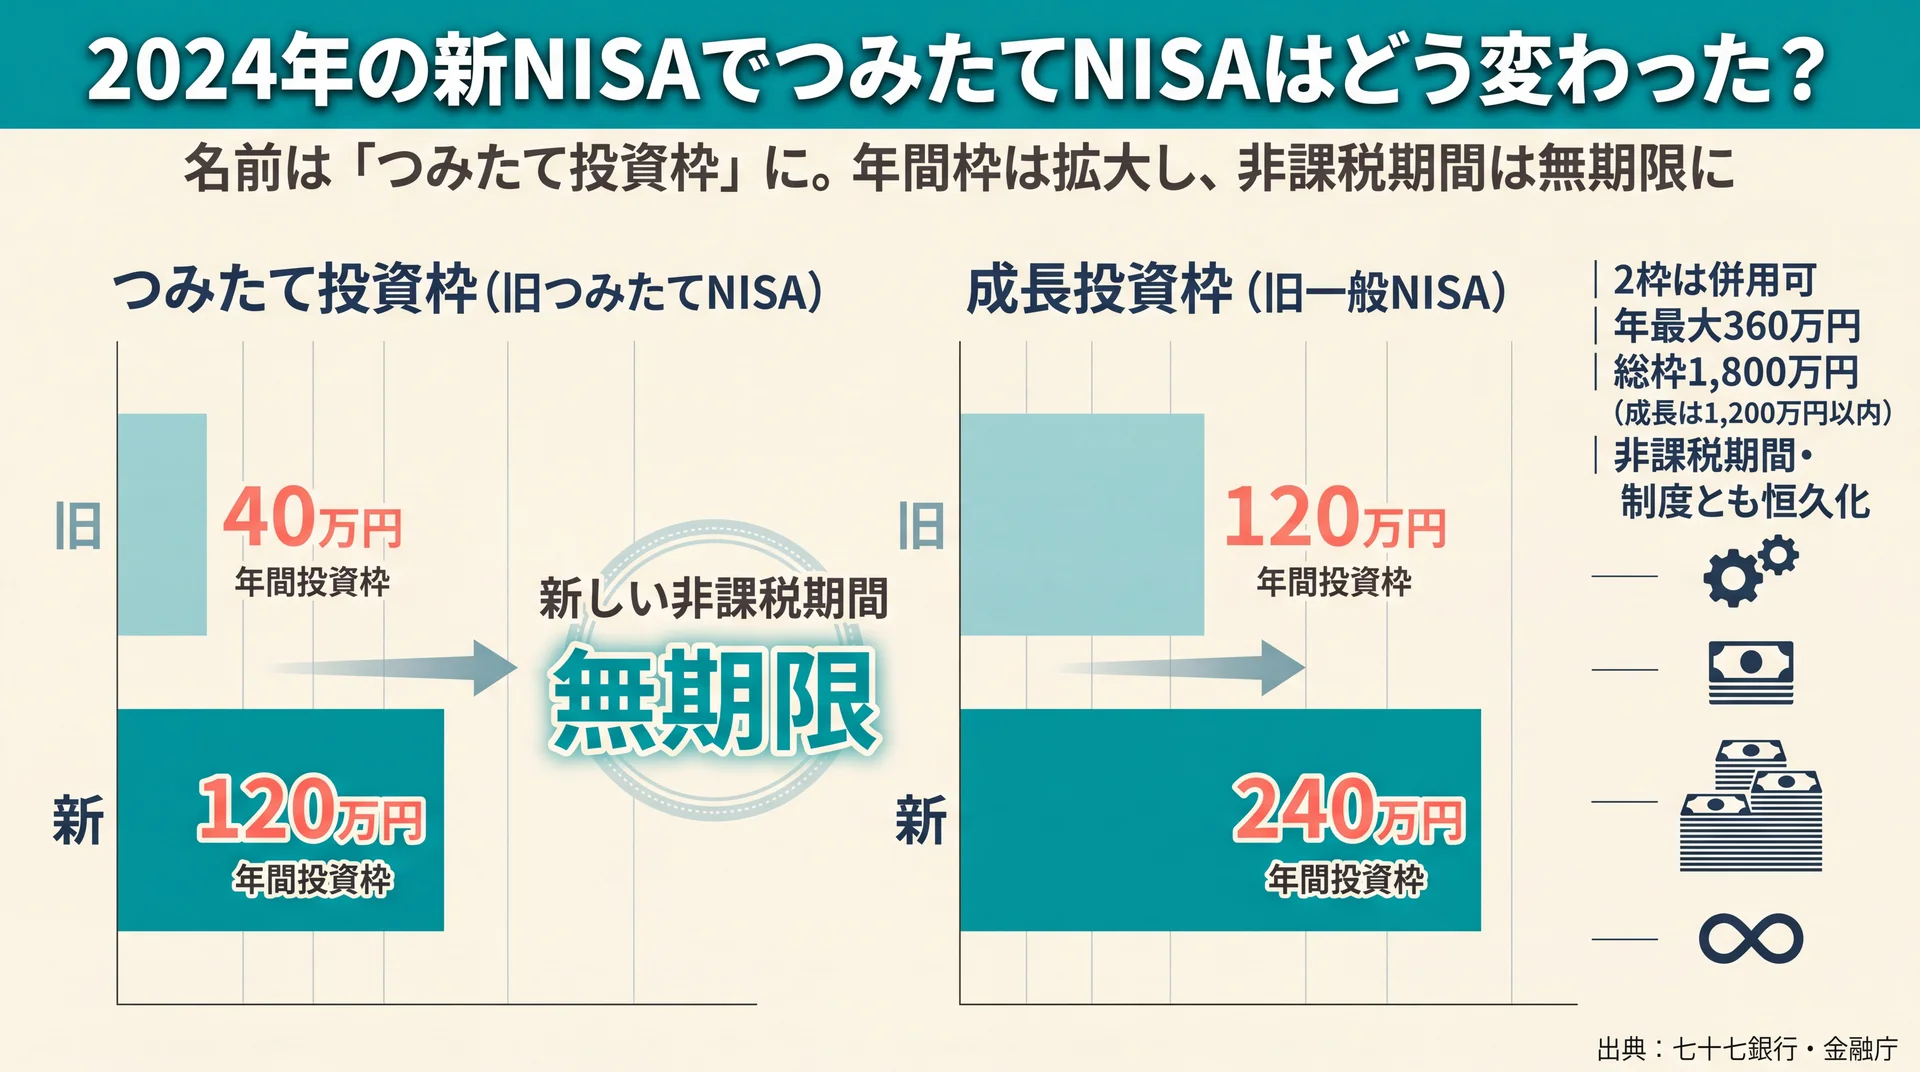
2024年の新NISAで、つみたてNISAは「つみたて投資枠」、一般NISAは「成長投資枠」という名前に整理され、2つの枠を同時に使えるようになりました。年間の投資枠も広がり、非課税で持てる期間の上限も無くなっています。
名前は変わりましたが、中身は積立向けの枠としてそのまま引き継がれています。「つみたてNISAが無くなった」わけではありません。何がどう対応しているのかを、呼称と数字の両面から整理します。
旧制度から新制度への呼称・枠の対応
新NISAでは、旧制度の2つの枠がそれぞれ名前を変えて引き継がれました。つみたてNISAはつみたて投資枠へ、一般NISAは成長投資枠へと対応し、年間の投資枠はどちらも拡大しています。
旧制度から新制度への対応を、同じ観点で並べると次のようになります。
| 観点 | 旧つみたてNISA → つみたて投資枠 | 旧一般NISA → 成長投資枠 |
| 年間投資枠 | 40万円 → 120万円 | 120万円 → 240万円 |
| 非課税期間 | 20年間 → 無期限 | 5年間 → 無期限 |
| 対象商品 | 金融庁基準の投資信託(変わらず) | 上場株式・投資信託など |
| 使い方 | 選択制 → 成長投資枠と併用可 | 選択制 → つみたて投資枠と併用可 |
データ出典: 七十七銀行(2025年時点)、金融庁「NISAを知る」(2026年7月時点)
つみたて投資枠の対象商品は、旧つみたてNISAと同じく金融庁の基準を満たした長期・積立・分散向けの投資信託に絞られています。つまり「つみたてNISAでやっていたこと」は、名前が変わっただけで今も「つみたて投資枠」でそのまま続けられます。具体的にどの投資信託を選ぶかは商品選びの領域になるため、積立nisa 銘柄についてはこちらで個別に扱います。
2枠は併用可・年最大360万円・総枠1,800万円・無期限
新NISAでは、つみたて投資枠(年120万円)と成長投資枠(年240万円)を併用でき、年間で最大360万円まで投資できます。非課税で持てる限度額は生涯で最大1,800万円、非課税期間は無期限で、制度そのものも恒久化されました。
金融庁は新NISAの変更点として、非課税保有期間の無期限化、制度(口座開設期間)の恒久化、つみたて投資枠と成長投資枠の併用、年間投資枠の拡大(最大360万円)、非課税保有限度額(総枠1,800万円)の新設と再利用を挙げています(金融庁 NISAを知る、2026年7月時点)。総枠1,800万円のうち、成長投資枠として使えるのは1,200万円以内です。旧制度のように非課税期間の終了を気にする必要がなくなり、いつ始めても非課税で持ち続けられる仕組みになりました。この「無期限・恒久化・併用可」が、旧制度との最も大きな違いです。枠そのものの詳しい使い方はnisa つみたて投資枠についてはこちらで詳しく解説しています。まずは「今のNISAは1つで、その中に2つの枠がある」と押さえておけば十分です。
\ 制度選びの疑問を相談 /
新旧NISAのどの枠を使うか、自分の家計に合わせて無料体験で整理できます。
旧つみたてNISA・旧一般NISAで積み立てた分は新NISAとどうなる?
2023年までに旧つみたてNISAや旧一般NISAで積み立てた分は、新NISAの枠とは別枠で、各制度の非課税期間まで非課税のまま保有できます。新しい買い付けはできませんが、慌てて売る必要はありません。
過去に少しでもNISAを使ったことがある人にとって、ここは特に混同しやすいポイントです。「旧制度の分は新NISAに移すの?」「新しい枠が減るの?」という疑問に、制度の事実で答えます。
旧保有分は新1,800万円枠に含まれず別枠で続く
旧制度で保有している分は、新NISAの生涯1,800万円の枠には含まれません。旧つみたてNISAは購入から20年間、旧一般NISAは5年間、それぞれの非課税期間が終わるまで別枠で非課税が続きます。
つまり、過去につみたてNISAで積み立てていた人は、その資産を持ったまま、新NISAの1,800万円をまるごと別に使えます。旧制度の保有分は新しい枠を圧迫しないため、過去に積み立てた人ほど非課税の恩恵を厚く受けられます。旧つみたてNISAの20年という非課税期間もそのまま生きているので、売り時が来るまで焦らず保有を続けられます。過去の積立分をどう扱うかで迷ったときは、この「別枠で継続する」という事実を思い出すと、不要な売却を避けられます。
新枠への移管(ロールオーバー)はできない
旧制度で保有している分を、新NISAの枠へ移し替える(ロールオーバーする)ことはできません。旧枠は旧枠のまま非課税期間の満了まで持ち続け、満了後は課税口座へ払い出される形になります。
新旧は制度として切り離されているため、旧つみたてNISAの資産を新NISAのつみたて投資枠に合流させる、といった移動はできない仕組みです。非課税期間が終わったあとも、そのまま保有を続けること自体は可能ですが、その時点以降の値上がり益には通常どおり税金がかかります。新しくNISAで積み立てたい分は、旧枠とは切り分けて、新NISAの枠で新たに設定していくことになります。この「旧枠と新枠は別々に動く」という前提を押さえておくと、口座の管理で戸惑わずに済みます。
今から始めるなら「NISA」と「つみたてNISA」どちらを意識すればいい?
今から始めるなら、意識すべきは「NISA」か「つみたてNISA」かの二択ではなく、今のNISAの中の「つみたて投資枠」で少額の積立から考えることです。今のNISAは1つに統合されているため、名前の選択で立ち止まる必要はありません。
一般論として「NISAは早く始めたほうがいい」と言われます。今のNISAは非課税期間が無期限で口座開設期間も恒久化されており(金融庁「NISAを知る」、2026年7月時点)、旧つみたてNISAのように非課税期間の終了を気にせず、いつ始めても非課税で持ち続けられます。旧制度のような期限切れのリスクが無くなった分、「NISAかつみたてNISAか」という名前の選択で悩むより、つみたて投資枠で少額から始めて運用期間を長く取る考え方のほうが、無理なく続けやすい入り方になります。だからこそ、まず「今のNISAは1つ」と理解して、積立の第一歩に進むのが現実的です。
今のNISAは1つ。呼称の混乱で立ち止まらない
今のNISAは1制度に統合されているため、「NISAとつみたてNISAのどちらを選ぶか」で立ち止まる必要はありません。まずはつみたて投資枠で積立を始め、必要に応じて成長投資枠を足す、という順番が無理なく続けやすい形です。
当社のABCashで家計から資産形成まで伴走してきた経験では、「つみたてNISAを始めたい」と話す人の多くが、実際には現行の「つみたて投資枠(今のNISA)」を指しています。新旧の呼び名が混ざったまま情報を集めるうちに、「もう使えないのでは」「どっちが正しいのか」と不安になり、最初の一歩で止まってしまうことがあります。相談の現場でつまずきやすいポイントを整理すると、次のようになります。
| つまずくポイント | 実際のところ | 進み方 |
| つみたてNISAはもう無い? | つみたて投資枠として継続 | 今のNISAで積立を始めればよい |
| NISAとつみたて、どっちが得? | 併用できるので二択ではない | まず積立枠から使う |
| 旧制度の分はどうする? | 別枠で非課税継続 | 慌てて売らず保有を続ける |
| 名前が多くて混乱する | 呼称が変わっただけ | 「今のNISAは1つ」と捉える |
集計方法: 当社がNISAをこれから始める人の家計相談で頻出する疑問を、相談時のパターンとして類型化したもの(対象=NISAの利用を検討する家計の一般的な相談傾向/数値の主張はせず、制度事実は金融庁「NISAを知る」・2026年7月時点に基づく)。
大切なのは、名前の違いに振り回されず、「今のNISAは1つで、その中に積立の枠がある」という一点に立ち返ることです。この理解があれば、どの解説を読んでも「今どの枠の話か」を見失わずに読み進められます。
自分の資金と目的で枠を使い分ける
枠の使い分けは、性格ではなく「資金の性質」と「目的」で決めるのが基本です。当面使わない資金をコツコツ増やしたいならつみたて投資枠、個別株など幅広い商品にも投資したいなら成長投資枠を足す、という考え方です。
まず生活防衛資金として生活費の数か月分を預貯金で確保し、その上で当面使う予定のない余裕資金を積立に回すのが、無理のない順番です。つみたて投資枠は少額から自動で続けられるため、投資が初めての人の入口として向いています。個別株やより幅広い商品に踏み込みたくなった段階で、成長投資枠を併用していく形なら、リスクを一度に広げずに済みます。どちらの枠も投資信託や株式の値動きがあり、元本が保証されているわけではありません。実際に毎月いくらでどのくらいになるかを数字で見たい場合は、ニーサ シミュレーションについてはこちらで条件を入れて確認できます。なお、具体的な金額設計は家計や家族構成で変わるため、個別の資産設計は必要に応じてFPなどの専門家に相談すると安心です。
NISAとつみたてNISAのよくある質問
NISAとつみたてNISAについて検索でよく調べられる疑問に、制度の事実をもとに答えます。
Q. つみたてNISAはもう始められないのですか?
「つみたてNISA」という旧制度での新規の積立は2023年末で終了しましたが、その枠は新NISAの「つみたて投資枠」として続いています。今からでも、今のNISAのつみたて投資枠を使えば、これまでのつみたてNISAと同じように積立を始められます。名前が変わっただけで、できることはむしろ広がっています。
Q. NISAとつみたてNISAは併用できますか?
2023年までの旧制度では、一般NISAとつみたてNISAは選択制で併用できませんでした。2024年からの新NISAでは、つみたて投資枠と成長投資枠を同時に使えるようになり、年間で最大360万円まで投資できます(金融庁「NISAを知る」、2026年7月時点)。
Q. 旧つみたてNISAで積み立てた分は新NISAに移せますか?
移す(ロールオーバーする)ことはできません。旧つみたてNISAの保有分は、購入から20年間そのまま非課税で保有でき、新NISAの生涯1,800万円の枠とは別枠として扱われます。慌てて売る必要はなく、旧枠は旧枠のまま非課税期間の満了まで持ち続けられます。
Q. 「NISA」と「つみたてNISA」はどちらが得ですか?
これは旧制度の選択制を前提にした問いで、今は当てはまりません。新NISAでは2つの枠を併用できるため、「どちらが得か」ではなく「どう組み合わせるか」を考える段階になっています。まずはつみたて投資枠で積立を始め、余裕が出たら成長投資枠を足す、という使い方が一般的です。
まとめ:NISAとつみたてNISAは「対立」ではなく「包含」で理解する
NISAとつみたてNISAは、競い合う別々の制度ではありません。NISAという非課税制度の中につみたての枠があり、2024年の新NISAでその枠は「つみたて投資枠」という名前に引き継がれました。「どっちが得か」という問いは旧制度の選択制の名残で、今は2つの枠を併用できるため、二択で悩む必要はなくなっています。
旧制度で積み立てた分は新NISAの枠とは別枠で非課税が続き、慌てて動かす必要もありません。今から始めるなら、「今のNISAは1つで、その中につみたて投資枠と成長投資枠がある」と押さえ、まずは少額の積立から入るのが無理のない進め方です。積立nisaの基礎から全体像をまとめて確認したい場合は、積立nisaの基礎からの総まとめはこちらを参照してください。
お金の学びは、制度の名前を覚えるだけでなく、自分の家計に落とし込んで動き出せて初めて成果につながります。当社のABCashは、累計9万人以上(2026年5月時点)が受講し、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。金融商品を販売しない中立の立場で、家計からNISAの枠の使い分けまで、専属コンサルタントがマンツーマンで伴走します。
\ 無料体験は60〜80分程度 /
お金の学びの一歩を、専属コンサルタントと一緒に踏み出せます。