
積立NISA(つみたて投資枠)の銘柄は、個別の商品名を探す前に「対象資産・コスト・分散」の3軸でタイプを絞るのが基本です。つみたて投資枠の対象は金融庁が認めた低コスト投信などに限られ、2026年7月3日時点で360本あります。その多くは全世界株式や米国株式の株式インデックスで、まずここが選択の土台になります。
制度そのものの全体像から確認したい方は、積立nisaの全体像を整理した完全ガイドを先に読むと、本記事の銘柄選びがつながりやすくなります。
\ 累計9万人が学ぶ伴走型 /
家計からNISAまで、専属コンサルタントに無料で相談できます。
積立NISAの銘柄は何を基準に選ぶ?選定の3軸
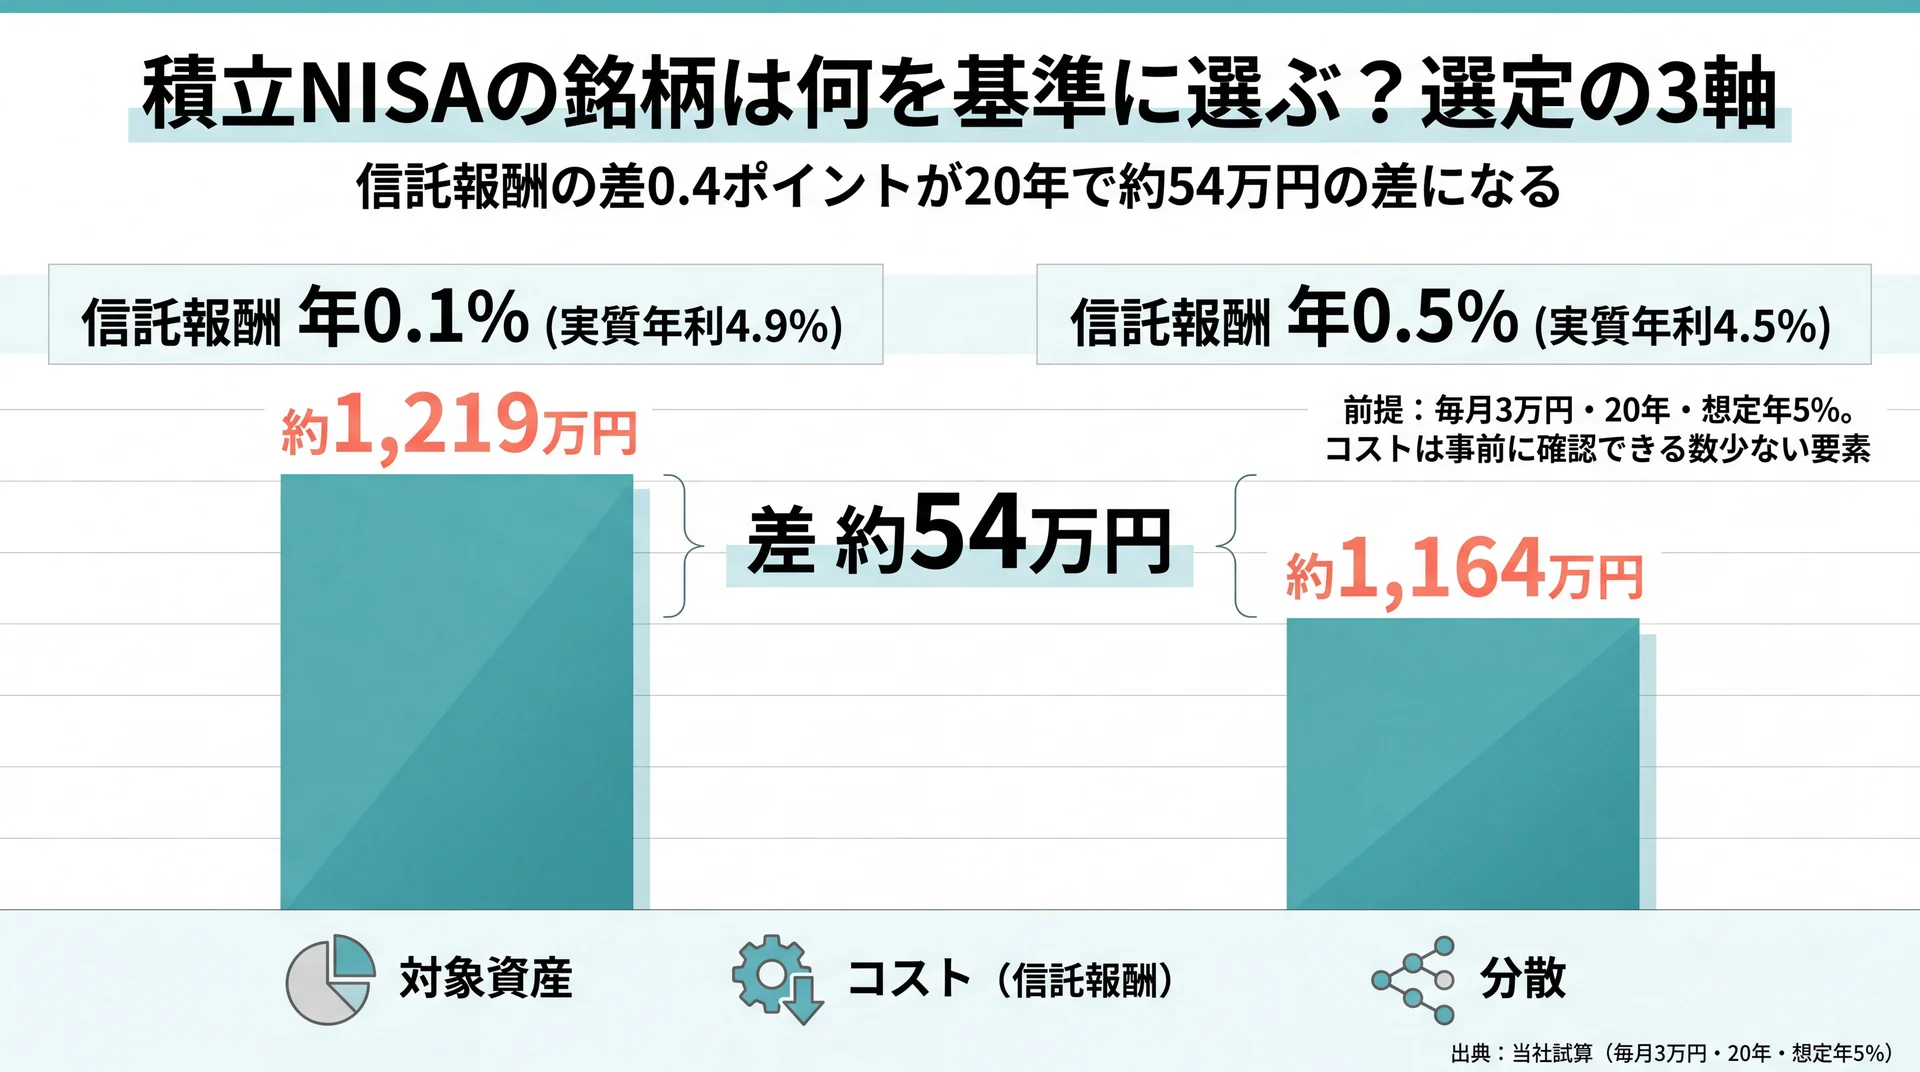
積立NISAの銘柄は、「対象資産」「コスト(信託報酬)」「分散」の3軸で絞り込むのが基本です。加えて純資産総額で運用の安定性を確認します。信託報酬とは、投資信託を保有している間ずっと差し引かれる運用管理費用のことで、この水準がリターンを長期で左右します。
個別の商品ランキングを上から選ぶより、この3軸で「自分に合うタイプ」を先に決めるほうが、迷いが少なくなります。銘柄選びで結果を大きく左右するのがコストです。つみたて投資枠の対象商品はすべて金融庁の低コスト要件を満たしていますが、その中でも信託報酬の差は積み重なると無視できない大きさになります。だからこそ、話題性やランキング順位よりも、コストと対象資産という検証できる基準を先に置いて判断するほうが、失敗を避けやすくなります。
信託報酬(コスト)はどれくらい結果を左右する?
信託報酬は、同じ値動きの資産でも最終的な受取額を変えます。以下は前提を固定した試算例です。毎月30,000円を20年間(元本合計720万円)、想定リターン年5%で積み立て、信託報酬を年0.1%と年0.5%として想定リターンから差し引いて複利計算しました。
| 信託報酬 | 実質年利(試算) | 20年後の評価額(概算) |
| 年0.1% | 4.9% | 約1,219万円 |
| 年0.5% | 4.5% | 約1,164万円 |
| 差 | 約54万円 |
同じ元本・同じ想定リターンでも、コストが0.4ポイント違うだけで20年後には約54万円の差が出ます。将来のリターンを保証する数字ではありませんが、コストは事前に確認できる数少ない要素です。この試算は毎月3万円・20年・年5%・信託報酬0.1%と0.5%という前提に基づく当社の試算例で、実際の成果は市場と商品で変動します。
純資産総額・資金流入はなぜ見る?
純資産総額は、そのファンドにどれだけの資金が集まっているかを示します。規模が小さすぎると、運用が途中で終了(繰上償還)して積立を続けられなくなる可能性があります。純資産総額が右肩上がりで、継続的に資金が流入しているタイプは、運用が安定して続きやすい傾向があります。数十億円規模では小さく、数百億円から数千億円規模なら継続性の面で安心材料になります。長期の積立を前提にするなら、規模と資金の流れも確認しておきたい観点です。
対象資産と分散度をどう見る?
対象資産とは、その銘柄が何に投資しているか(全世界株式・米国株式・債券を含むバランスなど)を指します。分散度は、値動きのリスクをどれだけ広げているかの目安です。1つの国や1つの資産に集中するほど値動きは大きくなり、多くの国・複数の資産に広げるほど値動きは穏やかになりやすい関係があります。自分がどこまでの値動きを受け入れられるか(リスク許容度)と、対象資産の広さを突き合わせて選ぶと、続けやすいタイプが見えてきます。たとえば、価格が半分近くまで下がっても積立を続けられそうなら株式中心、そこまでの下落は避けたいなら債券を含むタイプ、という形で対象資産を絞り込めます。
銘柄選びは商品名から入らず、対象資産・コスト・分散の3軸でタイプを絞るのが近道です。
つみたて投資枠の対象商品はどんな内訳?
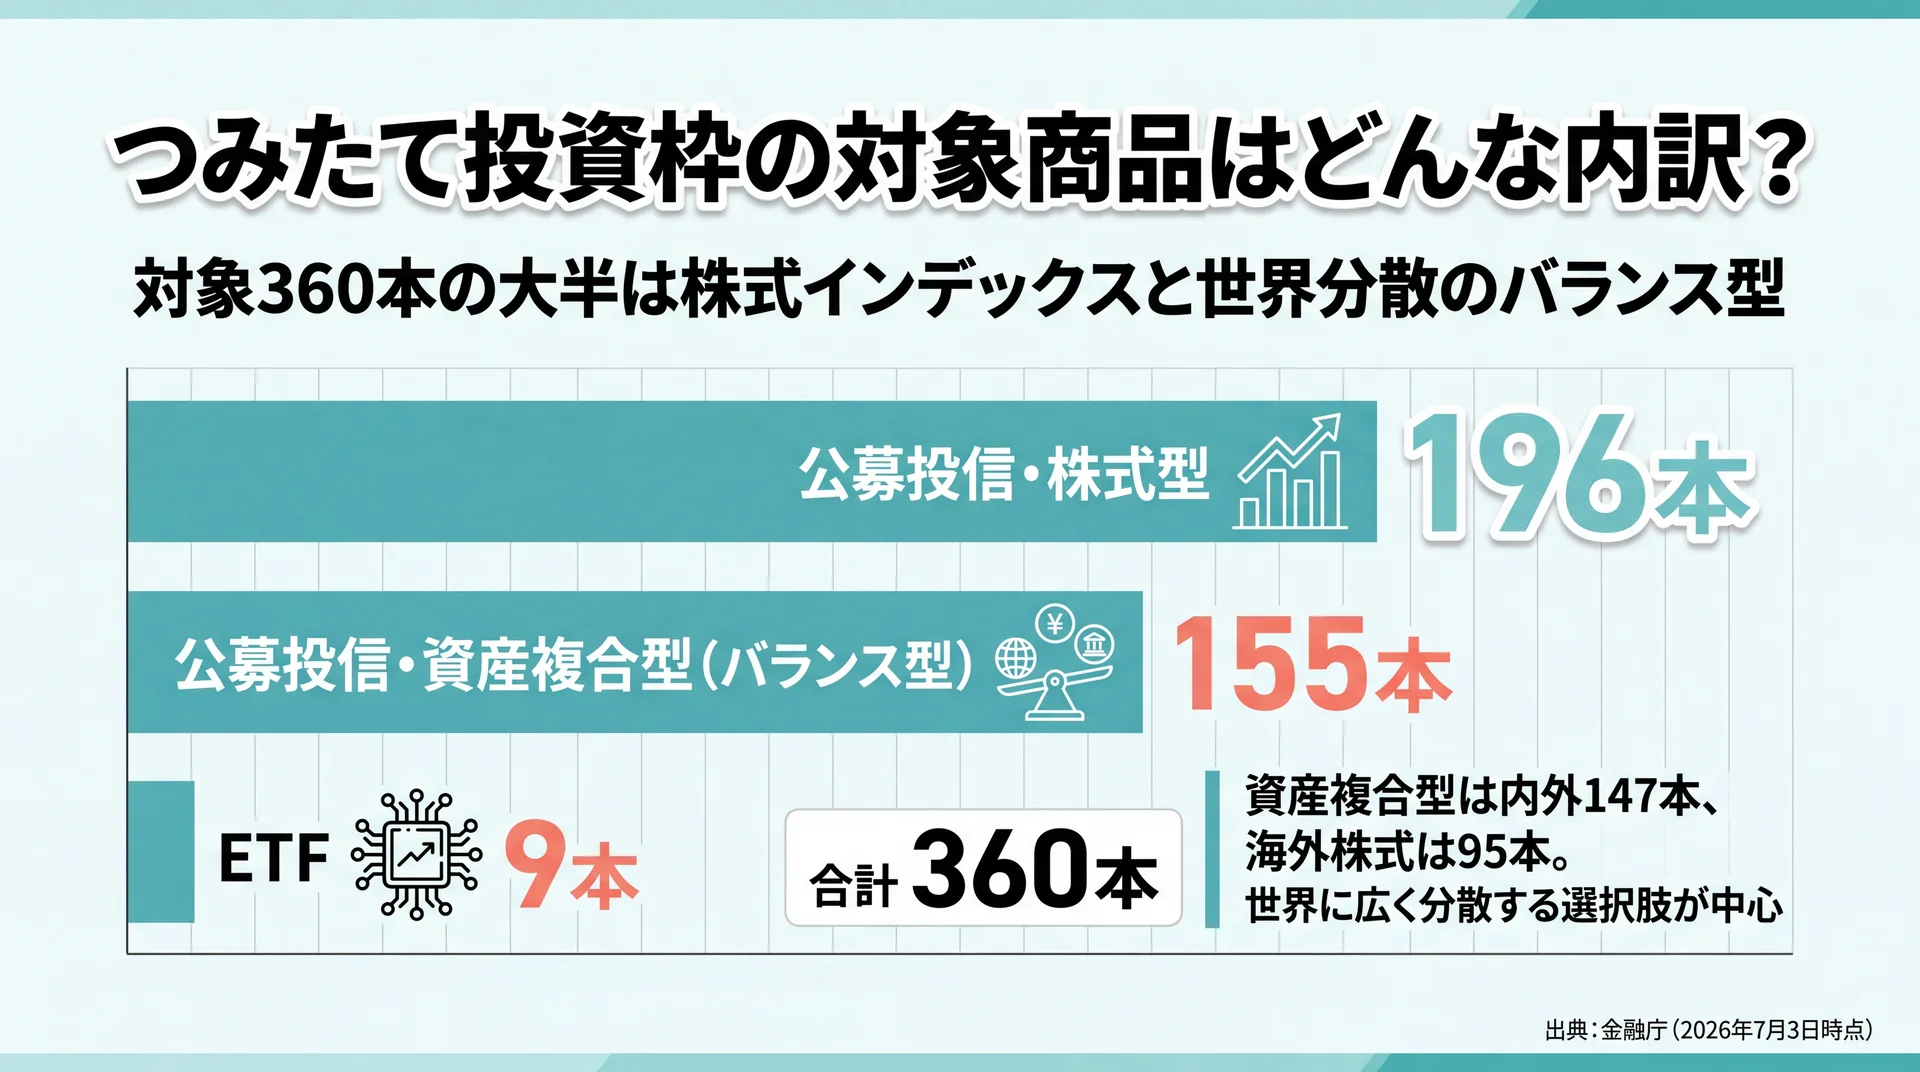
つみたて投資枠の対象は、金融庁が長期・積立・分散に適すると認めた投資信託などに限られ、2026年7月3日時点で合計360本です(金融庁、2026年7月時点)。株式型が196本と最も多く、次いで複数資産に分散する資産複合型が155本、ETFが9本という構成です。
つまり、対象商品の多くは株式インデックスと、株式・債券などを組み合わせたバランス型に集約されています。この全体像を知っておくと、「どのタイプから検討すればよいか」が絞りやすくなります。
| 区分 | 国内 | 内外 | 海外 | 小計 |
| 公募投信・株式型 | 66本 | 35本 | 95本 | 196本 |
| 公募投信・資産複合型 | 5本 | 147本 | 3本 | 155本 |
| ETF | 3本 | ― | 6本 | 9本 |
| 合計 | 360本 |
つみたて投資枠対象商品の分類(出典: 金融庁、2026年7月3日時点)
資産複合型が「内外」147本に集中しているのは、複数の国・複数の資産に自動で分散するバランス型が多いためです。海外株式型の95本と合わせると、「世界に広く分散する選択肢」が対象商品の中心にあることが読み取れます。
なお、つみたて投資枠の年間投資枠は120万円、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で保有できる期間は無期限です(金融庁、2026年7月時点)。制度の枠や仕組みそのものを基礎から確認したい場合は、冒頭で紹介した完全ガイドもあわせて参考にしてください。
インデックス型とアクティブ型は何が違う?
インデックス型は、日経平均やS&P500などの指数と同じ値動きを目指すタイプで、信託報酬が低い傾向があります。アクティブ型は、運用者が銘柄を選んで指数を上回る成果を狙うタイプで、その分だけ信託報酬は高めになりやすい違いがあります。つみたて投資枠のアクティブ型も金融庁の基準(低コスト・長期積立分散への適格性)を満たしたものに限られますが、コストは指数連動型より高くなる点は押さえておきたいところです。アクティブ型が必ず指数を上回るわけではありません。
ETF(上場投資信託)も選べる?
つみたて投資枠の対象にはETFも含まれますが、その数は9本と少数です(金融庁の対象商品分類、2026年7月時点)。ETFは証券取引所に上場し、株式のようにリアルタイムで売買できる投資信託です。信託報酬が低い商品もありますが、取り扱う証券会社が限られ、分配金を自分で再投資する手間がかかる場合があります。毎月一定額をコツコツ積み立てる用途では、通常の投資信託のほうが自動積立や分配金の再投資を設定しやすく、初心者はまず投資信託から検討すると迷いが少なくなります。
\ 銘柄選びの疑問を整理 /
自分のリスク許容度に合うタイプを、無料体験で一緒に確かめられます。
株式インデックス型の銘柄タイプと選び方
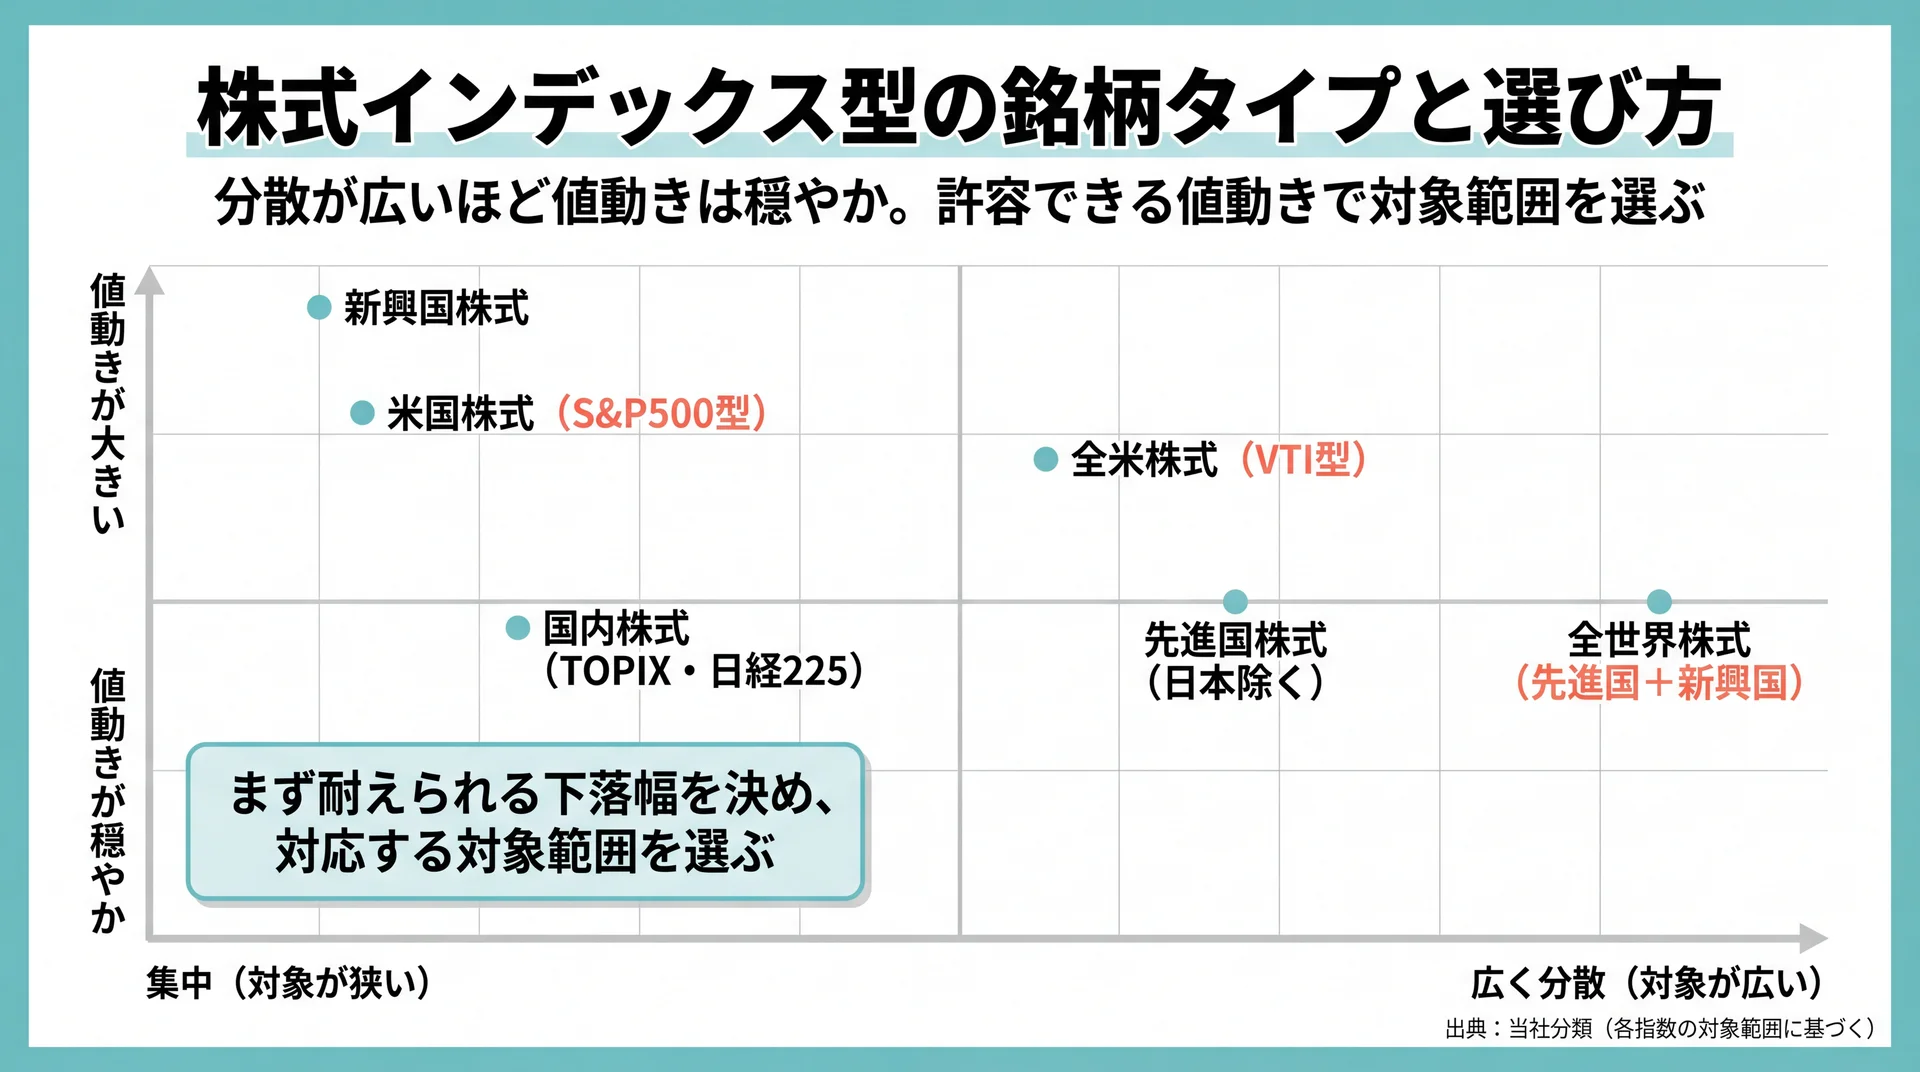
株式インデックス型は、対象範囲によって全世界・米国・全米・先進国・国内・新興国に分かれ、それぞれ分散の広さと値動きの大きさが変わります。全世界や先進国は広く分散し、米国集中や新興国は値動きが大きくなりやすい傾向です。まずは自分の許容できる値動きに合わせて範囲を選ぶのが出発点になります。
全世界株式インデックス型(オルカン型)
日本を含む世界の株式にまとめて投資するタイプで、MSCI ACWIやFTSE Global All Capといった指数に連動します。先進国と新興国を合わせて数十カ国・数千銘柄に分散するため、1本で世界全体を持ちたい人に向いています。地域の偏りを自分で管理する必要が少なく、投資の土台として選ばれやすいタイプです。世界の株式市場の成長をまるごと取り込みたい人にとって、最初の1本として検討しやすい位置づけです。
米国株式インデックス型(S&P500型)
米国の代表的な大型企業約500社で構成されるS&P500に連動するタイプです。世界経済を牽引してきた米国大型株に集中できる一方、投資先が米国に偏るため、米国市場の調子に成果が左右されやすい特徴があります。米国の成長に集中したい人が選ぶ選択肢です。
全米株式インデックス型(VTI型)
CRSP US Total Market Indexなどに連動し、米国の大型株から小型株まで含む約3,600銘柄をカバーします。S&P500より投資対象が広く、米国全体の成長を取り込みたい人に向いています。米国集中である点はS&P500型と共通です。
先進国株式インデックス型
MSCI Kokusaiなど「日本を除く先進国」の株式に連動するタイプです。国内株式を別枠で持ちたい人や、日本以外の先進国に広く投資したい人に向いています。新興国を含まないため、全世界株式より値動きはやや落ち着きやすい傾向です。
国内株式インデックス型(TOPIX・日経225)
TOPIXや日経225など、日本の株式市場の指数に連動するタイプです。海外株式に比べると分散範囲は国内に限られますが、為替の影響を受けにくく、国内比率を高めたい人が組み合わせで使うことがあります。競合記事では扱いが少ない選択肢ですが、資産配分の調整役として知っておく価値があります。
新興国株式インデックス型
MSCI Emerging Marketsなどに連動し、中国・インド・ブラジルなどの新興国株式に投資するタイプです。高い成長が期待される一方で値動きが大きく、単独での比率を高めると全体のリスクが上がります。高い変動を受け入れられる人が、一部に組み込む使い方が中心です。
| タイプ | 対象範囲 | 分散度 | 向くリスク許容度 |
| 全世界株式 | 先進国+新興国 | 非常に広い | 中〜やや高 |
| 米国株式(S&P500) | 米国大型 | 集中 | 中〜高 |
| 全米株式(VTI型) | 米国全体 | やや広い | 中〜高 |
| 先進国株式 | 日本除く先進国 | 広い | 中〜高 |
| 国内株式 | 日本 | 国内集中 | 中 |
| 新興国株式 | 新興国 | 集中・変動大 | 高 |
株式インデックスは、どの指数に連動するかを確認し、対象範囲と値動きの大きさで選ぶのが分かりやすい方法です。
海外株式の為替リスクはどう考える?
海外の株式に投資するタイプは、株価そのものの動きに加えて、為替(円高・円安)の影響も受けます。同じ株価でも、円高が進むと円換算の評価額は下がり、円安が進むと上がります。多くの株式インデックス型は為替の変動をそのまま受ける「為替ヘッジなし」で運用され、長期ではこの影響も含めて成果が決まります。為替の変動が気になる場合は、国内株式を一部に組み合わせる、または複数の資産に分散するバランス型を選ぶといった方法で、円換算の振れ幅をやわらげる考え方があります。
バランス型・複合型・アクティブ型はどう選ぶ?
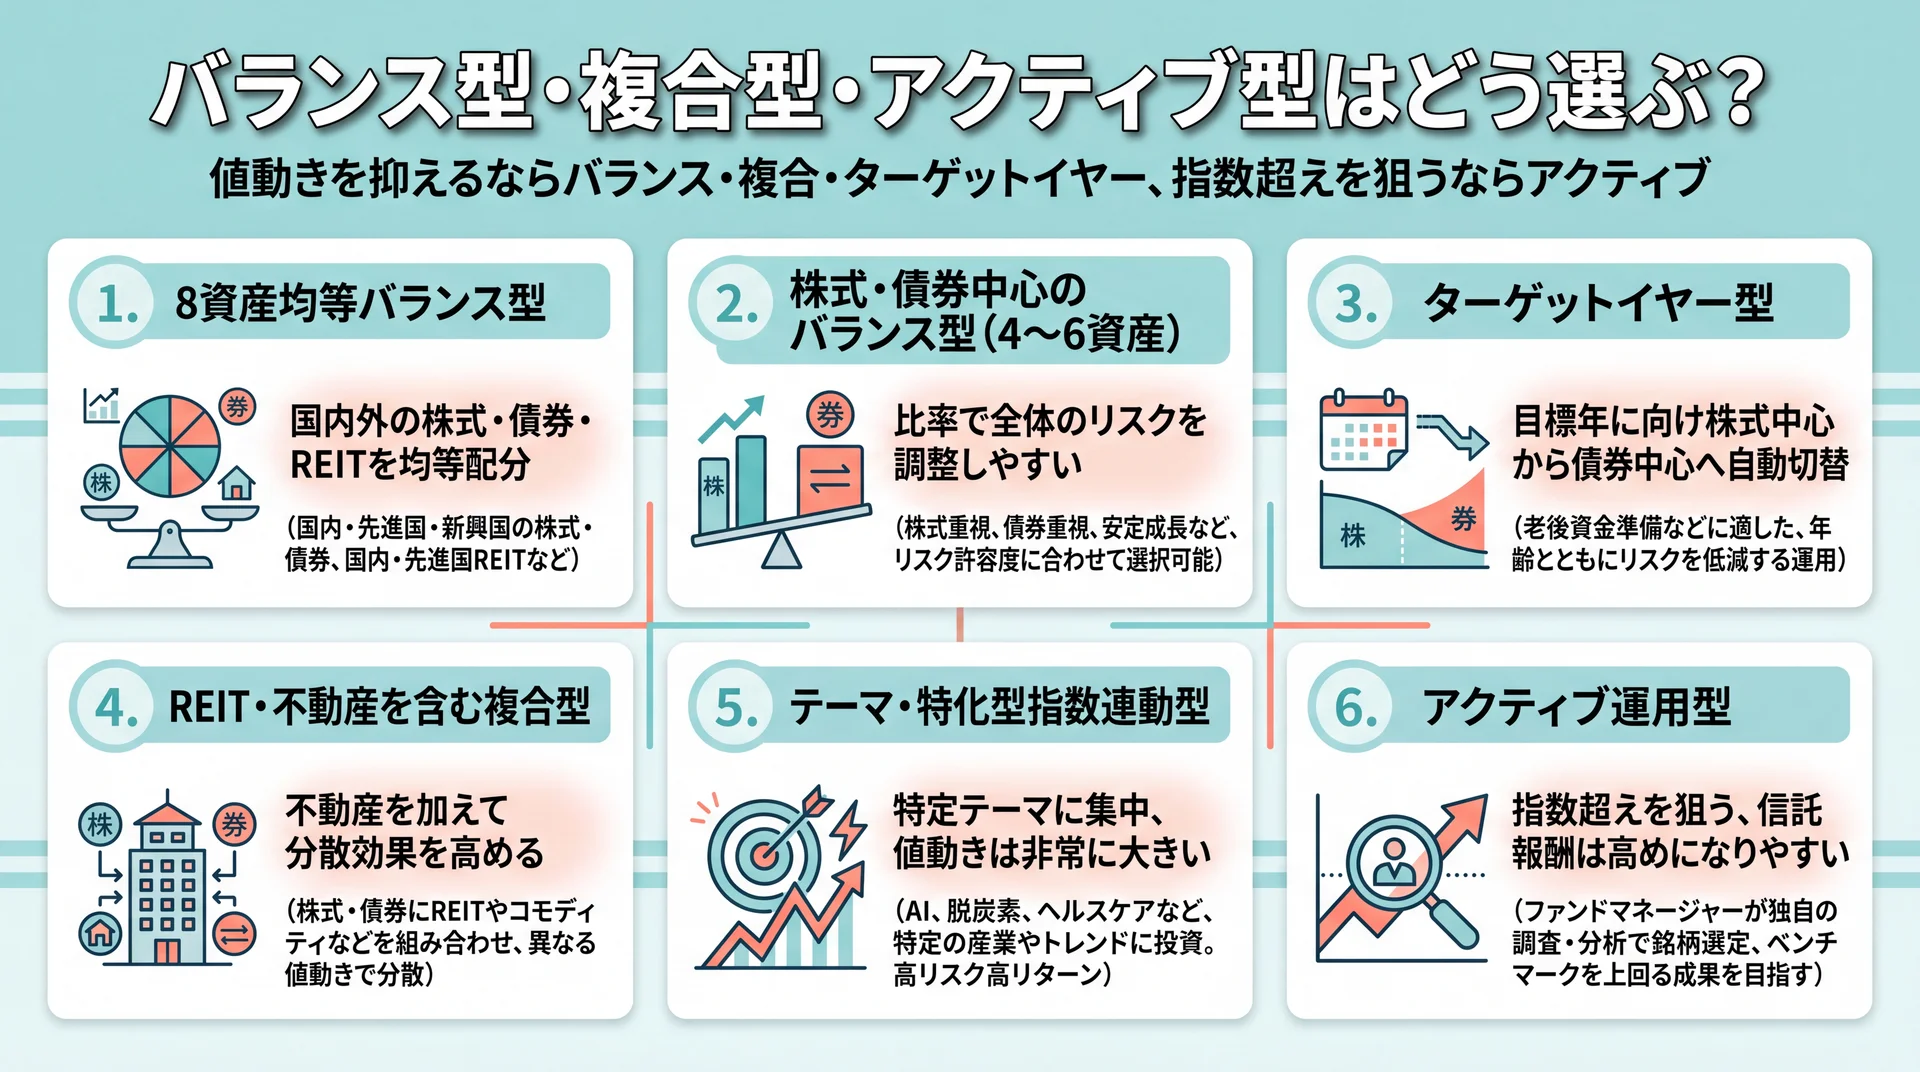
値動きを抑えたい、または配分の見直しを自動化したいならバランス型・複合型・ターゲットイヤー型が候補になり、指数を上回る成果を狙うならアクティブ型が候補になります。株式だけでは値動きが大きいと感じる人は、債券やREITを含むタイプを検討すると、下落局面の振れ幅を抑えやすくなります。
8資産均等バランス型
国内外の株式・債券・REITなどを均等の比率で組み合わせるタイプです。1本で複数の資産に幅広く分散できるため、株式100%より値動きが穏やかになりやすいのが特徴です。値動きの大きさが不安で、分散を重視したい人に向いています。株式が下がる局面で債券が支えになることもあり、資産全体の値動きをならしたい人の選択肢になります。
株式・債券中心のバランス型(4〜6資産)
株式と債券を主体に、4〜6種類程度の資産で構成するタイプです。8資産均等型より構成がシンプルで、株式と債券の比率で全体のリスクを調整しやすい点が特徴です。安定寄りにしたい人が、株式比率を抑えた配分として選ぶことがあります。競合ではあまり個別に扱われませんが、リスクを一段抑えたい層には現実的な選択肢です。
ターゲットイヤー型(ライフサイクル型)
目標とする年(退職時期など)に向けて、株式中心から債券中心へと資産配分が自動で切り替わるタイプです。年齢とともにリスクを下げたいが、自分で配分を見直すのが難しい人に向いています。配分の管理を任せられる一方、信託報酬はインデックス単体より高めになりやすい点は確認が必要です。多くの比較記事では取り上げられませんが、配分の自動調整を求める人には検討する価値があります。
REIT・不動産を含む複合型
株式に加えて国内外のREIT(不動産投資信託)を組み込むタイプです。株式と値動きの傾向が異なる不動産を加えることで、分散の効果を高めたい狙いがあります。分配や不動産の値動きも取り込みたい人に向いた選択肢で、こちらも一般の銘柄比較では手薄になりがちです。
テーマ・特化型指数連動型
特定のテーマや少数の銘柄に集中する指数(大手ハイテク企業に絞った指数など)に連動するタイプです。対象が絞られる分、当たれば大きい一方で値動きは非常に大きくなります。全体の一部で、変動を受け入れて狙いたい人向けの選択肢です。
アクティブ運用型
運用者が銘柄を選び、指数を上回る成果を狙うタイプです。つみたて投資枠の対象は金融庁の基準を満たしたものに限られますが、信託報酬は指数連動型より高めになりやすく、必ず指数を上回るとは限りません。運用方針に納得でき、コスト増を許容できる人が選ぶ選択肢です。インデックス型とアクティブ型の考え方の違いは、nisa つみたてnisaについてはこちらでも整理しています。
値動きを抑えるならバランス・複合・ターゲットイヤー、指数超えを狙うならアクティブが起点になります。
銘柄の組み合わせと避けたい失敗
積立NISAの銘柄は1本だけで完結させることもでき、組み合わせるなら値動きの重複を避けて、目的とリスク許容度で配分を決めます。初心者が最初から何本も持つ必要はなく、全世界株式1本のような分散されたタイプを土台にする方法もあります。組み合わせる場合は「同じような値動きの銘柄ばかり」にならないよう注意します。
1本集中か組み合わせか(コア・サテライトの考え方)
1本で世界に分散するタイプを軸にすれば、それだけで幅広い分散が完成します。もっと調整したい場合は、分散された銘柄を「コア(土台)」に据え、値動きの異なるタイプを「サテライト(一部)」として少量加える考え方があります。ここで注意したいのは、全世界株式と米国株式のように値動きが重なる銘柄を重ねても、分散はあまり広がらない点です。全世界株式の中には米国株式が大きな比率で含まれているため、両方を持つと米国への偏りがかえって強まることもあります。組み合わせるなら、資産や地域の異なるものを選ぶと効果が出やすくなります。
暴落局面でタイプとリスク許容度はどう効く?
積立を続けられるかは、暴落局面での値動きへの耐性で決まります。たとえば全世界株式のような株式100%のタイプは、下落局面で一時的に評価額が大きく下がることがあります。値動きに動揺して積立を止めたり売却したりすると、その後の回復局面を取り逃す可能性があります。もし大きな下落に耐えられそうにないと感じるなら、債券を含むバランス型のように振れ幅の小さいタイプを選ぶほうが、結果的に積立を継続しやすくなります。積立投資は、価格が下がった局面でも同じ金額で買い続けることで平均取得単価をならす効果があり、続けること自体が成果につながります。銘柄選びは「上昇時のリターン」だけでなく「下落時に続けられるか」で考えることが、長期投資では重要になります。値動きの試算で不安を確かめたい場合は、新nisa シミュレーションについてはこちらが参考になります。
銘柄選びでやりがちな失敗
失敗として多いのは、話題性やランキング順位だけで選び、対象資産やコストを確認しないことです。信託報酬の高い商品を選び続けると、前述の試算のように長期でコスト差が積み上がります。また、短期の値動きに反応して銘柄を頻繁に乗り換えると、そのたびに方針が定まらず、長期・積立・分散の効果を活かしにくくなります。当社ABCashの伴走の現場でも、NISA口座は開設したものの銘柄選定で手が止まってしまう方は少なくなく、対象資産とコストという判断軸を持つことが、最初の一歩を踏み出す助けになっています。
投資信託は元本保証ではなく、価格変動で元本を下回ることがあります。個別の資産設計は、リスク許容度や家計の状況によって最適解が変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談することをおすすめします。
積立NISAの銘柄選びでよくある質問
積立NISAの銘柄は何本まで買える?複数選ぶべき?
本数に明確な上限はなく、年間120万円・生涯1,800万円の枠の範囲であれば複数の銘柄を持てます。ただし、全世界株式のように分散されたタイプなら1本でも幅広く分散できます。無理に本数を増やすより、値動きの異なる資産を組み合わせる意識が大切です。
全世界株式(オルカン型)とS&P500どっちを選ぶ?
どちらが正解かは、投資先をどこまで広げたいかで変わります。全世界株式は先進国と新興国を含めて世界全体に分散し、S&P500は米国大型株に集中します。世界全体に広く分散したいなら全世界株式、米国の成長に集中したいならS&P500が候補です。値動きの許容度と方針で選びます。
途中で銘柄を変更・売却してもいい?
積立の設定はいつでも変更でき、保有している銘柄を売却することもできます。ただし、短期の値動きに合わせて頻繁に乗り換えると、長期・積立・分散の効果を活かしにくくなります。変更するなら、方針やライフステージが変わったタイミングなど、理由を持って行うのが望ましいです。
アクティブとインデックスはどちらがいい?
コストを抑えて市場平均に沿った成果を目指すならインデックス型、運用方針に納得して指数超えを狙うならアクティブ型が候補です。アクティブ型は信託報酬が高めで、必ず指数を上回るわけではありません。初めての場合は、低コストで分散されたインデックス型を土台にする考え方が選ばれやすい傾向です。
少額からでも銘柄選びは重要?
毎月少額でも、選ぶタイプによって長期の結果は変わります。金融機関によっては100円や1,000円から積立でき、少額のうちに全世界株式のような分散されたタイプで習慣をつくる方法があります。金額が小さいうちからコストと対象資産を意識しておくと、積立額を増やしたときにも同じ判断軸で続けられます。
まとめ
積立NISAの銘柄は、商品名から入るのではなく「対象資産・コスト・分散」の3軸でタイプを絞り、純資産総額で継続性を確認するのが基本です。つみたて投資枠の対象は金融庁が認めた360本(2026年7月時点)で、全世界株式や米国株式の株式インデックスが土台になり、値動きを抑えたい人はバランス型やターゲットイヤー型が候補になります。信託報酬の差は20年で数十万円規模になり得るため、コストを判断軸の第一に置くと迷いが減ります。
判断軸が定まれば、暴落局面でも動揺せず淡々と積立を続けられ、自分の目的に沿った資産形成を前に進めやすくなります。制度の基礎からもう一度整理したい場合は、積立nisaの基礎からの総まとめはこちらから確認できます。家計全体と資産のバランスまで含めて相談したい方は、次の無料体験も活用してください。
\ 家計と資産をまとめて整理 /
お金の全体像を60〜80分程度の無料体験で整理し、次の一歩を決められます。