
新NISAシミュレーションで生涯投資枠1,800万円の使い切り方を試算すると、月いくらを何年で埋め、埋めた後いくら取り崩せるかが数字で見えます。枠は月5万円で約30年、月30万円で約5年で元本に達し、早く埋めて運用を長く続けるほど最終資産は伸びます(金融庁、2026年7月時点)。この記事では埋め方シナリオの比較と出口の取り崩しを、具体的な金額でまとめました。
\ 1,800万円枠の使い方を相談 /
生涯枠の埋め方や出口の考え方を、専属コンサルタントに無料で相談できます。
新NISAシミュレーションとは?生涯枠1,800万円で何を試算する?
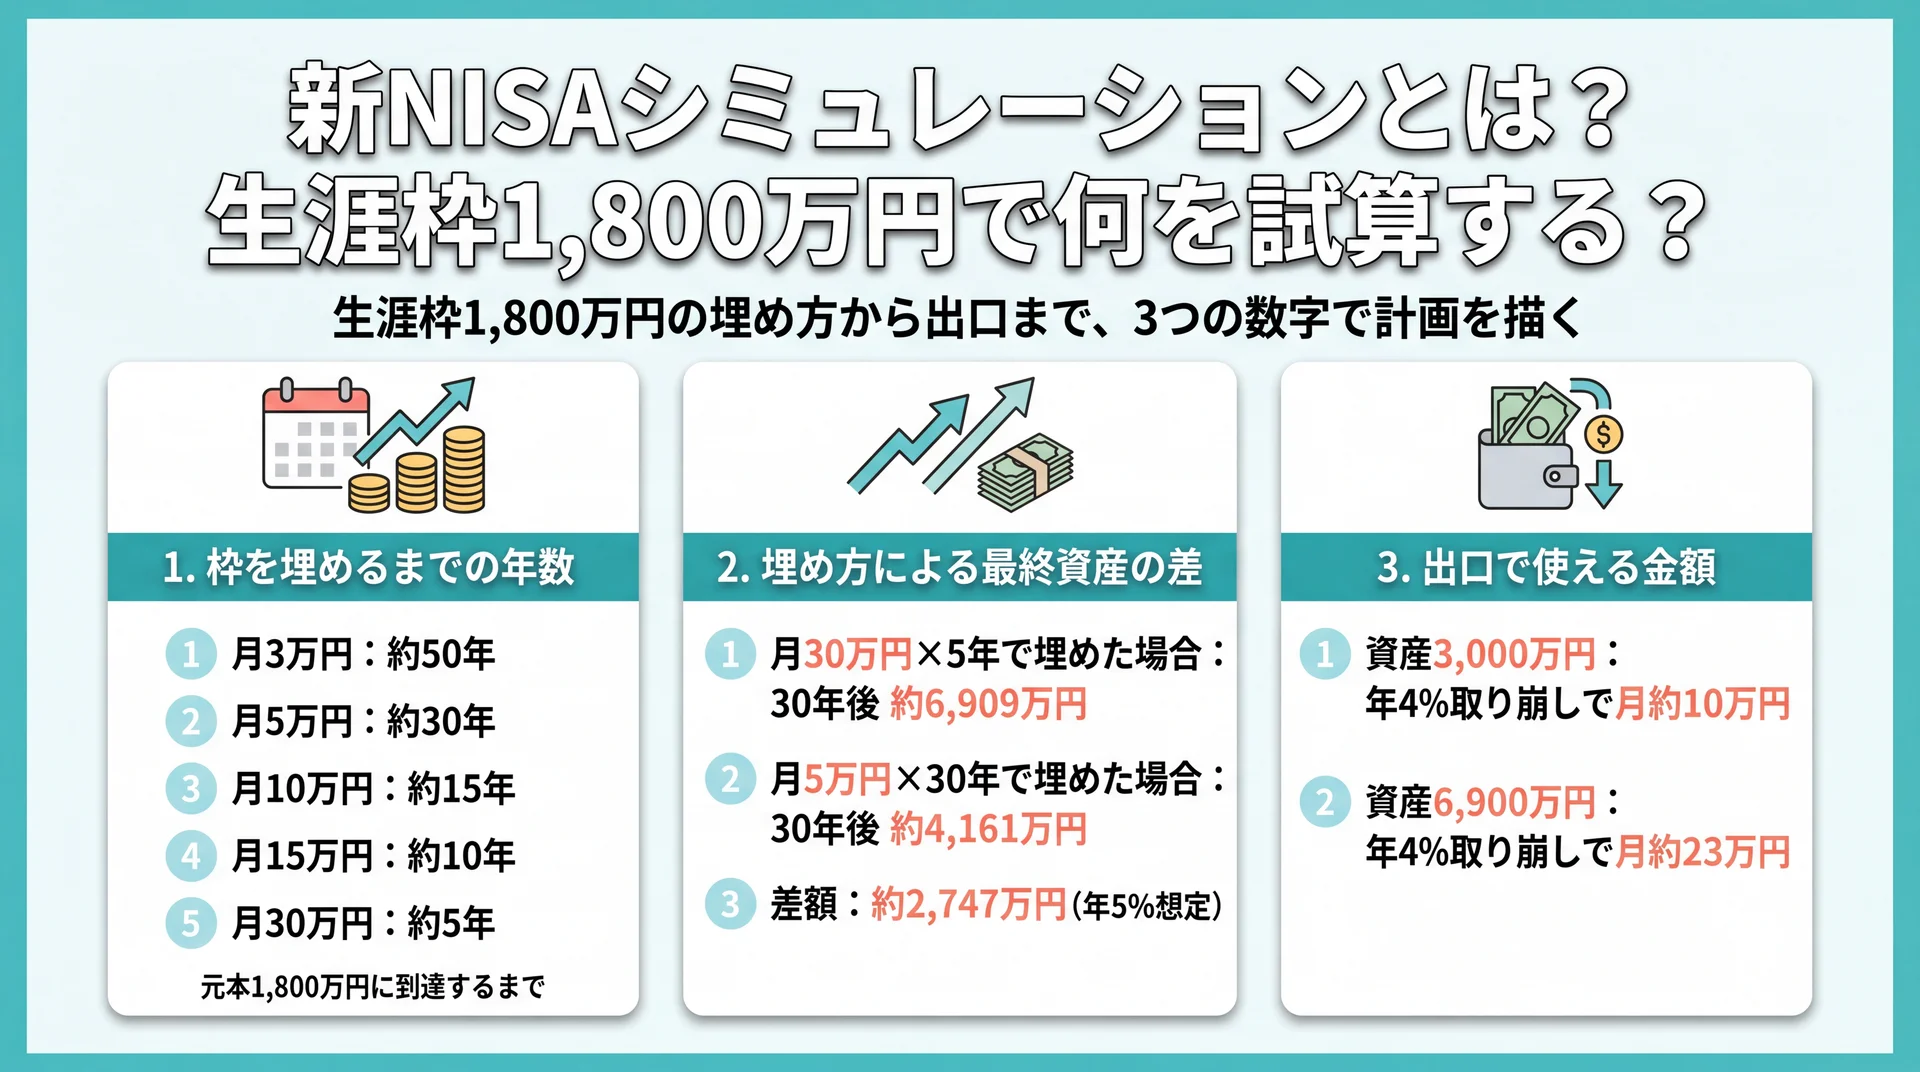
新NISAシミュレーションとは、生涯投資枠1,800万円を月いくらで何年かけて埋め、埋めた後にいくら取り崩せるかを複利計算で試算することです。将来の資産額だけでなく、枠を使い切る道筋を数字で描ける点が、金額別の将来額を出すだけの試算との違いです(金融庁、2026年7月時点)。
新NISAの最大の特徴は、非課税で保有できる生涯投資枠が1,800万円まで広がり、保有期間が無期限になったことです。旧制度のように非課税期間の終了を気にせず、自分のペースで枠を埋めて長く運用を続けられます。だからこそ、「月いくらを何年続ければ枠が埋まるのか」「埋め終わった資産をどう使うのか」という、生涯枠を軸にした長期の見通しが試算のテーマになります。制度そのものの新旧の違いなど基礎の解説は範囲が広いため、ここでは試算に絞ります。NISAの全体像を先に確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。
このシミュレーションで分かる3つのこと
生涯枠を軸に試算すると、金額別の将来額の一覧とは別の3つの情報が手に入ります。目的を決めてから数字を出すと、結果を判断に使いやすくなります。
- 枠を埋めるまでの年数: 毎月の積立額ごとに、元本1,800万円へ何年で到達するか
- 埋め方による最終資産の差: 同じ元本でも、早く埋めて長く運用を続けるといくら変わるか
- 出口で使える金額: 埋め終わった資産から、毎月いくら取り崩せて何年もつか
前半の2つは「入口」、最後の1つは「出口」の話です。積立額別の将来額そのものを細かく比べたい場合は積立nisa 銘柄についてはこちらで商品選びとあわせて確認でき、つみたて枠に特化した金額別の試算は積立nisa シミュレーションについてはこちらで紹介しています。本記事は、生涯枠1,800万円を「どう埋め、どう使うか」に絞って解説します。
生涯投資枠1,800万円は月いくらで何年で埋まる?
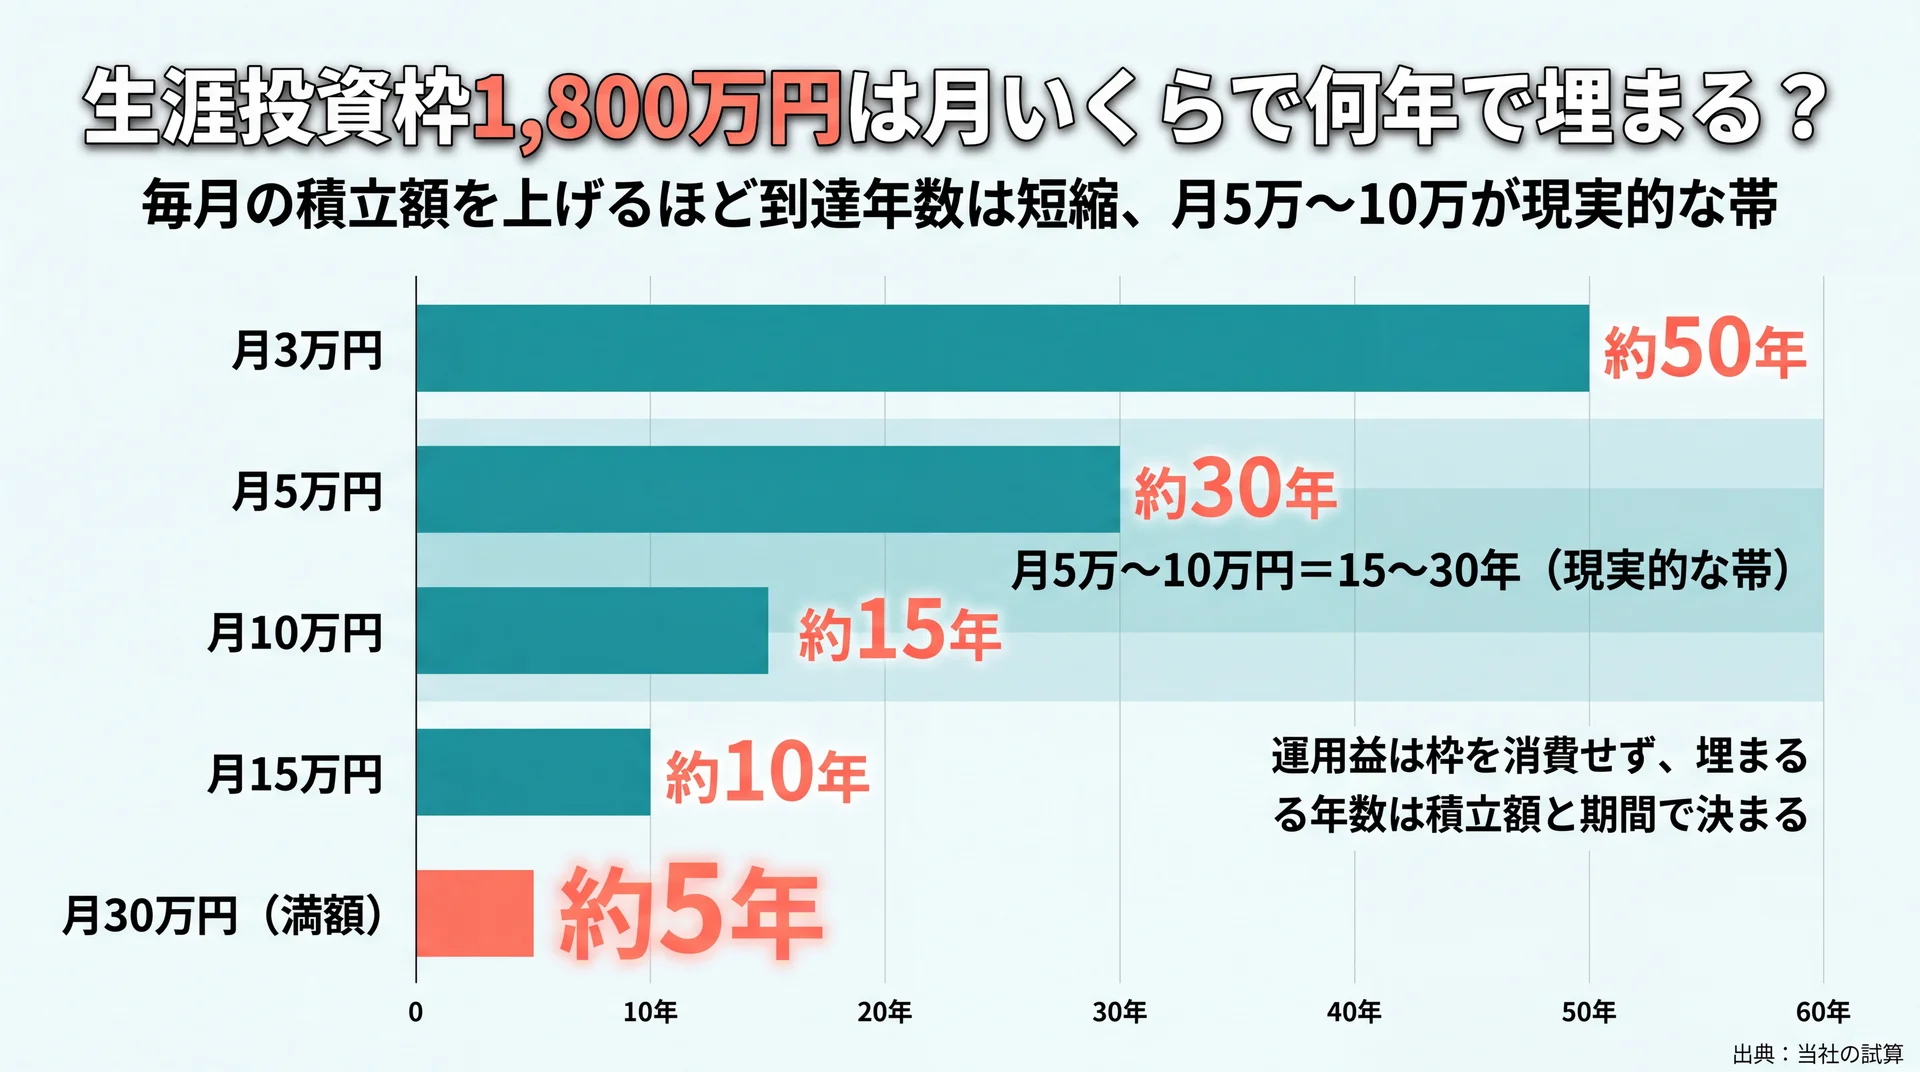
生涯投資枠1,800万円は、元本ベースで月5万円なら約30年、月10万円なら約15年、月30万円なら約5年で埋まります。毎月の積立額を大きくするほど早く枠に到達しますが、その分だけ家計への負担も重くなります(金融庁、2026年7月時点)。
まず押さえたいのは、枠1,800万円は「元本の累計」で数える点です。運用益は枠を消費しません。つまり、毎月いくら積み立てるかで、元本が1,800万円に届くまでの年数がそのまま決まります。下の表は、毎月の積立額別に枠の消化年数を整理したものです。自分が無理なく出せる金額の行を見て、「その額なら何年で満額になるか」という時間軸をつかむのが目的です。
| 毎月の積立額 | 元本1,800万円に到達するまで |
| 月3万円 | 約50年 |
| 月5万円 | 約30年 |
| 月10万円 | 約15年 |
| 月15万円 | 約10年 |
| 月30万円(年360万・満額) | 約5年 |
生涯枠1,800万円を元本ベースで埋めるまでの年数(当社の試算/運用益は枠を消費しない前提)
月30万円は、つみたて投資枠と成長投資枠を合わせた年間上限360万円をフルに使う金額です。理論上は約5年で枠を埋め切れますが、毎月30万円を投資に回せる家計は限られます。逆に月3万円だと約50年かかり、現実の運用期間からはみ出しかねません。多くの人にとって現実的なのは、月5万〜10万円で15〜30年かけて埋める帯だといえます。表の中から「今の家計で続けられそうな行」をまず1つ選び、そこを出発点にするのが失敗の少ない進め方です。
試算前に決める3つの前提の置き方は?
枠消化年数を出すには、毎月の積立額・想定利回り・積立期間の3つの前提を先に決めます。この3つが決まれば、金融庁の無料ツールでも手計算でも、ほぼ同じ結果にたどり着きます。
積立額は、生活費と緊急予備資金を確保したうえで残る余剰から決めるのが基本です。想定利回りは断定的な予測ができないため、控えめな3%と標準的な5%の2ケースで幅を持たせます。金融庁のつみたてシミュレーターにも「将来の結果を予測し、保証するものではない」と明記されています(金融庁つみたてシミュレーター、2026年7月時点)。積立期間は、ライフイベント(住宅・教育・老後)までの残り年数を起点に置くと、枠を埋める年数と目標時期を重ねやすくなります。この3前提のうち、枠消化年数を直接動かすのは積立額と期間です。利回りは枠が埋まる年数(元本ベース)には影響せず、埋めた後の資産額に効いてきます。
枠を早く埋めるほど得なのはなぜ?埋め方シナリオを比較
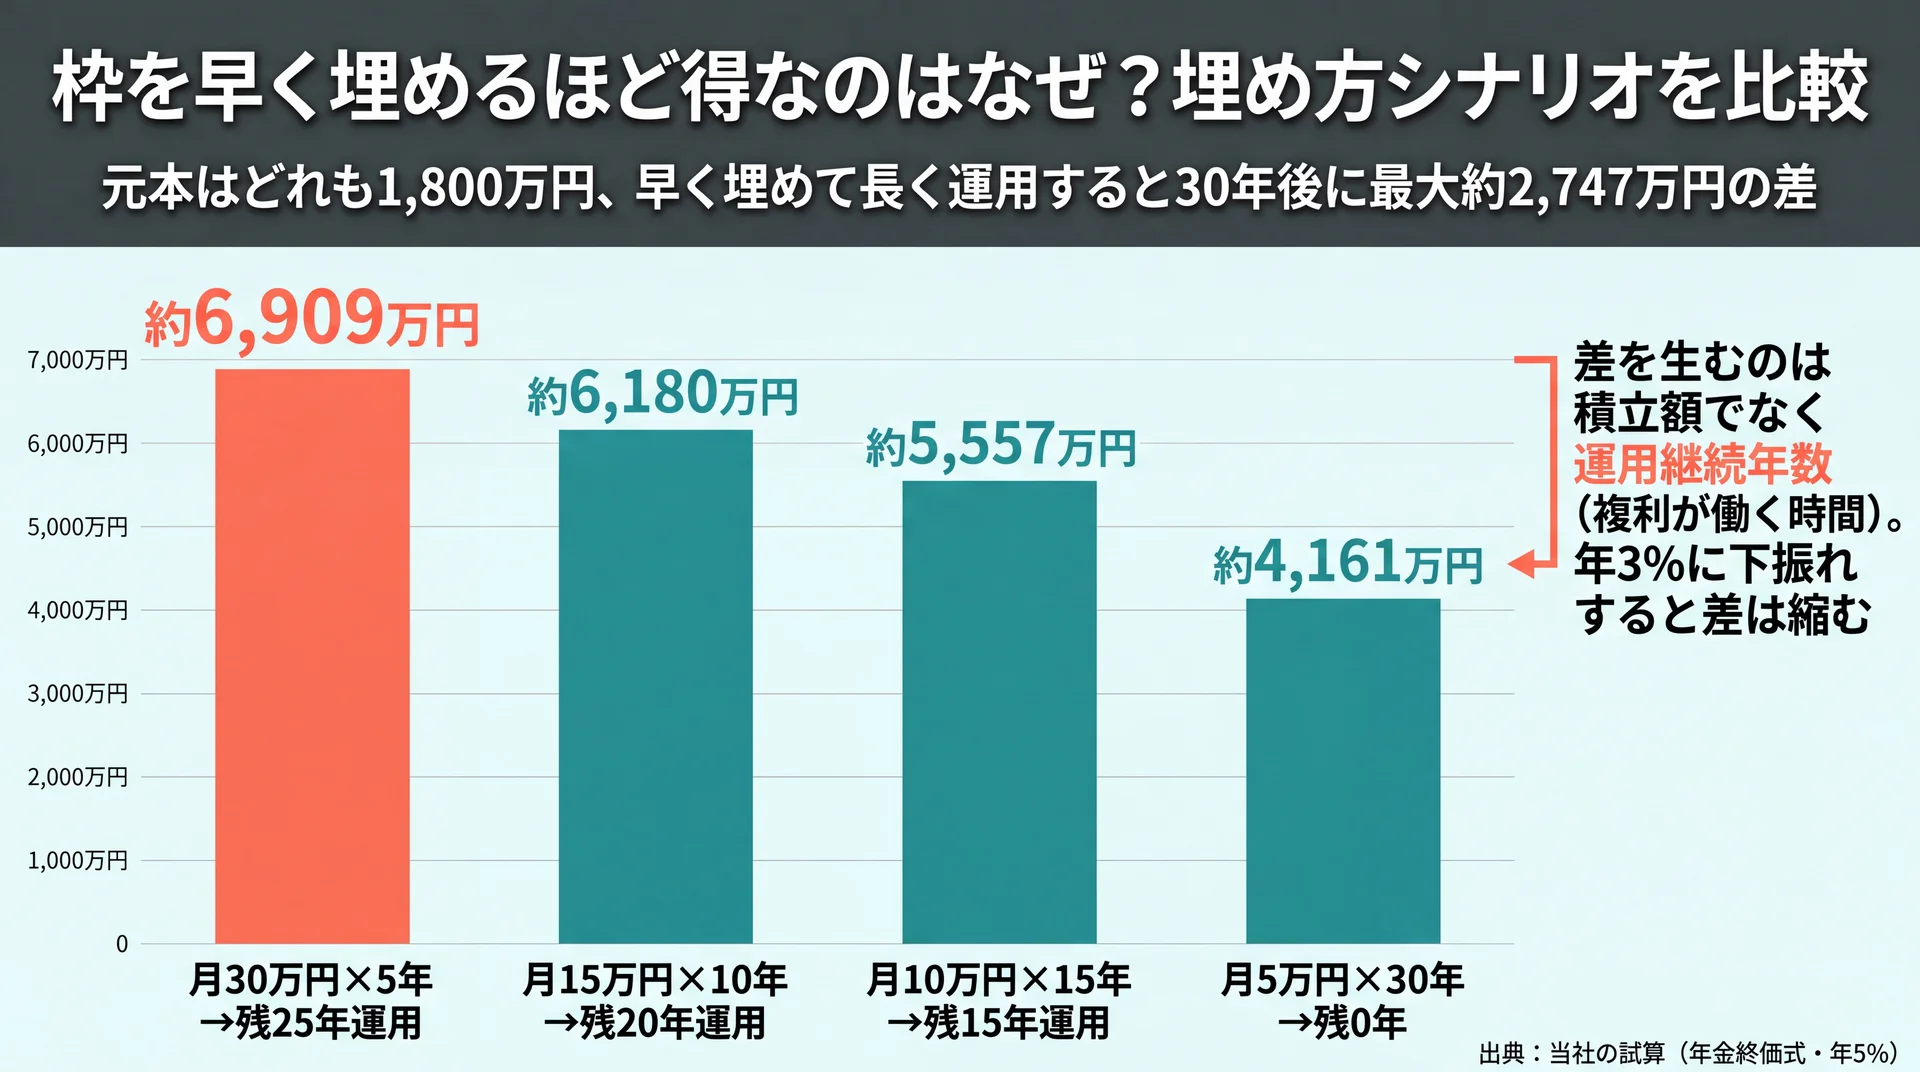
同じ元本1,800万円でも、早く埋めて運用を長く続けるほど最終資産は大きくなります。30年後の時点で比べると、月30万円で5年で埋めて残り25年運用を続けた場合は年5%で約6,909万円、月5万円で30年かけて埋めた場合は約4,161万円と、差は約2,747万円に広がります(当社の試算)。
この差が生まれる理由は、複利が効く時間の長さにあります。枠を早く埋めると、その後に「追加投資はしないが運用だけ続ける」期間が長く取れます。運用益がさらに運用益を生む複利は、時間が長いほど加速するため、同じ元本でも運用継続年数が長いほうが最終資産は伸びます。下の表は、いずれも元本1,800万円で、埋めるスピードと30年後の最終資産を横並びにしたものです。
| 埋め方 | 積立完了時の評価額(年5%) | 30年後の最終資産(年5%) | 30年後(年3%) |
| 月30万円×5年 → 残25年運用 | 約2,040万円 | 約6,909万円 | 約4,061万円 |
| 月15万円×10年 → 残20年運用 | 約2,329万円 | 約6,180万円 | 約3,786万円 |
| 月10万円×15年 → 残15年運用 | 約2,673万円 | 約5,557万円 | 約3,536万円 |
| 月5万円×30年 → 残0年 | 約4,161万円 | 約4,161万円 | 約2,914万円 |
元本はいずれも1,800万円。年金終価式で自前試算(毎月末積立・運用益再投資・信託報酬/税金は含まず)
一般に「投資は早く始めるほど有利」と言われますが、この表はその理由を金額で示しています。データで評価すると、最終資産を左右しているのは毎月の積立額の大小ではなく、枠を埋め終えてから何年運用を続けられるかという運用継続年数です。月30万円と月5万円では毎月の負担が6倍違いますが、30年後の差を生んでいるのは負担額そのものより、複利が働く時間の差だといえます。だからこそ大事にしたい判断基準は、「毎月いくら出せるか」だけでなく「何歳までに枠を埋め、その後何年運用を続けられるか」です。若くて期間を長く取れる人ほど、無理に積立額を上げなくても、時間を味方につけて最終資産を伸ばせます。
もっとも、これは「借金してでも早く埋めるべき」という意味ではありません。年3%の列を見れば、利回りが下振れすると差は縮み、月30万円×5年でも約4,061万円にとどまります。早埋めの効果は、続けられる範囲の積立額を前提に、余裕があれば期間を前倒しするという順序で活かすのが現実的です。
埋め方を決める軸は、毎月の負担額よりも「いつ枠を埋め終え、その後何年運用を続けられるか」です。
\ 試算を家計に落とし込む /
枠の配分や続け方に迷ったら、自分に合う設計を無料体験で確かめられます。
1,800万円を使い切った後は月いくら取り崩せる?
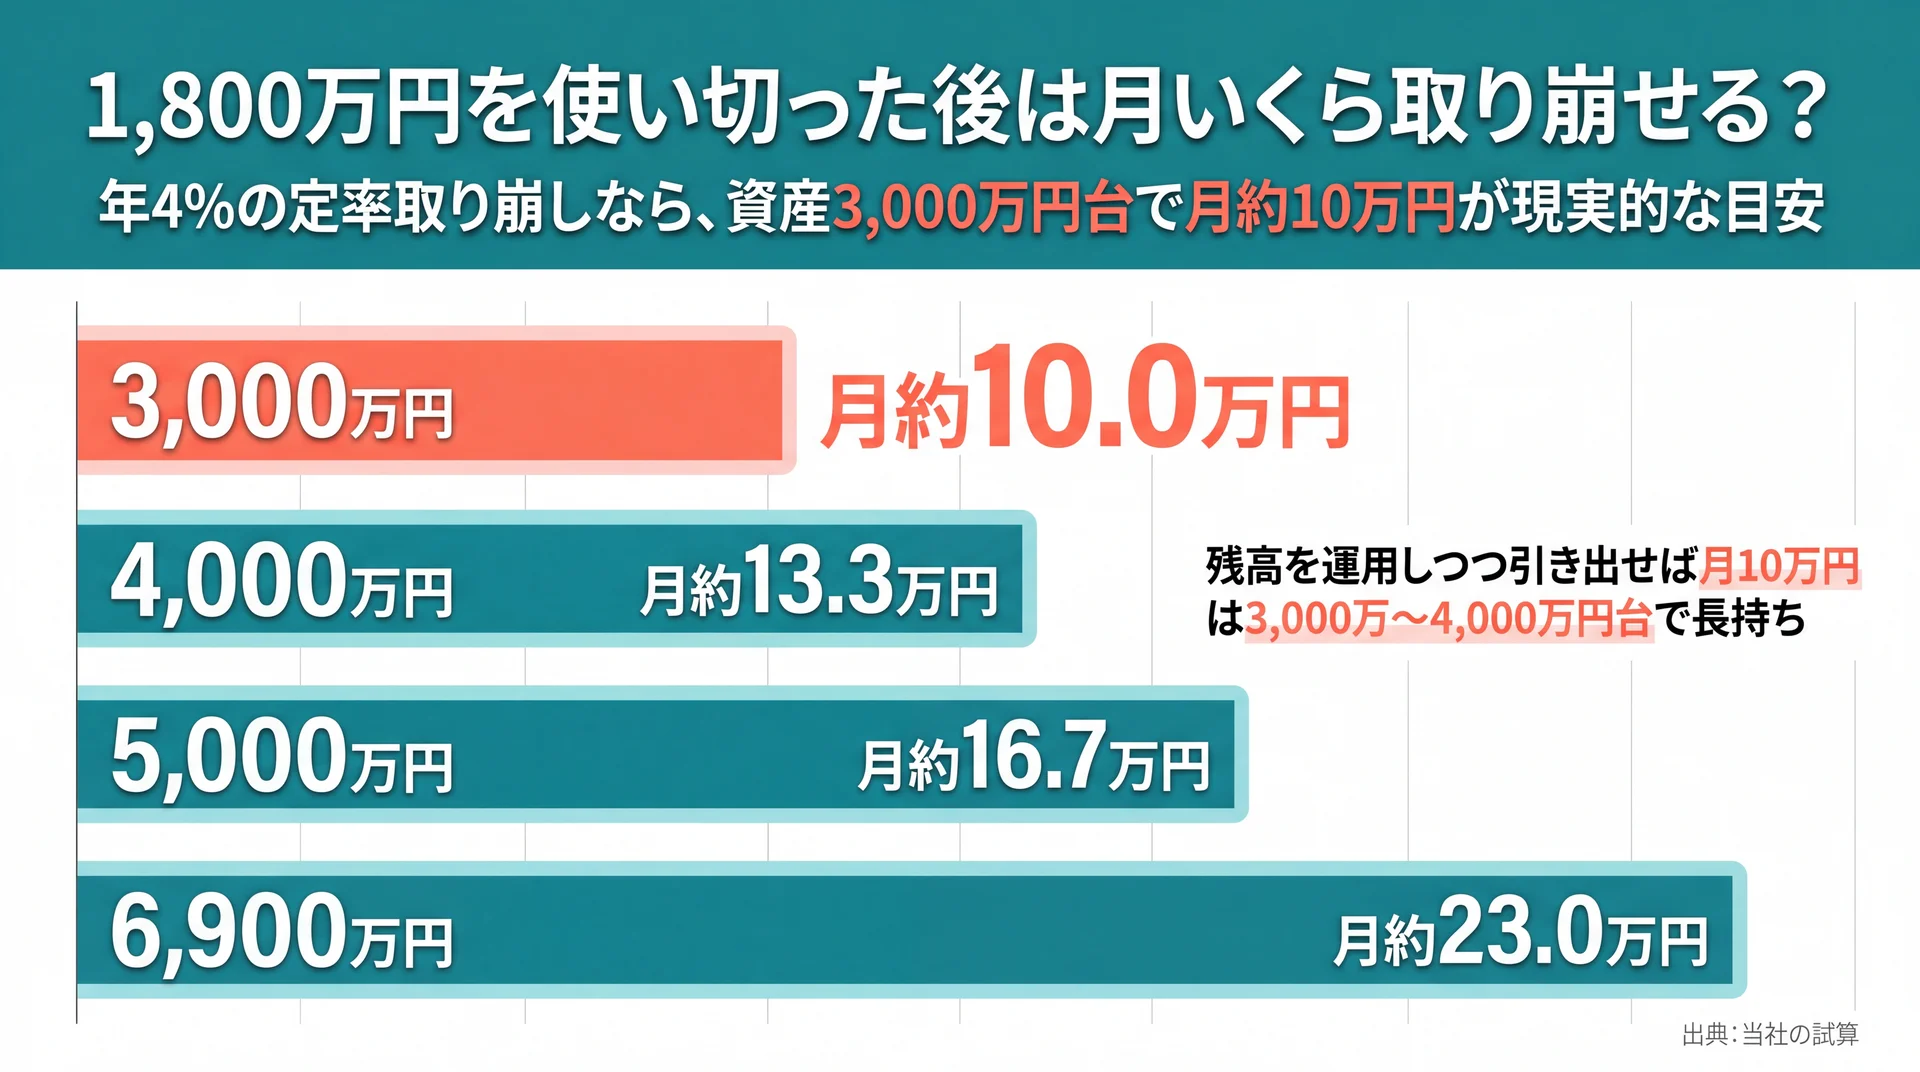
枠を埋めて資産を育てた後は、残高の一定割合を取り崩す「出口」の試算が必要です。資産3,000万円なら年4%の取り崩しで月約10万円、6,900万円なら月約23万円が目安になります(当社の試算)。積立の入口だけでなく、使う段階まで数字で描いておくと、老後の生活設計に落とし込めます。
取り崩しの考え方でよく使われるのが、資産の一定割合を毎年引き出す「定率取り崩し」です。年4%を目安にすると、資産が大きいほど毎月使える額も比例して増えます。下の表は、埋め方シナリオで到達しうる資産額ごとに、年4%取り崩し時の月額を整理したものです。
| 取り崩し原資 | 年4%(年額) | 毎月の取り崩し額 |
| 3,000万円 | 120万円 | 約10.0万円 |
| 4,000万円 | 160万円 | 約13.3万円 |
| 5,000万円 | 200万円 | 約16.7万円 |
| 6,900万円 | 276万円 | 約23.0万円 |
資産額×4%=年間の取り崩し額(当社の試算)。実際の取り崩し可能額は相場や税・社会保険の状況で変わります
もう1つ知っておきたいのが、「取り崩しながらも残高を運用し続ける」と資産が長持ちする点です。定額で引き出しても、残った資産が運用益を生むため、取り崩し額が運用益の範囲に収まっていれば元本はなかなか減りません。
| 取り崩し原資 | 毎月の取り崩し額 | 残高を年3%運用した場合の持続 |
| 4,161万円 | 月10万円(年120万円) | 30年超でほぼ減らない |
| 4,161万円 | 月15万円(年180万円) | 約41年 |
| 3,000万円 | 月10万円(年120万円) | 約47年 |
| 3,000万円 | 月15万円(年180万円) | 約24年 |
| 2,000万円 | 月10万円(年120万円) | 約24年 |
残高を年3%で運用しつつ定額取り崩しした場合の枯渇年数(当社の試算/税・コストは含まず)
表から読み取れるのは、月10万円ほどの取り崩しなら、資産3,000万〜4,000万円台で老後の長い期間を支えられるということです。逆に、原資2,000万円で月15万円を引き出すと、運用を続けても十数年で心もとなくなります。出口で無理なく使える額は、埋め方の段階でどこまで資産を育てられたかに強く依存します。入口の試算と出口の試算はつながっており、片方だけを見て老後資金を判断すると、使える額を過大にも過小にも見誤りやすくなります。
定率と定額、取り崩し方はどう使い分ける?
取り崩し方には、残高の一定割合を引き出す「定率」と、毎月同じ金額を引き出す「定額」があり、目的で使い分けます。定率は相場に応じて引き出し額が上下するため資産が枯渇しにくく、定額は生活費を一定に保ちやすい代わりに下落局面で資産を早く取り崩すリスクがあります。
たとえば定率4%は、資産が増えた年は引き出し額も増え、減った年は自動的に引き出しを絞るため、暴落時に資産を大きく削らずに済みます。一方で毎月の受取額が変動するため、生活費を固定したい人には使いにくい面があります。定額は家計管理がしやすい反面、相場が下がった年でも同じ額を引き出すので、下落と取り崩しが重なると資産の寿命が縮みます。現実的には、生活の土台となる固定費は年金や定額取り崩しで賄い、余裕分を定率で調整する組み合わせも選択肢になります。どちらか一方に決めきる必要はなく、相場や自分の支出の固定度に合わせて配分を調整するのが、資産を長持ちさせる考え方です。
取り崩し後も残高を運用に回せば資産は長持ちし、月10万円の取り崩しは資産3,000万円台からが一つの目安になります。定率と定額は、資産の枯渇しにくさと生活費の安定のどちらを優先するかで選び分けます。
つみたて投資枠と成長投資枠はどう配分して埋める?
新NISAは、年120万円のつみたて投資枠と年240万円の成長投資枠を併用でき、合計で年360万円まで投資できます。両枠を使うと生涯枠1,800万円に早く到達しますが、成長投資枠は生涯で最大1,200万円までという上限があります(金融庁、2026年7月時点)。
配分の基本は、毎月の積立をつみたて投資枠で淡々と続けつつ、ボーナスなどまとまった資金を成長投資枠に回す形です。たとえば毎月5万円(年60万円)をつみたて投資枠で積み立て、年60万円をボーナスから成長投資枠へ入れると、年間120万円のペースで枠が埋まります。成長投資枠は一括投資にも、複数回に分けた積立にも使えるため、相場が読みにくい局面では数回に分けて入れると、購入価格をならしやすくなります。
ただし、枠を早く埋めることそのものが目的ではありません。成長投資枠の1,200万円上限を意識しすぎて無理な満額投資に走ると、生活防衛資金が薄くなり、下落局面で積立を止めざるを得なくなります。枠の性格や具体的な使い分けを詳しく確認したい場合は、nisa つみたて投資枠についてはこちらで枠ごとの向き不向きを整理できます。配分は「余剰資金の範囲で、無理なく続けられるペース」を最優先に決めるのが現実的です。
新NISAシミュレーションが計画通りにいかない注意点は?
シミュレーションが計画通りにいかない主因は、想定利回りが毎年一定ではなく、信託報酬などのコストと価格変動が現実には発生するからです。試算は「毎年一定の利回り」を前提にしますが、実際の相場は上下し、途中で評価額が元本を下回る年もあります。数字を過信せず、前提と現実のズレを見込んでおくことが欠かせません。
注意点は3つに整理できます。1つ目は、想定利回りは平均であって毎年その通りにはならず、下落局面では評価額が元本を割ることもある点です。長期・積立・分散はこの振れを平準化する考え方ですが、下振れをゼロにはできません。2つ目は、投資信託の信託報酬が実際には差し引かれる点です。信託報酬が年0.1%台の低コスト商品と年1%を超える商品では、20年・30年という時間軸で手取りに無視できない差が出ます。本記事の試算はコストを含めていないため、実際の手取りはコスト分だけ下振れる前提で読むのが安全です。3つ目は、積立額や利回りを楽観的に置くほど将来額が過大に出る点で、控えめな前提で下振れも見ておく必要があります。NISAの弱点を踏まえて判断したい場合は、積立nisaの基礎からの総まとめはこちらで懸念点もあわせて整理できます。
こうした前提のズレに加えて、実際には「試算した積立を長く続けられるか」という行動の壁があります。20年・30年の複利は、途中でやめれば手に入りません。相場が大きく下がった局面では不安から積立を止めたり売却したりする判断に傾きがちですが、それは複利の恩恵を最も取り逃しやすいタイミングでもあります。ここで問われるのは知識よりも、迷ったときに軌道修正を相談できる仕組みがあるかどうかです。
当社のABCashは、家計管理から投資信託・NISAまでを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。累計受講者は9万人以上(2026年5月時点・無料体験を含む)、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講後の集計では、総資産が平均で約57.2万円、月間の自由資金が約72,472円増えたと報告しています(対象=当社受講生の受講前後比較・自己申告集計値)。女性向け伴走型トレーニングの業態区分では公的な比較統計が見当たらないため、ここでは前提条件を明示したうえで自社の実測値として示します。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
実際の口コミには両論があります。「NISA・株式・投信の購入まで寄り添って相談に乗ってもらえ、1人だと足踏みしてしまう一歩を踏み出せた」という声(女性・★5・Google Maps 口コミより)がある一方で、「YouTubeや書籍で学べる今、毎月の受講料に価値を感じない」という声(女性・★1・同)もあります。ここから読めるのは、独学で続けられる人もいれば、伴走があるほうが続く人もいるという実像です。判断の基準になるのは、自分が試算を「見て終わり」にしがちか、相談相手がいれば行動を続けられるタイプか、という自己認識です。書籍や動画で自走できるなら費用をかける必要はなく、一人だと手が止まる自覚があるなら、伴走の仕組みを検討する価値があります。
新NISAシミュレーションのよくある質問
試算に関して検索でよく挙がる疑問を、具体的な数字とともに整理します。前提条件を添えているので、自分の状況に近いものから確認してください。
新NISAの1,800万円は何年で埋めるのが正解?
正解の年数は一つではなく、家計で無理なく続けられるペースが基準になります。元本ベースでは月5万円で約30年、月10万円で約15年、月30万円で約5年です。早く埋めるほど運用継続年数が延びて最終資産は伸びますが、毎月の負担も重くなります。目安としては、生活防衛資金を確保したうえで月5万〜10万円のペースが現実的な帯です。
生涯枠を使い切った後も運用は続けられる?
続けられます。新NISAの非課税保有期間は無期限のため、1,800万円の枠を埋め終えた後も、売却しない限り非課税で運用を続けられます(金融庁、2026年7月時点)。埋め方シナリオの試算でも、枠を埋めた後の運用継続年数が最終資産を大きく左右しました。慌てて取り崩さず、必要になるまで運用を続ける選択肢も持てます。
月30万円で最速5年で埋めるのはあり?
余剰資金が十分にあるなら選択肢になりますが、家計を圧迫してまで急ぐ必要はありません。月30万円は年間上限360万円をフルに使う金額で、約5年で元本1,800万円に到達します。ただし短期間で埋めると購入時期が集中し、価格変動の影響を受けやすくなります。積立のタイミング分散という利点は薄れるため、まとまった資金でも数回に分けて入れるほうが無難です。
1,800万円貯まったら毎月いくら使える?
到達した資産額によりますが、年4%の取り崩しなら資産3,000万円で月約10万円、4,000万円で月約13.3万円が目安です。残高を運用し続ければ、月10万円ほどの取り崩しは資産3,000万〜4,000万円台で長期間もちます(当社の試算)。実際に使える額は相場や税・社会保険の状況で変わるため、余裕を持った取り崩し率で見ておくと安全です。
積立額は途中で変えても枠の計算は合う?
合います。つみたて投資枠・成長投資枠とも毎月の積立額は増減でき、一時停止も可能です。積立額を変えたら、その時点の金額と残り期間で枠消化年数を計算し直すと、現実に近づきます。当初の金額のまま続けた前提の試算は、あくまで一定額を維持した場合の目安です。家計の状況が変わったら、早めに再計算して枠の埋まり方を確認しておくと調整しやすくなります。
まとめ
新NISAシミュレーションは、生涯投資枠1,800万円を月いくらで何年で埋め、埋めた後にいくら取り崩せるかを試算する作業です。枠は月5万円で約30年、月30万円で約5年で元本に到達し、同じ元本でも早く埋めて運用を長く続けるほど最終資産は伸びます。30年地平・年5%では、埋め方の違いで最大約2,747万円の差が出ました。出口では、資産3,000万円台から月10万円ほどの取り崩しが現実的な目安になります。
大切なのは、毎月の積立額の大小だけでなく、「いつ枠を埋め終え、その後何年運用を続けるか」という時間軸で計画を組むことです。利回りは3%と5%で幅を持たせ、信託報酬や価格変動という現実のズレも見込んでおくと、数字を過信せずに済みます。まずは金融庁の無料ツールで概算を出し、無理なく続けられる金額で長期の複利を取りにいくのが次の一歩です。NISAの基礎から全体像を確認したい場合は、積立nisaの基礎からの総まとめはこちらで確認できます。
なお、本記事の試算や解説は一般的な情報提供を目的としたもので、特定の金融商品を推奨するものではありません。実際の運用は元本割れの可能性があり、個別の資産設計や商品選び、取り崩し計画は、必要に応じてファイナンシャルプランナーや金融機関などの専門家に相談してください。
\ お金の疑問を体験で相談 /
累計9万人が学んだ伴走型トレーニングを、まず60〜80分程度の無料体験で試せます。