
「NISA デメリットしかない」「やめとけ」と検索する人は増えています。結論から言えばその表現は誤りで、制度固有のデメリットは損益通算ができない点など数個に限られ、長期運用では非課税メリットが上回る場面が多い制度です。ただし元本保証ではなく、使い方を誤ると損をする注意点は実在します。本記事では当社のABCashが金融庁・国税庁の一次情報をもとに検証します。
\ 累計9万人が学んだお金の学校 /
NISAの疑問を専属コンサルタントに、無料の60〜80分程度体験で相談できます。
NISAはデメリットしかないというのは本当?
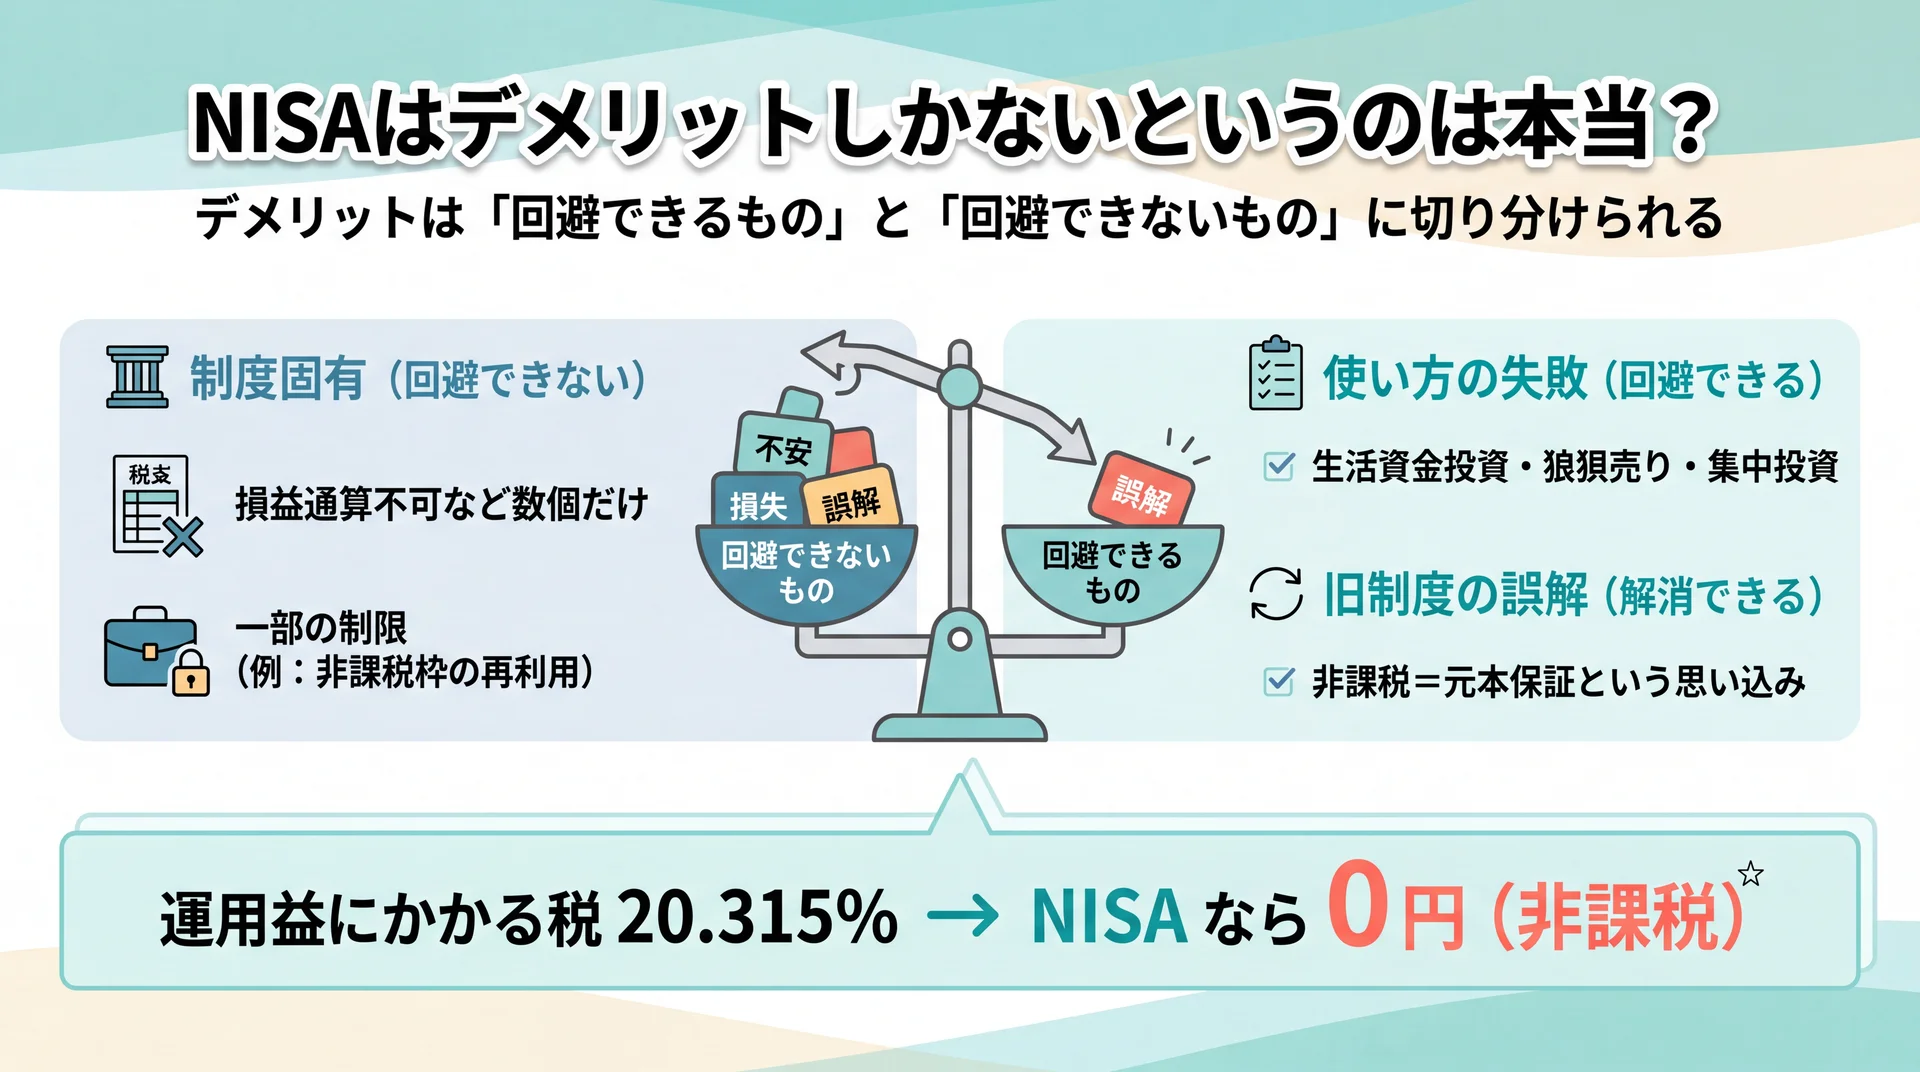
「NISAはデメリットしかない」は正確ではありません。制度上どうしても避けられないデメリットは損益通算ができないなど数個に限られ、多くの不満は使い方の失敗や旧制度の誤解に由来します。通常20.315%かかる運用益への税金がゼロになる非課税メリットは大きく、長期・積立・分散を前提にすれば不利より有利に働きやすい制度です(国税庁、令和7年4月時点)。
検索で「デメリットしかない」「やめとけ」という強い言葉が並ぶと、始める前から損をするイメージが先行しがちです。しかし実際には、NISAは国が用意した少額投資非課税制度で、2014年に始まり2024年に新制度へ移行しています(金融庁、2026年7月時点)。デメリットを正しく数えると、その多くは「制度の欠陥」ではなく「知らずに使うと損をする注意点」だと分かります。
大切なのは、デメリットを感情的な言葉のまま受け取らず、回避できるものと回避できないものに切り分けて理解することです。本記事ではこの切り分けを軸に、制度固有の注意点・使い方の失敗・旧制度の誤解の3つに分けて検証します。NISAを含む積立の全体像を先に押さえたい場合は、積立nisaの全体像を整理した完全ガイドもあわせて確認してください。
そもそもNISAとは?デメリットを見る前の前提
NISAは、株式や投資信託の運用益(売却益・配当・分配金)にかかる税金が非課税になる国の制度です。通常は運用益に約20%が課税されますが、NISA口座内ならこれがかかりません(金融庁、2026年7月時点)。デメリットを評価する前に、この非課税という前提を押さえておく必要があります。
新NISAには「つみたて投資枠」と「成長投資枠」があり、両方を併用できます。年間の投資枠は最大360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で保有できる期間は無期限です(金融庁、2026年7月時点)。口座を持てるのは日本国内に住む18歳以上の人で、1人1口座に限られます。
この記事はデメリットの検証に焦点を当てるため、制度の全体像や始め方は深掘りしません。つみたて投資枠を中心とした基礎から知りたい場合は、つみたて nisaについてはこちらで確認できます。ここでは「非課税」「枠に上限がある」「1人1口座」という3点だけ覚えておけば、以降のデメリットの意味が理解しやすくなります。
なぜ「デメリットしかない」「やめとけ」と言われるのか?
「デメリットしかない」と言われる背景には、制度そのものの欠陥ではなく、3つの心理的・情報的な要因があります。暴落時の「損した」という体験談が拡散されやすいこと、制度改正がくり返され複雑に見えること、そして「非課税=元本保証」という誤解が根強いことです。この3つを分けて見ると、不安の正体がはっきりします。
損した体験談が目立って拡散されやすい
相場が下がった局面では、「NISAで損した」という声がSNSやニュースで強く印象に残ります。実際にはNISA自体が損をさせる仕組みなのではなく、投資である以上、値下がりの局面があるだけです。得をしている人の多くは黙って積立を続けるため、損の声だけが目立つ生存者バイアスの逆のような現象が起きます。当社のABCashでも、受講者が最初に口にする不安の多くはこの拡散された体験談に由来します。
制度改正がくり返され「難しい」と感じる
NISAは2014年の一般NISA、2018年のつみたてNISA、2024年の新制度と改正を重ねてきました(金融庁、2026年7月時点)。改正のたびにルールが変わったため、古い情報と新しい情報が混在し、「複雑で分かりにくい=やめておこう」という判断につながりやすいのが実情です。裏を返せば、現行ルールだけを正しく押さえれば、複雑さの多くは解消します。
「非課税=元本保証」という誤解
非課税という言葉から、「NISAなら減らない」という安心感を持つ人がいます。しかしNISAは投資であり、預金のような元本保証はありません(金融庁、2026年7月時点)。期待していた安全性と実際の値動きのギャップが、「思っていたのと違う=デメリットしかない」という失望に変わります。誤解を最初に解いておくことが、過度な不安を避ける近道です。
NISAの制度上のデメリットは?(回避できない構造的な注意点)
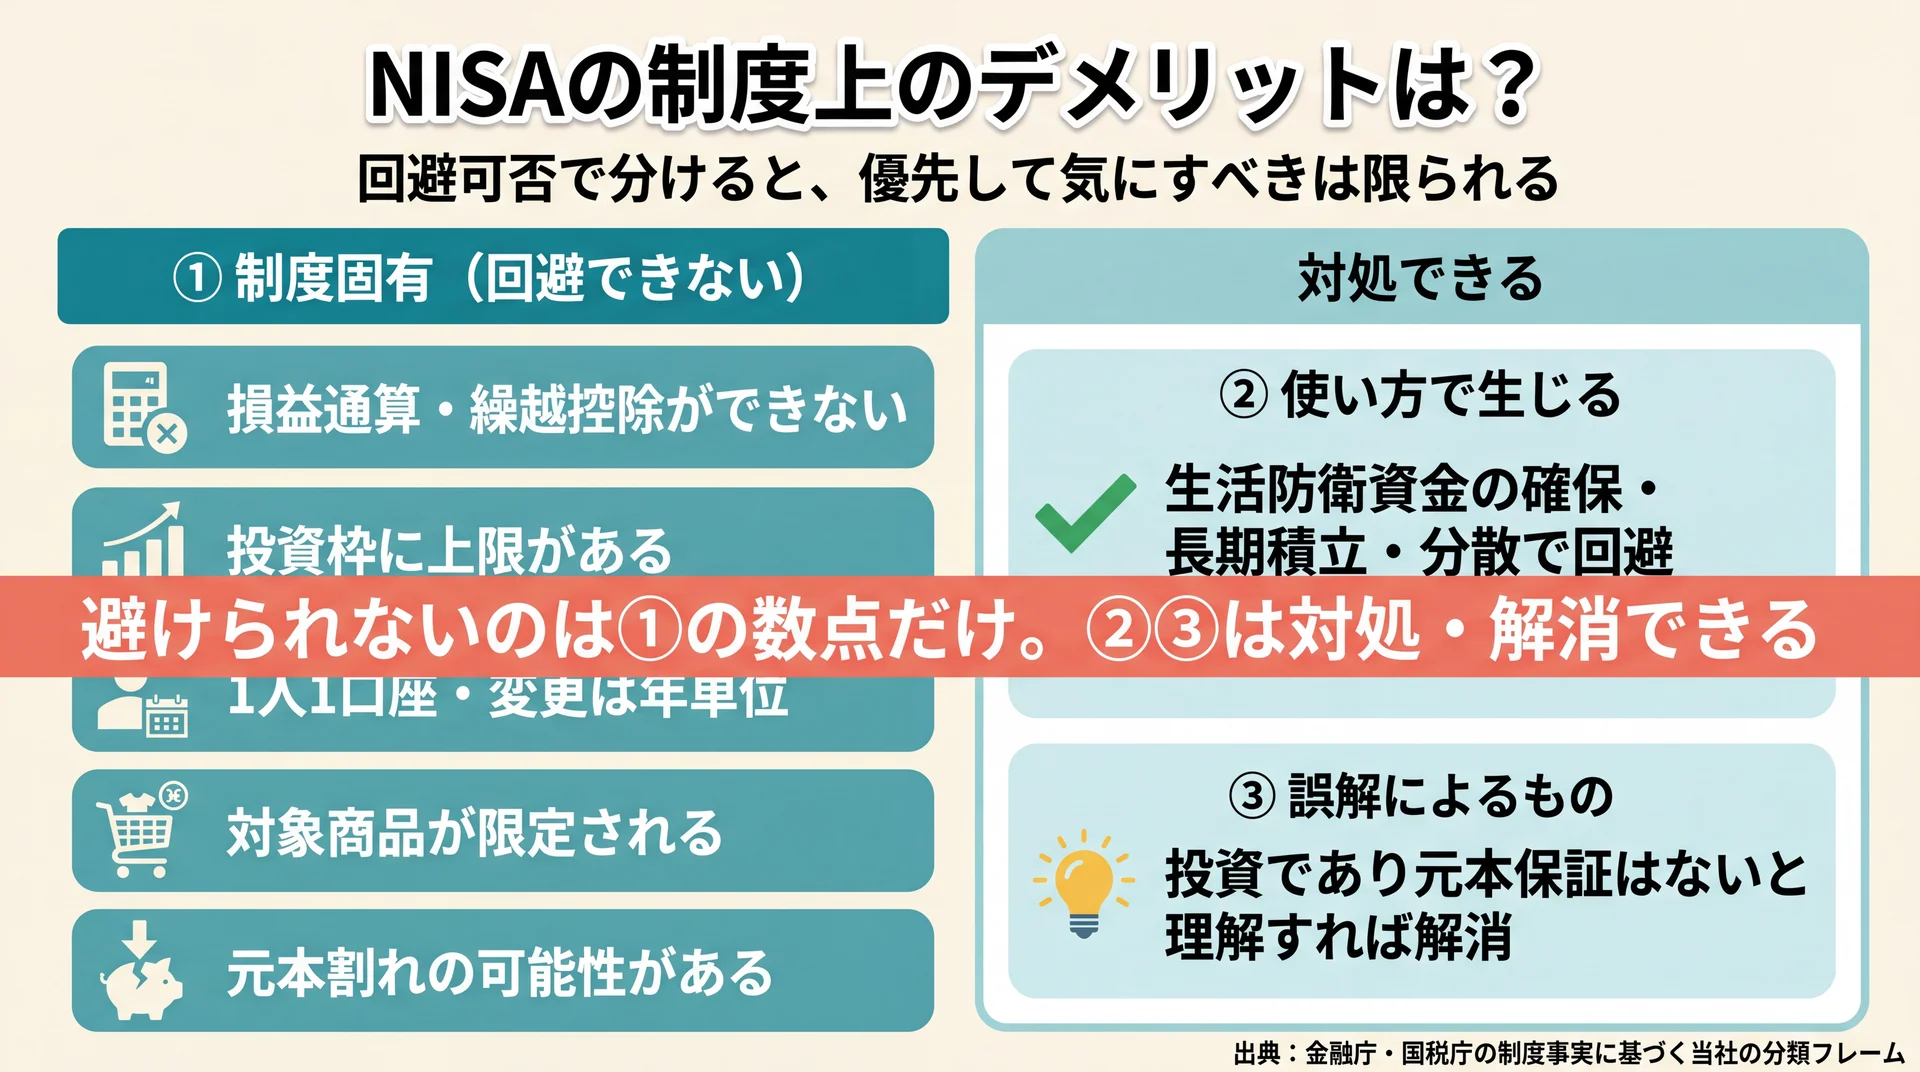
NISAで本当に「制度として避けられない」デメリットは、損益通算・繰越控除ができない、投資枠に上限がある、1人1口座、対象商品が限定される、元本割れの可能性がある、の5点です。いずれも仕組み上の制約で、使い方の工夫では消せません。まずこの構造的な注意点を、次の独自分類で整理します。
当社のABCashでは、NISAのデメリットを「対処できるかどうか」で3層に分けて説明しています。競合記事の多くはデメリットを平らに並べますが、回避可否で分けると、優先して気にすべき点が見えてきます。
NISAデメリット3層分類マトリクス
| 層 | 具体的なデメリット | 対処の可否 | 主な対処・考え方 |
| ①制度固有(構造的) | 損益通算・繰越控除ができない | 回避不可 | 長期・分散でマイナス着地の確率を下げる |
| ①制度固有(構造的) | 投資枠に上限がある | 回避不可 | 一般の家計には十分な枠。計画的に使う |
| ①制度固有(構造的) | 1人1口座・金融機関変更は年単位 | 回避不可 | 口座開設先を最初に比較して選ぶ |
| ①制度固有(構造的) | 対象商品が限定される | 回避不可 | 長期投資向け商品に絞られる=初心者にはむしろ安全側 |
| ②使い方で生じる | 生活資金まで投資/狼狽売り/集中投資 | 回避可能 | 生活防衛資金の確保・長期積立・分散 |
| ③誤解によるもの | 非課税=元本保証という思い込み | 解消可能 | 投資であり元本保証はないと理解する |
図表の読み方: デメリットを「回避できるか」で3層に分類。対処可能な②③が多くを占める(データ出典: 金融庁・国税庁の制度事実に基づく当社の分類フレーム)
損益通算・繰越控除ができない
制度固有の最大のデメリットは、損益通算と繰越控除ができない点です。課税口座(特定口座など)の上場株式等には、複数口座の利益と損失を相殺する損益通算や、損失を翌年以降3年間繰り越す繰越控除の特例があります(国税庁、令和7年4月時点)。当社はこの点をNISA唯一の「純粋な弱点」と捉えています。
NISAは運用益が非課税である一方、税務上は損失も「なかったもの」として扱われます。そのため、NISA口座で損失が出ても、課税口座の利益と相殺して税金を減らすことはできません。短期で売買してマイナスになりやすい使い方ほど、この損益通算不可のデメリットが効いてきます。だからこそ、NISAは短期売買ではなく長期の積立で使うのが合理的です。
投資枠に上限があり超過分は課税対象になる
NISAの非課税枠には上限があり、超えた分は通常の課税口座での投資になります。年間360万円、生涯1,800万円という枠を超える投資には20.315%の課税が戻ってきます(金融庁、2026年7月時点)。ただし、毎月数万円の積立を続ける一般的な家計にとって、この上限に到達するのは容易ではありません。上限があること自体はデメリットでも、多くの人には実質的な制約になりにくい水準です。
1人1口座しか持てず金融機関の変更に制限がある
NISA口座は1人1口座に限られ、金融機関の変更は年単位でしか行えません(金融庁、2026年7月時点)。複数の金融機関で同時にNISAを使うことはできず、途中で変えたくなっても手続きに時間差が生じます。対処は「最初に口座開設先を比較して選ぶ」ことに尽きます。取扱商品・手数料・使い勝手を口座を作る前に確認しておけば、この制約は実務上ほとんど問題になりません。
投資できる商品が限定されている
NISAは投資対象が限定されます。つみたて投資枠は長期・積立・分散に適した一定の投資信託等に限られ、成長投資枠も信託期間20年未満・毎月分配型・高レバレッジ型の投資信託などは除外されます(金融庁、2026年7月時点)。短期で大きく張りたい人には制約ですが、投機的な商品が外れていることは、初心者にとってはむしろ安全側の設計です。
元本保証ではなく元本割れのリスクがある
NISAは投資であり、預金のような元本保証はありません。相場が下がれば、投資した額を下回る元本割れが起こり得ます(金融庁、2026年7月時点)。これは課税口座の投資とまったく同じリスクで、NISA固有の欠陥ではありません。値動きのある商品に投資する以上避けられない前提であり、長期・積立・分散でリスクを抑える使い方が基本になります。
使い方しだいで生まれるデメリットと失敗例とは?
「NISAで損した」という失敗の多くは、制度ではなく使い方に原因があります。生活防衛資金まで投資に回す、値下がりで慌てて売る、生涯枠を意識して無理な集中投資をする、の3つが代表例です。これらは仕組みの欠陥ではなく、事前の準備とルールで回避できるデメリットです。
生活防衛資金まで投資してしまう
手元の現金を使い切ってまで投資に回すと、暴落時や急な出費のときに、値下がりした資産を売って現金化せざるを得なくなります。当社のABCashでは、投資を始める前にまず生活防衛資金(生活費の半年分が一つの目安)を確保するよう伝えています。この順番を守るだけで、「暴落で損した」という失敗の多くは防げます。投資は余裕資金で行うのが原則です。
価格変動に動揺して途中で売ってしまう
NISAのつみたて投資枠は、長期・積立・分散でこそ効果を発揮する設計です。ところが値下がりの局面で不安になり、底値で売ってしまうと、その後の回復や複利の効果を取り逃します。短期の値動きに反応した狼狽売りは、損益通算できないNISAで最も損につながりやすい行動です。あらかじめ「相場が下がっても積立を止めない」というルールを決めておくことが対策になります。
「共通の枠」を意識して無理な集中投資をする
生涯1,800万円という枠を早く埋めようとして、流行のテーマ株や一つの銘柄に集中投資してしまう失敗もあります。枠は急いで埋めるものではなく、分散しながら長期で使うものです。当社は、枠の大きさに引きずられず、自分の家計とリスク許容度に合った金額で続けることを重視しています。無理に枠を使い切ろうとする姿勢が、かえってリスクを高めます。
\ 制度の疑問をその場で解消 /
損益通算や商品選びの疑問点を、マンツーマンで一つずつ確認できます。
「デメリットしかない」は旧制度の誤解?新NISAで変わった点
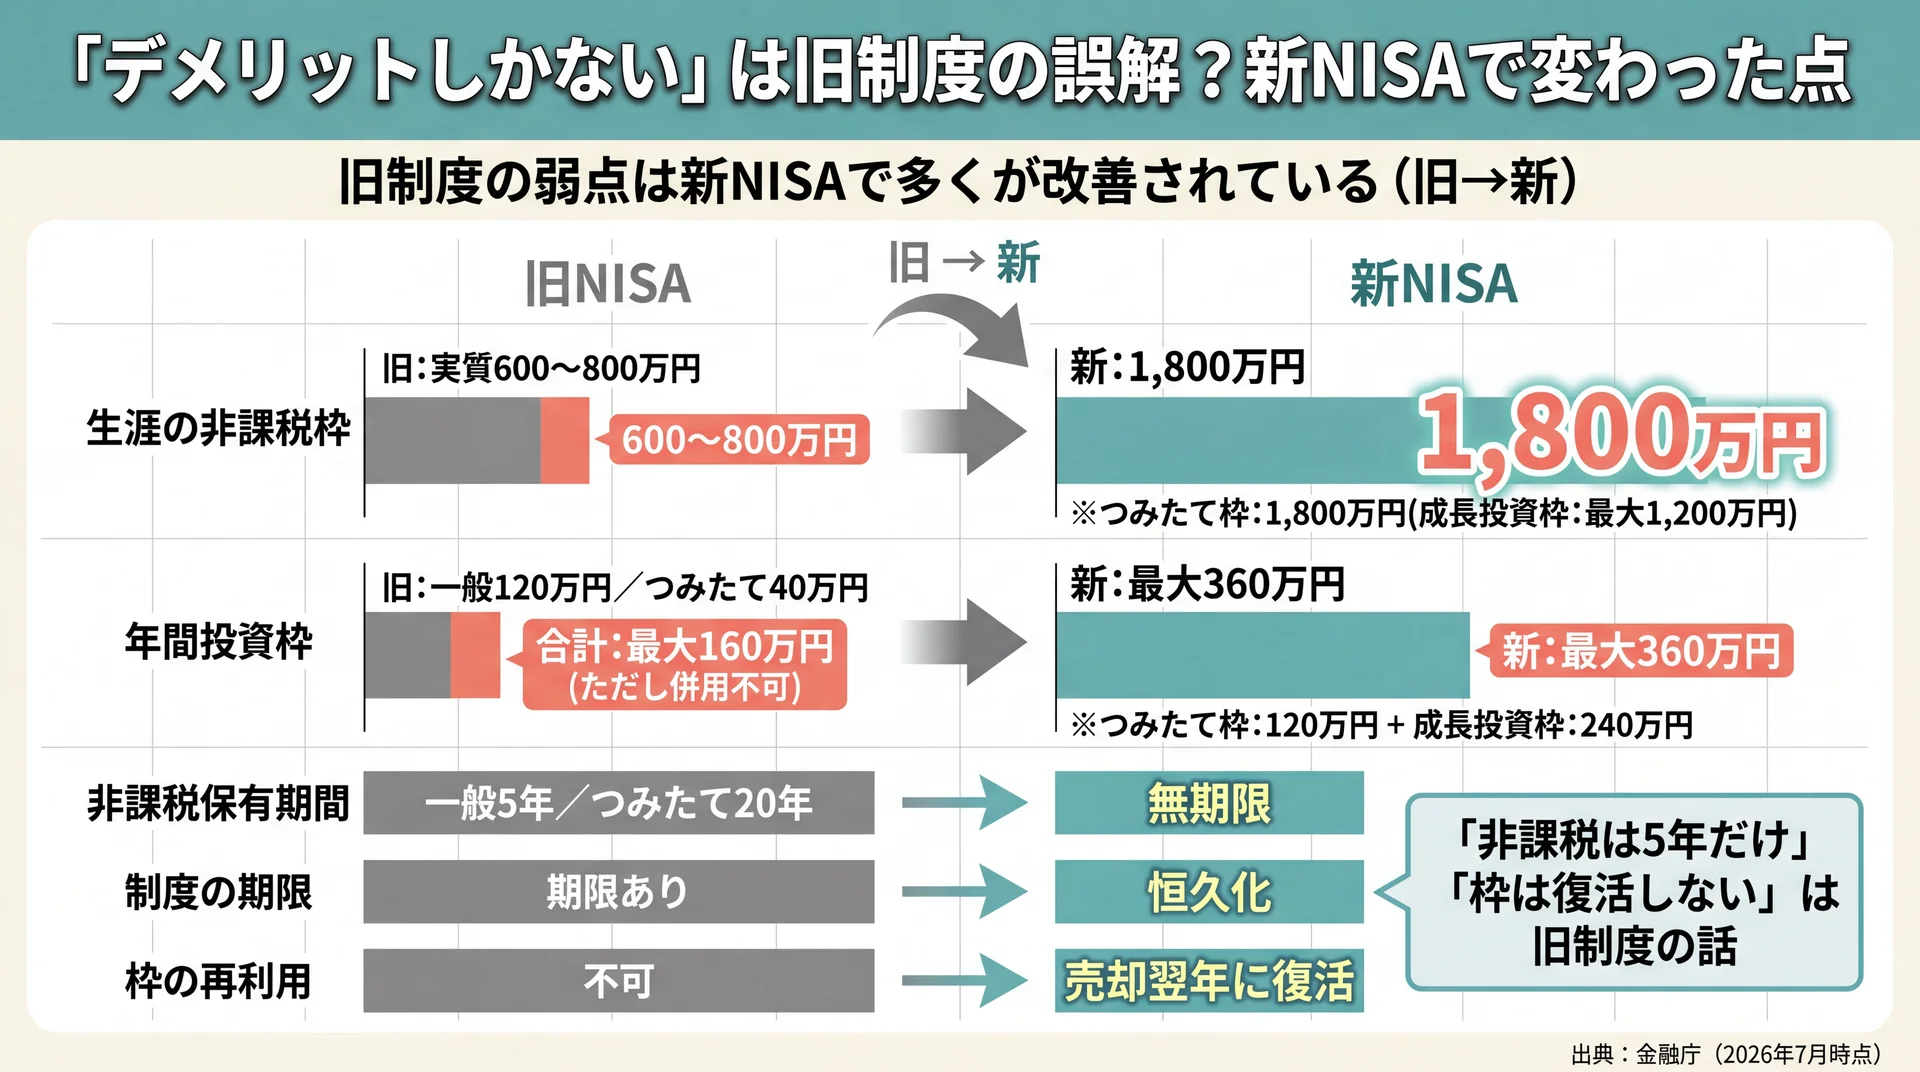
「デメリットしかない」という言説の一部は、2023年までの旧NISAを前提にしています。非課税期間の短さや枠が復活しない点は、2024年の新NISAで解消済みです(金融庁、2026年7月時点)。古い情報のまま判断すると、実態より不利に見えてしまいます。
非課税期間が「無期限」になった
旧つみたてNISAは非課税期間が20年、旧一般NISAは5年で、期間終了時の扱いに悩む必要がありました。新NISAでは非課税で保有できる期間が無期限になり、制度自体も恒久化されました(金融庁、2026年7月時点)。「非課税期間が短いのがデメリット」という指摘は、現行制度には当てはまりません。当社はこの変更を、長期の資産形成にとって最も大きい改善だと見ています。
枠が復活し、ライフイベントに対応できる
旧制度では、一度使った非課税枠は売却しても戻りませんでした。新NISAでは、保有商品を売却すると翌年にその分の枠が復活し、再利用できます(金融庁、2026年7月時点)。結婚・出産・住宅購入などでまとまった資金が必要になっても、売却して使い、後で枠を再び活用できます。「一度売ったら枠が減る」という旧制度前提のデメリットは、すでに過去のものです。なお旧NISAで保有中の商品は新NISAへ移せず、旧制度の非課税措置がそのまま適用されます。
旧NISA(〜2023年)と新NISA(2024年〜)の主な違い
| 項目 | 旧NISA | 新NISA(2024年〜) |
| 非課税保有期間 | 一般5年/つみたて20年 | 無期限 |
| 制度の期限 | 期限あり | 恒久化 |
| 年間投資枠 | 一般120万円/つみたて40万円 | 最大360万円 |
| 生涯の非課税枠 | 実質600万〜800万円 | 1,800万円 |
| 枠の再利用 | 不可 | 売却翌年に復活 |
| 2枠の併用 | 不可(選択制) | つみたて・成長を併用可 |
図表の読み方: 「デメリットしかない」とされた旧制度の弱点は、新NISAで多くが改善されている(データ出典: 金融庁、2026年7月時点)
「デメリットしかない」という評価がネット上に残っているのは、この改正前の情報が更新されずに拡散し続けているためでもあります。当社は、NISAのデメリットを検索するときこそ、その情報が旧制度と新制度のどちらを指しているかを確認することを勧めています。古い記事で「非課税は5年だけ」「枠は復活しない」といった記述を見かけたら、現行制度の事実と照らして読み替えると、不要な不安を避けられます。
デメリットを踏まえても非課税メリットは大きい?
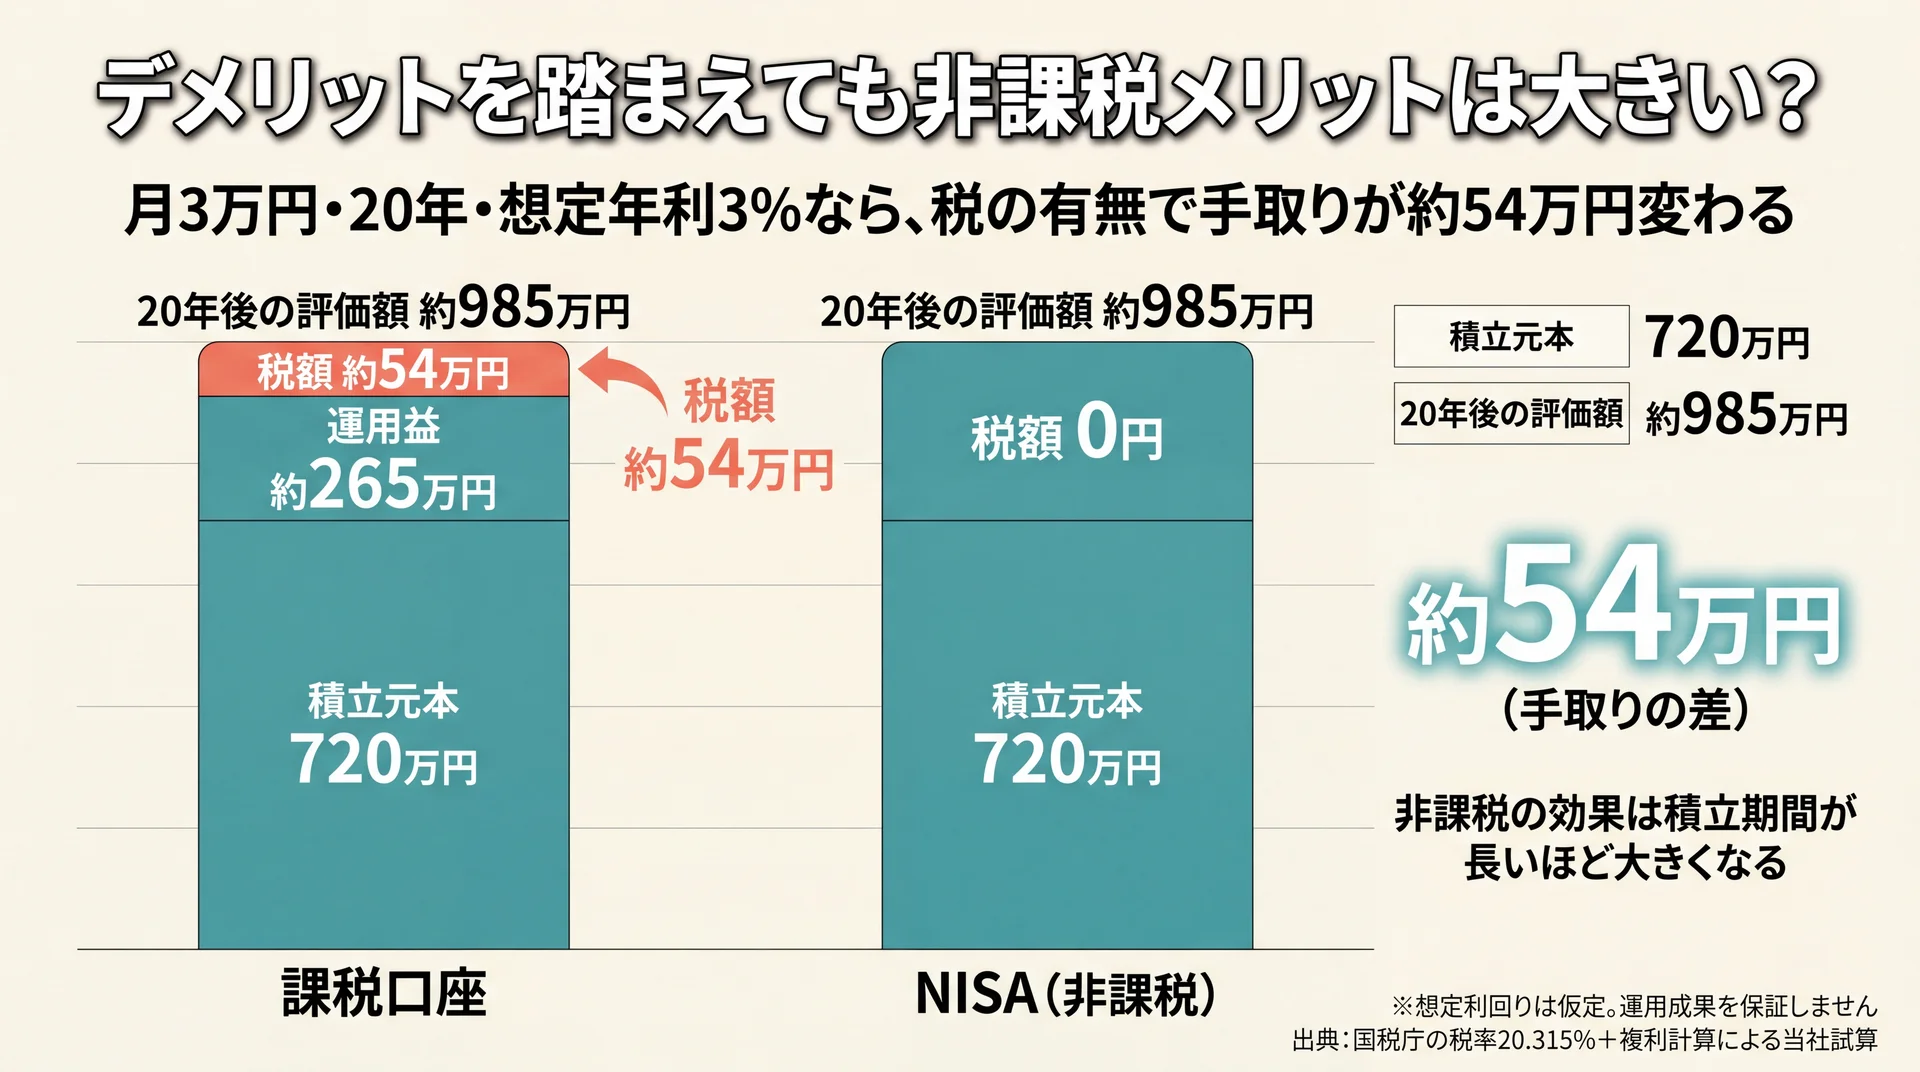
損益通算できないなどのデメリットを差し引いても、長期の積立ではNISAの非課税メリットが上回りやすいと試算できます。運用益に本来かかる20.315%の税金がゼロになる効果は、期間が長いほど大きくなります。ここでは前提を明示した独自試算で、その差を具体的に確認します。
一般論として「デメリットが多い」と言われがちなNISAですが、比較の軸を「課税口座との手取りの差」に置くと評価は変わります。毎月3万円を20年間積み立て、想定年利3%で運用できたと仮定した場合の試算が次の表です。
課税口座 vs NISA 20年試算(月3万円・想定年利3%・複利)
| 項目 | 金額の目安 |
| 積立元本(月3万円×20年) | 720万円 |
| 20年後の評価額 | 約985万円 |
| 運用益 | 約265万円 |
| 課税口座での税額(20.315%) | 約54万円 |
| NISAでの税額 | 0円(非課税) |
| 手取りの差 | 約54万円 |
図表の読み方: 想定利回りが一定という仮定での試算。運用益にかかる税の有無で手取りが約54万円変わる(データ出典: 国税庁の税率20.315%+複利計算による当社試算)
【調査方法】対象: 毎月3万円を20年間積み立てるモデルケース/期間: 20年(240カ月)/集計方法: 積立額×[((1+月利)^240−1)/月利]、月利=想定年利3%÷12=0.25%で評価額を算出し、運用益に20.315%を乗じて税額を比較/データ出典: 国税庁の課税率と複利計算式に基づく当社試算。※想定利回りは仮定であり運用成果を保証しません。相場次第で元本割れの可能性があります。
この試算が示すのは、デメリットと非課税メリットは同じ土俵で比べるべきだということです。そもそも利益に課税されないNISAでは、損益通算の必要性が生じにくいという関係もあります。当社の見立てでは、長期・積立・分散でプラス圏に着地できる使い方なら、非課税メリットがデメリットを上回りやすいと評価できます。判断基準は「デメリットの数」よりも「自分が長期で続けられるか」に置くほうが合理的です。より詳しい金額の目安を知りたい場合は、ニーサ シミュレーションについてはこちらで確認できます。
なお、短期でマイナスになる可能性が高い使い方の場合、課税口座なら使えた損益通算がNISAでは使えない点は残ります。判断は投資期間とリスク許容度で分かれる、というのが公平な結論です。
NISAのデメリットを避ける3つの対策は?
NISAのデメリットの多くは、事前のルールづくりで実害を減らせます。生活防衛資金を先に確保する、下落時に慌てて売らない、長期・積立・分散を徹底する、の3つが柱です。制度固有のデメリットは消せなくても、損をする確率は使い方でコントロールできます。
対策1:生活防衛資金を確保してから始める
投資に回すのは、当面の生活費とは別の余裕資金だけにするのが基本です。生活費の半年分程度を現金で確保してからNISAを始めれば、暴落時や急な出費のときに、値下がりした資産を売って現金化する事態を避けられます。当社のABCashでも、投資の前に家計を整えて余裕資金を作る順番を重視しています。元手に生活資金を混ぜないことが、狼狽売りを防ぐ最初の一歩です。生活防衛資金の目安は人によって異なるため、共働きか単身か、収入の安定度なども踏まえて、自分に必要な現金の水準を先に決めておくと安心です。
対策2:下落時の行動をあらかじめ決めておく
値下がりの局面で判断すると、不安に流されて底値で売りやすくなります。「相場が下がっても毎月の積立は止めない」「一定額までの下落では売らない」といった行動ルールを、始める前に決めておくのが有効です。ルールがあれば、その場の感情ではなく事前の方針で動けます。長期の積立では、下落局面はむしろ安く買い増せる期間だと捉え直すことも、損益通算できないデメリットへの実務的な備えになります。
対策3:長期・積立・分散を徹底する
NISAは長期・積立・分散でこそ効果を発揮します。一つの銘柄やテーマに集中せず、幅広く分散した投資信託などを、時間をかけてコツコツ積み立てるのが基本です。長期・積立・分散を守るほど、元本割れで終える確率は下がっていきます。当社は、枠を急いで埋めるより、家計に無理のない金額で続けることを優先すべきだと考えています。この3つを守れば、制度固有のデメリットが残っても、実際に損をするリスクは大きく抑えられます。
NISAが向いている人・向いていない人は?
NISAが向いているのは長期でコツコツ資産形成したい人で、向いていないのは近く使う予定の資金しかない人や短期で大きく狙いたい人です。デメリットの多くは使い方で回避できるため、自分の状況が向き不向きのどちらに近いかを確認することが、始めるかどうかの判断につながります。
NISAが向いている人
10年以上の長期スパンで資産を育てたい人、毎月一定額を積み立てられる人、余裕資金を預金に寝かせている人は、NISAの非課税メリットを活かしやすい層です。値下がりの局面でも積立を止めずに続けられるなら、制度上のデメリットの多くは実害になりにくくなります。当社のABCashの受講者にも、「預金だけで増えない」という状態から長期積立に切り替えて動き出した人が多くいます。
NISAが向いていない人
生活防衛資金が確保できていない人、1〜2年以内にまとまった資金を使う予定がある人、短期間で大きな利益を狙いたい人には、現時点でのNISAは向きません。短期売買では、値下がり時に損益通算できないデメリットが効いてくるためです。この場合は、まず生活防衛資金の確保や家計の立て直しを先に済ませ、投資に回せる余裕資金を作ってから検討するのが順序として合理的です。
向き不向きは固定ではありません。今は向いていない人も、生活防衛資金を整え、当面使う予定のない余裕資金を確保すれば、向いている側に移れます。当社のABCashでも、まず家計を立て直してから投資に進む順番を重視しており、「今はまだ始めない」という判断も一つの正解だと考えています。焦って始めるより、条件を整えてから始めるほうが、制度上のデメリットの影響を受けにくくなります。
NISAのデメリットに関するよくある質問
Q. NISAで一番大きいデメリットは何ですか?
制度固有で最も影響が大きいのは、損益通算・繰越控除ができない点です。課税口座なら可能な、複数口座の損失との相殺や損失の3年繰越がNISAではできません(国税庁、令和7年4月時点)。ただしこれは短期売買でマイナスを出したときに効くデメリットで、長期の積立で使う分には影響が小さくなります。
Q. NISAは元本割れしますか?損することはありますか?
あります。NISAは投資であり、預金のような元本保証はありません(金融庁、2026年7月時点)。相場が下がれば投資額を下回ることがあり、これは課税口座の投資と同じリスクです。長期・積立・分散を前提にすると、一時的な下落があっても回復を待ちやすくなり、損失で終える確率を下げられます。
Q. NISAをやめたほうがいい人はどんな人ですか?
生活防衛資金が確保できていない人、近い将来(1〜2年以内)に使う予定の資金しかない人、短期で大きな利益を狙いたい人です。これらの人は、値下がり時に損益通算できないデメリットの影響を受けやすくなります。まず家計と余裕資金を整えてから、長期投資として検討するのが安全です。
Q. 毎月1万円のNISAは意味がないですか?
意味がないとは言えません。金額が小さくても、非課税で長期に積み立てれば複利の効果は働きます。月1万円でも20年続ければ元本240万円になり、運用益に本来かかる税金がゼロになる分だけ手取りが有利になります。少額から始めて家計に余裕が出たら増額する、という進め方も現実的です。
Q. NISA口座の損失は確定申告で取り戻せますか?
取り戻せません。課税口座なら、損失を確定申告して他口座の利益と損益通算したり、翌年以降へ繰り越したりできますが、NISA口座の損失は税務上ないものとして扱われるため、確定申告による救済の対象外です(国税庁、令和7年4月時点)。この点も、短期売買ではなく長期の積立でNISAを使うべき理由の一つです。
Q. つみたて投資枠だけでもデメリットはありますか?
つみたて投資枠だけでも、損益通算できない・元本保証ではないといった制度共通のデメリットは残ります。ただし、対象が長期・積立・分散に適した投資信託等に限られるぶん、投機的な商品を選んでしまう失敗は起こりにくくなります。初心者が最初の一歩として使う枠としては、リスクを抑えやすい設計だと当社は評価しています。
まとめ:NISAのデメリットとの正しい向き合い方
「NISAはデメリットしかない」は誤りで、制度として避けられないデメリットは損益通算不可など数個に限られます。残りの多くは、使い方の工夫や、旧制度前提の誤解の解消で対処できるものです。20.315%の課税がゼロになる非課税メリットは、長期・積立・分散で使うほど大きくなります(国税庁、令和7年4月時点)。
当社のABCashが受講者と向き合う中で見えてきたのは、本当のデメリットは制度ではなく、開設したのに使いこなせず放置してしまうことだという点です。制度を怖がって動かない、あるいは開設したまま止まってしまう状態こそ、長期の複利効果を最も取り逃します。デメリットを正しく理解したうえで、自分の家計とリスク許容度に合った金額で続けることが、失敗を避ける近道です。なお個別の資産設計は、ファイナンシャルプランナーなどの専門家にも相談しながら進めてください。
デメリットを恐れて動かないことにも、見えにくい代償があります。仮に月3万円の積立を1年先延ばしすれば、その1年分を非課税で複利運用する機会を失います。当社は、完璧に理解してから始めるよりも、少額で始めながら学び、家計に合わせて金額を調整していく順番のほうが、結果的に失敗しにくいと考えています。デメリットは「始めない理由」ではなく「使い方を設計する材料」として捉えることが、この制度との合理的な向き合い方です。
積立NISAの基礎から全体像を通しで確認したい場合は、積立nisaの基礎からの総まとめはこちらから整理できます。
\ 無料体験でお金の疑問を相談 /
家計からNISA活用まで、あなたに合う進め方を無料体験で確かめられます。