
新NISAは2024年1月に始まった非課税投資制度で、制度(口座開設期間)が恒久化されたため、18歳以上ならいつからでも始められます。始める時期に期限はなく、非課税で運用できる期間が長くなるぶん、思い立ったときに早く始めるほど有利に働きます。ここでは「いつから始められるのか」と「いつ始めるのがよいのか」を、金融庁の一次情報をもとに整理します。
\ 女性中心に9万人が受講 /
家計からNISAの始めどきまで、専属コンサルタントに相談できます。
新NISAはいつから始まった制度?
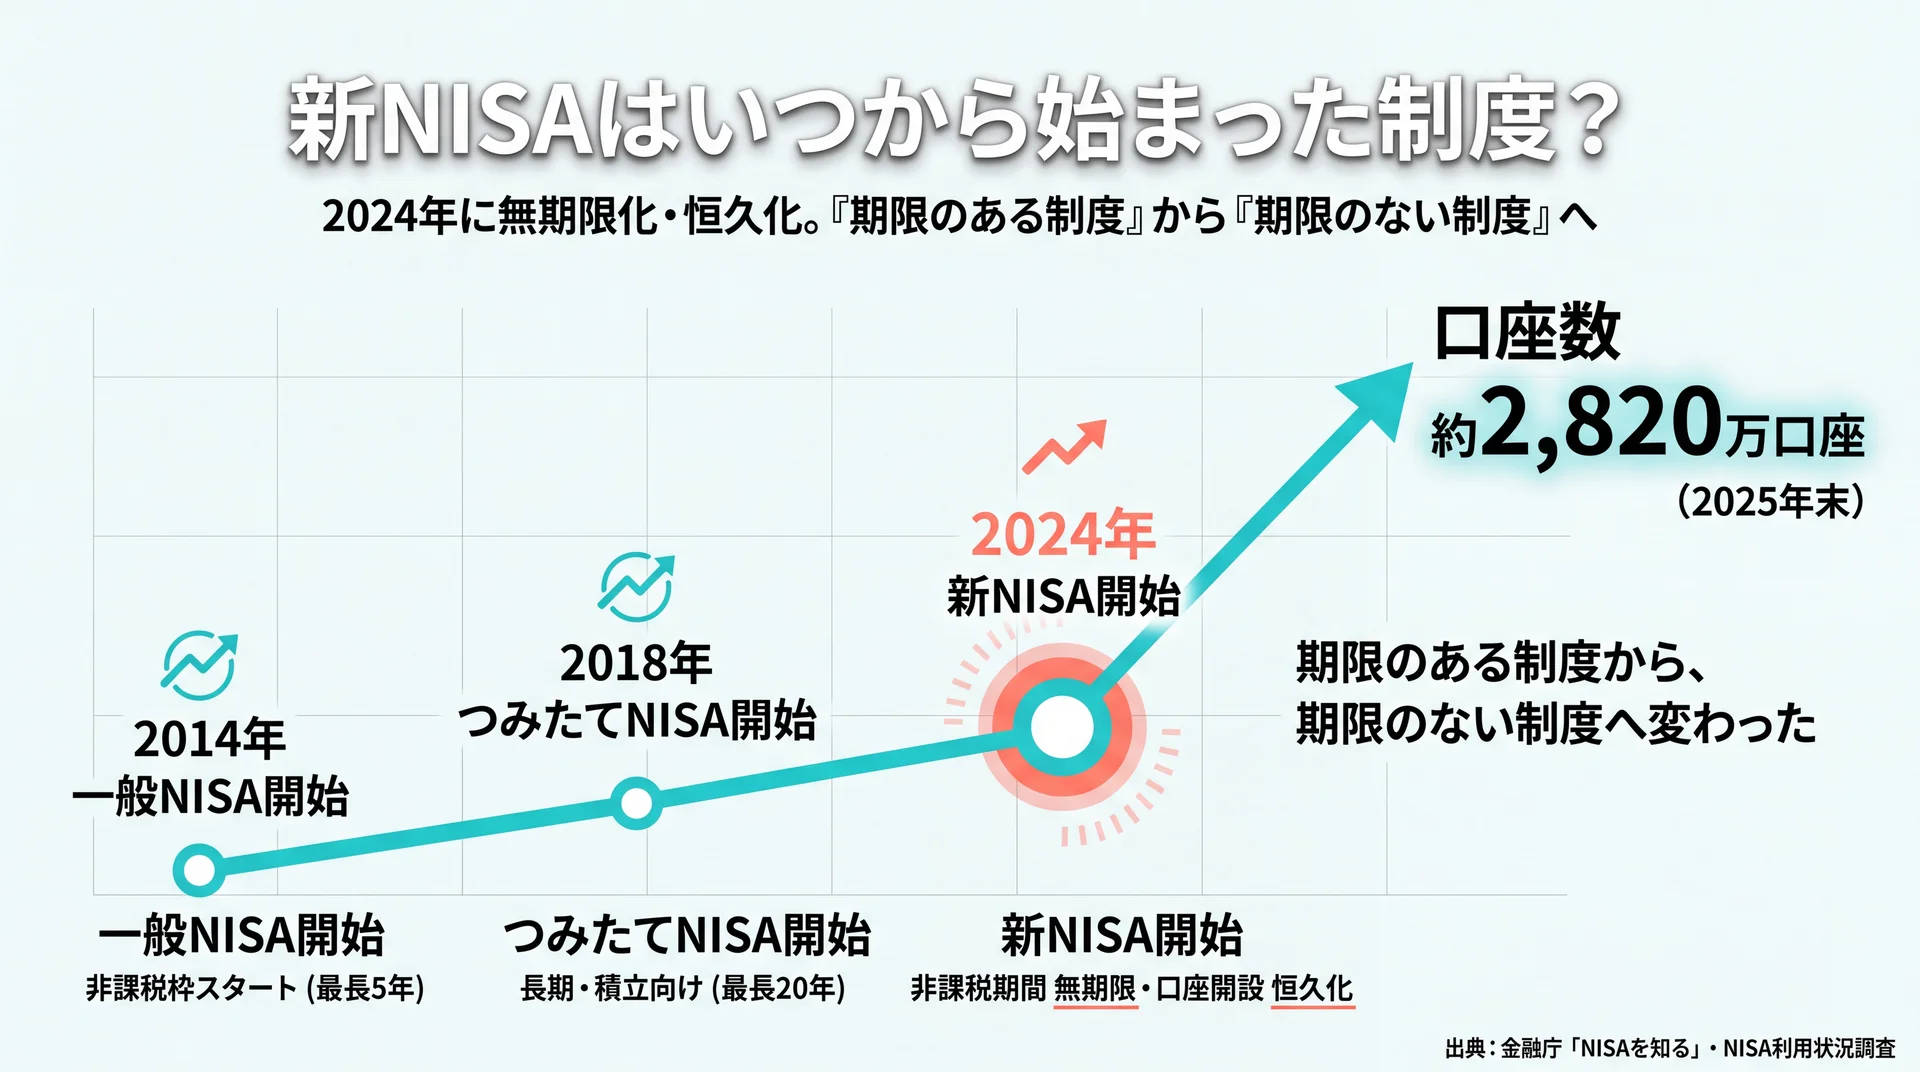
新NISAは2024年1月にスタートした少額投資非課税制度で、旧NISAを作り直して非課税期間の無期限化と投資枠の拡大を実現した制度です(金融庁「NISAを知る」、2026年7月時点)。「新しい制度がいつ始まったのか」という起点を押さえておくと、後の始めどきの判断がぶれません。NISA全体をまず俯瞰したい方は積立nisaの全体像を整理した完全ガイドもあわせてご覧ください。
NISAはある日突然できた制度ではなく、段階的に姿を変えてきました。もとになったのはイギリスのISA(個人貯蓄口座)で、日本版として2014年に導入され、その後の制度改正を経て2024年に現在の形へ一本化されています。旧制度には「非課税期間が5年または20年で終わる」「年間の枠が小さい」という時間の制約があり、長くコツコツ続けたい人には使いにくさが残っていました。新NISAは、その時間の制約を外すために設計し直された制度です。
NISA制度の沿革タイムライン
新NISAが「いつから」の制度なのかは、NISA全体の歴史の中で見ると位置づけがはっきりします。金融庁が示す沿革を、始めどきへの影響という軸で整理すると次のようになります。
| 時期 | 制度の動き | 「いつから」への影響 |
| 2014年1月 | 一般NISA 開始 | 非課税投資の枠組みがスタート(年120万円・最長5年) |
| 2016年4月 | ジュニアNISA 開始 | 未成年向けの枠が追加(2023年で終了) |
| 2018年1月 | つみたてNISA 開始 | 長期・積立・分散向けの枠が登場(年40万円・最長20年) |
| 2024年1月 | 新NISA 開始 | 非課税期間が無期限・口座開設期間が恒久化 |
| 2025年12月末 | 口座数 約2,820万 | 開始から短期間で利用が拡大 |
データ出典: 金融庁「NISAを知る」・金融庁 NISA利用状況調査(2026年7月時点)
この流れを時間軸で見ると、NISAは「期限のある制度」から「期限のない制度」へと性質を変えてきたことが分かります。2023年末までに旧つみたてNISA・一般NISAで投資した商品は、2024年1月以降もそのまま外枠で管理され、2023年までの非課税措置が適用されるため、旧制度から続けてきた人が慌てて売る必要はありません。
「制度が恒久化された」ことが始めどきに与える意味
新NISAで特に始めどきに関わるのが、制度(口座開設期間)が恒久化されたという変更です。旧制度には「いつまでに口座を開けば非課税で投資できるか」という期限がありましたが、新NISAではその期限がなくなりました(金融庁「NISAを知る」、2026年7月時点)。
これは、始める時期による有利・不利が制度の側では生じないことを意味します。旧制度では「非課税期間が終わる前に始めないと枠が小さくなる」という時間のプレッシャーがありましたが、恒久化によってその焦りは構造的に消えました。比較軸で見ると、新NISAは「制度終了までに始めないと損」という旧制度特有の時間的制約を取り払った制度だと評価できます。そのため、開始時期そのものよりも「自分がいつ始めるか」を、家計に合わせて落ち着いて決められます。
新NISAは今からでも始められる?いつまで・何歳から使える?
新NISAは制度が恒久化されているため、今からでも始められ、いつまでという終了期限もありません。日本国内に住む18歳以上なら、年齢の上限なく誰でも口座を開設できます(金融庁「NISAを知る」、2026年7月時点)。
「今から始めても大丈夫か」という不安の多くは、旧制度時代の「期限がある」というイメージが残っているために生まれます。新NISAは口座開設期間が恒久化されており、いつ始めても制度としての受け皿は変わりません。まずは「制度の側に締め切りはない」という前提を押さえておくと、始めどきを冷静に考えやすくなります。NISAの基本的な仕組みからおさらいしたい方はニーサについてはこちらもご覧ください。
制度恒久化で「いつまで」の期限がなくなった
旧制度では、一般NISAは2023年まで、つみたてNISAも期限付きで運用されていました。新NISAでは口座を開設できる期間が恒久化され、非課税で保有できる期間も無期限になっています。つまり「いつまでに始めなければならない」という締め切りは制度上ありません。
この無期限化と恒久化は、長く続けたい人ほど恩恵を受けやすい設計です。非課税期間が切れる前に売るか課税口座へ移すかを考える必要がなくなり、保有し続けるだけで非課税を維持できます。時間の制約がなくなったことで、始めどきを「制度の締め切り」に合わせる必要がなくなり、自分の家計やライフイベントに合わせて選べるようになりました。
新NISAは何歳から始められる?
新NISAを始められるのは、その年の1月1日時点で18歳以上の成人です。日本国内に住んでいれば、年齢の上限なく口座を開設できます(金融庁「NISAを知る」、2026年7月時点)。
| 項目 | 内容 |
| 始められる年齢 | 18歳以上(利用する年の1月1日時点で成人) |
| 年齢の上限 | なし(何歳からでも開設可能) |
| 居住要件 | 日本国内に住んでいること |
| 口座数 | 1人につき1口座のみ |
年齢の下限は18歳ですが、上限がないため、60代・70代から始めることもできます。若い世代は運用できる時間が長い一方、年齢を重ねてから始める場合でも、非課税のメリットや使い道は変わりません。「何歳だから遅い」という制度上の線引きはなく、年齢そのものより、これから何年くらい運用を続けられるかという時間の見通しが判断材料になります。
旧NISAを使っていた人は新NISAをいつから使える?
旧つみたてNISAや一般NISAを使っていた人は、2024年1月から新NISAを使い始められます。同じ金融機関で口座を持っていた場合は、原則として新NISA口座が用意され、あらためて開設し直す手続きは不要です(金融庁「NISAを知る」、2026年7月時点)。
すでに旧制度で投資してきた人にとっては、「これまでの分をどうするのか」「いつから新しい枠を使えるのか」が気になるところです。結論としては、旧制度の商品はそのまま持ち続けられ、新NISAの枠は2024年から新たに使い始める形になります。切り替えのタイミングで慌てて売買する必要はありません。
旧NISAの商品はいつまで持てる?
2023年末までに旧つみたてNISA・一般NISAで買った商品は、新NISAの枠とは別の「外枠」で管理され、2023年までの非課税措置がそのまま適用されます(金融庁「NISAを知る」、2026年7月時点)。旧つみたてNISAで買った商品は購入から20年、旧一般NISAは5年という、旧制度の非課税期間がそのまま続きます。
たとえば2023年に旧一般NISAで買った商品は2027年まで非課税で運用でき、期間終了前に売却するか、終了後に課税口座へ移すかを選ぶことになります。旧制度の残高は新NISAの総枠1,800万円にはカウントされないため、旧NISAを使ってきた人は、その分だけ非課税の余地を上乗せで持てる形です。あわてて売る必要はなく、旧制度の非課税期間を活かしながら、新NISAの枠を別途使い始めるのが基本の流れです。
新NISAの枠を使い始めるタイミング
新NISAの年間投資枠は2024年1月から使えるようになっており、旧制度からの移管(ロールオーバー)はできません。つまり旧NISAの商品を新NISAへ移すのではなく、新NISAでは新たに買い付けていく形です。同じ金融機関で旧NISAを持っていた人は、特別な申込をしなくても新NISAの枠で買付を始められます。
金融機関を変えたい場合は、NISA口座は年単位で変更できます。ただしその年にすでにNISAで買付をしていると、変更は翌年からになります。金融機関を切り替えるタイミングを検討している場合は、その年の買付状況とあわせて確認しておくとスムーズです。
新NISAは何月から始めるのがいい?
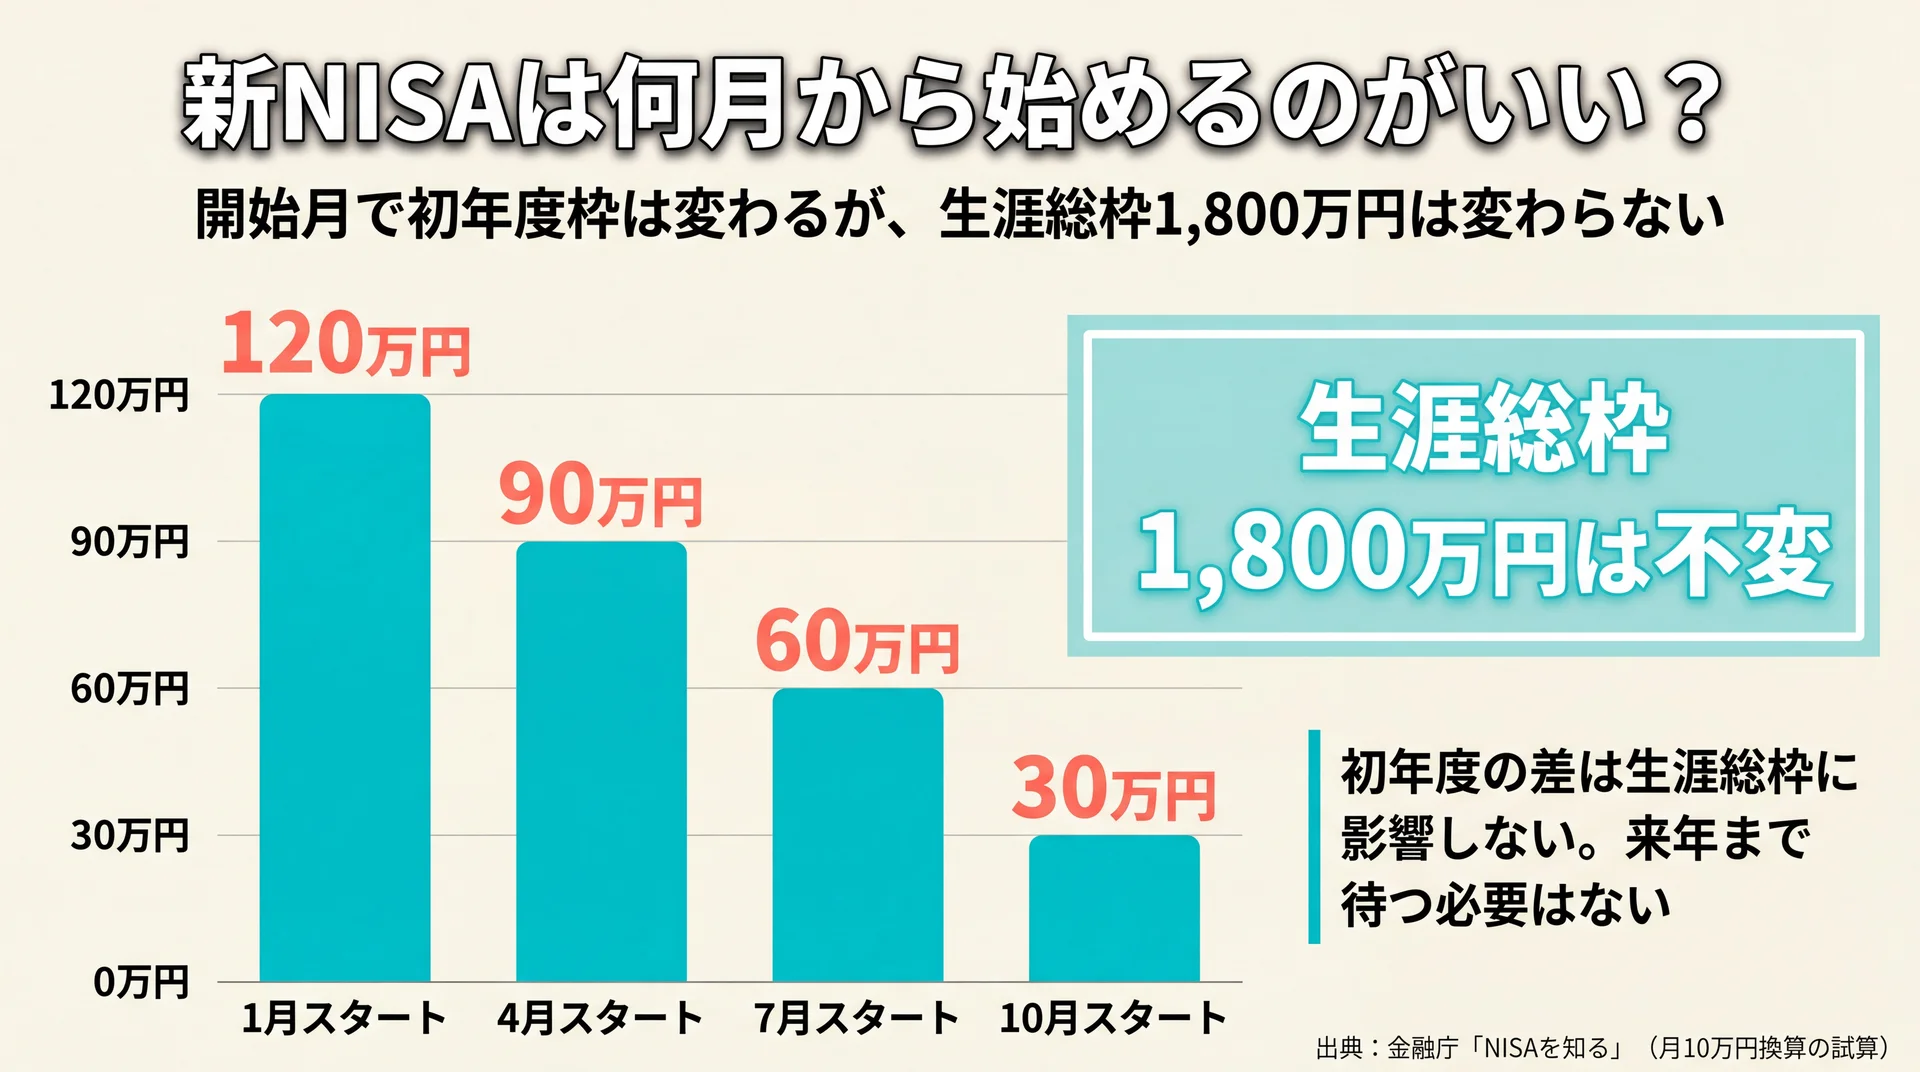
新NISAは何月から始めても制度上の不利はなく、生涯の総枠1,800万円も変わりません。年初に近いほど、その年のつみたて投資枠を使い切りやすくなるという違いがあるだけです(金融庁「NISAを知る」、2026年7月時点)。
「年の途中から始めると出遅れるのでは」と感じる方もいますが、年間投資枠は毎年1月にリセットされ、生涯総枠は開始月に左右されません。何月に始めても、翌年以降は毎年フルに枠を使えます。ここでは、開始月によって初年度の枠の使い方がどう変わるかを具体的な数字で確認します。
何月でも制度上の不利はない理由
つみたて投資枠は年120万円、成長投資枠は年240万円で、合計の年間枠は360万円です。この枠は毎年リセットされ、使い切れなかった分を翌年に繰り越すことはできません。逆に言えば、何月に始めても翌年からは満額の枠が毎年使える設計です。
生涯の総枠1,800万円も、開始月とは無関係に決まります。制度が恒久化されているため、初年度に枠を使い切れなくても、翌年以降でいくらでも積み上げられます。したがって「何月に始めるか」は、生涯で非課税にできる金額そのものを変える要素ではありません。
開始月別・初年度に使えるつみたて投資枠の試算
開始月による違いが出るのは、初年度に使えるつみたて投資枠の量です。つみたて投資枠の年120万円を月10万円換算とし、毎月定額で積み立てると仮定して、開始月からその年12月までに使える枠を試算しました。
| 始める月 | 年内の積立可能月数 | 月10万円で使える初年度枠 | 月3万円の場合 |
| 1月 | 12か月 | 120万円 | 36万円 |
| 4月 | 9か月 | 90万円 | 27万円 |
| 7月 | 6か月 | 60万円 | 18万円 |
| 10月 | 3か月 | 30万円 | 9万円 |
試算前提: つみたて投資枠の年間上限120万円を月10万円換算とし、毎月定額積立・年内約定を仮定(ボーナス設定・成長投資枠の併用は含まない簡易試算)。枠の情報は金融庁「NISAを知る」(2026年7月時点)に基づく。
「初年度に使える非課税枠の量」を評価軸にすると、確かに年初開始が最大です。ただし恒久化によって翌年以降は毎年満額の枠を使えるため、この初年度の差は生涯総枠1,800万円には影響しません。年初に間に合わなくても、始めどきを来年まで待つ必要はないという点が、この試算から読み取れる実務的な結論です。なお、金融機関によっては年内の積立締切日が設定されているため、その年から積み立てたい場合は各社の設定期限を確認しておくと安心です。また、年内にまとまった枠を使いたい場合は、毎月の積立に加えてボーナス月に増額する設定を使うと、残りの月数でも枠を厚めに使えます。
新NISAは今から始めても遅くない?相場は待つべき?
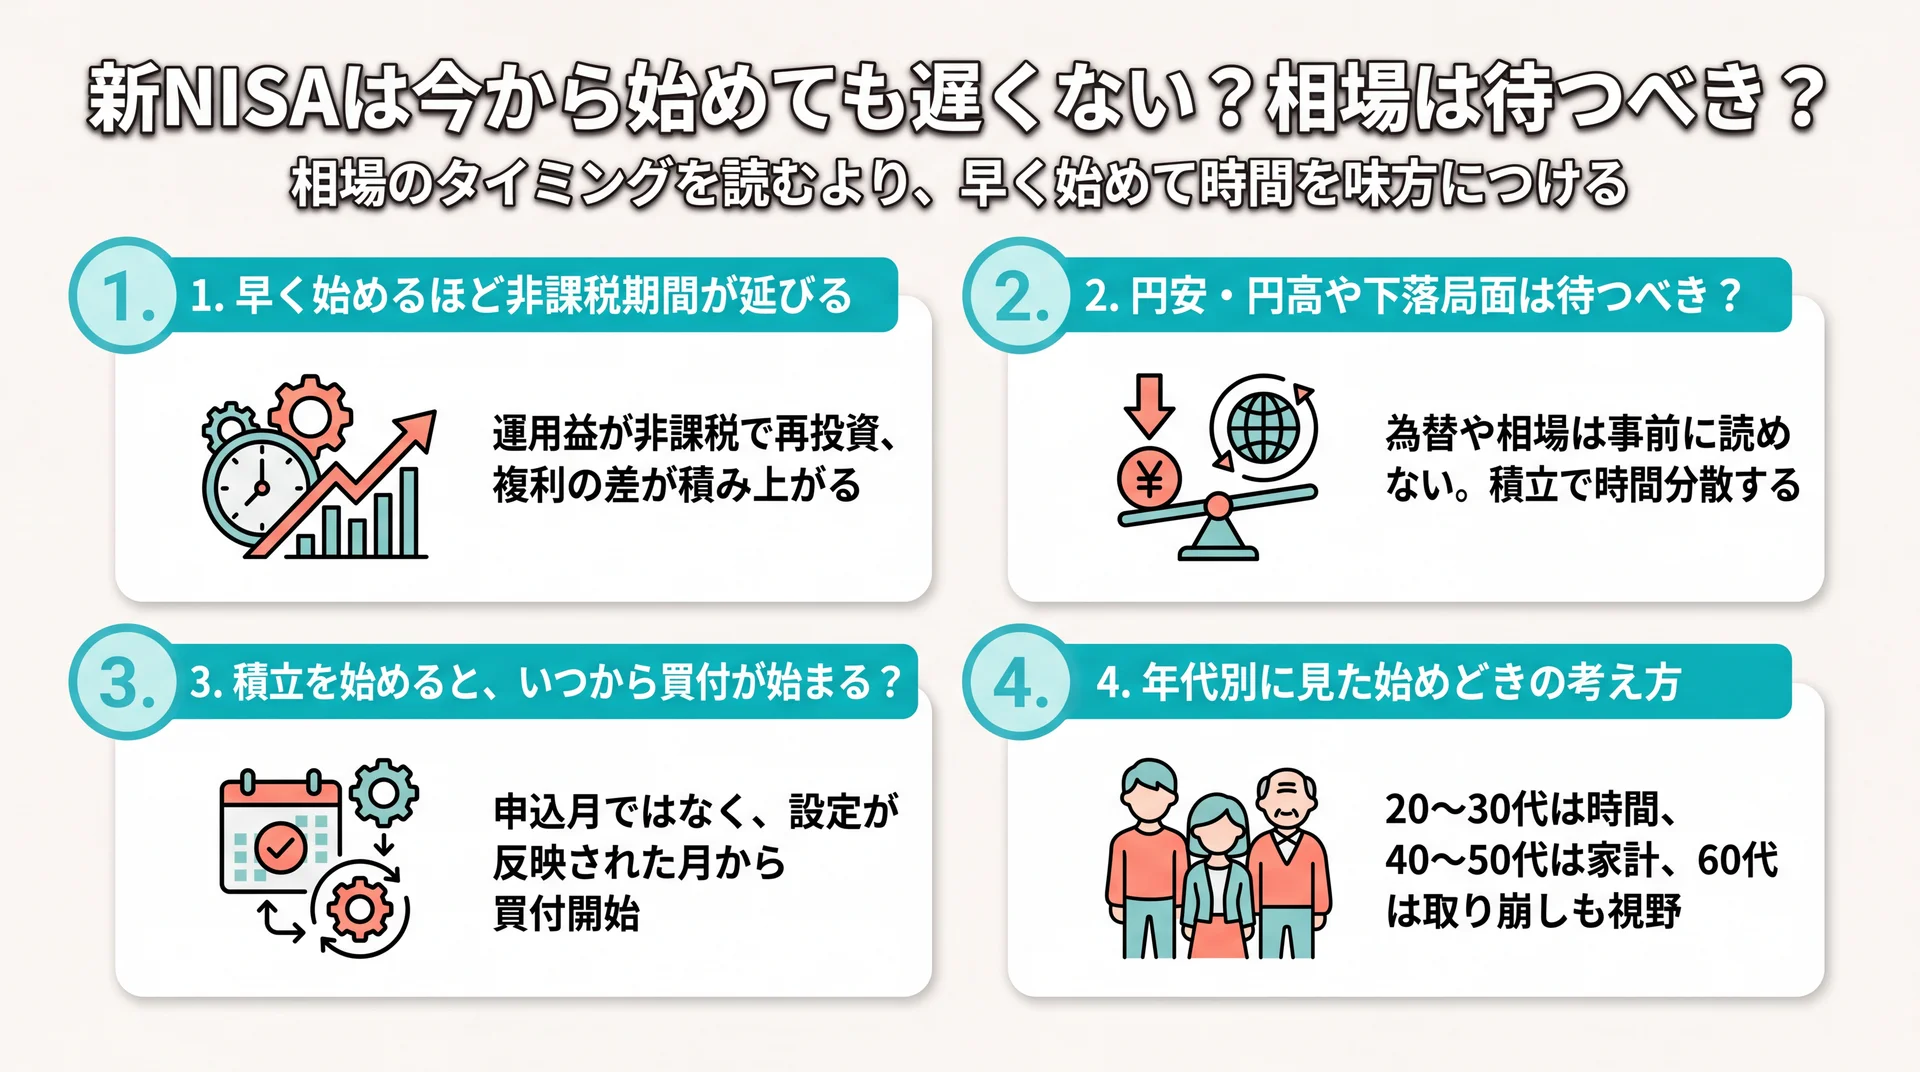
新NISAは制度が恒久化されているため、今から始めても遅くはありません。非課税で運用できる期間が延びるぶん、相場の高低を待つよりも早く始めて時間を味方につけるほうが、長期の資産形成では合理的とされています。
「今は高いから下がるまで待とう」という判断は、一見すると賢く見えます。ただし相場の底や天井を事前に当て続けるのは、専門家でも難しいのが実情です。ここでは、早く始めることのメリットと、相場を待つ考え方の難しさを整理します。
早く始めるほど非課税運用の期間が延びる
新NISAの非課税メリットは、運用益に税金がかからないまま再投資に回せる点にあります。通常は運用益に約20%課税されますが、NISA口座内では非課税のまま再投資できるため、運用する期間が長いほど複利の差が積み上がります(金融庁「NISAを知る」、2026年7月時点)。
同じ金額・同じ商品でも、始める時期が早ければ、それだけ非課税で運用できる時間が長くなります。たとえば同じ月3万円の積立でも、30歳から始めるのと35歳から始めるのとでは、運用に使える期間が5年違い、その5年ぶんの複利効果を受け取れるかどうかが変わります。毎月コツコツ積み立てる方法なら、買うタイミングを自分で判断する必要がなく、値動きに一喜一憂せずに続けられます。具体的な金額と期間で将来の見え方を確かめたい場合は、新nisa シミュレーションの詳しい解説で試算の考え方を整理しています。数字を自分の家計に当てはめると、「相場を待つ数か月」よりも「運用を続ける年数」のほうが結果に効いてくることが見えてきます。
円安・円高や下落局面は待つべき?
為替や相場のタイミングを狙って始めどきを決めるのは、長期の積立には向きません。円安・円高のどちらが有利かは商品や期間によって変わり、始める前にどちらへ動くかを確実に読むことはできないためです。
積立投資は、買うタイミングを毎月に分散することで、高いときも安いときも一定額で買い続け、平均的な購入単価をならす仕組みです。相場が下がった局面はむしろ安く多く買える機会にもなり、下落を待って始めるより、始めてから積み立て続けるほうが時間分散の効果を得やすくなります。一括でまとまった資金を投じる場合はタイミングの影響が大きくなりますが、毎月の積立を軸にするなら、開始時期の相場に神経質になりすぎる必要はありません。
積立を始めると、いつから買付が始まる?
積立の設定をしたその日から、すぐに買付が始まるわけではありません。多くの金融機関では、締切日までに設定した内容が翌月以降の買付に反映される仕組みです。つまり「積立を申し込んだ月」ではなく「設定が反映された月」から積立が動き出します。
始めたい月から積み立てたい場合は、その金融機関の設定締切日を確認しておくことが実務上のポイントです。締切を過ぎると初回の買付が翌月にずれることがあるため、月初に近いタイミングで設定を済ませておくと、思った月から積立をスタートしやすくなります。相場を読んで開始日を狙う必要はありませんが、こうした事務的な締切だけは押さえておくと、始めどきの見込みがずれずに済みます。
年代別に見た始めどきの考え方
年代によって、運用できる期間や資金の性質が変わるため、始めどきの考え方も少しずつ異なります。ただし、どの年代でも「早く始めるほど非課税期間が延びる」という原則は共通です。
- 20〜30代: 運用できる時間がもっとも長い世代です。少額でも早く始めることで、時間を味方につけやすくなります。
- 40〜50代: 教育費や住宅ローンと並行する時期です。家計に無理のない範囲で積立額を決め、余力に応じて枠を調整するのが現実的です。
- 60代以降: 運用期間は短くなりますが、非課税メリット自体は変わりません。使う時期を見据え、取り崩しのタイミングも含めて考えると安心です。
年代はあくまで目安で、実際には毎月いくらを何年続けられるかという家計の見通しのほうが、始めどきを左右します。
\ 無料体験60〜80分程度で確認 /
迷いがちな枠配分や始めるタイミングを、自分の家計に当てて整理できます。
新NISAで投資信託はいつから買える?口座開設からの流れ
新NISAで投資信託を買えるのは、金融機関でNISA口座を開設し、積立や買付を設定した後です。口座開設の申込から実際に買付できるまでには、税務署の確認手続きが入るため、申込当日にすぐ買えるとは限りません(金融庁「NISA特設サイト」、2026年7月時点)。
「口座を開けばすぐに始められる」と思っていると、思ったより時間がかかって出遅れた気持ちになることがあります。実際には、口座開設と積立設定という2つの段階があり、それぞれにタイミングのポイントがあります。ここで流れを押さえておくと、始めたい時期から逆算して準備できます。
口座開設から買付までの流れとかかる時間
NISA口座は1人につき1つのため、金融機関で申込をすると、税務署による二重口座のチェックが行われます。この確認を経てからNISA口座が有効になるため、申込から買付できるまでに数日から一定の期間がかかることがあります。所要日数は金融機関によって異なるため、始めたい時期が決まっている場合は、早めに申込を済ませておくと安心です。
始める順番としては、金融機関を選ぶ、NISA口座を開設する、投資する枠と商品を決める、積立や買付を設定する、という流れになります。金融機関を選ぶ段階では、取り扱う商品の幅・手数料・使いやすさが判断材料です。証券会社と銀行では扱える商品が異なるため、成長投資枠で個別株も検討したいなら証券会社が前提になります。手順を一つずつ確認したい方はニーサ 始め方についてはこちらを参照してください。
つみたて投資枠の投資信託は設定日から自動で買付
つみたて投資枠で買えるのは、金融庁の基準を満たした長期・積立・分散に適した投資信託に絞られています。手数料が高すぎる商品や毎月分配型などは対象から除かれているため、初めての人でも極端に不利な商品をつかみにくい設計です(金融庁「NISAを知る」、2026年7月時点)。
積立の設定をすると、毎月決まった日に自動で買い付けられます。つまり「いつ買うか」を毎回自分で判断する必要はなく、設定した日から仕組みが動き出します。ボーナス月だけ増額する設定や、毎月の積立額を後から変更することも可能です。まとまった資金を一度に投じるより、無理のない金額を自動で積み立てるほうが、始めどきの相場に左右されにくく、長く続けやすい方法になります。制度全体の枠の使い分けをあらためて確認したい場合は、ハブの積立nisaの全体像を整理した完全ガイドにまとめています。
新NISAを始める前に整えたいタイミングの判断軸
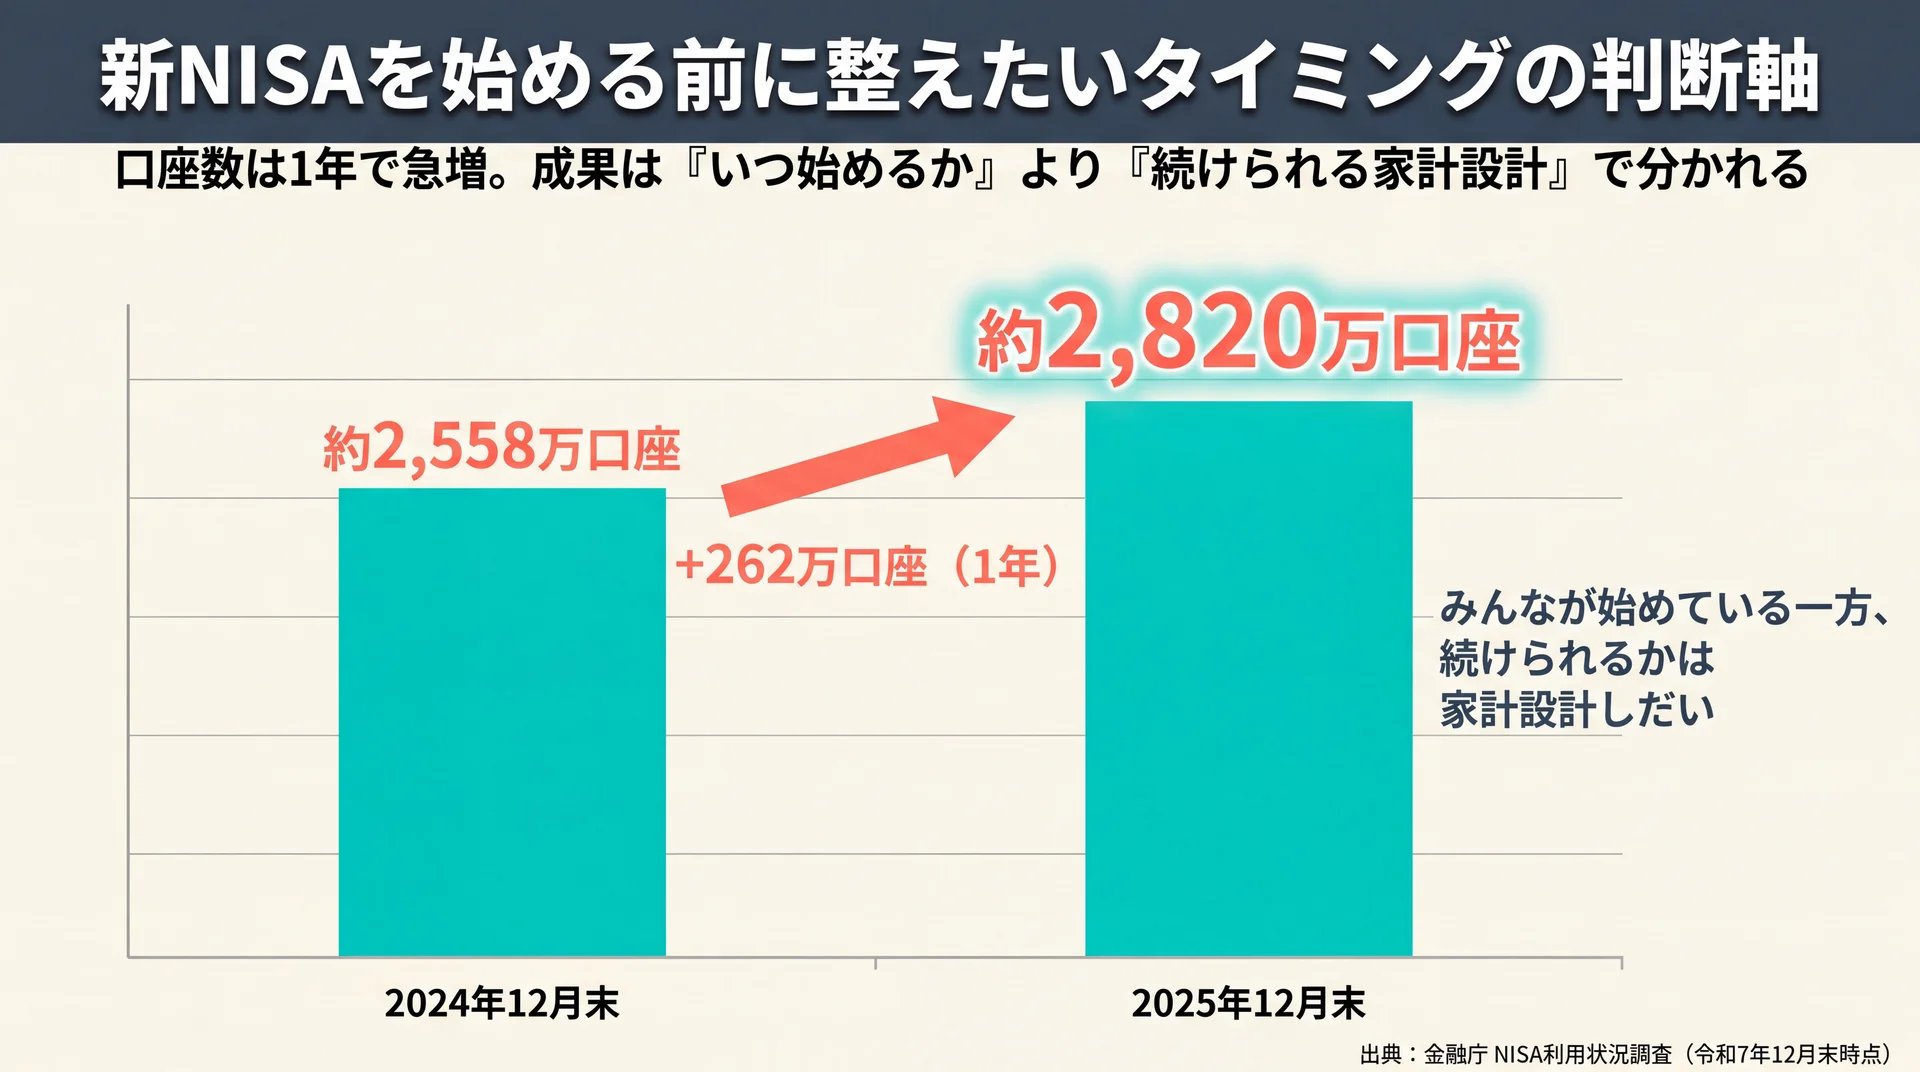
新NISAを始めるタイミングを決める前に、毎月の収支と生活防衛資金を把握しておくことが土台になります。開始時期そのものより、無理なく続けられる家計の設計ができているかどうかが、長く運用を続けられるかを左右します。
制度に締め切りがない以上、「いつ始めるか」は最終的に自分の家計しだいです。ここでは、始めどきを判断するための前提として、家計の土台と、データから見えてくる考え方を整理します。
家計の土台と生活防衛資金を先に整える
新NISAで安定して積み立てるには、投資額を決める前に、毎月いくらを無理なく投資に回せるかを見える化しておくことが出発点です。収入から固定費・変動費を差し引き、残った余力の範囲で積立額を決めると、途中で積立を止めたり、慌てて売却したりする事態を避けやすくなります。
新NISAはいつでも売却して引き出せますが、値下がりしている局面で生活費のために取り崩すと、損失を確定させてしまうことになります。始めどきを考える前に、投資に回すお金と当面の生活で使うお金を分けておくことが、途中で慌てないための最初の準備です。もう一つ確認したいのが、急な出費に備える生活防衛資金です。病気やケガ、失業などで収入が止まっても数か月は暮らせるお金を、いつでも引き出せる預貯金で確保しておくと、相場が下がった局面でNISAの資産を取り崩さずに済みます。目安として、生活費の3〜6か月分を先に用意し、それを超えた余力を投資に回す順番が、始めどきを焦らずに決めるための土台になります。
データで見る「開始時期」より「続けられる設計」
新NISAは短期間で利用が広がっています。金融庁の利用状況調査によると、新NISAの口座数は2024年12月末の約2,558万口座から、2025年12月末には約2,820万口座へと、1年で約262万口座増えました(金融庁 NISA利用状況調査(令和7年12月末時点)、2026年7月時点)。数字の上では「みんなが始めている」制度になりつつあります。
一方で、口座を開くことと、自分に合った形で使い続けることは別の話です。当社のABCashの受講現場でも、口座は開設したものの次に何をすればよいか分からず、積立の設定や枠の配分で手が止まってしまう相談は続いています。この2つを重ね合わせると、データ上は新NISAは「いつ始めるか」より「続けられる家計設計ができているか」で成果が分かれると評価できます。そのため、相場や開始月を気にするより、家計から無理なく出せる金額を先に決めることが、判断の軸として合理的です。
当社のABCashでは、専属のコンサルタントがマンツーマンで家計からNISAまで伴走し、金融商品を販売しない中立な立場で設計を支援しています。口座を開設したあとに「次に何をすればよいか」で止まってしまう段階こそ、一人で抱え込まずに相談することで、無理のない積立設定や枠の配分へ進みやすくなります。
なお、新NISAは投資判断を伴うため、個別の資産設計については、ご自身の状況を踏まえてファイナンシャルプランナーなどの専門家に相談することをおすすめします。
新NISA いつから に関するよくある質問
新NISAの始めどきについて、検索でよく調べられている疑問に回答します。
Q. 新NISAは何歳から始められますか?
その年の1月1日時点で18歳以上の成人なら始められます。年齢の上限はなく、日本国内に住んでいれば何歳からでも口座を開設できます(金融庁「NISA よくある質問」、2026年7月時点)。
Q. 新NISAは今から始めても遅いですか?
遅くありません。制度が恒久化されており、始める時期に期限はありません。むしろ非課税で運用できる期間が延びるぶん、早く始めるほど時間を味方につけやすくなります。
Q. 新NISAは何月に始めるのがお得ですか?
何月に始めても生涯総枠1,800万円は変わらず、翌年からは毎年満額の枠を使えます。年初に近いほど初年度のつみたて投資枠を使い切りやすいという違いがあるだけで、始めどきを来年まで待つ必要はありません。
Q. NISA口座の開設にはどれくらい時間がかかりますか?
金融機関で申込をした後、税務署による二重口座の確認があるため、申込当日にすぐ買付できるとは限りません。所要日数は金融機関によって異なるため、始めたい時期が決まっている場合は早めの申込がおすすめです。
Q. 新NISAはいつまで保有すればいいですか?出口のタイミングは?
非課税保有期間は無期限のため、いつまでに売らなければならないという期限はありません。教育費や住宅資金、老後資金など、お金を使いたい時期に合わせて取り崩すのが基本です。売却した分の枠は翌年以降に復活するため、ライフイベントに合わせて柔軟に組み替えられます。
まとめ
新NISAは2024年1月に始まった制度で、口座開設期間が恒久化されているため、18歳以上ならいつからでも、年齢の上限なく始められます。何月に始めても生涯総枠1,800万円は変わらず、始める時期に制度上の期限はありません。一方で、非課税で運用できる期間は早く始めるほど長くなるため、相場や開始月を待つより、家計から無理なく出せる金額を決めて早めに始めるのが、長期の資産形成では合理的です。
判断の軸は、開始時期そのものではなく、毎月いくらを何年続けられるかという家計の設計です。NISA全体の基礎からもう一度整理したい方は積立nisaの基礎からの総まとめはこちらで確認できます。制度は理解できても、自分の家計にどう落とし込むかで迷ったときは、専門家に一緒に設計してもらうと最初の一歩を踏み出しやすくなります。
\ 家計と資産を体験で整理 /
お金の全体像を専属コンサルタントと確認し、始めどきを自分で判断できます。