
iDeCo(イデコ)の掛金上限は加入区分ごとに月2万円〜6万8千円で、2026年12月から最大月7万5千円へ広がります。一方で加入者の平均掛金額は月16,639円(国民年金基金連合会、2026年6月時点)です。上限と実際に拠出されている額には、それだけの距離があります。自分の区分でいくらまで拠出できるのか、職業別の金額と改正後の枠を順に確認します。
イデコの上限は加入区分でいくら違うのか
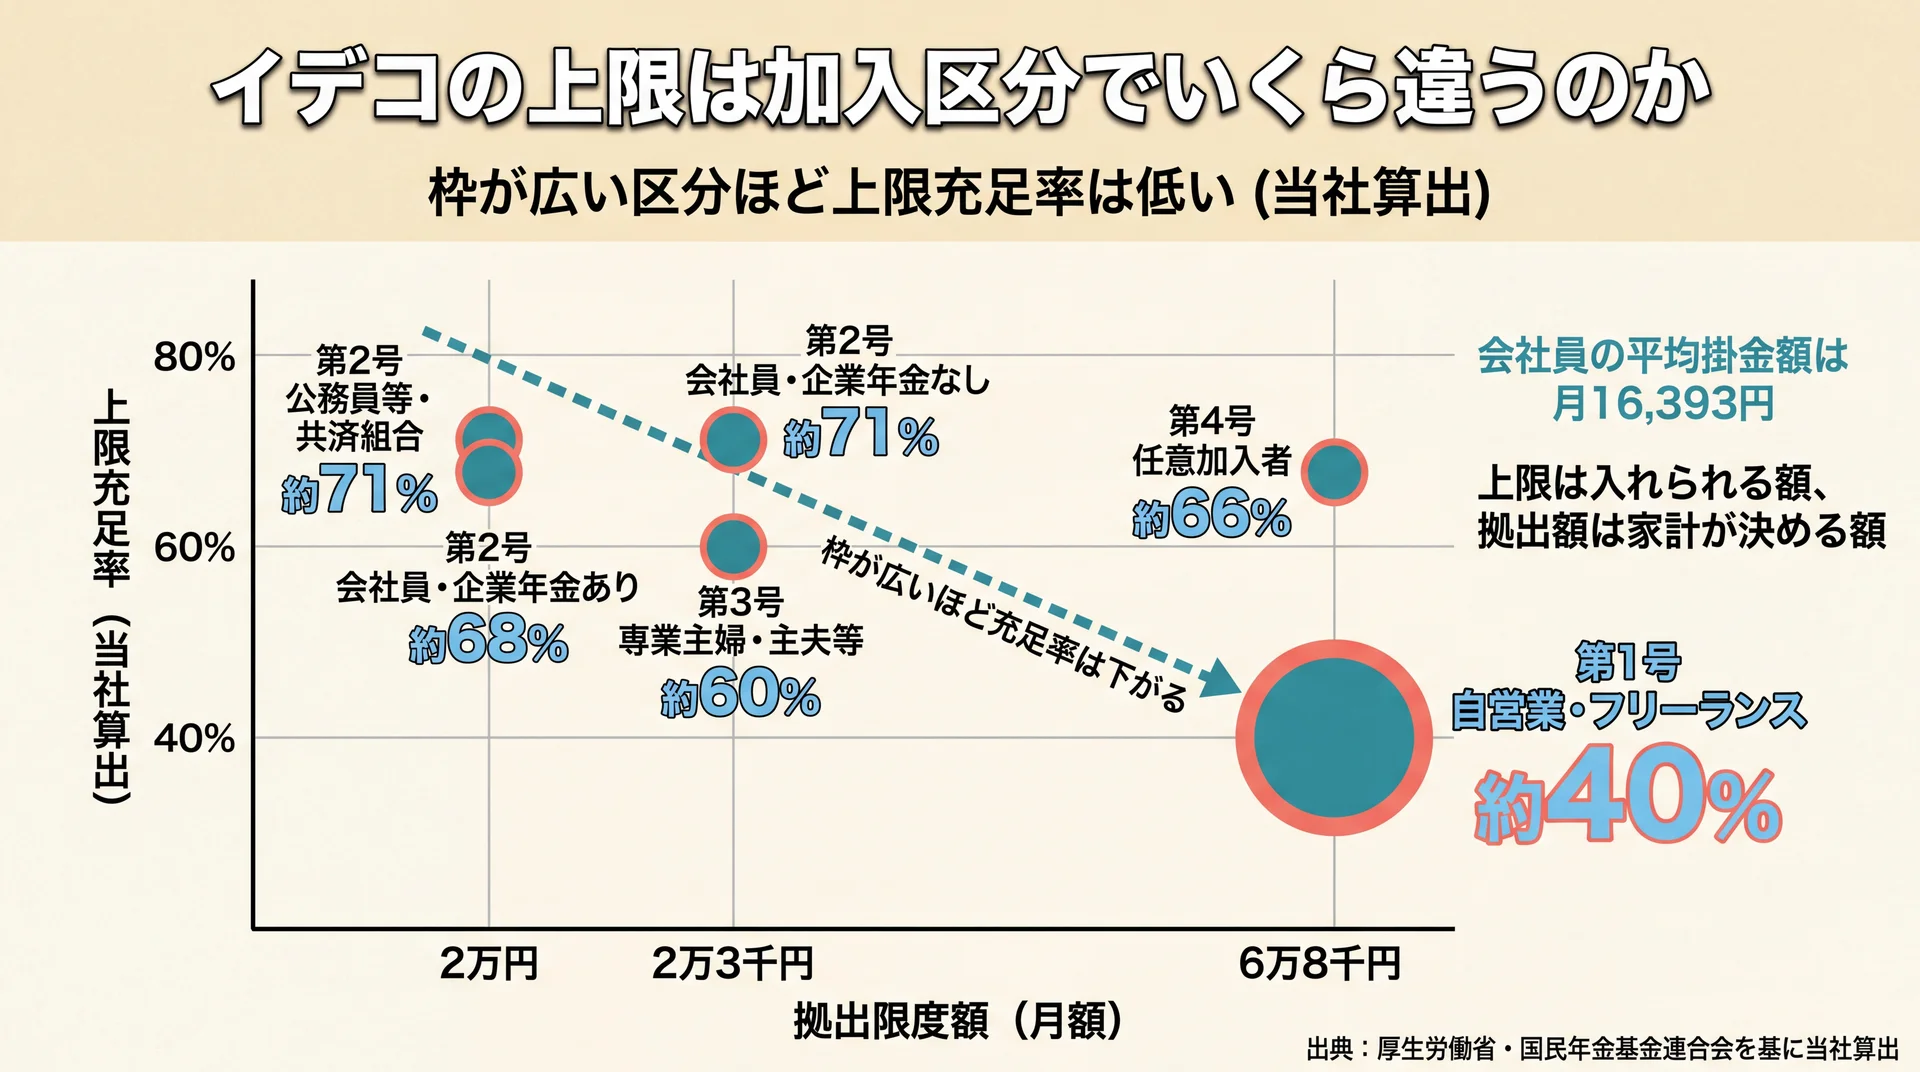
iDeCoの上限は会社員なら月2万3千円が基本で、企業年金があると月2万円まで下がります。自営業者は月6万8千円、専業主婦(主夫)は月2万3千円です。金額を決めているのは職業名そのものではなく、国民年金の被保険者種別と勤務先の企業年金の有無になります(厚生労働省)。
上限額を知るだけでは、いくらに設定すればよいかは決まりません。そこで当社では、区分別の拠出限度額に同じ区分の平均掛金額を重ね、上限がどれだけ使われているかを示す「上限充足率」を算出しました。
| 加入区分 | 拠出限度額 | 平均掛金額 | 上限充足率(当社算出) |
| 第1号(自営業・フリーランス等) | 68,000円 | 27,145円 | 約40% |
| 第2号(会社員・企業年金なし) | 23,000円 | 16,393円 | 約71% |
| 第2号(会社員・企業年金あり) | 20,000円 | 13,653円 | 約68% |
| 第2号(公務員等・共済組合) | 20,000円 | 14,116円 | 約71% |
| 第3号(専業主婦・主夫等) | 23,000円 | 13,866円 | 約60% |
| 第4号(国民年金の任意加入者) | 68,000円 | 44,725円 | 約66% |
対象は毎月定額で拠出している加入者3,966,338人(2026年6月時点)で、区分別の平均掛金額を同区分の拠出限度額で割って算出しました(データ出典: 厚生労働省と国民年金基金連合会の公表資料)。
枠が最も大きい第1号は充足率が約40%にとどまる一方、枠が2万円台の会社員は7割前後まで使っています。枠の広さと、実際に出せる金額は別問題だというのが当社の見方です。
この章の要点:iDeCoの上限は加入区分で月2万円〜6万8千円まで開きがあり、枠が広い区分ほど平均掛金額との差も大きくなっています。
制度の仕組みや始め方はidecoの全体像を整理した完全ガイドにまとめています。
会社員と公務員は企業年金の有無で月2万円か2万3千円か
会社員と公務員の上限は、勤務先の企業年金の有無で2万円と2万3千円に分かれます。企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)、厚生年金基金、共済組合のいずれにも加入していなければ月2万3千円です。いずれかに加入していれば月2万円が上限で、iDeCoの掛金・企業型DCの事業主掛金額・他制度掛金相当額の合計が月5万5千円の範囲に収まっている必要があります。
iDeCoに使える枠は「月5万5千円 −(企業型DCの事業主掛金額 + 他制度掛金相当額)」で計算し、その額が2万円を超える場合は2万円が上限です。勤務先の掛金が大きいほど、iDeCoに回せる枠は小さくなります。加入区分や税制優遇の全体像はイデコの制度解説で整理しています。
自営業者は月6万8千円、専業主婦(主夫)は月2万3千円
自営業者やフリーランスなどの第1号は月6万8千円まで拠出できます。ただしこの枠は国民年金基金の掛金や付加保険料との合算で、それらを納めていればその額を差し引いた残りが上限です。国民年金の任意加入被保険者である第4号も同じ月6万8千円の枠になります。
配偶者に扶養されている第3号は月2万3千円です。掛金は全額が小規模企業共済等掛金控除の対象ですが(国税庁)、本人に課税所得がなければ税負担の軽減は生じません。第3号として拠出するなら、その前提で金額を考えることになります。
2026年12月からイデコの上限はいくらになるのか
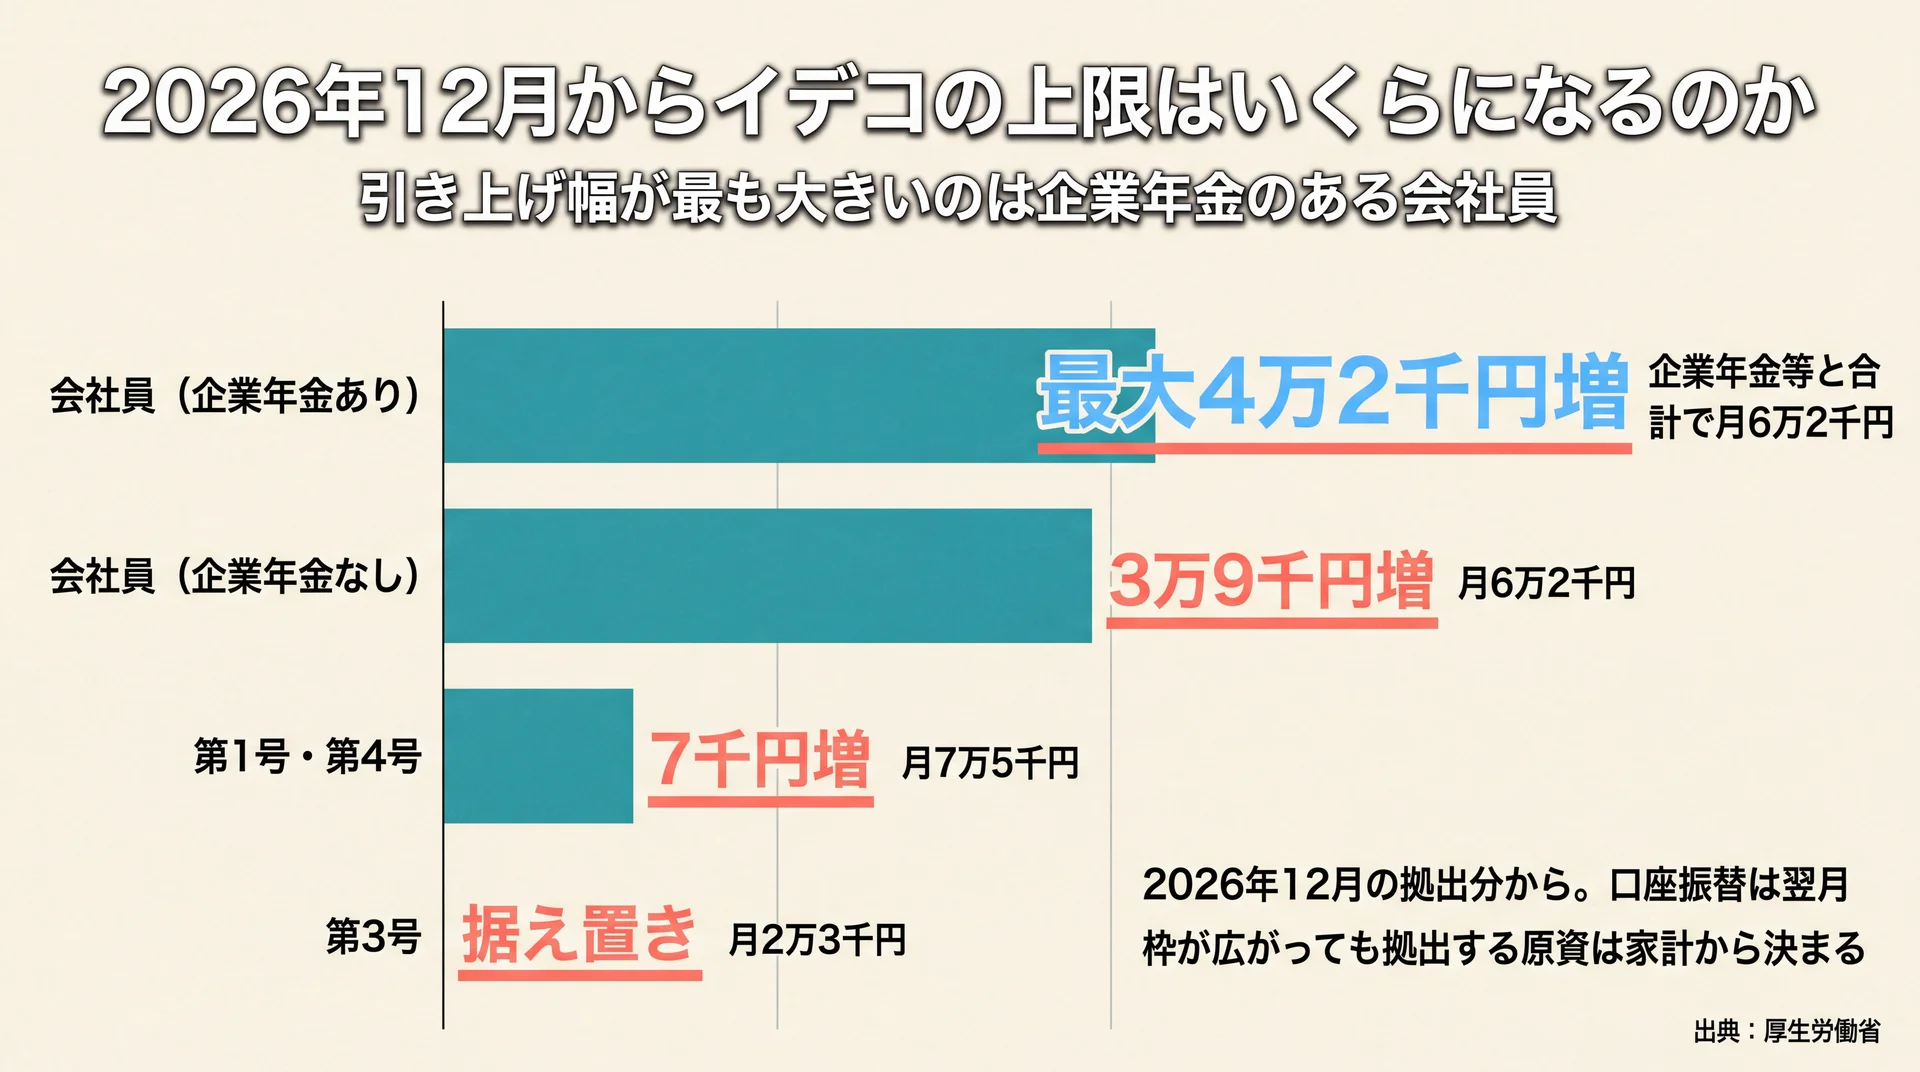
2026年12月の拠出分から、会社員のiDeCo上限は月2万3千円から月6万2千円へ引き上げられます。自営業者などの第1号は国民年金基金等と合わせて月7万5千円、企業年金がある会社員も企業年金等と合わせて月6万2千円の枠です。第3号の月2万3千円は据え置きになります(厚生労働省)。
| 加入区分 | 2026年11月拠出分まで | 2026年12月拠出分から |
| 第1号・第4号 | 月6万8千円(国民年金基金等と合算) | 月7万5千円/7千円増 |
| 会社員(企業年金あり) | 月2万円かつ企業年金等と合計5万5千円 | 企業年金等と合計で月6万2千円/最大4万2千円増 |
| 会社員(企業年金なし) | 月2万3千円 | 月6万2千円/3万9千円増 |
| 第3号 | 月2万3千円 | 月2万3千円(据え置き) |
引き上げ幅が最も大きいのは企業年金のある会社員と公務員です。他制度の掛金に押されて枠が数千円しか残らない場合もありましたが、合計の枠が月6万2千円まで広がります。ただし枠が広がっても、拠出する原資が家計から出てこなければ枠は使えません。当社は、改正を待つより先に毎月いくら出せるかを家計から確定させるほうが実際的だと考えています。
厚生労働省の資料名は「DC拠出限度額(令和8(2026)年12月~)」で、適用は2026年12月の拠出分からです。口座振替は拠出月の翌月にあたるため、引き落とし額が変わるのは2027年1月分になります。
60歳以上70歳未満が対象の新しい加入区分もできる
2026年12月からは「第5号加入者」が新設され、60歳以上70歳未満で国民年金の被保険者ではない人もiDeCoを続けられるようになります。上限はiDeCo・企業年金等の合計で月6万2千円です(厚生労働省)。
対象は、すでにiDeCoの加入者や運用指図者である人、企業年金からiDeCoへ資産を移す人のいずれかに当てはまり、老齢基礎年金やiDeCoの老齢給付金を受け取っておらず、マッチング拠出をしていない人です。「加入できるのは65歳未満まで」という前提が変わります。受け取り開始の時期を後ろ倒しにする選択肢が増える点で、当社は影響の大きい変更だとみています。
\ 累計9万人が学んだ伴走型 /
上限額より先に家計から拠出できる額を決める手順を、無料体験60〜80分程度で確かめられます。
自分の上限額を確認するときに見る3つのポイント
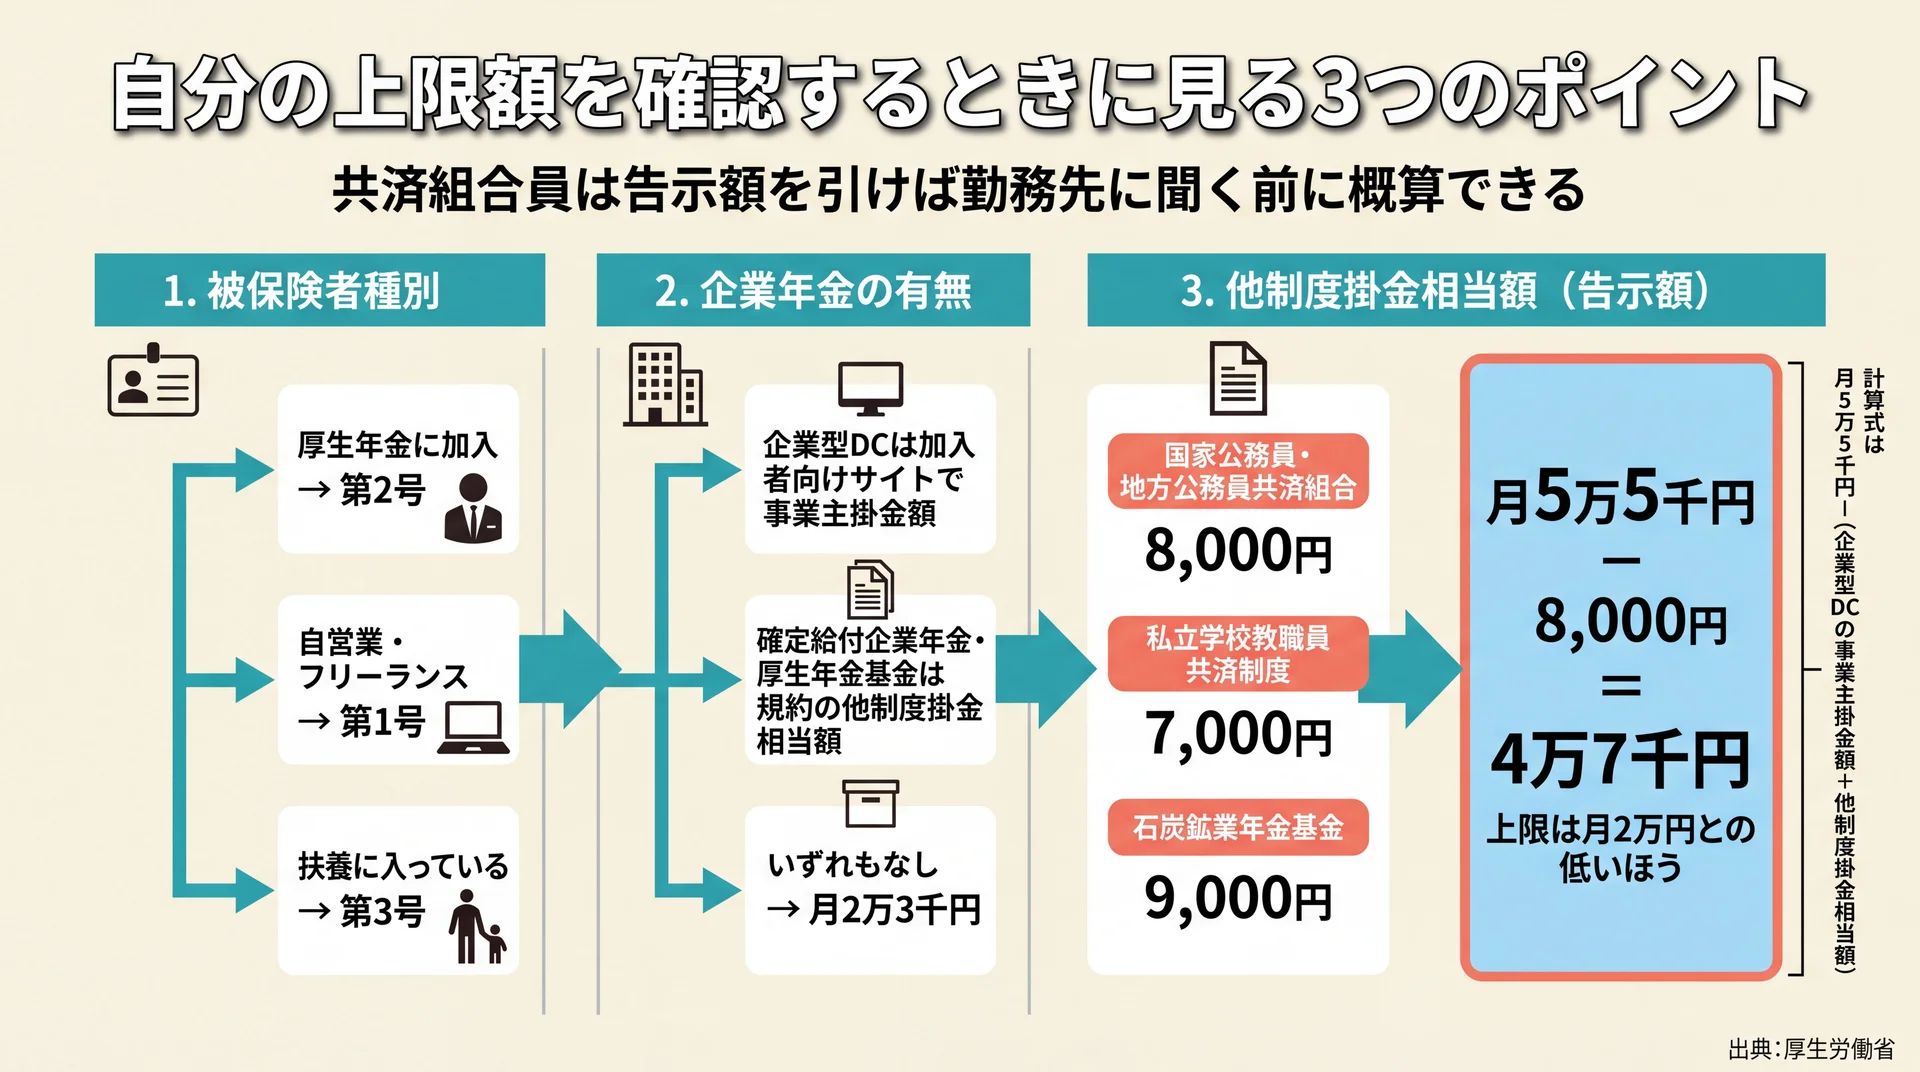
自分の上限額は、国民年金の被保険者種別、勤務先の企業年金の有無、他制度掛金相当額の3つで決まります。会社員がつまずきやすいのは2つ目と3つ目です。順に確認できれば、金融機関に問い合わせる前におおよその金額がわかります。
被保険者種別は、厚生年金に加入していれば第2号、自営業やフリーランスなら第1号、扶養に入っていれば第3号です。企業年金の有無は、企業型DCなら加入者向けウェブサイトで事業主掛金額を確認でき、確定給付企業年金や厚生年金基金なら規約に他制度掛金相当額が記載されています。
3つ目の他制度掛金相当額のうち、共済組合と石炭鉱業年金基金は告示で金額が定められています。国家公務員共済組合と地方公務員共済組合は8,000円、私立学校教職員共済制度は7,000円、石炭鉱業年金基金は9,000円です(厚生労働省)。月5万5千円からこの額を差し引いた残りと月2万円のうち低いほうが上限になるため、公務員や私学の教職員は現行だと月2万円です。告示額がわかっていれば、勤務先の回答を待たずに概算できます。
上限まで拠出すべきか、判断するときの見方
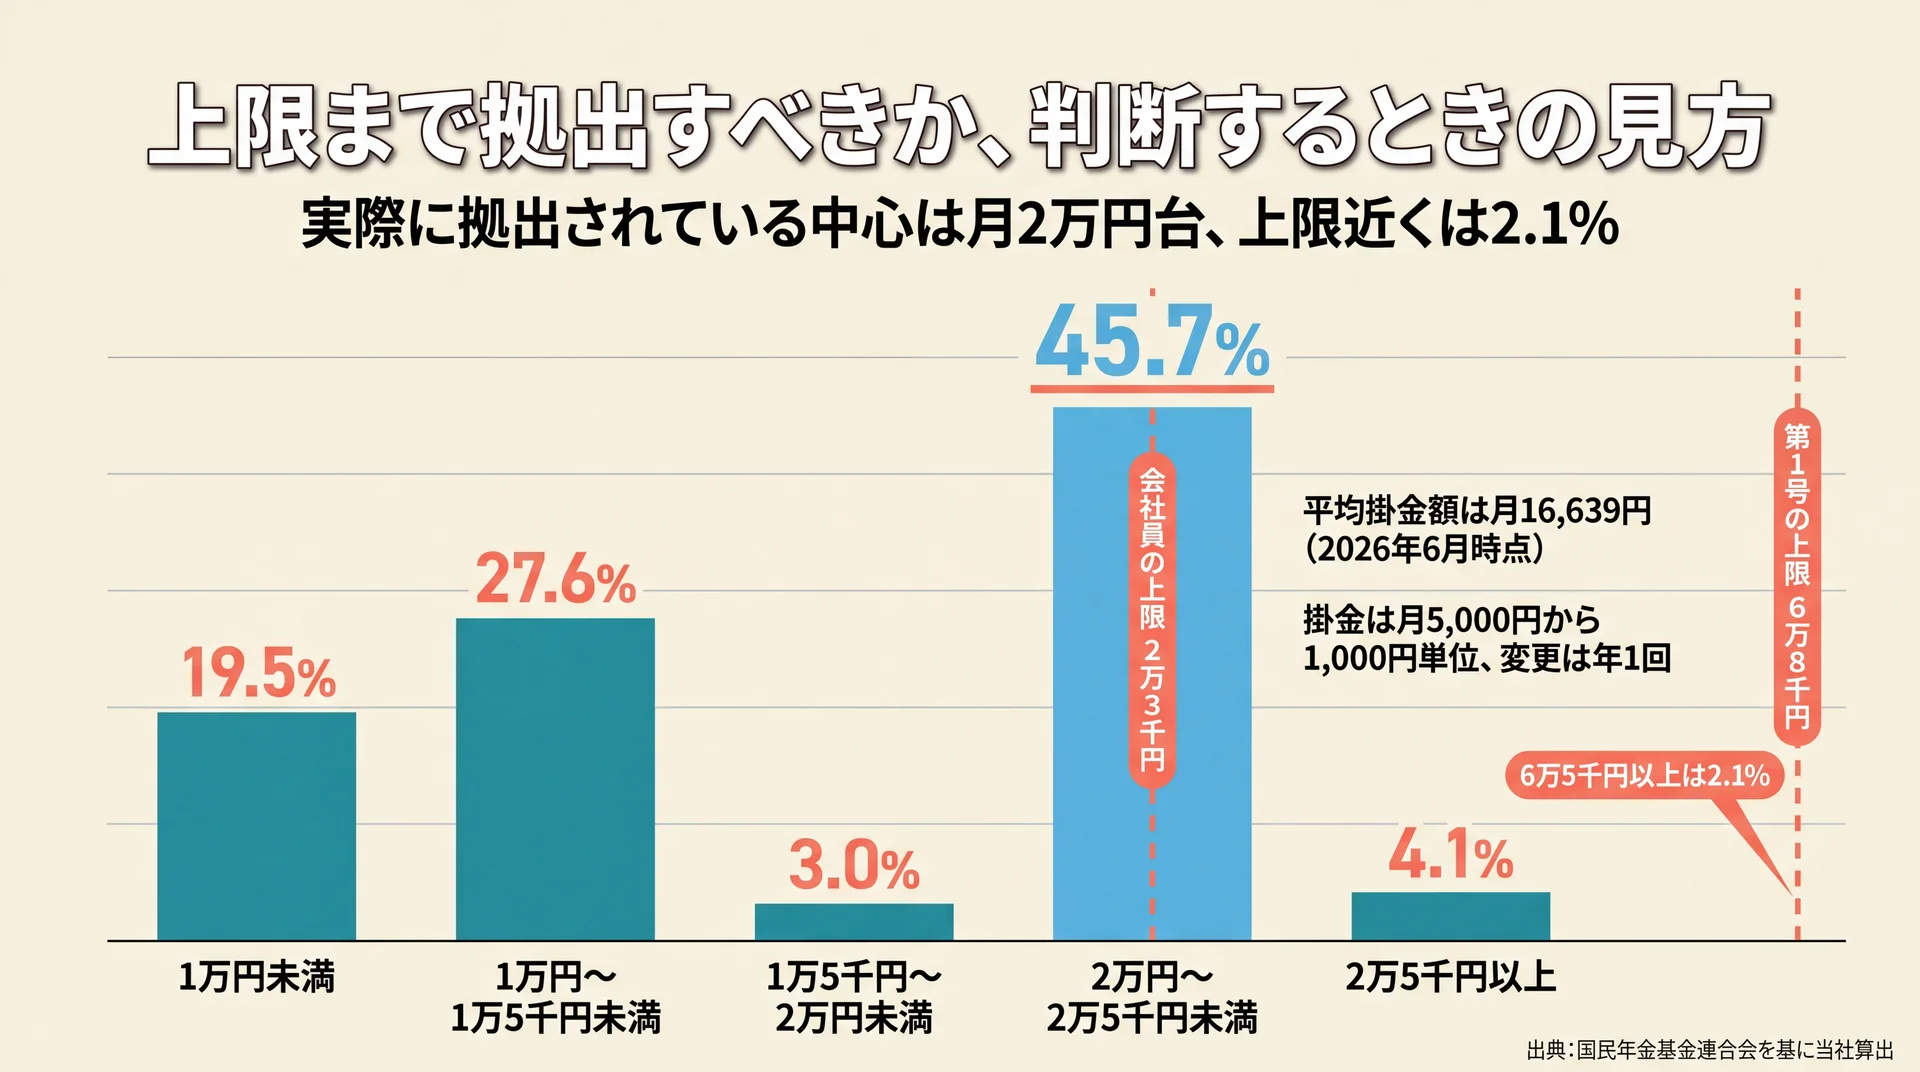
上限まで拠出する必要はなく、実際の平均掛金額は月16,639円にとどまります(国民年金基金連合会、2026年6月時点)。月2万円〜2万5千円未満の層に全体の45.7%が集まり、上限が6万8千円ある区分でもそこまで拠出している人は限られます。
| 月々の掛金額 | 人数 | 構成比(当社算出) |
| 1万円未満 | 775,383人 | 19.5% |
| 1万円〜1万5千円未満 | 1,096,336人 | 27.6% |
| 1万5千円〜2万円未満 | 117,969人 | 3.0% |
| 2万円〜2万5千円未満 | 1,814,027人 | 45.7% |
| 2万5千円以上 | 162,623人 | 4.1% |
| (うち6万5千円以上) | 84,885人 | 2.1% |
集計方法は前掲と同じで、階層別の人数を毎月定額拠出の加入者総数で割りました。枠を上限近くまで使っている人は全体の2.1%です。
掛金は全額が小規模企業共済等掛金控除の対象となるため、拠出額が大きいほど税負担の軽減幅も大きくなります。当社のABCashは、それだけで金額を決めるのは順番が逆だと考えています。iDeCoの資金は原則60歳まで引き出せません。そのため当社では、先に家計の固定費と生活防衛資金を洗い出し、毎月出せる額を確定させる手順を標準にしています。上限は「入れられる額」であって「入れるべき額」ではありません。
掛金は月5,000円から1,000円単位で設定でき、変更は1年に1回まで、拠出の停止はいつでもできます(国民年金基金連合会)。引き出し制限のほかの注意点はidecoのデメリットを整理した記事にまとめています。個別の資産設計はファイナンシャルプランナー等にご相談ください。
この章の要点:上限額は制度が決める枠、拠出額は家計が決める金額です。まず出せる額を確定させ、年1回の機会で調整する進め方が現実的です。
イデコの上限についてよくある質問
Q1. iDeCoの掛金上限が引き上げられるのはいつからですか?
2026年12月の拠出分からです。会社員は月2万3千円から月6万2千円、自営業者などは国民年金基金等と合わせて月7万5千円になります。口座振替は翌月のため、引き落とし額が変わるのは2027年1月分です。
Q2. 公務員のiDeCoの掛金上限はいくらですか?
現在は月2万円です。共済組合の他制度掛金相当額は国家公務員・地方公務員共済組合が8,000円、私学共済が7,000円と告示で定められており、月5万5千円の枠からこれを差し引いた残りと月2万円のうち、低いほうが上限です。
Q3. 自分のiDeCoの上限額はどこで確認できますか?
企業型DCの事業主掛金額は加入者向けウェブサイトに表示され、確定給付企業年金や厚生年金基金の他制度掛金相当額は規約に記載されています。共済組合員は告示額から自分で概算できます。
Q4. iDeCoの掛金は途中で変更できますか?下限はいくらですか?
下限は月5,000円で、1,000円単位で設定できます。金額の変更は1年(12月分の掛金から翌年11月分の掛金の間)に1回限りです。拠出そのものはいつでも止められ、その場合は運用だけを続ける運用指図者になります。
制度の全体像をもう一度押さえたい方は、idecoの基礎をまとめた完全ガイドをご覧ください。
まとめ
iDeCoの上限は加入区分で月2万円から6万8千円まで開きがあり、2026年12月の拠出分からは会社員で月6万2千円、自営業者で月7万5千円まで広がります。ただし枠が広がっても、実際に拠出できる金額は家計から決まります。まずは自分の被保険者種別と企業年金の有無を確認して枠を把握し、そのうえで毎月無理なく出せる額を決めてください。金額は年1回のタイミングで見直せます。
\ 専属コンサルとマンツーマン /
家計の見直しからNISA・iDeCoまで、あなたに合う進め方を一緒に整理します。