
iDeCoは、加入区分で上限が決まり原則60歳まで引き出せない私的年金です。判断は区分の確定から始めます。税の優遇と資金の自由度を交換する制度のため、商品選びより先に決めることがあります。このガイドで全体像をつかみ、各章から詳細記事へ進んでください。
このガイドで分かること
- iDeCoが公的年金やNISAとどう違う制度なのか
- 自分がどの加入区分に当たり、枠がいくらあるのか
- 得になる人・ならない人の分かれ目はどこにあるのか
- 始める前に決める4つの工程と、2026年12月改正の受け止め方
\ 累計9万人が受講しています /
何から決めればいいのかを、専属コンサルタントと一緒に整理できます。
iDeCoの全体像は?制度と関連トピックの地図
iDeCoは、掛金にかかる税の優遇と、原則60歳まで引き出せない制限を交換する私的年金制度です。迷いやすい論点は「制度を理解する」「拠出できる枠を確かめる」「損得の分かれ目を検証する」「老後資金全体に位置づける」の4層に分かれます。この順で見ると、情報の多さに振り回されずに済みます。
制度の説明をひととおり読んでも、自分が次に何をするかまでは決まりません。判断に必要なのは知識の量ではなく、決める順序と自分の数字だからです。そこでこのガイドでは、論点を4層に整理し、各層の詳細を専用の記事へ渡す形にしています。
| 層 | あてはまる状態 | このガイドで扱う内容 | 詳しく読む章 |
| ①理解する | 名前は知っているが仕組みが曖昧 | 制度の性格と3段階の税優遇 | 「iDeCoとはどんな制度か」 |
| ②枠を確かめる | いくら出せるのか分からない | 加入区分で決まる上限と下限 | 「自分はいくらまで拠出できるのか」/「節税効果はどれくらいか」 |
| ③損得を検証する | やめとけ・デメリットの噂が気になる | 不利が偏る条件と、勤務先制度との関係 | 「デメリットしかないは誰に当てはまるか」/「勤務先の確定拠出年金とのつながり」/「個人年金保険との使い分け」 |
| ④全体に位置づける | 老後にいくら要るのか分からない | 必要額の出し方と手段の並べ方 | 「老後資金全体でiDeCoはどこに置くか」/「4つの軸で並べる」 |
4層の分類は、当社が本ガイドと配下記事を設計するために整理した独自のフレームです
議論されているのは入口、実際に起きているのは停止
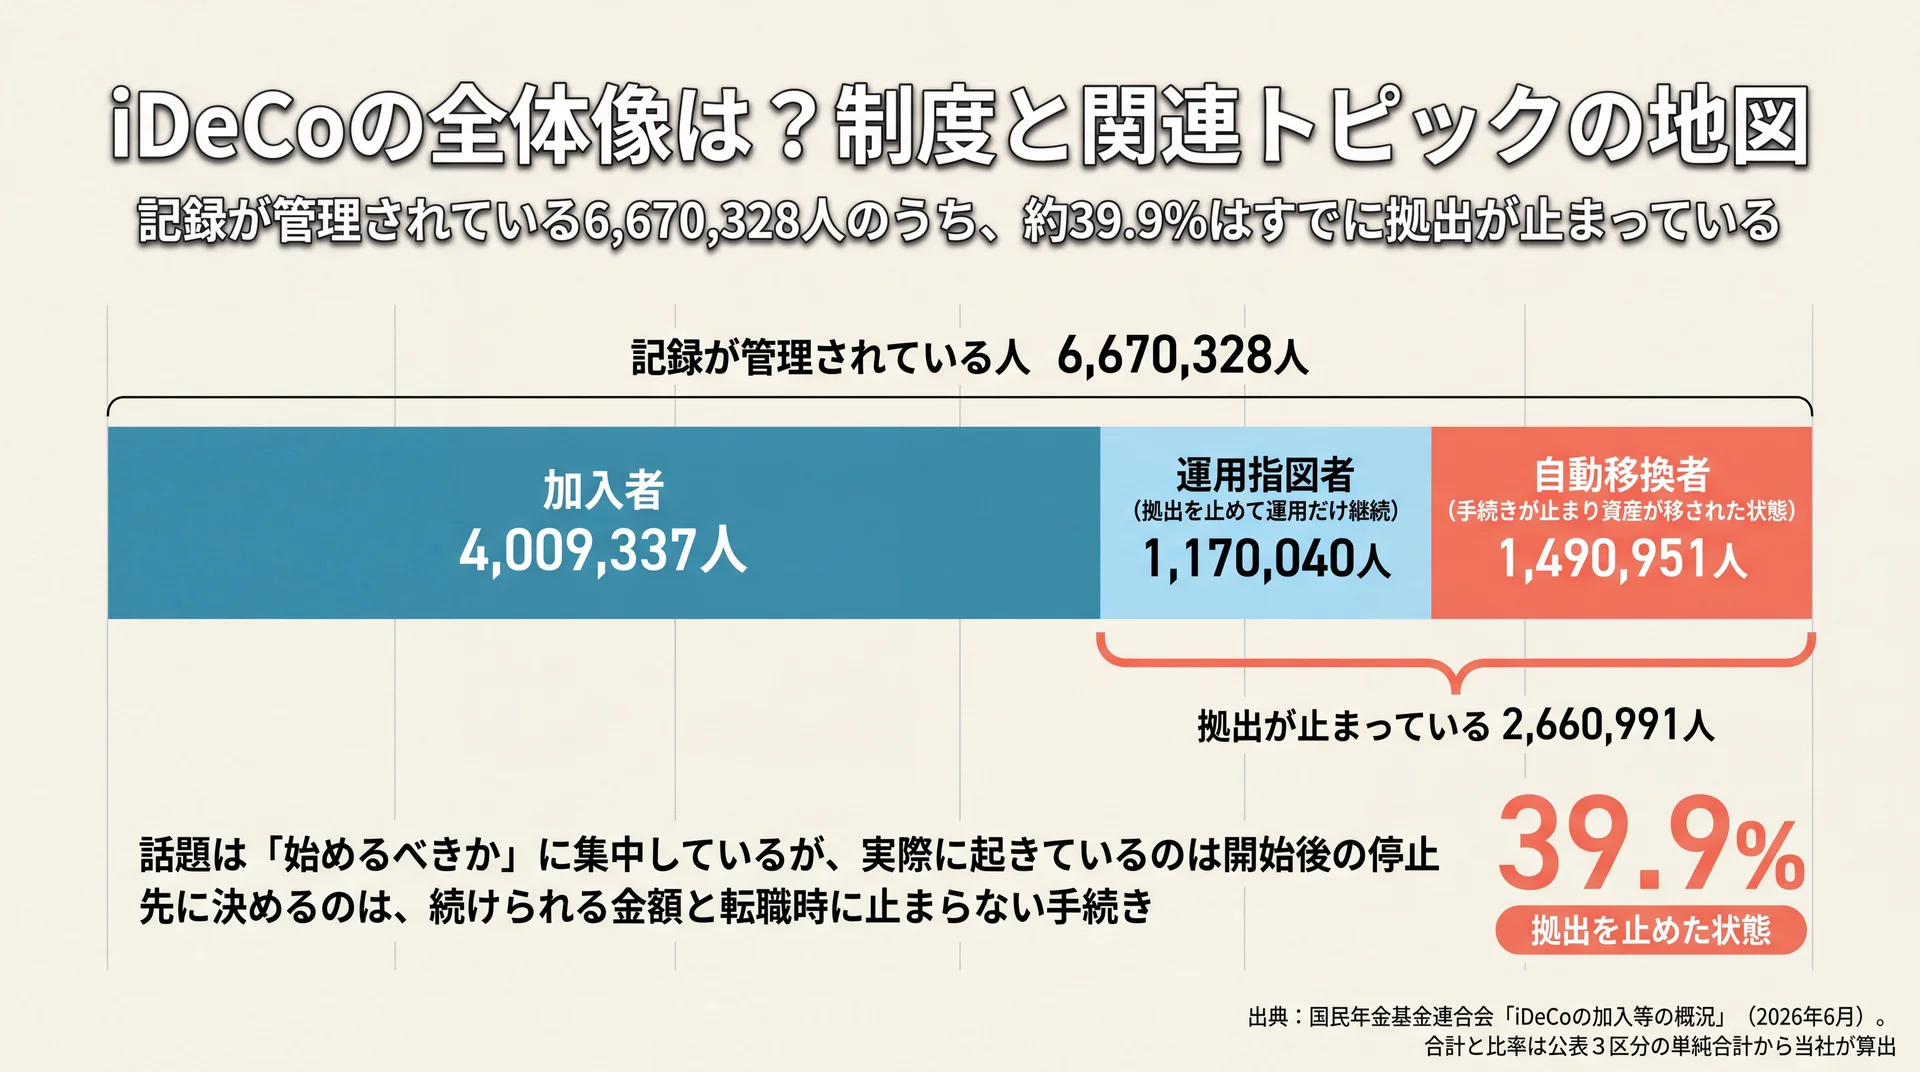
もうひとつ、全体像として先に知っておきたい事実があります。検討の焦点は「始めるべきか」に置かれがちですが、公表データが示しているのは始めた後に拠出が止まっている人の多さです。
| 区分 | 人数(2026年6月末) |
| 加入者 | 4,009,337人 |
| 運用指図者(拠出を止めて運用だけ継続) | 1,170,040人 |
| 自動移換者(手続きが止まり資産が移された状態) | 1,490,951人 |
| 合計(記録が管理されている人) | 6,670,328人 |
出典: 国民年金基金連合会「iDeCoの加入等の概況」(2026年6月)。合計と比率は公表3区分の単純合計から当社が算出(推計・補正なし・2026年6月末時点)。自動移換者には資産なしの者(記録のみ管理)を含み、同資料の参考値では2026年3月末時点で自動移換者のうち43.9%が資産なしにあたります
記録が管理されている6,670,328人のうち、いま拠出していない人は2,660,991人。約39.9%が拠出を止めた状態にあります。当社はこの数字を、制度の良し悪しではなく続け方の設計が抜けている結果だと見ています。そのため優先度が高いのは、加入の可否を延々と検討することではなく、続けられる金額と、転職時にも止まらない手続きの見通しを先に持つことです。
要点: iDeCoの論点は4層に分かれ、実際の失敗は入口ではなく継続と手続きの側で起きています。
iDeCoとはどんな制度か
iDeCoは、公的年金の上に自分で積み上げる任意加入の制度で、加入も運用商品の選択も受け取り方の決定も本人が行います。その代わり、拠出するとき・運用するとき・受け取るときの3段階で税の優遇が用意されています(厚生労働省、2026年8月時点)。
掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額です(国税庁 No.1135、令和7年4月1日現在法令等)。通常の課税口座なら運用益に約20%の税金がかかりますが、制度のなかでは課税されずに再投資へ回ります。ここまでが「得」の側です。
一方で、積み立てた資産は原則60歳まで引き出せません。受給開始は原則60歳から75歳になるまでの間で選べますが、60歳から受け取るには通算加入者等期間が10年以上必要です(iDeCo公式サイト、2026年8月時点)。さらに2026年12月1日施行予定の改正で、加入できる年齢の上限は70歳未満まで広がります。
自分に合うかどうかは、60歳まで動かさない資金枠を作れるかで決まります。ここが最初の分かれ目です。制度の成り立ちや3つの税優遇の詳しい中身、改正で変わる点と変わらない点はイデコの詳しい解説で扱っています。
自分はいくらまで拠出できるのか
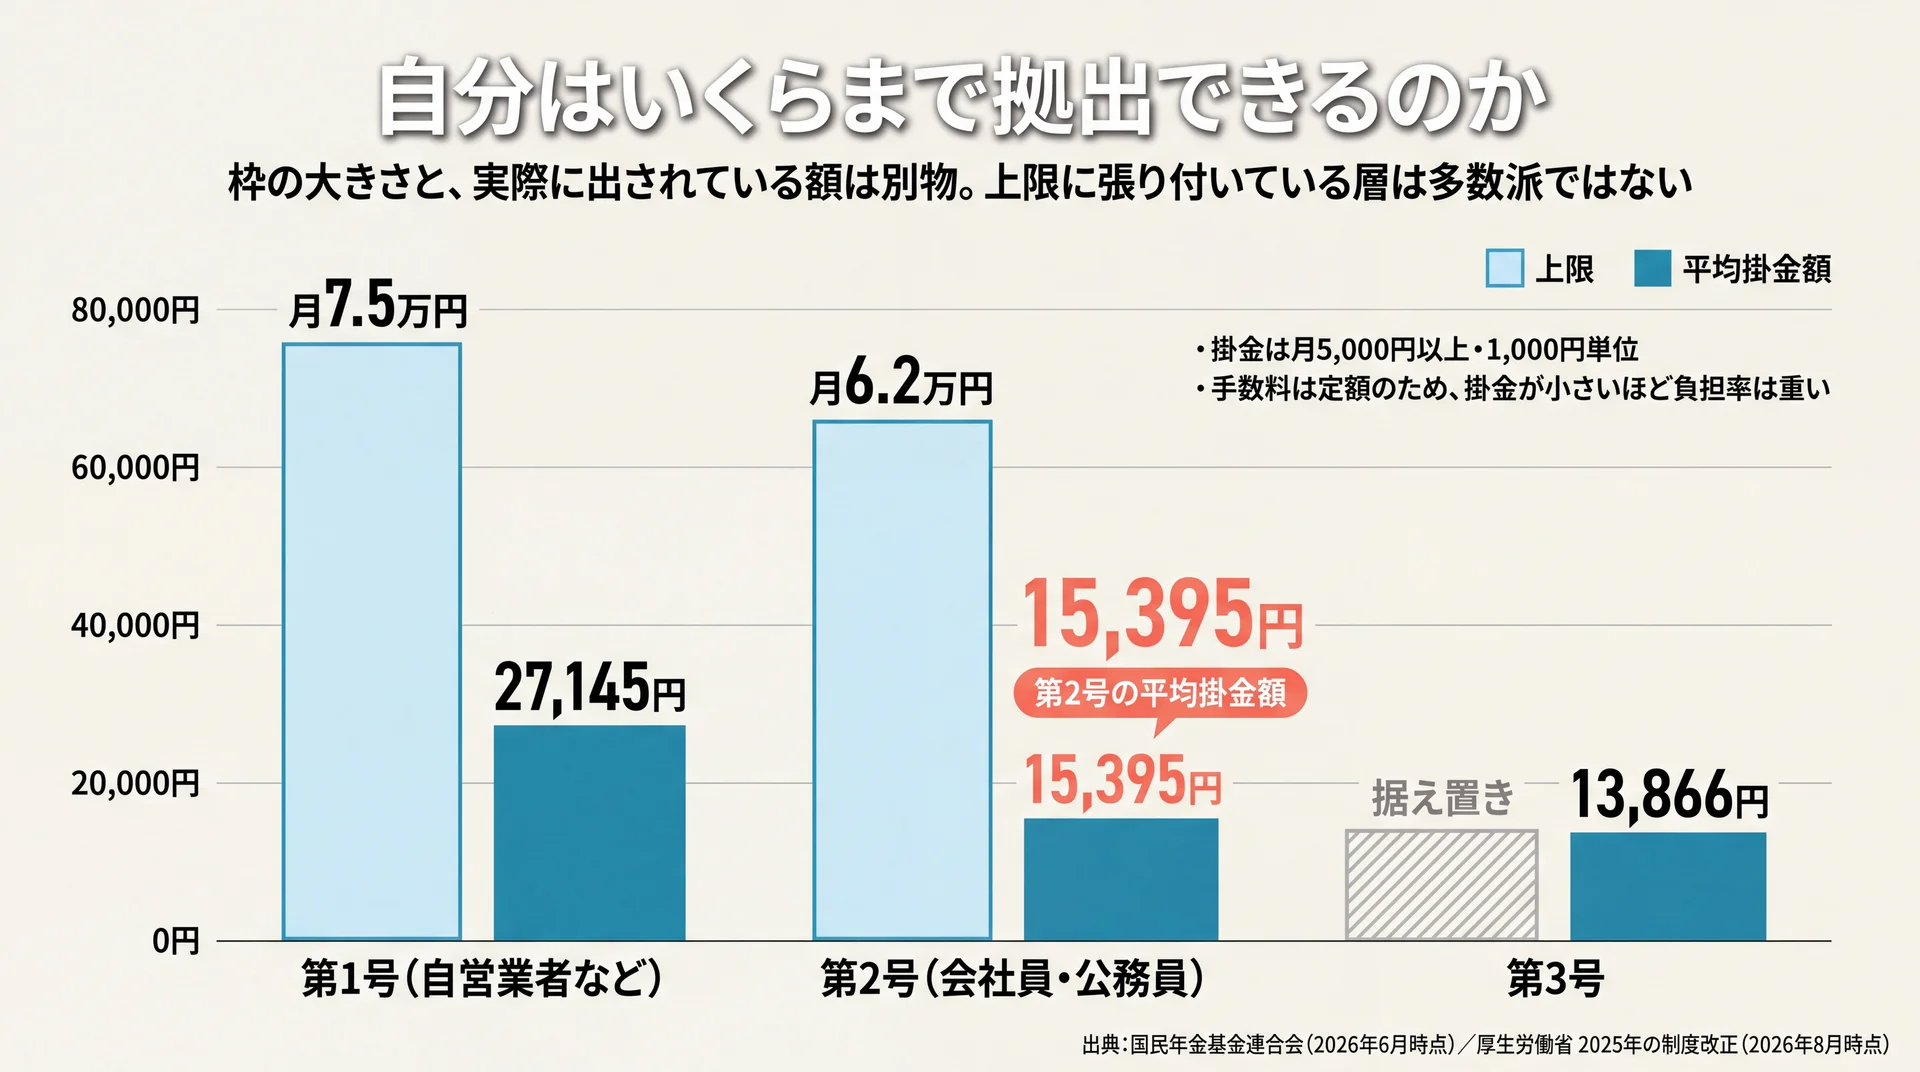
拠出できる上限を決めているのは職業名ではなく、国民年金の被保険者種別と勤務先の企業年金の有無です。会社員でも企業年金の有無で枠が変わり、自営業者と専業主婦(主夫)ではさらに差があります。まず自分がどの区分に当たるかを確定させないと、金額の話は前に進みません。
区分ごとの枠は現在も幅が広く、2026年12月の拠出分からはさらに動きます。第2号加入者は勤務先の企業年金の有無による差が解消され、企業年金と共通の枠として月額6.2万円に一本化されます。第1号加入者は国民年金基金との共通枠が月額7.5万円に引き上げられます(厚生労働省 2025年の制度改正、2026年8月時点)。自分の区分ではいくらになるのか、企業年金がある場合の合算はどう計算するのかはイデコ 上限の詳しい解説で確認できます。
枠の上側だけでなく、下側と刻みも押さえておくと決めやすくなります。掛金は月5,000円以上・1,000円単位で設定でき、変更できるのは1年に1回限りです(iDeCo公式サイト、2026年8月時点)。加入中にかかる手数料は掛金額にかかわらず定額のため、掛金が小さいほど負担率は相対的に重くなります。金額の決め方と手数料の重さの関係はideco 掛け金 上限の詳しい解説で数字を追っています。
枠は使い切る前提のものではありません。区分別の平均掛金額は第1号が27,145円、第2号が15,395円、第3号が13,866円で、上限に張り付いている層は多数派ではありません(国民年金基金連合会、2026年6月時点)。当社は、枠の大きさを知ることと、そこから出す額を決めることは別の作業だと考えています。
節税効果はどれくらいで、試算はどこまで信じられるのか
iDeCoの節税額を左右するのは年収ではなく、各種控除を差し引いた後の課税所得です。年間の掛金に所得税率と住民税の所得割10%を掛けた金額が、おおよその軽減額になります。年収別の早見表を見ても自分の数字に届かないのは、比べている軸が違うためです。
課税所得さえ分かれば、年間の軽減額はその場で見当がつきます。ただし計算した金額のすべてが手元に残るわけではなく、課税所得の不足・手数料・受け取るときの課税という3つの要因で目減りします。この3つは3段階の税優遇とちょうど対になっており、どれが自分に当たるかを先に確認しておくと、始める前に実質の効果を見積もれます。課税所得別・掛金別の年間軽減額と目減り要因の詳細はideco 節税効果の詳しい解説にまとめています。
金額のイメージをつかむのにシミュレーションツールは便利ですが、使い方には注意が要ります。当社が比較した主要ツールは、いずれも口座管理手数料と受取時の課税を計算に含めていません。そのため出てきた金額は上限値であり、そのまま手取りにはなりません。制度の実施主体や公的機関のツールで骨格をつかみ、扶養や移換資産まで入力できる民間ツールで精度を上げる、という順序で使うと判断材料になります。主要ツールの違いと結果の読み方はideco シミュレーションの詳しい解説で比較しています。
当社は、試算から掛金額を決める順序を勧めていません。数字が大きく出るほど枠へ寄せたくなりますが、拠出を続けられる年数のほうが結果に効くためです。
「デメリットしかない」「やめとけ」は誰に当てはまるのか
iDeCoの不利は制度そのものの欠陥ではなく、適用条件が自分と噛み合わない場合に生じます。不利が偏るのは、課税所得がなく所得控除が働かない人と、60歳までの資金拘束に耐えられない人です。分かれ目になるのは年収の高低ではなく、この2点です。
指摘される弱点は数が多く見えますが、整理すると資金拘束・コスト・受け取るときの課税の3系統に収まります。同じ論点でも重さは一定ではなく、加入区分と60歳までの残り年数、退職金の有無で変わります。所得控除は課税所得の有無で効き方が逆転し、資金拘束は残り年数が長いほど重く効きます。9つの注意点を公的機関の資料で検証した結果と、区分ごとの重さの違いはideco デメリットしかないの詳しい解説で扱っています。
「やめとけ」という言葉が指している損は、多くの場合もっと具体的です。実害が固定化するのは、転職や退職の後に手続きが止まり、運用されないまま手数料だけが引かれる状態で、これが冒頭の表で触れた自動移換にあたります。避けるための判断軸は手数料・掛金額・受け取り方の3点に絞れます。根拠の1つずつと、始めてよい人の条件はideco やめとけの詳しい解説で確認できます。
当社は、この論点を「制度の是非」ではなく「自分の条件との適合」として扱っています。噂の真偽を追うより、課税所得の有無と今後10年の支出予定を書き出すほうが早く答えが出ます。
勤務先の確定拠出年金とはどうつながるのか
企業型確定拠出年金は、会社が毎月の掛金を出し、運用商品は従業員本人が選ぶ制度です。掛金の出し手と商品の選び手が分かれているため、選ばないまま置いておくと結果も動きません。iDeCoを考えるときは、まず勤務先にこの制度があるかどうかを確認します。
「だまされるな」と語られる不満の入口は、60歳までの引き出し制限や選択制での社会保険料の扱いなど制度の仕様に見えますが、実際に損として現れているのは設定を確認していない状態です。運営管理機関のサイトで保有商品と残高を確認し、受け取りまでの残り年数に照らして配分を見直すだけで、変えられる部分は動きます。5つの理由の内訳と確認の手順は企業型確定拠出年金 だまされるなの詳しい解説にあります。
確定拠出年金そのものへの「デメリットしかない」という評価も、実データで見ると内訳が変わります。起きやすいのは元本割れよりも、元本確保型での滞留と拠出の停止です。制度は拠出・運用・受取の3段階で優遇される一方、受け取り方の設計を誤ると効果が縮みます。6つの理由の検証と損得の分かれ目は確定拠出年金 デメリットしかないの詳しい解説で数字とともに追っています。
なお2026年4月1日施行の改正では、企業型DCのマッチング拠出における加入者掛金の額の制限が撤廃され、自動移換に関する事業主の説明時期も、資格の喪失が見込まれる時点へ前倒しされました(厚生労働省 2025年の制度改正、2026年8月時点)。退職前に説明を受けられる仕組みに変わったぶん、当社は転職予定のある方こそ在職中に残高と移換先を確認しておく価値が上がったと考えています。
\ 制度の使い分けを個別に相談 /
NISAとiDeCoのどちらを優先するかを、マンツーマンで整理できます。
個人年金保険とiDeCoはどう使い分けるのか
個人年金保険は一律に不利な商品ではなく、判断は2つの性質を許容できるかで決まります。受取額が契約時に固定されるため物価上昇に弱いこと、そして税制優遇の枠がiDeCoより小さいことの2点です。この2つが自分にとって重いかどうかで、同じ商品でも答えは変わります。
仕組みの面では、保険料を積み立てる期間と年金として受け取る期間が分かれた貯蓄型の商品で、名前に「保険」とついていても死亡や病気に対する保障はほとんど付いていません。税制面では、iDeCoの掛金が全額所得控除の対象になるのに対し、個人年金保険料控除には所得税で上限が設けられており、控除の効き方に差が出ます。物価指数や税制の公的データから2点を数値にした検証と、代わりに使える選択肢の組み合わせは個人年金 入らない方がいいの詳しい解説で扱っています。
当社は、この2つを優劣ではなく役割の違いとして説明しています。使う時期を先に決め、そのうえで置き場所を選ぶ順序にすると、同じ土俵で比べようとして答えが出ない状態を避けられます。
老後資金全体のなかでiDeCoはどこに置くのか
iDeCoは老後資金をつくる手段のひとつであり、老後資金づくりの全体像そのものではありません。必要額と、公的年金でまかなえる部分を先に出さないと、毎月いくら拠出すべきかも決まりません。順序としては、必要額の把握が先で、手段の選定が後になります。
手段を並べるときの軸は、税制優遇の大きさ・引き出しやすさ・元本が変動するかどうかの3つです。この3軸で見ると、選択肢は公的年金の底上げ・税優遇口座・自由に使える資金という3層に整理でき、自分の家計で薄い層がどこかが見えてきます。10の手段を4つの評価軸で比較した一覧は老後資金の詳しい解説にまとめています。
必要額そのものは、年間支出と年間の年金収入の差額に受け取る年数を掛けて求めます。平均値をそのまま当てはめると実態から外れやすく、とくに持ち家か賃貸かで総額は大きく変わります。世帯・住まい別の目安と、自分の家計簿とねんきん定期便から計算し直す手順は老後資金 いくらの詳しい解説で追えます。
金額が出ると、iDeCoの掛金は「枠がいくらか」ではなく「不足のうちどれだけをこの枠で埋めるか」という問いに変わります。当社が必要額の把握を先に置くのは、この置き換えが起きないと拠出額が決まらないためです。
iDeCo・NISA・企業型DC・公的年金は何で比べるのか
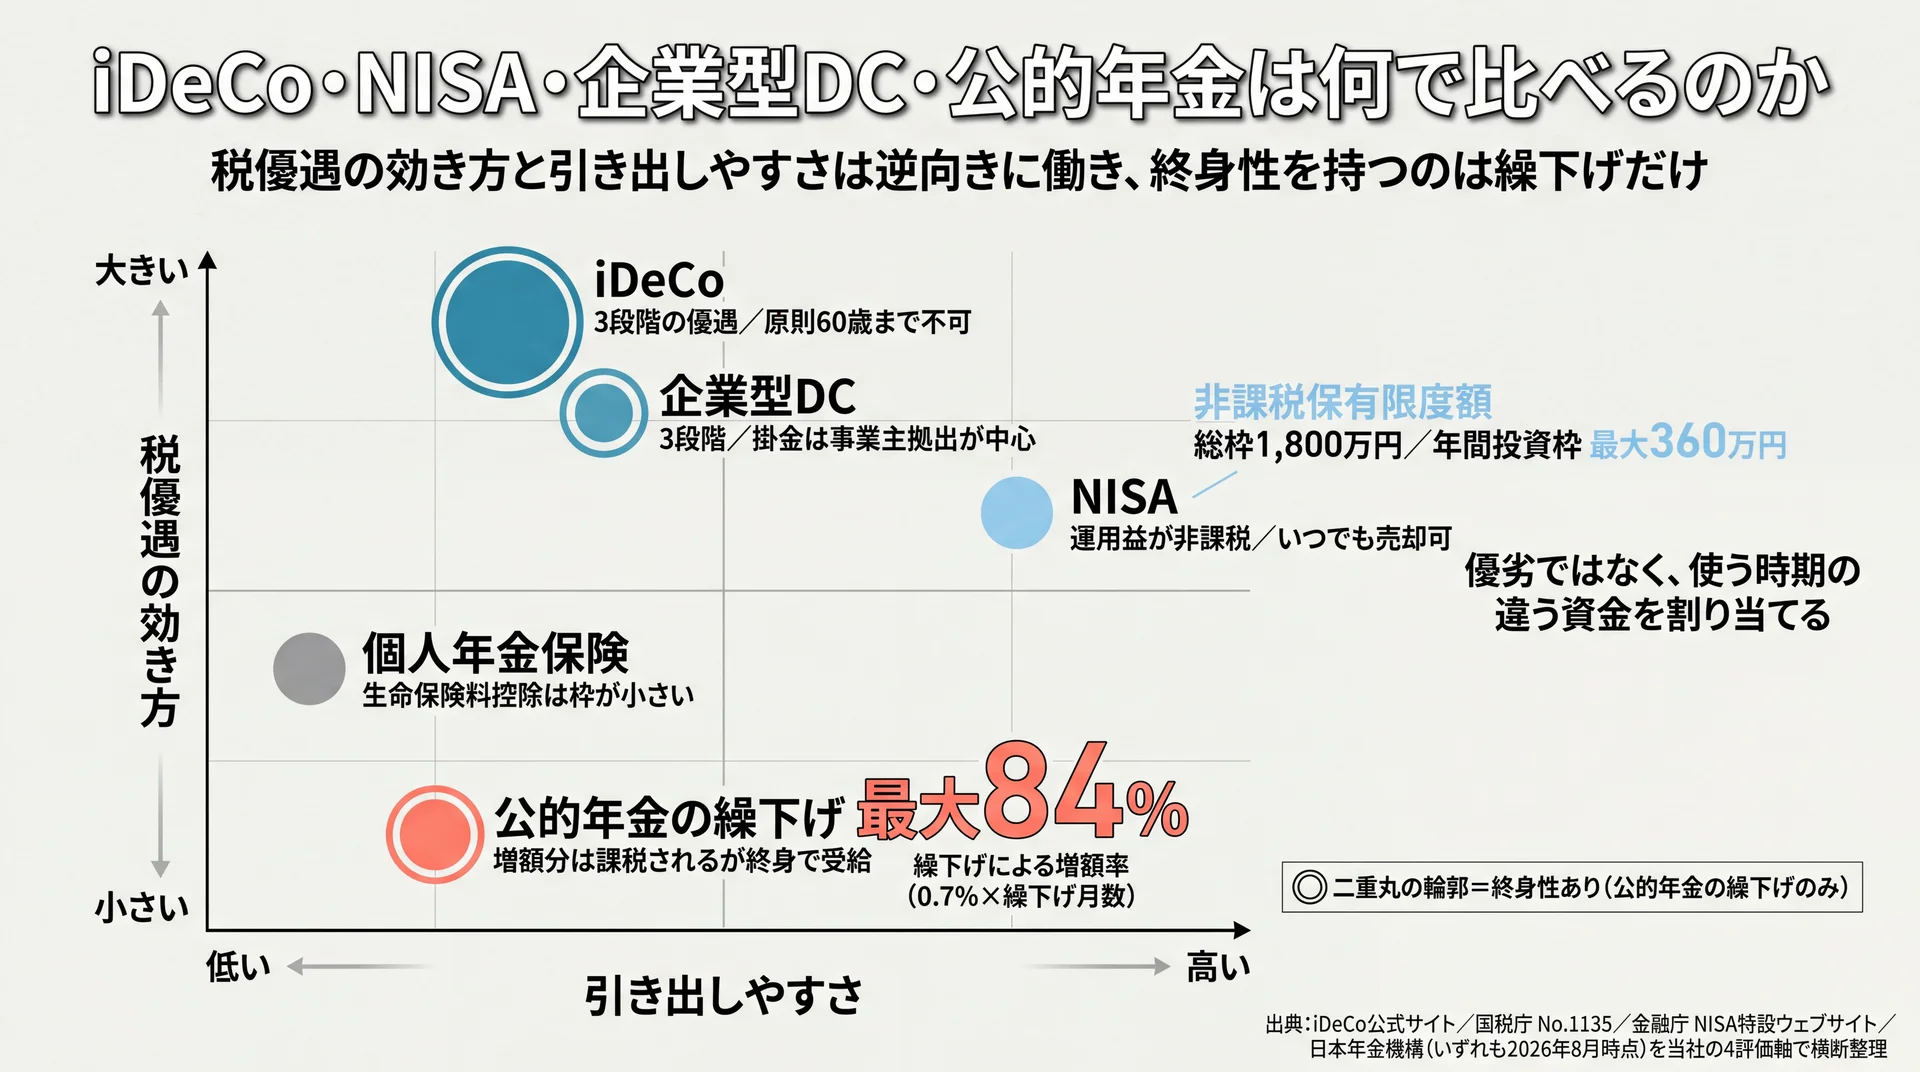
老後資金に使える制度は、どれが優れているかではなく、それぞれが担う役割で分かれています。比較するときは、税優遇の効き方・引き出しやすさ・終身性・家計の固定度という4つの軸で並べると、どれを組み合わせるべきかが見えてきます。とくに終身性を軸に入れると、積み上げ型と終身型が代替ではないことがはっきりします。
| 制度 | 税優遇の効き方 | 引き出しやすさ | 終身性 | 家計の固定度 |
| iDeCo | 掛金が全額所得控除+運用益非課税+受取時控除の3段階 | 原則60歳まで不可 | なし(有期5年〜20年が基本) | 高い(変更は年1回) |
| NISA | 運用益が非課税(掛金の所得控除はなし) | いつでも売却・引き出し可 | なし | 低い(積立額の変更が自由) |
| 企業型DC | 3段階(掛金は事業主拠出が中心) | 原則60歳まで不可 | なし | 会社の制度設計に依存 |
| 個人年金保険 | 生命保険料控除(枠は小さい) | 中途解約は返戻率が下がる | 商品により終身型あり | 高い(契約で固定) |
| 公的年金の繰下げ | 増額分に課税はあるが終身で受給 | 繰下げ中は受け取れない | あり(増額率は生涯継続) | 低い(拠出不要) |
出典: iDeCo公式サイト、国税庁 No.1135、金融庁 NISA特設ウェブサイト、日本年金機構(いずれも2026年8月時点)の公開情報を、当社の4評価軸で横断整理。個人年金保険の行は一般的な商品性に基づく整理で、金額の詳細は個人年金保険を扱う章に委ねています
数字で見ると、NISAと繰下げの性格の違いが際立つ
数字で確認すると、NISAは非課税保有期間が無期限で、年間投資枠は最大360万円、非課税保有限度額は総枠1,800万円まで用意されています(金融庁)。当社はこの枠の広さと引き出しの自由さを、iDeCoの弱点を補う性質だと見ています。そのため、どちらかを選ぶ問題ではなく、使う時期の違う資金をそれぞれに割り当てる問題になります。
公的年金の繰下げも同じ表に置く価値があります。増額率は0.7%に繰り下げた月数を掛けた値で最大84%、しかも増額された年金は生涯にわたって続きます(日本年金機構、更新日2026年3月24日)。積み上げた資産は取り崩せば減りますが、繰下げの効果は減りません。当社が終身性を4軸目に入れているのは、長生きへの備えという観点では両者の性格が根本的に違うためです。
要点: 制度は優劣で選ぶものではなく、使う時期と終身性で役割を割り振るものです。
iDeCoを始める前に決める順序は?
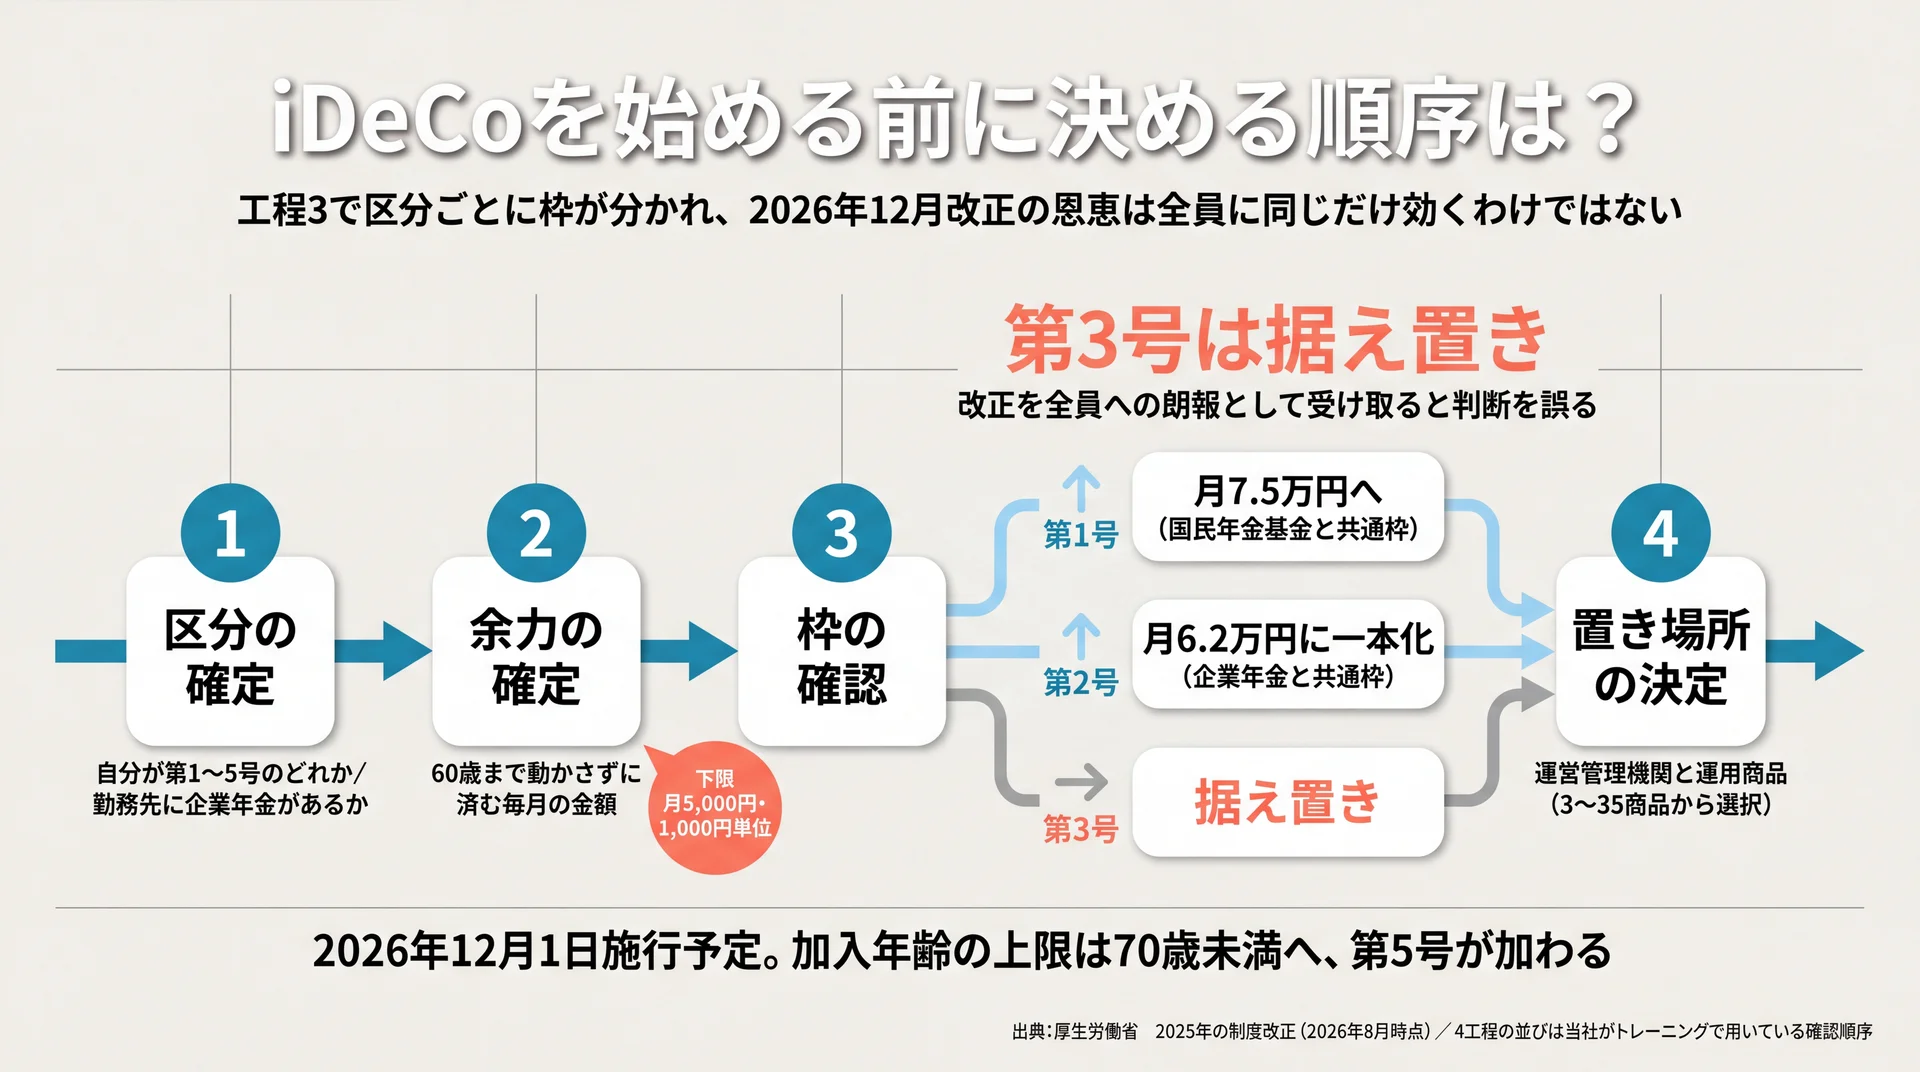
最初に決めるのは金融機関でも商品でもなく、自分の加入区分と、毎月動かさずに済む金額です。上限も、節税額の前提も、改正の影響も、出発点は加入区分にあります。区分が決まらないまま比較を始めると、条件の違う情報が混ざって判断が止まります。
| 工程 | 決めること | 確認先 |
| 1. 区分の確定 | 自分が第1〜5号のどれか、勤務先に企業年金があるか | 厚生労働省の区分定義、iDeCo公式の加入資格 |
| 2. 余力の確定 | 60歳まで動かさずに済む毎月の金額 | 自分の家計(下限は月5,000円・1,000円単位) |
| 3. 枠の確認 | 区分ごとの上限と、2026年12月以降の枠 | 上限を扱う各記事 |
| 4. 置き場所の決定 | 運営管理機関と運用商品(3〜35商品から選択) | iDeCo公式の運用商品ルール |
4工程の並びは、当社がトレーニングで用いている確認順序に基づきます
加入区分は第1号から第4号まであり、2026年12月1日施行予定の改正で第5号が加わります。第5号は、60歳以上70歳未満で国民年金の被保険者ではないものの、iDeCoで資産形成を続けようとする人が対象です(厚生労働省 2025年の制度改正、2026年8月時点)。区分が5つに増えるぶん、最初に自分の位置を確かめる意味はむしろ大きくなります。
改正は全員に同じだけ効くわけではない
2026年12月の改正は拡大方向ですが、恩恵の大きさは区分で違います。第2号は企業年金と共通の枠に一本化されて月額6.2万円、第1号は国民年金基金との共通枠が月額7.5万円へ広がる一方、第3号加入者は引き上げの対象に含まれず、枠は据え置きです。加入できる年齢の上限も70歳未満へ引き上げられ、施行日から3年間は経過措置が設けられています(厚生労働省 2025年の制度改正、2026年8月時点)。改正を「全員にとっての朗報」として受け取ると、自分の枠が動かない場合に判断を誤ります。
当社の見解・スタンス
一般には「iDeCoは節税になるので早く始めたほうがよい」と言われます。当社のABCashは、この考え方をそのまま出発点にはしていません。家計の把握と生活防衛資金の確保を先に置き、そのうえでNISA、次にiDeCoという順で個別カリキュラムを組んでいます。60歳まで動かせない枠を、家計の余力を確かめる前に決めてしまうと、拠出を続けられなくなりやすいためです。
ただし、この順序が唯一の正解というわけではありません。課税所得が大きい方や、退職までの期間と資金の使い道が固まっている方では、iDeCoを先に置く考え方もあります。当社が家計の把握を先に置くのは、続けられる金額が決まらないまま枠を固定する事態を避けるためです。
掛金額についても、当社は上限からの逆算ではなく家計の余力から決める運用にしています。枠は権利であって、目標ではありません。判断に迷いが続くときに足りないのは情報ではなく自分の数字であることが多いため、専属コンサルタントとのマンツーマンで、家計の数字を出すところから伴走しています。当社は金融商品を販売しないため、特定の運営管理機関や商品へ誘導する立場にもありません。
なお、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご相談ください。
要点: 決める順序は「区分 → 余力 → 枠 → 置き場所」で、改正の恩恵は区分ごとに非対称です。
iDeCoについてよくある質問
Q1. iDeCoとNISAはどちらを先に始めるべきですか?
引き出しの自由度を残したい段階ではNISA、課税所得があり60歳まで動かさない枠を作れる段階ではiDeCo、という順序が組みやすい形です。NISAは非課税保有限度額が総枠1,800万円で、いつでも売却できます(金融庁、2026年8月時点)。両方に同時に取り組む必要はなく、使う時期の違いで割り当てを決めるほうが判断が早くなります。
Q2. iDeCoは何歳から何歳まで加入できますか?
現在は原則として20歳以上65歳未満で、国民年金の被保険者であることなどの条件があります。2026年12月1日施行予定の改正により、60歳以上70歳未満で老齢基礎年金もiDeCoの老齢給付金も受給していない人は、国民年金の被保険者でなくても第5号加入者として拠出を続けられるようになります(厚生労働省 2025年の制度改正、2026年8月時点)。
Q3. iDeCoを始めるには何から手を付ければいいですか?
自分の加入区分の確認からです。区分が決まると上限が決まり、上限が決まると家計から出せる金額との突き合わせができます。商品や金融機関の比較はその後で十分です。順序を逆にすると、条件の違う情報を比べることになり判断が止まります。
Q4. iDeCoの掛金は途中で止めたり金額を変えたりできますか?
掛金の拠出はいつでも止められ、金額の変更は1年に1回限りできます(iDeCo公式サイト、2026年8月時点)。ただし止めた後も口座は残り、資産を引き出して制度から抜けられるのは限られた要件を満たす場合だけです。要件の中身は個別の詳細記事で確認してください。
まとめ
iDeCoは税の優遇と引き出し制限を交換する制度で、判断は加入区分の確定から始まります。区分が決まれば枠が決まり、枠と家計の余力を突き合わせれば掛金額も決まります。そして公表データが示すとおり、実際の失敗は始めるかどうかより、始めた後に拠出や手続きが止まることで起きています。最初の一歩は、自分の加入区分と、毎月動かさずに済む金額を書き出すことです。
\ まずは無料体験60〜80分程度から /
家計の把握から掛金額の決め方まで、その場で持ち帰れる形に整理します。