
老後資金の必要額は、年金と支出の差額に受け取る年数を掛けて決まり、持ち家か賃貸かで2倍以上変わります。総務省統計局の家計調査では、65歳以上の夫婦のみ無職世帯で毎月34,058円が不足しています。この実額を出発点に、世帯・住まい別の目安と備える10の手段を整理します。
\ 累計9万人が学んだお金の習慣 /
家計の把握から老後資金の設計まで、専属コンサルタントがマンツーマンで伴走します。
老後資金はいくら必要?世帯別に見る毎月の不足額
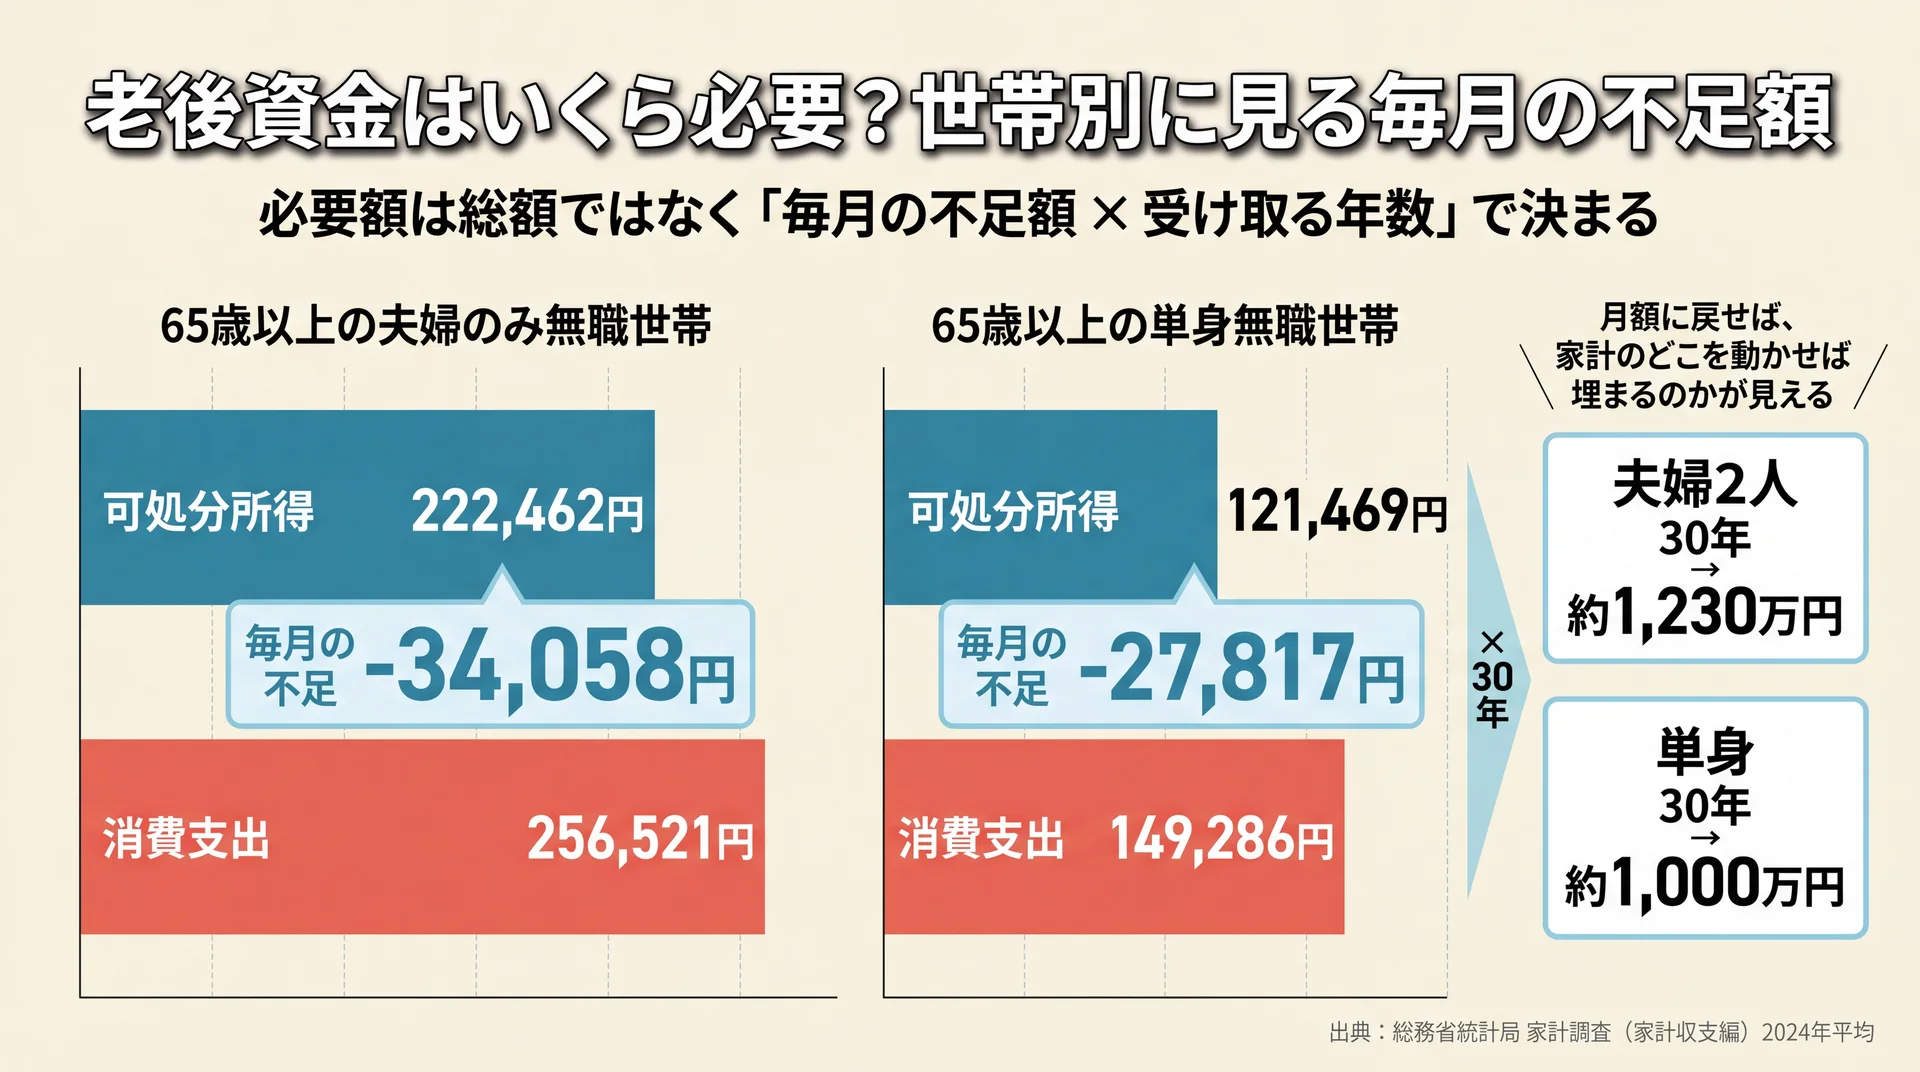
公的データ上の不足額は、夫婦2人で月34,058円、単身で月27,817円です。総務省統計局の家計調査(家計収支編)2024年平均で、65歳以上の無職世帯の可処分所得と消費支出の差として公表されている実額です。総額ではなく月額で見ると、いまの家計から埋められる範囲かどうかを判断できます。
総額は毎月の不足額に受け取る年数を掛けたものにすぎません。制度全体の位置づけはidecoの全体像を整理した完全ガイドにまとめています。
| 世帯 | 可処分所得 | 消費支出 | 毎月の不足額 |
| 65歳以上の夫婦のみ無職世帯 | 222,462円 | 256,521円 | -34,058円 |
| 65歳以上の単身無職世帯 | 121,469円 | 149,286円 | -27,817円 |
データ出典: 総務省統計局 家計調査(家計収支編)2024年平均(2026年8月時点で公表されている最新の年次結果)
夫婦2人の世帯は月34,058円が不足している
夫婦のみの無職世帯は、実収入252,818円のうち225,182円を年金などの社会保障給付が占めています。可処分所得は222,462円で、消費支出256,521円との差が34,058円です。世帯主の平均年齢は77.3歳で、現役の収入が完全になくなった段階の家計を映しています。
支出の内訳では食料が76,352円と最も大きく、消費支出の29.8%を占めます。次いで交通・通信27,768円、教養娯楽25,377円と続き、交際費も23,888円かかっています。食料と交際費だけで消費支出の約4割にあたるため生活費を削る話ではまずここが論点になりますが、生活の質に直結する部分でもあります。
単身の世帯は月27,817円が不足している
単身の無職世帯は、可処分所得121,469円に対して消費支出149,286円で、月27,817円の不足です。不足額そのものは夫婦世帯より小さく見えますが、収入に対する重さは違います。夫婦世帯の平均消費性向115.3%に対し単身世帯は122.9%で、手取りの2割以上を貯蓄の取り崩しで賄っている計算になります。
住居費は12,693円で消費支出の8.5%を占め、夫婦世帯の6.4%より比率が高くなっています。生活費は世帯人数で単純に半分にはなりません。住居費や光熱費のように、一人でも二人でもさほど変わらない固定費が効いてくるためです。一人分だから半額という前提で試算すると、必要額を小さく見誤ります。
総額の目安と「ゆとり分」をどう上乗せするか
毎月の不足額に年数を掛けると総額の目安が出ます。夫婦世帯で30年なら約1,230万円、単身世帯で30年なら約1,000万円です。よく話題になる2,000万円という数字は2019年の公的な報告書で示された当時の試算に由来するもので、現在の必要額としてそのまま使える値ではありません。
これらは平均的な生活費をまかなう金額で、旅行や趣味、住宅の設備更新といった「ゆとり分」は含まれていません。ゆとり分は他人の平均値を借りても意味がないため、自分が老後に続けたい費目を書き出して年間いくら必要かを積み上げます。年12万円の旅行費を30年続けるなら360万円、といった形で加算していきます。
持ち家と賃貸で必要額はどれだけ変わるのか
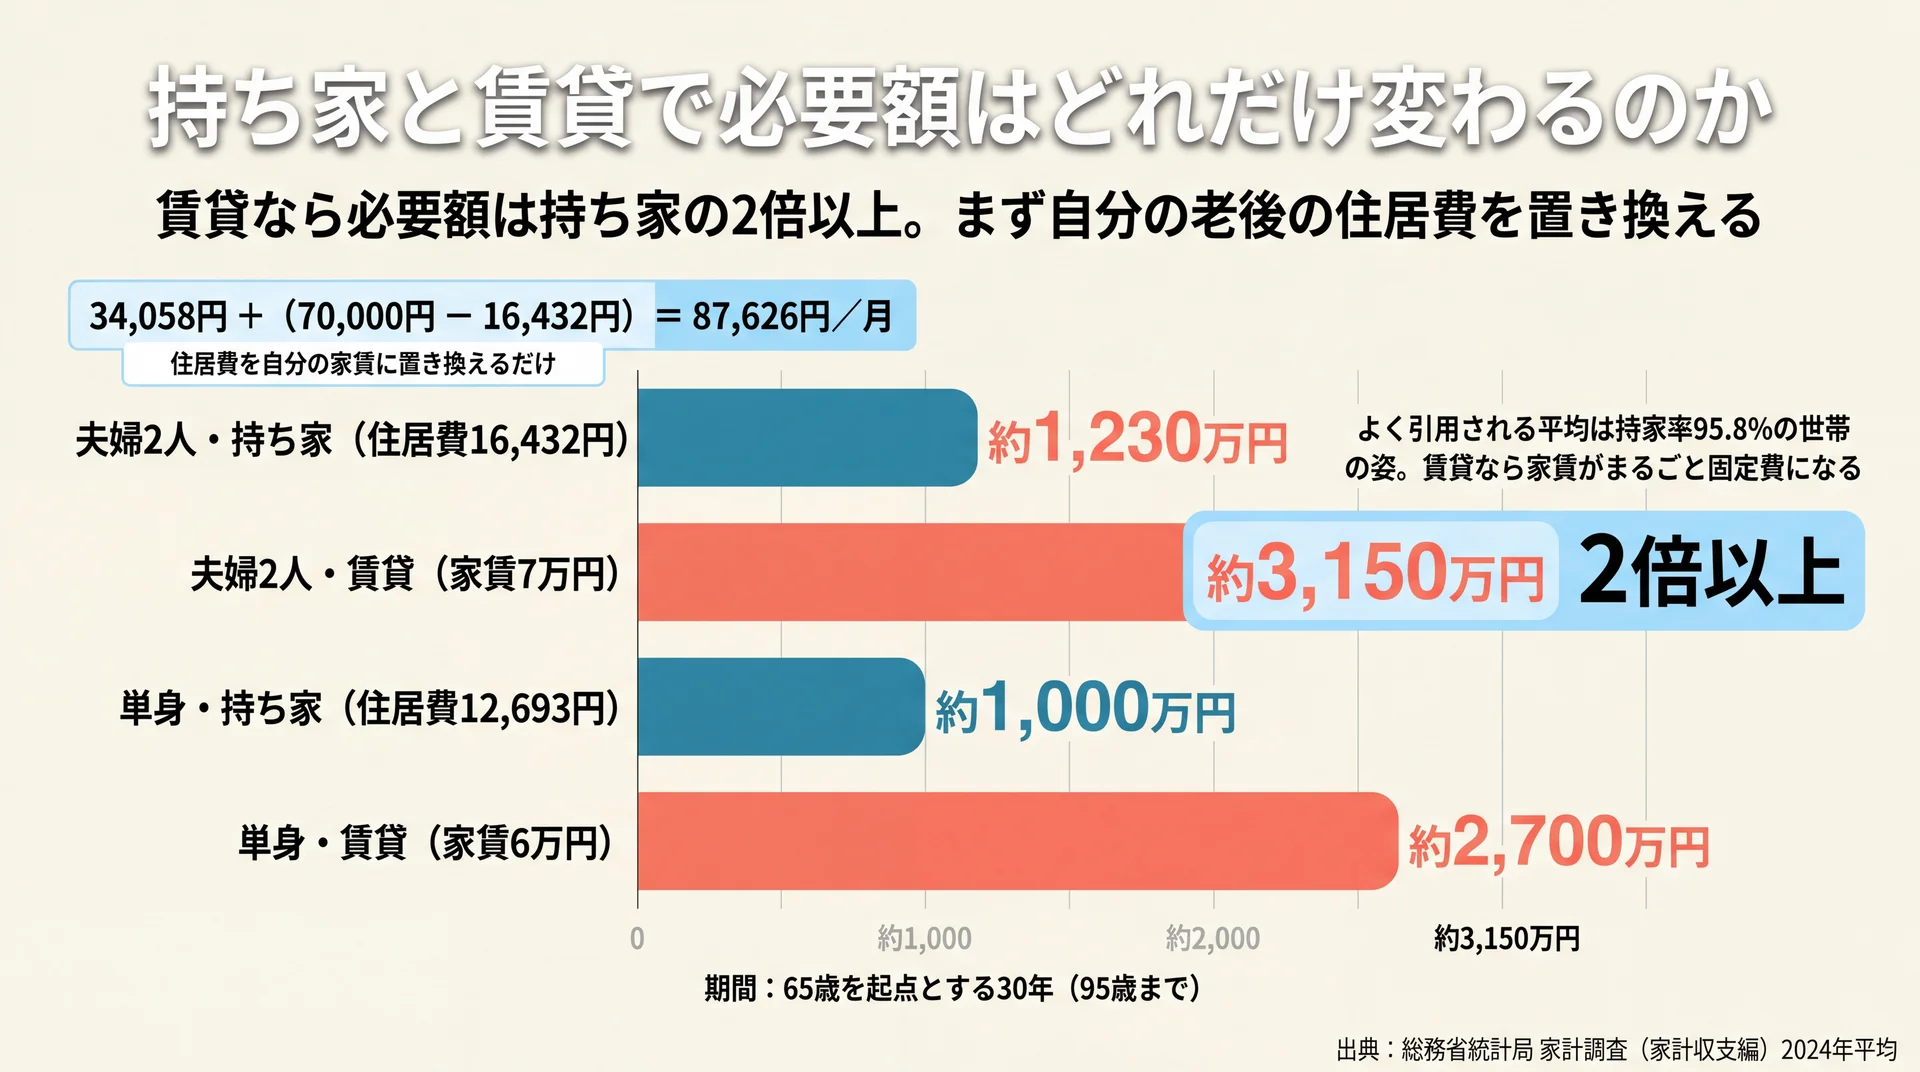
賃貸で暮らす場合、必要額は持ち家世帯の2倍以上に膨らみます。よく引用される「月3.4万円の不足」は、持家率95.8%の世帯を平均した数字で、住居費が月16,432円しか計上されていないためです。家賃を払い続ける前提なら、この差額を上乗せして計算し直す必要があります。
よく引用される平均は、持家率95.8%の世帯の姿
家計調査で65歳以上の無職世帯(二人以上)の持家率を見ると、95.8%です。65〜69歳で96.3%、75歳以上で95.4%と、どの年齢層でもほぼ変わりません。この母集団の住居費は夫婦世帯で月16,432円、単身世帯で月12,693円にとどまります。ローンを完済した持ち家が大半のため、計上されるのは修繕費や管理費が中心になるからです。
当社は、この前提を示さずに平均値だけを提示するのは、賃貸で暮らす方にとって危険だと考えています。老後も賃貸を続けるなら、家賃はまるごと固定費として乗ってきます。平均値をそのまま使えるのは、老後に住宅費がほぼかからない持ち家の人だけという理解が出発点になります。
住居費を家賃に置き換えると必要額はこう変わる
消費支出のうち「住居」の項目だけを自分の家賃に置き換えると、条件に合った必要額が出ます。夫婦で家賃7万円、単身で家賃6万円を仮に置いたのが下の表で、自分の家賃額に差し替えればそのまま自分の試算になります。
| 世帯 | 住まい | 毎月の不足額 | 25年(90歳まで) | 30年(95歳まで) |
| 夫婦2人 | 持ち家(住居費16,432円) | 34,058円 | 約1,020万円 | 約1,230万円 |
| 夫婦2人 | 賃貸(家賃7万円) | 87,626円 | 約2,630万円 | 約3,150万円 |
| 単身 | 持ち家(住居費12,693円) | 27,817円 | 約830万円 | 約1,000万円 |
| 単身 | 賃貸(家賃6万円) | 75,124円 | 約2,250万円 | 約2,700万円 |
- 対象: 65歳以上の無職世帯(夫婦のみ/単身)
- 集計方法: 可処分所得と消費支出の差額に、住居費を家賃額へ置き換えた差分を加算
- 期間: 65歳を起点とする25年・30年
- データ出典: 総務省統計局 家計調査(家計収支編)2024年平均
計算式は単純です。夫婦・賃貸なら「34,058円+(70,000円-16,432円)=87,626円」が毎月の不足額になります。住まいの条件ひとつで、必要額は1,230万円にも3,150万円にもなります。最初に確認すべきは平均値ではなく、自分が老後にいくら住居費を払う想定なのかです。
住宅ローンが残る場合と、持ち家の維持費
持ち家でも、65歳以降に住宅ローンの返済が残るなら話は変わります。返済額は資産の取得にあたるため家計調査の「住居」には含まれず、上の試算とは別枠で上乗せする必要があります。
完済済みの持ち家でも維持費はゼロになりません。屋根や外壁の修繕、給湯器や水回りの設備更新は10〜20年単位で発生します。マンションなら管理費と修繕積立金が毎月かかり、築年数が進むほど積立金は上がっていく設計が一般的です。平均16,432円という数字に、自分の管理費・積立金を突き合わせて確認してください。
要点: 老後資金の必要額を左右する最大の変数は、運用利回りでも貯蓄額でもなく、老後に住宅費をいくら払うかです。
受け取れる年金はいくら?男女・働き方で変わる実額
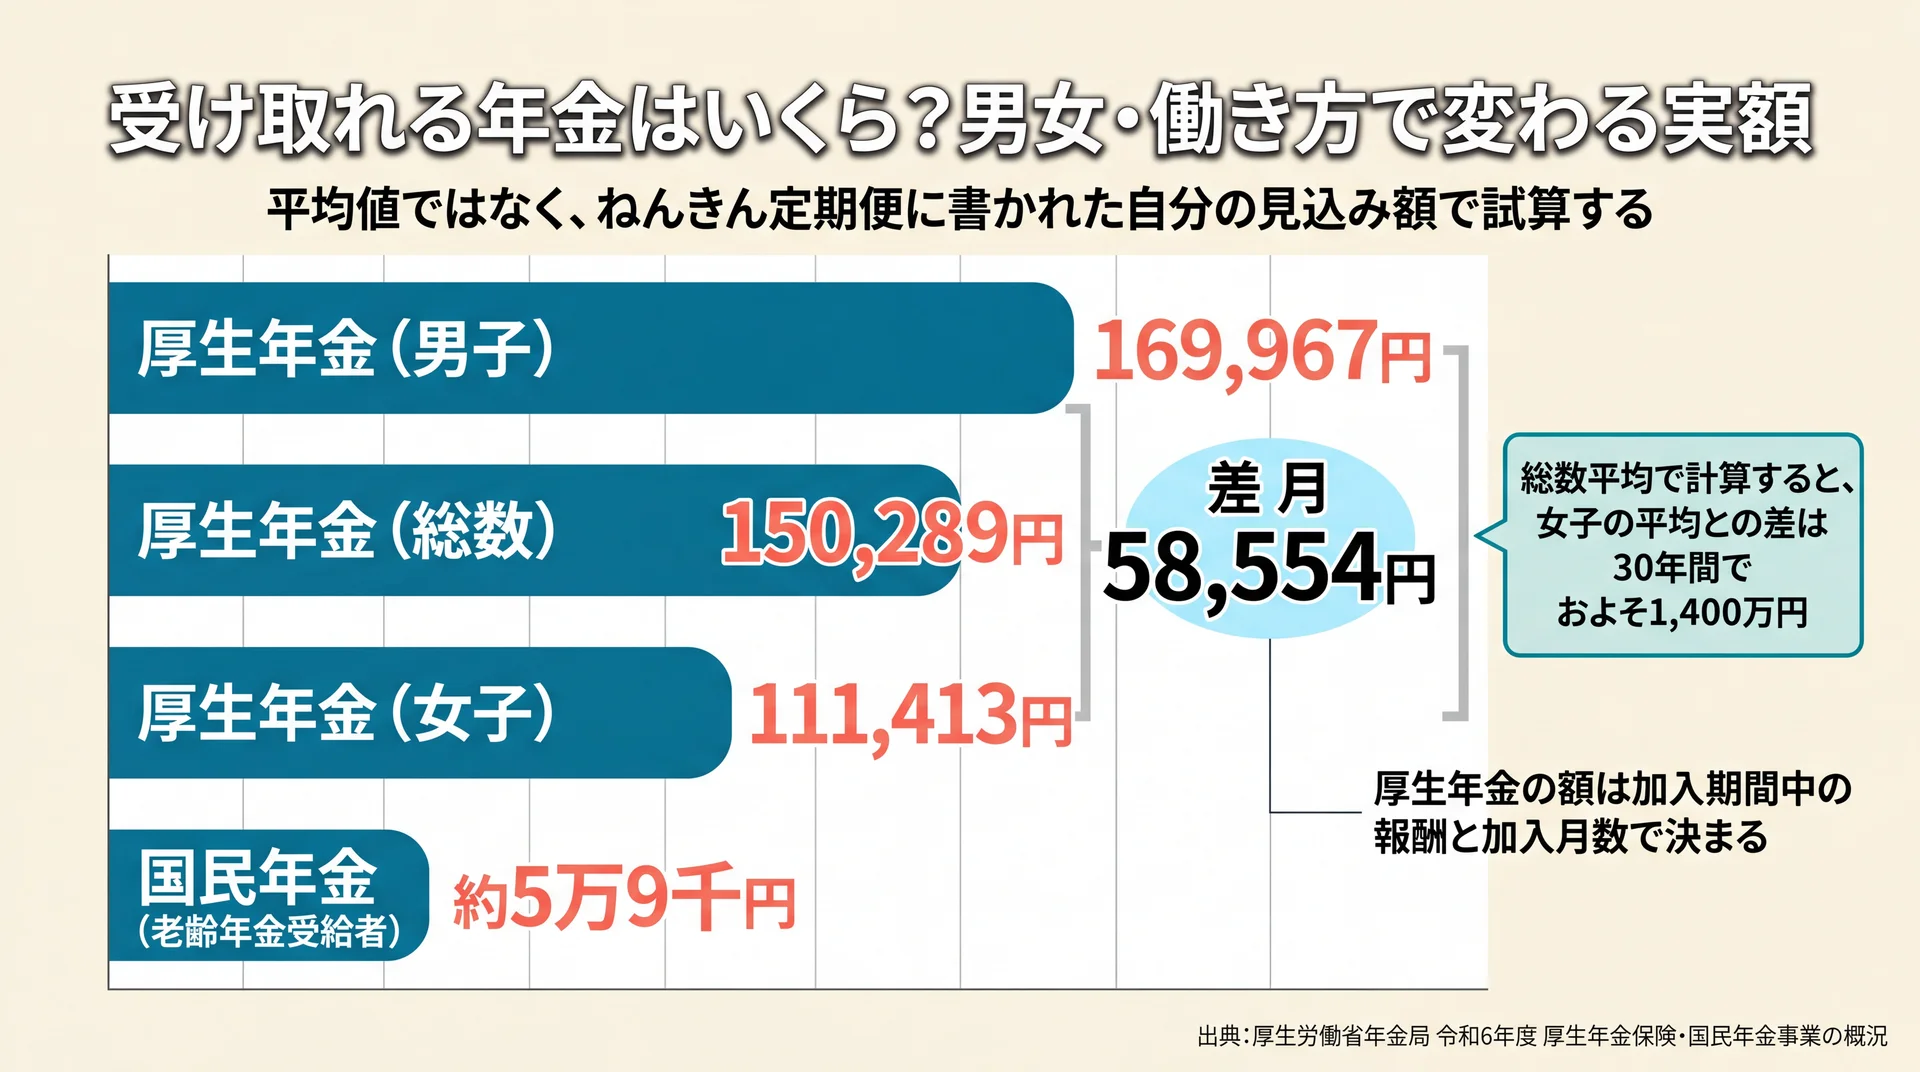
厚生年金の平均月額は男性169,967円に対し、女性111,413円と月5.9万円の差があります。厚生労働省年金局の令和6年度 厚生年金保険・国民年金事業の概況による令和6年度末時点の集計値で、いずれも基礎年金を含んだ金額です。男女合算の平均で試算すると、単身女性は年金収入を年間約47万円多く見積もることになります。
厚生年金は男女で月5.9万円の差がある
厚生年金保険(第1号)の老齢年金受給権者の平均年金月額は、総数で150,289円です。ところが内訳は男子169,967円に対して女子111,413円で、差は月58,554円あります。厚生年金の額は加入期間中の報酬と加入月数で決まるため、出産・育児期の離職や短時間勤務が長いほど積み上がりは小さくなります。
| 区分 | 平均年金月額 |
| 厚生年金(総数) | 150,289円 |
| 厚生年金(男子) | 169,967円 |
| 厚生年金(女子) | 111,413円 |
| 国民年金(老齢年金受給者) | 約5万9千円 |
データ出典: 厚生労働省年金局 令和6年度 厚生年金保険・国民年金事業の概況(令和6年度末現在。平均年金月額には基礎年金月額を含む)
当社は、この差を知らずに試算することが、単身女性の老後設計で最も起こりやすい読み違いだと見ています。総数平均の150,289円で計算した場合、女子の平均との差は30年間でおよそ1,400万円になります。平均値ではなく自分の見込み額を起点にする必要があるのは、このためです。
国民年金だけなら月約5万9千円が目安になる
自営業やフリーランスとして働き、厚生年金の加入期間がない場合に受け取れるのは老齢基礎年金だけです。国民年金の老齢年金受給者の平均年金月額は約5万9千円、令和6年度の新規裁定者では約5万6千円です。老齢基礎年金は20歳から60歳までの40年間の保険料をすべて納めて満額になる仕組みで、未納や免除の期間があるとその分だけ減ります。
単身で消費支出149,286円に近い生活をする場合、年金が月5万9千円なら不足は月9万円を超えます。30年で約3,250万円という規模になり、厚生年金がある人とは必要額の桁が変わります。国民年金だけの人ほど、次章の「公的年金を増やす方法」を先に検討する価値が大きくなります。
自分の見込み額はねんきん定期便で確認する
誕生月に届くねんきん定期便には、これまでの加入実績に応じた年金額(50歳以上は見込み額)が記載されています。ねんきんネットに登録すれば、働き方や受給開始年齢を変えた場合の試算も画面上で確認できます。
確認したい数字は3つです。加入期間の合計、加入実績に応じた年金額、そして年金の種類(老齢基礎年金だけか、老齢厚生年金も含むか)です。この3つが分かれば、次章の計算はそのまま自分の数字で進められます。
要点: 年金の平均値は、性別と働き方の違いを平らにならした数字です。試算に使うのは、ねんきん定期便に書かれた自分の見込み額だけで足ります。
必要な老後資金を4ステップで自分で計算する
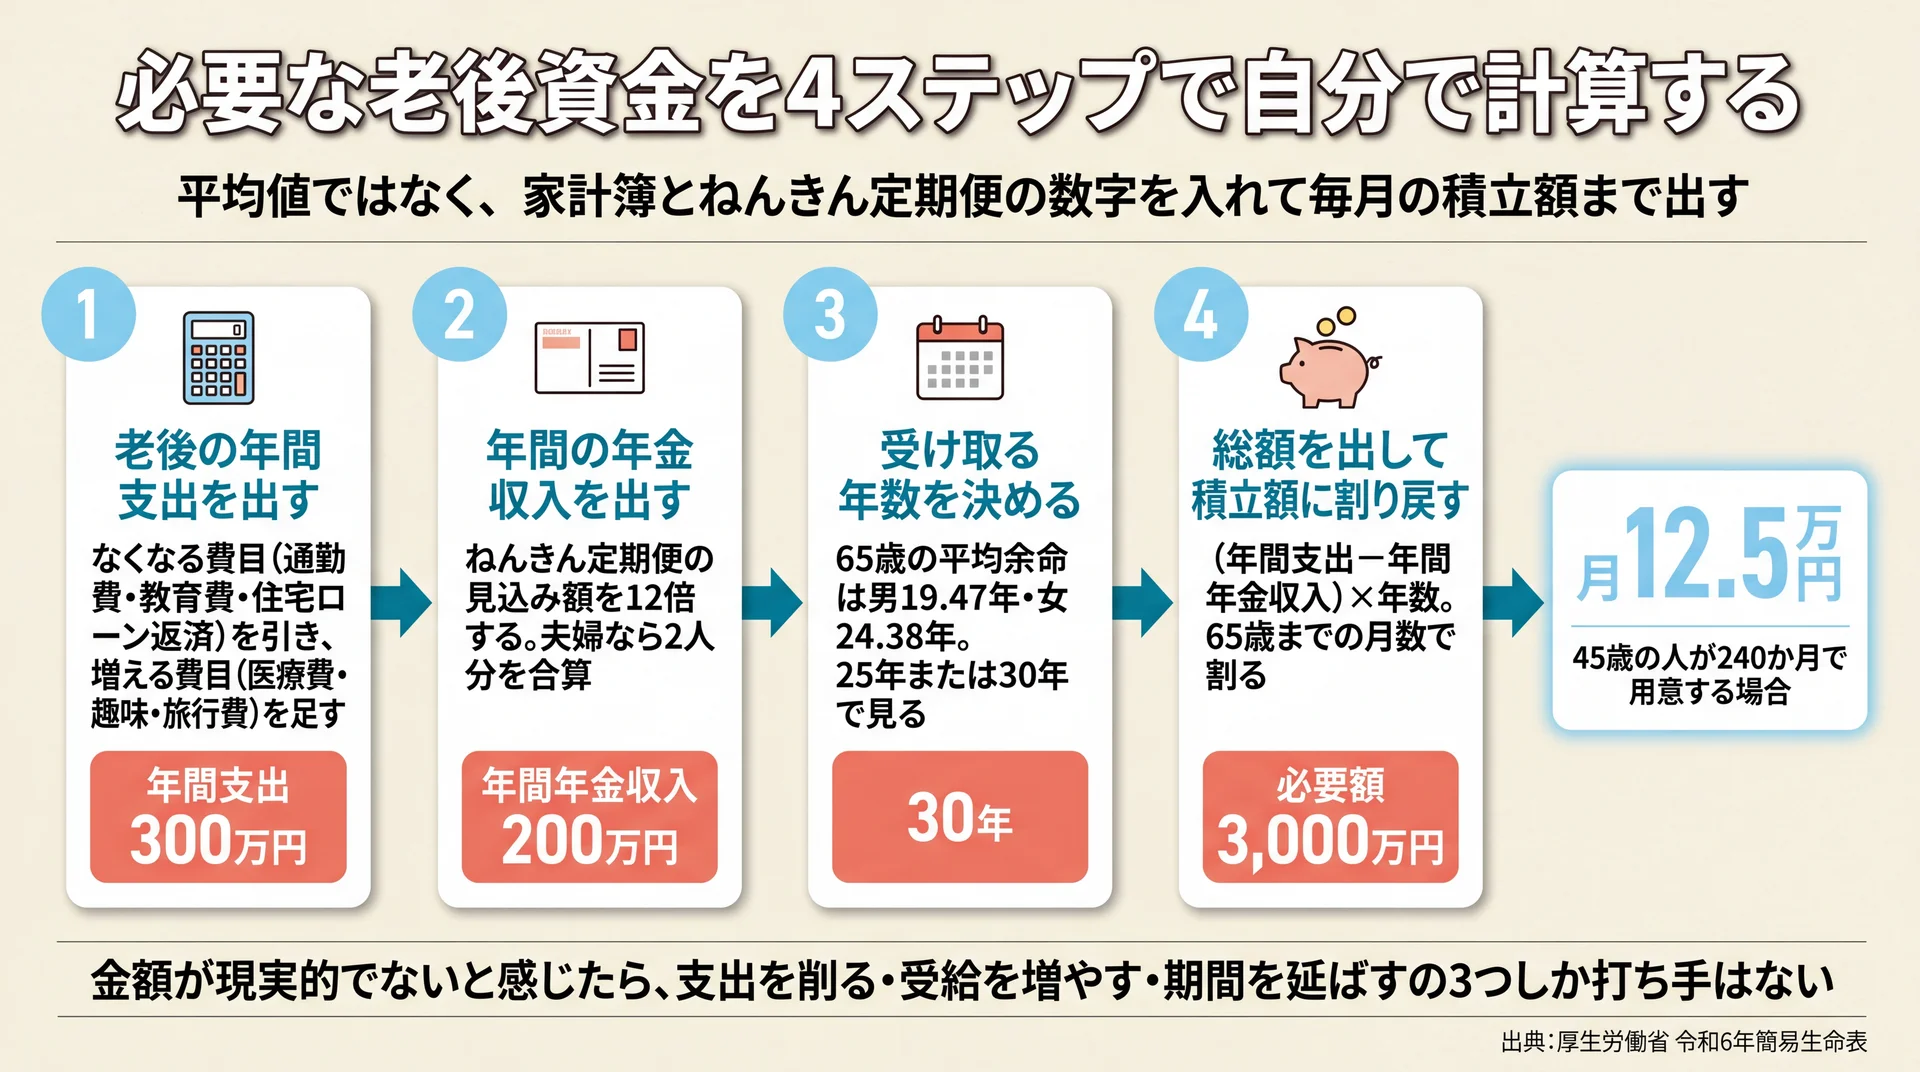
必要額は「年間支出-年間年金収入」に受け取る年数を掛けて求めます。支出は家計調査の平均ではなく、いまの家計簿を老後の生活に合わせて調整した額を使い、収入はねんきん定期便の見込み額を使います。4つのステップに分けて進めます。
4つのステップで自分の数字を出す
計算そのものは足し算と掛け算だけで、難しいのはどの数字を入れるかの判断です。
- 老後の年間支出を出す: いまの年間支出から、退職後になくなる費目(通勤費、仕事用の被服費、教育費、住宅ローン返済)を引き、増える費目(医療費、趣味・旅行費)を足します
- 年間の年金収入を出す: ねんきん定期便の見込み額を12倍します。夫婦なら2人分を合算し、退職金や企業年金は別枠でメモします
- 受け取る年数を決める: 厚生労働省の令和6年簡易生命表では65歳の平均余命が男19.47年・女24.38年です。25年(90歳)または30年(95歳)で見ておくと安全側になります
- 総額を出して積立額に割り戻す: 「(年間支出-年間年金収入)×年数」が必要額です。現在の年齢から65歳までの月数で割ると、毎月の積立額が出ます
年間支出300万円・年間年金収入200万円・30年なら、必要額は3,000万円です。45歳の人が240か月で用意するなら月12.5万円になります。金額が現実的でないと感じたら、支出を削るか、受給を増やすか、期間を延ばすかの3つしか打ち手はありません。
老後の支出は最後まで同じではない
この計算には注意点がひとつあります。毎月の不足額を一定として掛けているため、実際の取り崩しペースとはずれる点です。家計調査を年齢階級別に見ると、赤字額は65〜69歳が最も大きく、年齢が上がるにつれて小さくなります。
| 期間 | 毎月の赤字 | 月数 | 取り崩し額 | 30年合計に占める割合 |
| 65〜69歳 | 44,945円 | 60 | 約270万円 | 約29% |
| 70〜74歳 | 28,419円 | 60 | 約171万円 | 約18% |
| 75〜94歳 | 20,892円 | 240 | 約501万円 | 約53% |
| 合計(30年) | — | 360 | 約942万円 | 100% |
- 対象: 二人以上の世帯のうち65歳以上の無職世帯
- 集計方法: 年齢階級別の黒字(赤字額)を各期間の月数で積み上げ
- データ出典: 総務省統計局 家計調査(家計収支編)2024年平均 参考4 表1
65歳以上全体の平均赤字26,198円を一律に30年掛けても約943万円で、総額はほぼ同じです。違うのは配分で、取り崩しの約3割が最初の5年に集中します。当社はこの点を、退職直後にまとまった現金を確保しておくべき理由として受講者に伝えています。65〜69歳は旅行や住宅の設備更新など、退職を機にした支出が重なりやすい時期でもあるためです。
当社の見解: 平均値を配るのではなく、その人の数字を一緒に作る
老後資金の必要額は条件で変わる、とだけ説明して終えると、手元に残るのは平均値です。当社のABCash(お金のトレーニングスタジオ)は、受講者ごとの家計簿とねんきん定期便を一緒に開いて「その人の数字」を作るところから始めています。数字が自分のものになって初めて、毎月の積立額も使う制度も決められるからです。
当社では2026年5月時点で累計9万人以上の方にトレーニングを提供してきました。受講後には総資産が平均で57.2万円、月間の自由資金が平均で72,472円増えています。ただし成果の出方には個人差があります。必要額を知ることと、そこへ向けて家計が動き出すことは別の課題であり、当社は後者を専属コンサルタントの伴走と専用アプリでの毎日のフィードバックによって設計しています。
\ 金融商品を売らない中立の指導 /
使える制度が多すぎて迷う段階から、年金見込みと家計に合わせて優先順位を整理できます。
公的年金を増やす4つの方法
公的年金は、受け取り開始を遅らせる方法と、加入期間や被保険者区分を変える方法で増やせます。いずれも終身で効果が続く点が、取り崩せば減っていく貯蓄や運用資産と大きく違います。使えるかどうかは被保険者区分で決まるため、自分がどれに当てはまるかから確認します。
当社は金融商品を販売しない立場でトレーニングを提供しているため、商品を伴わない公的制度と金融商品を同じ土俵に並べられます。
| レイヤー | 手段 | 主な対象 |
| 公的年金を増やす | ①繰下げ受給 | 65歳時点で生活費に余裕がある人 |
| ②厚生年金への加入(適用拡大) | パート・アルバイトで働く人、第3号被保険者 | |
| ③付加年金 | 第1号被保険者(自営業・フリーランス) | |
| ④国民年金の任意加入 | 納付済期間が480月未満の60〜65歳 | |
| 自分で積み上げる | ⑤iDeCo | 掛金の所得控除を使いたい人 |
| ⑥NISAのつみたて投資枠 | 途中で引き出す可能性も残したい人 | |
| ⑦個人年金保険 | 受取額を確定させたい人 | |
| ⑧預貯金・元本確保型の積立 | 元本割れを避けたい人 | |
| 受け取り方を変える | ⑨退職金・企業年金の受け取り方 | 退職金制度がある人 |
| ⑩60代以降も働く | 就労を継続できる人 |
以下で扱う制度の内容と金額は、2026年8月時点で日本年金機構・厚生労働省・金融庁が公表しているものです。
①受け取りを遅らせる(繰下げ受給)
老齢年金は65歳で受け取らず、66歳以後75歳までの間で繰り下げると増額されます。増額率は繰り下げた月数×0.7%で、75歳まで繰り下げれば最大84.0%です。老齢基礎年金と老齢厚生年金は別々に繰り下げられます。
この増額は一生続きます。月11万円の年金を70歳まで繰り下げれば42%増の約15.6万円になり、単身世帯の不足額はそれだけでほぼ消えます。一方で繰り下げている間の生活費は自分でまかなう必要があり、65歳以後も厚生年金に加入して在職老齢年金で支給停止される部分は増額の対象になりません。繰下げは「65歳から数年分の生活費を用意できる人」の選択肢です。
②厚生年金に加入して増やす(社会保険の適用拡大)
パートやアルバイトで働いている場合、勤務条件を調整して厚生年金に加入できます。厚生労働省の社会保険適用拡大の要件では、従業員数51人以上の企業で週の所定労働時間20時間以上、所定内賃金が月額8.8万円以上、学生でないこと、2か月を超えて雇用される見込みがあることが条件です。
対象範囲は広がり続けています。企業規模の要件は2027年10月から36人以上、2029年10月から21人以上へ段階的に下がり、賃金要件は2026年10月に撤廃される予定です。第3号被保険者だった人が厚生年金に加入すれば、その期間分が老齢厚生年金として上乗せされます。前章の男女差は加入期間の差から生じている以上、加入期間を延ばすことが最も直接的な対策になります。
③付加年金を上乗せする(第1号被保険者)
自営業やフリーランスの人が使えるのが付加年金です。国民年金の定額保険料に付加保険料(月額400円)を上乗せして納めると、老齢基礎年金に「200円×付加保険料納付月数」が年額で加算されます。申し込み先は住所地の市区町村役場です。
負担と効果の関係は単純です。月400円を1年納めると負担は4,800円、増える年金額は年2,400円です。2年受け取れば納めた額を上回り、以後は終身で受け取り続けられます。40歳から60歳までの20年間納めれば年48,000円の上乗せです。ただし物価スライドがなく定額である点と、国民年金基金に加入中は納付できない点は押さえておいてください。
④60歳以降に国民年金へ任意加入する
未納期間や免除期間があって老齢基礎年金が満額に届かない場合、60歳以降も国民年金に任意加入して納付月数を増やせます。条件は、日本国内に住む60歳以上65歳未満、繰上げ支給を受けていない、20歳から60歳までの納付月数が480月未満、厚生年金や共済組合に加入していないことの4つです。
学生時代に納付特例を使ったまま追納していない人や、離職期間が長かった人は、この制度で満額に近づけられます。申出のあった月からの加入で遡れないため、60歳が近づいたら年金事務所か市区町村の窓口で納付月数を確認してください。任意加入中は付加保険料も納められるので、③と組み合わせられます。
要点: 公的年金を増やす4つの手段は、運用の成否に左右されず、生きている限り受け取り続けられます。自分の被保険者区分で使えるものから先に埋めるのが無理のない順序です。
不足分を自分で積み上げる6つの手段
不足分を自分で積み上げる手段は、税制優遇枠・保険・預貯金・就労の4系統に整理できます。それぞれ引き出しやすさと税制上の扱いが違うため、同じ金額を積んでも老後に手元へ残る額は変わります。6つの手段を順に見たうえで、着手する順番を示します。
⑤iDeCo(個人型確定拠出年金)
iDeCoは自分で掛金を出して運用し、老後に受け取る私的年金です。掛金が全額所得控除の対象になり、運用益も非課税で、受け取り時にも控除が使えます。制度の枠組みは厚生労働省の確定拠出年金制度のページで公開されています。
最大の制約は、原則として60歳になるまで引き出せないことです。老後資金の口座としては強みですが、教育費や住宅資金と兼用はできません。掛金の上限は被保険者区分で変わるため、控除額の考え方を含む詳細はideco 節税効果についてはこちらで扱っています。
⑥NISAのつみたて投資枠
NISAは運用益が非課税になる制度で、金融庁のNISA特設ウェブサイトによれば非課税保有期間は無期限、年間投資枠は最大360万円、非課税保有限度額(総枠)は1,800万円です。売却すれば枠を再利用できます。
iDeCoとの違いは引き出しの自由度です。必要になればいつでも売却して現金化できるため、老後資金と将来の大きな支出を同じ口座で兼ねられます。裏返しとして掛金の所得控除はなく、途中で取り崩せば老後資金としては残りません。運用商品を選ぶ以上、元本割れの可能性がある点も前提です。
⑦個人年金保険
保険料を払い込み、契約時に定めた年齢から一定期間または終身で年金を受け取る保険商品です。受取額があらかじめ決まっている型を選べば、老後の収入見込みを固定できます。条件を満たせば個人年金保険料控除の対象になります。
一方で途中解約すると払い込んだ額を下回ることが多く、物価が上がれば実質的な価値は目減りします。加入の要否は公的年金と他の手段で足りない部分の大きさで変わるため、個人年金 入らない方がいいについてはこちらで判断材料を整理しています。
⑧預貯金・元本確保型の積立
財形年金貯蓄や定期預金の自動積立など、元本が確保される手段です。増える力は小さいものの価格変動がなく、使う時期が決まっている資金の置き場所として機能します。
老後資金のすべてを運用に回すと、受け取り直前の相場下落がそのまま生活に響きます。65〜69歳の取り崩しが全体の約3割を占めることを踏まえると、退職直後の数年分にあたる現金は運用商品とは別に確保しておくのが安全側の設計です。
⑨退職金・企業年金の受け取り方を選ぶ
退職金や企業年金は、一時金で受け取るか年金形式で受け取るかを選べる制度が一般的です。一時金なら退職所得控除、年金形式なら公的年金等控除の対象になりますが、受け取り総額と税・社会保険料の負担は選び方で変わります。
前提として、勤務先の制度で何が選べるかを就業規則や退職金規程で確認してください。確認が遅れると選択肢そのものを失うことがあります。受け取り方の決定は個別事情の影響が大きいため、資産設計は有資格のファイナンシャルプランナー(FP)や勤務先の担当窓口へ、税額の計算など具体的な税務判断は税務署または税理士へ相談したうえで決めるのが確実です。
⑩60代以降も働いて収入を確保する
就労を続けることは、支出を削らずに不足を埋められる数少ない方法です。年収120万円を5年続ければ600万円になり、単身世帯の30年分の不足額の半分以上をまかなえます。
短時間労働者の厚生年金加入は実際に広がっており、令和6年度末には女子の短時間労働者の被保険者が前年度末比22.4%増の85万人になりました。ただし65歳以後に働く場合、在職老齢年金の仕組みで年金の一部が支給停止されることがあります。繰下げ受給と併用するなら、支給停止分が増額の対象外になる点を踏まえて設計してください。
どの順番で手をつけるか
当社は、金融商品を販売しない立場だからこそ「公的年金と家計の穴を先に埋め、次に税制優遇枠を使い、余力を運用に回す」という順序で優先順位を整理しています。手数料のかかる商品から入ると、制度を使えば無料で得られたはずの効果を取りこぼすためです。
まず①〜④で使える公的制度を確認し、次に⑤iDeCoと⑥NISAの非課税枠をどこまで使うかを決め、そのうえで⑦や⑧を検討します。⑨と⑩は50代以降の論点です。商品の選定や資産配分といった個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、税制の適用や具体的な税額・申告の判断は税務署または税理士へ確認したうえで決めてください。
老後資金についてよくある質問
世帯・住まい・年金の条件で答えが分かれる4つの質問に、公的データの数値で答えます。
Q. 老後資金は夫婦で持ち家の場合いくら必要ですか?
家計調査の平均値を当てはめると、毎月の不足額34,058円に対して25年で約1,020万円、30年で約1,230万円が目安です。住居費を月16,432円として計算した金額なので、マンションの管理費と修繕積立金がこれを上回るなら差額を上乗せしてください。住宅ローンが65歳以降も残る場合は、返済額を別枠で加算する必要があります。
Q. 独身女性の場合、老後資金はいくらあれば安心ですか?
厚生年金の女子の平均月額111,413円と、単身無職世帯の消費支出149,286円を前提にすると、毎月の不足は約3.8万円で、30年なら約1,360万円です。賃貸で家賃6万円を払い続ける想定なら不足は月8.5万円前後となり、30年で約3,070万円が目安になります。65歳女性の平均余命は24.38年と男性より約5年長いため、期間は30年で見ておくと安全側です。
Q. 国民年金だけの場合、老後資金はいくら必要ですか?
国民年金の老齢年金受給者の平均年金月額は約5万9千円です。単身で消費支出149,286円の生活をするなら毎月9万円以上が不足し、30年では約3,250万円という規模になります。第1号被保険者は付加年金や国民年金の任意加入で受給額そのものを増やせるため、積み立てを始める前にこの2つを確認するのが先です。
Q. 55歳から老後資金の準備を始めても間に合いますか?
65歳まで10年あれば、月5万円の積立で600万円を用意できます。加えて、繰下げ受給で70歳まで遅らせれば年金額は42%増え、任意加入で納付月数を480月に近づければ老齢基礎年金も増やせます。この年代は退職金の受け取り方や在職老齢年金の影響も判断材料になるため、積立額だけでなく受け取り方の設計を同時に進めるのが現実的です。
idecoの基礎からの総まとめはこちらで、制度全体の位置づけを確認できます。
まとめ
老後資金の必要額は、公的データ上は夫婦で毎月34,058円、単身で27,817円の不足から出発します。ただし持ち家か賃貸か、そして受け取る年金がいくらかで、総額は1,000万円台にも3,000万円台にも動きます。平均値ではなく、自分の家計簿とねんきん定期便の数字を入れて計算し直してください。
そこまで進めば、老後資金は漠然とした不安ではなく、毎月いくら積み立てるかという1つの数字になります。数字が決まると、公的年金を増やす制度から手をつけるのか、非課税枠を使うのかという判断も自然に決められます。半年後には、家計の話を家族と具体的な金額で交わせるようになります。
\ まずは60〜80分程度の無料体験から /
年金の見込み額と毎月の積立額を、あなた自身の数字で書き出すところから始められます。