
総務省の家計調査によると、二人以上世帯の消費支出は1か月あたり平均30万243円です(総務省 家計調査報告2024年平均、2026年7月時点)。この「毎月30万円」が何にどれだけ使われているかを見える形にする道具が家計簿で、つけると支出の偏りと見直せる費目がはっきりします。手書き・アプリ・エクセルのどれを選び、費目をどう分け、どう続けるかを、初心者が迷わない順番で解説します。
\ まず60〜80分程度で家計を見える化 /
続かない家計簿の原因を、専属コンサルタントと一緒に洗い出せます。
家計簿とは?つけると何が分かるのか
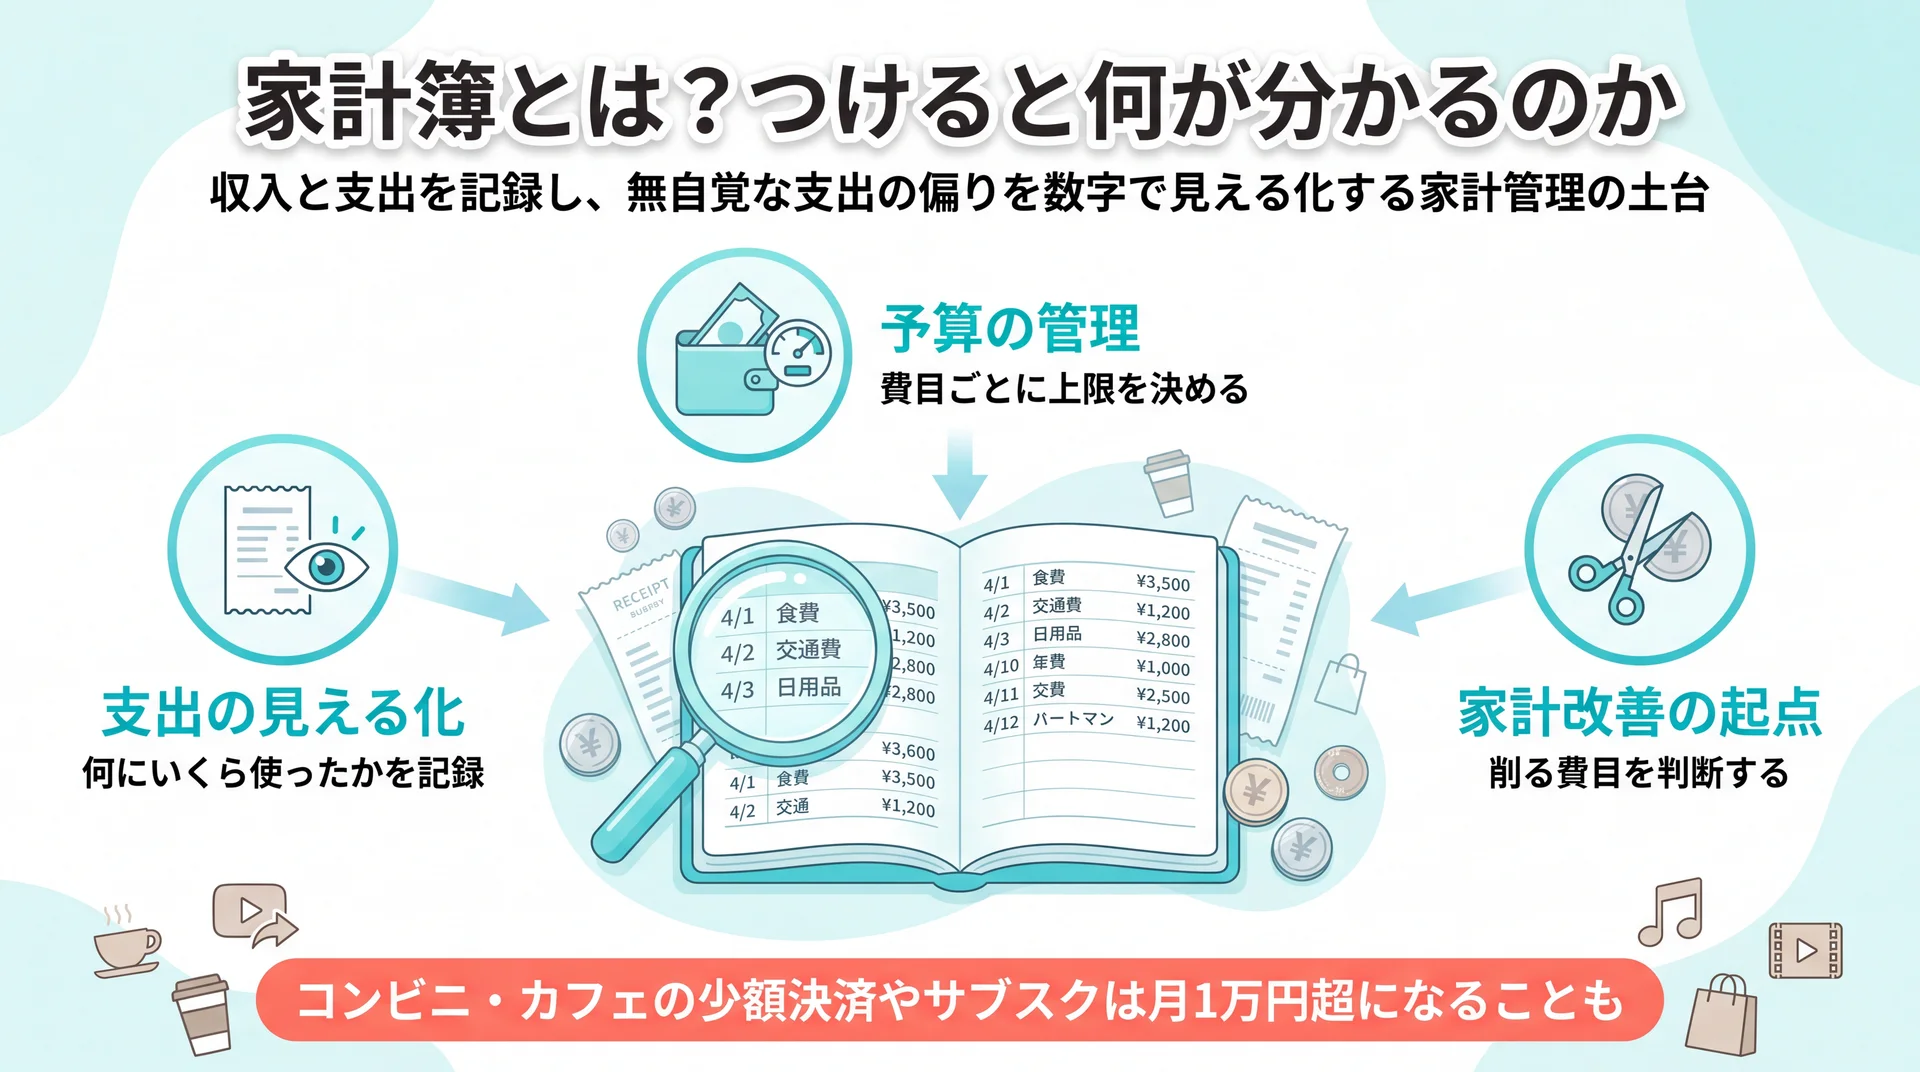
家計簿とは、収入と支出を記録して「いつ・何に・いくら使ったか」を見える形にする家計管理の土台です。ためたお金を数えるものではなく、お金の流れを把握して次の判断につなげる記録で、支出の偏りや削れる費目が数字で分かるようになります。まず、家計簿が果たす役割から整理します。
家計簿アプリまで含めた全体像は、家計簿アプリの全体像を整理した完全ガイドで俯瞰できます。本記事は、その入口となる「家計簿そのものの基本」を担当します。
家計簿の3つの役割とは?
家計簿の役割は、支出の見える化・予算の管理・家計改善の起点という3つに整理できます。1つ目は「何にいくら使ったか」を記録して感覚のズレを正すこと、2つ目は費目ごとに予算を決めて使いすぎを防ぐこと、3つ目は記録をもとに削る費目を判断することです。
このうち初心者がまず得られるのは1つ目の効果です。人は自分の支出を実際より少なく見積もりがちで、レシートを集めて合計すると想像より多いことに気づきます。家計簿は、この「思っていた金額」と「実際の金額」の差を埋める作業だと考えると分かりやすくなります。予算管理や改善は、記録が1か月分たまってから取り組めば十分です。
とくに偏りが表れやすいのが、コンビニやカフェでの少額決済と、毎月自動で引き落とされるサブスクリプションです。1回数百円の支払いは記憶に残らず、月単位で合計すると数千円から1万円を超えることも珍しくありません。家計簿はこうした無自覚の積み重ねを数字にして見せるため、感覚では気づけない支出を発見する入口になります。最初の1か月は金額を正確に合わせることより、「何に使ったか」を漏らさず記録することを目標にすると、家計の輪郭がつかめます。
家計簿とお小遣い帳・家計管理はどう違う?
家計簿は世帯全体のお金の流れを記録するもので、お小遣い帳より広く、家計管理より狭い位置づけです。お小遣い帳は手元のお金だけを記録する簡易版で、家計簿は収入・固定費・変動費・貯蓄まで含めた世帯単位の記録を指します。さらに広い「家計管理」は、家計簿でつかんだ現状をもとに予算配分・貯蓄・保険や住宅ローンの見直しまで行う家計全体の運営です。
つまり家計簿は家計管理の入口にあたる記録の工程で、まず家計簿で現状を見える化し、その先の管理につなげる関係にあります。初めての人は、いきなり完璧な家計管理を目指さず、家計簿で1か月の支出を把握することから始めると迷いません。用語の違いにこだわるより、まず自分のお金の流れを1か所に記録する作業から入るのが近道です。
家計簿をつけると何が変わる?
家計簿をつけると、漠然としたお金の不安が「どの費目をいくら見直すか」という具体的な行動に変わります。2024年9月の民間調査(N=100)では、家計簿を「つけたことがある」人が79%にのぼり、家計に不安を感じる人は約9割でした(株式会社SOKKIN調査、2026年7月時点)。多くの人が不安を抱え、その解消手段として家計簿にたどり着いている構図が読み取れます。
ただし、記録するだけで支出が自動的に減るわけではありません。この調査でも、続かなかった理由に「効果を感じなかった」「管理が面倒」が挙がっています。家計簿は現状を映す鏡であり、減らす行動は別に必要という点は、始める前に理解しておくと挫折を防げます。記録を行動につなげる読み方は、後半のH2で具体的に扱います。
当社のABCashでは、この「記録から行動へ」の橋渡しを専属コンサルタントが伴走する形で支援しており、受講前後の比較データでは月間の自由に使えるお金が平均で7万2,472円増えています。家計簿単体の効果と伴走支援の効果は分けて捉える必要がありますが、比較の視点として後述します。
家計簿の費目(項目)はどう分ける?
家計簿の費目は、まず「固定費」と「変動費」の2つに大きく分け、その中を10前後の項目に整理するのが基本です。固定費は毎月ほぼ定額でかかる支出、変動費は月によって増減する支出を指します。この2軸で分けると、後で見直すときに優先順位をつけやすくなります。分け方の目安を順に見ていきます。
固定費と変動費はどう違う?
固定費と変動費の違いは、支出の金額が毎月ほぼ一定か、使い方で増減するかにあります。家賃・住宅ローン・通信費・保険料・サブスク料金などは固定費で、食費・日用品・交際費・娯楽費などは変動費です。
この分類が重要なのは、見直したときの効果の持続性が違うからです。固定費は一度契約を見直せば節約効果が毎月続きますが、変動費は我慢を続けないと元に戻りやすい性質があります。たとえば通信プランを月2,000円下げれば、翌月以降も自動で年2.4万円が浮きますが、食費を1か月我慢しても翌月に反動が出やすいものです。家計簿をつけるときに固定費と変動費の欄を分けておくと、後で「どこから手をつけるか」を判断する材料になります。
費目ごとの平均額はいくら?家計調査で見る目安
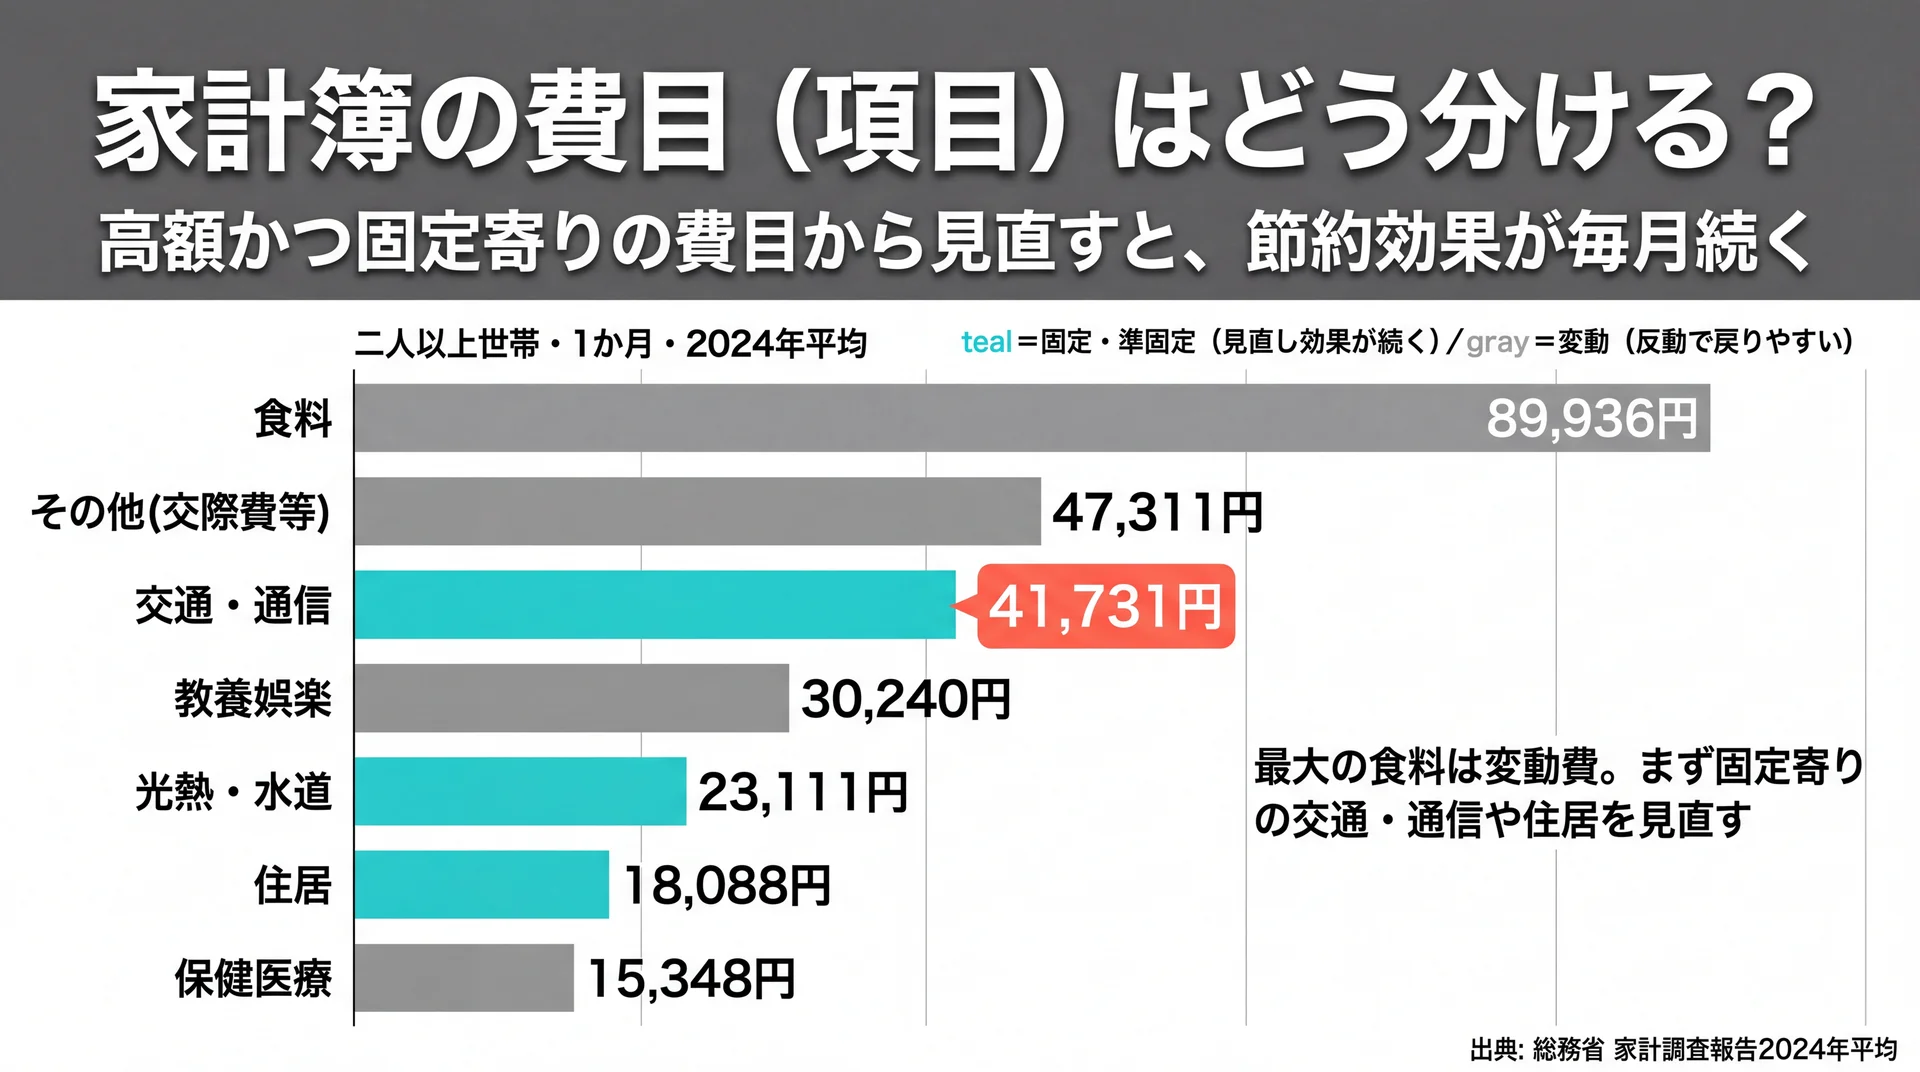
自分の家計簿を評価するには、平均という物差しがあると便利です。総務省の家計調査は、二人以上世帯が実際に各費目へいくら支出したかを毎年公表しており、自分の記録と並べる基準として使えます。2024年平均(二人以上世帯・1か月)の内訳は次のとおりです。
| 費目 | 月平均額 | 固定/変動の目安 | 見直し余地の考え方 |
| 食料(エンゲル係数28.3%) | 89,936円 | 変動 | 中(外食・中食から) |
| 住居 | 18,088円 | 固定 | 大(家賃・ローンは効果が続く) |
| 光熱・水道 | 23,111円 | 準固定 | 中(契約・使用量) |
| 家具・家事用品 | 12,788円 | 変動 | 小 |
| 被服及び履物 | 9,985円 | 変動 | 小〜中 |
| 保健医療 | 15,348円 | 変動 | 小 |
| 交通・通信 | 41,731円 | 準固定 | 大(通信費・車関連) |
| 教育 | 11,705円 | 固定 | 配分の問題 |
| 教養娯楽 | 30,240円 | 変動 | 中 |
| その他(交際費等) | 47,311円 | 変動 | 中 |
| 消費支出 合計 | 300,243円 | — | — |
10大費目の月平均額(総務省 家計調査報告2024年平均・二人以上世帯を基に当社作成。固定/変動の目安と見直し余地は当社の整理)
このデータからは、食料が全体の3割弱(エンゲル係数28.3%)を占め、交通・通信とその他の消費支出がそれに次ぐ大きさだと分かります(総務省 家計調査報告2024年平均、2026年7月時点)。世帯人数や住まいで金額は大きく変わり、単身世帯は二人以上世帯より支出総額が小さくなります。あくまで比較の基準として扱うのが妥当です。自分の家計簿の各費目を平均と並べると、突出している項目が見つかり、見直しの起点になります。たとえば交通・通信が平均を大きく超えていれば、通信プランや車の維持費が家計を圧迫しているサインだと読み取れます。
費目は増やしすぎないほうがいい?
費目は細かく分けるほど正確になりますが、初心者は10前後にとどめるほうが続きます。分類に迷う支出が増えると記録の手間が跳ね上がり、途中で放り出す原因になるためです。
最初は「食費・日用品・住居・水道光熱・通信・交通・交際・娯楽・その他」程度の大分類から始め、慣れてきて分析したい費目だけを細分化する順番がおすすめです。たとえば食費を「自炊」と「外食」に分けると、削れるのはどちらかが見えてきます。反対に、最初から10以上に分けると、どの費目に入れるか迷う支出が増えて記帳が止まりがちです。完璧な分類より、続けながら必要な粒度に育てる姿勢のほうが実用的です。
家計簿の種類は?手書き・アプリ・エクセルの選び方
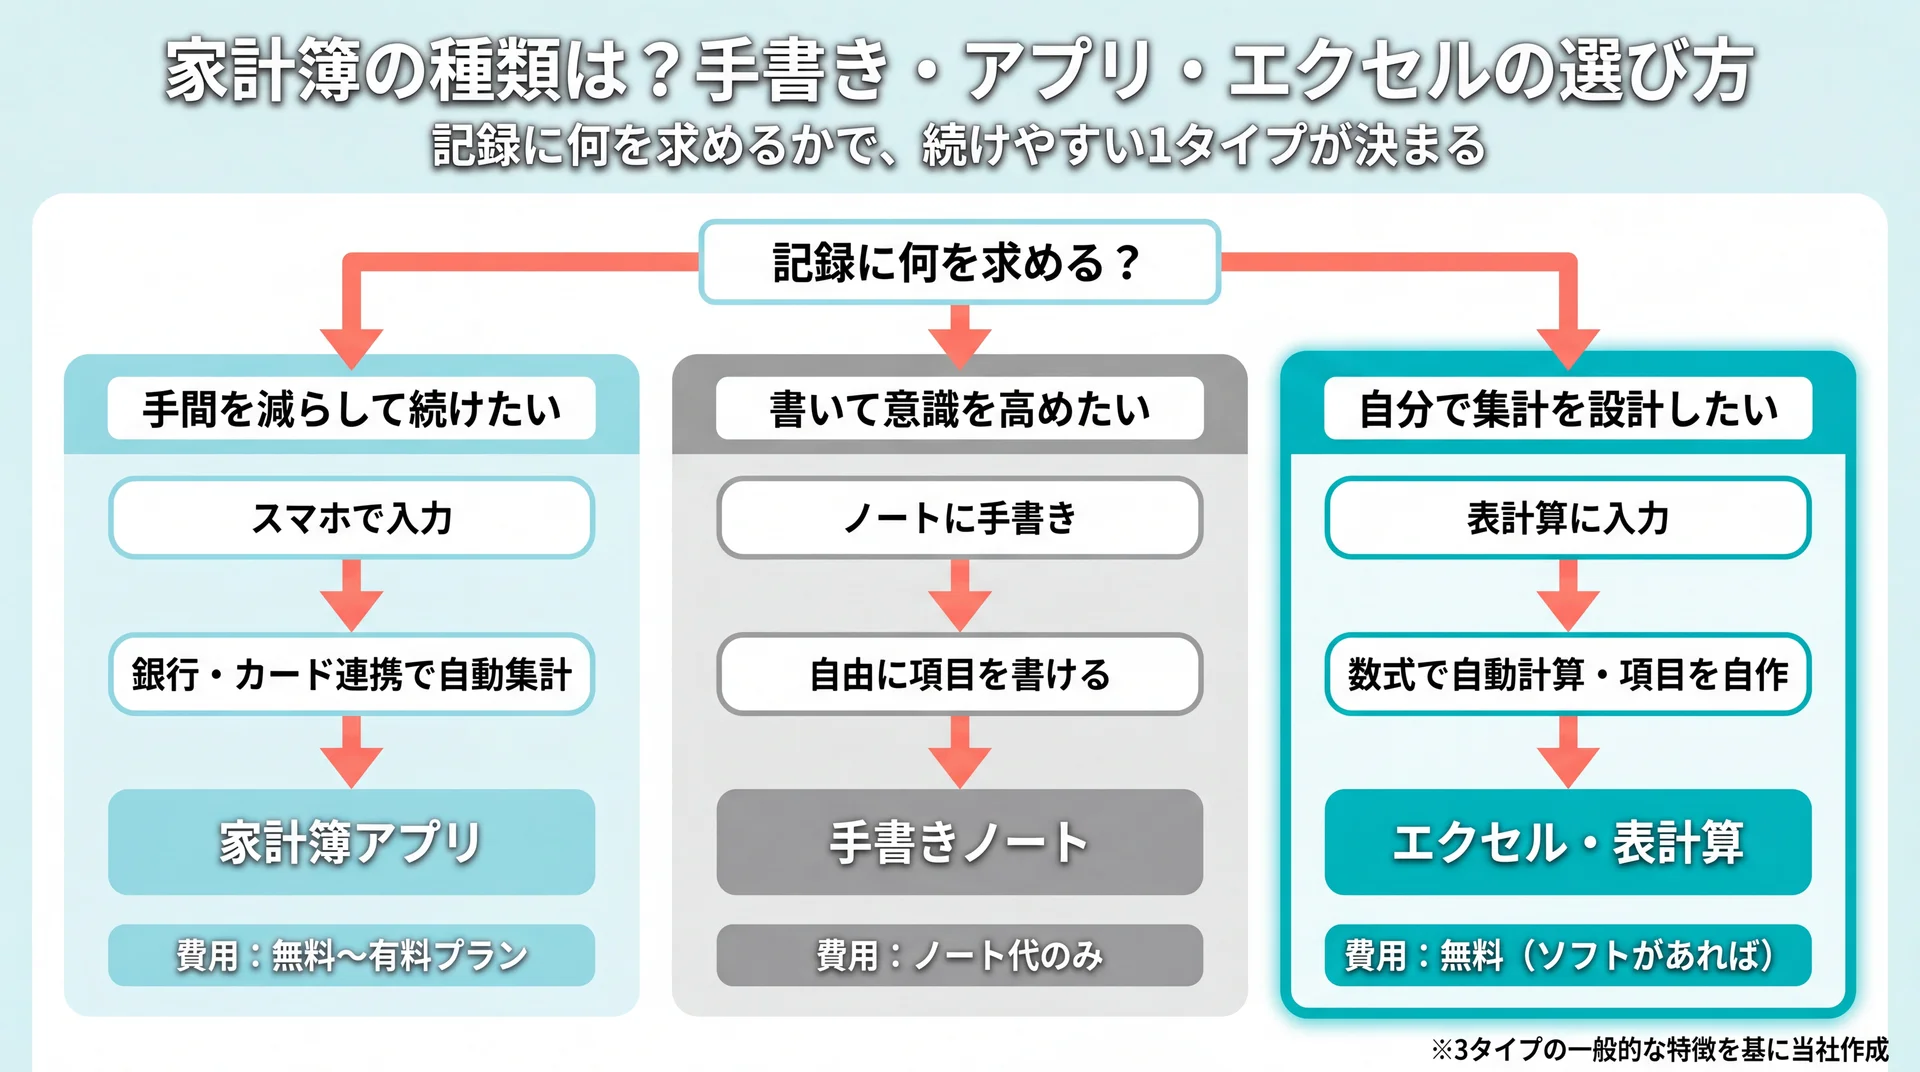
家計簿の種類は、手書きノート・家計簿アプリ・エクセル(表計算)の3つが主流で、続けやすさと自由度のどちらを重視するかで選び方が変わります。手間の少なさを求めるならアプリ、書く行為で意識を高めたいなら手書き、自分好みに集計したいならエクセルが向きます。3タイプを同じ基準で比べます。
3タイプはどんな基準で選べばいい?
3タイプは、記録の手間・自動化・自由度・費用という4つの軸で比べると自分に合うものが選べます。それぞれの特徴を同じ観点で並べると次のようになります。
| 比較軸 | 手書きノート | 家計簿アプリ | エクセル・表計算 |
| 記録の手間 | 大(毎回手入力) | 小(明細自動取得も可) | 中(手入力+関数) |
| 自動化 | なし | 銀行・カード連携で自動集計 | 数式で自動計算(連携なし) |
| 自由度・カスタマイズ | 高(自由に書ける) | 中(アプリの仕様内) | 高(項目・集計を自作) |
| 費用 | ノート代のみ | 無料〜有料プラン | 無料(ソフトがあれば) |
| 向いている人 | 書いて意識を高めたい人 | 手間を減らして続けたい人 | 自分で集計を設計したい人 |
家計簿3タイプの比較(各タイプの一般的な特徴を同一の評価軸で整理)
どれが優れているかは目的次第です。記録の継続率だけを見ればアプリが有利ですが、書く過程で支出を振り返る効果は手書きが勝ります。エクセルは初期設定に手間がかかる代わりに、自分の見たい形で集計できます。「正確さ」より「自分が続けられるか」を優先軸にすると選び間違えにくくなります。無料で始めやすいのはアプリと手書きで、まず試して合わなければ乗り換える前提で選ぶと失敗が少なくなります。
タイプ別に向いているのはどんな人?
タイプ選びは、記録にかけられる時間と、家計簿に求める深さで決めると失敗しません。忙しくて入力を最小化したい人はアプリ、じっくり支出と向き合いたい人は手書き、投資や資産管理まで一体で見たい人はエクセルが候補です。
手書きの具体的な書き方やノートの選び方は、家計簿 手書きについてはこちらで詳しく紹介しています。まず3タイプの違いを押さえ、続けられそうな1つを選ぶところから始めれば十分です。銀行口座やクレジットカードの利用が多い人はアプリの自動連携が向き、現金中心の人は手書きでも負担が小さく済みます。迷ったら、無料で始めやすいアプリか手書きから試し、合わなければ乗り換える前提で構いません。
家計簿の基本的なつけ方は?4ステップで解説
家計簿の基本的なつけ方は、予算を決める・レシートを集める・支出を記録する・月末に振り返るの4ステップです。いきなり細かく記録するのではなく、先に予算の枠を決めてから記録に入ると、使いすぎに早く気づけます。順番に手順を確認します。
ステップ1〜4の流れは?
つけ方の流れは、予算設定から振り返りまでを1か月単位で回すのが基本形です。次の4ステップを1サイクルとして繰り返します。
- 費目ごとに予算を決める:固定費は確定額を先に記入し、変動費は「食費○円まで」のように大まかな上限を決めます。
- レシート・明細を集める:買い物のたびにレシートを財布や専用の袋にため、キャッシュレスは利用明細を残します。
- 支出を記録する:毎日つける必要はなく、週1回まとめて費目ごとに書き写す方法でも十分です。
- 月末に振り返る:費目ごとの合計を予算と比べ、超えた費目と余った費目を確認します。
最初の1か月は予算が実態に合わず超過しがちですが、それが正常です。実際の支出をもとに翌月の予算を現実的な水準に直していくと、2〜3か月で自分の家計に合った枠が定まります。
具体的な記入例は?
数字を当てはめると流れがつかみやすくなります。たとえば手取り25万円の家庭で、固定費(家賃8万円・通信1.5万円・保険1万円)を先に記入し、変動費の食費を月5万円、日用品を1万円、娯楽を2万円と上限で置いたとします。この時点で予算の枠は約19万円、残りが貯蓄や予備費に回せる金額です。
1週目に食費で1.5万円、外食で8千円を使ったら、食費欄の残りは月2.7万円という具合に差し引いていきます。月末に食費が予算の5万円を超えていれば、外食と自炊のどちらが原因かを内訳で確認します。この「予算-実績」を費目ごとに追うだけで、どこを締めれば貯蓄が増えるかが具体的に見えてきます。金額はあくまで一例で、実際は自分の手取りと家計調査の平均を参考に無理のない予算を置いてください。なお、個別の家計設計や保険・住宅ローンの見直しは、状況によって最適解が変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談すると安心です。
キャッシュレス払いはどう記録する?
キャッシュレスやクレジットカードの支払いは、「使った日」を基準に記録すると家計の実態に合います。カードは引き落とし日と利用日にズレがあるため、引き落とし日で記録すると、その月に何に使ったかが分からなくなるからです。
利用明細アプリやカード会社の履歴を週1回チェックし、使った日付で費目に振り分けます。現金とキャッシュレスが混在する場合は、家計簿アプリの自動連携を使うと二重計上や記録漏れを防ぎやすくなります。ポイント払いや電子マネーのチャージは、チャージ時ではなく使った時点で費目に計上すると、実際の消費額と一致します。複数のカードやコード決済を使い分けている人ほど、明細を1か所に集約できるアプリ連携の効果が大きくなります。
家計簿が続かない人でも続けられるコツは?
家計簿が続かない最大の原因は「完璧につけようとする」ことなので、記録を粗くして手間を減らすのが続けるコツです。毎日1円単位で合わせるより、週1回・費目ごとのざっくり集計に切り替えるだけで、継続のハードルは大きく下がります。挫折しやすいポイントごとに対策を挙げます。
毎日つけないと意味がない?
家計簿は毎日つける必要はなく、週1回まとめて記録する方法でも家計の把握には十分です。毎日の記帳を自分に課すと、1日サボった時点で「もう無理」と投げ出す引き金になりやすいためです。
レシートをためておき、週末に15分で書き写す運用にすると、平日の負担がなくなります。1円のズレを追わず、数十円程度の誤差は「使途不明」として1行にまとめてしまって構いません。目的は残高を一致させることではなく、費目ごとの傾向をつかむことです。ここを取り違えると、正確さの追求で疲れて続かなくなります。合わない月があっても、翌週から再開すればよく、途切れたこと自体を失敗と考えないほうが長続きします。
続けるための工夫は?
続けるコツは、目的を1つに絞り、自分に合ったタイプを選び、記録のタイミングを固定することに集約されます。この3点がそろうと、家計簿は生活の習慣に組み込まれます。
まず「旅行資金を1年で30万円ためる」のように、達成可能な目的を1つ決めます。目的が曖昧だと記録の動機が続きません。次に、前述の3タイプから手間の許容範囲に合うものを選びます。最後に「日曜の夜に記録する」など曜日と時間を固定すると、思い出す負担が消えます。それでも合わなければ、タイプや費目の粒度を途中で変えて構いません。方法を変えることは挫折ではなく調整です。
週1回・目的1つ・時間固定の3点を守ると、家計簿は「頑張るもの」から「習慣」に変わります。
家計簿を家計改善につなげる読み方は?
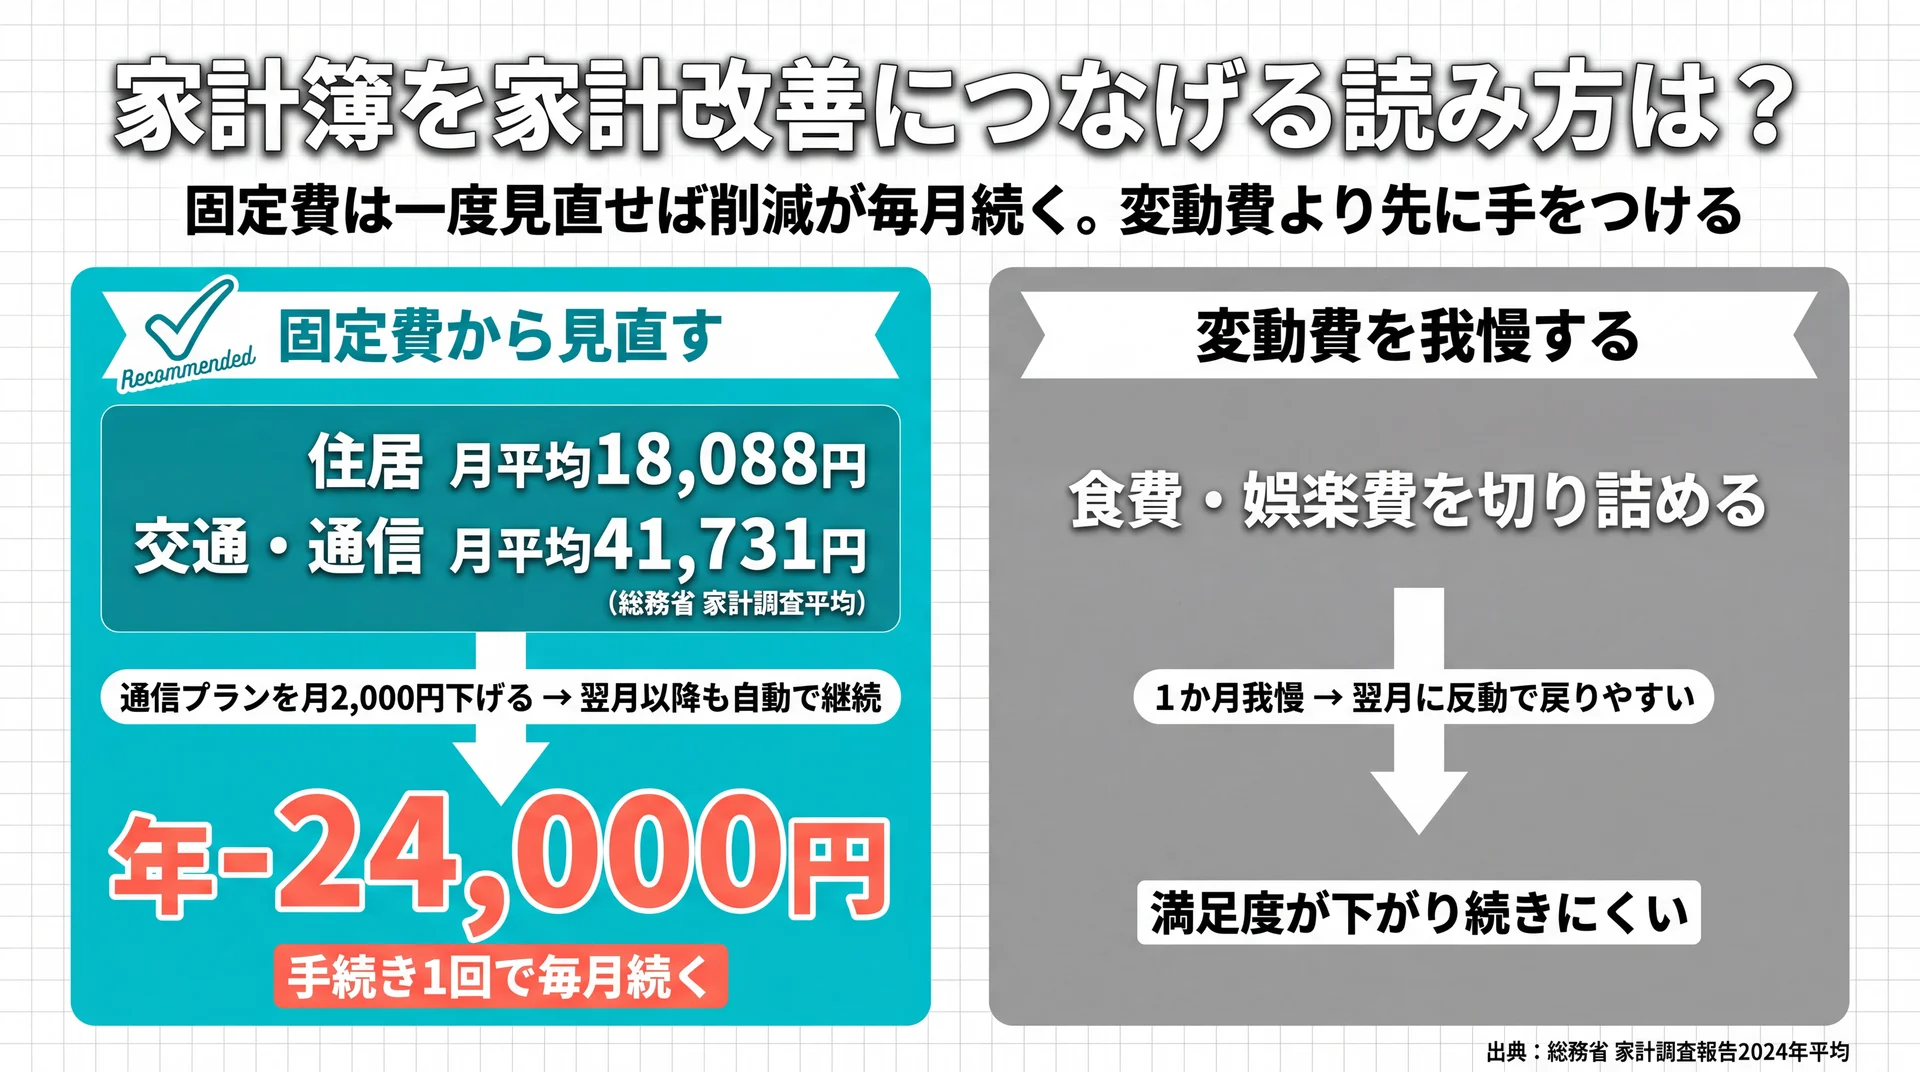
家計簿を家計改善につなげる読み方の基本は、効果が長く続く固定費から見直すことです。記録した費目のうち、住居・通信・保険などの固定費は一度削ると節約が毎月続くため、我慢が要る変動費より先に手をつけるほうが合理的です。記録を行動に変える順番を解説します。
どの費目から見直せばいい?
見直しは、金額が大きく効果が続く固定費を最優先にするのが定石です。総務省の家計調査(2024年平均)でも、住居(月平均18,088円)や交通・通信(同41,731円)は家計に占める比重が大きく、契約内容を見直せば毎月の削減が継続します。
固定費の見直しで効果が出やすいのは、通信プラン・使っていないサブスク・保険の重複です。格安プランへの乗り換えや不要なサブスクの解約は、一度手続きすれば毎月自動で支出が減ります。対して食費や娯楽費などの変動費は、削っても生活の満足度を下げやすく、反動で戻りやすい費目です。家計簿で費目別の合計が出たら、まず固定費の中で平均より高い項目や、使っていないサブスクを探します。変動費は「ゼロにする」より「予算の上限を決める」発想のほうが続きます。
記録を行動に変えるには?
記録を行動に変える鍵は、家計簿で見つけた課題を「次の一手」まで具体化することです。費目の偏りが分かっても、行動計画に落とさなければ支出は変わりません。ここが多くの人がつまずく段差です。
比較の視点として、当社の受講データを示します。当社のABCashでは、家計の見える化から具体的な見直し・貯蓄・投資までを専属コンサルタントが伴走しており、受講前後の比較では月間の自由に使えるお金が平均で7万2,472円増え、総資産は平均で57.2万円増えています。この数値は受講者の自己申告に基づく受講前後の比較値で、個人差があります。家計簿単体ではなく「記録+行動への伴走」を組み合わせた結果である点を踏まえて、比較の材料として捉えてください。記録から行動へ進む段階でつまずく場合、一人で抱えず相談できる仕組みが選択肢になります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
\ 記録を行動に変えるヒントを /
つけるだけで止まりがちな家計簿の次の一手を、無料の60〜80分程度で相談できます。
貯金・節約とはどうつなげる?
家計簿で見えた課題は、貯金と節約の具体策につなげると成果になります。家計簿は現状把握の道具なので、その先の「ためる」「減らす」行動と組み合わせて初めて家計が変わります。
先取り貯金の設定や目標額の決め方は貯金についてはこちらで、固定費・変動費の具体的な削減手順は節約についてはこちらで詳しく扱っています。家計簿→貯金→節約は独立した作業ではなく、記録で見つけた弱点を貯金と節約で修正する一連の流れとして捉えると、それぞれの効果が高まります。給料日に一定額を先に貯蓄へ回す先取り貯金を組み合わせると、余ったら貯めるより確実にお金が残ります。
家計簿は固定費から読み、貯金・節約の行動に接続してはじめて家計改善につながります。
家計簿に関するよくある質問
家計簿を始める前後で検索されやすい疑問に、一次データをもとに答えます。
家計簿はいつから始めて、いつまで続ければいい?
始めるタイミングは「思い立った日」で問題なく、続ける期間は目的次第です。月初から始める必要はなく、途中からでも1か月分の記録がたまれば費目の傾向は見えます。ずっと細かくつけ続ける必要もなく、支出の型が把握できたら記録を簡素化したり、固定費の見直し後は月1回のチェックに切り替えたりする運用でも家計は管理できます。まずは1か月続けて、自分の支出パターンを一度つかむことを目標にしてください。
クレジットカードやキャッシュレス払いはどう記入する?
引き落とし日ではなく「使った日」で費目に記録します。カードは利用日と引き落とし日がずれるため、引き落とし日で記録すると何に使ったかが分からなくなるからです。利用明細を週1回確認して使った日付で振り分けるか、明細を自動取得する家計簿アプリを使うと、記録漏れや二重計上を防げます。複数のカードや決済アプリを使い分けている場合は、明細を集約できるアプリのほうが管理が楽になります。
「家計簿は意味ない」と言われるのはなぜ?
「意味ない」と言われるのは、つけるだけで支出を見直さないと家計が変わらないからです。家計簿は現状を映す記録であり、それ自体が節約するわけではありません。記録を固定費の見直しや予算設定といった行動につなげれば、家計改善の土台として機能します。逆に、記録して満足し行動しなければ効果を感じにくく、「意味ない」という感想につながります。目的を決めてから始めると、この状態に陥りにくくなります。
家計簿の費目(項目)は何個くらいに分ければいい?
初心者は10前後の大分類から始めるのが目安です。費目を細かくしすぎると分類に迷い、記録の手間が増えて続かなくなります。「食費・日用品・住居・水道光熱・通信・交通・交際・娯楽・その他」程度から始め、分析したい費目が出てきたら、その項目だけを細分化していく順番が無理がありません。まずはざっくり分けて、必要になった費目だけを増やす育て方が続けやすい方法です。
まとめ
家計簿は、収入と支出を記録して「何にいくら使ったか」を見える化し、固定費から見直して家計改善につなげる道具です。総務省の家計調査では二人以上世帯の消費支出が月平均30万243円で、食料・交通通信・その他が大きな割合を占めます(2026年7月時点)。この平均を物差しに、自分の家計簿の突出した費目を見つけるところから始めてください。
つけ方は、予算を決める・レシートを集める・週1回記録する・月末に振り返るの4ステップで十分です。毎日つけず完璧を求めないことが、続ける最大のコツになります。家計簿アプリまで含めた基礎の総まとめは家計簿アプリの基礎からの総まとめはこちらで確認できます。
記録を行動に変える段階でつまずくなら、伴走してくれる仕組みを使うのも選択肢です。まずは無料体験で、自分に合った家計管理の始め方を確かめてみてください。
\ 自分に合う始め方を体験で確認 /
家計簿から投資まで、あなたに合う進め方を専属コンサルタントに相談できます。