
貯金とは、当面使う予定のないお金を計画的に口座へ蓄えることです。効率よく貯める鍵は、収入から先に貯金分を取り分ける「先取り」と、使う口座と貯める口座を分けることの2点にあります。貯金・貯蓄・預金という言葉は日常では同じように使われますが、対象とする範囲には違いがあり、その整理が「どこにいくら貯めるか」を考える出発点になります。
家計簿アプリを使った家計管理の全体像は、家計簿アプリの全体像を整理した完全ガイドで体系的に確認できます。貯金はその家計管理の成果を積み上げる部分にあたり、まず言葉の定義から押さえると全体像がつかみやすくなります。
\ 累計9万人が学んだお金の習慣 /
家計から投資まで、専属コンサルタントがマンツーマンで伴走します。
貯金とは?貯蓄・預金との違いをわかりやすく解説
貯金とは、生活費として使う予定のないお金を口座などに蓄える行為とその金額を指します。「貯蓄」は預貯金に保険や有価証券まで含めた金融資産全体を指す広い言葉で、「預金」は預け先による呼び名の違いという点が、3つの言葉の関係です。
まず言葉の範囲を押さえると、その後の「どこに置くか」の判断が整理しやすくなります。貯金と貯蓄と預金を同じ意味で使い、保険や投資信託を「貯めているお金」に含めるべきか迷う場面もあります。当社のABCash(エービーキャッシュ)でも、家計の相談ではここを最初に切り分けて整理します。言葉の範囲を分けて考えることが、貯金の第一歩になります。
貯金・貯蓄・預金は何が違う?
貯金・貯蓄・預金は、対象の広さと預け先で使い分けられます。貯蓄は金融資産全体を指し、貯金・預金はそのうち預貯金の部分を指します。
総務省統計局の家計調査では、貯蓄を「預貯金・生命保険や積立型損害保険の掛金・有価証券(株式・投資信託・債券など)・社内預金などの合計」と定義しています(総務省統計局 家計調査 用語の説明)。つまり貯蓄は、銀行に預けたお金だけでなく、保険や投資まで含めた「ためている資産の総額」です。
一方、預金と貯金は預け先による呼び名の違いです。銀行や信用金庫へ預けるお金を「預金」、ゆうちょ銀行やJA(農協)へ預けるお金を「貯金」と呼びます。日常会話では「貯金する」を「お金を貯める」という意味で広く使いますが、家計を設計するうえでは、手元で守るお金(預貯金)と、増やすことを狙う資産(有価証券など)を分けて捉えると考えやすくなります。より広い貯蓄の全体像は、貯蓄についてはこちらで確認できます。
貯金の基本になる「普通預金」と「定期預金」
貯金として使う預貯金には、いつでも出し入れできる「普通預金」と、一定期間預け入れる「定期預金」があります。普通預金は流動性が高く、日々の生活費や生活防衛資金の置き場所に向いています。
定期預金は原則として満期まで引き出さない代わりに、普通預金より金利が高めに設定されるのが一般的です。「使う予定はないが、値動きのある運用には回したくないお金」を、うっかり使わないよう区切っておく用途に向いています。まずはこの2つが、貯金の基本的な置き場所になります。
家計の中で貯金はどのくらいの位置を占める?
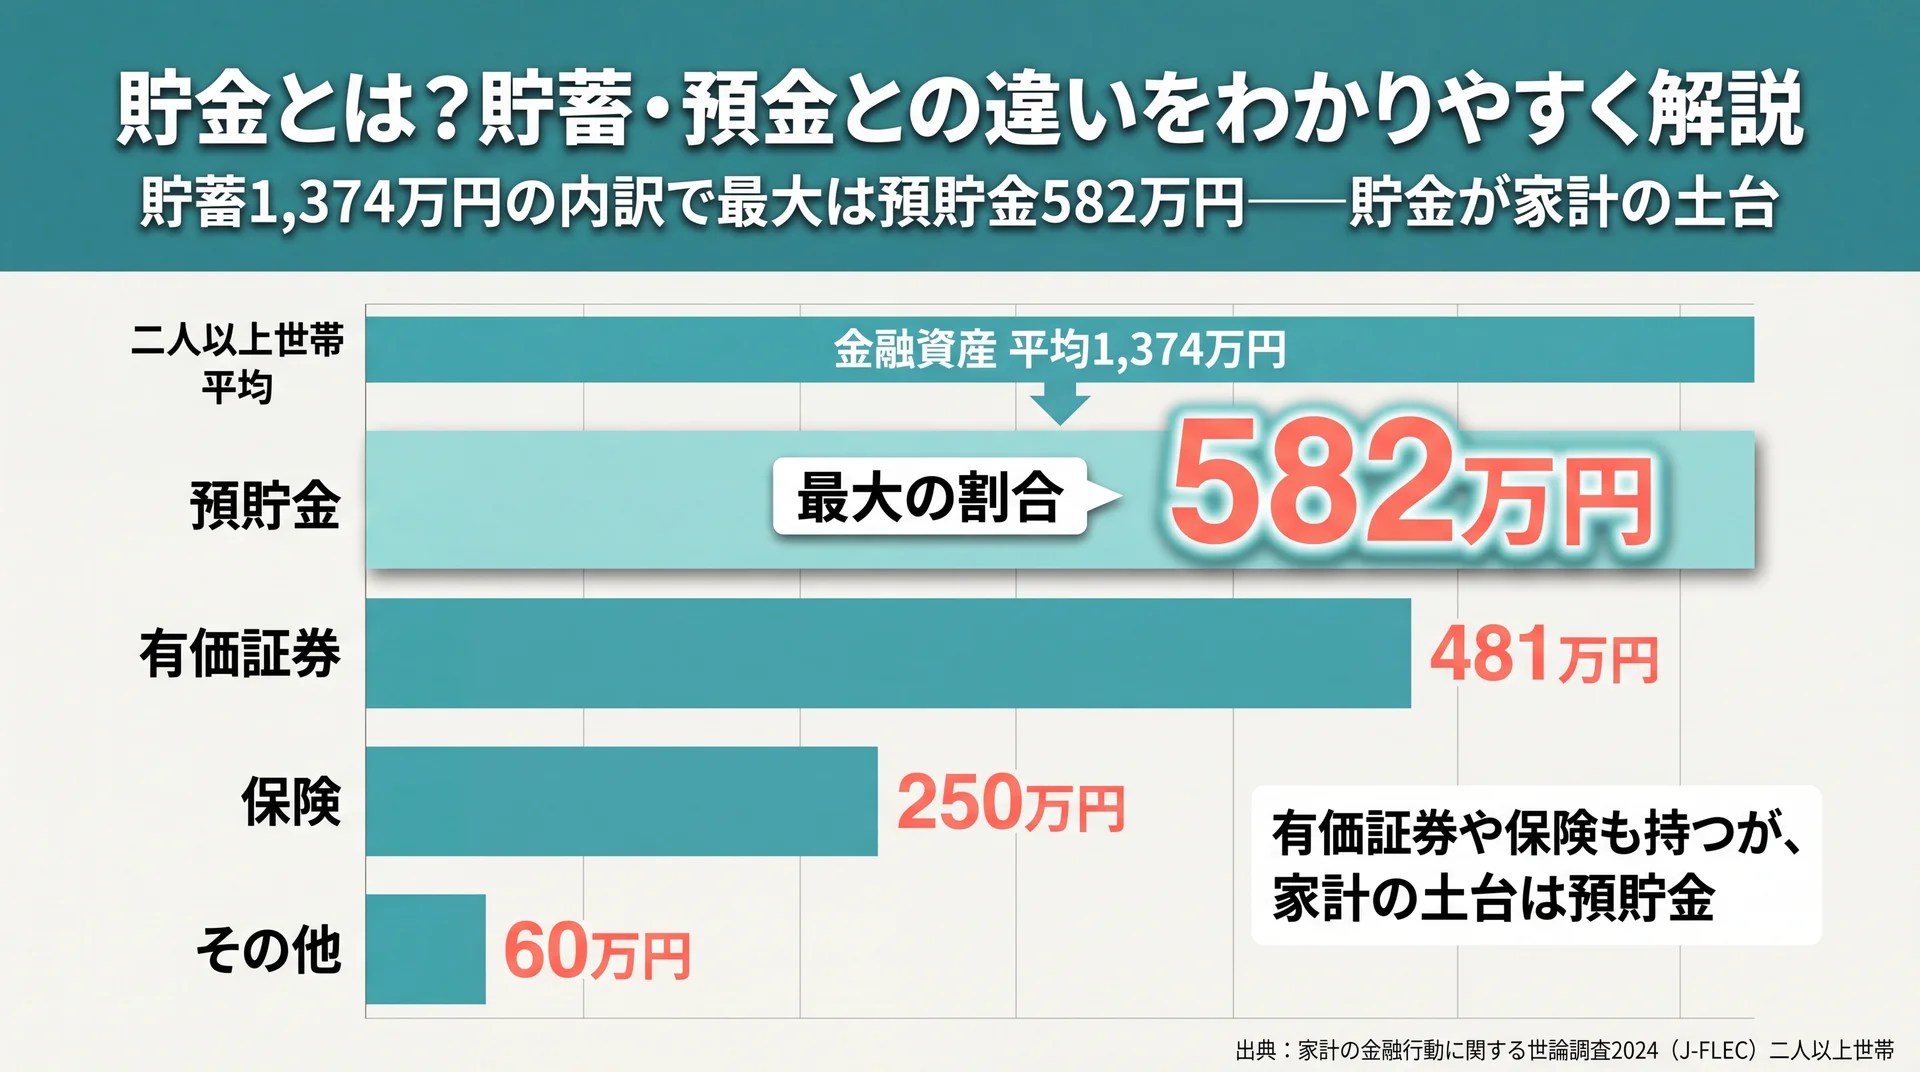
貯金(預貯金)は、多くの家計で金融資産の中心を占めています。二人以上世帯の金融資産保有額は平均1,374万円で、そのうち預貯金が582万円と最も大きい割合です(家計の金融行動に関する世論調査2024年(J-FLEC)、2024年時点、二人以上世帯)。
内訳を見ると、預貯金582万円に対し、有価証券481万円、保険250万円、その他60万円と続きます。有価証券の比率も小さくはありませんが、それでも家計の土台は預貯金にあることがわかります。日々の生活を支え、急な出費に即応できる流動性の高いお金として、貯金は資産形成の出発点に位置づけられます。この土台があるからこそ、次の段階で投資などにも踏み出せます。
なぜ貯金が必要?貯金が果たす3つの役割
貯金が必要な理由は、「急な出費への備え」「使う目的のための資金づくり」「将来の生活を支える土台」という3つの役割を担うからです。目的を分けて考えると、必要な金額と貯め方の優先順位がはっきりします。
漠然と「貯金しなければ」と考えると、いくら貯めればよいか決まらず続きにくくなります。役割ごとに分解すれば、「まず何のために」が明確になり、目標も立てやすくなります。
万一に備える(生活防衛資金)
1つ目の役割は、収入が途絶えたり急な出費が生じたりしたときの備えです。病気やケガ、失業、家電の故障など、生活には予定外の支出がつきものです。この備えは「生活防衛資金」と呼ばれ、いざというときに生活を守るための現金として、すぐ引き出せる預貯金で持っておくお金です。
投資に回したお金は、必要なタイミングで値下がりしている可能性があります。だからこそ、万一の備えは値動きのない預貯金で確保するのが基本になります。この役割のお金は、増やすことより「いつでも引き出せること」を優先します。
使う目的のためにためる
2つ目は、結婚・出産・住宅購入・車の買い替え・教育費など、数年後に使う予定があるお金の準備です。使う時期と金額がある程度見えている資金は、その時期に合わせて用意できるかどうかが、貯め方を選ぶ基準になります。
こうした「使うことが決まっているお金」も、大きく値動きする運用ではなく、貯金として計画的に積み上げていく方法が向いています。目標時期から逆算して毎月の積立額を決めると、無理のないペースが見えてきます。数年以内に使うお金は、元本が変動しない預貯金で用意しておくと計画が崩れにくくなります。
将来のための土台をつくる
3つ目は、老後や長期の資産形成に向けた土台づくりです。生活防衛資金と使う予定のあるお金を確保したうえで残る「当面使う予定のないお金」が、将来に向けて増やしていける原資になります。
この土台があると、NISAやiDeCoといった制度を使った長期の資産形成にも、生活を圧迫せずに取り組めます。貯金は「守り」だけでなく、次の一歩の準備という意味も持っています。土台のないまま運用を始めると、急な出費のたびに取り崩すことになり、長期の運用が続きにくくなります。
貯金はいくら必要?手取りに対する割合と生活防衛資金の目安
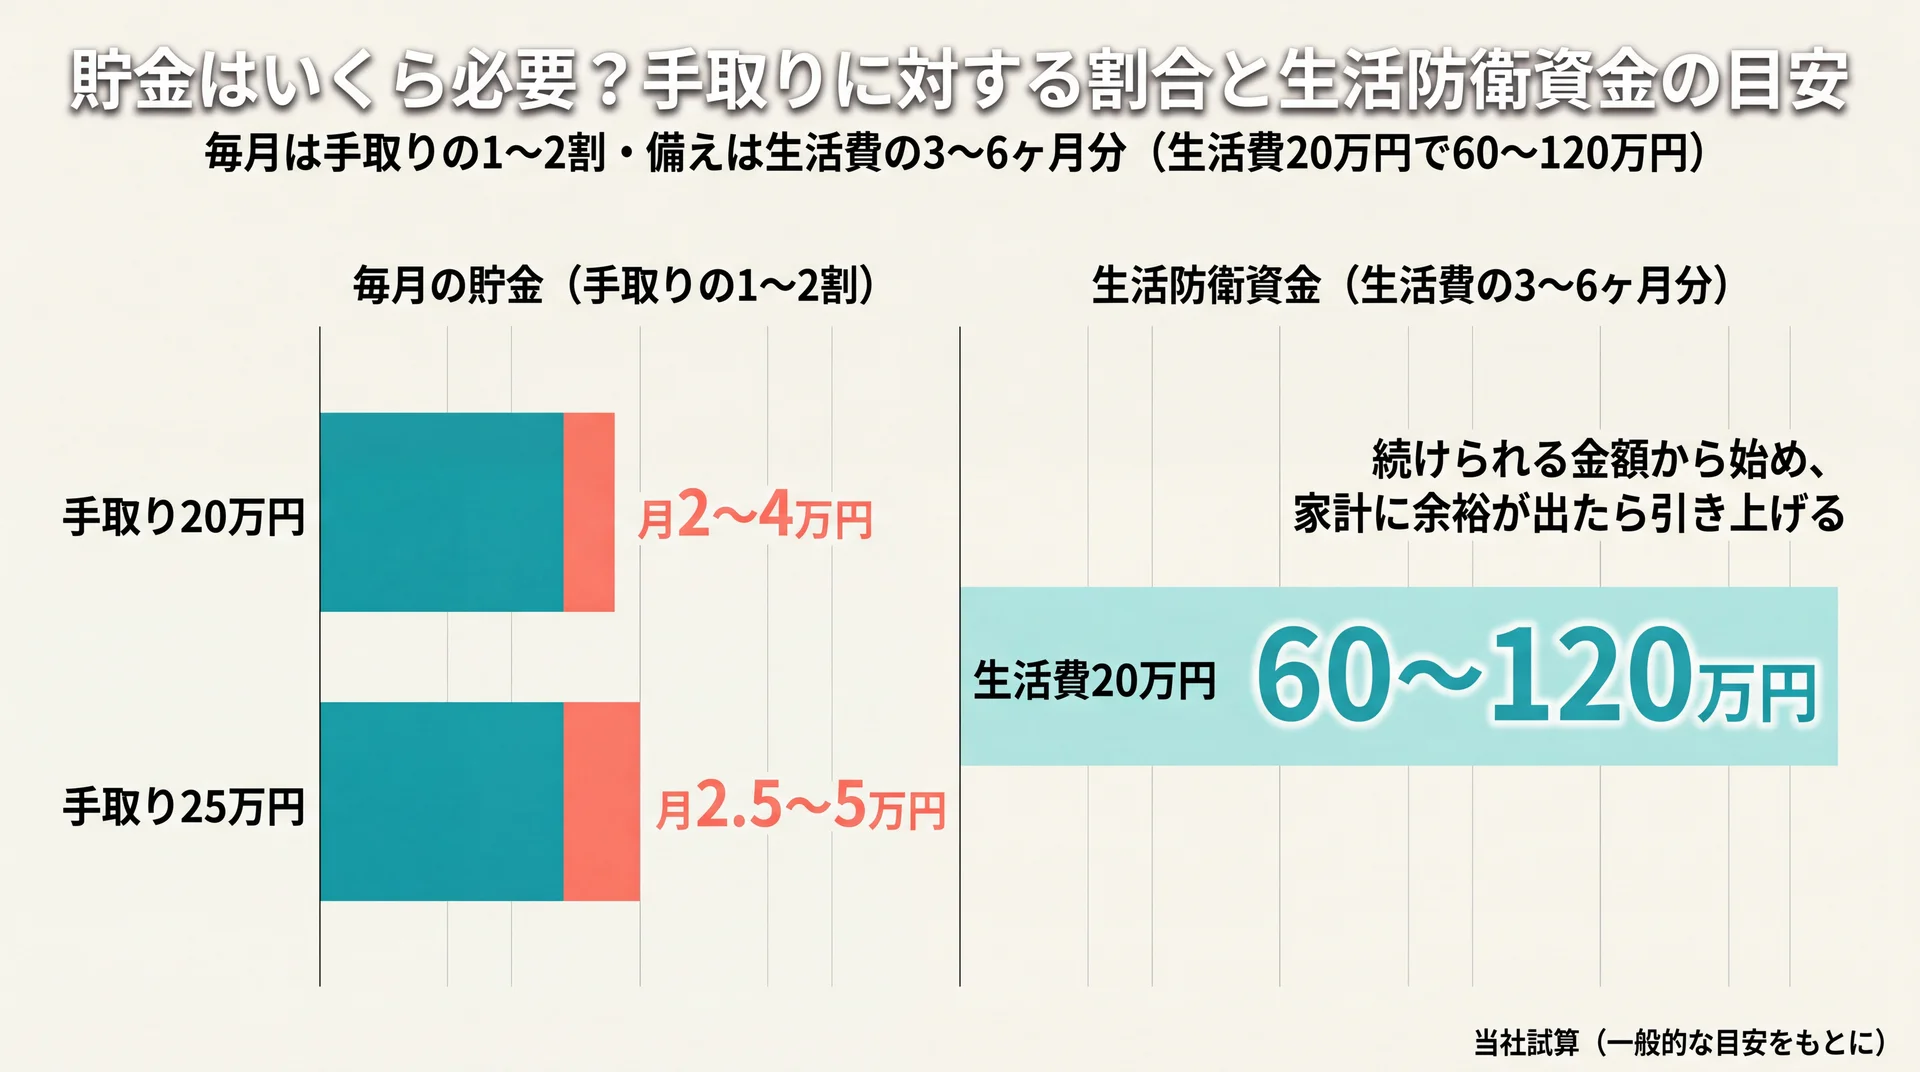
貯金額の目安は、毎月は手取りの1〜2割程度、備えとしては生活費の3〜6ヶ月分を生活防衛資金として確保することが一般的な考え方です。ただし適正額は家族構成や働き方で変わるため、目安を出発点に自分の家計へ当てはめて調整します。
金額を「なんとなく」で決めると、多すぎて続かないか、少なすぎて備えが足りないかのどちらかになりがちです。目安を持ったうえで家計に合わせて微調整する形が、続けやすく現実的です。
毎月の貯金割合の目安
毎月の貯金額は、手取り収入の1〜2割を一つの目安に考えます。手取り20万円なら月2〜4万円、25万円なら月2.5〜5万円が目安のレンジです。
一人暮らしで家賃負担が大きい時期や、子育て中で教育費がかさむ時期には、この割合を無理に守る必要はありません。大切なのは続けられる金額から始めて、家計に余裕が出たら少しずつ引き上げることです。まず月5,000円や1万円からでも、仕組みにしてしまえば着実に積み上がります。
生活防衛資金はいくら確保する?
急な出費や収入減に備える生活防衛資金は、生活費の3〜6ヶ月分が目安です。投資より前に、まずこの生活防衛資金を最優先で確保します。
会社員で毎月の収入が安定している場合は3ヶ月分程度、収入に波がある自営業やフリーランス、単身の方は6ヶ月分以上を目安にすると安心です。月の生活費が20万円なら、60万〜120万円が一つの水準になります。この金額に届くまでは、増やすことより「守りの現金を貯めること」を優先する考え方が、YMYLの観点でも堅実です。なお、平均や中央値で他の世帯と比べたくなりますが、二人以上世帯の金融資産の中央値は350万円で(前掲J-FLEC、2024年時点)、平均1,374万円とは大きく開きます。年代別の詳しい平均額は個別に確認するとして、まずは他人との比較よりも自分の目的から必要額を決めるほうが実践的です。
目的別に必要額を分けて考える
貯金は、目的ごとに「いつ・いくら」を分けて置くと管理しやすくなります。1つの口座にまとめると、どこまでが備えでどこからが使っていいお金か分からなくなりがちです。
| 目的 | 貯める性質 | 金額の目安の考え方 |
| 生活防衛資金 | すぐ引き出せる預貯金で確保 | 生活費の3〜6ヶ月分 |
| 数年内に使うお金(結婚・引っ越し等) | 元本が変動しない預貯金で準備 | 目標額÷使うまでの月数 |
| 将来のための資金 | 当面使わない余剰資金 | 生活防衛資金の確保後に配分 |
この3つに分けると、「まず生活防衛資金、次に使う予定のあるお金、最後に将来資金」という優先順位が自然に決まります。目的ごとに口座やラベルを分けておくと、進み具合も見えやすくなります。
貯金を続ける方法は?今日から始める5つのステップ
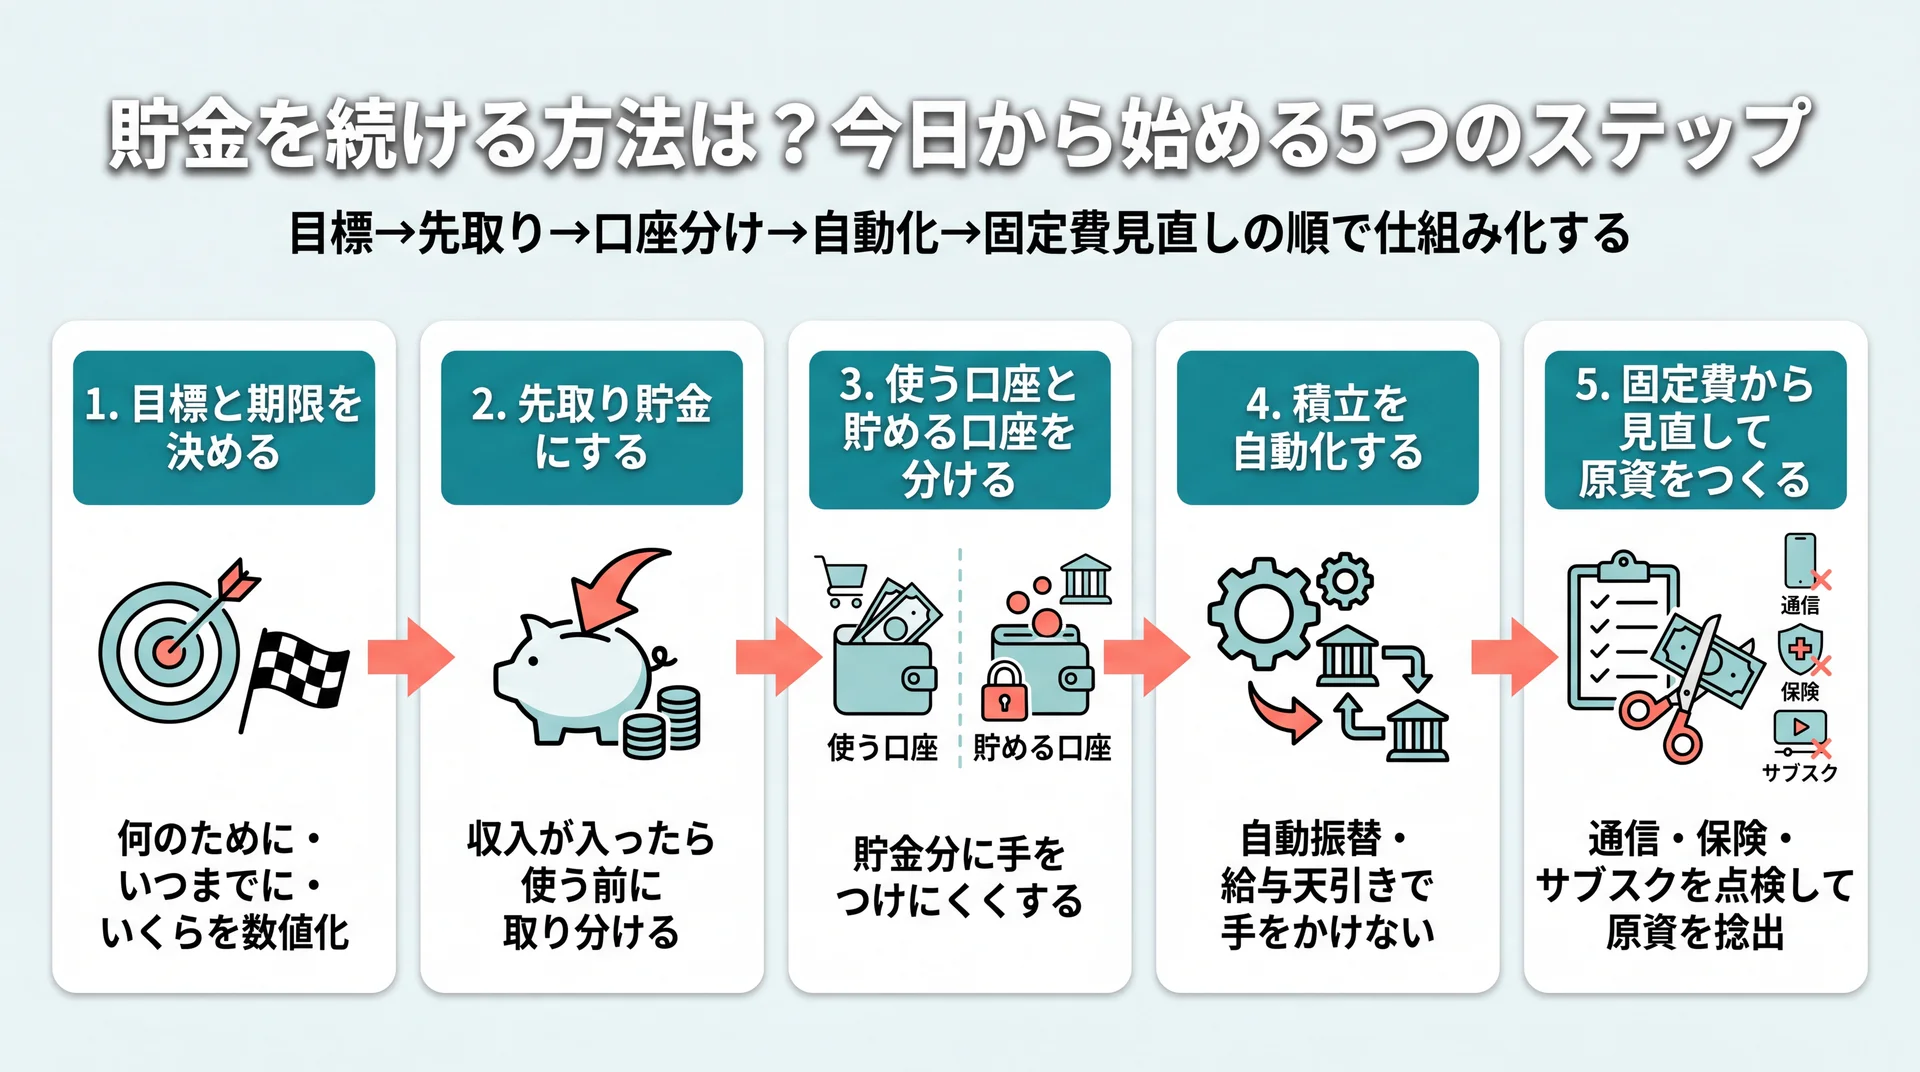
貯金を続ける方法は、「目標を決める→先取りする→口座を分ける→自動化する→固定費を見直す」の順で仕組み化することです。意志の力に頼らず、自動で貯まる流れをつくることが、続けるための最大のコツになります。
貯金が続かない多くのケースは、意欲の問題ではなく仕組みの不在にあります。毎月「余ったら貯めよう」では、余らないのが家計の常です。順番に仕組みを整えていきます。
ステップ1:目標と期限を決める
最初に、「何のために・いつまでに・いくら」を決めます。目的が曖昧なままだと、途中でお金を使ってしまいやすく、続きません。
「3年後の引っ越し費用に50万円」「1年で生活防衛資金60万円」のように、金額と期限をセットで決めると、毎月の積立額が自動的に計算できます。50万円を3年(36ヶ月)なら月約1.4万円、というように具体化するのが出発点です。ゴールが数字になると、達成度も測れるようになります。
ステップ2:先取り貯金にする
貯金が続く人の共通点は、収入が入ったら使う前に貯金分を取り分けている点です。先取り貯金は、貯金を「意志の力」から「仕組み」に変える方法です。
これは実際のデータにも表れています。前掲のJ-FLEC調査では、1年前より金融資産が増えた二人以上世帯のうち19.5%が、その理由に「定例的な収入から貯蓄する割合を引き上げた」を挙げています(2024年時点)。つまり、資産を増やした家計の多くが、収入からの取り分けという行動で成果を出しています。給与振込の直後に一定額を貯蓄用口座へ移す設定にしておけば、残ったお金で生活する習慣が自然に身につきます。
ステップ3:使う口座と貯める口座を分ける
生活費を出し入れする口座と、貯金用の口座を分けます。同じ口座に入っていると、残高の多さから「まだ使える」と感じ、貯金分に手をつけやすくなります。
貯める口座は、普段キャッシュカードを持ち歩かない銀行にするなど、あえて引き出しにくくしておくと効果的です。口座を分けるだけで、貯金額が「見えて」「触れにくくなる」ため、続けやすさが大きく変わります。給与が入る口座、生活費の口座、貯金の口座と役割で分けるのが基本形です。
ステップ4:積立を自動化する
先取りと口座分けは、自動化して初めて長続きします。銀行の自動入金・自動振替サービスや、財形貯蓄・社内預金などの給与天引きの仕組みを使えば、毎月手を動かさずに貯まっていきます。
一度設定すれば、あとは意識しなくても積み上がるのが自動化の強みです。手動で毎月振り替える方式は、忙しい月に忘れたり後回しにしたりしやすいため、仕組みで解決します。定期預金の自動積立を使えば、決まった日に一定額が貯金へ回る流れを作れます。
ステップ5:固定費から見直して貯金の原資をつくる
貯金の原資を増やすには、まず固定費の見直しが効果的です。通信費・保険料・サブスク・住居費などの固定費は、一度削減すれば毎月自動的に効果が続きます。
食費や娯楽費などの変動費を我慢するより、固定費を1つ下げるほうがストレスが少なく、継続もしやすい方法です。まずは何にいくら使っているかを把握することから始まります。支出の記録と管理のやり方は、家計簿についてはこちらで詳しく解説しています。
貯金を続ける本質は、我慢の量を増やすことではなく、先取り・口座分け・自動化という3つの仕組みで「貯まる状態」を先に作ることにあります。
\ 一人で迷わず貯金を続けたい方へ /
あなたに合う家計と貯金のやり方を、無料体験の60〜80分程度で確かめられます。
貯金ができない原因と対策は?
貯金ができない主な原因は、「支出を把握できていない」「固定費が重い」「貯まる仕組みがない」の3つです。原因ごとに対策が異なるため、自分がどれに当てはまるかを見極めることが解決の近道になります。
「収入が少ないから貯まらない」と感じても、実際には支出構造や仕組みに原因があるケースが多くあります。1つずつ確認していきます。
原因1:支出を把握できていない
何にいくら使っているかを把握できていないと、削る余地も見つかりません。月末に「気づいたらお金が減っている」状態は、支出の可視化ができていないサインです。
対策は、まず1ヶ月だけでも支出を記録することです。家計簿アプリを使えば、銀行やカードと連携して自動で記録できるため、手間をかけずに全体像がつかめます。使いすぎている費目が見えれば、次にどこを直すかが決まります。
原因2:固定費が重い
毎月決まって出ていく固定費が家計を圧迫していると、どれだけ節約を頑張っても貯金に回りません。通信費・保険料・住居費・サブスクなどは、金額が大きいわりに見直しの機会が少ない費目です。
対策は、固定費を一つずつ点検することです。格安プランへの乗り換えや、使っていないサブスクの解約、保険の重複の整理などは、一度実行すれば効果が毎月続きます。変動費の我慢より、負担が軽く継続しやすい方法です。
原因3:貯まる仕組みがない
「余ったら貯金」という発想では、貯金は後回しになりがちです。仕組みがないまま意欲だけで続けようとすると、忙しさや誘惑に負けてしまいます。
対策は、前の章で挙げた先取り・口座分け・自動化を導入することです。貯金を「意識してやること」から「自動で起きること」に変えるだけで、同じ収入でも貯まり方が変わります。原因が仕組みの不在であれば、仕組みの導入がそのまま解決策になります。
貯金の次に考えたい、投資とのバランスは?
貯金と投資のバランスは、生活防衛資金を預貯金で確保したうえで、当面使わない余剰資金の一部を長期の運用に回す形が基本です。低金利とインフレのもとでは、預貯金だけだとお金の実質的な価値が目減りする可能性があるため、守りと攻めを分けて考えます。
貯金は安全で流動性が高い一方、金利が低い環境では大きくは増えません。物価が上がると、同じ金額で買えるものは減っていきます。この点を踏まえて、貯金の役割と運用の役割を整理します。
低金利・インフレと預貯金の関係
預貯金は元本が守られ、いつでも引き出せる安心感があります。その代わり、超低金利の環境では利息はごくわずかで、物価上昇が続くと、預けているお金の「買う力」は少しずつ下がっていきます。
たとえば物価が年に2%上がる状況で、預金の利息がほぼゼロなら、額面は減らなくても実際に買えるものは1年で2%分減る計算になります。だからといって、生活防衛資金まで投資に回すのは本末転倒です。すぐ使うお金は預貯金で守り、当面使わないお金だけを運用の対象に切り分けます。この線引きが、リスクを抑える基本の考え方になります。
日本の家計の「貯め方」は変化している
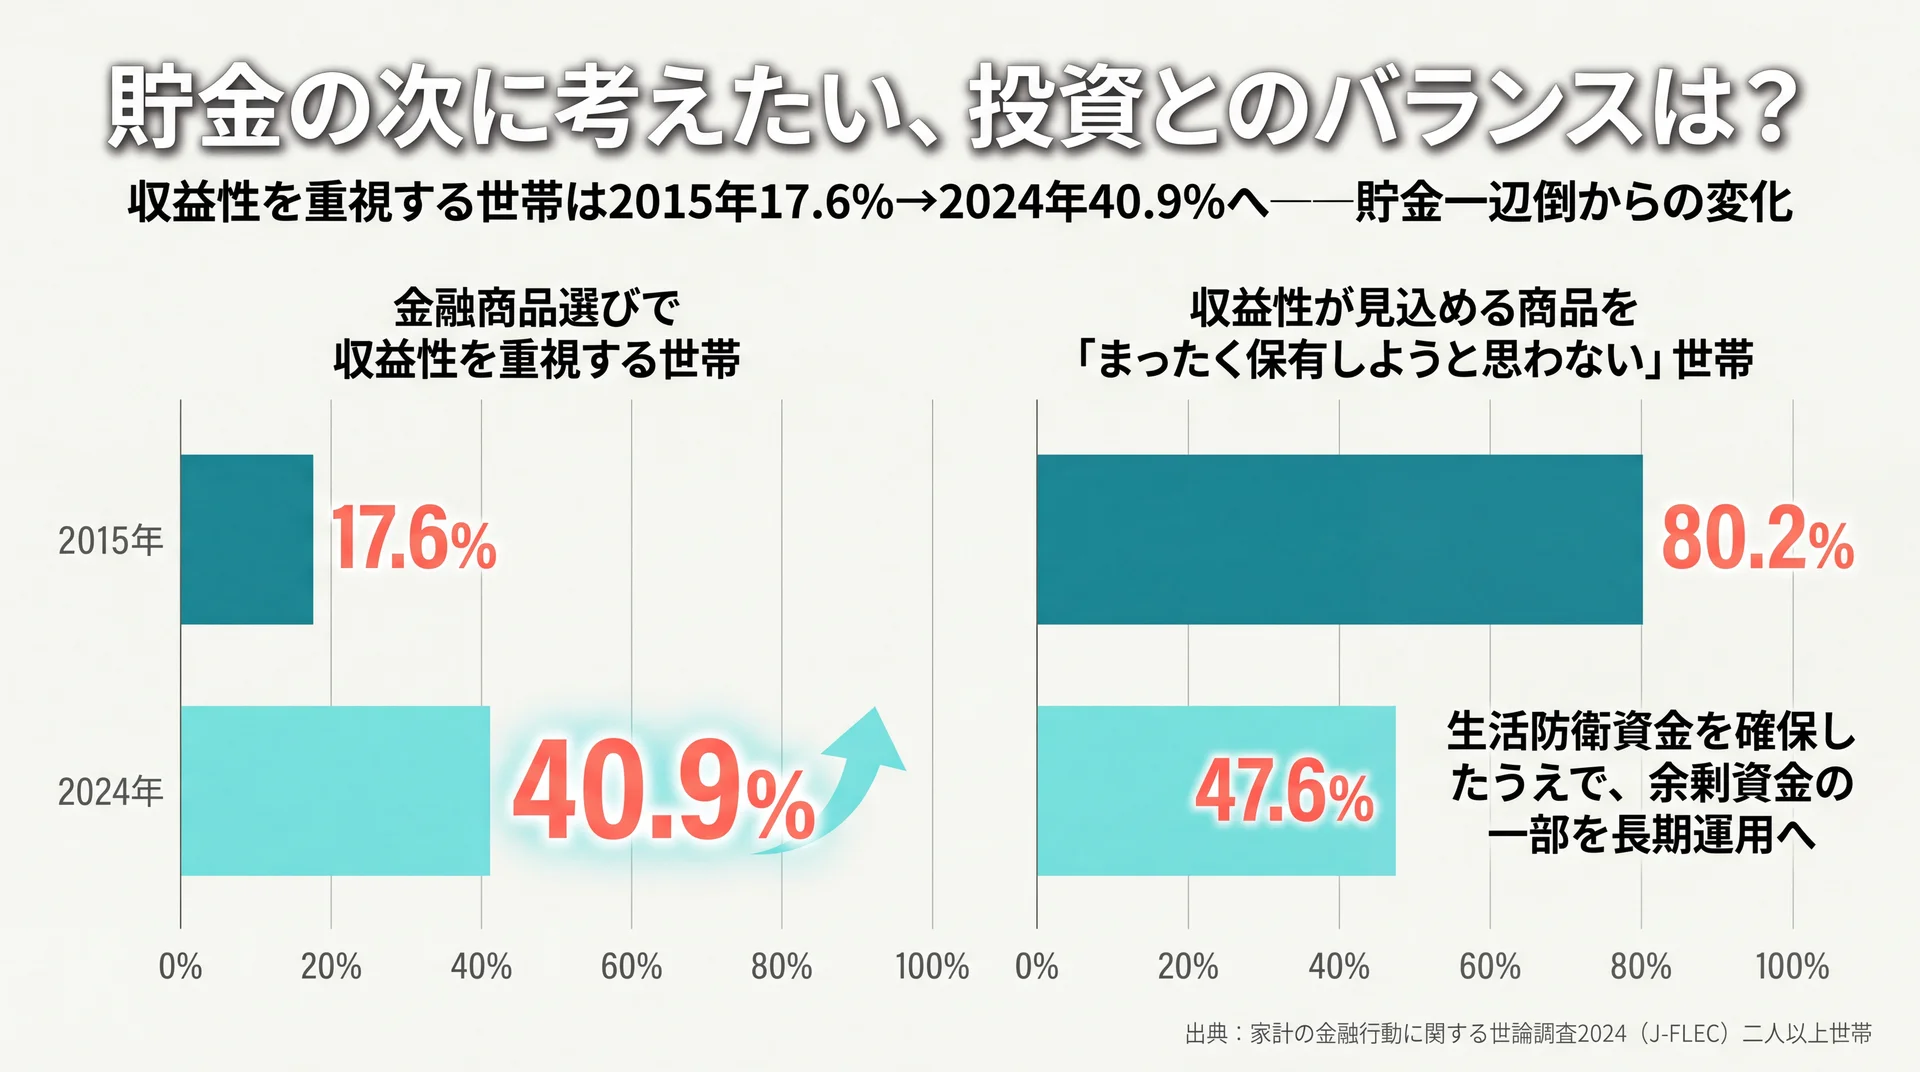
日本の家計の意識は、貯金一辺倒から少しずつ変わってきています。金融商品を選ぶ際に「収益性」を重視する二人以上世帯は2024年に40.9%で、2015年の17.6%から大きく上昇しました(前掲J-FLEC、2024年時点)。同じ調査で、元本割れの可能性はあるが収益性が見込める商品を「まったく保有しようと思わない」世帯は47.6%まで下がり、2015年の80.2%から大きく減っています。
データ上は、安全性一辺倒から、収益性も取りにいく家計が増えているという変化が読み取れます。だからこそ、生活防衛資金を確保したうえで余剰資金の一部を長期・積立・分散で運用に回す判断は、この環境では合理的な選択肢になります。「守りの貯金がどこまで整ったか」を基準に次の一歩へ進むかどうかを決めると、失敗を避けやすくなります。制度や商品を含めた資産づくりの全体像は、貯蓄についてはこちらで整理しています。
貯金を長期で活かす「時間」の効果
貯金でつくった土台を将来に活かすうえでは、時間を味方につける考え方が役立ちます。運用では、得た利益をさらに運用に回すことで利益が利益を生む複利の効果が働き、期間が長いほど差が広がりやすくなります。
この効果は、早く土台をつくり、早く一部を運用に回せる人ほど得やすくなります。とはいえ、無理に早めて生活防衛資金を削っては本末転倒です。まず守りの貯金を固め、その先で長期の運用を検討するという順序が、時間の効果と安全性を両立させる進め方になります。
迷ったときに伴走を得るという選択肢
貯金から投資へ進む段階で、「何から手をつければいいか分からず止まってしまう」という状況は多くの人に共通します。ここで独学を続けるか、専門家の伴走を得るかは、判断の分かれる場面です。
当社のABCashは、家計の可視化から先取り貯金、NISAやiDeCoを使った資産形成までを、専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。専用アプリで毎日の支出にフィードバックを行い、60日を目安に習慣化まで設計している点が特徴です。実績として、累計受講者は9万人以上(2026年5月時点、無料体験を含む)、トレーニング満足度は95%です(2025年4〜8月の公式アンケート、10段階中8以上)。金融商品を販売せず教育を収益源とする中立的な立場のため、特定の商品を勧められる心配なく、貯金の次の一歩を相談できます。
貯金に関するよくある質問
貯金は手取りの何割を目安にすればいい?
一般的な目安は手取りの1〜2割です。手取り20万円なら月2〜4万円が一つの水準になります。ただし家賃負担や子育て費用が大きい時期は、無理のない金額から始めて構いません。続けられる額を先取りで確保し、家計に余裕が出たら割合を上げていく方法が現実的です。
独身(一人暮らし)だと貯金はいくらあれば安心?
まずは生活費の3〜6ヶ月分の生活防衛資金が目安です。単身で収入が一本の場合は、収入が途絶えたときの備えとして6ヶ月分以上あると安心度が高まります。月の生活費が18万円なら、54万〜108万円程度が一つの水準です。この備えができてから、使う予定のあるお金や将来のための資金を積み増していきます。
貯金と投資はどちらを優先すべき?
順番としては、生活防衛資金の確保(貯金)が先です。すぐ使う可能性のあるお金は値動きのない預貯金で守り、当面使わない余剰資金ができてから投資を検討します。前掲J-FLECの調査でも収益性を重視する家計は増えていますが、土台となる現金がないまま投資を始めると、急な出費のたびに取り崩すことになりかねません。守りを固めてから攻めに移るのが基本の順序です。
普通預金と定期預金はどう使い分ける?
日々の生活費や生活防衛資金は、いつでも引き出せる普通預金に置きます。当面使う予定がなく、うっかり使いたくないお金は、普通預金より金利が高めの定期預金に区切っておくと、引き出しにくさが貯金を守る働きをします。自動積立の定期預金を使えば、先取り貯金の仕組み化にもつながります。
貯金がまったくできないときは何から見直せばいい?
まず1ヶ月の支出を記録して、何にいくら使っているかを把握することからです。そのうえで、通信費・保険・サブスクなどの固定費を点検すると、我慢を増やさずに原資を作りやすくなります。最後に、先取り・口座分け・自動化で「余ったら貯める」から「先に貯まる」仕組みへ切り替えると、同じ収入でも貯金に回る額が変わります。
まとめ
貯金とは、当面使う予定のないお金を計画的に蓄えることであり、家計の土台となる守りのお金です。貯蓄が保険や投資まで含む金融資産全体を指すのに対し、貯金・預金はそのうちの預貯金部分を指します。金額の目安は、毎月は手取りの1〜2割、備えとしては生活費の3〜6ヶ月分の生活防衛資金から考えると整理しやすくなります。
続けるための鍵は、意志の力ではなく仕組みです。目標を決め、先取りし、口座を分け、自動化し、固定費から原資をつくる——この順で整えれば、同じ収入でも着実に貯まっていきます。生活防衛資金という土台ができたら、低金利・インフレの環境を踏まえて、余剰資金の一部を長期の運用に回す次の一歩も見えてきます。家計簿アプリを軸にした家計管理の基礎からの総まとめは、家計簿アプリの基礎からの総まとめはこちらで確認できます。
貯金から投資までの流れを一人で進めるのが不安なら、専門家に伴走してもらう選択肢もあります。
\ お金の学びを体験で確かめる /
満足度95%のトレーニングを、まずは無料体験から始められます。