
貯蓄とは、預貯金に加えて保険や有価証券まで含め、将来に備えてお金を蓄えること全般を指し、現金や預貯金だけを指す「貯金」より広い概念です。この記事では、貯蓄と貯金・預金・投資の違いから、平均額の実態、いくらをどう貯めればよいかの考え方までを、公的統計をもとに整理します。家計全体の整理から見たい方は、家計簿アプリの全体像を整理した完全ガイドもあわせてご覧ください。
\ 累計9万人が受講した実績 /
貯蓄の考え方が固まらない段階でも、家計の現状を専属コンサルタントに無料で相談できます。
貯蓄とは?意味と対象になるお金の範囲
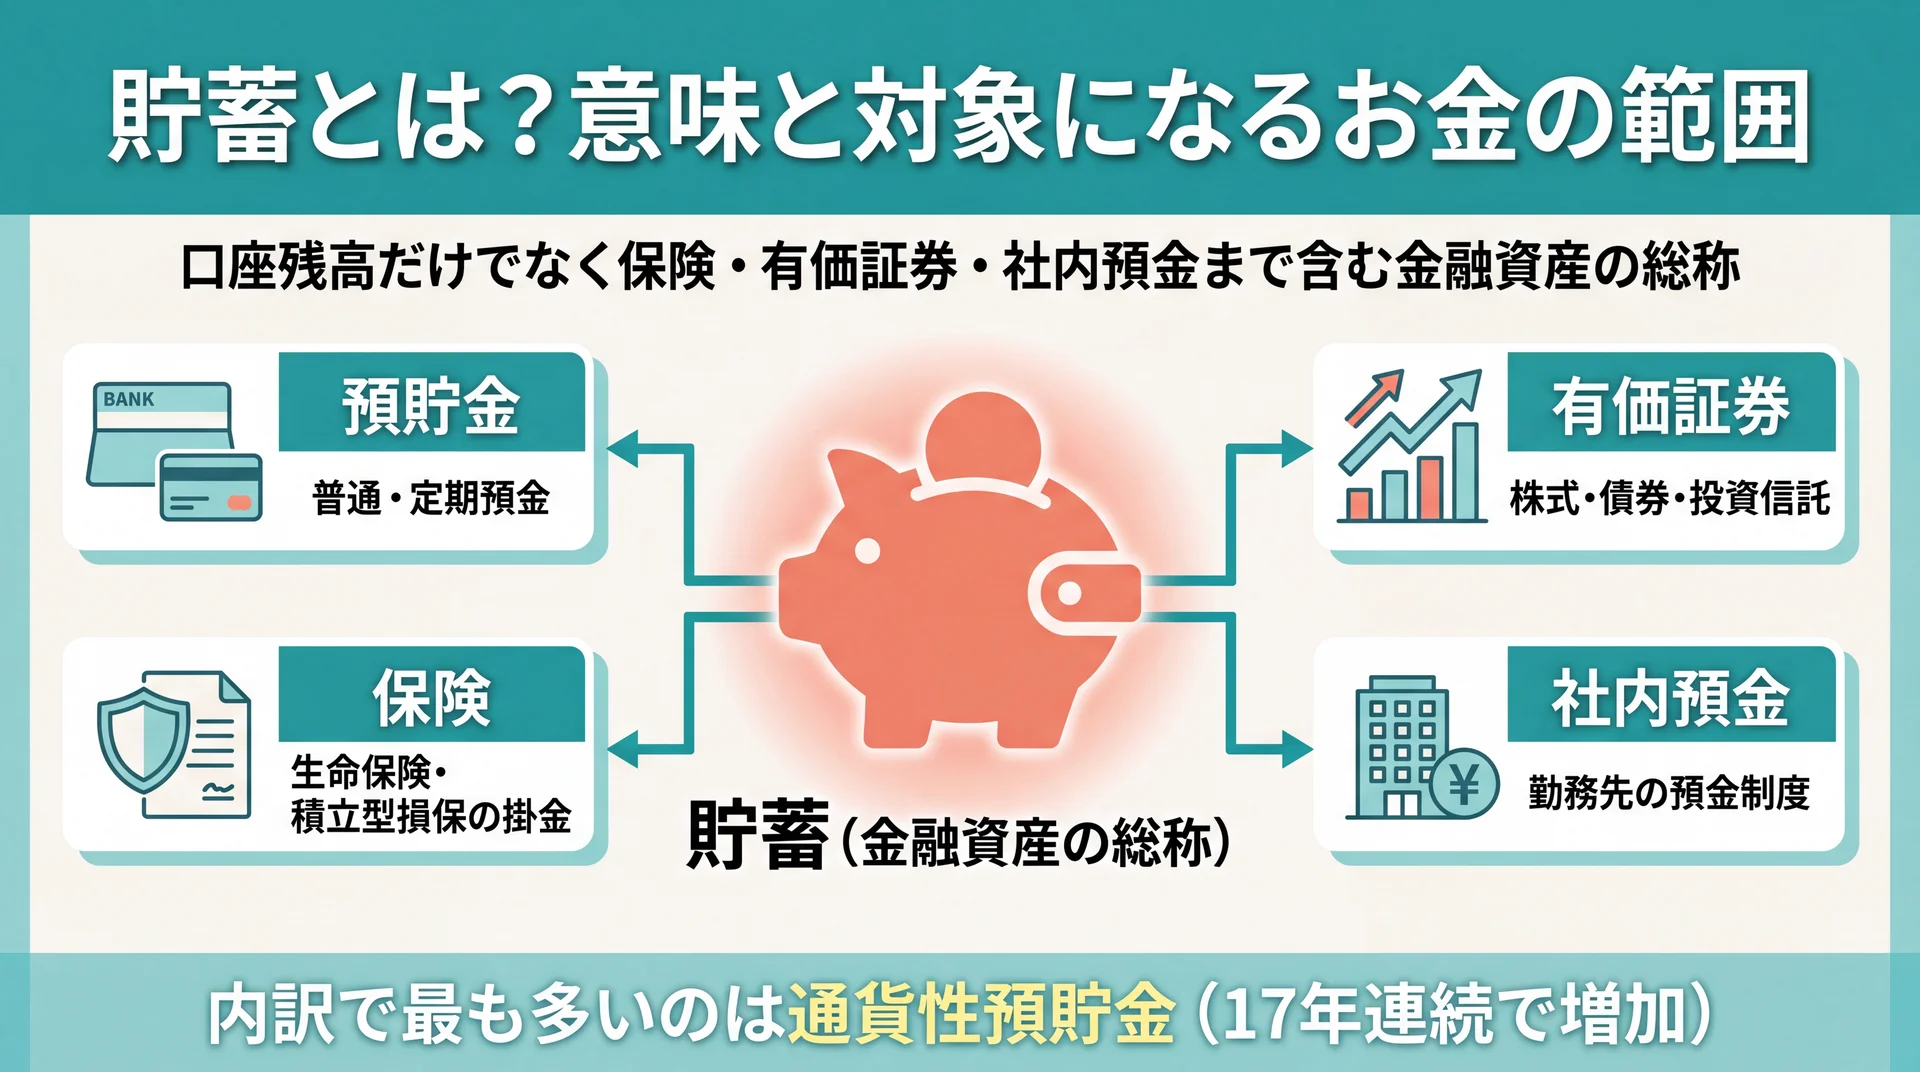
貯蓄とは、将来に備えて金融資産を蓄えることを指し、預貯金だけでなく保険や有価証券まで含む点が特徴です。総務省「家計調査(貯蓄・負債編)」では、貯蓄を金融機関への預貯金に加え、生命保険・積立型損害保険の掛金、株式・債券・投資信託などの有価証券、社内預金までを合計した金融資産としてとらえています(総務省統計局 家計調査、2026年7月時点)。
貯蓄の意味と目的
貯蓄の目的は、大きく「不測の事態への備え」と「将来の目標への準備」の2つに分かれます。病気やケガ、失業といった収入が途絶えるリスクに備える資金と、住宅購入・教育・老後といったライフイベントに向けた資金では、必要な金額も貯め方も変わります。目的を先に決めることで、「なんとなく貯める」状態から「いつまでにいくら」という具体的な行動に変わります。
貯蓄は生活を守る土台であると同時に、後述する「増やす」手段に踏み出すための出発点でもあります。まずは何のために貯めるのかを言葉にすることが、続く判断の精度を左右します。目的があいまいなまま金額だけを追うと、貯めては取り崩すことを繰り返しやすくなります。
貯蓄に含まれるお金の範囲
貯蓄に含まれるお金は、手元の現金や銀行預金にとどまりません。総務省の家計調査では、普通預金・定期預金などの預貯金、生命保険や積立型損害保険の掛金(掛け捨て型は除く)、株式や投資信託などの有価証券、勤務先の社内預金などをまとめて貯蓄として集計しています(総務省統計局、2026年7月時点)。
つまり、「銀行口座にいくらあるか」だけでなく、保険や投資商品として保有している資産も含めて全体を把握することが、自分の貯蓄を正しく見積もる第一歩です。口座残高だけを見て「貯蓄が少ない」と感じている人でも、積立型の保険や社内預金を合わせると実態は違うことがあります。
貯蓄の内訳で最も多いのは預貯金
貯蓄の中身をみると、最も大きな割合を占めるのは普通預金などの通貨性預貯金で、近年も増加が続く傾向にあります(総務省統計局、2026年7月時点)。すぐに動かせる預貯金を厚めに持つ傾向は、低金利のもとでも「必要なときに使える安心」を優先する家計の姿を映しています。
一方で、有価証券のような増やす資産の割合は世帯によって差が大きく、貯蓄の中身は人によって大きく異なります。だからこそ、総額だけでなく「何で持っているか」という内訳まで把握することが、次の一手を考える材料になります。
なぜ今、貯蓄が重視されているのか
近年、貯蓄の重要性があらためて語られる背景には、物価上昇と長寿化があります。物価が上がると、同じ金額で買えるものが減るため、現金をただ置いておくだけでは実質的な価値が目減りしていきます。一方で平均寿命が延び、退職後の生活期間が長くなったことで、公的年金だけに頼らない自助努力の資金づくりが意識されるようになりました。
こうした環境では、「貯める」だけでなく「増やす」手段も含めて資産全体をどう配分するかが問われます。だからこそ、預貯金・保険・投資までを含む貯蓄という広い視点で考えることに意味があります。次の章で、それぞれの言葉の違いを整理します。
貯蓄と貯金・預金・投資は何が違う?
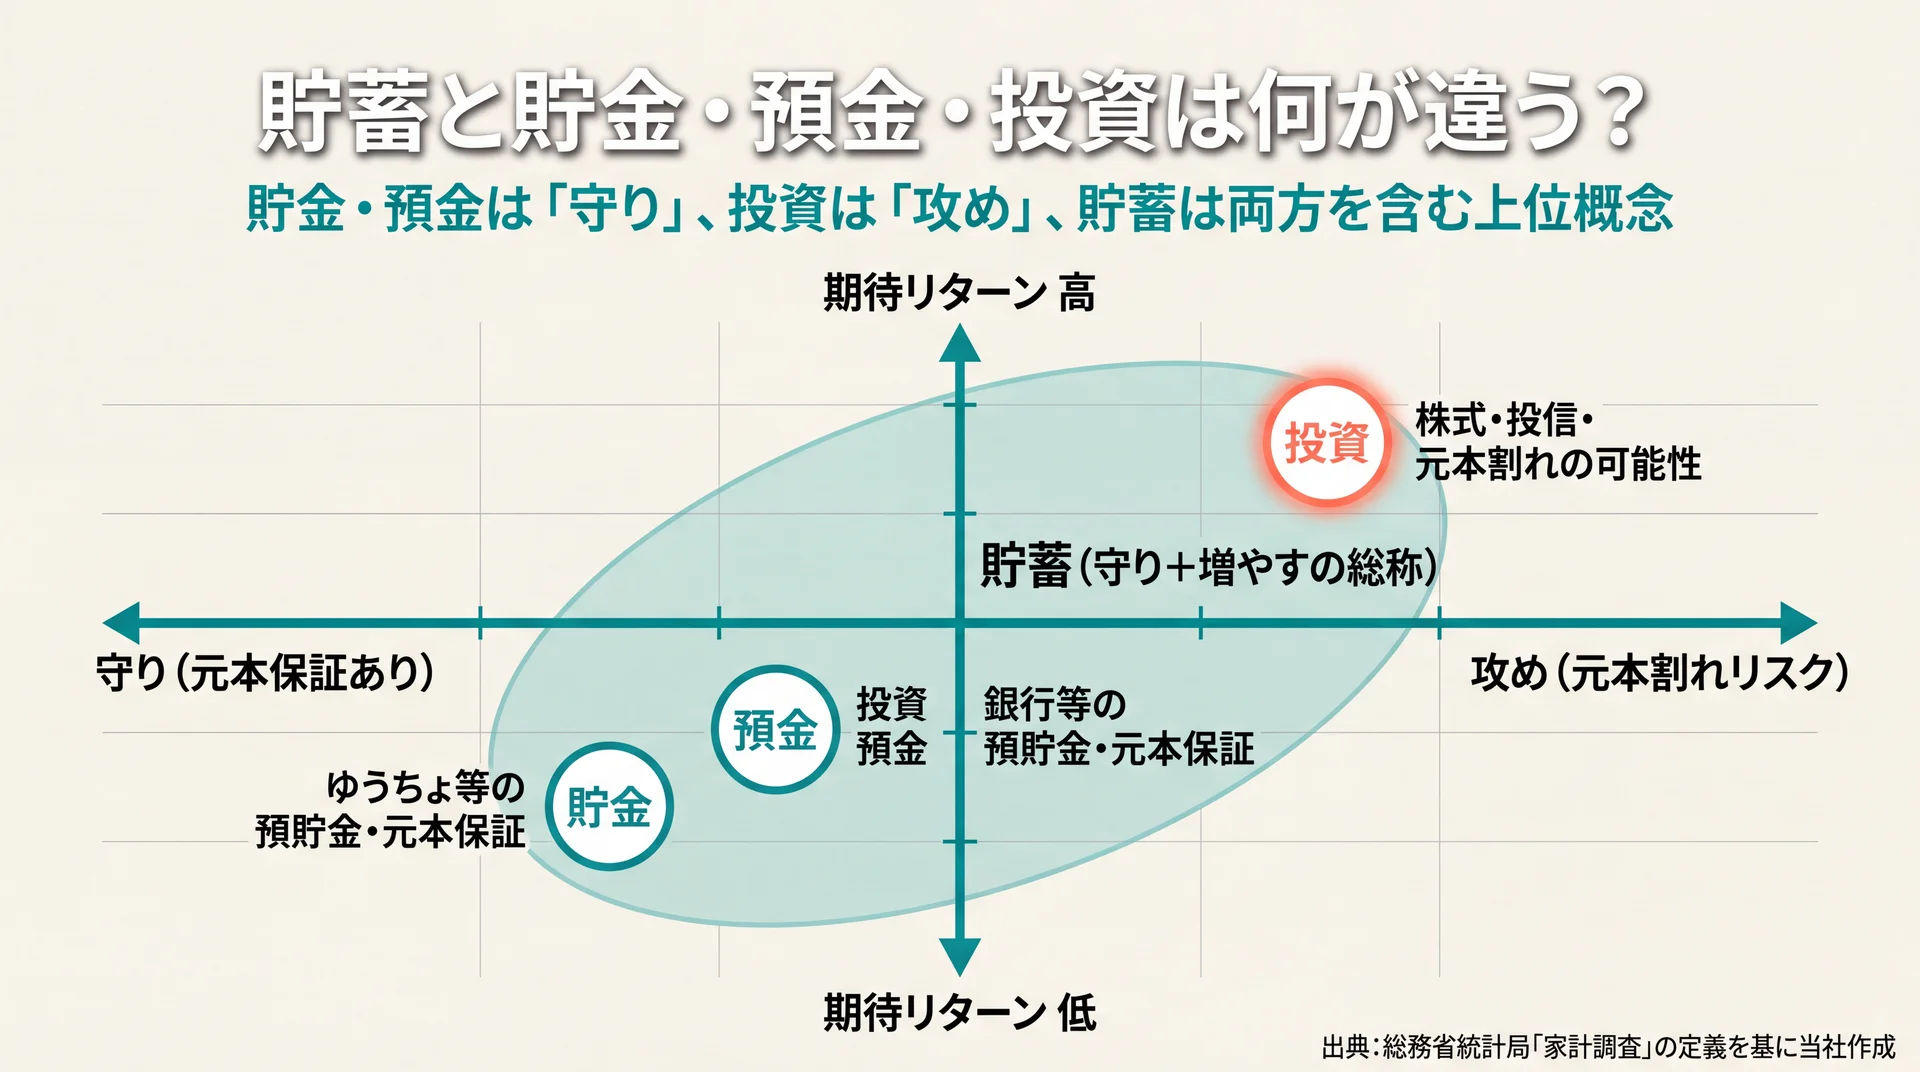
貯蓄と貯金・預金の違いは対象範囲にあり、貯金・預金は現金や銀行預金を指すのに対し、貯蓄は保険や有価証券まで含む上位概念です。一方で投資は「増やすこと」を目的にお金を運用する行為で、元本保証がない点が預貯金と大きく異なります。言葉が似ているため混同されがちですが、守りと攻めのどこに位置づくかで整理すると理解しやすくなります。
貯金・預金との違い(狭い概念)
貯金と預金は、いずれも金融機関にお金を預けて「貯める」行為を指し、日常ではほぼ同じ意味で使われます。厳密には、ゆうちょ銀行・農業協同組合などに預けるものを「貯金」、銀行・信用金庫などに預けるものを「預金」と呼び分けますが、どちらも元本が保証され、いつでも引き出せる流動性の高さが共通点です。普通預金と定期預金の違いのように、引き出しやすさと金利のバランスで種類が分かれますが、いずれも元本が守られる点は変わりません。
これに対して貯蓄は、その預貯金に保険や有価証券を加えたより広い金融資産の総称です。口座での貯め方を深めたい方は、貯金についてはこちらで預貯金そのものの貯め方を詳しく解説しています。ここでは貯蓄という上位概念の中で貯金がどの位置にあるかを押さえておけば十分です。
貯蓄と投資の違い(守りと攻め)
貯蓄と投資の最大の違いは、元本保証の有無とお金に持たせる役割です。預貯金を中心とした貯蓄は元本が守られ、必要なときにすぐ使える「守り」の資産です。一方の投資は、株式や投資信託などで値上がり益や配当を狙う「攻め」の行為で、元本割れの可能性がある代わりに、預貯金より高いリターンを期待できます。
どちらが優れているという話ではなく、役割が異なります。元本保証のある貯蓄は安心感がありますが、物価が上がる局面では現金の実質的な価値が目減りする面もあります。反対に投資は増やせる可能性がある一方でリスクを伴います。この両者を組み合わせる考え方は後の章で扱います。なお、個別の商品選びは各自の状況で最適解が変わるため、判断に迷う場合はファイナンシャルプランナーなどの専門家に相談することをおすすめします。
貯蓄・貯金・預金・投資の違いを一覧で整理
4つの言葉を、対象・元本保証・主な目的・リスクという同じ評価軸で並べると、位置づけの違いが明確になります。
| 用語 | 対象になるお金 | 元本保証 | 主な目的 | リスク |
| 貯蓄 | 預貯金+保険+有価証券など全般 | 一部(現金部分) | 守る+増やすの総称 | 内訳による |
| 貯金 | 現金・ゆうちょ等の預貯金 | あり | 守る(貯める) | ほぼなし |
| 預金 | 銀行等の預貯金 | あり | 守る(貯める) | ほぼなし |
| 投資 | 株式・投資信託・債券など | なし | 増やす | 元本割れの可能性 |
データ出典: 貯蓄の範囲は総務省統計局「家計調査」の定義を基に当社作成(2026年7月時点)
このように、貯金・預金は貯蓄の一部であり、投資は貯蓄の「増やす」部分を担う手段だと整理できます。言葉の違いを押さえる目的は、自分の資産を守りと攻めのどちらにどれだけ配分するかを判断できるようにすることにあります。
平均貯蓄額はいくら?平均と中央値のギャップから読む
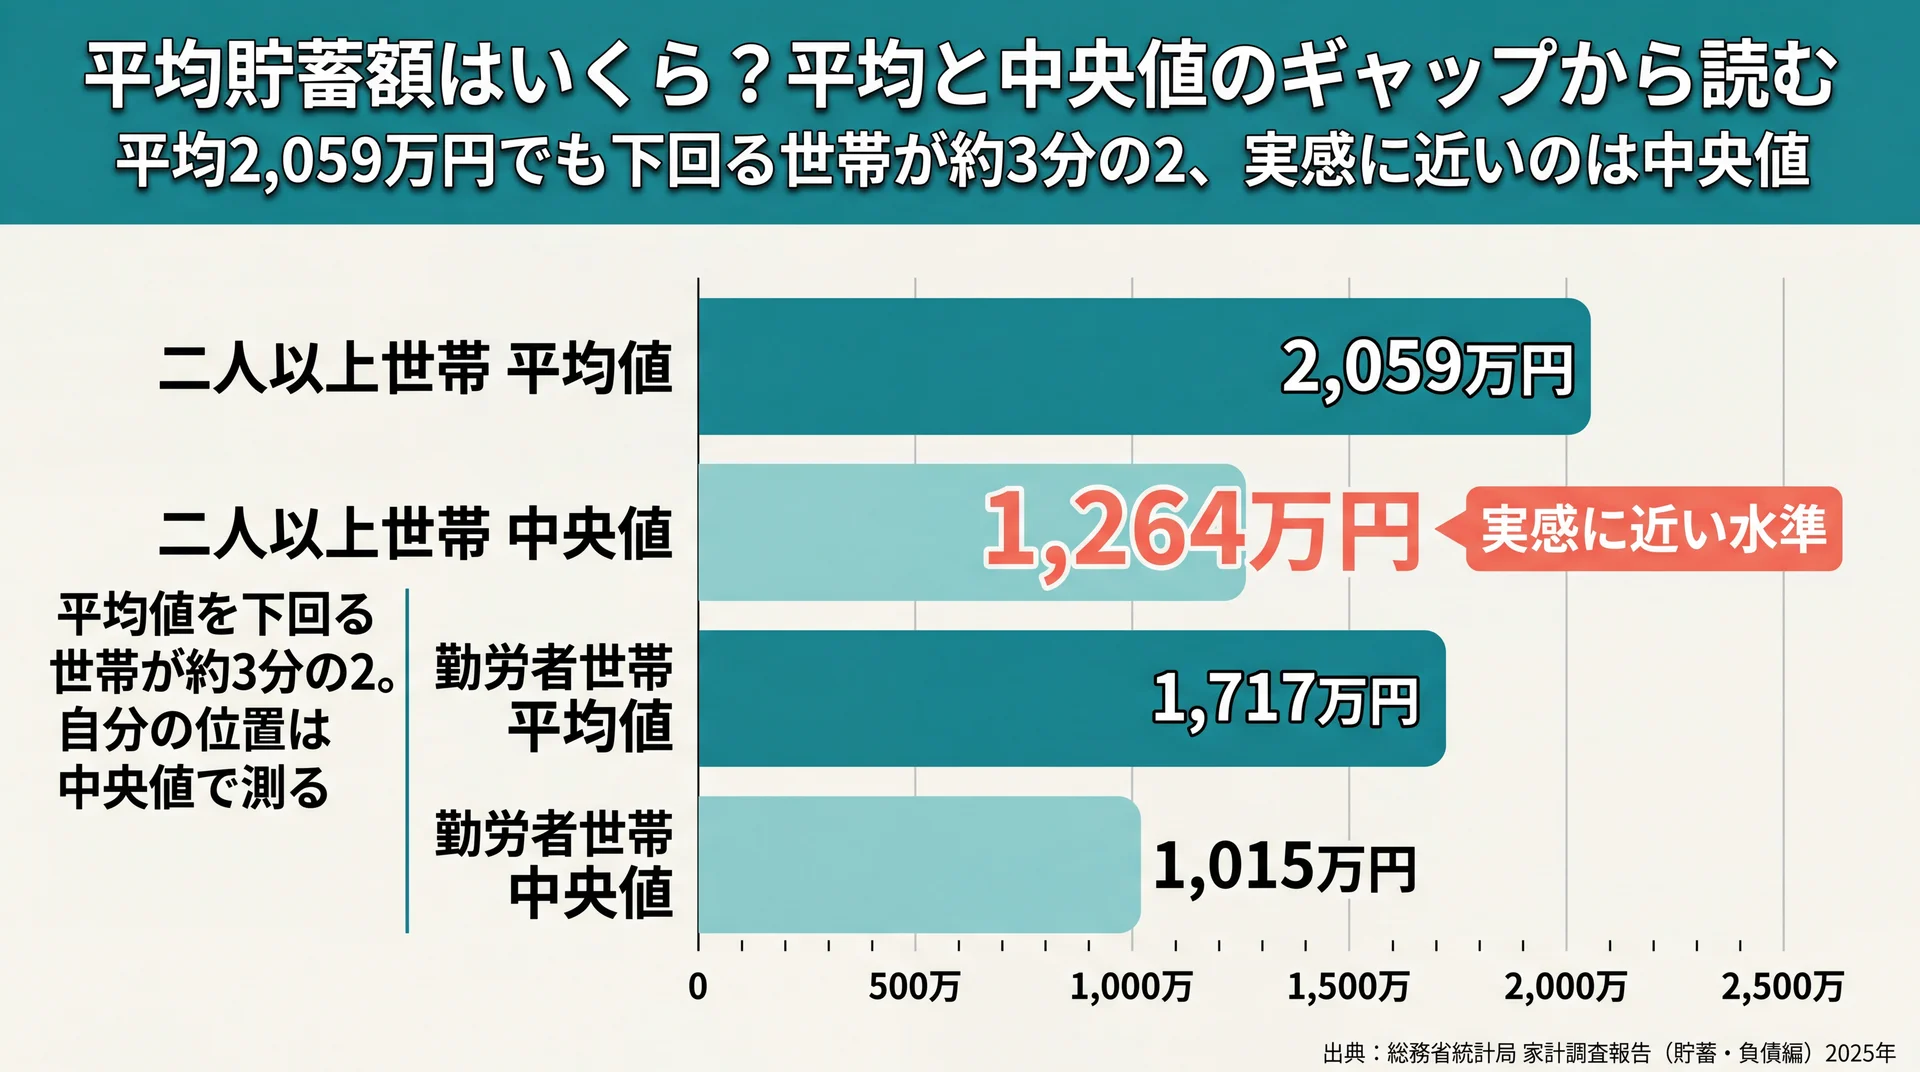
平均貯蓄額は二人以上の世帯で2,059万円ですが、平均を下回る世帯が約3分の2を占めるため、平均だけで自分の位置を測るのは実態とずれます。中央値は1,264万円で、平均より800万円ほど低くなっています(総務省統計局 家計調査報告(貯蓄・負債編)2025年、2026年7月時点)。数字の見方を知っておくことが、自分の貯蓄を冷静に評価する前提になります。
二人以上世帯の平均は2,059万円・中央値は1,264万円
総務省の家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果によると、二人以上の世帯の1世帯当たり貯蓄現在高(平均値)は2,059万円で、7年連続の増加となり、比較可能な2002年以降で最多でした(総務省統計局、2026年7月時点)。一方、貯蓄保有世帯の中央値は1,264万円です。
平均値と中央値がこれほど離れるのは、一部の資産が多い世帯が平均を押し上げるためです。中央値は貯蓄額を少ない順に並べたときちょうど真ん中に位置する世帯の額を示すため、多くの人の「実感に近い水準」は中央値のほうだといえます。
| 年 | 平均値 | 中央値 | 貯蓄年収比 |
| 2023年 | 1,904万円 | 1,107万円 | 296.6% |
| 2024年 | 1,984万円 | 1,189万円 | 302.4% |
| 2025年 | 2,059万円 | 1,264万円 | 302.3% |
データ出典: 総務省統計局「家計調査報告(貯蓄・負債編)」2025年平均結果(二人以上の世帯)を基に当社作成(2026年7月時点)
働く世帯の貯蓄はどのくらい?
二人以上世帯全体の数字には、退職金を受け取った高齢世帯なども含まれるため、現役で働く世帯の実感とはずれます。家計調査で勤労者世帯(二人以上世帯の56.2%)に絞ると、貯蓄現在高の平均値は1,717万円、中央値は1,015万円で、世帯全体より少なくなっています(総務省統計局、2026年7月時点)。
勤労者世帯の貯蓄年収比は208.4%で、年収の約2倍の貯蓄という水準です。世帯全体の302.3%より低いのは、まだ資産形成の途中にある現役層が多いためと考えられます。自分の状況に近い区分の数字を見ることが、平均に振り回されないための実務的なコツです。年代別の細かな貯金額を知りたい場合は貯金についてはこちらで確認できます。
貯蓄だけでなく負債も合わせて見る
貯蓄額を評価するときは、住宅ローンなどの負債もあわせて見る必要があります。家計調査では、二人以上世帯の負債現在高は675万円で、その大半を住宅・土地のための負債が占めています(総務省統計局、2026年7月時点)。貯蓄が多くても負債がそれを上回れば、実質的な資産(純資産)は小さくなります。
とくに住宅ローンを抱える現役世帯では、貯蓄と負債の差し引きで家計の健全性を見るほうが実態に近い判断ができます。「貯蓄額」という表の数字だけでなく、負債を差し引いた純資産で捉えることが、見せかけの安心に陥らないための視点です。
なぜ「平均」で判断してはいけないのか
一般に「平均貯蓄額」は話題になりやすい数字ですが、平均だけを基準にすると多くの人が実態を見誤ります。家計調査でも、貯蓄現在高が平均値の2,059万円を下回る世帯が約3分の2を占めると報告されています(総務省統計局、2026年7月時点)。つまり、平均を下回っていても珍しいことではありません。
データからいえるのは、自分の貯蓄を評価するときは平均ではなく中央値や自分の目的額を基準にすべきだということです。平均と比べて落ち込む必要はなく、次の章で扱う「いくら必要か」という目的からの逆算のほうが、行動につながる判断材料になります。
貯蓄はいくらあればいい?目的から逆算する考え方
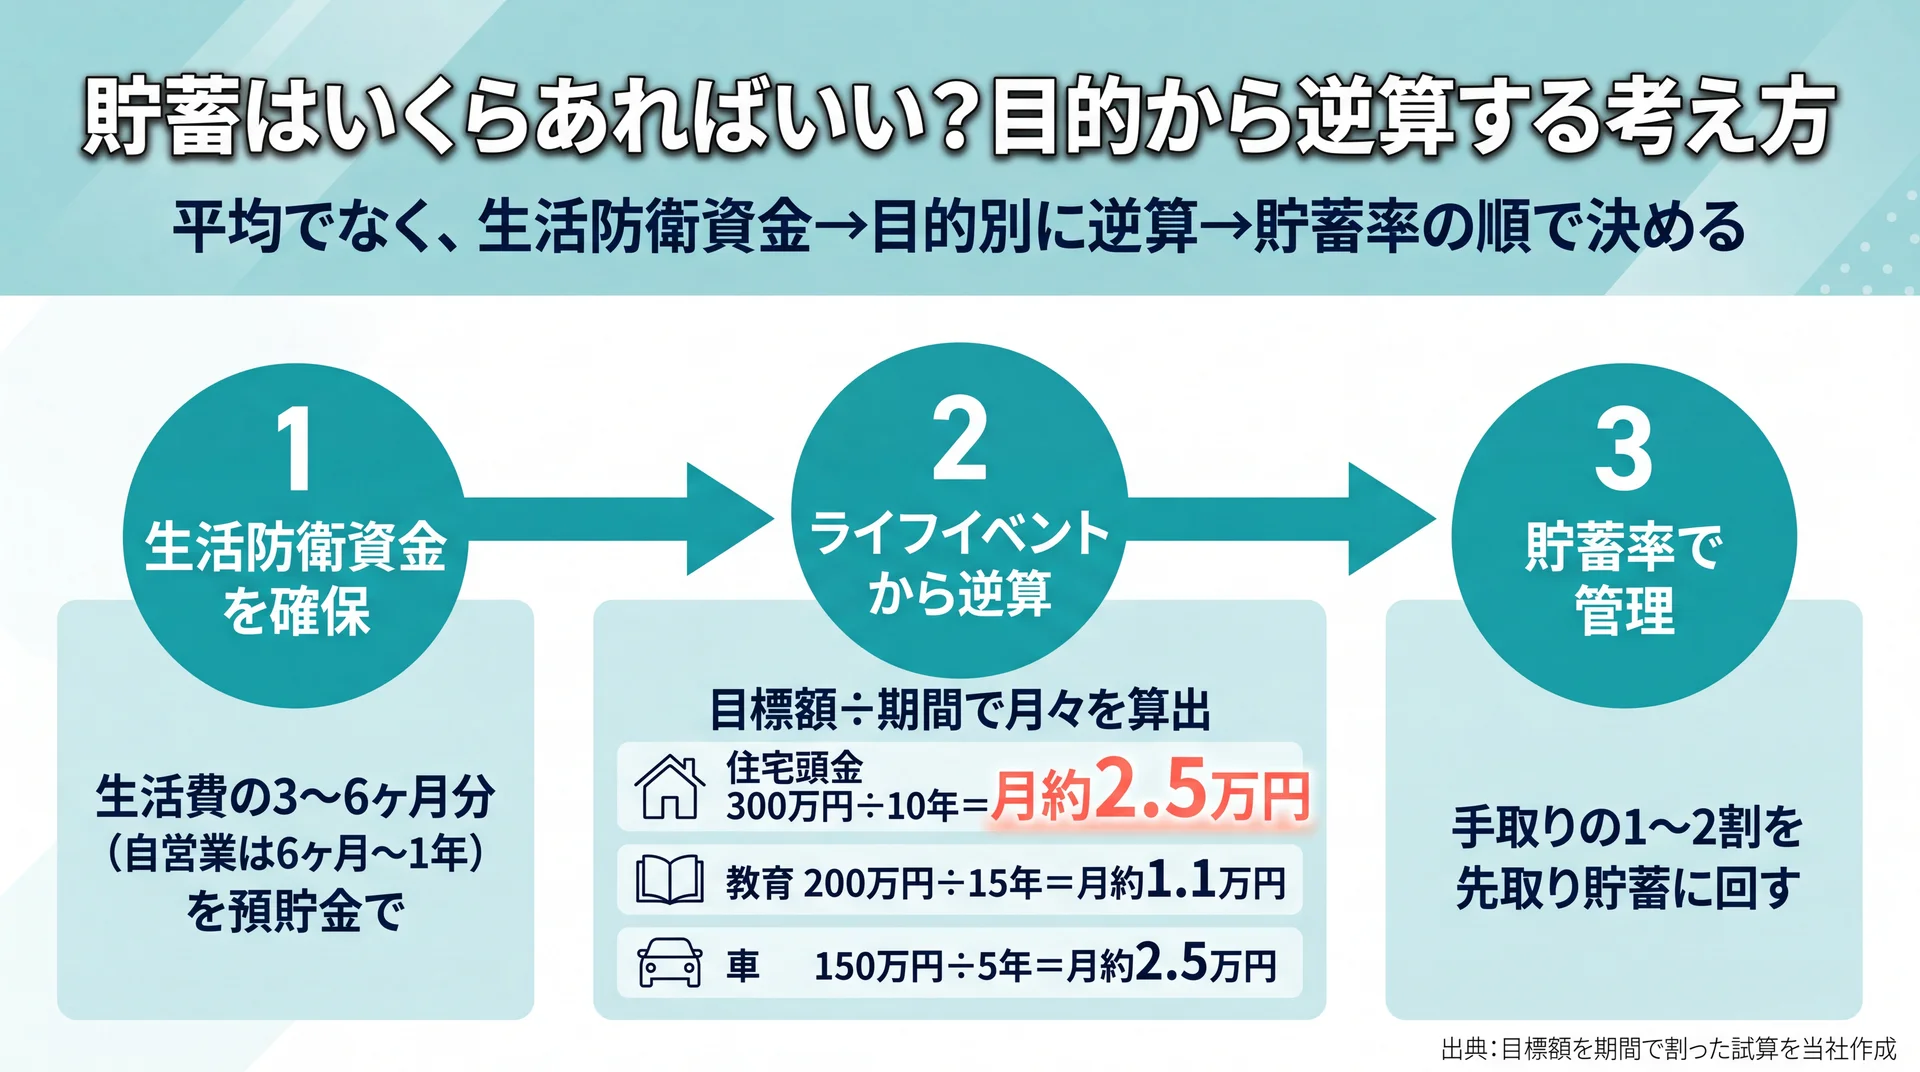
貯蓄の目標額は「平均に合わせる」のではなく、生活防衛資金と将来の目的から逆算して決めるのが基本です。まず生活費の数ヶ月分を守りの資金として確保し、その上でライフイベントに必要な額を期間で割って月々の目標を出す、という順序で考えると無理がありません。ここでは金額の目安ではなく、決め方の枠組みを整理します。
まず生活防衛資金を確保する
貯蓄の最初の目標は、収入が途絶えても生活を維持できる「生活防衛資金」です。一般的な目安として、会社員なら生活費の3〜6ヶ月分、収入が変動しやすい自営業やフリーランスなら6ヶ月〜1年分を確保しておくと安心とされています。これはあくまで目安で、家族構成や固定費によって適切な額は変わります。
生活防衛資金は、増やすことよりもすぐに引き出せることが重要なため、投資ではなく預貯金で確保するのが基本的な考え方です。ここが土台として固まってはじめて、余剰資金を増やす段階に進めます。逆に、この土台がないまま投資を始めると、急な出費のたびに運用を取り崩すことになり、計画が崩れやすくなります。
ライフイベントから目標額を決める
生活防衛資金の次は、住宅・教育・老後などのライフイベントから必要額を逆算します。目的・金額・期間の3つをセットで決めることで、毎月いくら貯めればよいかが具体的な数字になります。たとえば以下のように、目標額を期間で割ると月々の目安が見えてきます。
| 目的 | 目標額の例 | 期間 | 月々の目安 |
| 住宅の頭金 | 300万円 | 10年 | 約2.5万円 |
| 教育資金の一部 | 200万円 | 15年 | 約1.1万円 |
| 車の購入 | 150万円 | 5年 | 約2.5万円 |
データ出典: 目標額を期間で割った試算(金利・運用益は考慮しない単純計算)を当社作成
複数の目的がある場合は、時期が近いものから優先順位をつけると管理しやすくなります。目的があいまいなまま「できるだけ貯める」を続けると、途中で使途が定まらず取り崩してしまいやすいため、金額より先に目的を言語化することがポイントです。
貯蓄が続かないときに見直すこと
貯蓄が思うように進まない原因の多くは、意志の弱さではなく仕組みの不在にあります。使った後に残った額を貯めようとすると、その月の支出しだいで貯蓄額が変わり、ゼロになる月も出てきます。対策は、先に貯める額を決めて自動で分けることと、支出の全体像を把握することの2つに集約されます。
目標が高すぎて続かない場合は、まず達成できる小さな額に下げ、成功体験を積んでから引き上げると、習慣として定着しやすくなります。続けられる仕組みを作ることが、金額の大きさより優先されるのは、貯蓄が一度きりではなく長く続ける行動だからです。
貯蓄年収比という「収入比で測る」視点
貯めた総額そのものだけでなく、収入に対してどれだけ貯まっているかを見る「貯蓄年収比」という視点もあります。家計調査では、二人以上世帯の貯蓄年収比(貯蓄現在高が年間収入の何倍かを示す比率)は302.3%で、平均的な世帯は年収のおよそ3倍の貯蓄を持っている計算です(総務省統計局、2026年7月時点)。
これは残高(ストック)の目安ですが、日々の実践では「毎月の手取りの何割を貯蓄に回すか」という貯蓄率のほうが行動しやすい指標です。一般には手取りの1〜2割を先取りで貯蓄に回すことが一つの目安とされます。残高を年収比で確認しつつ、毎月の貯蓄率で管理するという二段構えが、収入水準に左右されずに続けるコツになります。
\ 家計から投資まで個別に伴走 /
「貯める」で迷ったら、増やす選択肢まで含めて自分に合う進め方を無料体験で確かめられます。
貯蓄を無理なく続けるにはどうすればいい?
貯蓄を続けるコツは、意志の力に頼らず「先に貯める仕組み」を作り、家計を把握して貯蓄率を上げることにあります。残ったお金を貯めようとすると使ってしまいやすいため、給与から自動的に分ける仕組みが有効です。その上で、貯めた資金の一部を増やす手段に回すと、貯蓄全体の成長スピードが変わります。
先取り貯蓄で「貯まる仕組み」を作る
先取り貯蓄とは、収入が入った時点で決めた額を貯蓄用口座へ先に移し、残りで生活する方法です。使った後に残った額を貯める「あまり貯金」と違い、貯蓄額が先に確定するため、意志の強さに左右されずに続けられます。勤務先の財形貯蓄や銀行の自動積立を使えば、毎月手作業で移す手間もかかりません。
ポイントは、生活口座と貯蓄口座を物理的に分けることです。同じ口座にあると「使えるお金」と錯覚しやすいため、目に触れない場所へ自動で移す設計にすると、貯蓄が生活費に混ざりません。最初は無理のない少額から設定し、家計に余裕が出たら段階的に増やすと、生活を圧迫せずに続けられます。
家計を把握して貯蓄率を上げる
貯蓄率を上げるには、収入を増やすか支出を減らすかのどちらかですが、すぐ着手できるのは支出の把握です。何にいくら使っているかが見えないと、削れる固定費や無駄な変動費に気づけません。家計簿アプリでも手書きでも、まずは1ヶ月の支出を記録して全体像をつかむことが出発点になります。手書きで続けたい方は家計簿 手書きについてはこちらで方法を解説しています。
記録の目的は、細かく管理することそのものではなく、削れる支出とそうでない支出を見分けることにあります。まずはざっくりでもよいので、1ヶ月分の支出を「固定費」と「変動費」に分けてみると、優先して手をつけるべき項目が見えてきます。
固定費から見直すと効果が続く
支出を減らすときは、変動費より固定費から見直すほうが効果が長続きします。通信費・保険料・住居費・サブスクリプションなどの固定費は、一度削減すれば毎月自動的に節約が続くためです。反対に、食費や娯楽費などの変動費を我慢で削る方法は、ストレスがたまりやすく長続きしにくい傾向があります。
たとえば、使っていないサブスクの解約や、通信プランの見直しは、生活の満足度を大きく下げずに支出を圧縮できます。固定費の削減で生まれた余剰を、そのまま先取り貯蓄の増額に回すと、我慢に頼らずに貯蓄率を高められます。
少額から「増やす」を試す制度もある
守りの貯蓄が整ったら、増やす手段を少しずつ試す段階に進みます。増やす手段のなかには、税制優遇を使って少額から始められる制度もあり、毎月一定額を積み立てる方法は購入時期を分散できるため、価格変動の影響を平準化しやすいとされます。
ただし、投資には元本割れの可能性があり、制度ごとに引き出しの条件も異なります。どの制度が自分の目的に合うかは、家計の状況やライフプランによって変わるため、仕組みを理解したうえで無理のない金額から試すことが大切です。制度の詳細や商品選びで迷う場合は、中立的な立場の専門家に相談すると判断の助けになります。
「貯める」と「増やす」を組み合わせる
生活防衛資金が確保できたら、余剰資金の一部を「増やす」手段へ回す段階に進みます。すべてを預貯金に置くとインフレで実質価値が目減りする可能性がある一方、すべてを投資に回すと必要なときに取り崩せないため、守りの預貯金と攻めの運用を目的別に配分するのが現実的な考え方です。
もっとも、貯めることには慣れていても、増やす段階でどの制度・商品から手をつければよいか分からず立ち止まってしまうことがあります。当社のABCashは、家計管理からNISA・iDeCo・投資信託までを一つのカリキュラムで扱い、専属コンサルタントがマンツーマンで伴走します。金融商品を販売しない中立的な立場で、これまでに累計9万人以上が受講し、トレーニング満足度は95%に達しています。「貯める」から「増やす」への一歩を、専門家と一緒に踏み出せる環境を整えています。
「貯める仕組み」で土台を作り、目的別に「増やす」を重ねることが、貯蓄を続けながら資産を育てる基本の形です。
貯蓄に関するよくある質問
貯蓄と貯金はどちらの言葉を使えばいい?
日常会話ではどちらを使っても問題ありませんが、意味を区別すると管理に役立ちます。預貯金だけを指すなら「貯金」、保険や投資も含めた資産全体を指すなら「貯蓄」を使うと正確です。家計全体を設計するときは、口座残高だけでなく保険や有価証券も含めた「貯蓄」の視点で考えると、資産の全体像を見落としません。
貯蓄はゼロ・少額からでも始められる?
始められます。家計調査でも平均を下回る世帯が約3分の2を占めており、少額からのスタートは珍しくありません(総務省統計局、2026年7月時点)。まずは月数千円でも先取り貯蓄を設定し、生活防衛資金づくりから始めるのが無理のない進め方です。金額よりも、貯まる仕組みを先に作ることが続けるうえで重要になります。
貯蓄は手取りの何割を目安にすればいい?
一般的な目安として、手取りの1〜2割を先取りで貯蓄に回す考え方が広く知られています。ただし、家賃や家族構成によって適切な割合は変わるため、唯一の正解はありません。まずは無理なく続く割合から始め、固定費の見直しで余裕が出たら少しずつ引き上げると、家計を圧迫せずに貯蓄率を高められます。
貯蓄と投資はどちらを優先すべき?
まずは生活防衛資金にあたる貯蓄を優先し、その土台ができてから投資を検討するのが基本的な順序です。急な出費に備える資金がないまま投資を始めると、値下がり時に取り崩さざるを得なくなり、損失が確定しやすくなります。生活費の数ヶ月分を預貯金で確保したうえで、余剰資金の範囲で少額から増やす手段を試すと、リスクを抑えながら資産形成に進めます。個別の配分は状況によって異なるため、判断に迷う場合は専門家への相談が有効です。
家計簿アプリを軸にした貯蓄・家計管理の全体像は、家計簿アプリの基礎からの総まとめはこちらで確認できます。
まとめ
貯蓄とは、預貯金に保険や有価証券まで含めて将来に備える金融資産の総称で、預貯金に限られる貯金より広く、増やすことを目的とする投資とも役割が異なります。平均貯蓄額は二人以上世帯で2,059万円ですが、平均を下回る世帯が約3分の2を占めるため、平均ではなく中央値や自分の目的額を基準にすることが実態に合った判断につながります(総務省統計局、2026年7月時点)。
進め方としては、生活防衛資金を先に確保し、ライフイベントから目標額を逆算したうえで、先取り貯蓄で貯まる仕組みを作るのが基本です。土台ができたら、守りの預貯金と攻めの運用を目的別に組み合わせ、「貯める」から「増やす」へ広げていくと、貯蓄を続けながら資産を育てられます。何から手をつけるか迷ったときは、家計と資産の全体像を専門家と整理するところから始めてみてください。
\ お金の全体像を体験で整理 /
家計と資産の全体像を、60〜80分程度の無料体験でまとめて整理できます。