
節約とは、我慢して切り詰めることではなく、家計を把握したうえで固定費を中心にムダを削り、支出を最適化する取り組みです。効果が続きやすいのは毎月ほぼ定額でかかる固定費の見直しで、総務省の家計調査でも固定費にあたる支出は家計の大きな割合を占めます。物価高で実質的な支出が増えるなか、何から手をつければ効果が出るのかは分かりにくいものです。効果の大きい順に、無理なく整える考え方をデータで確認していきます。
\ 累計9万人が受講した伴走型 /
お金の悩みを専属コンサルタントに相談できる無料体験を用意しています。
家計全体をどう整理するかは、家計簿アプリの全体像を整理した完全ガイドもあわせて読むと、節約の位置づけが分かりやすくなります。
節約とは?家計を把握して支出を最適化すること
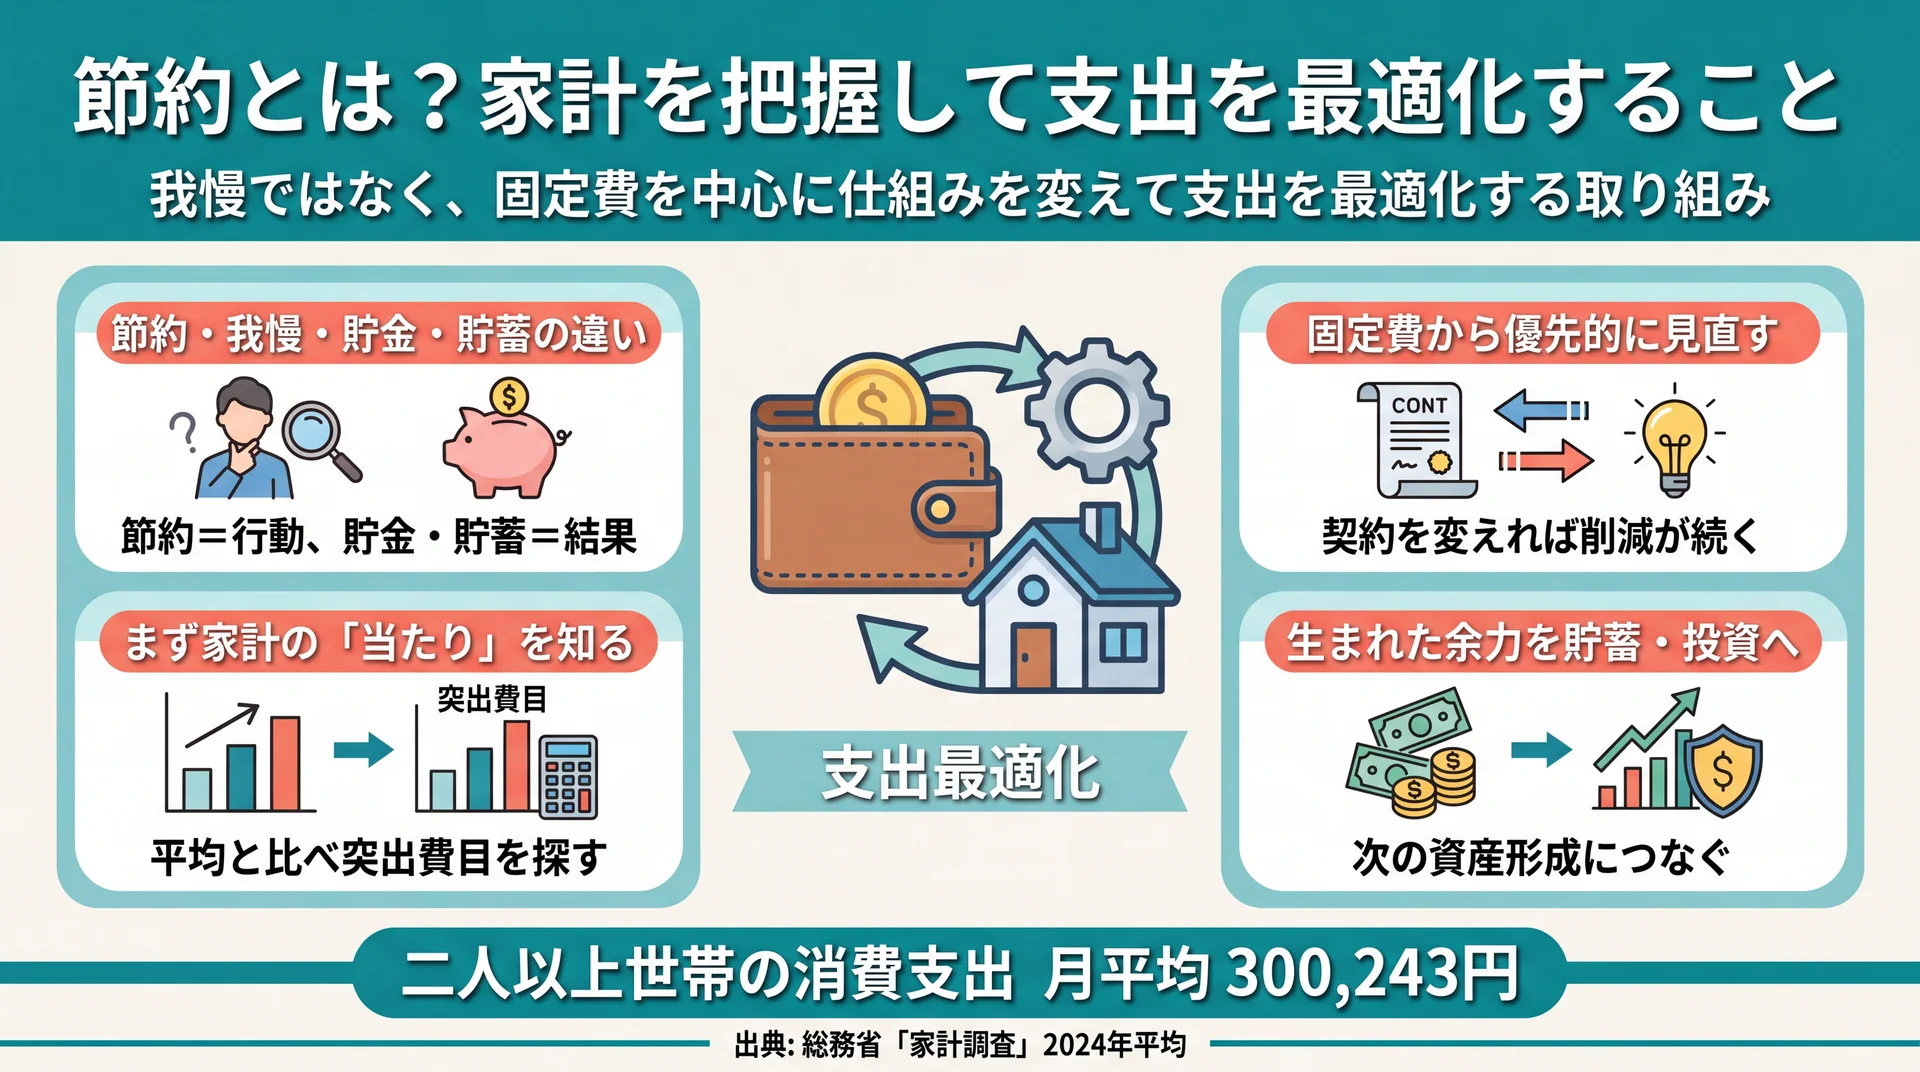
節約とは、収入と支出を把握したうえで、固定費を中心にムダな支出を減らし、家計全体を最適化する取り組みです。単なる「我慢」とは異なり、生活の満足度を落とさずに使えるお金を増やすことを目的とします。総務省の家計調査では、二人以上世帯の消費支出は月平均300,243円でした(総務省「家計調査」2024年平均、2026年7月時点)。
この支出は前年から名目で2.1%増えた一方、物価の影響を除いた実質では1.1%減り、2年連続の実質減少となりました(同2024年平均)。同じ金額を使っていても実質的な生活水準は下がりやすく、満足度を保ちながら支出を整える節約の重要度は高まっています。
この金額のうち、何を減らせば負担が軽くなるのかを見極めることが節約の出発点になります。すべての支出を一律に削るのではなく、減らしても生活の質が下がりにくい費目から手をつけるのが基本の考え方です。同じ「1万円を減らす」でも、固定費を1万円下げるのと食費を1万円切り詰めるのとでは、続けやすさも生活への影響もまったく異なります。
節約・我慢・貯金・貯蓄の違い
節約は「支出を最適化する行動」、貯金と貯蓄は「その結果として手元や口座に残るお金」を指します。節約が原因で、貯金・貯蓄が結果という関係です。
「我慢」との違いも押さえておきたいところです。我慢は欲しいものを一時的に諦める行為で、反動が起きやすく長続きしにくい面があります。一方の節約は、固定費の契約を見直すなど仕組みを変える工夫が中心のため、一度整えれば無理なく継続できます。たとえば動画配信サービスを1つ解約すれば、以降は意識しなくても毎月の支出が減り続けます。節約で生まれた余力を貯金・貯蓄として積み上げ、その先の資産形成につなげる流れが基本です。
まず自分の家計の「当たり」を知る
節約を始める前に、平均データで自分の家計の位置を確認すると、削るべき費目の見当がつきます。世帯構成によって支出の水準は大きく異なります。
| 世帯区分 | 月平均消費支出 |
| 単身世帯(平均年齢58.7歳) | 169,547円 |
| 総世帯(平均2.17人) | 250,929円 |
| 二人以上世帯(平均2.88人) | 300,243円 |
データ出典: 総務省「家計調査」2024年平均(2026年7月時点)
自分の支出をこの平均と比べると、平均より多い費目が見直しの候補になります。ただし平均はあくまで目安で、住む地域や家族の年齢によって適正な水準は変わります。大切なのは他人と比べることではなく、自分の支出の内訳を把握して、突出して大きい費目を見つけることです。記録の方法は家計簿についてはこちらで詳しく整理しています。
固定費と変動費は何が違う?
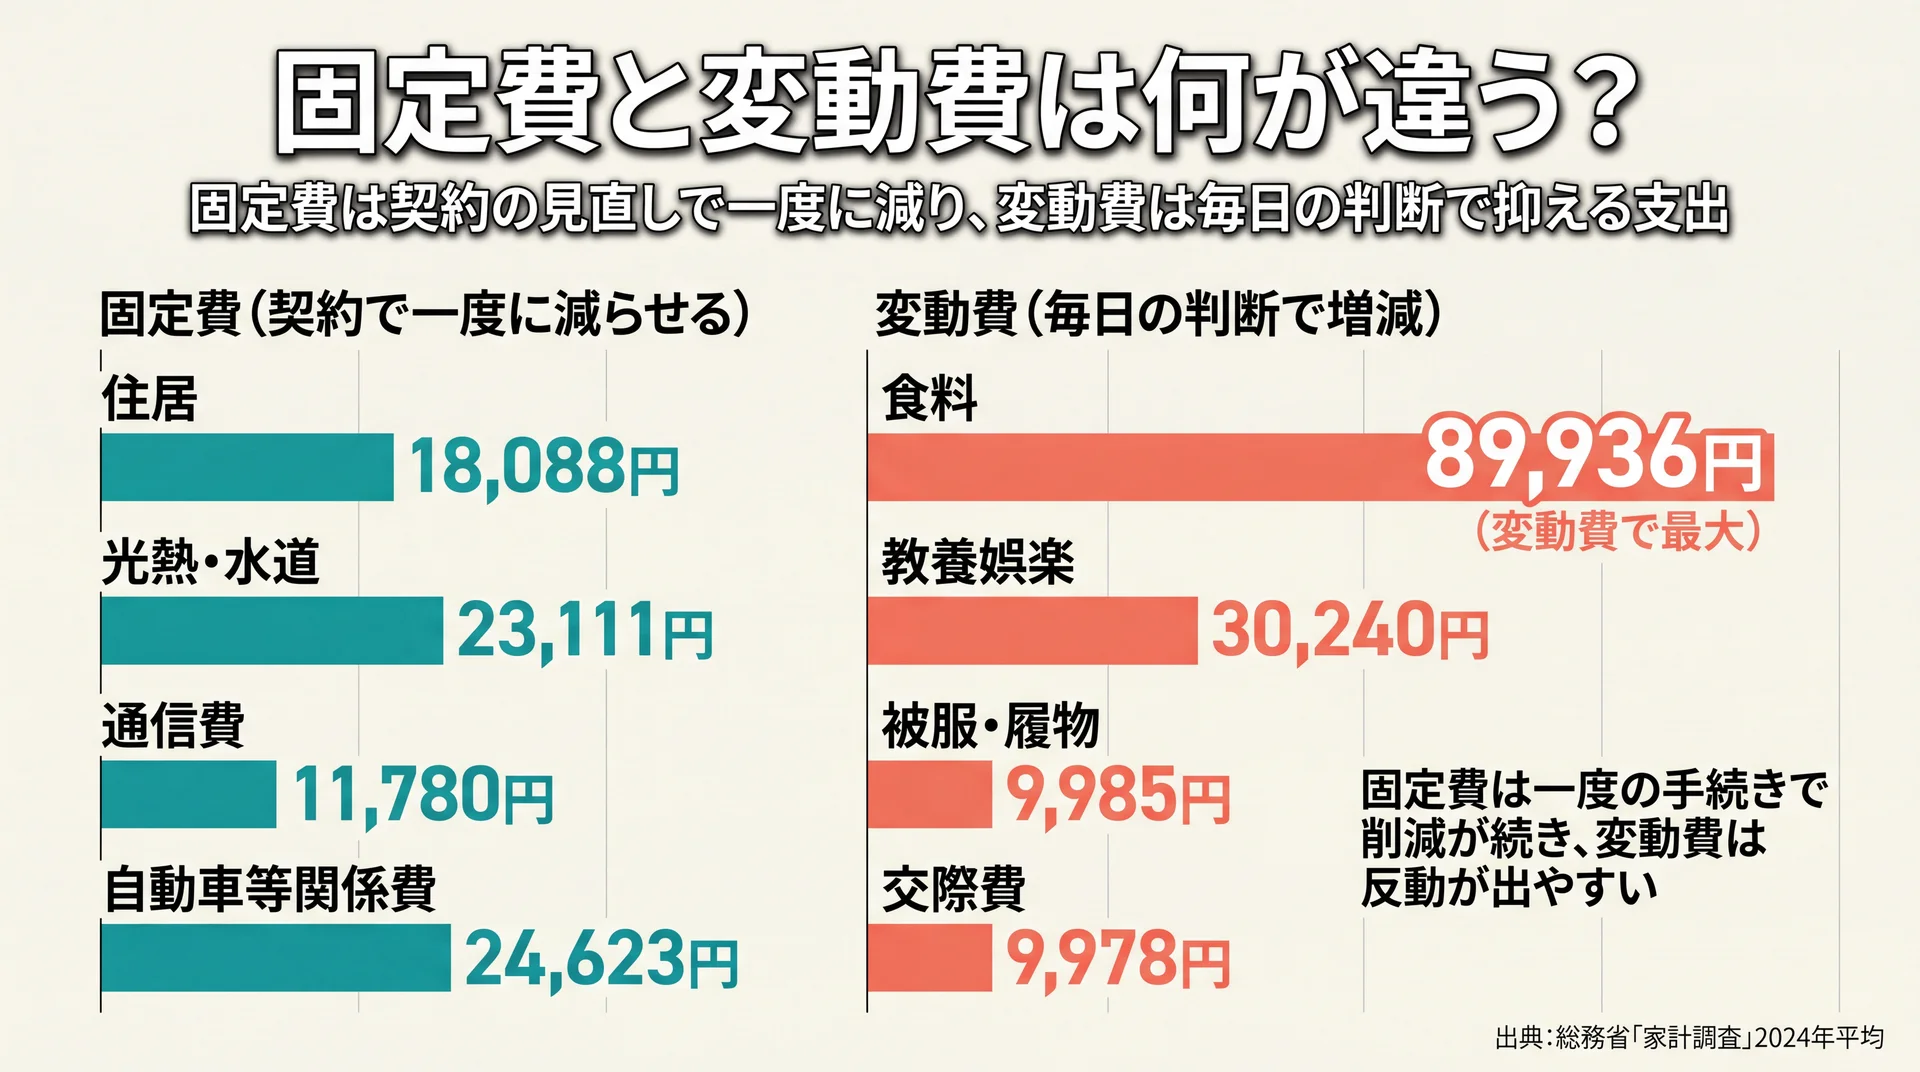
固定費は毎月ほぼ一定の金額で発生する支出、変動費は月ごとに使い方で増減する支出です。両者を分けると、どこから削れば効率がよいかが決まります。家賃や通信費は固定費、食費や娯楽費は変動費の代表例です。
支出を2種類に分類する意味は、削る手間と効果が費目ごとに違うためです。固定費は契約の見直しで一度に減らせるのに対し、変動費は毎日の判断の積み重ねで抑える必要があります。この性質の違いを理解すると、限られた時間と労力をどこに使うべきかが見えてきます。
固定費とは(住居・通信・光熱水道・保険・サブスク・車)
固定費は、契約に基づいて毎月自動的に引き落とされる支出です。家計調査の費目でいえば、住居費は月平均18,088円、通信を含む交通・通信は41,731円(うち通信費11,780円)、光熱・水道は23,111円でした(家計調査2024年平均、2026年7月時点)。
このほか、生命保険・医療保険などの保険料、動画配信やクラウドなどのサブスクリプション費用、自動車の維持費(家計調査では自動車等関係費24,623円)も固定費に含まれます。なかには光熱・水道のように、基本料金は固定でも使用量で変わる「準固定費」もあります。基本料は契約プランの見直しで、使用量は日々の工夫で、というように分けて考えると整理しやすくなります。契約内容を変えれば、その後は手続きなしで削減が続くのが固定費の特徴です。
変動費とは(食費・日用品・娯楽・交際費)
変動費は、月々の行動によって金額が変わる支出です。家計調査では食料が月平均89,936円と最も大きく、教養娯楽30,240円、被服・履物9,985円、交際費9,978円などが変動費にあたります(同2024年平均)。
変動費は生活の満足度と直結しやすいため、削りすぎると反動が出やすい費目です。食費や日用品を無理に切り詰めるより、固定費を先に整えてから、変動費は「使う金額の上限を決める」程度にとどめるほうが続けやすくなります。変動費をゼロにしようとすると生活が窮屈になり、かえって長続きしません。上限の範囲で自由に使えるようにしておくことが、無理のない節約につながります。
食費であれば、まとめ買いや作り置きで単価を下げる、ふるさと納税を活用して実質負担を抑えるといった工夫が続けやすい方法です。反対に、特売を追って遠方まで足を運ぶ、必要以上の在庫を抱えるといった行動は、時間や食品ロスのコストで割に合わなくなることもあります。手間に見合う効果があるかを基準に選ぶと、変動費の見直しも疲れにくくなります。
なぜ固定費から見直すと効果が続くのか?
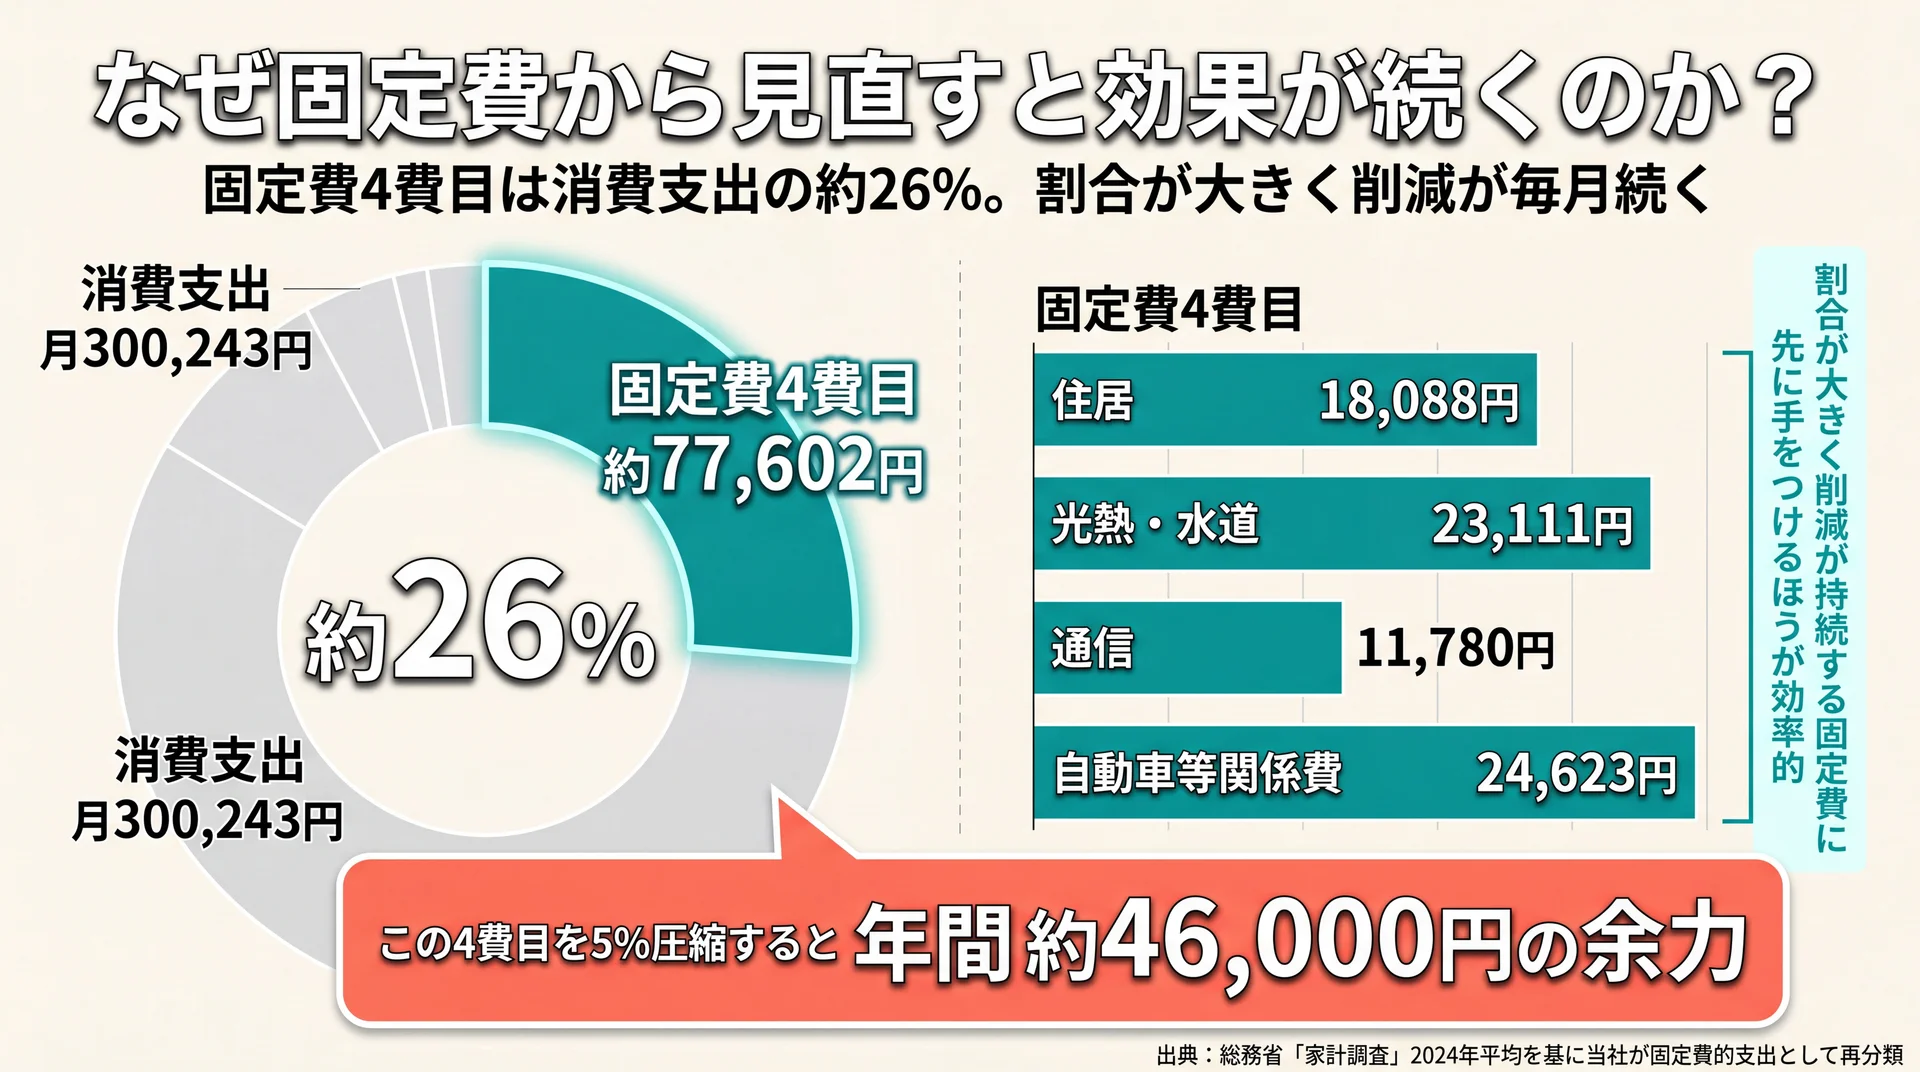
固定費から見直すべき理由は、一度の手続きで削減が毎月自動で続くうえ、家計に占める割合が大きいためです。家計調査の費目を固定費と変動費に分けて集計すると、固定費的な支出は家計の相当部分を占めます。
一度の手続きで効果が毎月積み上がる
固定費の削減は、契約を1回見直せば翌月以降も効果が持続します。たとえば通信費を月2,000円下げられれば、行動を変えなくても年間で24,000円の削減になります。同じ削減を変動費で実現しようとすると、毎月2,000円分を我慢し続ける必要があり、負担がまったく違います。
変動費の節約は毎日の意識が必要で、気を抜くと元に戻りやすい性質があります。同じ削減額なら、労力が一度で済む固定費のほうが再現性が高いという点が、固定費を優先する客観的な理由です。
データで見る固定費の重さ
家計調査の費目を固定費・変動費に再分類すると、固定費の大きさが具体的に見えてきます。二人以上世帯の主な固定費的支出は次のとおりです。
| 費目(固定費的支出) | 月平均額 | 年換算 |
| 住居 | 18,088円 | 約217,000円 |
| 光熱・水道(基本料含む) | 23,111円 | 約277,000円 |
| 通信費 | 11,780円 | 約141,000円 |
| 自動車等関係費 | 24,623円 | 約295,000円 |
| 合計(上記4費目) | 約77,602円 | 約931,000円 |
出典: 総務省「家計調査」2024年平均の費目別月平均額を基に、固定費的支出として当社が再分類(2026年7月時点)
この4費目だけで月約7.8万円、消費支出(月300,243円)の約26%を占めます。保険料やサブスクを加えると、固定費は家計のおよそ4分の1から3分の1に達します。割合が大きく削減が持続する固定費に先に手をつけるほうが、家計改善の効率は高くなります。まずは固定費の4費目を年換算で洗い出し、下げ幅の大きい順に取り組むと、少ない手数で成果につながります。仮にこの合計を5%圧縮できれば、年間で約4.6万円の余力が生まれる計算です。
近年は郵便料金(通常はがき63→85円、定形郵便84→110円、2024年10月改定)のように、固定費まわりの値上げも相次いでいます。物価が上がる局面ほど、契約を一度見直して支出の土台を軽くしておく効果は大きくなります。
保険・サブスクなど見落としやすい固定費
表に含めた4費目のほかにも、家計に紛れて見えにくい固定費があります。代表が保険料とサブスクリプション費用です。保険は各費目に分散して計上されるため合計が把握しづらく、複数の保障が重複したまま払い続けているケースがあります。
たとえば、医療保険と共済・勤務先の団体保険で保障内容が重なっている、独身時代に入った死亡保障が家族構成の変化後もそのままになっている、といった例です。保険は年換算すると数万円単位の固定費になりやすいため、保障の要否を数年に一度点検するだけでも負担を抑えられます。
サブスクは1件あたりが数百円から千円台と小さく、意識に上りにくい支出です。動画・音楽・クラウド・アプリの課金を合計すると、月数千円になることも珍しくありません。契約した記憶が薄いサービスほど、見直しの余地が大きい固定費です。
利用明細を月に一度確認し、直近1〜2か月使っていないサービスを解約するだけでも、年単位では無視できない削減になります。
固定費は「割合の大きさ」と「削減の持続性」の両方を満たすため、節約の起点として合理的です。
節約は何から始める?4つのステップ
節約は「把握→固定費→変動費→習慣化」の順に進めると、効果と続けやすさを両立できます。効果が大きく持続しやすい固定費を先に、日々の判断が必要な変動費を後に置くのがポイントです。
| ステップ | 目的 | 着手の目安 |
| 1 把握 | 現状の支出を見える化する | 1〜2か月 |
| 2 固定費 | 大きく持続する削減をつくる | まとめて数日 |
| 3 変動費 | 上限ルールで管理する | 毎月継続 |
| 4 習慣化 | 見直した状態を維持する | 月1回の点検 |
ステップ1 家計を把握する
最初に、1か月の収入と支出を費目ごとに書き出して現状を見える化します。何にいくら使っているかが分からないままでは、削る対象を選べません。
家計簿アプリを使えば、銀行口座やクレジットカードと連携して自動で記録できます。手書きでもレシートを費目別に分けるだけで、支出の傾向はつかめます。記録を1〜2か月続けると、平均より多い費目や、自分が思っていたより使っている費目が見えてきます。この「気づき」が、次の固定費見直しの優先順位を決める材料になります。
最初のうちは費目を細かく分けすぎず、固定費・食費・その他の3区分程度から始めると挫折しにくくなります。ざっくりとした集計でも全体像がつかめれば、次にどこを削るかの判断はできます。完璧な記録より、続けられる粒度を選ぶことが把握の近道です。
ステップ2 固定費を見直す
把握できたら、金額の大きい固定費から順に契約を確認します。通信費・光熱水道・保険・サブスク・住居費・車の維持費が主な対象です。
着手の順番は「下げ幅の大きさ」と「手続きの手軽さ」で決めます。下げ幅が大きく手続きが一度で済む費目から始めると、少ない労力で効果が出ます。たとえば使っていないサブスクの解約は数分で終わり、削減はその後も毎月続きます。通信費のプラン変更や保険の重複整理も、一度の見直しで年間の負担が変わります。
一方で、住居費や車の維持費は削減効果が大きい反面、引っ越しや手放しといった生活の変更をともないます。すぐに動かせる費目から着手し、大きな固定費は生活の見直しのタイミングに合わせて検討すると無理がありません。各費目の具体的な下げ方は幅が広いため、優先順位の考え方を軸に、自分の生活に合う範囲で選ぶことが大切です。
ステップ3 変動費のルールを決める
固定費を整えたら、変動費は「上限ルール」で管理します。食費は週単位で予算を決める、娯楽費は月の上限を決めるといった形です。
変動費を毎回ゼロから判断すると疲れて挫折しやすくなります。あらかじめ上限を決めておけば、その範囲内で自由に使えるため、我慢の感覚が和らぎます。削減額そのものより、続けられる仕組みにすることを優先します。上限を守れた月が続くと、節約が達成感に変わり、モチベーションの維持にもつながります。
具体的には、食費なら1週間で使う金額を先に決めて財布や電子マネーを分けておく、娯楽費なら月初に上限額を取り分けておくといった方法があります。上限の内側で何に使うかは自由にしておくと、制限のストレスを感じにくくなります。
ステップ4 仕組みで習慣化する
最後に、見直した状態を維持する仕組みをつくります。支出の記録を自動化し、月に一度だけ振り返る日を決めておくと、労力をかけずに続けられます。
節約は一度きりの作業ではなく、生活の変化に合わせて更新していくものです。契約の乗り換えキャンペーンが終わっていないか、使わなくなったサービスを払い続けていないかを定期的に点検します。無理のない範囲を保ちながら固定費を再点検する習慣が、長期の家計改善につながります。
世帯・ライフステージ別に節約の重点はどう変わる?
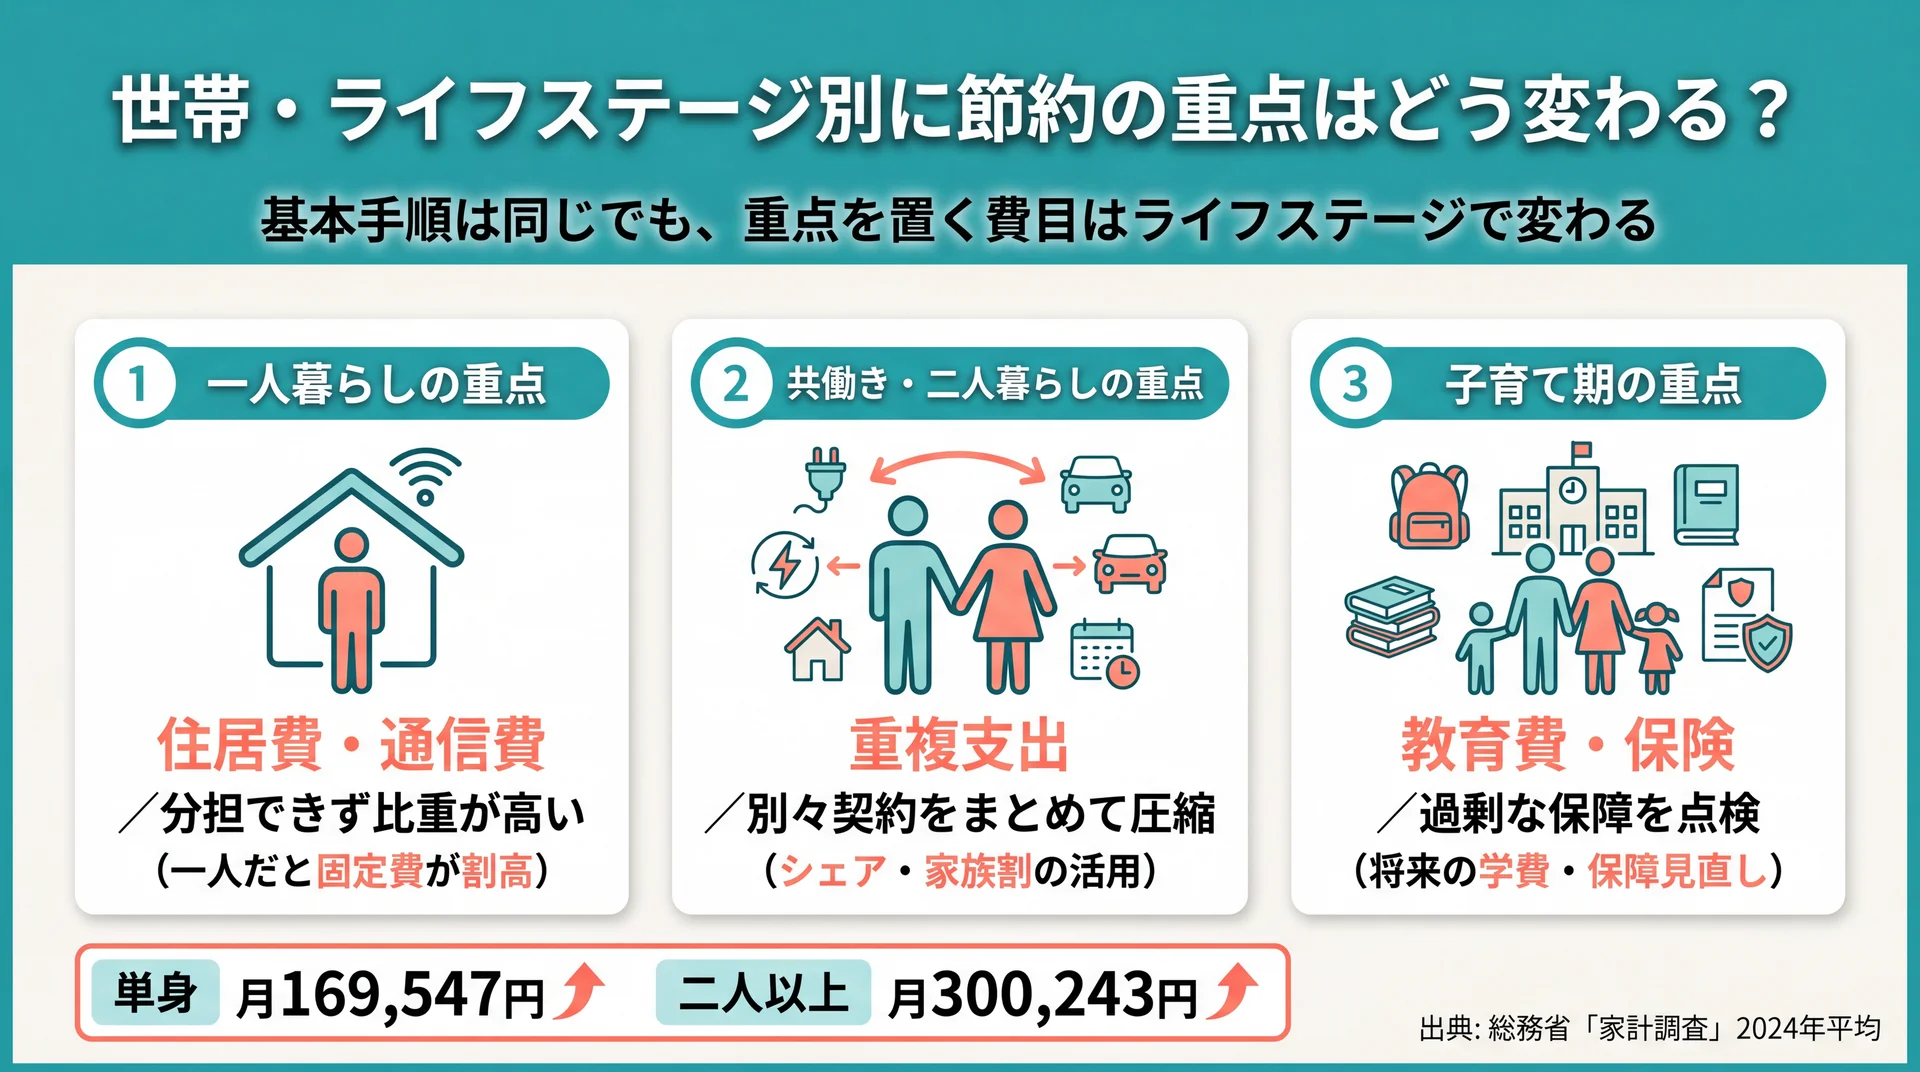
節約の基本手順は世帯が変わっても同じですが、重点を置く費目はライフステージで変わります。単身なら通信・住居、共働きなら重複支出、子育て期なら教育・保険の見直しが効きやすい費目です。
一人暮らしの重点
単身世帯の消費支出は月平均169,547円でした(家計調査2024年平均、2026年7月時点)。世帯人数が1人だと固定費を分担できないため、住居費と通信費の比重が相対的に高くなります。家賃の見直しや格安の通信プランへの変更が、効果の出やすい入口です。
共働き・二人暮らしの重点
二人以上の世帯では、同じサービスを別々に契約している「重複支出」が見直しの狙い目です。サブスクの共有プランへの切り替えや、通信・光熱のセット割の活用で、生活の質を落とさずに固定費を圧縮できます。家計を一方に任せきりにせず、二人で支出の全体像を共有することも、ムダの発見につながります。
総世帯でみた消費支出は月平均250,929円で(同2024年平均)、世帯人数が増えるほど固定費の総額も大きくなります。二人以上なら、契約を一本化するだけで単身より大きな削減額につながりやすいのが特徴です。
子育て期の重点
子育て期は教育費が増え、家計調査でも教育費は名目で前年から大きく伸びました(同2024年平均)。増える支出を無理に削るより、保険の保障内容が過剰になっていないかを点検し、削れる固定費で教育費の増加を吸収する考え方が現実的です。ライフイベントの前後は、固定費全体を見直す良いタイミングになります。
やってはいけない節約は?
やってはいけない節約は、生活の質・健康・時間対効果を大きく損なう切り詰め方です。削るべき優先順位は固定費が先で、生活の満足度に直結する変動費を無理に削るのは逆効果になりやすい方法です。
食費・水道など生活の質を削りすぎる
食費や水道光熱費を極端に切り詰めると、健康や生活の快適さを損ないやすくなります。家計調査では消費支出に占める食料費の割合(エンゲル係数)が28.3%と、前年から0.5ポイント上昇しました(家計調査2024年平均、2026年7月時点)。
食料の負担が増えているなかで食費だけを狙って削ると、栄養や満足度が犠牲になりがちです。契約の見直しで下がる固定費を先に整えるほうが、生活の質を保ったまま支出を減らせます。食費に手をつける前に、固定費の見直し余地が残っていないかを確認するのが先決です。
目先の安さで固定費・総額が増える
一時的な安さにつられて、かえって総支出が増える節約もあります。安価な製品をすぐ買い替えて割高になる、分割払いやリボ払いで手数料が積み上がる、といったケースです。
リボ払いや長期分割は、月々の負担は軽く見えても手数料の分だけ総額が増えます。節約の目的は総支出を減らすことなので、月額の小ささではなく支払総額で判断することが欠かせません。安さを比べるときは、購入価格だけでなく使う期間あたりのコストで見ると、判断を誤りにくくなります。
たとえば手数料のかかるリボ払いで家電を買うと、表示価格より支払総額が膨らみます。ポイント還元やキャンペーンも、使う予定のない出費を増やすなら節約とは逆の結果になります。割引率ではなく、最終的にいくら払うかで判断する習慣が、ムダな支出を防ぎます。
健康・人間関係・時間を犠牲にする
健康診断を控える、付き合いをすべて断る、遠い店まで時間をかけて往復するといった節約は、長期的に見て割に合わないことがあります。医療費の増加や機会の損失につながるためです。
節約は生活を豊かにするための手段です。健康・人間関係・時間を大きく損なう切り詰めは、目的と手段が逆転している状態といえます。削る対象は、あくまで満足度への影響が小さい固定費を優先します。数十円の差のために時間をかけるより、その時間で固定費の契約を一度見直すほうが、得られる効果は大きくなります。
節約が続かないのはなぜ?続けるコツ
節約が続かない主な原因は、目標が曖昧なことと、情報や判断を一人で抱え込むことです。目的を数字で決め、記録を自動化し、必要なら伴走者を持つことで、挫折しにくくなります。
目標を決め、記録を自動化・可視化する
「なんとなく節約」ではなく、期限と金額の目標を決めると続けやすくなります。半年で通信費を年3万円下げる、といった具体的な数字があると、達成度を確認できます。ゴールが明確だと、途中の小さな我慢にも意味を感じやすくなります。
記録は手作業に頼ると負担が大きく、途中でやめやすくなります。アプリで自動連携し、グラフで支出の変化を見えるようにすると、成果が実感できてモチベーションが保てます。意志の強さに頼るのではなく、仕組みで支える設計が、継続の鍵になります。
一人で抱えないという選択
節約が続かない背景には、情報を集めすぎて何が正しいか判断できなくなる状態もあります。SNSや動画で断片的な情報を追ううちに、優先順位を見失うことが起こります。誰かに相談できる環境があると、こうした迷いを早く抜け出せます。
情報源が多いほど正しく思えても、自分の家計にどれが合うかは別の問題です。優先順位を一緒に整理してくれる相手がいると、集めた情報を実際の行動へ落とし込みやすくなります。
当社のABCashは、専属コンサルタントがマンツーマンで家計の見直しから資産形成までを伴走するファイナンシャルトレーニングです。当社では専用アプリと毎日のフィードバックで60日間の習慣化を設計し、累計9万人以上が受講しています(2026年5月時点)。トレーニング満足度は95%でした(2025年4〜8月・10段階中8以上)。
| 当社の伴走設計 | 内容(前提: 対象=受講者・期間=受講後時点) |
| 習慣化の設計 | 専用アプリ×毎日フィードバックで60日間の習慣化 |
| 受講後の変化 | 月間自由資金が平均+72,472円 |
| 中立性 | 金融商品を販売しない教育モデル |
上記は当社の受講データに基づく
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
一人で判断するのが不安な場合、伴走してくれる相手がいると、固定費の見直しから貯蓄・投資までを迷わず進めやすくなります。金融商品を販売しない立場のため、特定の商品に誘導されずに家計の全体像を整理できる点も、判断材料の一つになります。
\ 家計から投資まで一気通貫 /
固定費の見直しから資産形成まで、マンツーマンで進め方を確認できます。
節約したお金はどうする?貯蓄・投資とのつなぎ方
節約で生まれた余力は、まず生活防衛資金を確保し、その後に少額からの資産形成へ回すと効果が持続します。使わずに置くだけでは、物価上昇で実質的な価値が目減りする点にも注意が必要です。
生活防衛資金は、生活費の3〜6か月分が一つの目安とされています。まずは急な出費に備える貯蓄を確保し、その先の余力をNISAなどの制度を使った積立に回すと、節約が将来の資産につながります。節約で固定費を月1万円下げられれば、年12万円を積立に回す原資が生まれる計算です。年代ごとの貯金の考え方はぶっちゃけ 貯金額 40代についてはこちらで整理しています。
生活防衛資金を先に確保する理由は、急な失業や病気で収入が途絶えても、投資を取り崩さずに生活を維持するためです。物価上昇の局面では現金の価値が実質で目減りするため、防衛資金を確保したうえで、余力をNISAなどの非課税制度で少額から積み立てると、購買力を保ちやすくなります。
節約・貯蓄・投資は対立するものではなく、順番に積み上げる一連の流れです。固定費を整えて生まれた余力を、目的に応じて配分することが、無理なく続く家計づくりの土台になります。ただし投資には値動きのリスクがあるため、生活に必要なお金を確保したうえで、余裕資金の範囲で始めることが前提です。個別の資産設計に迷う場合は、有資格のファイナンシャルプランナーや金融機関に相談すると安心です。
節約に関するよくある質問(FAQ)
節約は何から始めればいいですか?
まず1か月の支出を家計簿で把握し、次に金額の大きい固定費から見直すのが効率的です。通信費・サブスク・保険・光熱水道の順に、下げ幅が大きく手続きが一度で済むものから着手します。変動費の切り詰めは後回しでも、固定費だけで年間数万円規模の削減が見込めます。
やってはいけない節約はありますか?
食費や健康、人間関係を大きく削る節約は避けたほうが安全です。エンゲル係数が28.3%と食料負担が上がるなかで(家計調査2024年平均、2026年7月時点)、食費だけを狙うと満足度が下がります。リボ払いや安物の買い替えのように、月額は小さくても総額が増える方法にも注意が必要です。
節約と貯金・貯蓄はどう違いますか?
節約は支出を最適化する「行動」、貯金・貯蓄はその結果として残る「お金」を指します。節約が原因で、貯金・貯蓄が結果という関係です。節約で生まれた余力を貯蓄として積み上げ、その先の資産形成へつなげる流れになります。
一人暮らしと家族で考え方は変わりますか?
基本の順番(固定費が先・変動費は後)は同じですが、金額の水準が異なります。単身世帯の消費支出は月平均169,547円、二人以上世帯は300,243円で(家計調査2024年平均、2026年7月時点)、世帯人数が増えるほど固定費の見直し効果も大きくなります。
節約でどのくらい効果が出ますか?
固定費の削減幅によりますが、住居・光熱水道・通信・車の4費目は家計調査で月約7.8万円を占めます(同2024年平均)。このうち5%を圧縮できれば年間約4.6万円の余力になります。無理な我慢に頼らず、契約の見直しで生まれる金額を積み上げることが、続く節約につながります。
まとめ
節約とは我慢ではなく、家計を把握して固定費を中心に支出を最適化する取り組みです。家計調査のデータでも固定費的な支出は家計の約4分の1から3分の1を占めており、割合が大きく削減が持続する固定費から見直すことが、効率と継続性の両面で合理的です。「把握→固定費→変動費→習慣化」の順に進め、生活の質を大きく損なう切り詰めは避けることが、無理なく続けるコツになります。
家計と節約の全体像をまとめて確認したい場合は、家計簿アプリの基礎からの総まとめはこちらから整理できます。固定費の見直しから貯蓄・投資までの進め方に迷ったときは、専門家に相談しながら自分の家計に合う優先順位を確かめる方法もあります。
\ まずは60〜80分程度の無料体験から /
今の家計で何を優先して整えるべきかを、いっしょに確認できます。