
お金の勉強は投資からではなく、家計の把握と固定費の見直しから始めるのが失敗しにくい順序です。金融庁が「もっとも基本となるのは家計管理と生活設計」と位置づけているとおり(金融庁、2026年7月時点)、初心者ほど足元の家計から着手すると成果につながります。この記事では、何から・どの順で進めるかを5ステップのロードマップで整理します。
より広い文脈はお金の勉強の全体像を整理した完全ガイドで確認できます。
\ 何から始めるかを60〜80分程度で整理 /
累計9万人が受講した伴走型トレーニングで、あなたの家計に合った着手順を確かめられます。
お金の勉強は何から始めるべき?(結論と優先順位)
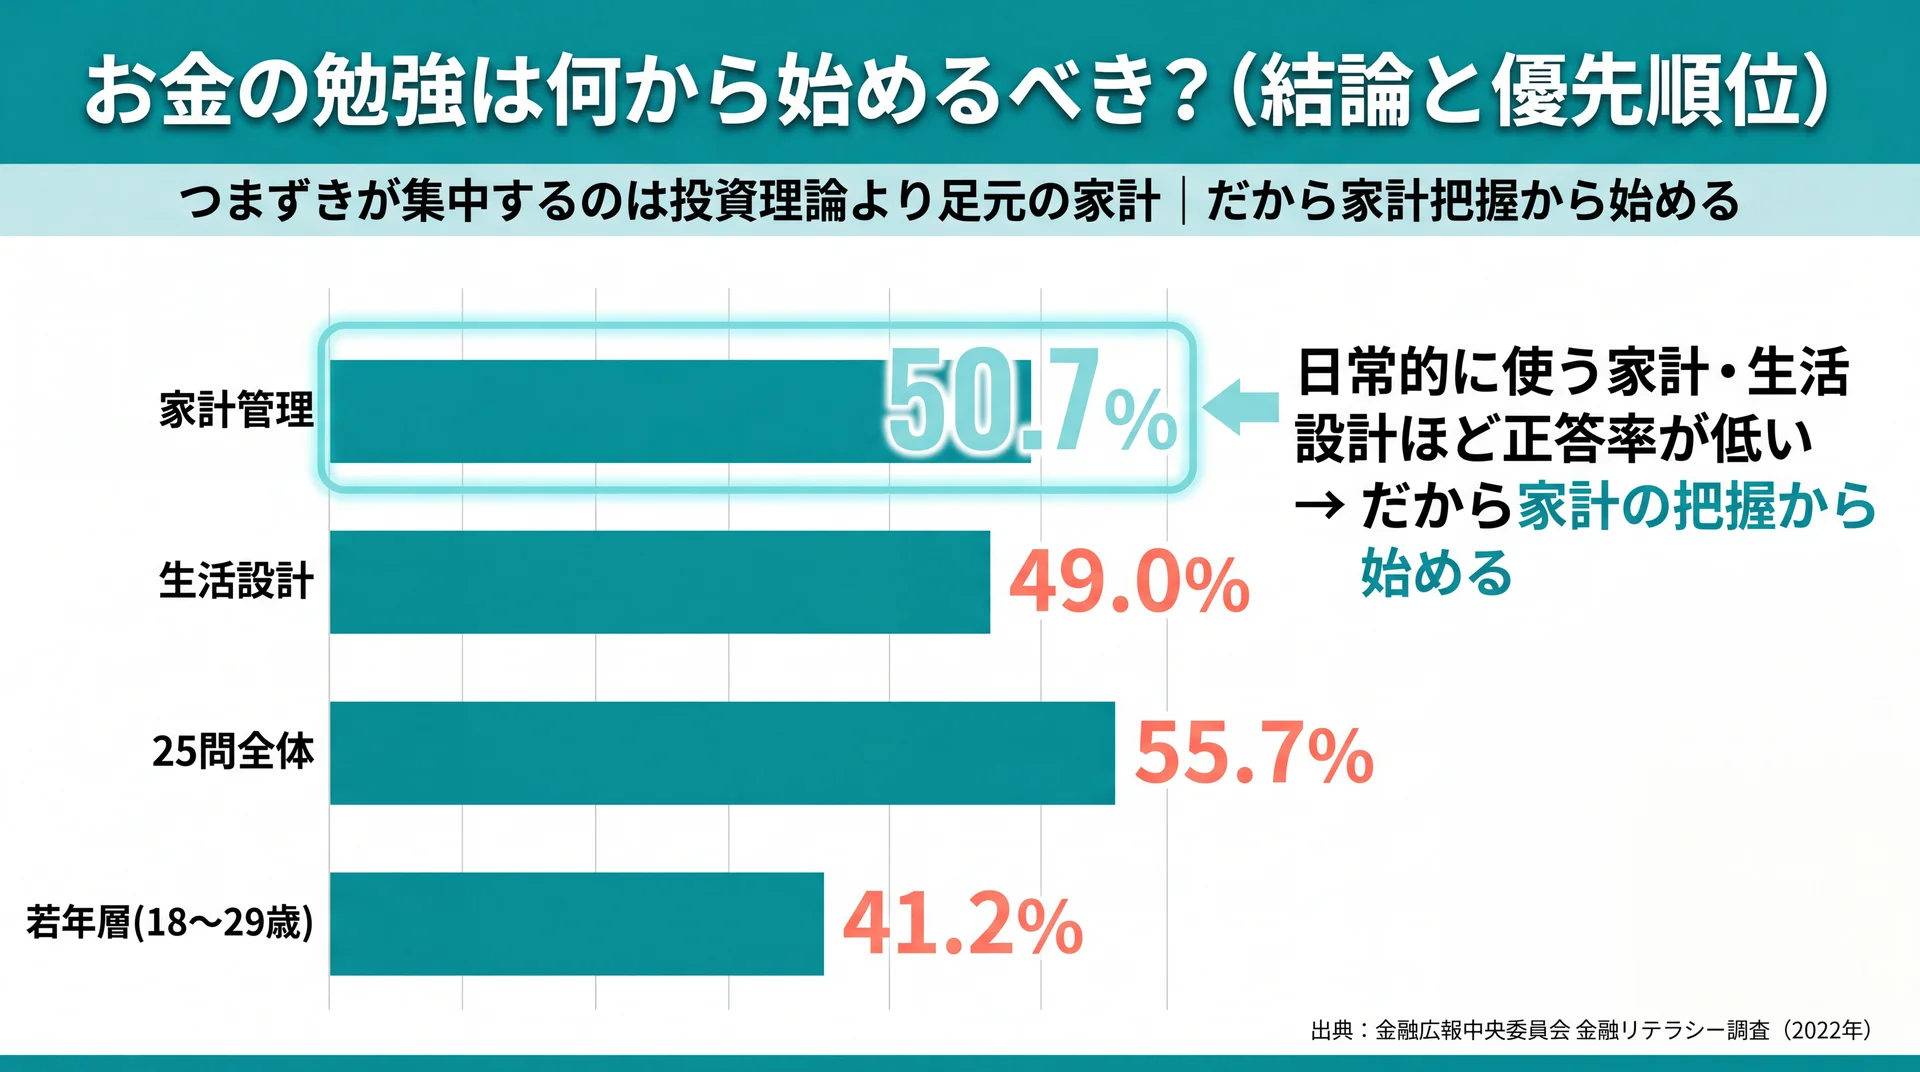
お金の勉強は、①家計の把握 → ②固定費の見直し → ③貯金の仕組み化 → ④税・社会保険・制度の理解 → ⑤少額からの投資、という順序が基本です。投資は最後の段階に置きます。土台となる家計を整える前に投資へ進むと、入金の元手も判断基準も持たないまま値動きに振り回されやすいためです。
「お金の勉強=投資の勉強」と捉えると、いきなりNISAや銘柄選びから入りたくなります。ただ、投資に回すお金は家計の余りから生まれます。毎月いくら残るのかを把握していない状態で投資枠だけ用意しても、続けて積み立てる原資が安定しません。先に収支を整えるほど、後の投資判断が楽になります。
この順序には、もう1つの利点があります。①〜③の家計まわりは今日から誰でも実行でき、成果もすぐ数字に表れます。一方で④⑤の制度・投資は理解に時間がかかり、成果が出るまでにも年単位を要します。すぐ動けて手応えのある家計から始めることで、学びのモチベーションを保ちながら次のステップへ進めます。
最初にやるのは「現状把握」=1か月の収支を見える化する
最初の一歩は、直近1か月の収入と支出を書き出して「見える化」することです。何にいくら使っているかが分かると、削るべき費目と守るべき費目の区別がつき、次の行動が具体的に決まります。難しい知識は不要で、家計簿アプリやノートで十分に始められます。
見える化のポイントは、正確さより「ざっくり全体像」を優先することです。1円単位で合わせようとすると続かなくなります。まずは固定費(家賃・通信・保険・サブスク)と変動費(食費・日用品・娯楽)の2区分でおおまかに集計し、月末に「思ったより何が多かったか」を確認するだけでも、翌月の使い方が変わります。
多くの人が見える化で最初に気づくのは、意識していなかった「なんとなく支出」の存在です。少額のサブスク、コンビニやカフェでの都度払い、送料無料にするための不要な買い足しなどは、1回ごとは小さくても月単位ではまとまった金額になります。こうした支出は我慢というより「気づいていなかっただけ」のことが多く、可視化するだけで自然に減らせます。
現状把握は、その後のすべてのステップの土台になります。貯金の目標額も、投資に回せる金額も、保険の要否も、収支という共通の物差しがあって初めて判断できるからです。逆に、この1か月の記録を飛ばして次へ進むと、後のステップで判断基準がないまま迷うことになります。時間をかけるべきは情報収集ではなく、まずこの最初の記録です。
なぜ投資から始めてはいけないのか
初心者が投資から始めない方がよい理由は、公的データ上、つまずきが集中するのは投資理論ではなく足元の家計だからです。金融広報中央委員会の金融リテラシー調査(2022年)では、分野別の正答率で「家計管理」が50.7%、「生活設計」が49.0%と、日常的に使う分野ほど低い傾向が示されています(金融広報中央委員会 金融リテラシー調査(2022年)、2026年7月時点)。
一般には「まずNISAから」と勧める情報が多く見られます。しかしデータを踏まえると、多くの人が実際に迷うのは銘柄選びの手前、つまり「毎月いくら使い、いくら残せるか」という家計の段階です。25問全体の正答率も55.7%(2022年)で横ばいが続いており、若年層(18〜29歳)では41.2%とさらに低くなっています。
ここではっきりするのは、投資の情報収集に時間をかける前に、まず自分の家計を把握し、毎月の余剰を作ることを優先するという判断基準です。土台が整えば、投資はその余剰を活かす手段として自然に位置づけられます。お金の勉強の全体像そのものは学習法の観点でも整理できますが、本記事では「何から着手するか」の順序に絞って進めます。
初心者のロードマップは?お金の勉強5ステップの始め方
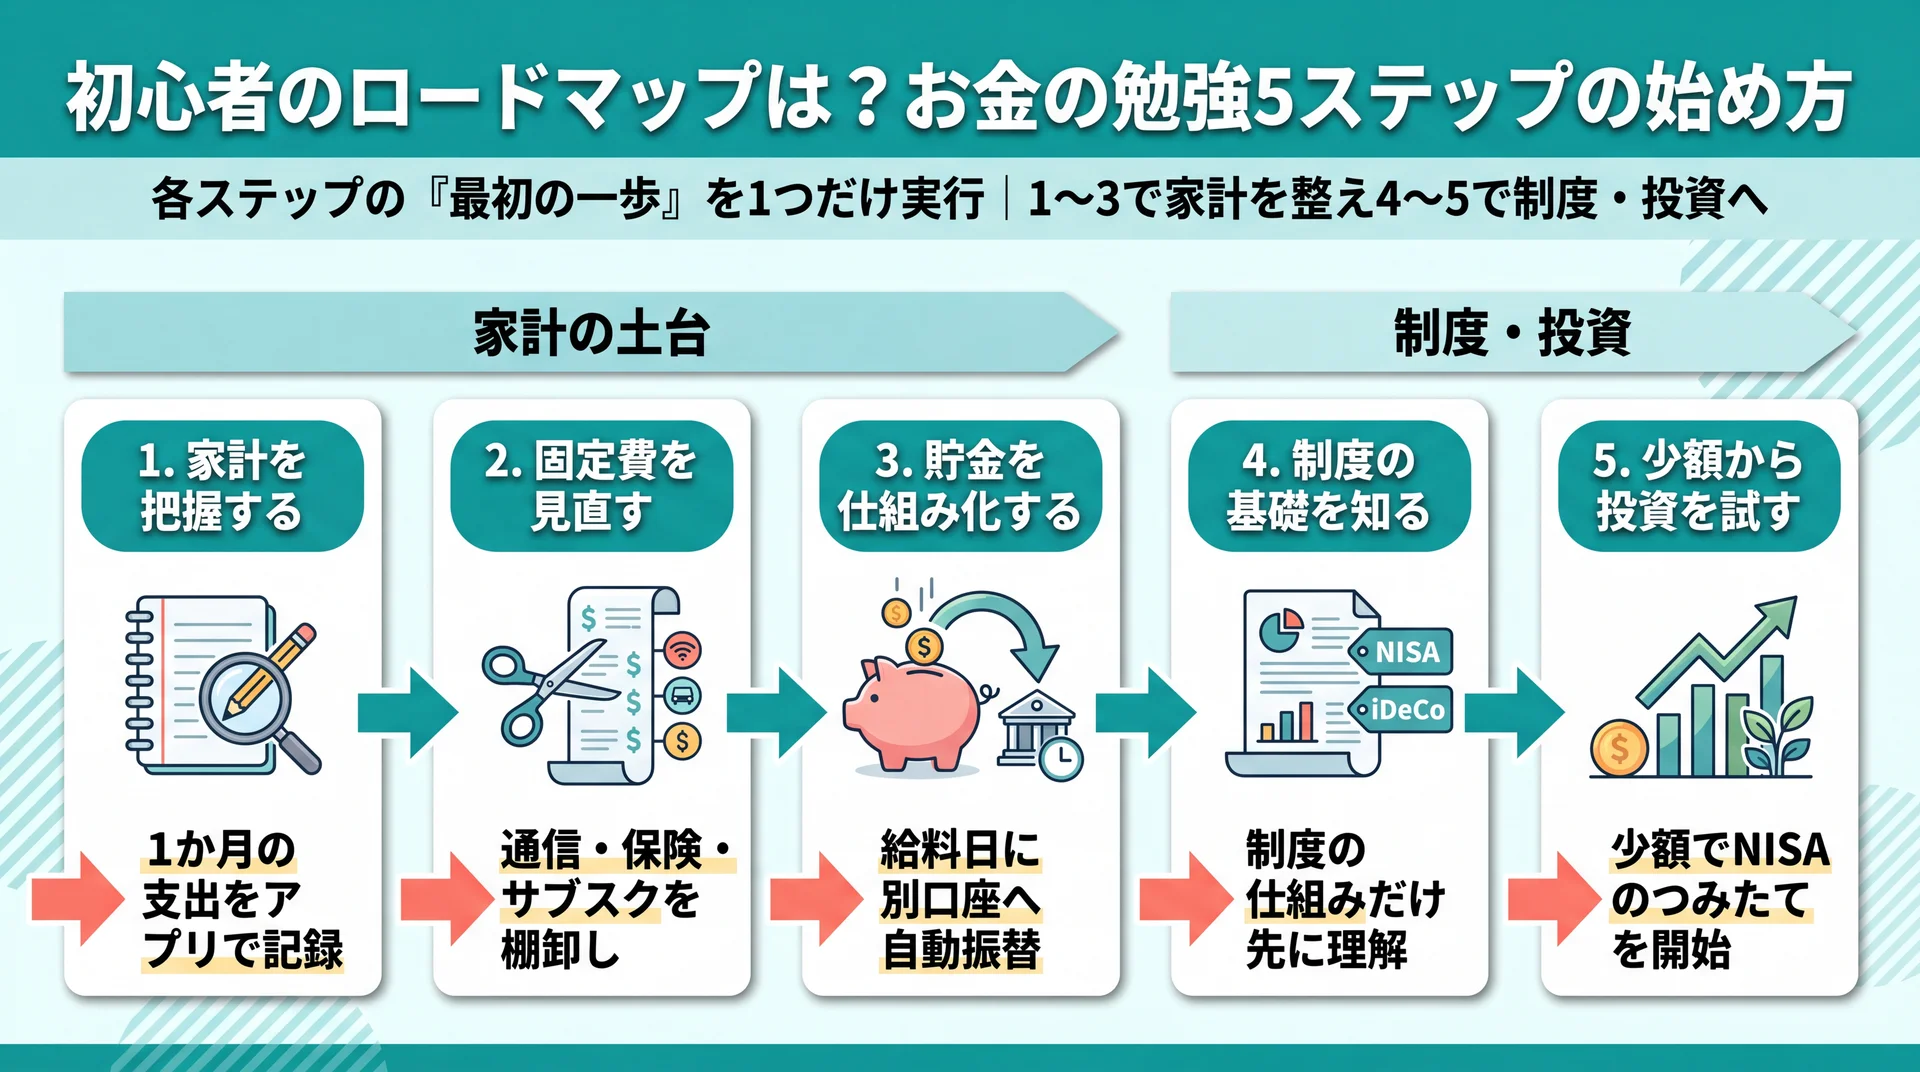
お金の勉強の始め方は、家計把握から少額投資までを5つのステップに分けると迷いません。各ステップに「最初の一歩」を1つだけ決めておくと、知識を集める前に手が動きます。以下のロードマップは、金融庁の4分野(家計管理・生活設計・商品選択・外部知見の活用)を初心者が動く順に並べ替えたものです。
| ステップ | やること | 目的 | 最初の一歩 | つまずきやすい点 |
| 1 | 家計を把握する | 収支の見える化 | 1か月の支出をアプリで記録 | 完璧に記録しようとして挫折 |
| 2 | 固定費を見直す | 貯める力をつくる | 通信・保険・サブスクを棚卸し | 変動費(食費)から削り始めて続かない |
| 3 | 貯金を仕組み化する | 先取りで自動化 | 給料日に別口座へ自動振替 | 余ったら貯める発想で残らない |
| 4 | 制度の基礎を知る | 税・社会保険・NISA/iDeCo | 制度の仕組みだけ先に理解 | 商品選びに飛びついて手が止まる |
| 5 | 少額から投資を試す | 余剰資金で経験を積む | 少額でNISAのつみたてを開始 | 生活費まで投資に回す |
ロードマップの読み方=上から順に着手し、各ステップの「最初の一歩」だけを実行する(出典: 金融庁「4分野・15項目」・NISA/iDeCo制度を基に当社作成)
このロードマップの狙いは、全部を同時に完璧にやろうとせず、1ステップずつ「最初の一歩」だけを実行に移すことにあります。1〜3の家計まわりが回り始めてから4〜5の制度・投資に進むと、投資に回す余剰資金が家計から自然に生まれ、無理のない金額でスタートできます。
ステップ1 家計を把握する(支出の見える化)
ステップ1は、前章の現状把握をそのまま実行に移す段階です。1か月だけで構わないので、支出を記録して費目ごとの合計を出します。ここで大切なのは、記録を続けること自体ではなく「使い方のクセ」を1つ見つけることです。例えば「コンビニでの少額決済が月1万円を超えていた」と分かるだけで、次の月の行動が変わります。
記録の手段は、続けられるものなら何でも構いません。ただ、初めての人ほど自動で明細を取り込めるアプリが向いています。手入力が負担になって3日で止まってしまうより、多少ざっくりでも自動で貯まっていくデータの方が、1か月後に振り返れる材料になるからです。
ステップ2 固定費を見直して「貯める力」をつくる
ステップ2では、毎月自動的に出ていく固定費を見直します。固定費は一度削れば効果が翌月以降ずっと続くため、食費などの変動費を我慢するより負担が軽く、続けやすいのが特徴です。通信プラン・使っていないサブスク・保障が重複した保険の3つは、最初に棚卸しする価値があります。
保険については、不要と決めつけるのではなく「必要な保障か」を確認する姿勢が現実的です。日本では健康保険の高額療養費制度や、遺族に対する公的年金など、公的保障が一定の範囲をカバーしています。まずその範囲を把握したうえで、足りない部分だけを民間保険で補うと、重複や過剰な保障を整理できます。判断に迷う部分は、後述の制度理解や専門家への相談につなげます。
ステップ3 貯金を仕組み化する(先取り・口座分け)
ステップ3は、貯金を「意志」ではなく「仕組み」で行う段階です。余ったら貯めるのではなく、給料が入った時点で先に一定額を別口座へ移す「先取り貯蓄」に切り替えると、貯まるスピードが安定します。銀行の自動振替を設定すれば、毎月手作業をしなくても続きます。
自動振替の考え方は、貯蓄口座への移し替えだけでなく、後のステップの投資のつみたて設定にもそのまま応用できます。毎月決まった日に一定額を積み立てる設定にしておけば、相場を見て「今月は見送ろう」と迷うことがなくなり、行動が習慣として定着します。まずは少額でも自動の流れを1つ作ることが、続く仕組みの核になります。
意志の力に頼る貯金が続かないのは、意欲の問題ではなく設計の問題です。人は目の前にあるお金を使いやすいため、はじめから手をつけにくい場所へ移してしまう方が合理的です。仕組みにしてしまえば、あとは残ったお金で暮らすだけになり、貯金のたびに我慢を強いられることがなくなります。
ステップ4 税・社会保険・制度の基礎を知る(NISA/iDeCo)
ステップ4では、税金・社会保険と、資産形成を後押しする制度の仕組みを理解します。NISAは、通常は約20%かかる運用益(売却益・配当)が非課税になる制度で、2024年からは新制度が始まっています(金融庁 NISA特設サイト、2026年7月時点)。新NISAの年間投資枠は360万円、生涯の非課税保有限度額は1,800万円です。
iDeCo(個人型確定拠出年金)は、掛金を自分で運用して老後資金を作る私的年金で、掛金・運用益・受取時に税制優遇があります。ただし原則60歳まで引き出せないため、当面使う予定のあるお金は入れないという適合条件を押さえておく必要があります(iDeCo公式、2026年7月時点)。この段階では商品選びに踏み込みすぎず、制度の枠組みを理解するだけで十分です。制度の「入れ物」を知っておくと、次のステップで実際に少額を動かすときの判断が速くなります。
ステップ5 少額から投資を試す
ステップ5は、家計で作った余剰資金を使い、少額から投資を経験する段階です。最初から大きな金額を動かす必要はなく、生活費を投資に回さないことが最優先の原則です。投資には元本割れの可能性があるため、なくなっても生活が揺らがない範囲で「値動きに慣れる」ことを目的にします。
少額でも実際に自分のお金で始めると、書籍や動画で読むだけでは得られない感覚がつかめます。値動きに対して自分がどのくらい不安を感じるか、どの程度なら続けられるかは、経験して初めて分かるためです。どの制度・どの手段で増やしていくかを具体的に比較したい場合は、お金の増やし方についてはこちらで選択肢ごとの特徴を整理しています。本記事はあくまで「着手順」に絞り、個別商品の推奨は行いません。
お金の「貯め方」の基本は?(先取り貯蓄と貯蓄率)
お金の貯め方の基本は、「先取り貯蓄」で自動的に貯まる流れをつくり、手取りに対する貯蓄率を目安として持つことです。使った残りを貯めるのではなく、収入が入った時点で貯蓄分を先に確保する順番にするだけで、同じ収入でも残る金額が変わります。
先取り貯蓄と口座の分け方
先取り貯蓄を機能させるコツは、口座を「生活費」「貯蓄」「使う予定のある特別費」に分けることです。生活費口座から自動で貯蓄口座へ振り替える設定にしておけば、意識しなくても貯まります。貯蓄口座は普段使いのカードと紐づけないことで、うっかり取り崩すことを防げます。
具体的には、給料が入ったらまず貯蓄口座へ一定額を移し、残りを生活費として使い切ってよいお金と考えます。旅行や家電など数か月先に使う予定のあるお金は、生活費とも長期貯蓄とも分けて「特別費」口座にためると、生活費を圧迫せずに準備できます。口座を分けるだけで、今使えるお金と手をつけないお金の境界がはっきりします。
手取りに対する貯蓄率の目安
貯蓄率は、まず手取りの1割を目安に始め、慣れてきたら2割へと段階的に引き上げる進め方が現実的です。最初から高い目標を置くと家計が窮屈になり、反動で続かなくなりがちです。ボーナスなど臨時収入の一部を上乗せすると、無理なく貯蓄額を増やせます。
貯蓄率は年齢・世帯構成・ライフイベントで適正が変わるため、絶対的な正解はありません。大切なのは、自分の家計で「続けられる率」を見つけ、先取りの仕組みに落とし込むことです。数字にこだわりすぎず、まず自動化してから調整すると挫折しにくくなります。
家計の見える化で「貯める余地」を確認し、先取りで自動化し、貯蓄率を少しずつ引き上げる。この3点がそろうと、貯め方は仕組みとして回り始めます。
お金の管理はアプリと家計簿どちらから始める?
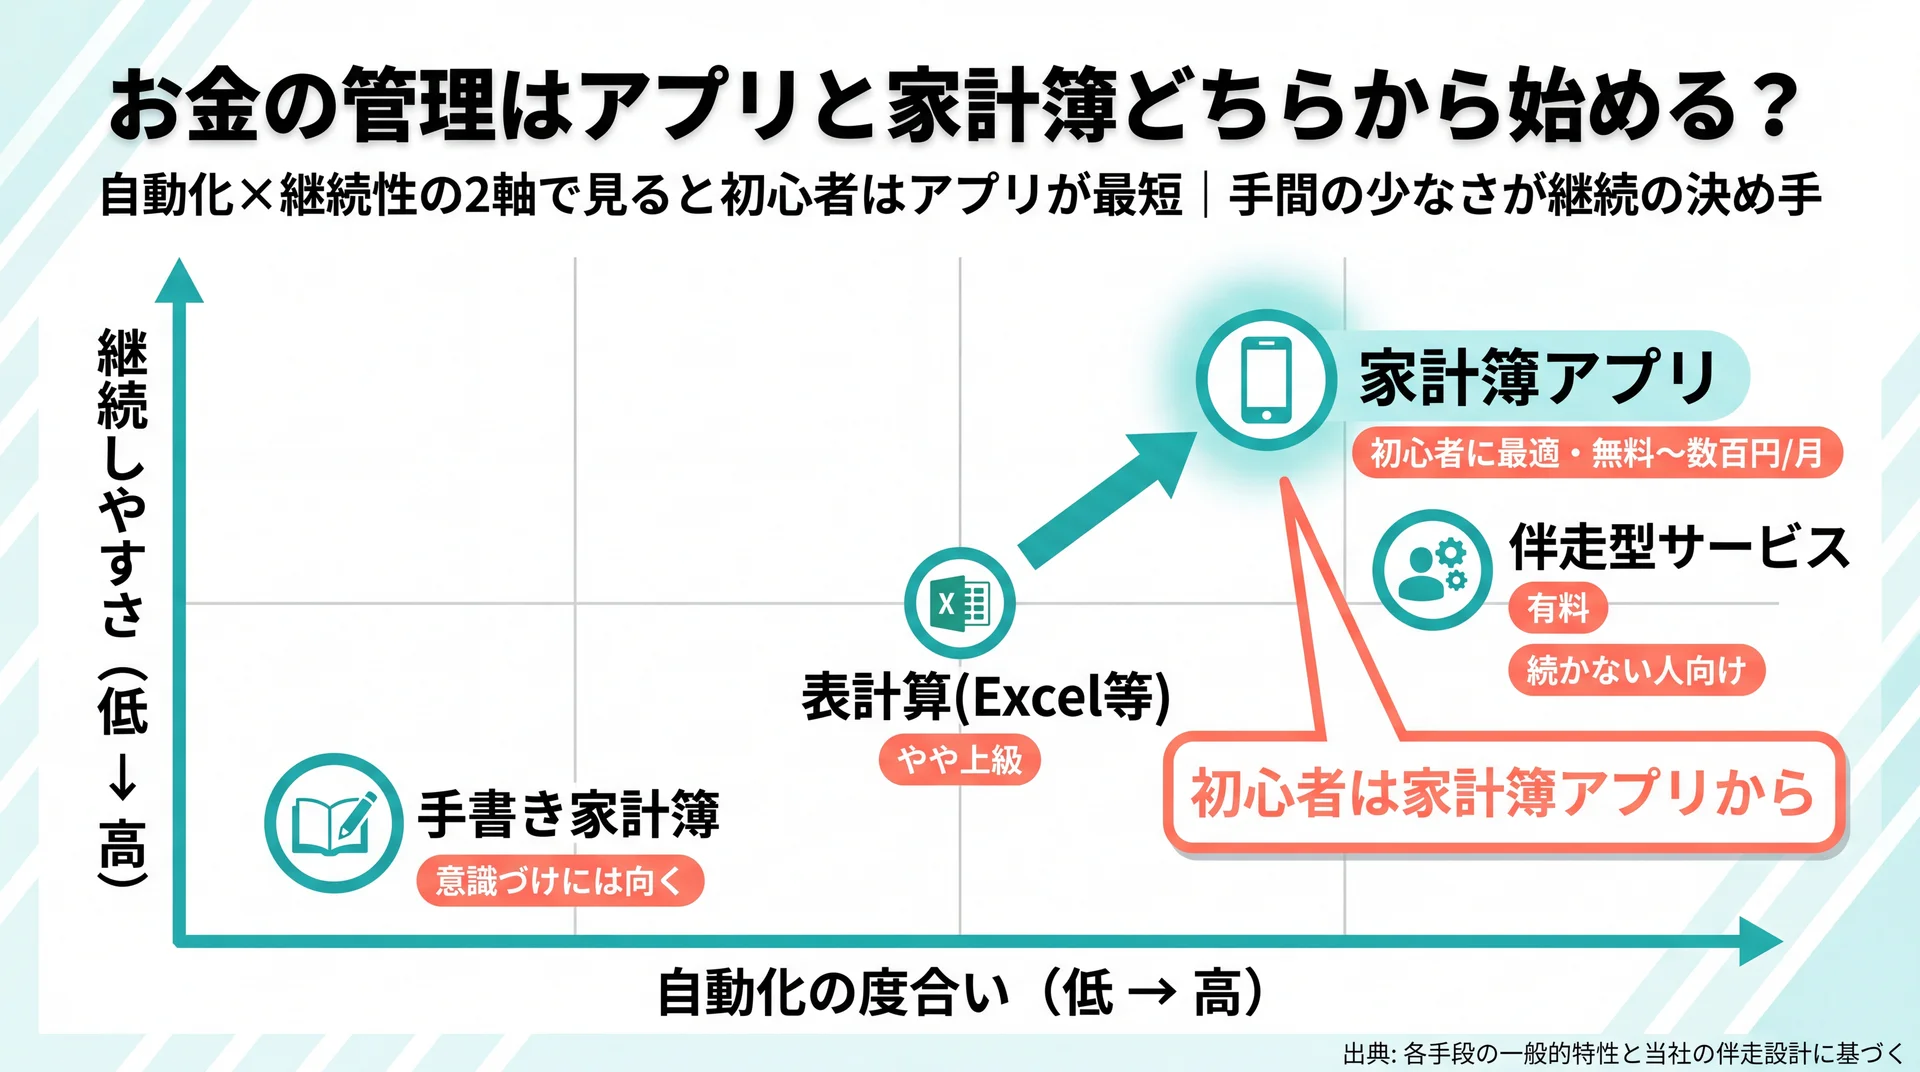
お金の管理は、続けやすさを最優先に、多くの人は自動連携できる家計簿アプリから始めるのが無理のない選択です。手書きやノートは意識づけには向きますが、記録の手間が続かない要因になりやすいためです。手段ごとの向き不向きを、費用・自動化・継続性・中立性・初心者への向きで同じ基準で比べると、選びやすくなります。
| 管理手段 | 費用 | 自動化 | 継続性 | 中立性 | 初心者への向き |
| 家計簿アプリ | 無料〜数百円/月 | 銀行・カード連携で高い | 高い(記録の手間が少ない) | アプリ提供元の広告に留意 | 向く(最初の一歩に最適) |
| 手書き家計簿 | ノート代のみ | なし(手入力) | 人により低下しやすい | 高い | 意識づけには向く |
| 表計算(Excel等) | 無料〜 | 自作次第 | 設計を維持できる人向け | 高い | やや上級 |
| 伴走型サービス | 有料 | 併用アプリで高い | 高い(第三者の関与で継続) | 商品販売の有無を要確認 | 続かない人に向く |
各手段を同一軸で比較(出典: 各手段の一般的特性と当社の伴走設計に基づく)
家計簿アプリ・手書き・表計算・伴走型の向き不向き
家計簿アプリは、銀行口座やカードと連携して自動で明細を取り込めるため、記録の手間が最小で済みます。まず「見える化」を成立させたい初心者には、この手間の少なさが継続の決め手になります。一方、手書きは自分でお金の流れを書く分だけ意識づけの効果が高く、支出を減らしたい局面では有効です。
表計算は自由度が高く、自分の家計に合わせて費目や集計を設計できますが、様式づくりで挫折しやすい面があります。伴走型サービスは費用がかかるものの、第三者が定期的に関与することで「続かない」を解消しやすいのが特徴です。当社のABCashは、この伴走型に専用アプリと毎日のフィードバックを組み合わせ、習慣化を目標に設計しています。
続けやすいツールの選び方(自動化と手間のバランス)
ツール選びの基準は、「自動化の度合い」と「振り返りの手間」のバランスです。記録を続ける自信がないなら自動連携アプリ、支出を意識的に絞りたいなら手書き、というように目的で選び分けます。複数を併用するより、まず1つに絞って1か月続けることが、管理を定着させる近道です。
家計管理は、最初のツールが完璧である必要はありません。続けられる手段を1つ選び、月末に振り返る習慣を作れれば、後からいつでも乗り換えられます。まずは1つ選んで動き出すこと自体が、管理を定着させる出発点になります。
\ 独学とどちらが合うか比べる /
家計〜NISAまで専属コンサルタントがマンツーマンで伴走し、続け方を一緒に設計します。
ライフイベントに向けた「マネープラン」はどう立てる?
マネープランは、結婚・出産・住宅などのライフイベントで必要になる金額をざっくり把握し、毎月の家計と貯蓄計画に落とし込むことで立てられます。将来の大きな出費を先に見積もっておくと、今どれだけ貯めるべきかが逆算でき、日々の家計管理に目的が生まれます。
結婚・出産・住宅などの費用の目安を把握する
マネープランの出発点は、自分に起こりうるライフイベントを時系列で書き出し、それぞれのおおよその費用感を掴むことです。結婚・出産・住宅購入・教育・老後などは、まとまった資金が必要になる代表例です。金額は家庭やライフスタイルで大きく変わるため、正確な数字より「いつ・どのくらいの規模の出費があるか」の見取り図を持っておくと、計画を立てやすくなります。
見取り図があると、目的別に貯蓄を分けられます。使う時期に応じて手段を選ぶと、リスクと必要性のバランスが取りやすくなります。目安として、次の3分類で考えると整理しやすくなります。
- 数年内に使うお金(結婚・出産・引っ越し)=元本が減らない預貯金で確保する
- 5〜10年程度先のお金(教育・住宅の頭金)=預貯金を軸に、一部を無理のない範囲で運用する
- 10年以上先のお金(老後資金)=NISAやiDeCoなどの制度を使い、時間を味方に積み立てる
このように時期で手段を分けると、「すぐ使うお金を投資に回して減らす」「老後資金を預金だけで用意して増えない」といった、目的と手段のミスマッチを避けられます。
マネープランと毎月の家計管理をつなげる
立てたマネープランは、毎月の家計に「積立額」として反映して初めて機能します。将来必要な額を残りの期間で割り、毎月いくら積み立てるかを決めて先取り貯蓄に組み込みます。パートナーがいる場合は、家計の分担や共有口座の設計も合わせて話し合うと、計画が現実的になります。
マネープランは一度作って終わりではなく、収入やライフイベントの変化に応じて見直すものです。年に一度、家計の実績と照らして無理がないかを点検すると、計画が形骸化しません。転職・結婚・出産など前提が変わったタイミングでは、その都度アップデートすると精度が保てます。
お金の勉強に資格(FP)は必要?
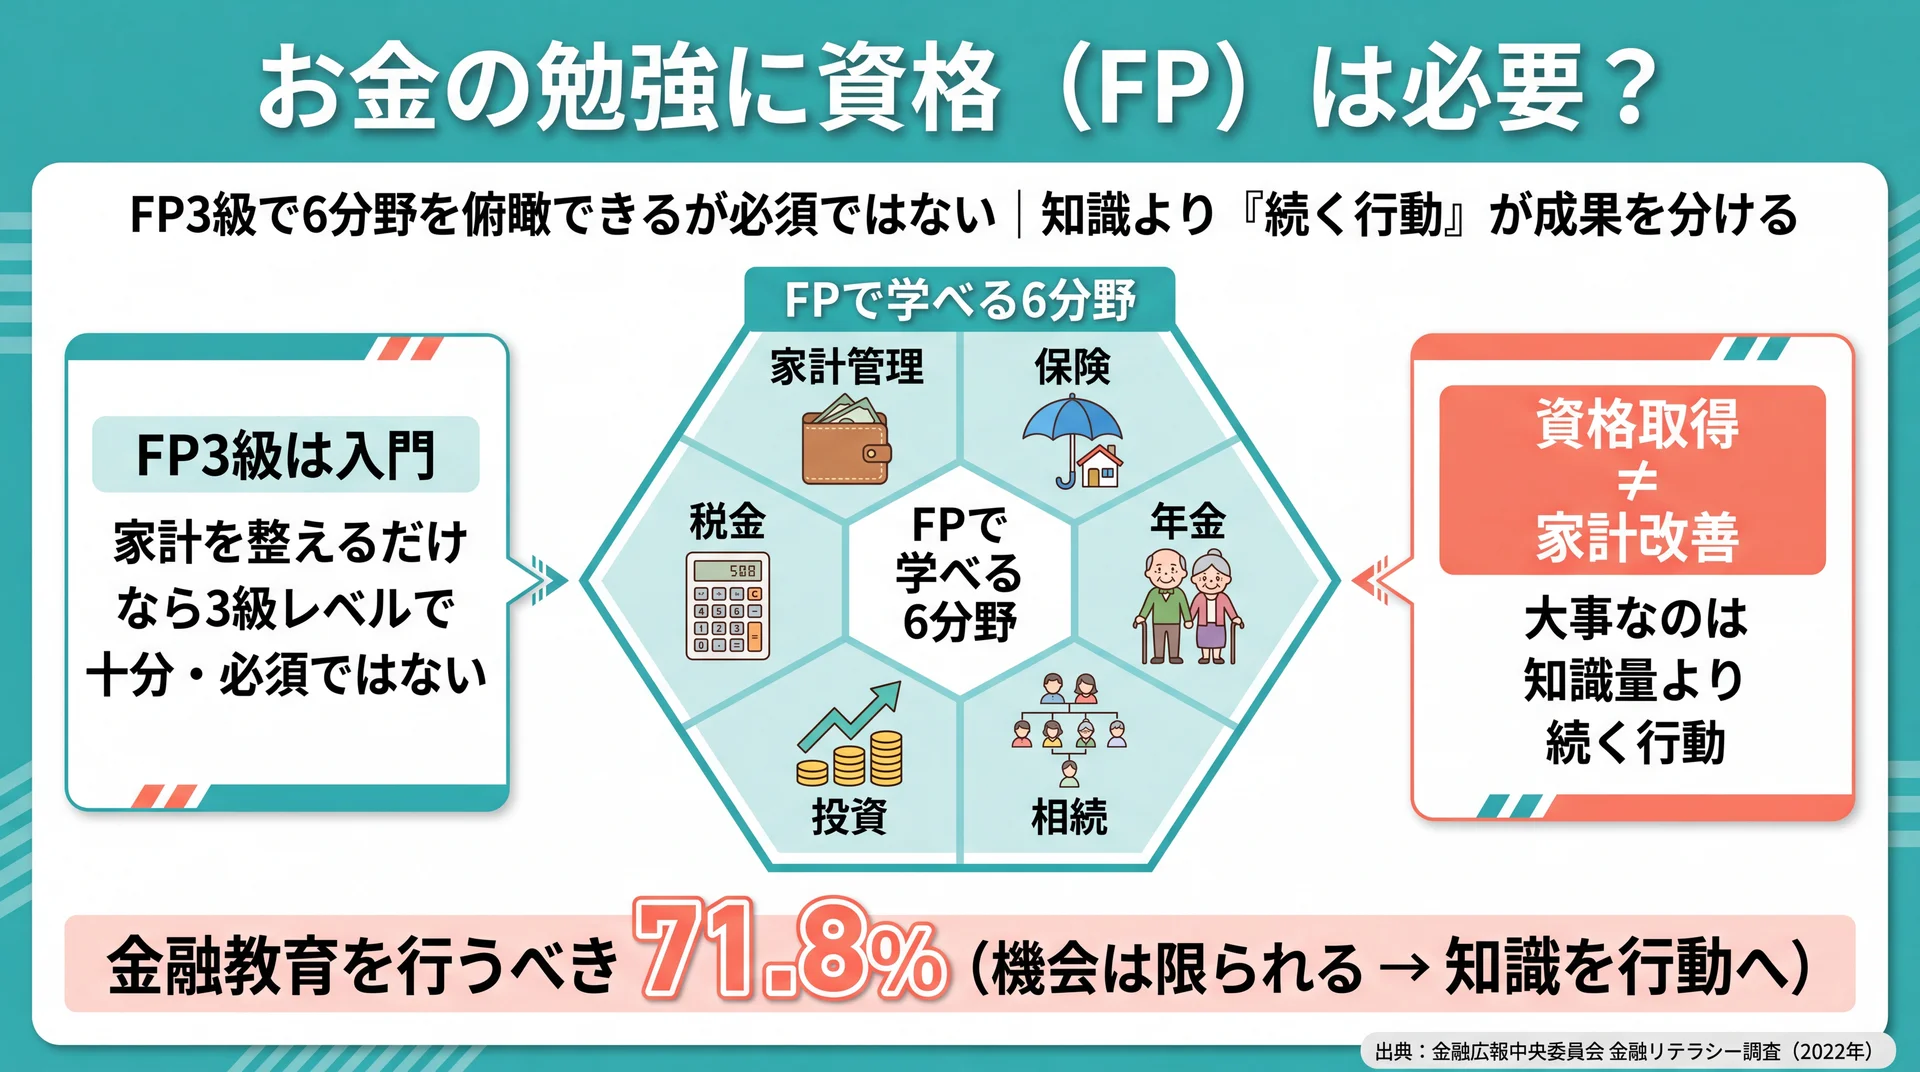
お金の勉強に資格は必須ではありませんが、体系的に学びたい人にとってFP(ファイナンシャル・プランナー)資格は有効な補助線になります。家計・保険・税金・年金・投資・相続を一通り扱うため、断片的な知識を整理する枠組みとして役立ちます。ただし資格の取得と家計の実践は別物で、資格がなくても着手はできます。
FPで学べる範囲と実生活への活かし方
FPの学習範囲は、家計管理から社会保険・税制・資産運用・相続まで幅広く、まさにお金の勉強の全体像と重なります。特にFP3級は入門として設計されており、制度の基礎を一気に俯瞰したい人には効率的です。さらに深く学びたい場合はFP2級へ進む道もありますが、自分の家計を整えるだけなら3級レベルの知識で十分カバーできます。学んだ知識は、保険の見直しや制度の理解といった前章までのステップに直接活かせます。
資格取得を目指すかどうかは、目的次第です。仕事で活かす、あるいは網羅的に学び直したい人には資格勉強が向きます。一方、まず自分の家計を整えたいだけなら、資格に先行して着手する必要はありません。
資格取得と「家計の実践」のギャップ
一般に「お金に強くなるには資格を」と語られがちですが、資格の有無と家計が改善するかは必ずしも一致しません。知識を得ることと、それを毎月の行動に落とし込むことの間にはギャップがあるためです。金融教育の必要性は広く認識されており、金融リテラシー調査(2022年)でも「金融教育を行うべき」と考える人は71.8%にのぼる一方、実際に学ぶ機会は限られています(金融広報中央委員会 金融リテラシー調査(2022年)、2026年7月時点)。
このギャップを踏まえると、優先すべきは「知識の量を増やすこと」より「学んだことを続く行動に変えること」です。資格勉強で得た知識も、先取り貯蓄や家計の見直しという具体的な仕組みにつながって初めて成果になります。学校教育や社会での金融教育の広がりについては、金融教育についてはこちらで整理しています。
お金の勉強が続かない初心者はどうすればいい?
お金の勉強が続かない初心者は、情報を集める量を増やすのではなく、「先取り自動化」など仕組み化と、必要なら第三者の伴走で継続の負荷を下げるのが有効です。挫折の多くは意志の弱さではなく、続けるための設計が欠けていることに原因があります。
情報を集めすぎて動けない「金融疲れ」を避ける
学びが続かない典型的な理由の1つが、情報を集めるほど選択肢が増えて動けなくなる状態です。SNSや動画で断片的な情報を追ううちに、何が自分に当てはまるのか判断できなくなります。これを避けるには、情報収集を「今のステップに必要な分だけ」に絞ることが有効です。
具体的には、本記事のロードマップのように「今はステップ2の固定費見直しだけ」と対象を1つに限定します。全部を一度に理解しようとせず、着手中のステップに関係する情報だけを見るようにすると、迷いが減って手が動きます。学ぶことと動くことを切り離さず、1つ学んだら1つ実行する、というリズムを作るのがコツです。
独学の限界と「伴走」という選択肢
独学は費用が低い一方で、続ける仕組みと個別の疑問への回答が得にくいという限界があります。実際、受講者の声には「意欲があれば独学でも足りる」という中立的な意見もあり、独学が向く人がいるのは確かです。他方で、一人だと最初の一歩が踏み出せない、疑問をその場で解消できないという声も多く見られます。
こうした「続かない」を解消する選択肢の1つが、第三者が定期的に関与する伴走型です。当社のABCashは、専属コンサルタントによるマンツーマンの伴走と、専用アプリでの毎日のフィードバックを組み合わせ、習慣化を目標に設計しています。累計9万人以上が受講し、トレーニングの満足度は10段階評価で8以上と回答した人が95%を占めます。ここで重視しているのは知識量よりも「知る→続けて動く」への転換で、独学で手が止まりやすい人に向いた仕組みです。
学びを続けられるかは、教材の多さではなく設計で決まります。情報を絞って1ステップずつ進め、続かない場合は仕組みや伴走で負荷を下げる。この順で考えると、独学と伴走のどちらが自分に合うかを冷静に判断できます。
お金の勉強 何からについてよくある質問
お金の勉強は本当に家計管理から始めるべき?投資が先ではいけない?
投資を先にしても構いませんが、初心者は家計管理から始める方が失敗しにくいのが実情です。投資に回すお金は家計の余剰から生まれるため、収支が不明なままでは積立の原資が安定しません。金融庁も家計管理と生活設計を基本と位置づけています(金融庁、2026年7月時点)。まず家計を整え、余剰資金で少額から投資を試す順序が現実的です。
お金の勉強に毎月いくら・どのくらいの時間をかければいい?
金額や時間に決まりはなく、まずは費用ゼロで始められる範囲で十分です。家計簿アプリは無料〜数百円で使え、支出の記録は1日数分で済みます。学習も、今のステップに必要な情報に絞れば長時間は要りません。お金をかけるかどうかは、独学で続かない場合に伴走型などを検討する、という順で判断すれば無駄がありません。
お金の勉強に資格(FP)は取ったほうがいい?
資格は必須ではありませんが、体系的に学びたいならFP3級などは有効です。家計・保険・税・年金・投資を横断的に学べるため、知識の整理に役立ちます。ただし資格取得と家計の改善は別物で、資格がなくても家計の見える化や先取り貯蓄は今日から始められます。目的が「自分の家計を整えること」なら、資格に先行して着手する必要はありません。
お金の勉強の基礎からの総まとめはこちらで、お金全体の学びの位置づけを確認できます。
まとめ:お金の勉強は「小さく始めて続ける」が正解
お金の勉強を何から始めるか迷ったら、答えは「家計の把握から」です。①家計を見える化し、②固定費を見直し、③貯金を仕組み化し、④制度の基礎を知り、⑤少額から投資を試す。この順序で進めれば、投資理論より先につまずきやすい足元の家計を整えられます。公的データでも家計管理・生活設計の理解が最も弱いことが示されており、ここから着手する合理性があります。
資格は必須ではなく、大切なのは知識量より「続く行動に変えること」です。情報を今のステップに絞り、先取り自動化で仕組みにし、続かなければ伴走という選択肢を検討する。小さく始めて続けることが、お金の勉強で最も確実な進め方です。
自分の家計に合った着手順を客観的に整理したいときは、当社のABCashの無料体験で確かめられます。累計9万人が受講し、家計から資産形成までを専属コンサルタントと一緒に見直せます。
\ 家計と資産の全体像を整理 /
お金の勉強を何から始めるか、あなたの家計に合わせた優先順位を体験で確かめられます。