
銀行に預けているだけではお金はほとんど増えない――そう感じて増やし方を調べ始める人が増えています。実際、家計のお金を預金だけで持つ割合はこの数年で少しずつ下がり、預金以外へお金を動かす家庭が広がってきました。本記事では、お金の増やし方をまず3つに整理し、資産運用の10手段を6つの評価軸で比較したうえで、目的別の選び方まで解説します。
お金や資産形成の全体像から押さえたい方は、不労所得とはの全体像を整理した完全ガイドもあわせて確認すると、本記事の位置づけが分かりやすくなります。
\ 受講者は累計9万人 /
家計管理からNISAまで、専属コンサルタントがマンツーマンで教えます。
お金の増やし方は結局どの3つに整理できる?
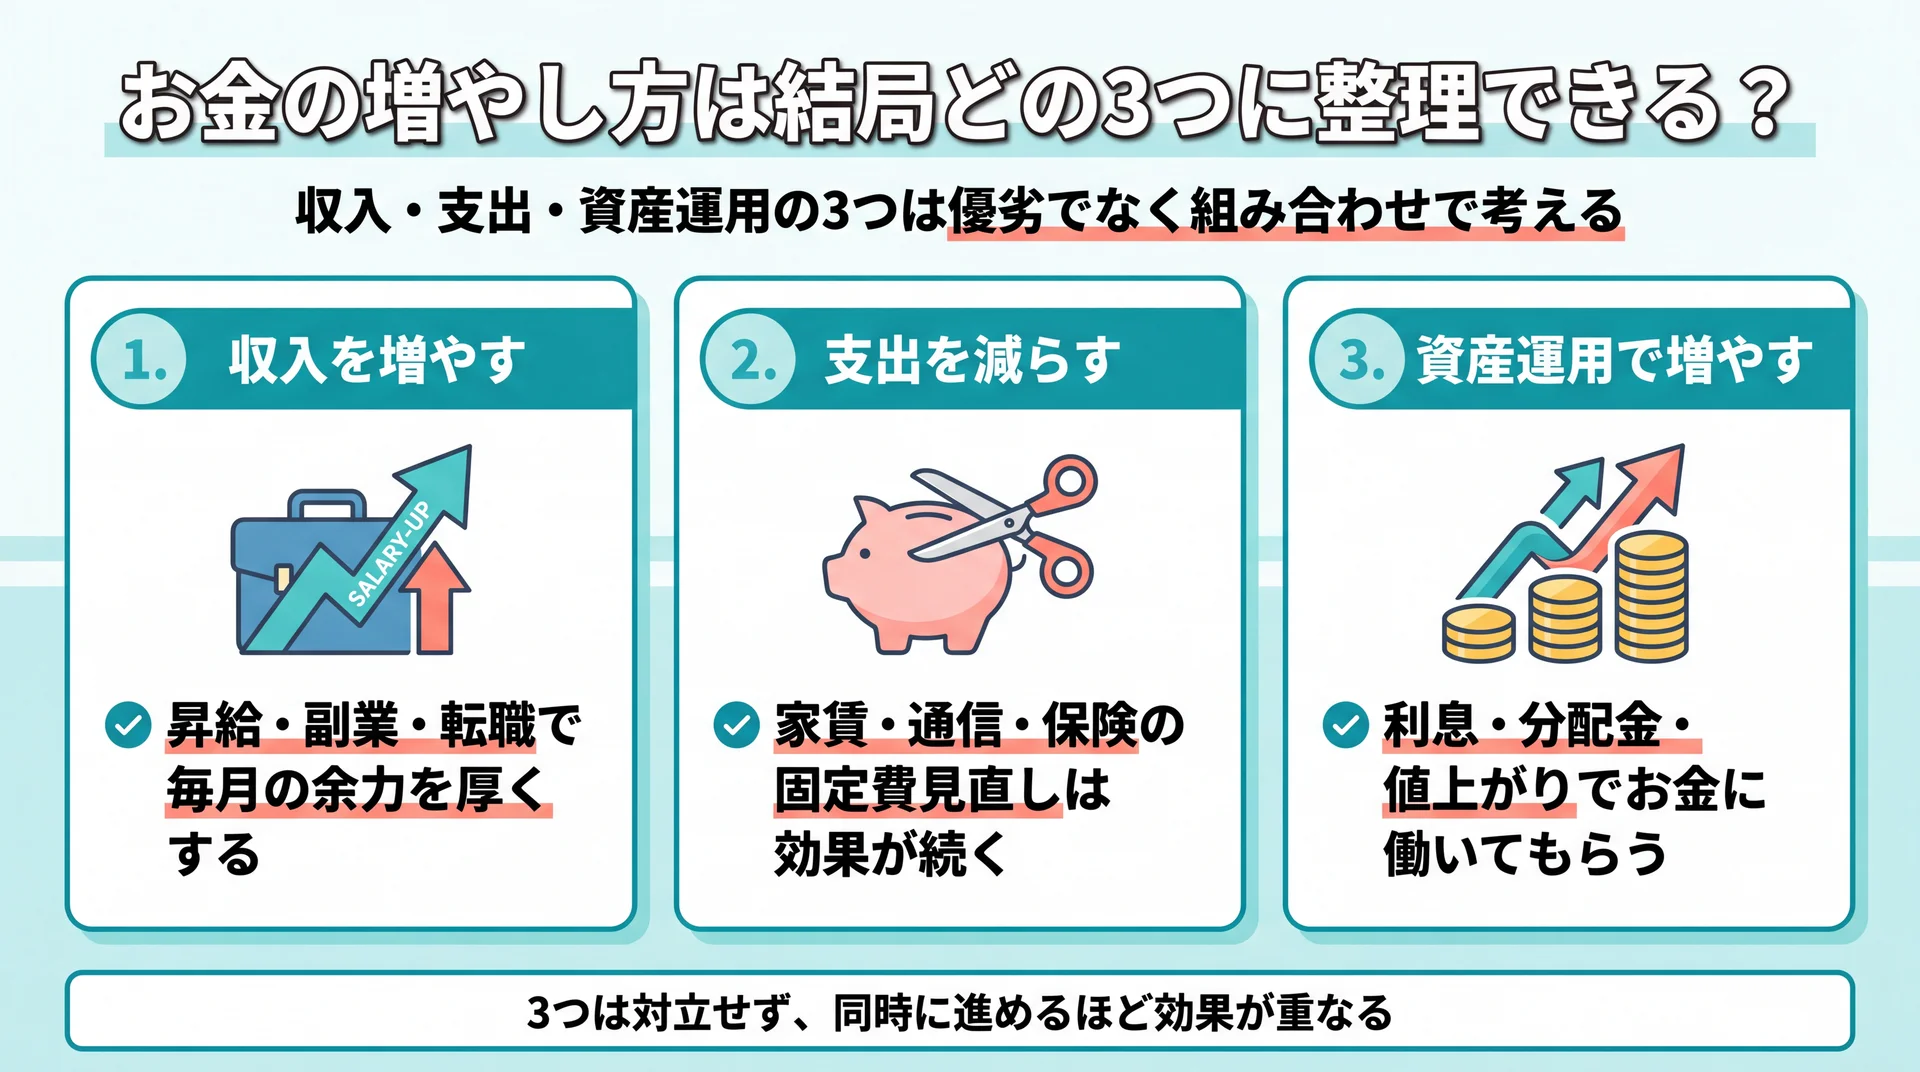
お金の増やし方は、「収入を増やす」「支出を減らす」「資産運用で増やす」の3つに整理できます。この3つは対立せず、同時に進めるほど効果が重なります。まず全体像をこの3分類で押さえると、あとで個別の手段を選ぶときに迷いにくくなります。
情報が多すぎて手が止まる原因の一つは、この3つが混ざったまま「何が一番いいか」を探してしまう点にあります。収入・支出・運用はそれぞれ役割が違うため、優劣ではなく組み合わせで考えるのが出発点です。お金の学び方そのものを体系立てて知りたい場合は、お金の勉強 何からについてはこちらで順番を整理できます。
収入を増やす(昇給・副業・転職)
収入を増やす方法は、いまの職場での昇給・昇格、すきま時間の副業、より条件のよい職場への転職に大きく分かれます。効果が出るまでに時間や交渉が必要な一方、増えた分がそのまま毎月の余力になり、後述の資産運用に回す原資を厚くできます。副業や転職での増収は、生活水準を一気に上げずに一部を運用へ回すと、増やす力が長く続きます。まずは本業に無理のない範囲で始め、続けられる収入源を1つ育てる発想が現実的です。
支出を減らして「増やす原資」を作る
支出を減らす方法のなかでも効果が続くのは、家賃・通信費・保険料といった固定費の見直しです。固定費は一度下げれば毎月自動的に効き続けるため、節約のたびに気力を使う変動費よりも負担が軽いのが特徴です。たとえば通信プランの見直しは、生活の質をほとんど落とさずに毎月の支出を圧縮できる代表例です。二人以上で家計を管理する場合の分担や口座の分け方は、同棲 お金の管理についてはこちらで具体的に整理できます。
資産運用で「お金がお金を生む」仕組みを作る
資産運用は、貯めたお金の一部を金融商品に振り向け、利息・分配金・値上がりで増やす方法です。収入・支出の見直しが「手元に残るお金」を増やすのに対し、運用は「残ったお金に働いてもらう」役割を担います。3つのなかで唯一、自分が働かない時間もお金が増える可能性を持つのが運用です。本記事の中心は、この資産運用の具体的な手段をどう選ぶかにあります。まずは増やす前の準備から確認しましょう。
なぜ今「お金の増やし方」を考える人が増えているのか?
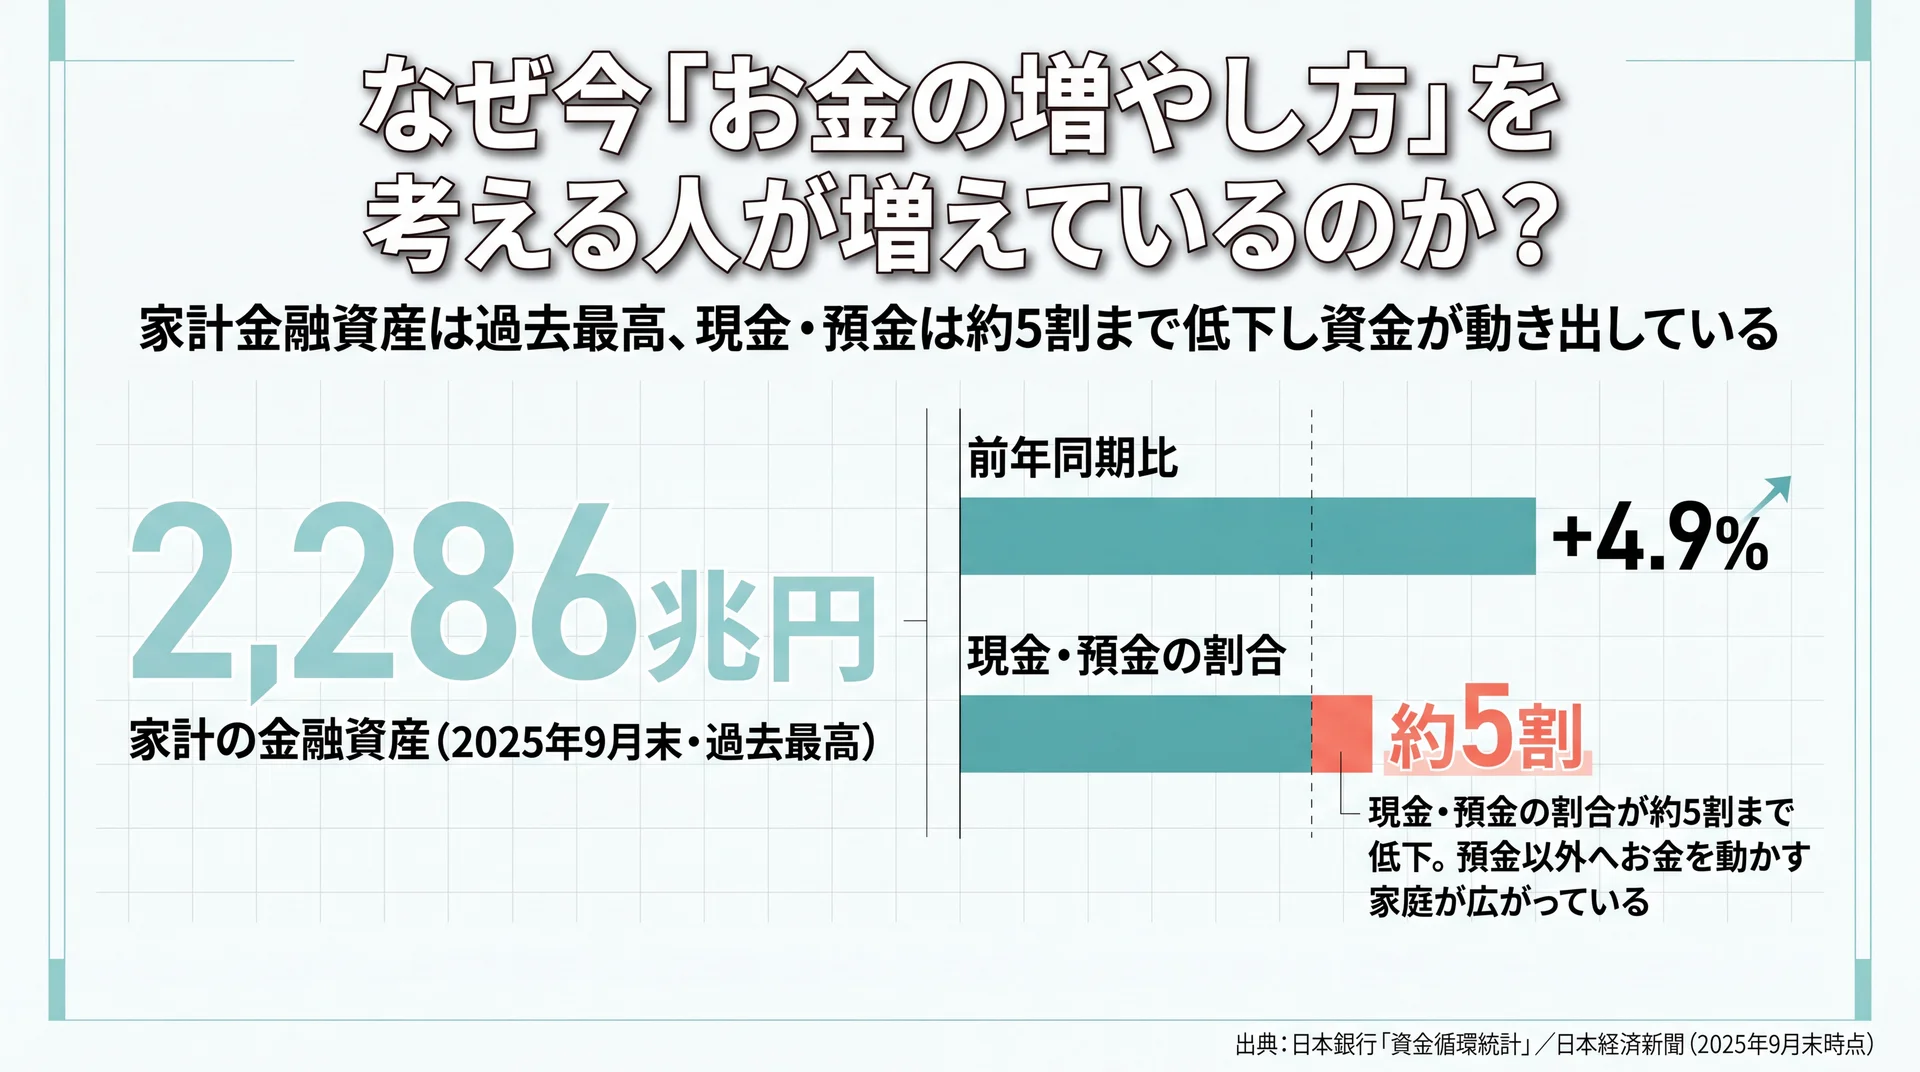
お金の増やし方への関心が高まっている背景には、家計が預金だけに頼らなくなってきた構造変化があります(日本銀行「資金循環統計」、2025年9月末時点)。預金以外へお金を動かす家庭が広がり、資産運用が平均的な家計の選択肢に入ってきました。まずデータでその変化を確認しましょう。
データが示す「預金だけ」からの変化
家計の金融資産は2025年9月末で2,286兆円と過去最高になり、前年同期比で4.9%増えました(日本経済新聞(日本銀行「資金循環統計」)、2025年9月末時点)。このうち現金・預金が占める割合は、同じ時点で約5割まで下がっています。ここから読み取れるのは、資産運用がもはや一部の詳しい人だけのものではなく、平均的な家計の選択肢に入ってきたという変化です。「自分にはまだ早い」と身構える前に、まず少額から仕組みを理解しておくと、選択肢を広く持てます。
物価上昇と「預金の目減り」に備える
金利が動く局面でも、預金の利息だけでは物価の上昇に追いつきにくい年が出てきます。物価が上がると、同じ100万円で買えるものが少しずつ減り、預金は額面が変わらなくても実質的な価値が目減りします。増やし方を知ることは、積極的に攻めるためだけでなく、この目減りという守りの課題に備える意味も持ちます。「増やす=リスクを取る」とだけ考えず、預金の価値を守る発想も同時に持っておくと、判断を誤りにくくなります。
複利と時間を味方につける
増やし方を早く知る価値をさらに高めるのが複利の効果です。複利とは、受け取った利息や分配金を使わずに再び運用へ回し、「利息にも利息がつく」状態を作ることを指します。同じ金額・同じ利回りでも、運用する期間が長いほど雪だるま式に差が開きます。金額の大きさより「いつ始めるか」を優先し、少額でも早く仕組みを動かし始めるほど、時間という取り返せない資源を活かせます。逆に、始めるのを先延ばしにするほど、複利で埋められたはずの差は取り戻しにくくなります。
お金を増やす前にやるべきことは?
お金を増やす前にやるべきことは、生活防衛資金の確保 → 固定費の見直し → 目的とリスク許容度の決定という順番の準備です。この土台を飛ばして運用を始めると、値下がり時に生活費のために取り崩す羽目になり、増やすはずが減らす結果になりやすくなります。次の順で進めると失敗を避けやすくなります。
準備は、金額の目安をつけて段階的に進めるのが現実的です。
- 生活防衛資金を作る:生活費の3〜6か月分を、すぐ引き出せる預金で確保する
- 固定費を見直す:家賃・通信・保険を点検し、毎月の余力を生む
- 税制優遇枠を優先する:NISA・iDeCoなど非課税の枠から使う
- 残りをリスク資産へ:目的と期限に応じて配分する
生活防衛資金(生活費3〜6か月)を先に確保する
生活防衛資金とは、病気・失業・急な出費に備える、すぐ使える預金のことです。目安は生活費の3〜6か月分で、この分は増やすことより「いつでも引き出せること」を優先します。防衛資金があると、運用資産が一時的に値下がりしても慌てて売らずに済み、長期で続けやすくなります。会社員より収入が変動しやすい自営業の人は、6か月分以上を厚めに持っておくと安心です。
固定費を見直して毎月の余力を作る
固定費の見直しは、増やす原資を生む最も再現性の高い一手です。通信プランや保険の重複を一度整理すれば、削減効果が毎月自動的に続きます。ここで生まれた余力を、次の税制優遇枠へそのまま回す流れを作ると、無理なく運用に踏み出せます。まず支出を「固定費」と「変動費」に分け、金額の大きい固定費から手をつけるのが効率的です。
目的・期限・リスク許容度を決める
運用を始める前に、「何のために・いつまでに・どれくらいの値動きに耐えられるか」を決めます。同じ金額でも、5年後の住宅頭金と30年後の老後資金では選ぶ手段が変わります。目安として、3年以内に使う資金は値動きの小さい手段、10年以上使わない資金は値動きを受け入れて育てる手段、というように期限で分けると配分を決めやすくなります。目的と期限がはっきりすると、次章の比較表で自分に関係する行だけを見ればよくなり、選ぶ負担が大きく減ります。
\ 独学が続かない人へ /
本や動画では止まりがちな一歩を、専属コンサルタントと一緒に実行へ移せます。
資産運用でお金を増やす10の方法を評価軸で比較
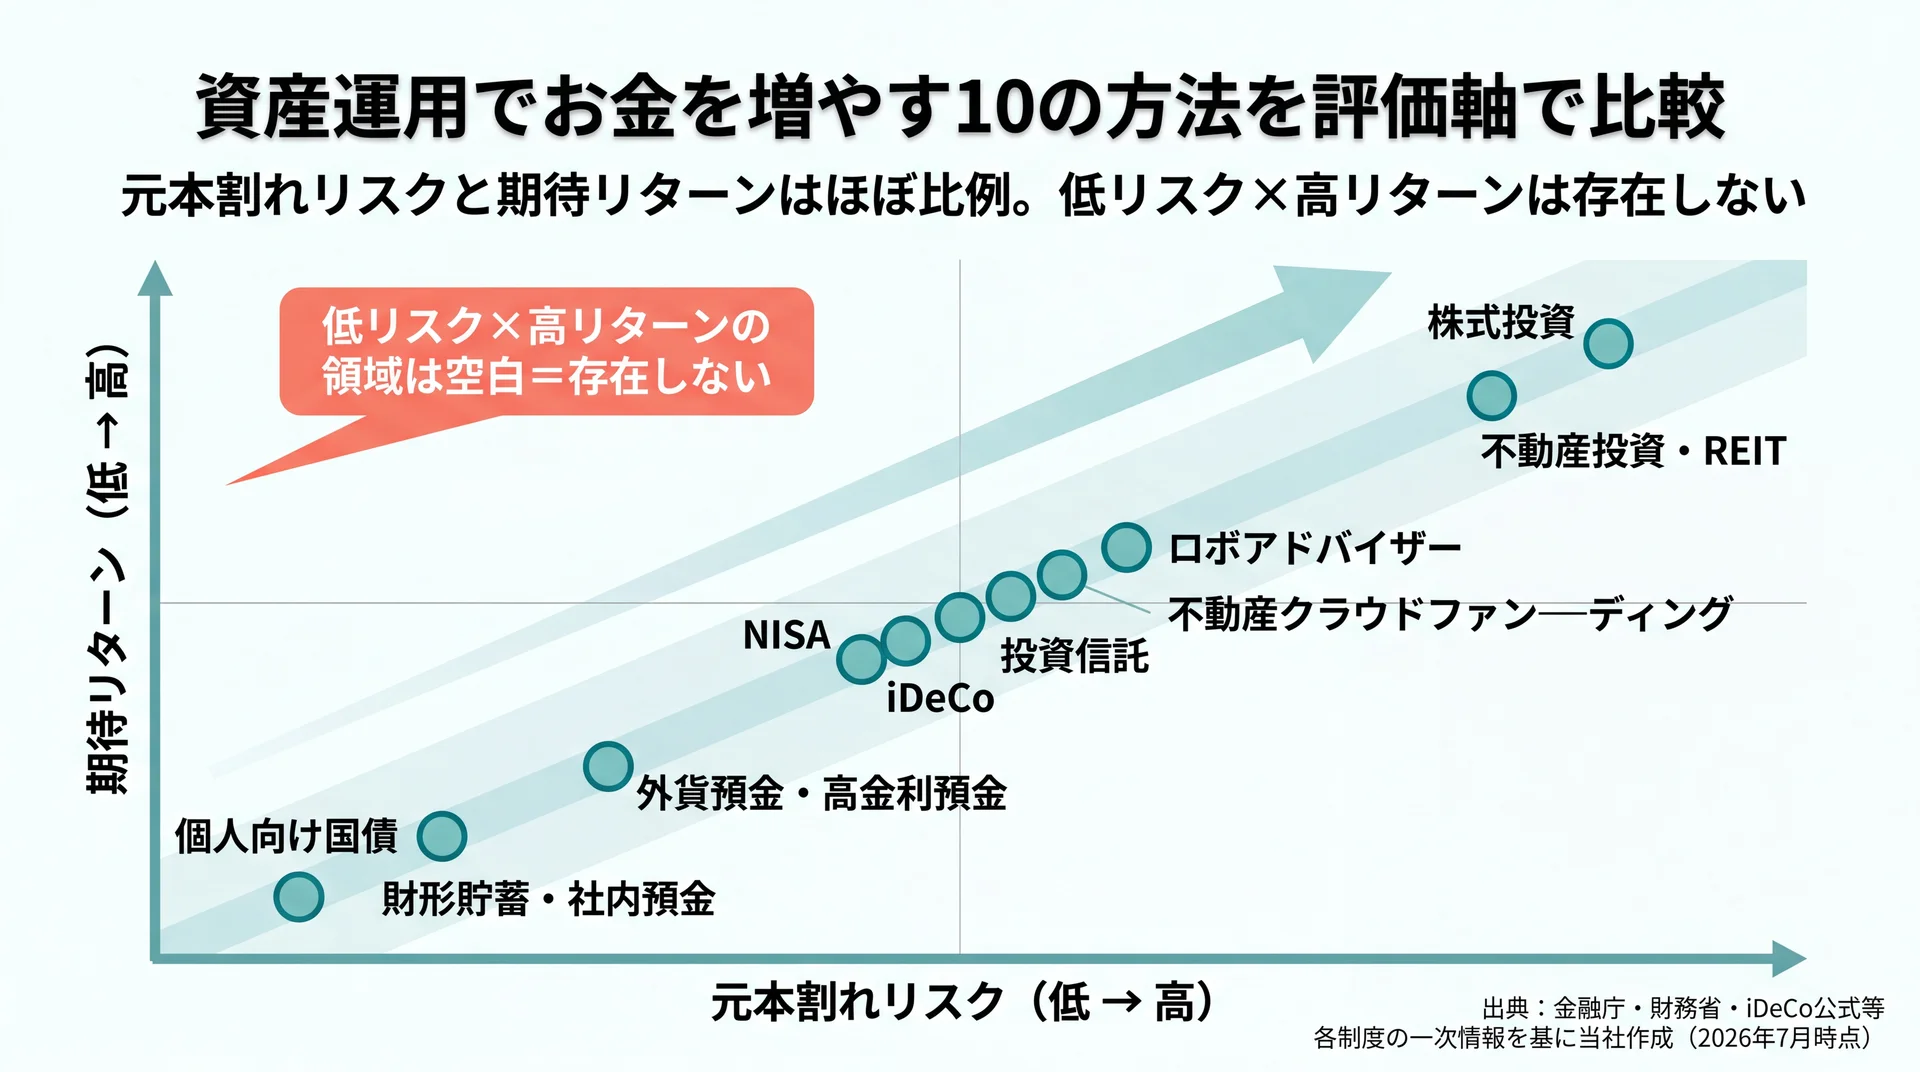
資産運用の手段は、期待リターン・元本割れリスク・最低金額・手間・流動性・税制優遇の6軸で見ると、初心者でも横並びで比較できます。どれが「一番」ではなく、目的と期限に合うかで選ぶのが前提です。まず全体像を1枚の表で確認しましょう。
| 手段 | 期待リターン | 元本割れリスク | 最低金額の目安 | 手間 | 流動性 | 税制優遇 |
| NISA(つみたて投資枠) | 中 | 中 | 100円〜 | 低 | 中 | あり(非課税) |
| iDeCo | 中 | 中 | 月5,000円〜 | 低 | 低(60歳まで) | 大(掛金控除+非課税) |
| 投資信託(インデックス積立) | 中 | 中 | 100円〜 | 低 | 中 | NISA併用で優遇 |
| 株式投資(高配当株・個別株) | 中〜高 | 中〜高 | 数百〜数万円 | 中〜高 | 高 | NISA枠内は優遇 |
| 個人向け国債(変動10年) | 低 | 極低 | 1万円〜 | 低 | 中(1年後換金可) | なし |
| 財形貯蓄・社内預金 | 低 | 低 | 給与天引き少額〜 | 極低 | 制度による | 一部非課税枠あり |
| 外貨預金・高金利預金 | 低〜中 | 為替リスクあり | 千円〜 | 低 | 中 | なし |
| ロボアドバイザー | 中 | 中 | 1万円〜 | 極低 | 中 | 一部NISA対応 |
| 不動産クラウドファンディング | 中 | 中(元本保証なし) | 1万円〜 | 低 | 低(運用期間拘束) | なし |
| 不動産投資・REIT | 中 | 中〜高 | REITは数万円〜 | 中〜高 | REITは高 | なし |
リターン・リスクは一般的な相対比較で、将来の成果を保証するものではありません。制度の数値は各公式サイトの公表情報(下記各項)に基づく(2026年7月時点)。
この比較表の狙いは、同じ物差しで全手段を並べることにあります。競合記事の多くは手段を列挙しますが、軸をそろえて横断で見比べられる形は多くありません。ここからは各手段の違いを、初心者が判断しやすい順で見ていきます。
NISA(つみたて投資枠)
NISAのつみたて投資枠は、運用益と分配金が非課税になる制度で、少額の積立から始めたい初心者の起点になります。2024年開始の新NISAでは、つみたて投資枠120万円と成長投資枠240万円を合わせ年間360万円、非課税保有限度額は生涯1,800万円、非課税期間は無期限です(金融庁、2026年7月時点)。
通常は運用益に約20%の税金がかかるため、非課税の効果は長く続けるほど積み上がります。そのため、まず税制優遇のあるこの枠から埋めるのが、初心者にとって効率的な出発点になります。ただし投資対象は値動きするため、短期で使う資金には向きません。いつでも引き出せる点は、後述のiDeCoとの大きな違いです。
iDeCo(個人型確定拠出年金)
iDeCoの最大の特徴は、掛金が全額所得控除になり、運用益も非課税で、受取時にも控除がある点です(iDeCo公式、2026年7月時点)。老後資金づくりに絞れば、税の優遇はNISAより厚くなります。掛金は月5,000円から1,000円単位で設定でき、無理のない額から始められます。
一方で、原則60歳まで引き出せません。これは弱点であると同時に「途中で使ってしまわない」仕組みでもあります。この特性から、当面使う予定のない老後資金に限って回すのが合理的です。掛金の上限は加入区分(会社員・自営業・公務員など)で異なるため、正確な金額は公式や勤務先で確認してください。
投資信託(インデックス積立)
投資信託は、多くの投資家から集めた資金を運用会社がまとめて運用する商品で、1本で幅広い銘柄に分散できます。なかでも指数に連動するインデックス型は、低コストで市場全体に投資でき、初心者の積立の中心になりやすい手段です。
100円程度から積み立てられ、NISAのつみたて投資枠の対象商品も多く用意されています。値動きはあるものの、長期・積立・分散でリスクをならしやすいのが強みです。運用にかかる信託報酬(手数料)は商品ごとに差があるため、同じ指数に連動するならコストの低い商品を選ぶと、長期では手取りの差につながります。「個別銘柄を選ぶ自信がない」段階では、まずインデックス投信の積立から検討すると始めやすくなります。
株式投資(高配当株・個別株)
株式投資は、企業の株を買って値上がり益や配当を狙う手段で、リターンの上限が高い一方、価格変動も大きくなります。配当を継続的に受け取る高配当株投資と、成長を狙う個別株投資では、選ぶ銘柄も向く人も変わります。
自分で銘柄を選ぶ手間と知識が要るため、投資信託より一段ハードルが上がります。個別株は1社の業績悪化で大きく値下がりする可能性があります。数銘柄に集中させるほどこの影響は強まるため、分散が効きにくい点は理解しておく必要があります。そのため、まずは分散の効いた投信で経験を積み、余力の範囲で株式を組み入れる進め方が、初心者にはリスクを抑えやすい選択です。
個人向け国債(変動10年)
個人向け国債は、国が発行する債券で、最低金利年0.05%が保証され元本割れリスクが極めて低い「守りながら少し増やす」手段です。変動10年・固定5年・固定3年の3種類があり、額面1万円から購入でき、発行後1年経過すればいつでも中途換金できます(財務省、2026年7月時点)。
変動10年型は半年ごとに金利が見直されるため、金利が上がる局面では受け取る利子も増えます。多くの比較記事が「債券投資」とひとくくりにするなかで、下限保証と1年後の換金という具体条件を押さえると、預金の次の一歩として位置づけやすくなります。大きく増やす手段ではないため、あくまで守りの枠として使うのが前提です。
財形貯蓄・社内預金
財形貯蓄・社内預金は、給与天引きで自動的に貯まる、勤務先を通じた制度です。上位の比較記事ではほとんど触れられませんが、制度がある会社に勤めていれば、手間をかけずに「先取り貯蓄」を仕組み化できる点で見逃せません。
財形年金や財形住宅では一定額まで利子が非課税になる枠があり、社内預金は一般の預金より高い利率が設定される場合があります。天引きなので使い込みを防ぎやすく、増やす原資づくりの土台に向きます。利用できるかは勤務先の制度次第のため、まず社内規程を確認してみてください。転職すると引き継げない場合がある点は、あらかじめ知っておくとよいでしょう。
外貨預金・高金利預金
外貨預金・高金利預金は、円より金利の高い通貨やキャンペーン金利を使って利息を狙う手段です。為替の変動というリスクを負う代わりに、円預金より高い利息を受け取れる可能性があります。
外貨預金は預入時より円高になると、利息を上回る為替差損が出ることもあります。加えて、円と外貨を交換するたびに手数料がかかる点も見落とせません。そのため、生活防衛資金ではなく、余力の範囲で通貨を分散する目的に絞るのが無難です。ネット銀行の高金利普通預金は、当面使わない待機資金の置き場所として活用しやすい選択肢です。
ロボアドバイザー
ロボアドバイザーは、いくつかの質問に答えると運用方針の提案から買付・調整まで自動で行うサービスです。銘柄選びや配分の見直しを任せられるため、手間を最小限にしたい人に向きます。分散投資が自動で組まれるので、何を買うか決められずに止まってしまう人の入口にもなります。
その手軽さの対価として、一般に投資信託を自分で積み立てるより手数料がやや高くなる傾向があります。そこで「まず自動で始めて感覚をつかみ、慣れたら低コストの投信積立に移す」といった使い方も選択肢になります。運用対象は値動きするため、元本は保証されません。
不動産クラウドファンディング
不動産クラウドファンディングは、複数の投資家が1万円程度から出資し、不動産の賃料や売却益を分配で受け取る仕組みです。現物の不動産投資に比べて少額で始められ、物件管理の手間がない点が特徴です。
一方で、運用期間中は原則として資金を引き出せず、元本は保証されません。事業者や案件によってリスクは変わるため、運営会社の実績や案件の内容を確認する必要があります。人気の案件は募集開始後すぐに埋まることもあり、必ず投資できるとは限りません。そのため、余力資金の一部を、期間を決めて振り向ける使い方が現実的です。
不動産投資・REIT
不動産で増やす方法には、現物を購入する不動産投資と、証券化された不動産に投資するREIT(不動産投資信託)があります。REITは数万円から証券口座で売買でき、複数物件に分散しながら分配金を受け取れるため、現物より始めやすい選択肢です。
現物の不動産投資は数百万円以上の資金やローンが必要で、空室・修繕などの管理も伴います。REITは価格変動があるものの流動性が高く、初心者が不動産に触れる入口になります。この点から、まずREITで値動きに慣れてから現物を検討する順序が、リスクを抱え込みにくい進め方です。
10手段はどれが優れているかではなく、期待リターンとリスク・流動性・税制の組み合わせで役割が異なります。目的と期限を決めてから表の該当行を見ると、候補は自然に絞り込めます。
お金を増やすときに知っておくべきリスクと注意点は?
お金を増やす手段の多くは、期待リターンが高いほど元本割れの可能性も高くなるという共通の性質を持ちます。この関係を理解しないまま「高いリターン」だけで選ぶと、想定外の値下がりで計画が崩れます。増やす前に、次の3点は押さえておきましょう。
元本割れとローリスク・ハイリターンの不在
リスクとリターンは原則として比例し、「低リスクで高リターン」をうたう商品には注意が必要です。預金や個人向け国債は元本の安全性が高い分リターンは小さく、株式や投資信託はリターンが期待できる分、値下がりの可能性を伴います。元本保証と高利回りを同時に約束する話は、仕組み上ほぼ成り立ちません。この原則を知っているだけで、多くの怪しい勧誘は見分けられます。
「必ず増える」話を避ける
「必ず儲かる」「絶対に増える」といった断定的な勧誘は、金融の世界では警戒すべきサインです。将来のリターンは不確実で、過去の実績も将来を保証しません。SNSやおすすめだけで判断せず、公的機関の情報を確認し、個別の資産設計はファイナンシャル・プランナーなどの専門家に相談するのが安全です。手数料や解約条件など、うたい文句の裏にある費用もしっかり確認しましょう。
利益には税金・確定申告が必要な場合がある
運用で得た利益には原則として税金がかかり、副業や一定の投資益では確定申告が必要になる場合があります。NISAのように非課税で受け取れる制度もあるため、税制優遇枠を先に使うことが手取りを増やすうえで効いてきます。制度の適用条件は変わることがあるので、最新の情報を確認してください。会社員でも、副業所得が一定額を超えると申告が必要になる点は押さえておくと安心です。
目的・タイプ別にどのお金の増やし方を選ぶべき?
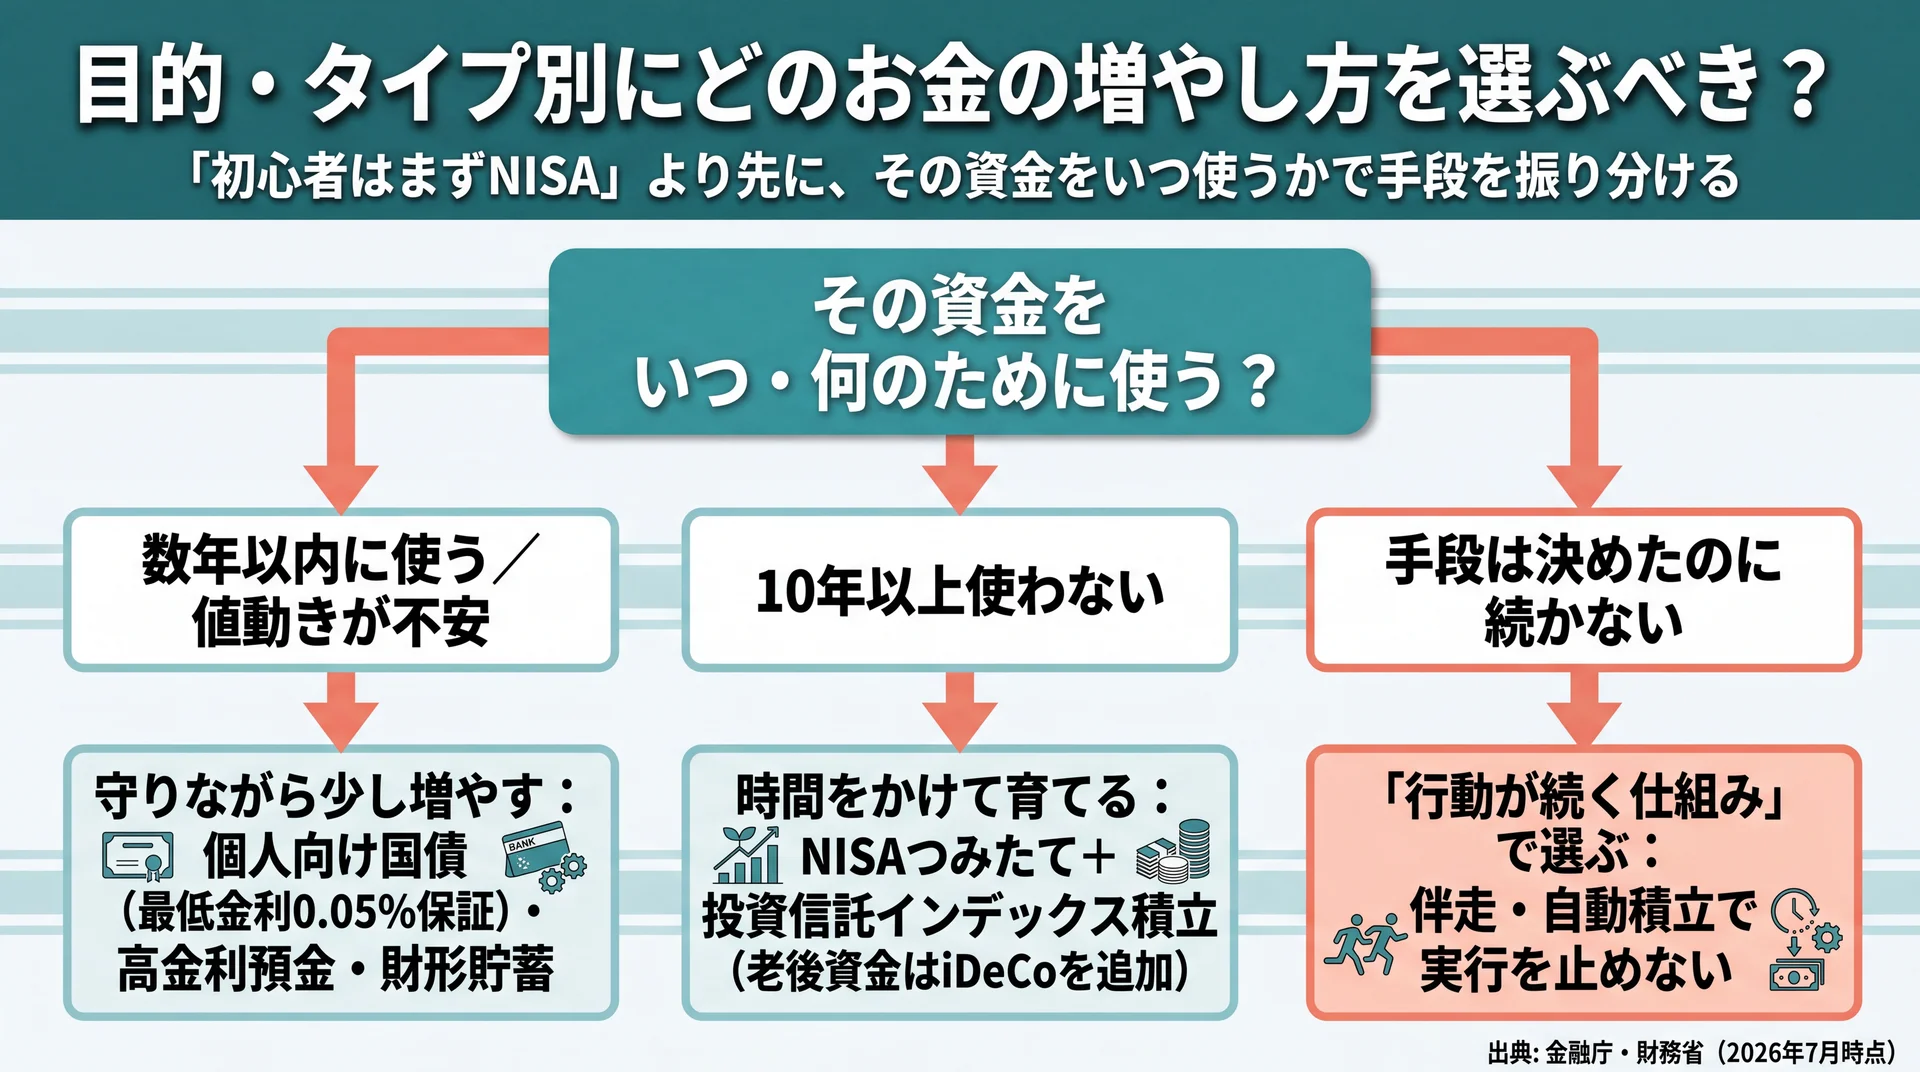
お金の増やし方は、「守りたいか」「時間をかけて育てたいか」「続けられるか」という目的軸で選ぶと迷いにくくなります。同じ10手段でも、目的が違えば最適な組み合わせは変わります。ここでは代表的な3つの状況に分けて、判断の基準を示します。
一般に「初心者はまずNISA」と語られますが、それだけでは不十分です。制度の非課税メリットが大きいのは事実でも(金融庁、2026年7月時点)、使う時期が近い資金を値動きする商品に入れれば、必要なときに元本割れで取り崩すリスクが残ります。データと制度条件から評価すると、まず「その資金をいつ使うか」を基準に手段を振り分けるのが、失敗しにくい進め方です。
「守りながら少し増やす」なら
数年以内に使う予定がある資金や、値動きが不安な人には、元本の安全性が高い手段が向きます。個人向け国債(変動10年)は最低金利0.05%が保証され1年後に換金でき(財務省、2026年7月時点)、ネット銀行の高金利普通預金は待機資金の置き場所になります。財形貯蓄が使える会社員なら、天引きで守りの貯蓄を自動化するのも手です。ここでは大きく増やすより、預金の目減りに備える発想が基準になります。
「10年以上かけて資産形成」なら
老後や教育など10年以上先の目的には、税制優遇を最大限使いながら値動きをならす手段が向きます。NISAのつみたて投資枠と投資信託のインデックス積立を軸に、老後資金に限ってiDeCoを組み合わせると、非課税と時間の効果を重ねられます。長期であるほど、途中の値下がりに慌てず積立を続けられるかが結果を左右します。毎月決まった額を自動で積み立てる設定にしておくと、相場に一喜一憂せず淡々と続けやすくなります。
「選んでも続かない」なら――行動が続く仕組みで選ぶ
手段を決めても、口座開設や銘柄選びの途中で手が止まってしまうことがあります。ここで効くのは商品の優劣ではなく、「行動が続くか」という別の評価軸です。当社のABCashは、この実行段階を専属コンサルタントのマンツーマン伴走で支える女性向けのマネートレーニングで、家計管理からNISA・iDeCo・投資信託まで一気通貫で扱います。
行動継続という軸で見ると、当社が2025年4〜8月に集計した受講データでは、受講後に総資産が平均で約57.2万円、月間の自由資金が平均で約72,472円増え、トレーニング満足度は95%でした。累計受講者は2026年5月時点で9万人を超えています。これらは手段の優劣を示すものではなく、「選んだ方法を続けられたか」を示す実績です。独学で止まりがちな場合は、手段選びと同時に続けられる仕組みを持てるかを基準に加えると、失敗を避けやすくなります。金融商品を販売せず教育に絞っている点も、中立に相談したい人には確認しておきたい条件です。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
お金の増やし方でよくある質問(FAQ)
Q. お金を増やすには何から始めるべき?
まず生活防衛資金(生活費3〜6か月)を預金で確保し、固定費を見直したうえで、税制優遇のあるNISAのつみたて投資枠から少額で始めるのが基本の順番です。土台ができる前に運用を始めると、値下がり時に取り崩す事態になりやすいため、準備の順序を守ることが失敗回避につながります。最初の一歩は、家計の収支を1か月分書き出して現状を把握することから始めると迷いません。
Q. 投資初心者におすすめの方法は?
値動きをならしやすい投資信託のインデックス積立を、NISAのつみたて投資枠で行う方法が、少額から分散でき初心者の起点になりやすい選択です。100円程度から始められ、非課税メリットも受けられます(金融庁NISA制度、2026年7月時点)。特定の商品を推奨するものではなく、リスク許容度に応じて配分を調整してください。
Q. 毎月1万円のような少額でも意味はある?
少額でも意味はあります。積立は続けた期間と金額の積み重ねで効いてくるため、早く始めるほど時間を味方にできます。毎月1万円でも、まず「続ける習慣」を作ることが、後で金額を増やす土台になります。金額の大小より、値動きに慣れながら長く続けられるかのほうが、最終的な結果を大きく左右します。無理のない範囲から始め、家計に余力が出たら増額する進め方が現実的です。
Q. 早くお金を増やす方法はある?
短期間で大きく増やそうとするほど、元本割れの可能性も高くなります。「早く・確実に・大きく」を同時に満たす手段は基本的に存在しません。急ぎたい気持ちがあるときこそ、収入・支出の見直しで原資を増やし、運用は長期・積立・分散で着実に進めるのが、結果的に近道になります。
Q. NISAとiDeCoはどちらを優先すべき?
いつでも引き出せる自由度を重視するならNISA、老後資金づくりと節税を重視するならiDeCoが軸になります。iDeCoは掛金が全額所得控除になる分、税の優遇はNISAより厚い一方、原則60歳まで引き出せません(iDeCo公式、2026年7月時点)。当面使う予定のない老後資金はiDeCo、10年程度で使う可能性がある資金はNISA、というように使う時期で分けると両立させやすくなります。まず自由度の高いNISAから始め、家計に余裕が出たらiDeCoを足す進め方も現実的です。
まとめ:自分に合ったお金の増やし方を選ぶために
お金の増やし方は、収入・支出・資産運用の3つに整理し、生活防衛資金と固定費の準備を終えてから、目的と期限に合う手段を10の選択肢から選ぶ――この順番で考えると、情報の多さに振り回されずに済みます。守りたいなら個人向け国債や高金利預金、時間をかけて育てたいならNISA・投資信託・iDeCo、そして選んだ手段を続けられるかも忘れずに基準へ加えることが大切です。どれか一つに決め切る必要はなく、生活防衛資金という守りの土台の上に、税制優遇枠と少額の積立を重ねていく――この組み合わせが、初心者にとって無理なく続けやすい増やし方の型になります。
資産形成やお金の基礎の全体像をもう一度つかみ直したい方は、不労所得とはの基礎からの総まとめはこちらから確認できます。手段を決めても実行段階で止まってしまう場合は、専門家と一緒に自分の状況を整理するのも一つの方法です。
\ まずは無料体験60〜80分程度から /
自分に合う増やし方を、無料体験で専門家と一緒に整理できます。