
二人で暮らし始めると、家賃や食費をどちらがいくら負担するかという判断が毎月発生します。ある家計サービス事業者の調査では、共同で家計を管理する世帯はしない世帯より金融資産が多い傾向が示されており(実態調査、2026年3月)、管理方法を最初に決めるかどうかが同棲後の貯蓄に影響します。この記事では同棲のお金の管理方法4つと負担割合の決め方、揉めないコツと注意点を、公的データと一次調査に基づいて整理します。
\ 累計9万人が受講した伴走型トレーニング /
何から始めるか迷う段階から、専属コンサルタントがマンツーマンで家計を一緒に整理します。
なお、同棲のお金は貯蓄や資産形成の入口でもあります。家計から投資までの全体像を先に把握したい方は、お金の勉強の全体像を整理した完全ガイドも参考になります。
同棲のお金の管理はなぜ最初に話し合うべき?
同棲のお金の管理は、生活費を出し合い始める前に方法とルールを決めておくことが失敗回避の基本です。金額そのものより「決め方を共有していないこと」が不満の火種になりやすいためです。
一緒に暮らすと、家賃・食費・光熱費・日用品といった支出が二人の共有領域に変わります。どちらかが立て替え続けたり、片方だけが貯蓄していたりする状態が続くと、金銭感覚のズレが積み重なります。先に管理方法を言語化しておくと、支出のたびに判断する負担が減り、貯蓄にも回しやすくなります。
お金の話は切り出しにくく、「相手を疑っているようで気まずい」と感じて先送りにするカップルは少なくありません。しかし管理方法を決めることは、相手を信用しないことではなく、二人の共有財産を透明にして守るための作業です。同棲を始めるタイミングや家賃の契約前など、区切りの良い時点を選び、「お金の管理をどうするか一度すり合わせよう」と前向きに切り出すと話し合いを進めやすくなります。
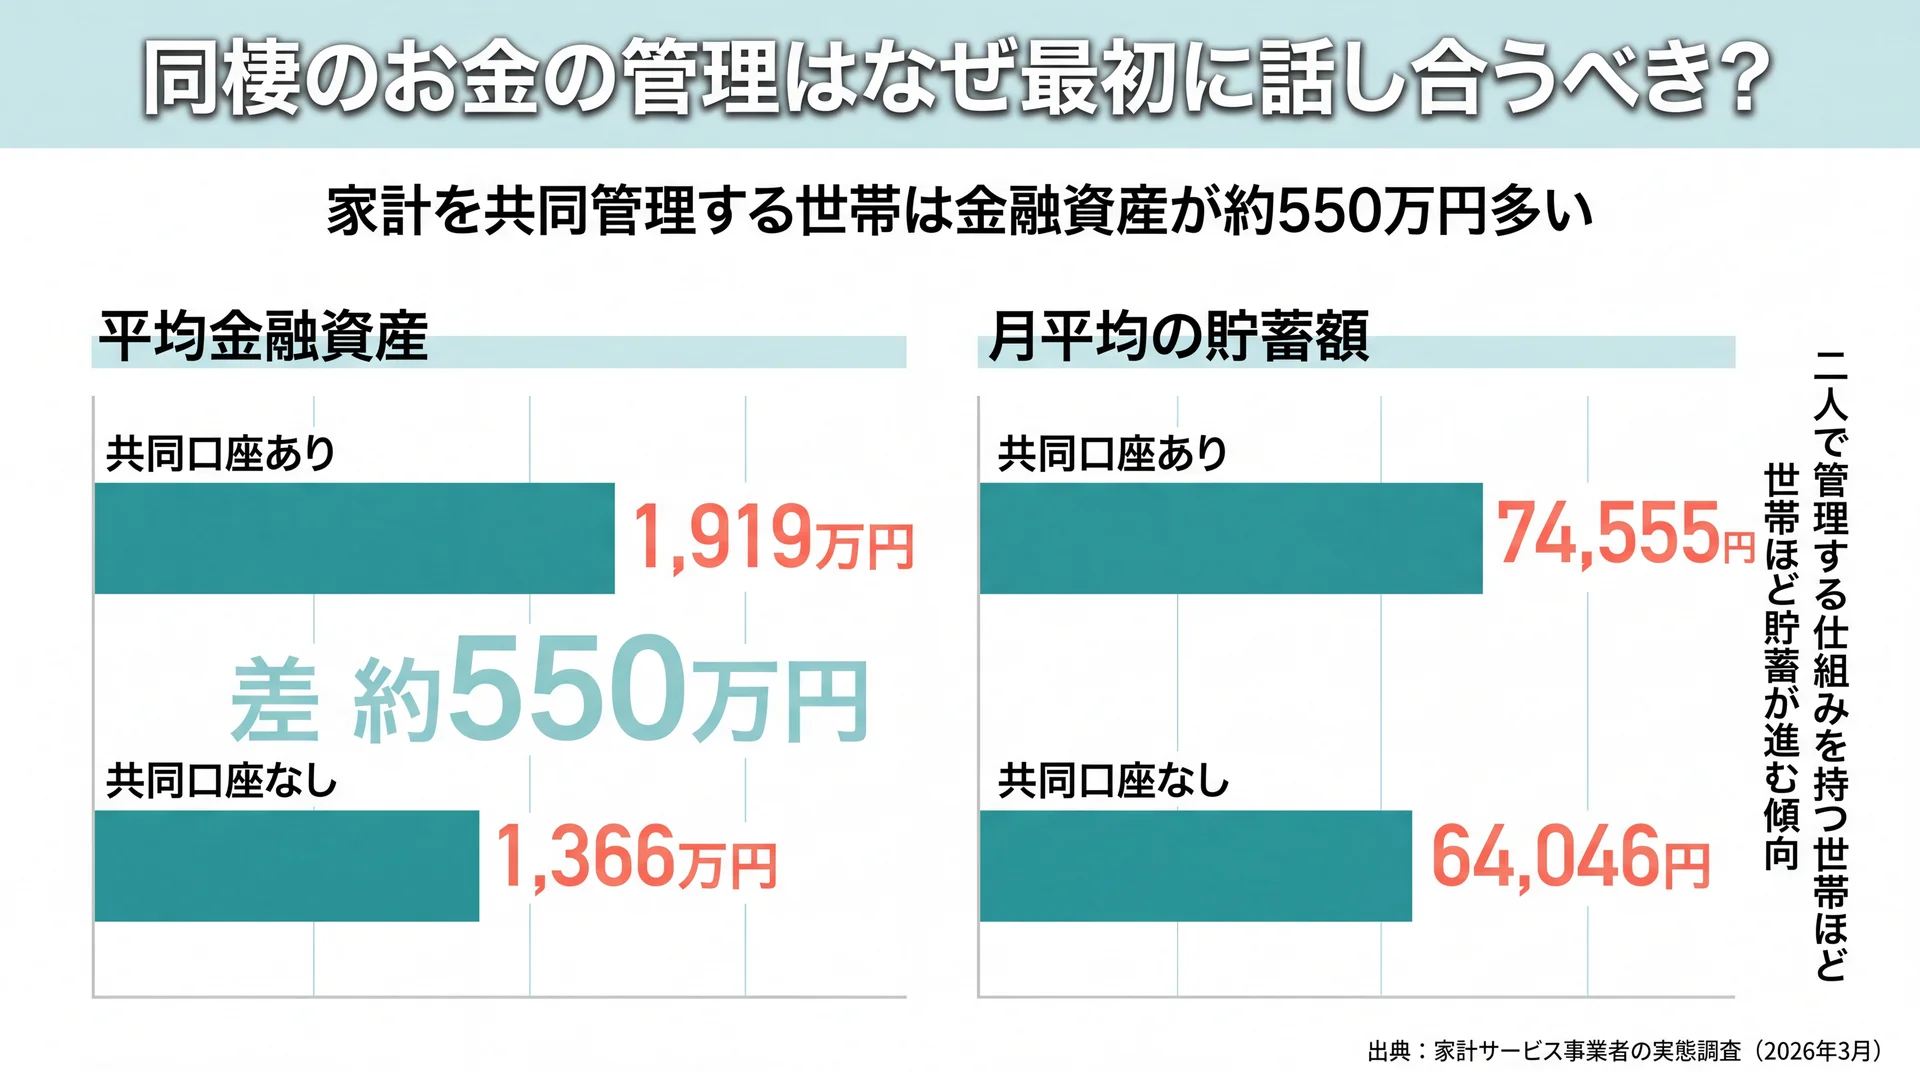
データもこの方向を裏づけます。家計を二人で管理する世帯としない世帯を比べた実態調査では、共同口座を持つ世帯の平均金融資産が約1,919万円、持たない世帯が約1,366万円で、その差は約550万円でした(家計サービス事業者の実態調査、2026年3月・25〜59歳の既婚男女441名)。月平均の貯蓄額でも共同口座あり74,555円、なし64,046円と差が出ています。この調査は既婚世帯が対象ですが、「収入と支出を見える化し、二人で管理する」という行動が貯蓄につながりやすいという傾向は、同棲カップルにも参考になります。金額の多寡だけでなく、管理する仕組みを持つかどうかが分かれ目だと読み取れます。
お金の管理を二人で行う流れは、若い世代ほど自然になりつつあります。共通の口座を使う世帯を対象にした調査では、夫婦共同で家計を管理する割合が57.8%で最も多く、一方で一般的な世帯では妻が中心に管理する割合が50.6%と最多でした(家計サービス事業者の調査、2024年12月)。かつての「どちらか一方に家計を任せる」形から、二人で見える化して分担する形へと移りつつあり、同棲のうちから共同管理に慣れておくことは、この流れにも合っています。
同棲は結婚と違い、いつでも解消できる関係です。だからこそ「なんとなく」で始めず、方法・割合・貯蓄・見直しのタイミングを最初に決めることが、二人の信頼を守ることにつながります。次章からは具体的な管理方法を見ていきます。
同棲のお金の管理方法4選|メリット・デメリット比較
同棲のお金の管理方法は「費目別に分担」「毎月定額を出し合う」「支払いの都度で折半」「収入をまとめて一括管理」の4つが基本です。公平性・貯めやすさ・手間のどれを優先するかで選び方が変わります。
上位の解説記事の多くもこの4分類に集約されます。ここでは各方法の仕組みとメリット・デメリットを整理し、そのうえで後半に6つの評価軸で同粒度に比較します。どの方法にも一長一短があるため、二人の関係のステージ(付き合いが浅い/結婚を見据えている)や性格に合わせて選ぶ視点を持っておきましょう。
①費目別に分担する
費目別分担は、家賃はAさん・食費はBさんのように支出項目ごとに担当を決める方法です。「家賃は高いほうが払い、食費と日用品はもう一方が持つ」といった形で、金額の大きい固定費と生活実感のある変動費を分けると納得感を得やすくなります。
メリットは、自分の担当分だけを管理すればよく手間が少ない点です。相手の口座を共有する必要もないため、金銭のプライバシーを保てます。デメリットは、費目ごとに金額が違うため負担が偏りやすいことです。家賃を持つ側の負担が重くなりがちなので、担当を決める際に総額の均衡を確認する必要があります。共有の貯蓄が生まれにくい点も弱みで、貯蓄用の費目を別に設けるなどの補いが要ります。
②毎月定額を出し合う(共同財布・共通口座)
定額出し合いは、二人が毎月決めた額を共通の財布や口座に入れ、そこから生活費をまとめて支払う方法です。例えば生活費が月22万円なら、11万円ずつ入れて家賃・食費・光熱費をその口座から払います。
メリットは、共有のお金と個人のお金がはっきり分かれ、余った分を二人の貯蓄に回しやすい点です。支出が一つの口座に集約されるため、見える化しやすく家計簿もつけやすくなります。実際、共同で管理するカップルは相手への金銭的な不満が小さい傾向があり、パートナーへのお金の不満は一般的な世帯の59.8%に対し、共通の口座を使う利用者では43.1%と16.7ポイント低いという調査結果があります(家計サービス事業者の調査、2024年12月)。デメリットは、入金額の設定や精算のルールを決める手間がかかることと、後述する口座の名義問題がある点です。
③支払いの都度で折半する
都度折半は、買い物や外食などの支払いが発生するたびに、その場で半分ずつ負担する方法です。送金アプリや割り勘機能を使えば記録も残ります。
メリットは、実際に使った分だけを平等に負担でき、立て替えの不公平が生まれにくい点です。共有の口座を作らなくても始められる手軽さもあります。デメリットは、支払いのたびに精算する手間が積み重なることと、共有の貯蓄が作りにくいことです。固定費と変動費が混ざると計算が煩雑になるため、家賃などの大きな固定費は別の方法と組み合わせるカップルが多く見られます。
④収入をまとめて一括管理する
一括管理は、二人の収入をひとつの口座にまとめ、そこから生活費も貯蓄も支払い、各自にお小遣いを配分する方法です。家計を完全に一体化する形で、結婚後の家計に近い運用になります。
メリットは、家計の全体像を二人で共有でき、貯蓄計画を立てやすい点です。デメリットは、個人の自由に使えるお金が見えやすくなりプライバシーが薄れることと、収入や支出の管理を一方に任せると負担と不透明さが生じやすいことです。婚姻関係のない同棲では、後述するとおり口座の名義や解消時の清算リスクが特に大きくなるため、導入する場合はルールを明確にする必要があります。
4つを組み合わせるハイブリッドも現実的
実際のカップルは、1つの方法だけで運用するとは限りません。よく見られるのは「家賃・光熱費などの固定費は共通口座からの定額出し合いでまかない、外食やデート代は都度折半する」というハイブリッドです。固定費を共同管理にすると貯蓄がしやすく、変動費を折半にすると使った分だけの公平さを保てます。二人の優先順位が「貯蓄も公平さも両方大事」であれば、このように固定費と変動費で方法を使い分けるのが実務的な着地点になります。無理に一つの方法へそろえず、費目の性質に合わせて組み合わせる発想を持っておきましょう。
4つの管理方法を6つの評価軸で比較
どの方法が優れているという唯一の正解はなく、二人が何を優先するかで選ぶべき方法が変わります。ここでは公平性・貯めやすさ・手間・プライバシー・収入差への対応・関係解消時の清算しやすさという6つの軸で、4方法を同じ粒度で評価しました。
| 管理方法 | 公平性 | 貯めやすさ | 手間の少なさ | プライバシー | 収入差への対応 | 解消時の清算しやすさ |
| ①費目別に分担 | △(費目で偏りやすい) | △(共有貯蓄が別途必要) | ◎ | ◎ | △(費目調整で対応) | ◎(各自負担が明確) |
| ②定額を出し合う | ○(入金額で調整可) | ◎ | ○ | ○ | ◎(入金比率で調整) | ○(入金記録が残る) |
| ③都度で折半 | ◎(使った分だけ) | △ | △(精算が頻繁) | ◎ | △(一律折半は不利) | ◎(都度精算済み) |
| ④収入を一括管理 | ○(配分で調整) | ◎ | ○ | △ | ○(合算で吸収) | △(名義・残高で揉めやすい) |
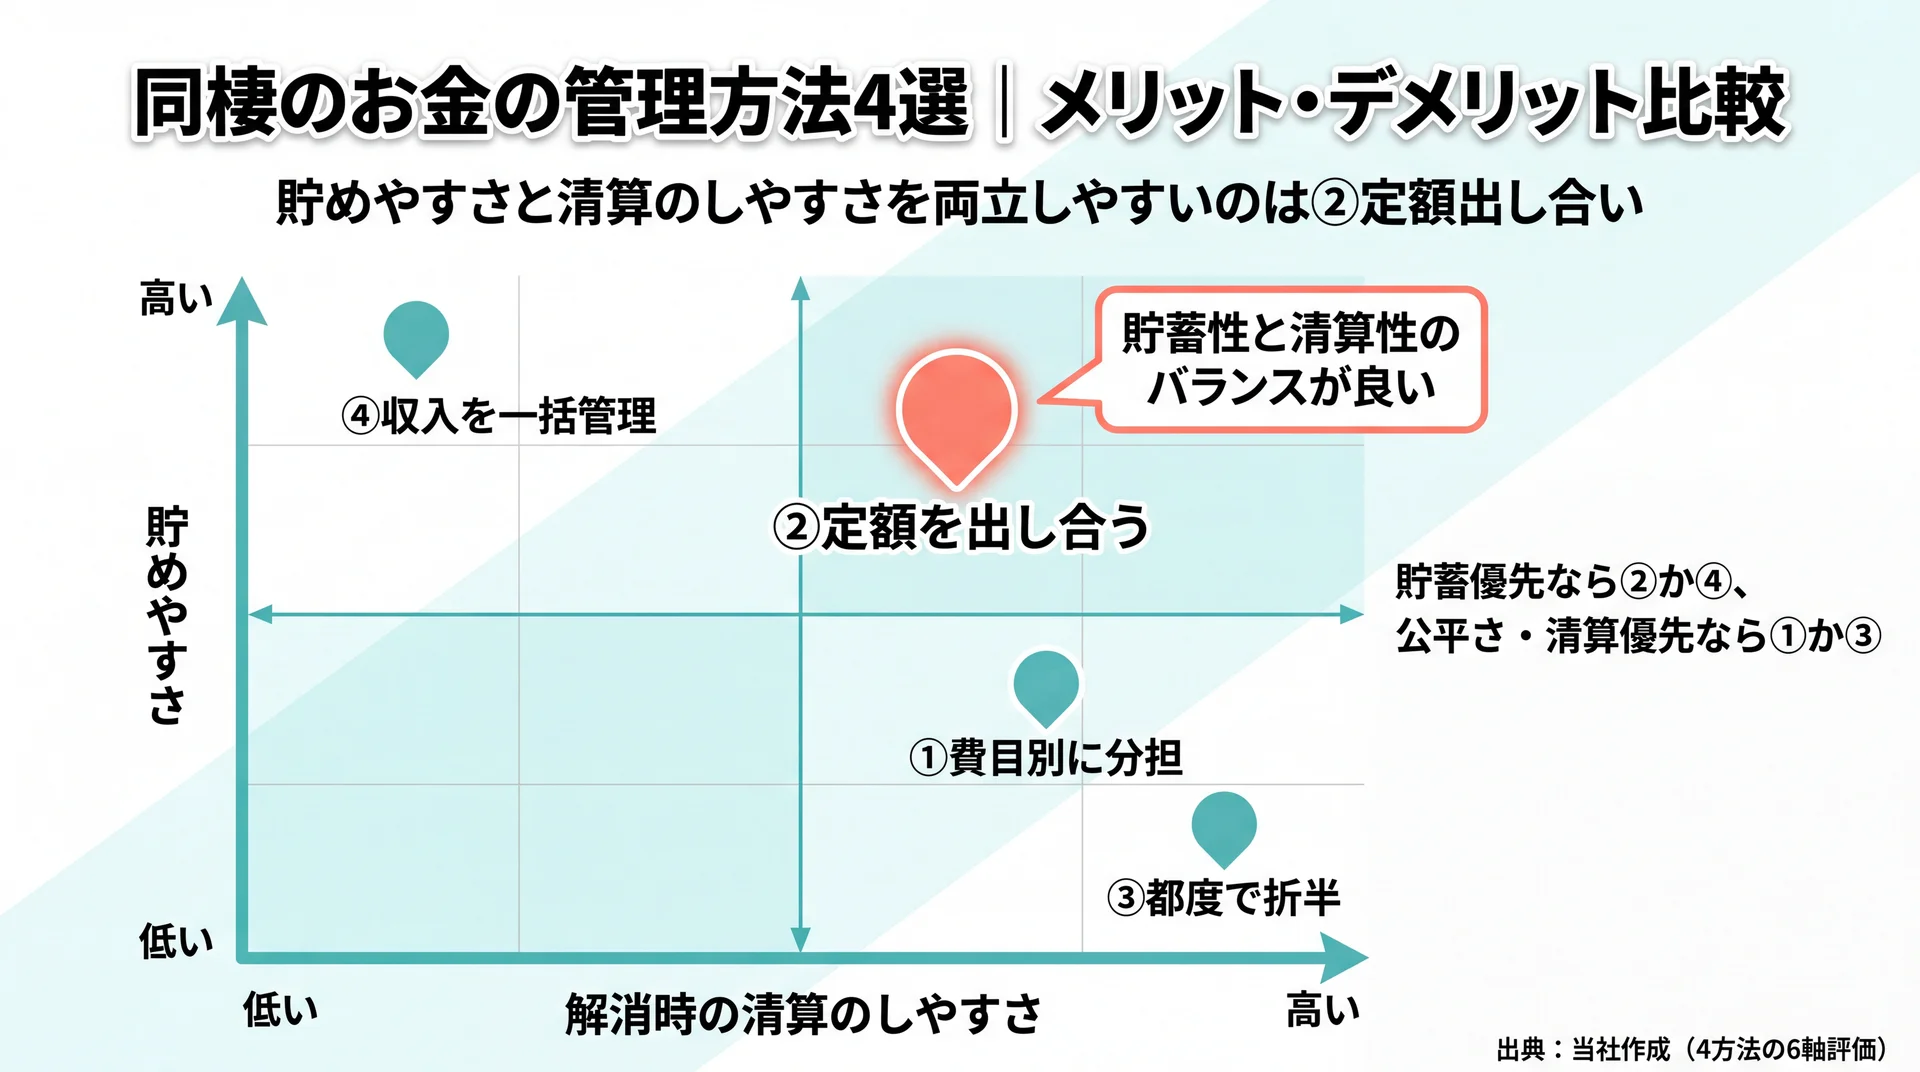
この表から読み取れるのは、貯めやすさを優先するなら②か④、公平性と清算のしやすさを優先するなら①か③が向くという傾向です。同棲は関係を解消する可能性がゼロではない前提に立つと、清算しやすさの列(一番右)を軽視できません。貯蓄性と清算のしやすさを両立しやすいのは②の定額出し合いで、多くの解説記事が共通口座方式をすすめる背景もここにあります。まず「貯蓄を優先したいか、公平さと身軽さを優先したいか」を二人で確認し、そのうえで収入差の大きさを加味して方法を選ぶのが合理的な進め方です。
生活費の負担割合はどう決める?収入差があるときの分け方
負担割合は「完全折半」か「収入比率」のどちらかを軸に決めるのが基本です。収入差が大きいカップルは、手取りに応じた比率で分けると不公平感を抑えられます。
まず前提として、二人の生活費がいくらかを見積もる必要があります。ここで注意したいのが相場データの読み方です。総務省の家計調査によると二人以上の世帯の消費支出は月314,001円ですが(総務省統計局 家計調査、2025年平均・2026年2月公表)、この数値は平均世帯人員が2人を超え世帯主の年齢層も高いファミリー世帯を含む平均です。子どものいない20〜30代の同棲2人にそのまま当てはめると過大になりやすく、住居費と食費を中心に自分たちの実額を積み上げるほうが正確です。相場は「上限の目安」として使い、実際の予算は二人の家賃・食費・光熱費から組み立てましょう。
実額を積み上げるときは、共有する費目を先に洗い出します。二人の生活費に含めるのが一般的なのは、住居費(家賃・共益費)・食費(自炊分)・水道光熱費・通信費(自宅のネット回線など)・日用品・二人での交際費や外食費です。反対に、個人の趣味や被服費、それぞれの携帯電話代、各自の交際費は個人負担にするカップルが多く見られます。まず「二人で出す費目」と「各自で出す費目」を仕分けし、二人で出す費目の合計を負担割合で分けると、対象があいまいなまま揉めることを防げます。
そのうえで負担割合の決め方は、大きく次の3つに分かれます。
- 完全折半: 生活費を半分ずつ負担する。手取りが近いカップルに向く。計算が単純で公平感が高い一方、収入差があると手取りの少ない側の負担率が重くなる
- 収入比率で分担: 手取りの比率に応じて負担する。収入差があっても各自の負担率をそろえられる
- 固定費と変動費で役割分担: 家賃などの固定費を高収入側、食費などの変動費をもう一方が持つ。費目別分担の応用
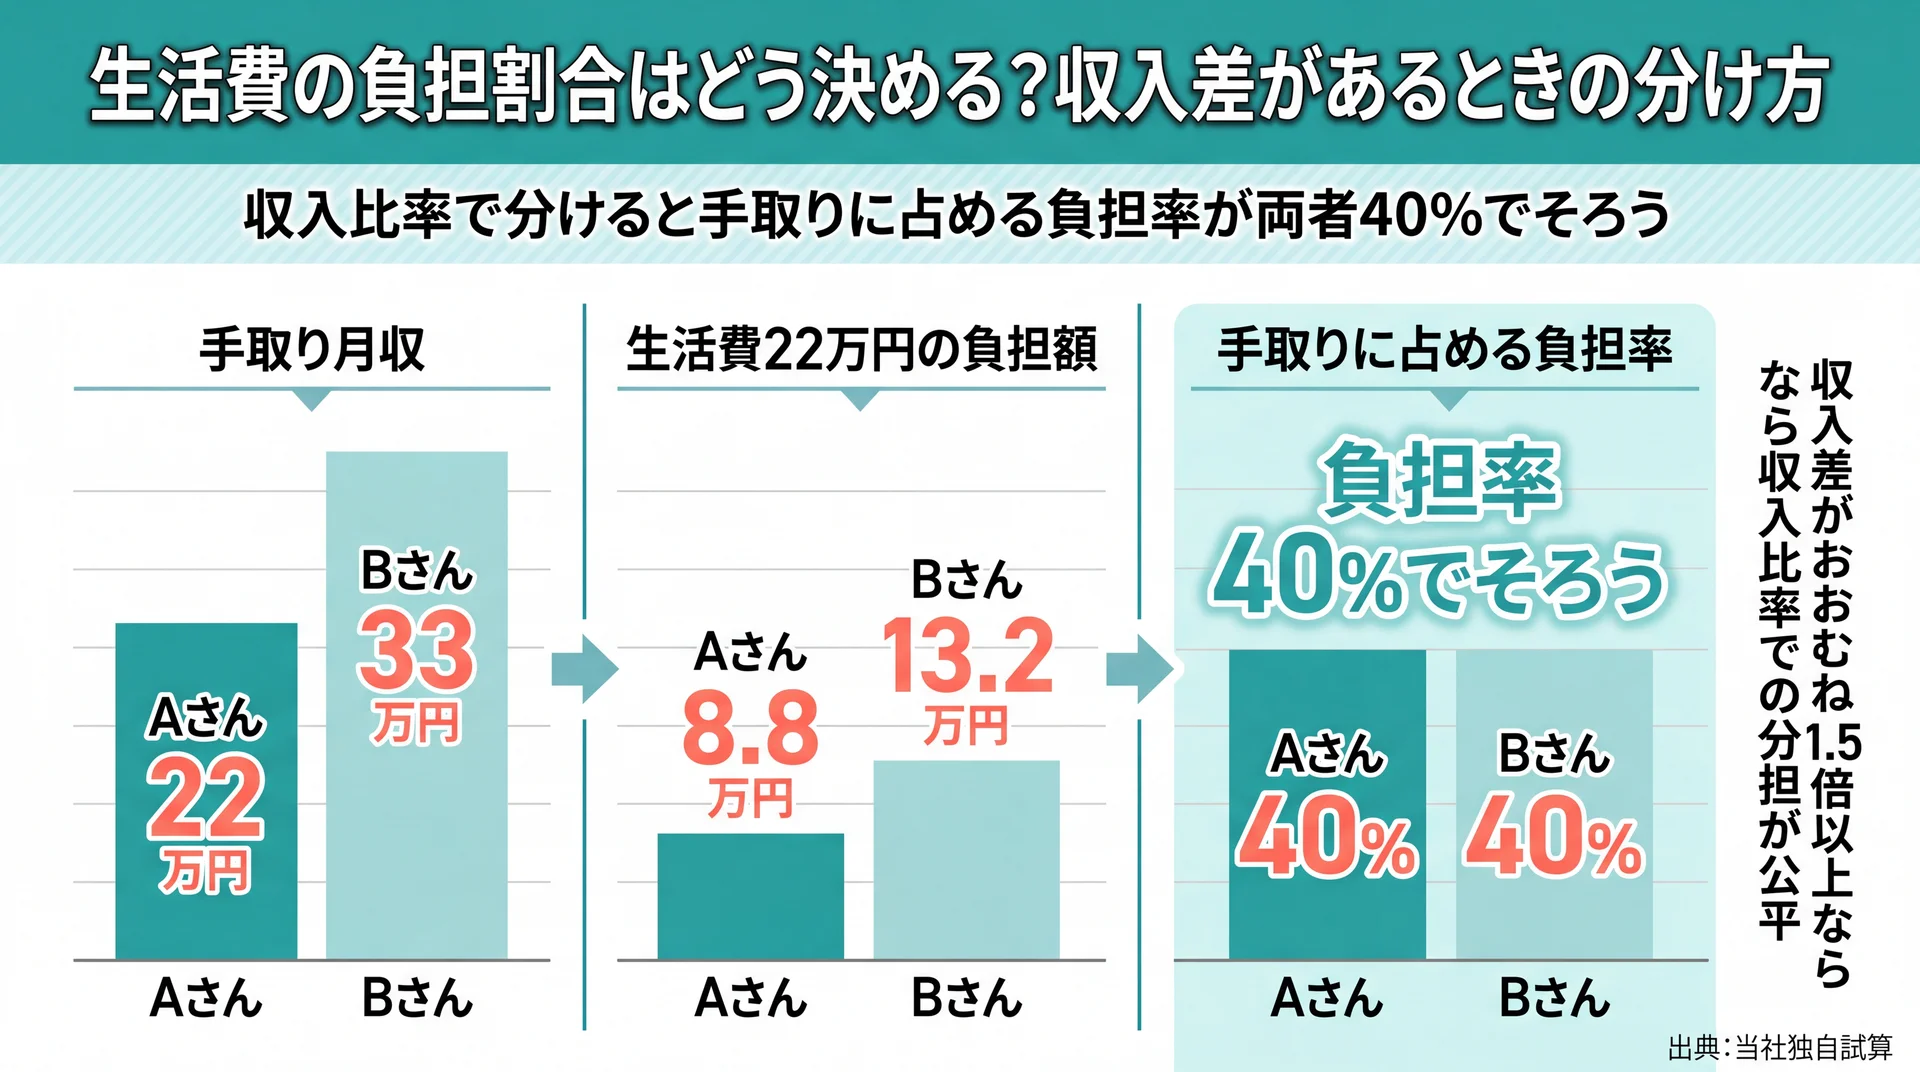
収入差がある場合に有効なのが収入比率での分担です。手取りベースで比率を出し、生活費をその比率で割り振ると、双方の「収入に対する負担の重さ」がそろいます。具体例を独自に試算したものが次の表です。
| 項目 | Aさん | Bさん | 二人合計 |
| 手取り月収 | 22万円 | 33万円 | 55万円 |
| 手取り比率 | 4 | 6 | 10 |
| 生活費22万円の負担額 | 8.8万円 | 13.2万円 | 22万円 |
| 手取りに占める負担率 | 40% | 40% | — |
前提: 手取り(税・社会保険料控除後)を基準に、対象は生活費のみ(各自の個人的支出と貯蓄は別枠)。この方法だと、金額は違っても収入に対する負担率が両者40%でそろい、「稼ぎが多い側が多く出す」ことへの納得を得やすくなります。折半にこだわると手取りの少ない側の負担率が上がるため、収入差がおおむね1.5倍以上あるカップルは比率分担を検討する価値があります。どちらを選ぶ場合も、ボーナスや残業代で手取りが変動する点、昇給・転職で比率が変わる点をふまえ、半年〜1年ごとに割合を見直すルールをあわせて決めておくと安心です。
ボーナスや臨時収入の扱いも決めておく
毎月の生活費の割合とは別に、ボーナスや臨時収入をどう扱うかも先に決めておくと、まとまったお金が入るたびに迷わずに済みます。よくあるのは、ボーナスの一定割合を二人の共通貯蓄に回し、残りは各自の自由にするという分け方です。旅行・引越し・結婚資金といった二人の大きな目標があるなら、その目標額から逆算してボーナスからの積立額を決めると計画的に貯まります。臨時収入は日々の生活費に紛れて使い切りやすいため、入った時点で「共通貯蓄にいくら・個人にいくら」と振り分けるルールにしておきましょう。ボーナスの金額や有無は年によって変わるので、固定額ではなく割合で決めておくと、収入が増減しても運用を続けやすくなります。
引越し・初期費用の分担も先に決める
同棲を始めるときにまとまって発生するのが、敷金・礼金・仲介手数料・引越し代・家具家電の購入費といった初期費用です。毎月の生活費とは別枠で金額が大きいため、割合をあいまいにしたまま進めると後で不満が残りやすくなります。初期費用も生活費と同じく折半または収入比率で分けるか、家具家電は「使う人・引き取る人」を想定して負担を決めておくと、万一の解消時にも清算しやすくなります。契約名義を誰にするか、退去時の原状回復費をどう分けるかも、契約前に話し合っておきましょう。
\ 家計〜NISAまで専属コンサルが伴走 /
家計簿が続かない人向けに、見える化の進め方を60〜80分程度の無料体験で確認できます。
同棲のお金の管理で揉めないコツは?
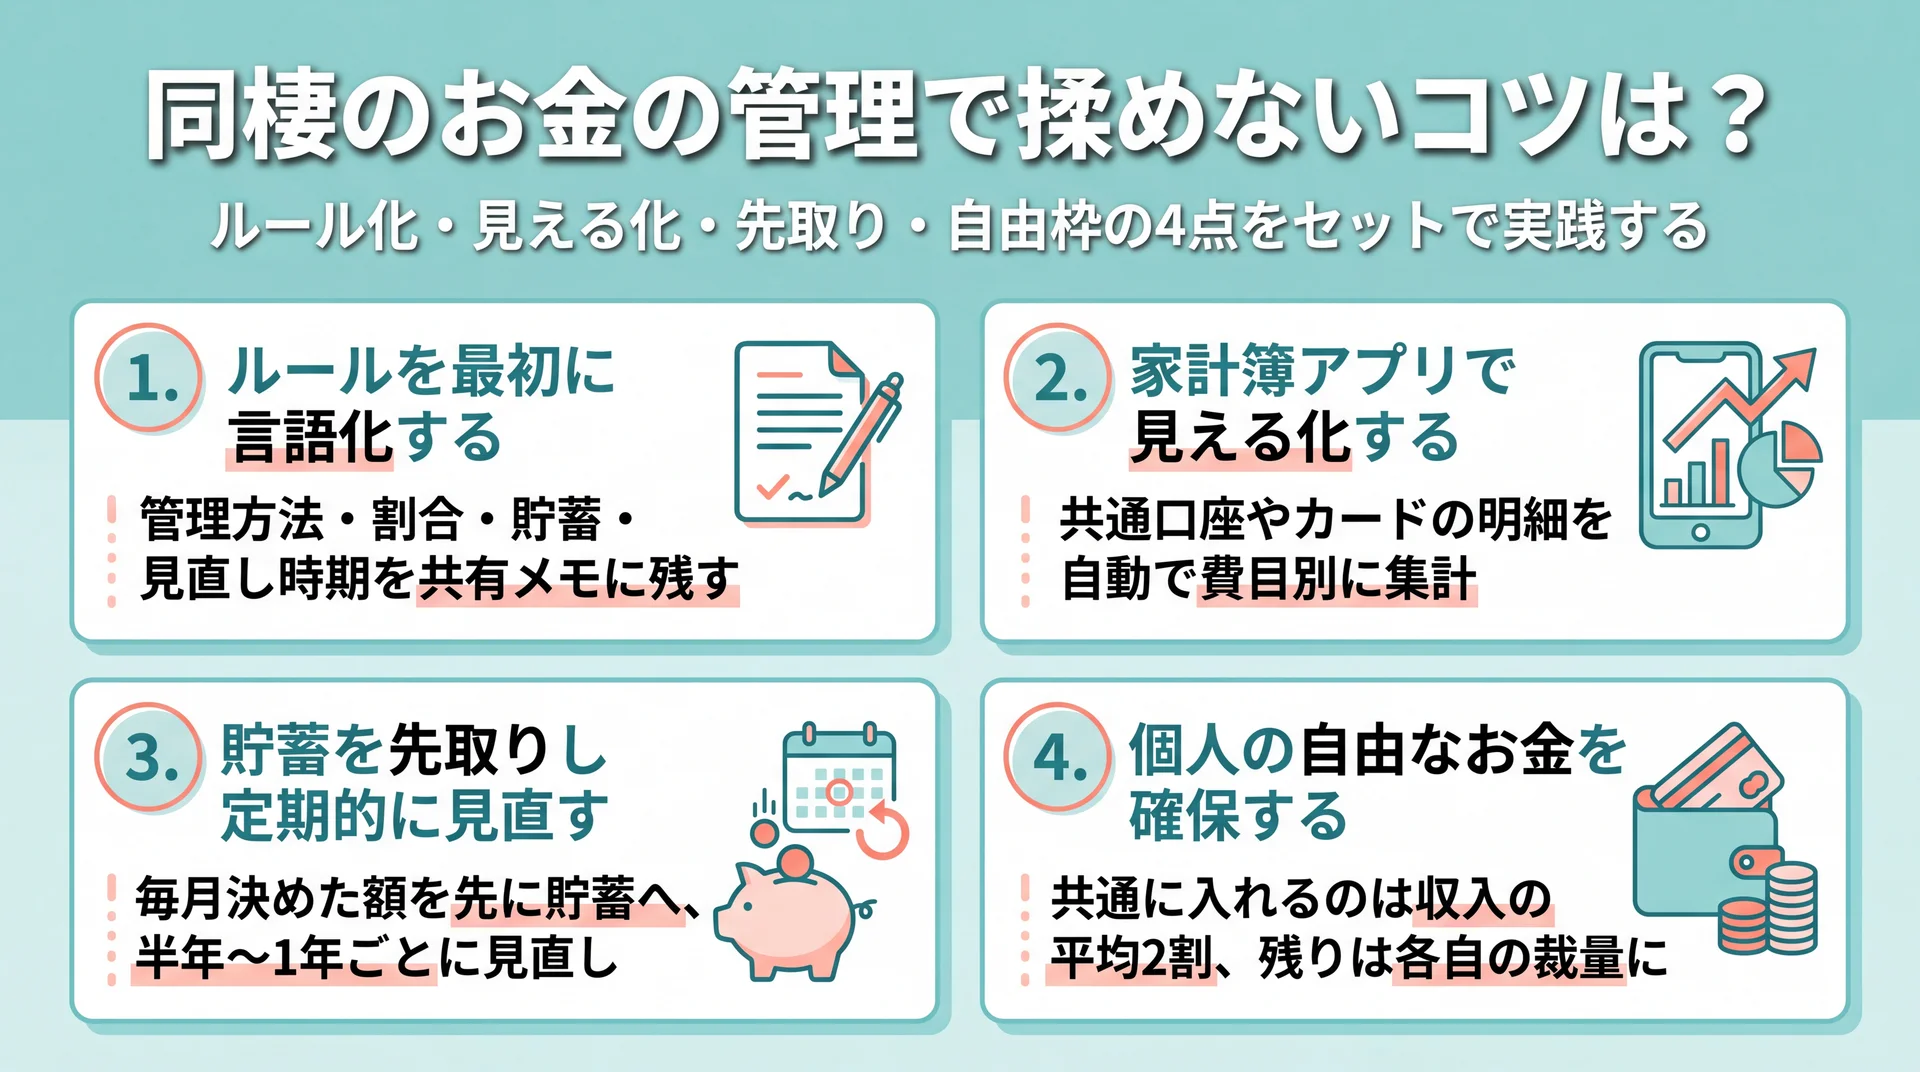
揉めないコツは、ルールを言語化し、支出を見える化し、貯蓄を先取りし、個人の自由なお金を確保するという4点をセットで実践することです。感覚に頼らず仕組みで運用するほど、金銭のズレが表面化しにくくなります。
同棲のお金のトラブルは、金額の大小より「何にいくら使ったか分からない」「決めたはずのルールが曖昧」という不透明さから起こりがちです。中立的な立場でお金の学び方を伝える当社の家計トレーニングの現場でも、同棲カップルが最初につまずくのは金額そのものより、支出のルールを言葉にできていない点にあります。以下のコツは、その不透明さを減らすための実践的な工夫です。
ルールを最初に言語化する
管理方法・負担割合・貯蓄目標・見直し時期を、口頭で終わらせず文字に残しましょう。共有メモやスプレッドシートに「生活費は共通口座に11万円ずつ」「外食は都度折半」「毎月3万円は二人の貯蓄」のように書き出すと、後から解釈のズレが起きません。特に、共有のお金で高額な買い物をするときは事前に相談する、という一文を入れておくとトラブルを防げます。
家計簿アプリで見える化する
支出を可視化すると、どちらが何に使ったかが一目で分かり、精算も楽になります。二人で共有できる家計簿アプリを使えば、共通口座やカードの明細を自動で取り込み、費目別に集計できます。前述の調査でも、共通の口座やカードで支出を見える化するカップルは相手への金銭的な不満が小さい傾向が示されています。月に一度、家計簿を一緒に見ながら支出を振り返る短い時間を設けると、使いすぎや偏りに早く気づけます。どのアプリを選ぶかは機能や連携先で変わるため、詳しくは家計簿アプリの全体像を整理した完全ガイドもあわせて確認してください。
貯蓄を先取りし定期的に見直す
余ったら貯めるのではなく、毎月決めた額を先に貯蓄へ回す「先取り」にすると、生活費に流用されず確実に貯まります。二人共通の貯蓄口座を作り、目標(引越し・結婚・旅行など)を決めると続けやすくなります。あわせて、収入や生活の変化に応じて割合と貯蓄額を半年〜1年ごとに見直しましょう。貯まったお金を二人でどう増やしていくかを考え始めたら、お金の増やし方についてはこちらで全体像を確認できます。
個人の自由なお金を確保する
生活費と貯蓄を二人で管理する一方で、各自が自由に使えるお金(お小遣い)を残しておくこともコツの一つです。すべてを共有にすると、趣味や交際費のたびに相手の顔色をうかがうことになり、かえってストレスがたまります。共有の口座に生活費と貯蓄を入れたうえで、残りは各自の裁量に任せると決めておくと、干渉しすぎない距離感を保てます。前述の調査でも、共通の口座に入れるのは自身の収入のうち平均2割程度で、残りは個人の管理に置くカップルが多いことがうかがえます。共通と個人の線引きがはっきりしていると、相手の買い物にいちいち口を出さずに済み、長い同棲生活でも関係を穏やかに保てます。
同棲ならではの注意点は?共同口座と別れたときの清算
同棲特有の注意点は「共同口座の名義」と「関係を解消したときの清算」です。婚姻関係がない同棲では、お金や財産の扱いが結婚とは異なるため、事前の取り決めが特に重要になります。
生活費の管理方法を選ぶうえで、同棲ならではのリスクを知っておくことは意思決定に欠かせません。ここは多くの解説記事で扱いが薄い部分ですが、財産に関わる重要な論点です。
「共同口座」の名義・法的な盲点
「共同口座」という言葉は広く使われますが、日本の一般的な個人向け銀行には、二人を名義人とする本当の共同名義口座はほぼ存在しません。実態は、どちらか一方の名義で開設した個人口座を二人で使っている状態です。この場合、入出金や解約、万一のときの相続手続きができるのは名義人だけで、もう一方は口座に入れたお金であっても直接引き出す権利を主張しにくくなります。共通口座を使うなら、名義は誰か・毎月いくら入れるか・解消時はどう分けるかを最初に決め、入金記録を残しておくことが実務的な自衛になります。金融機関によって家族向け口座やペア向けサービスの扱いは異なるため、開設前に各行の条件を確認しましょう。
大きな入金は贈与とみなされる場合がある
一方の名義の口座に、もう一方が生活費の範囲を超える大きな金額を継続的に入れると、状況によっては贈与とみなされる可能性があります。通常の生活費のやり取りが問題になることは基本的にありませんが、住宅資金や高額な貯蓄をまとめて一方の口座に移すようなケースでは扱いが変わり得ます。婚姻関係のない同棲では配偶者向けの控除も使えないため、大きな資金移動を考えるときは、実行前に税務や資産設計の専門家に確認しておくと安心です。
関係解消時の清算・貯蓄の分け方
同棲は法律婚と違い、関係を解消しても財産分与の規定が原則として及びません。共通口座にたまった残高や、二人で買った家具・家電をどう分けるかは、当事者間の取り決めに委ねられます。取り決めがないまま別れると、「入れた額と引き出せる額が合わない」「高額家電の負担割合で揉める」といったトラブルになりがちです。防ぐには、共通口座への入金額を記録に残す、高額な共同購入は領収書と負担割合をメモしておく、貯蓄は入金比率に応じて清算すると決めておく、といった準備が有効です。解消時には、賃貸契約の名義や公共料金・サブスクの契約名義の変更・解約も忘れがちなので、あわせてリスト化しておくと手続き漏れを防げます。お金の基本的な考え方から学び直したい方はお金の勉強についてはこちらも参考になります。なお、財産や税金に関わる個別の判断は、状況によって結論が変わるため、ファイナンシャルプランナーや専門家への相談をおすすめします。
同棲のお金の管理に関するよくある質問
同棲のお金の管理について、検索でよく見られる疑問に回答します。個別の資産設計や法律・税務の判断は、公的機関の公式情報を確認したうえで専門家に相談してください。
Q. 同棲の共通口座には毎月いくら入れるのが目安ですか?
生活費の総額を二人で見積もり、それを折半または収入比率で割った額が目安です。共通の口座を使う利用者は自身の収入の約2割程度を入金しているという調査結果があり(家計サービス事業者の調査、2024年12月)、生活費に加えて二人の貯蓄分を上乗せして入金するのが一般的です。まずは家賃・食費・光熱費の実額を出し、そこに貯蓄目標を足して入金額を決めましょう。
Q. 収入差がある場合、折半と収入比率のどちらがよいですか?
手取りの差がおおむね1.5倍以上あるなら、収入比率での分担が公平感を得やすい方法です。折半は計算が単純ですが、手取りの少ない側の負担率が重くなります。収入比率なら金額は違っても収入に対する負担率をそろえられるため、不満が生まれにくくなります。昇給や転職で比率が変わるので、定期的な見直しをあわせて決めておきましょう。
Q. 同棲中の家計簿は二人で共有したほうがよいですか?
共有をおすすめします。支出を見える化しているカップルは、していないカップルより相手への金銭的な不満が小さい傾向が示されています。二人で使える家計簿アプリを使うと、共通口座やカードの明細を自動で取り込めて手間も減ります。何にいくら使ったかを二人が把握できる状態が、揉め事の予防につながります。
Q. 同棲を解消するとき、共通の貯金はどう分ければよいですか?
入金額の比率に応じて分けるのが基本の考え方です。同棲には財産分与の規定が原則及ばないため、あらかじめ「貯蓄は入れた比率で清算する」と決め、入金記録を残しておくと分けやすくなります。二人の目標のために貯めたお金であっても、名義や入金額が不明確だと清算で揉めやすいので、始める段階でルール化しておくことが重要です。
Q. 同棲から結婚に進むとき、お金の管理は変えるべきですか?
結婚を機に、共有する範囲を広げる見直しをおすすめします。同棲中は生活費だけを共同管理していたカップルも、結婚後は保険・老後資金・住宅資金といった長期の支出が加わります。婚姻後は財産分与や配偶者控除など制度上の扱いも変わるため、共通口座への入金額や貯蓄目標を改めて設定し直すとよいでしょう。同棲のうちに家計を見える化しておくと、結婚後の設計にもスムーズに移行できます。
Q. お金の管理が苦手でも同棲を始めて大丈夫ですか?
方法とルールを最初に決めれば、管理が得意でなくても運用できます。家計の見える化と先取り貯蓄を仕組みにしてしまえば、毎月の判断は最小限で済みます。とはいえ、二人だけで進めるのが不安な場合は、家計から資産形成までを体系的に学べる場を活用する選択肢もあります。
なお、家計から投資までの基礎を体系立てて学び直したい方は、お金の勉強の基礎からの総まとめはこちらで全体像を確認できます。
まとめ
同棲のお金の管理は、方法・割合・貯蓄・見直しを最初に言語化することが失敗回避の第一歩です。管理方法は費目別分担・定額出し合い・都度折半・一括管理の4つから、貯蓄性と公平性のどちらを優先するかで選び、収入差が大きいなら手取りの収入比率で負担を分けると納得感を得やすくなります。共通口座を使う場合は名義と関係解消時の清算ルールを決め、家計簿アプリで見える化しておきましょう。まずは今日、二人で生活費の実額と負担割合を書き出すところから始めてください。
お金の管理を何から整えればよいか迷うときは、家計から資産形成までを個別に相談できる場を試してみるのも一つの方法です。受講規模と満足度という実績の目安で見ると、当社のABCashは累計9万人以上が受講し、トレーニング満足度は95%です。金融商品を販売しない中立な立場で、家計〜NISAまでを専属コンサルタントがマンツーマンで伴走します。
\ 自分に合う始め方を無料体験で確認 /
教材販売ではなく教育に特化した中立の立場で、二人のお金の疑問に個別で答えます。