
金融教育とは、お金の知識と、それをもとに判断・行動する力を育てる教育です。2022年度には高校の家庭科で必修化され、2024年には公的機関も動き出しました。この記事では、金融教育の目的と必要性、学校・家庭・社会人それぞれの取り組みを公的データで整理します。お金の基礎全体は不労所得とはの全体像を整理した完全ガイドでも確認できます。
\ 大人の学び直しにも対応 /
学校で金融を学ぶ機会がなかった世代も、専属コンサルタントと基礎から始められます。
金融教育とは?目的と学ぶ内容
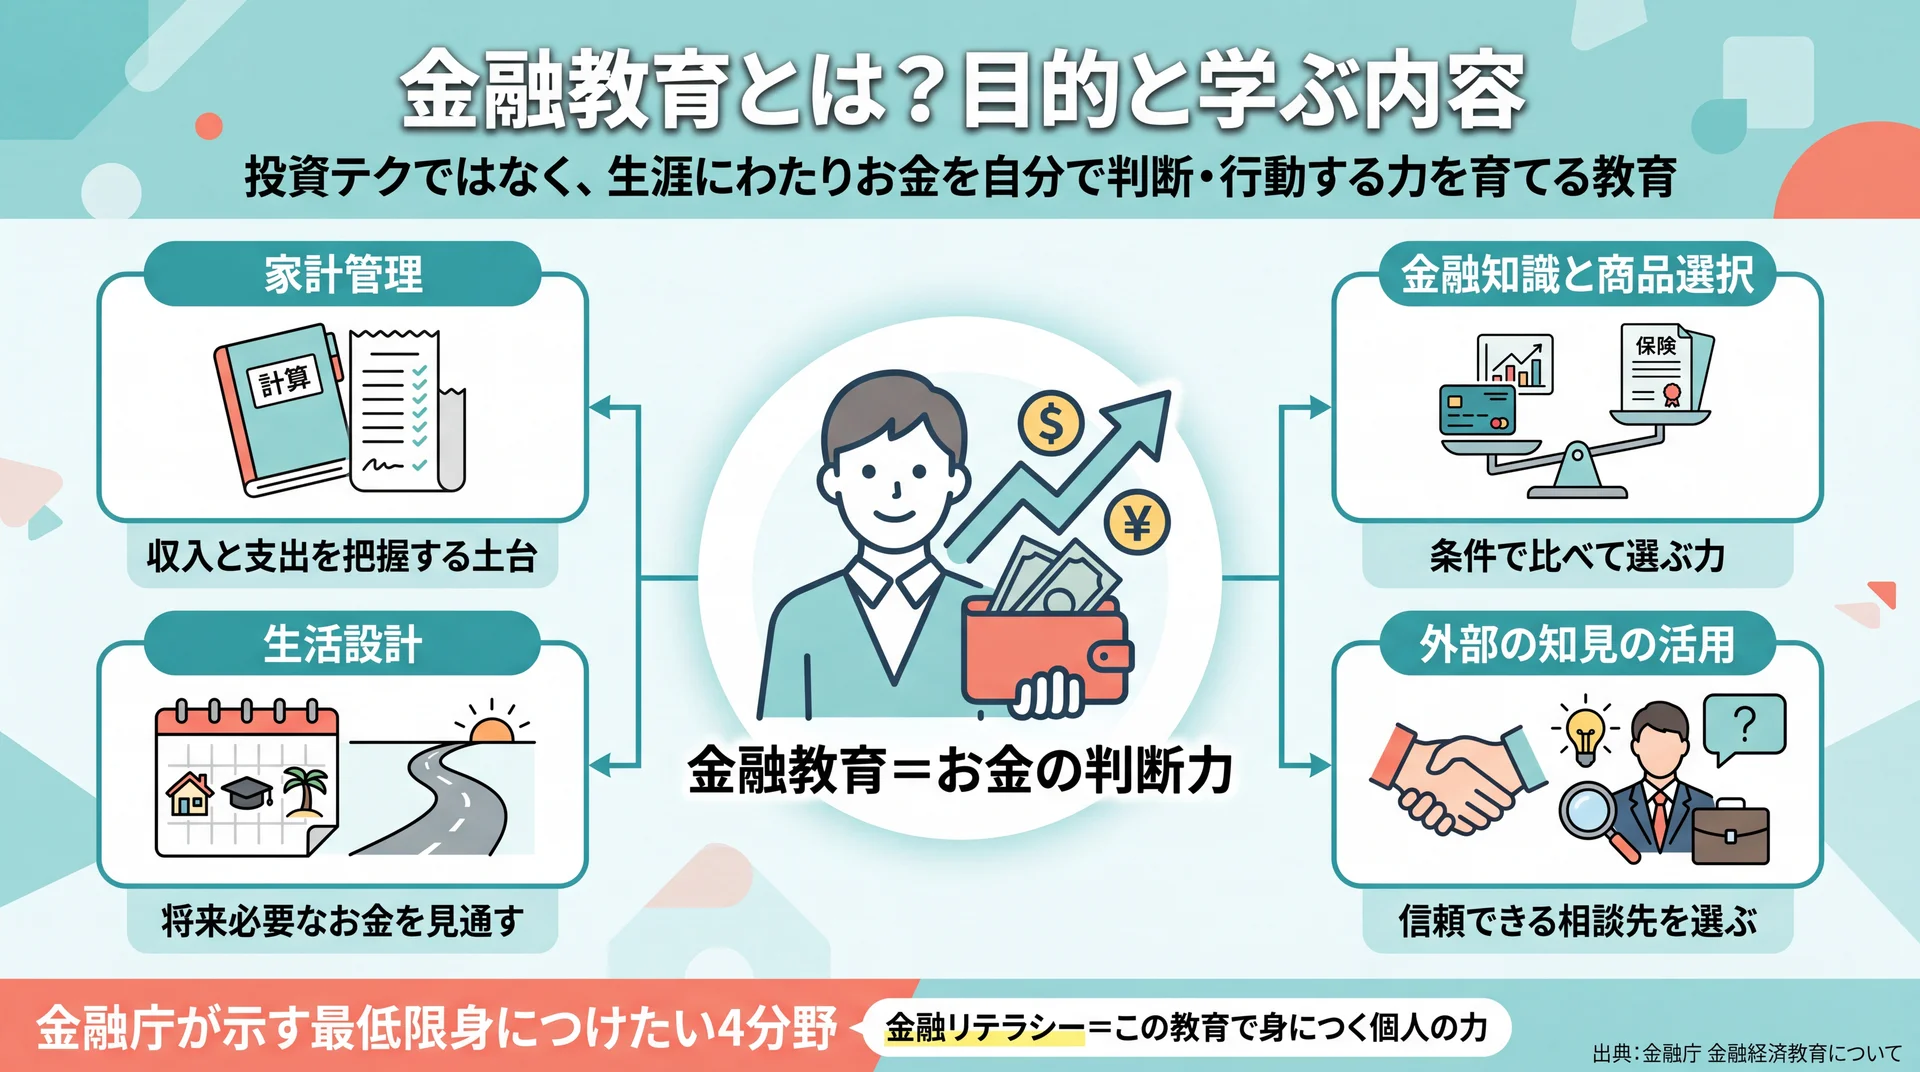
金融教育とは、お金の知識を身につけ、それを使って家計管理から資産形成までを自分で判断・行動できるようにする教育です。学校・家庭・社会人向けの学びを通じて、生涯にわたるお金の意思決定力を育てることを目的とします。単に投資のやり方を教えるものではありません。
金融教育の中心にあるのは、お金と生きていくうえで必要な力を、暗記ではなく「実際に使える形」で身につけることです。収入と支出を把握する、将来必要になるお金を見積もる、金融商品を条件で比べて選ぶ、困ったときに信頼できる相談先を選ぶ。こうした一連の行動は、学校を出たあとの長い人生で何度も繰り返し求められます。金融庁も、幅広い年齢層に向けて「国民各々のニーズに応えた金融経済教育の機会を官民一体で届けていく」方針を示しています(金融庁 金融経済教育について、2026年7月時点)。お金の話を特別なものとせず、生活に必要な基礎教養として扱う点が、金融教育という言葉の実像です。
金融教育で身につく力とは何か
金融教育で目指すのは、知識を「知っている」だけでなく「行動できる」状態にすることです。金融庁は最低限身につけるべき内容を「家計管理」「生活設計」「金融知識と適切な商品選択」「外部の知見の適切な活用」の4分野に整理しています(金融庁「金融経済教育について」)。家計管理で土台をつくり、生活設計で将来を見通し、金融知識で商品を選び、外部知見で専門家や公的窓口を使いこなす、という段階的な流れです。
この4つは独立した科目ではなく、日々の意思決定のなかで組み合わせて使う力です。たとえば保険に入るかどうかを決めるときは、家計に無理がないか(家計管理)、将来どんな備えが必要か(生活設計)、どの商品が条件に合うか(商品選択)、誰に相談すべきか(外部知見)をまとめて考えることになります。金融教育は、こうした場面で立ち止まらずに判断できる基礎体力を養う取り組みだと整理できます。
金融リテラシーとの違いは?
金融教育は「学びを届ける仕組み・取り組み」、金融リテラシーは「その結果として身につく個人の力」を指します。両者は原因と結果の関係にあり、学校や機関が金融教育を提供し、受け手が金融リテラシーを高める、という対応です。本記事は、社会制度としての金融教育(誰が・どこで・どう教えるか)に焦点をあてます。身につけるべき力の中身や個人としての高め方を詳しく知りたい場合は金融リテラシーについてはこちらで扱っています。何から手を付ければよいか迷う場合は、入口を整理したお金の勉強 何からについてはこちらもあわせて確認できます。
なぜいま金融教育が必要とされるのか?
金融教育が必要とされる背景には、制度の変化で「自分で選び、自分で契約する」場面が急増したことがあります。成年年齢の引下げ、高校での必修化、NISAなど自助努力型制度の広がりが同時に進み、判断を他人任せにできない環境になりました。知識の差がそのまま家計の差につながりやすくなっています。
かつては終身雇用や高い預金金利が、個人の判断の甘さをある程度吸収していました。低金利と長寿化が進んだ現在は、預金だけでは物価上昇に資産が追いつかず実質的に目減りするリスクもあり、一人ひとりが制度を理解して動く必要が高まっています。守るだけの家計から、守りながら備える家計への転換が求められています。加えて、キャッシュレス決済やスマートフォンでの取引が広がり、お金の出入りが見えにくくなりました。現金を数える機会が減ったぶん、意識して収支を把握する力を育てる場が、以前より重要になっています。
成年年齢引下げと契約リスク
2022年4月から成年年齢が18歳へ引き下げられ、18歳から本人の意思でローンやクレジットカードの契約ができるようになりました(金融庁 高校向け金融経済教育指導教材、2026年7月時点)。親の同意なく契約できる年齢が早まった一方、未成年者取消権という保護は使えなくなります。契約の自由と責任が同時に前倒しされたことで、判断力を高校在学中に身につける必要が生じました。
この変化は高校生だけの問題ではありません。高額な情報商材やマルチ商法などのトラブルは、社会経験の少ない若年層が標的になりやすい傾向があります。契約のリスクを見抜く力を早い段階で持てるかどうかは、金融教育の有無に左右されます。だからこそ、学校での学びと家庭での声かけの両方が意味を持ちます。
「自分で選ぶ」時代とキャッシュレス化
老後資金や資産形成を公的制度だけに頼りにくくなり、NISAやiDeCoのように「自分で口座を開き、自分で商品を選ぶ」仕組みが中心になりました。制度は用意されていても、どれをどの順序で使うかは利用者の判断に委ねられています。制度を使う手前で止まってしまう人が多いのは、判断の土台となる知識と経験の場が不足しているためです。金融教育は、この「制度はあるのに動けない」段差を埋める役割を担っています。
学校の金融教育はどう変わったのか?
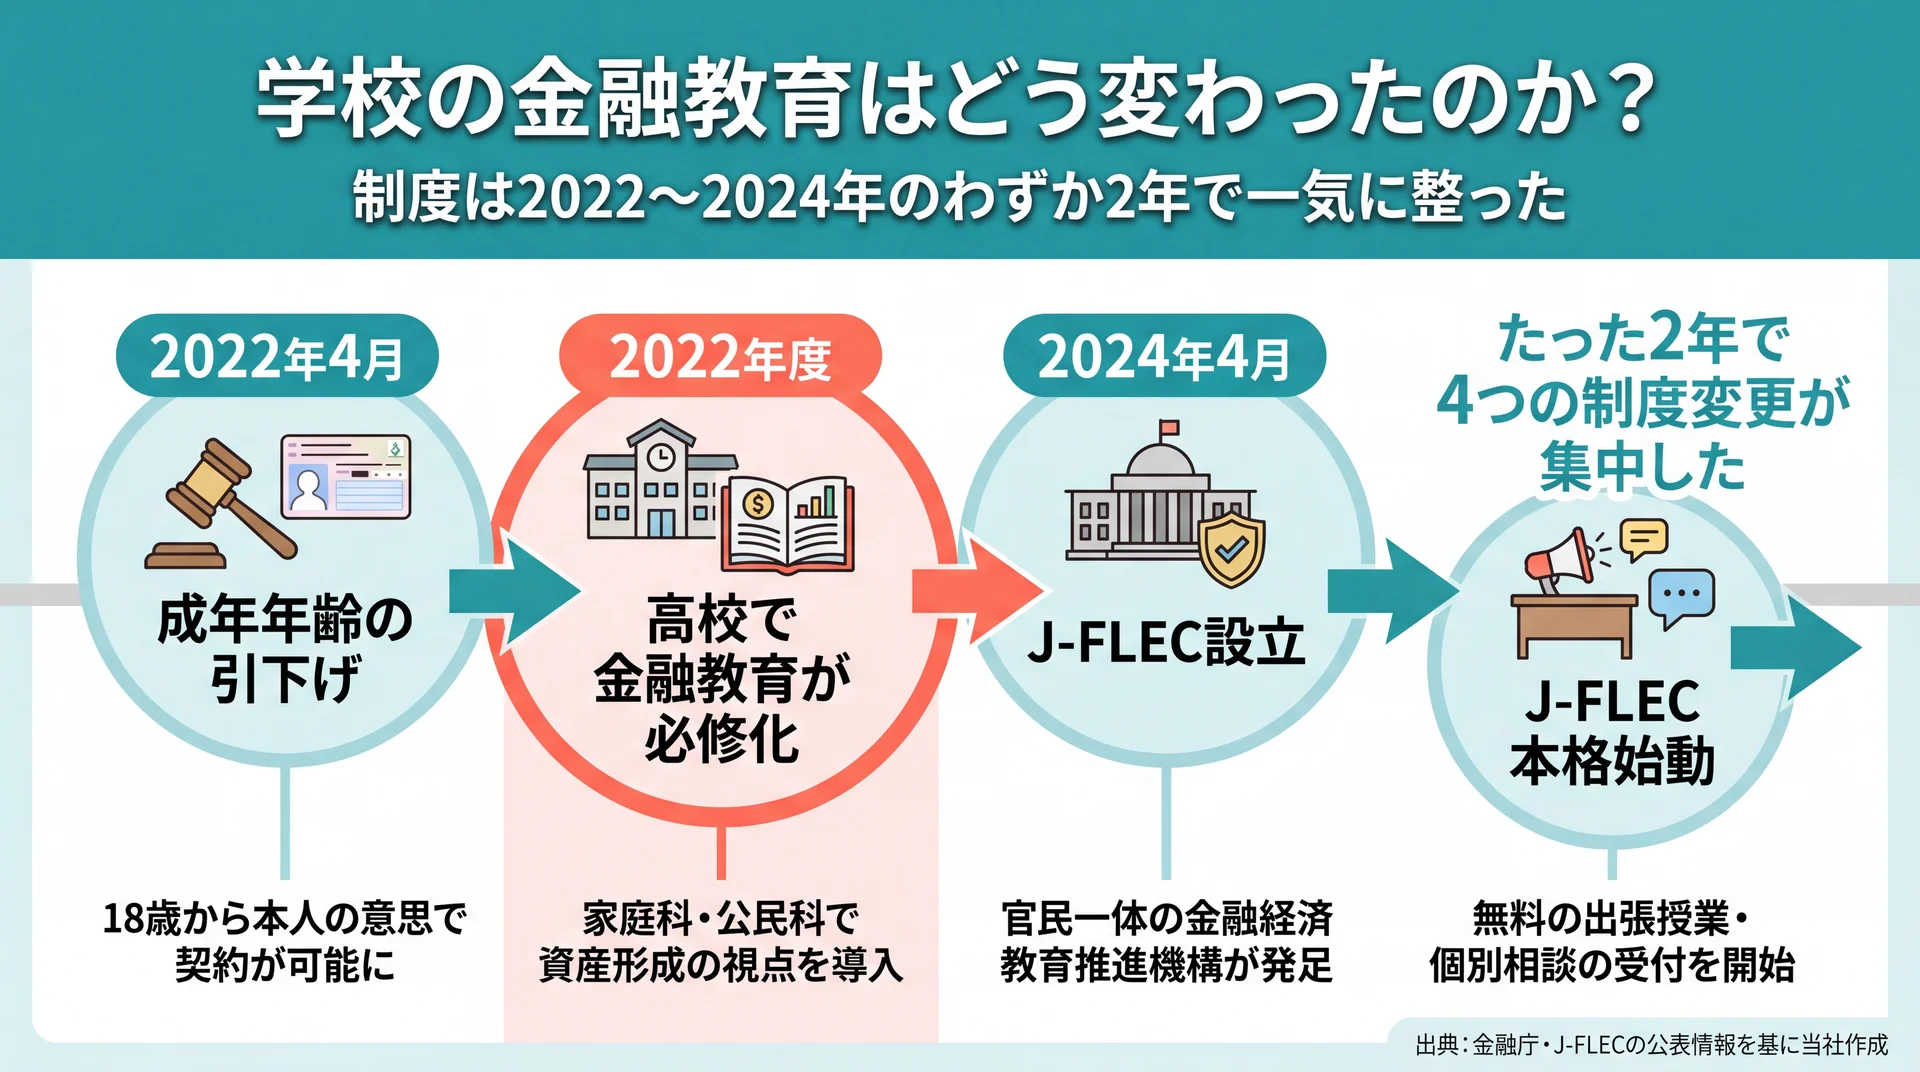
学校の金融教育は、2022年度の高校必修化を境に大きく前進しました。高校の家庭科と公民科で、資産形成の視点を含む金融の内容が必修として扱われるようになっています。小中学校でも消費者教育の視点が段階的に拡充され、お金を学ぶ機会が学齢を通じて広がりました。
日本ではもともと、家庭でも学校でもお金の話題を避ける傾向が長く続き、体系的に学ぶ場が限られてきました。この空白を制度として埋めようとしたのが、2020年代に入ってからの一連の動きです。下の年表は、金融教育に関わる近年の主な制度変更を時系列で整理したものです。
| 時期 | 主な動き | 内容 |
| 2022年4月 | 成年年齢の引下げ | 18歳から本人の意思で契約が可能に |
| 2022年度 | 高校で金融教育が必修化 | 家庭科・公民科で資産形成の視点を導入 |
| 2024年4月 | J-FLEC設立 | 官民一体の金融経済教育推進機構が発足 |
| 2024年8月 | J-FLEC本格始動 | 無料の出張授業・個別相談の受付を開始 |
金融教育に関わる近年の主な制度変更(出典: 金融庁・J-FLECの公表情報を基に当社作成、2026年7月時点)
高校家庭科での必修化と学ぶ内容
高校では、家計管理やライフプランに加え、預貯金・保険・株式・債券・投資信託といった金融商品の特徴やリスク、資産形成の考え方を学びます(金融庁 高校向け金融経済教育指導教材、2026年7月時点)。「家庭科でお金を教えるのは唐突だ」と受け止められることもありますが、家計や生活設計は本来、生活を営む力そのものです。暮らしの中でお金をどう配分するかという視点から入る点に、家庭科で扱う意味があります。
ここで注意したいのは、必修化されたのは「投資で儲ける方法」ではなく、リスクを理解したうえで選ぶ判断力だという点です。教材は特定の商品をすすめる内容ではなく、金利やインフレ、分散といった仕組みの理解に重きが置かれています。学校教育としての中立性を保つ設計になっています。
小学校・中学校での金融教育
金融教育は高校から突然始まるわけではありません。小学校では買い物や小遣いを通じてお金の使い方や必要と欲しいの区別を学び、中学校では家計や消費者の権利、契約の基礎を扱います。学齢が上がるにつれて、身近な消費から社会の仕組みへと段階的に視野が広がる設計です。
この積み上げがあることで、高校での資産形成の学びが土台の上に乗ります。逆に言えば、どこかの段階が抜けると理解が飛びやすくなります。家庭での日常的な声かけが学校の学びを補完する意味は、この連続性からも見えてきます。
教育現場に残る課題
制度は整いつつある一方、教える側の負担という課題が残ります。家庭科や公民科の教員が金融の専門家とは限らず、限られた授業時間のなかで実務的な内容まで踏み込むのは容易ではありません。教材は用意されていても、それを現場で消化する時間と専門知識が追いつかないという指摘は、教育現場から繰り返し上がっています。金融は制度改正が頻繁にある分野でもあり、一度覚えれば済むわけではない点も、教える側の負担を重くしています。
この課題に対応するため、外部の専門人材を活用する仕組みが公的に用意され始めています。次の章で見るJ-FLECの出張授業は、その代表例です。学校の教員がすべてを抱え込むのではなく、中立的な外部講師と役割を分担する方向へ進みつつあります。学ぶ側にとっては、こうした仕組みが整うほど、学校で受けられる金融教育の質のばらつきが縮まっていくと期待できます。
家庭でできる金融教育とは?
家庭での金融教育は、日常のお金のやりとりを「学びの機会」に変えることが中心です。特別な教材は必ずしも必要なく、小遣いの使い方や買い物の判断、家計の話を隠さず共有することが、子どものお金の感覚を育てます。金額の大小より、お金には限りがあり選択が伴うという原則を体験させる点が要点です。
ここで見落とされがちなのが、教える親世代の多くが、学校で体系的な金融教育を受けていないという事実です。金融教育が必修になったのは2022年度で、いま子育て中の20〜40代はその制度の前に学齢期を過ごしています。子どもは学校で資産形成を学ぶのに、親は学んでいない、という逆転が起こり得ます。家庭での金融教育を考えるうえで、この世代ギャップは避けて通れない論点です。
年齢に応じたお金の教え方
家庭での教え方は、子どもの年齢に応じて段階を踏むと無理がありません。未就学から小学校低学年では、お金は使うとなくなること、欲しいものと必要なものを分けることから始めます。小学校高学年から中学生では、小遣いを予算として管理させ、貯める・使う・分けるの配分を任せると、収支の感覚が育ちます。高校生になれば、キャッシュレス決済や契約、アルバイト代の管理など、実社会に近いテーマへ広げられます。
大切なのは、失敗を含めて経験させることです。限られた小遣いの範囲で使いすぎて後悔する経験は、大きな損失を負う前の安全な練習になります。親が先回りして正解を与えるより、選ばせて振り返る機会をつくるほうが、判断力は身につきやすくなります。
親世代の学び直しという論点
家庭で子どもに教えるには、まず親自身が最低限の知識を持っていることが前提になります。自分が曖昧なまま教えると、誤った金銭感覚を渡してしまう可能性があります。だからこそ、家庭での金融教育は「子どもに教える」と「親が学び直す」がセットになります。日々のお金の管理から始めたい場合はお金の管理についてはこちらで具体的な方法を扱っています。
親世代の学び直しは、後ろめたく感じる必要はありません。制度が変わった以上、以前は学ぶ機会がなかったことは自然なことです。むしろ、親が学ぶ姿勢を見せること自体が、子どもにとって最良の金融教育になります。次章では、そうした大人が学べる場を具体的に整理します。
大人・社会人は金融教育をどこで受けられるのか?
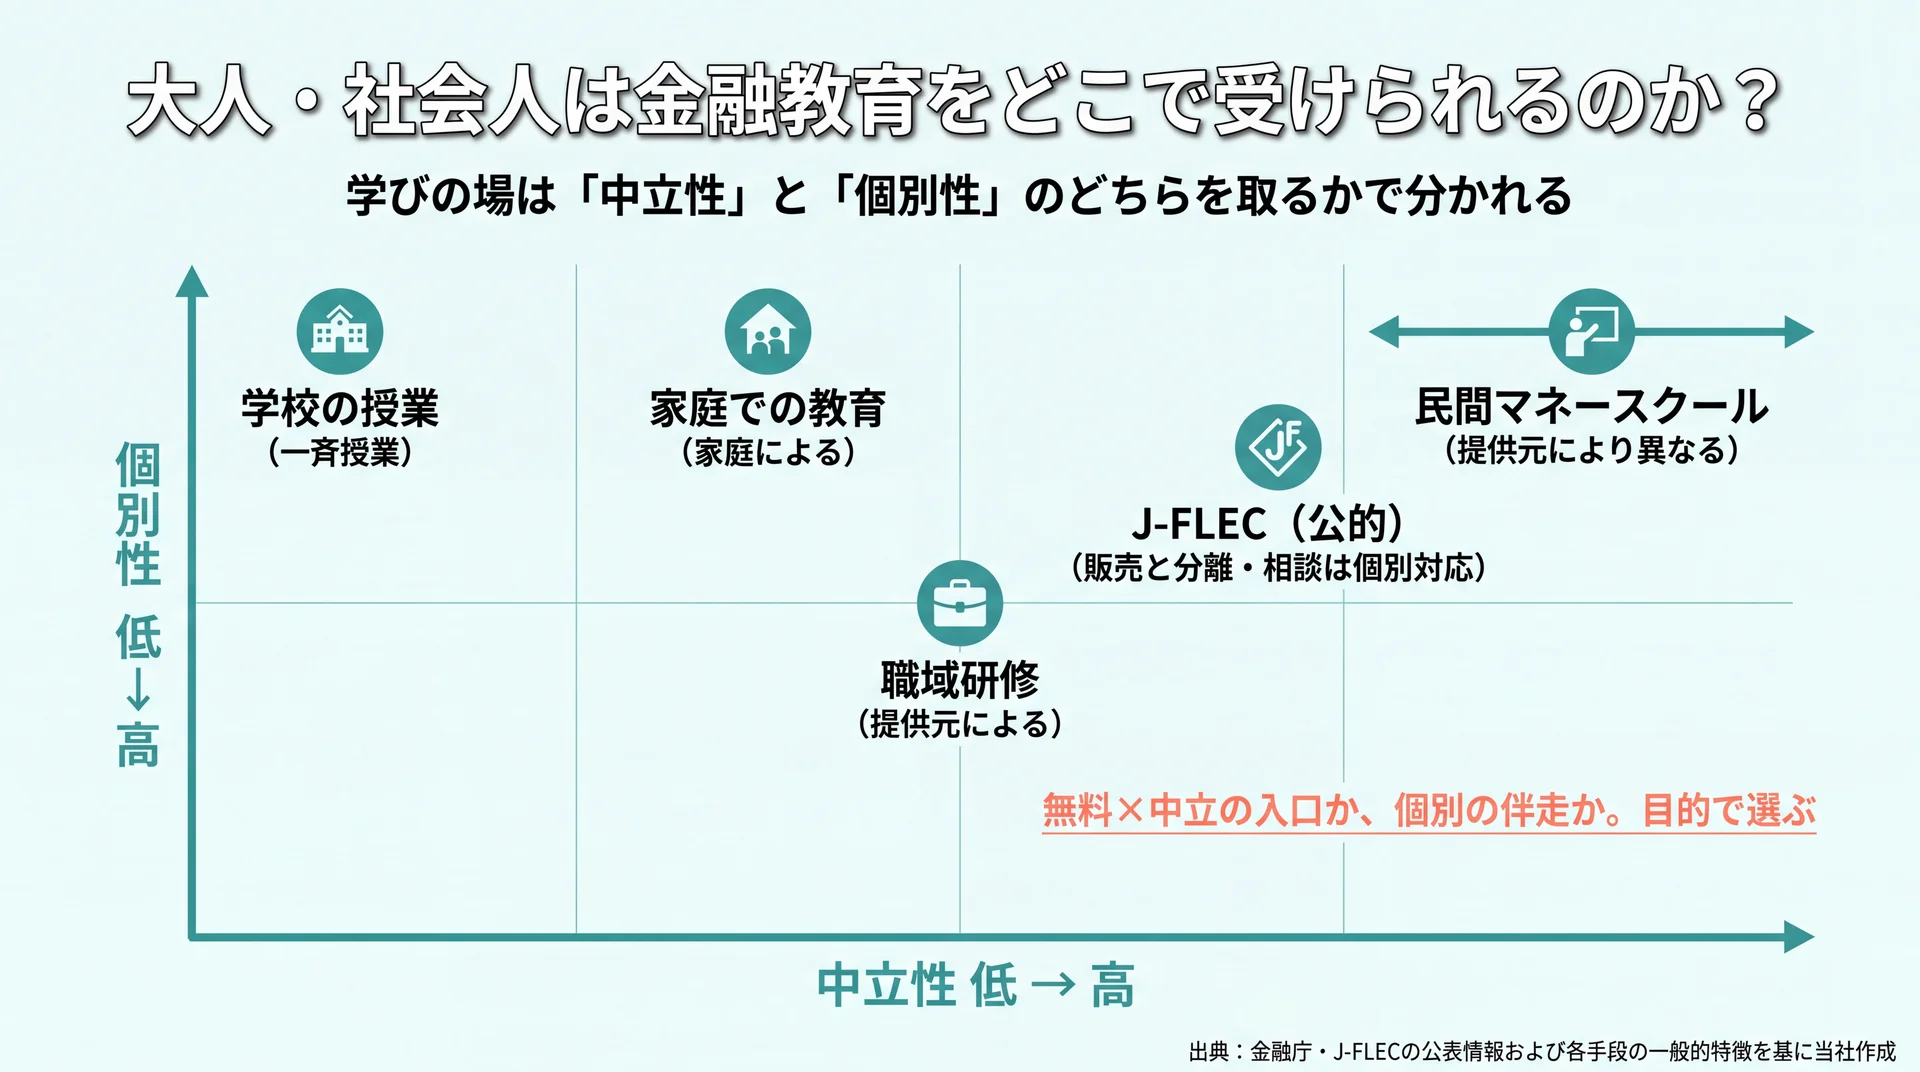
大人・社会人が金融教育を受けられる場は、公的機関から民間サービスまで複数あり、無料の選択肢も広がっています。2024年に公的な推進機関が本格始動し、職域研修や民間スクールと合わせて、学齢期を過ぎた世代の学び直し経路が整いつつあります。自分の目的と状況で場を選ぶことが出発点になります。
学校で学ぶ機会がなかった世代にとって、社会人向けの学びの場が増えていることは意味が大きい変化です。かつては書籍や有料セミナーが中心でしたが、いまは公的な無料の学びと、個別に伴走する有料サービスの両方から選べます。それぞれ費用・中立性・個別性が異なるため、違いを理解して使い分けるのが合理的です。
金融経済教育推進機構(J-FLEC)の無料の学びの場
2024年4月に金融経済教育推進機構(J-FLEC)が認可法人として設立され、同年8月から本格的に活動を始めました(金融庁 金融経済教育について、2026年7月時点)。J-FLECは官民一体で金融経済教育を推進する中立的な組織で、学校・企業・地域などへ講師を派遣する出張授業や、個別相談を提供しています(J-FLEC、2026年7月時点)。
特徴は、金融商品を販売しない立場の人材が教える点です。講師や相談員を担うJ-FLEC認定アドバイザーは「金融商品の組成・販売等を行う金融機関等に所属していない」ことが要件で、2024年8月1日時点で合計424名が認定されています(J-FLEC お知らせ、2026年7月時点)。販売と教育が切り離されているため、特定商品の勧誘につながりにくい設計です。まず中立な公的リソースから触れてみたい大人にとって、有力な入口になります。
もう一つ、社会人が金融教育に触れやすい場が職域研修です。勤務先が福利厚生や確定拠出年金の導入に合わせて、お金や資産形成の研修を実施するケースが増えています。費用を会社が負担するため個人の負担が軽い一方、内容は制度説明が中心になりやすく、一人ひとりの家計に踏み込んだ個別最適までは扱いにくいという性格があります。職域研修で全体像に触れ、より具体的な自分の家計は別の場で詰める、という組み合わせも現実的な使い方です。
金融教育を受けられる場を評価軸で比較する
学べる場は、対象・費用・中立性・個別性という4つの軸で比べると、自分に合う選択肢が見えてきます。下の表は主な場を同じ軸で並べたものです。どれが優れているかではなく、目的と状況で向き不向きが変わる点が要点です。
| 学べる場 | 主な対象 | 費用 | 中立性 | 個別性 |
| 学校の授業 | 小中高生 | 無償(公教育) | 高い | 低い(一斉授業) |
| 家庭での教育 | 子ども | 無料 | 家庭による | 高い |
| 職域研修 | 社会人 | 勤務先が負担 | 提供元による | 中程度 |
| J-FLEC(公的) | 全年齢 | 無料の講座あり | 高い(販売と分離) | 相談は個別対応 |
| 民間マネースクール | 主に成人 | 有料が中心 | 提供元により異なる | 高い |
金融教育を受けられる主な場を4つの評価軸で同粒度に整理(出典: 金融庁・J-FLECの公表情報および各手段の一般的特徴を基に当社作成、2026年7月時点)
学校や家庭は費用がかからず土台づくりに向く一方、大人が体系的に学び直すには機会が限られます。J-FLECの無料講座は中立性が高く入口に適していますが、一人ひとりの家計に合わせた継続的な伴走とは性格が異なります。個別性と継続性を重視するなら民間スクールが候補になりますが、費用は有料が中心で、中立性は提供元により差があるため、金融商品の販売が目的に含まれないかを確認しておく必要があります。
当社のABCashは、この表でいう民間スクールのうち、マンツーマンで伴走する形にあたります。専属のファイナンシャルコンサルタントが家計管理からNISA・iDeCoまでを個別カリキュラムで支え、金融商品を販売しない教育モデルを採っています。累計9万人以上が受講しており、トレーニング満足度は10段階評価で8以上と答えた人が95%にのぼります。中立性と個別性を両立させる設計ですが、費用は公的な無料講座より高くなるため、目的に応じて他の場と使い分けるのが現実的です。
金融教育の成果は、テストの点数ではなく行動が変わったかで測るべきだと当社は考えています。当社の受講データでは、受講後に総資産が平均で約57.2万円増加し、月間の自由資金も増えたという結果が出ています。数字の大小より、口座を開いたまま止まっていた行動が動き出した点に意味があります。学んだ知識が家計の見直しや資産形成につながって初めて、金融教育の目的が果たされるためです。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
\ 独学で迷ったら個別相談 /
断片的な情報で迷うときも、家計や制度の疑問を専属コンサルタントに相談できます。
諸外国の金融教育と比べて日本はどうか?
諸外国と比べると、日本の学校での金融教育は後発で、これから成果が問われる段階にあります。英国は2014年に金融教育を学校のカリキュラムへ導入しており、日本の2022年度の高校必修化より約8年早い動きでした。制度が整った時期の差は、国民が学ぶ機会の蓄積の差として表れます。
海外の事例は、制度を作れば自動的に成果が出るわけではないことも示しています。英国では義務化後も、学校で金融教育を受けた記憶がないと答える若年層が一定数いるという課題が報告されています(日本証券業協会 海外における金融経済教育の実態調査報告書2023、2026年7月時点)。制度の導入と、学びが実際に定着することの間には距離があるという教訓です。
英国・米国の金融教育
英国は2014年9月に金融経済教育をイングランドのカリキュラムへ導入し、構成する4つの国すべてで学校教育に組み込みました(日本証券業協会 海外における金融経済教育の実態調査報告書2023、2026年7月時点)。米国は連邦一律ではなく、州ごとに高校での必修化が進む形をとっています。国によって進め方は異なりますが、いずれも学校段階での学びを重視している点は共通します。
下の表は、日本と主要国の学校での金融教育を、導入時期と位置づけで横並びにしたものです。制度設計は国により異なるため、優劣ではなく特徴の違いとして捉えると整理しやすくなります。
| 国 | 学校導入の時期 | 位置づけ・特徴 |
| 日本 | 2022年度(高校必修) | 家庭科・公民科で資産形成の視点を導入 |
| 英国 | 2014年9月 | ナショナルカリキュラムに導入、4国すべてで実施 |
| 米国 | 州ごとに進行 | 連邦一律ではなく州単位で必修化 |
日本と主要国の学校での金融教育の導入状況(出典: 日本証券業協会 海外実態調査2023・金融庁を基に当社作成、2026年7月時点)
日本の到達状況をデータで見る
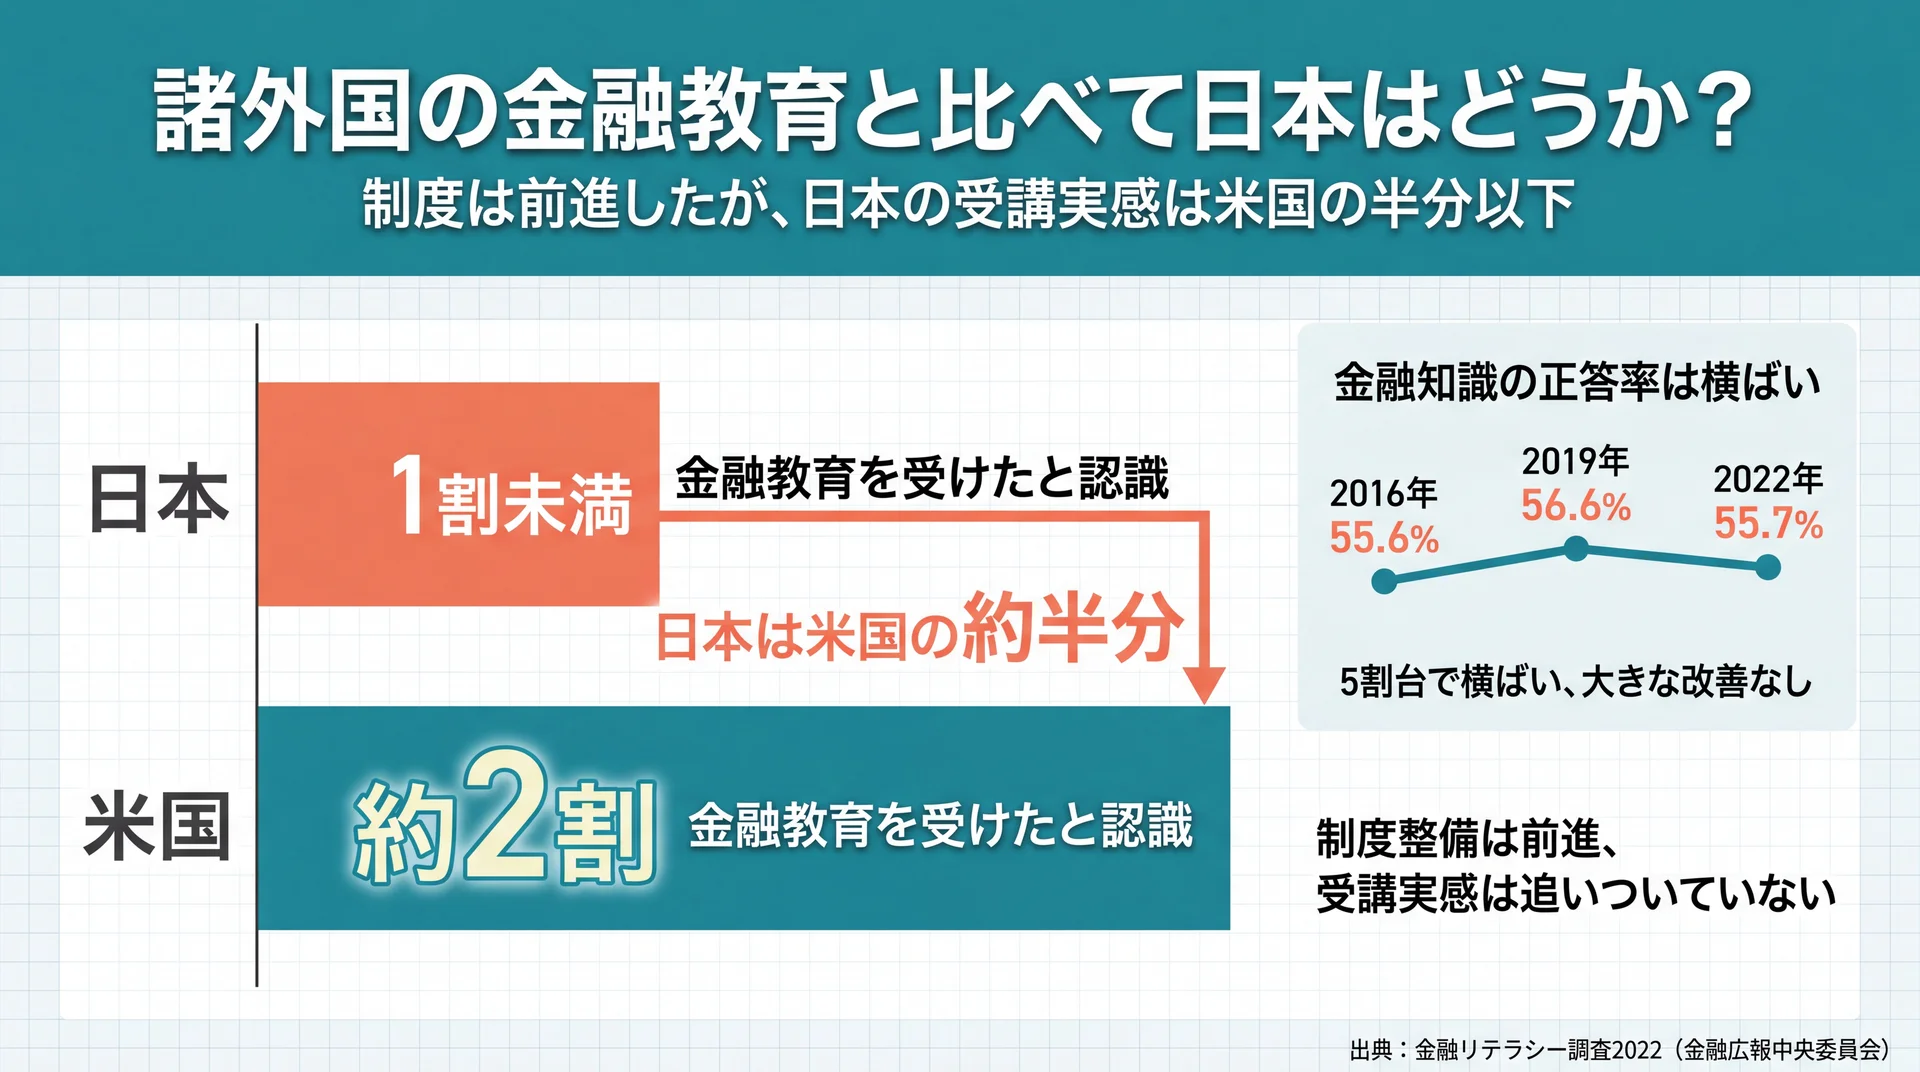
日本人の金融知識の到達度は、正誤問題の正答率で5割台にとどまり、大きな改善は見られません。金融広報中央委員会の金融リテラシー調査では、25問の正答率が2016年55.6%、2019年56.6%、2022年55.7%と横ばいで推移しています(金融リテラシー調査2022、2026年7月時点)。この調査を継承したJ-FLECが実施し2026年3月に公表した2025年調査でも、正答率は引き続き5割台の水準でした(金融リテラシー調査2025(J-FLEC)、2026年7月時点)。
ここで注目したいのは、金融教育を受けたと認識している人の割合が、日本では1割に満たない一方、米国では約2割にのぼる点です(金融リテラシー調査2022、2026年7月時点)。制度としての必修化やJ-FLECの発足は進みましたが、「学んだ」という実感はまだ全体に行き渡っていません。データ上は、制度の整備は前進した一方で、受講実感が追いついていないと評価できます。こうしたデータをふまえると、制度が整ったことに安心するのではなく、自分自身が体系的に学ぶ機会を実際に確保できているかを基準に、いまの学び方を点検する姿勢が問われます。とくに学校での学びを受けていない大人世代は、受け身では機会が回ってこないため、自分から学びの場を選ぶ姿勢が差につながります。
金融教育を受けるときに注意したいことは?
金融教育を受けるうえで最も重要なのは、情報の出所と中立性を確かめることです。お金の情報は玉石混交で、教育をうたいながら商品販売を目的とした発信も含まれます。とくに「無料」の学びの場は、誰がコストを負担しているのかという視点で見ると、性格の違いが見えてきます。
無料のマネーセミナーが必ずしも悪いわけではありませんが、金融商品の販売が入口になっている場合があります。純粋な教育目的か、販売につながる導線かを見極めるには、その場を運営する主体が何で収益を得ているのかを確認すると判断しやすくなります。販売と教育が分離されている公的な場と、商品提案を含む民間の場では、前提が異なります。
もう一つ意識したいのが、断定的な情報への警戒です。「元本保証で高利回り」「必ず儲かる」といった表現は、金融の仕組み上あり得ない話であり、金融教育が身についていれば入口で見抜けます。うまい話ほど立ち止まって確かめる姿勢は、学んだ知識を守りに使う最も実践的な場面です。
金融・投資は資産形成という重要な判断に関わる領域です。本記事は一般的な情報の整理であり、個別の資産設計や商品選択については、ファイナンシャルプランナーや金融機関などの専門家に相談することをおすすめします。相談先を選ぶときは、その相手が特定の商品を販売して収益を得ているのか、それとも助言そのものへの対価で成り立っているのかを確認すると、助言の中立性を見極めやすくなります。
金融教育に関するよくある質問
金融教育について検索されやすい疑問を、公的データに基づいて整理します。
Q. 金融教育とは具体的に何を学ぶのですか?
家計管理・生活設計・金融商品の選択・外部知見の活用という4分野が中心です(金融庁「金融経済教育について」)。投資の儲け方ではなく、リスクを理解して自分で判断する力を身につけることを目的としています。
Q. 金融教育はいつから学校で必修化されたのですか?
2022年度から高校の家庭科・公民科で必修化されました(金融庁 高校向け金融経済教育指導教材)。同じ2022年4月には成年年齢が18歳へ引き下げられ、契約の責任も早まっています。
Q. 大人でも金融教育を受けられますか?
受けられます。2024年に発足したJ-FLECが学校・企業・地域への出張授業や個別相談を提供しているほか、職域研修や民間スクールも選択肢になります(J-FLEC、2026年7月時点)。学校で学ぶ機会がなかった世代ほど、自分から場を選ぶ意味があります。
Q. 家庭ではどのように金融教育をすればよいですか?
小遣いの管理や買い物の判断など、日常のお金のやりとりを学びの機会にするのが基本です。年齢に応じて、お金には限りがあるという原則から契約やキャッシュレスの扱いへ段階的に広げると無理がありません。
Q. 無料の金融セミナーだけで十分ですか?
入口としては有効ですが、中立性の確認が必要です。金融商品の販売が入口になっている場合があるため、運営主体が何で収益を得ているかを確かめ、公的な中立の場と組み合わせて使うと安全です。
金融教育を含むお金の基礎をまとめて確認したい場合は、不労所得とはの基礎からの総まとめはこちらで全体像を整理できます。
まとめ
金融教育とは、お金の知識と判断力を育て、家計管理から資産形成までを自分で選べるようにする教育です。2022年度の高校必修化と成年年齢引下げ、2024年のJ-FLEC発足によって、学校・家庭・社会人それぞれの場で学ぶ環境が整いつつあります。一方で、金融教育を受けたと実感している人はまだ少なく、制度の前進に受講実感が追いついていないのが日本の現状です。
学べる場は、対象・費用・中立性・個別性という軸で比べると、自分に合う選択肢が見えてきます。学校や家庭は土台づくりに、J-FLECの無料講座は中立的な入口に向き、継続性と個別性を重視するなら、当社のABCashのようにマンツーマンで伴走する民間の学びも選択肢になります。大切なのは、制度ができたことに安心せず、自分が体系的に学ぶ機会を実際に持てているかを確かめることです。学校で学ぶ機会がなかった世代も、いまから始めれば遅くはありません。まずは、いまの家計と学ぶべき順序を一度整理することから始めてみてください。
\ お金の学びを無料体験でチェック /
無料体験60〜80分程度で、いまの家計と学ぶべき順序を専属コンサルタントと整理できます。