
NISAの口座は開いたのに次の一歩で止まる、家計簿が続かず月末に残高を見て不安になる——その背景にあるのが、お金の知識を生活で使いこなす力、つまりマネーリテラシーです。この記事では意味と日本の現状データ、低い人の特徴、日常から高める方法までを中立に整理します。お金の全体像は不労所得とはの全体像を整理した完全ガイドも確認できます。
\ 累計9万人が受講した伴走設計 /
お金の知識を生活で使う力まで、専属コンサルタントに無料体験で相談できます。
マネーリテラシーとは?意味をわかりやすく整理
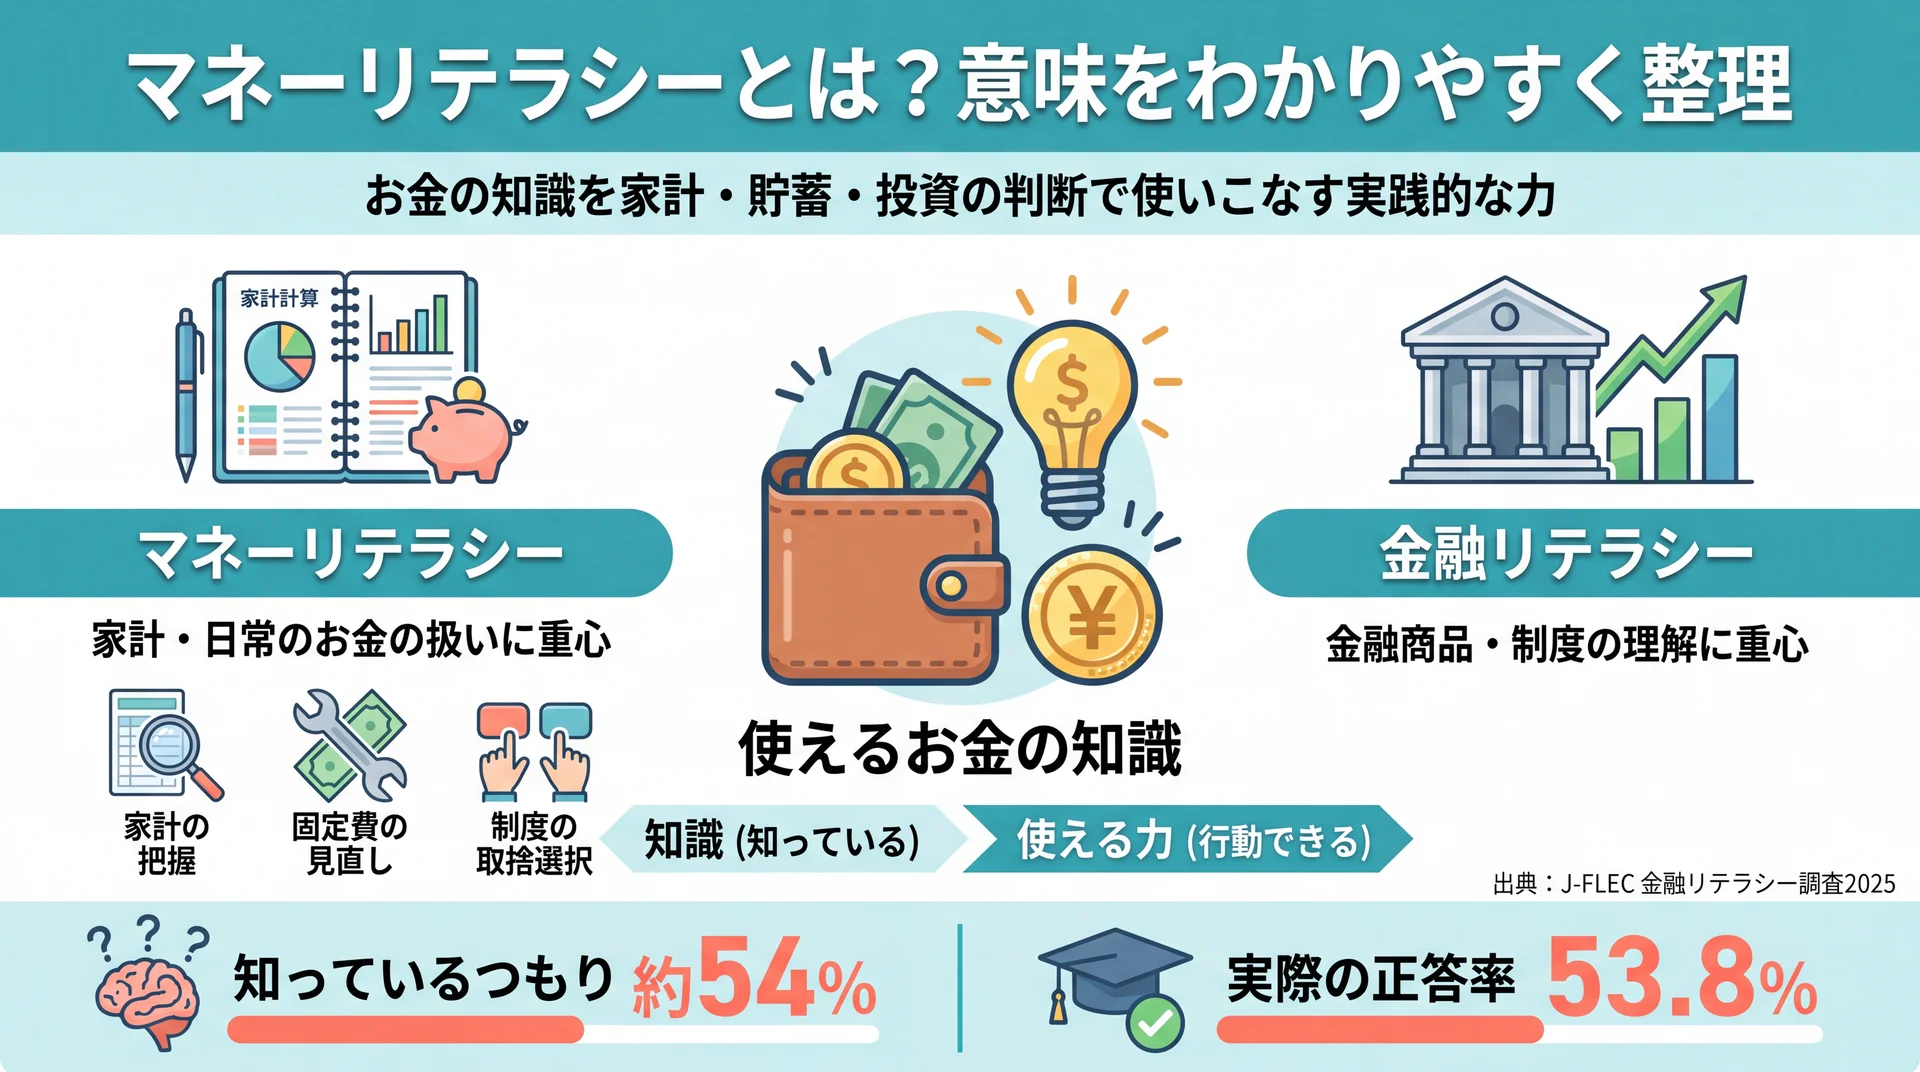
マネーリテラシーとは、お金に関する知識を持ち、家計・貯蓄・借入・投資などの場面で自分に合った判断と行動ができる力のことです。政府広報オンラインでも「お金や金融に関する知識と判断力」と説明されています。単に用語を知っていることではなく、日常で使えて初めて身についたといえる実践的な力を指します。
言葉のイメージだけが先行しやすいのですが、中身は難しい投資テクニックではありません。毎月いくら使っているかを把握する、固定費を見直す、制度を使うか使わないかを自分で選ぶ、といった生活に密着した判断の積み重ねです。当社のABCashのレッスンでも、多くの方が最初につまずくのは投資の専門知識ではなく、収支の把握という土台の部分でした。
マネーリテラシーと金融リテラシーの違いは?
マネーリテラシーと金融リテラシーは、ほぼ同じ意味で使われますが、力点の置き方に違いがあります。マネーリテラシーは家計や日常のお金の扱いに、金融リテラシーは金融商品や制度の理解に、それぞれ重心が寄る場面が多く見られます。
日本では公的な枠組みとして「金融リテラシー」という呼び方が使われ、金融庁と金融経済教育推進会議が「最低限身に付けるべき金融リテラシー」を4分野15項目で示しています(政府広報オンライン)。制度や投資商品そのものを詳しく知りたい場合は、金融リテラシーについてはこちらで整理しています。本記事は、その中でも家計や日常の金銭管理という土台に絞って解説します。
お金の「知識」と「使える力」はどう違う?
知識と使える力の差は、テストの点数と生活の行動が一致しないところに表れます。用語を知っていても、実際に固定費を下げたり、口座を分けて先取り貯蓄をしたりできなければ、家計は変わりません。
この差は感覚的な話ではなく、データにも表れています。日本人の多くが自分の金融知識を「平均的以上」と評価する一方で、実際の正答率は5割程度にとどまります(後述)。知っているつもりと、使える状態のあいだにあるギャップこそ、マネーリテラシーを考えるうえで最初に押さえたい点です。
なぜ今マネーリテラシーが必要なのか?
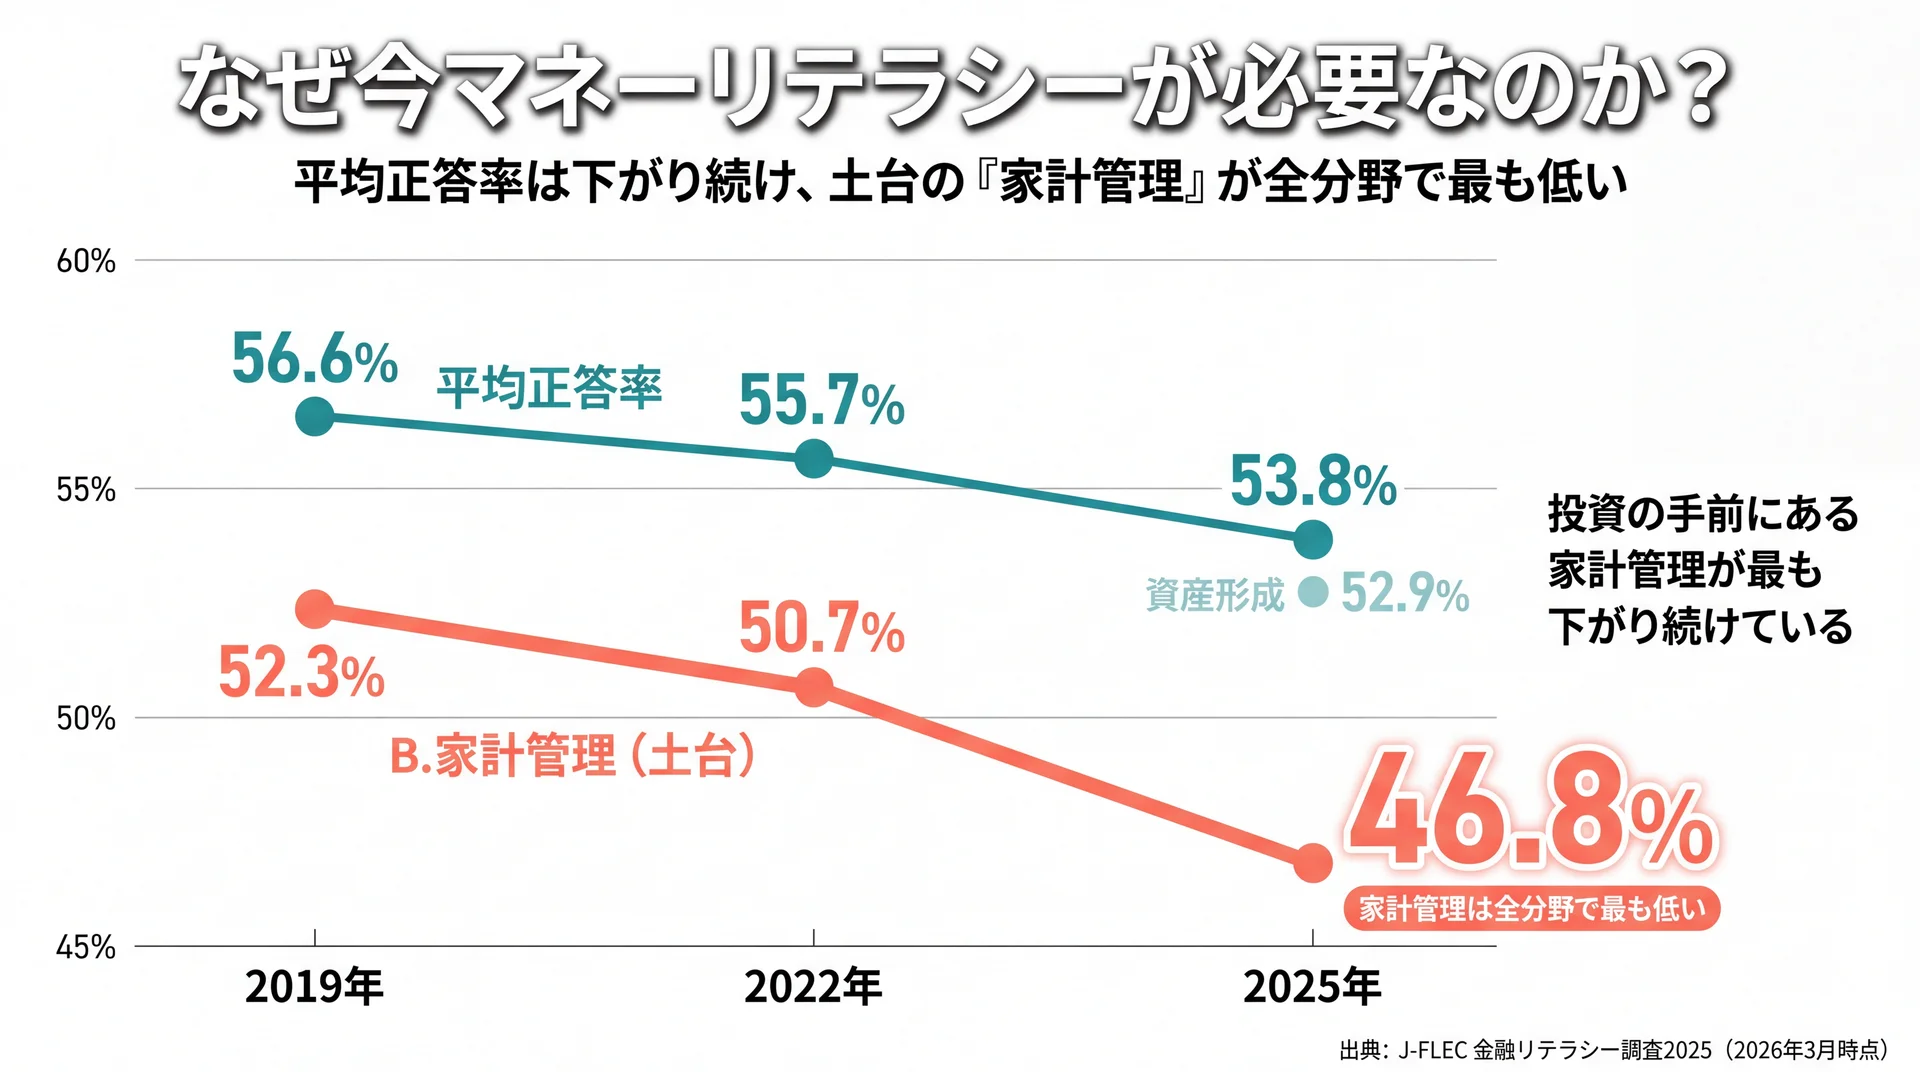
マネーリテラシーが必要とされる理由は、日本人のお金の知識が高くない水準にとどまり、しかも近年やや低下しているためです。金融経済教育推進機構(J-FLEC)が公表した金融リテラシー調査2025では、正誤問題25問の平均正答率は53.8%で、2022年の55.7%から低下しました(2026年3月時点)。物価上昇や新NISAで判断を迫られる場面が増えるなか、土台の力が追いついていない構図です。
日本人の正答率は下がっているのか?
日本人の平均正答率は、直近3回の調査で56.6%(2019年)、55.7%(2022年)、53.8%(2025年)と少しずつ下がっています(J-FLEC調査2025)。年齢が高いほど、また金融・経済の情報に触れる頻度が高いほど正答率が上がる傾向も、前回調査と変わりません。若い世代ほど正答率が低い一方で、投資は始めているという入り繰りも生じています。
同じ調査で、金融経済教育を「受けた」と認識している人はわずか8.7%にとどまる一方、「金融経済教育は学校で行うべき」と考える人は67.5%にのぼります。学ぶ必要は広く感じられているのに、実際に学ぶ機会は少ないという需給のずれが、正答率の伸び悩みにつながっていると当社は見ています。まずは、自分がどの分野で判断に迷いやすいかを把握することが出発点になります。
いちばん弱いのは「家計管理」という土台
分野別に見ると、最も正答率が低く、しかも下がり続けているのが家計管理です。J-FLEC調査を「土台(日常のお金の扱い)」と「応用(金融商品・制度)」に当社が独自に再分類すると、土台の家計管理が2019年の52.3%から2025年は46.8%まで低下していることがわかります。
J-FLEC分野別正答率を「土台/応用」で再分類(単位:%)
| 区分 | 分野 | 2019年 | 2022年 | 2025年 |
| 土台 | 家計管理 | 52.3 | 50.7 | 46.8 |
| 土台 | 生活設計 | 50.8 | 49.0 | 55.9 |
| 応用 | 金融取引の基本 | 74.0 | 73.3 | 70.0 |
| 応用 | 資産形成 | 54.8 | 54.7 | 52.9 |
| 応用 | 外部の知見の活用 | 65.6 | 64.8 | 60.7 |
土台/応用の2区分は当社が独自に再分類。データはJ-FLEC金融リテラシー調査2025を基に当社作成(2026年3月時点)。
投資の入口である資産形成が52.9%を保つ一方で、その手前にある家計管理が46.8%まで落ちているのは見過ごせません。当社のレッスンでも、投資の相談で来た方の多くが、実は毎月の収支を正確に把握できていないという状態でした。土台が弱いまま応用だけ進めると、判断の前提が崩れます。投資の勉強より先に、家計の把握という土台を点検することが、遠回りに見えて失敗を避ける近道になります。
「知っているつもり」と実力のズレ(金融リテラシーギャップ)
もう一つの現状が、自己評価と客観的な知識のズレです。J-FLEC調査2025では、自分の金融知識を「平均的」以上と考える人が合計で約54%(とても高い1.8%、どちらかといえば高い11.6%、平均的40.5%)にのぼる一方、実際の正答率は53.8%にとどまります(J-FLEC調査2025)。同調査はこの差を「金融リテラシーギャップ」と呼び、客観評価より自己評価が上回る過信の傾向として整理しています。
過信が問題なのは、学び直す動機が生まれにくくなるからです。自分は分かっていると感じていると、比較や確認を省いてしまい、不利な契約に気づけません。当社が伴走の入口でまず現状を数値で見える化するのは、この「つもり」と実力の差を本人が具体的に自覚できるようにするためです。知識の有無を主観で判断せず、家計の数字を実際に書き出して確かめることが、過信を避ける第一歩になります。
マネーリテラシーが低いとどうなる?低い人の特徴
マネーリテラシーが低い状態とは、お金の判断を「なんとなく」で済ませ、事前に比較や確認をしないまま行動してしまう状態です。J-FLEC調査でも、資産運用や借入の際に他の金融機関や商品と比較しない人が一定数を占めており、比較せずに決めることが損につながりやすいと指摘されています。
低い人に共通する行動パターン
低い人に共通するのは、収支の全体像を把握しないまま支出を続ける行動です。具体的には、毎月の固定費を把握していない、緊急時に使える予備資金を分けていない、リボ払いや高金利の借入の負担を軽く見ている、といった特徴が挙げられます。
こうした行動は能力の問題というより、判断の前に立ち止まる習慣がないことが原因です。給与明細や源泉徴収票をそのまま眺めるだけで中身を確認しない、サブスクの合計額を答えられない、加入している保険の保障内容を説明できない、といった状態も同じ根を持ちます。数字を見る習慣がつくだけで、これらの多くは改善に向かいます。
具体的な生活リスク(貯蓄・老後・トラブル)
低いまま放置したときのリスクは、貯蓄・老後・トラブルの3方向に現れます。家計を把握できないと貯蓄が積み上がらず、生活設計が曖昧だと老後資金の準備が後回しになり、金融商品を比較・確認する習慣がないと不利な契約や詐欺的な勧誘の被害に遭いやすくなります。
たとえば、毎月の支出を把握しないままボーナスをあてにして生活すると、収入が下がった局面で一気に赤字へ傾きます。とくに物価が上がる場面では、預金だけで持っていても実質的な購買力が目減りします。損失回避の意識が強いこと自体は自然ですが、J-FLEC調査でも期待収益がプラスの案件に「投資しない」と答えた人が72.8%にのぼり、リスクを取らない判断が必ずしも合理的とは限らない場面もあります。守りと攻めのどちらに寄っているかを一度客観的に確認しておくと、判断の偏りに気づきやすくなります。
マネーリテラシーが高い人は何が違う?
マネーリテラシーが高い人は、お金の判断を感覚ではなく事実と手順で行う点が違います。収支を数字で把握し、生活設計から逆算して貯蓄と投資の配分を決め、契約前に複数の選択肢を比較します。知識量そのものより、判断の前に確認するという習慣の有無が差になって表れます。
高い人の行動特性
高い人に共通する行動特性は、家計の見える化・先取り貯蓄・制度の使い分け・比較の4つです。毎月の収支をアプリや家計簿で把握し、貯蓄は「残ったら貯める」ではなく先に取り分け、NISAやiDeCoなどの制度を目的に応じて選び、保険や借入は条件を並べて比べます。
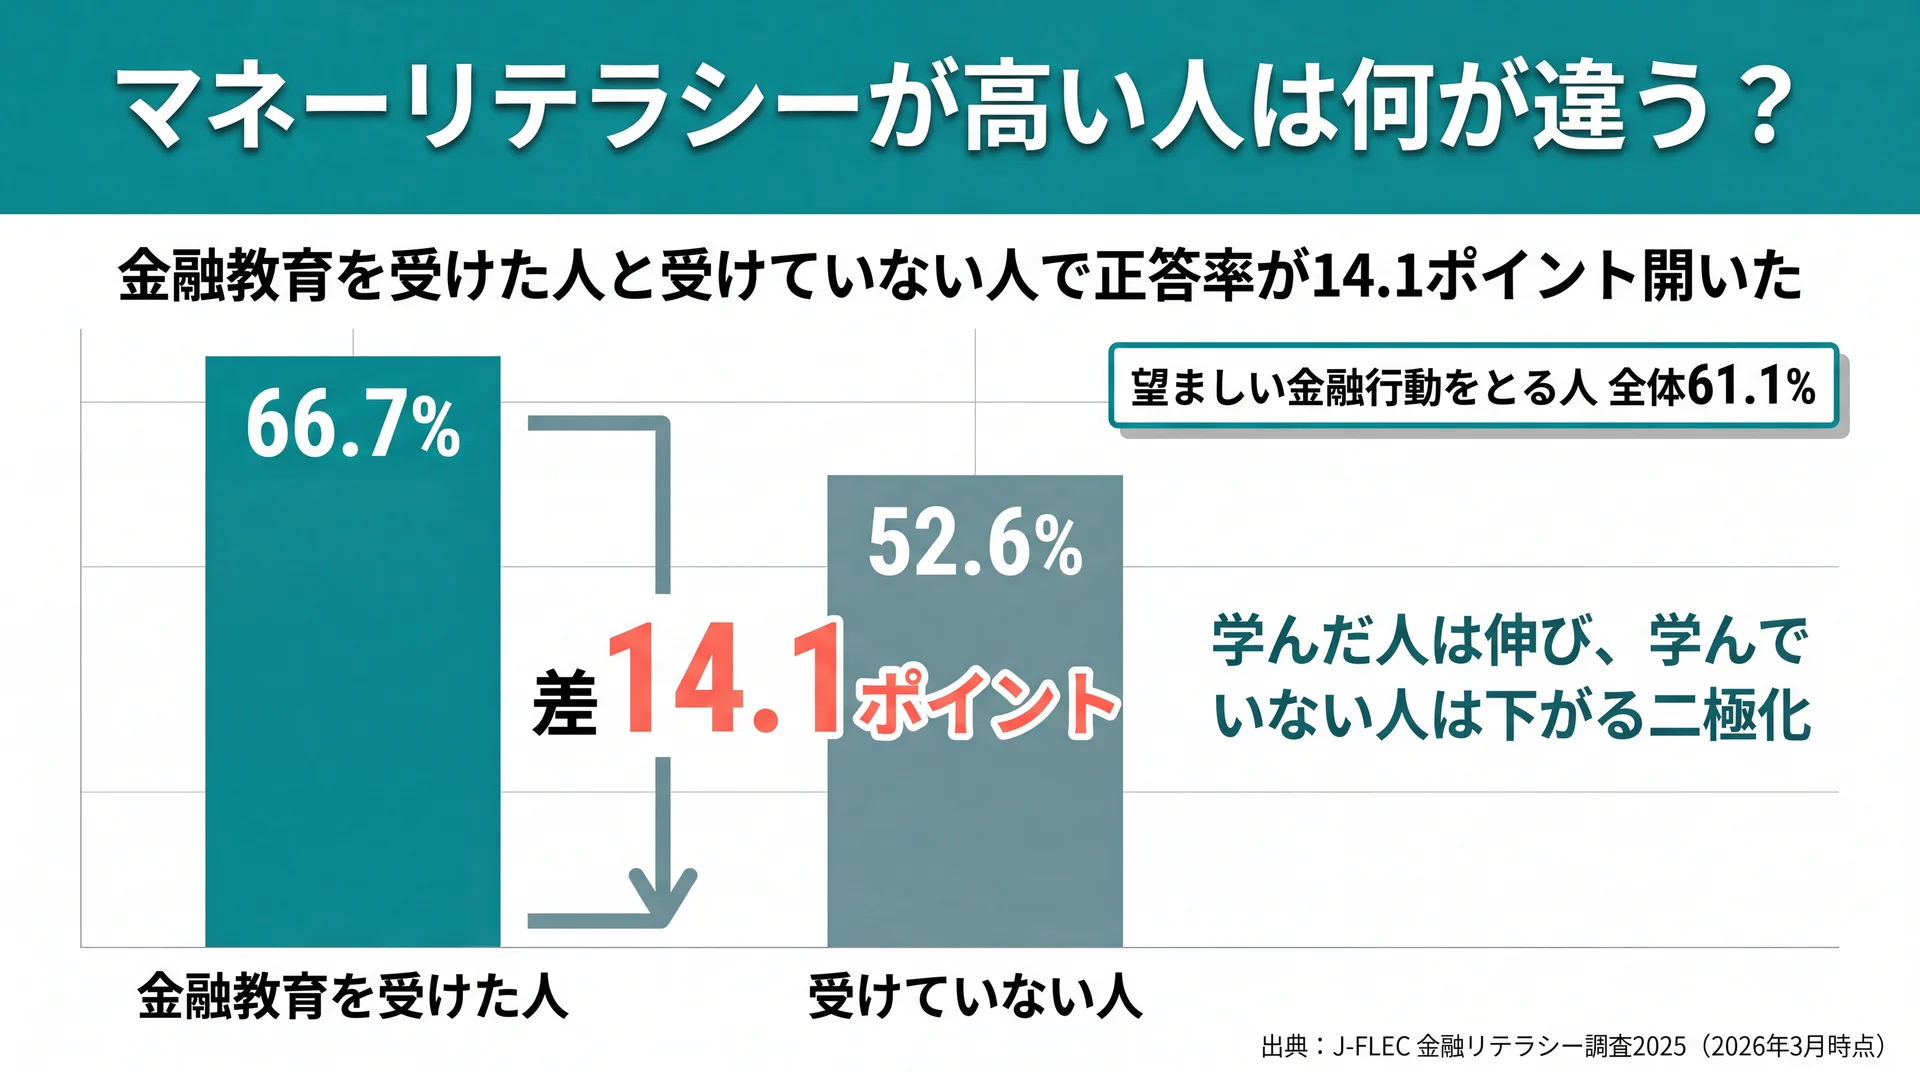
J-FLEC調査でも、望ましい金融行動をとる人の割合は全体平均が61.1%で、金融経済教育を受けた人のほうがこの割合が高いという結果が出ています。知識だけでなく行動の質にも差が出ているわけです。高い人ほど、分からないことを一人で抱えず、信頼できる相手に相談できる環境を持っている点も見逃せません。お金の学び方の全体像はお金の勉強についてはこちらでも扱っています。
一般論としては「知識が高いほど得をする」で終わりがちですが、データはもう一歩踏み込んだ基準を示しています。J-FLEC調査2025では、金融経済教育を受けた人の正答率が66.7%(前回比プラス)だったのに対し、受けていない人は52.6%(前回比マイナス)で、差は14.1ポイントに広がりました。学んだ人は伸び、学んでいない人は下がるという二極化が進んでいます。「知識があるか」ではなく「学ぶ機会と続ける仕組みを持てているか」を基準に考えるほうが、いまの実態に合っています。
\ 独学で止まった人の選択肢 /
家計からNISAまで、何から始めるかを自分の状況に合わせて無料体験で確かめられます。
マネーリテラシーは何から身につける?5つの領域
マネーリテラシーは、家計の把握という土台から始め、制度の理解という応用へ広げるのが効率的です。金融庁の4分野(家計管理・生活設計・金融商品の選択・外部知見の活用)を、実際に取り組む順に5つの領域へ落とし込むと、何から手をつければよいかが明確になります。いきなり投資から入るより、土台を固めるほうが判断の精度が上がります。
マネーリテラシー到達度セルフ診断(5領域)
| 領域 | 区分 | 見るポイント | できている目安 |
| ①家計の把握 | 土台 | 毎月の収入と支出を数字で言えるか | 先月の支出総額を即答できる |
| ②固定費の管理 | 土台 | 通信・保険・サブスクを定期的に見直しているか | 年1回は固定費を点検している |
| ③緊急予備資金 | 土台 | 生活費の数か月分を別口座で確保しているか | 使う口座と分けて置いている |
| ④制度の理解 | 応用 | NISA・iDeCoの目的と違いを説明できるか | 自分に必要か判断できる |
| ⑤続ける仕組み | 応用 | 記録と見直しを習慣として続けられるか | 記録が2か月以上続いている |
5領域は金融庁の4分野を基に、当社の伴走カリキュラム設計に沿って実践順に再構成したものです。
土台=家計の把握と固定費・緊急予備資金
土台の3領域は、投資を始める前に固めておきたい家計の基礎体力です。まず先月いくら使ったかを数字で把握し、次に通信費や保険などの固定費を点検し、生活費の数か月分を別口座で確保します。ここが整うと、毎月いくらまで投資に回せるかが自然に見えてきます。
家計管理の正答率が全分野で最も低いという先ほどのデータは、逆にいえば、多くの人がこの土台で伸びしろを持っているということです。当社のレッスンでも、固定費の見直しだけで毎月の自由資金がまとまって増えた事例があります。まず数字を見える化するだけで、判断の前提が変わります。
応用=制度(NISA・iDeCo)と外部知見の活用
応用の2領域は、土台が整ったうえで取り組む制度理解と、続けるための仕組みづくりです。NISAやiDeCoは、それぞれ引き出しやすさや税制上の扱いが異なるため、目的に合わせて選ぶ必要があります。使い分けを間違えると、必要なときにお金を動かせないといった不都合も起こります。制度の細かい設計は不労所得とはの全体像を整理した完全ガイドや各制度の記事で詳しく扱っています。
外部知見の活用とは、信頼できる情報源や相談相手を持つことです。外部の知見を適切に活用できているかは、金融庁が示す4分野の一つに位置づけられています(政府広報オンライン)。SNSや動画で断片的に集めるだけでは判断がぶれやすいため、体系立った情報にアクセスできる状態を整えることが、土台と応用をつなぐ役割を果たします。
マネーリテラシーを高める具体的な方法は?
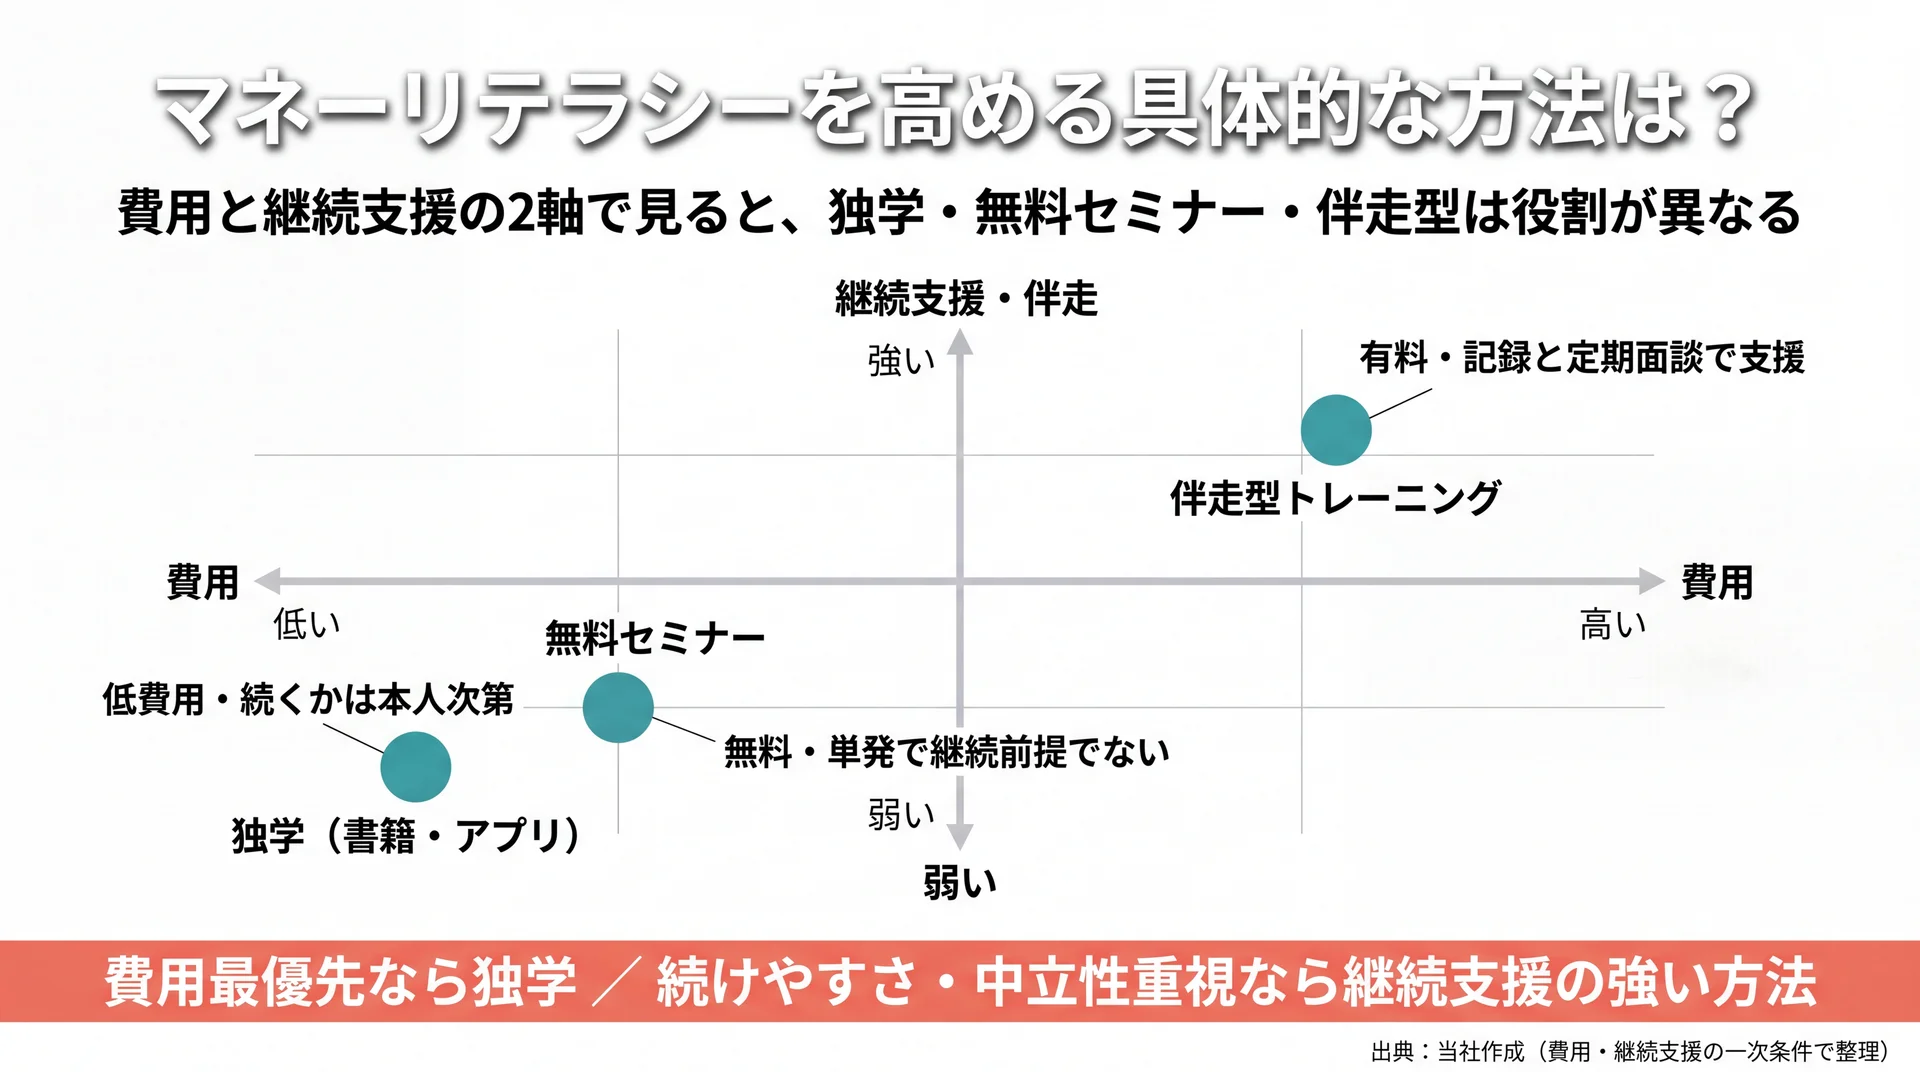
マネーリテラシーを高める方法は、独学(書籍・家計簿アプリ・制度の実践)と、相談・伴走の組み合わせが基本です。まず費用をかけずに始められる独学で土台を作り、迷いや続かなさが出てきたら相談で補うと、無理なく前に進みます。どの方法にも向き不向きがあるため、自分の状況に合わせて選ぶことが大切です。
独学(書籍・家計簿アプリ・制度)の進め方と限界
独学は、初心者向けの書籍で全体像をつかみ、家計簿アプリで収支を見える化し、少額から制度を実際に使ってみる流れが進めやすい方法です。費用はほとんどかからず、自分のペースで学べる点が強みです。書籍でお金の学びを深めたい場合はお金の勉強 本についてはこちらも参考になります。
一方で独学には限界もあります。J-FLEC調査で金融経済教育を受けた人がわずか8.7%にとどまるのは、情報の入口はあっても、続ける仕組みや疑問を解消する相手が身近にないことが一因だと当社は考えています。実際、家計簿アプリを入れても記録が続かない、制度を調べても自分に必要か判断できない、といった詰まりが起こります。独学の限界は「知識不足」よりも「続かなさ」と「判断の後押し不足」にあります。まず1か月、支出の記録を続けられるかどうかが、独学で伸ばせるかを見極める目安になります。
相談・伴走で加速させる
相談・伴走は、独学で止まりやすい「続かなさ」と「判断の迷い」を埋める方法です。以下は、独学と伴走を同じ評価軸で並べた比較です。どちらが優れているという話ではなく、何を優先するかで選び方が変わります。
学び方の比較(同一軸で評価)
| 評価軸 | 独学(書籍・アプリ) | 無料セミナー | 伴走型トレーニング |
| 費用 | 低い | 無料 | 有料 |
| 体系性 | 自分で組む必要 | 単発で断片的 | 個別カリキュラムで一貫 |
| 続けやすさ | 本人次第 | 継続前提でない | 記録と定期面談で支援 |
| 中立性 | 情報源による | 商品販売が入口の場合あり | 金融商品を販売しない設計 |
各軸は費用・体系性・継続支援・中立性の一次条件に基づく一般的な整理です。
当社のABCashは、専属のファイナンシャルコンサルタントがマンツーマンで家計管理からNISA・iDeCoまで伴走し、専用アプリで毎日の記録にフィードバックを返す設計を採用しています。金融商品を販売せず教育を収益源とするため、特定の商品へ誘導しない立場で助言できます。累計9万人以上が受講し、トレーニング満足度は95%です(2025年4月〜8月・10段階中8以上の割合)。習慣化の目安として60日間の記録定着を設計に組み込んでいる点も、続かなさへの対策です。
数値の面でも変化は見えています。当社の受講後アンケートでは、総資産が平均で約57.2万円増え、月間の自由資金が約72,472円増えたという結果が出ています(回答者・期間により差があり、成果を保証するものではありません)。夫婦や家庭単位でお金を整えたい場合は夫婦 お金の管理についてはこちらもあわせて確認できます。学びを続ける仕組みが手に入るかどうかが、独学との分岐点になります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
マネーリテラシーのよくある質問
マネーリテラシーと金融リテラシーの違いは?
ほぼ同じ意味ですが、マネーリテラシーは家計や日常のお金の扱いに、金融リテラシーは金融商品や制度の理解に重心が寄る場面が多く見られます。日本の公的な枠組みでは「金融リテラシー」という呼び方が使われ、家計管理・生活設計・金融商品の選択・外部知見の活用の4分野で整理されています(政府広報オンライン)。
マネーリテラシーが低い人の特徴は?
収支の全体像を把握しないまま支出を続け、契約前に比較や確認をしない点が共通します。あわせて、自分の知識を「平均的」以上と考える人が約54%いる一方で実際の正答率は53.8%にとどまるなど、自己評価と実力のずれも特徴です(J-FLEC 金融リテラシー調査2025)。
大人がマネーリテラシーを独学で身につけられる?
土台の家計管理は独学でも十分に身につけられます。書籍で全体像をつかみ、家計簿アプリで収支を見える化し、少額から制度を使ってみる流れが基本です。ただしJ-FLEC調査では金融経済教育を受けた人が8.7%にとどまり、続ける仕組みや相談相手の不足が課題として表れています。続かないと感じたら、伴走や相談で補うのが現実的です。
マネーリテラシーを高めると何が変わる?
家計の判断を数字で行えるようになり、貯蓄・投資・保険の選択で迷いにくくなります。J-FLEC調査では、金融経済教育を受けた人ほど望ましい金融行動をとる割合が高く、正答率も受けていない人より14.1ポイント高い結果でした。知識が行動に結びつくことで、同じ収入でも手元に残るお金の使い方が変わります。
まとめ
マネーリテラシーとは、お金の知識を日常の判断と行動に使える力であり、その土台は投資の技術ではなく家計の把握です。J-FLEC調査2025では平均正答率が53.8%へ低下し、なかでも家計管理が46.8%と最も弱く、学んだ人と学んでいない人の差が14.1ポイントへ広がっています(J-FLEC 金融リテラシー調査2025、2026年3月時点)。まずは5領域のセルフ診断で自分の弱点を確かめ、土台から順に整えることが、遠回りに見えて確実な近道になります。
お金の全体像をあらためて整理したい場合は、不労所得とはの基礎からの総まとめはこちらから確認できます。一人で続ける自信がないときは、専属コンサルタントに直接相談できる無料体験を、判断材料の一つとして活用してみてください。
\ 満足度95%の無料体験 /
お金の疑問を専属コンサルタントに直接ぶつけて、次の一歩を60〜80分程度で相談できます。