
共働き夫婦の家計管理は「お財布は別々」が54.0%とやや多数を占めます(株式会社400F調査、2025年2月時点)。ただし別々でも一緒でも、貯まるかどうかは方式そのものより運用で決まります。本記事は5つの管理方法を同じ評価軸で比較し、共働き・子育て世帯が無理なく続けられる仕組みを整理します。お金の学び全体を俯瞰したい方は不労所得とはの全体像を整理した完全ガイドもあわせてご覧ください。
\ お金の学びを無料で体験 /
累計9万人以上が受講した伴走型トレーニングを、まず60〜80分程度の無料体験で確かめられます。
夫婦のお金の管理とは?まず夫婦で決める3つのこと
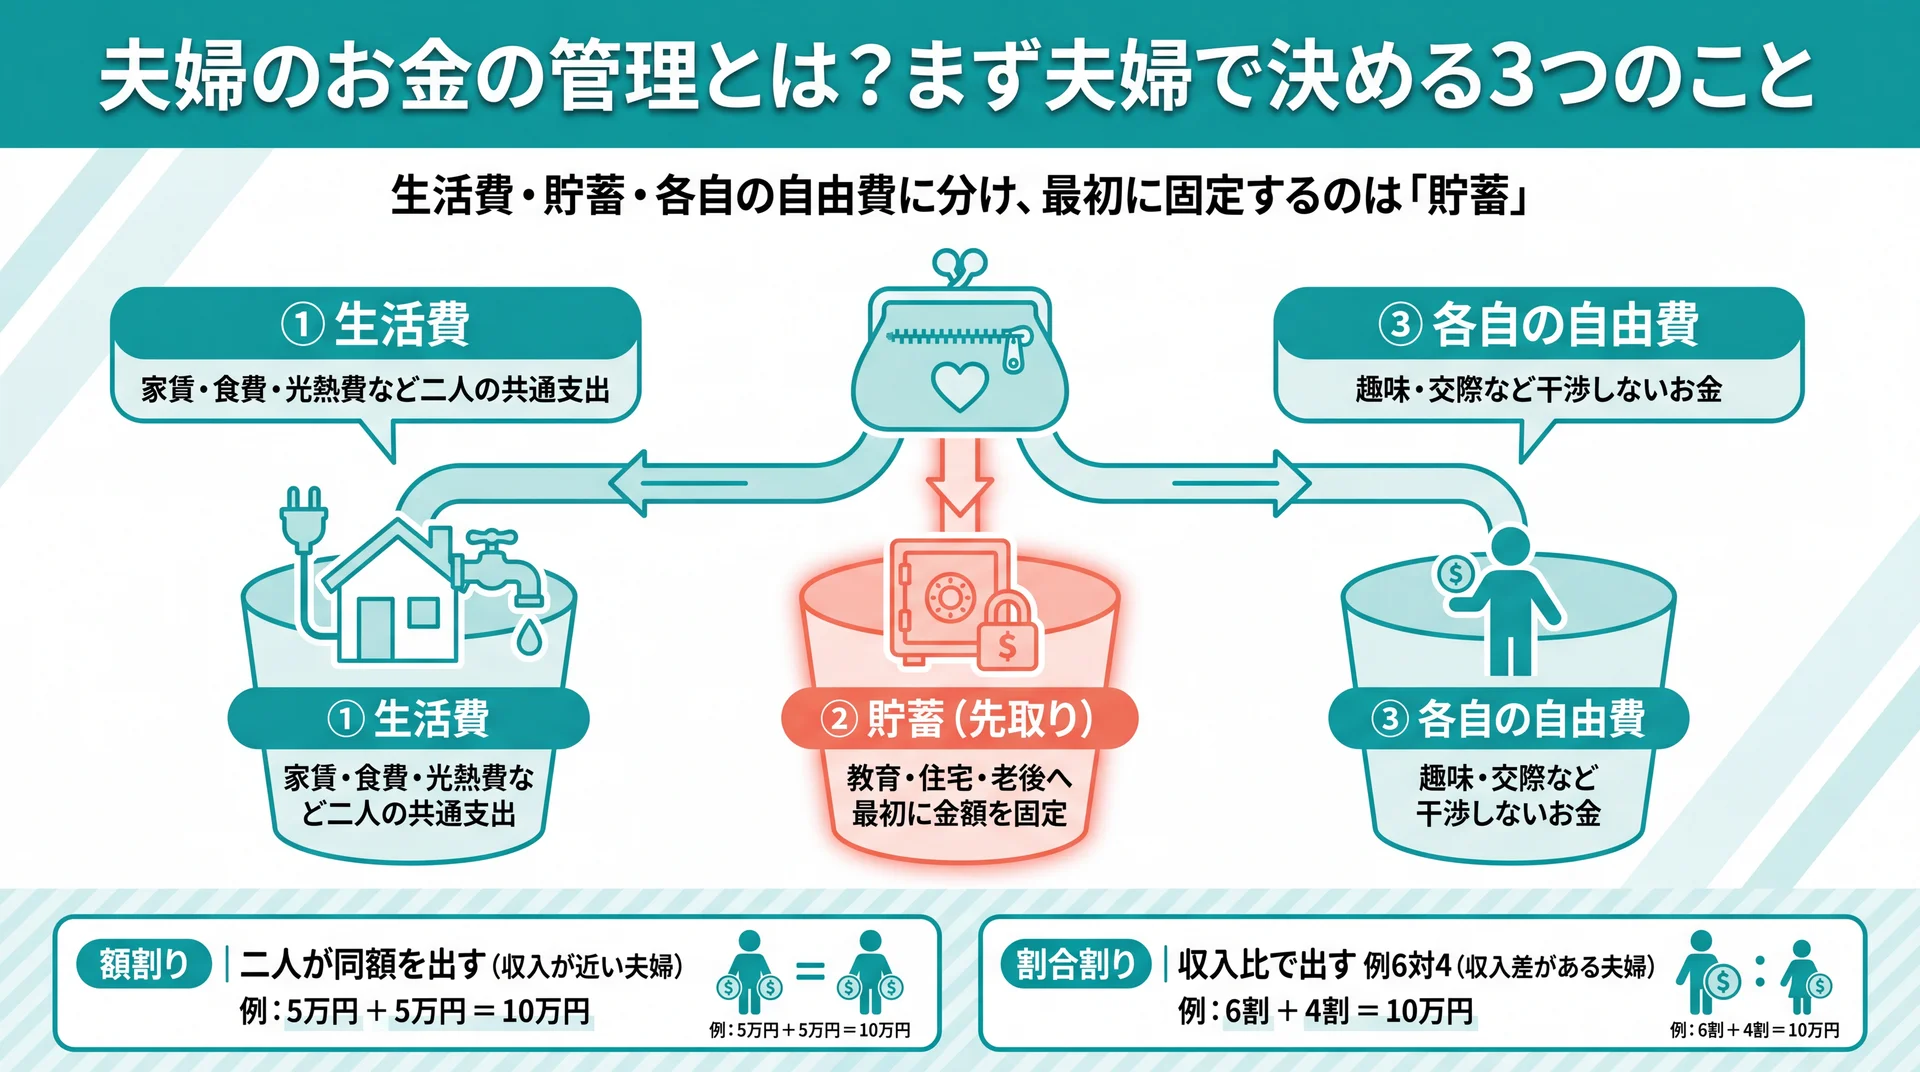
夫婦のお金の管理とは、収入をどの財布に入れ、生活費・貯蓄・各自の自由費という3つの使い道をどちらがどう扱うかを取り決めることです。管理方式の名前より先に、この3つの配分を夫婦で言語化しておくと、後の方式選びが迷わなくなります。まずは「何を・誰が・どの口座で」を決めるところから着手すると、その後の整理がぐっと楽になります。
夫婦のお金は、性質の違う3種類に分けると扱いやすくなります。毎月ほぼ固定で出ていく生活費、将来のためによけておく貯蓄、そしてそれぞれが自由に使える個人費の3つです。多くのすれ違いは、この区別があいまいなまま「なんとなく」で支払っていることから生まれます。逆に言えば、3つの枠を先に決めておけば、どの方式を採用しても家計は回りやすくなります。
管理する対象は「生活費・貯蓄・各自の自由費」の3つ
家計をひとまとめに考えると、貯蓄が生活費に溶けて残らなくなりがちです。生活費・貯蓄・各自の自由費を分けて考えることが、貯まる家計の共通の出発点になります。3つの枠それぞれに「毎月いくら」「どの口座で」を割り当てるだけで、支出の全体像が見えるようになります。
生活費は家賃・食費・光熱費・通信費など、二人で使う共通の支出です。貯蓄は教育・住宅・老後といった将来のために先に取り分けるお金で、生活費の口座とは分けておくのが基本になります。各自の自由費は、趣味や交際費など相手に細かく干渉されずに使えるお金です。この3枠のうち、最初に金額を固定すべきは「貯蓄」です。残ったお金を貯蓄に回す発想では、月末にはほとんど残らないためです。
収入差があるときの分担の考え方(額割りと割合割り)
共働きで収入に差がある場合、生活費の分担は「同額を出す」より「収入の割合で出す」ほうが不公平感を抑えられます。たとえば収入が6対4なら、生活費も6対4で負担する考え方です。額割りか割合割りかを最初に決めておくと、後々の不満が生まれにくくなります。
分担には大きく2つの考え方があります。ひとつは、二人が同じ金額を出す額割りです。収入が近い夫婦にはシンプルで分かりやすい方法です。もうひとつは、収入に比例して出す割合割りです。収入差が大きいほど、額割りだと収入の少ない側の負担感が重くなるため、割合割りのほうが続けやすくなります。育休や時短で一方の収入が一時的に減る時期は、割合割りにしておくと自動的に負担も軽くなり、その都度もめずに済みます。どちらが正解ということはなく、二人の収入バランスと納得感で選ぶのが現実的です。決めた分担は、後述する共通口座に反映させると運用が安定します。
夫婦のお金の管理方法は5つ|どれが自分たちに合う?
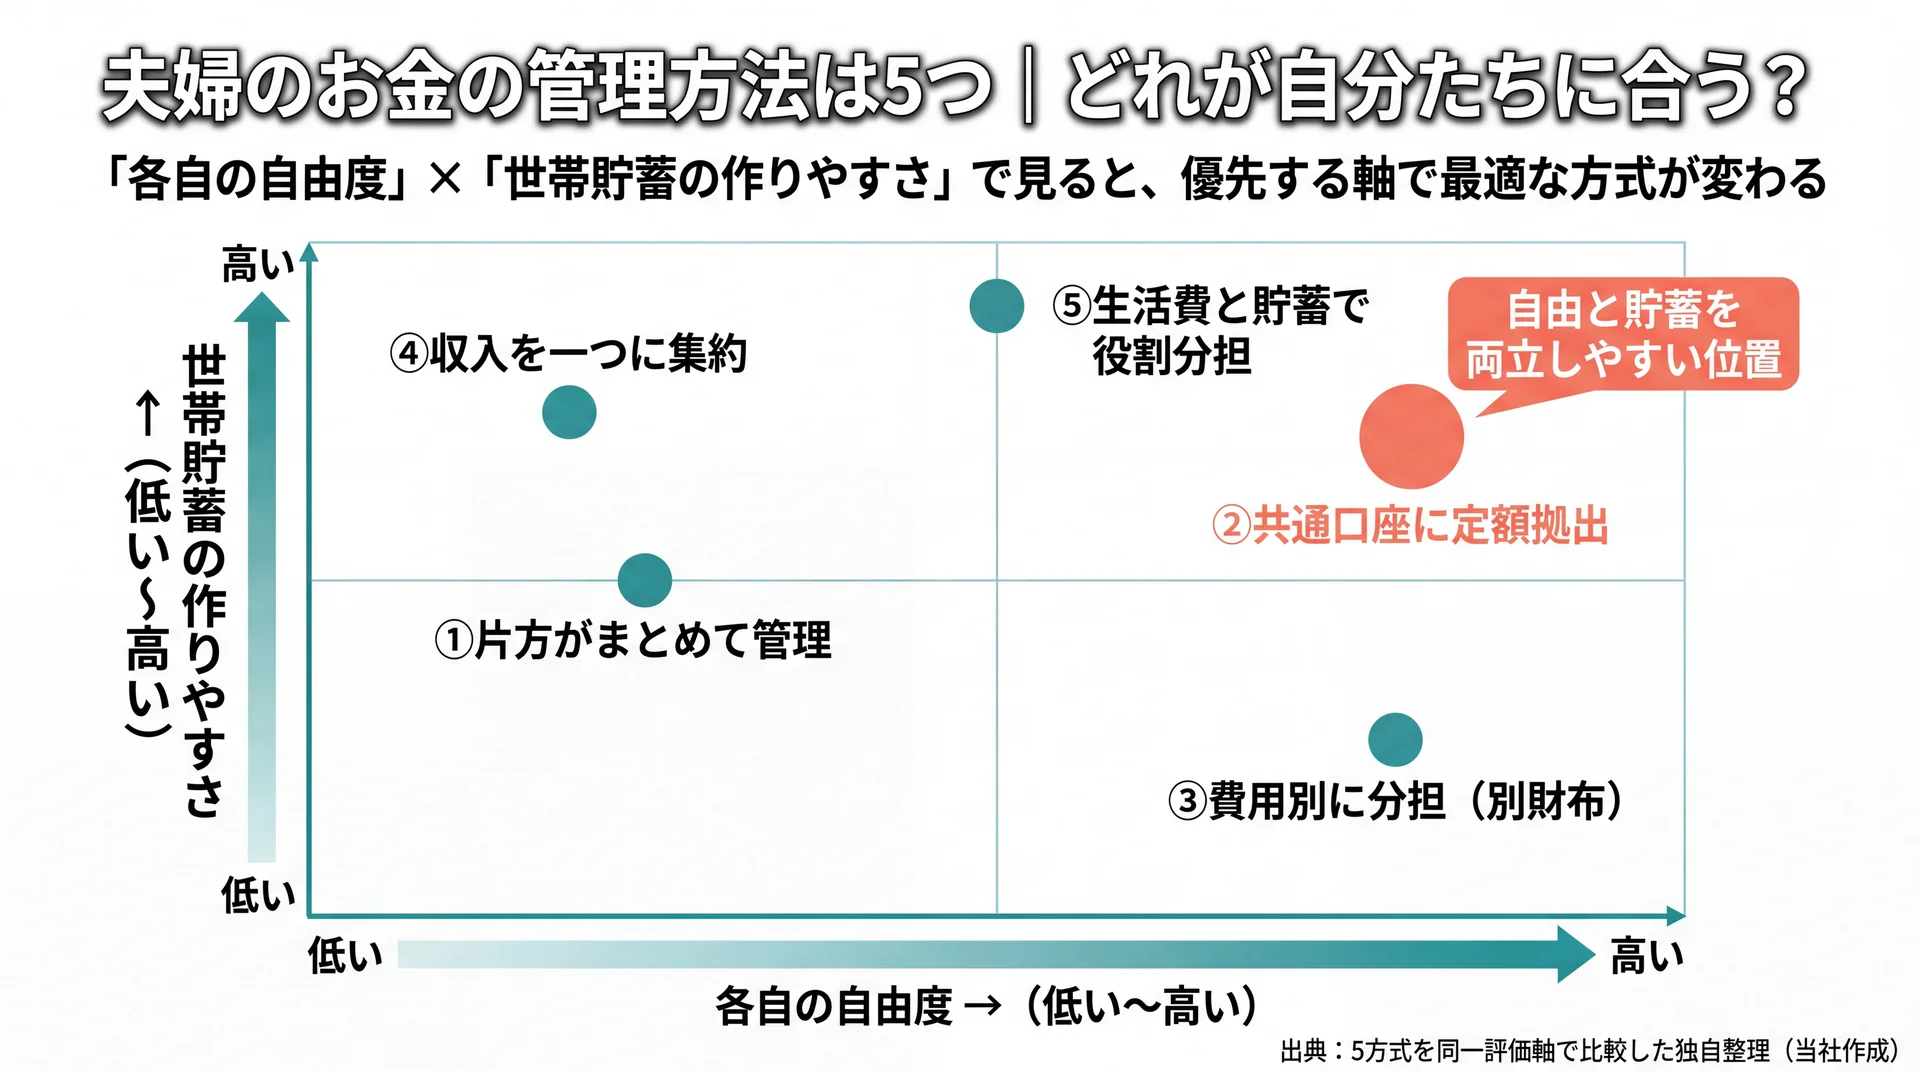
夫婦のお金の管理方法は、大きく5つに分けられます。「片方がまとめて管理」「共通口座に定額拠出」「費用別に分担(別財布)」「収入を一つに集約」「生活費と貯蓄で役割分担」の5方式です。見える化のしやすさ・貯蓄の作りやすさ・自由度などが方式ごとに異なるため、世帯の状況に合わせて選びます。
どの方式にも一長一短があり、「絶対に貯まる方法」は存在しません。そこで、5方式を開示した評価軸で横並びに比べてみます。評価軸は、①家計の見える化しやすさ、②世帯貯蓄の作りやすさ、③各自の自由度、④不公平感の起きにくさ、⑤向く世帯、の5つです。自分たちが何を優先したいかを先に決めると、下表から候補が絞れます。特定の方式を勧めるのではなく、優先したい軸によって最適解が変わる点を押さえてください。
| 管理方法 | 見える化 | 世帯貯蓄の作りやすさ | 各自の自由度 | 不公平感の起きにくさ | 向く世帯 |
| ①片方がまとめて管理 | ◎全体を一元把握 | ○管理者次第 | △渡す側が窮屈 | △小遣い額でもめやすい | 収入差が大きい/一方が家計得意 |
| ②共通口座に定額拠出 | ○共通分は明確 | ◎先取りしやすい | ◎残りは各自 | ◎割合拠出で公平 | 共働きで自由も残したい |
| ③費用別に分担(別財布) | △全体が見えにくい | △貯蓄が後回しになりやすい | ◎高い | ○担当が明確 | 収入が近い共働き |
| ④収入を一つに集約 | ◎完全に一元化 | ◎貯蓄を管理しやすい | △二人とも小遣い制 | ○ルール次第 | 二人で足並みをそろえたい |
| ⑤生活費と貯蓄で役割分担 | ○役割が明確 | ◎片方の収入を丸ごと貯蓄 | ○ | ○ | 収入差があり片方で生活可能 |
5つの家計管理方式を同一の評価軸で比較した独自整理(データ出典: 各方式の一般的な運用実態を基に当社作成)
①片方がまとめて管理(お小遣い制)
一方が家計全体を握り、もう一方に小遣いを渡す方式です。全体を一元的に把握できる反面、渡される側にお金の実態が見えづらくなります。家計が得意な側がいる夫婦には機能しますが、情報の偏りには注意が必要です。日本では「妻が管理」の形が根強く、子どもがいる世帯ほどその傾向が強まります。見える化の点では最も強い一方、片方任せがブラックボックス化しやすいのが弱みです。この方式を選ぶなら、渡す側と受け取る側の双方が残高や貯蓄額を見られる状態にしておくと、情報の偏りを最小化できます。
②共通口座に定額(または割合)を拠出
二人がそれぞれ生活費を共通口座に入れ、残りは各自で管理する方式です。共通支出を明確にしながら自分のお金も確保でき、共働きで最も続けやすい形の一つです。収入差があるときは割合で拠出すると公平感が保てます。たとえば「それぞれ月収の5割を入れる」「それぞれ10万円を入れる」のようにルールを決め、その範囲で生活費をやりくりします。貯蓄も同じ口座に先取りで組み込めば、世帯貯蓄が着実に積み上がります。自由と貯蓄を両立しやすいのがこの方式の強みです。
③費用別に分担(別財布)
家賃は夫、食費は妻というように、支出項目ごとに担当を決める方式です。各自の自由度が高く担当も明確ですが、世帯全体の貯蓄額がお互いに見えにくくなります。共働きで人気の形ですが、貯蓄が後回しになりやすい構造は理解しておく必要があります。別財布で最も起きやすいのは「二人とも相手が貯めていると思い込み、世帯全体では貯蓄がほとんどない」状態です。防ぐには、後述する共通の貯蓄口座を先に用意し、担当を決めて毎月自動で積む形にします。
④二人の収入を一つに集約し二人ともお小遣い制
二人の収入をすべて一つにまとめ、双方が同じルールで小遣いを受け取る方式です。世帯全体を完全に一元化でき、貯蓄も最も管理しやすくなります。足並みをそろえたい夫婦に向く一方、自由に使える額は二人とも小遣いの範囲に限られます。透明性は高いので、共有の家計簿アプリと相性が良い方式です。ただし小遣いの額に窮屈さを感じると長続きしないため、各自が納得できる自由費の水準を最初にすり合わせておくことが続けるコツになります。
⑤片方の収入を生活費、もう片方を貯蓄に回す
一方の収入で生活し、もう一方の収入を丸ごと貯蓄に回す方式です。片方の収入だけで生活が成り立つ世帯なら、貯蓄ペースを最速化できます。収入差がある共働きや、育休・時短で収入が変動する時期にも応用しやすい形です。生活費側の収入が減ったときの対応を先に決めておくと、無理なく続けられます。貯蓄側の口座は生活費と完全に分け、原則として手をつけないルールにしておくと、せっかくの貯蓄が生活費に流れ込むのを防げます。
共働き夫婦で「別財布」が増えているのはなぜ?
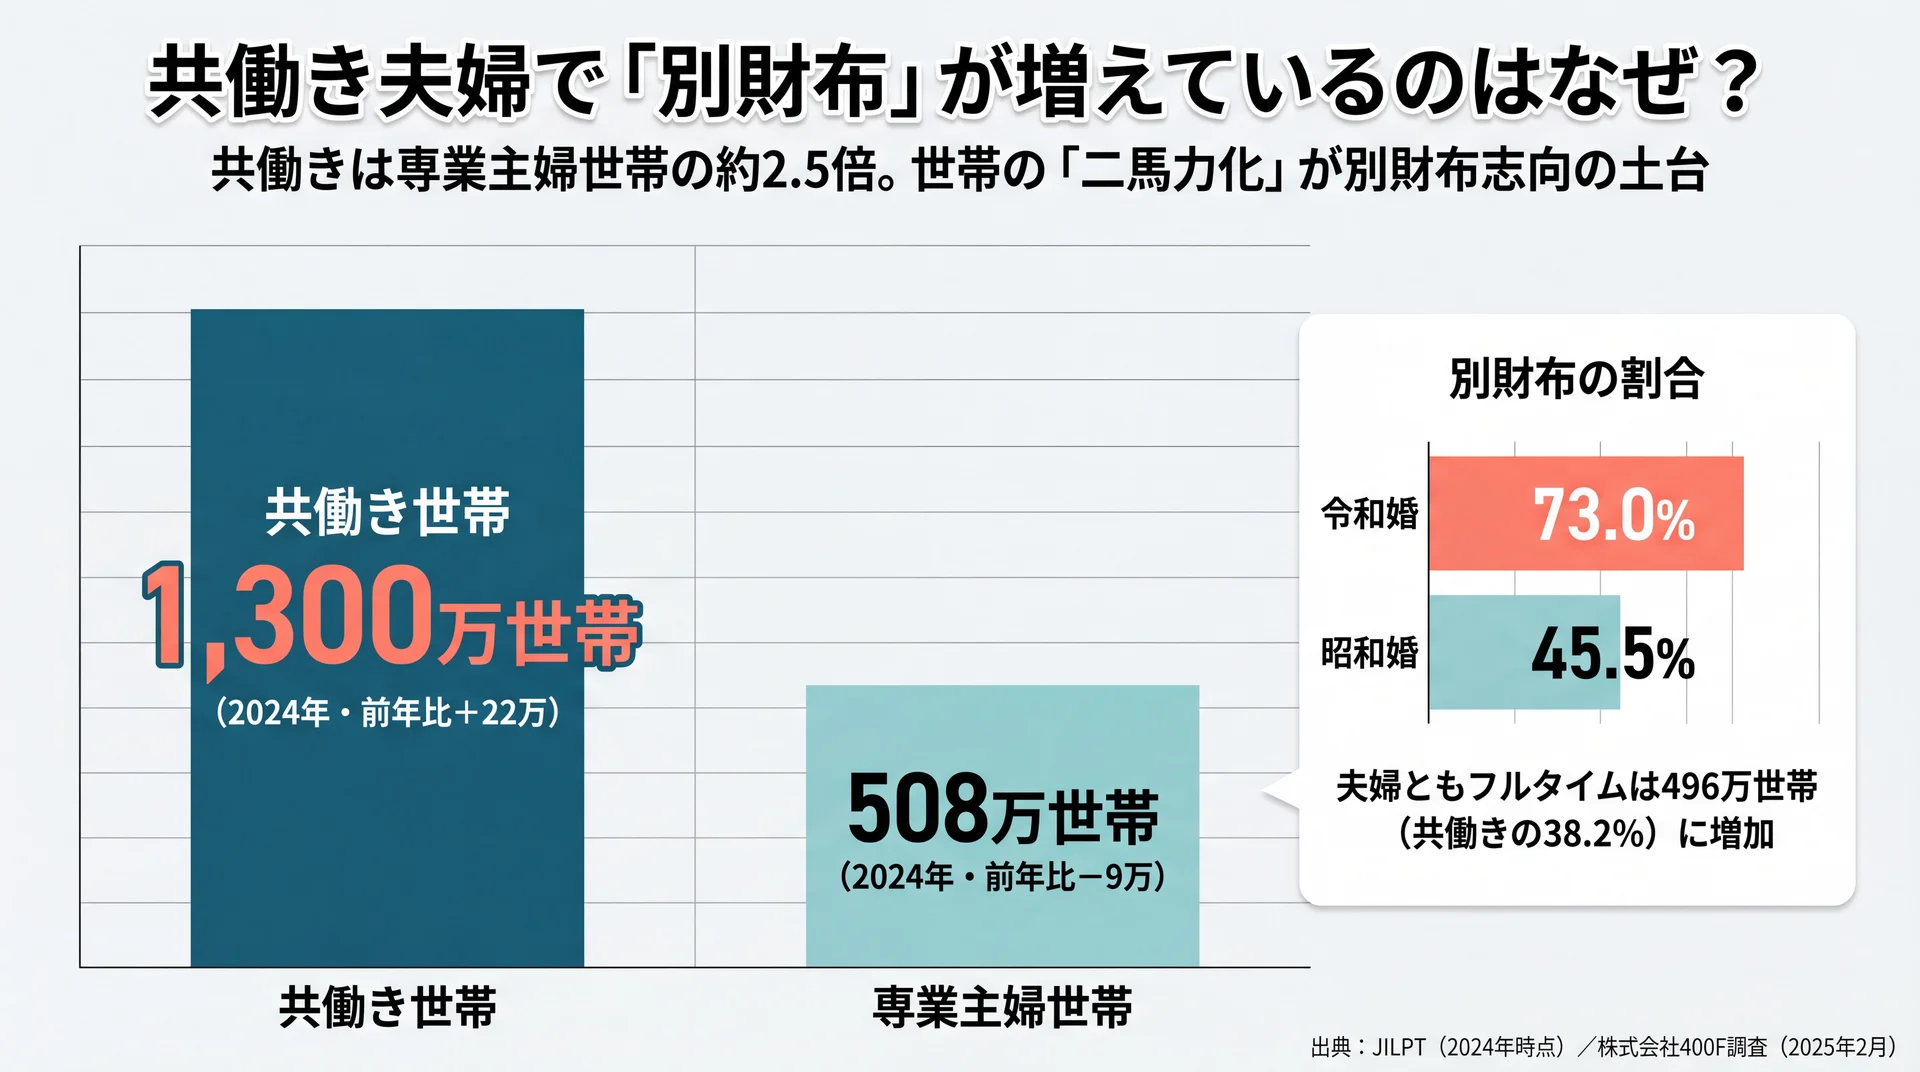
別財布が増えている背景には、共働き世帯の増加と、各自の収入を自分で管理したい志向の広がりがあります。2024年の共働き世帯は1,300万世帯に達し、専業主婦世帯508万世帯を大きく上回ります(JILPT、2024年時点)。収入源が二つになったことで、財布を分ける選択が自然になってきました。
世帯構造の変化を数字で見ると、この流れははっきりしています。共働き世帯は前年から22万世帯増えて1,300万世帯、一方の専業主婦世帯は9万世帯減って508万世帯となりました(JILPT、2024年時点)。さらに、夫婦ともフルタイム(週35時間以上)で働く世帯は496万世帯へと増えています。当社はこの「二馬力化」こそが別財布志向の土台だと考えています。収入を自分で得ている以上、自分で管理したいと感じるのは自然な流れです。ここで大切なのは、別財布そのものを問題視することではなく、別財布のまま世帯貯蓄をどう確保するかへ論点を移すことです。
世帯構造の変化(共働き1,300万 vs 専業主婦508万)
世帯の「二馬力化」は、家計管理の前提を変えました。一つの財布を前提にした管理から、二つの収入をどう束ねるかへと課題が移っています。片方任せの管理が合わなくなってきたのは、この構造変化が理由です。
働き方の内訳を見ると、夫婦ともフルタイムの世帯が2014年の392万世帯から2024年には496万世帯へ増え、共働きに占める割合は38.2%になりました(JILPT、2024年時点)。二人が対等に稼ぐ世帯が増えたことで、「稼ぐ人が管理する」という旧来の前提は当てはまりにくくなっています。当社は、こうした世帯ほど②の共通口座方式のように「共通分だけ束ねて、残りは各自」という折衷型が現実に機能しやすいと考えています。自分たちの働き方が二馬力に近いほど、共通口座での見える化を検討する価値は高まります。
別財布の利点と落とし穴(開示した評価軸で評価する)
別財布は自由度と公平感に優れる一方、世帯貯蓄が見えにくいという弱点を抱えます。良い面だけでなく弱点も踏まえたうえで、共通の貯蓄口座で補う設計が現実的です。ここでは自由度・貯蓄・不公平感の3軸で率直に評価します。
令和婚(令和以降に結婚した夫婦)では別財布が73.0%と多数派で、昭和婚の45.5%と大きく差が開いています(株式会社400F調査、2025年2月時点)。別々を選ぶ理由の最多は「生活費の分担が明確になるため」で、次いで「個人としての貯金がしたいため」でした。ここに落とし穴があります。各自が「個人の貯金」に意識を向ける一方で、世帯としての貯蓄目標が誰の担当にもならないことが起きやすいのです。同じ調査では、家計に不安がある人が全体で41.6%、令和婚では53.5%に上りました。自由度と公平感という別財布の強みは維持しつつ、弱みである世帯貯蓄の抜け落ちを共通口座で埋める——これが、データから読み取れる合理的な折衷点です。別財布を続けるなら、「共通の貯蓄口座を先につくる」ことを最優先に据えると失敗を防ぎやすくなります。
貯まる夫婦は何が違う?お金の管理を成功させる4ステップ
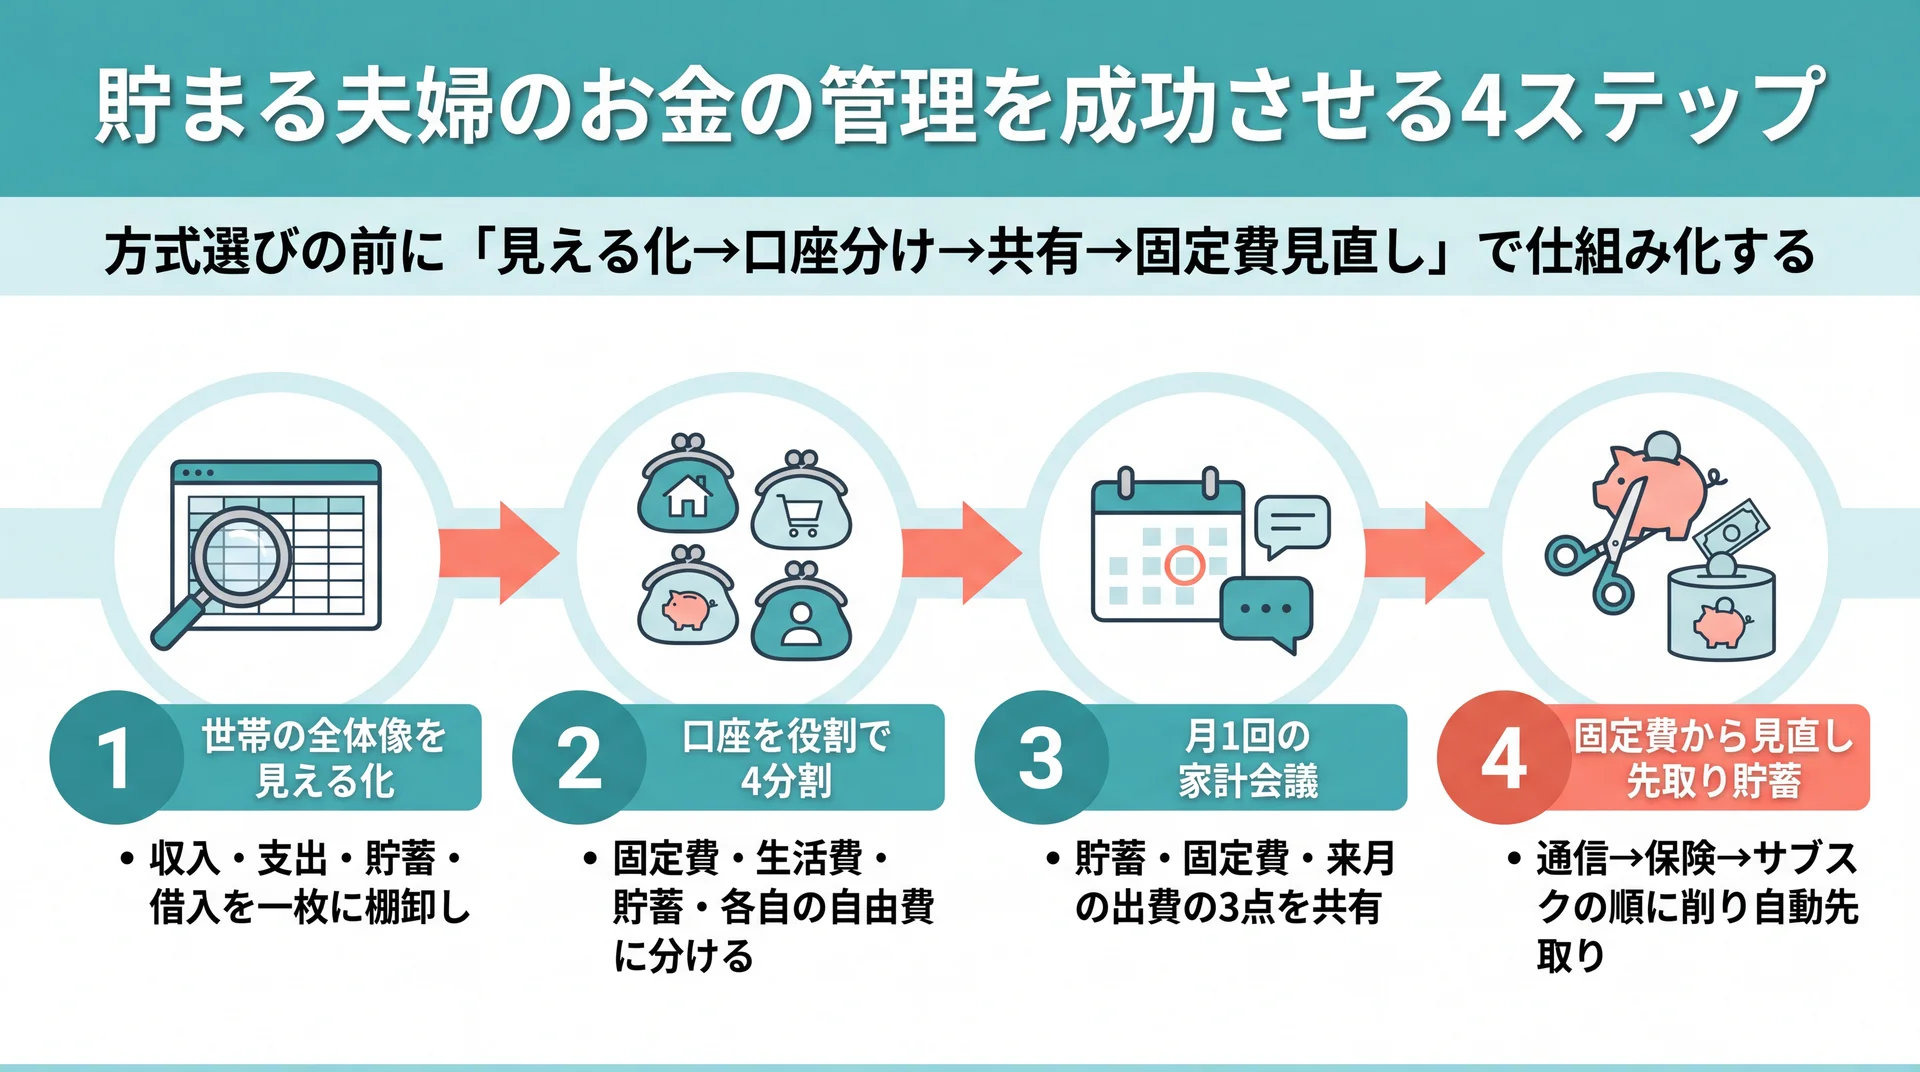
貯まる夫婦に共通するのは、管理方式を選ぶ前に「世帯の全体像の見える化」から始めている点です。見える化→口座の役割分担→定期的な共有→固定費の見直し、という順番で仕組み化すると、どの方式でも貯蓄が積み上がります。ここでは再現しやすい4ステップに分けて解説します。
ステップ1 世帯の全体像を見える化する
最初のステップは、二人の収入・支出・貯蓄・借入をひとつの表にまとめ、世帯の全体像を可視化することです。方式選びより先に、現状を数字で共有することが土台になります。ここが抜けると、どんな方式も感覚頼みになります。
当社が女性を中心に伴走してきた現場では、30〜40代の子育て世帯に「家計は妻が担当、投資は夫任せ」で世帯全体の資産が誰にも見えていないというケースが目立ちます。片方だけが家計を握っていると、もう一方は世帯の残高も貯蓄ペースも把握できません。当社はこの分断こそ「貯まらない」の主因の一つだと考え、まず夫婦それぞれの口座・保険・投資を一枚に棚卸しする作業から伴走します。方式を決める前に、二人の資産と負債を一度すべて書き出してみることをおすすめします。
ステップ2 口座を役割で4分割する
次に、口座を「役割」で分けます。ひとつの口座で生活費も貯蓄もまかなうと、貯蓄が生活費に溶けてしまうためです。固定費・生活費・貯蓄・各自の自由費の4つに口座を割り当てると、お金の流れが一目で分かります。
具体的には、下表のように口座を役割別に用意します。貯蓄は給料日に自動で先取りし、残りで生活する形にすると、意志の力に頼らず貯まります。
| 口座の役割 | 主な用途 | 誰の名義 | 運用の目安 |
| 固定費 | 家賃・光熱費・通信・保険 | 共通(引き落とし用) | 毎月の拠出を自動振込 |
| 生活費 | 食費・日用品・娯楽 | 共通 | 使い切り前提で見える化 |
| 貯蓄(先取り) | 教育・住宅・老後 | 共通 | 給料日に自動で先取り |
| 各自の自由費 | 趣味・交際・自己投資 | 各自 | 干渉しない範囲 |
口座を役割別に4分割する運用モデル(データ出典: 当社の家計伴走で用いる運用フレームを基に当社作成)
この4分割は、5方式のどれと組み合わせても機能します。別財布(③)でも、共通の貯蓄口座だけは必ず用意する——それだけで前章の落とし穴を防げます。
ステップ3 月1回の「家計会議」で目標を共有する
三つ目のステップは、月に1回、夫婦で家計を確認する時間を持つことです。貯蓄額や目標を共有する場がないと、片方の頑張りが空回りしがちです。10分でよいので、定例で振り返る仕組みをつくります。
当社の伴走でも、成果が出やすいのは「支出を我慢する人」ではなく「夫婦で数字を共有する習慣を持つ人」です。家計会議では、①今月の貯蓄が目標どおりか、②固定費で見直せるものはないか、③来月の大きな出費は何か、の3点だけを確認すれば十分です。長時間の話し合いは続きません。短くても定例で数字を突き合わせることが、別財布でも一緒でも貯まる家計の分かれ目になります。まずは「毎月◯日は家計の日」とカレンダーに固定するところから始めてみてください。
ステップ4 固定費から見直し、貯蓄を先取りする
最後は、削る順番です。食費や娯楽費といった変動費より、家賃・保険・通信などの固定費から見直すほうが、労力あたりの効果が大きくなります。固定費は一度下げれば効果が毎月続くためです。
見直しの優先順位は、①通信費(格安プランへの変更)、②保険(重複・過剰保障の整理)、③サブスクの棚卸し、の順が取り組みやすい順です。変動費の節約は毎月の我慢が必要ですが、固定費は最初の手続きだけで済みます。浮いた分は、ステップ2の貯蓄口座へ自動で先取りするよう設定します。世帯としてどこまで削り、どこに回すかの判断軸を持ちたい方は、マネーリテラシーについてはこちらもあわせて確認すると、家計と資産の全体像がつかみやすくなります。
\ 世帯の家計を個別に相談 /
家計の見える化から資産形成まで、専属コンサルタントにマンツーマンで相談できます。
子育て・教育・老後を見据えた夫婦の家計設計のポイント
夫婦の家計管理は、毎月のやりくりだけでなく、教育・住宅・老後という世帯単位の大きな支出を見据えて設計することが要点です。目先の生活費と将来資金を別々の口座で並行して積むことで、ライフイベントに慌てず対応できます。世帯の目標を先に置くと、毎月の貯蓄額も逆算できます。
子育て世帯では、教育費のピークと住宅ローン、そして老後資金の準備時期が重なりがちです。だからこそ、貯蓄を「使う時期」で3つに分けて考えます。数年内に使う予備費、10年前後で使う教育費、20年以上先の老後資金では、置き場所も積み方も変わるためです。共働き世帯であれば、非課税制度を夫婦それぞれの枠で活用し、世帯全体で資産形成の器を広げるという発想も有効です。当社は、こうした制度活用も「家計の見える化」が前提だと考えています。世帯の余力が分からないまま制度だけ始めても、続けられる金額が定まらないためです。
数年内に使うお金(予備費・ライフイベント費)
数年内に使う予定のあるお金は、値動きのない預貯金で確保します。出産・引っ越し・車の買い替えなど、時期が近い支出は元本を減らすわけにいかないためです。まずは生活費の3〜6か月分を予備費として置くのが目安になります。
この層のお金は「増やす」より「守って、いつでも使える」ことを優先します。共通の生活費口座とは別に、予備費専用の口座を用意しておくと、日常の支出と混ざらずに管理できます。夫婦のどちらかが病気やケガで一時的に働けなくなったときも、この予備費があれば家計は崩れません。共働きは収入源が二つある分だけ守りが厚いように見えますが、住居費や教育費を二馬力前提で組んでいると、片方が欠けたときの打撃は大きくなります。共働きだからこそ、「片方の収入が止まっても数か月は回る」予備費を先に確保しておきたいところです。
10年前後で使うお金(教育費)
子どもの教育費は、進路によって必要額と時期が大きく変わります。高校・大学の入学時にまとまった資金が要るため、逆算して毎月いくら積むかを世帯で決めておくことが要点です。使う時期が10年前後と読めるため、計画的に準備できる層でもあります。
教育費は「いつ・いくら」が比較的読みやすいので、目標額と期限から毎月の積立額を逆算します。児童手当を使い切らずに貯蓄へ回すだけでも、まとまった原資になります。共働き世帯では、どちらの収入から教育費を積むかを決めておくと、担当が明確になり積み残しを防げます。ここでも大切なのは、教育費の口座を生活費や老後資金と分けることです。同じ口座にまとめると、直近の支出に押されて教育費が目減りしがちだからです。
20年以上先のお金(老後資金)
老後資金は最も時間をかけられる層で、長期の積立と相性が良いお金です。数十年先に使うため、預貯金だけでなく非課税制度を活用した長期運用も選択肢に入ります。夫婦それぞれの制度枠を使えば、世帯としての準備の器を広げられます。
老後資金は「時間」が最大の味方になります。20年以上の準備期間があれば、毎月少額でも積み上がっていきます。共働きなら、夫婦それぞれが自分名義の非課税制度を持てるため、世帯単位で見た準備の上限は大きくなります。ただし、どの制度をどう使うか、どの商品を選ぶかは一人ひとりの状況で最適解が変わります。制度の詳細は本記事の担当範囲を超えるため、不労所得とはの全体像を整理した完全ガイドから各制度の解説へ進んでください。世帯の家計に無理のない範囲で、続けられる金額から始めるのが失敗しないコツです。
夫婦のお金の管理でよくある失敗と注意点
夫婦のお金の管理で起きやすい失敗は、「別財布で世帯貯蓄が積み上がらない」「片方任せで実態が見えない」の2つに集約されます。どちらも仕組みで防げる問題で、共通の貯蓄口座と定期的な共有があれば回避できます。方式そのものより運用の抜けが原因になりやすい点に注意します。
最も多いのが、別財布でお互いに相手が貯めていると思い込み、世帯では貯蓄がほとんど残っていないというパターンです。前述のとおり、別財布を選ぶ理由の上位は「分担の明確化」と「個人の貯金」で、世帯共通の貯蓄が担当者不在になりがちです(株式会社400F調査、2025年2月時点)。次に多いのが、片方任せの管理で残高も投資状況も共有されず、いざというとき全体像が分からないケースです。もう一つ見落とされがちなのが、特別費(帰省・家電の買い替え・冠婚葬祭など)を毎月の予算に組み込んでいないことです。特別費は年間で見積もって月割りにしておくと、突発的な赤字を防げます。いずれの失敗も、ステップ3の家計会議で「貯蓄・共有・特別費」を確認事項に入れておけば、早い段階で気づけます。仕組みで拾える問題は、意志や記憶に頼らず自動で拾える形にしておくと安心です。
夫婦のお金の管理に関するよくある質問
夫婦の家計管理でよく検索される疑問に、事実ベースで回答します。生活費の分担や共通口座の作り方など、実務でつまずきやすい点を中心にまとめました。個別の事情がある場合は、ファイナンシャルプランナーなど専門家への相談もあわせて検討してください。
Q. 夫婦の生活費はいくらずつ出せばよいですか?
収入が近ければ同額(額割り)、差があれば収入比(割合割り)が公平感を保ちやすい方法です。たとえば収入6対4なら、生活費も6対4で負担します。金額を固定するより、まず共通口座に入れる「割合」を決めておくと、収入が変わっても調整しやすくなります。
Q. 夫婦名義(連名)の共通口座は作れますか?
日本の銀行では、原則として連名(共同名義)の口座は作れません。実務では、どちらか一方の名義で口座を開き、それを二人の共通口座として使うのが一般的です。誰の名義でいくら入れるかを最初に決め、家計会議で残高を共有すれば、名義が片方でも運用上の不公平は防げます。
Q. 妻が管理と夫が管理、どちらがよいですか?
どちらが管理しても、貯まるかどうかに本質的な差はありません。重要なのは「管理していない側にも数字が見えている」ことです。片方任せにするなら、月1回の共有を必ずセットにします。お金の学び方から整えたい方は、お金の勉強 本についてはこちらで基礎から選べます。
Q. 育休中や時短勤務で収入が減る時期はどう管理すればよいですか?
収入が変動する時期は、生活費の分担を「割合割り」に切り替えると調整が楽になります。収入が減った側の負担も自動的に軽くなるためです。あわせて、育休前に予備費を厚めに確保しておくと、収入が一時的に下がっても貯蓄を取り崩さずに済みます。復帰後に分担を戻すタイミングも、事前に決めておくとスムーズです。
Q. 専業主婦(主夫)世帯はどう管理すればよいですか?
収入源が一つの世帯では、①片方がまとめて管理、または⑤生活費と貯蓄で役割分担が向きます。収入がない側にも家計の全体像を共有し、生活費と貯蓄の口座を分けておけば、片働きでも計画的に貯められます。世帯の目標を二人で共有する点は、共働きと変わりません。
夫婦の家計管理をさらに広い視点で整えたい方は、不労所得とはの基礎からの総まとめはこちらから、お金の基礎全体を確認できます。
まとめ|夫婦に合ったお金の管理を見つけよう
夫婦のお金の管理は、5つの方式のどれを選ぶかより、「生活費・貯蓄・各自の自由費」を分け、共通の貯蓄口座を先取りで持つことが貯まる家計の核心です。共働きで別財布が54.0%と多数派になった今も(株式会社400F調査、2025年2月時点)、世帯貯蓄の担当を決め、月1回数字を共有する仕組みがあれば、別々でも一緒でも着実に積み上がります。まずは二人の資産を書き出し、口座を役割で分けるところから始めてみてください。
とはいえ、自分たちにどの方式が合い、教育費や老後までどう設計すればよいかは、世帯ごとに答えが変わります。当社のABCashは、家計の見える化からNISA・iDeCoまでを、専属コンサルタントがマンツーマンで伴走するトレーニングです。累計9万人以上が受講し、2025年4〜8月に実施した公式アンケートでは、10段階で8以上と回答した方の割合が95%でした。金融商品を販売しない中立の立場で、あなたの世帯に合う進め方を一緒に整理できます。
\ 自分に合う始め方を体験で確認 /
夫婦に合う管理法が決まらないときは、無料体験で自分に合う始め方を確かめられます。