
「不労所得はやめとけ」という言葉は、不労所得そのものを否定しているわけではありません。多くの場合、"楽して稼げる"という期待と、実際に必要な元手・手間・リスクとのギャップを指しています。この記事では、やめとけと言われる理由を一次データで整理し、失敗を防ぐための判断基準を解説します。不労所得を含めたお金の全体像は、不労所得とはの全体像を整理した完全ガイドもあわせて確認してください。
\ 累計9万人が受講した伴走型 /
お金の全体像を専属コンサルタントと確認できる無料体験を実施しています。
そもそも「不労所得はやめとけ」と言われるのはなぜ?
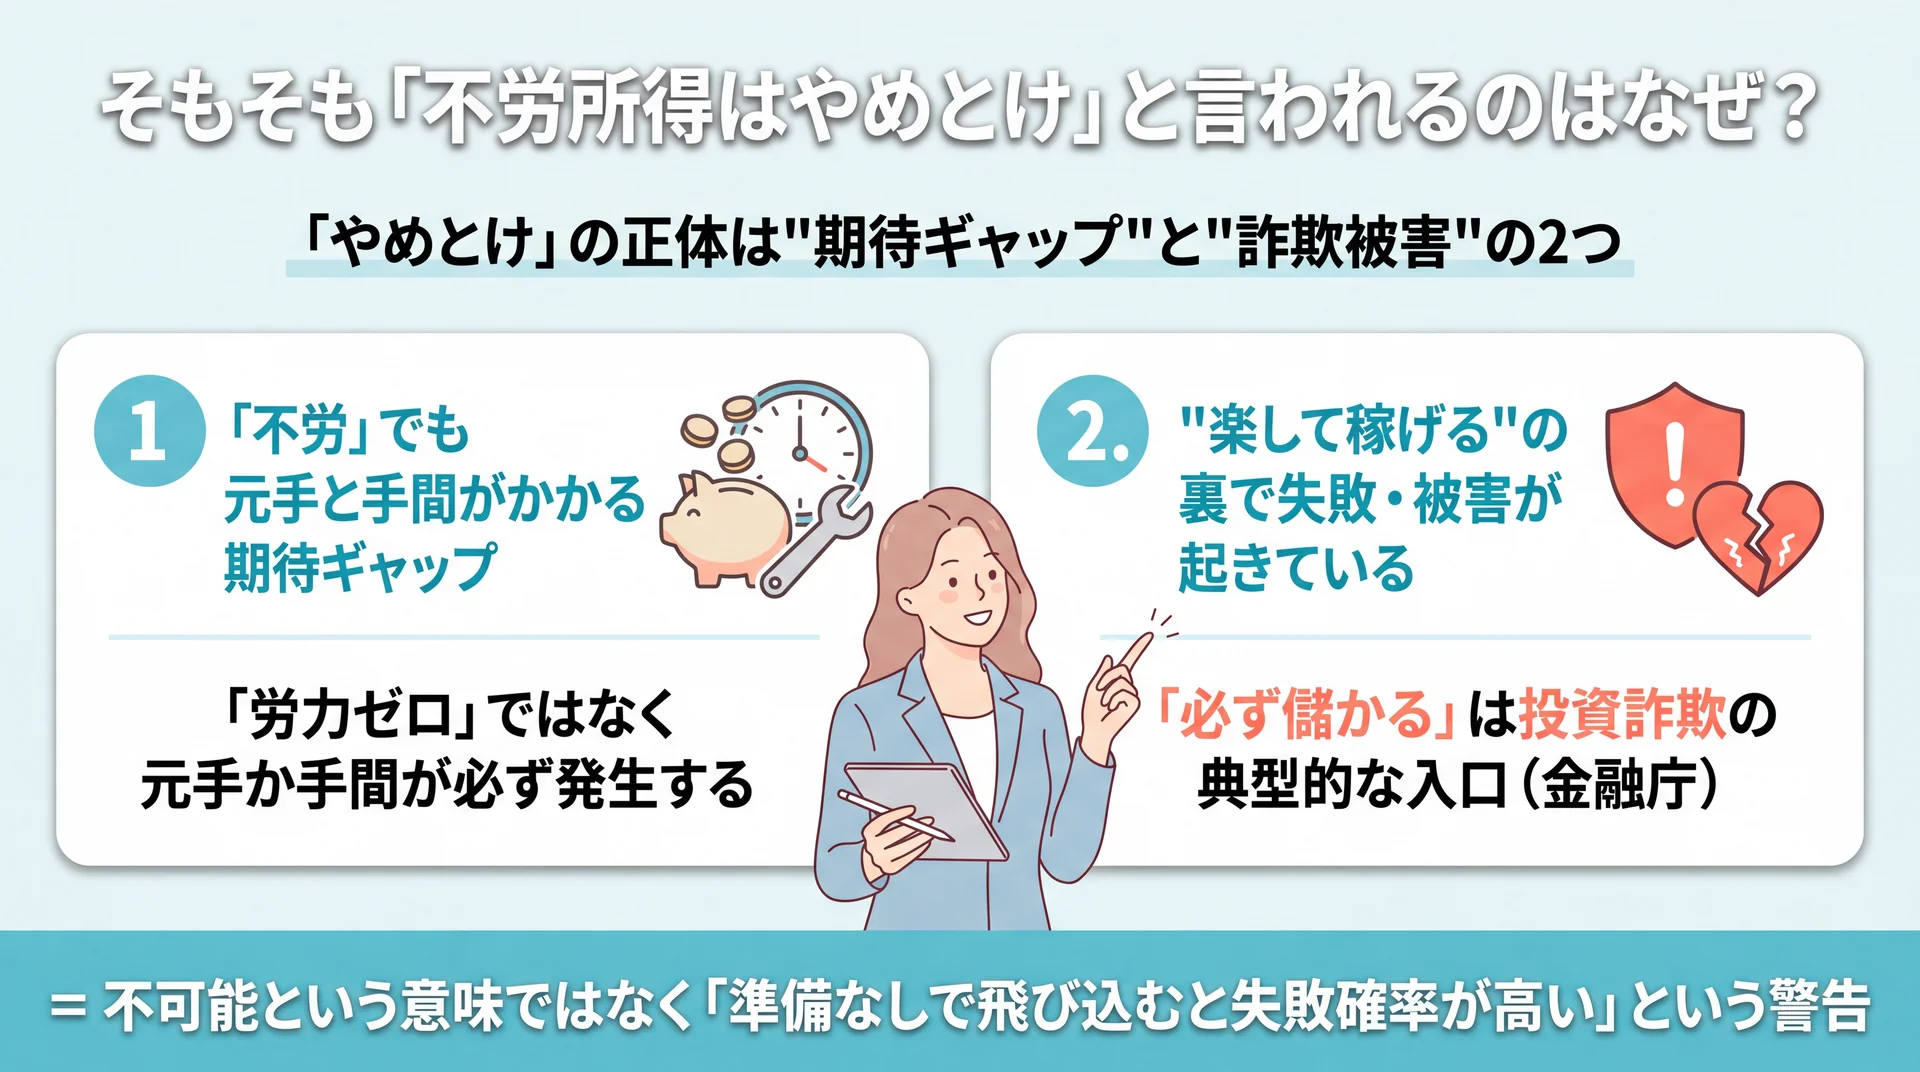
「不労所得はやめとけ」と言われる最大の理由は、"働かずに稼げる"という言葉のイメージと、実際に必要な元手・手間・リスクとの間に大きなギャップがあるからです。加えて、その期待につけ込む詐欺的な勧誘が後を絶たないことも、警戒が広がる背景になっています。まずは、この言葉が指している中身を分解して整理します。
「不労」なのに手間と元手がかかる期待ギャップ
不労所得という言葉には、「一度仕組みを作れば、あとは何もしなくてもお金が入り続ける」という響きがあります。しかし現実には、その"仕組み"を作り、維持するための資金と作業がほぼ例外なく発生します。
たとえば不動産投資なら、物件購入のためのまとまった自己資金やローン審査、購入後の入居者募集・修繕・管理会社とのやり取りが続きます。ブログや動画で広告収入を狙うなら、コンテンツの制作と更新を長期間止められません。株式の配当や投資信託の分配金も、銘柄選定や資産配分の見直しという判断作業が伴います。
つまり、多くの不労所得は「労力ゼロ」ではなく「労働時間と収入が比例しにくい所得」と捉えるのが正確です。この定義のズレを理解しないまま始めると、「思ったより手間がかかる」「稼げるまでが長い」という失望につながりやすくなります。やめとけという言葉は、この期待ギャップへの警告として機能しています。
"楽して稼げる"の裏で失敗・被害が起きている
もう一つの理由は、「楽して稼げる」という文句が、そのまま詐欺や高額商材の集客ワードとして使われている実態です。準備のない人ほど甘い誘い文句に反応しやすく、金銭被害に直結します。
実際、金融庁は「必ず儲かる」「著名人による無料の投資セミナー」といった誘い文句を、投資詐欺の典型的な入口として注意喚起しています(金融庁、2026年3月時点)。不労所得を求める気持ち自体は自然でも、その気持ちが狙われているという構造を知らないと、判断を誤ります。
このように「やめとけ」は、不労所得は不可能だという主張ではなく、準備なしで飛び込むと失敗・被害の確率が高いという経験則の要約だと理解しておくと、この先の判断がぶれません。
「不労」の実態は?主な不労所得と必要な元手・手間・リスク
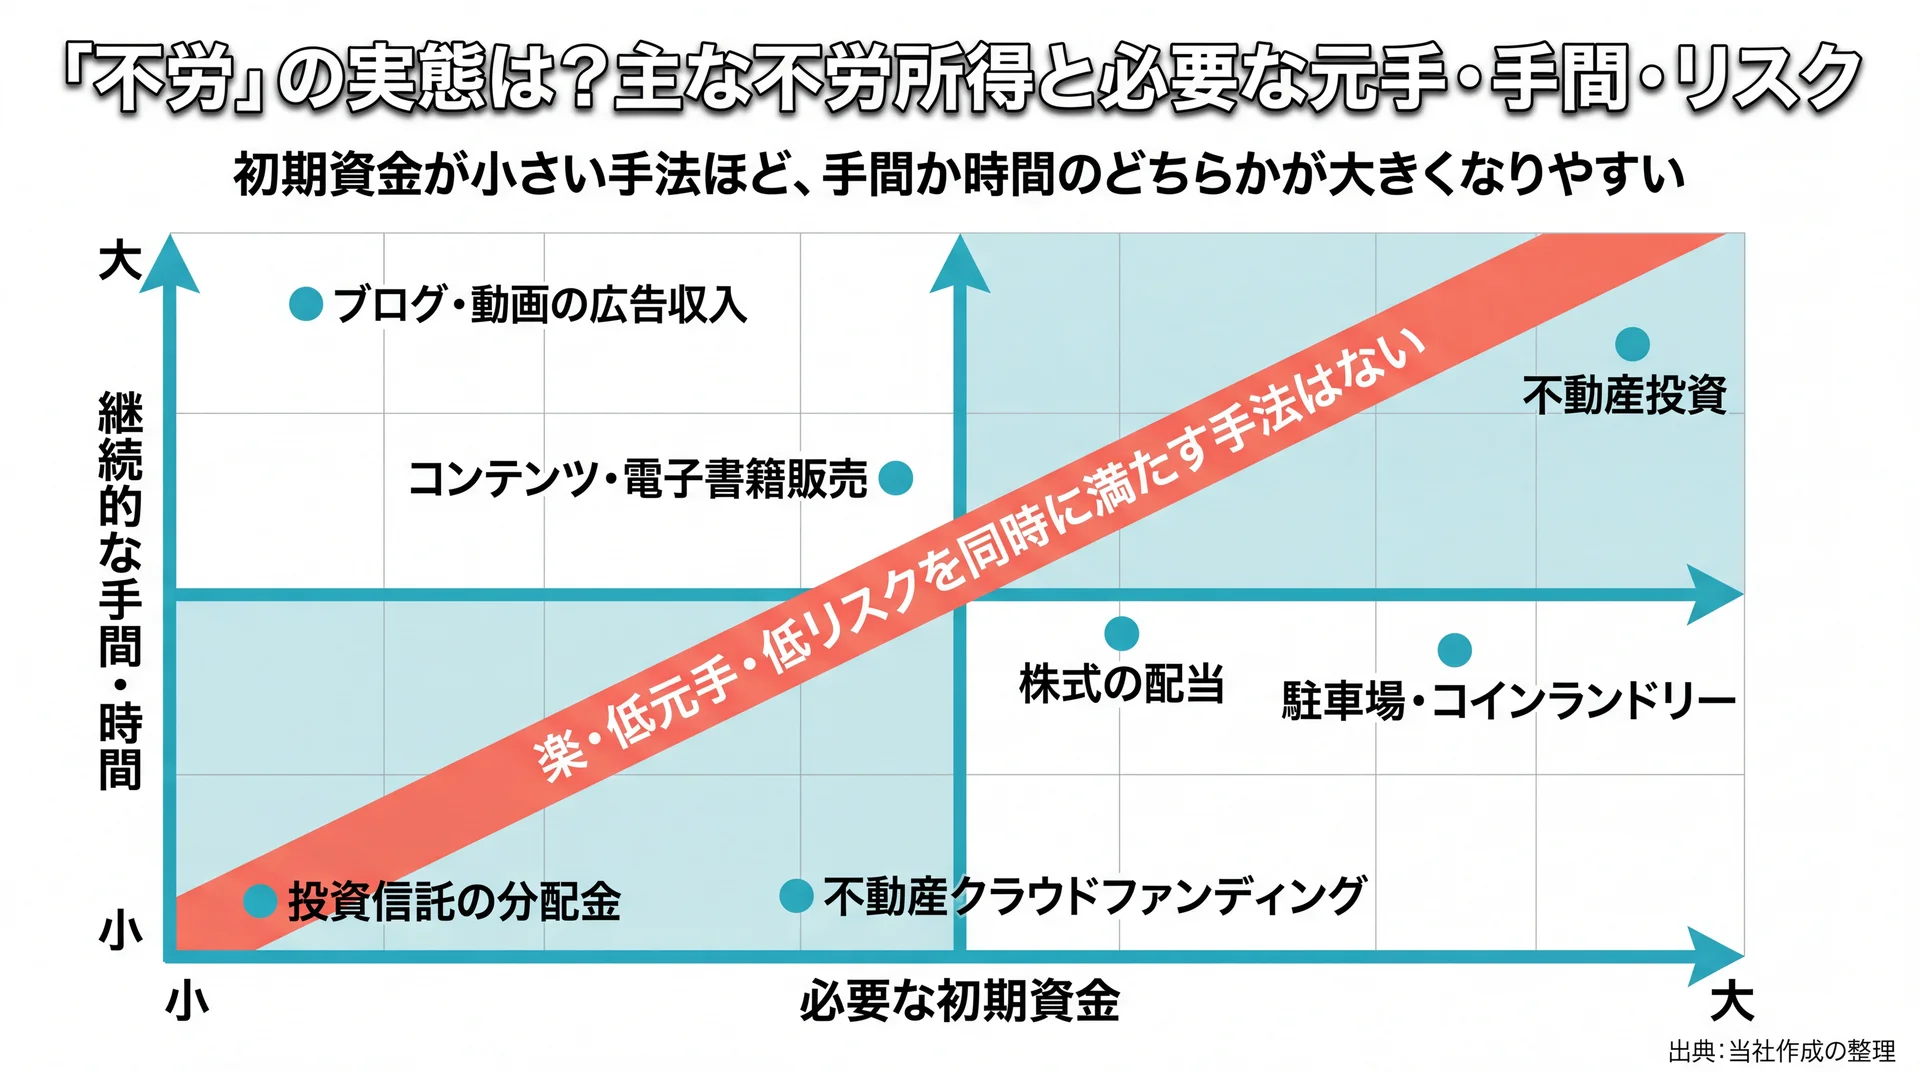
不労所得に「完全な不労」はほぼ存在せず、種類ごとに必要な初期資金・手間・リスクの大きさが異なります。どれも一長一短であり、「自分が出せる元手」と「かけられる手間」に合うかどうかが最初の判断軸になります。ここでは代表的な手法を同じ軸で並べて比較します。
種類別に見る初期資金・手間・主なリスクの比較表
以下は、代表的な不労所得の手法を「必要な初期資金」「継続的な手間」「主なリスク」という共通の軸で横並びにした整理です。金額感は一般的な目安で、実際は物件・銘柄・運用方針によって変わります。
| 手法 | 必要な初期資金の目安 | 継続的な手間 | 主なリスク |
| 株式の配当 | 中〜大 | 中(銘柄・配分の見直し) | 減配・株価下落・元本割れ |
| 投資信託の分配金 | 小〜中 | 小(定期的な確認) | 基準価額の下落・分配金の変動 |
| 不動産投資 | 大(自己資金+ローン) | 大(管理・修繕・入居者対応) | 空室・家賃下落・金利上昇 |
| 不動産クラウドファンディング | 小〜中 | 小 | 元本毀損・途中解約の制限 |
| 駐車場・コインランドリー等 | 中〜大 | 中 | 稼働率低下・立地依存 |
| ブログ・動画等の広告収入 | 小 | 大(制作・更新の継続) | 収益化まで長期・アルゴリズム変動 |
| コンテンツ・電子書籍販売 | 小 | 中〜大(制作) | 売れ残り・陳腐化 |
データの読み方: 初期資金が小さい手法ほど「手間」または「収益化までの時間」が大きくなりやすい(当社作成の整理)。
この表からわかるのは、「初期資金が小さい手法ほど、手間か時間のどちらかが大きくなりやすい」という傾向です。楽さ・元手の小ささ・リスクの低さをすべて同時に満たす手法は、基本的に存在しないと考えたほうが安全です。
「完全な不労」はほぼ存在しない
比較表のどの手法にも、程度の差はあれ「判断」か「作業」が残ります。この事実を先に受け入れておくと、「不労のはずなのに」という失望を避けられます。
投資型(配当・分配金・不動産)は、購入後も市場環境や物件状況に応じた見直しという"判断労働"が続きます。制作型(ブログ・動画・コンテンツ)は、収益化までに数ヶ月〜数年の制作を止められない"仕込み労働"が必要です。どちらも初期に負荷が集中し、軌道に乗った後も完全な放置はしにくいのが実態です。
本記事は「やめとけと言われる理由・リスク」を整理する内容のため、各手法の具体的な始め方には踏み込みません。手順を知りたい場合は不労所得 作り方についてはこちらで別途整理しています。まずは「どれも一定の元手か手間が要る」という前提を押さえておきましょう。
不労所得はなぜ危険と言われる?代表的なリスク
不労所得が危険と言われる中心的な理由は、元本割れ・詐欺・税負担・労力・長期前提という複数のリスクが軽視されがちだからです。いずれも「始めてから気づく」タイプの落とし穴で、事前に知っておくだけで回避しやすくなります。ここでは特に見落とされやすいものを掘り下げます。
元本割れ・収入ゼロのリスク
投資型の不労所得には「必ず儲かる」保証がなく、投じた資金が減る元本割れや、収入がゼロになる局面があります。これは制度上避けられない性質です。
株式や投資信託は、市場の下落局面では評価額が大きく目減りします。配当も企業業績によっては減配・無配になり得ます。不動産投資では、空室が続けば家賃収入が入らない一方で、ローン返済・管理費・固定資産税といった支出は止まりません。収入が途絶えても固定費は発生し続けるという非対称性が、不動産型の不労所得で特に重い負担になります。
重要なのは、これらは「運が悪いと起きる例外」ではなく、長期で運用すれば通常起こり得る変動だという点です。だからこそ、後述する余剰資金・分散・長期という原則が、失敗を防ぐ土台になります。
"不労所得""必ず儲かる"を入口にした投資詐欺
「不労所得」「必ず儲かる」という言葉は、投資詐欺の典型的な集客ワードとして実際に使われています。この構造を知らないと、正当な情報とだましの見分けがつきにくくなります。
金融庁は、SNSの投資勧誘について具体的な手口を公表しています(金融庁、2026年3月時点)。動画広告からクローズドチャットへ誘導する、「◯◯証券」「◯◯投資クラブ」や著名人の名前・画像を悪用する、グループ内のサクラが利益投稿で信用させる、「政府公認」「金融庁の免許がある」と偽る、無登録の海外FX業者を紹介する、といった類型が挙げられています。偽の取引アプリで残高や利益を表示し、少額のうちは出金できても、まとまった金額を引き出そうとすると出金できなくなるという手口も報告されています。
被害は小さくありません。警察庁は、SNS型投資詐欺について「一度だまされると詐欺と気付くまで何度も振り込んでしまい、1,000万円以上の高額被害になることもある」と説明しています(警察庁、令和7年中)。公表事例には、新NISAの解説動画の概要欄URLからグループチャットへ誘導され約2,000万円をだまし取られた例など、数千万円〜1億円超の被害が並びます。
一般論として「詐欺に注意」で終わらせず、一次データで手口と被害規模を確認すると、判断基準は具体化します。データ上、詐欺は「登録のない業者」「必ず儲かるという断定」「個人名義口座への入金指示」という共通シグナルを持ちます。証券会社が入金に個人名義の口座を指定することはなく、業者が金融商品取引業などの登録を受けているかは金融庁の検索機能で確認できます。まず確認すべきは、"儲かる話の中身"を吟味する前に「相手が登録業者か」「断定表現を使っていないか」という点です。この一手間が、不労所得を検討する際の最大の防御になります。
インフレと借入(レバレッジ)が生む追加リスク
見落とされやすいのが、インフレによる実質価値の目減りと、借入を使ったときの損失拡大です。どちらも「増えるはずだったのに」という結果を招きます。
インフレが進むと、名目上は同じ配当・家賃を得ていても、そのお金で買えるモノの量は減ります。低利回りの手法だけに頼ると、物価上昇に収入が追いつかず、実質的には資産価値が目減りしていくことがあります。これは「何もしていないのに損をする」タイプのリスクで、預貯金だけでも起こり得ます。
さらに、不動産投資などで借入(レバレッジ)を使うと、自己資金以上の規模で運用できる反面、家賃下落や金利上昇が起きたときの損失も自己資金以上に膨らみます。レバレッジは利益だけでなく損失も拡大させるという両面性を理解しないまま規模を追うと、収入ゼロの局面で返済だけが残る事態になりかねません。増やす仕組みは、同時にリスクを増やす仕組みでもある、という視点が欠かせません。
長期前提・成果までの時間差
不労所得は短期で大きく稼ぐ手段ではなく、成果が出るまでに時間がかかる長期前提の取り組みです。この時間差を軽視すると、途中で挫折しやすくなります。
投資型は複利や配当の積み上げが効いてくるまでに年単位の時間がかかります。制作型も、記事や動画が検索・再生で見つけられ、収益が積み上がるまでに継続的な投入が必要です。短期的な利益を期待して始めると、「思ったより増えない」段階で手放してしまい、時間という最大の資産を活かしきれません。
やめとけという声の一部は、この「時間の見積もり違い」への警告でもあります。長期で取り組める資金と気持ちの余裕があるかどうかを、始める前に確認しておく必要があります。
不労所得に税金はかかる?見落としやすい確定申告の落とし穴
不労所得にも原則として税金がかかり、会社員でも一定額を超えれば確定申告が必要です。「入ってきた額=手取り」と考えていると、申告漏れや想定外の納税で失敗します。税は不労所得の"見えにくいコスト"として最初に押さえておきましょう。
給与所得者の20万円ルールと雑所得
会社員(給与所得者)の場合、給与・退職所得以外の所得の合計が20万円を超えると、原則として確定申告が必要になります。不労所得もこの対象です。
国税庁は、給与を1か所から受けていて、給与所得・退職所得以外の所得金額の合計額が20万円を超える人は確定申告が必要だと示しています(国税庁、2026年時点)。ここでいう「所得」は、収入から必要経費を差し引いた後の金額を指します。副業的な不労所得の多くは雑所得などに区分され、この基準に照らして申告の要否を判断します。
配当や分配金は源泉徴収で完結できる場合もありますが、手法や口座の種類によって扱いが変わります。「知らなかった」では済まされないのが税務であり、始める前に自分の所得区分と申告要否を確認しておくことが、後々のトラブル回避につながります。
会社の就業規則・住民税からの気づき
税金の論点は、会社の就業規則や住民税とも関わります。ここを見落とすと、「会社に知られたくなかったのに」という別の失敗につながります。
まず、副業・兼業を制限する就業規則がある場合、不労所得の種類によっては勤務先の規定に触れる可能性があります。始める前に自社のルールを確認しておくと安全です。また、所得税で20万円以下のため確定申告が不要なケースでも、住民税の申告は別途必要になる場合があります。住民税額の変化から会社に副収入が把握される可能性もあるため、扱いは自治体や勤務先の制度に応じて事前に調べておきましょう。
税は「稼いだ後」の話に見えて、実際には「始める前」に設計しておくべき論点です。手取りベースで計画を立てないと、想定した不労所得が目減りします。
配当だけで生活できる?必要な資産額を逆算した試算
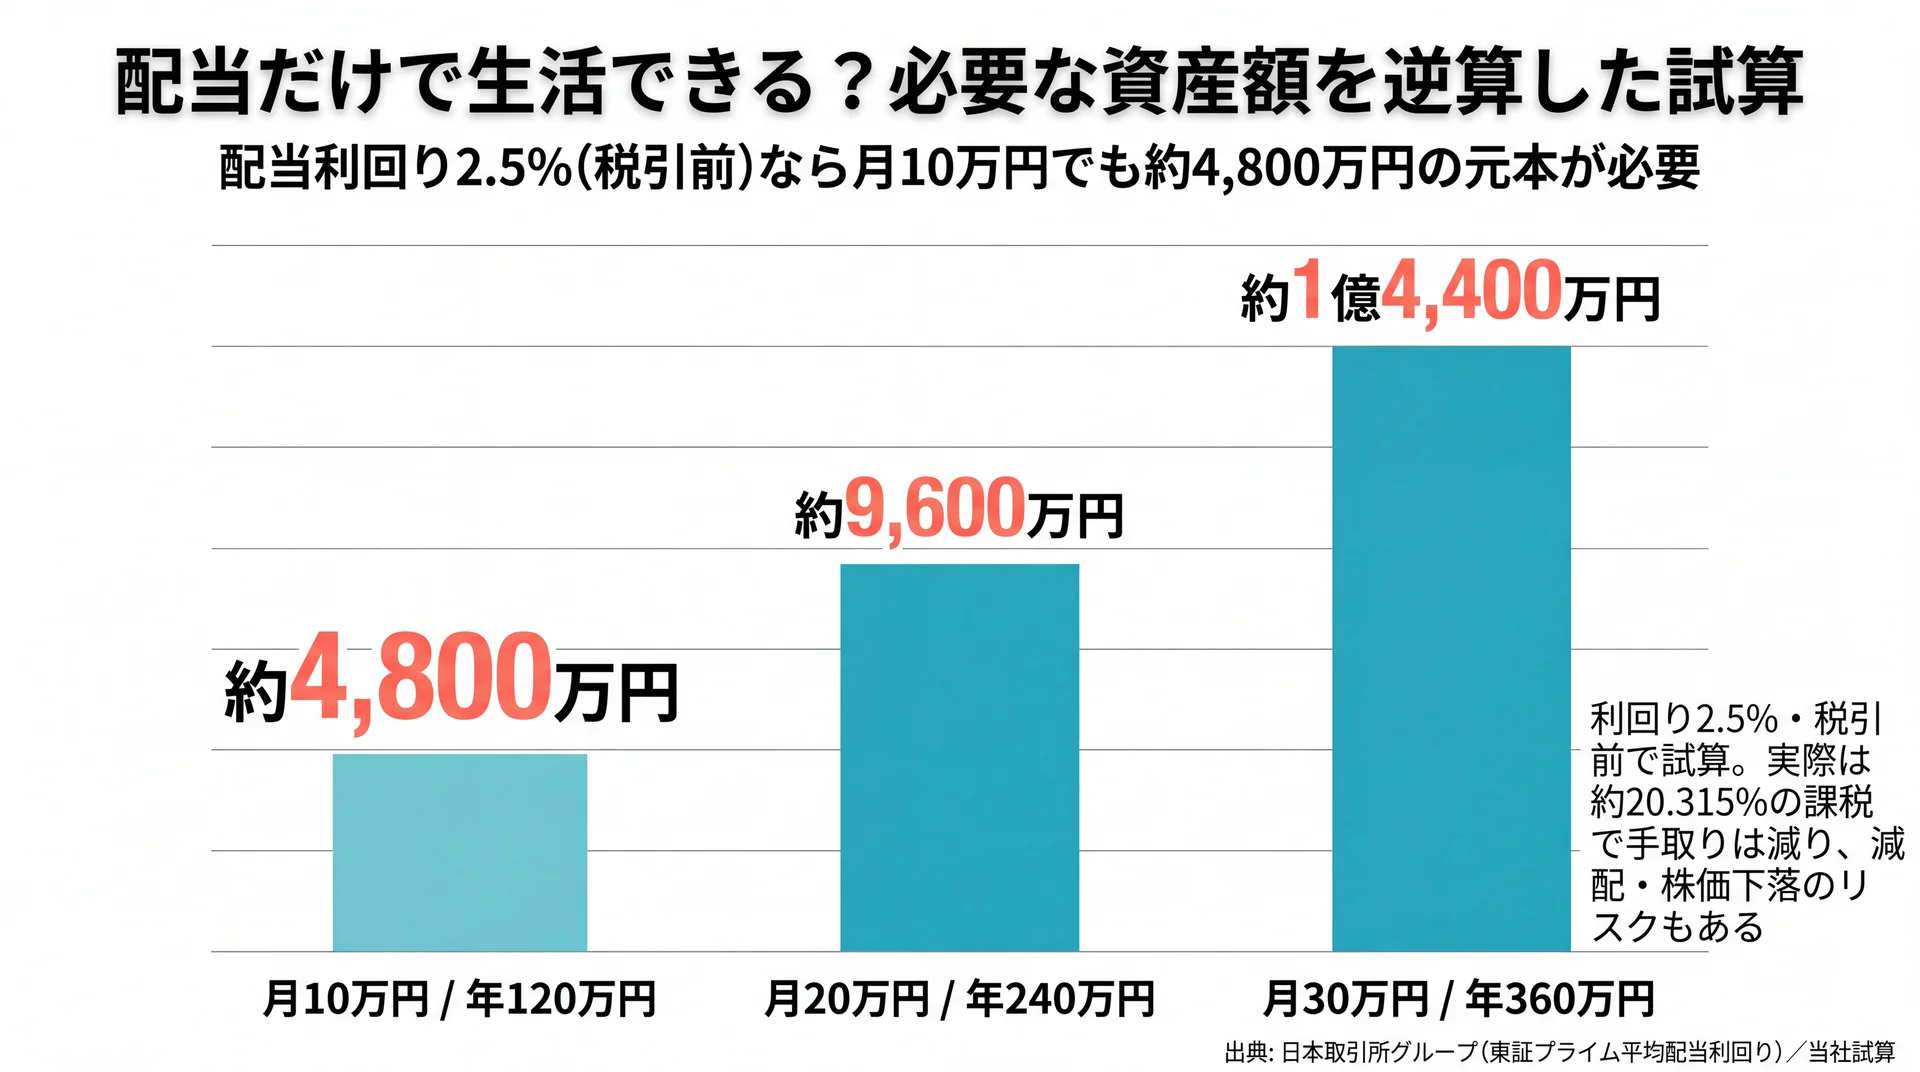
配当や分配金だけで生活するには、想像以上に大きな元本が必要です。「不労所得で暮らす」という目標を数字で逆算すると、なぜ多くの人にとって現実的でないのかがはっきりします。ここでは目標月収別に必要な資産額を試算します。
月10万・20万・30万の不労所得に必要な元本
配当利回りを2.5%と仮定すると、月10万円の不労所得を得るには税引前で約4,800万円の元本が必要になります。目標額が上がるほど、必要な元本は比例して膨らみます。
東証プライム市場の平均配当利回りは、直近では加重平均(予想)でおおむね2.0%前後、単純平均ではおおむね2%台半ばで推移しています(日本取引所グループ「株価平均・株式平均利回り」2026年6月18日作成基準)。ここでは配当だけで暮らす目標をやや楽観的(=必要元本が小さめに出る側)に見積もるため、上限側の2.5%を前提に、目標月収から必要元本を逆算すると次のようになります。
| 目標の不労所得(月/年) | 必要な元本の目安(利回り2.5%・税引前) |
| 月10万円 / 年120万円 | 約4,800万円 |
| 月20万円 / 年240万円 | 約9,600万円 |
| 月30万円 / 年360万円 | 約1億4,400万円 |
方法論: 対象=東証プライム市場の平均配当利回り(2.0〜2.5%)/前提=利回り2.5%・税引前・増配や株価変動は考慮しない/集計=「年間目標額 ÷ 利回り」で必要元本を算出(当社試算)。実際は配当への約20.315%の課税で手取りは減り、減配・株価下落のリスクもあります。
この試算は、あくまで単純化した概算です。それでも、「不労所得だけで生活する」には数千万円単位の元本が前提になるという規模感は伝わります。宝くじのような一発ではなく、元本の積み上げが先にあるという順序が見えてきます。
試算からわかる「順序」=家計の余剰資金づくりが先
逆算試算が示すのは、多くの人にとって最初の課題は「不労所得の手法選び」ではなく「元手となる余剰資金づくり」だという事実です。順序を間違えると、遠回りになります。
一般論では「不労所得で生活するには膨大な元手が必要」と語られがちですが、数字で見ると論点はより具体的になります。データ上、月10万円の配当でも約4,800万円が要る以上、いま手元に大きな元本がない段階では、無理に高利回りを追って詐欺や過大なリスクに近づくより、家計を見直して余剰資金を作るほうが合理的です。まず判断すべきは、「どの不労所得を選ぶか」の前に「毎月いくらを運用に回せる家計か」を把握することです。この土台については記事後半で具体的に扱います。
失敗を防ぐにはどう判断する?始める前の5つのチェック基準
不労所得で失敗を防ぐ鍵は、始める前に「余剰資金・少額・分散・長期・甘い話の警戒」という5つの基準を満たしているかを確認することです。これはリスクをゼロにする魔法ではなく、致命傷を避けるための現実的なチェックリストです。
余剰資金・少額・分散・長期・"甘い話には裏"
5つの基準は、いずれも「一度の失敗で退場しない」ことを目的にしています。順番に確認していきましょう。
第一に、余剰資金で行うこと。当面の生活費や近い将来に使う予定のあるお金は運用に回さず、なくなっても生活が崩れない範囲に限定します。第二に、少額から始めること。最初から大きく賭けず、仕組みとリスクを体感しながら金額を調整します。第三に、分散すること。一つの銘柄・一つの物件に集中させず、値動きの異なる対象へ配分してダメージを平準化します。第四に、長期で考えること。短期の値動きに一喜一憂せず、数年単位で取り組みます。第五に、"甘い話には裏がある"と心得ること。「必ず」「元本保証」「今だけ」といった断定・限定表現は、前述の詐欺シグナルと重なります。
この5つは、投資の知識が浅い段階でも判断の物差しになります。1つでも欠けていると感じたら、金額を下げるか、始める時期を見直すサインだと考えてください。お金の基礎知識を体系的に固めたい場合は、お金の勉強 本についてはこちらで学び方を整理しています。
「不労所得の作り方」を学ぶ前の順序
失敗を防ぐには、手法のノウハウよりも先に「自分の家計と目的」を固める順序が有効です。作り方の情報から入ると、自分に合わない手法に飛びつきやすくなります。
具体的には、(1)家計を把握して毎月の余剰資金を確認する、(2)目的(いつまでに・何のために)とリスク許容度を決める、(3)その範囲で合う手法を選ぶ、という順番です。この土台があると、同じ「不労所得の作り方」の情報を見ても、自分に必要な部分だけを選び取れます。手順そのものを知りたい段階に進んだら、不労所得 作り方についてはこちらで体系的に確認できます。まずは「何を選ぶか」より「どんな家計・目的か」を先に決めることが、遠回りを防ぎます。
始めた後も定期的に見直す
失敗を防ぐ基準は、始める前だけでなく始めた後にも効きます。買って放置ではなく、定期的に状況を確認する習慣が、損失の深掘りを防ぎます。
投資型なら、資産配分が当初の想定から大きくずれていないか、減配や基準価額の下落が続いていないかを、年に数回など決めたタイミングで点検します。不動産型なら、稼働率・修繕費・金利の動きを追い、収支が悪化していないかを確認します。制作型なら、収益と労力が見合っているかを見極め、続けるか撤退するかを判断します。「不労」だからと完全放置せず、最低限の点検を残すことが、結果的にいちばんの守りになります。見直しの負担を軽くするためにも、記録と判断の仕組みをあらかじめ用意しておくとよいでしょう。
不労所得を焦る前に整えるべき土台は?家計と余剰資金の作り方
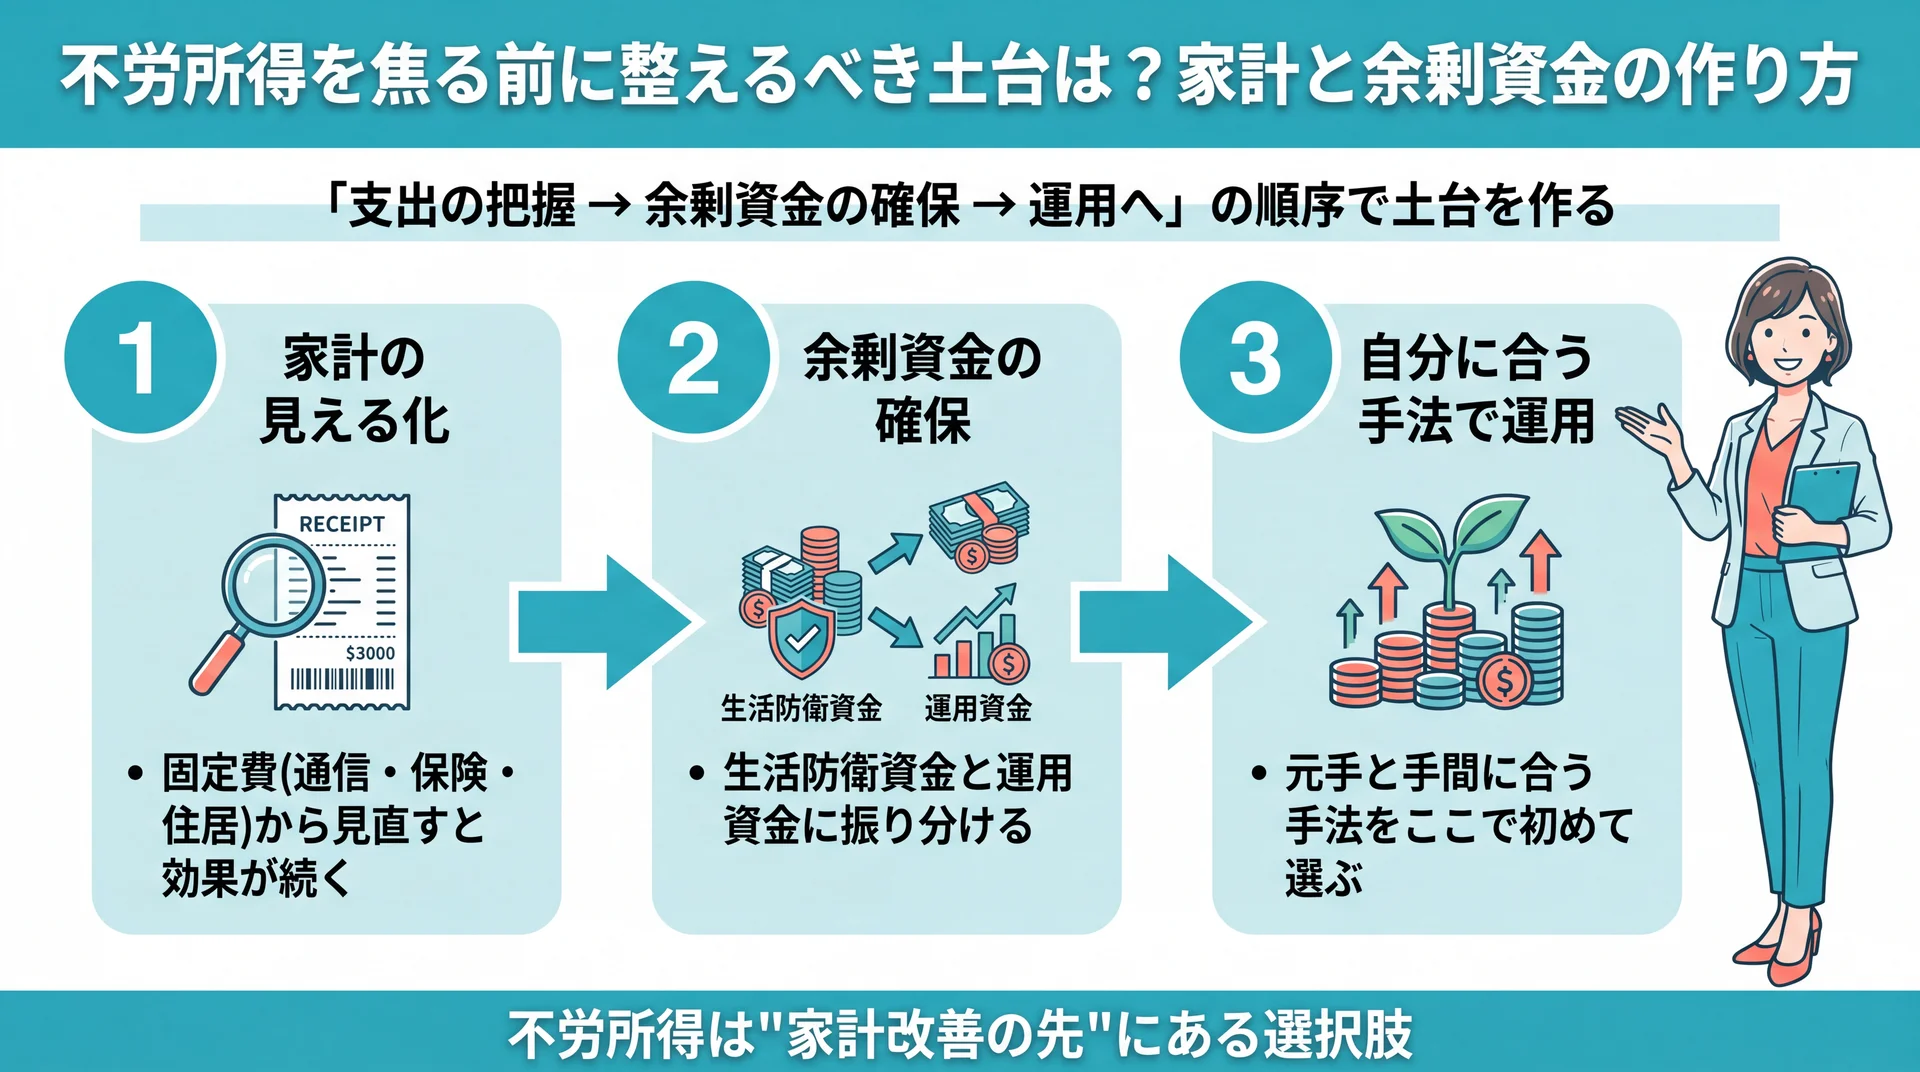
不労所得の前に整えるべき土台は、家計の見える化と、そこから生まれる余剰資金です。元手がなければどの手法も選べないため、家計の改善が実質的なスタートラインになります。ここでは順序と、伴走という選択肢を整理します。
家計の見える化→余剰資金→運用の順序
土台づくりは、「支出の把握 → 余剰資金の確保 → 運用へ回す」という順序で進めると迷いにくくなります。運用の話は最後で構いません。
まず支出を可視化し、固定費(通信・保険・住居など)から見直します。固定費は一度削れば効果が続くため、余剰資金づくりの効率が高い領域です。次に、その余剰資金を生活防衛資金と運用資金に振り分けます。ここまで整えて初めて、比較表で見た各手法のうち「自分の元手と手間に合うもの」を選べる段階になります。不労所得は"家計改善の先"にある選択肢だと位置づけると、順序を間違えずに済みます。
一人で判断しづらいときの伴走という選択肢
家計の見直しや余剰資金づくりを一人で続けるのが難しい場合、専門家に伴走してもらう学び方もあります。ここでは事実として、当社の提供内容とデータを示します。
当社のABCashは、家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで個別カリキュラムを組む伴走型のトレーニングです。2026年5月時点で累計9万人以上が受講し、公式アンケートによるトレーニング満足度は95%です。当社が公表している受講後データでは、受講者の総資産が平均で約57.2万円、月間の自由に使えるお金が平均72,472円増えたと報告しています。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
前段の試算で見たとおり、不労所得だけで生活するには数千万円規模の元本が必要です。それに対して、家計改善で毎月の余剰資金を積み増すアプローチは、いま手元に大きな元本がない人でも着手できます。当社は金融商品を販売せず、教育を収益源とする中立的な立場でこの土台づくりを支援します。どの手法が自分に合うか迷う段階では、比較・自己判断の前に一度整理してみる価値があります。
\ マンツーマンで学べる /
家計管理からNISAまで、あなたに合う進め方を無料の60〜80分程度体験で確かめられます。
不労所得 やめとけに関するよくある質問
検索でよく見られる疑問を、公式サイトや公的機関の情報にもとづいて簡潔に整理します。
不労所得はいくらから始められる?
手法によって幅があり、投資信託や不動産クラウドファンディングなら数千円〜数万円程度の少額から始められる一方、不動産投資はまとまった自己資金が前提になります。ただし「少額で始められる=低リスク」ではなく、少額の手法ほど収益化までの時間や制作の手間が大きくなりやすい点に注意が必要です。まずは、なくなっても生活が崩れない余剰資金の範囲で始めるのが基本です。金額の大小よりも、続けられる範囲かどうかを優先して判断しましょう。少額で始めて仕組みとリスクを体感し、慣れてから配分を調整していくと、想定外の損失で退場する事態を避けやすくなります。
会社員でも税金・確定申告は必要?
必要になる場合があります。給与所得・退職所得以外の所得の合計が20万円を超える給与所得者は、原則として確定申告が必要です(国税庁、2026年時点)。ここでの「所得」は収入から必要経費を引いた金額を指します。所得税の申告が不要なケースでも、住民税の申告は別途必要になる場合があるため、自治体の案内を確認してください。
初心者は何から手をつけるべき?
不労所得の手法選びより先に、家計の把握と余剰資金の確認から始めるのが失敗を防ぐ順序です。毎月いくらを運用に回せるかが分からないまま手法を選ぶと、自分に合わない選択をしがちです。家計を見える化し、生活防衛資金を確保したうえで、少額・分散・長期の原則に沿って始めましょう。学びの入口を体系立てたい場合は、お金の基礎から整理された解説を活用すると迷いにくくなります。具体的な順序としては、まず支出の可視化と固定費の見直しで余剰資金を作り、次に目的とリスク許容度を決め、そのうえで少額の積立から慣れていく流れが無理なく続けやすい進め方です。
不労所得は会社にバレる?
副業・兼業を制限する就業規則がある場合、不労所得の種類によっては規定に触れる可能性があります。また、住民税額の変化から勤務先に副収入が把握されることもあります。始める前に、勤務先の就業規則と自分の住民税の取り扱いを確認しておくと安心です。制度は自治体・勤務先によって異なるため、個別の判断は勤務先の就業規則や自治体の窓口、専門家への相談で確かめてください。
まとめ:不労所得はやめとけ?判断基準を持てば選択肢になる
「不労所得はやめとけ」という言葉は、不労所得の否定ではなく、準備なしで飛び込むことへの警告として理解するのが適切です。実態としては「労力ゼロ」ではなく元手か手間が必ず要り、元本割れ・詐欺・税負担・長期前提というリスクが伴います。特に詐欺は「必ず儲かる」「登録のない業者」「個人名義口座への入金」という共通シグナルを持ち、一次データでも高額被害が確認されています。
一方で、余剰資金・少額・分散・長期・"甘い話への警戒"という5つの基準を満たし、家計の見える化から余剰資金づくりへと順序立てて進めれば、不労所得は無理のない選択肢になり得ます。逆算試算が示すとおり、多くの人にとって最初の一歩は手法選びではなく、運用に回せる家計を作ることです。不労所得を含むお金の全体像は、不労所得とはの基礎からの総まとめはこちらで体系的に確認できます。
不安を「わかる・動ける」に変える第一歩は、自分の家計と資産の全体像を把握することです。何から始めるか迷う段階なら、専属コンサルタントと一緒に現状を整理するところから始めてみてください。
\ 家計と資産をまとめて把握 /
何から始めるか迷う段階を、専属コンサルタントとの無料体験で整理できます。