
給料日には残高があるのに、月末には理由もはっきりしないまま減っている。家計簿アプリを入れても数日で開かなくなり、貯金は「余ったら」のつもりが結局余らない。お金の管理は、方法を知らないから続かないのではなく、自分に合う手段を選べていないために続かないケースが少なくありません。この記事では、お金の管理を続く仕組みにするための5つの方法を、続けやすさ・自動化・費用という同じ評価軸で比較し、選び方まで整理します。お金の基礎から体系的に押さえたい方は、不労所得とはの全体像を整理した完全ガイドもあわせて確認してください。
\ 累計9万人が学んだ伴走型 /
家計から投資まで、専属コンサルタントにマンツーマンで無料相談できます。
お金の管理とは?まず押さえる目的と全体像
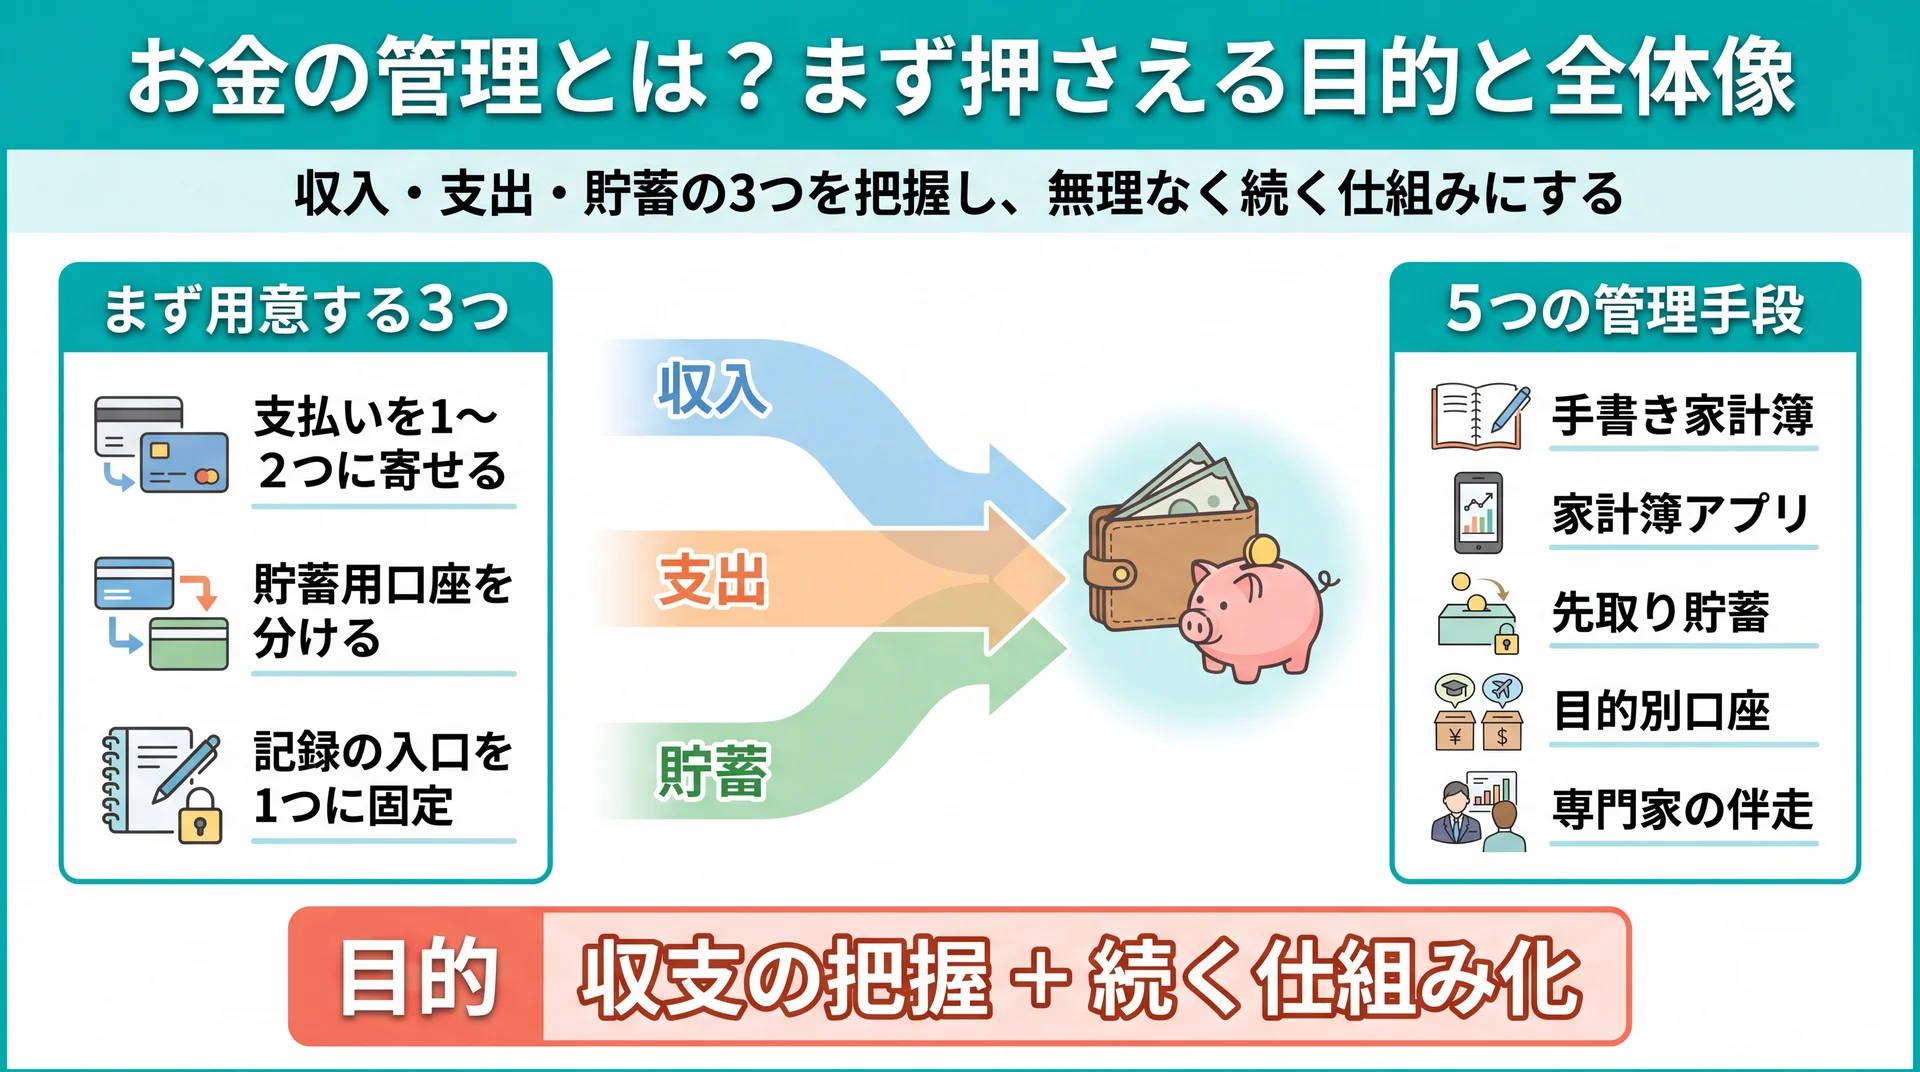
お金の管理とは、収入・支出・貯蓄の3つを把握し、無理なく続く仕組みへ落とし込むことです。手段は手書き家計簿・アプリ・先取り貯蓄・目的別口座・専門家の伴走の5つに大別でき、続けやすさで選ぶのが失敗を避ける最初のポイントになります。
家計管理というと「節約して我慢する」イメージが先に立ちますが、目的は我慢そのものではありません。毎月いくら入り、いくら出て、いくら残せるのかという流れを見える状態にし、意思決定をラクにすることが本質です。支出を1円単位で追いかけることより、続けられる粒度で全体を掴むほうが結果につながります。管理の巧拙は細かさではなく、続いた期間の長さで決まると考えたほうが実態に近いといえます。
お金の管理でまず用意する3つのもの
管理を始める前に、道具を最小限そろえておくと挫折しにくくなります。多くの手段に共通して必要になるのは、次の3つです。
- メインの支払い手段を1〜2つに寄せる: カードや電子マネーを絞ると、支出が自動で1か所に集まり記録が軽くなります
- 貯蓄用の口座を分ける: 生活口座と貯蓄口座を分けるだけで、使えるお金と残すお金の境界がはっきりします
- 記録の入口を1つ決める: アプリでも手書きでも、記録場所を1つに固定して分散させないことが継続の前提になります
この3つは、後で紹介するどの管理方法を選んでも土台になります。逆に、この準備を飛ばして記録だけ始めると、支払いが散らばったまま作業量だけが増え、続かない典型パターンに陥りやすくなります。準備は1日で終わるため、最初にまとめて済ませておくのが効率的です。
お金の管理の目的は「収支の把握」と「続く仕組み化」
管理の目的は、大きく2つに整理できます。1つは収支の把握で、収入・固定費・変動費・貯蓄の内訳を見えるようにすること。もう1つは続く仕組み化で、毎回の意志に頼らず自動で回る状態をつくることです。
この2つはセットで機能します。把握だけでは「使いすぎに気づいて反省する」で終わりがちですし、仕組みだけでは自分の家計の実態に合わない設定になりがちだからです。まず1〜2か月で支出の全体像を掴み、そのうえで先取りや自動化の設定に落とすと、無理なく回り始めます。順序としては「把握が先、仕組みが後」を意識すると、自分の生活に合わない仕組みを作ってしまう失敗を避けられます。
管理が続かない人に共通する3つのつまずき
続かない背景には、性格よりも構造的な要因があります。家計管理でつまずく理由は、大きく次の3つに整理できます。
- 入口が重い: 最初から費目を細かく分けすぎて、記録が作業になり挫折する
- 支払いが散らばる: 現金・複数のクレジットカード・電子マネーが混在し、何にいくら使ったか追えない
- 貯蓄が後回し: 「余ったら貯金」にしているため、支出の変動に貯蓄が飲み込まれる
つまずきの多くは意志の弱さではなく、記録の重さと支払いの分散、貯蓄の順序という設計の問題です。裏を返せば、方法を自分に合うものへ切り替えるだけで続き方が変わります。この記事の後半では、3つのつまずきそれぞれに対応する手段を対応づけて紹介します。
なぜお金の管理は続かないのか?意志ではなく仕組みの問題
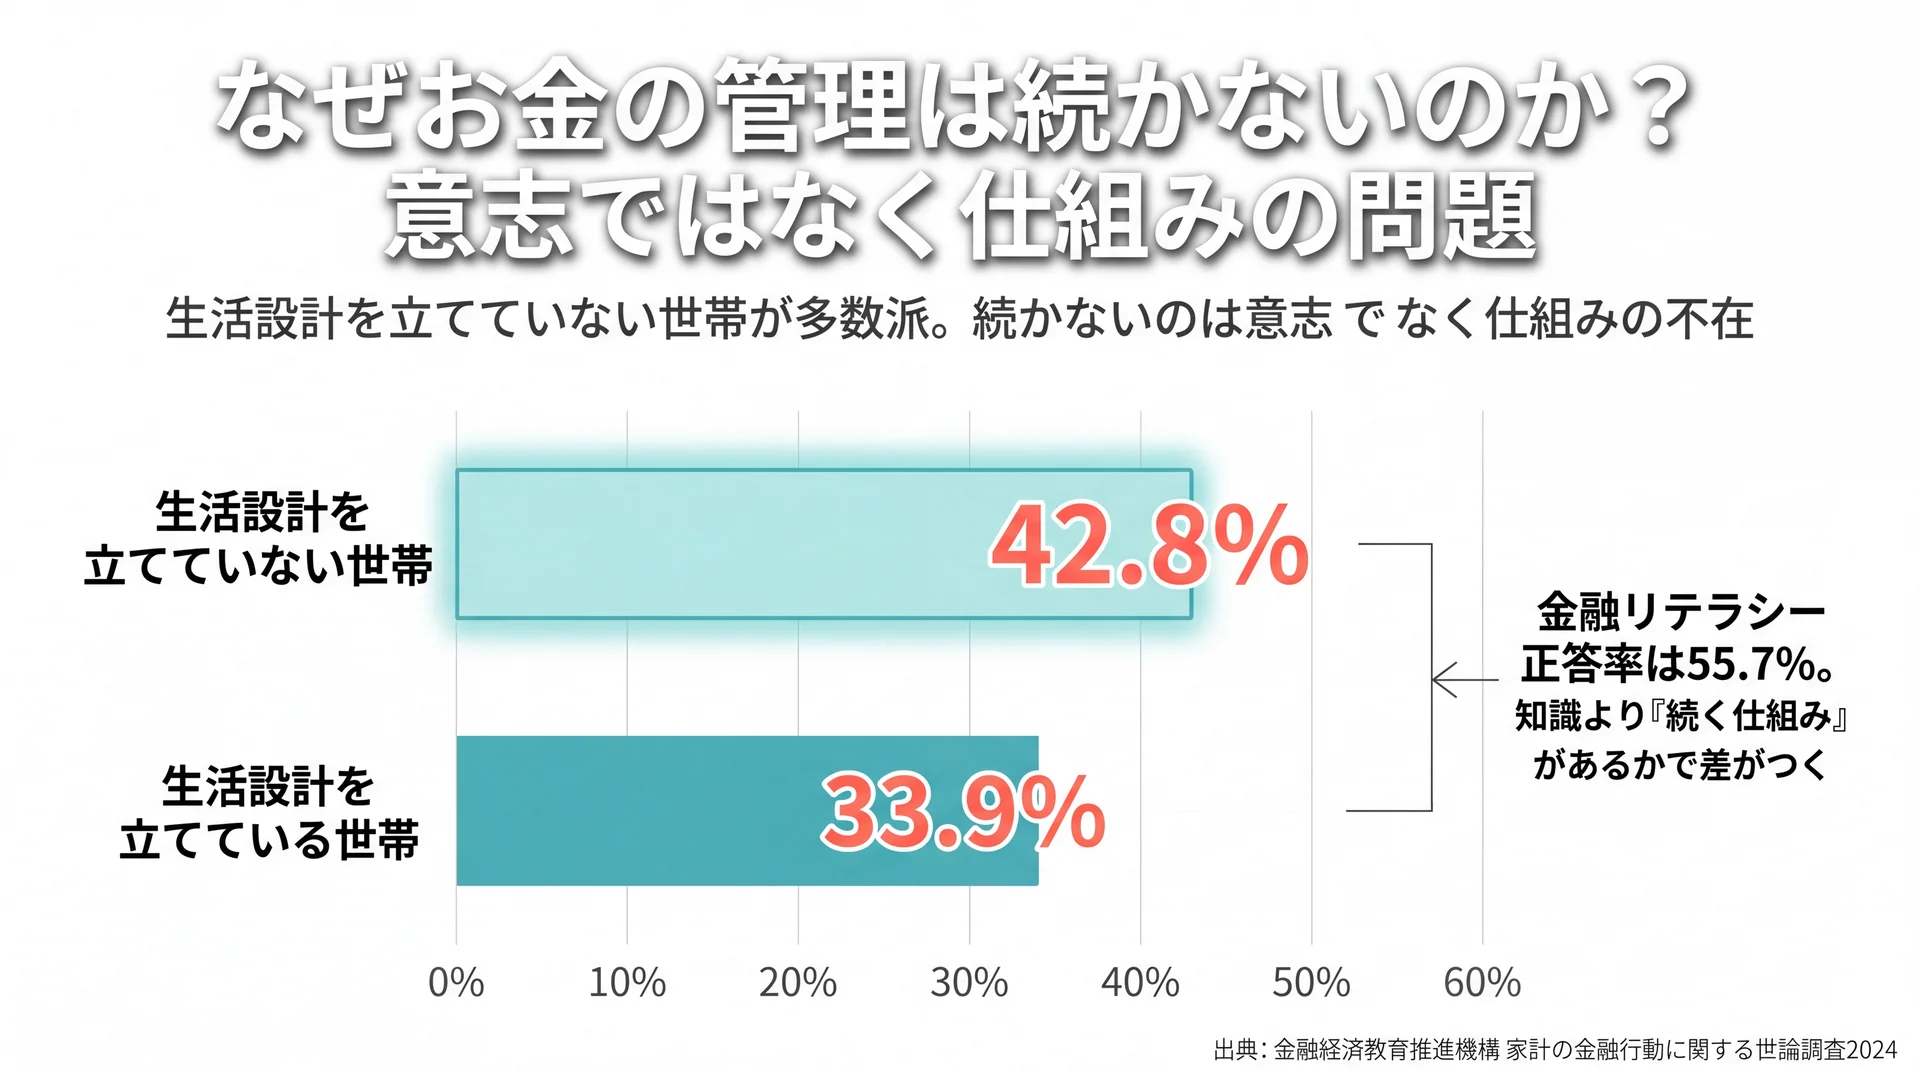
お金の管理が続かない主因は、意志の弱さではなく仕組みの不在です。計画を立てていない世帯が多数を占めるという公的データもあり、自動化と可視化の設計が分かれ目になります。
金融経済教育推進機構の家計の金融行動に関する世論調査2024(二人以上世帯、2024年時点)によると、生活設計(ライフプラン)を立てている世帯は33.9%にとどまり、立てていない世帯が42.8%と上回っています。同調査では金融資産を保有していない世帯が24.0%、保有額は平均1,374万円に対して中央値350万円と、平均と中央値の差も大きくなっています。平均が中央値を大きく上回るのは一部の高資産世帯が全体を押し上げているためで、多くの世帯が「計画のないまま日々の収支を回している」実態がうかがえます。
さらに金融広報中央委員会の金融リテラシー調査2022(18〜79歳・3万人、2022年)では、お金の知識・判断力を問う正誤問題の正答率は55.7%でした。知識に底上げの余地がある一方で、日々の管理は知識量よりも「続く仕組みがあるか」に左右されます。テストで満点でも、記録が手作業のままでは続かないのが家計管理の難しさです。
ここから客観的に評価できるのは、続かないのは個人の資質ではなく、計画と自動化という仕組みが用意されていないためだという点です。読者がまず判断すべきは「もっと頑張れるか」ではなく、記録を軽くし、貯蓄を先取りにし、支払いをまとめる仕組みを持てているかという基準になります。この基準で見ると、次に比べる5つの方法は「どれだけ仕組みを肩代わりしてくれるか」で並べ替えることができます。頑張りに依存する方法ほど続きにくく、仕組みに任せる方法ほど続きやすい、という軸で読み進めると選びやすくなります。
お金の管理の5つの方法を徹底比較(続けやすさ・自動化・費用)
お金の管理には手書き家計簿・アプリ・先取り貯蓄・目的別口座・専門家の伴走の5つの方法があり、続けやすさ・自動化・可視化・相談先・費用の5軸で特徴が明確に分かれます。まず全体像を同じ評価軸で比較します。
| 管理方法 | 続けやすさ | 自動化 | 可視化 | 相談先 | 費用の目安 |
| ①手書き・ノート家計簿 | 低〜中 | なし | 中(自作) | なし | ほぼ0円 |
| ②家計簿アプリ | 中〜高 | 高(口座・カード連携) | 高(グラフ自動) | なし | 無料〜月数百円 |
| ③先取り貯蓄 | 高(自動) | 高 | 低(貯蓄のみ) | なし | 0円(口座手数料) |
| ④目的別口座・費目分け | 中 | 低〜中 | 中 | なし | ほぼ0円 |
| ⑤専門家の伴走 | 高(他者伴走) | 中(アプリ併用) | 高 | あり(マンツーマン) | 有料 |
5つの管理方法を続けやすさ・自動化・可視化・相談先・費用の5軸で同粒度に比較した一覧(評価軸は本記事で開示。費用はサービス形態により変動)
各方法は優劣ではなく、肩代わりしてくれる範囲が違います。①〜④は自分で仕組みを作る方法、⑤は他者と一緒に作る方法という違いもあります。以下でそれぞれの向き・不向きを見ていきます。
①手書き・ノート家計簿
手書き家計簿は、費用がほぼかからず、書く行為そのものが支出の意識づけになる方法です。自分でフォーマットを決められる自由度が強みですが、記録がすべて手作業のため自動化はゼロで、続けやすさは本人の習慣に大きく依存します。
向いているのは、支出の実態をいったん体感して掴みたい人や、キャッシュレスより現金中心で暮らす人です。一方で、複数のカードや口座を横断して集計する用途には手間がかかりすぎます。書くこと自体が目的化すると、記録に満足して行動が変わらないという落とし穴もあります。現実的なのは、最初の1〜2か月だけ手書きで全体像と支出の癖を掴み、その後は自動化の高い手段へ移行する橋渡しの使い方です。無理に一生続ける方法として選ばないほうが、挫折を避けられます。
②家計簿アプリ(自動連携)
家計簿アプリは、銀行口座やクレジットカードを連携すると入出金が自動で記録され、グラフで可視化される方法です。記録の手間が最も軽く、続けやすさと可視化のバランスに優れます。代表的なサービスには、多数の金融サービス連携を掲げるマネーフォワードME、シンプルさで知られるおカネレコ、レシート撮影に対応するZaim、広告非表示のMoneytree、夫婦・カップルの共有に対応するOsidOriなどがあり、無料でも基本機能を使えるものが多くあります(各社公表・比較メディア掲載情報)。
選ぶ際の分かれ目は、連携できる口座数の上限、自動更新の頻度、広告の有無で、これらは無料・有料で変わります。まずは無料版で連携の使い心地を試し、口座数が足りなくなったら有料版を検討する順序が無駄になりません。銀行連携にはセキュリティ面の不安を持つ人もいますが、多くのアプリは残高や明細を読み取るだけの参照専用で、送金機能を持ちません。アプリ選びをさらに詳しく比べたい場合は家計簿に特化した解説にゆずり、本記事では「自動化度の高い管理方法」という位置づけで扱います。
③先取り貯蓄(自動積立)
先取り貯蓄は、給料日に一定額を貯蓄・投資用口座へ自動で振り替え、残りで生活する方法です。「余ったら貯める」を「先に確保する」へ順序を反転させるだけで、貯蓄が支出の変動に飲み込まれなくなります。自動振替や自動積立を設定すれば、以後は意志を使わずに続きます。
弱点は、貯蓄額は可視化されても日々の支出内訳は見えないことです。そのため②のアプリと組み合わせ、「先取りで貯める・アプリで使い方を見る」の二段構えにすると効果が安定します。金額は最初から高く設定せず、手取りの数%など無理のない額から始め、生活が回ることを確認しながら少しずつ上げるのが失敗しないコツです。銀行の自動積立や財形貯蓄、勤務先の給与天引きなど、仕組みは複数あるため、自分が確実に手を触れずに続く方法を選ぶとよいでしょう。前章のデータが示すとおり、計画のない世帯が多数派である以上、先取りは仕組みで計画を代替する、もっとも再現性の高い一手といえます。
④目的別口座・費目分け(袋分け)
目的別口座・費目分けは、生活費・特別費・貯蓄などを口座や封筒で分け、使える範囲を物理的に区切る方法です。予算オーバーが起きにくく、現金派にもキャッシュレス派にも応用できます。ネット銀行の「目的別口座」機能を使えば、1つの口座内で用途別に残高を分けることもできます。
手間は中程度で、分けすぎると管理が煩雑になるため、まずは「生活・貯蓄・ゆとり」の3分割から始めるのが続けるコツです。可視化は口座残高で行うため、内訳の細かい分析には向きません。旅行や家電の買い替えといった不定期の大きな出費を「特別費」として先に取り分けておくと、月々の家計が突発的な支出で崩れなくなります。仕組みで使いすぎを止めたい人に適した方法です。
⑤専門家の伴走・マネートレーニング(有人サポート)
専門家の伴走は、家計の把握から貯蓄・投資の設定までを、担当者とマンツーマンで進める有料の方法です。他の4つが「自分で仕組みを作る」のに対し、伴走型は「一緒に仕組みを作り、続くまで見てもらう」点が異なります。相談先を持てるため、判断に迷う場面で手が止まりにくいのが特徴です。
当社のABCashは、専属ファイナンシャルコンサルタントが家計管理からNISA・iDeCo・投資信託までを個別カリキュラムで伴走するサービスで、累計9万人以上が受講しています。専用アプリと毎日のフィードバックで60日間の習慣化を設計し、金融商品を販売しない中立の教育モデルで運営しています。トレーニング満足度は95%を公表していますが、費用がかかる点は他の方法と明確に異なります。そのため、後半の費用の章で無料手段との損益分岐を客観的に整理します。学びの土台づくりという観点では、金融教育についてはこちらもあわせて参考になります。
自分に合うお金の管理方法の選び方は?
自分に合う方法は、続けやすさ・可視化・相談先の3基準で優先順位をつけると絞り込めます。1つの方法に固執せず、2つを組み合わせるのが失敗しにくい選び方です。
判断の起点は「何につまずいているか」です。記録が続かないなら自動化の高い②アプリ、貯蓄ができないなら③先取り、使いすぎるなら④目的別口座、判断に迷って手が止まるなら⑤伴走、というように、つまずきと方法を対応させると迷いが減ります。前章で挙げた「入口が重い・支払いが散らばる・貯蓄が後回し」という3つのつまずきに、そのまま手段を割り当てる考え方です。
続けやすさ・可視化・相談先の3基準で選ぶ
3基準は次のように考えます。続けやすさを最優先するなら自動化の高い②③、支出の可視化を重視するなら②、独りでは判断が続かないという相談先の不足が課題なら⑤が候補になります。
- 記録が面倒で三日坊主になる → ②家計簿アプリ(自動記録)+③先取り貯蓄
- 貯まらない・使途不明金が多い → ③先取り貯蓄+④目的別口座
- NISAなど次の一歩で手が止まる → ⑤専門家の伴走(相談先を確保)
複数を組み合わせる前提で選ぶと、単独の弱点を補い合えます。たとえば③で貯め、②で使い方を見る組み合わせは、費用ゼロで自動化と可視化の両方を満たせます。逆に、すべてを1つの方法で完結させようとすると、その方法の弱点がそのまま家計の穴になりやすいため注意が必要です。
タイプ別のおすすめ手段
暮らし方によって相性は変わります。忙しくて記録に時間を割けない人はアプリ中心、コツコツ型で現金感覚を残したい人は目的別口座、投資まで踏み込みたいが不安が大きい人は伴走型が向きます。まずは無料で試せる②③④から入り、行動が止まる段階で⑤を検討する、という段階的な選び方が費用の面でも合理的です。
なお、夫婦や同棲など複数人で管理する場合はルールの決め方が個人管理と大きく変わるため、夫婦 お金の管理や同棲 お金の管理の解説で世帯特有の分担方法を確認してください。本記事は個人・一般の家計管理を前提に整理しています。
\ 一人で続かない管理も伴走型で /
アプリや家計簿が続かなかった方も、専属コンサルタントと続く仕組みを設計できます。
お金の管理を仕組み化する手順(先取り→振り分け→自動化)
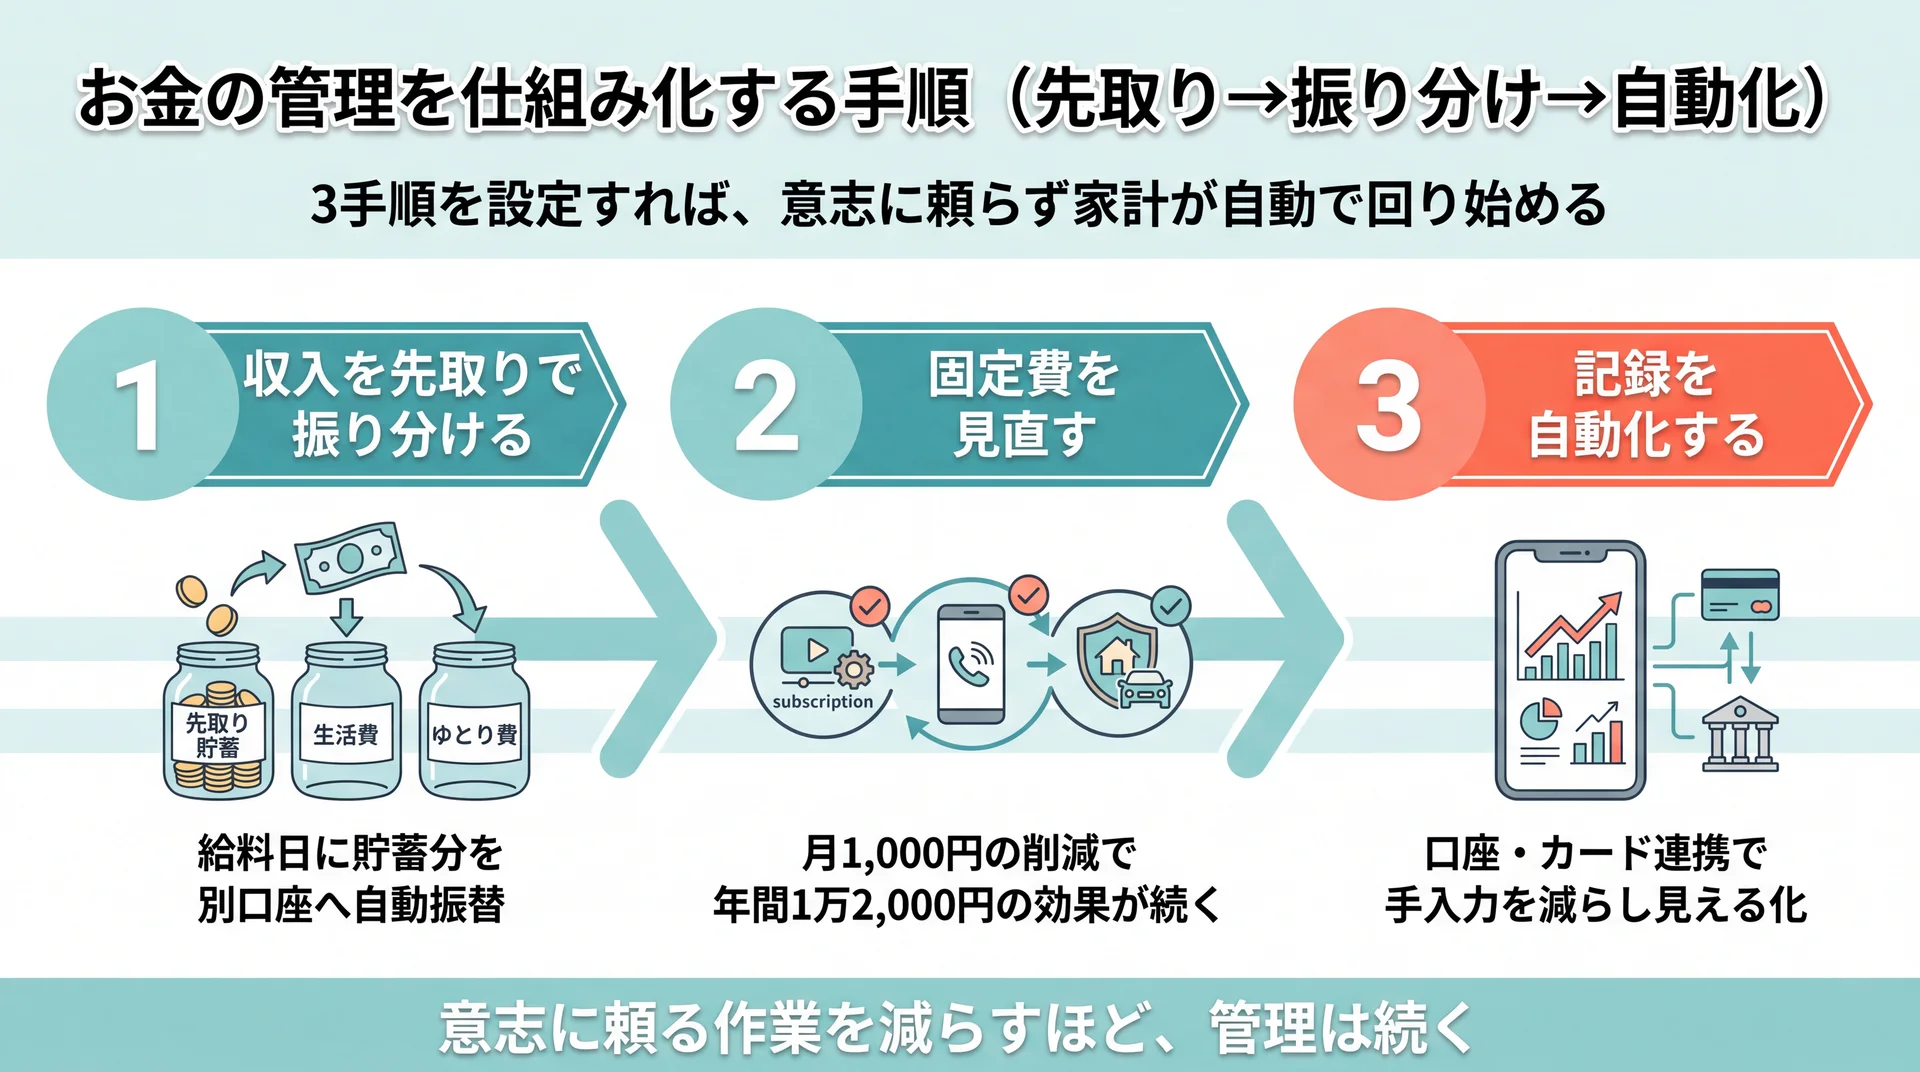
仕組み化は、収入を先取りで振り分け、固定費を見直し、記録を自動化する3手順で完成します。意志に頼る作業を減らすほど、管理は続きます。順番に設定すれば、以後はほぼ手をかけずに回り始めます。
収入を「先取り・生活・ゆとり」に振り分ける
最初の手順は、給料が入ったら使う前に振り分けることです。おすすめは「先取り貯蓄・生活費・ゆとり費」の3つに分ける考え方です。細かい比率は収入や家族構成で変わるため、まずは貯蓄分を先に別口座へ自動振替し、残りで生活する形から始めます。比率を先に完璧に決めようとすると動き出せないので、少額の先取りから始めて後で調整するほうが現実的です。
当社ABCashの受講者データでは、受講前後の比較で月間自由資金が平均+72,472円、総資産が平均+57.2万円の変化が確認されています。ここでの自由資金とは、生活に使える手元の余裕資金を指します。金額そのものは個人差が大きい前提の数値ですが、「先に確保して残りで暮らす」順序に変えることが、余裕を生む起点になるという方向性は、前章の「計画のない世帯が多数派」というデータとも整合します。増やした先の選択肢を知りたい方は、不労所得 作り方についてはこちらも参考になります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
固定費を見直して管理の手間を減らす
次の手順は固定費の見直しです。通信費・サブスク・保険など毎月定額で出ていくものは、一度下げると管理の手間をかけずに効果が続きます。変動費を毎月削るのはストレスがかかりますが、固定費は最初の1回の作業で済むため、費用対効果が高い領域です。
見直しの順序は、金額の大きいもの・使用頻度の低いものからが効率的です。使っていないサブスクの解約、通信料金プランの適正化、保険の重複整理といった単発の作業を先に片づけると、以降の家計が軽くなります。固定費は毎月かかるぶん、月1,000円の削減でも年間1万2,000円の効果が続く計算になり、変動費の節約よりも積み上がりが読めます。まずは固定費、次に変動費という順序が、労力対効果の面でも理にかなっています。
記録を自動化して家計を見える化する
最後の手順は、記録の自動化です。先取りと固定費の見直しで家計の骨格が整ったら、日々の支出は家計簿アプリの口座・カード連携に任せ、手入力を減らします。自動で記録が集まれば、月末にまとめて振り返るだけで使いすぎの傾向が見え、翌月の予算に反映できます。
自動化の効果は、続けるための意志決定を減らす点にあります。前半で触れたとおり、続かない主因は仕組みの不在です。記録・貯蓄・支出の3つをそれぞれ自動連携・自動振替・目的別口座で仕組みに載せれば、頑張りに頼らずに回る家計になります。ここまで組めれば、あとは半年に一度ほど設定を見直すだけで、大きな手間なく管理を維持できます。
お金の管理にいくらかかる?無料と有料の分かれ目
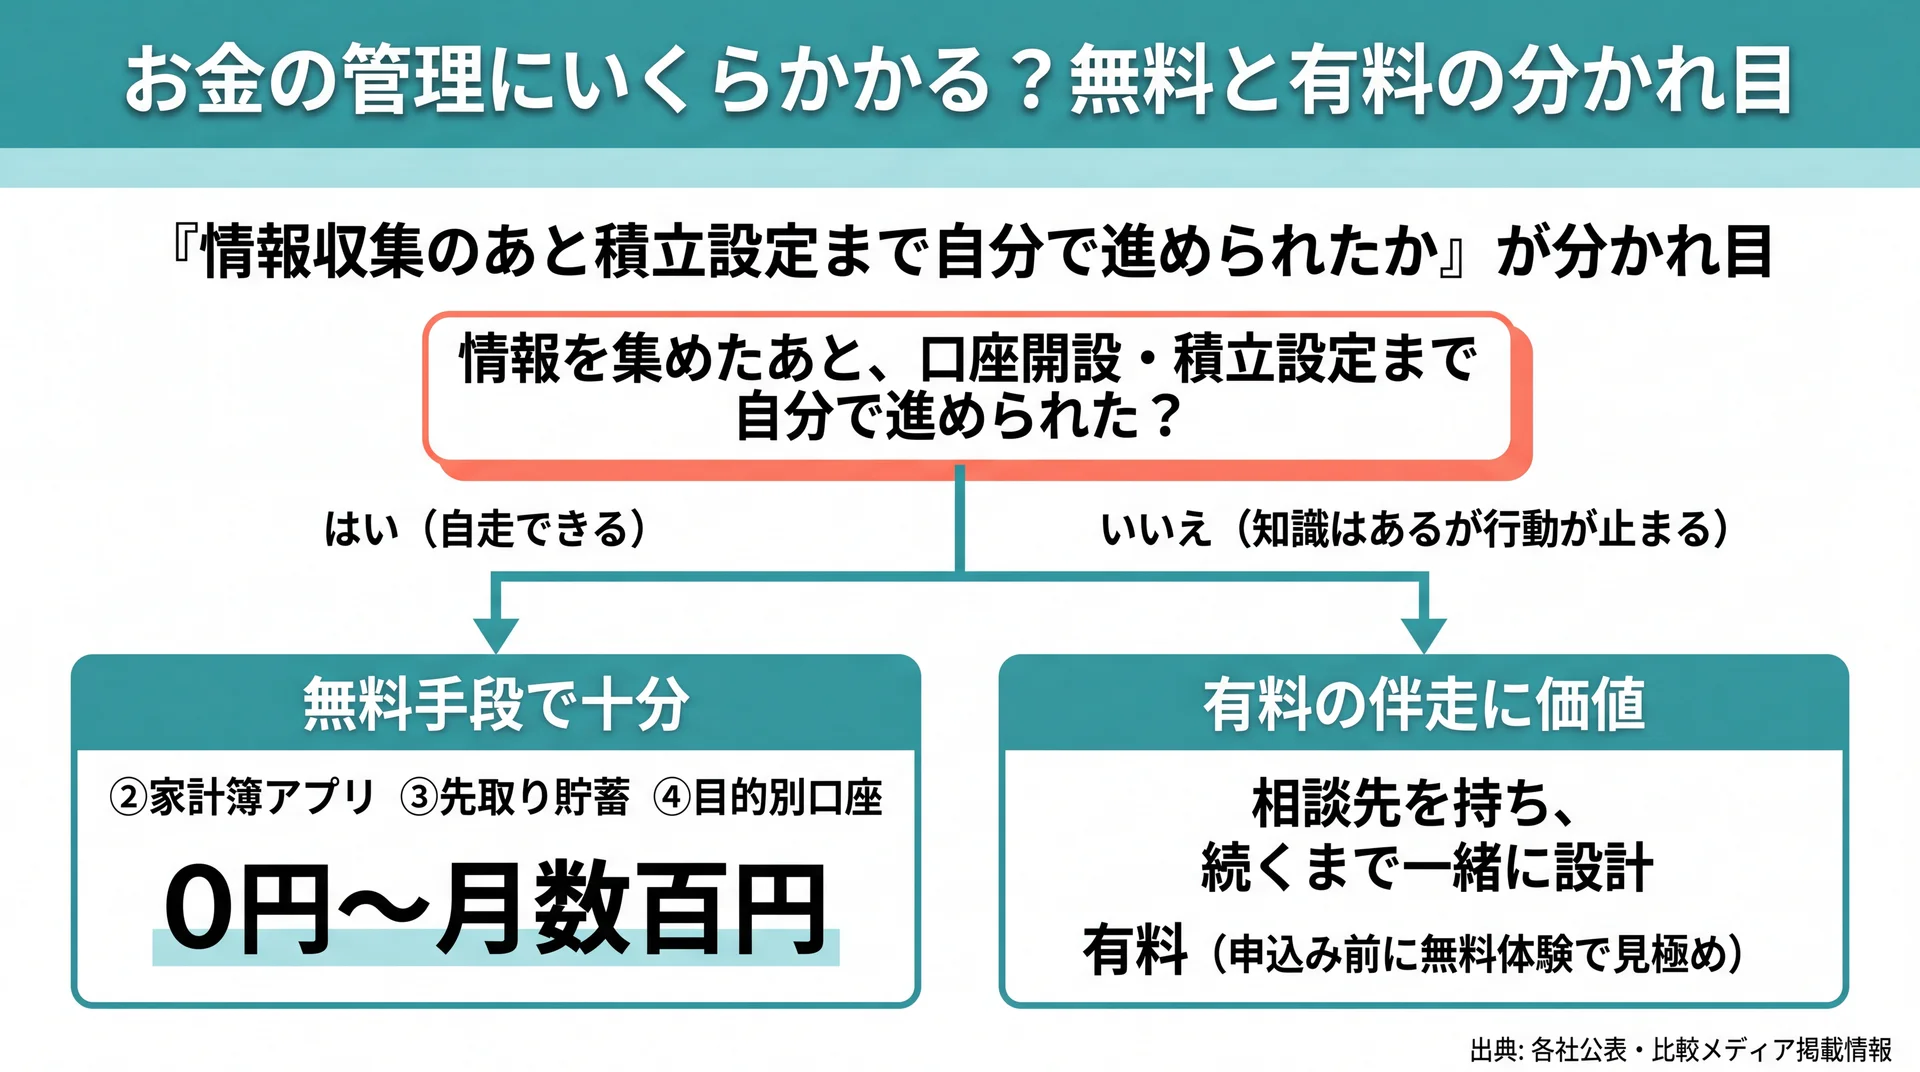
お金の管理は、手書き・アプリ・先取り・目的別口座であればほぼ無料で始められ、有料になるのは専門家の伴走を選ぶ場合です。有料を選ぶ価値があるかは、無料手段で自走できるかどうかで判断できます。
無料手段だけで管理できる人
無料手段は費用ゼロが最大の利点で、書籍や動画も含めれば知識も無料で得られます。実際に利用者の声には、「YouTubeや書籍で学べる機会が多く、有料の価値を感じない」という指摘もあります(利用者の口コミより)。この評価は正直に受け止めるべきで、独りで情報を集めて実行まで移せる人にとっては、無料手段で十分に成り立ちます。
無料で完結できるかどうかの見極めは、「情報を集めたあと、実際に口座開設や積立設定まで自分で進められたか」で判断できます。ここまで自走できているなら、②③④の無料手段を組み合わせるのが費用面で最も合理的です。追加の支出をせずに管理を仕組み化できます。
有料の伴走が価値を持つケース
一方で、当社の口コミを星別に見ると、Google Mapsの評価は★3.8(65件・渋谷マークシティstudio)で、★5が約60%・★1が約28%と二極化しています(Google Maps口コミより)。★5の利用者は「投資信託の選び方を教えてもらいながら投資デビューできた」と、独りでは踏み出せなかった一歩を評価する一方、★1では費用や無料体験時の勧誘への不満が挙がっています。
ここから客観的に評価できるのは、有料の伴走が価値を持つのは「知識ではなく行動が止まっている人」であり、情報収集だけで自走できる人には無料手段が合理的だという分かれ目です。だからこそ、申し込みの前に無料体験で自分がどちらのタイプかを確かめる進め方が、費用面での失敗を避けやすくなります。なお当社は金融商品を販売しない教育モデルで、30日間の全額返金保証もあります(返金条件は契約時に要確認)。金融のYMYL領域では最終判断に個人差があるため、個別の資産設計は必要に応じてFPなどの専門家にも相談してください。
お金の管理でよくある質問(FAQ)
Q. お金の管理は何から始めればいいですか?
まず1〜2か月、支出の全体像を掴むことから始めるのが失敗しにくい順序です。最初から費目を細かく分けると挫折しやすいため、自動記録のアプリでざっくり把握し、次に先取り貯蓄を設定します。生活設計を立てている世帯は33.9%にとどまる(家計の金融行動に関する世論調査2024、二人以上世帯・2024年時点)ため、把握と先取りだけでも上位の状態に近づけます。
Q. お金の管理アプリは安全に使えますか?
多くの家計簿アプリは、口座やカードを参照専用で連携し、送金機能を持たないため、残高照会と同程度のリスク設計です。とはいえパスワードの使い回しを避ける、二段階認証を設定するなどの基本対策は必要です。無料・有料で連携数や広告の有無が変わるため、必要な機能から選ぶと過不足がありません。
Q. お金の管理が苦手で続かない人でも続けられますか?
続かない原因の多くは意志ではなく仕組みにあるため、自動化の高い方法へ切り替えると続きやすくなります。具体的には、記録は自動連携アプリに任せ、貯蓄は給料日の自動振替(先取り)にするだけで、日々の意志決定を減らせます。それでも判断が止まる場合は、相談先を持てる伴走型が選択肢になります。
Q. キャッシュレス中心の生活でもお金の管理はできますか?
むしろキャッシュレス中心のほうが管理はしやすくなります。カードや電子マネーの利用履歴がそのまま記録になるため、家計簿アプリと連携すれば手入力がほぼ不要になるからです。ポイントは支払い手段を絞ることで、決済を1〜2枚に寄せると履歴が1か所に集まり、使途不明金が減ります。
Q. お金の管理と貯蓄・投資は分けて考えるべきですか?
分けるより、地続きで考えるほうが実態に合います。日々の管理で生まれた余裕資金が貯蓄になり、その一部が投資の元手になるからです。まずは管理で「残せる家計」をつくり、貯蓄が安定してから投資へ広げる順序が、無理のない進め方です。
まとめ|自分が続けられる管理方法を選ぶ
お金の管理は、我慢の量ではなく「続く仕組みを選べているか」で結果が変わります。手書き家計簿・アプリ・先取り貯蓄・目的別口座・専門家の伴走という5つの方法を、続けやすさ・自動化・可視化・相談先・費用という同じ評価軸で見比べれば、自分のつまずきに合う手段が見えてきます。記録が続かないなら自動化、貯まらないなら先取り、判断が止まるなら相談先、という対応で選ぶのが近道です。
まずは無料で始められる方法で全体像を掴み、次の一歩で迷うなら相談先を持つ手段を検討する。その順序が、費用面でも継続面でも失敗を避けやすい進め方です。お金の学び全体を体系的に整理したい方は、不労所得とはの基礎からの総まとめはこちらから確認してください。
当社のABCashでは、家計の把握から投資の設定までを専属コンサルタントがマンツーマンで伴走し、自分に合う管理方法を一緒に見極められます。合うかどうかを含め、まずは無料体験で確かめてみてください。
\ まずは無料の60〜80分程度体験から /
自分に合うお金の管理方法を、専属コンサルタントと一緒に確かめられます。