
40代の貯金額は、金融資産を保有している世帯の中央値で二人以上世帯520万円・単身世帯355万円です(J-FLEC「家計の金融行動に関する世論調査2024年」、2024年時点)。平均値はこれより大きく出ますが、一部の資産が多い世帯に引き上げられるため、"普通"に近いのは中央値です。この記事では2024年の公的調査から、40代の平均・中央値、貯金がない世帯の割合、年代・世帯構成の差を整理します。
\ 累計9万人が受講 /
女性向けの伴走型マネートレーニングを、まずは無料体験で体感できます。
40代の貯金額はぶっちゃけいくら?平均と中央値【2024年最新】
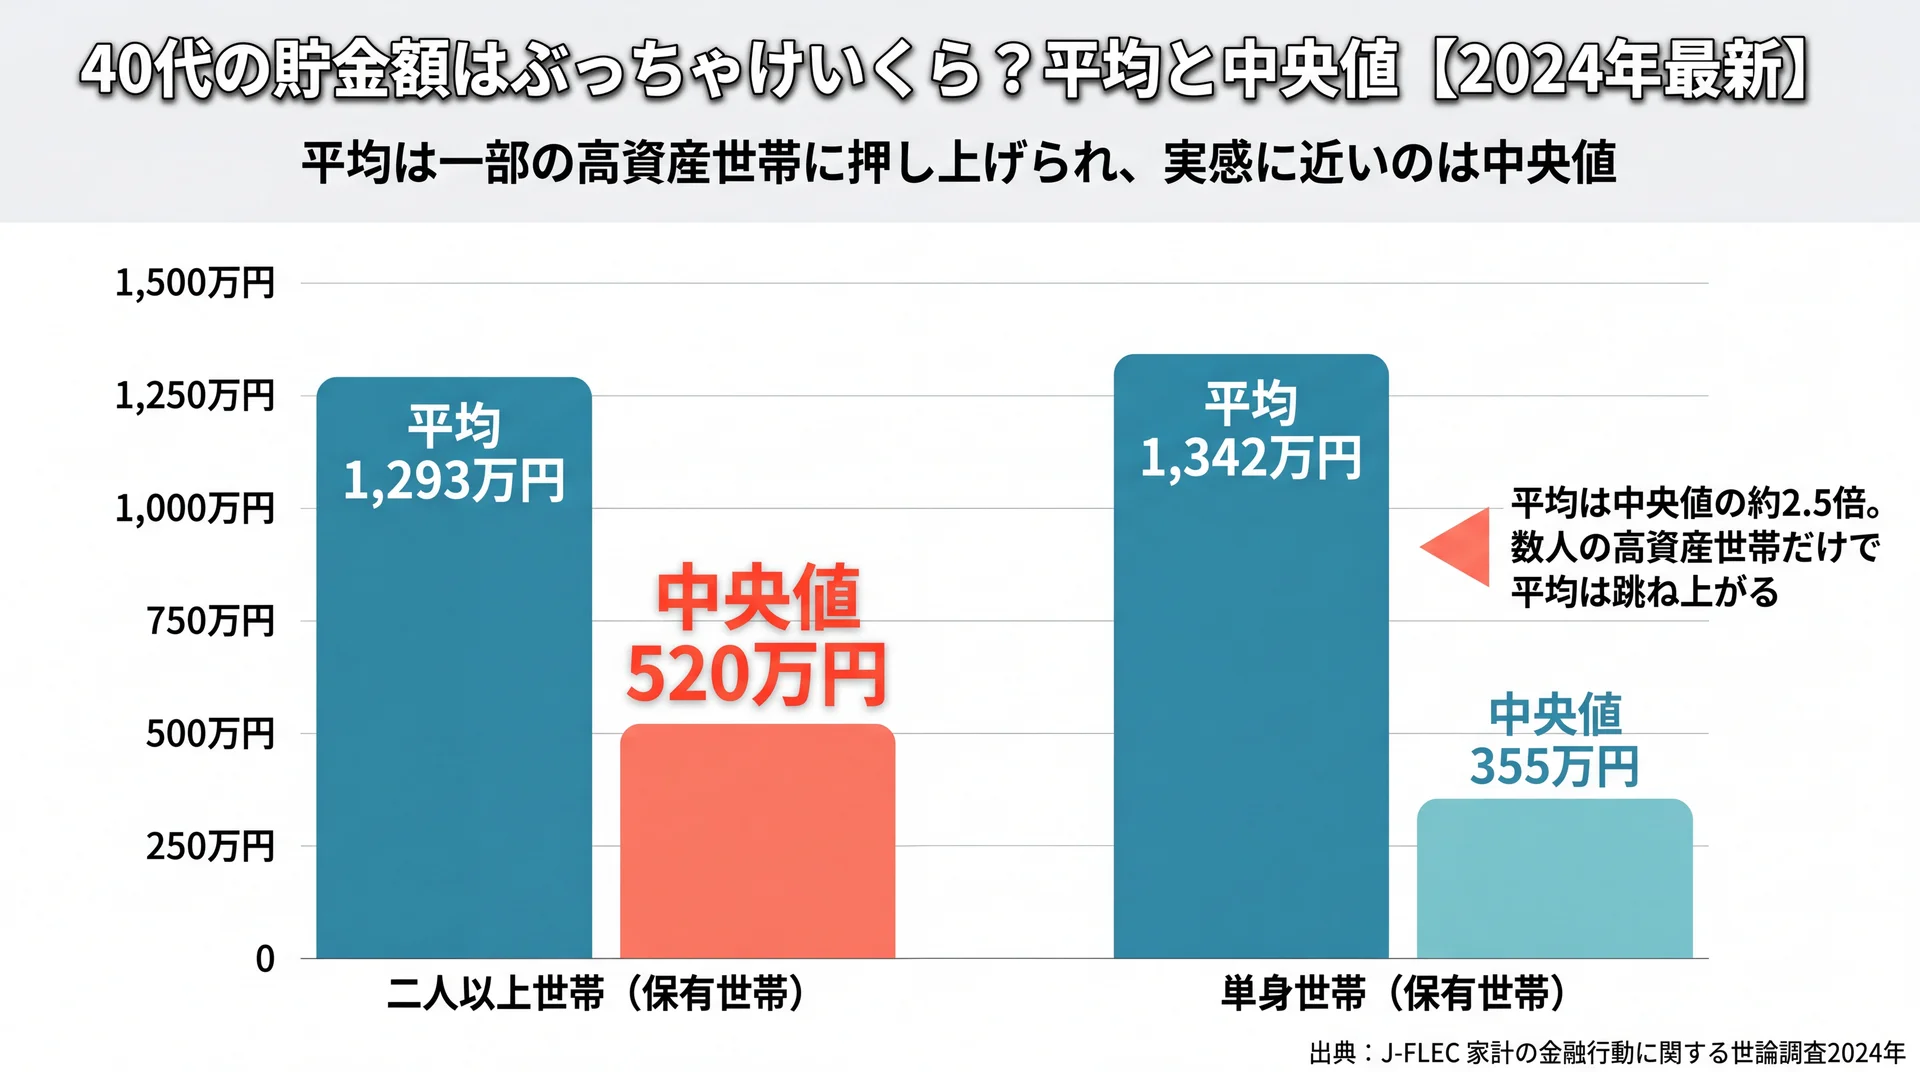
40代の貯金額(金融資産保有額)は、金融資産を持つ二人以上世帯で平均1,293万円・中央値520万円、単身世帯で平均1,342万円・中央値355万円です(J-FLEC2024、2024年時点)。平均と中央値には2倍前後の開きがあり、この差が40代の家計を読み解く出発点になります。
ここでいう「貯金」は、預貯金だけでなく株式・投資信託・保険なども含めた金融資産を指します。普段の会話で使う「貯金=銀行預金」よりも広い概念のため、統計上の数字が体感より大きく見えることがあります。40代の水準を正しく把握するために、まずは世帯構成別・保有状況別に分けて見ていきます。より広い家計の全体像は、家計簿アプリの全体像を整理した完全ガイドもあわせて参考にできます。
二人以上世帯(夫婦・子育て世帯)の平均・中央値
二人以上世帯の40代は、金融資産を保有する世帯で平均1,293万円・中央値520万円、金融資産がない世帯まで含めた総世帯では平均944万円・中央値250万円です(J-FLEC2024、2024年時点)。「持っている世帯だけ」で見るか「全世帯」で見るかによって、中央値は250万〜520万円と大きく変わります。
配偶者や子どもがいる世帯は共働きで収入源が複数になりやすい一方、教育費や住宅ローンの支出も重なります。そのため貯金額の幅が広く、平均だけを見ても自分の位置はつかみにくいのが実情です。たとえば「わが家は300万円台」という二人以上世帯は、保有世帯だけの中央値520万円には届きません。それでも、金融資産がない世帯まで含めた総世帯の中央値250万円と比べれば上回っています。同じ貯金額でも、どの母集団と比べるかで「平均以下」にも「真ん中より上」にも変わる点を押さえておきましょう。
単身世帯(独身)の平均・中央値
単身世帯の40代は、金融資産を保有する世帯で平均1,342万円・中央値355万円、金融資産がない世帯まで含めた総世帯では平均883万円・中央値85万円です(J-FLEC2024、2024年時点)。総世帯の中央値85万円は、二人以上世帯の250万円より低い水準です。
単身世帯は収入がひとつにとどまりやすく、住居費や生活費も一人で負担します。保有世帯の平均が二人以上世帯を上回るのは、資産形成が進んだ層が平均を押し上げているためで、その裏では金融資産がない世帯が3分の1を占めます。結果として、平均と中央値の乖離は単身世帯でより顕著になり、平均1,342万円と総世帯の中央値85万円のあいだには15倍以上の開きがあります。単身の40代が自分の水準を測るときは、平均値ではなく中央値と非保有の割合を軸にすると、実態に近い位置づけができます。
なぜ平均値でなく中央値を見るべきか
平均値は一部の資産が多い世帯に引き上げられるため、実感に近いのは中央値です。中央値は、金額を小さい順に並べたときにちょうど真ん中に位置する人の値で、極端な大金持ちや資産ゼロの影響を受けにくい指標です。
たとえば二人以上世帯の40代は、保有世帯で平均1,293万円に対して中央値520万円と、平均が中央値の2.5倍近くになります(J-FLEC2024、2024年時点)。数人の高資産世帯が同じグループに入るだけで平均は跳ね上がりますが、中央値はほとんど動きません。ニュースや広告で見かける「40代の平均◯◯万円」に届かなくても、それは珍しいことではありません。自分の水準を確かめるときは、平均ではなく中央値を基準にすると過度に落ち込まずに済みます。
以下は、40代の平均・中央値を世帯構成と保有状況で整理したものです。
| 区分 | 平均 | 中央値 | 金融資産なしの割合 |
| 二人以上世帯(保有世帯のみ) | 1,293万円 | 520万円 | — |
| 二人以上世帯(全世帯) | 944万円 | 250万円 | 25.7% |
| 単身世帯(保有世帯のみ) | 1,342万円 | 355万円 | — |
| 単身世帯(全世帯) | 883万円 | 85万円 | 33.3% |
データ出典: J-FLEC「家計の金融行動に関する世論調査2024年」各種分類別データ[二人以上世帯/単身世帯]の世帯主年令別・40歳代の値(2024年時点)
平均と中央値がここまで違う理由|40代の貯金は二極化している
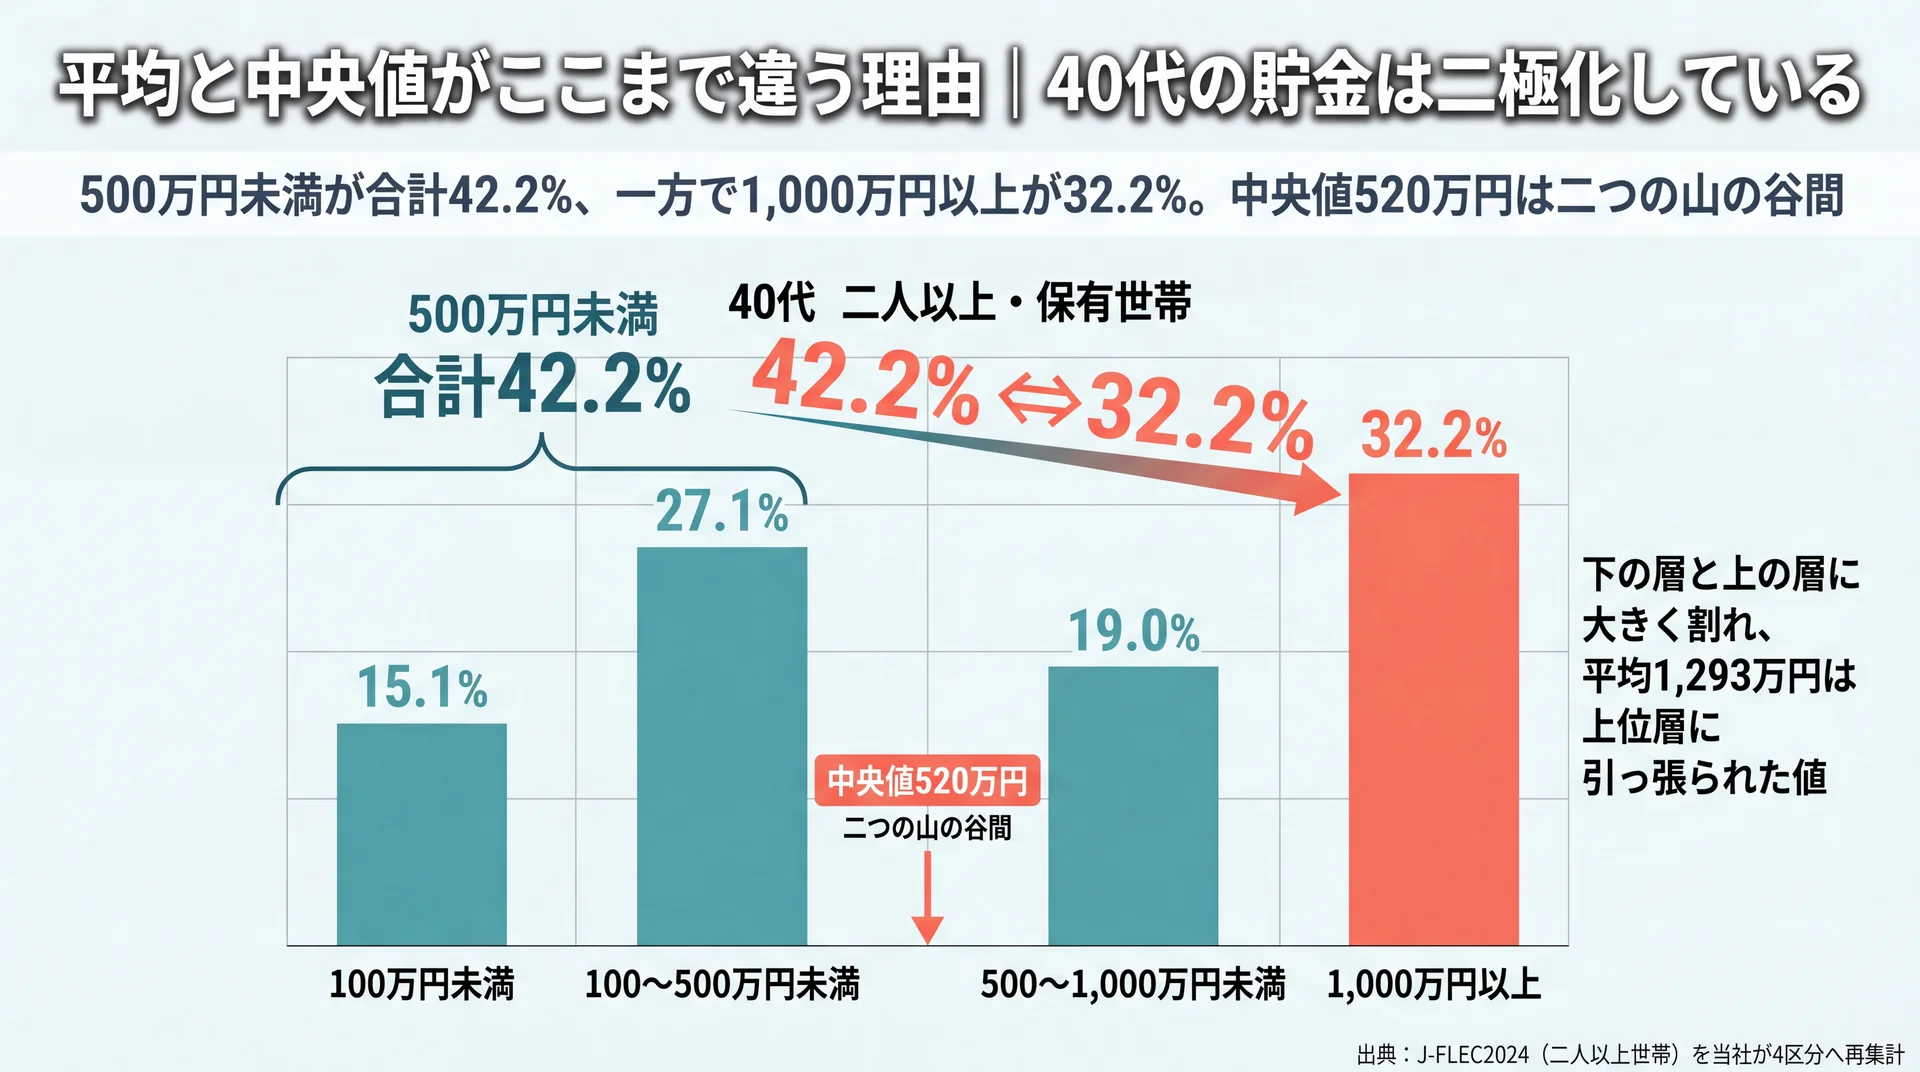
40代の貯金額で平均と中央値が大きく離れるのは、資産が多い世帯と、ほとんど貯金がない世帯に分かれる「二極化」が進んでいるためです。実際に、40代の二人以上世帯の4分の1、単身世帯の3分の1は金融資産を保有していません。
「40代の平均は1,000万円を超える」という数字だけを見ると、自分だけ遅れているように感じられます。しかしデータ上は、40代二人以上世帯の金融資産がない世帯は25.7%、単身世帯では33.3%にのぼります(J-FLEC2024、2024年時点)。一方で1,000万円以上を持つ世帯も一定数存在し、この上下の広がりが平均を押し上げています。つまり平均値は「真ん中の人」ではなく「分布の重心」を示しているにすぎません。比較軸を平均から分布に切り替えると、自分がどの層にいるのかを現実的に位置づけられます。平均との差に一喜一憂するより、中央値と次の階層分布で現在地を確かめたほうが、次の一手を決めやすくなります。
これを具体的に示すため、40代の二人以上・金融資産を保有する世帯を資産の階層で再集計しました。
| 資産の階層 | 割合 |
| 100万円未満 | 15.1% |
| 100〜500万円未満 | 27.1% |
| 500〜1,000万円未満 | 19.0% |
| 1,000万円以上 | 32.2% |
データ出典: J-FLEC「家計の金融行動に関する世論調査2024年」各種分類別データ(二人以上世帯)の公開分布をもとに当社が4区分へ再集計(保有世帯n=782・無回答6.6%を除く、2024年時点)
500万円未満の世帯が合計42.2%、一方で1,000万円以上が32.2%と、40代の保有世帯は下の層と上の層に大きく割れています。中央値520万円は、この二つの山のちょうど谷間にあたる値です。平均の1,293万円は上位の層に引っ張られた結果であり、多くの人の実感とはずれます。
自分の貯金額を評価するときは、この階層のどこにいるかで捉えると、次の一手を考えやすくなります。100万円未満の層にいるなら、まずは生活防衛資金として生活費の数か月分を確保することが最初の目標になります。すでに500万円前後まで貯まっているなら、預貯金だけで置いておくか、一部を運用に回すかという次の判断に進めます。平均という一点ではなく、分布という帯で自分を捉えることが、40代の家計設計を前に進める土台になります。
40代で貯金なし・少ないのは普通?データで見る実態
40代で貯金(金融資産)がない、あるいは少ないのは珍しいことではありません。金融資産を持たない世帯は二人以上で25.7%、単身で33.3%を占め、およそ4人に1人から3人に1人が該当します(J-FLEC2024、2024年時点)。
とりわけ単身世帯は、金融資産がない世帯を含めた総世帯の中央値が85万円で、「貯金が数十万円台」という水準が真ん中に位置します。二人以上世帯でも、保有世帯のうち100万円未満が15.1%、500万円未満まで広げると42.2%にのぼります(J-FLEC2024の公開分布をもとにした再集計値、2024年時点)。40代で貯金が少ないことは、統計的にはむしろよくある状態だといえます。
大切なのは、少ない側の分布にいると分かったうえで、そこから何を積み上げるかです。貯金が少ない背景には、収入の伸び悩み、住宅ローンや教育費の負担、あるいは支出が収入と同じだけ膨らむ「生活水準の上昇」などがあります。いずれも一度に解決するのは難しいものの、その多くは家計の見える化と固定費の調整から改善の糸口が見つかります。金融資産がまったくない状態から抜け出す最初の一歩は、少額でも毎月きちんと取り分ける習慣づくりです。具体的な進め方は、後半の家計管理のセクションで整理します。
他の年代と比べて40代の貯金額はどの位置?
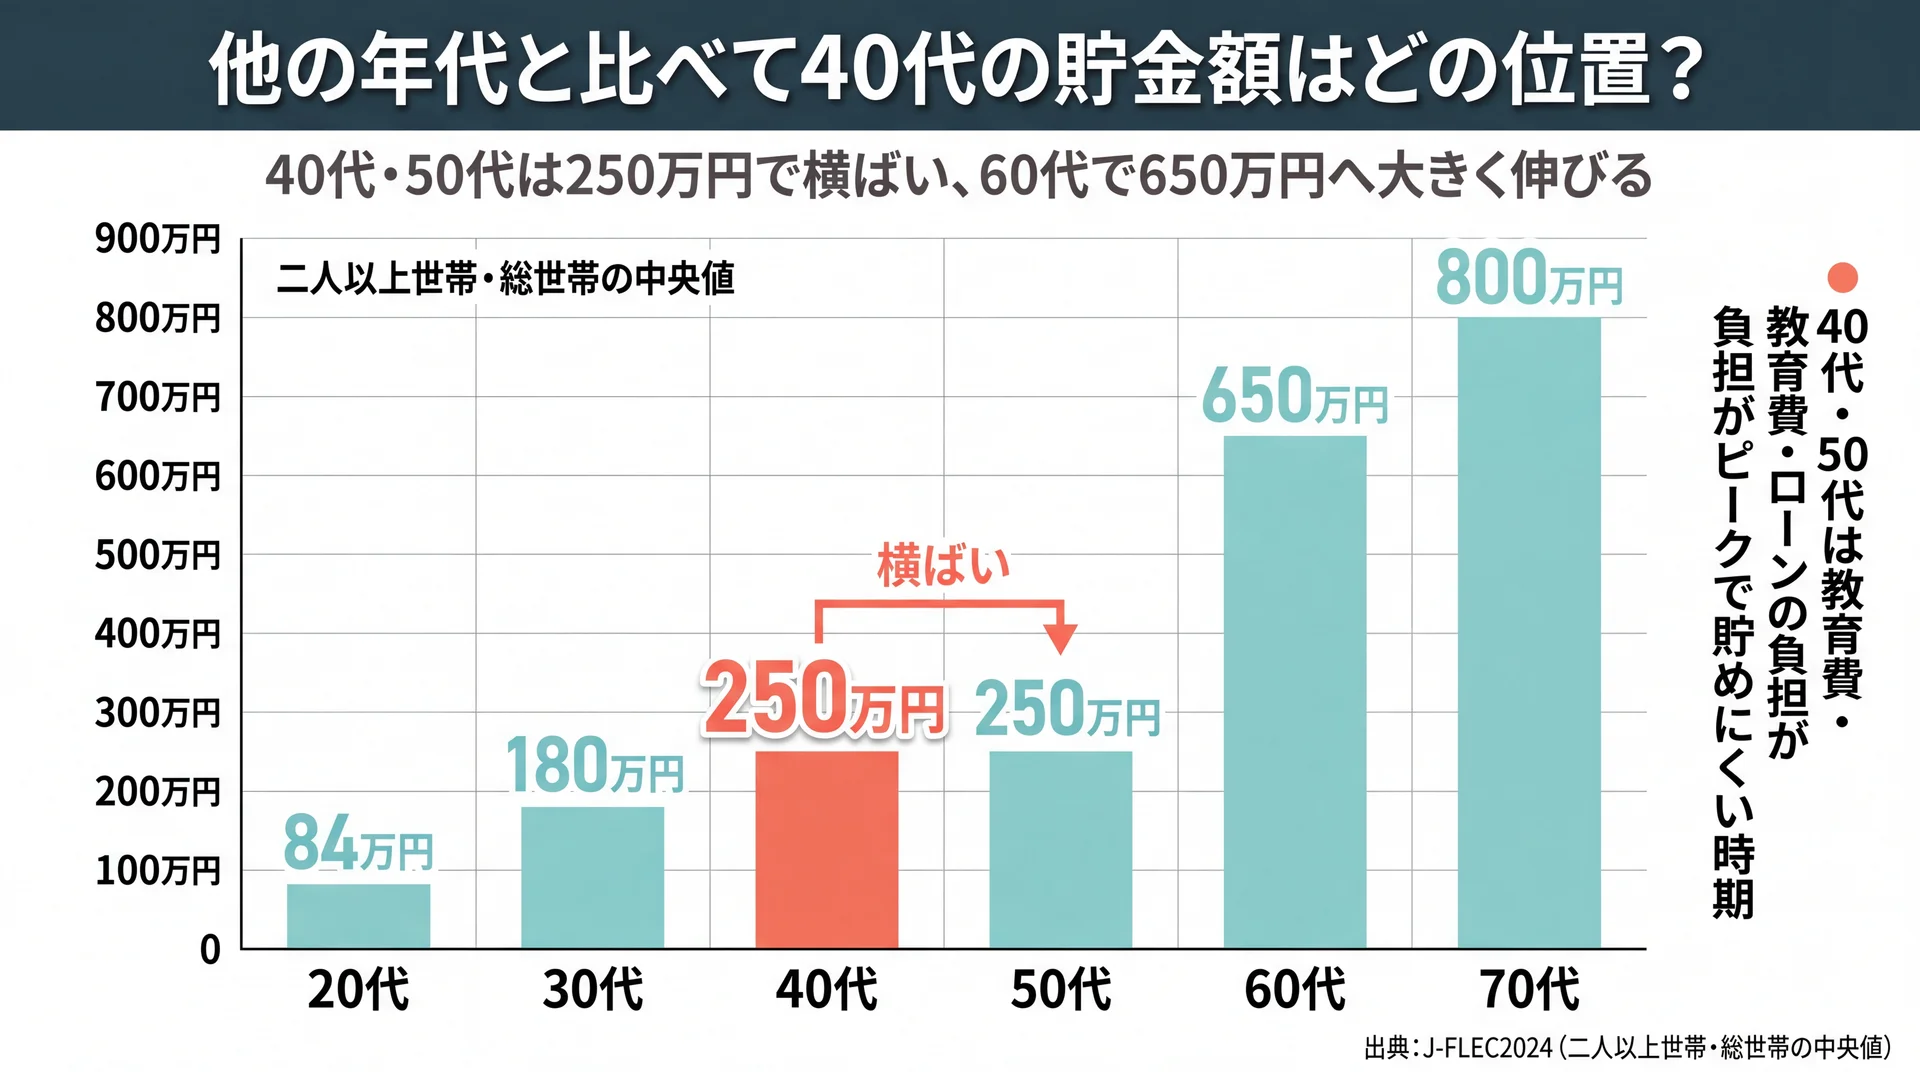
40代の貯金額は、年代別に見ると20代・30代より高く、50代とはほぼ同水準で、60代以降で大きく伸びます。金融資産がない世帯を含めた二人以上世帯の中央値でみると、40代は250万円で、これは50代と同じ水準です(J-FLEC2024、2024年時点)。
年代を追って並べると、40代の位置づけがより鮮明になります。
| 年代 | 二人以上世帯・総世帯の中央値 |
| 20代 | 84万円 |
| 30代 | 180万円 |
| 40代 | 250万円 |
| 50代 | 250万円 |
| 60代 | 650万円 |
| 70代 | 800万円 |
データ出典: J-FLEC「家計の金融行動に関する世論調査2024年」各種分類別データ(二人以上世帯)の世帯主年令別・金融資産非保有を含む総世帯(2024年時点)
注目したいのは、40代と50代の中央値がともに250万円で、この10年で伸び悩む点です。40代・50代は教育費や住宅ローンの負担がピークを迎えるため、収入が増えても貯金に回りにくい構造だと読み取れます。逆に60代で中央値が650万円へ跳ね上がるのは、退職金や支出の一巡が影響していると考えられます。つまり40代は「貯めにくい時期」に入っており、この期間にどう仕組みを作るかが、60代以降の資産に大きく響きます。ひとつ手前の年代の実額は、30代 貯金の詳しい解説でも確認できます。
世帯構成や年収で貯金額はどう変わる?
40代の貯金額は、単身か二人以上か、そして年収の水準によって差が出ます。世帯構成でみると保有世帯の中央値は単身355万円・二人以上520万円、総世帯では単身85万円・二人以上250万円と、二人以上世帯のほうが高めに出る傾向があります(J-FLEC2024、2024年時点)。
共働きの二人以上世帯は収入源が複数あるぶん、貯蓄に回せる余地が生まれやすい構造です。ただし教育費や住宅ローンといった大きな支出も重なるため、収入が多い世帯ほど自動的に貯まるわけではありません。J-FLEC2024では、全年代を通じて年間収入が高い層ほど金融資産の中央値も高くなる傾向が示されていますが、同じ年収帯でも貯蓄額には大きな幅があります。手取りが増えても、それに合わせて生活費や固定費が膨らめば、手元に残る金額は変わりません。年収の多寡だけでなく、手元に残る割合をどう設計するかが40代の貯金額を左右します。
日々の支出を抑える工夫は、節約についてはこちらで体系的に整理しています。年収を前提にした固定費や生活費の見直しは、世帯構成にかかわらず貯金額を底上げする共通の土台になります。とくに40代は、昇給で収入が上がりやすい一方、支出も膨らみやすい年代のため、「増えた収入をどこまで先取りで貯めるか」を決めておくと差がつきます。
40代がこれから必要になるお金と老後の見通し
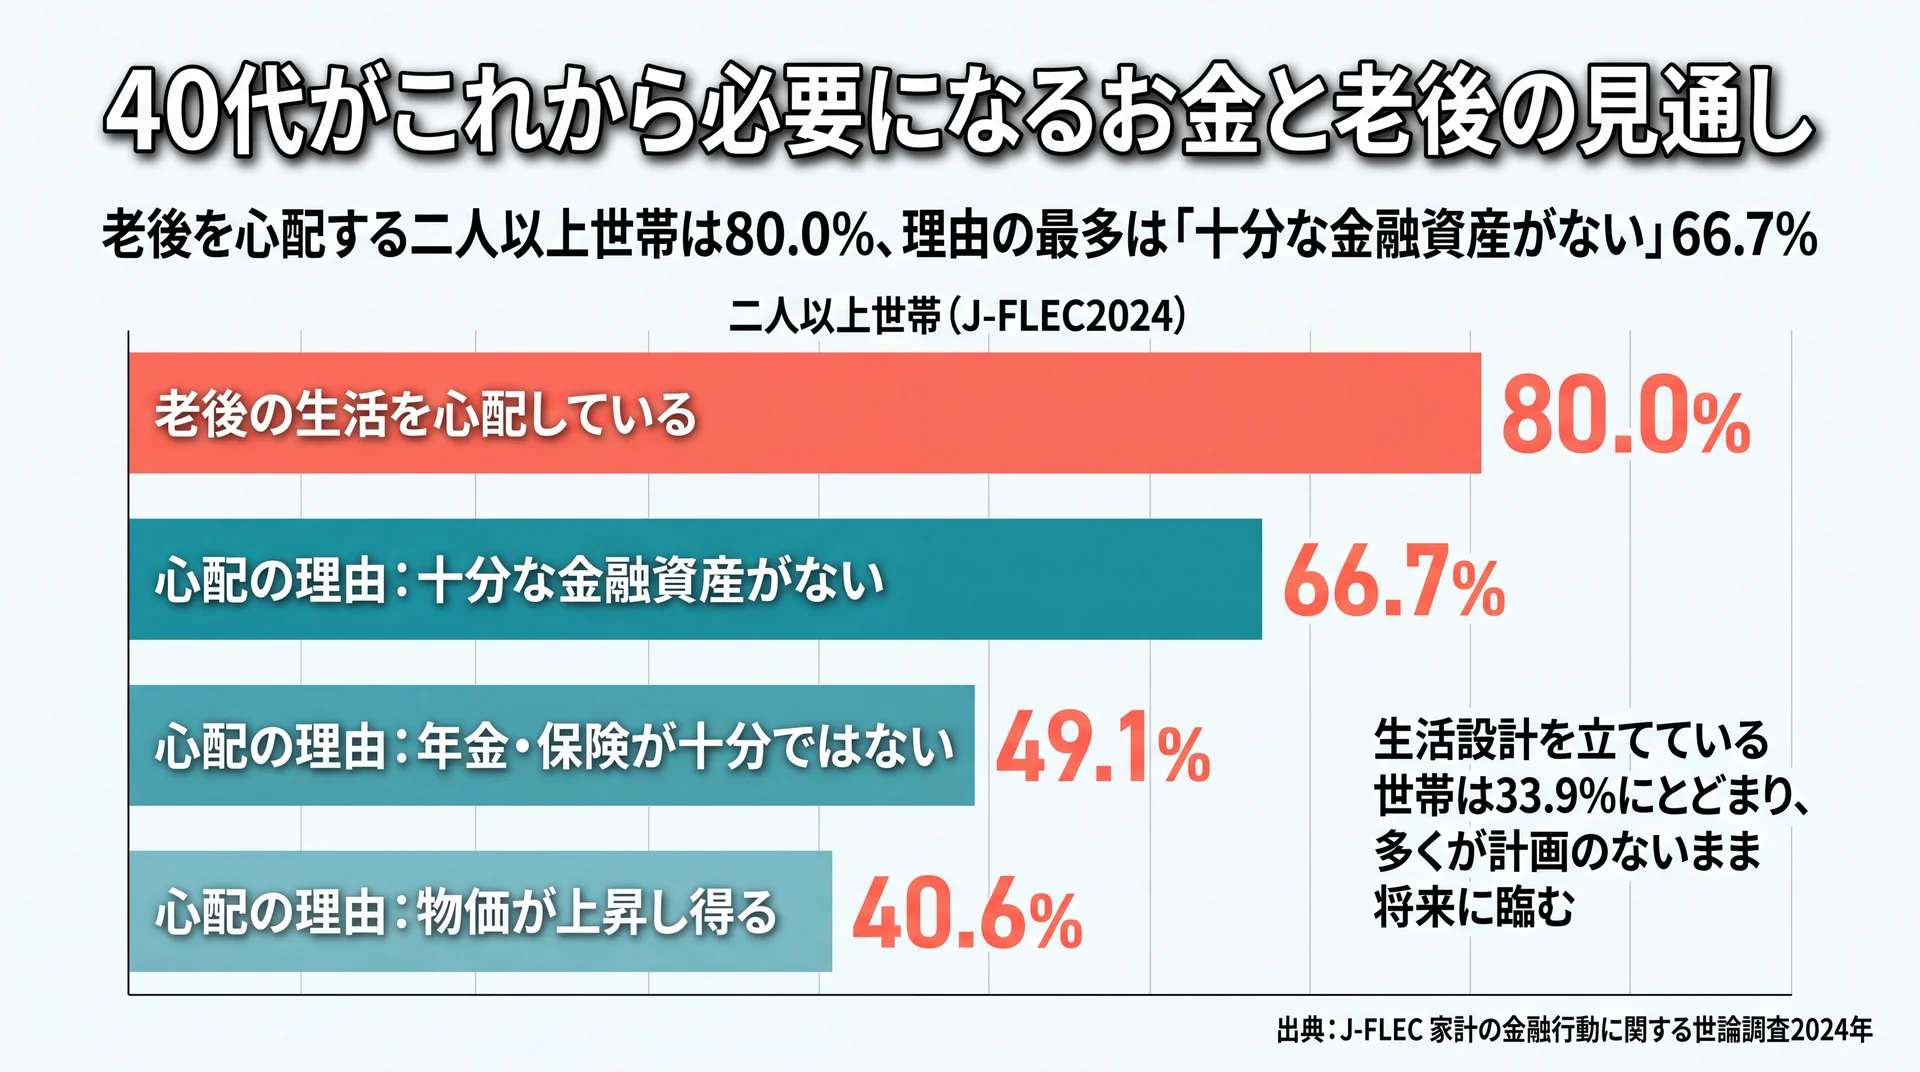
40代は、教育費・住宅費・老後資金という大きな支出が重なりやすい年代です。J-FLEC2024では、二人以上世帯全体の80.0%が老後の生活を心配していると回答しており、その理由の66.7%が「十分な金融資産がないから」でした(2024年時点)。
子どもがいる世帯では大学進学までの教育費、住宅を購入した世帯では返済、さらに自分たちの老後資金と、備えるべき対象が同時並行で進みます。老後の生活費の収入源としては公的年金を挙げる世帯が67.5%と最も多い一方、その年金への見方は厳しく、「年金でさほど不自由なく暮らせる」と答えた世帯は8.1%にとどまります。「ゆとりはないが日常生活費程度はまかなえる」が52.8%、「日常生活費程度もまかなうのが難しい」が39.1%で、合わせて9割超がゆとりある老後を年金だけには見込んでいません(J-FLEC2024(二人以上世帯)調査結果の概要、2024年時点)。老後を心配する理由でも「年金や保険が十分ではないから」が49.1%、「生活の見通しが立たないほど物価が上昇することがあり得るから」が40.6%と続き、将来の支出増への警戒がうかがえます。40代の貯金額は、今の生活費だけでなく将来の支出の見通しとセットで見ると、必要な備えの量が具体的になります。
見通しを立てるうえで参考になるのが、心配の中身をデータで具体化することです。「十分な金融資産がない」という不安は、必要額と現在の貯金額の差を数字で把握すると、対処できる課題に変わります。J-FLEC2024では、生活設計を立てている二人以上世帯は全体の33.9%にとどまり、多くの世帯が計画のないまま将来に臨んでいる実態も示されています(2024年時点)。漠然とした不安のままにせず、教育・住宅・老後のそれぞれで「いつ・いくら」必要かを書き出すところから始めると、40代の残り期間で準備できる現実的な計画が見えてきます。なお個別の資産設計は状況によって最適解が異なるため、必要に応じてファイナンシャルプランナーなどの専門家に相談することをおすすめします。
40代からの家計管理と貯金の増やし方(現実解)
40代から貯金を増やす近道は、支出を見える化して固定費から調整し、余剰を先取りで貯める仕組みを作ることです。収入を一度に増やすのは難しくても、家計の構造を整えれば、二極化の下側からでも着実に積み上げられます。
出発点は家計の見える化です。毎月の支出を「固定費」と「変動費」に分け、通信・保険・サブスク・住居費などの固定費から見直すと、一度の手間で効果が続きます。変動費の節約は我慢が続きにくい一方、固定費は一度下げれば毎月自動的に効くのが特徴です。記録の手段は手書きの家計簿でもアプリでもよく、続けやすさで選ぶのが基本です。日常の貯め方の全体像はお金を貯める方法についてはこちらで確認できます。
\ 家計〜NISAをまとめて相談 /
情報集めに迷う前に、家計から投資までを専属コンサルタントへ相談できます。
先取り貯金と貯金用口座で「残す仕組み」を作る
貯金は「余ったら貯める」より「先に取り分ける」ほうが続きます。給与が入った時点で一定額を別口座へ自動的に移すと、使う前に貯まる流れが作れます。生活費用の口座と貯金用の口座を分けておくと、いくら貯まったかが一目で分かり、うっかり使い込むことも防げます。
貯金用口座を選ぶときは、普段使いの引き出しと混ざらないこと、そして金利や手数料の条件を確認することがポイントです。給与振込口座からの自動入金サービスを設定すれば、毎月の手動の振り替えも不要になります。金額の大きな目標ほど、日常のお金と物理的に切り離しておく効果が大きくなるでしょう。ただし先取りの金額を高く設定しすぎると、生活費が足りずに貯金を取り崩す本末転倒に陥ります。まずは「手取りの1割を先取りする」といった無理のない比率から始め、続けられたら少しずつ引き上げていく進め方が現実的です。
教育費・住宅費・老後資金の優先順位を決める
40代は複数の目的が重なるため、すべてを同時に満額で準備しようとすると行き詰まります。目的ごとに「使う時期」を書き出し、近い順に必要額を確保するのが現実的です。教育費のように使う時期が決まっているお金は、値動きのない預貯金で確保するのが基本です。一方、老後資金のように時間の余裕がある目的は、リスクを取れる範囲で運用を組み合わせる選択肢もあります。
すべての目的に共通するのは、まず生活防衛資金(生活費の3〜6か月分の目安)を預貯金で確保してから、余力を各目的へ振り分けることです。順番を決めておくと、一度に多くを抱えて途中で挫折することを防げます。
NISA・iDeCoは中立に理解してから使う
40代は、預貯金に加えてNISAやiDeCoといった税制優遇制度を検討する世帯も増えます。ただしこれらは値動きのある商品を含み、元本が保証されるわけではありません。制度の仕組みとリスクを理解したうえで、生活防衛資金を確保してから無理のない範囲で使うことが前提になります。短期で使う予定のお金を値動きのある商品に置くと、必要なときに元本割れしている可能性がある点には注意が必要です。
当社のABCashでは、家計管理からNISA・iDeCo・投資信託まで、専属のファイナンシャルコンサルタントがマンツーマンで伴走します。特定の金融商品を販売しない中立的な立場をとっており、女性を中心に2026年5月までの累計受講者は9万人以上です。2025年4〜8月に実施した当社の受講者アンケートでは、トレーニングの満足度を10段階中8以上と答えた割合が95%でした。ただし有料のトレーニングサービスであるため、料金・期間・担当者との進め方が自分に合うかどうかは、申し込み前に無料体験で確かめたうえで判断してください。
40代の貯金額に関するよくある質問
Q. 40代で貯金ゼロ・金融資産なしは何割ですか?
金融資産を保有していない40代は、二人以上世帯で25.7%、単身世帯で33.3%です(J-FLEC2024、2024年時点)。およそ4人に1人から3人に1人にあたり、40代で貯金がないことは統計上珍しくありません。まずは家計の見える化から、少額でも積み上げる仕組みを作ることが出発点になります。
Q. 40代の平均貯金額が1,000万円を超えるのはなぜですか?
40代二人以上の保有世帯の平均は1,293万円ですが、これは1,000万円以上を持つ約3割の世帯が平均を押し上げているためです(J-FLEC2024、2024年時点)。平均は極端に多い世帯の影響を強く受けるため、実感に近いのは中央値の520万円です。平均に届かないことは、標準から外れていることを意味しません。
Q. 40代で貯金1,000万円以上は何割ですか?
金融資産を保有する40代の二人以上世帯のうち、1,000万円以上を持つ世帯は約32%です(J-FLEC2024の公開分布をもとにした再集計値、2024年時点)。一方で500万円未満も合計42.2%を占めており、上下に大きく分かれています。1,000万円は「一部の上位層」ではなく、40代保有世帯の3割程度が到達している水準といえます。
Q. 40代はいくら貯金があれば安心ですか?
必要な貯金額は、世帯構成・子どもの有無・住宅の状況・希望する老後の暮らしによって変わるため、一律の正解はありません。中央値(二人以上・保有世帯で520万円)は一つの目安になりますが、より大切なのは教育・住宅・老後で「いつ・いくら」必要かを書き出し、現在の貯金額との差を把握することです。個別の資産設計は、ファイナンシャルプランナーなどの専門家に相談すると具体化しやすくなります。
まとめ
40代の貯金額は、金融資産を保有する世帯の中央値で二人以上520万円・単身355万円、金融資産がない世帯まで含めた総世帯では二人以上250万円・単身85万円です(J-FLEC2024、2024年時点)。平均値は上位の層に引き上げられるため、自分の水準は中央値と階層分布で捉えるのが実態に近づきます。金融資産がない世帯が4分の1から3分の1を占め、貯金額は二極化しているのが40代の現実です。
40代・50代は教育費や住宅費の負担がピークを迎え、中央値が伸び悩む時期でもあります。大切なのは平均との差に落ち込むことではなく、家計を見える化し、固定費の調整と先取り貯金で「残す仕組み」を作ることです。教育・住宅・老後の必要額を書き出し、現在の貯金額との差を数字で把握すれば、40代からでも計画的に備えられます。家計と資産の全体像は、家計簿アプリの基礎からの総まとめはこちらで体系的に確認できます。
\ 家計と資産の全体像を整理 /
40代の家計と老後資金の見通しを、無料体験60〜80分程度で一緒に整理できます。