
投資とは、利益を見込んでお金を株式や投資信託などに投じ、お金に働いてもらって資産をふやす行為です。元本が保証される貯金とは違い、値下がりで損失が出る可能性がある一方、預金より高い収益を期待できます。この記事では、投資の仕組みと収益の出方、主な種類、注意点、初心者が何から始めればよいかを公的データで整理します。全体像から確認したい方は資産運用の全体像を整理した完全ガイドもご覧ください。
\ 累計9万人が受講 /
投資の基礎から、専属コンサルタントに無料で相談できます。
投資とは?お金に働いてもらって資産をふやす仕組み
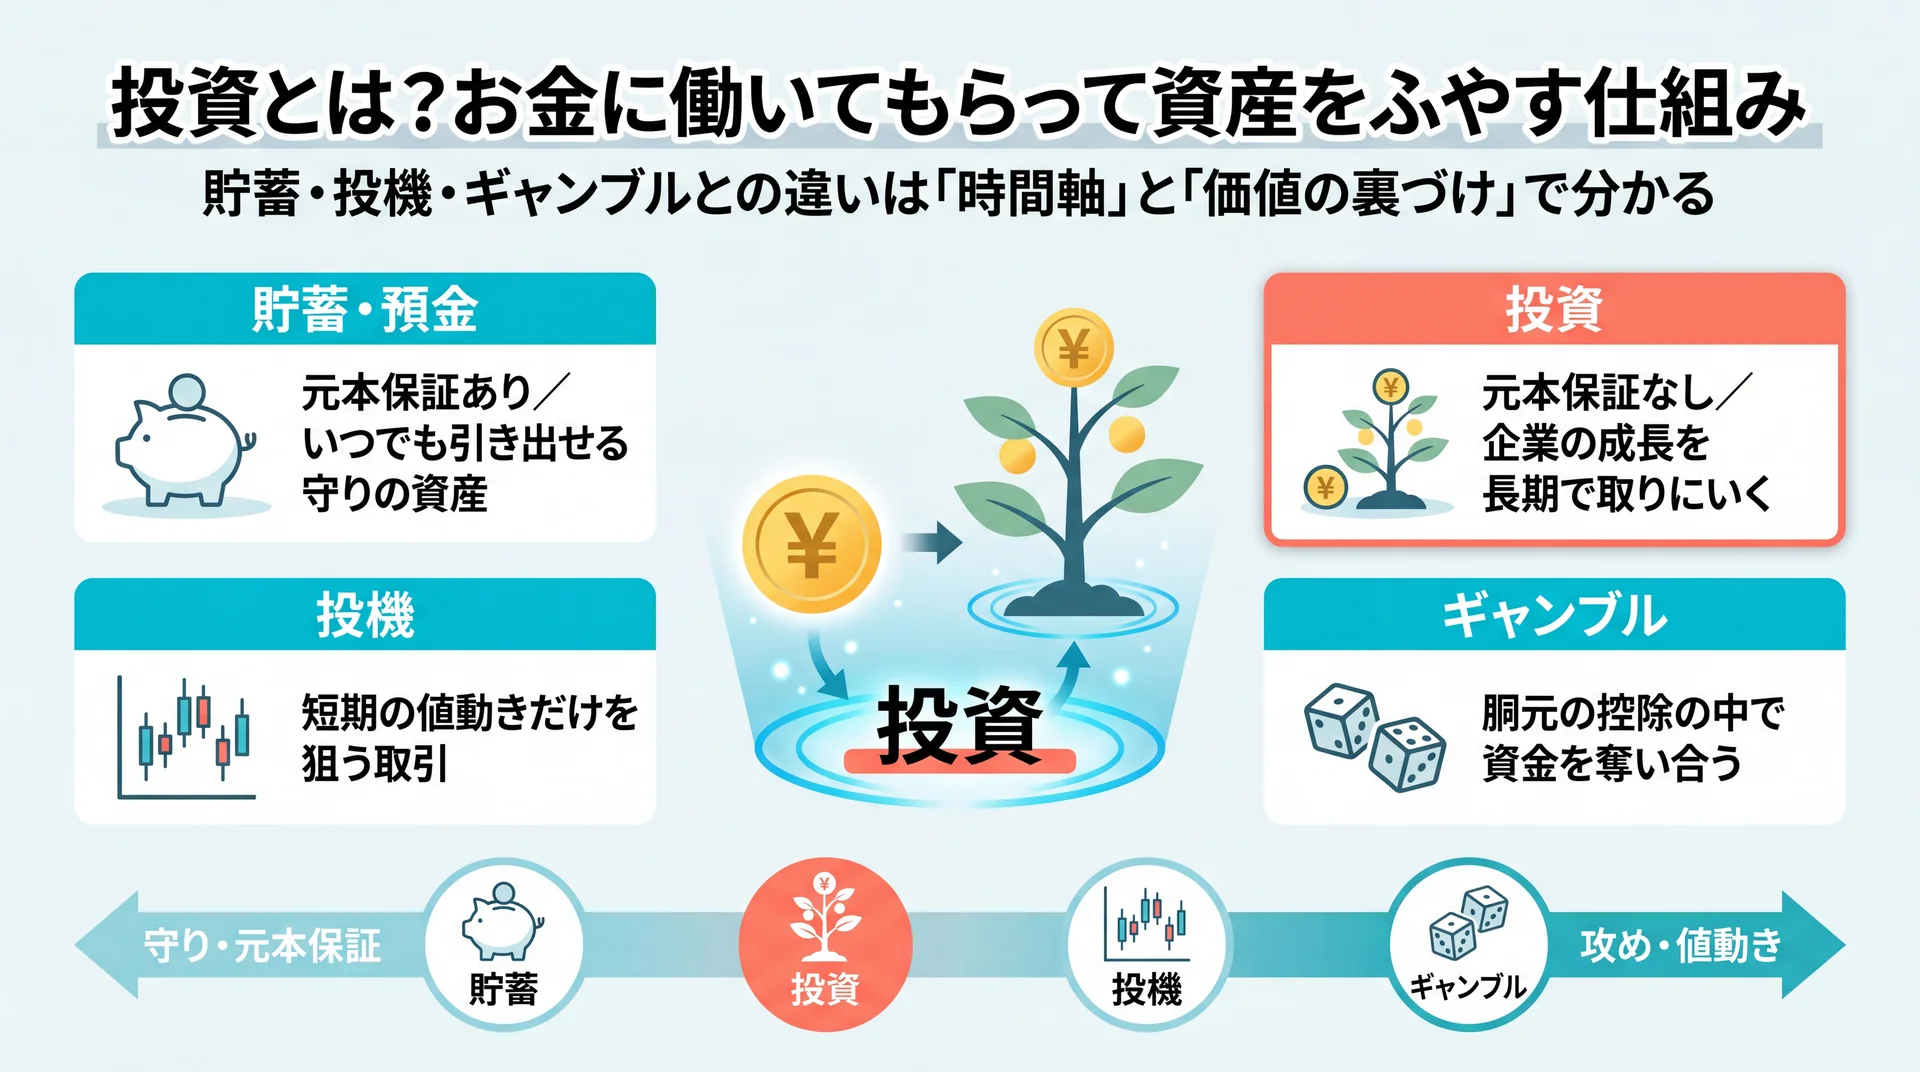
投資とは、将来の利益を見込んで株式や投資信託などにお金を投じ、資産の成長を目指す行為です。銀行預金のように元本が保証される代わりに利息がわずかな「守り」とは異なり、投資は元本割れの可能性を受け入れる代わりに、より高い収益を期待できる「攻め」の性格を持ちます。まずは投資と貯蓄・投機との違いを押さえると、全体像がつかみやすくなります。
投資の対象は幅広く、企業の株式、複数の資産をまとめた投資信託、国や企業にお金を貸す債券、外貨、不動産などがあります。共通するのは、投じたお金が値上がりや配当・利子という形で成果を生む可能性がある点です。ここを理解しておくと、後半で扱う「種類」や「始め方」の話が具体的に見えてきます。
投資と貯蓄・預金は何が違う?
投資と貯蓄の最大の違いは、元本保証の有無とお金に持たせる役割です。貯蓄(預金)は元本が守られ、いつでも引き出せる流動性の高さが強みで、生活費や急な出費に備える「守り」の資産です。一方の投資は、株式や投資信託などで値上がり益や配当を狙う行為で、元本割れの可能性がある代わりに、預金の金利を上回るリターンを期待できます。
どちらが優れているという話ではなく、役割が違います。すぐに使うお金は預金で確保し、当面使わない余裕資金の一部を投資に回すという住み分けが基本の考え方です。生活防衛資金を預金で持ちつつ、増やす部分を投資が担うと整理すると、両者は対立ではなく補完の関係にあると分かります。
投資と投機・ギャンブルの違い
投資と投機・ギャンブルの違いは、時間軸と価値の源泉にあります。投資は企業の成長や配当といった裏づけのある価値に、長い時間をかけて資金を投じる行為です。これに対して投機は短期の値動きだけを狙う取引で、ギャンブルは胴元が控除する仕組みの中で参加者同士が資金を奪い合う性格が強くなります。
この違いを押さえると、「投資は怖い」「ギャンブルと同じ」という漠然とした不安の正体が見えてきます。短期で大きく張って一喜一憂するのは投機に近く、長期・積立・分散で企業や経済の成長を取りにいくのが投資本来の姿です。始める前に「自分は何をしようとしているのか」を投資の側に置いておくと、判断のブレを防げます。
あわせて「投資」と「資産運用」の関係も整理しておきましょう。投資が個々の商品にお金を投じる行為を指すのに対し、資産運用は預金・保険・投資までを含めて資産全体をどう配分し管理するかという、より広い考え方です。投資は資産運用の一部であり、家計全体の中でどれだけを投資に振り向けるかを決める土台として資産運用の視点があります。
投資で利益が出る仕組みは?2つの収益の受け取り方
投資の利益は、資産を持ち続けて受け取る「インカムゲイン」と、値上がりで売って得る「キャピタルゲイン」の2つに大きく分かれます。この2つを分けて理解すると、どの商品がどちらの収益を狙うものかが見え、自分に合った選び方の軸になります。多くの投資商品は、程度の差はあれ両方の性格をあわせ持ちます。
インカムゲイン(配当・分配金・利子)
インカムゲインとは、資産を保有し続けることで継続的に得られる収益です。株式の配当金、投資信託の分配金、債券の利子、不動産の家賃収入などが該当します。価格が大きく動かなくても、持っているだけで定期的にお金が入る点が特徴で、値動きに一喜一憂しにくい安定志向の収益源です。
その代わり、一般に一度に得られる金額は大きくありません。インカムゲインは「じっくり積み上げる」性格の収益で、長期保有と相性が良い受け取り方だと整理できます。
キャピタルゲイン(値上がり益)
キャピタルゲインとは、安く買った資産を高く売ることで得る値上がり益です。株式や投資信託、金、不動産などの価格が購入時より上がったときに、その差額が利益になります。短期間で大きな利益を狙える可能性がある一方、価格が下がれば同じだけ損失(キャピタルロス)になる、振れ幅の大きい収益です。
キャピタルゲインだけを短期で狙うと、値動きの読み合いに近づき投機的になりやすくなります。長期でインカムゲインと組み合わせ、価格の上下を時間で慣らしていく考え方が、初心者にとっては現実的です。
複利で「利益が利益を生む」仕組み
複利とは、得た利益を再び投資に回すことで、利益がさらに利益を生む雪だるま式の効果です。配当や分配金を使わずに再投資すると、翌年は「元本+前年の利益」に対して収益がつくため、期間が長いほど差が広がります。この効果を最大化する鍵が、後半で扱う「長期・積立」です。具体的な金額の差は、後の章で当社の試算表とともに示します。
投資にはどんな種類がある?リスク・リターンで整理
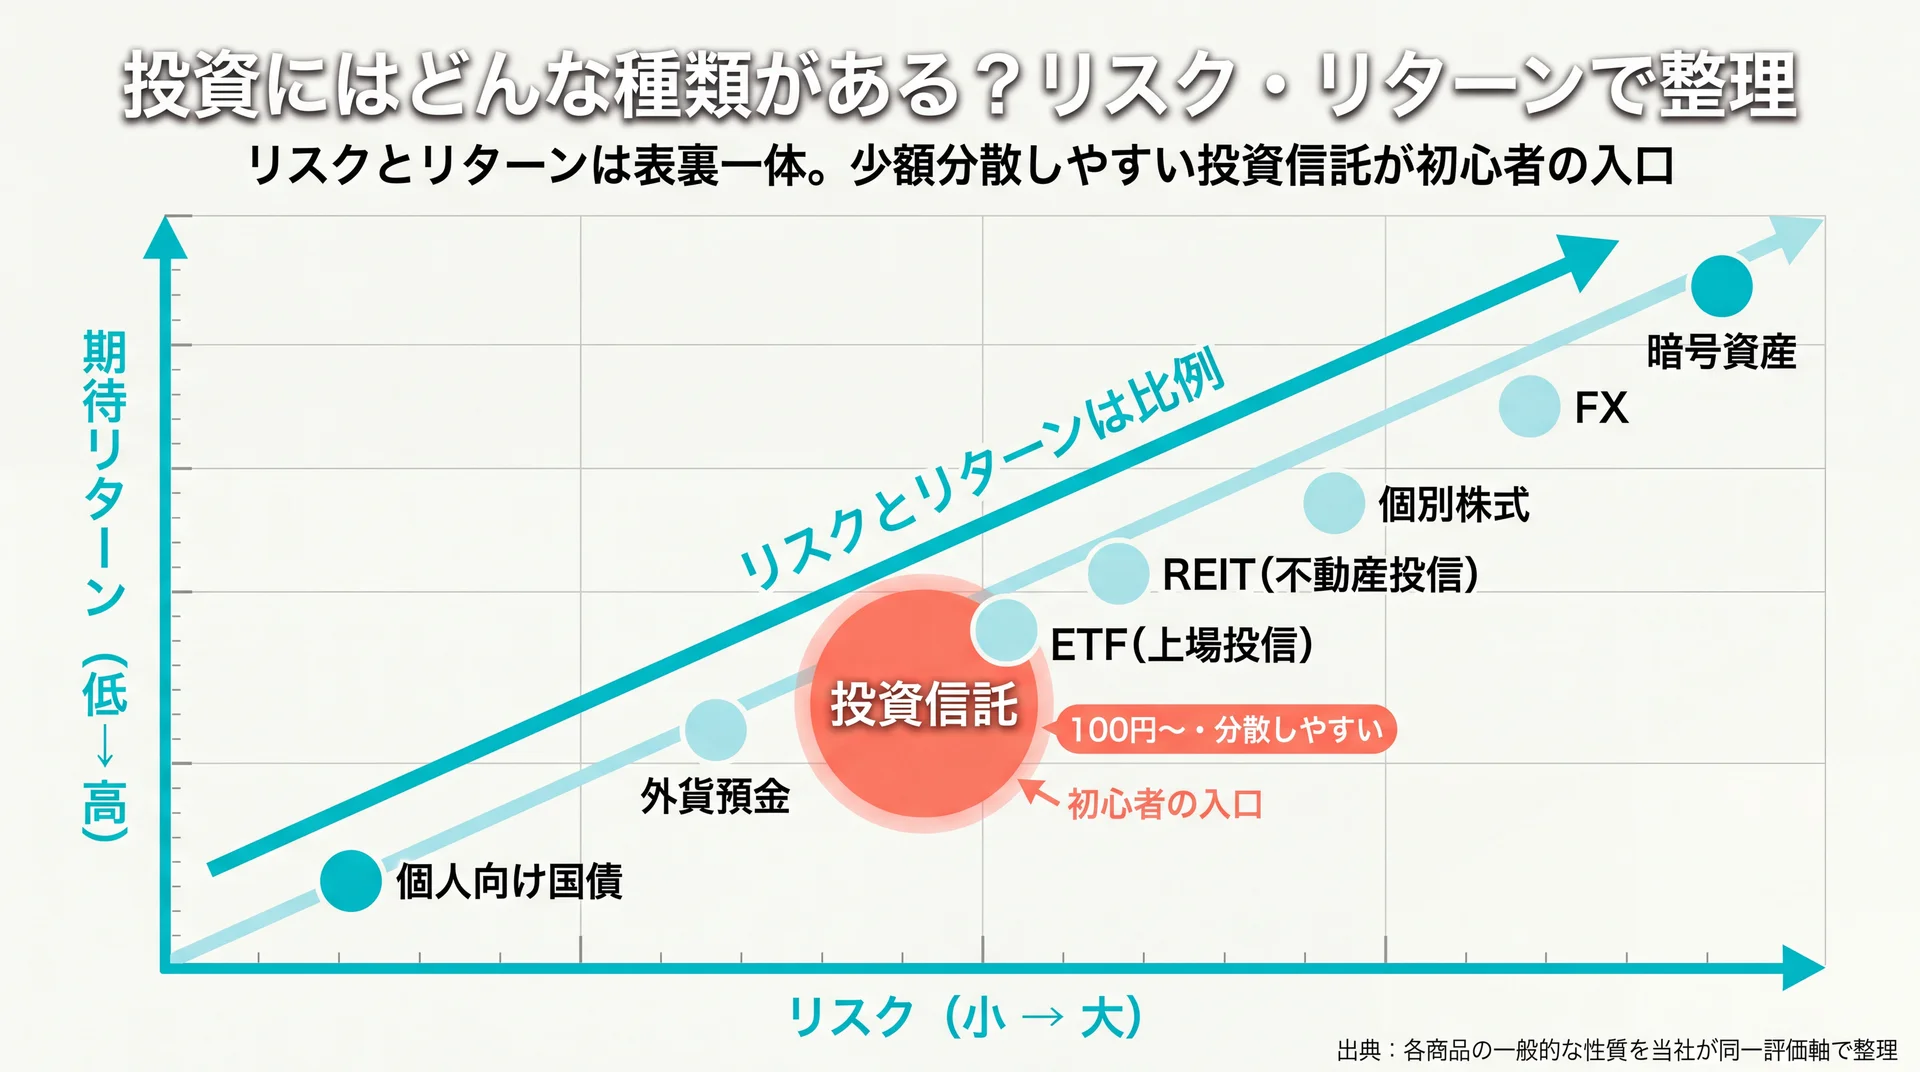
投資の主な種類は、期待リターンとリスクの大きさで「低・中・高」に整理でき、一般にリターンが高いものほど価格の振れ幅(リスク)も大きくなります。銀行や証券会社で扱う代表的な商品を同じ評価軸で並べると、それぞれの位置づけが明確になります。
以下は、期待リターン・リスク・最低投資金額の目安・流動性(現金化のしやすさ)・初心者の始めやすさをそろえた一覧です。
| 種類 | 期待リターン | リスク | 最低金額の目安 | 流動性 | 始めやすさ(初心者) |
| 個人向け国債 | 低 | 低 | 1万円〜 | 中(中途換金に制約) | 高 |
| 外貨預金 | 低〜中 | 中(為替) | 数百円〜 | 高 | 中 |
| 投資信託 | 中 | 中 | 100円〜 | 高 | 高 |
| ETF(上場投信) | 中 | 中 | 数百円〜数千円 | 高 | 中 |
| REIT(不動産投信) | 中 | 中〜高 | 数万円〜 | 高 | 中 |
| 個別株式 | 中〜高 | 高 | 数百円〜数十万円 | 高 | 中 |
| FX | 高 | 高 | 数千円〜 | 高 | 低 |
| 暗号資産 | 高 | 非常に高 | 数百円〜 | 高 | 低 |
データ出典: 各商品の一般的な性質を当社が同一評価軸で整理(最低金額は制度・金融機関により異なる。始めやすさは当社の教育現場での基準による3段階評価、2026年7月時点)
リスクとリターンが表裏一体であること、少額から分散しやすい投資信託が初心者の入口になりやすいことが、この一覧から読み取れます。
ローリスク寄りの投資(国債・外貨預金・投資信託の一部)
ローリスク寄りの投資は、値動きが比較的穏やかで、元本の変動を抑えたい人に向きます。個人向け国債は国にお金を貸す仕組みで、満期まで持てば元本と利子が受け取れる設計です。外貨預金は為替変動の影響を受けますが、円預金より高い金利がつく場合があります。投資信託の中でも、債券中心のバランス型は値動きが穏やかな部類です。
安定志向の商品は、大きく増やすより「預金より少し前向きに置く」目的に合います。値動きに慣れるための入口として位置づけやすい領域です。
債券や金も、この安定寄りの選択肢として押さえておくと理解が深まります。債券は国や企業にお金を貸して利子を受け取る仕組みで、満期まで持てば元本と利子が戻る設計のものが中心です。金は利子や配当を生みませんが、通貨や株式が不安定なときに価値が保たれやすい「守りの資産」として、資産全体のバランスを取る役割で持たれます。どちらも主役というより、値動きの大きい資産と組み合わせて全体のブレを抑える脇役として活きます。
ミドルリスクの投資(投資信託・ETF・REIT)
ミドルリスクの投資は、世界中の資産に少額で分散でき、初心者の中心的な選択肢になります。投資信託は運用のプロが多数の銘柄に分散運用する商品で、100円から積み立てられるものもあります。ETFは証券取引所に上場した投資信託で、株式のように売買できます。REITは多くの投資家から集めた資金で不動産に投資し、賃料収入などを分配する仕組みです。
いずれも1本で幅広い資産に分散できるのが強みで、個別銘柄を選ぶ手間や集中リスクを抑えられます。手間をかけずに世界経済の成長を取りにいきたい人に合う領域です。
ハイリスクの投資(個別株式・FX・暗号資産)
ハイリスクの投資は、大きなリターンを狙える一方で価格の振れ幅が大きく、相応の知識と余裕資金が前提になります。個別株式は特定企業の成長に賭ける投資で、値上がり益と配当の両方を狙えますが、企業業績次第で大きく下落することもあります。FXは為替の証拠金取引でレバレッジがかかり、暗号資産は価格変動が非常に大きい資産です。
個別株式の始め方や銘柄選びの考え方を詳しく知りたい方は、株式投資についてはこちらで解説しています。ハイリスク商品は、投資に慣れてから余裕資金の範囲で取り入れるのが基本の順序です。
なぜ今、投資が必要なのか?日本と海外の資産構成の差から考える
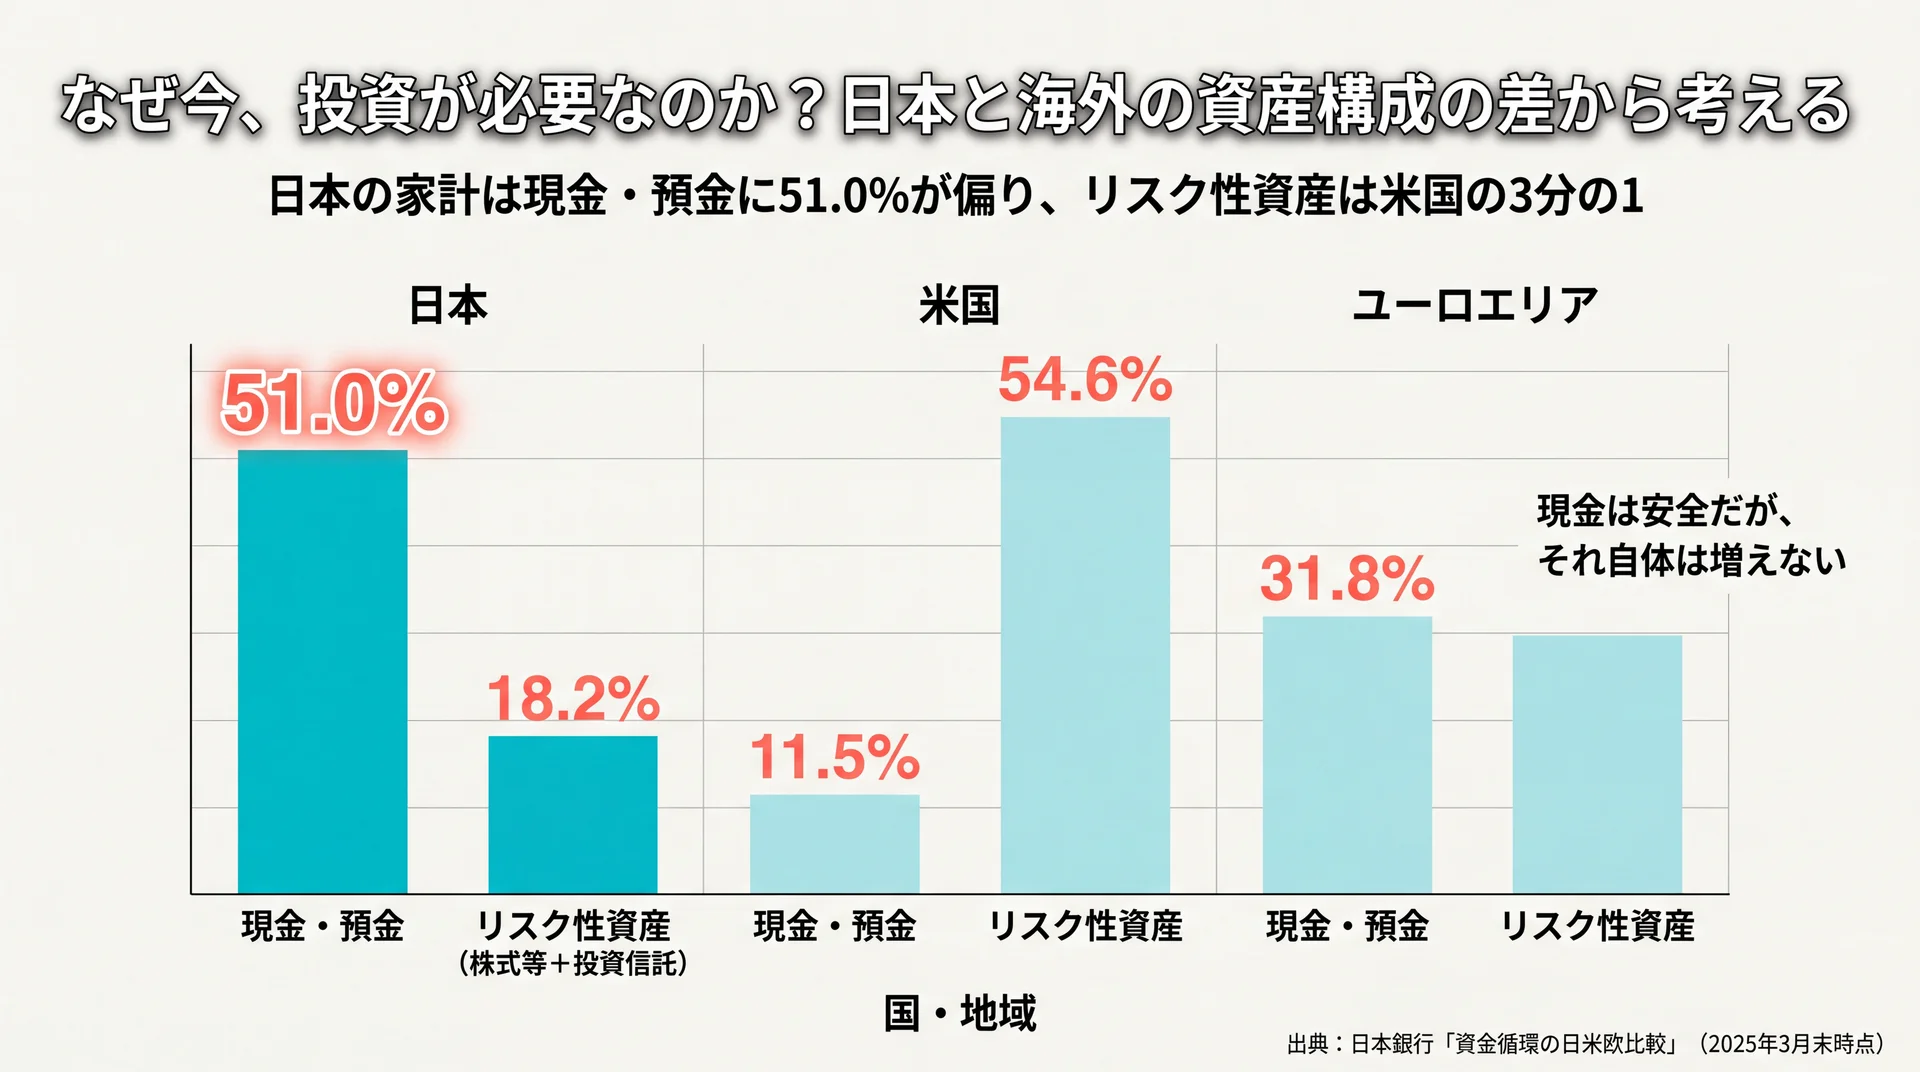
投資が必要とされる背景には、日本の家計が現金・預金に偏っている構造と、物価上昇による現金価値の目減りがあります。日本銀行のデータでは、家計の金融資産のうち現金・預金が5割を占め、株式や投資信託に振り向ける割合は米国より大幅に低い状態です。この差が、資産の伸びの差につながっています。
日本は現金・預金51%、米国は11.5%という差
日本の家計は現金・預金に偏り、投資に回す割合が小さいことがデータで裏づけられています。日本銀行「資金循環の日米欧比較」によると、家計の金融資産に占める現金・預金の割合は日本が51.0%であるのに対し、米国は11.5%、ユーロエリアは31.8%です(日本銀行「資金循環の日米欧比較」、2025年3月末時点)。反対に、株式等と投資信託を合計したリスク性資産の割合は、日本が18.2%、米国が54.6%と大きな開きがあります。
当社は、この差を国民性の違いではなく「お金に働いてもらう仕組みを使ってきたかどうか」の差だと考えています。現金は安全ですが、それ自体は増えません。海外と比べて優劣を論じるより、自分の資産のうち当面使わない部分に成長の機会を一部持たせられているかを点検するほうが、家計の実益につながります。
インフレで「置いておくお金」の価値が目減りする
投資が必要とされるもう一つの理由は、物価上昇によって現金の実質的な価値が下がるためです。物価が上がると同じ金額で買えるものが減るため、金利のごく低い預金に置いたままでは、額面は変わらなくても「買う力」は目減りしていきます。物価が上がる局面では、この目減りが家計にとって現実の問題になります。
現金だけを持つことは、値動きがないという意味では安全に見えますが、インフレに対しては無防備でもあります。当社はこの点を踏まえ、生活防衛資金は預金で確保したうえで、余裕資金の一部を物価に連動しうる資産に振り向けて備えることが、家計の実質的な購買力を守る現実的な選択だと考えています。個別の配分は家庭の状況で変わるため、迷う場合はファイナンシャルプランナーなどの専門家に相談すると精度が上がります。
NISA口座2,696万・買付63兆円に見る投資の広がり
投資はもはや一部の人のものではなく、制度の後押しで急速に広がっています。金融庁のデータでは、NISA口座数は2,696万口座、買付額は累計63兆円に達し、買付額は2027年末の政府目標56兆円を既に上回っています(金融庁「NISA口座の利用状況」、2025年6月末時点)。2023年末の2,125万口座・35兆円から、新NISA開始後に大きく伸びた形です。
この伸びは、投資が「特別な人の行為」から「働く世代の標準的な選択肢」へ移りつつあることを示しています。周囲が始めているから焦るという話ではなく、税制優遇という追い風が整った今こそ、まず仕組みを正しく理解してから少額で始める順序が合理的です。
日本の家計は現金・預金に5割が偏り、リスク性資産の割合は米国の3分の1にとどまる一方、NISAの普及で投資の裾野は着実に広がっています。
投資のメリットと注意点(デメリット)は?
投資のメリットは資産形成を加速できる点、注意点は元本が保証されず短期では損失もありうる点です。両方を正しく理解し、リスクを抑える方法とセットで捉えることが、無理のない投資の前提になります。良い面と悪い面をセットで見ておくと、判断がぶれにくくなります。
投資の主なメリット
投資の主なメリットは、預金を上回る収益を期待でき、少額から分散して資産形成を加速できることです。複利の効果を活かせば、長期になるほど元本との差が開きます。さらに投資信託などを使えば、100円程度の少額から世界中の資産に分散でき、まとまった資金がなくても始められます。
もう一つの価値は、お金や経済への理解が深まることです。投資を通じて世の中の動きに関心を持つようになり、家計全体を見直すきっかけにもなります。金銭的なリターンだけでなく、判断力という無形の資産が積み上がる点も、投資を続ける意味の一つです。
投資の注意点(リスク)
投資の最大の注意点は、元本が保証されず、購入した資産の価格が下がれば損失が出ることです。株式や投資信託は日々価格が変動し、短期的には元本を割ることもあります。為替の影響を受ける外貨建て資産や、レバレッジのかかるFX、変動の大きい暗号資産は、とくに振れ幅が大きくなります。売買や保有には手数料がかかる点も、実質的なリターンを押し下げる要因です。
これらのリスクは、余裕資金で・長期で・分散して・積み立てるという4つの基本で相当程度まで抑えられます。逆に、生活費や近く使う予定のお金を投じる、一つの銘柄に集中する、短期の値動きで頻繁に売買するといった行動はリスクを高めます。投資は「増える可能性」と「減る可能性」が表裏一体であることを前提に、失っても生活に影響しない範囲で始めることが、続けるための土台になります。判断に迷う個別の商品選びは、中立的な立場の専門家に相談するのが安全です。
投資は何から始める?初心者が押さえる4つのポイント
投資を始める際は、「余裕資金で・少額から・長期で・分散して」という4つの基本を押さえることが失敗を避ける近道です。この4点は、リスクを抑えながら複利の効果を活かすための土台で、どの商品を選ぶ場合にも共通します。初心者向けの制度であるNISAやiDeCoも、この考え方の上で使うと効果的です。
①余裕資金で ②少額から ③長期で ④分散・積立
投資の4つの基本は、それぞれがリスクを抑える役割を持っています。余裕資金とは、生活費と急な出費への備えを確保したうえで残る、当面使う予定のないお金です。ここから始めれば、値下がり局面でも生活を切り崩さずに済みます。少額から始めれば、値動きに慣れながら経験を積めます。長期で持てば複利が効き、短期の上下も時間で慣らせます。分散・積立は、対象と時間を分けることで「高値づかみ」の失敗を避ける手法です。
とくに毎月一定額を買い続ける積立は、価格が高いときは少なく、安いときは多く買える効果があり、初心者が続けやすい方法です。まとまった資金がなくても、月数千円から始められます。
投資の始め方をタイプ別に整理すると、次のようになります。
- とにかく手間をかけたくない: 投資信託の積立を1本から。世界株のインデックス型が分散の入口になりやすい
- 税金の優遇を使いたい: NISAのつみたて投資枠で投資信託を積み立てる
- 老後資金を優先したい: iDeCoで掛金を積み立てる(原則60歳まで引き出せない点に注意)
- 企業を応援したい・配当が欲しい: 少額から買える個別株式やETF
複利と積立で差はどれくらい開く?(当社試算)
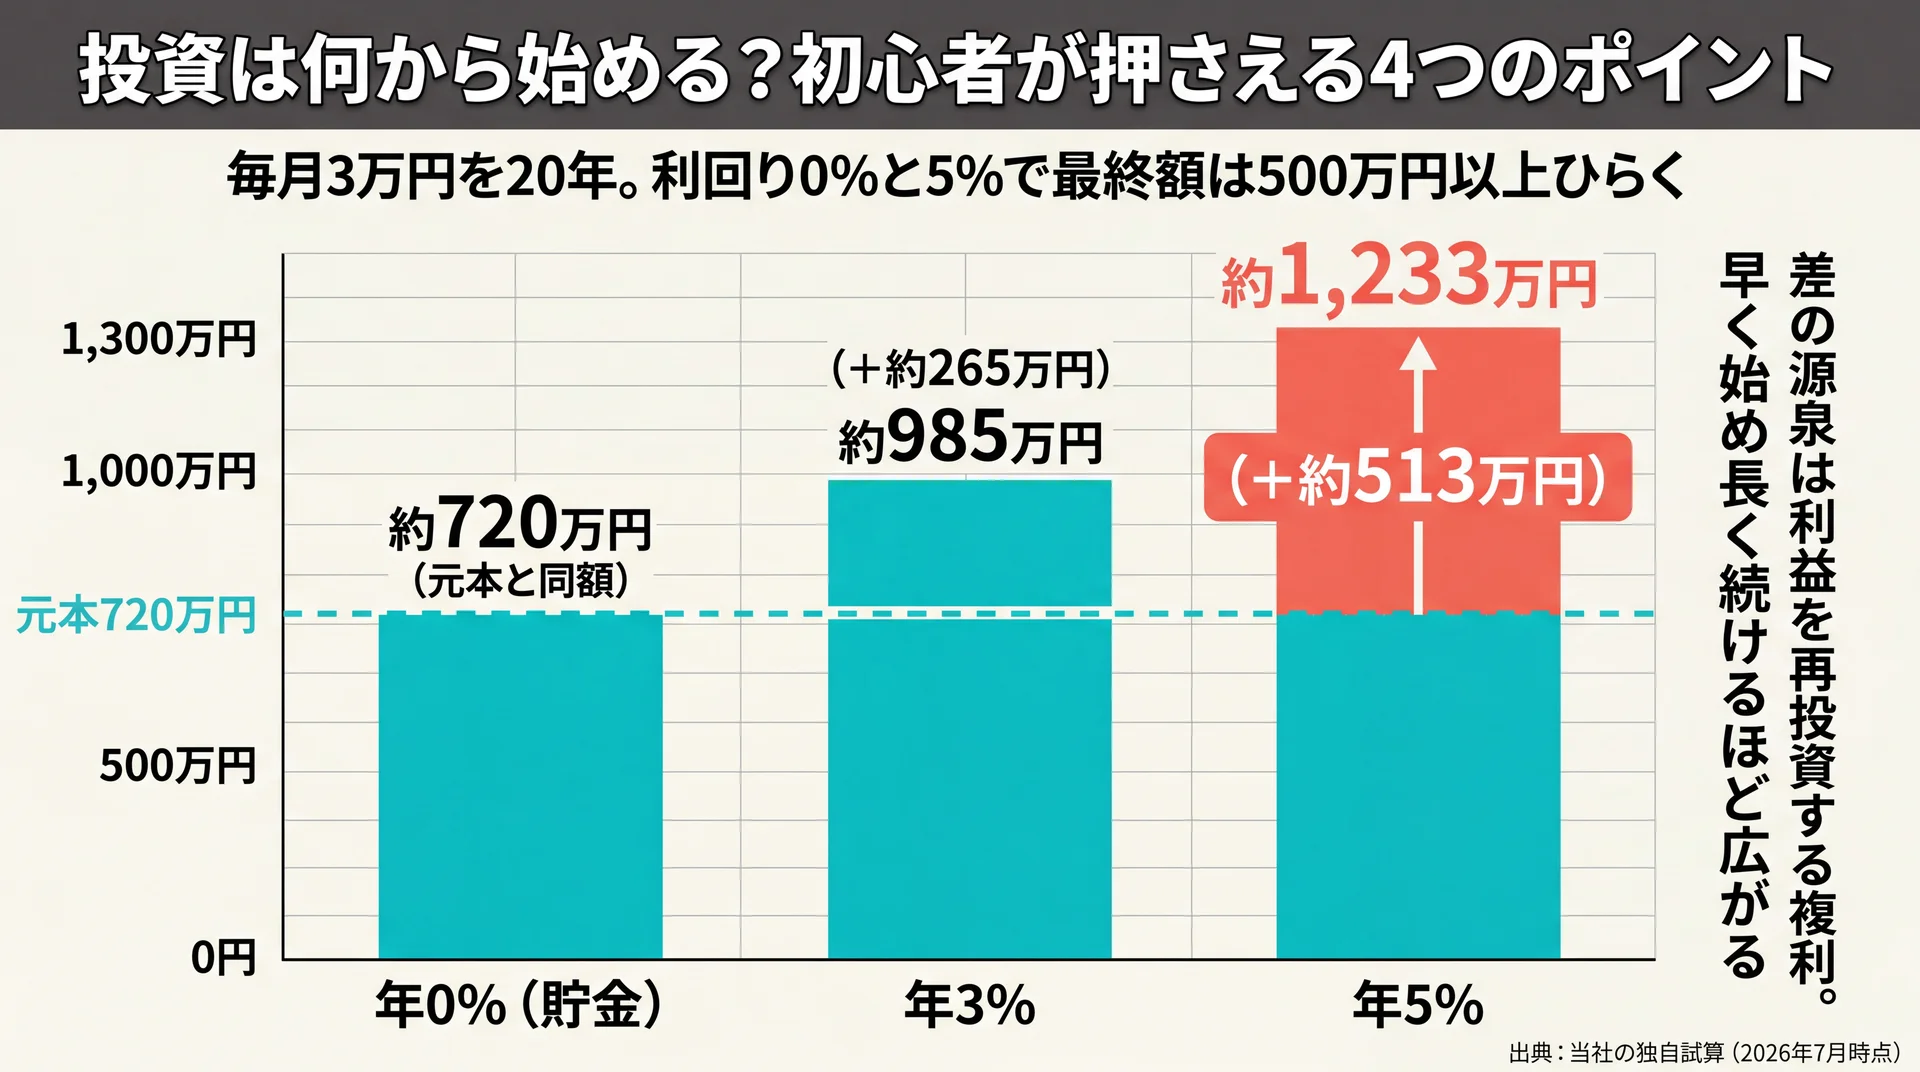
長期の積立と複利がどれほど効くかは、具体的な金額で見ると実感できます。毎月3万円を20年間積み立てた場合、利回りの違いで最終額は次のように変わります。
| 運用利回り | 20年後の概算額 | 元本(720万円)との差 |
| 年0%(貯金) | 約720万円 | ±0円 |
| 年3% | 約985万円 | +約265万円 |
| 年5% | 約1,233万円 | +約513万円 |
データ出典: 当社の独自試算(2026年7月時点)
【当社試算の方法】対象: 毎月3万円の積立投資/期間: 20年(240カ月)/集計方法: 月末複利で FV=積立額×{(1+r/12)^240−1}÷(r/12) を利回り別に計算/前提: 税・手数料は考慮しない単純化モデル。将来の運用成果を保証するものではなく、複利効果の大きさを示す試算例です。
同じ「毎月3万円・20年」でも、利回りが0%と5%では500万円以上の差が生まれます。この差を生むのは、利益を再投資して雪だるま式に増やす複利の働きです。いつ大きく儲けるかより、少額でも早く始めて長く続けるほうが、複利の効く時間を確保できます。自分の条件で金額を試したい方は、資産運用シミュレーションについてはこちらで確認できます。
初心者が避けたい3つの行動
初心者が損失を招きやすいのは、基本の4原則の逆を行く行動です。具体的には次の3つを避けるだけでも、大きな失敗の多くは防げます。
- 生活費や近く使うお金を投じる: 値下がり時に売らざるを得ず、損失を確定させやすい。まず生活防衛資金を預金で確保する
- 一つの銘柄・資産に集中する: その対象が下落したとき資産全体が大きく傷む。商品・地域・時間で分散する
- 短期の値動きで頻繁に売買する: 手数料がかさみ、投機的になりやすい。長期で持ち続ける前提を崩さない
これらは知識の多さよりも、続ける中で「やらないこと」を決めておく問題です。始める前にこの3点を意識しておくと、値動きに振り回されにくくなります。
NISA・iDeCoは「税制優遇の器」
NISAとiDeCoは、投資商品そのものではなく、投資で得た利益にかかる税金を抑えられる「制度の器」です。金融庁のNISA特設サイトによると、通常、株式や投資信託などで得た利益や配当には約20%の税金がかかりますが、NISA口座で投資した金融商品から得られる利益は非課税になります。iDeCoは老後資金づくりを目的に、掛金の所得控除などの優遇が受けられる制度です。初心者はまず、この器を使って投資信託を積み立てる形が始めやすい選択肢になります。
それぞれの非課税枠や手続き、シミュレーションといった詳細は、各制度の解説記事で扱っています。ここでは「投資の入口として、まず税制優遇の器から使うと効率的」という位置づけを押さえておけば十分です。
投資の始め方は「余裕資金で・少額から・長期で・分散・積立」が土台で、その器としてNISA・iDeCoを使うのが初心者の現実的な順序です。
\ 家計〜NISAまで一気通貫 /
何から始めるか迷う段階でも、自分に合う進め方を無料体験で確かめられます。
投資に関するよくある質問
投資と投機・ギャンブルは何が違うのですか?
投資は企業や経済の成長という裏づけに長期で資金を投じるのに対し、投機は短期の値動きだけを狙う取引です。ギャンブルは胴元の控除がある中で参加者が資金を奪い合う仕組みで、期待値の構造そのものが異なります。長期・積立・分散で成長を取りにいくのが投資本来の姿で、短期で大きく張る行為とは分けて考えると整理しやすくなります。
投資はいくらから始められますか?
投資信託であれば100円から積み立てられる商品もあり、まとまった資金がなくても始められます。まずは月数千円など、生活に影響しない範囲の少額から始め、値動きに慣れながら金額を調整していく方法が現実的です。無理のない金額で長く続けることが、複利の効果を活かす前提になります。
投資初心者はまず何から始めればよいですか?
初心者はまず、NISAのつみたて投資枠を使って投資信託を少額から積み立てる形が始めやすい選択肢です。世界の株式に幅広く分散するインデックス型の投資信託は、1本で分散が効くため入口に向きます。始める前に、生活防衛資金を預金で確保しておくことが安全のための前提になります。
投資はやめたほうがよいと聞きますが本当ですか?
「やめたほうがよい」と言われる背景の多くは、余裕資金でない資金を投じたり、短期の値動きで頻繁に売買したりして損失を出したケースです。投資自体に元本割れのリスクはありますが、余裕資金で・長期で・分散して・積み立てるという基本を守れば、リスクは相当程度抑えられます。ただしこれは過去の実績に基づく傾向であり、元本割れがなくなるわけではありません。リスクを正しく理解して付き合えるかどうかが分かれ目です。
まとめ:投資とは何かを理解して最初の一歩へ
投資とは、利益を見込んでお金を投じ、お金に働いてもらって資産をふやす行為です。収益はインカムゲインとキャピタルゲインに分かれ、種類はリスク・リターンで整理でき、始め方は「余裕資金で・少額から・長期で・分散・積立」が土台です。
当社のABCashは金融商品を販売せず、家計からNISAまで専属コンサルタントが伴走する教育サービスです。累計9万人以上が受講し、トレーニング満足度は95%でした。完璧に理解してから始めるより、基礎を押さえて少額で動き出すほうが続けやすいと考えています。基礎の総復習は資産運用の基礎からの総まとめはこちらへ。個別の資産設計はファイナンシャルプランナーなどの専門家にご相談ください。
\ 中立の立場で伴走 /
金融商品を販売しない教育として、最初の一歩を無料体験から始められます。