
株は単元未満株やミニ株を使えば数百円から始められ、まとまった資金は必要ありません。初心者が用意すべきは、生活防衛資金を残した余剰資金です。金額そのものより自分のリスク許容度を基準に、少額から値動きに慣れることが失敗を避ける近道になります。資産形成の全体像は資産運用の全体像を整理した完全ガイドもあわせてご覧ください。
\ 9万人が学んだお金の伴走 /
株の一歩目でつまずく前に、専属コンサルタントに相談できる無料体験を用意しています。
株の初心者はいくらから始められる?
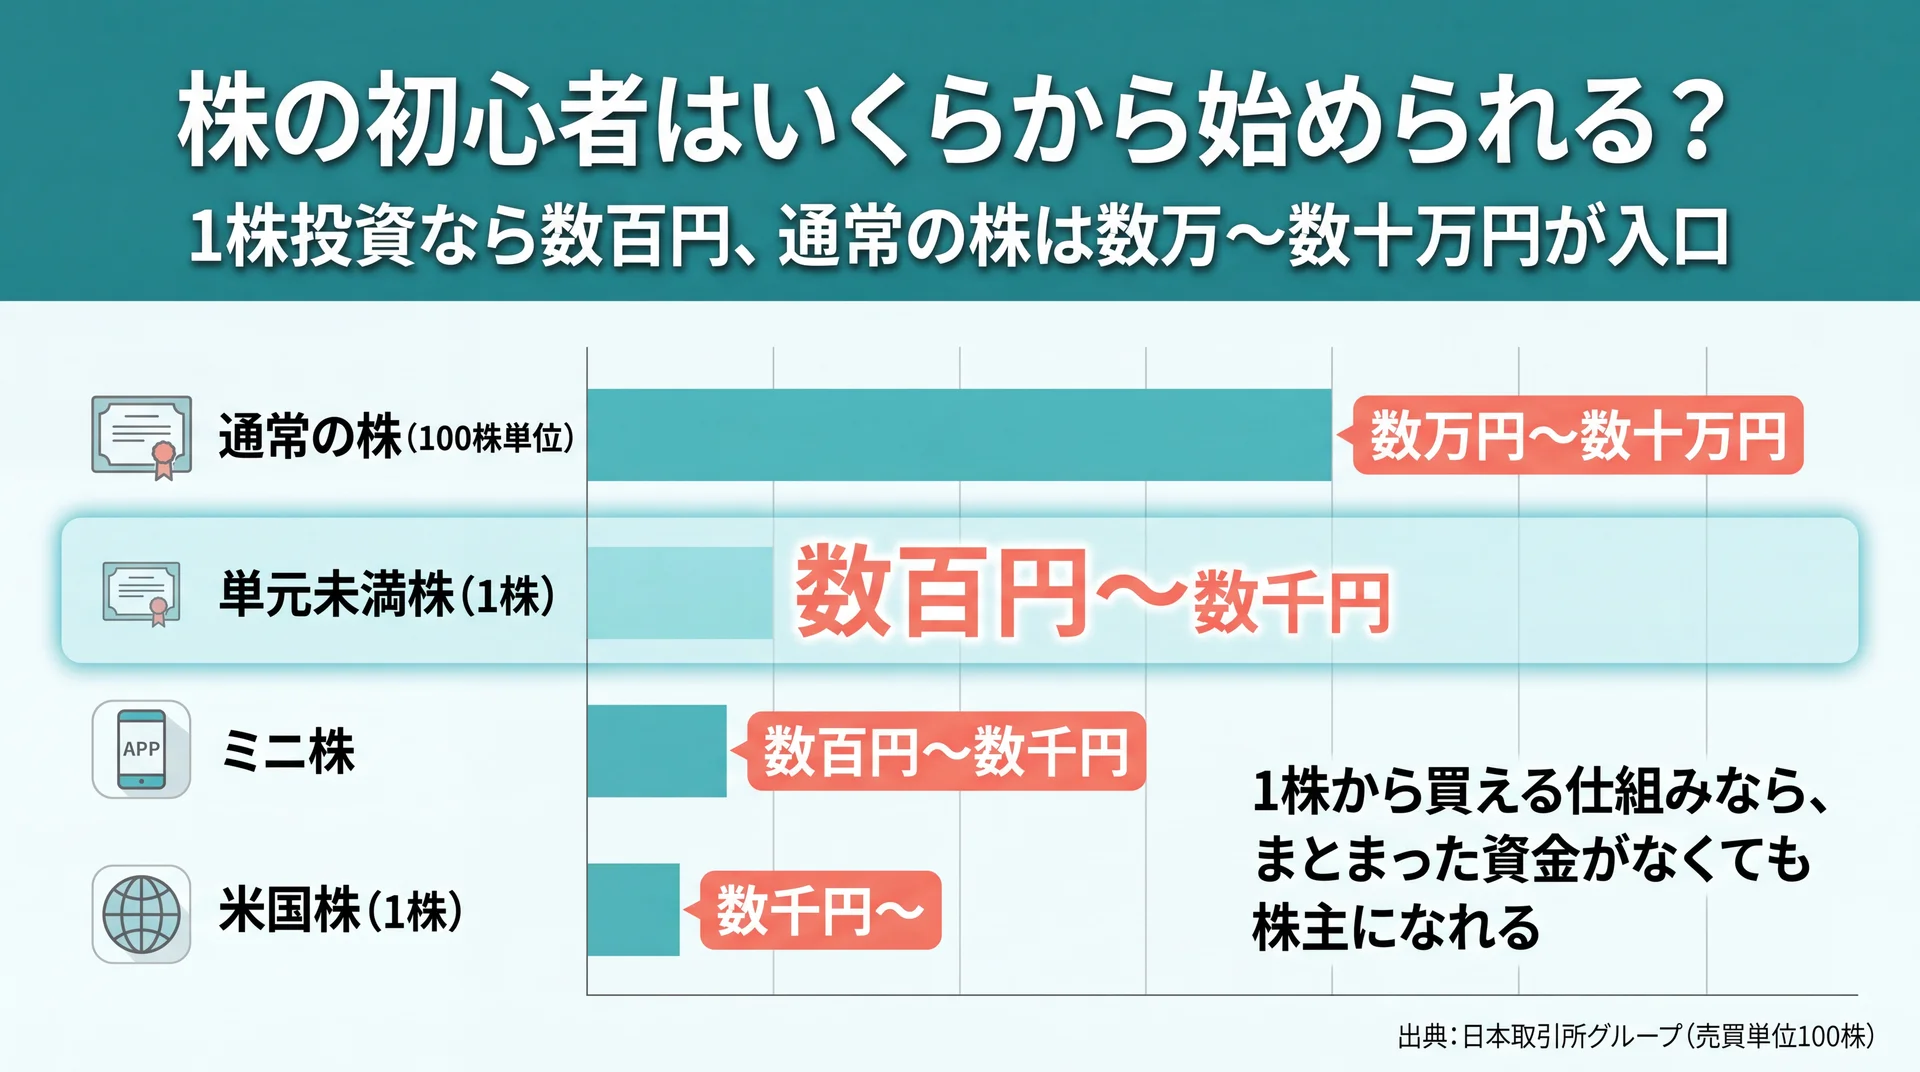
株は通常「株価×100株」が最低購入額ですが、単元未満株やミニ株を使えば数百円から始められます。国内の株式は売買単位が100株に統一されており(日本取引所グループ、2026年7月時点)、株価1,000円の銘柄なら10万円が必要額の目安になります。
通常の株は「株価×100株」が最低購入額
国内の証券取引所では、2018年10月1日に内国株式の売買単位が100株へ統一されました(日本取引所グループ、2026年7月時点)。そのため、通常の取引で株を買うときは「株価×100株」がひとまとまりの最低購入額になります。株価500円なら5万円、株価3,000円なら30万円と、必要な金額は銘柄によって大きく変わるのが実情です。有名企業や値がさ株では数十万円以上かかることもあるため、通常の取引だけを見ると入口の金額は大きく見えます。まずは自分が気になる企業の株価に100を掛けて、必要額をざっくり把握するところから始めてみましょう。
単元未満株・ミニ株・米国株なら数百円から
まとまった資金がなくても、1株から買える仕組みを使えば数百円〜数千円で株主になれます。単元未満株は1株単位で購入でき、株価によっては500円程度から取引が可能です。ミニ株も少額で分散しやすく、米国株は1株単位が一般的なため、世界的な大企業の株を数千円で持てます。ただし単元未満株は、証券会社によって注文方法が成行のみに限られたり、注文できる時間が決まっていたり、取引額に対して手数料が割高になったりする場合があります。株主優待は100株以上を条件とする銘柄が多く、1株では対象外になりやすい点も、買う前に確認しておきたいところです。米国株の場合は、為替変動やその国の情勢に左右されるリスクも加わる点に注意が必要です。それでも、少額で始めたい初心者にとっては、こうした1株投資が現実的な入口になります。
買い方別の最低金額を比べる
初心者が最初に選ぶ買い方は、必要な金額と制約のバランスで決まります。以下の比較表で、それぞれの目安と留意点を整理します。
| 買い方 | 最低金額の目安 | 特徴・留意点 |
| 通常の株(単元株・100株) | 株価×100株(数万円〜数十万円) | 議決権があり選択肢が広い。まとまった資金が必要 |
| 単元未満株(1株単位) | 数百円〜数千円 | 1株から買える。銘柄・注文方法・注文時間・手数料に制約がある場合あり |
| ミニ株 | 数百円〜数千円 | 少額で分散しやすい。取引タイミングが限られる場合あり |
| 米国株 | 1株あたり数千円〜 | 1株から買える大企業が多い。為替・カントリーリスクに注意 |
金額の目安は銘柄の株価やサービスの仕様で変わるため、実際に始めるときは各証券会社の公式情報で最新の条件を確認しましょう。
株を身近にした1株投資の広がり
かつては数十万円が必要だった株式投資も、1株から買える仕組みの普及で入口が大きく下がりました。個人株主の動向は日本証券業協会が毎年公表しており、個人株主数の推移を継続して確認できます(日本証券業協会、2026年7月時点)。1株単位で買えるサービスを使えば、「まず1株だけ買ってみる」という小さな一歩も現実的です。最初から大きな金額を動かす必要はなく、少額で経験を積みながら判断力を育てられるのが、いまの株式投資の特徴です。
初心者が知っておきたい株の基礎とリスクは?
株の利益は値上がり益・配当・株主優待の3つで、いずれも約束されたものではなく、価格が下がれば元本を割ることもあります。株式投資に元本保証はありません。この前提を押さえたうえで、余剰資金で始めることが初心者の出発点になります。
株で得られる3つの利益
株を持つと、主に3つの形で利益を得られる可能性があります。1つ目は値上がり益で、買ったときより株価が上がったタイミングで売ると差額が利益になります。2つ目は配当で、企業が利益の一部を株主に分配するお金です。3つ目は株主優待で、自社製品や割引券などを受け取れる制度です。配当や優待は保有しているだけで受け取れる一方、業績の悪化で減配・廃止になることもあります。この3つのうちどれを重視するかで、選ぶ銘柄も変わってくるでしょう。株の仕組みそのものをもう少し詳しく知りたい場合は、投資全般の入口として投資 初心者についてはこちらも参考にしてください。
株価はなぜ動くのか
株価は、その企業の株を「買いたい人」と「売りたい人」のバランスで決まります。業績が伸びると予想されれば買いたい人が増えて株価は上がり、先行きが不安視されれば下がります。実際には、企業の決算や新製品の発表といった個別の材料だけでなく、景気や金利、為替、海外市場の動向など、企業の外側の要因でも大きく動きます。同じ銘柄でも短期では上下を繰り返すため、1日の値動きに一喜一憂しても意味は薄いのが実情です。初心者は、株価が動く理由には自分ではコントロールできない要素が多いことを知っておくと、値下がりしたときに慌てて売る失敗を減らせます。
初心者が最初に押さえるリスク
株はリターンが期待できる一方で、価格変動によって資産が減るリスクを常に伴います。買った株の価格が下がれば含み損になり、企業の業績悪化や市場全体の下落で大きく値下がりすることもあります。だからこそ、当面の生活費や近く使う予定のあるお金は株に回さないことが大原則です。生活防衛資金を確保したうえで、なくなっても生活に困らない余剰資金で始めれば、値下がりしても冷静に判断しやすくなります。個別の資産設計に迷うときは、ファイナンシャルプランナーなどの専門家に相談する選択肢もあります。
初心者はいくらの資金で株を買うべき?
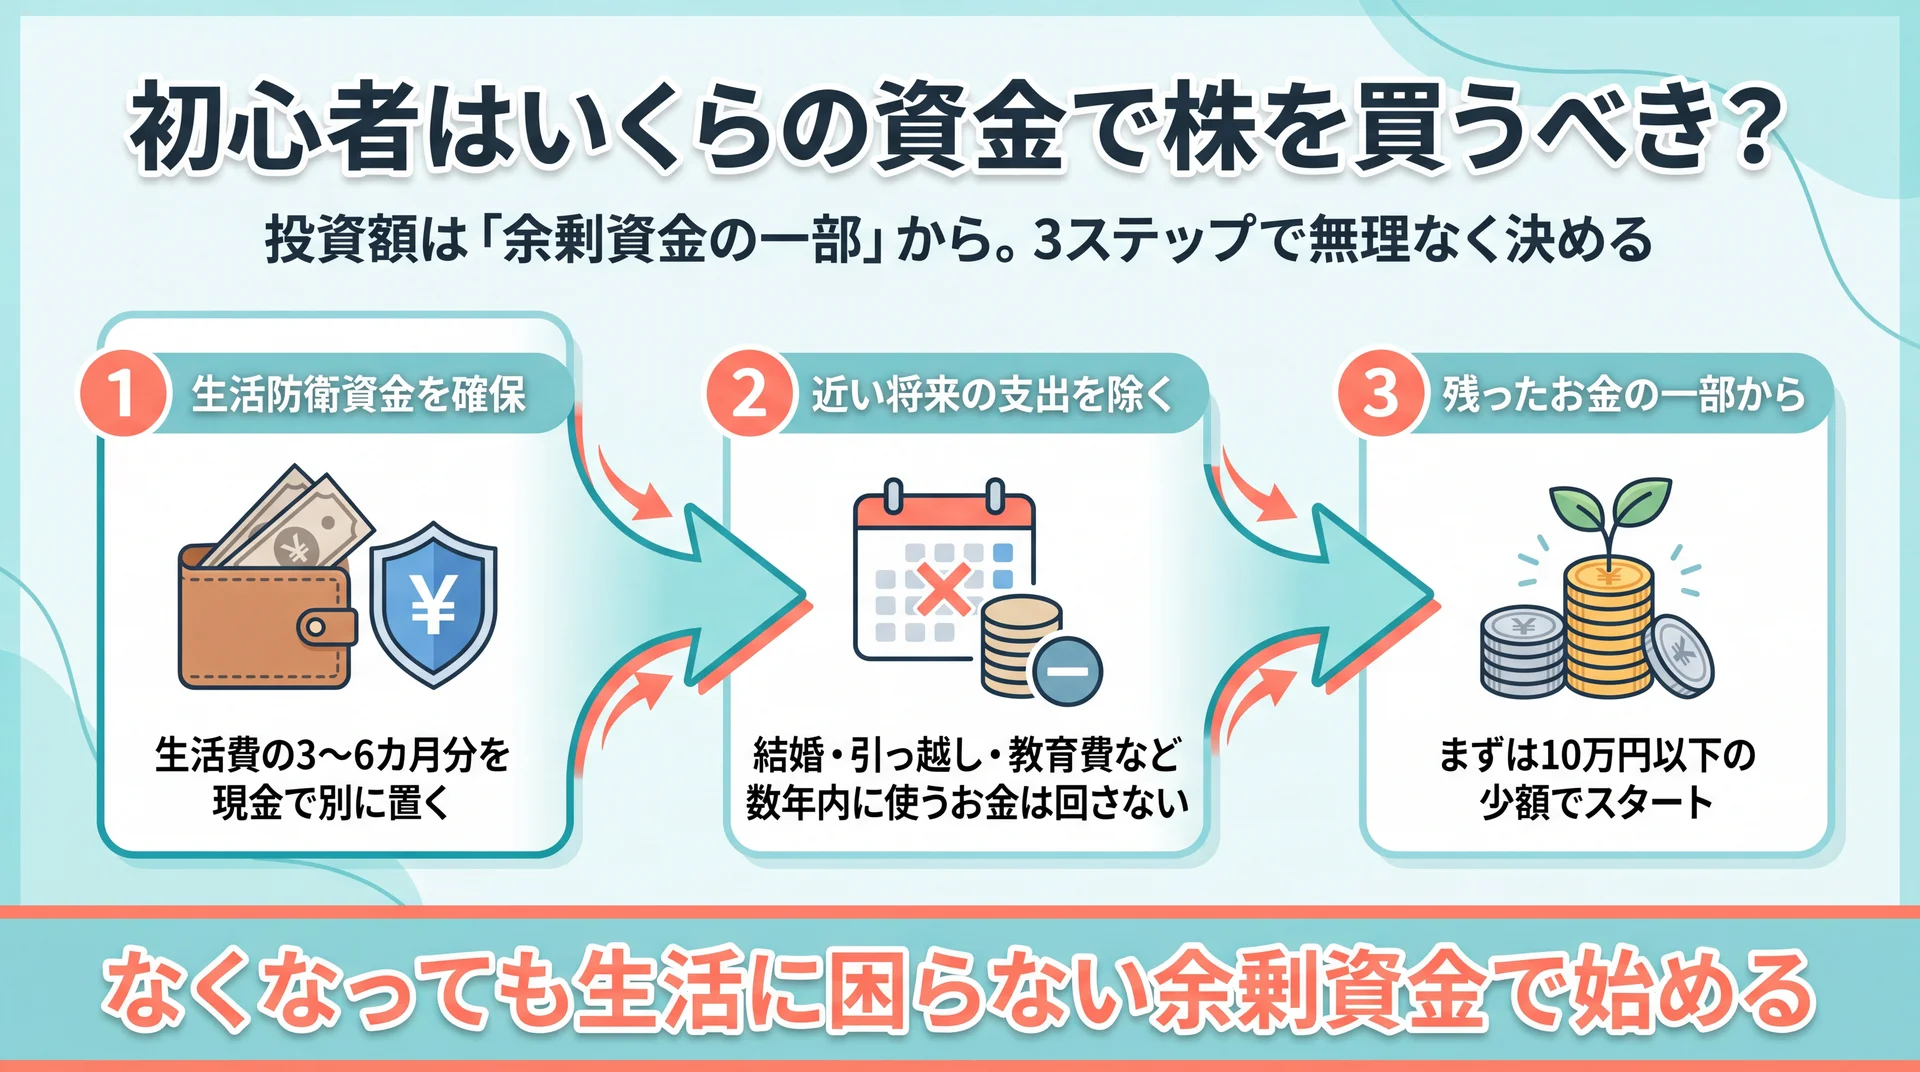
初心者が用意すべき金額は「なくなっても生活に困らない余剰資金」で、まずは10万円以下の少額から始めるのが現実的です。金額そのものより、自分がどこまで値下がりに耐えられるかというリスク許容度を基準に決めましょう。
「余剰資金」の考え方
株に回してよいお金は、生活費や近い将来に使う予定のあるお金を除いた余剰資金です。目安として、まず生活費の3〜6カ月分を生活防衛資金として現金で確保します。子どもがいる世帯や収入が変動しやすい働き方の場合は、6カ月〜1年分と厚めに見積もる考え方もあります。そのうえで、当面使う予定がなく、値下がりしても生活に影響しないお金の範囲で投資額を決めましょう。年齢や家計の状況によって適切な割合は変わるため、「収入の何割」という一律の正解はありません。手取りの中で無理のない金額を先に決めておくことが、値動きに振り回されずに続けるコツです。
投資額の決め方を3ステップで整理する
いくら投資するか迷ったら、次の順番で考えると決めやすくなります。まず①生活防衛資金を確保します。毎月の生活費の3〜6カ月分は、投資とは別に現金で置いておきましょう。次に②近い将来の支出を除く、つまり結婚・引っ越し・教育費など、数年以内に使う予定のあるお金は投資に回しません。最後に③残ったお金の一部から始める、残った余剰資金のすべてではなく、まずはその一部で少額からのスタートで十分です。この3ステップを踏めば、生活に必要なお金を守りながら、無理のない金額で株を始められます。金額を決めないまま勢いで買い進めると、想定以上の資金を投じてしまいやすくなります。
少額から始めることをどう評価すべきか
少額投資は「初心者に優しい」と語られがちですが、その理由を制度とデータから見ると評価が明確になります。国内株は売買単位が100株に統一されている一方(日本取引所グループの公表・2026年7月時点)、単元未満株やNISAの成長投資枠といった少額で株に触れる手段が広がっています(金融庁、2026年7月時点)。判断の基準は「最低いくら必要か」ではなく「いくらまでの値下がりに耐えられるか」です。まずは自分のリスク許容度を確かめ、その範囲で少額から始めるのが合理的な入口です。長期で積み立てた場合の増え方を試したい方は資産運用シミュレーションについてはこちらもご覧ください。
少額投資のメリットとデメリット
少額投資には、慣れるための入口として明確な利点と、知っておくべき弱点の両面があります。下の表で同じ観点から整理しました。
| 観点 | メリット | デメリット・留意点 |
| 損失 | 投入額が小さく損失を抑えやすい | 大きな利益は狙いにくい |
| 経験 | 実際のお金で値動きに慣れられる | 金額が小さく緊張感が出にくいことも |
| 分散 | 複数の銘柄に分けて買いやすい | 資金が少ないと分散に限界がある |
| コスト | 少額から試せる | 取引額に対して手数料が割高になりやすい |
デメリットは避け方とセットで考えると対処できます。たとえば1回の取引にかかる手数料が100円だとすると、1万円の取引なら投資額の1%、10万円の取引なら0.1%と、同じ100円でも重さはまったく違います。手数料は金額そのものではなく取引額に対する比率で見ておくと、少額でも負担を抑えた買い方を選べます。計画性の欠如も、投資額と目的を先に決めておけば防げるでしょう。
\ 何を買うか迷う前に /
銘柄選びや金額設定で手が止まるとき、家計から一緒に整理する無料体験で確かめられます。
初心者は株の銘柄をどう選べばいい?
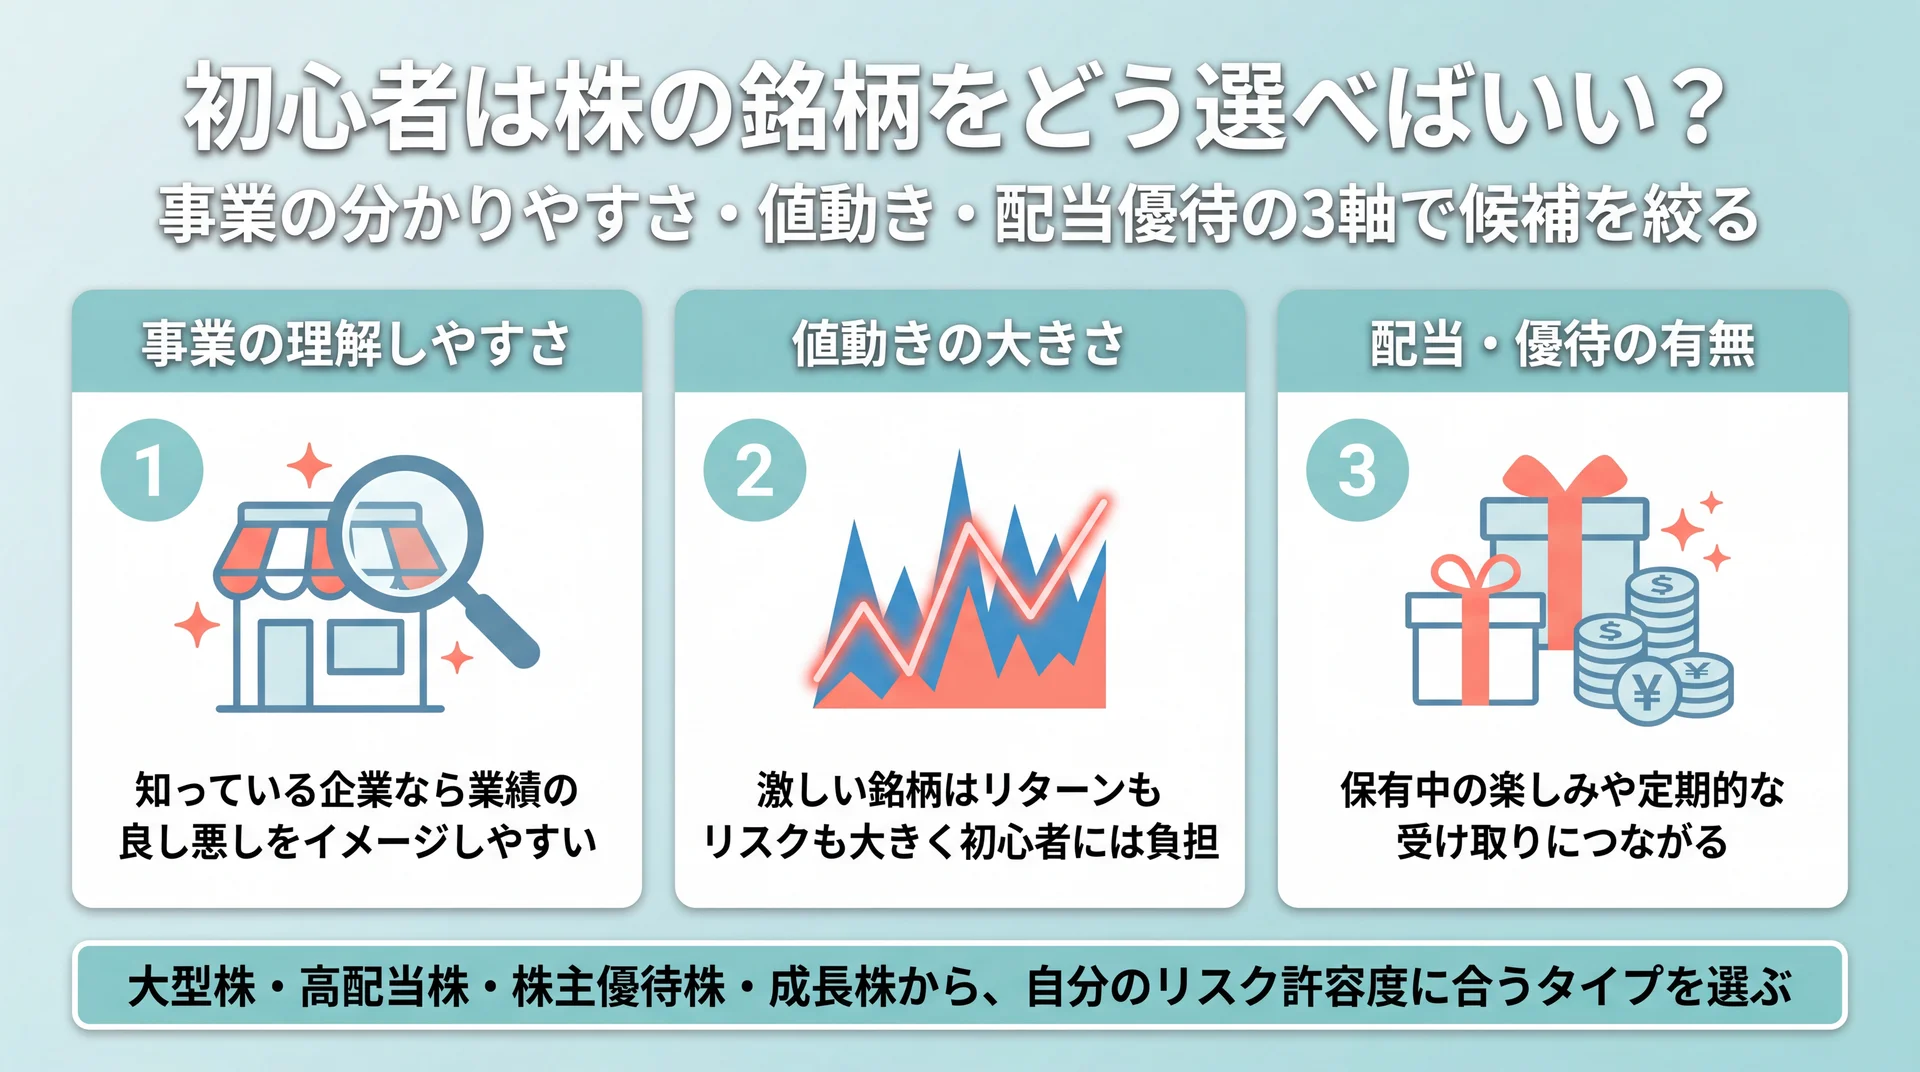
初心者は事業がわかりやすく値動きが比較的安定した大型株や、配当・優待が受けられる銘柄が入口に向いています。銘柄を選ぶときは、事業の理解しやすさ・値動きの大きさ・配当や優待の有無という3つの軸で見れば、自分のリスク許容度に合うものを絞り込めるはずです。
初心者が見る3つの評価軸
銘柄選びで迷ったら、次の3つを判断軸にします。1つ目は事業の理解しやすさで、自分がサービスや商品を知っている企業なら業績の良し悪しをイメージしやすくなります。2つ目は値動きの大きさで、値動きが激しい銘柄はリターンもリスクも大きく、初心者には負担になりがちです。3つ目は配当や優待の有無で、保有中の楽しみや定期的な受け取りにつながる軸です。この3軸を自分のリスク許容度と照らし合わせれば、候補はぐっと絞り込めるでしょう。
銘柄タイプ別の特徴を比べる
株は狙いによっていくつかのタイプに分かれます。それぞれの値動き傾向と初心者の留意点を比較します。
| 銘柄タイプ | 向いている狙い | 値動きの傾向 | 初心者の留意点 |
| 大型株(誰もが知る大企業) | わかりやすさ・安定を重視 | 比較的安定 | 短期の大きな利益は狙いにくい |
| 高配当株 | 定期的な配当を得たい | 中程度 | 業績次第で減配・無配のリスク |
| 株主優待株 | 優待品・割引を楽しみたい | 中程度 | 優待の改悪・廃止リスク、優待目的の高値づかみに注意 |
| 成長株 | 将来の値上がり益を狙いたい | 大きい | 値動きが激しく初心者にはリスク高め |
どのタイプが正解ということはなく、自分が耐えられる値動きの範囲を先に決めてから選ぶと、買った後も落ち着いて保有できます。なお、特定の銘柄が上がると断定できる情報はありません。気になる企業が見つかったら、事業内容や業績を自分で確認する習慣をつけましょう。
初心者が見ておきたい基本の指標
銘柄を比べるときは、いくつかの基本的な指標を入口にすると判断しやすくなります。配当利回りは「1株あたりの配当÷株価」で、投資額に対してどれくらいの配当が期待できるかの目安です。PER(株価収益率)は利益に対して株価が割高か割安かの目安、PBR(株価純資産倍率)は資産に対する株価の水準を見る指標です。いずれも証券会社の銘柄ページに表示されており、初心者でも数字を確認できます。ただし、これらの指標が良いからといって株価が上がるとは限らず、業種によって平均値も異なります。指標は「合格ライン」ではなく、同じ業種の他社と比べるための道具として使うのが実践的です。数字だけで判断せず、事業内容とあわせて見る習慣をつけましょう。
初心者が株で失敗しないためのコツは?
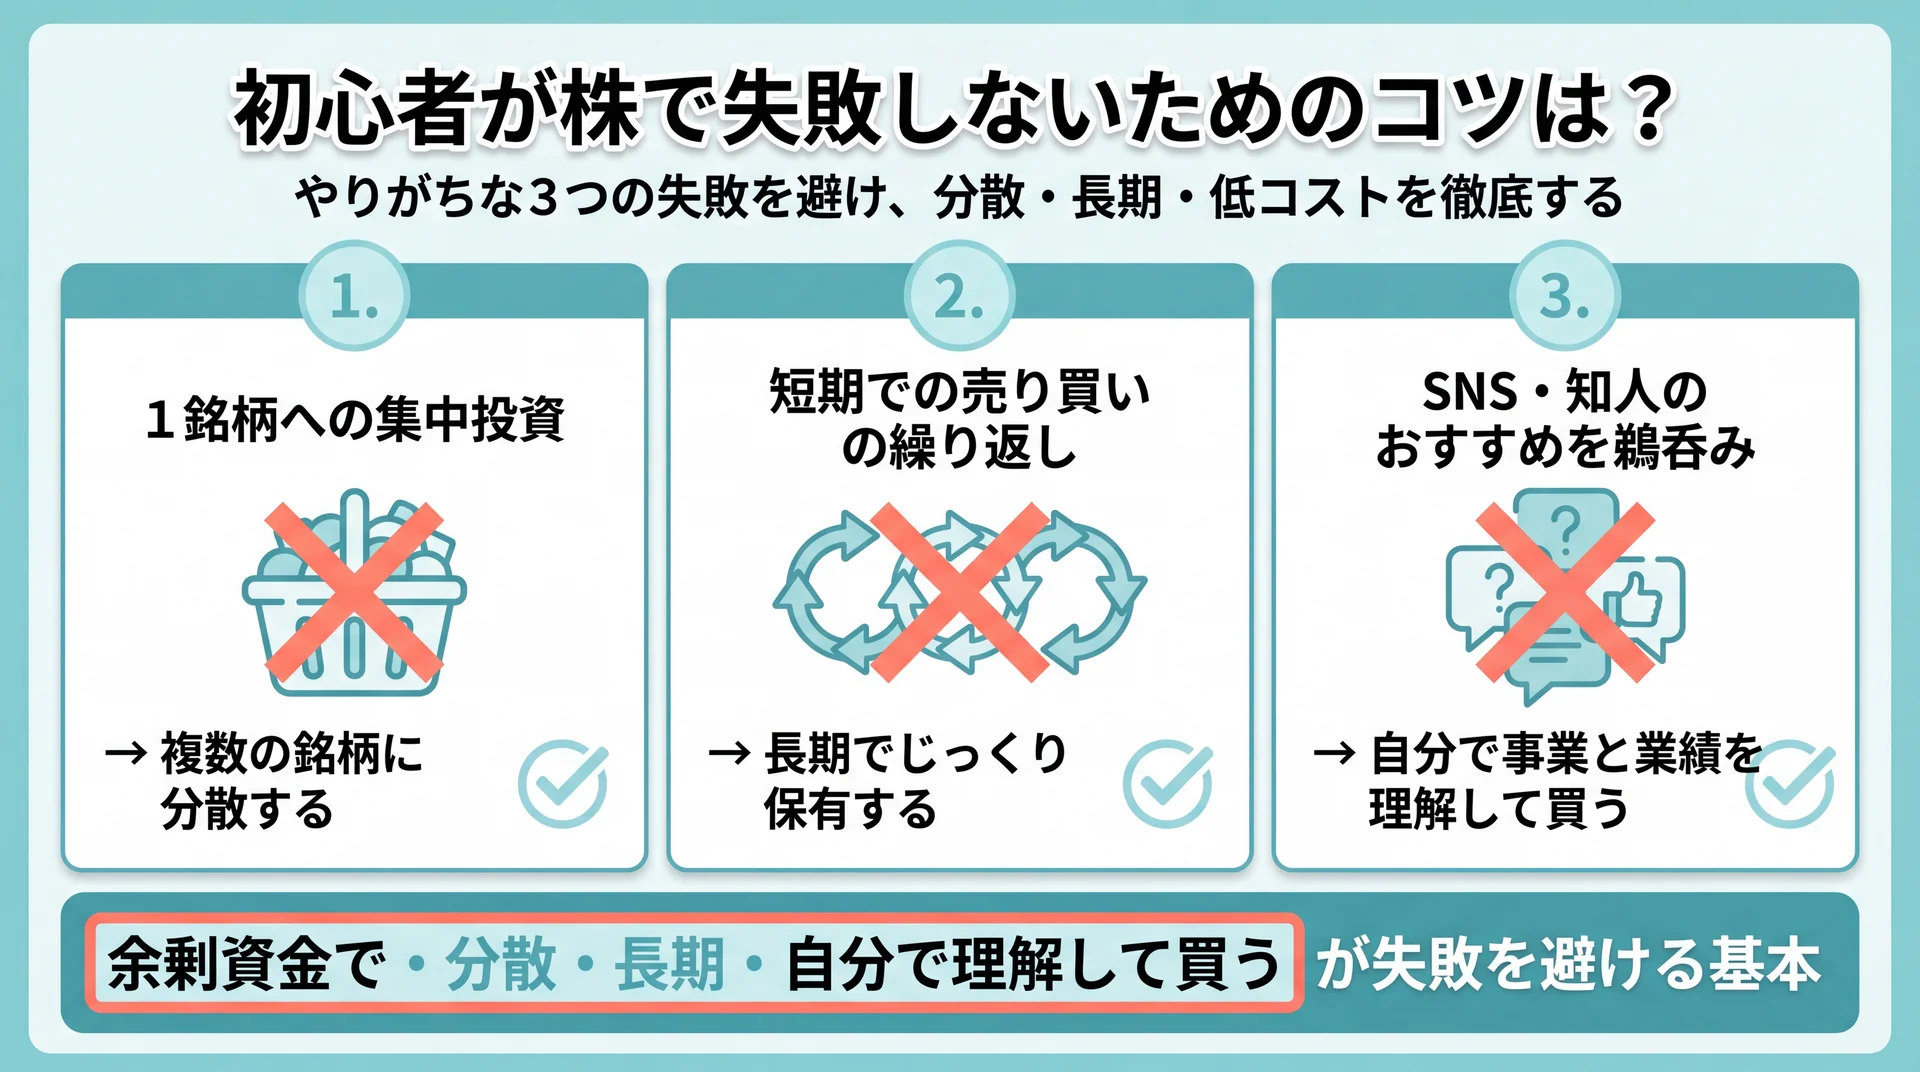
初心者が失敗を減らすコツは、分散・長期・低コストを意識し、NISAの非課税制度を活用することです。加えて、迷ったときに一人で抱え込まず相談できる相手を持つと、行動が止まりにくくなります。
分散・長期・低コストを意識する
株で大きな失敗を避けるための基本は、値動きの影響をならすことです。分散は1つの銘柄に資金を集中させず複数に分けること、長期は短期の値動きに一喜一憂せず時間をかけて保有することを指します。少額から定期的に買い増していけば、購入のタイミングも自然に分散されるでしょう。さらに、取引のたびにかかる手数料は利益を削るため、コストの低い仕組みを選ぶことも効いてきます。この3つは派手さこそないものの、初心者が長く続けるうえでの土台です。
初心者がやりがちな失敗パターン
次の3つは、初心者がとくに注意しておきたい行動です。1つ目は1銘柄への集中投資で、値下がりしたときの打撃が大きくなります。2つ目は短期での売り買いの繰り返しで、値動きに振り回されて手数料もかさみます。3つ目はSNSや知人の「おすすめ」を鵜呑みにすることで、自分で理解しないまま買うと、下がったときに判断できず塩漬けになりがちです。これらは「余剰資金で・分散して・長期で・自分で理解して買う」という基本を守るだけで、多くが避けられます。焦って動きたくなったときこそ、この4つの基本に当てはまっているかを確認する習慣が、損失を抑える現実的な対策になります。
つまずきやすいポイントと伴走という選択肢
株の一歩目が止まる理由は、知識の不足だけとは限りません。「怖くて動けない」「何から手をつけていいか分からない」という入口の足踏みは、情報を集めるほど選択肢が増え、かえって決めきれなくなることでも起こります。当社のABCashでは、家計管理からNISA・投資信託・株式の基礎まで、専属のファイナンシャルコンサルタントがマンツーマンで伴走しています。2026年5月時点で累計9万人以上が受講し、2025年4〜8月の受講後アンケートでは10段階評価で8以上と答えた方が95%でした。当社は金融商品を販売せず教育を収益源にしているため、特定の銘柄を勧めることはなく、初心者が自分で判断できる力を育てることに軸を置いています。トレーニング自体は有料プランのため、内容や費用が自分に合うかどうかは無料体験で確かめたうえで判断できます。一人で完璧に理解してから始める必要はなく、伴走してもらいながら小さく動き出すのも現実的な進め方です。
初心者が株を買うならNISAの成長投資枠を使うべき?
初心者が株を始めるなら、利益が非課税になるNISAの成長投資枠を優先的に検討する価値があります。通常は約20%かかる税金がかからないため、少額でも手元に残る利益を増やせます。ただし損失時の扱いには制度上の注意点があります。
NISA成長投資枠の位置づけ
NISAは2024年から新しい制度になり、つみたて投資枠と成長投資枠の2つで運用されています(金融庁、2026年7月時点)。このうち成長投資枠では個別の株式も非課税の対象になり得ます。通常の課税口座では値上がり益や配当に約20%の税金がかかりますが、NISA口座内の利益にはかかりません。金融庁はNISA口座の利用状況を定期的に調査・公表しており、直近では2025年6月末時点の口座数と買付額が公表されています(金融庁、2026年7月時点)。少額で株に触れたい初心者にとって、非課税のメリットは無視できません。
使う前に知っておく注意点
NISAは有利な制度ですが、万能ではありません。NISA口座で生じた損失はないものとみなされ、特定口座や一般口座の利益との損益通算も、翌年以降への繰越控除もできません(国税庁、2026年7月時点)。値下がりして売却した場合、通常口座なら他の利益と相殺できる損失が、NISAでは活かせないことになります。また、年間の投資上限はつみたて投資枠が120万円・成長投資枠が240万円、非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)と定められており、無制限に非課税で買えるわけではありません。非課税のメリットを受けられるのは利益が出たときであり、値下がりリスクそのものがなくなるわけではありません。制度の枠や仕組みを理解したうえで、あくまで余剰資金の範囲で活用することが前提です。
株の初心者からよくある質問
株はどれくらいの資金があれば稼げますか?
稼げるかどうかは金額の大きさより、余剰資金で長期・分散を続けられるかに左右されます。少額でも値上がり益や配当は得られますが、株式投資に元本保証はなく、値下がりで損失が出ることもあります。まずは無理のない金額で始め、値動きに慣れながら判断力を育てるのが現実的です。
1株でも配当や株主優待はもらえますか?
配当は1株でも、保有している株数の割合に応じて受け取れます。一方で株主優待は「100株以上」などの条件を設けている企業が多く、1株では対象外になる場合がほとんどです。ただし一部には1株から優待を受け取れる銘柄もあるため、優待が目的なら、その銘柄の優待条件と利用する証券会社の取り扱いを事前に確認しておきましょう。
初心者は余剰資金のうちどれくらいを株に回すべきですか?
まず生活費の3〜6カ月分を生活防衛資金として現金で確保し、当面使う予定のないお金の範囲で回すのが基本です。適切な割合は年齢や家計の状況で変わるため、一律の正解はありません。値下がりしても生活に影響しない金額に抑えることが、続けるための条件になります。
初心者が株を始める口座はどう選べばいいですか?
初心者は、手数料の水準・単元未満株に対応しているか・NISA口座を使えるかの3点を軸に選ぶと迷いにくくなります。少額から始めるなら1株から買える仕組みがあり、取引ごとの手数料が低いところが向いています。特定の会社が一律に最適とは言えないため、自分の投資額と買いたい株の種類に合うかで判断しましょう。
少額の株を積立のように買い増すのは初心者に向いていますか?
単元未満株を使えば、毎月一定額で少しずつ買い増す方法がとりやすく、購入タイミングの分散にもなります。値動きの影響をならしながら経験を積めるため、初心者と相性の良い進め方です。ただし取引ごとの手数料と、投資の目的・金額を先に決めておく計画性には注意しましょう。
買った株が下がったとき、初心者はどうすればいいですか?
まず、余剰資金で長期保有を前提にしているなら、短期の値下がりですぐ売る必要はありません。一方で、買った理由(業績や事業の見通し)が崩れた場合は、損失を一定の範囲で確定させて次に回す判断も選択肢になります。下がってから慌てて決めるのではなく、買う前に「どこまで下がったら見直すか」を決めておきましょう。
まとめ
株の初心者は、単元未満株やミニ株を使えば数百円から始められます。用意すべきは生活防衛資金を残した余剰資金で、金額よりもリスク許容度を基準に決めることが失敗を避ける近道です。銘柄は事業のわかりやすさ・値動き・配当や優待の3軸で選び、分散・長期・低コストとNISAの非課税枠を組み合わせれば、少額でも続けられます。元本保証はないため、値下がりに耐えられる金額から始めましょう。資産形成の基礎は資産運用の基礎からの総まとめはこちらで確認できます。
株の一歩目でつまずきやすいのは、知識よりも「何から動けばいいか」です。家計から資産まで一緒に整理したい方は、当社のABCashの無料体験で相談できます。
\ 家計と資産をまとめて整理 /
株だけでなく家計と資産の全体像を、無料体験でコンサルタントと整理できます。