
資産運用とは、預貯金と投資を組み合わせ、将来に備えてお金を計画的に育てる取り組みです。初心者がつまずくのは知識不足より「何から・どの順で始めるか」の地図がないことが多く、このガイドでは全体像・種類の選び方・意思決定の順序を整理し、株式やNISAなど各テーマの詳しい記事へ進める入口をまとめます。
\ 累計9万人が学ぶ伴走型 /
家計からNISAまで、専属コンサルタントに無料60〜80分程度で相談できます。
資産運用の全体像をつかむ|地図があれば迷わない
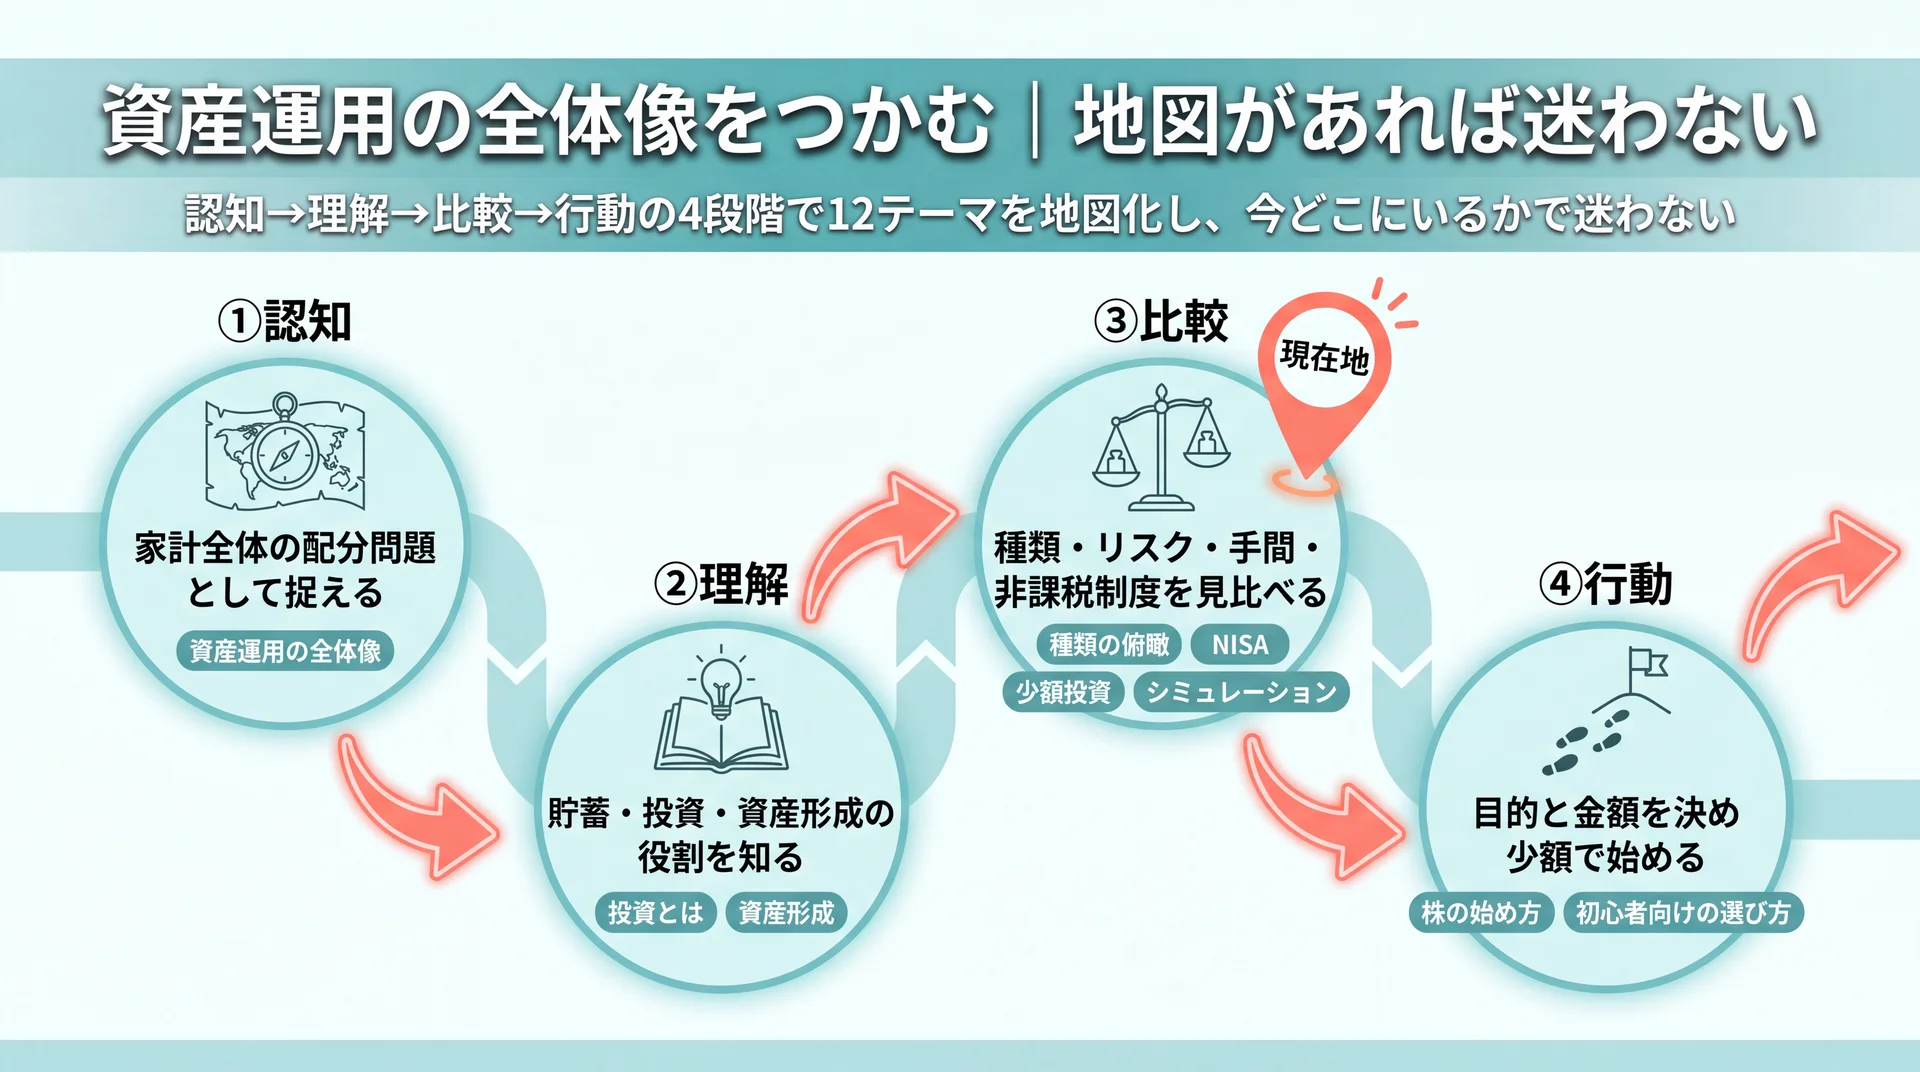
資産運用は「守る預貯金」と「増やす投資」の配分をどう決めるかという問題で、全体像→順序→各論の地図で捉えると迷いにくくなります。個別の商品名から入ると選択肢の多さで手が止まりやすいため、まず地図の全体を眺めることから始めます。
資産運用というと株やNISAといった「手段」を思い浮かべがちですが、出発点は手段ではなく、自分の家計をどう配分するかという視点です。日本の家計が持つお金の内訳を見ると、その理由がはっきりします。日本銀行「資金循環の日米欧比較」(2025年3月末)によると、日本の家計金融資産のうち株式等は12.2%にとどまり、現金・預金が過半を占めます。一方で米国は株式等が41.5%で、3倍以上の開きがあります。物価が上がる局面では、現金のまま置いたお金は実質的な価値が目減りしやすくなります。資産運用は「増やす」以前に、家計の配分を見直して資産の価値を守る取り組みでもあると捉えると、なぜ全体像から考えるべきかが見えてきます。だからこそ最初に取り組みたいのは、生活防衛資金と余剰資金を色分けし、余剰資金の一部をどの手段に回すかを地図の上で決めることです。
このガイドが扱うトピックは、下の地図のように「認知→理解→比較→行動」の流れで整理できます。各段階の詳しい解説は、対応する個別記事に用意しています。
| 段階 | この段階ですること | 対応するテーマ(詳細は各記事へ) |
| ①認知 | 資産運用を家計全体の配分問題として捉える | 資産運用の全体像(本ガイド) |
| ②理解 | 貯蓄・投資・資産形成の意味と役割を知る | 投資とは/資産形成 |
| ③比較 | 種類・リスク・手間・非課税制度を見比べる | 種類の俯瞰/NISA/少額投資/シミュレーション |
| ④行動 | 目的と金額を決め、口座を開いて少額で始める | 株の始め方/初心者向けの選び方 |
資産運用の12テーマを意思決定の流れに沿って配置した地図(本ガイドの構成を整理)
このあとのセクションは、この地図の順番に沿って進みます。気になる段階から読み進めても、対応する詳しい記事へそのまま進める構成です。全体像を先に押さえておくと、個別のテーマを読むときも「今どの段階の話をしているのか」が分かり、情報を集めるほど混乱する状態を避けられます。資産運用は一度にすべてを完璧にする必要はなく、地図のどの段階にいるかを確認しながら、一段ずつ進めれば十分です。
資産運用とは何か・なぜ今必要なのか
資産運用とは、預貯金と投資を組み合わせて将来に備える取り組みで、低金利とインフレが重なる今、その必要性が高まっています。ここでは言葉の意味と、なぜ関心が広がっているのかを整理します。
資産運用は、大きく「ためる(貯蓄)」と「ふやす(投資)」の2つの役割で成り立ちます。貯蓄は元本が守られ、いつでも引き出せる流動性が強みで、生活費や急な出費に備える守りの資産です。投資は元本割れの可能性を受け入れる代わりに、預金の金利を上回る収益を期待できる攻めの資産です。どちらが優れているという話ではなく、すぐ使うお金は預貯金で確保し、当面使わない余裕資金の一部を投資に回すという役割分担が基本になります。投資という行為そのものの意味や、投機・ギャンブルとの違いを先に押さえたい方は、投資とはの詳しい解説で確認すると位置づけが明確になります。
投資と似た言葉に投機やギャンブルがありますが、これらは時間軸と価値の源泉が異なります。投資は企業の成長や配当といった裏づけのある価値に、長い時間をかけて資金を投じる行為です。短期の値動きだけを狙う投機や、参加者同士で資金を奪い合うギャンブルとは性格が違います。「投資は怖い」「ギャンブルと同じ」という漠然とした不安は、この違いを整理すると和らぎます。短期で大きく張って一喜一憂するのは投機に近く、長期・積立・分散で企業や経済の成長を取りにいくのが投資本来の姿です。
資産運用にはもう一つ、「リスクとリターンは表裏の関係」という原則があります。高いリターンを期待するほど値動きの振れ幅(リスク)も大きくなり、リスクを抑えればリターンも穏やかになります。この原則を理解しておくと、極端に高い利回りをうたう話に振り回されにくくなります。リスクを抑える代表的な工夫が「長期・積立・分散」で、時間をかけて少額を複数の対象に分けて投じることで、値動きの影響をならしやすくなります。
貯蓄と投資をどう組み合わせ、将来に向けて計画的にお金を築いていくかという考え方は、資産形成と呼ばれます。貯蓄と投資の違いから始め方までを体系的に知りたい方は、資産形成の詳しい解説で順を追って確認できます。物価上昇局面で預貯金一辺倒では資産の実質価値を守りにくいという構造が、資産運用への関心が広がっている背景にあります。
資産運用にはどんな種類がある?手間とリスクで選ぶ
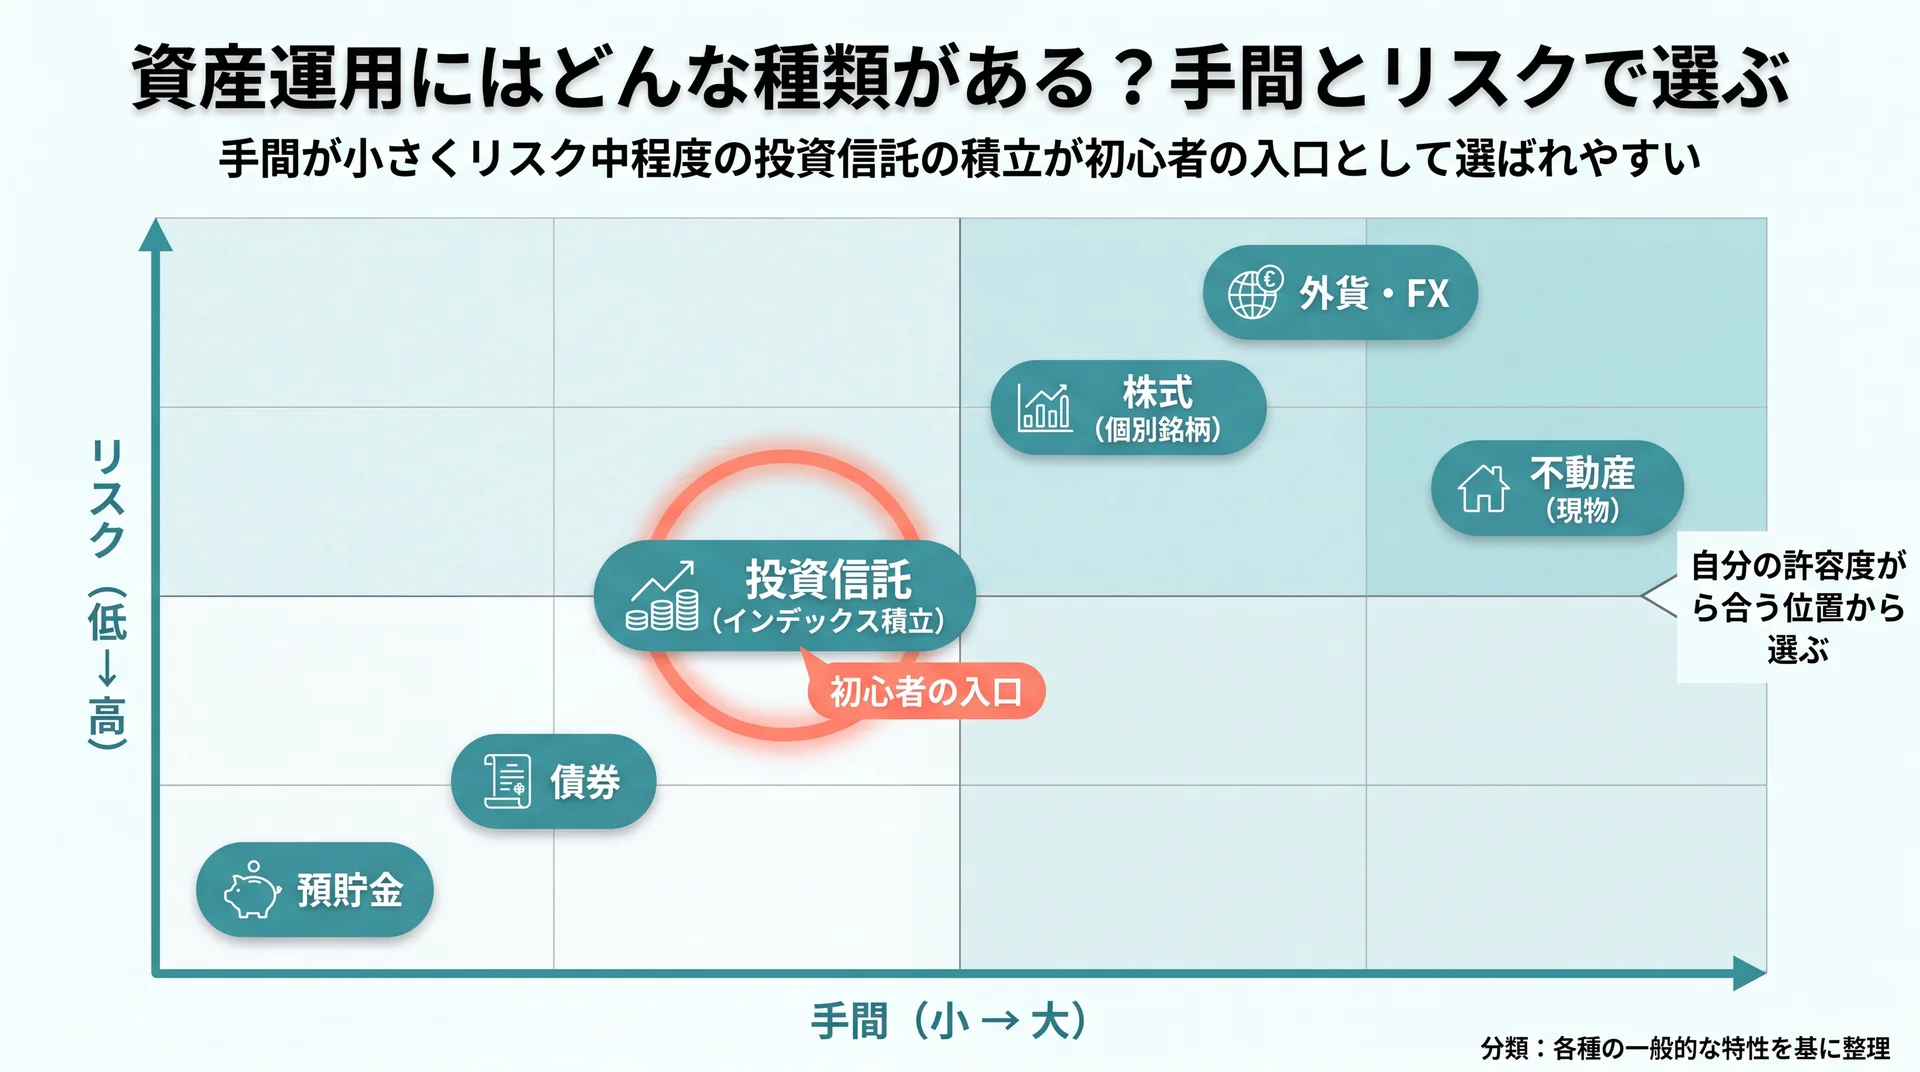
資産運用の主な種類は、預貯金・投資信託・株式・債券・不動産・外貨・NISA等で、かかる手間と抱えるリスクの2軸で選び分けると自分の入口が見えます。種類が多くて選べないという悩みは、この2軸で整理すると解消しやすくなります。
種類ごとの性格を、手間(銘柄選びや管理にかかる労力)とリスク(値動きの振れ幅)の観点で並べると、初心者がどこから入るとよいかの見取り図になります。
| 種類 | 手間の目安 | リスクの目安 | 特徴(詳細は各記事へ) |
| 預貯金 | 小 | 低 | 元本が守られ流動性が高い。守りの中心 |
| 投資信託(インデックス積立) | 小 | 中 | 1本で分散が効き、少額の積立に向く |
| 債券 | 小 | 低〜中 | 国や企業にお金を貸し利子を受け取る |
| 不動産(現物) | 大 | 中〜高 | まとまった資金が必要。少額のREITもある |
| 株式(個別銘柄) | 中〜大 | 高 | 自分で銘柄を選ぶ。優待や配当の魅力 |
| 外貨・FX | 中〜大 | 高 | 為替変動の影響を受ける |
主な資産運用を「手間×リスク」で俯瞰した比較(各種類の一般的な特性を横断整理)
この表からは、手間が小さくリスクが中程度の投資信託の積立が、初心者の入口として選ばれやすいという傾向が読み取れます。投資信託は運用会社が多数の銘柄をまとめて運用するため、1本買うだけで分散が効き、少額の積立にも向きます。一方、株式や不動産は期待できるリターンが大きい半面、自分で判断する場面や必要資金が増えます。債券は値動きが比較的穏やかで守りを固めたいときに、外貨・FXは為替の影響を受けやすく上級者向けに位置づけられます。この2軸のどこに自分の許容度が合うかを起点に選ぶと、種類の多さに惑わされずに済みます。
手間をかけずに続けたい人向けの方法を横並びで比べたい場合は、ほったらかし投資 おすすめの詳しい解説で、新NISAを使ったインデックス投資信託の積立を筆頭に、手間・リスク・コスト・税制優遇の4軸で10手法を比較しています。まとまった資金がなくても関われる不動産の選択肢や、現物と少額から関われるREITの違いを知りたい方は、不動産投資 初心者の詳しい解説が参考になります。どの種類を選ぶ場合も、次のセクションで扱う「金額」と「非課税制度」が判断の土台になります。
少額・非課税から始めるには?
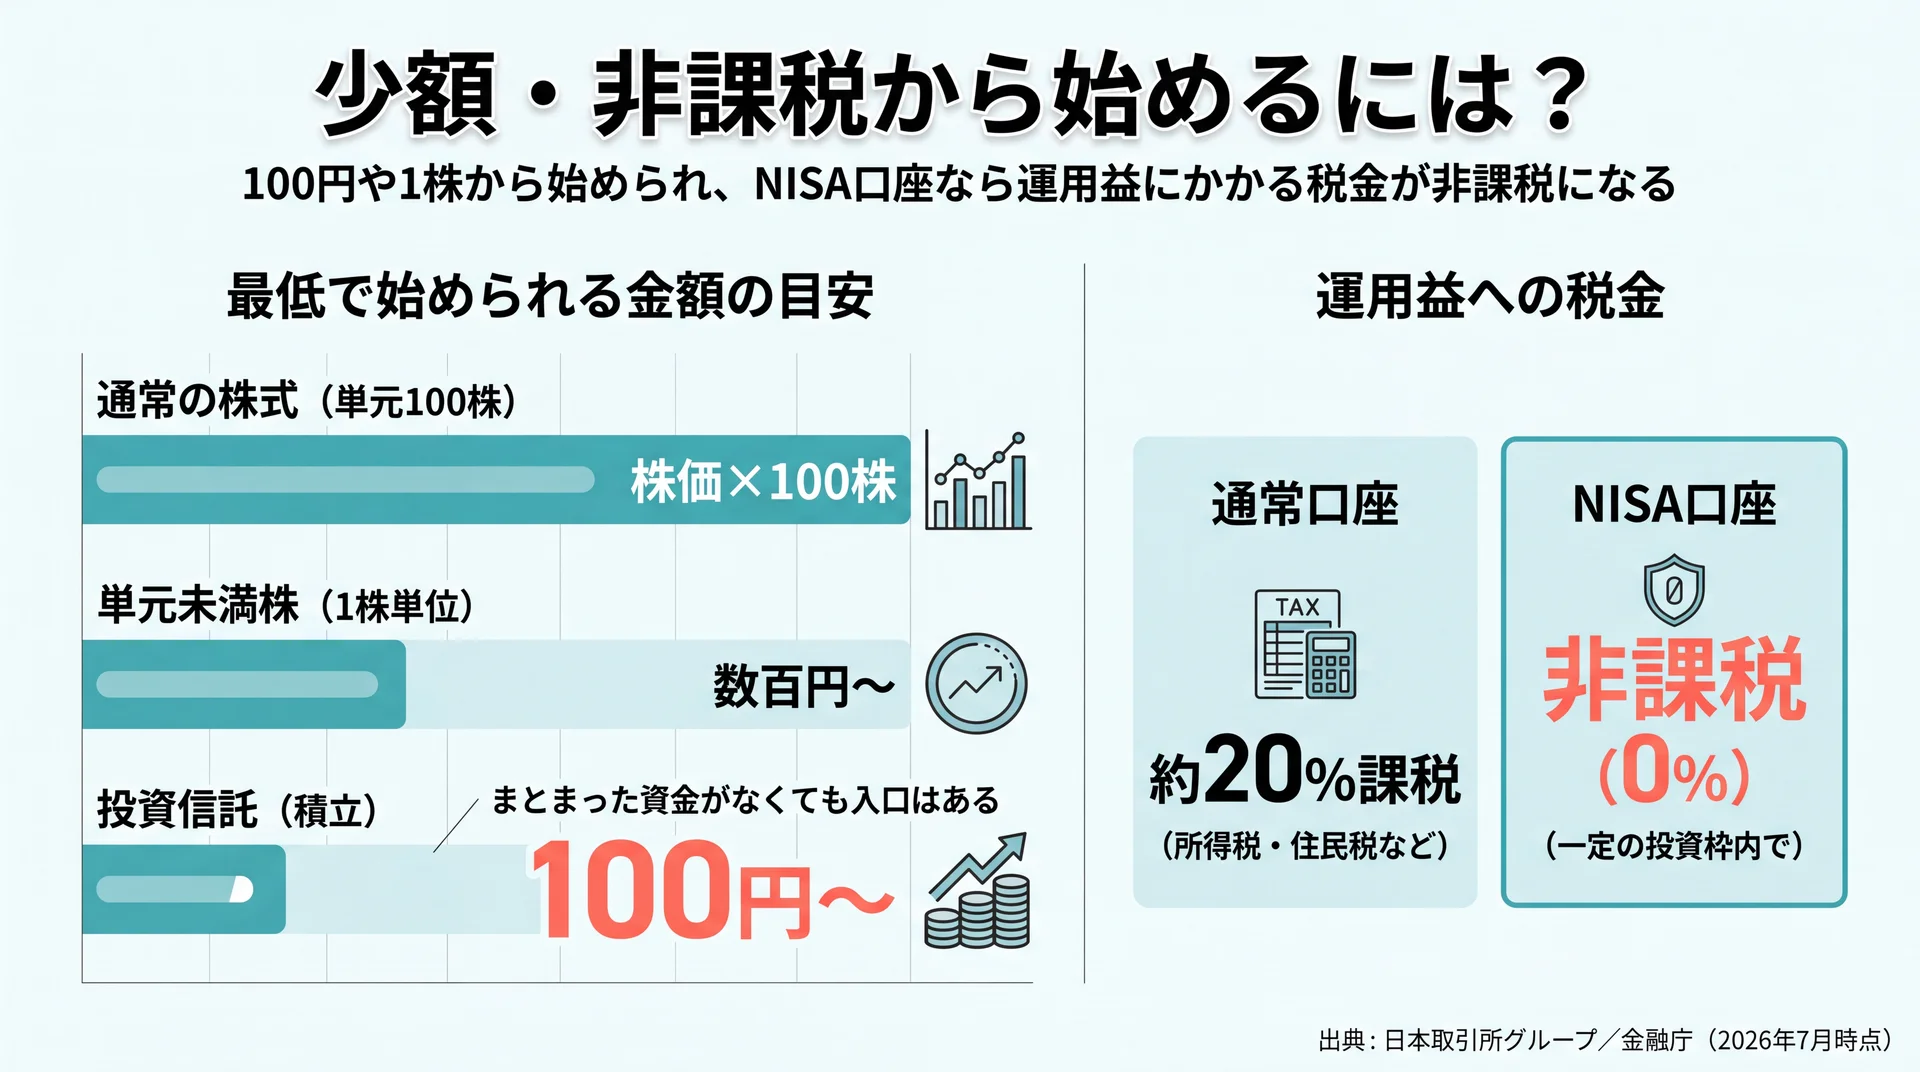
資産運用は100円や1株といった少額から始められ、NISAを使えば運用益にかかる税金が非課税になります。まとまった資金がなくても入口はあり、制度を先に押さえると効率よく始められます。
まず金額の面では、通常の株式は「株価×100株」がひとまとまりですが(日本取引所グループ、2026年7月時点)、単元未満株や投資信託、ポイント投資を使えば数百円から始められます。単元未満株なら1株単位で買えるため株価によっては数百円から、投資信託なら100円から積み立てられる証券会社もあります。少額でできる手段を10種類ほど比較し、それぞれのメリットと限界を知りたい方は、少額投資の詳しい解説で自分に合う手段を選べます。株を数百円から買う具体的な方法や、いくら用意すべきかの考え方は、株 初心者の詳しい解説で整理しています。少額で始めるときは、金額の大小より、生活防衛資金を残した余剰資金の範囲で行うことが失敗を避ける前提になります。
制度の面で押さえておきたいのがNISA(少額投資非課税制度)です。通常、投資で得た利益には約20%の税金がかかりますが、NISA口座で投資した金融商品の運用益は非課税になります(金融庁、2026年7月時点)。2014年に始まり2024年に制度が大きく拡充され、つみたて投資枠と成長投資枠という2つの枠を併用でき、非課税で保有できる金額も広がりました。制度の仕組みや2つの投資枠、注意点を金融庁の一次情報で詳しく確認したい方は、少額投資非課税制度の詳しい解説で順を追って理解できます。少額と非課税を組み合わせると、初心者でも無理なく始められる入口が整います。
\ 一人で迷わない学び方 /
種類選びで迷う段階から、自分に合う始め方を体験で確かめられます。
株式投資を始めるには?
株式投資は値上がり益・配当・株主優待を狙う方法で、証券口座を開設し、NISAを併用すれば少額かつ非課税から始められます。種類の中でも関心の高い株式について、仕組みと始め方の入口を整理します。
株式投資は、企業の株式を売買して利益を狙う方法です。利益の源泉は、株価が上がったときの値上がり益、保有中に受け取れる配当金、自社製品などがもらえる株主優待の3つがあります。自分で個別企業を選ぶため、応援する企業を持つ実感や優待といった魅力がある一方、銘柄選びの判断を自分で担う必要があります。運用会社に任せる投資信託とは、誰が銘柄を選ぶかが異なる点も押さえておきたいところです。仕組み・メリット・費用を体系的に知りたい方は、株式投資の詳しい解説で基礎から確認できます。個人が株式に向き合う裾野は広がっており、上場企業の個人株主数は延べ9,198万人と12年連続で過去最高を更新しています(日本取引所グループ、2026年3月末時点)。
実際に始める手順は、証券口座の開設から入金・銘柄選び・注文・売却までの流れで進みます。口座開設からの具体的な5ステップを順番に追いたい方は、株 始め方の詳しい解説が手引きになります。一方で、手続きそのものより「始めたあと続けられるか」を左右するのが最初の方針づくりです。目的・目標額・余裕資金・投資スタイルをどう決めるかという設計から入りたい方は、株式投資 始め方の詳しい解説で方針の立て方を確認できます。手続きはスマートフォンで完結する時代ですが、続けられるかどうかは最初の方針で大きく変わるため、手順と方針の両輪をそろえておくと途中で迷いにくくなります。
自分に合う方法を選び、将来を試算する
初心者は「目的・使う時期・許容できるリスク・金額・手間」の5点で方法を絞り、シミュレーションで将来額を確かめると、選択に納得感が生まれます。数ある手段から自分に合うものを選ぶ、最後の絞り込みの視点です。
投資初心者に向くのは、少額で始められるインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で行う形が基本とされます。ただし最適解は目的や性格で変わるため、複数の手法を同じ評価軸で見比べると納得して選べます。目的(何のために)、使う時期(いつ必要か)、許容できるリスク(どこまでの値動きなら続けられるか)、金額(毎月いくら)、手間(どれだけ管理できるか)の5点で絞り込むと、選択肢が自然に狭まります。初心者向けの手法を横並びで比較し、選び方の基準まで確認したい方は、投資 初心者の詳しい解説が判断の助けになります。
選ぶ方法が見えてきたら、将来いくらになるかを数字で確かめると計画が具体的になります。資産運用シミュレーションは、毎月の積立額・想定利回り・運用期間を入力すると、複利で将来の資産額を試算できる無料ツールです。複利は運用で得た利益を元本に加え、次の期間はその増えた元本に利益がつく仕組みで、時間の経過とともに効果が大きくなります。想定利回りを1%変えるだけで結果は数百万円単位で変わるため、条件の置き方と結果の読み方を知っておくと過信も不安も避けられます。まとまった資金を一度に投じる一括投資と、毎月コツコツ積み立てる積立投資では結果の出方も変わるため、両方を試算して比べると自分に合う進め方が見えてきます。金融庁の公開ツールと同じ複利計算で使い方を確かめたい方は、資産運用シミュレーションの詳しい解説で無料ツールの比較と条件設定を確認できます。
初心者が失敗しないための意思決定順
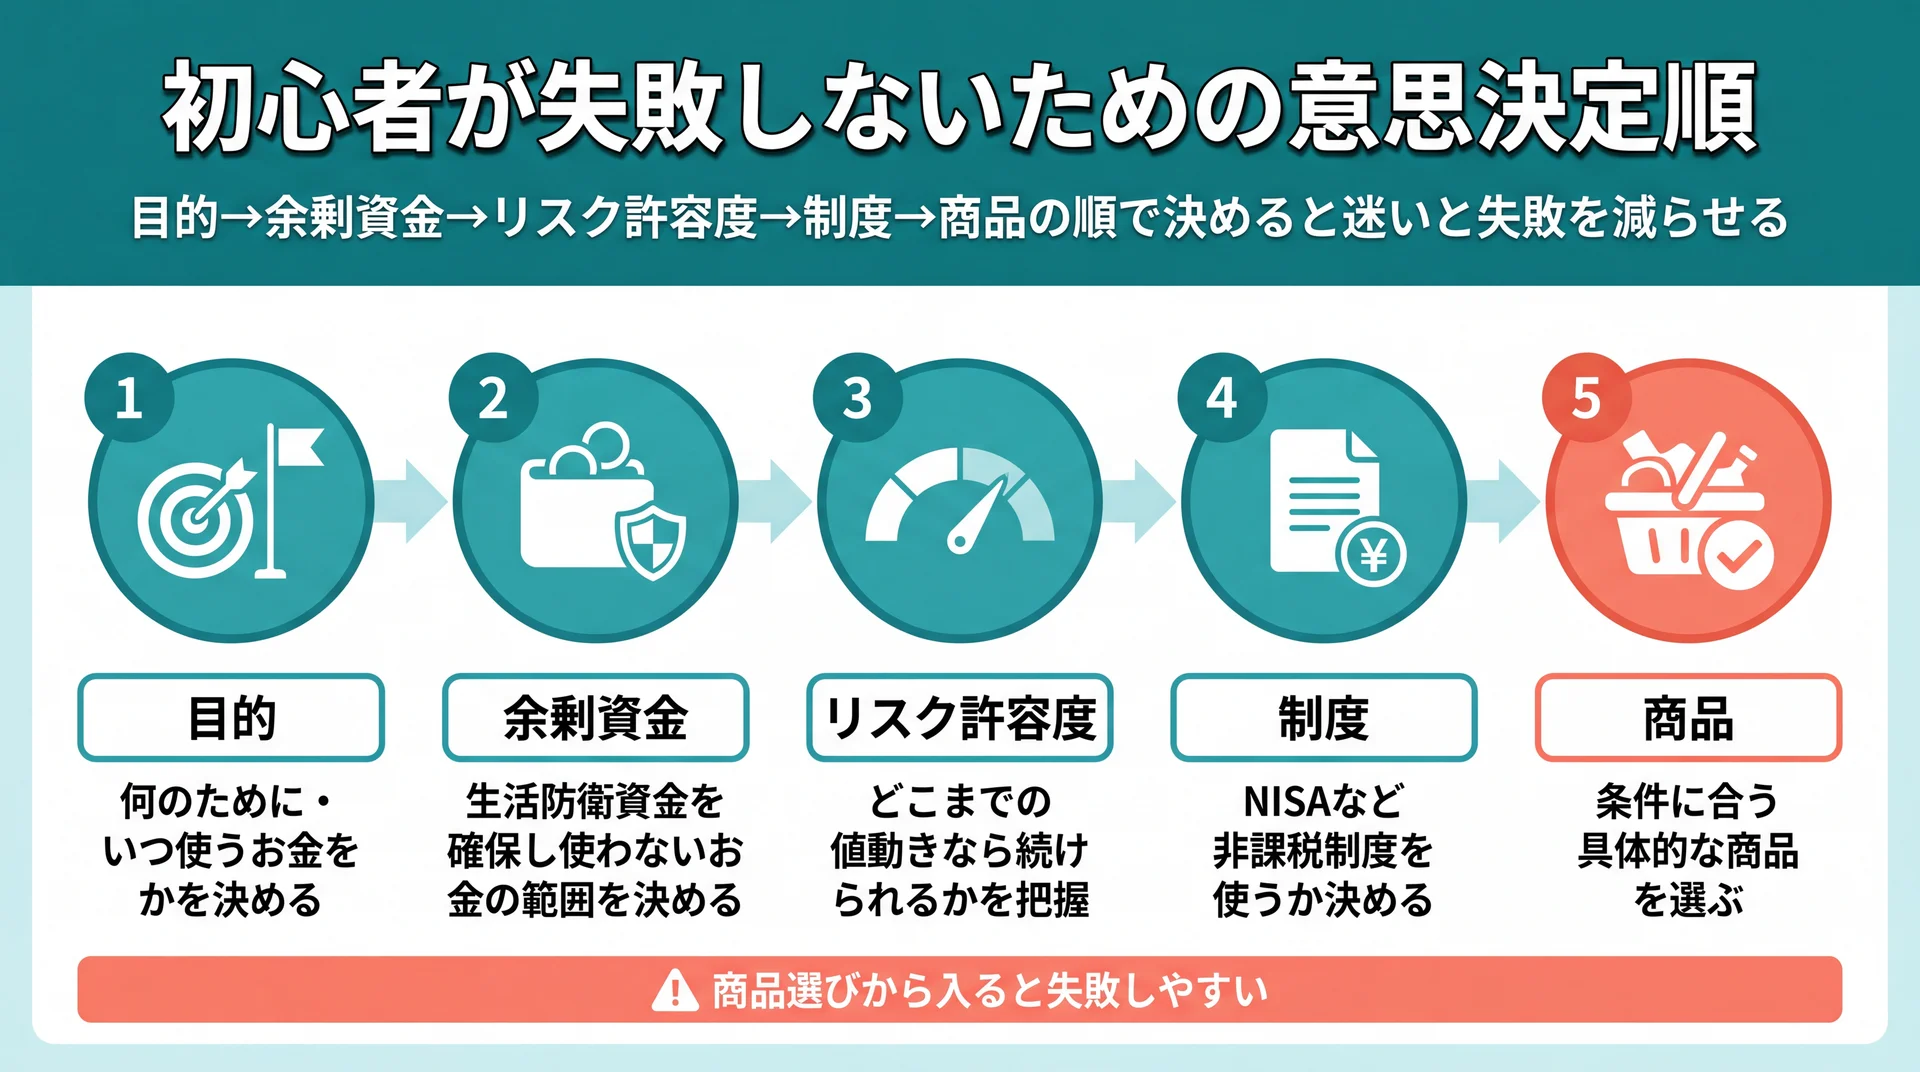
資産運用は「目的→余剰資金→リスク許容度→制度→商品」の順で決めると、迷いと失敗を減らせます。何を先に決めるかを間違えると、口座を開いても行動が止まりやすくなります。
多くの入門記事は「種類」と「始め方のステップ」を別々に並べますが、実際に迷いを生むのは、何を先に決めるかの順序があいまいなことです。次の5段の順で決めると、判断がぶれにくくなります。
- 目的: 何のために・いつ使うお金かを決める(老後・教育費・住宅など)
- 余剰資金: 生活防衛資金を確保し、当面使わないお金の範囲を決める
- リスク許容度: どこまでの値動きなら続けられるかを把握する
- 制度: NISAなどの非課税制度を使うかを決める
- 商品: ここまでの条件に合う具体的な商品を選ぶ
この順序を飛ばして商品選びから入ると、投資にお金を回しすぎる、よく分からないまま値動きの大きい商品に手を出す、値下がり時にあわてて売る、といった失敗につながりやすくなります。逆に、目的と余剰資金の範囲が定まっていれば、短期的に値下がりしても慌てずに続けやすくなります。当社ABCashが女性を中心とした受講者と伴走するなかでも、NISA口座を開設したものの次の一歩で止まってしまう例は珍しくありません。原因の多くは知識量ではなく、この意思決定順が定まっていないことにあります。判断の土台を整えたうえで伴走する当社のトレーニングでは、トレーニング満足度は95%で、受講後に総資産が平均で約57.2万円増えたと報告しています。数字そのものより、止まっていた行動が動き出すきっかけとして選ばれている点が要点です。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
意思決定順を先に固めることが、種類選びや制度の理解より先に取り組むべき土台になります。 お金の基礎から「何から始めるか」を体系的に学び直したい場合は、家計とお金の学び方をまとめたお金の勉強 何からの詳しい解説もあわせて役立ちます。
資産運用のよくある質問
資産運用を始める前に多く検索される、テーマ横断の疑問に答えます。個別テーマの詳しい疑問は、各記事内のよくある質問で扱っています。
Q. 資産運用は何から始めればいいですか?
まず目的と余剰資金を決め、リスク許容度に合わせて非課税制度から少額で始めるのが基本の順序です。お金の基礎から順に学びたい場合は、お金の勉強の入口記事もあわせて確認すると迷いにくくなります。
Q. 資産運用にリスクはありますか?元本保証はありますか?
投資を含む資産運用には元本割れの可能性があり、元本保証はありません。リスクとリターンは表裏の関係にあるため、長期・積立・分散で振れ幅を抑える方法が一般的とされます。すぐ使うお金は預貯金で確保し、余裕資金の範囲で行うことが前提です。
Q. 資産運用の利益に税金はかかりますか?
通常、投資の利益には約20%の税金がかかりますが、NISA口座での運用益は非課税です(金融庁、2026年7月時点)。非課税枠の使い方は少額投資非課税制度の詳しい解説で確認できます。
Q. 資産運用はいくらから始められますか?
100円や1株といった少額から始められます。手段ごとの最低金額や特徴は少額投資の詳しい解説で比較しています。
Q. 資産運用と貯蓄・投資・資産形成は何が違いますか?
資産運用は貯蓄と投資を含む全体の取り組み、貯蓄は守り、投資は増やす手段、資産形成は両者を組み合わせて計画的に築く考え方です。役割の違いを押さえると全体像がつかめます。
まとめ|資産運用は全体像→順序→各論で迷わない
資産運用は、手段選びから入るのではなく、家計の配分という全体像から捉えると迷いが減ります。要点は次の通りです。
- 資産運用は「守る預貯金」と「増やす投資」の配分問題で、まず家計の色分けから始める
- 種類は「手間×リスク」の2軸で選び分け、初心者は少額・非課税の投資信託積立が入口になりやすい
- 決める順序は「目的→余剰資金→リスク許容度→制度→商品」で、順序を固めることが失敗回避の土台
- 各テーマの詳細は、資産運用シミュレーションの詳しい解説や投資 初心者の詳しい解説など個別記事へ進める
最初の一歩は、生活防衛資金と余剰資金を色分けし、余剰資金の一部を非課税制度で少額から始めることです。焦って大きな金額を動かす必要はなく、続けられる範囲から始めて、慣れながら金額や対象を広げていけば十分です。とはいえ順序や金額を一人で決めきれないときは、専門家と一緒に整理すると前に進みやすくなります。
\ お金の疑問を無料で相談 /
家計から資産運用まで、最初の一歩を専属コンサルタントと踏み出せます。