
少額投資非課税制度(NISA)とは、投資で得た利益にかかる約20%の税金が非課税になる、国の税制優遇制度です。2014年に始まり2024年に大きく拡充された制度で、「NISA」という愛称の正式名称が、この少額投資非課税制度にあたります。この記事では、非課税の仕組みや2つの投資枠、2024年の新制度で変わった点、注意点までを金融庁の公表資料をもとに整理します。
\ 累計9万人が学ぶ伴走型 /
家計からNISA活用まで、専属コンサルタントがマンツーマンで学びを支えます。
少額投資非課税制度(NISA)とは?基本をやさしく整理
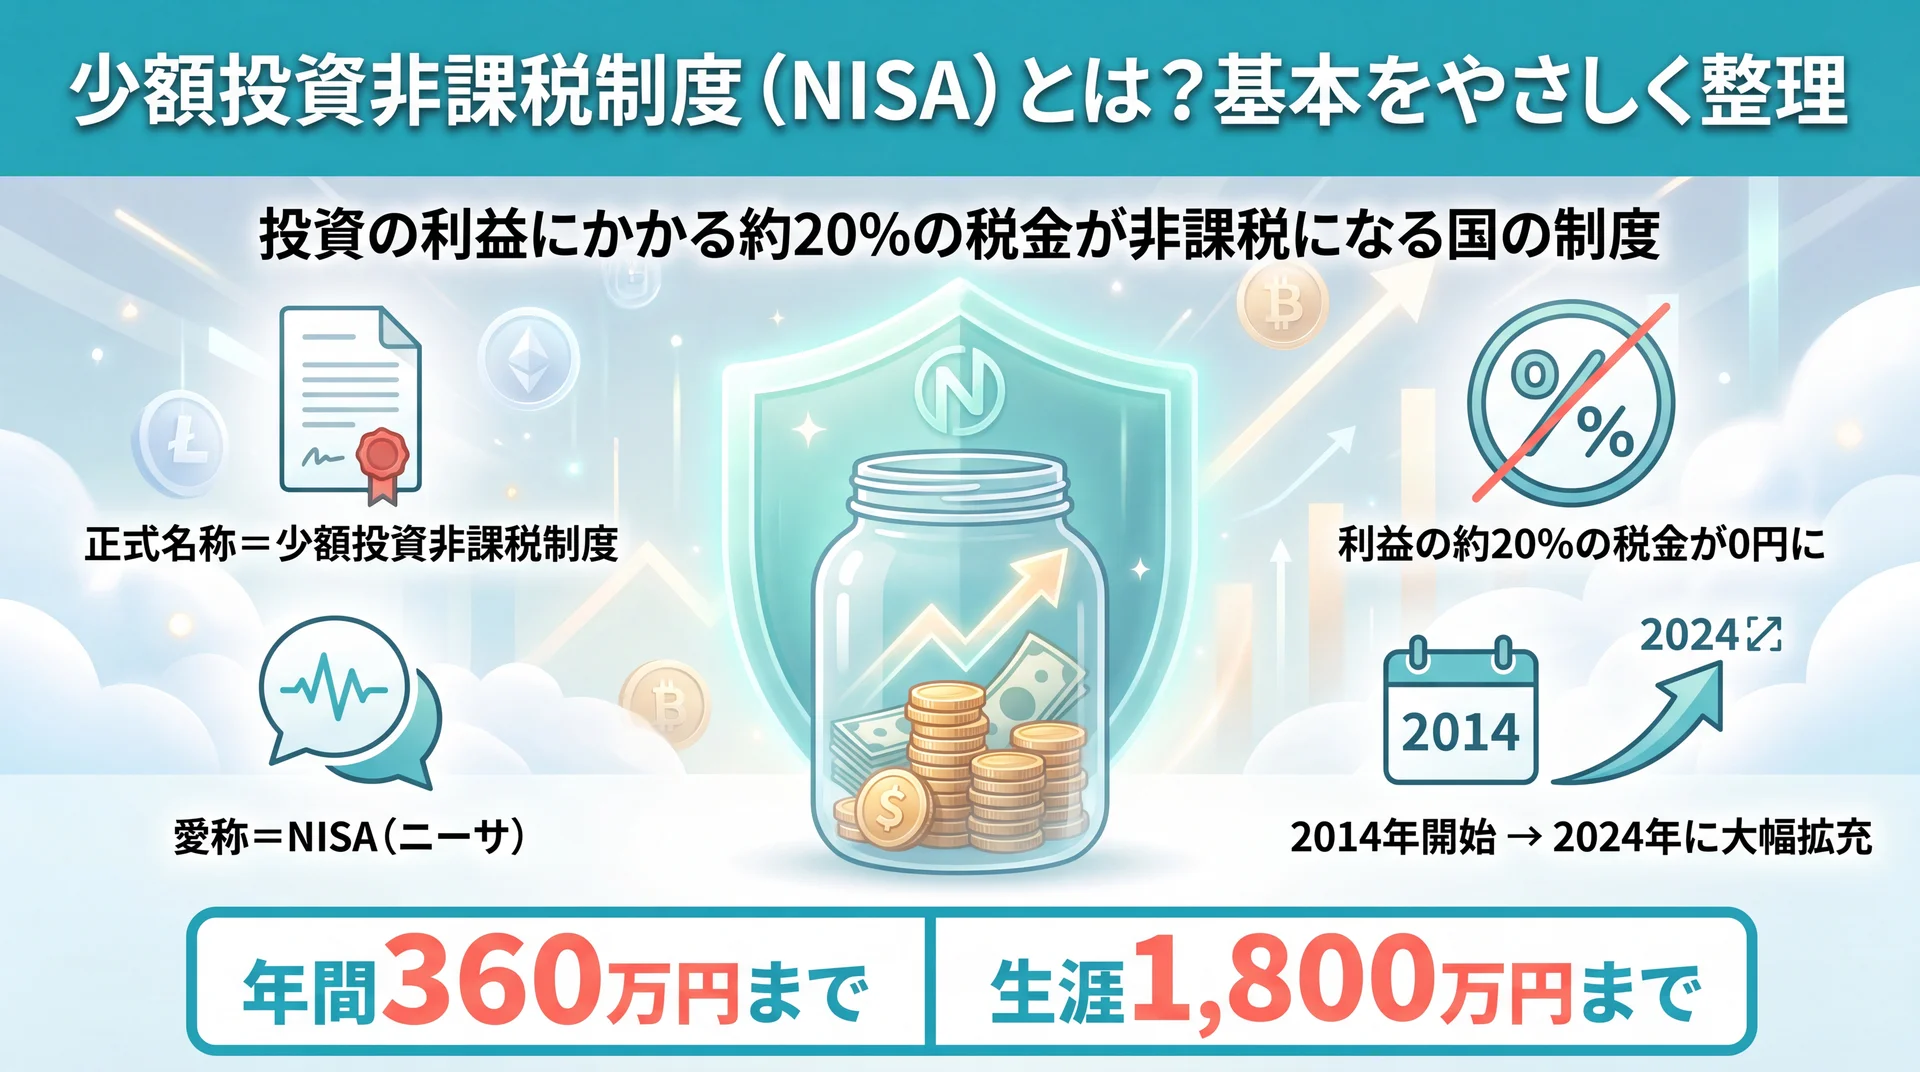
少額投資非課税制度とは、投資で得た利益にかかる約20%の税金が非課税になる、国が設けた税制優遇制度です。ふだん見聞きする「NISA(ニーサ)」は愛称で、法律や制度上の正式な呼び方が「少額投資非課税制度」です。名前は少し難しく見えますが、意味は「少額から投資でき、その利益に税金がかからない制度」と分解すると理解しやすくなります。
通常、株式や投資信託などで利益が出ると、その利益におよそ20%の税金がかかります。少額投資非課税制度は、この税金がゼロになる口座を、一定の金額の範囲で使える仕組みです(金融庁 NISAを知る、2026年7月時点)。つまり「投資の入口を国が後押しする制度」と捉えると、全体像がつかみやすくなります。制度そのものは2014年にスタートし、2024年に内容が大きく拡充されました。資産運用の中でのNISAの位置づけは、資産運用の全体像を整理した完全ガイドでも整理しています。以下では、名称の由来と歩みから順に見ていきます。
なぜ「少額投資非課税制度」と「NISA」は同じものなのか
少額投資非課税制度とNISAは、正式名称と愛称の関係にあり、指しているものは同じです。NISAという呼び名は、イギリスのISA(Individual Savings Account=個人貯蓄口座)をモデルにした日本版として、Nippon Individual Savings Account の頭文字から名付けられました(金融庁 NISAを知る、2026年7月時点)。日本語の制度名が「少額投資非課税制度」、その愛称が「NISA」という関係です。
検索で「少額投資非課税制度」と正式名称のまま調べるときは、制度としての正確な意味や税制上の位置づけを確認したい場面が中心になります。税制改正の資料や公的な説明では「少額投資非課税制度」という正式名称が使われ、一般向けの案内では愛称の「NISA」が使われます。両者が同じものだと押さえておくと、公的資料と民間サイトの情報を行き来しても混乱しにくくなります。
2014年から2024年までの制度の歩み
少額投資非課税制度は、2014年の開始以降、対象や使い勝手を広げながら段階的に拡充されてきました。制度の歩みを追うと、なぜ2024年の変更が「大幅な拡充」と呼ばれるのかが理解しやすくなります。下の表に、金融庁が公表している制度の変遷を整理しました。
| 年 | 出来事 | 位置づけ |
| 2014年 | 一般NISA開始 | 制度のスタート |
| 2016年 | ジュニアNISA開始 | 未成年者向け(2023年で終了) |
| 2018年 | つみたてNISA開始 | 長期・積立向けの枠を追加 |
| 2024年 | 新制度開始 | 無期限化・枠拡大などの大幅拡充 |
少額投資非課税制度の変遷(出典: 金融庁「NISAを知る」、2026年7月時点)
当初の一般NISAは非課税で持てる期間が5年と限られ、2018年のつみたてNISAは20年という長さの代わりに年間の枠が小さいなど、それぞれに制約がありました。2024年の新制度は、これらの制約を大きく緩め、非課税で持てる期間を無期限にしたうえで年間の枠も広げています。制度が「使いやすさ」を高める方向で改正されてきた流れを知っておくと、いま使えるNISAが従来より格段に柔軟になっていることが実感しやすくなります。
なぜ利益に税金がかからないのか?非課税の仕組み
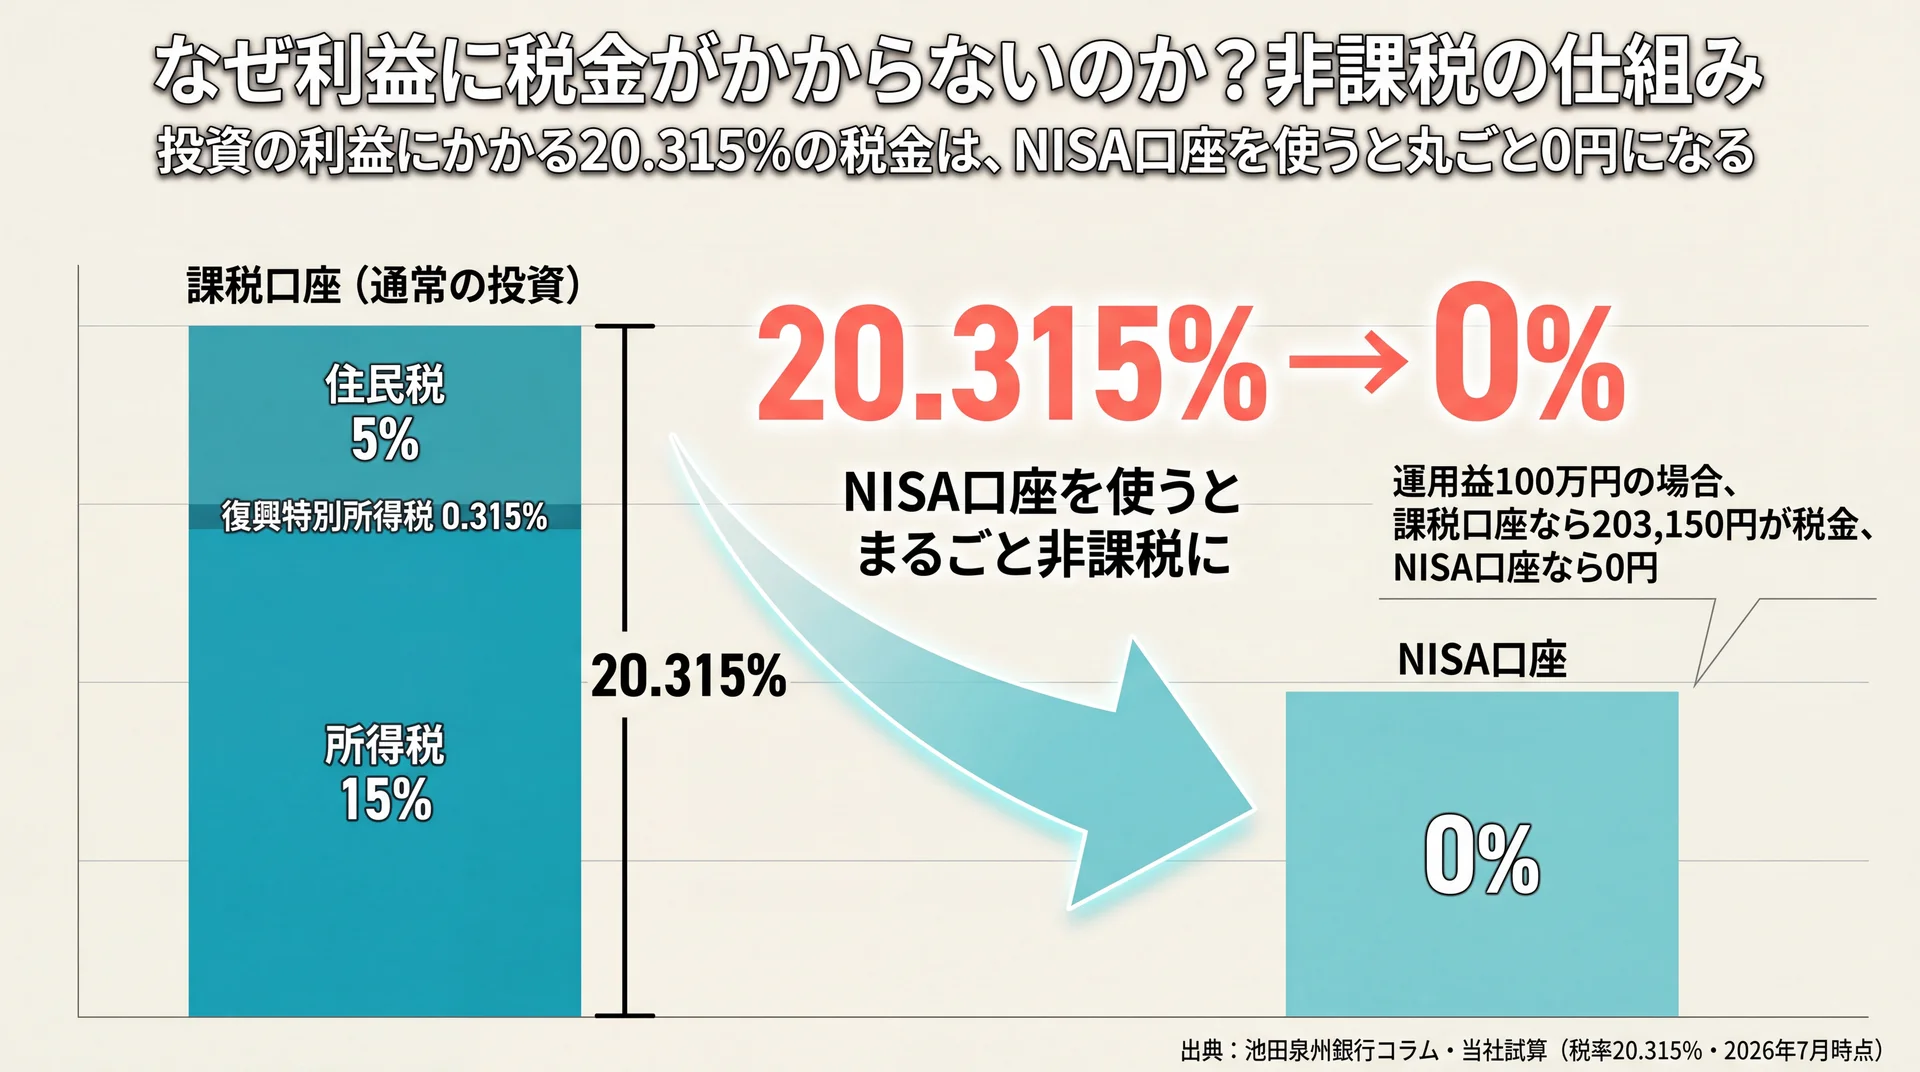
少額投資非課税制度で税金がかからないのは、専用のNISA口座で得た利益を、税制上「非課税」と定めているためです。通常の投資では利益に約20%が課税されますが、NISA口座内ならその課税が発生しません。ここでは、非課税がどれだけの金額差を生むのか、そして口座の中にある2つの投資枠を順に見ていきます。
投資の利益には、株や投資信託を売って得た「売却益」と、保有中に受け取る「配当・分配金」の2種類があります。少額投資非課税制度は、この両方にかかる税金を非課税にする点が特徴です。通常の課税口座では、利益が出るたびに税金が差し引かれ、手元に残る金額が目減りします。NISA口座では、この差し引きが起きないため、利益がそのまま手元に残ります。仕組みとしては単純ですが、金額に置き換えると差は無視できない大きさになります。
通常20.315%の税金がNISAでは0円になる
投資の利益にかかる税金は、正確には20.315%です。この内訳は所得税15%・復興特別所得税0.315%・住民税5%で構成されます(池田泉州銀行コラム、2026年7月時点)。少額投資非課税制度を使うと、この20.315%がまるごと非課税になります。「非課税」という言葉だけではピンと来にくいため、利益の金額ごとに税額を試算したのが下の表です。
| 運用益(売却益) | 課税口座の税額(20.315%) | NISA口座の税額 | 手元に残る差 |
| 10万円 | 20,315円 | 0円 | 20,315円 |
| 50万円 | 101,575円 | 0円 | 101,575円 |
| 100万円 | 203,150円 | 0円 | 203,150円 |
運用益に対する税額の試算(当社試算・税率20.315%・2026年7月時点。復興特別所得税の期限等の税制改正は別途確認)
たとえば運用益が100万円出た場合、通常の課税口座なら約20万円が税金として差し引かれますが、NISA口座なら0円で、20万円分がそのまま手元に残ります。利益が大きくなるほど、この非課税の効果は金額としても大きくなります。ここで押さえたいのは、非課税は「損失を防ぐ制度」ではなく「利益が出たときにその利益を目減りさせない制度」だという点です。利益が出て初めて価値が生まれる仕組みのため、非課税枠を持っているだけでは効果はありません。実際に投資へ動いて、利益を生む段階まで進めるかどうかが分かれ目になります。
つみたて投資枠と成長投資枠という2つの枠組み
少額投資非課税制度には、性質の異なる2つの投資枠があり、両方を同時に使えます。1つは毎月コツコツ積み立てる「つみたて投資枠」、もう1つは幅広い商品に一括でも積立でも投資できる「成長投資枠」です。それぞれに年間の上限額が決まっており、下の表のように整理できます。
| 投資枠 | 年間の上限 | 主な対象商品 | 使い方の特徴 |
| つみたて投資枠 | 120万円 | 金融庁の基準を満たす投資信託 | 積立中心・長期向け |
| 成長投資枠 | 240万円 | 投資信託・個別株など幅広い商品 | 一括・積立の両方が可能 |
| 併用(合計) | 360万円 | 上記の組み合わせ | 2枠を同時に利用可 |
2つの投資枠の概要(出典: 金融庁「NISAを知る」・池田泉州銀行コラム、2026年7月時点)
つみたて投資枠の対象は、長期・積立・分散に適していると金融庁が基準を定めた投資信託に限られます。対象があらかじめ絞られているため、初心者でも選びやすいのが特徴です。一方の成長投資枠は、投資信託だけでなく個別の株式なども対象になり、選べる幅が広がります。この2つは合計で年間360万円まで使え、さらに生涯で投資できる総額(非課税保有限度額)は1,800万円と定められています。そのうち成長投資枠として使えるのは1,200万円までで、残りはつみたて投資枠で埋める形になります(金融庁の制度パラメータ、2026年7月時点)。どちらの枠から使うかは利用者が選べます。つみたて投資枠は対象商品があらかじめ絞られているぶん、少額の積立から始めやすい設計になっています。
2024年の新NISAで何が変わった?旧制度との違い
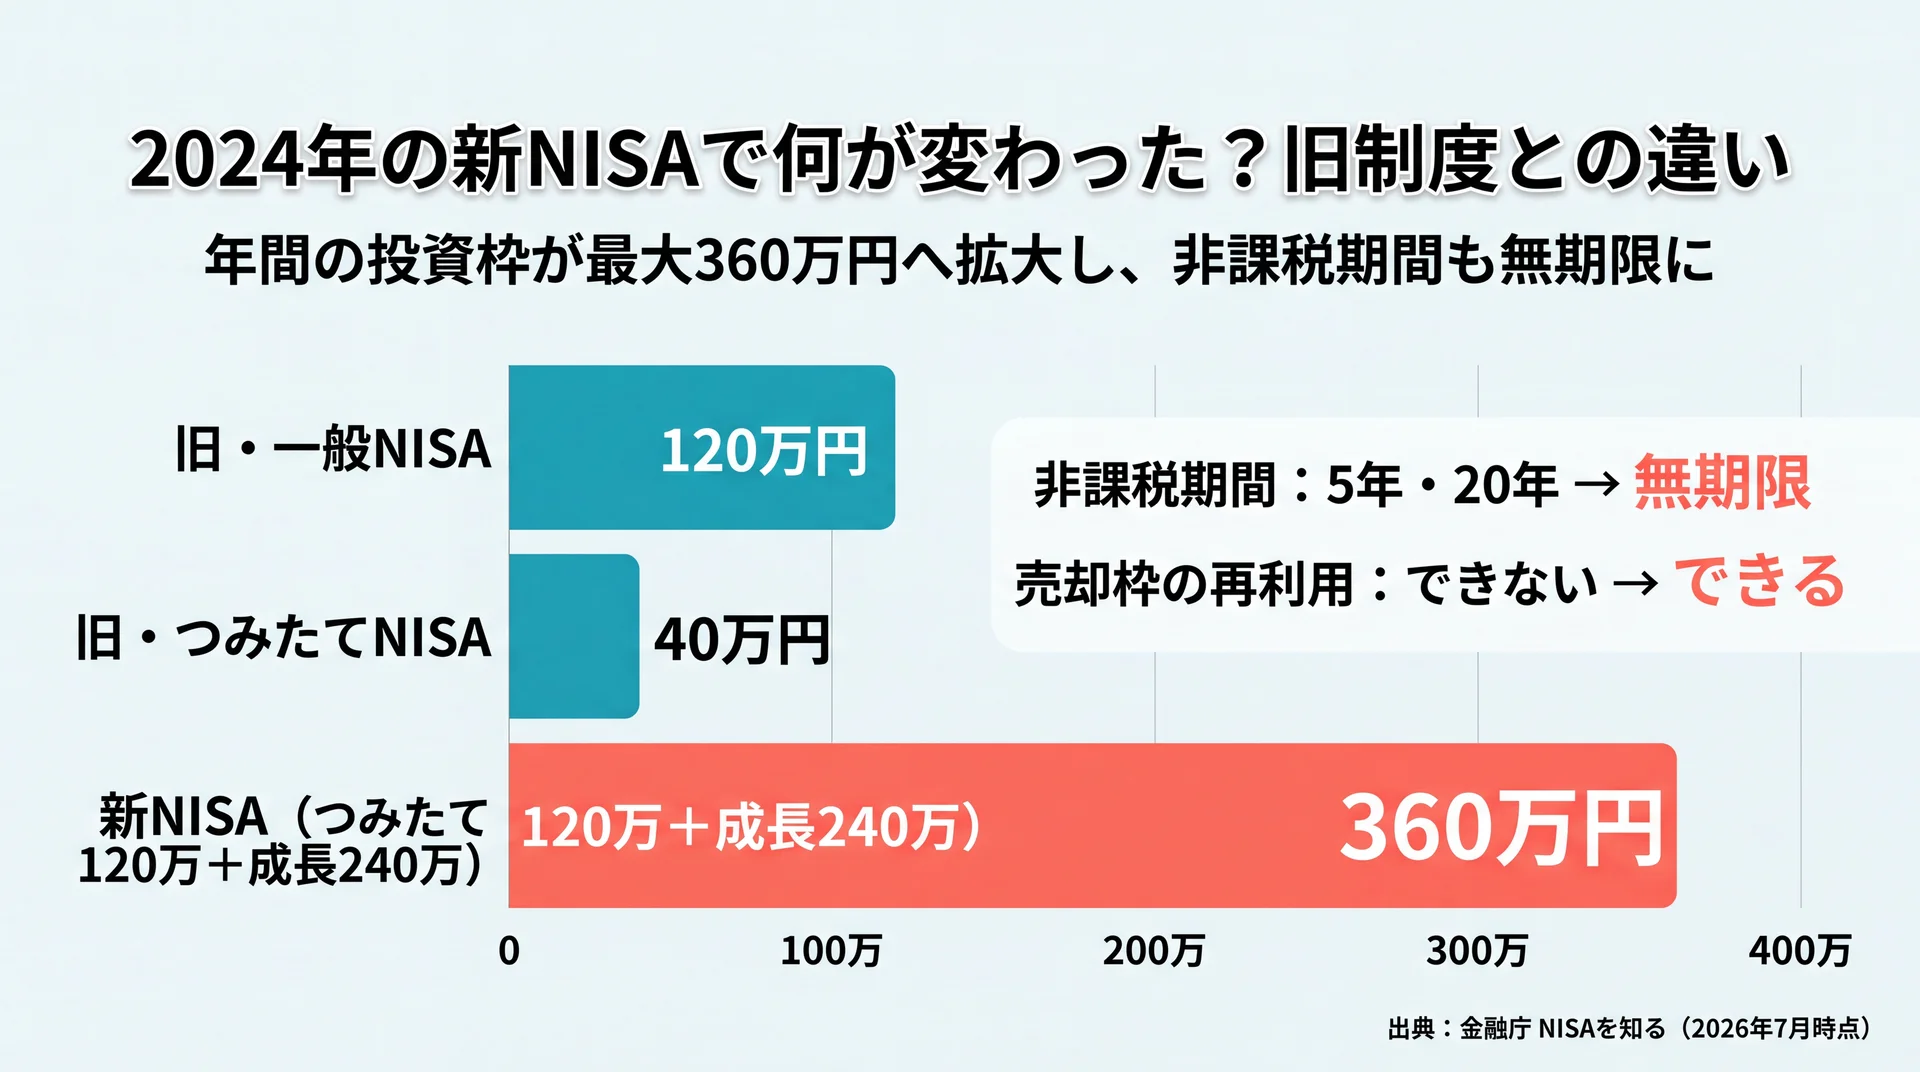
2024年の新制度では、非課税で持てる期間が無期限になり、制度そのものも恒久化され、年間の投資枠も大きく広がりました。従来の一般NISA・つみたてNISAが抱えていた「期間の制約」「枠の小ささ」「併用できない不便さ」が、まとめて解消された形です。変更点を一枚で見比べられるよう、新旧を対比したのが下の表です。
| 項目 | 2023年まで(一般/つみたてNISA) | 2024年〜(新NISA) |
| 非課税で持てる期間 | 一般5年 / つみたて20年 | 無期限 |
| 制度(口座開設期間) | 期限つき | 恒久化 |
| 年間の投資枠 | 一般120万 / つみたて40万(併用不可) | つみたて120万+成長240万=最大360万(併用可) |
| 生涯の総枠 | 一般600万 / つみたて800万 | 1,800万(うち成長1,200万) |
| 枠の再利用 | できない | できる(売却分が翌年復活) |
旧NISAと新NISAの比較(出典: 金融庁「NISAを知る」、2026年7月時点)
とくに大きい変化は、「無期限化」と「枠の再利用」です。従来は非課税で持てる期間が決まっていたため、期限が来ると売るか課税口座へ移すかを迫られました。新制度ではその期限がなくなり、値動きに合わせて自分のペースで持ち続けられます。また、これまでは一度使った非課税枠は売っても戻りませんでしたが、新制度では売却した商品の取得金額(簿価)の分だけ、翌年以降に枠が復活します(池田泉州銀行コラム、2026年7月時点)。急な出費で一度引き出しても、また非課税枠を使い直せるため、ライフイベントに合わせた柔軟な運用がしやすくなりました。なお、2023年までに旧NISAで購入した分は、新NISAの外枠として当時のルールのまま非課税で保有できます(金融庁「NISAを知る」)。旧制度で始めていた人も、新制度で改めて枠を使える点は押さえておきたいところです。
少額投資非課税制度のメリットは?
少額投資非課税制度の最大のメリットは運用益が非課税になることですが、それ以外にも、長く柔軟に使える利点があります。金融庁の公表内容と金融機関の解説を整理すると、主なメリットは次の4点にまとめられます。
- 運用益が非課税: 通常20.315%かかる税金がゼロになり、利益がそのまま手元に残ります。
- 投資期間が無期限: 非課税で持てる期間に上限がなく、教育資金や老後資金など長期の目的に合わせて運用できます。
- 商品の選択肢が充実: つみたて投資枠の厳選された投資信託から、成長投資枠の幅広い商品まで、目的に応じて選べます。
- 非課税枠を再利用できる: 売却した分の枠が翌年以降に復活するため、資金が必要になったときの取り崩しや見直しがしやすくなります。
これらのメリットは、「長期でコツコツ資産形成をしたい人」にとって特に効いてきます。たとえば、毎月一定額をつみたて投資枠で積み立てながら、余裕資金を成長投資枠で運用する、といった組み合わせが可能です。非課税と無期限という2つの性質は、時間をかけて運用するほど効果が積み上がる関係にあります。逆にいえば、短期で頻繁に売買して利益を狙う使い方より、長い時間軸で持ち続ける使い方のほうが、制度の設計と噛み合っています。制度のメリットを最大限に受け取るには、自分の目的が長期の資産形成にあるかどうかを、始める前に確認しておくとよいでしょう。
少額投資非課税制度の注意点は?知っておきたいリスク
少額投資非課税制度は税制上の優遇が大きい一方で、投資である以上のリスクと、制度ならではの制約があります。「非課税だから損をしない」と誤解して始めると、値下がりや制度の使い勝手でつまずくことがあります。ここでは、意思決定の前に押さえておきたい3つの注意点を整理します。
元本保証がなく元本割れの可能性がある
少額投資非課税制度は投資の制度であり、預貯金のように元本が保証されるものではありません。市場が値下がりすれば、投資した金額を下回る「元本割れ」が起こり得ます(池田泉州銀行コラム、2026年7月時点)。非課税というメリットは「利益が出たとき」に効くものであり、損失そのものを防ぐ機能はありません。ここを取り違えると、「税制優遇=安全」という誤解につながります。ただし、投資対象を分散し、長い時間をかけて積み立てることで、値動きの影響を抑える工夫はできます。とくにつみたて投資枠の対象商品は、長期・積立・分散に適した投資信託に絞られているため、リスクを抑えたい人の入口になりやすい設計です。
損益通算や繰越控除ができない
少額投資非課税制度のもう一つの制約が、損益通算と繰越控除が使えない点です。通常の課税口座であれば、ある商品で出た損失を別の商品の利益と相殺(損益通算)したり、その年に引ききれない損失を翌年以降へ持ち越したり(繰越控除)できます。NISA口座での損失にはこの仕組みが適用されず、損失が出ても税務上はないものとして扱われます(金融庁が示すNISAの制度上の扱い、2026年7月時点)。利益が出れば非課税で有利になる一方、損失が出た場合には課税口座にある救済策が使えない、という裏表の関係です。この点は「非課税」というメリットの陰に隠れやすいため、複数の口座を使い分ける人ほど、あらかじめ理解しておくと判断を誤りにくくなります。
枠の使い方や売却の判断は自分で行う
少額投資非課税制度では、どの枠をいくら使い、いつ売却するかを、すべて自分で判断する必要があります(池田泉州銀行コラム、2026年7月時点)。口座を開けば自動で資産が増えるわけではなく、商品選びから積立額の設定、見直しまで、ひとつひとつが自己判断になります。ここが、制度を用意されても実際の行動が止まりやすい理由でもあります。具体的な商品選びや口座開設の手順、シミュレーションといった実践面は本記事の範囲を超えるため、株 始め方についてはこちらや各制度の専門ページで詳しく扱っています。まずは「少額投資非課税制度とは何か」を正しく押さえたうえで、次の一歩へ進むのが安全です。
制度を用意されても動き出せないのはなぜか?
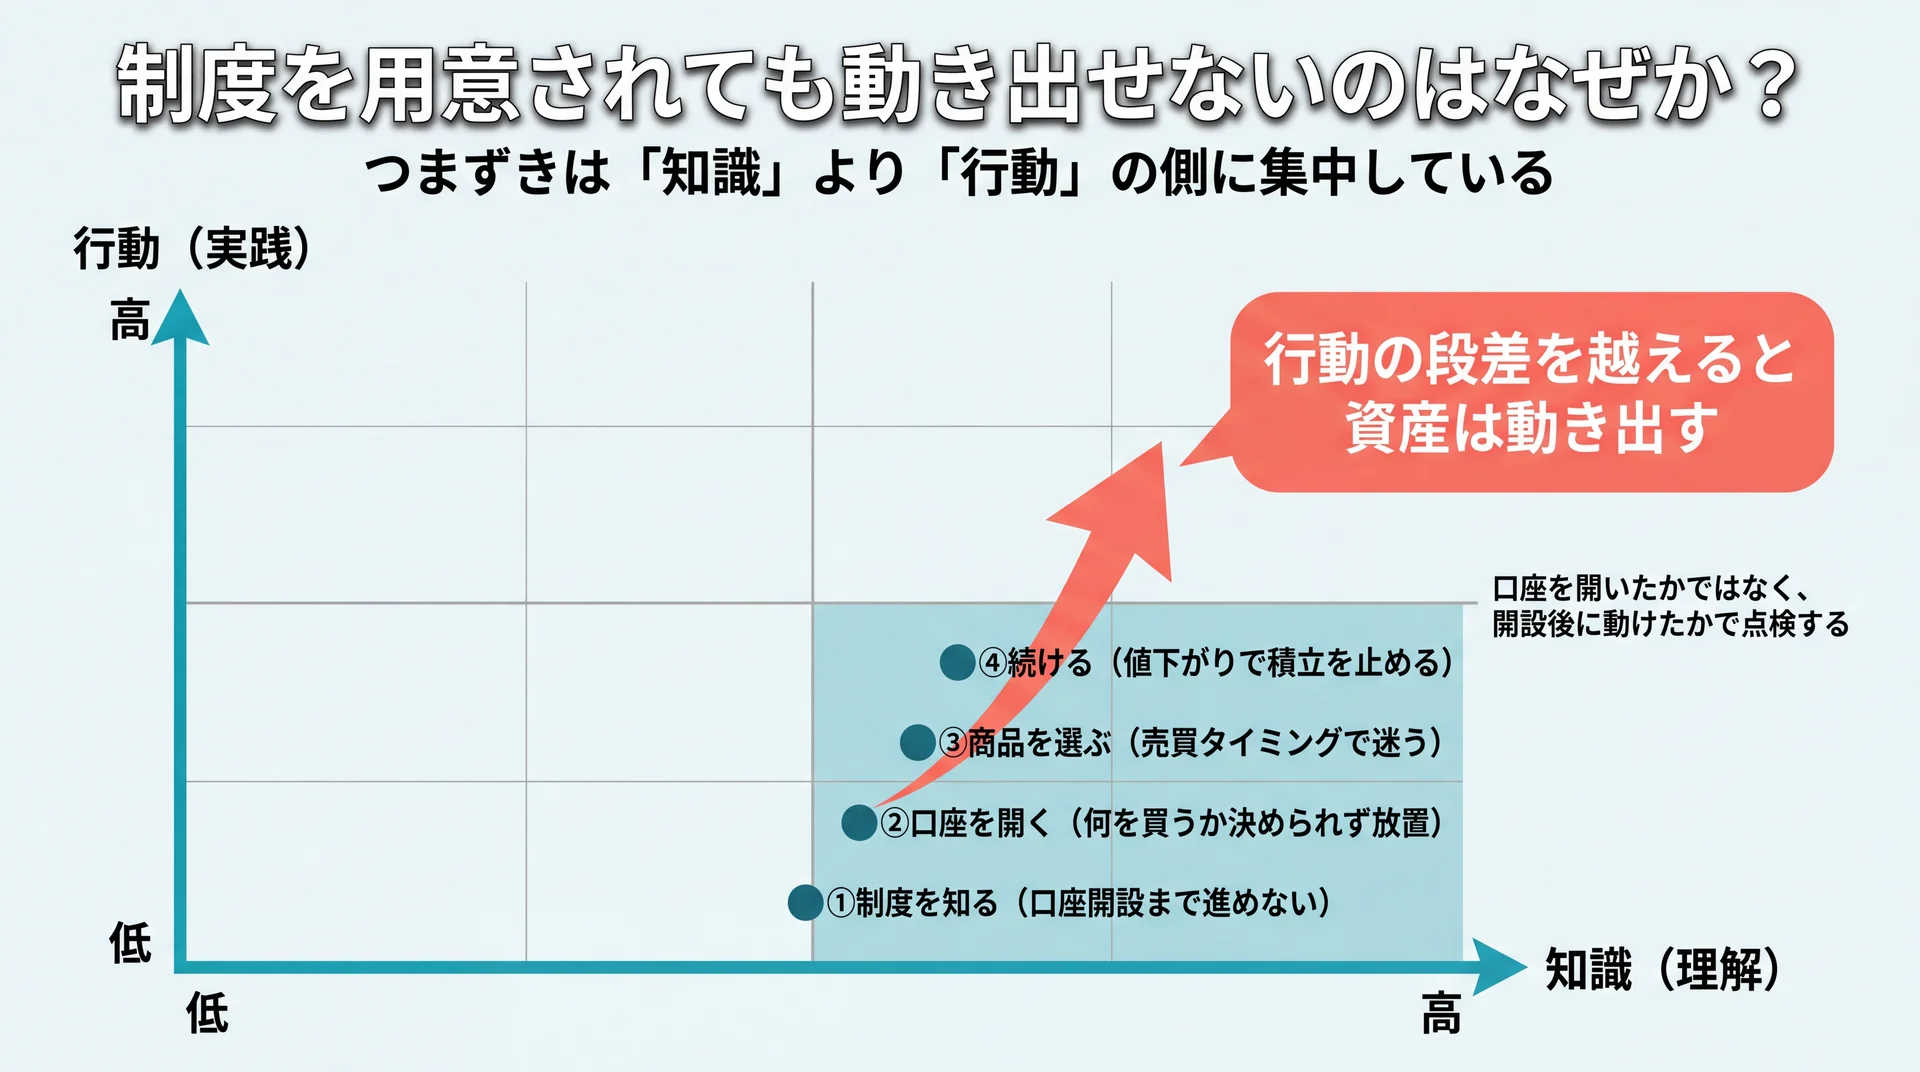
少額投資非課税制度という有利な枠が用意されても、口座を開いた段階で止まり、実際の買付まで進まないことがあります。制度の理解と、実際に商品を選んで買う行動のあいだには段差があるためです。この段差を「知識」と「行動」の2つの軸で捉えると、自分がどこでつまずいているのかを見極めやすくなります。
公的な統計でも、この段差は制度の課題として扱われています。日本証券業協会「新NISA白書2024」では、NISA口座の普及率が2024年12月末時点で24.0%(18歳以上人口10,673万人に対し2,559万口座)と報告され、同協会は「非稼働のNISA口座開設者」を今後の分析対象として挙げています(日本証券業協会「新NISA白書2024」、2025年6月公表)。口座を開くことと、実際に投資へ動くことは別の段階だと分けて考えると、いま自分がどこで止まっているのかを整理しやすくなります。下の表は、少額投資非課税制度をめぐるつまずきを「知識」と「行動」の2軸で整理した独自マトリクスです。
| 段階 | 知識(理解)の状況 | 行動(実践)の状況 | つまずきやすい点 |
| ①制度を知る | 非課税・枠の存在は理解 | 口座開設まで進めない | 手続きの心理的ハードル |
| ②口座を開く | 2つの枠の違いは何となく分かる | 何を買うか決められず放置 | 商品選びの自己判断 |
| ③商品を選ぶ | 選択肢の多さは把握 | 売買タイミングで迷う | 値動きへの不安 |
| ④続ける | 長期・分散が良いと知る | 値下がりで積立を止める | 継続の難しさ |
少額投資非課税制度を「知識」と「行動」の2軸で整理(当社の受講知見に基づき当社作成・2026年7月時点)
段差が生まれやすいのは、②以降の「行動」の側です。制度の知識をいくら増やしても、口座を開いたまま何を買うか決められなければ、非課税のメリットは発生しません。当社では、制度の成果を「口座を開設したか」ではなく「開設後に実際に投資へ動けたか」という評価軸で見ています。この評価軸で集計した当社の受講データでは、受講後に総資産が増えた受講者が見られます(当社の受講者を対象とした自社集計・2026年5月時点)。ただしこれは集計の対象と期間が限られた自社集計であり、第三者による検証を経たものではありません。増加額は対象や期間によって変わり、学びの成果も個人の状況や行動量によって異なります。金額の大小そのものより、口座を開いたまま止まっていた行動が動き出した点に意味があります。
まず確認したいのは、自分が「知識」と「行動」のどちらでつまずいているのかという点です。行動側の段差を越える手段を持てているかを基準に、いまの進め方を点検してみてください。学びが行動に変わらなければ家計は変わりません。お金の学び全体をどこから始めるか整理したい場合は、資産形成についてはこちらもあわせて確認できます。
\ 制度を学ぶだけで止めない /
口座開設後に何を選ぶか迷う段階も、無料体験で個別に相談できます。
少額投資非課税制度に関するよくある質問
少額投資非課税制度について検索されやすい疑問を、金融庁など公的な情報に基づいて整理します。
Q. 少額投資非課税制度とNISAは違うものですか?
指している制度は同じです。「少額投資非課税制度」が正式名称で、「NISA」はその愛称です。税制の資料や公的な説明では正式名称が使われ、一般向けの案内では愛称のNISAが使われます(金融庁「NISAを知る」、2026年7月時点)。呼び方が違うだけで、内容に差はありません。
Q. いくらから始められますか?「少額」とはどのくらいですか?
積立の最低金額は金融機関ごとに設定されており、少額から始められるところもあります。「少額投資非課税制度」の「少額」は、無制限に大きな金額ではなく、年間や生涯の上限が定められていることを表します。上限は年間360万円・生涯1,800万円で、その範囲内なら少額からでも始められます。
Q. 2023年までの旧NISAで買った分はどうなりますか?
2023年までに旧NISA(一般・つみたて)で購入した商品は、新NISAの外枠として、当時のルールのまま非課税で保有を続けられます(金融庁「NISAを知る」)。新NISAの枠は別に用意されるため、旧制度で始めていた人も新制度の枠を新たに使えます。
Q. 20歳未満でも使えますか?
現在の少額投資非課税制度は、その年の1月1日時点で18歳以上の人が対象です(金融庁「NISAを知る」、2026年7月時点)。未成年者向けのジュニアNISAは2023年で終了しているため、18歳未満は新規に口座を開設できません。
Q. 口座はいくつも作れますか?
少額投資非課税制度の口座は、1人につき1口座のみです。複数の金融機関で同時に持つことはできませんが、金融機関の変更は年単位で可能です(金融庁「NISAを知る」)。始める前に、取扱商品や手数料、サポート体制を比べて選ぶと安心です。
少額投資非課税制度を含む資産運用の全体像をまとめて確認したい場合は、資産運用の基礎からの総まとめはこちらで整理できます。
まとめ
少額投資非課税制度(NISA)とは、投資で得た利益にかかる約20%の税金が非課税になる、国の税制優遇制度です。正式名称が「少額投資非課税制度」、愛称が「NISA」で、利益が大きいほど手元に残る差も大きくなります。2024年の新制度では非課税期間が無期限になり、年間360万円・生涯1,800万円まで枠が広がりました。
一方で、元本保証がないこと、損益通算や繰越控除が使えないこと、枠の使い方や売却を自分で判断することは、始める前の注意点です。非課税のメリットは実際に投資へ動いて初めて生まれます。個別の商品選びや資産設計については、ファイナンシャルプランナーや金融機関などの専門家にご相談ください。
\ まずは無料体験から /
60〜80分程度でいまの家計と資産を見渡し、次に学ぶ順序を一緒に整理できます。