
資産形成とは、貯蓄と投資を組み合わせ、将来に備えて計画的にお金を築いていく取り組みのことです。この記事では、貯蓄・投資・資産運用との違いから、なぜ今必要なのか、初心者が何から始めればよいかまでを、公的な情報をもとに整理します。投資全体の位置づけは、資産運用の全体像を整理した完全ガイドもあわせてご覧ください。
\ 累計9万人が受講 /
何から始めるか迷う段階でも、家計の現状と資産の方針を専属コンサルタントに無料で相談できます。
資産形成とは?資産運用・貯蓄・投資との違い
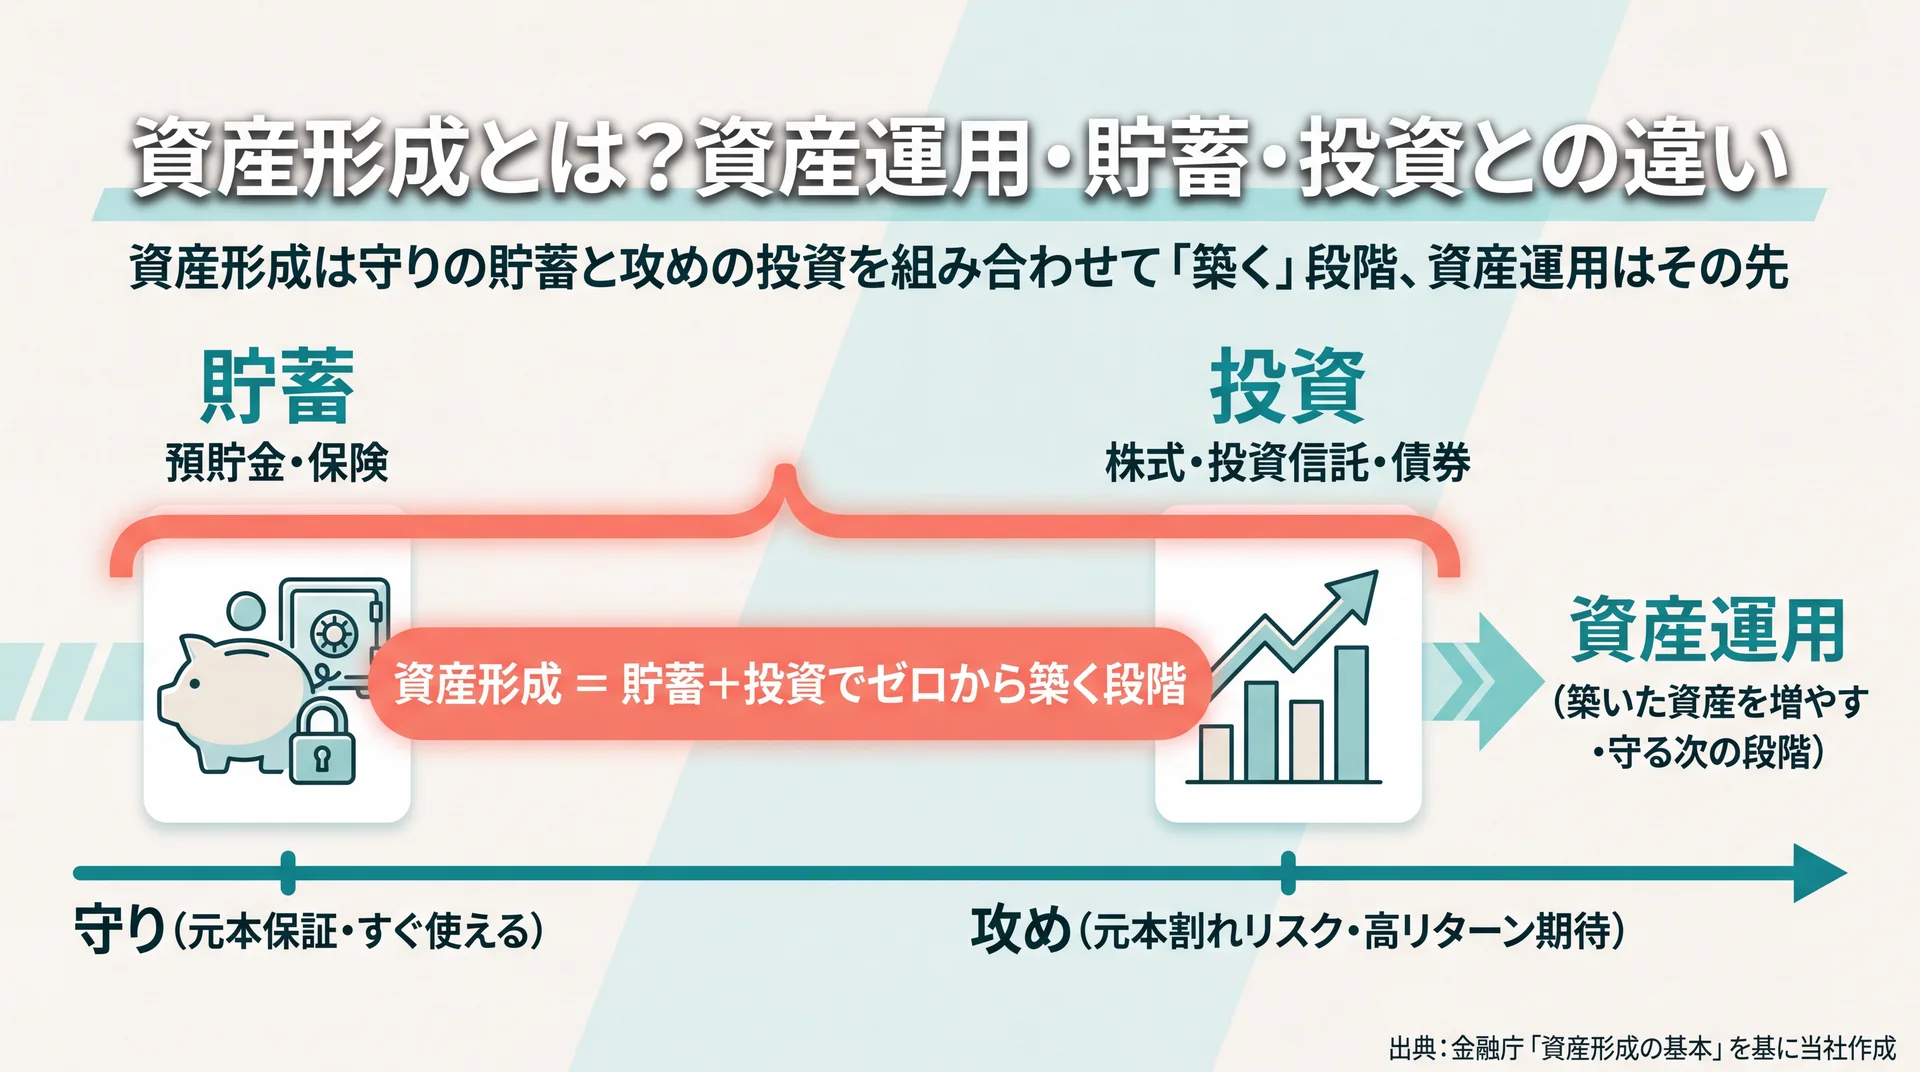
資産形成とは、貯蓄と投資を組み合わせて、ゼロから将来の資産の土台をつくっていく取り組みを指します。すでにある資産を運用する「資産運用」の前段にあたり、守りの貯蓄と攻めの投資を役割分担させる点が特徴です。金融庁も、資産形成には「貯蓄」と「投資」の2つの方法があり、資産状況やライフプランに応じて使い分けることが大切だと説明しています(金融庁 資産形成の基本、2026年7月時点)。
資産形成の意味と目的
資産形成の目的は、大きく「今の生活を守ること」と「将来の目標に備えること」の2つに分かれます。病気やケガ、失業といった収入の途絶に備える資金と、住宅・教育・老後といったライフイベントに向けた資金では、必要な金額も準備の仕方も変わります。目的を先に言葉にすることで、「なんとなく貯める」状態から「いつまでにいくら」という具体的な行動に切り替わります。
資産形成は、貯めるだけでも増やすだけでも完結しません。まず生活を守る土台を用意し、その上で余裕資金を増やす手段に回すという順序で考えると、無理なく続けられます。何のために資産を築くのかがあいまいなまま金額だけを追うと、途中で使途が定まらず取り崩してしまう結果になりがちです。
資産形成と資産運用の違い
資産形成と資産運用は似た言葉ですが、対象とする段階が異なります。資産形成は、収入の一部を貯蓄や投資に回してゼロから資産を築いていく段階を指します。一方の資産運用は、すでに持っている資産を効率よく増やしたり守ったりする段階を指す言葉です。
社会人になって少しずつお金を積み立てていく時期は資産形成、まとまった資産をどう配分し運用するかを考える時期は資産運用、とイメージすると区別がつきます。両者は連続しており、資産形成で土台をつくった先に資産運用があります。これから資産を築く段階の人は、まず資産形成の進め方から押さえると、次の資産運用へも迷わず進めます。
貯蓄と投資の違いは「守りと攻め」
貯蓄と投資の最大の違いは、元本が守られるかどうかと、お金に持たせる役割です。預貯金を中心とした貯蓄は元本が守られ、必要なときにすぐ使える「守り」の資産です。投資は株式や投資信託などで値上がり益や配当を狙う「攻め」の行為で、元本割れの可能性がある代わりに、預貯金より高いリターンを期待できます。
どちらが優れているという話ではなく、役割が違います。4つの言葉を同じ評価軸で並べると、位置づけの違いがはっきりします。
| 用語 | 対象になるお金 | 元本の保証 | 主な目的 | リスク |
| 資産形成 | 貯蓄+投資の取り組み全般 | 一部(貯蓄部分) | ゼロから資産を築く | 内訳による |
| 資産運用 | すでにある資産の運用 | 一部 | 持つ資産を増やす・守る | 内訳による |
| 貯蓄 | 預貯金・保険など | あり(預貯金) | 守る・蓄える | 低い |
| 投資 | 株式・投資信託・債券など | なし | 増やす | 元本割れの可能性 |
データ出典: 定義は金融庁「資産形成の基本」を基に当社作成(2026年7月時点)
言葉の違いを押さえる狙いは、自分の資産を守りと攻めのどちらにどれだけ配分するかを判断できるようにすることにあります。
なぜ今、資産形成が必要なのか?
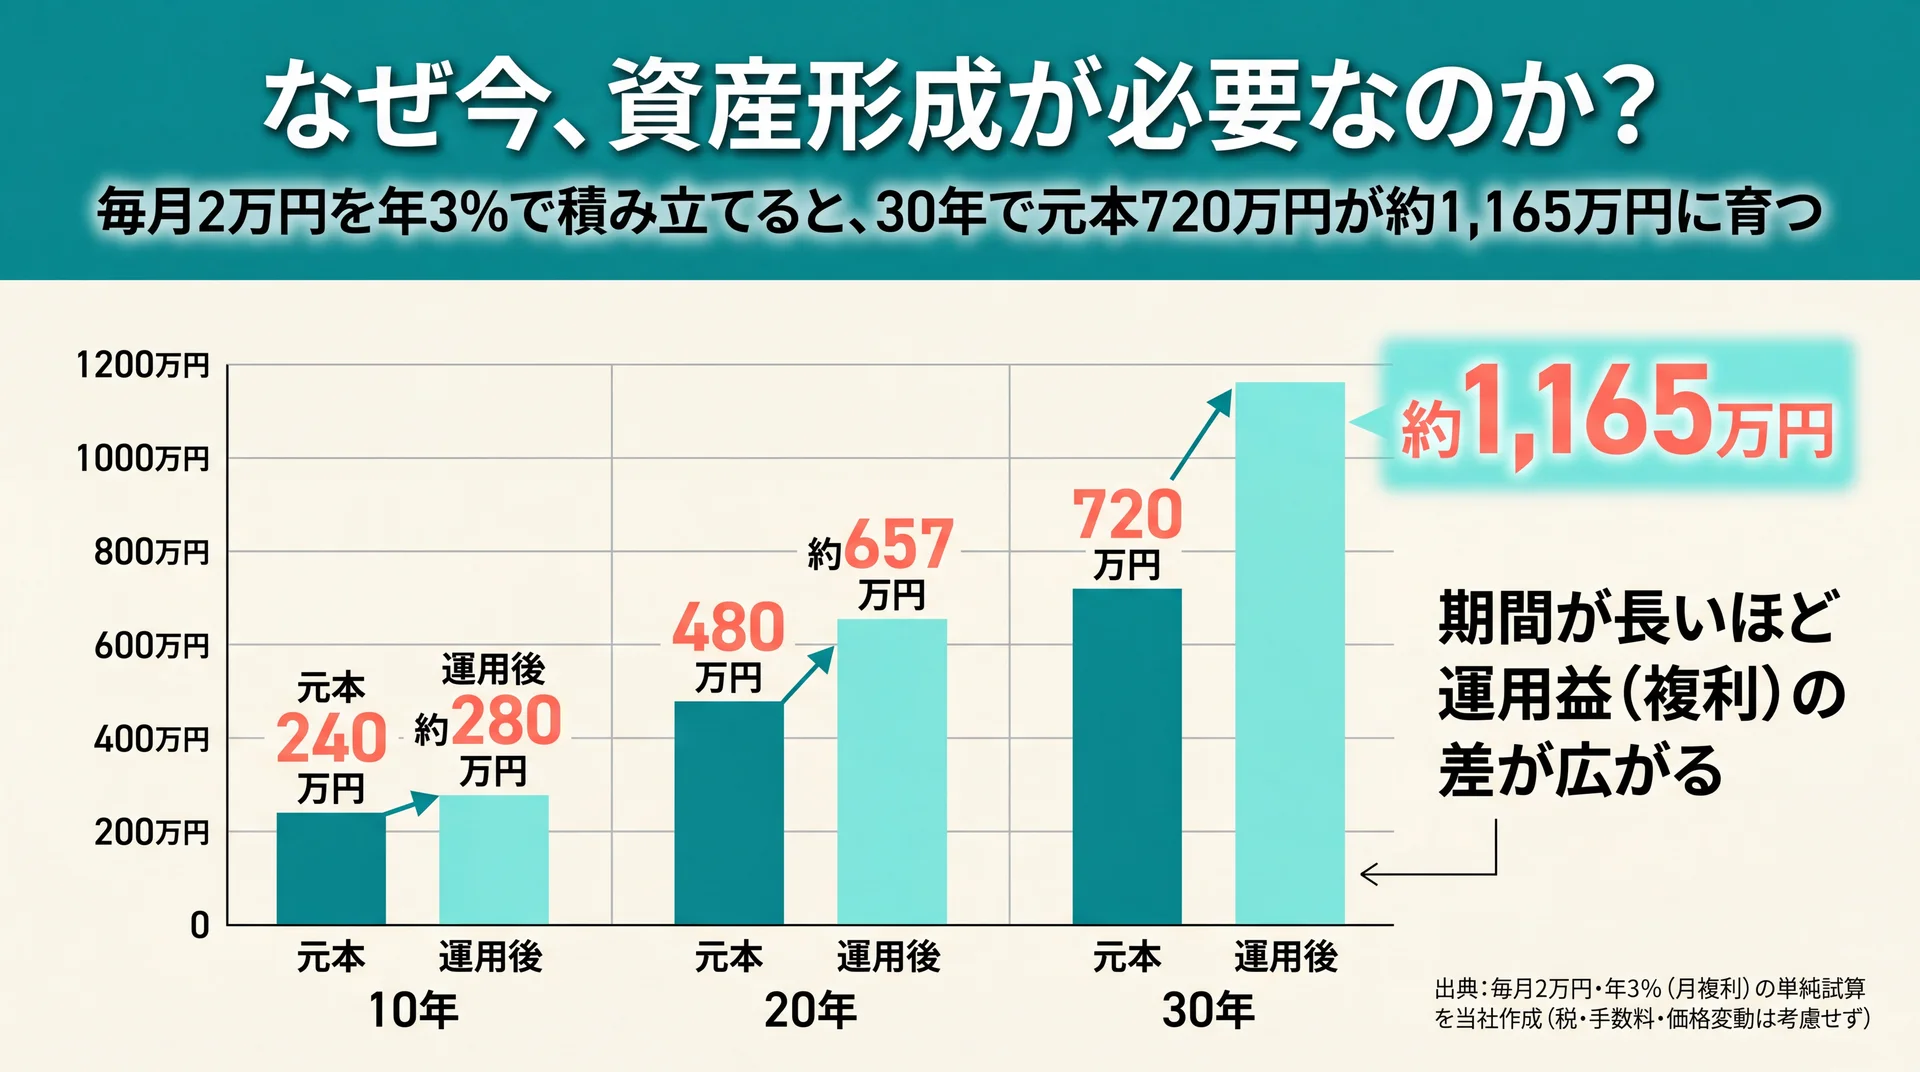
資産形成が必要とされる背景には、物価上昇・長寿化・時間を味方にできる複利の3点があります。現金をただ置いておくだけでは、物価が上がる局面で実質的な価値が目減りします。長い老後を公的年金だけで賄うのが難しくなっていることもあり、早いうちから守りと増やすを両立させる意味が大きくなっています。
インフレで現金の価値が目減りする
物価が上がると、同じ金額で買えるものが減るため、現金のまま持っているお金の実質的な価値は下がっていきます。たとえば預金金利より物価上昇率が高い局面では、口座の残高が変わらなくても、買える量は少しずつ減っていきます。これは「増やす」以前に、現金だけで持つことにも一定のリスクがあることを意味します。
だからこそ、金融庁も安全性・収益性・流動性という観点から、預貯金だけでなく複数の金融商品を目的に応じて使い分ける考え方を示しています(金融庁「資産形成の基本」、2026年7月時点)。守りの預貯金を確保しつつ、物価上昇に対応できる資産も一部持つという発想が、資産形成の出発点になります。
長寿化と公的年金だけに頼れない事情
平均寿命が延びて退職後の生活期間が長くなったことで、公的年金だけに頼らない自助努力の資金づくりが意識されるようになりました。退職後に必要な生活費は世帯によって幅がありますが、期間が長くなるほど、年金と貯蓄・運用資産の組み合わせで備える必要性が高まります。
現役のうちに時間をかけて資産を積み上げておくと、退職後に一度に大きな資金を用意する負担を減らせます。将来の生活設計をイメージし、必要な時期と金額を早めに考えておくことが、無理のない備えにつながります。老後資金の詳しい考え方は個別のライフプランで変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談すると、必要額の見通しを立てられます。
早く始めるほど時間を味方にできる
資産形成では、始める時期が早いほど「複利」と「積立」の効果を長く受けられます。運用で得た利益を再び運用に回すと利益が利益を生み、期間が長いほど差が大きくなります。毎月同じ額を積み立てた場合の将来価値を、金額と期間、利回り別に単純試算しました。
| 毎月の積立 | 期間 | 元本 | 年0%(貯蓄のみ) | 年3%で運用 | 年5%で運用 |
| 2万円 | 10年 | 240万円 | 240万円 | 約280万円 | 約311万円 |
| 2万円 | 20年 | 480万円 | 480万円 | 約657万円 | 約822万円 |
| 2万円 | 30年 | 720万円 | 720万円 | 約1,165万円 | 約1,665万円 |
| 3万円 | 20年 | 720万円 | 720万円 | 約985万円 | 約1,232万円 |
データ出典: 毎月末に積み立て、年利を月複利で計算した単純試算(税金・手数料・価格変動は考慮しない)を当社作成(2026年7月時点)
毎月2万円を年3%で運用した場合、元本を上回った運用益は10年で約40万円、30年では約445万円と、期間が延びるほど差が大きく開きます。積立額を3万円に増やせば20年で約985万円になり、金額を増やす効果もあわせて確認できます。時間は後から取り戻せない資源のため、少額でも早く始めることが資産形成では大きな意味を持ちます。
ただし一定の利回りを前提とした単純計算のため、実際の成果は保証されません。投資には元本割れの可能性があり、利回りは市場環境で変動します。数字は「早く始める意味」をつかむ目安としてご覧ください。
資産形成にはどんな方法・種類がある?
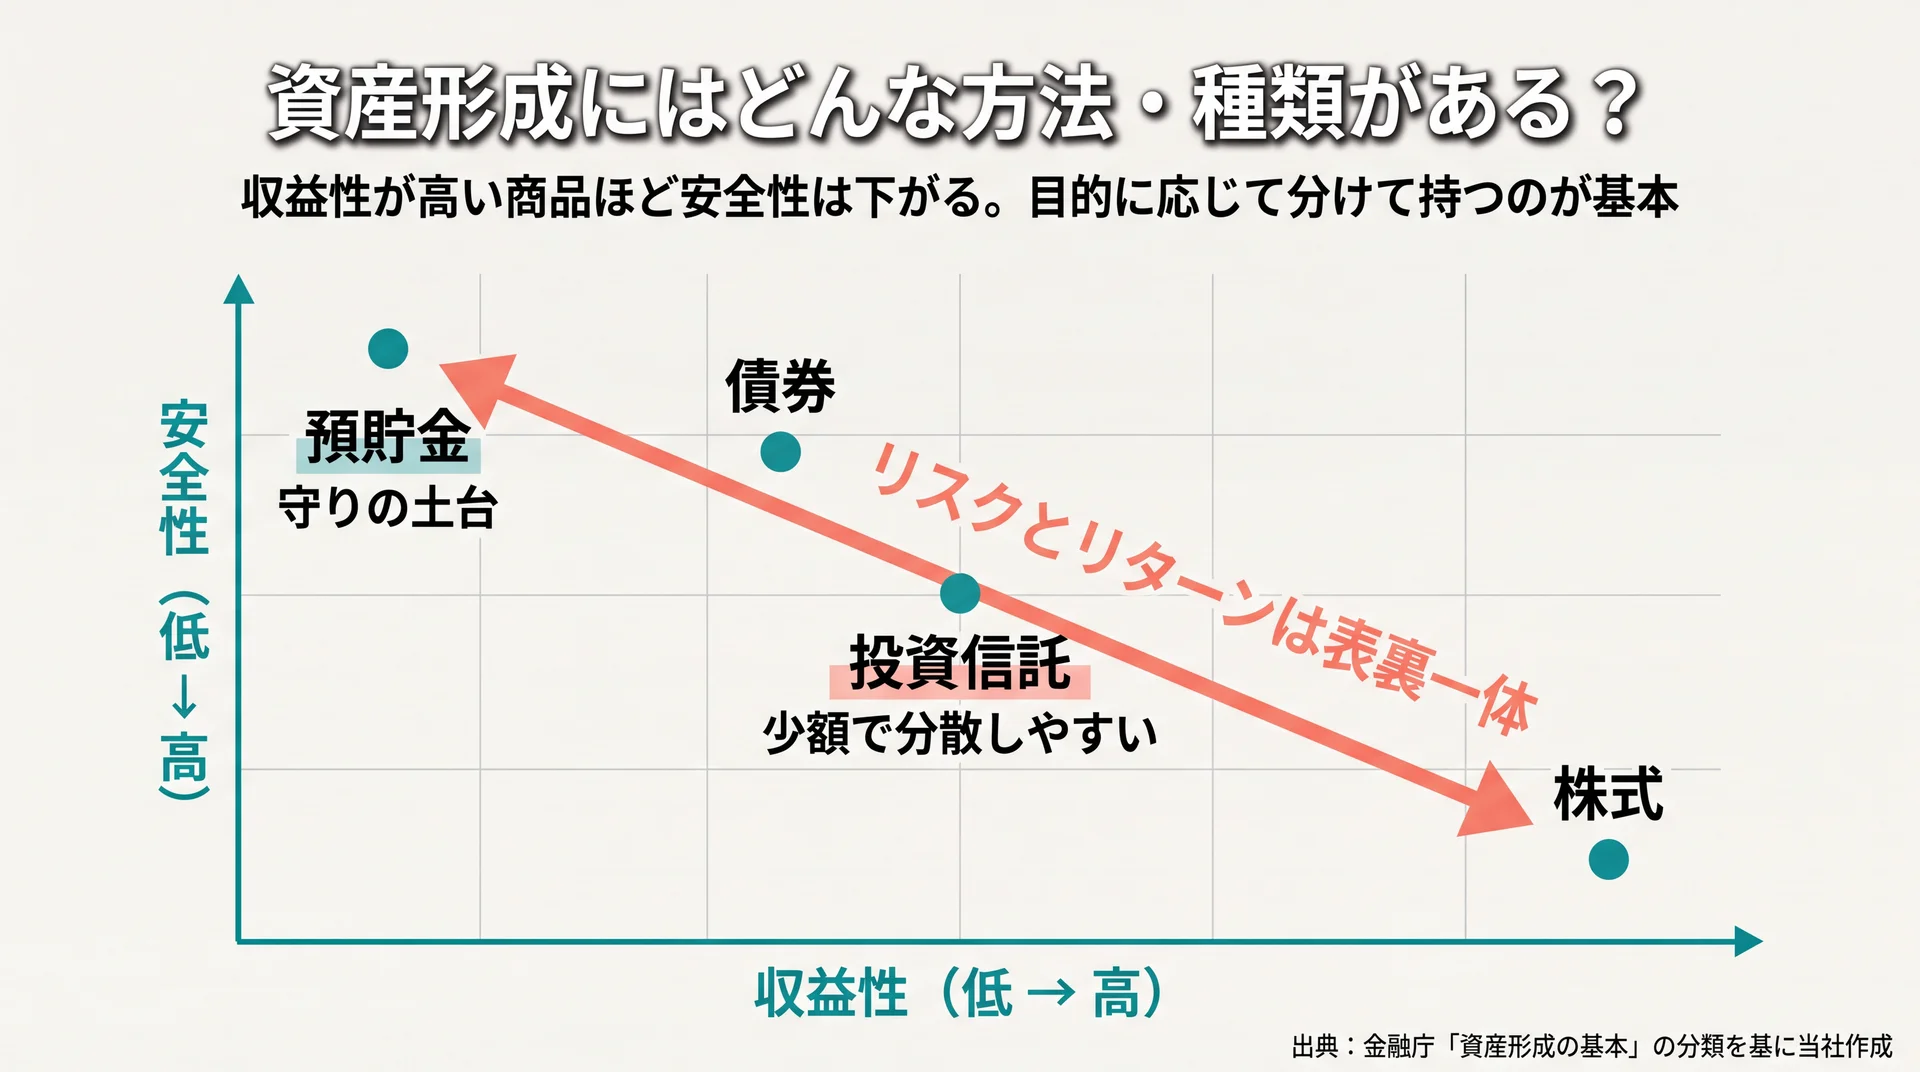
資産形成の方法は、大きく「守りの貯蓄」と「増やす投資」に分かれ、さらに税制優遇制度を組み合わせます。金融庁も、資産形成の手段を貯蓄と投資の2つに整理し、それぞれの金融商品を安全性・収益性・流動性の観点で使い分けることを示しています(金融庁「資産形成の基本」、2026年7月時点)。目的と時期に応じて組み合わせることが基本です。
守りの手段(預貯金・保険)
守りの中心は、普通預金や定期預金などの預貯金です。元本が保証され、必要なときにすぐ引き出せる流動性の高さが強みで、生活防衛資金や近い将来に使う予定のあるお金を置く場所に向いています。金利は低いものの、値動きの不安がなく、資産形成の土台として欠かせません。
保険のうち、貯蓄性のあるタイプは保障と積立を兼ねますが、途中解約で元本を下回ることがある点には注意が必要です。守りの手段は「増やす」よりも「減らさない・すぐ使える」を優先するため、期待リターンより安全性と流動性で選ぶのが基本的な考え方になります。
増やす手段(投資信託・株式・債券)
増やす手段には、投資信託・株式・債券などがあります。値上がり益や配当・分配金を狙える一方で、元本割れの可能性がある点が預貯金との大きな違いです。とくに投資信託は、1本購入するだけで多くの銘柄に分散できる仕組みのため、少額から始めたい人が選びやすい商品です。
金融商品を安全性・収益性・流動性の3つの軸で並べると、それぞれの性格が見えてきます。
| 分類 | 安全性 | 収益性 | 流動性 |
| 預貯金 | 高 | 低 | 高 |
| 債券 | 中〜高 | 中 | 中 |
| 投資信託 | 中 | 中 | 中〜高 |
| 株式 | 低 | 高 | 中〜高 |
データ出典: 金融庁「資産形成の基本」の分類を基に当社作成(2026年7月時点)
収益性が高い商品ほどリスクも高くなる傾向があるため、1つに集中せず複数の資産に分けて持つと、値下がりの影響を和らげやすくなります。
税制優遇制度を活用する
投資で得た利益には通常20.315%(所得税15%・復興特別所得税0.315%・住民税5%)の税金がかかりますが、NISAやiDeCoといった税制優遇制度を使うと、一定の範囲で利益が非課税になります。NISAは少額から投資を始めやすく、iDeCoは老後資金づくりに向いた私的年金の制度です。制度を使うかどうかで、同じ運用でも手元に残る金額が変わります。
制度の枠や商品選びは目的によって最適解が異なるため、仕組みを理解したうえで自分のライフプランに合わせて選ぶと、制度のメリットを受け取りやすくなります。NISAの非課税の仕組みや使い方をくわしく知りたい方は、少額投資非課税制度についてはこちらで解説しています。
資産形成は何から始める?初心者の6ステップ
資産形成は、家計の把握から始めて生活防衛資金を確保し、目的を決めてから余裕資金で運用する、という順序で進めると無理がありません。金融庁も、家計管理とライフプランニングを土台に、長期・積立・分散で投資に取り組む流れを基本として示しています(金融庁 資産形成の基本、2026年7月時点)。初心者向けに6つのステップへ整理します。
| ステップ | やること | ねらい |
| 1 | 家計を把握する | 収入・支出を見える化し、回せる額を知る |
| 2 | 生活防衛資金を確保する | 生活費の3〜6ヶ月分を預貯金で確保 |
| 3 | 目的と目標額を決める | 住宅・教育・老後などから逆算 |
| 4 | リスク許容度を確認する | 値動きにどこまで耐えられるか |
| 5 | 余裕資金で長期・積立・分散を始める | 少額から時間をかけて運用 |
| 6 | 定期的に見直す | ライフイベントで配分を調整 |
データ出典: 金融庁「資産形成の基本」の考え方を基に当社作成(2026年7月時点)
まず家計を把握し、生活防衛資金を確保する
最初にすべきは、何にいくら使っているかを把握することです。収入と支出が見えないと、毎月いくらを資産形成に回せるかがわかりません。家計簿アプリでも手書きでも、まずは1ヶ月分の支出を「固定費」と「変動費」に分けてみると、回せる余力が見えてきます。
次に、収入が途絶えても生活を維持できる「生活防衛資金」を確保します。目安は会社員で生活費の3〜6ヶ月分、収入が変動しやすい自営業なら6ヶ月〜1年分とされます。この資金は増やすことよりすぐ引き出せることが優先されるため、投資ではなく預貯金で持つのが基本です。土台ができてはじめて、余裕資金を増やす段階に進めます。
目的・目標額とリスク許容度を決める
生活防衛資金の次は、住宅・教育・老後などのライフイベントから必要額を逆算します。目的・金額・期間の3つをセットで決めると、毎月いくら積み立てればよいかが具体的な数字になります。目的があいまいなまま「できるだけ増やす」を続けると、途中で方針がぶれる原因になります。
あわせて、自分のリスク許容度を確認します。年齢・収入・家族構成・投資経験によって、値動きにどこまで耐えられるかは人それぞれです。損失が出たときに生活や気持ちに支障が出ない範囲を把握しておくと、無理のない配分を選べます。目的とリスク許容度を先に決めることが、商品選びで迷わないための土台になります。
余裕資金で長期・積立・分散を始める
土台と方針が固まったら、生活防衛資金を除いた余裕資金で運用を始めます。基本は「長期・積立・分散」です。長期で保有し、毎月一定額を積み立て、複数の資産に分けることで、価格変動の影響を抑えながら時間をかけて育てる狙いがあります。とくに毎月一定額を買い続ける積立は、購入時期を分散でき、高値づかみのリスクを平準化しやすいとされます。
一方で、積立が常に有利とは限りません。相場が上昇を続ける局面では、早い時期にまとめて投資した場合よりリターンが小さくなることもあります。長期・積立・分散はリスクを抑えやすい進め方ではあっても、元本割れの可能性がなくなるわけではない点は押さえておきましょう。
まずは無理のない少額から始め、家計に余裕が出たら段階的に増やすと、生活を圧迫せずに続けられます。証券口座の開き方や最初の商品選びなど、実践の手順を具体的に知りたい方は、投資 初心者についてはこちらで解説しています。なお、個別の商品選びは状況で最適解が変わるため、迷う場合は中立的な立場の専門家に相談すると判断の助けになります。
\ 家計から投資まで個別に伴走 /
6つのステップのどこで迷っても、自分に合う進め方を無料体験で確かめられます。
年代・ライフステージ別の資産形成の考え方
資産形成の重点は年代で変わり、若いうちは時間を活かした積立、年齢が上がるほど目標からの逆算とリスク調整が中心になります。使える期間や収入、必要資金の時期が異なるため、同じ「資産形成」でも配分や優先順位を調整するのが現実的です。大きくは、時間を活かせる若い世代と、目標時期が近づく世代とで、優先順位の置き方が変わります。
20代・30代は時間を活かす
20代・30代は、使える運用期間が長いことが最大の強みです。前述の試算のとおり、同じ積立額でも期間が長いほど運用益は大きくなります。収入がまだ多くない時期でも、月数千円〜数万円の少額から積立を始めておくと、時間を味方につけられます。
この世代は、まず家計の把握と生活防衛資金づくりを優先し、並行して少額の積立投資を習慣化するのが無理のない進め方です。結婚・出産・住宅購入などライフイベントが重なりやすい時期でもあるため、使う予定のあるお金は預貯金で、当面使わないお金は運用で、と色分けしておくと計画が崩れにくくなります。
40代以降は目標から逆算する
40代以降は、退職までの期間を意識して、目標額から逆算した設計が中心になります。教育費や住宅ローンと老後資金が重なりやすい時期のため、いつ・いくら必要かを整理し、優先順位をつけて配分すると、無理のない計画に近づきます。運用に回せる余裕資金と、近く使う予定の資金を明確に分けておくと安心です。
退職が近づくほど、大きな値下がりから回復するまでの時間が短くなります。そのため、資産をすべて値動きのある商品に置くのではなく、守りの預貯金と増やす運用のバランスを見直しながら、目標時期に間に合う形へ整えていく方法があります。年代を問わず、個別の設計は状況で変わるため、判断に迷う場合は専門家に相談すると安全です。
初心者がやりがちな失敗と、学び方の選び方
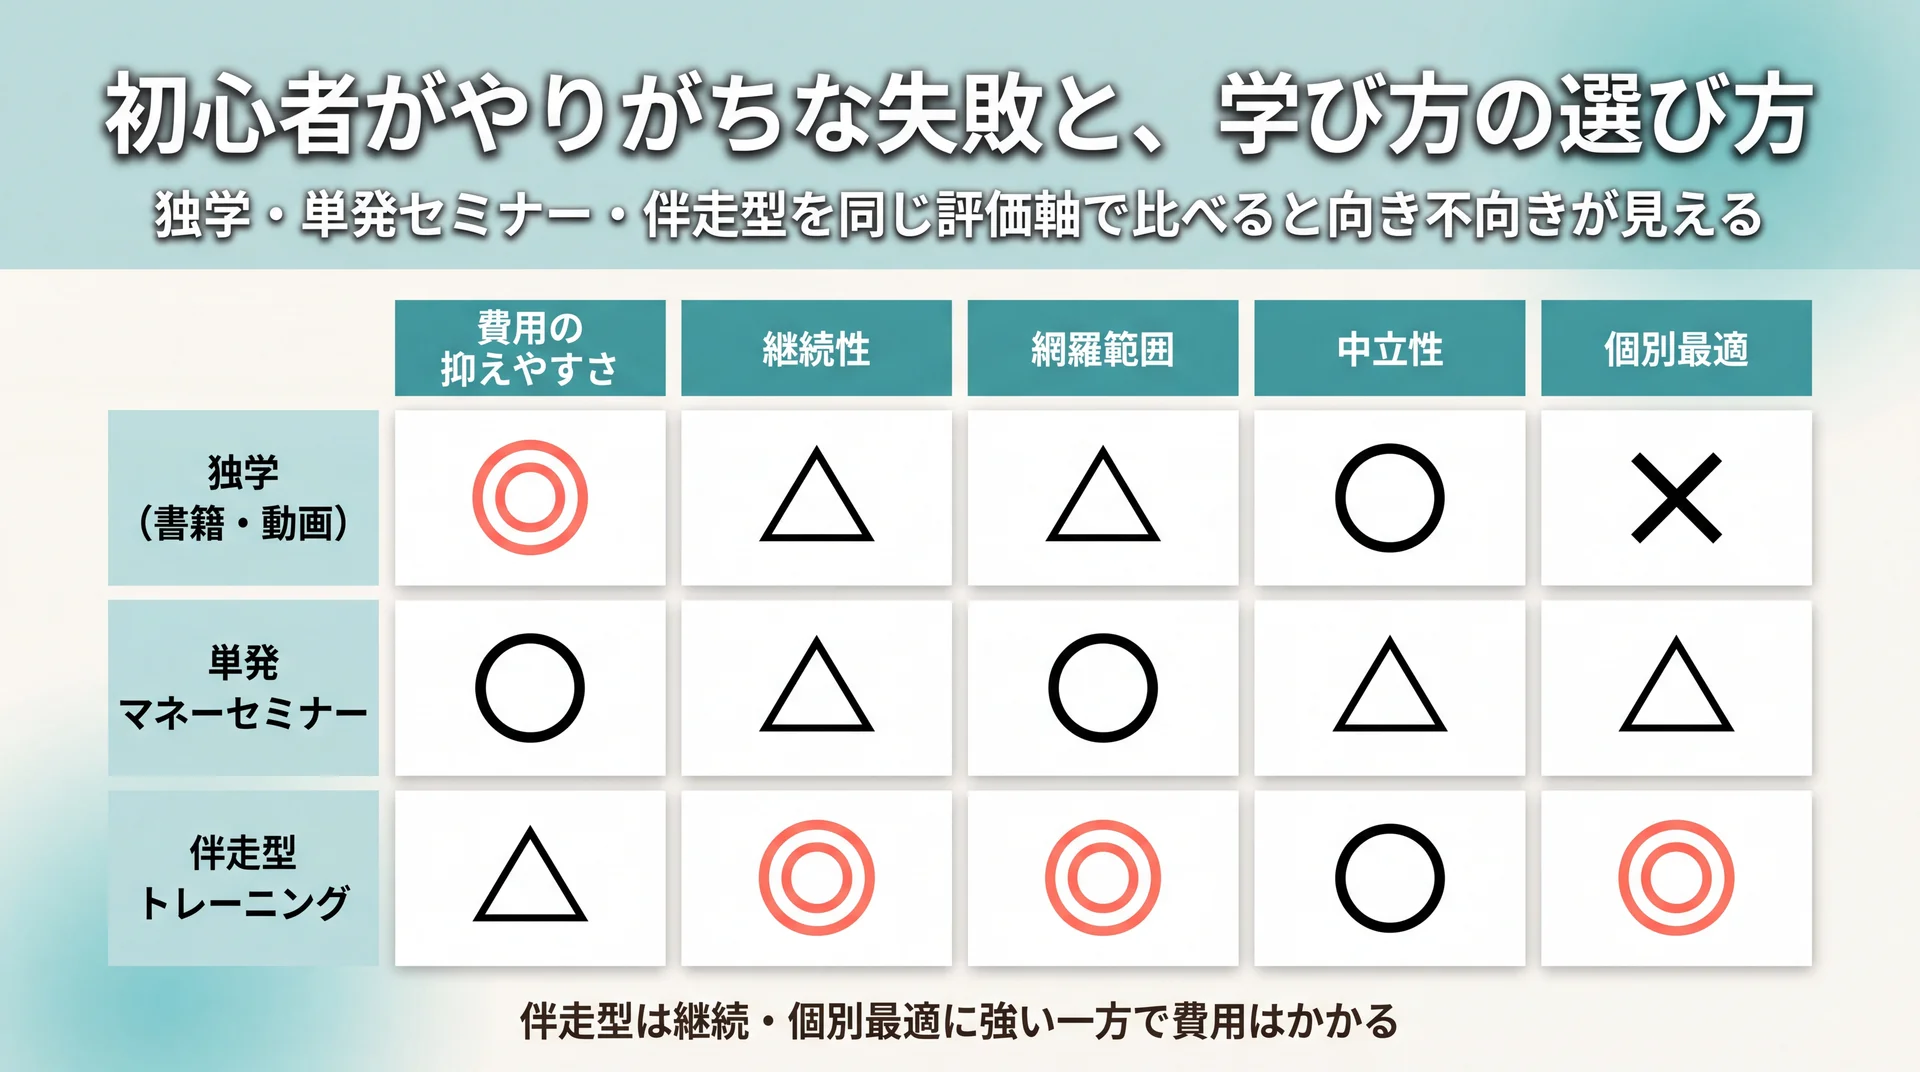
資産形成の失敗の多くは、生活防衛資金を用意せずに投資を始めることや、短期の値動きで慌てて売買することに集約されます。仕組みを理解しないまま始めると、値下がり時に不安になって手放し、損失を確定させてしまう流れになりがちです。失敗のパターンと、それを避けるための学び方を整理します。
よくある失敗と対策
初心者に多い失敗は、大きく3つに分かれます。1つ目は、生活防衛資金がないまま投資に回し、急な出費のたびに運用を取り崩してしまうこと。2つ目は、1つの商品に一気に資金を投入し、価格変動の影響を大きく受けてしまうこと。3つ目は、短期の値動きに一喜一憂して、下がった局面で慌てて売ってしまうことです。
対策は共通しています。まず守りの資金を確保し、余裕資金で少額から始め、長期・積立・分散を前提にすること。値動きは短期では読めないため、あらかじめ「長く続ける」と決めておくと、下落局面でも計画を維持しやすくなります。失敗の多くは知識不足より準備不足から生じるため、順序を守ることが最大のリスク管理になります。
独学・セミナー・伴走型を評価軸で比べる
学び方は、独学・単発のマネーセミナー・伴走型トレーニングの3つに整理できます。費用の抑えやすさ・継続性・網羅範囲・中立性・個別最適という同じ軸で並べると、向き不向きが見えてきます。書籍やYouTubeでの独学は費用を抑えられる反面、情報が断片化しやすく、家計に合わせた判断は自力で行う必要があります。単発セミナーは体系的に学べますが、その後の実践は一人で進めます。
伴走型は、家計から投資までを個別カリキュラムで継続的に学べる点が特徴です。当社のABCashは、家計管理からNISA・iDeCo・投資信託までを1つのカリキュラムで扱い、専属コンサルタントがマンツーマンで伴走します。金融商品を販売しない中立的な立場で運営しており、2026年5月時点で、無料体験を含む累計受講者数は9万人を超えました。2025年4〜8月の受講者アンケートでは、10段階中8以上の回答が95%を占めています。同じアンケートの受講前後比較では、総資産が平均で57.2万円、月間の自由資金が平均で72,472円増えました。いずれも回答者の平均値であり、同じ成果を保証するものではありません。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
一方で、伴走型は独学や単発セミナーより費用がかかり、担当コンサルタントとの相性という要素も残ります。個別に相談しながら続けたい人は、無料体験で内容と費用感を確かめてから判断すると納得できます。
資産形成に関するよくある質問
資産形成はいくらから始められる?
少額から始められます。積立投資は月数千円から設定できる場合が多く、まとまったお金がなくても始められます。まずは家計を把握して生活防衛資金を確保し、そのうえで無理のない少額から積立を始めるのが基本的な進め方です。金額の大きさより、続けられる仕組みを先に作ることが先決です。
資産形成と資産運用は何が違う?
資産形成は収入の一部を回してゼロから資産を築く段階、資産運用はすでにある資産を効率よく増やす・守る段階を指します。積み立てで土台をつくる時期が資産形成、まとまった資産の配分を考える時期が資産運用、と捉えると区別しやすくなります。両者は連続しており、資産形成の延長線上に資産運用があります。
資産形成は何歳から始めるべき?
早く始めるほど、複利と積立の効果を長く受けられます。年3%で毎月2万円を積み立てた単純試算では、10年で約280万円、30年で約1,165万円と、期間が延びるほど差が広がります(税金・手数料・価格変動は考慮しない試算)。年齢が上がってからでも遅くはありませんが、その場合は目標から逆算し、リスクを調整して始めると無理がありません。
資産形成で貯金と投資はどちらを優先すべき?
まずは生活防衛資金にあたる貯蓄を優先し、その土台ができてから投資を検討するのが基本の順序です。急な出費に備える資金がないまま投資を始めると、値下がり時に取り崩さざるを得なくなり、損失が確定しやすくなります。生活費の数ヶ月分を預貯金で確保したうえで、余裕資金の範囲で少額から増やす手段を試すと、リスクを抑えながら進められます。
資産運用全体の考え方をまとめて確認したい方は、資産運用の基礎からの総まとめはこちらをご覧ください。
まとめ
資産形成とは、守りの貯蓄と攻めの投資を組み合わせ、将来に備えて計画的に資産を築いていく取り組みです。物価上昇や長寿化を背景に、現金だけで持つリスクも意識しながら、早いうちから時間を味方につける意味が大きくなっています。金融庁も、家計管理とライフプランニングを土台に、長期・積立・分散で取り組む考え方を基本として示しています(金融庁「資産形成の基本」、2026年7月時点)。
進め方は、家計を把握して生活防衛資金を確保し、目的とリスク許容度を決めてから、余裕資金で少額の積立を始める順序が基本です。何から手をつけるか迷うときは、家計と資産の全体像を専門家と整理するところから始めてみてください。
\ お金の一歩を体験から /
自分に合った資産形成の始め方を、60〜80分程度の無料体験で確かめられます。