
投資初心者は、少額で始められるインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で行うのが基本の形です。選ぶときは「目的・使う時期・許容できるリスク・金額・手間」の5点で絞り込むと、数ある選択肢から自分に合うものが見えてきます。初心者向けの10手法を同じ評価軸で比較し、始め方の手順から失敗しない注意点まで、続けて確認できます。
\ お金の一歩を無料体験から /
投資を何から始めるか迷う段階の疑問を、60〜80分程度の無料体験で相談できます。
投資初心者は何から始める?最初の4ステップ
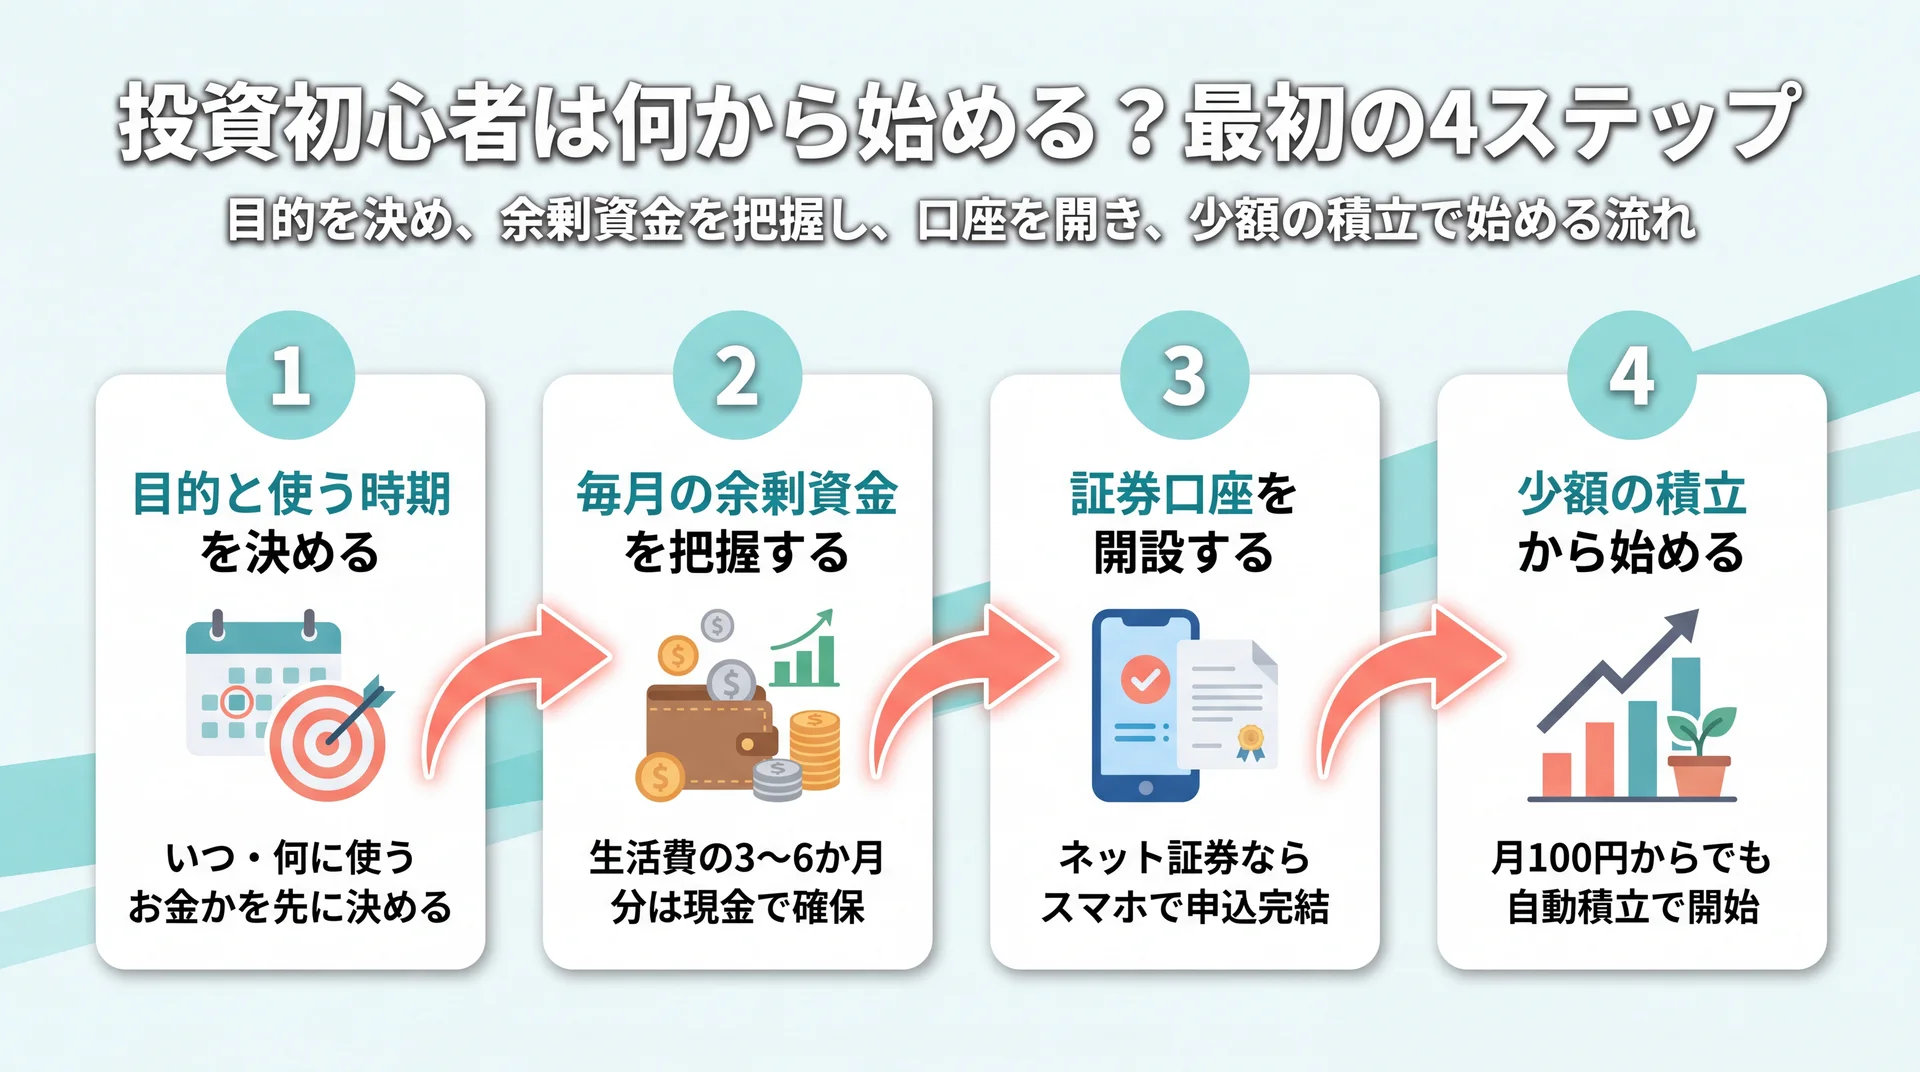
投資初心者がまず取り組むのは、目的を決め、毎月の余剰資金を把握し、証券口座を開設し、少額の積立から始めるという4つの手順です。いきなり商品を選ぶ前に「何のために・いつ使うお金か」を決めておくと、選ぶべき手法が自然に絞られます。投資全体の地図を先に押さえたい方は、資産運用の全体像を整理した完全ガイドもあわせて確認すると、初心者が最初に迷う「何から」の答えが見つけやすくなります。
ステップ1|投資の目的と使う時期を決める
最初に決めるのは、そのお金を「いつ・何のために使うか」です。5年以内に使う予定のお金と、10年以上先の老後資金とでは、選ぶ手法が変わります。使う時期が近いお金は値動きの小さい手法で守り、遠い将来のためのお金は長期の積立投資で育てるのが基本の考え方です。目的があいまいなまま金額や商品から決めると、値下がり局面で不安になって途中でやめてしまいやすくなります。
ステップ2|毎月の余剰資金を把握する
次に、生活費と当面の予備費を差し引いても手元に残る「余剰資金」を確認します。急な出費に備える生活防衛資金として、生活費の3〜6か月分は現金で確保し、それを超える分から投資に回すと、値動きに振り回されずに続けられます。子育て中の世帯など収入が途切れたときの支出が大きい場合は、6か月分より多めに見ておくと安心です。投資は毎月100円や1,000円といった少額からでも始められるため、まずは無理のない金額を決めることが先決です。家計の見直しから整えたい場合は、資産形成についてはこちらで長期の積み立て設計を確認できます。
ステップ3|証券口座を開設する
投資信託や株式を買うには、証券会社などの口座が必要です。ネット証券ならスマホで申し込みが完結し、本人確認も画像アップロードで済むことが多くなっています。口座を選ぶときは、少額から積み立てられるか、新NISAに対応しているか、購入できる商品の種類が十分か、そして買い付け手数料や積立の引き落とし方法が自分に合うかを確認しましょう。特定の金融機関がすべての人に最適とは言い切れないため、手数料と取扱商品を自分の目的と照らして選ぶのが安全です。口座は複数開設できますが、まずは1社に絞って始めると管理がしやすくなります。
ステップ4|少額の積立から始める
口座ができたら、目的に合う商品を少額の積立で買い始めます。毎月決まった額を自動で買い付ける積立なら、価格が高いときは少なく、安いときは多く買うことになり、買うタイミングを分散できます。期待できる利益の大きさだけで比べると、資金をまとめて一度に投じたほうが有利になるという試算もあります。それでも初心者に積立をすすめるのは、買い時を当てる判断を減らし、値下がり局面でも手を止めずに続けやすくするためです。積立の金額はあとから変更できるため、生活の変化に合わせて無理なく調整していけます。
初心者向けの投資にはどんな種類がある?おすすめを比較
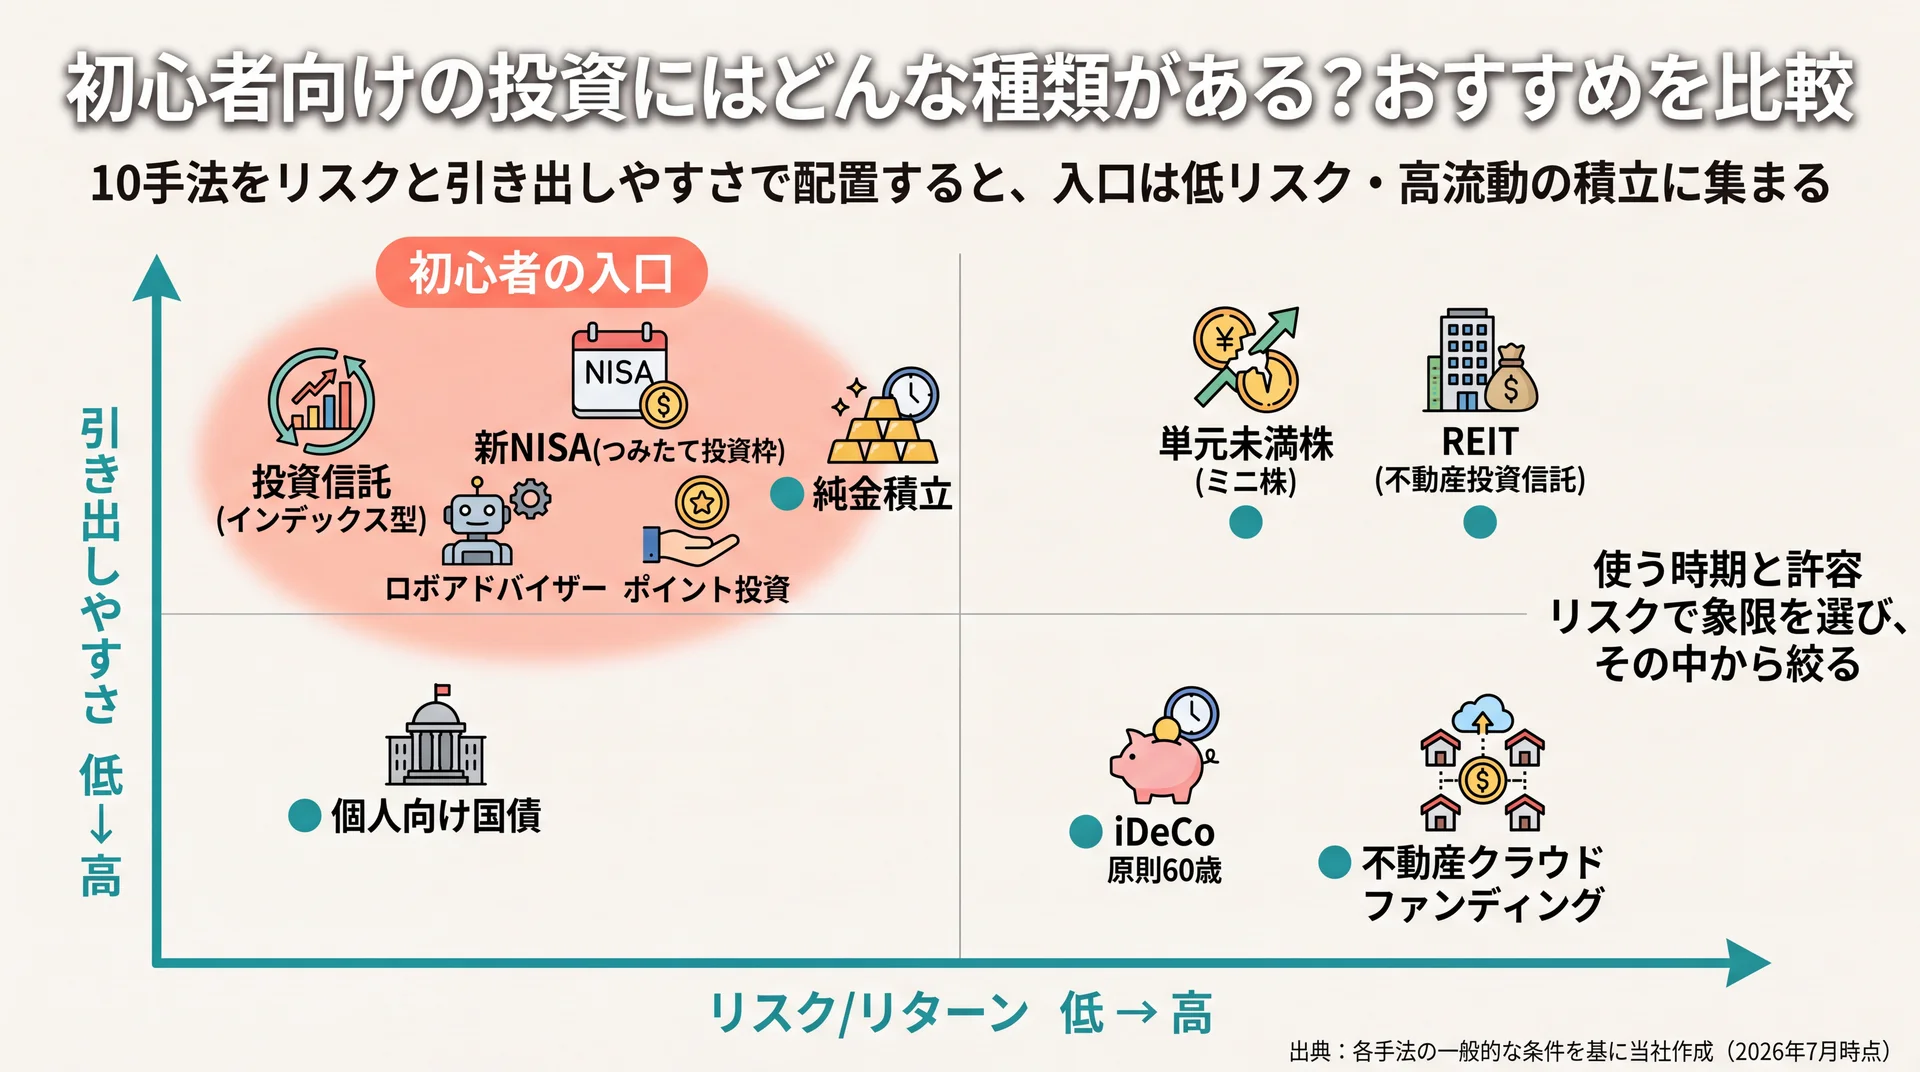
初心者向けの投資では、少額で分散しやすい投資信託の積立が入口に向きます。ただし「おすすめ」は人によって変わるため、ここでは代表的な10手法を同じ評価軸で並べ、目的別に選べるように比較します。株式そのものから始めたい方は、株 初心者についてはこちらで個別株の基礎を確認できます。
手法を比べる前に、投資で得られる利益には2種類あることを押さえておくと選びやすくなります。1つは、株式の配当や投資信託の分配金、国債の利子のように、保有し続けることで受け取れるインカムゲインです。もう1つは、買った価格より高く売れたときの差額であるキャピタルゲインです。値上がり益を狙う手法ほど値動きが大きくなりやすく、利子や分配で受け取る手法は値動きが穏やかな傾向があります。自分がどちらのタイプの利益を重視するかで、向く手法が変わってきます。
下表は、初心者が気にする「最低金額の目安・リスクとリターン・引き出しやすさ・税制優遇・手間」で10手法を横並びにした比較表です。金額はサービスや商品によって異なるため、目安として読んでください。
| 手法 | 最低金額の目安 | リスク/リターン | 引き出しやすさ | 税制優遇 | 手間 | 向いている初心者 |
| 投資信託(インデックス型) | 100円〜 | 中 | 高い | NISAで可 | 少 | まず1本から分散したい人 |
| 新NISA(つみたて投資枠) | 100円〜 | 中 | 高い | 運用益非課税 | 少 | 非課税で長期積立したい人 |
| iDeCo | 5,000円〜 | 中 | 低い(原則60歳) | 掛金全額所得控除 | 少 | 老後資金を税優遇で用意したい人 |
| 単元未満株(ミニ株) | 数百円〜 | 中〜高 | 高い | NISAで可 | 中 | 応援したい企業の株を少額で持ちたい人 |
| 個人向け国債 | 1万円〜 | 低 | 中(1年で換金可) | なし | 少 | 元本を重視したい人 |
| REIT(不動産投資信託) | 数万円〜 | 中〜高 | 高い | NISAで可 | 中 | 不動産に少額で分散したい人 |
| ロボアドバイザー | 1万円〜 | 中 | 高い | 一部NISA対応 | 極小 | 銘柄選びも運用も任せたい人 |
| ポイント投資 | ポイント分 | 中 | 高い | 商品による | 少 | 現金を使わずに体験したい人 |
| 純金積立 | 1,000円〜 | 中 | 中 | なし | 少 | インフレ・有事への備えを持ちたい人 |
| 不動産クラウドファンディング(貸付型) | 1万円〜 | 中 | 低い(運用中は解約不可) | なし | 少 | 値動きより一定の分配を好む人 |
評価軸ごとに10手法を同一基準で比較。金額・リスクはサービスや商品により異なる(2026年7月時点)。
初心者に迷いが少ないのは、少額で分散でき税制優遇も使える投資信託の積立を軸に、目的に応じて他の手法を足す組み方です。
1|投資信託(インデックス型)
投資信託は、多くの投資家から集めたお金をまとめて運用する商品で、インデックス型は日経平均やS&P500などの指数に連動します。1本買うだけで数百〜数千の銘柄に分散でき、ネット証券では100円から積み立てられます。運用中は信託報酬という手数料が毎日かかるため、同じ指数に連動するなら手数料の低い商品を選ぶのがポイントです。値動きはありますが、幅広く分散されるため個別株より値動きが穏やかになりやすく、専門知識がなくても運用をプロに任せられる点で、初心者の中心的な選択肢になります。
2|新NISA(つみたて投資枠)
新NISAは、投資で得た利益が非課税になる制度で、つみたて投資枠では年120万円まで投資できます。対象は、長期・積立・分散に適していると金融庁が認めた一定の投資信託などに限られており(金融庁 つみたて投資枠対象商品、2026年7月時点)、初心者が極端にリスクの高い商品を選びにくい設計です。制度全体の非課税保有限度額は1,800万円で、非課税で保有できる期間に期限はありません。通常なら利益に約20%かかる税金が非課税になるため、同じ商品を買うなら、まず投資信託の積立をこの枠で行うのが王道です。制度の細かな条件は積立nisaの全体像を整理した完全ガイドで確認できます。
3|iDeCo
iDeCo(個人型確定拠出年金)は、自分で積み立てて運用する私的年金の制度です。掛金が全額所得控除になり、運用益も非課税、受け取り時にも控除があるという三段階の税制優遇が特長です。一方で、原則60歳まで引き出せないという強い制約があるため、老後資金として割り切れるお金で使うのが前提になります。目先で使う可能性のあるお金はNISA、老後まで動かさないお金はiDeCoと分けると整理しやすくなります。加入や運用のあいだは口座管理の手数料がかかるため、少額すぎる掛金では手数料の負担割合が高くなる点も踏まえて金額を決めるとよいでしょう。所得控除の効果は収入がある人ほど大きくなります。
4|単元未満株(ミニ株)
単元未満株は、通常100株単位で取引される株式を1株から買える仕組みで、数百円から有名企業の株主になれます。少額で複数の企業に分散でき、個別株の値動きを体験しながら学べるのが利点です。ただし、取引できる時間が限られる、リアルタイムの指値ができないなど、通常の株式より制約がある場合があります。気になる企業を少額から持ちたい初心者の入り口として向いています。
5|個人向け国債
個人向け国債は、国にお金を貸して利子を受け取る商品で、初心者が元本を重視したいときの受け皿になります。変動10年・固定5年・固定3年の3タイプがあり、実勢金利が下がっても年率0.05%の最低金利が保証され、最低1万円から購入でき、発行後1年を経過すればいつでも中途換金できます(財務省 個人向け国債、2026年7月時点)。大きく増やす商品ではありませんが、値動きで損をしたくないお金の置き場所として使えます。
6|REIT(不動産投資信託)
REITは、投資家から集めた資金でオフィスビルや商業施設などの不動産に投資し、賃料収入や売却益を分配する商品です。証券取引所で株式のように売買でき、銘柄によっては数万円から不動産に分散投資できます。実物の不動産投資のように多額の資金や管理の手間が要らないのが利点ですが、価格は市況で変動し、分配金も保証されません。少額で不動産に触れてみたい初心者の選択肢になります。複数の物件に投資するタイプを選べば、1つの不動産の空室や災害の影響を受けにくくなり、分散の効果を得やすくなります。
7|ロボアドバイザー
ロボアドバイザーは、いくつかの質問に答えるだけで、自分に合う運用の組み合わせを提案し、その後の買い付けやリバランスまで自動で行うサービスです。銘柄選びや配分の調整に自信がない人でも、ほったらかしに近い形で分散投資を続けられます。手数料は年率1%前後の商品が多く、100万円を預けた場合は年1万円ほどが差し引かれる計算になるため、自分で低コストの投資信託を積み立てる場合より割高になりやすい点は理解しておきましょう。何を買えばよいか決められずに手が止まってしまう初心者が、まず投資を始めるきっかけとして向いた選択肢です。
8|ポイント投資
ポイント投資は、買い物でたまったポイントを使って投資信託などを買える仕組みで、現金を使わずに投資を体験できます。値下がりしても失うのはポイント分なので、心理的なハードルが低いのが特長です。ポイントで値動きの感覚をつかんでから、現金での積立に移行する流れは、投資が怖いと感じる初心者の最初の一歩に向いています。使えるポイントや対象商品はサービスによって異なります。
9|純金積立
純金積立は、毎月一定額で金を少しずつ買い付ける方法で、月1,000円程度から始められます。金は利息や配当を生みませんが、モノとしての価値があり、インフレや有事に強いとされます。株式や投資信託とは値動きの傾向が異なるため、資産の一部として持つと分散の効果が期待できます。値上がり益を狙う主役というより、備えの一部として組み込む位置づけです。
10|不動産クラウドファンディング(貸付型)
不動産クラウドファンディングや貸付型のサービスは、1万円程度から出資し、あらかじめ定められた利回りに応じた分配を受け取る仕組みです。日々の値動きに一喜一憂したくない人に向く一方、運用期間中は原則として解約できず、資金が拘束される点や、事業者・貸付先の信用リスクがある点に注意が必要です。値動きのある商品と組み合わせて、一定の分配を狙う脇役として使うのが現実的です。
たとえば、月1〜3万円を投資に回せる独身の20〜30代なら、まず新NISAのつみたて投資枠でインデックス型の投資信託を積み立て、余力が出たら単元未満株やポイント投資で個別の銘柄に少額で触れてみる、という組み方が無理なく続けやすい形です。高いリターンをうたうFXや暗号資産、仕組みの複雑な保険型商品は、値動きや損失が大きくなりやすく、初心者が最初に選ぶ手法としては優先度を下げるのが安全です。個別の商品選びで迷う場合は、資格を持つファイナンシャルプランナーなどへの相談も検討してください。
新NISAとiDeCoは初心者にどっちがいい?使い分けの要点
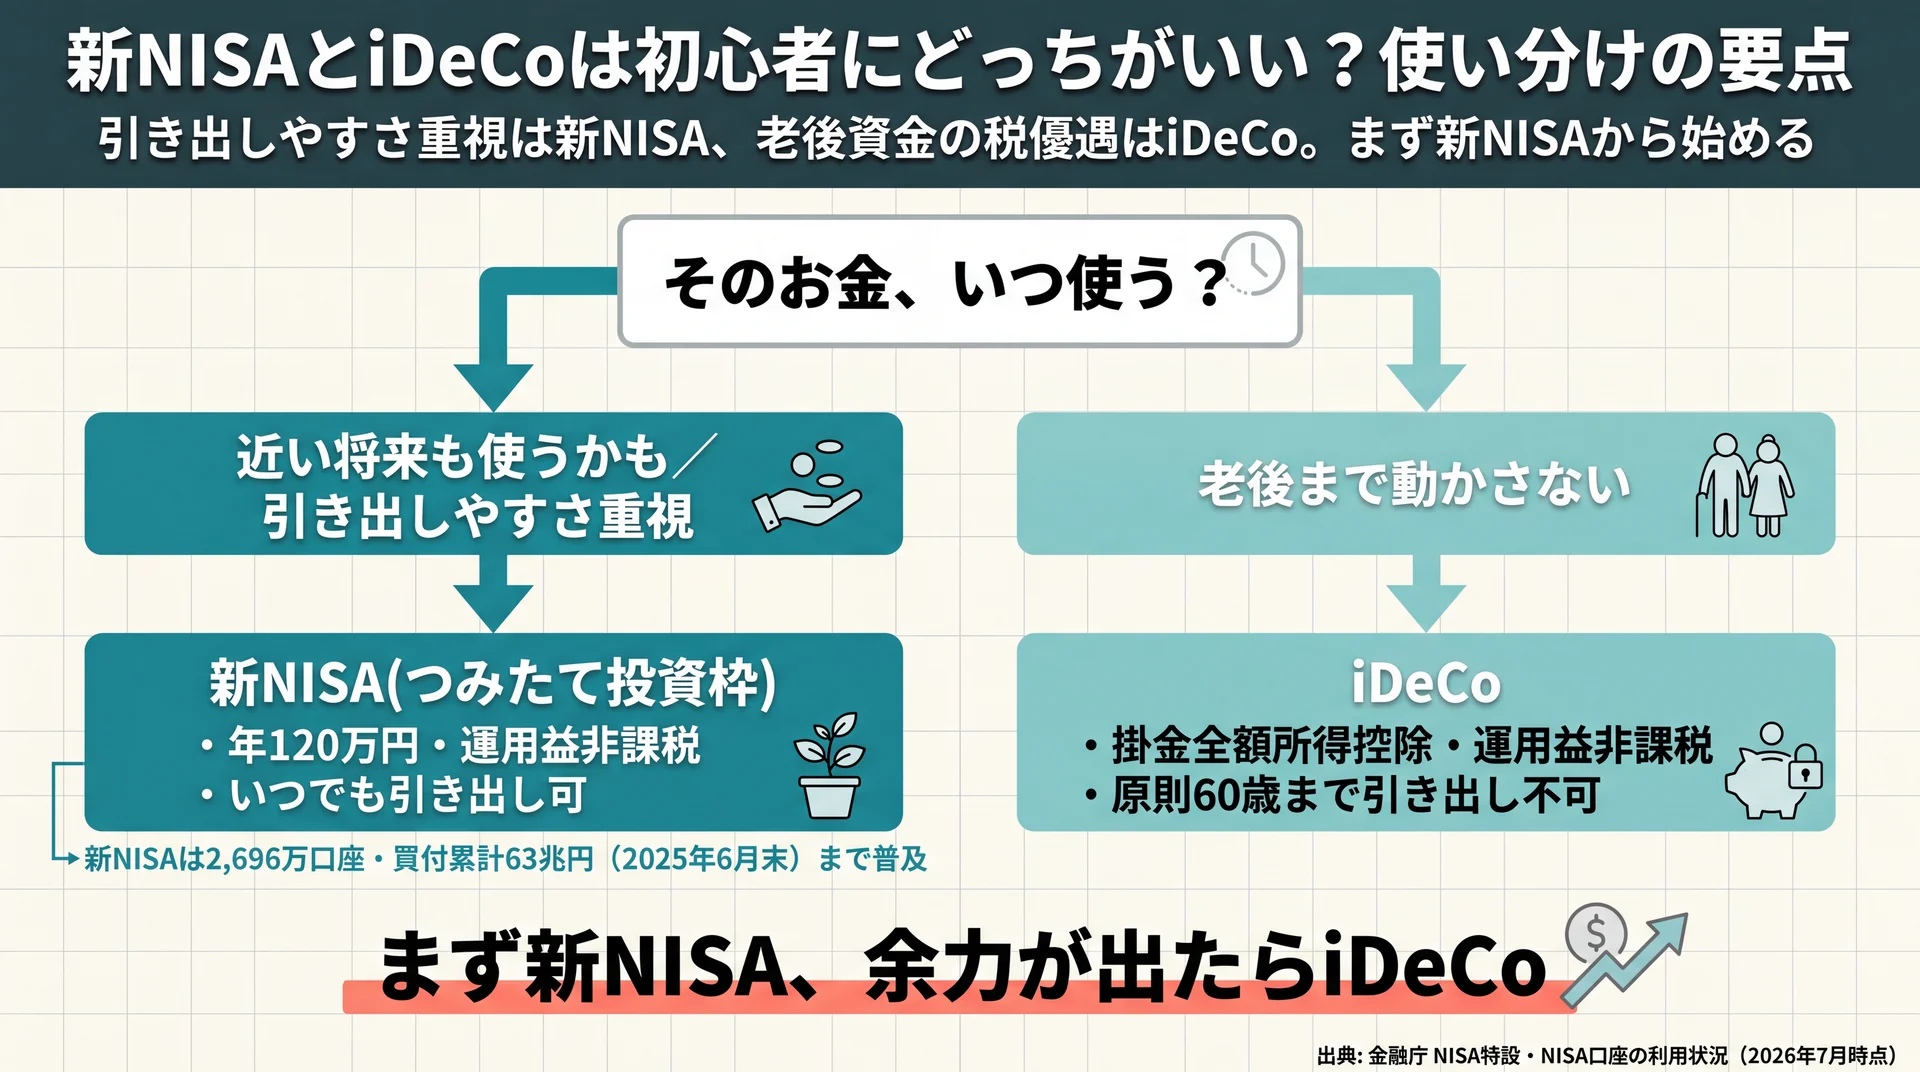
引き出しやすさを重視するなら新NISA、老後資金の税優遇を最大化するならiDeCoが向きます。どちらも初心者に有力ですが、性格が異なるため、まずは自由に引き出せる新NISAのつみたて投資枠から始め、余力が出たらiDeCoを足す順番が分かりやすい進め方です。
| 制度 | 年間の枠 | 税制メリット | 引き出し | 向いている人 |
| 新NISA(つみたて投資枠) | 120万円 | 運用益が非課税 | いつでも可 | 少額で長期積立を始めたい初心者 |
| 新NISA(成長投資枠) | 240万円 | 運用益が非課税 | いつでも可 | 個別株やETFにも投資したい人 |
| iDeCo | 月2.0万〜6.8万円※ | 掛金が全額所得控除+運用益非課税 | 原則60歳まで不可 | 老後資金を税優遇で用意したい人 |
新NISAは非課税保有限度額1,800万円(うち成長投資枠1,200万円)。※iDeCoの上限は職業・加入状況により異なり、確定給付型の企業年金などに加入している方(公務員を含む)は2024年12月から最大月2万円、自営業者などは月6.8万円です。データ出典: 金融庁 NISA特設・厚生労働省 iDeCoの拠出限度額の見直し(2026年7月時点)。
新NISAは2025年6月末で口座数が2,696万口座、買付額は累計63兆円に達し、政府は2027年12月末までに3,400万口座を目標に掲げています(金融庁 NISAの利用状況(2025年6月末時点)、2026年7月時点)。制度として利用が広がっているぶん、初心者向けの情報や対応商品も整っており、最初の非課税口座として選びやすい状況です。新NISAの枠のうち、初心者がまず使うのはつみたて投資枠です。長期・積立・分散に適した商品に絞られているぶん選びやすく、毎月の積立に向いています。個別株やETFにも投資したくなったら成長投資枠を併用する、という順番で広げれば無理がありません。
なお、iDeCoの拠出限度額は2026年12月から引き上げられ、自営業者などは月7.5万円、会社員などは企業年金と合わせて月6.2万円が上限になります(厚生労働省 DC拠出限度額、2026年7月時点)。それぞれの詳しい仕組みは積立nisaの全体像を整理した完全ガイドで解説しています。始める段階では「引き出せる新NISAが先、動かさないお金でiDeCo」という使い分けだけ押さえておけば十分です。
\ 独学が続かない人へ /
情報が多すぎて選べないときも、専属コンサルタントがあなたの目的に合わせて整理します。
投資初心者は何を基準に選べばいい?
投資初心者の選び方は「目的・使う時期・許容できるリスク・金額・手間」の5つの軸で考えると絞り込めます。手法の名前から選ぶのではなく、自分の条件に手法を当てはめる順番にすると、迷いが減り、値下がり局面でも続けやすくなります。
目的と使う時期で選ぶ
同じ「投資」でも、3年後の結婚資金と30年後の老後資金では適した手法が変わります。近い将来に使うお金は、値下がりして必要なときに引き出せないと困るため、個人向け国債のような元本重視の手法が向きます。遠い将来のためのお金は、途中の値動きを受け止めながら長期で育てられるため、投資信託の積立が力を発揮します。時間を味方につけられるほど、値下がりから回復するのを待つ余裕が生まれるため、値動きのある手法を選びやすくなります。使う時期が異なるお金は、口座や商品を分けて管理すると混ざらずにすみます。
許容できるリスクで選ぶ
リスクとは、リターンの振れ幅のことです。大きく増える可能性がある手法は、同じだけ大きく減る可能性も持ちます。眠れなくなるほど値動きが気になるなら、株式やREITの比率を下げ、国債や分散された投資信託を中心に据えるほうが長続きします。自分がどこまでの値下がりなら受け止められるかを、金額でイメージしておくと選びやすくなります。
投資できる金額で選ぶ
毎月いくら投資に回せるかも、手法を分ける要素です。月数千円から始めるなら、100円単位で買える投資信託の積立やポイント投資が現実的で、無理なく続けられます。まとまった資金を一部置いておきたいなら、個人向け国債や不動産クラウドファンディングのように、決まった金額単位で申し込む手法も選べます。少額でも早く始めて時間を味方につけるほうが、金額がたまるのを待ってから一度に投じるより、値動きの影響を平らにしやすくなります。
かけられる手間で選ぶ
商品を自分で調べて選び、定期的に配分を見直す手間をかけられるかどうかも、選び方を分ける要素です。手間をかけたくないなら、ロボアドバイザーや、1本で分散が完結するインデックス投資信託の積立が向きます。学びながら自分で組み立てたいなら、単元未満株やETFで少しずつ経験を積む選び方もあります。長期で続けられる無理のない形を選ぶことが、結果的にいちばんの近道です。
投資初心者が失敗しないための注意点は?
投資初心者が失敗を避けるカギは「余剰資金・長期・積立・分散」を守り、値動きで慌てて売らないことです。この4つは、長期・積立・分散に適した商品へ対象を絞るという新NISAつみたて投資枠の制度設計にも反映されている考え方で(金融庁 NISA特設、2026年7月時点)、初心者が守るほど成果のブレを抑えやすくなります。
余剰資金で始める
生活費や近く使う予定のお金まで投資に回すと、値下がり時に必要な現金を引き出せず、損を確定させてしまいます。生活防衛資金として生活費の3〜6か月分を現金で確保し、それを超える余剰資金で投資するのが原則です。生活費を投資に回すことは、初心者が最も陥りやすい失敗なので、金額の線引きを先に決めておきましょう。
長期・積立・分散を守る
一つの商品や一度のタイミングに資金を集中させると、値動きの影響をまともに受けます。毎月一定額を積み立てて買うタイミングを分け、投資先を複数に分けて分散すれば、値動きの波を平らにしやすくなります。ただし、保有期間が短いうちは分散していても元本割れが起こりうるため、当面使う予定のないお金で行うことが前提です。短期で当てようとするほど失敗しやすく、時間をかけてコツコツ続けるほど成果は安定しやすい、という関係を意識しておきましょう。値下がりした局面は、同じ積立額でより多くの口数を買える機会でもあるため、慌てて積立を止めないことが長期では効いてきます。
初心者が避けたい投資
高いリターンをうたう手法ほど、損失も大きくなりやすい傾向があります。借入を使って取引を大きくするレバレッジ商品、値動きの激しい暗号資産、仕組みが理解できないまま勧められる商品は、初心者が最初に選ぶ対象としては避けるのが無難です。「元本保証で必ず儲かる」という説明は事実に反するため、そうした勧誘には特に注意しましょう。手数料や解約条件など、あとで不利になりやすい条件を契約前に確認する習慣も、損失を避ける助けになります。
初心者の失敗の多くは商品選びより、余剰資金の線引きと、値下がり時に売らずに続けられるかで決まります。
一人で不安な初心者はどう学べばいい?
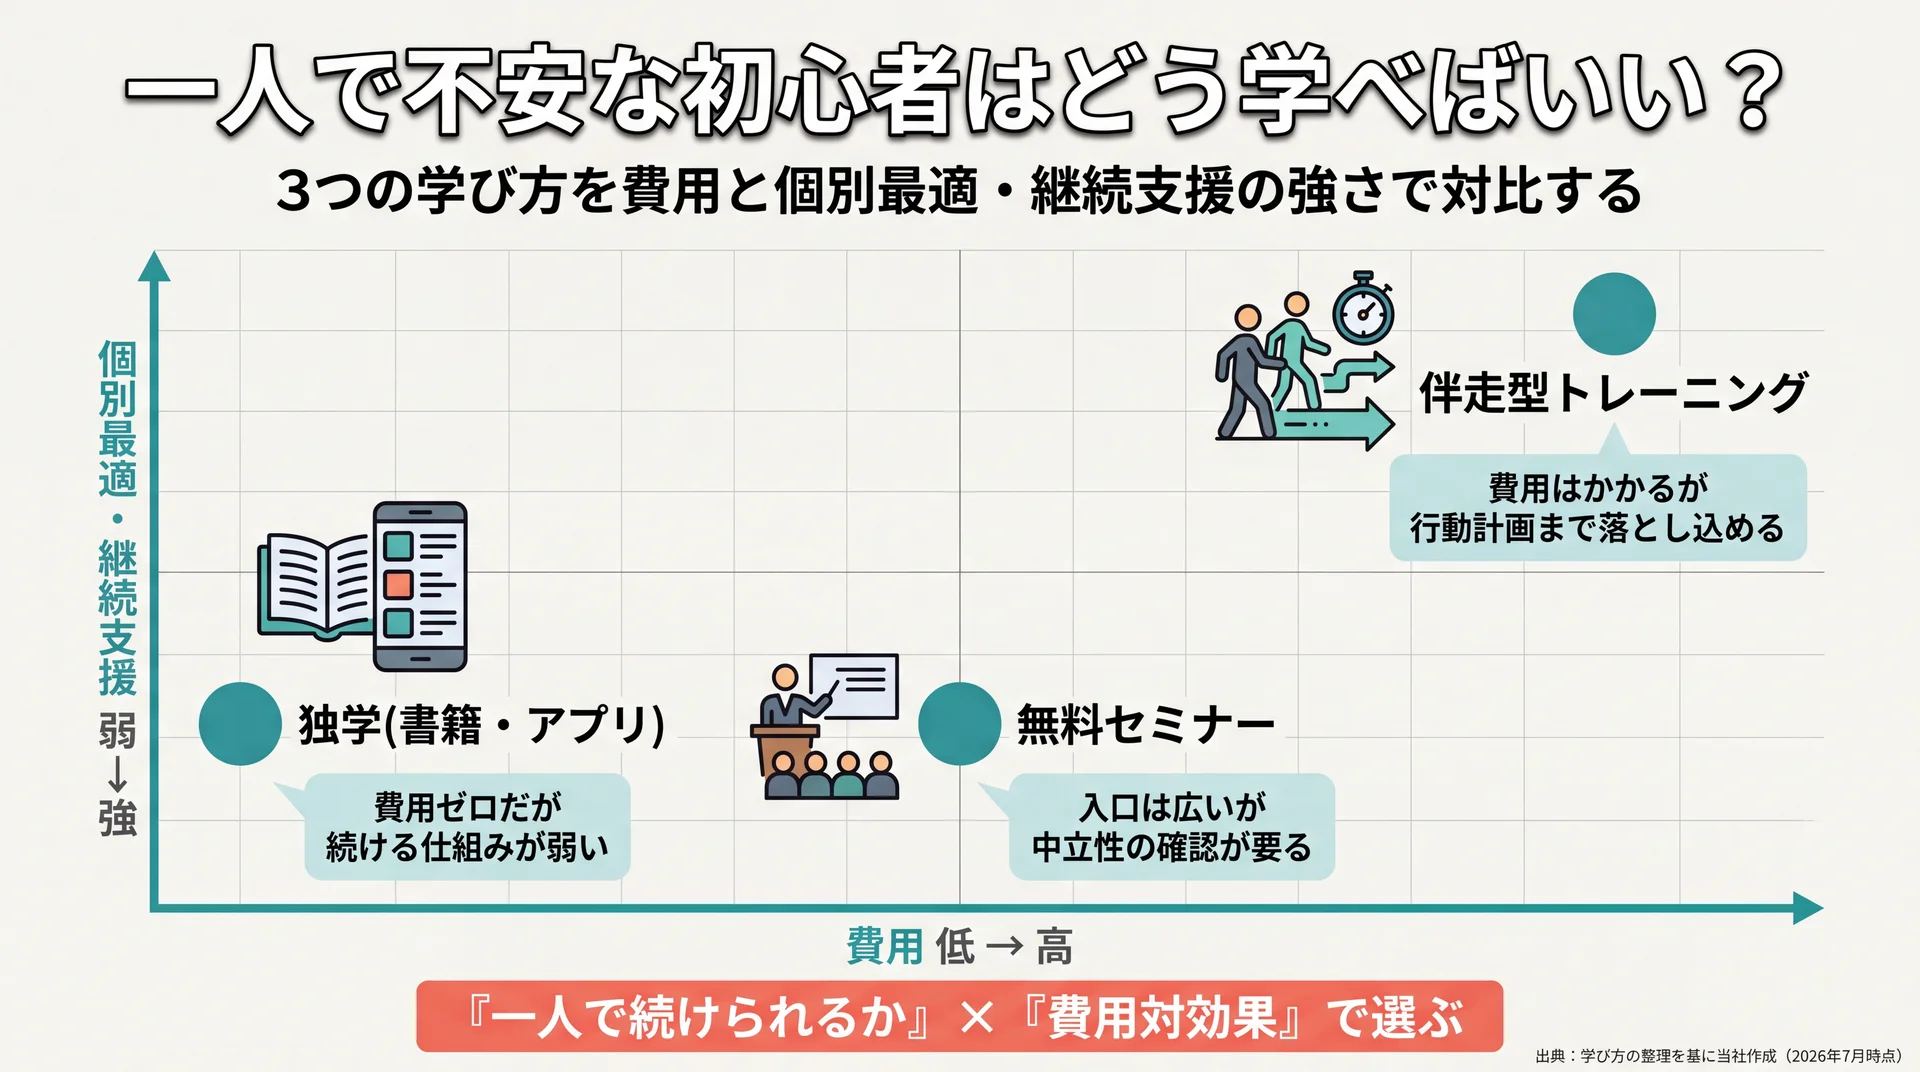
独学が続かない、情報が多すぎて選べないという初心者は、家計から投資までを個別に伴走してくれる相談や講座を使うと、行動に移しやすくなります。書籍や動画は情報量が多い一方で、自分の家計や目的に合わせて取捨選択する部分は自分で埋める必要があり、そこで手が止まりやすいのが独学のむずかしさです。
学び方は大きく、書籍やアプリで独学する方法、無料セミナーに参加する方法、専属の担当者に個別に伴走してもらう方法の3つに分けられます。独学は費用がかからない反面、続ける仕組みや個別最適が弱く、無料セミナーは入り口が広い一方で保険や不動産の販売につながる場合があり中立性の確認が要ります。有料の伴走サービスは費用がかかる反面、自分の状況に合わせた行動計画まで落とし込みやすいという違いがあります。どれが良いかは、費用対効果と「一人で続けられるか」で判断するのが現実的です。
当社のABCashは、家計管理から新NISA・iDeCo・投資信託までを、専属のファイナンシャルコンサルタントがマンツーマンで伴走するトレーニングを提供しています。女性の受講者を中心に、2026年5月時点で累計9万人以上が受講しました。2025年4〜8月に実施した当社アンケートでは、トレーニング満足度を10段階中8以上と答えた割合が95%でした。受講前後を比較した当社の集計では、総資産が平均で約57.2万円、月間の自由に使えるお金が平均で約72,472円増えています。いずれも受講者の自己申告をもとにした集計値です。当社は金融商品を販売しないため、特定の商品を勧める立場ではなく、選び方や続け方を学ぶ場として使えるのが特長です。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
有料の伴走サービスには向き不向きがあります。すでに学ぶ習慣があり、自分で情報を取捨選択できる人には費用の負担が重く感じられます。一方、何から手をつけるか決められず一人だと足踏みしてしまう人には、個別の伴走が最初の一歩につながります。当社の無料体験のあとには有料プランの案内があるため、その場で決めず、費用と自分の続けやすさを比べて判断してください。合うかどうかは、無料体験で実際に確かめられます。個別の資産設計そのものは、必要に応じて資格を持つファイナンシャルプランナーにも相談してください。
投資初心者からよくある質問
Q1. 投資は最低いくらから始められますか?
ネット証券の投資信託なら100円から、単元未満株なら数百円から始められます。新NISAのつみたて投資枠も同様に少額から積み立てられるため、まずは月数千円など無理のない金額で始め、慣れてきたら増やす進め方が安全です。金額の大小より、余剰資金の範囲で長く続けられるかどうかが結果を分けます。
Q2. 初心者は何に投資するのがおすすめですか?
初心者の入口には、少額で分散でき税制優遇も使える、インデックス型の投資信託の積立が向きます。そのうえで、元本を重視したいお金は個人向け国債、手間をかけたくない場合はロボアドバイザーというように、目的に応じて足していくと自分に合う形になります。特定の銘柄を「必ず儲かる」と断定できる投資はありません。
Q3. 元本割れで借金を負うことはありますか?
投資信託や株式の現物取引、新NISAでの積立では、投資した額を超えて借金を負うことは基本的にありません。値下がりすれば投資額の範囲で損失は出ますが、それ以上の負担は生じないのが原則です。一方で、借入を使って取引を大きくするレバレッジ取引やFXなどは、投資額を超える損失が出る可能性があるため、初心者は避けるのが無難です。
Q4. 投資と貯金はどちらを優先すべきですか?
まずは生活費の3〜6か月分を貯金で確保し、それを超える余剰資金から投資に回すのが基本の順番です。貯金は急な出費に備える安全なお金、投資は当面使わないお金を時間をかけて育てる手段、という役割の違いを押さえると、両立させやすくなります。どちらか一方ではなく、土台の貯金を作ってから投資を重ねる形が現実的です。
Q5. 証券口座はどこで開けばよいですか?
すべての人に共通の正解はありませんが、少額から積み立てられるか、新NISAに対応しているか、取扱商品と手数料が自分の目的に合うかで選ぶと絞り込めます。ネット証券は手数料が低く、スマホで完結しやすいため、少額で積立を始めたい初心者に向きます。まずは1社で始め、必要になったら口座を追加する進め方が管理しやすい形です。
まとめ
投資初心者は、少額で分散しやすいインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で始めるのが基本の形です。手法は名前から選ぶのではなく、「目的・使う時期・許容リスク・金額・手間」で自分の条件に当てはめ、余剰資金で長く続けられる範囲に絞ることが、失敗を避ける近道になります。投資全体の地図をあらためて確認したい方は、資産運用の基礎からの総まとめはこちらで流れを整理できます。
情報が多すぎて一歩を踏み出せない、自分の家計に合う選び方を相談したいという場合は、伴走型のトレーニングを試してみる方法もあります。
\ まずは無料体験を予約 /
お金の疑問を、累計9万人が受講した伴走型トレーニングの無料体験で相談できます。