カテゴリー: 資産運用・投資の始め方

  • 資産形成とは?貯蓄と投資の違いから始め方までをわかりやすく解説

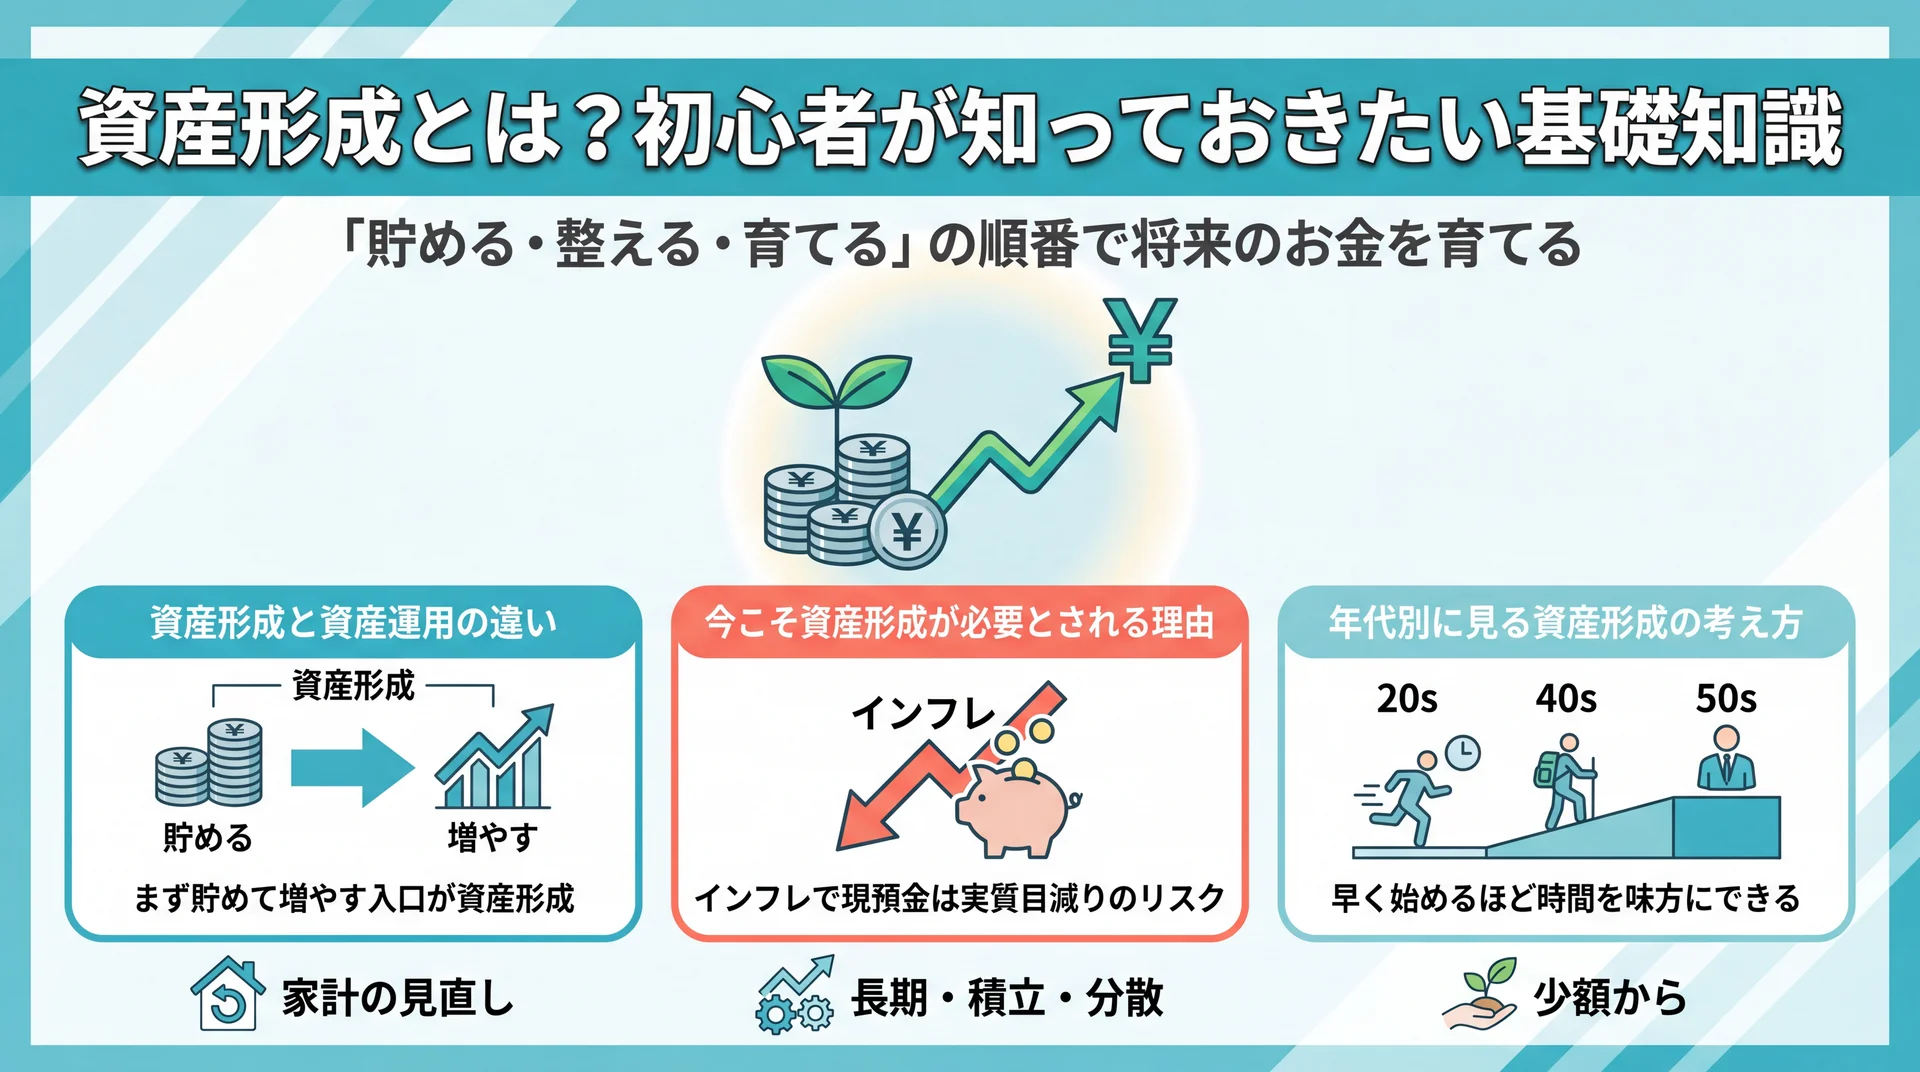
    資産形成とは、貯蓄と投資を組み合わせ、将来に備えて計画的にお金を築いていく取り組みのことです。この記事では、貯蓄・投資・資産運用との違いから、なぜ今必要なのか、初心者が何から始めればよいかまでを、公的な情報をもとに整理します。投資全体の位置づけは、資産運用の全体像を整理した完全ガイドもあわせてご覧ください。

    \ 累計9万人が受講 /

    何から始めるか迷う段階でも、家計の現状と資産の方針を専属コンサルタントに無料で相談できます。

    資産形成とは?資産運用・貯蓄・投資との違い
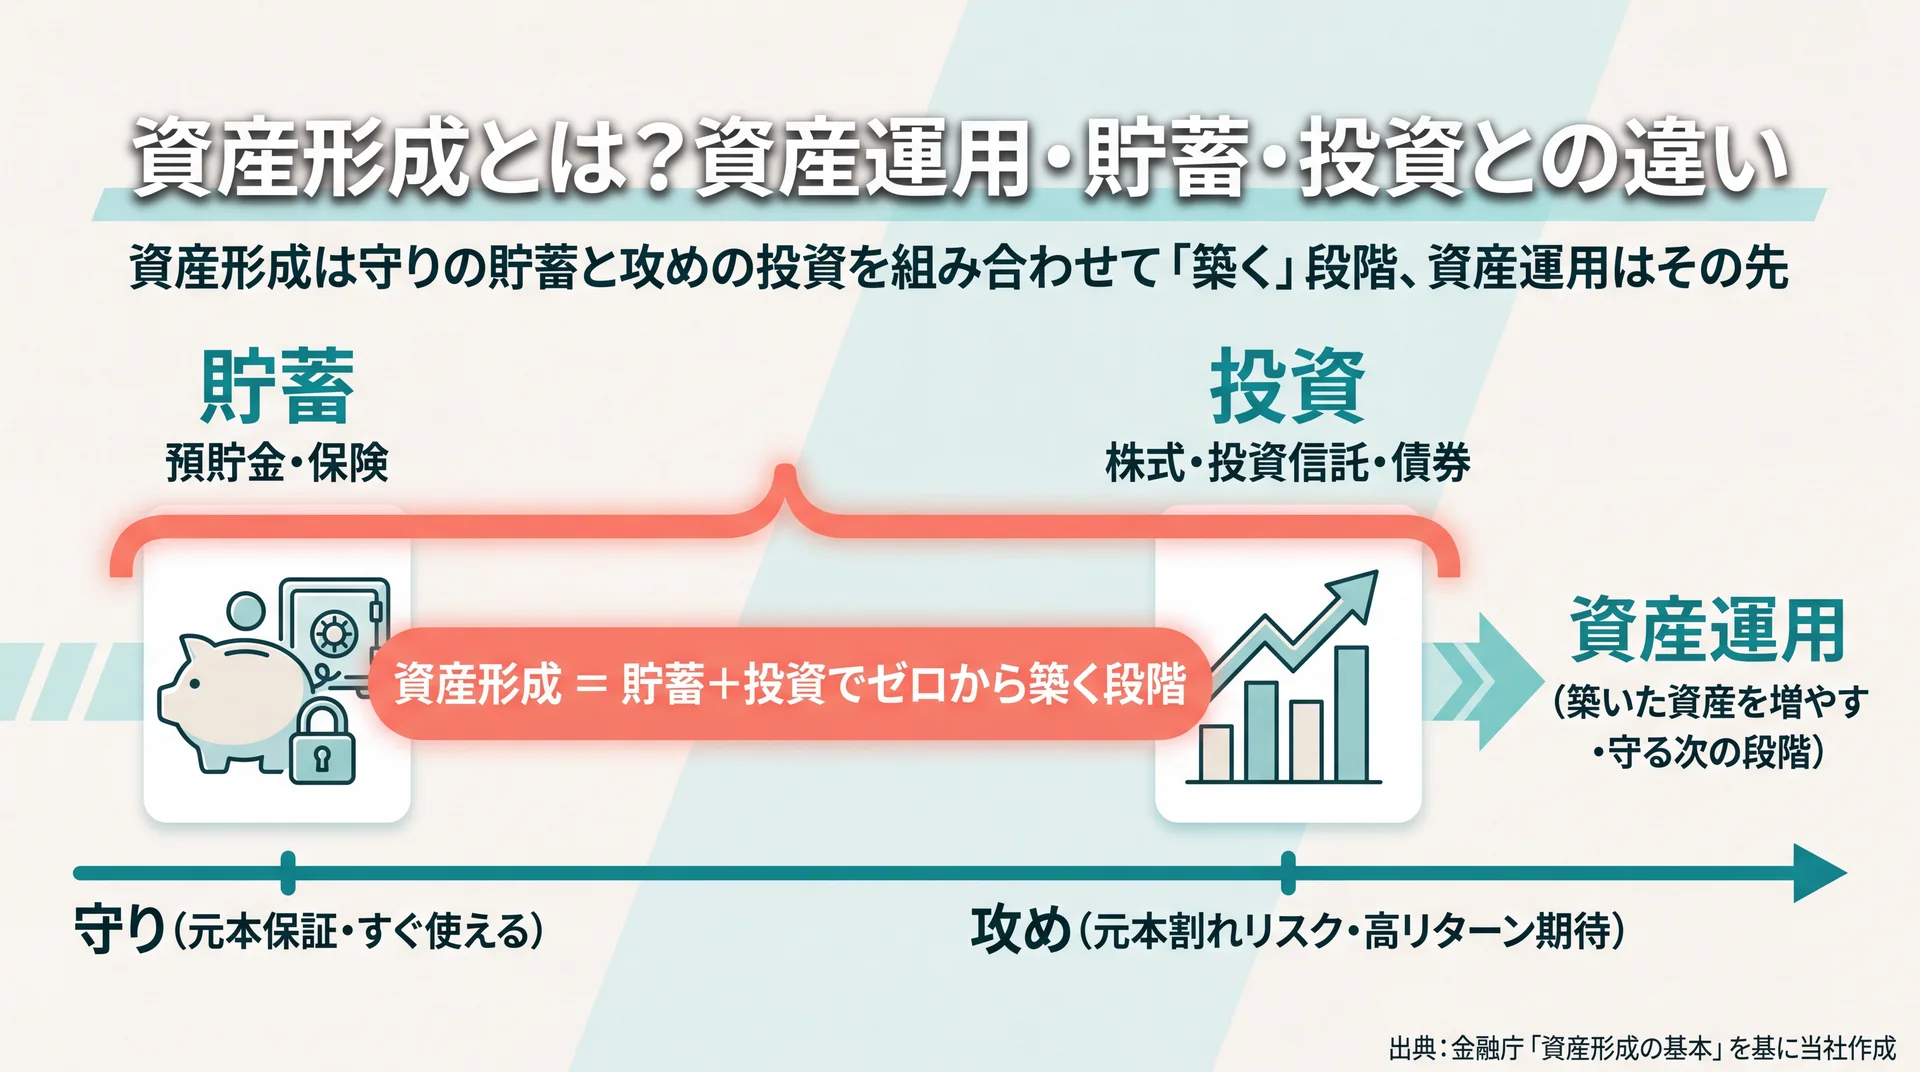
    貯蓄(守り)と投資(攻め)を組み合わせて築くのが資産形成、運用はその先という位置づけを示した図
    守り(貯蓄)と攻め(投資)の配分で「築く」のが資産形成、その先が資産運用(出典: 金融庁「資産形成の基本」を基に当社作成)

    資産形成とは、貯蓄と投資を組み合わせて、ゼロから将来の資産の土台をつくっていく取り組みを指します。すでにある資産を運用する「資産運用」の前段にあたり、守りの貯蓄と攻めの投資を役割分担させる点が特徴です。金融庁も、資産形成には「貯蓄」と「投資」の2つの方法があり、資産状況やライフプランに応じて使い分けることが大切だと説明しています(金融庁 資産形成の基本、2026年7月時点)。

    資産形成の意味と目的

    資産形成の目的は、大きく「今の生活を守ること」と「将来の目標に備えること」の2つに分かれます。病気やケガ、失業といった収入の途絶に備える資金と、住宅・教育・老後といったライフイベントに向けた資金では、必要な金額も準備の仕方も変わります。目的を先に言葉にすることで、「なんとなく貯める」状態から「いつまでにいくら」という具体的な行動に切り替わります。

    資産形成は、貯めるだけでも増やすだけでも完結しません。まず生活を守る土台を用意し、その上で余裕資金を増やす手段に回すという順序で考えると、無理なく続けられます。何のために資産を築くのかがあいまいなまま金額だけを追うと、途中で使途が定まらず取り崩してしまう結果になりがちです。

    資産形成と資産運用の違い

    資産形成と資産運用は似た言葉ですが、対象とする段階が異なります。資産形成は、収入の一部を貯蓄や投資に回してゼロから資産を築いていく段階を指します。一方の資産運用は、すでに持っている資産を効率よく増やしたり守ったりする段階を指す言葉です。

    社会人になって少しずつお金を積み立てていく時期は資産形成、まとまった資産をどう配分し運用するかを考える時期は資産運用、とイメージすると区別がつきます。両者は連続しており、資産形成で土台をつくった先に資産運用があります。これから資産を築く段階の人は、まず資産形成の進め方から押さえると、次の資産運用へも迷わず進めます。

    貯蓄と投資の違いは「守りと攻め」

    貯蓄と投資の最大の違いは、元本が守られるかどうかと、お金に持たせる役割です。預貯金を中心とした貯蓄は元本が守られ、必要なときにすぐ使える「守り」の資産です。投資は株式や投資信託などで値上がり益や配当を狙う「攻め」の行為で、元本割れの可能性がある代わりに、預貯金より高いリターンを期待できます。

    どちらが優れているという話ではなく、役割が違います。4つの言葉を同じ評価軸で並べると、位置づけの違いがはっきりします。

    用語 対象になるお金 元本の保証 主な目的 リスク
    資産形成 貯蓄+投資の取り組み全般 一部(貯蓄部分) ゼロから資産を築く 内訳による
    資産運用 すでにある資産の運用 一部 持つ資産を増やす・守る 内訳による
    貯蓄 預貯金・保険など あり(預貯金) 守る・蓄える 低い
    投資 株式・投資信託・債券など なし 増やす 元本割れの可能性

    データ出典: 定義は金融庁「資産形成の基本」を基に当社作成(2026年7月時点)

    言葉の違いを押さえる狙いは、自分の資産を守りと攻めのどちらにどれだけ配分するかを判断できるようにすることにあります。

    なぜ今、資産形成が必要なのか?
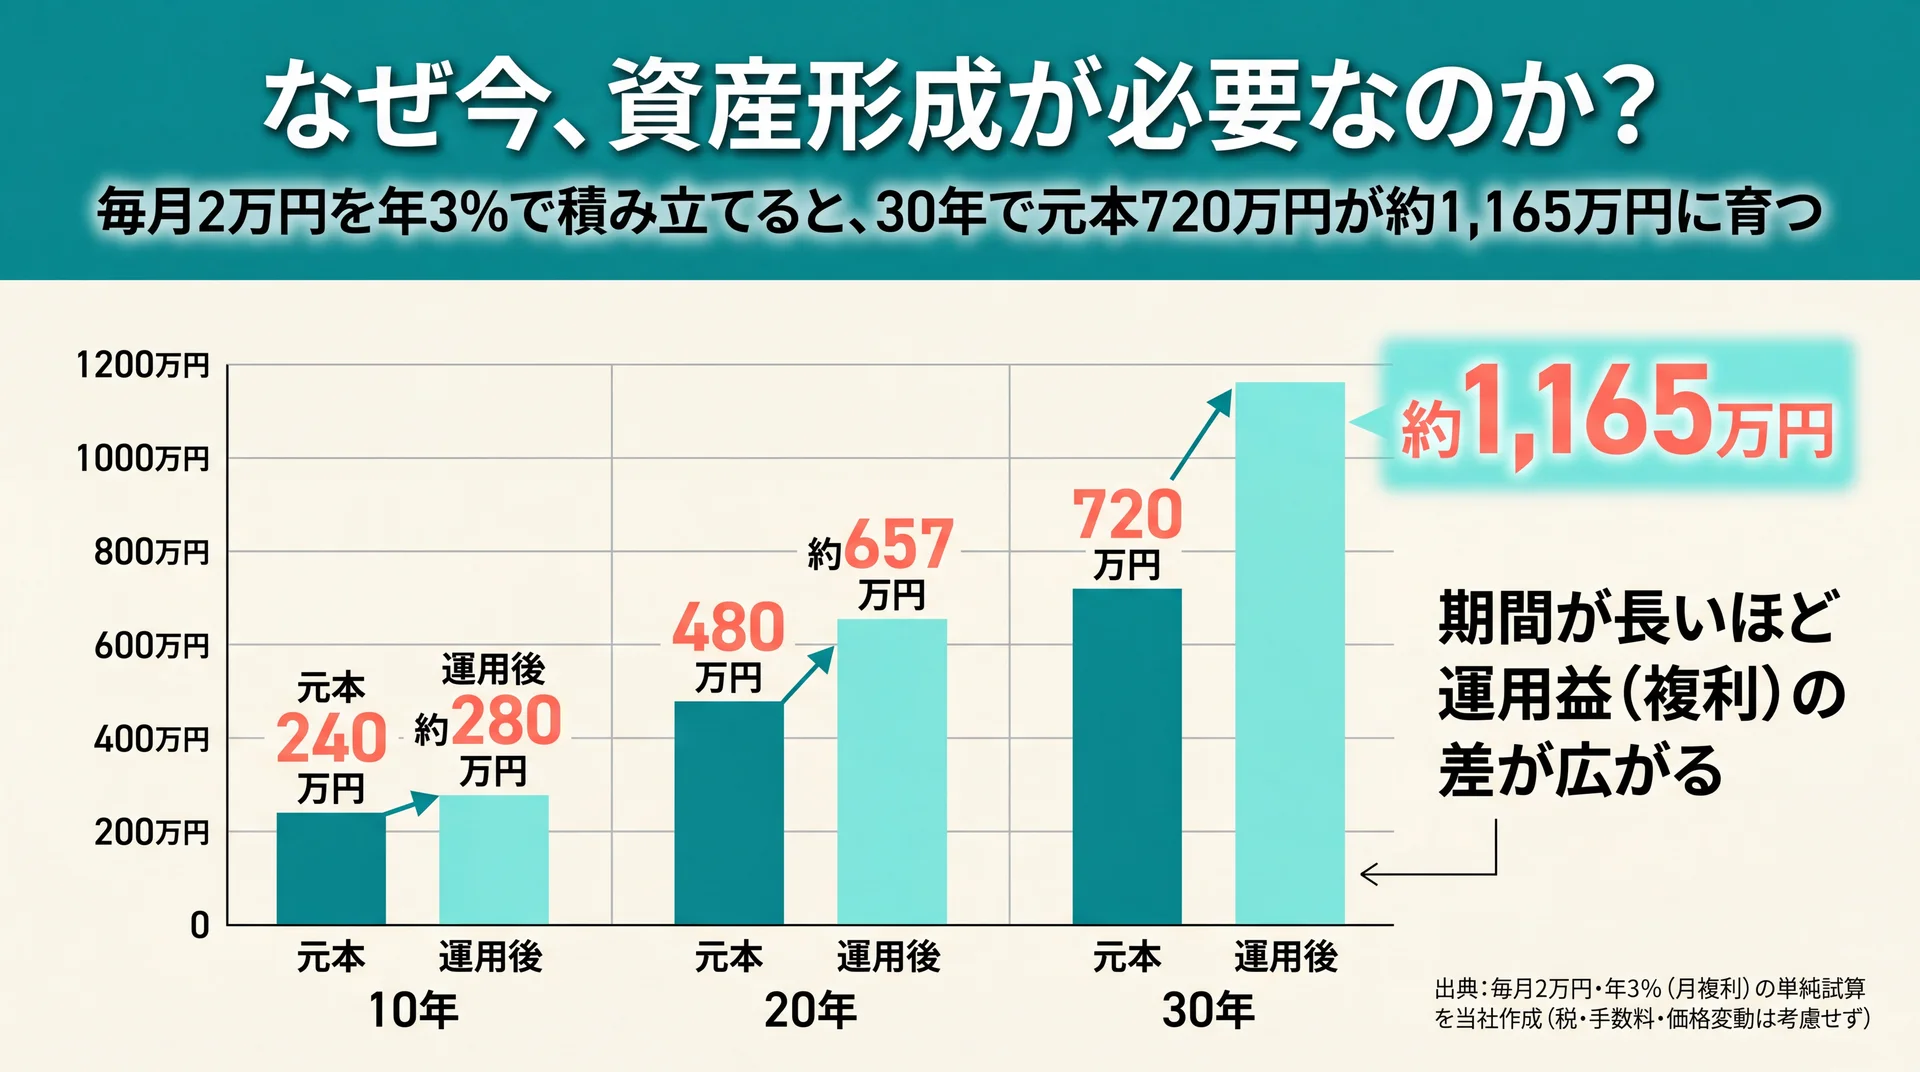
    毎月2万円を年3%で積み立てた場合の10年・20年・30年の元本と運用後の差を並べた試算グラフ
    毎月2万円・年3%なら30年で約1,165万円(元本720万円)、期間が長いほど運用益が広がる(出典: 月複利の単純試算を当社作成/税・手数料・価格変動は考慮せず)

    資産形成が必要とされる背景には、物価上昇・長寿化・時間を味方にできる複利の3点があります。現金をただ置いておくだけでは、物価が上がる局面で実質的な価値が目減りします。長い老後を公的年金だけで賄うのが難しくなっていることもあり、早いうちから守りと増やすを両立させる意味が大きくなっています。

    インフレで現金の価値が目減りする

    物価が上がると、同じ金額で買えるものが減るため、現金のまま持っているお金の実質的な価値は下がっていきます。たとえば預金金利より物価上昇率が高い局面では、口座の残高が変わらなくても、買える量は少しずつ減っていきます。これは「増やす」以前に、現金だけで持つことにも一定のリスクがあることを意味します。

    だからこそ、金融庁も安全性・収益性・流動性という観点から、預貯金だけでなく複数の金融商品を目的に応じて使い分ける考え方を示しています(金融庁「資産形成の基本」、2026年7月時点)。守りの預貯金を確保しつつ、物価上昇に対応できる資産も一部持つという発想が、資産形成の出発点になります。

    長寿化と公的年金だけに頼れない事情

    平均寿命が延びて退職後の生活期間が長くなったことで、公的年金だけに頼らない自助努力の資金づくりが意識されるようになりました。退職後に必要な生活費は世帯によって幅がありますが、期間が長くなるほど、年金と貯蓄・運用資産の組み合わせで備える必要性が高まります。

    現役のうちに時間をかけて資産を積み上げておくと、退職後に一度に大きな資金を用意する負担を減らせます。将来の生活設計をイメージし、必要な時期と金額を早めに考えておくことが、無理のない備えにつながります。老後資金の詳しい考え方は個別のライフプランで変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談すると、必要額の見通しを立てられます。

    早く始めるほど時間を味方にできる

    資産形成では、始める時期が早いほど「複利」と「積立」の効果を長く受けられます。運用で得た利益を再び運用に回すと利益が利益を生み、期間が長いほど差が大きくなります。毎月同じ額を積み立てた場合の将来価値を、金額と期間、利回り別に単純試算しました。

    毎月の積立 期間 元本 年0%(貯蓄のみ) 年3%で運用 年5%で運用
    2万円 10年 240万円 240万円 約280万円 約311万円
    2万円 20年 480万円 480万円 約657万円 約822万円
    2万円 30年 720万円 720万円 約1,165万円 約1,665万円
    3万円 20年 720万円 720万円 約985万円 約1,232万円

    データ出典: 毎月末に積み立て、年利を月複利で計算した単純試算(税金・手数料・価格変動は考慮しない)を当社作成(2026年7月時点)

    毎月2万円を年3%で運用した場合、元本を上回った運用益は10年で約40万円、30年では約445万円と、期間が延びるほど差が大きく開きます。積立額を3万円に増やせば20年で約985万円になり、金額を増やす効果もあわせて確認できます。時間は後から取り戻せない資源のため、少額でも早く始めることが資産形成では大きな意味を持ちます。

    ただし一定の利回りを前提とした単純計算のため、実際の成果は保証されません。投資には元本割れの可能性があり、利回りは市場環境で変動します。数字は「早く始める意味」をつかむ目安としてご覧ください。

    資産形成にはどんな方法・種類がある?
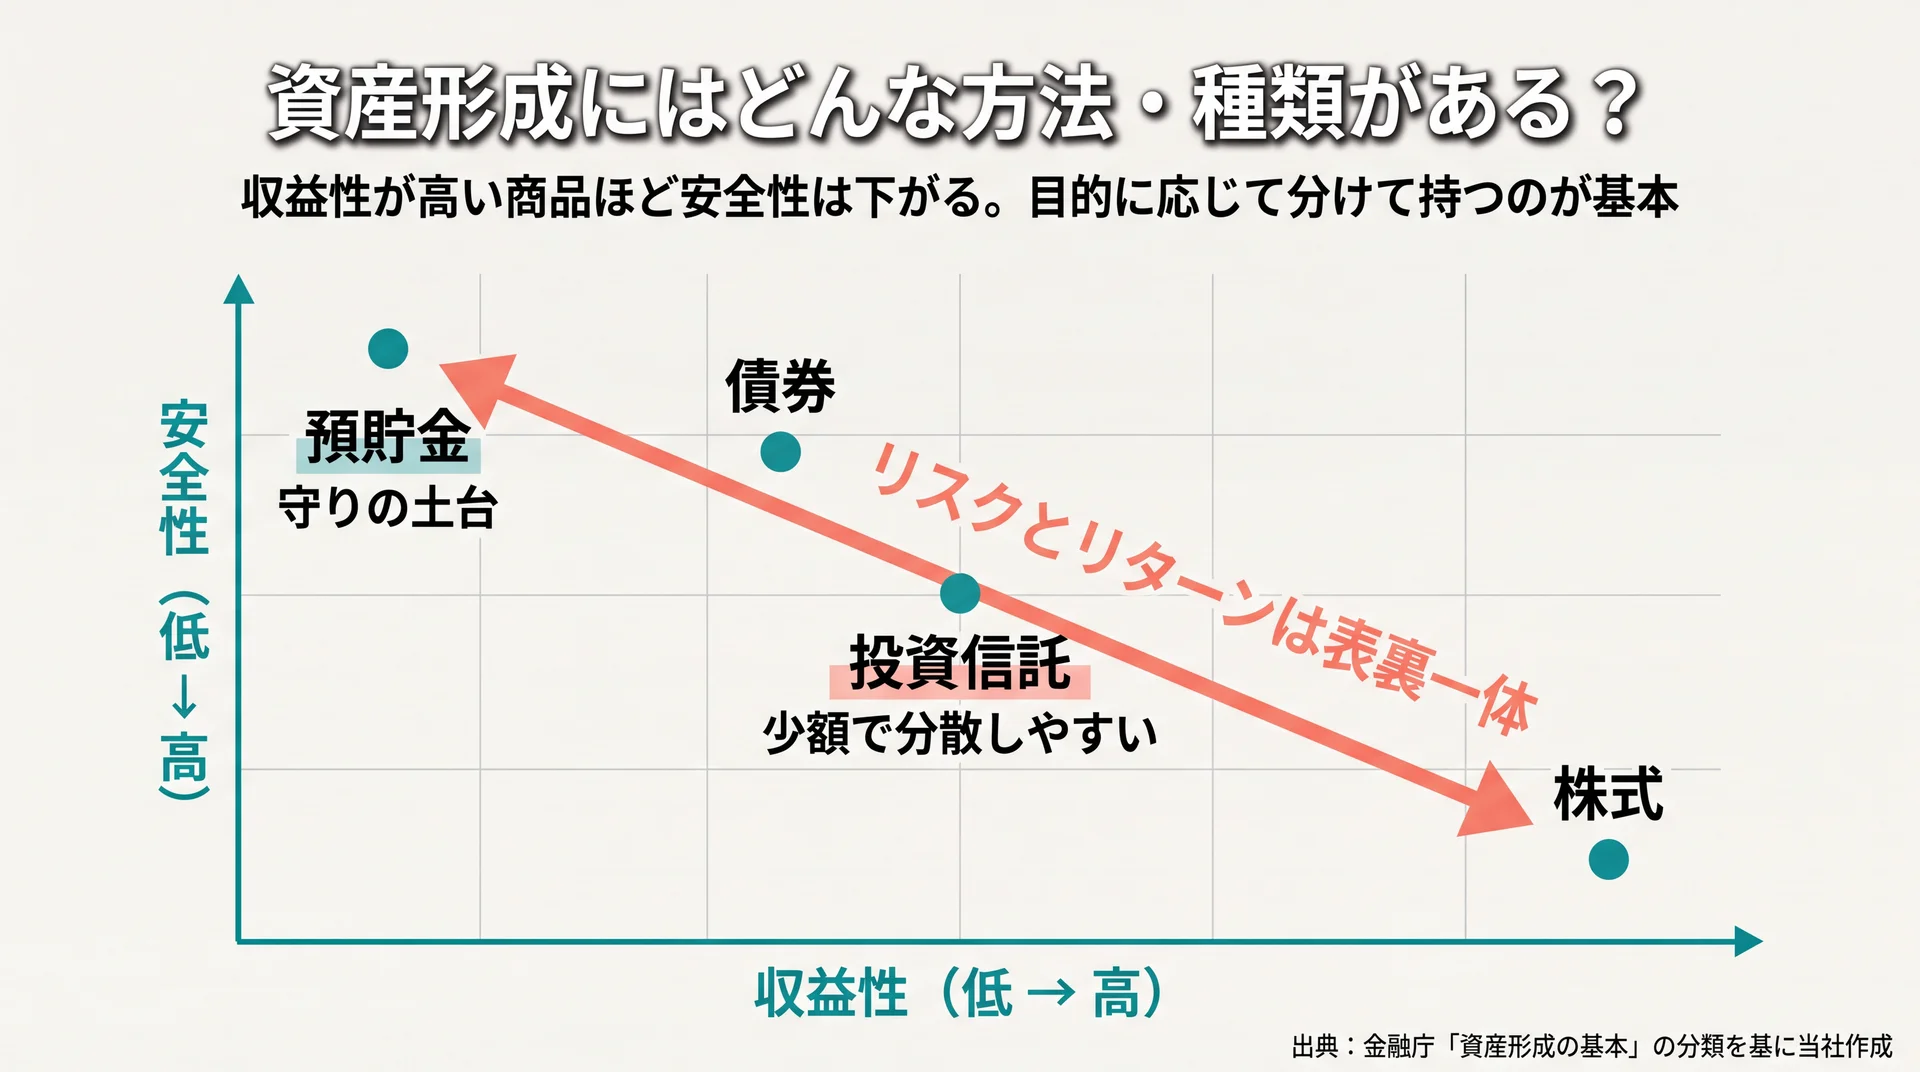
    預貯金・債券・投資信託・株式を収益性と安全性の2軸に配置したリスク・リターンの位置関係図
    収益性が高い商品ほど安全性は下がるトレードオフを2軸で整理(出典: 金融庁「資産形成の基本」の分類を基に当社作成)

    資産形成の方法は、大きく「守りの貯蓄」と「増やす投資」に分かれ、さらに税制優遇制度を組み合わせます。金融庁も、資産形成の手段を貯蓄と投資の2つに整理し、それぞれの金融商品を安全性・収益性・流動性の観点で使い分けることを示しています(金融庁「資産形成の基本」、2026年7月時点)。目的と時期に応じて組み合わせることが基本です。

    守りの手段(預貯金・保険)

    守りの中心は、普通預金や定期預金などの預貯金です。元本が保証され、必要なときにすぐ引き出せる流動性の高さが強みで、生活防衛資金や近い将来に使う予定のあるお金を置く場所に向いています。金利は低いものの、値動きの不安がなく、資産形成の土台として欠かせません。

    保険のうち、貯蓄性のあるタイプは保障と積立を兼ねますが、途中解約で元本を下回ることがある点には注意が必要です。守りの手段は「増やす」よりも「減らさない・すぐ使える」を優先するため、期待リターンより安全性と流動性で選ぶのが基本的な考え方になります。

    増やす手段(投資信託・株式・債券)

    増やす手段には、投資信託・株式・債券などがあります。値上がり益や配当・分配金を狙える一方で、元本割れの可能性がある点が預貯金との大きな違いです。とくに投資信託は、1本購入するだけで多くの銘柄に分散できる仕組みのため、少額から始めたい人が選びやすい商品です。

    金融商品を安全性・収益性・流動性の3つの軸で並べると、それぞれの性格が見えてきます。

    分類 安全性 収益性 流動性
    預貯金 高 低 高
    債券 中〜高 中 中
    投資信託 中 中 中〜高
    株式 低 高 中〜高

    データ出典: 金融庁「資産形成の基本」の分類を基に当社作成(2026年7月時点)

    収益性が高い商品ほどリスクも高くなる傾向があるため、1つに集中せず複数の資産に分けて持つと、値下がりの影響を和らげやすくなります。

    税制優遇制度を活用する

    投資で得た利益には通常20.315%(所得税15%・復興特別所得税0.315%・住民税5%)の税金がかかりますが、NISAやiDeCoといった税制優遇制度を使うと、一定の範囲で利益が非課税になります。NISAは少額から投資を始めやすく、iDeCoは老後資金づくりに向いた私的年金の制度です。制度を使うかどうかで、同じ運用でも手元に残る金額が変わります。

    制度の枠や商品選びは目的によって最適解が異なるため、仕組みを理解したうえで自分のライフプランに合わせて選ぶと、制度のメリットを受け取りやすくなります。NISAの非課税の仕組みや使い方をくわしく知りたい方は、少額投資非課税制度についてはこちらで解説しています。

    資産形成は何から始める?初心者の6ステップ

    資産形成は、家計の把握から始めて生活防衛資金を確保し、目的を決めてから余裕資金で運用する、という順序で進めると無理がありません。金融庁も、家計管理とライフプランニングを土台に、長期・積立・分散で投資に取り組む流れを基本として示しています(金融庁 資産形成の基本、2026年7月時点)。初心者向けに6つのステップへ整理します。

    ステップ やること ねらい
    1 家計を把握する 収入・支出を見える化し、回せる額を知る
    2 生活防衛資金を確保する 生活費の3〜6ヶ月分を預貯金で確保
    3 目的と目標額を決める 住宅・教育・老後などから逆算
    4 リスク許容度を確認する 値動きにどこまで耐えられるか
    5 余裕資金で長期・積立・分散を始める 少額から時間をかけて運用
    6 定期的に見直す ライフイベントで配分を調整

    データ出典: 金融庁「資産形成の基本」の考え方を基に当社作成(2026年7月時点)

    まず家計を把握し、生活防衛資金を確保する

    最初にすべきは、何にいくら使っているかを把握することです。収入と支出が見えないと、毎月いくらを資産形成に回せるかがわかりません。家計簿アプリでも手書きでも、まずは1ヶ月分の支出を「固定費」と「変動費」に分けてみると、回せる余力が見えてきます。

    次に、収入が途絶えても生活を維持できる「生活防衛資金」を確保します。目安は会社員で生活費の3〜6ヶ月分、収入が変動しやすい自営業なら6ヶ月〜1年分とされます。この資金は増やすことよりすぐ引き出せることが優先されるため、投資ではなく預貯金で持つのが基本です。土台ができてはじめて、余裕資金を増やす段階に進めます。

    目的・目標額とリスク許容度を決める

    生活防衛資金の次は、住宅・教育・老後などのライフイベントから必要額を逆算します。目的・金額・期間の3つをセットで決めると、毎月いくら積み立てればよいかが具体的な数字になります。目的があいまいなまま「できるだけ増やす」を続けると、途中で方針がぶれる原因になります。

    あわせて、自分のリスク許容度を確認します。年齢・収入・家族構成・投資経験によって、値動きにどこまで耐えられるかは人それぞれです。損失が出たときに生活や気持ちに支障が出ない範囲を把握しておくと、無理のない配分を選べます。目的とリスク許容度を先に決めることが、商品選びで迷わないための土台になります。

    余裕資金で長期・積立・分散を始める

    土台と方針が固まったら、生活防衛資金を除いた余裕資金で運用を始めます。基本は「長期・積立・分散」です。長期で保有し、毎月一定額を積み立て、複数の資産に分けることで、価格変動の影響を抑えながら時間をかけて育てる狙いがあります。とくに毎月一定額を買い続ける積立は、購入時期を分散でき、高値づかみのリスクを平準化しやすいとされます。

    一方で、積立が常に有利とは限りません。相場が上昇を続ける局面では、早い時期にまとめて投資した場合よりリターンが小さくなることもあります。長期・積立・分散はリスクを抑えやすい進め方ではあっても、元本割れの可能性がなくなるわけではない点は押さえておきましょう。

    まずは無理のない少額から始め、家計に余裕が出たら段階的に増やすと、生活を圧迫せずに続けられます。証券口座の開き方や最初の商品選びなど、実践の手順を具体的に知りたい方は、投資 初心者についてはこちらで解説しています。なお、個別の商品選びは状況で最適解が変わるため、迷う場合は中立的な立場の専門家に相談すると判断の助けになります。

    \ 家計から投資まで個別に伴走 /

    6つのステップのどこで迷っても、自分に合う進め方を無料体験で確かめられます。

    年代・ライフステージ別の資産形成の考え方

    資産形成の重点は年代で変わり、若いうちは時間を活かした積立、年齢が上がるほど目標からの逆算とリスク調整が中心になります。使える期間や収入、必要資金の時期が異なるため、同じ「資産形成」でも配分や優先順位を調整するのが現実的です。大きくは、時間を活かせる若い世代と、目標時期が近づく世代とで、優先順位の置き方が変わります。

    20代・30代は時間を活かす

    20代・30代は、使える運用期間が長いことが最大の強みです。前述の試算のとおり、同じ積立額でも期間が長いほど運用益は大きくなります。収入がまだ多くない時期でも、月数千円〜数万円の少額から積立を始めておくと、時間を味方につけられます。

    この世代は、まず家計の把握と生活防衛資金づくりを優先し、並行して少額の積立投資を習慣化するのが無理のない進め方です。結婚・出産・住宅購入などライフイベントが重なりやすい時期でもあるため、使う予定のあるお金は預貯金で、当面使わないお金は運用で、と色分けしておくと計画が崩れにくくなります。

    40代以降は目標から逆算する

    40代以降は、退職までの期間を意識して、目標額から逆算した設計が中心になります。教育費や住宅ローンと老後資金が重なりやすい時期のため、いつ・いくら必要かを整理し、優先順位をつけて配分すると、無理のない計画に近づきます。運用に回せる余裕資金と、近く使う予定の資金を明確に分けておくと安心です。

    退職が近づくほど、大きな値下がりから回復するまでの時間が短くなります。そのため、資産をすべて値動きのある商品に置くのではなく、守りの預貯金と増やす運用のバランスを見直しながら、目標時期に間に合う形へ整えていく方法があります。年代を問わず、個別の設計は状況で変わるため、判断に迷う場合は専門家に相談すると安全です。

    初心者がやりがちな失敗と、学び方の選び方
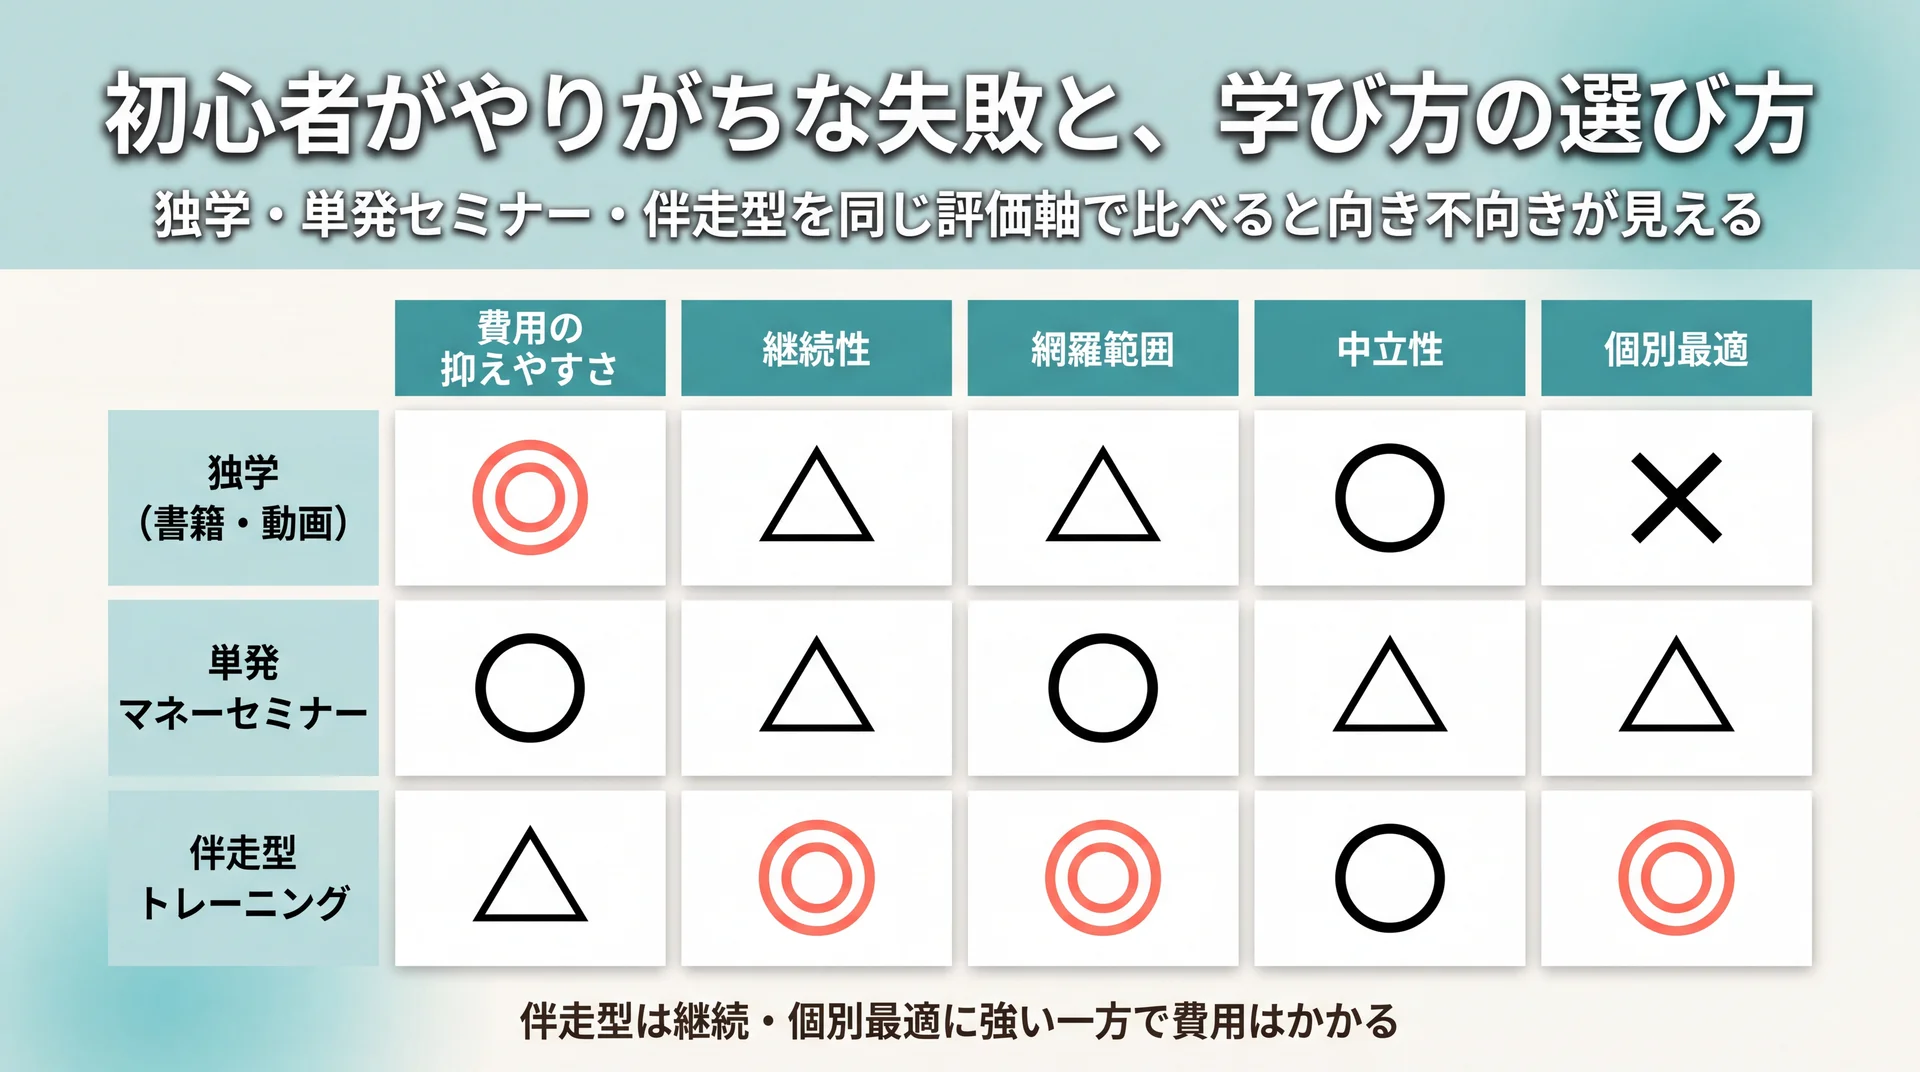
    独学・単発セミナー・伴走型を費用や継続性など5つの評価軸で比較したマトリクス
    学び方3タイプを同一軸で比較。伴走型は継続・個別最適に強い一方で費用はかかる(当社が各方式の一般的特徴を整理)

    資産形成の失敗の多くは、生活防衛資金を用意せずに投資を始めることや、短期の値動きで慌てて売買することに集約されます。仕組みを理解しないまま始めると、値下がり時に不安になって手放し、損失を確定させてしまう流れになりがちです。失敗のパターンと、それを避けるための学び方を整理します。

    よくある失敗と対策

    初心者に多い失敗は、大きく3つに分かれます。1つ目は、生活防衛資金がないまま投資に回し、急な出費のたびに運用を取り崩してしまうこと。2つ目は、1つの商品に一気に資金を投入し、価格変動の影響を大きく受けてしまうこと。3つ目は、短期の値動きに一喜一憂して、下がった局面で慌てて売ってしまうことです。

    対策は共通しています。まず守りの資金を確保し、余裕資金で少額から始め、長期・積立・分散を前提にすること。値動きは短期では読めないため、あらかじめ「長く続ける」と決めておくと、下落局面でも計画を維持しやすくなります。失敗の多くは知識不足より準備不足から生じるため、順序を守ることが最大のリスク管理になります。

    独学・セミナー・伴走型を評価軸で比べる

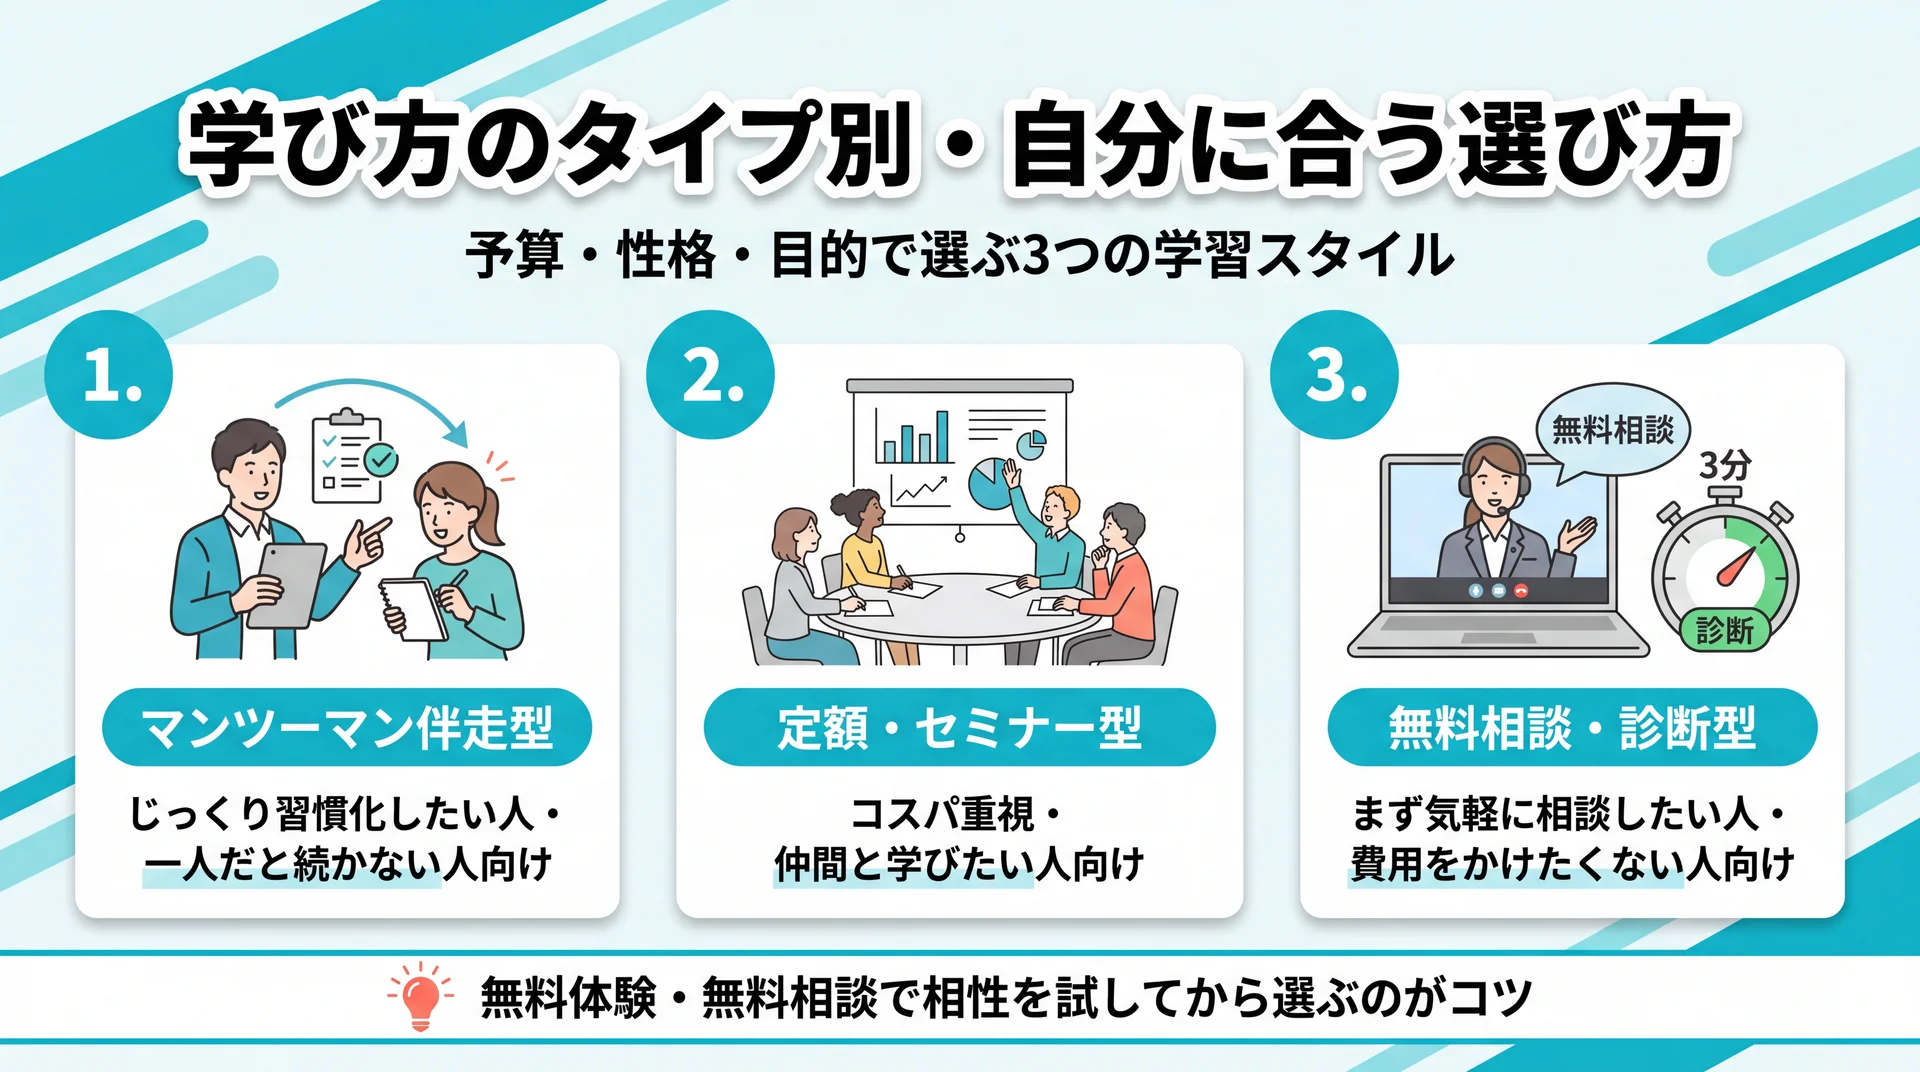
    学び方は、独学・単発のマネーセミナー・伴走型トレーニングの3つに整理できます。費用の抑えやすさ・継続性・網羅範囲・中立性・個別最適という同じ軸で並べると、向き不向きが見えてきます。書籍やYouTubeでの独学は費用を抑えられる反面、情報が断片化しやすく、家計に合わせた判断は自力で行う必要があります。単発セミナーは体系的に学べますが、その後の実践は一人で進めます。

    伴走型は、家計から投資までを個別カリキュラムで継続的に学べる点が特徴です。当社のABCashは、家計管理からNISA・iDeCo・投資信託までを1つのカリキュラムで扱い、専属コンサルタントがマンツーマンで伴走します。金融商品を販売しない中立的な立場で運営しており、2026年5月時点で、無料体験を含む累計受講者数は9万人を超えました。2025年4〜8月の受講者アンケートでは、10段階中8以上の回答が95%を占めています。同じアンケートの受講前後比較では、総資産が平均で57.2万円、月間の自由資金が平均で72,472円増えました。いずれも回答者の平均値であり、同じ成果を保証するものではありません。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    一方で、伴走型は独学や単発セミナーより費用がかかり、担当コンサルタントとの相性という要素も残ります。個別に相談しながら続けたい人は、無料体験で内容と費用感を確かめてから判断すると納得できます。

    資産形成に関するよくある質問

    資産形成はいくらから始められる?

    少額から始められます。積立投資は月数千円から設定できる場合が多く、まとまったお金がなくても始められます。まずは家計を把握して生活防衛資金を確保し、そのうえで無理のない少額から積立を始めるのが基本的な進め方です。金額の大きさより、続けられる仕組みを先に作ることが先決です。

    資産形成と資産運用は何が違う?

    資産形成は収入の一部を回してゼロから資産を築く段階、資産運用はすでにある資産を効率よく増やす・守る段階を指します。積み立てで土台をつくる時期が資産形成、まとまった資産の配分を考える時期が資産運用、と捉えると区別しやすくなります。両者は連続しており、資産形成の延長線上に資産運用があります。

    資産形成は何歳から始めるべき?

    早く始めるほど、複利と積立の効果を長く受けられます。年3%で毎月2万円を積み立てた単純試算では、10年で約280万円、30年で約1,165万円と、期間が延びるほど差が広がります(税金・手数料・価格変動は考慮しない試算)。年齢が上がってからでも遅くはありませんが、その場合は目標から逆算し、リスクを調整して始めると無理がありません。

    資産形成で貯金と投資はどちらを優先すべき?

    まずは生活防衛資金にあたる貯蓄を優先し、その土台ができてから投資を検討するのが基本の順序です。急な出費に備える資金がないまま投資を始めると、値下がり時に取り崩さざるを得なくなり、損失が確定しやすくなります。生活費の数ヶ月分を預貯金で確保したうえで、余裕資金の範囲で少額から増やす手段を試すと、リスクを抑えながら進められます。

    資産運用全体の考え方をまとめて確認したい方は、資産運用の基礎からの総まとめはこちらをご覧ください。

    まとめ

    資産形成とは、守りの貯蓄と攻めの投資を組み合わせ、将来に備えて計画的に資産を築いていく取り組みです。物価上昇や長寿化を背景に、現金だけで持つリスクも意識しながら、早いうちから時間を味方につける意味が大きくなっています。金融庁も、家計管理とライフプランニングを土台に、長期・積立・分散で取り組む考え方を基本として示しています(金融庁「資産形成の基本」、2026年7月時点)。

    進め方は、家計を把握して生活防衛資金を確保し、目的とリスク許容度を決めてから、余裕資金で少額の積立を始める順序が基本です。何から手をつけるか迷うときは、家計と資産の全体像を専門家と整理するところから始めてみてください。

    \ お金の一歩を体験から /

    自分に合った資産形成の始め方を、60〜80分程度の無料体験で確かめられます。
  • 投資は初心者に何がおすすめ?種類の比較と選び方・始め方

    投資初心者は、少額で始められるインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で行うのが基本の形です。選ぶときは「目的・使う時期・許容できるリスク・金額・手間」の5点で絞り込むと、数ある選択肢から自分に合うものが見えてきます。初心者向けの10手法を同じ評価軸で比較し、始め方の手順から失敗しない注意点まで、続けて確認できます。

    \ お金の一歩を無料体験から /

    投資を何から始めるか迷う段階の疑問を、60〜80分程度の無料体験で相談できます。

    投資初心者は何から始める?最初の4ステップ

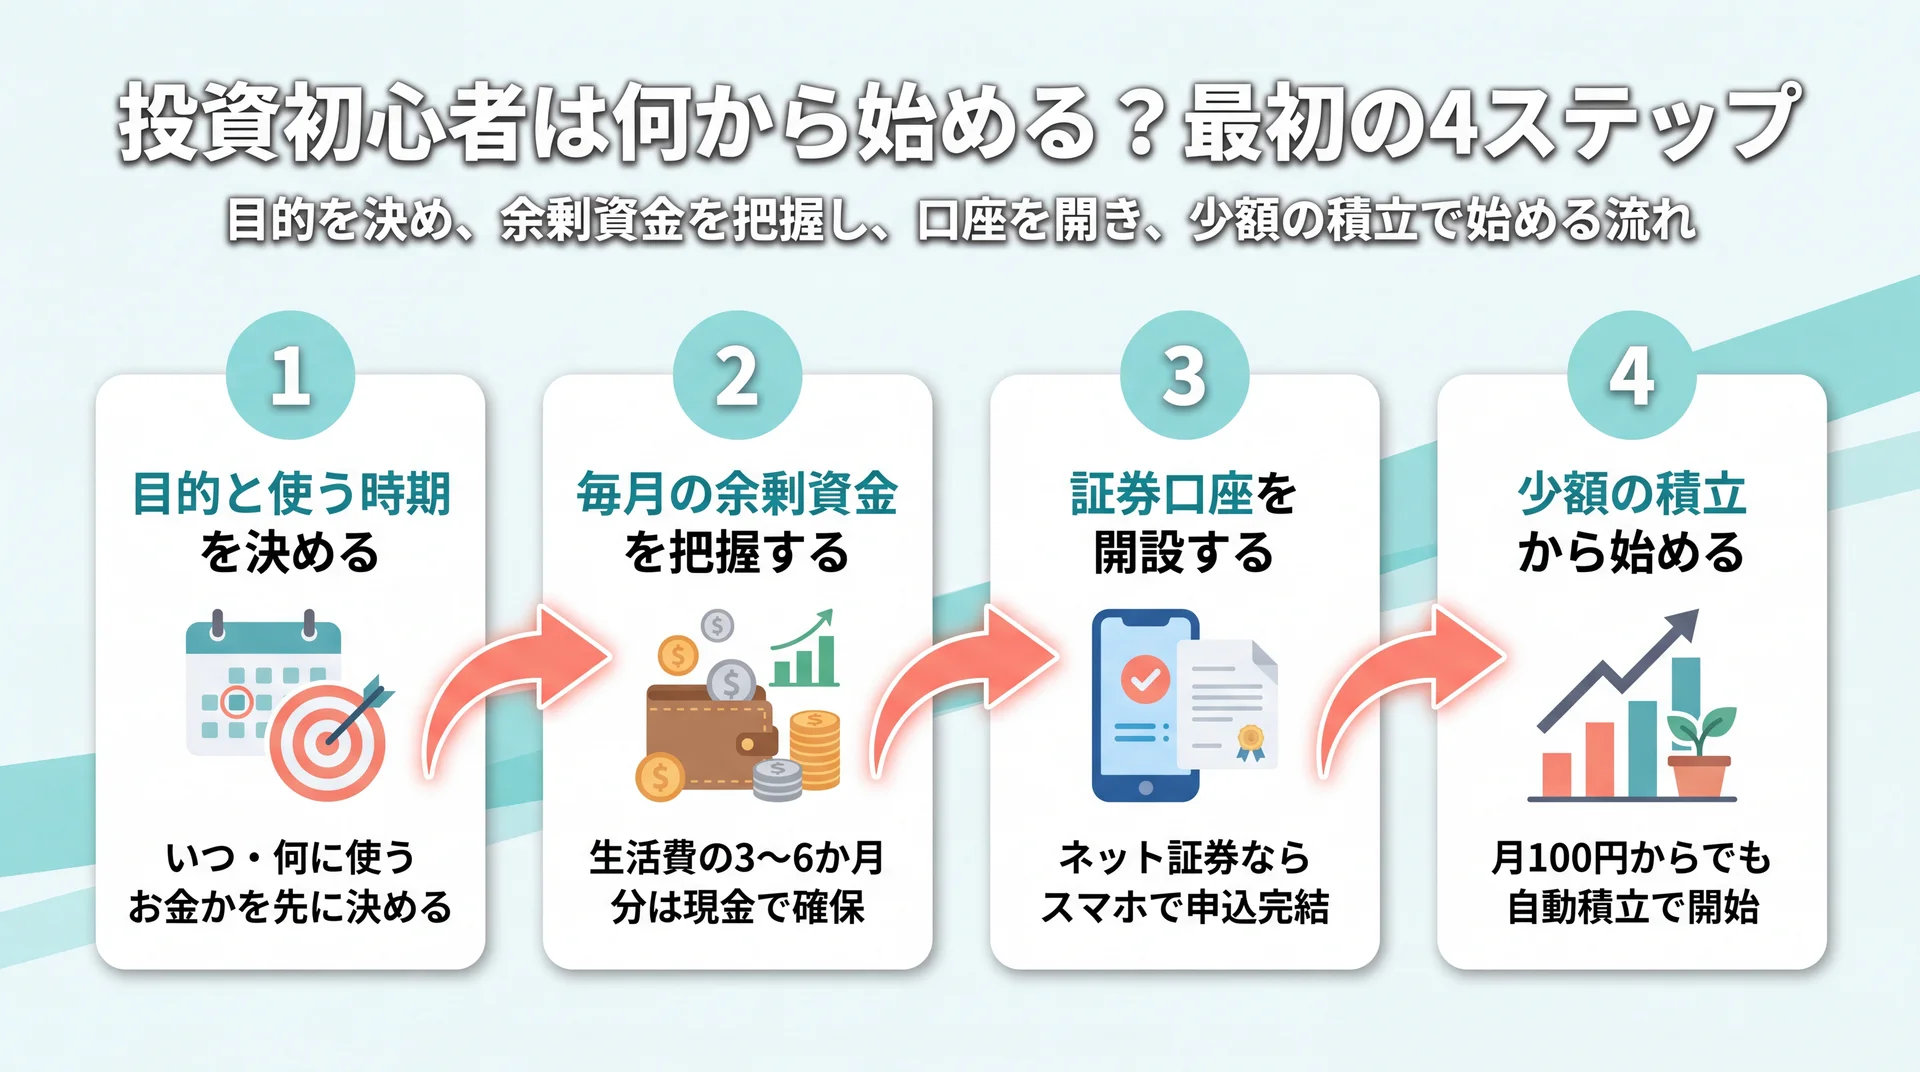
    目的の決定・生活費3〜6か月分の確保・ネット証券口座の開設・月100円からの積立という初心者の始め方4ステップを示したフロー図
    目的の明確化から少額積立まで、初心者が迷わず進む4手順を整理(当社作成)

    投資初心者がまず取り組むのは、目的を決め、毎月の余剰資金を把握し、証券口座を開設し、少額の積立から始めるという4つの手順です。いきなり商品を選ぶ前に「何のために・いつ使うお金か」を決めておくと、選ぶべき手法が自然に絞られます。投資全体の地図を先に押さえたい方は、資産運用の全体像を整理した完全ガイドもあわせて確認すると、初心者が最初に迷う「何から」の答えが見つけやすくなります。

    ステップ1|投資の目的と使う時期を決める

    最初に決めるのは、そのお金を「いつ・何のために使うか」です。5年以内に使う予定のお金と、10年以上先の老後資金とでは、選ぶ手法が変わります。使う時期が近いお金は値動きの小さい手法で守り、遠い将来のためのお金は長期の積立投資で育てるのが基本の考え方です。目的があいまいなまま金額や商品から決めると、値下がり局面で不安になって途中でやめてしまいやすくなります。

    ステップ2|毎月の余剰資金を把握する

    次に、生活費と当面の予備費を差し引いても手元に残る「余剰資金」を確認します。急な出費に備える生活防衛資金として、生活費の3〜6か月分は現金で確保し、それを超える分から投資に回すと、値動きに振り回されずに続けられます。子育て中の世帯など収入が途切れたときの支出が大きい場合は、6か月分より多めに見ておくと安心です。投資は毎月100円や1,000円といった少額からでも始められるため、まずは無理のない金額を決めることが先決です。家計の見直しから整えたい場合は、資産形成についてはこちらで長期の積み立て設計を確認できます。

    ステップ3|証券口座を開設する

    投資信託や株式を買うには、証券会社などの口座が必要です。ネット証券ならスマホで申し込みが完結し、本人確認も画像アップロードで済むことが多くなっています。口座を選ぶときは、少額から積み立てられるか、新NISAに対応しているか、購入できる商品の種類が十分か、そして買い付け手数料や積立の引き落とし方法が自分に合うかを確認しましょう。特定の金融機関がすべての人に最適とは言い切れないため、手数料と取扱商品を自分の目的と照らして選ぶのが安全です。口座は複数開設できますが、まずは1社に絞って始めると管理がしやすくなります。

    ステップ4|少額の積立から始める

    口座ができたら、目的に合う商品を少額の積立で買い始めます。毎月決まった額を自動で買い付ける積立なら、価格が高いときは少なく、安いときは多く買うことになり、買うタイミングを分散できます。期待できる利益の大きさだけで比べると、資金をまとめて一度に投じたほうが有利になるという試算もあります。それでも初心者に積立をすすめるのは、買い時を当てる判断を減らし、値下がり局面でも手を止めずに続けやすくするためです。積立の金額はあとから変更できるため、生活の変化に合わせて無理なく調整していけます。

    初心者向けの投資にはどんな種類がある?おすすめを比較

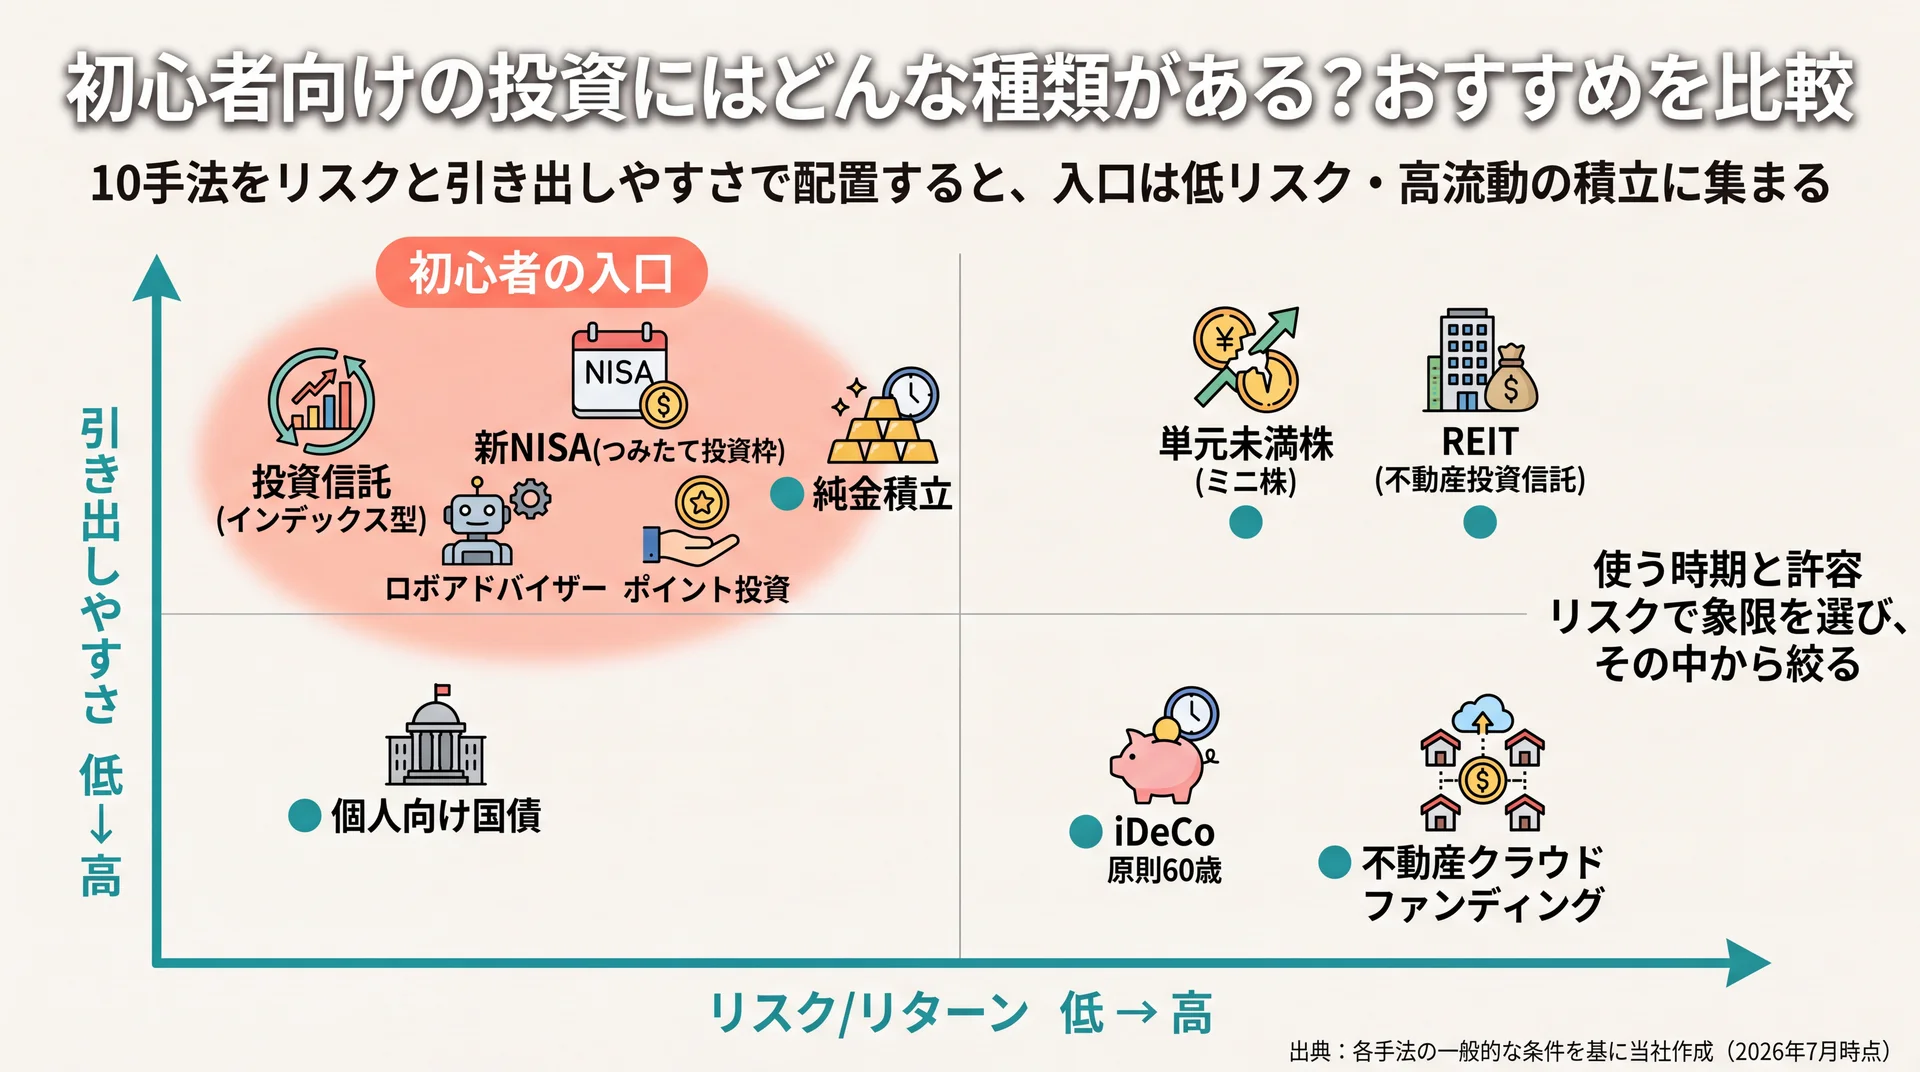
    投資信託・新NISA・国債など初心者向け10手法をリスク/リターンと引き出しやすさの2軸で配置し、入口に向く低リスク高流動の手法を示したポジショニングマップ
    10手法をリスクと引き出しやすさの2軸で配置。使う時期と許容リスクで象限を絞れる(当社作成・2026年7月時点)

    初心者向けの投資では、少額で分散しやすい投資信託の積立が入口に向きます。ただし「おすすめ」は人によって変わるため、ここでは代表的な10手法を同じ評価軸で並べ、目的別に選べるように比較します。株式そのものから始めたい方は、株 初心者についてはこちらで個別株の基礎を確認できます。

    手法を比べる前に、投資で得られる利益には2種類あることを押さえておくと選びやすくなります。1つは、株式の配当や投資信託の分配金、国債の利子のように、保有し続けることで受け取れるインカムゲインです。もう1つは、買った価格より高く売れたときの差額であるキャピタルゲインです。値上がり益を狙う手法ほど値動きが大きくなりやすく、利子や分配で受け取る手法は値動きが穏やかな傾向があります。自分がどちらのタイプの利益を重視するかで、向く手法が変わってきます。

    下表は、初心者が気にする「最低金額の目安・リスクとリターン・引き出しやすさ・税制優遇・手間」で10手法を横並びにした比較表です。金額はサービスや商品によって異なるため、目安として読んでください。

    手法 最低金額の目安 リスク/リターン 引き出しやすさ 税制優遇 手間 向いている初心者
    投資信託(インデックス型) 100円〜 中 高い NISAで可 少 まず1本から分散したい人
    新NISA(つみたて投資枠) 100円〜 中 高い 運用益非課税 少 非課税で長期積立したい人
    iDeCo 5,000円〜 中 低い(原則60歳) 掛金全額所得控除 少 老後資金を税優遇で用意したい人
    単元未満株(ミニ株) 数百円〜 中〜高 高い NISAで可 中 応援したい企業の株を少額で持ちたい人
    個人向け国債 1万円〜 低 中(1年で換金可) なし 少 元本を重視したい人
    REIT(不動産投資信託) 数万円〜 中〜高 高い NISAで可 中 不動産に少額で分散したい人
    ロボアドバイザー 1万円〜 中 高い 一部NISA対応 極小 銘柄選びも運用も任せたい人
    ポイント投資 ポイント分 中 高い 商品による 少 現金を使わずに体験したい人
    純金積立 1,000円〜 中 中 なし 少 インフレ・有事への備えを持ちたい人
    不動産クラウドファンディング(貸付型) 1万円〜 中 低い(運用中は解約不可) なし 少 値動きより一定の分配を好む人

    評価軸ごとに10手法を同一基準で比較。金額・リスクはサービスや商品により異なる(2026年7月時点)。

    初心者に迷いが少ないのは、少額で分散でき税制優遇も使える投資信託の積立を軸に、目的に応じて他の手法を足す組み方です。

    1|投資信託(インデックス型)

    投資信託は、多くの投資家から集めたお金をまとめて運用する商品で、インデックス型は日経平均やS&P500などの指数に連動します。1本買うだけで数百〜数千の銘柄に分散でき、ネット証券では100円から積み立てられます。運用中は信託報酬という手数料が毎日かかるため、同じ指数に連動するなら手数料の低い商品を選ぶのがポイントです。値動きはありますが、幅広く分散されるため個別株より値動きが穏やかになりやすく、専門知識がなくても運用をプロに任せられる点で、初心者の中心的な選択肢になります。

    2|新NISA(つみたて投資枠)

    新NISAは、投資で得た利益が非課税になる制度で、つみたて投資枠では年120万円まで投資できます。対象は、長期・積立・分散に適していると金融庁が認めた一定の投資信託などに限られており(金融庁 つみたて投資枠対象商品、2026年7月時点)、初心者が極端にリスクの高い商品を選びにくい設計です。制度全体の非課税保有限度額は1,800万円で、非課税で保有できる期間に期限はありません。通常なら利益に約20%かかる税金が非課税になるため、同じ商品を買うなら、まず投資信託の積立をこの枠で行うのが王道です。制度の細かな条件は積立nisaの全体像を整理した完全ガイドで確認できます。

    3|iDeCo

    iDeCo(個人型確定拠出年金)は、自分で積み立てて運用する私的年金の制度です。掛金が全額所得控除になり、運用益も非課税、受け取り時にも控除があるという三段階の税制優遇が特長です。一方で、原則60歳まで引き出せないという強い制約があるため、老後資金として割り切れるお金で使うのが前提になります。目先で使う可能性のあるお金はNISA、老後まで動かさないお金はiDeCoと分けると整理しやすくなります。加入や運用のあいだは口座管理の手数料がかかるため、少額すぎる掛金では手数料の負担割合が高くなる点も踏まえて金額を決めるとよいでしょう。所得控除の効果は収入がある人ほど大きくなります。

    4|単元未満株(ミニ株)

    単元未満株は、通常100株単位で取引される株式を1株から買える仕組みで、数百円から有名企業の株主になれます。少額で複数の企業に分散でき、個別株の値動きを体験しながら学べるのが利点です。ただし、取引できる時間が限られる、リアルタイムの指値ができないなど、通常の株式より制約がある場合があります。気になる企業を少額から持ちたい初心者の入り口として向いています。

    5|個人向け国債

    個人向け国債は、国にお金を貸して利子を受け取る商品で、初心者が元本を重視したいときの受け皿になります。変動10年・固定5年・固定3年の3タイプがあり、実勢金利が下がっても年率0.05%の最低金利が保証され、最低1万円から購入でき、発行後1年を経過すればいつでも中途換金できます(財務省 個人向け国債、2026年7月時点)。大きく増やす商品ではありませんが、値動きで損をしたくないお金の置き場所として使えます。

    6|REIT(不動産投資信託)

    REITは、投資家から集めた資金でオフィスビルや商業施設などの不動産に投資し、賃料収入や売却益を分配する商品です。証券取引所で株式のように売買でき、銘柄によっては数万円から不動産に分散投資できます。実物の不動産投資のように多額の資金や管理の手間が要らないのが利点ですが、価格は市況で変動し、分配金も保証されません。少額で不動産に触れてみたい初心者の選択肢になります。複数の物件に投資するタイプを選べば、1つの不動産の空室や災害の影響を受けにくくなり、分散の効果を得やすくなります。

    7|ロボアドバイザー

    ロボアドバイザーは、いくつかの質問に答えるだけで、自分に合う運用の組み合わせを提案し、その後の買い付けやリバランスまで自動で行うサービスです。銘柄選びや配分の調整に自信がない人でも、ほったらかしに近い形で分散投資を続けられます。手数料は年率1%前後の商品が多く、100万円を預けた場合は年1万円ほどが差し引かれる計算になるため、自分で低コストの投資信託を積み立てる場合より割高になりやすい点は理解しておきましょう。何を買えばよいか決められずに手が止まってしまう初心者が、まず投資を始めるきっかけとして向いた選択肢です。

    8|ポイント投資

    ポイント投資は、買い物でたまったポイントを使って投資信託などを買える仕組みで、現金を使わずに投資を体験できます。値下がりしても失うのはポイント分なので、心理的なハードルが低いのが特長です。ポイントで値動きの感覚をつかんでから、現金での積立に移行する流れは、投資が怖いと感じる初心者の最初の一歩に向いています。使えるポイントや対象商品はサービスによって異なります。

    9|純金積立

    純金積立は、毎月一定額で金を少しずつ買い付ける方法で、月1,000円程度から始められます。金は利息や配当を生みませんが、モノとしての価値があり、インフレや有事に強いとされます。株式や投資信託とは値動きの傾向が異なるため、資産の一部として持つと分散の効果が期待できます。値上がり益を狙う主役というより、備えの一部として組み込む位置づけです。

    10|不動産クラウドファンディング(貸付型)

    不動産クラウドファンディングや貸付型のサービスは、1万円程度から出資し、あらかじめ定められた利回りに応じた分配を受け取る仕組みです。日々の値動きに一喜一憂したくない人に向く一方、運用期間中は原則として解約できず、資金が拘束される点や、事業者・貸付先の信用リスクがある点に注意が必要です。値動きのある商品と組み合わせて、一定の分配を狙う脇役として使うのが現実的です。

    たとえば、月1〜3万円を投資に回せる独身の20〜30代なら、まず新NISAのつみたて投資枠でインデックス型の投資信託を積み立て、余力が出たら単元未満株やポイント投資で個別の銘柄に少額で触れてみる、という組み方が無理なく続けやすい形です。高いリターンをうたうFXや暗号資産、仕組みの複雑な保険型商品は、値動きや損失が大きくなりやすく、初心者が最初に選ぶ手法としては優先度を下げるのが安全です。個別の商品選びで迷う場合は、資格を持つファイナンシャルプランナーなどへの相談も検討してください。

    新NISAとiDeCoは初心者にどっちがいい?使い分けの要点

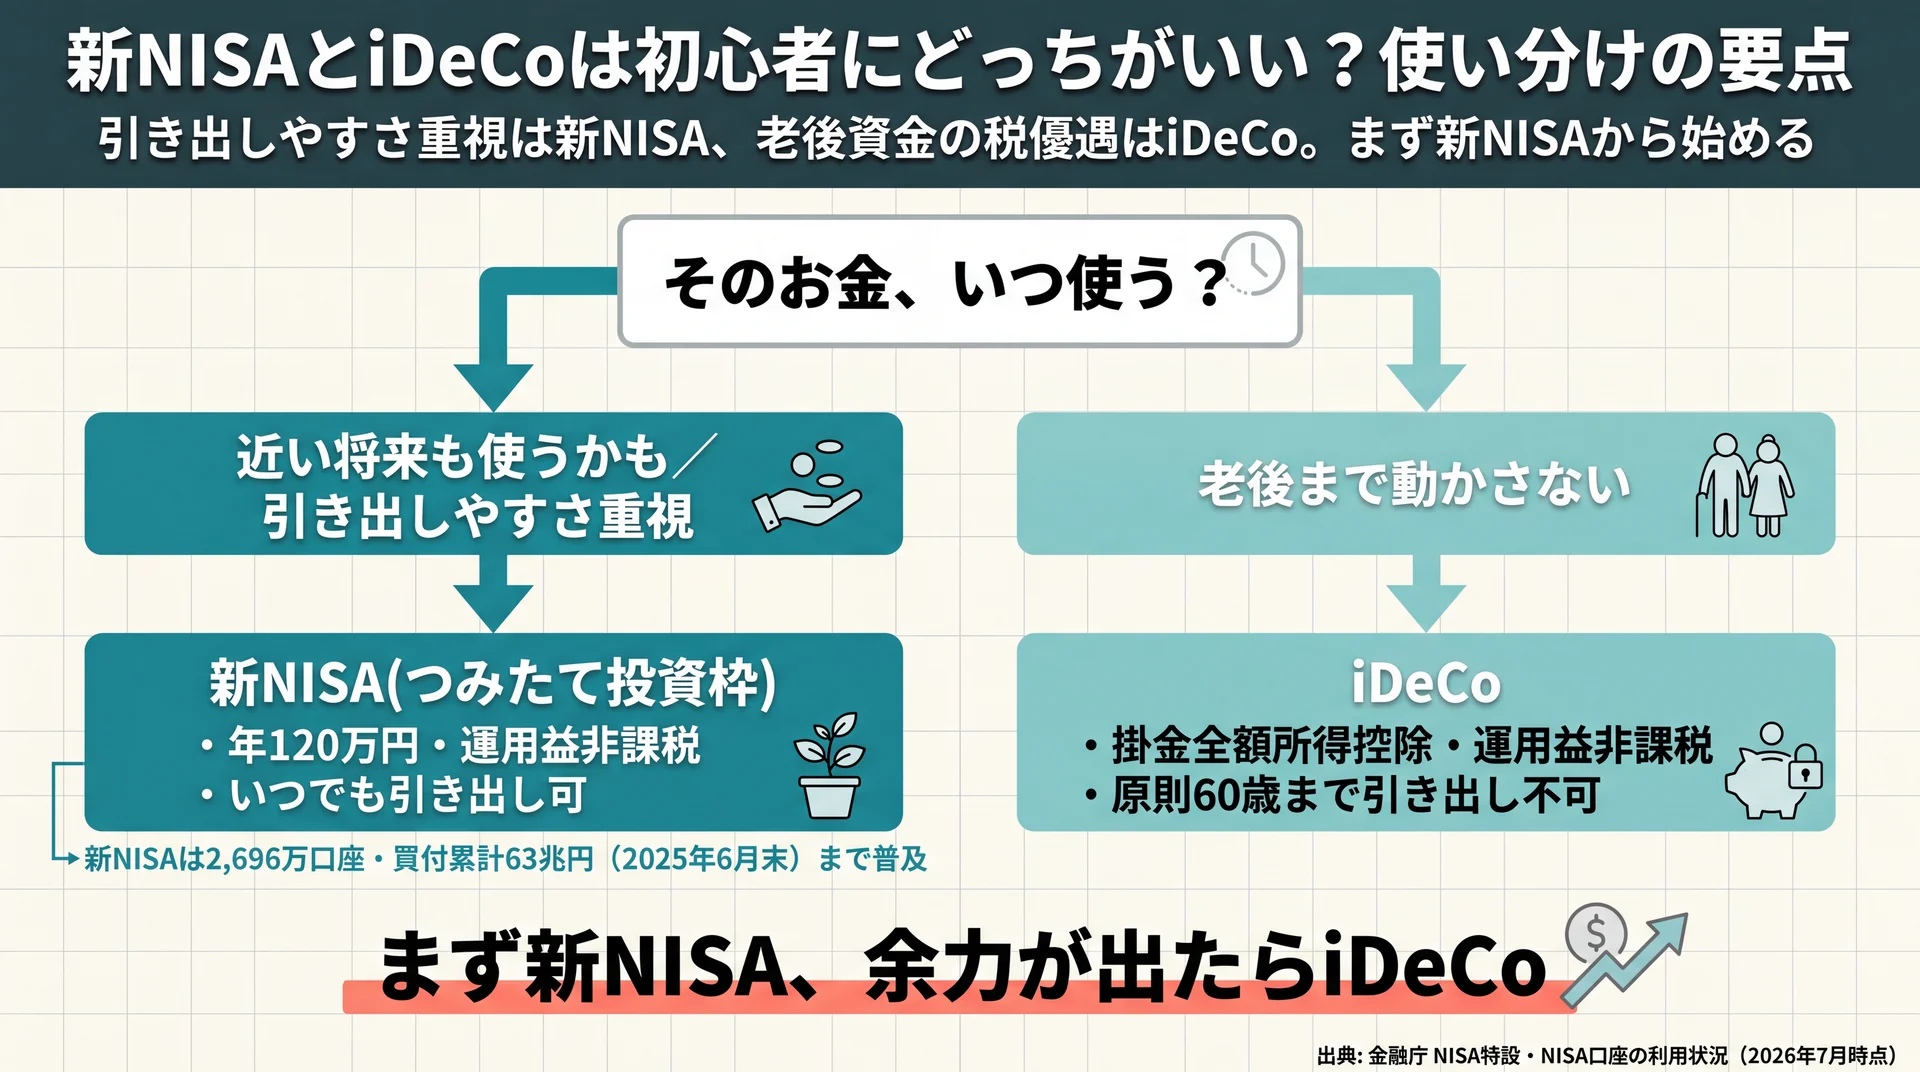
    引き出しやすさ重視は新NISA・老後資金の税優遇はiDeCoという使い分けを、まず新NISAから始める順番で示した意思決定フロー図
    お金を使う時期で新NISAとiDeCoを仕分ける判断の流れ(出典: 金融庁 NISA特設・NISA口座の利用状況、2026年7月時点)

    引き出しやすさを重視するなら新NISA、老後資金の税優遇を最大化するならiDeCoが向きます。どちらも初心者に有力ですが、性格が異なるため、まずは自由に引き出せる新NISAのつみたて投資枠から始め、余力が出たらiDeCoを足す順番が分かりやすい進め方です。

    制度 年間の枠 税制メリット 引き出し 向いている人
    新NISA(つみたて投資枠) 120万円 運用益が非課税 いつでも可 少額で長期積立を始めたい初心者
    新NISA(成長投資枠) 240万円 運用益が非課税 いつでも可 個別株やETFにも投資したい人
    iDeCo 月2.0万〜6.8万円※ 掛金が全額所得控除+運用益非課税 原則60歳まで不可 老後資金を税優遇で用意したい人

    新NISAは非課税保有限度額1,800万円(うち成長投資枠1,200万円)。※iDeCoの上限は職業・加入状況により異なり、確定給付型の企業年金などに加入している方(公務員を含む)は2024年12月から最大月2万円、自営業者などは月6.8万円です。データ出典: 金融庁 NISA特設・厚生労働省 iDeCoの拠出限度額の見直し(2026年7月時点)。

    新NISAは2025年6月末で口座数が2,696万口座、買付額は累計63兆円に達し、政府は2027年12月末までに3,400万口座を目標に掲げています(金融庁 NISAの利用状況(2025年6月末時点)、2026年7月時点)。制度として利用が広がっているぶん、初心者向けの情報や対応商品も整っており、最初の非課税口座として選びやすい状況です。新NISAの枠のうち、初心者がまず使うのはつみたて投資枠です。長期・積立・分散に適した商品に絞られているぶん選びやすく、毎月の積立に向いています。個別株やETFにも投資したくなったら成長投資枠を併用する、という順番で広げれば無理がありません。

    なお、iDeCoの拠出限度額は2026年12月から引き上げられ、自営業者などは月7.5万円、会社員などは企業年金と合わせて月6.2万円が上限になります(厚生労働省 DC拠出限度額、2026年7月時点)。それぞれの詳しい仕組みは積立nisaの全体像を整理した完全ガイドで解説しています。始める段階では「引き出せる新NISAが先、動かさないお金でiDeCo」という使い分けだけ押さえておけば十分です。

    \ 独学が続かない人へ /

    情報が多すぎて選べないときも、専属コンサルタントがあなたの目的に合わせて整理します。

    投資初心者は何を基準に選べばいい?

    投資初心者の選び方は「目的・使う時期・許容できるリスク・金額・手間」の5つの軸で考えると絞り込めます。手法の名前から選ぶのではなく、自分の条件に手法を当てはめる順番にすると、迷いが減り、値下がり局面でも続けやすくなります。

    目的と使う時期で選ぶ

    同じ「投資」でも、3年後の結婚資金と30年後の老後資金では適した手法が変わります。近い将来に使うお金は、値下がりして必要なときに引き出せないと困るため、個人向け国債のような元本重視の手法が向きます。遠い将来のためのお金は、途中の値動きを受け止めながら長期で育てられるため、投資信託の積立が力を発揮します。時間を味方につけられるほど、値下がりから回復するのを待つ余裕が生まれるため、値動きのある手法を選びやすくなります。使う時期が異なるお金は、口座や商品を分けて管理すると混ざらずにすみます。

    許容できるリスクで選ぶ

    リスクとは、リターンの振れ幅のことです。大きく増える可能性がある手法は、同じだけ大きく減る可能性も持ちます。眠れなくなるほど値動きが気になるなら、株式やREITの比率を下げ、国債や分散された投資信託を中心に据えるほうが長続きします。自分がどこまでの値下がりなら受け止められるかを、金額でイメージしておくと選びやすくなります。

    投資できる金額で選ぶ

    毎月いくら投資に回せるかも、手法を分ける要素です。月数千円から始めるなら、100円単位で買える投資信託の積立やポイント投資が現実的で、無理なく続けられます。まとまった資金を一部置いておきたいなら、個人向け国債や不動産クラウドファンディングのように、決まった金額単位で申し込む手法も選べます。少額でも早く始めて時間を味方につけるほうが、金額がたまるのを待ってから一度に投じるより、値動きの影響を平らにしやすくなります。

    かけられる手間で選ぶ

    商品を自分で調べて選び、定期的に配分を見直す手間をかけられるかどうかも、選び方を分ける要素です。手間をかけたくないなら、ロボアドバイザーや、1本で分散が完結するインデックス投資信託の積立が向きます。学びながら自分で組み立てたいなら、単元未満株やETFで少しずつ経験を積む選び方もあります。長期で続けられる無理のない形を選ぶことが、結果的にいちばんの近道です。

    投資初心者が失敗しないための注意点は?

    投資初心者が失敗を避けるカギは「余剰資金・長期・積立・分散」を守り、値動きで慌てて売らないことです。この4つは、長期・積立・分散に適した商品へ対象を絞るという新NISAつみたて投資枠の制度設計にも反映されている考え方で(金融庁 NISA特設、2026年7月時点)、初心者が守るほど成果のブレを抑えやすくなります。

    余剰資金で始める

    生活費や近く使う予定のお金まで投資に回すと、値下がり時に必要な現金を引き出せず、損を確定させてしまいます。生活防衛資金として生活費の3〜6か月分を現金で確保し、それを超える余剰資金で投資するのが原則です。生活費を投資に回すことは、初心者が最も陥りやすい失敗なので、金額の線引きを先に決めておきましょう。

    長期・積立・分散を守る

    一つの商品や一度のタイミングに資金を集中させると、値動きの影響をまともに受けます。毎月一定額を積み立てて買うタイミングを分け、投資先を複数に分けて分散すれば、値動きの波を平らにしやすくなります。ただし、保有期間が短いうちは分散していても元本割れが起こりうるため、当面使う予定のないお金で行うことが前提です。短期で当てようとするほど失敗しやすく、時間をかけてコツコツ続けるほど成果は安定しやすい、という関係を意識しておきましょう。値下がりした局面は、同じ積立額でより多くの口数を買える機会でもあるため、慌てて積立を止めないことが長期では効いてきます。

    初心者が避けたい投資

    高いリターンをうたう手法ほど、損失も大きくなりやすい傾向があります。借入を使って取引を大きくするレバレッジ商品、値動きの激しい暗号資産、仕組みが理解できないまま勧められる商品は、初心者が最初に選ぶ対象としては避けるのが無難です。「元本保証で必ず儲かる」という説明は事実に反するため、そうした勧誘には特に注意しましょう。手数料や解約条件など、あとで不利になりやすい条件を契約前に確認する習慣も、損失を避ける助けになります。

    初心者の失敗の多くは商品選びより、余剰資金の線引きと、値下がり時に売らずに続けられるかで決まります。

    一人で不安な初心者はどう学べばいい?

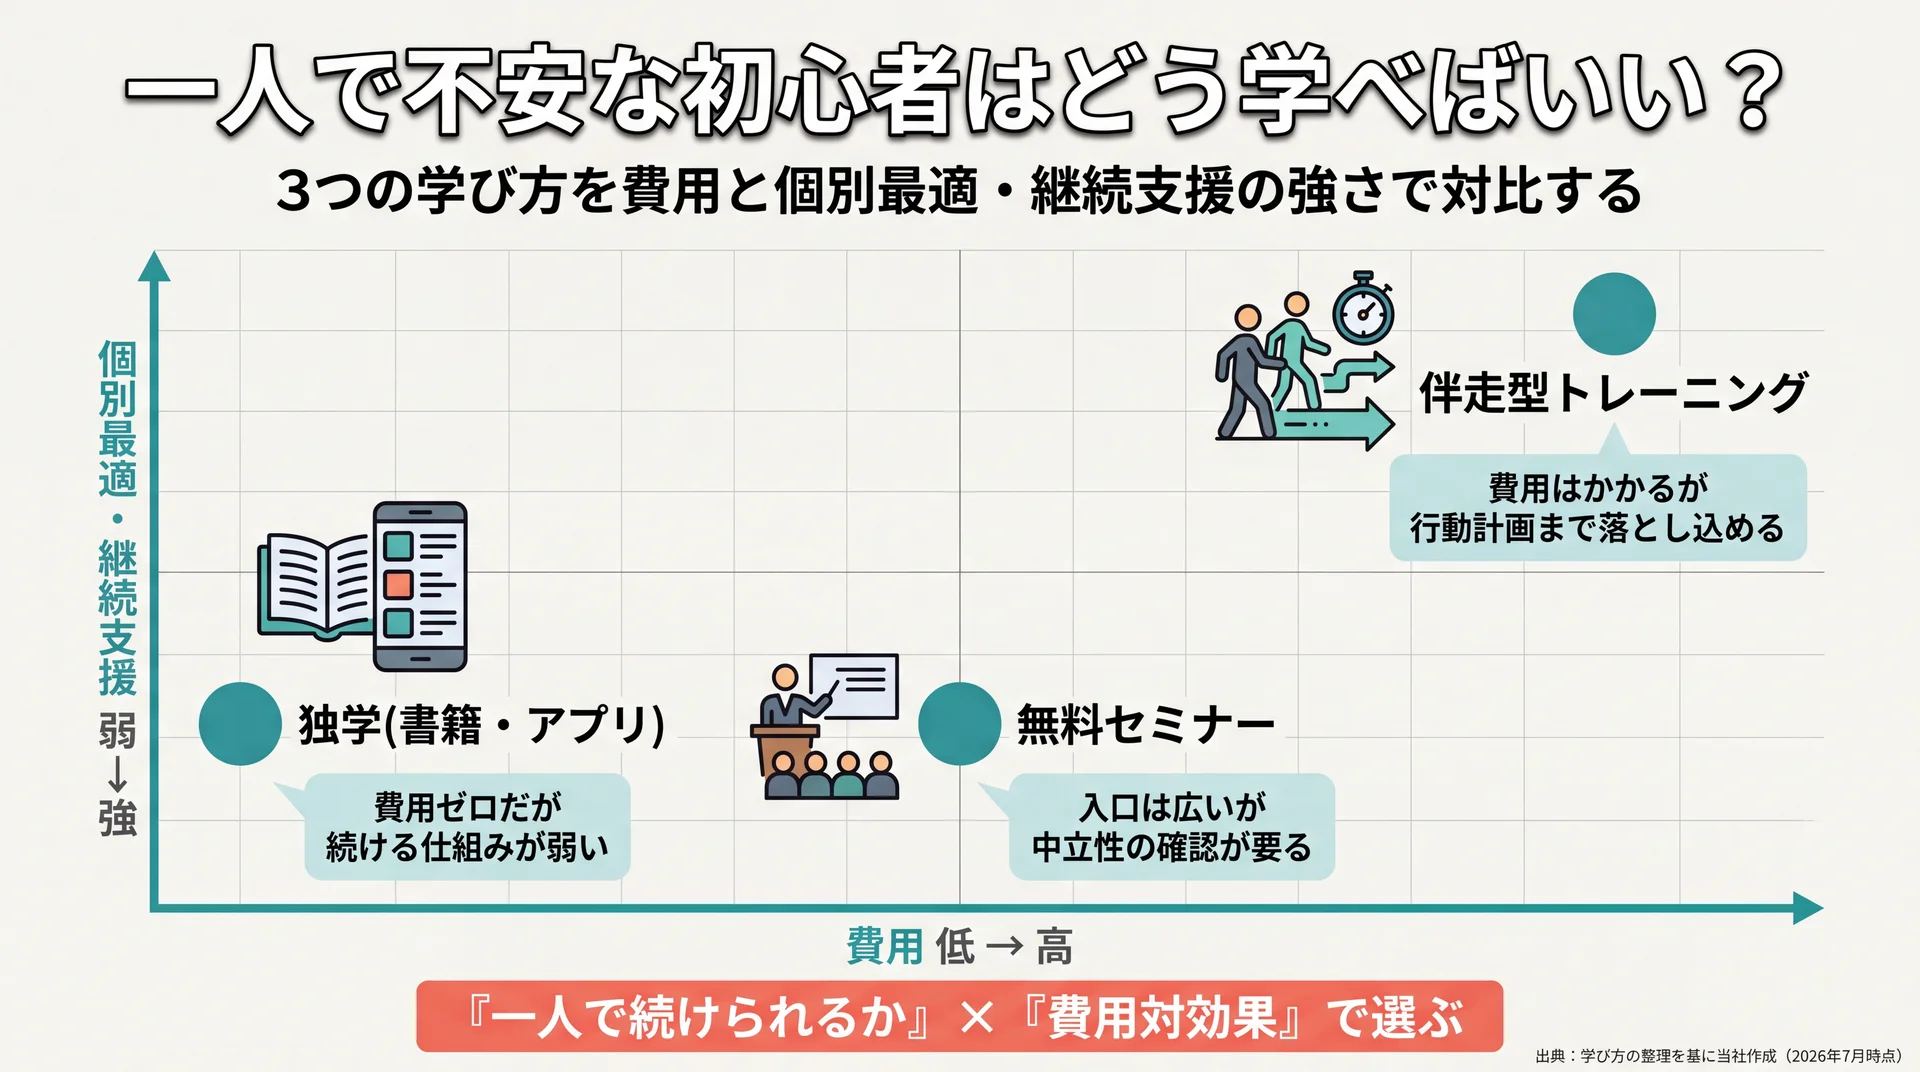
    独学・無料セミナー・伴走型トレーニングの3つの学び方を費用と個別最適/継続支援の強さで対比し、続けやすさで選ぶ視点を示したポジショニングマップ
    3つの学び方を費用と伴走の強さで対比。一人で続けられるかと費用対効果で選ぶ(当社作成)

    独学が続かない、情報が多すぎて選べないという初心者は、家計から投資までを個別に伴走してくれる相談や講座を使うと、行動に移しやすくなります。書籍や動画は情報量が多い一方で、自分の家計や目的に合わせて取捨選択する部分は自分で埋める必要があり、そこで手が止まりやすいのが独学のむずかしさです。

    学び方は大きく、書籍やアプリで独学する方法、無料セミナーに参加する方法、専属の担当者に個別に伴走してもらう方法の3つに分けられます。独学は費用がかからない反面、続ける仕組みや個別最適が弱く、無料セミナーは入り口が広い一方で保険や不動産の販売につながる場合があり中立性の確認が要ります。有料の伴走サービスは費用がかかる反面、自分の状況に合わせた行動計画まで落とし込みやすいという違いがあります。どれが良いかは、費用対効果と「一人で続けられるか」で判断するのが現実的です。

    当社のABCashは、家計管理から新NISA・iDeCo・投資信託までを、専属のファイナンシャルコンサルタントがマンツーマンで伴走するトレーニングを提供しています。女性の受講者を中心に、2026年5月時点で累計9万人以上が受講しました。2025年4〜8月に実施した当社アンケートでは、トレーニング満足度を10段階中8以上と答えた割合が95%でした。受講前後を比較した当社の集計では、総資産が平均で約57.2万円、月間の自由に使えるお金が平均で約72,472円増えています。いずれも受講者の自己申告をもとにした集計値です。当社は金融商品を販売しないため、特定の商品を勧める立場ではなく、選び方や続け方を学ぶ場として使えるのが特長です。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    有料の伴走サービスには向き不向きがあります。すでに学ぶ習慣があり、自分で情報を取捨選択できる人には費用の負担が重く感じられます。一方、何から手をつけるか決められず一人だと足踏みしてしまう人には、個別の伴走が最初の一歩につながります。当社の無料体験のあとには有料プランの案内があるため、その場で決めず、費用と自分の続けやすさを比べて判断してください。合うかどうかは、無料体験で実際に確かめられます。個別の資産設計そのものは、必要に応じて資格を持つファイナンシャルプランナーにも相談してください。

    投資初心者からよくある質問

    Q1. 投資は最低いくらから始められますか?

    ネット証券の投資信託なら100円から、単元未満株なら数百円から始められます。新NISAのつみたて投資枠も同様に少額から積み立てられるため、まずは月数千円など無理のない金額で始め、慣れてきたら増やす進め方が安全です。金額の大小より、余剰資金の範囲で長く続けられるかどうかが結果を分けます。

    Q2. 初心者は何に投資するのがおすすめですか?

    初心者の入口には、少額で分散でき税制優遇も使える、インデックス型の投資信託の積立が向きます。そのうえで、元本を重視したいお金は個人向け国債、手間をかけたくない場合はロボアドバイザーというように、目的に応じて足していくと自分に合う形になります。特定の銘柄を「必ず儲かる」と断定できる投資はありません。

    Q3. 元本割れで借金を負うことはありますか?

    投資信託や株式の現物取引、新NISAでの積立では、投資した額を超えて借金を負うことは基本的にありません。値下がりすれば投資額の範囲で損失は出ますが、それ以上の負担は生じないのが原則です。一方で、借入を使って取引を大きくするレバレッジ取引やFXなどは、投資額を超える損失が出る可能性があるため、初心者は避けるのが無難です。

    Q4. 投資と貯金はどちらを優先すべきですか?

    まずは生活費の3〜6か月分を貯金で確保し、それを超える余剰資金から投資に回すのが基本の順番です。貯金は急な出費に備える安全なお金、投資は当面使わないお金を時間をかけて育てる手段、という役割の違いを押さえると、両立させやすくなります。どちらか一方ではなく、土台の貯金を作ってから投資を重ねる形が現実的です。

    Q5. 証券口座はどこで開けばよいですか?

    すべての人に共通の正解はありませんが、少額から積み立てられるか、新NISAに対応しているか、取扱商品と手数料が自分の目的に合うかで選ぶと絞り込めます。ネット証券は手数料が低く、スマホで完結しやすいため、少額で積立を始めたい初心者に向きます。まずは1社で始め、必要になったら口座を追加する進め方が管理しやすい形です。

    まとめ

    投資初心者は、少額で分散しやすいインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で始めるのが基本の形です。手法は名前から選ぶのではなく、「目的・使う時期・許容リスク・金額・手間」で自分の条件に当てはめ、余剰資金で長く続けられる範囲に絞ることが、失敗を避ける近道になります。投資全体の地図をあらためて確認したい方は、資産運用の基礎からの総まとめはこちらで流れを整理できます。

    情報が多すぎて一歩を踏み出せない、自分の家計に合う選び方を相談したいという場合は、伴走型のトレーニングを試してみる方法もあります。

    \ まずは無料体験を予約 /

    お金の疑問を、累計9万人が受講した伴走型トレーニングの無料体験で相談できます。

  • 株式投資の始め方|初心者が準備するステップと方針の決め方

    株式投資の始め方は、証券口座を開く前に「目的・目標額・余裕資金・投資スタイル」を決めるところから始まります。手続き自体はスマートフォンで完結する一方、始めたあと続けられるかどうかは、この最初の方針づくりで大きく変わります。この記事では、口座開設の細かな操作ではなく、初心者が準備すべき順序と、投資方針・銘柄分析・継続の設計を整理します。

    \ 累計9万人が学んだお金の伴走 /

    家計からNISA・株式まで、専属コンサルタントに無料体験60〜80分程度で相談できます。

    株式投資は何から始める?準備の全体像を整理

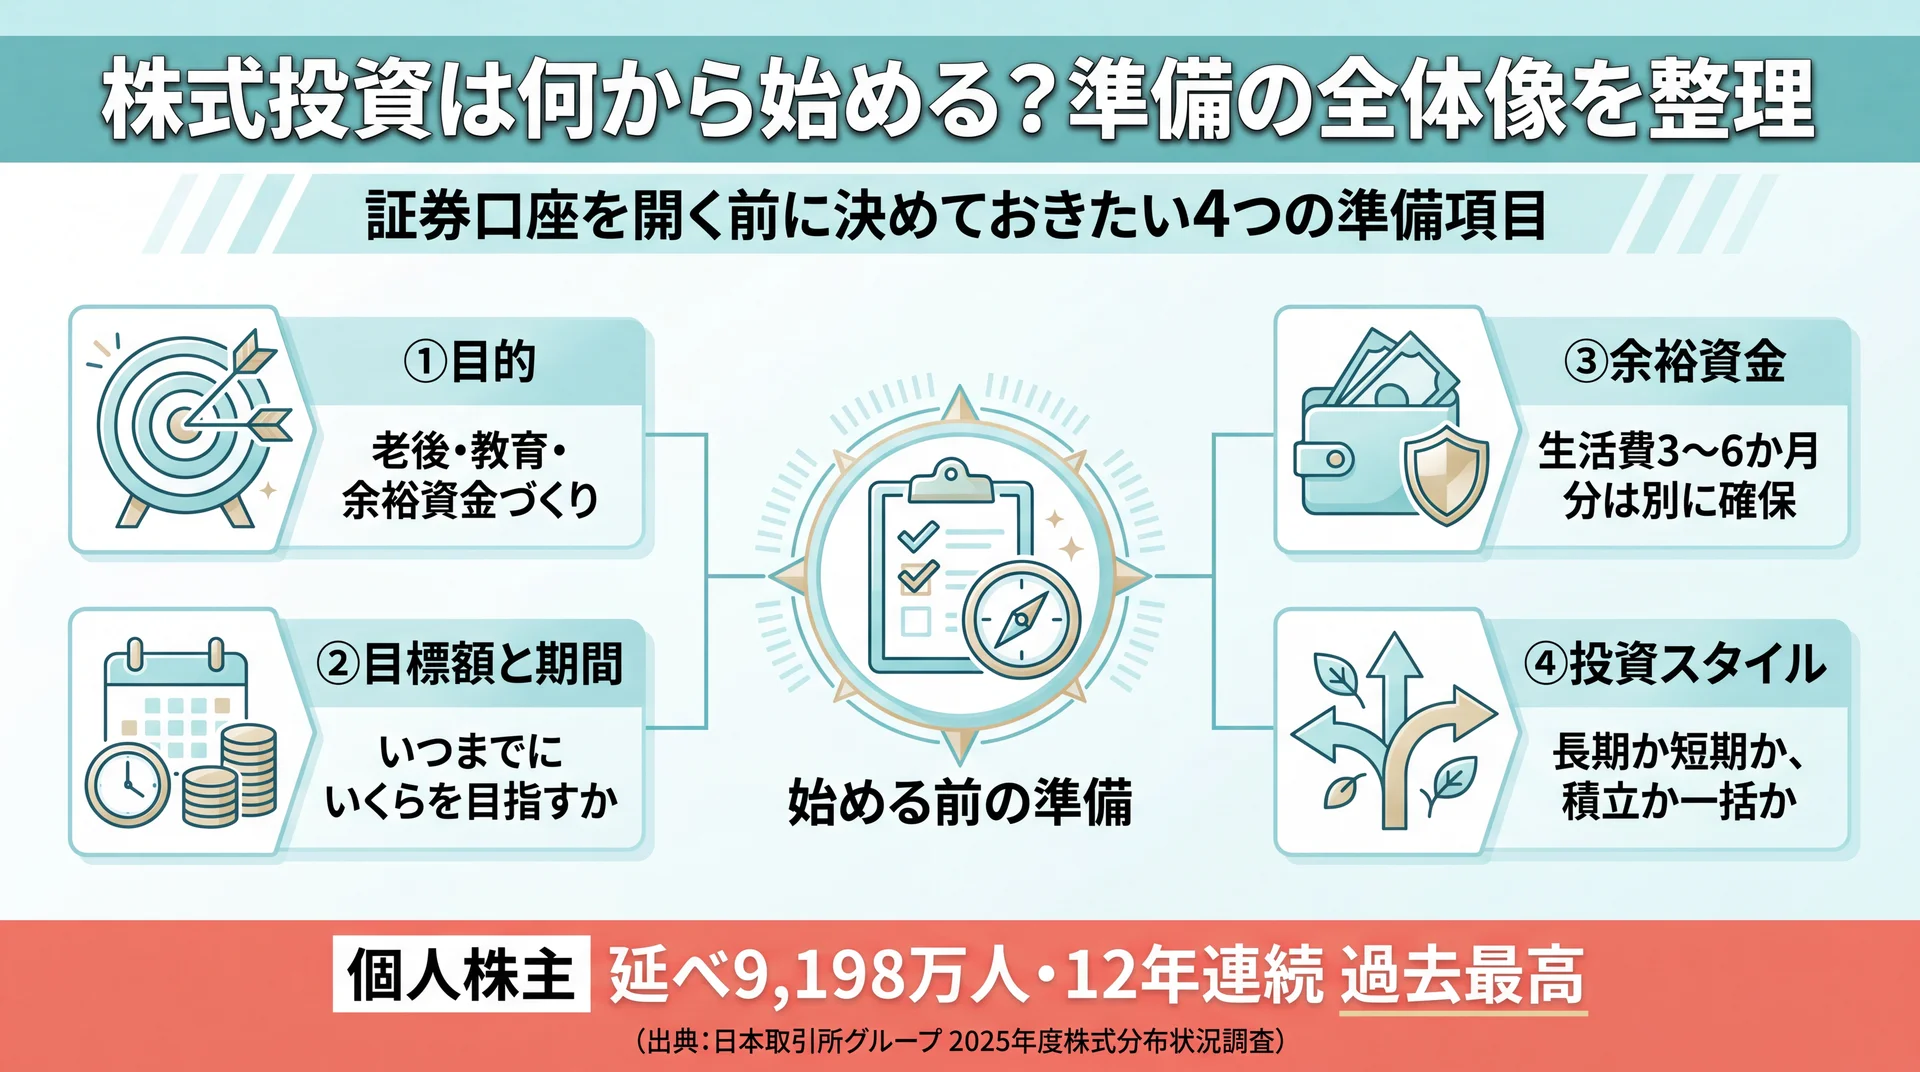
    口座開設前に決める4項目(目的・目標額・余裕資金・投資スタイル)と個人株主9,198万人・12年連続過去最高を示す整理図
    始める前に決めておきたい4項目を整理(出典: 日本取引所グループ 2025年度株式分布状況調査)

    株式投資は、口座開設の前に「目的・目標額・余裕資金・投資スタイル」の4項目を決めることから始まります。この順序を先に固めておくと、証券会社選びや銘柄選びで迷いにくくなります。

    株を始める人はここ数年で大きく増えました。上場企業の個人株主は延べ9,198万人となり、12年連続で過去最高を更新しています(日本取引所グループ「2025年度株式分布状況調査」、2026年3月末時点)。ネット証券やNISAの整備で始めやすくなった一方、準備を飛ばして口座だけ開くと、次に何を買うかで手が止まりやすくなります。株式投資が資産運用全体のどこに位置づくかは、資産運用の全体像を整理した完全ガイドもあわせて確認すると立体的につかめます。

    初心者がつまずくのは、手続きそのものより「決めるべきことを決めないまま進めてしまう」点です。次の表で、口座を開く前に整理しておきたい準備4ステップを、決める内容と後回しにしたときの影響で整理します。

    準備ステップ 決める内容 決めておく理由
    ①目的 何のために増やすか(老後・教育・余裕資金づくり) 目的で選ぶ銘柄・商品の性格が変わる
    ②目標額と期間 いつまでにいくらを目指すか 毎月の投資額とリスクの取り方が決まる
    ③余裕資金 当面使わないお金をいくら回すか 値下がり時に慌てて売らずに済む
    ④投資スタイル 長期か短期か、積立か一括か 銘柄選びと売買のルールの土台になる

    口座開設の前に決めておきたい準備4項目の整理(当社の受講サポート現場での相談傾向に基づく)

    この4項目のうち、初心者がとくに飛ばしやすいのが①目的と④投資スタイルです。当社の受講サポートの現場では、「口座は開いたが何を買えばいいか分からない」という相談が、始めた直後の方の入口でよく聞かれます。対象は家計から投資までを学ぶ当社受講者で、目的とスタイルが決まっていないまま銘柄探しに入ると迷いが長引く傾向があります。逆に、この2つが定まっていると、証券会社や銘柄の候補を絞る基準ができます。

    なお、証券口座の開設・入金・注文といった機械的な手続きは、スマートフォンとマイナンバーがあれば完結します。その具体的な操作手順は株 始め方の詳しい解説で5ステップとして整理しているため、本記事では準備と方針づくりに絞って進めます。

    株式投資の目的と目標額はどう決める?

    株式投資の目的は、株で得られる3つの利益のうち何を狙うかを決め、そこから目標額と期間を逆算して具体化します。目的が定まると、選ぶべき銘柄や商品の性格が自然に絞られます。

    株の利益は、買った値段より高く売る「値上がり益」、企業から受け取る「配当金」、優待品やサービスがもらえる「株主優待」の3つです。値上がり益を重視するなら成長が期待される会社、配当や優待を重視するなら安定して利益を出している会社が候補になります。配当は保有し続けるかぎり定期的に受け取れる一方、値上がり益は売却して初めて確定するなど、性格が異なります。まず自分がどの利益を優先するかを決めると、後の銘柄選びの方向性が定まります。

    配当を狙うなら、株価に対して1年間でどれだけ配当を受け取れるかを示す「配当利回り」が目安になります。数値が高いほど投資額に対して受け取る配当は多くなりますが、利回りの高さだけで選ぶのは禁物です。業績悪化で株価が下がった結果、見かけの利回りだけが高くなっている場合もあるため、利益や配当が数年にわたって安定して続いているかをあわせて確認します。優待を重視するなら、金額の大きさより「自分が実際に使える内容か」を基準にすると、長く持ち続ける動機になりやすくなります。目的を利益の種類まで具体化しておくと、次の銘柄選びで見るべき数字がはっきりします。

    目的から目標額を逆算する

    目的は「老後の備え」「教育資金」「使い道は未定だが増やしたい」など人それぞれです。大切なのは、目的に「いつまでに・いくら」という期間と金額を紐づけることです。たとえば20年後を見据えるなら、短期の値動きに一喜一憂せず積み立てで時間を味方につけやすくなります。反対に数年以内に使う予定のあるお金は、値下がりのタイミングで使い時と重なるリスクがあるため、株式に回す割合は慎重に考える必要があります。

    余裕資金の範囲を先に決める

    株式投資は、当面使う予定のない余裕資金で行うのが基本です。生活費や近く使う予定のお金を投じると、値下がり時に売らざるを得なくなり、損失が固定されやすくなります。生活防衛資金として生活費の3〜6か月分を現金で確保し、それとは切り離したお金の範囲で投資額を決めると、値動きに振り回されにくくなります。目標額が大きくても、最初から無理な金額を回す必要はなく、少額から始めて慣れながら増やす進め方が現実的です。

    毎月いくらを投資に回せばいい?

    毎月の投資額は、目標額と期間から逆算し、家計に無理のない範囲に収めるのが基本です。「20年で〇〇円」という目標があるなら、期間で割った月額が一つの目安になります。ただし相場の値動きで結果は上下するため、金額をきっちり決めきるより、続けられる水準に収めることを優先します。手取りに対する投資の割合をあらかじめ決めておくと、収入が変わっても調整しやすくなります。

    初めのうちは、無理なく続けられる金額から始めて、生活に支障がないと確認できたら少しずつ増やす進め方が現実的です。ボーナス月だけ上乗せする、昇給に合わせて割合を上げるなど、家計の変化に合わせて見直す前提で決めておくと、途中で家計が苦しくなって投資をやめてしまう事態を避けられます。金額の絶対値より、家計の中で「続く水準」に収まっているかどうかが、長く積み立てるうえでの分かれ目になります。

    投資スタイルは何を基準に選ぶ?

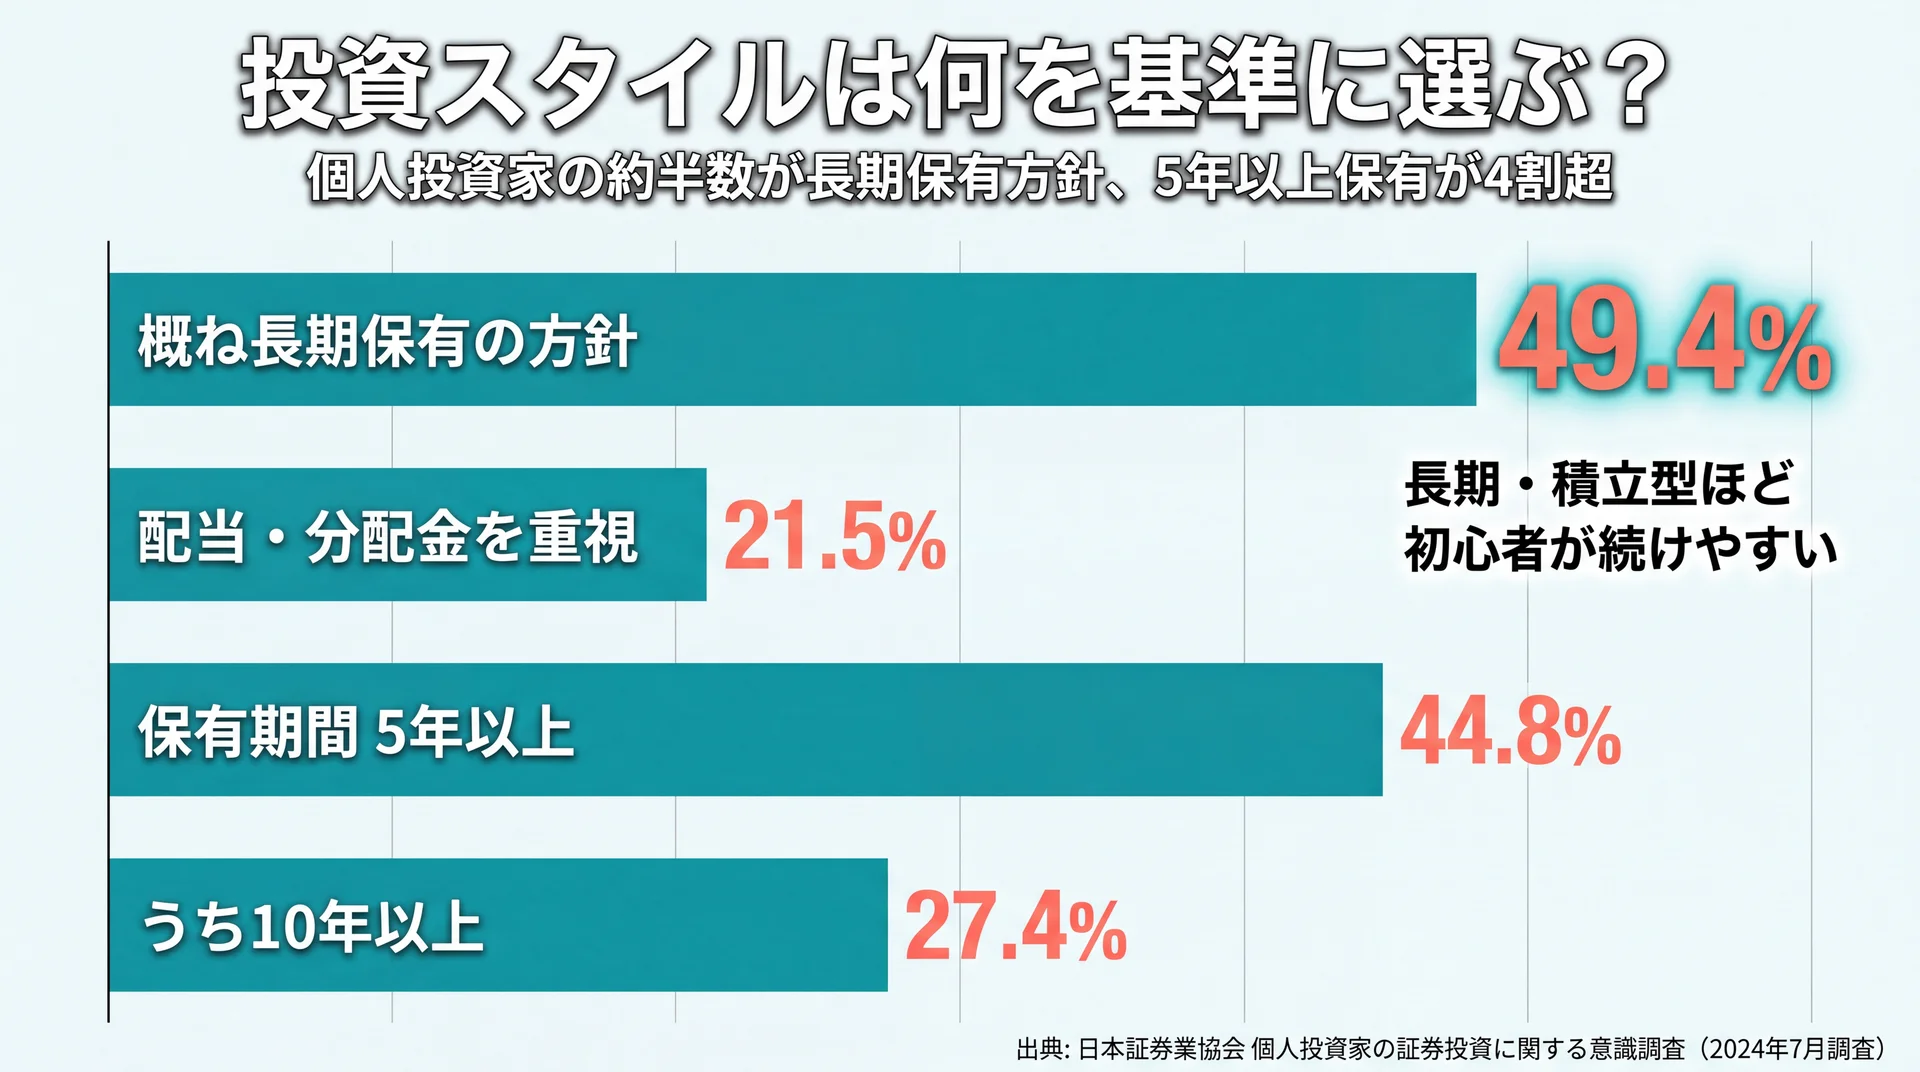
    長期保有方針49.4%・5年以上保有44.8%など個人投資家の保有スタイル別割合を示す棒グラフ
    保有スタイル別の割合。長期保有が主流であることを示す(出典: 日本証券業協会 個人投資家の証券投資に関する意識調査 2024年7月調査)

    投資スタイルは「保有期間(長期か短期か)」と「買い方(積立か一括か)」の2軸で選び、初心者は長期・積立を軸にすると続けやすくなります。売買の頻度が上がるほど時間と判断の負担が増えるため、生活と両立できる範囲かどうかが選ぶ基準になります。

    保有期間の実態を見ると、長期保有が主流です。個人投資家の株式投資方針は「概ね長期保有だが、ある程度値上がり益があれば売却する」が49.4%で全年代を通じて最も多く、次いで「配当・分配金・利子を重視する」が21.5%と続きます(日本証券業協会「個人投資家の証券投資に関する意識調査報告書」、2024年7月調査・同年12月公表)。実際の平均保有期間も「10年以上」が27.4%、5年以上が44.8%を占めており、短期売買を繰り返すより、腰を据えて持ち続ける人が多いことが読み取れます。

    次の表で、代表的な3つのスタイルを「主な目的・必要な手間・保有期間の目安・向いている人」という同じ観点から比較します。

    スタイル 主な目的 必要な手間 保有期間の目安 向いている人
    短期売買 値上がり益をこまめに狙う 大きい(値動きの常時確認) 数日〜数か月 相場を追う時間と経験がある人
    高配当・優待の長期保有 配当・優待を受け取り続ける 中程度(年数回の確認) 数年〜10年以上 安定志向でコツコツ続けたい人
    積立×インデックス 分散と時間でリスクを抑える 小さい(自動積立中心) 10年以上の長期 手間をかけず長く続けたい初心者

    投資スタイル3タイプの横断比較(保有期間の傾向は日本証券業協会「個人投資家の証券投資に関する意識調査」2024年7月調査を参照)

    一般に「長期投資が初心者に向いている」と言われますが、その根拠は感覚だけではありません。データ上は、個人投資家の約半数が長期保有を基本方針とし、5年以上保有する人が4割を超えています(前掲・日本証券業協会、2024年7月調査)。頻繁な売買は、値動きを追う時間と、下落時に冷静さを保つ経験を求められます。この2つを重ねると、時間の限られた初心者が現実的に続けやすいのは、売買回数を抑えた長期・積立型だと評価できます。まず判断したいのは「どの銘柄を買うか」より前に、「自分は毎日相場を見られるのか、それとも自動で積み立てたいのか」という、生活と両立できるスタイルの選択です。ここが定まると、銘柄や商品の候補が絞り込めます。

    積立と一括はどう選ぶ?ドルコスト平均法の考え方

    買い方には、毎月一定額を買い続ける「積立」と、まとまった資金を一度に投じる「一括」があります。初心者が続けやすいのは積立で、一定額を定期的に買うことで、価格が高いときは少なく、安いときは多く買える「ドルコスト平均法」が働きます。買うタイミングを分散できるため、高値でまとめて買ってしまうリスクを抑えられるのが特徴です。

    一括投資は、早く多くの資金を投じるぶん値上がりの恩恵を受けやすい一方、投じた直後に下落すると打撃も大きくなります。まとまった資金があっても、相場の先行きを読むのは初心者には難しいため、時間をずらして少しずつ買う積立から慣れるのが無難です。積立は証券会社の設定で自動化でき、いったん設定すれば手を動かす必要がほとんどありません。手間をかけずに続けたい人ほど、積立の自動設定と相性が良いといえます。

    \ 方針づくりを一緒に整理 /

    本やSNSだけでは迷いがちな投資方針も、手を動かしながら確認できます。

    少額・非課税で始めるには?NISAと少額の使い方

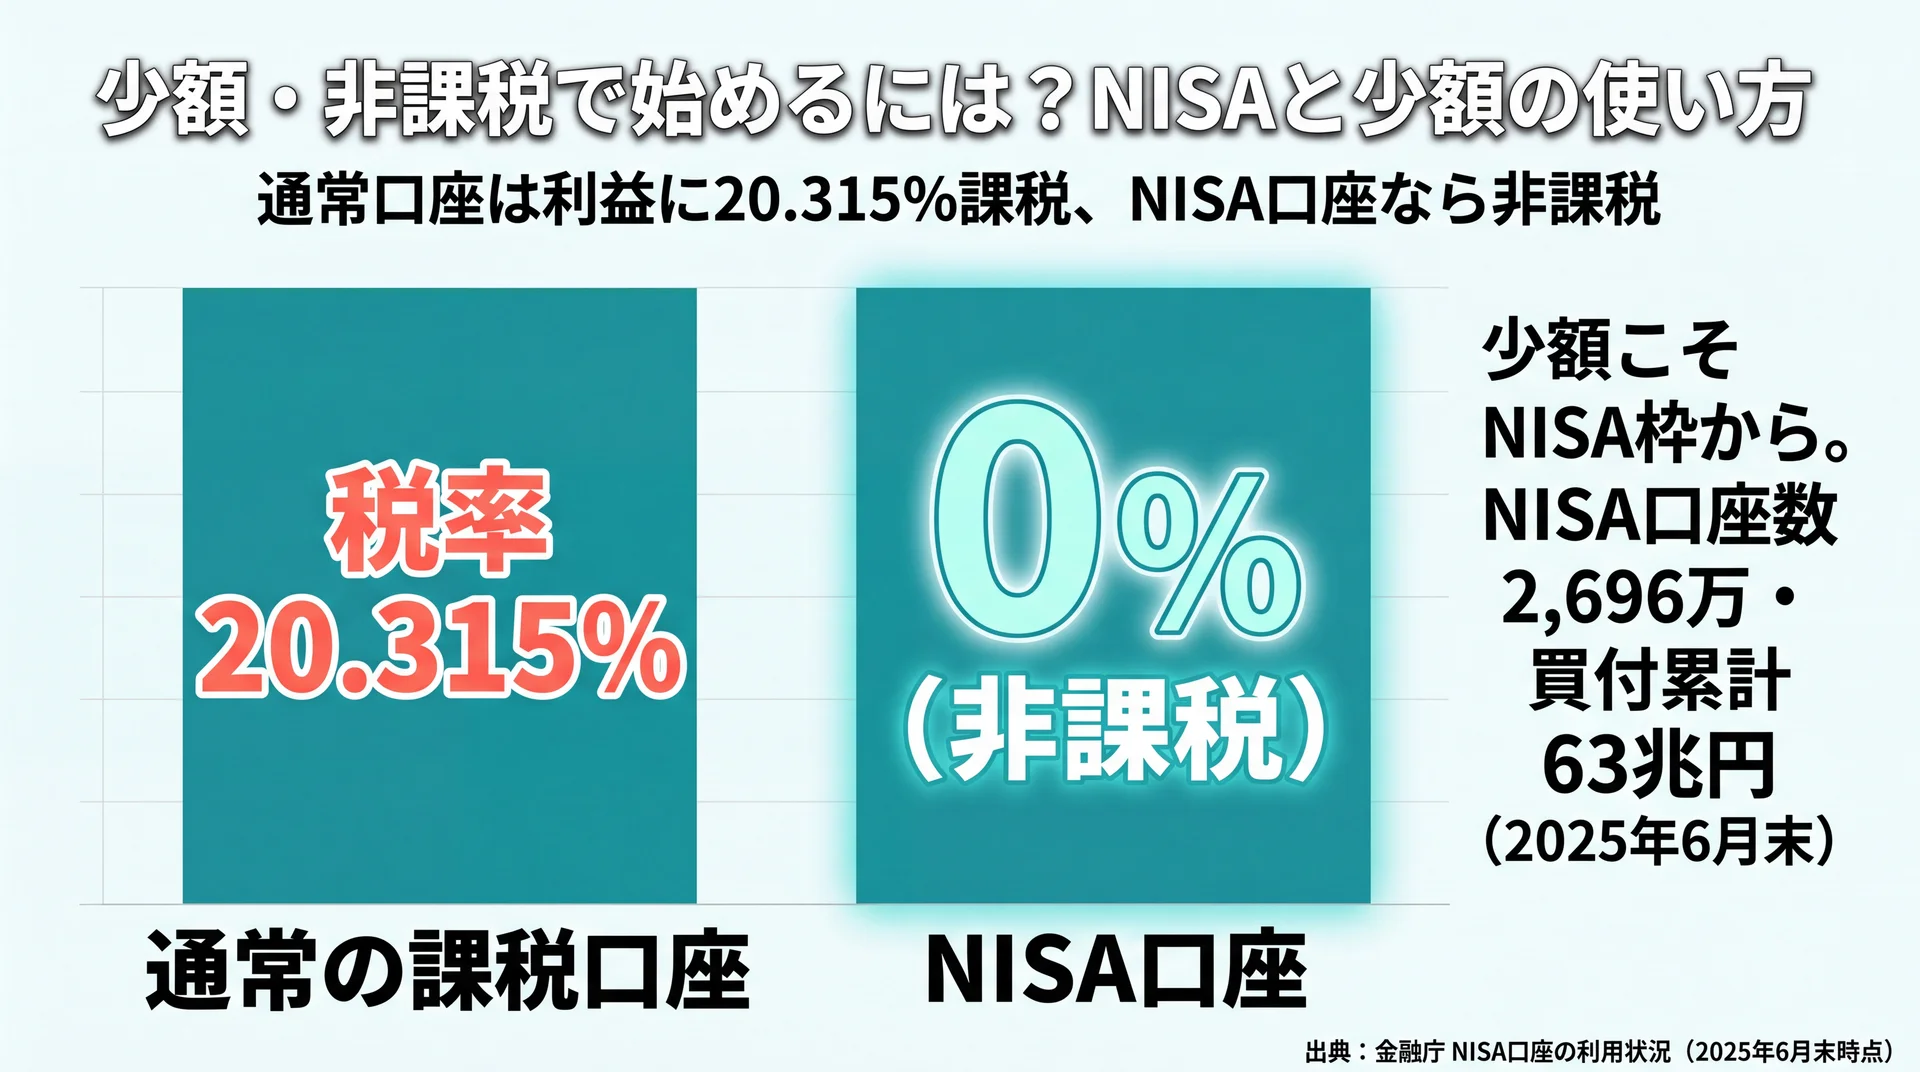
    課税口座の税率20.315%に対しNISA口座は非課税0%であることを比較した図
    課税口座とNISAの税負担差を比較(税率は本文記載、口座数の出典: 金融庁 NISA口座の利用状況 2025年6月末時点)

    少額・非課税で株式投資を始めるなら、NISA口座を使い、単元未満株や投資信託で数百円〜数千円から試すのが基本です。まとまった資金は必須ではなく、少額で操作と値動きに慣れてから金額を増やす進め方が無理なく続けられます。

    非課税で始める環境は年々広がっています。NISA口座数は2,696万口座、買付額は累計63兆円に達し、政府はこれを2027年12月末までに3,400万口座へ増やす目標を掲げています(金融庁「NISA口座の利用状況」、2025年6月末時点)。通常の課税口座では譲渡益・配当に20.315%の税金がかかりますが、NISA口座内での売買益や配当は非課税です。ただし配当金を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」(配当金を証券口座で受け取る方式)に設定しておく必要があります。銀行口座や郵便局の窓口で受け取る方式のままだと、NISA口座で保有していても配当金には課税されるため、口座開設の手続きとあわせて設定を確認しておきましょう。少額から無理なく始めたい場合は、まずNISA口座の枠を使うのが前提になります。

    少額で始める具体的な手段には「単元未満株(1株から)」「単元株(100株単位)」「投資信託(100円から)」があり、それぞれ最低必要額や特徴が異なります。この3手段の使い分けは株 始め方の詳しい解説で金額の目安とともに整理しているため、本記事では方針として「NISAを使い、少額から慣らす」という前提だけ押さえておきます。投資額の増やし方に迷ったら、目標額から逆算した毎月の積立額を起点に、生活に無理のない範囲で調整するのが現実的です。

    証券会社は何を基準に選べばいい?

    証券口座を開く証券会社は「手数料」「取扱商品」「アプリの使いやすさ」の3つを基準に比べると選びやすくなります。国内株式の売買手数料を一定条件で無料とするネット証券が増えており、とくに少額の取引では手数料の負担を気にせず始めやすくなりました。少額の取引ほどコストが利益に占める割合は大きくなるため、最初のうちは手数料の低さは軽視できません。

    取扱商品では、単元未満株やNISA対応の投資信託の品ぞろえが会社ごとに異なります。1株から買えるサービスや、積立に対応した投資信託が充実しているかを確認しておくと、始めたあとに選択肢が狭まりません。加えて、日々の操作はスマートフォンのアプリで行うことが多いため、口座開設の前に画面の見やすさや注文のしやすさも確認しておくと、続けるうえでのストレスが減ります。

    初心者は銘柄・商品をどう分析して選ぶ?

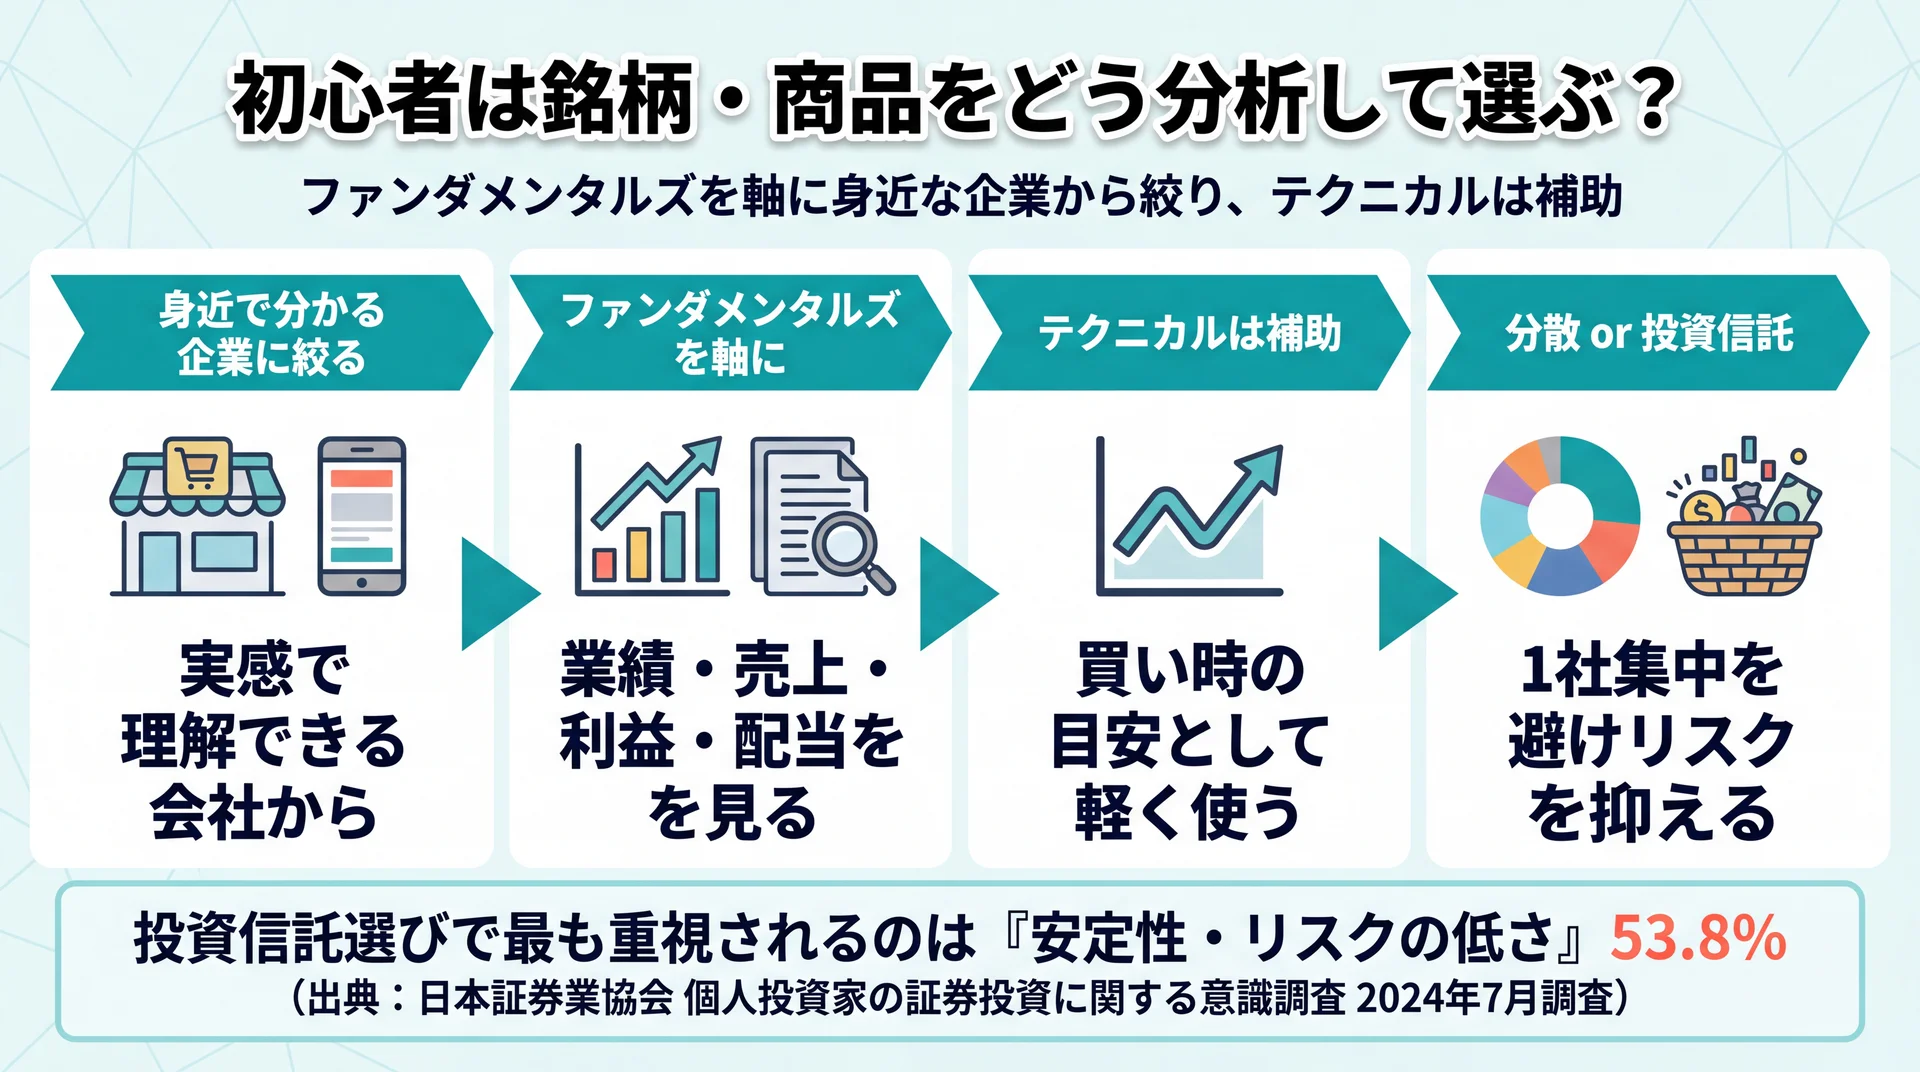
    身近な企業からファンダメンタルズ・テクニカル補助・分散の順で選ぶ初心者の銘柄分析4ステップのフロー図
    初心者の銘柄・商品選びの手順を4ステップで整理(身近な企業から絞り込む考え方を図解)

    初心者の銘柄・商品選びは、企業の中身を見る「ファンダメンタルズ」と、値動きの傾向を見る「テクニカル」の2つの視点を知り、まずは身近で分かる企業から絞るのが入口です。いきなり数千社から探すのではなく、理解できる範囲に候補を狭めると判断しやすくなります。

    分析には大きく2つのアプローチがあります。次の表で、それぞれ何を見て、初心者がどう使えばよいかを整理します。

    分析アプローチ 見るもの 初心者の使い方
    ファンダメンタルズ 業績・売上・利益・配当など企業の実力 長期保有の銘柄選びの土台にする
    テクニカル 株価チャートの値動きの傾向 買い時の目安として補助的に使う

    銘柄分析2アプローチの整理(初心者は長期保有の土台としてファンダメンタルズを主に用いる)

    長期で持つ銘柄を選ぶなら、まずファンダメンタルズが軸になります。売上や利益が数年にわたって伸びているか、配当を安定して出しているかを確認し、株価が下がったときに「なぜ下がったのか」を自分の言葉で説明できる会社を選ぶと、慌てて売らずに済みます。効果的なのは、毎日使うスーパーやスマートフォンのキャリア、よく行く外食チェーンなど、消費者として知っている会社から絞る方法です。事業内容を実感として理解できるため、決算の数字を初めて見るときも読み解きやすくなります。

    テクニカルは、株価チャートの動きから買い時・売り時の目安をつかむ見方です。移動平均線など基本的な指標はありますが、初心者のうちは主役にする必要はなく、長期保有で選んだ銘柄を「いつ買い始めるか」の補助として軽く使う程度で十分です。チャートの短期的な形だけで売買を判断すると、値動きに振り回されやすくなります。まずは企業の実力を軸に選び、テクニカルは補助と割り切るとバランスを取りやすくなります。

    もう一つ押さえておきたいのが分散の考え方です。1社に資金を集中させると、その会社の株価が大きく下がったときに資産全体が大きく減ります。初心者のうちは、業種や値動きの性質が異なる複数の銘柄に分ける、あるいは1本で分散が効く投資信託を組み合わせると、1社の不調が全体に与える影響を抑えられます。何銘柄に分けるかに正解はありませんが、自分が値動きの理由を追える範囲にとどめると、無理なく管理できます。

    個別銘柄を1社に絞る自信がなければ、投資信託から始める選択肢もあります。1本で多くの銘柄に分散でき、銘柄選びの負担が小さいのが特徴です。投資信託を選ぶ際に個人投資家が最も重視しているのは「安定性やリスクの低さ」で53.8%を占めます(日本証券業協会「個人投資家の証券投資に関する意識調査報告書」、2024年7月調査)。この結果は、初心者が商品を選ぶときに、高いリターンをうたう商品より、値動きの幅が小さく長く持ちやすい商品から検討するのが多数派の判断であることを示しています。最初の1本は、幅広く分散されたインデックス型の投資信託を基準に据えると、方針とも整合しやすくなります。

    そもそも自分で銘柄を選ぶこと自体を最小限にしたい場合は、運用の大部分を自動化する方法もあります。銘柄選びに時間をかけない進め方はほったらかし投資 おすすめについてはこちらで選択肢を比較できます。

    株式投資を続ける仕組みはどう作る?

    株式投資を続ける仕組みは、価格変動・信用・流動性の3つのリスクを理解したうえで、余裕資金で少額・分散・長期を守り、情報との付き合い方を決めておくことで整います。始めることより、始めたあと淡々と続けられる設計のほうが成果を左右します。

    株の主なリスクは、価格が上下する「価格変動リスク」、発行企業の経営悪化で価値が下がる「信用リスク」、売りたいときに売れない「流動性リスク」の3つです。これらをゼロにはできませんが、複数の銘柄や資産に分けて持つ「分散」と、短期の値動きに左右されず持ち続ける「長期保有」で影響を和らげられます。1つの銘柄に資金を集中させず、生活資金と切り離した余裕資金で始めるのが基本です。

    情報との付き合い方を決める

    株式投資を続けるうえで、情報の取り方も仕組みの一部です。口コミやSNSを参考にするときは、その評価が「何に対するものか」を先に確認する習慣が役立ちます。星評価やレビューには、商品そのものへの評価だけでなく、運営会社や販売姿勢など投資判断とは直接関係のない対象への声が混ざっていることがあります。情報源の性質を見極めてから取り入れることが、冷静な判断につながります。加えて、買う前に「目標株価に達したら売る」「これ以上下がったら損切りする」というルールを決めておくと、値動きに感情を引きずられにくくなります。

    リバランスと自動化で続く仕組みを作る

    続けるほど、資産の配分は当初の想定からずれていきます。値上がりした資産の割合が大きくなりすぎると、狙った以上のリスクを取っている状態になるため、定期的に配分を元に戻す「リバランス」が役立ちます。年に1回など時期を決めて、増えすぎた資産を一部売り、比率の下がった資産を買い足すと、リスクの取りすぎを防げます。頻繁に見直す必要はなく、時期を決めて機械的に行うほうが感情に左右されません。

    日々の積立は、証券会社の自動積立設定に任せるのが続けるコツです。毎月決まった日に決まった額を自動で買い付ければ、相場を見て買うかどうか迷う手間がなくなり、忙しい月でも投資が止まりません。「買い付けは自動、点検は年1回のリバランス」という形に落とし込むと、手をかけずに長く続けられる仕組みになります。始めたあとに続かなくなる原因の多くは、判断の負担が積み重なることにあるため、判断そのものを減らす設計が効いてきます。

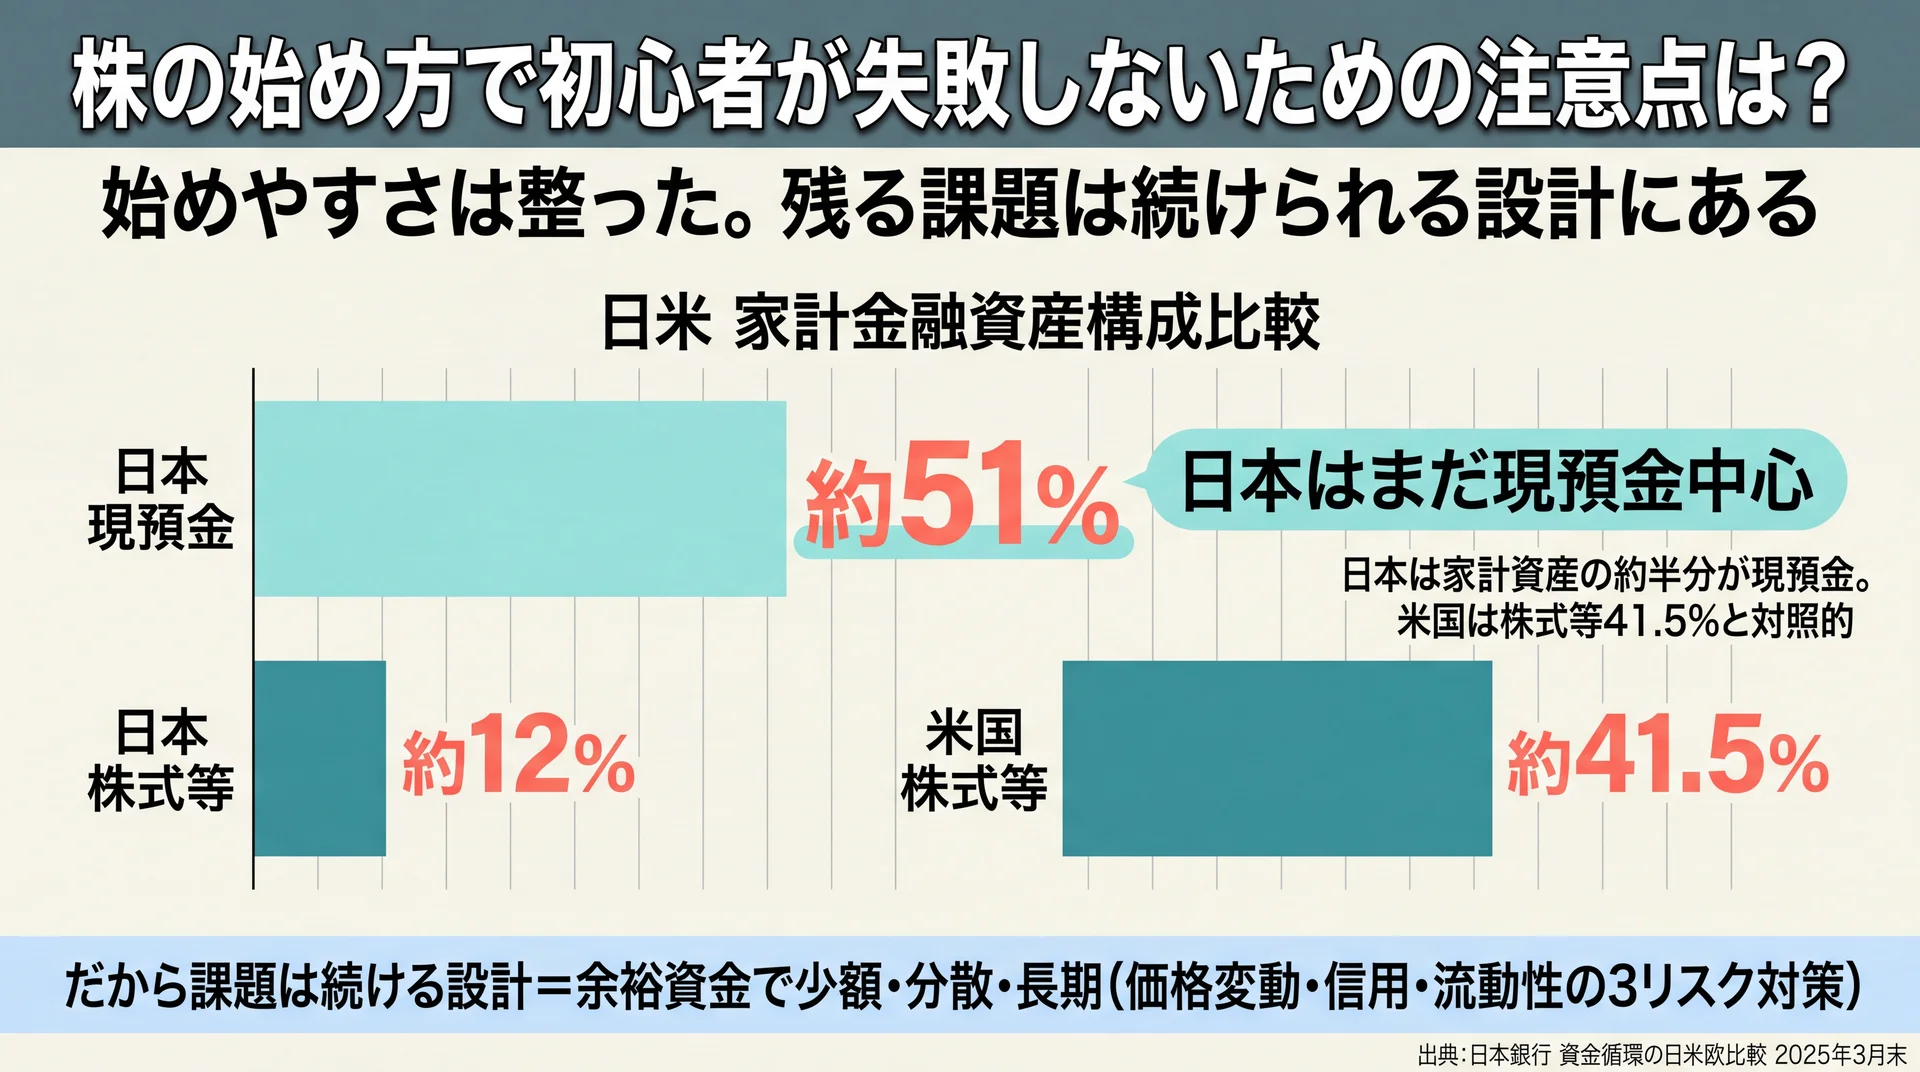
    続けられるかどうかは日本全体の課題でもある

    続ける設計が問われるのは、個人の問題にとどまりません。日本の家計金融資産は現預金の比率が約51%と高く、株式等は約12%にとどまります(米国は株式等が約41.5%。日本銀行「資金循環の日米欧比較」、2025年3月末時点)。制度が整い始めやすくなった一方で、始めたあとに続けられずに戻ってしまうケースが多いことの裏返しとも読めます。つまり課題は「始めるハードル」から「続けるハードル」へ移りつつあり、リバランスや積立の自動化など、続く仕組みを最初に作れるかどうかが分かれ目になります。

    一人で続けるのが不安なときの学び方

    一人での銘柄選びや継続に不安がある場合は、独学・書籍・伴走型の学び方を「続けやすさ」で比べて選ぶのが現実的です。書籍やYouTubeでの独学は費用を抑えられますが、情報が断片的になりやすく、実際の注文画面の前で手が止まることもあります。伴走しながら学んだ人からは、次のような声が確認できます。

    「投資は失敗する・怖いという固定観念が外れ、投資信託の選び方を教わりながら投資デビューできました」
    ── 30代女性(★5・Google Maps 口コミより/渋谷マークシティstudio・個人情報保護のため属性化)

    一方で、「変わりたい人にはおすすめだが、意欲があるなら本やYouTubeでも十分」という声もあります(★4・Google Maps 口コミより)。すでに自分で学び進められる人にとっては、独学で足りる場面もあるということです。学び方は、自分がどれだけ主体的に続けられるかで向き不向きが分かれます。

    当社のABCashは、家計管理からNISA・投資信託・株式までを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。累計受講者は9万人以上(2026年5月時点)、トレーニング満足度は95%です(2025年4月〜8月・10段階中8以上の回答割合・当社アンケート/対象は当該期間の受講者)。金融商品を販売せず教育を収益源とする中立的な立場のため、特定の銘柄や証券会社をすすめることはありません。一方で有料の伴走型サービスのため、費用や無料体験時の案内の受け止め方には個人差があり、評価が分かれる面がある点も正直にお伝えしておきます。学び方を「始めてから続けられるか」で比べるなら、伴走型は最初の一歩と習慣化を後押しする選択肢の一つになりますが、独学で進められる人にとっては必須ではありません。

    株式に慣れてきたら、値動きの性質が異なる資産に目を向けるのも継続の一助になります。たとえば不動産投資 初心者についてはこちらで、株とは異なるリスクの分散先を確認できます。

    株式投資の始め方に関するよくある質問

    株式投資の始め方について、検索でよく調べられる疑問に回答します。制度や金額は変わることがあるため、実際に始める際は各証券会社や公的機関の最新情報も確認してください。

    Q. 株式投資はいくらから始められますか?
    A. 単元未満株を使えば数百円〜数千円から、投資信託なら100円から始められるサービスもあります。まとまった資金は必須ではありません。少額で値動きと操作に慣れてから金額を増やすのが無理のない進め方で、NISA口座を使えば得た利益や配当が非課税になります(配当金は受取方式を「株式数比例配分方式」に設定している場合)。

    Q. 株式投資を始める前に何を勉強すればいいですか?
    A. まず「3つの利益(値上がり益・配当・優待)」「価格変動・信用・流動性の3リスク」「NISAの非課税の仕組み」の3点を押さえると、方針を立てる土台になります。個別の売買テクニックより、目的とスタイルを決める基礎知識を先に固めるほうが、始めたあとに迷いにくくなります。

    Q. 専業主婦や収入の少ない人でも株式投資は始められますか?
    A. 収入の多寡にかかわらず、余裕資金の範囲であれば始められます。少額から積立で進める方法なら、月数千円からでも無理なく続けられます。世帯の家計全体で余裕資金を確認し、生活防衛資金を確保したうえで投資額を決めるのが安全です。

    Q. 証券会社はどう選べばいいですか?
    A. 「手数料の低さ」「単元未満株やNISA対応商品の品ぞろえ」「アプリの使いやすさ」の3点で比べると選びやすくなります。少額の取引ほど手数料が利益に占める割合は大きくなるため、まずは売買コストの低いネット証券から検討するのが一般的です。

    Q. 独学と専門家に相談するのでは、どちらが向いていますか?
    A. 自分で情報を集めて続けられる人は独学で足りる場面もあります。一方、注文の前で手が止まりやすい人や、家計から投資まで一貫して整理したい人は、伴走型で進めると最初の一歩と習慣化を後押しできます。学び方は費用だけでなく「続けやすさ」で選ぶのが現実的です。

    まとめ:自分に合った株式投資の始め方

    株式投資の始め方は、口座を開く前に「目的・目標額・余裕資金・投資スタイル」を決めるところから始まります。個人投資家の約半数が長期保有を基本方針とし、5年以上持つ人が4割を超えるように、初心者が現実的に続けやすいのは売買回数を抑えた長期・積立型です。銘柄・商品はまず身近で分かる企業やインデックス型の投資信託から絞り、NISAを使って少額から慣らすと、税負担を抑えながら経験を積めます。始めたあとは、3つのリスクを分散と長期で和らげ、売買ルールと情報の読み方を先に決めておくことが続ける仕組みになります。

    一方で、最初の一歩を一人ではなかなか踏み出せない人が多いのも事実です。学び方は続けやすさで選ぶのが現実的で、独学で足りる人もいれば、伴走があることで動き出せる人もいます。株だけでなく家計やNISAまで含めた全体像から始めたい場合は、資産運用の基礎からの総まとめはこちらで流れを確認できます。なお、最適な進め方は状況によって異なります。個別の資産設計はファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。

    \ 自分に合った始め方を体験で確かめる /

    家計から株式・NISAまでの全体像を、あなたの状況に合わせて整理できます。

  • 株の始め方を5ステップで解説|初心者が少額から始める手順

    株の始め方は、証券口座の開設から入金・銘柄選び・注文・売却までの5ステップで進み、NISAを併用すれば少額かつ非課税から始められます。上場企業の個人株主数は延べ9,198万人と12年連続で増え(日本取引所グループ、2026年3月末時点)、株はすでに一部の人だけのものではありません。この記事では、初心者が一歩を踏み出す手順を順番に整理します。

    \ 累計9万人が学んだお金の伴走 /

    口座開設からNISA活用まで、専属コンサルタントに無料体験60〜80分程度で相談できます。

    株の始め方は何から始める?初心者がやることを5ステップで整理

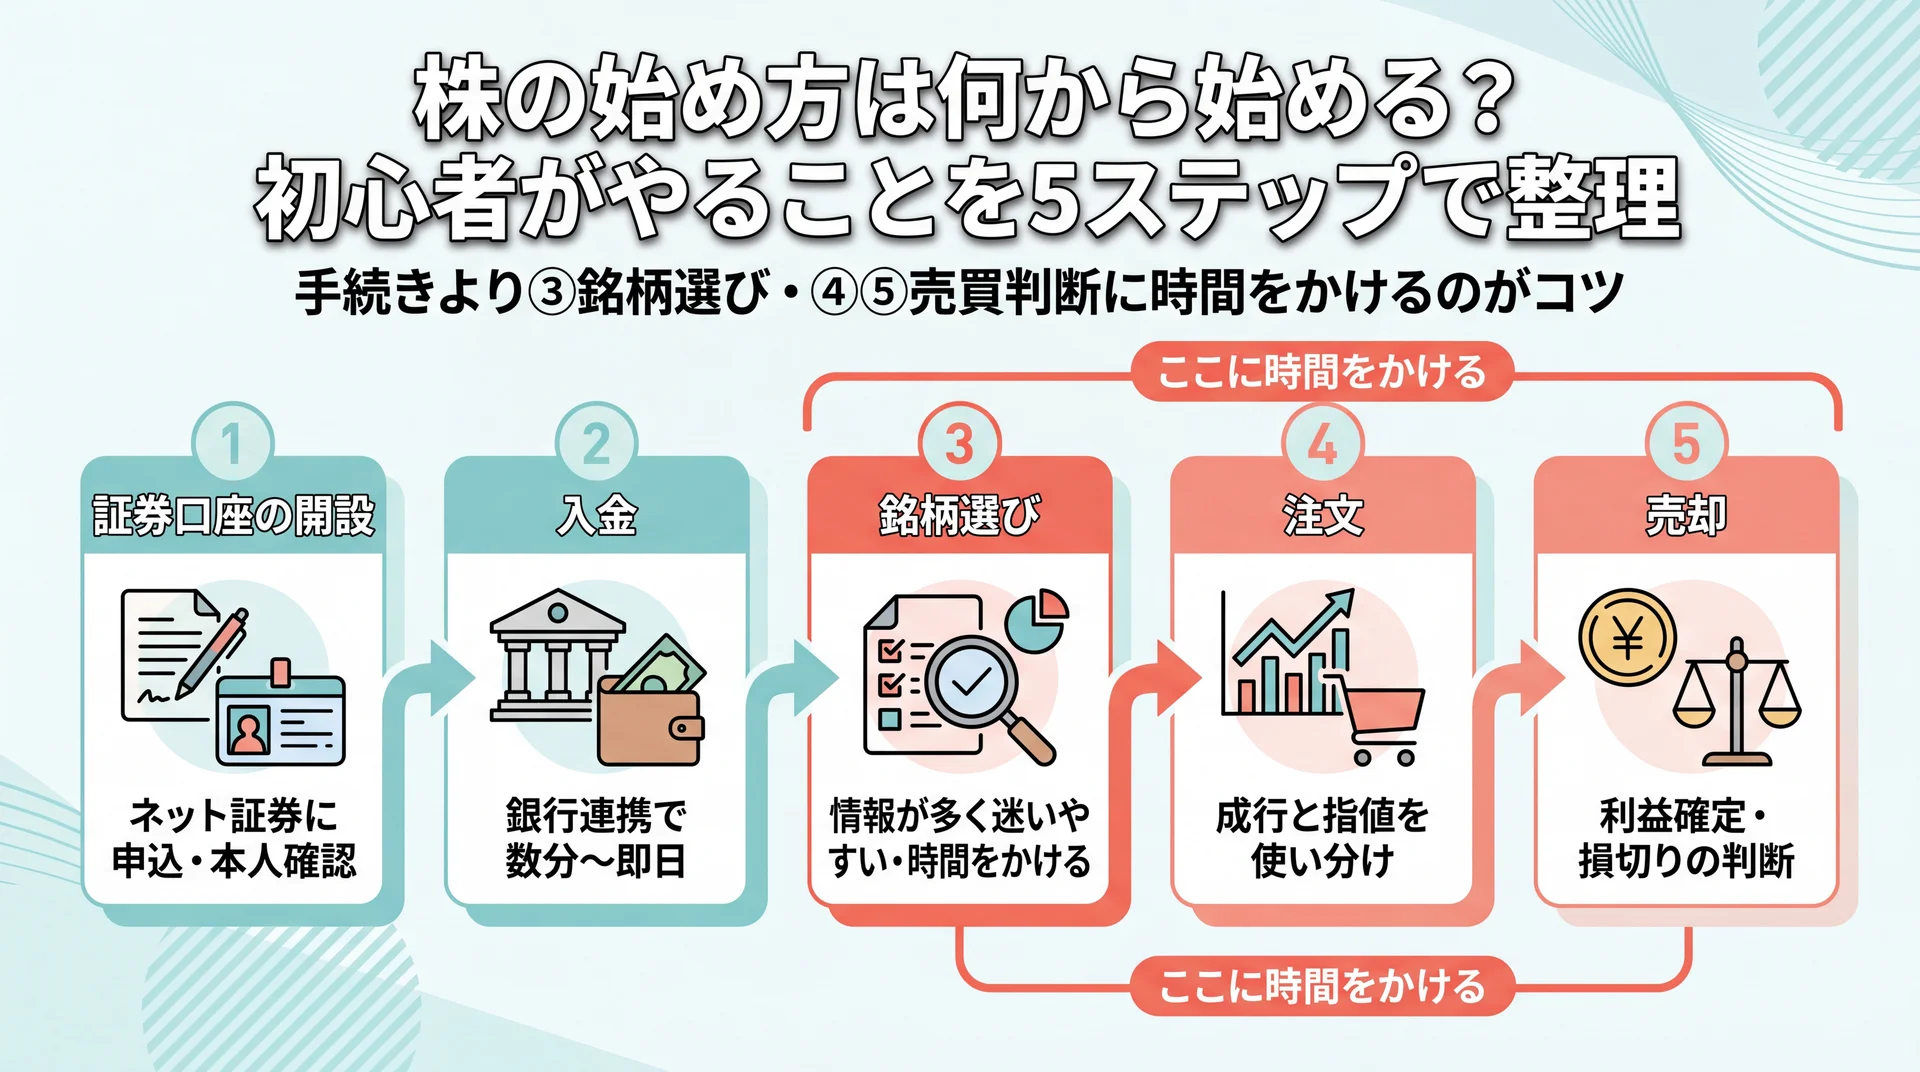
    口座開設・入金・銘柄選び・注文・売却の5ステップのうち③④⑤に時間をかけるべきと示した株の始め方フロー図
    5ステップの流れと、時間をかけるべき「銘柄選び・注文・売却の判断」を整理(当社の受講サポート現場での相談傾向に基づく)

    株の始め方は「①証券口座の開設 → ②入金 → ③銘柄選び → ④注文 → ⑤売却」の5ステップが基本です。多くの手続きはスマートフォンとマイナンバーがあれば完結し、最初の口座開設さえ済めば、あとは同じ画面の中で売買を繰り返せます。まずは全体像をつかんでから、各ステップに進むと迷いにくくなります。

    株を始める人は年々増えています。上場企業の個人株主数は延べ9,198万人となり、前年度から839万人増えました。2014年度以来12年連続の増加で、調査開始以来の最高を更新しています(日本取引所グループ「2025年度株式分布状況調査」、2026年3月末時点)。同じ時期に、NISA制度の整備やオンラインで完結する口座開設も広がりました。資産運用全体の中で株がどこに位置づくかは、資産運用の全体像を整理した完全ガイドもあわせて確認すると立体的につかめます。

    5ステップの所要目安とつまずきやすいポイントは?

    初心者がつまずきやすいのは、手続きそのものより「どこで手が止まりやすいか」を知らないまま進めてしまう点です。次の表で、5ステップの所要目安と、つまずきやすいポイントを先に整理しておきます。

    ステップ やること 所要目安 つまずきやすいポイント
    ①口座開設 ネット証券に申込・本人確認 最短即日〜数日 口座の種類(特定/一般/NISA)選び
    ②入金 証券口座へ資金を移す 数分〜即日 銀行連携の初期設定
    ③銘柄選び 買う会社を絞り込む 人による 情報が多すぎて決められない
    ④注文 株数・価格・注文方法を指定 数分 成行と指値の使い分け
    ⑤売却 利益確定・損切り 数分 売るタイミングの判断

    5ステップの所要目安と初心者のつまずきポイントの整理(当社の受講サポート現場での相談傾向に基づく)

    当社の受講サポートでも、相談が集まりやすいのは③銘柄選びと、④⑤の注文・売却の判断です。手続き自体は難しくないため、時間をかけるべきなのは「操作」より「選び方・売り方の考え方」だと押さえておきましょう。始める前に、口座を開く証券会社と、NISAを使うかどうかの2点を決めておくと、その後の手続きがスムーズに進みます。

    ステップ1・2|証券口座の開設と入金はどう進める?

    証券口座の開設は、ネット証券にオンライン申込をして本人確認を済ませ、審査を通ると最短即日〜数日で完了します。必要なのはマイナンバー確認書類と本人確認書類で、開設後に銀行口座と連携して入金すれば、すぐに株を買える状態になります。ここでは口座の種類選びと入金までを整理します。

    口座は3種類のどれを選べばいい?

    証券口座には「特定口座」「一般口座」「NISA口座」があり、初心者は特定口座(源泉徴収あり)とNISA口座の同時申込が扱いやすい組み合わせです。特定口座(源泉徴収あり)は、利益が出たときの税金を証券会社が計算・納付してくれるため、原則として確定申告の手間がかかりません。一般口座は自分で損益を計算する必要があり、初心者には負担が大きくなりがちです。

    NISA口座は、その中で得た利益や配当が非課税になる制度です。通常の課税口座では譲渡益・配当に20.315%の税金がかかりますが、NISAを併用すれば同じ売買でも税負担を抑えられます。ただし配当金を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」(配当金を証券口座で受け取る方式)に設定しておく必要があります。銀行口座や郵便局の窓口で受け取る方式のままだと、NISA口座で保有していても配当金には課税されるため、口座開設の手続きとあわせて設定を確認しておきましょう。NISA口座は1人1口座のため、証券口座の開設時に一緒に申し込んでおくと二度手間になりません。

    口座開設に必要なものと所要日数は?

    口座開設の申込には、マイナンバー確認書類(マイナンバーカードや通知カード)と、運転免許証などの本人確認書類が必要です。スマートフォンで書類を撮影してアップロードする方式に対応する証券会社が多く、最短で申込当日〜翌営業日に審査が完了します。郵送での本人確認を選ぶと、書類のやり取りで数日〜1週間ほどかかります。急ぐ場合はオンライン完結型を選ぶと早く始められます。

    入金はどうやってする?

    口座開設が完了したら、証券口座へ入金します。銀行のインターネットバンキングと連携する「即時入金」を使うと、数分で資金を反映できます。手数料の有無や対応している銀行は証券会社によって異なるため、申込前に確認しておくと確実です。最初は操作に慣れることを優先し、1万〜5万円程度の少額から入金して、買い注文の画面を実際に触ってみると流れをつかみやすくなります。

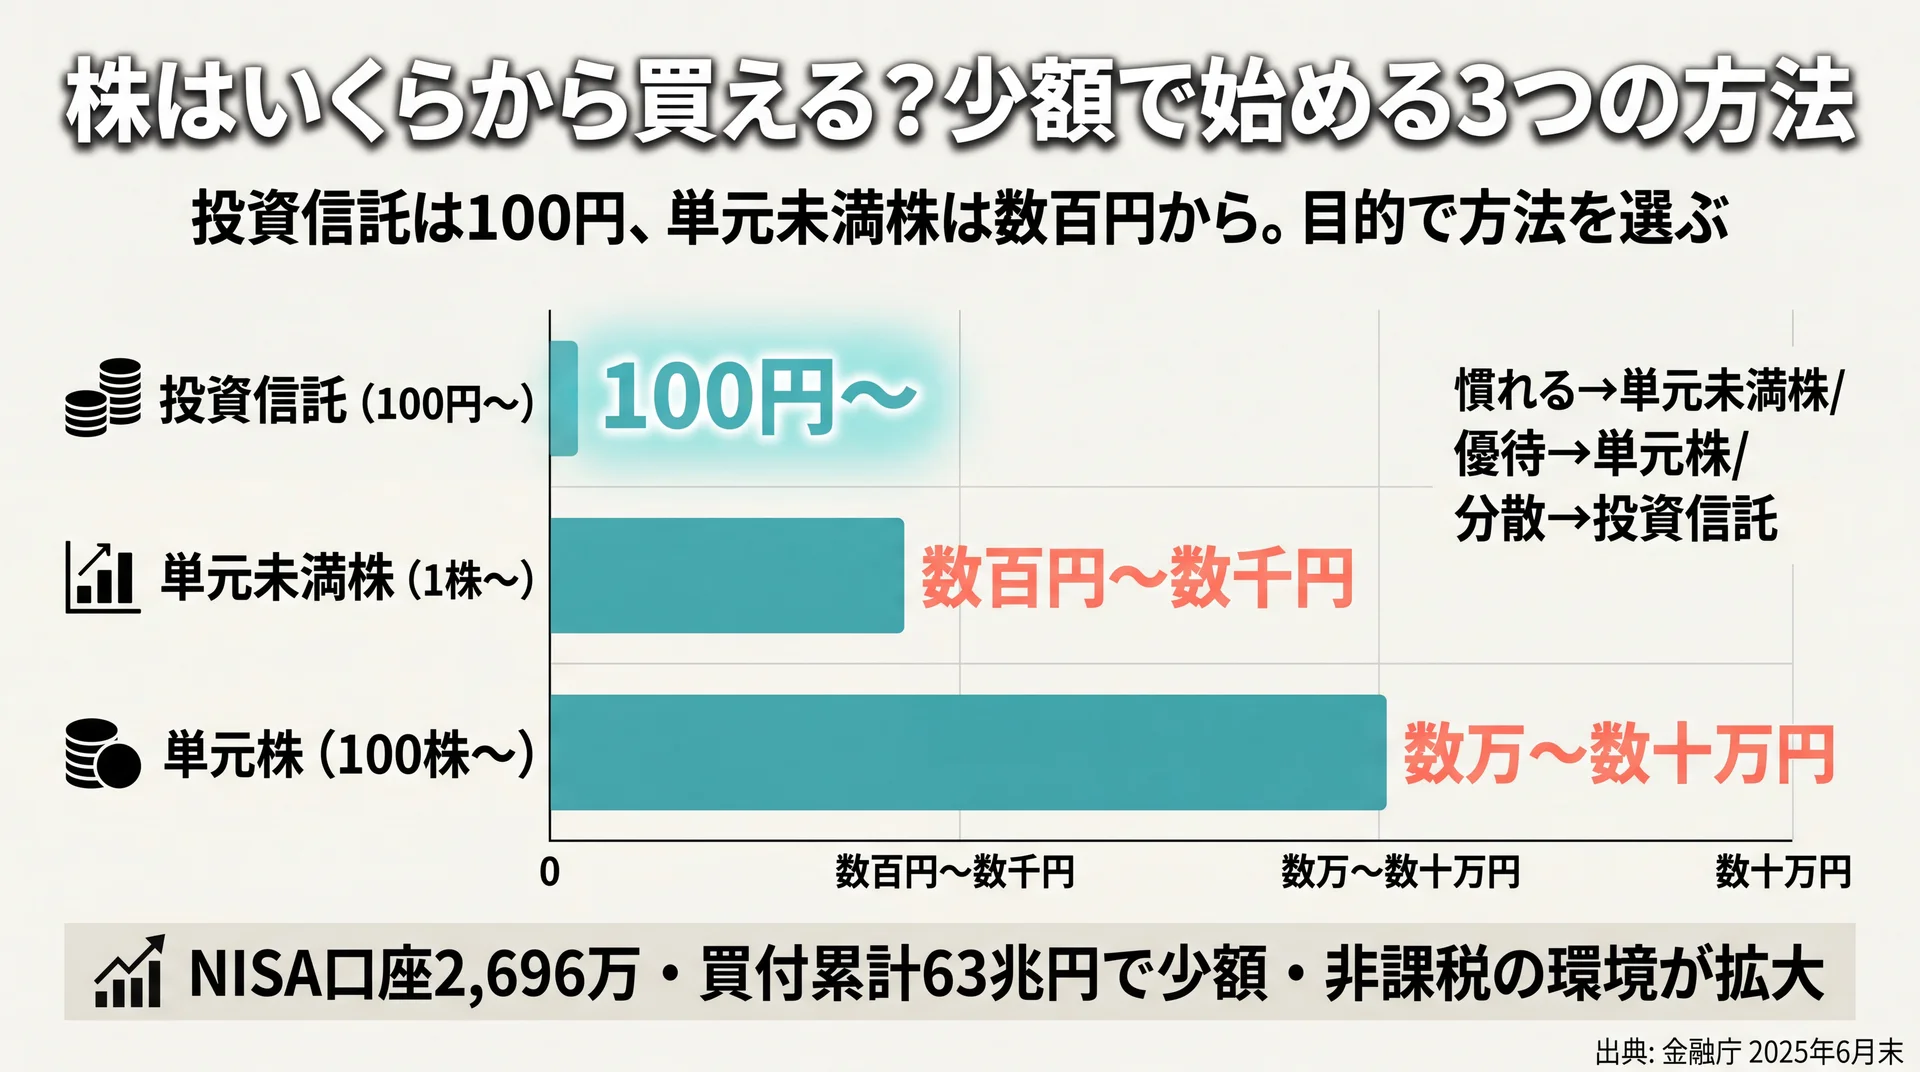
    株はいくらから買える?少額で始める3つの方法

    投資信託100円・単元未満株数百円・単元株数万円と最低必要額を比較し目的別の選び方を示した図
    3つの方法を最低必要額で比較し、目的別の選び方を整理(NISA環境の数値は金融庁「NISA口座の利用状況」2025年6月末時点)

    株は、単元未満株を使えば数百円から買え、少額で始める方法は「単元未満株」「単元株」「投資信託」の3つに整理できます。上場株式は原則100株(1単元)単位ですが、1株単位で買える単元未満株を扱う証券会社もあり、まとまった資金がなくても始められます。自分の予算と目的に合わせて選ぶのがポイントです。

    非課税で少額から始める環境も整っています。NISA口座数は2,696万口座、買付額は累計63兆円に達し(金融庁「NISA口座の利用状況」、2025年6月末時点)、少額・非課税で株や投資信託を持つ人が増えています。少額から無理なく始めたい場合は、NISA口座の活用が前提になります。

    単元未満株・単元株・投資信託はどう違う?

    次の表で、少額で始める3つの方法を「最低必要額の目安・特徴・向いている人」で同じ観点から比較します。

    方法 最低必要額の目安 特徴 向いている人
    単元未満株(1株〜) 数百円〜数千円 値がさ株も少額で保有できる/注文方法・時間帯や優待・議決権に制限がある場合も まず1株から試したい人
    単元株(100株〜) 数万〜数十万円 株主優待や議決権が得やすい/必要額は株価×100 優待や配当をしっかり受けたい人
    投資信託(100円〜) 100円〜 1本で分散、銘柄選びの負担が小さい 個別銘柄選びが不安な人

    少額で株・運用を始める3手段の比較(各方法の最低必要額・特徴を横断整理)

    3つは優劣ではなく役割が違います。まず操作に慣れたいなら単元未満株、優待や配当を狙うなら単元株、銘柄を1つに絞れないなら投資信託と、目的から逆算して選ぶと迷いにくくなります。より少額投資の選択肢を広げたい場合は少額投資非課税制度についてはこちらで制度面を確認できます。

    手数料はどのくらいかかる?

    株の売買コストは、証券会社や取引方法によって差があります。国内株式の売買手数料を一定の条件で無料としているネット証券もあり、少額から始めるハードルは以前より下がりました。ただし、単元未満株では売買手数料の代わりに実質的なコストが価格に上乗せされる場合や、注文できる時間帯・注文方法が限られる場合があります。始める前に、使う予定の証券会社の手数料体系と、単元未満株の取扱条件を確認しておくと、想定外のコストを避けられます。少額の取引ほどコストが利益に占める割合は大きくなるため、最初のうちは手数料の低い方法を選ぶことが結果的に効いてきます。

    ステップ3|初心者は銘柄をどう選べばいい?

    初心者の銘柄選びは、株で得られる3つの利益(値上がり益・配当・株主優待)のうち何を狙うかを先に決め、身近で業績の安定した会社から絞り込むのが基本です。数千社の中からいきなり1社を探すのではなく、「目的」と「知っている会社」の2軸で候補を狭めると、判断しやすくなります。

    株で得られる3つの利益から目的を決める

    株の利益は、買った値段より高く売る「値上がり益」、企業から受け取る「配当金」、優待品やサービスがもらえる「株主優待」の3つです。値上がり益を狙うなら成長が期待できる会社、配当や優待を重視するなら安定して利益を出している会社が候補になります。まず自分がどの利益を優先するかを決めると、選ぶ会社の性格が定まります。

    初心者が絞り込む観点は?

    初心者が候補を絞るときは、業績が安定した大型株、配当利回りの高い会社、日常で使う商品やサービスを提供する会社、の3つの観点が入り口になります。特に効果的なのが「生活で使っている企業から1社に絞る」やり方です。たとえば毎日使うスーパーやスマートフォンのキャリア、よく行く外食チェーンなど、自分が消費者として知っている会社であれば、事業内容やサービスの評判を実感として理解できます。決算などの数字を初めて見るときも、知らない業種より格段に読み解きやすくなります。

    具体的には、まず「よく使う会社」を3〜5社ほど書き出し、その中から売上や利益が数年にわたって伸びているか、配当を安定して出しているかを確認して1社に絞ります。株価が下がったときに「なぜ下がったのか」を自分の言葉で説明できる会社であれば、慌てて売らずに済みます。逆に、話題性だけで選んだ会社は、値動きの理由が分からず不安になりやすいため、最初の1銘柄には向きません。値動きの背景を理解できることが、初心者が相場に振り回されないための土台になります。

    ステップ4・5|株の注文と売却はどうする?

    株の注文は成行注文と指値注文の2種類から選び、売却では利益確定と損切りのルールを事前に決めておくのが基本です。買うときも売るときも同じ注文画面から操作し、株数・価格・注文方法を指定して発注します。NISA口座内なら、売却で得た利益も配当も非課税になります(配当金は「株式数比例配分方式」で受け取る場合)。

    成行注文と指値注文はどう使い分ける?

    成行注文は価格を指定せず「いくらでもいいから今買う(売る)」注文、指値注文は「この価格以下で買う(以上で売る)」と価格を指定する注文です。次の表で違いを整理します。

    注文方法 特徴 向いている場面 注意点
    成行注文 価格を指定せず即約定を優先 すぐに約定させたいとき 想定より不利な価格で成立することがある
    指値注文 希望価格を指定 価格をコントロールしたいとき 指定価格に届かず約定しないことがある

    成行注文と指値注文の使い分け(注文方法ごとの特徴と注意点を整理)

    初心者は、まず指値注文で「この価格までなら買う」と決めておくと、勢いで高値づかみをするのを防げます。急いで約定させたい特別な理由がなければ、指値から慣れるのが無難です。

    売却の判断と税金はどうなる?

    株を売るタイミングは、買う前に「目標の株価に達したら売る」「これ以上下がったら損切りする」というルールを決めておくと、感情に流されにくくなります。売却で得た利益(譲渡益)や配当には原則20.315%の税金がかかりますが、NISA口座内での売買益・配当は非課税です(配当金は受取方式を「株式数比例配分方式」に設定している場合)。まずはNISA口座の非課税枠の範囲内で始めると、税負担を気にせず売買の練習ができます。

    株の始め方に慣れてきたら、株以外の資産に目を向けるのも選択肢です。たとえば不動産投資 初心者についてはこちらで、株とは値動きの性質が異なる資産の始め方を確認できます。

    一連の注文・売却の要点は、「買う前に注文方法を決め、売る前に売却ルールを決める」という順番に集約されます。操作の速さより、事前にルールを持っておくことが失敗回避につながります。

    \ 専属コンサルがマンツーマン伴走 /

    本やSNSだけでは迷いがちな銘柄選びや注文操作も、手を動かしながら確認できます。

    株の始め方で初心者が失敗しないための注意点は?

    日本の家計は現預金51%・株式12%、米国は株式41.5%と対照的で始めやすさより続ける設計が課題と示した日米比較図
    日米の家計金融資産の構成比を比較し、課題は「続けられる設計」にあると読み解く(出典: 日本銀行「資金循環の日米欧比較」2025年3月末時点)

    初心者が失敗を避けるコツは、価格変動・信用・流動性の3つのリスクを理解し、余裕資金で少額・分散・長期を守ることです。株は元本が保証された商品ではなく、短期の値動きで一喜一憂すると判断を誤りやすくなります。始める前に、避けるべき典型的な落とし穴を押さえておきましょう。

    知っておくべき3つのリスクとは?

    株の主なリスクは、価格が上下する「価格変動リスク」、発行企業の経営悪化で価値が下がる「信用リスク」、売りたいときに売れない「流動性リスク」の3つです。これらをゼロにはできませんが、複数の銘柄や資産に分けて持つ「分散」と、短期の値動きに左右されず持ち続ける「長期保有」で影響を和らげられます。

    ただし、分散していても短い期間ではマイナスになる年があります。年金積立金管理運用独立行政法人(GPIF)「長期分散投資の効果」では、1年間で見ると投資元本を割り込んだ年がある一方、10年間保有した場合は元本割れがなかったと説明されています。1つの銘柄に資金を集中させず、生活に必要なお金とは切り離した余裕資金で始めることが基本です。

    余裕資金と情報の付き合い方は?

    株は、当面使う予定のない余裕資金で始めるのが鉄則です。生活費や近い将来に使うお金を投じると、値下がり時に売らざるを得なくなり、損失が固定されやすくなります。また、口コミやSNSの情報を参考にするときは、その評価が「何に対するものか」を先に確認する習慣が役立ちます。星評価やレビューには、商品そのものへの評価だけでなく、運営会社や販売姿勢など投資判断とは直接関係のない対象への声も混ざっていることがあります。情報源の性質を見極めてから取り入れることが、冷静な判断につながります。

    ここで、株を「始めるべきか」という問いを客観的に見てみます。一般に「株は自分で始められる」と言われますが、判断材料はそれだけではありません。データ上は、個人株主数が延べ9,198万人と12年連続で増え、制度も整いました(日本取引所グループの調査、2026年3月末時点)。一方で、日本の家計金融資産は現金・預金が51.0%を占め、株式等は12.2%にとどまります(米国は株式等が41.5%。日本銀行「資金循環の日米欧比較」、2025年3月末時点)。この2つを重ねると、始める難易度はすでに下がっており、課題は「始めた後に続けられる設計」に移っていると読み取れます。判断の基準になるのは、口座を開けるかどうかより、少額でも自分のルールで売買を続けられる仕組みを持てるかどうかです。

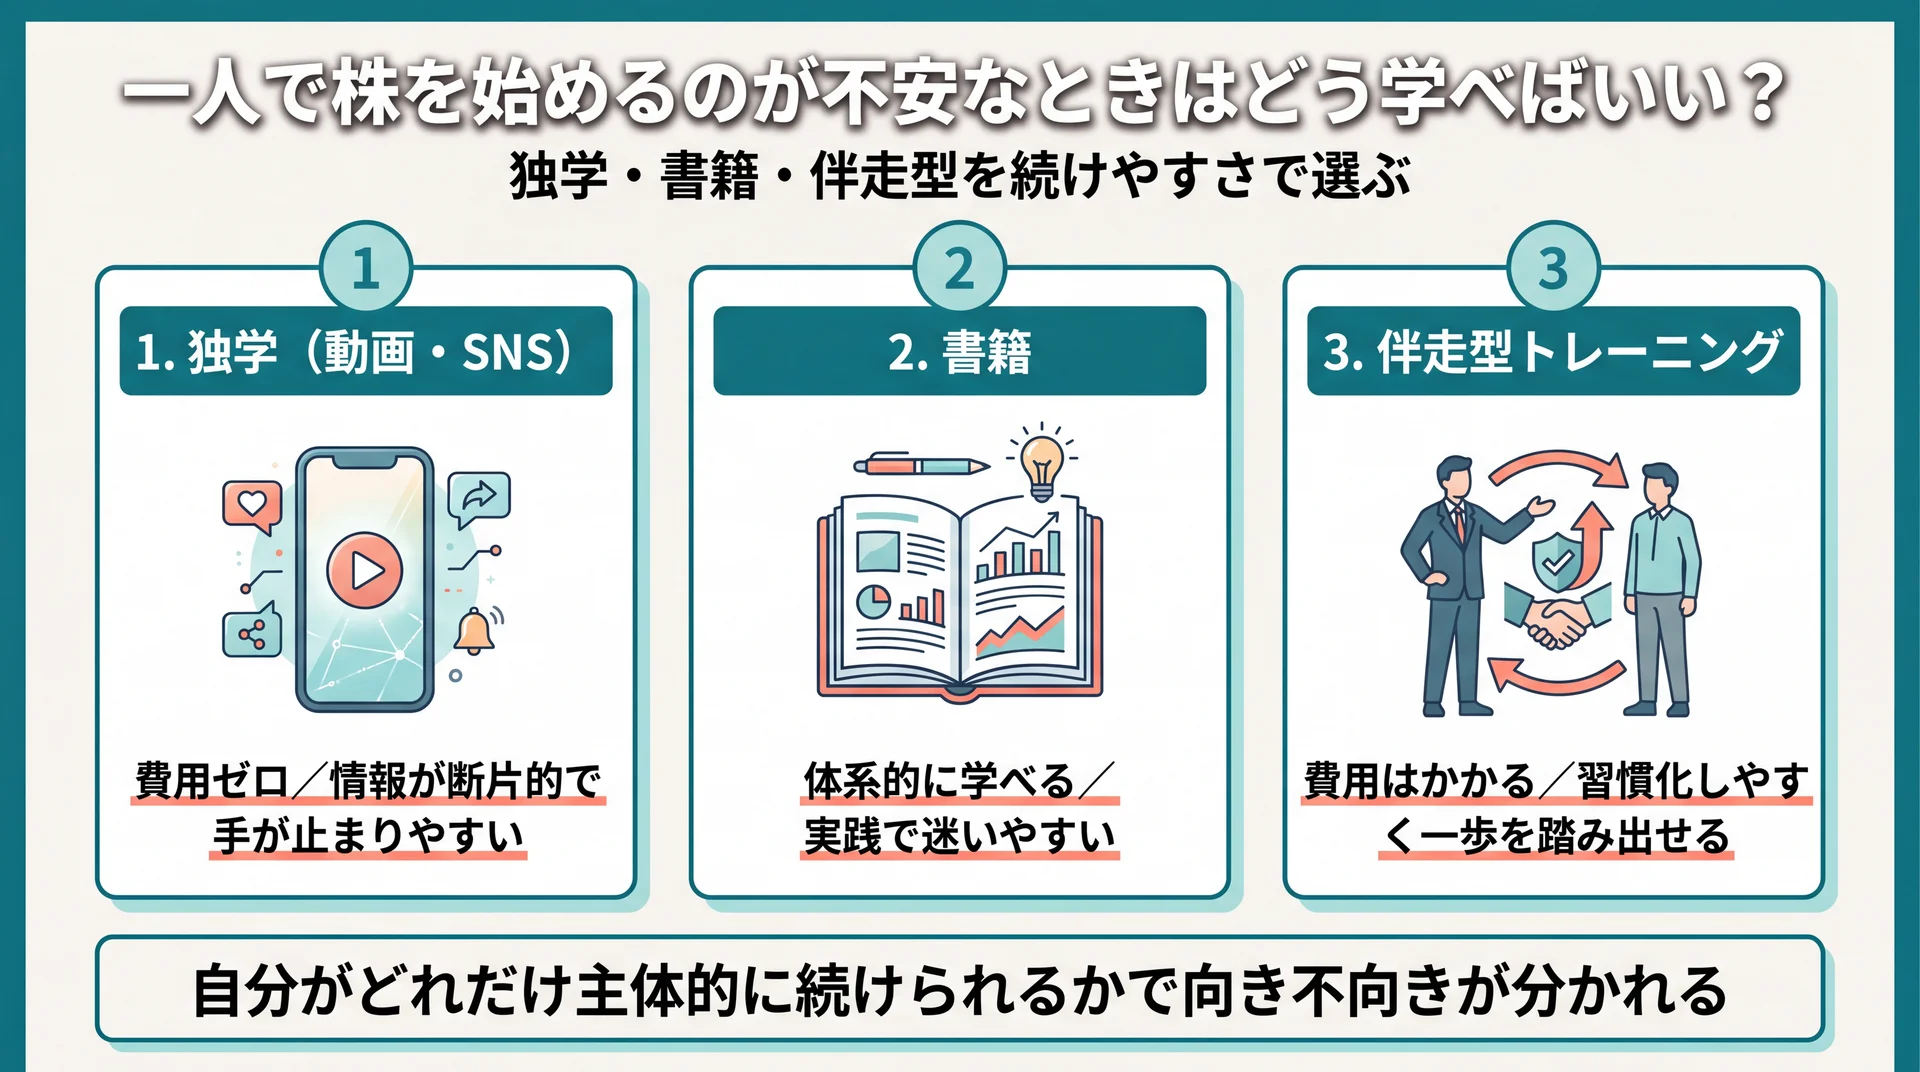
    一人で株を始めるのが不安なときはどう学べばいい?

    独学・書籍・伴走型の3つの学び方を費用と続けやすさで比較し主体性で向き不向きが分かれると示した図
    独学・書籍・伴走型を「続けやすさ」で比較し、主体性の度合いで向き不向きが分かれることを整理(当社の受講者傾向に基づく)

    一人での銘柄選びや注文に不安がある場合は、独学・書籍・伴走型の学習を、続けやすさで比べて選ぶのが現実的です。株の始め方は手続き自体が難しくない一方で、実際に注文画面を前にすると手が止まってしまうことがあります。学び方には費用ゼロの独学から、専門家と一緒に進める方法まで幅があります。

    独学で足りる人、伴走が向く人は?

    書籍やYouTubeでの独学は費用を抑えられますが、情報が断片的になりやすく、学ぶ順番を組み立てるのは自分の役割になります。実際に、伴走しながら学んだ人からは次のような声が確認できます。

    「『投資は失敗する、怖い』という固定観念がはずれました。投資信託を購入するときも選び方を教えてくれながら見ていてくれるので、投資デビューできました」
    ── 30代女性(★5・Google Maps 口コミより/個人情報保護のため属性化)

    「NISAにしても株式にしても投信にしても、購入まで寄り添って相談に乗ってくださいました。1人だと足踏みしてしまうところでしたが、この一歩はとても大きかったと思います」
    ── 女性(★5・Google Maps 口コミより/個人情報保護のため属性化)

    一方で、「変わりたいと思う方にはおすすめ」としながら「すでに意欲があるのなら、お金の本を読んだりYouTubeでも十分とも思う」という声もあります(★4・Google Maps 口コミより)。いずれも当社スタジオ利用者の個人の体験であり、全体の傾向を示すものではありません。学び方は、自分がどれだけ主体的に続けられるかで向き不向きが分かれます。

    伴走型で学ぶと何ができる?

    当社のABCashは、家計管理からNISA・投資信託・株式までを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。2026年5月時点で累計受講者は9万人以上です。2025年4月〜8月に受講した方へのアンケートでは、10段階中8以上の回答が95%でした。金融商品を販売せず教育を収益源とするため、特定の銘柄や証券会社をすすめることはありません。学び方を「始めてから続けられるか」で選ぶなら、伴走型は最初の一歩と習慣化を後押しする選択肢のひとつです。より少額から堅実に始めたい人は少額投資非課税制度についてはこちらもあわせて検討できます。

    株の始め方に関するよくある質問

    株の始め方について、検索でよく調べられる疑問に回答します。制度や金額は変わることがあるため、実際に始める際は各証券会社や公的機関の最新情報も確認してください。

    Q. 株はいくらから始められますか?
    A. 単元未満株を使えば数百円〜数千円から始められます。投資信託なら100円から購入できるサービスもあります。まとまった資金は必須ではなく、少額で操作に慣れてから金額を増やすのが安全です。NISA口座を使えば、得た利益や配当が非課税になります(配当金は受取方式を「株式数比例配分方式」に設定している場合)。

    Q. 口座開設にはどのくらいかかりますか?何が必要ですか?
    A. ネット証券のオンライン申込なら、最短で申込当日〜数営業日で開設が完了します。必要なのはマイナンバー確認書類と本人確認書類です。スマートフォンで書類を撮影してアップロードする方式に対応する証券会社が多くなっています。

    Q. 初心者は成行注文と指値注文のどちらがよいですか?
    A. 初心者は指値注文から慣れるのが無難です。指値は「この価格までなら買う」と価格を指定できるため、勢いで高値づかみをするのを防げます。すぐに約定させたい特別な理由がある場合のみ成行を使います。

    Q. 株を始めるならNISA口座はどうすればよいですか?
    A. 証券口座の開設時にNISA口座も同時に申し込むのが効率的です。NISA口座内の売買益・配当は非課税で、通常口座の20.315%の税金がかかりません。なお配当金を非課税で受け取るには、受取方式を「株式数比例配分方式」(証券口座で受け取る方式)にしておく必要があります。1人1口座のため、最初にどの金融機関で開くかは慎重に選びましょう。

    Q. 株はスマートフォンだけで始められますか?
    A. 多くのネット証券では、口座開設から入金、注文、売却までスマートフォンのアプリで完結できます。本人確認もスマートフォンのカメラで書類を撮影する方式が主流です。パソコンがなくても始められますが、決算資料などをじっくり読む際は画面の大きい端末があると便利です。

    まとめ:株の始め方5ステップの振り返り

    株の始め方は、①証券口座の開設 → ②入金 → ③銘柄選び → ④注文 → ⑤売却の5ステップです。手続きはスマートフォンとマイナンバーで完結し、単元未満株やNISAを使えば少額・非課税から始められます。時間をかけるべきは操作より、銘柄の「選び方」と、注文方法・売却ルールを決める「判断の準備」です。価格変動・信用・流動性の3リスクは、余裕資金での少額・分散・長期で和らげられます。全体像から確認したい場合は資産運用の基礎からの総まとめはこちら。なお、状況によって最適な進め方は異なります。個別の資産設計はファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。

    \ 家計〜投資までまるごと相談 /

    家計から株式・NISAまでの全体像を、あなたの状況に合わせて整理できます。

  • 株式投資とは?仕組み・メリット・始め方を初心者向けに解説

    株式投資とは、企業の株式を売買し、値上がり益・配当金・株主優待で利益を狙う資産形成の方法です。初心者は証券口座を開き、NISAを使えば少額・非課税から始められます。この記事では、仕組みとリスク、費用、始め方の順に整理します。資産運用の全体像は資産運用の全体像を整理した完全ガイドで確認できます。

    \ まずは無料体験60〜80分程度から /

    家計からNISA・株式まで、専属コンサルタントに直接相談できます。

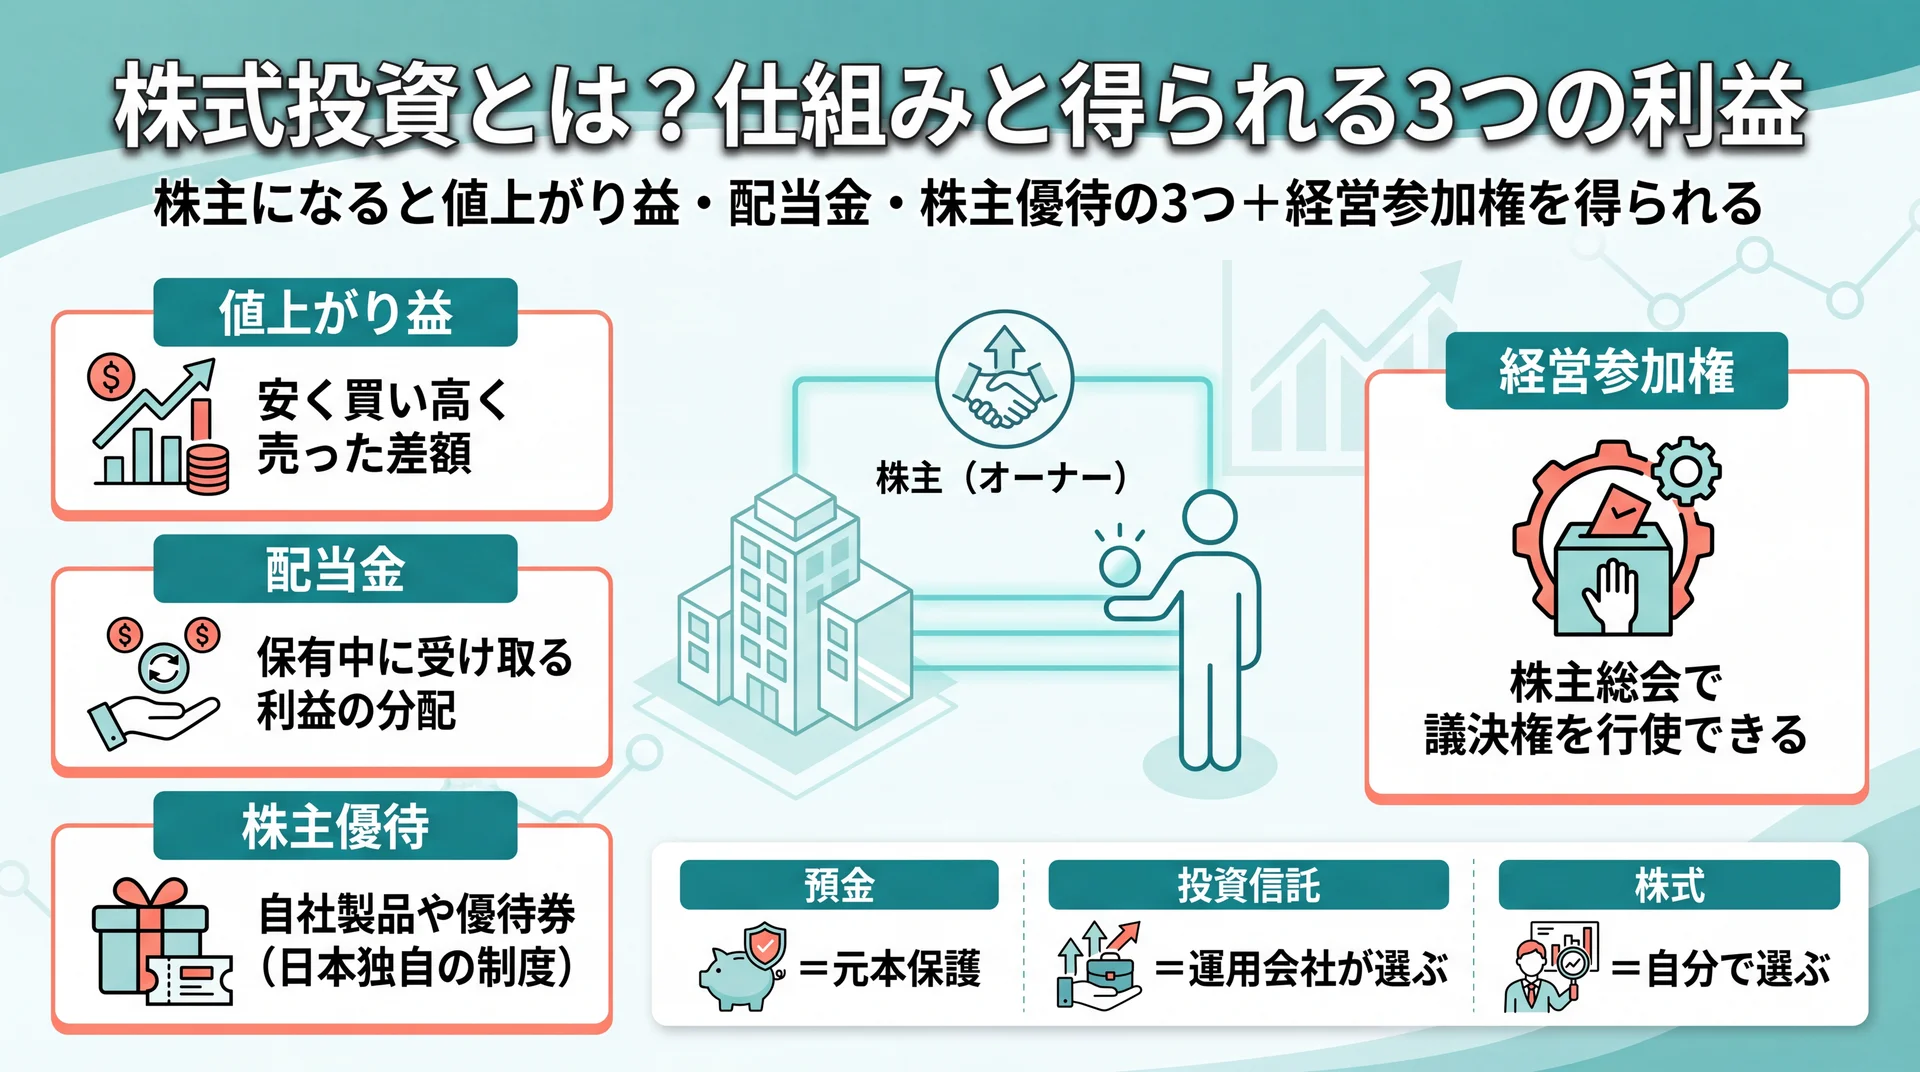
    株式投資とは?仕組みと得られる3つの利益

    株主が得る値上がり益・配当金・株主優待の3つの利益と経営参加権、預金・投資信託との違いを整理した図
    株主が得る3つの利益と経営参加権、そして預金・投資信託との「誰が銘柄を選ぶか」の違いを一枚で整理

    株式投資とは、企業が発行する株式を証券取引所を通じて売買し、その企業に資金を提供しながら利益を狙う方法です。利益の源泉は値上がり益・配当金・株主優待の3つで、株主になると保有数に応じた権利を受け取れます。まずは「どこから利益が生まれるのか」を押さえると、その後のリスクや費用の判断がしやすくなります。

    株式投資で利益が出る仕組み

    株式投資の利益は、大きく分けて3種類あります。値上がり益(キャピタルゲイン)は、株価が安いときに買い、高いときに売った差額から得られる利益です。配当金(インカムゲイン)は、企業が生んだ利益の一部を株主へ分配するもので、保有しているだけで受け取れる場合があります。そして株主優待は、自社製品や優待券などを株主に提供する日本独自の制度で、すべての企業が実施しているわけではありません。

    これら3つは性質が異なります。値上がり益は株価次第で大きくもマイナスにもなり、配当や優待は業績や方針によって減額・廃止されることもあります。1つの利益だけを期待するのではなく、値上がり益と配当を組み合わせて考えると、株価が伸び悩む局面でも配当が下支えとなり、収益の振れを穏やかにしやすくなります。

    金銭的な利益に加えて、株主には経営参加権という権利もあります。株主総会に出席して議決権を行使したり、企業の方針に意思表示したりできる仕組みで、単なるお金の運用にとどまらず「応援する企業を選んで支える」という関わり方ができる点も、株式投資ならではの特徴です。配当や優待を通じて企業とのつながりを実感しながら続けられることが、長期保有を後押しする動機になる場合もあります。

    預金・投資信託と株式投資は何が違う?

    株式投資は、預金や投資信託と「誰がリスクを取り、誰が銘柄を選ぶか」が異なります。預金は元本が保護される代わりに増える力は限定的で、投資信託は運用会社が多数の銘柄をまとめて運用するため1本で分散が効きます。一方、株式投資は自分で個別企業を選ぶため、企業を応援する実感や優待といった魅力がある反面、銘柄選びの判断を自分で担う必要があります。

    投資という行為そのものの意味を先に整理したい方は投資とは何かを解説した記事を読むと、株式投資の位置づけがより明確になります。投資信託との使い分けは、後述の「始め方」で初心者向けの組み合わせ方として触れます。

    株式投資のメリットは?いま個人が注目する理由

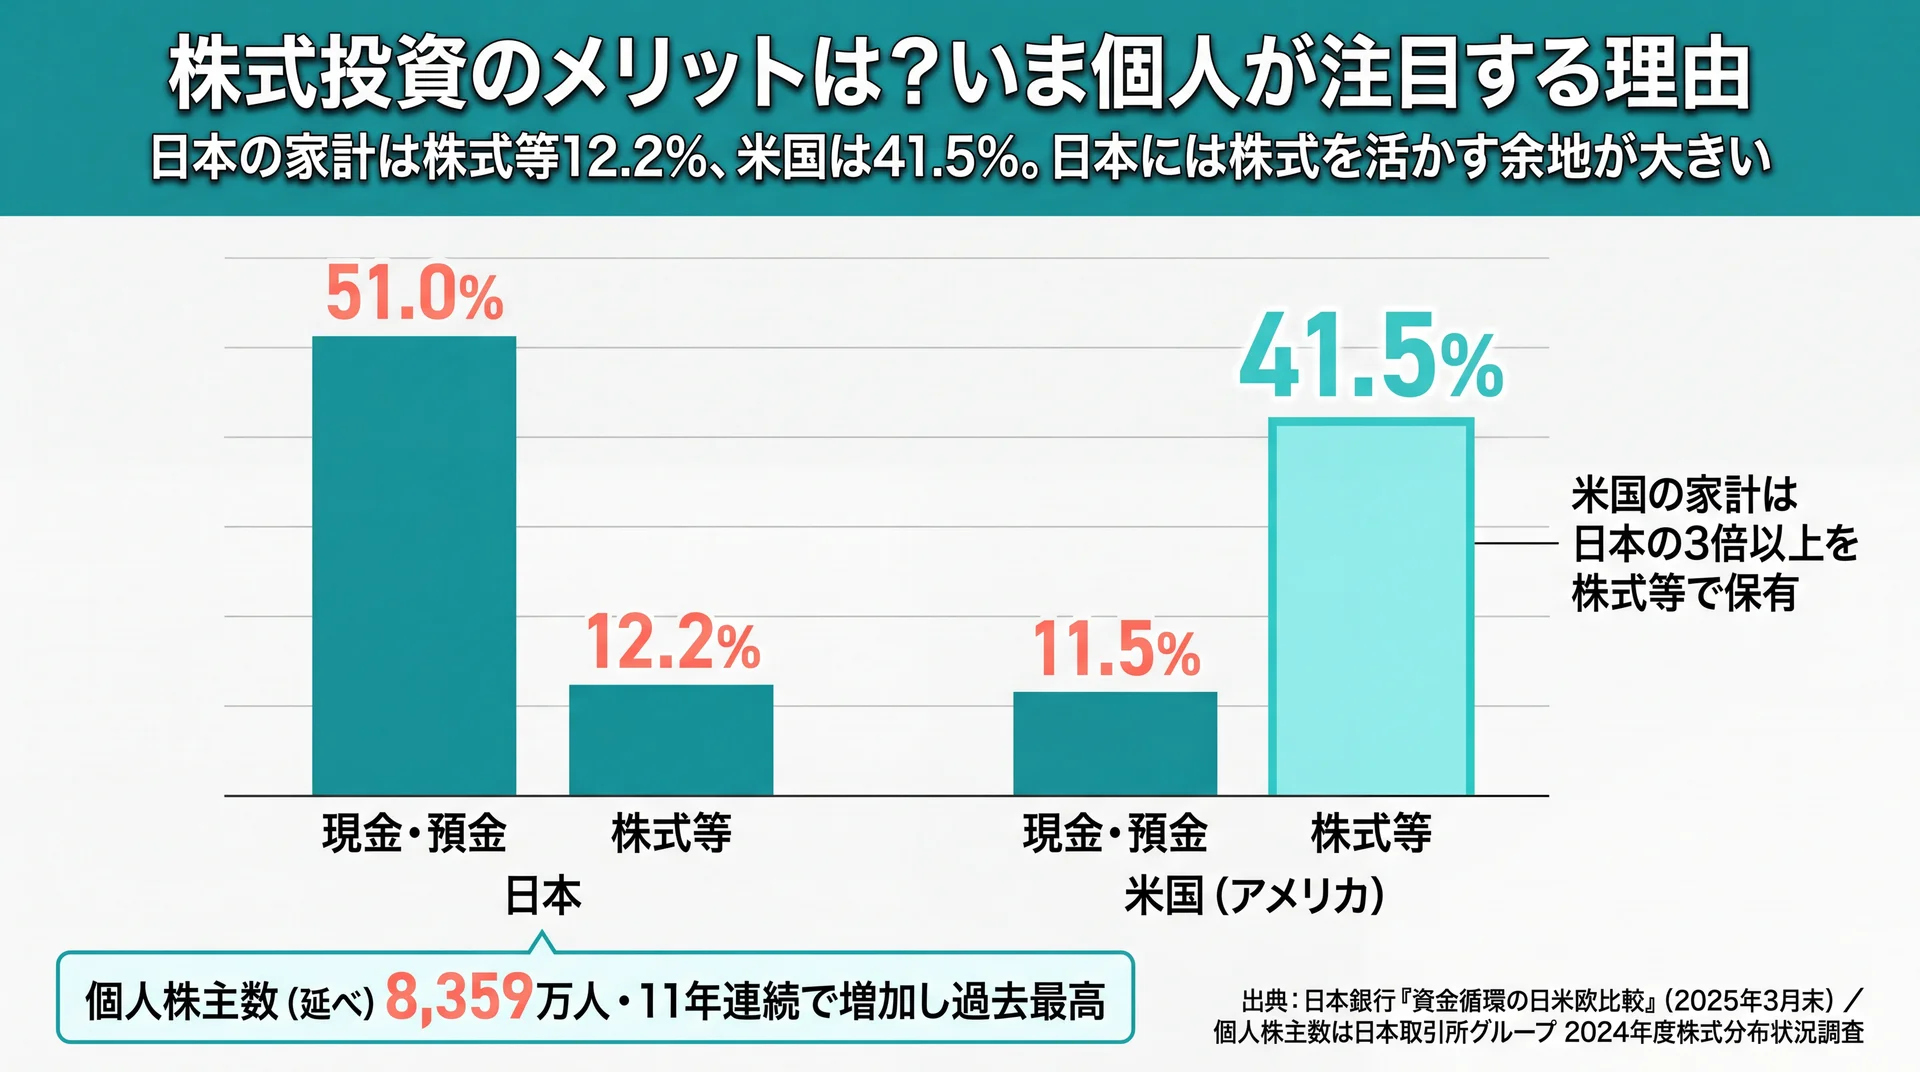
    日本の家計は株式等12.2%で米国41.5%と3倍以上の差があり個人株主数も8,359万人へ増えたことを示す日米比較図
    日米の家計金融資産構成の比較。米国は株式等が日本の3倍以上で、日本には活用の余地が大きい(出典: 日本銀行「資金循環の日米欧比較」2025年3月末/個人株主数は日本取引所グループ 2024年度株式分布状況調査)

    株式投資のメリットは、少額から始められ、値上がり益・配当・優待で資産を育てられる点にあります。NISAを使えば利益に税金がかからず、長期で保有するほど複利の効果を得やすくなります。物価上昇局面では、現金のまま置くより資産の実質価値を守りやすいという側面もあります。

    少額・NISAで始められ、資産が育つ

    かつて株式投資はまとまった資金が必要という印象がありました。現在は1株から買える単元未満株のサービスや、NISAのつみたて投資枠を使った少額の積立が広がり、月数千円から始める選択肢もあります。値上がり益・配当・株主優待という複数の収益機会を持てることは、預金にはない株式投資ならではの魅力です。

    配当を再投資すれば、受け取った配当がさらに新しい株式を生み、時間をかけて雪だるま式に資産が増える複利効果が働きます。ただし、これは株価が長期で安定・成長した場合の話であり、短期の値動きで元本を割る可能性は常にあります。「増える力」と「減る可能性」は表裏の関係にあると理解しておきましょう。

    データで見る「なぜ今、株式投資か」

    家計のお金の置き方を国際比較すると、日本には株式投資を活かす余地が大きいことがわかります。日本銀行の集計では、日本の家計の金融資産に占める現金・預金の割合は51.0%で、株式等は12.2%にとどまります。これに対して米国は現金・預金が11.5%、株式等が41.5%です(日本銀行「資金循環の日米欧比較」、2025年3月末時点)。つまり米国の家計は日本の3倍以上の比率で株式等を保有しています。

    日本でも個人の株式参加は広がっており、全国4証券取引所の個人株主数(延べ)は8,359万人と11年連続で増加し、過去最高を更新しました(日本取引所グループ「2024年度株式分布状況調査」、2025年7月公表)。データ上は、株式投資は特別な人だけのものではなくなりつつあります。

    ただし、この差は投資を急かす根拠ではなく、判断の材料として読む数字です。株式等の比率が高い国の家計が常に有利とは限らず、参加者が増えている事実がそのまま自分に合う理由になるわけでもありません。実際に始めるかどうかは、次に挙げるリスクと費用を確認したうえで決めていきます。

    株式投資のリスク・デメリットは?始める前の注意点

    株式投資のリスクは価格変動・信用・流動性の3つが中心で、預金と違って元本保証はありません。株価は業績や景気、為替などで日々変動し、購入額を下回ることもあります。始める前にリスクの中身と抑え方を知っておくことで、想定外の損失で慌てる場面を減らせます。

    知っておきたい3つのリスク

    価格変動リスクは、株価が経済動向や企業業績によって上下し、値下がりで損失が出る可能性です。信用リスクは、投資先の企業が倒産すると株式の価値がほとんど失われ、投資したお金が戻らないリスクを指します。流動性リスクは、売りたいときに買い手がつかず、希望する価格やタイミングで売却できないリスクです。取引量が少ない銘柄ほど、この流動性リスクが高くなりやすい傾向があります。

    これらのリスクは避けられませんが、性質を理解すれば付き合い方を設計できます。たとえば信用リスクは財務が健全な企業を選ぶことで、流動性リスクは取引量の多い銘柄を中心にすることで、ある程度和らげられます。投資判断に「これなら安全」と言い切れる方法はないため、個別の資産設計はファイナンシャルプランナーなどの専門家に相談しながら進めると安心です。

    リスクの抑え方は「長期・分散・余裕資金」

    リスクを完全になくすことはできませんが、抑える原則は共通しています。1つ目は長期保有で、短期の値動きに一喜一憂せず時間を味方につける考え方です。2つ目は分散で、「タマゴをひとつのカゴに盛るな」という格言のとおり、複数の企業や業種に分けて持つことで1社の不振が全体に与える影響を小さくします。3つ目は余裕資金で、当面使う予定のないお金で行うことです。

    分散には、銘柄だけでなく「時間の分散」もあります。毎月一定額を買い続ける積立の方法は、価格が高いときは少なく、安いときは多く買うことになり、平均購入単価をならす効果が期待できます。ただし時間の分散はあくまで購入単価をならす工夫であり、相場全体が下がる局面の影響まで避けられるわけではありません。値動きの幅そのものを抑えたい場合は、株式だけに偏らせず資産の種類を分ける工夫もあわせて検討します。

    一方で、生活費や近い将来に使う予定のあるお金を株式に回すのは避けるべきです。値下がり局面で現金が必要になり、損失を確定させて売らざるを得ない状況に陥りやすいためです。まず生活防衛資金を預金で確保し、その上澄みで株式投資を行うという順番が、リスク管理の土台になります。

    株式投資のリスクは、価格変動・信用・流動性の3つを理解し、長期・分散・余裕資金の3原則で抑えるのが基本の考え方です。

    株式投資にかかる費用・手数料はいくら?

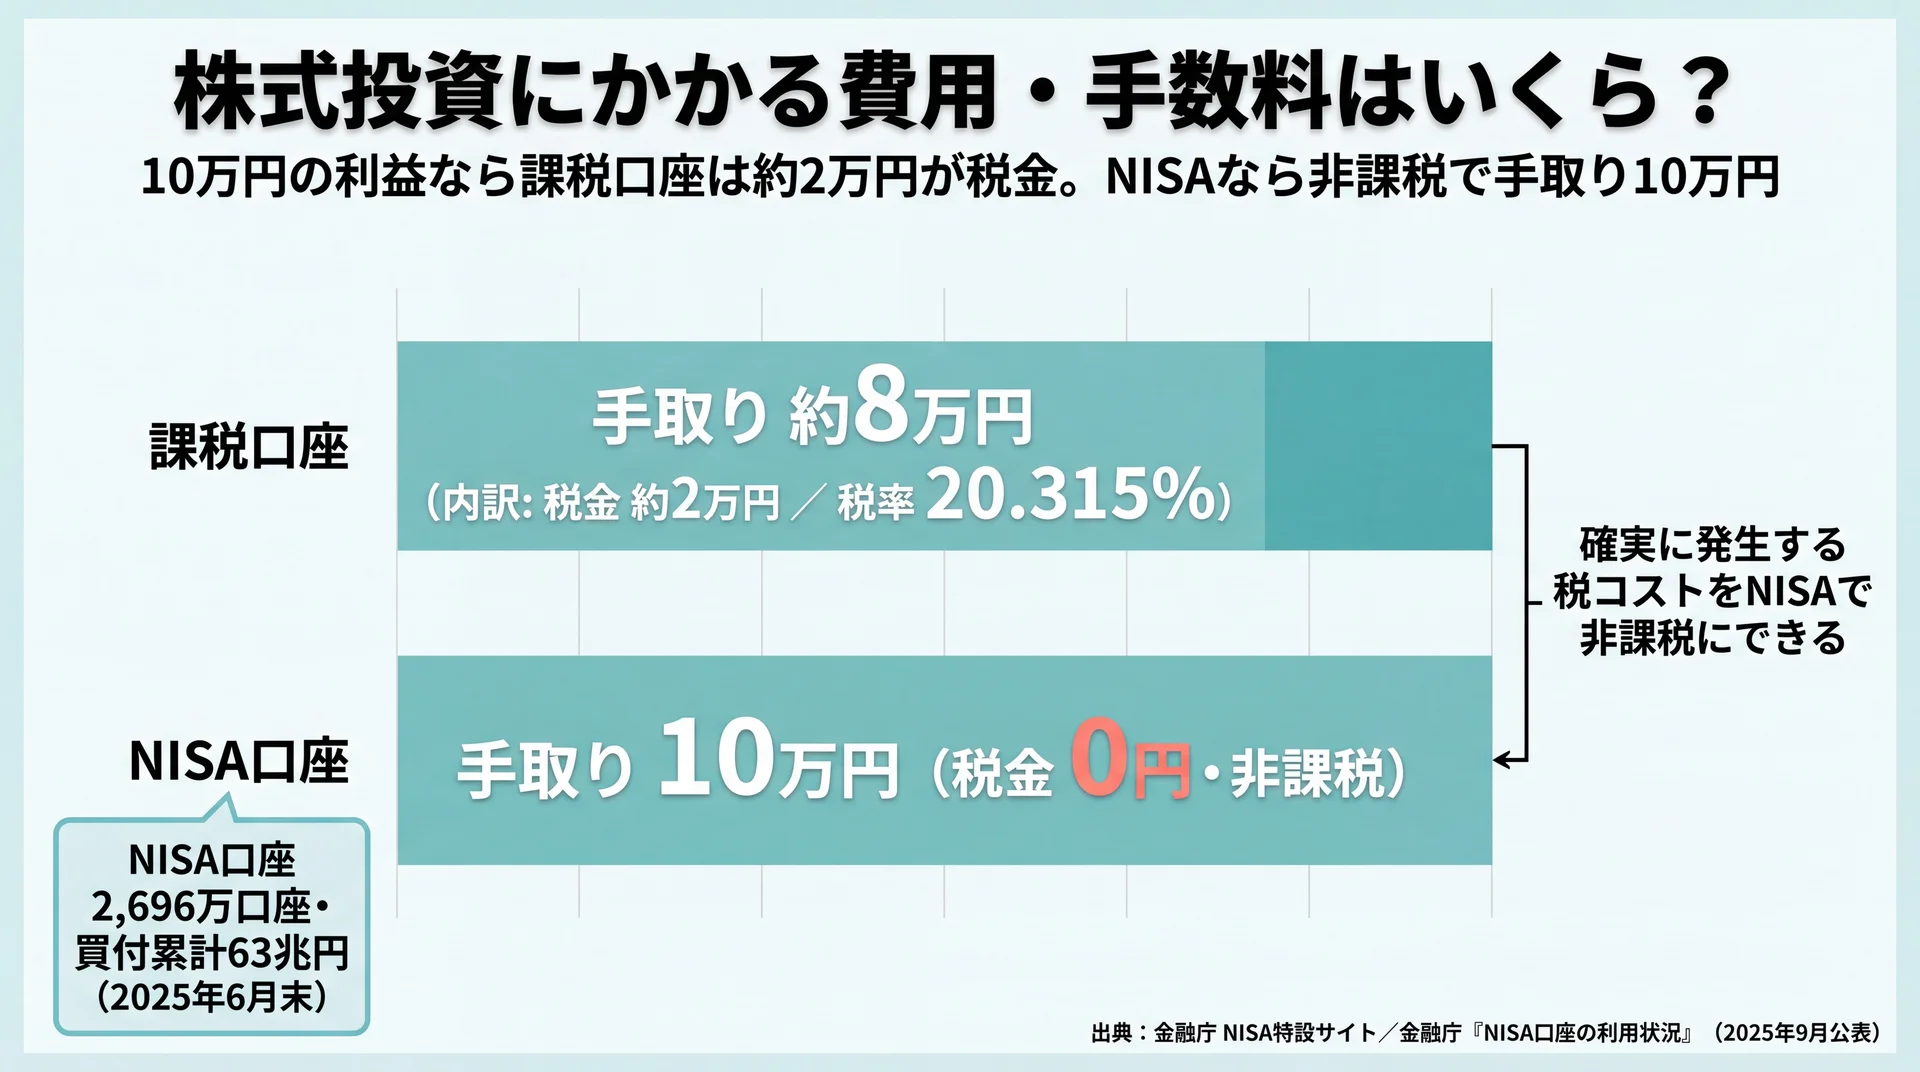
    10万円の利益で課税口座は約2万円が税金となり手取り約8万円、NISA口座は非課税で手取り10万円になる差を示す図
    10万円の利益に対する手取り差。税率20.315%が非課税になるNISAの効果(出典: 国税庁「株式等を譲渡したときの課税」/金融庁「NISA口座の利用状況」2025年9月公表)

    株式投資の主な費用は、売買時の手数料と利益にかかる税金の2つです。手数料はネット証券と対面証券で差が大きく、税金は利益の20.315%ですが、NISA口座なら非課税になります。始める前にコスト構造を把握すると、手取りベースでの利益を正しく見積もれます。

    売買手数料はネット証券と対面で差がある

    株式の売買では、証券会社に支払う売買手数料がかかります。担当者に相談できる対面証券は手数料が高めに設定される傾向がある一方、オンラインで完結するネット証券は手数料が安く、なかには国内株式の売買手数料を無料としているところもあります。少額で回数を重ねる初心者ほど、手数料の差が積み重なって利益を圧迫しやすいため、コストは無視できない比較軸です。

    下表に、株式投資でかかる主な費用を同じ観点で整理しました。金額は証券会社や取引条件で変わるため、口座開設前に各社の最新の手数料体系を確認してください。

    費用項目 概要 留意点
    売買手数料 株式の購入・売却時に証券会社へ支払う ネット証券は無料〜低廉、対面は高め。取引ごとに発生
    税金(課税口座) 譲渡益・配当に課税 税率20.315%。NISA口座は非課税(配当は株式数比例配分方式で受け取る場合)
    為替手数料 外国株の売買で発生 米国株など外貨建て取引が対象。国内株は原則対象外
    口座管理料 口座維持の費用 ネット証券では無料が主流

    データ出典: 税率は国税庁「株式等を譲渡したときの課税」(令和7年4月1日現在法令等)、NISAの非課税は金融庁 NISA特設サイト(2025年7月時点)。手数料は口座開設前に各証券会社の最新の公開情報で確認

    税金とNISAの非課税メリット

    課税口座で株式を売って利益が出た場合や配当を受け取った場合、その利益には20.315%(所得税15%・復興特別所得税・住民税5%の合計)が課税されます。たとえば10万円の利益なら約2万円が税金となり、手取りは約8万円です。この税負担を抑える制度がNISAで、NISA口座内で得た譲渡益・配当は非課税になります。ただし配当金を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」(配当金を証券口座で受け取る方式)に設定しておく必要があります。銀行口座や郵便局の窓口で受け取る方式のままだと、NISA口座で保有していても配当金には課税されるため、口座開設時にあわせて確認しておきましょう。

    NISAの利用は急速に広がっています。金融庁の集計では、NISA口座数は2025年6月末で2,696万口座、買付額は累計63兆円に達しました(金融庁「NISA口座の利用状況」、2025年9月公表)。税金という確実に発生するコストを非課税にできる点で、初心者が株式投資を始めるならNISA口座の活用を優先的に検討するのが理にかなっています。NISA制度そのものの詳細は本記事の主題から外れるため、少額からの積立の考え方は少額から始める投資の解説記事を参照してください。

    \ 一人で選べないときの学び方 /

    証券口座の開設から銘柄選びまで、マンツーマンで伴走します。

    株式投資の始め方は?口座開設から購入・銘柄選びまで

    株式投資は、証券口座を開設し、入金して注文するという3ステップで始められます。初心者はNISA口座を同時に申し込み、まずは長期・分散に向く銘柄から少額でスタートするのが基本です。手順を分けて理解すれば、最初の一歩でつまずくポイントを事前に減らせます。

    STEP1 証券口座・NISA口座を開設する

    株式を買うには、まず証券会社に口座を開く必要があります。ネット証券ならオンラインで申し込みが完結し、本人確認書類とマイナンバーを用意すれば数日で開設できる場合が多くあります。このとき、課税口座だけでなくNISA口座も同時に申し込んでおくと、非課税の枠を最初から使えます。証券会社を選ぶ際は、売買手数料の安さ、取扱商品の幅、アプリの使いやすさを同じ観点で比べると判断しやすくなります。

    STEP2 入金して銘柄を注文する

    口座が開設できたら、証券口座へ資金を入金します。入金後は、買いたい銘柄と株数、価格を指定して注文します。注文には、価格を指定せず成立を優先する「成行」と、価格を指定する「指値」があり、初心者は想定外の価格で約定するのを避けるため指値から慣れる方法もあります。約定すると株主となり、以降は保有中の値動きや配当・優待を確認しながら運用していきます。

    ステップ やること ポイント
    STEP1 証券口座・NISA口座を開設 本人確認書類とマイナンバーを準備。NISAも同時申込
    STEP2 入金する 余裕資金の範囲で。生活防衛資金は残す
    STEP3 銘柄を選んで注文 少額・指値から。長期・分散を意識
    STEP4 保有・売却を判断 値動き・配当を確認。短期売買を焦らない

    STEP3 初心者に向く銘柄・投資スタイルの選び方

    初心者の銘柄選びは、身近で理解できる企業から始めるのが取り組みやすい方法です。具体的には、業績が安定した大型株、配当利回りの高い高配当株、自分がよく使う商品やサービスを提供する企業などが候補になります。銘柄を見るときは、営業利益が伸びているか、事業内容に将来性があるか、長期で持ち続けられるかという観点が参考になります。

    高配当株を選ぶときは、配当利回り(1株あたり配当金÷株価)の高さだけで判断しないよう注意します。利回りが一時的に高く見える銘柄は、株価が下落した結果である場合もあり、業績や配当の継続性をあわせて確認する必要があります。投資スタイルとしては、一度にまとめて買うのではなく、時期を分けて少しずつ買う「積立・分散」が値動きの影響を平準化しやすく、初心者に向いています。個別株の値動きが不安な場合は、投資信託で分散の土台を作りつつ、応援したい企業の個別株を少額で加える組み合わせも現実的です。ここで挙げた内容はあくまで一般的な考え方であり、個別銘柄の推奨ではありません。自分に合う配分は、ライフプランをふまえて専門家と一緒に設計すると安心です。

    株式投資の始め方は、口座開設・入金・注文の3ステップで進み、初心者は少額・指値・長期分散を意識するのが失敗を避ける近道です。

    株式投資を実際に始めた人の評判・学び方は?

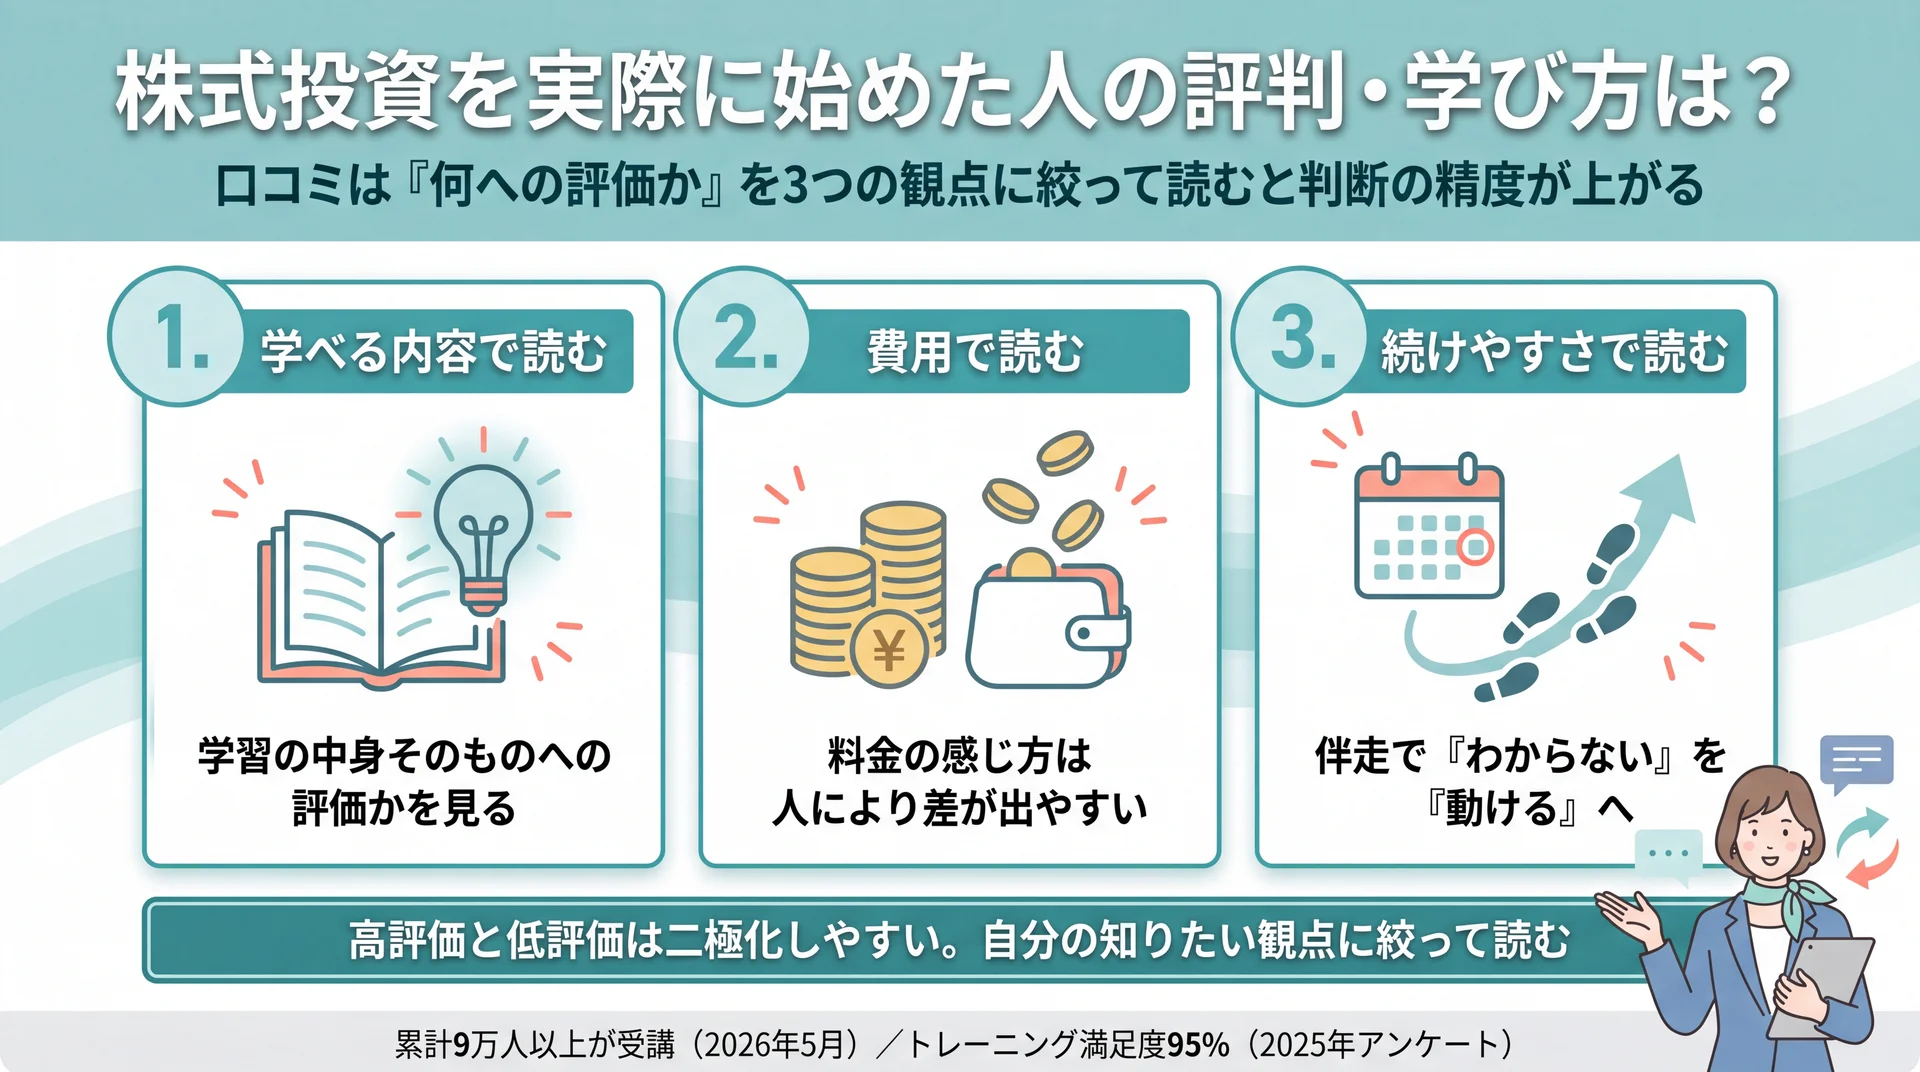
    口コミを学べる内容・費用・続けやすさの3観点で読み分ける判断法と、二極化しやすい評価の見方を整理した図
    口コミは「何への評価か」を3つの観点に絞って読む。実績は累計9万人・満足度95%(当社の受講実績と2025年4〜8月アンケートに基づく)

    株式投資を始めた人の声で多いのは、「怖い」「一人だと決められない」という最初の壁を越えられたかどうかです。知識を得て仕組みを理解すると、値動きに過度に動揺せず判断できるようになったという評価が目立ちます。ここでは、実際の学び方と口コミの読み解き方を整理します。

    「怖い」「一人で選べない」を越えた人の共通点

    株式投資に踏み出せない理由の多くは、知識不足からくる漠然とした不安です。伴走型でお金を学んだ利用者の声には、この壁を越えた経験が具体的に語られています。たとえば、当社のABCashを受講した方からは「『投資は失敗する、怖い』という固定観念が外れ、投資信託の選び方を教わりながら投資デビューできた」という声が寄せられています。

    また別の受講者は「NISAにしても株式にしても投信にしても、購入まで寄り添ってもらえたので、一人だと足踏みしてしまう一歩を踏み出せた」と振り返っています(いずれも当社studioに寄せられた口コミサイトへの投稿より/個人情報保護のため属性化)。

    共通するのは、知識と伴走で「わからない」を「動ける」に変えている点です。当社のABCashは、家計管理からNISA・投資信託・株式までを専属コンサルタントがマンツーマンで伴走し、金融商品を販売しない中立的な立場で学びを支えています。2026年5月時点で累計9万人以上が受講し、2025年4〜8月に当社が実施したアンケートでは、10段階評価で8以上と回答した人が95%でした。「家計から投資までを一気通貫で学べるか」という比較軸で見ると、単発のセミナーや情報収集だけでは埋めにくい実行段階の伴走を担う位置づけです。

    口コミは「何への評価か」を確認して読む

    投資の学び方やサービスの口コミを読むときは、評価が何に向けられているかを先に確認します。星評価やレビューには、学習内容そのものへの評価だけでなく、料金の感じ方や申込時の対応など、学びの成果とは別の観点への投稿が混在していることがあります。実際に、高評価と低評価が分かれる二極化した口コミも珍しくありません。

    一律に「評判が良い・悪い」で判断するのではなく、自分が知りたい観点(学べる内容・費用・続けやすさ)に絞って読むと、判断の精度が上がります。有料のサービスは費用の受け止め方で評価が割れやすいため、金額と期間、どこまで伴走してもらえるかを申し込み前に確認しておくと、認識のズレを避けられます。無料体験や説明の機会があれば、実際に相性を確かめてから決めるのが現実的な進め方です。

    株式投資に関するよくある質問

    株式投資はいくらから始められますか?

    1株から買える単元未満株のサービスや、NISAのつみたて投資枠を使えば、月数千円程度の少額から始められます。まとまった資金がなくても、無理のない範囲でスタートできます。ただし少額でも値動きの仕組みは同じため、まずは生活防衛資金を確保したうえで余裕資金から始めることをおすすめします。

    株式投資は儲かりますか?失敗しないコツはありますか?

    株式投資に確実に利益が出る方法はなく、元本保証もありません。値下がりによる損失の可能性は常にあります。失敗を避ける基本は、長期・分散・余裕資金の3原則を守り、短期の値動きで焦って売買しないことです。個別の資産設計は、ファイナンシャルプランナーなどの専門家に相談しながら進めると安心です。

    株式投資とNISA・投資信託の違いは何ですか?

    株式投資は自分で個別企業の株を選んで売買する方法です。投資信託は運用会社が多数の銘柄をまとめて運用する商品で、1本で分散が効きます。NISAは株式や投資信託を非課税で保有できる制度の名前で、投資手法とは別の枠組みです。初心者は、NISA口座で投資信託を土台にしつつ、興味のある個別株を少額で加える組み合わせがよく選ばれます。

    株式投資にかかる税金はいくらですか?

    課税口座での譲渡益や配当には20.315%(所得税15%・復興特別所得税・住民税5%の合計)が課税されます。一方、NISA口座内で得た利益は非課税です。ただし配当金を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」(証券口座で受け取る方式)に設定しておく必要があります。税金は確実に発生するコストのため、初心者はまずNISA口座の非課税枠を活用することを検討するとよいでしょう。

    株式投資を始めるのに必要な知識はどれくらいですか?

    最初から専門的な分析ができる必要はありません。値上がり益・配当・優待という利益の仕組み、価格変動・信用・流動性というリスク、そしてNISAや手数料といった費用の基本を押さえれば、少額で始めながら学べます。むしろ本を読むだけで動けずにいる状態が続くより、少額で実際に経験しながら理解を深めるほうが身につきやすい面もあります。一人で不安な場合は、専門家に伴走してもらう学び方も選択肢になります。

    まとめ:株式投資は「仕組み理解×少額×分散」から

    株式投資は、値上がり益・配当・株主優待という3つの利益の仕組みを理解し、NISAを使って少額から長期・分散で始めるのが、初心者にとって無理のない進め方です。価格変動・信用・流動性のリスクと元本保証がない前提を押さえ、余裕資金で取り組みます。判断の基準になるのは周囲の動きではなく、自分の家計とライフプランです。

    家計から投資までの全体像を確認したい方は、資産運用の基礎をまとめたガイドで俯瞰しておくと次の一歩が描きやすくなります。一人で決めきれないときは、当社のABCashのように専属コンサルタントが伴走する学び方もあり、相性は無料体験で確かめられます。
    \ 無料体験でお金の疑問を相談 /

    累計9万人が受講した伴走型トレーニングを、まず無料で確かめられます。

  • 今投資するなら何がいい?初心者が迷わない選び方と始め方

    「今投資するなら何がいいの?」と検索しても、NISA・投資信託・株式など選択肢が多すぎて、結局どれを選べばいいか決められない——そんな声は少なくありません。この記事では、今から始めやすい投資の種類と特徴、失敗しない選び方、そして一人で迷わず始めるための学び方までを、初心者目線でわかりやすく整理します。

    \ 累計9万人が受講 /

    「何を買えばいいか分からない」まま止まっている方へ。ABCashなら専属コンサルが家計から投資まで伴走します。

    今投資するなら何がいい?まず知るべき基本の考え方

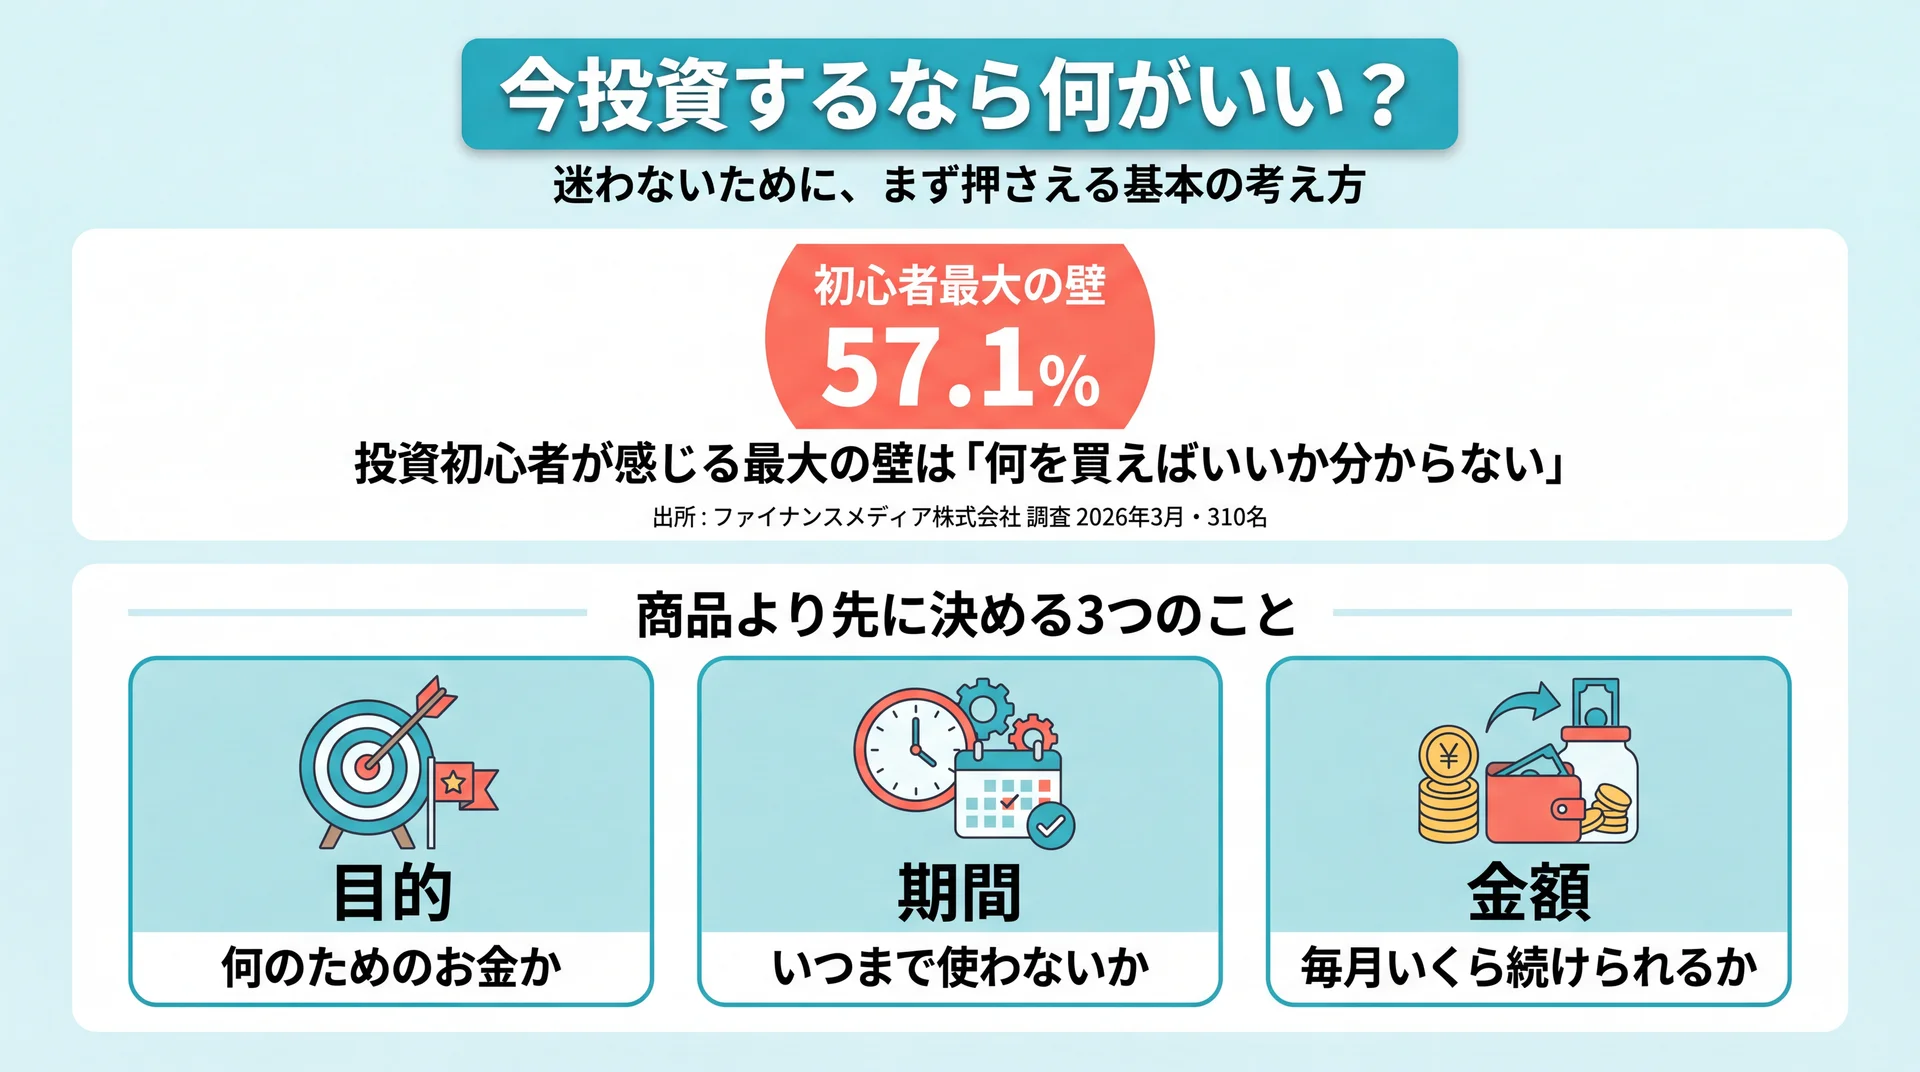
    今投資するなら何がいい?まず知るべき基本の考え方の解説図

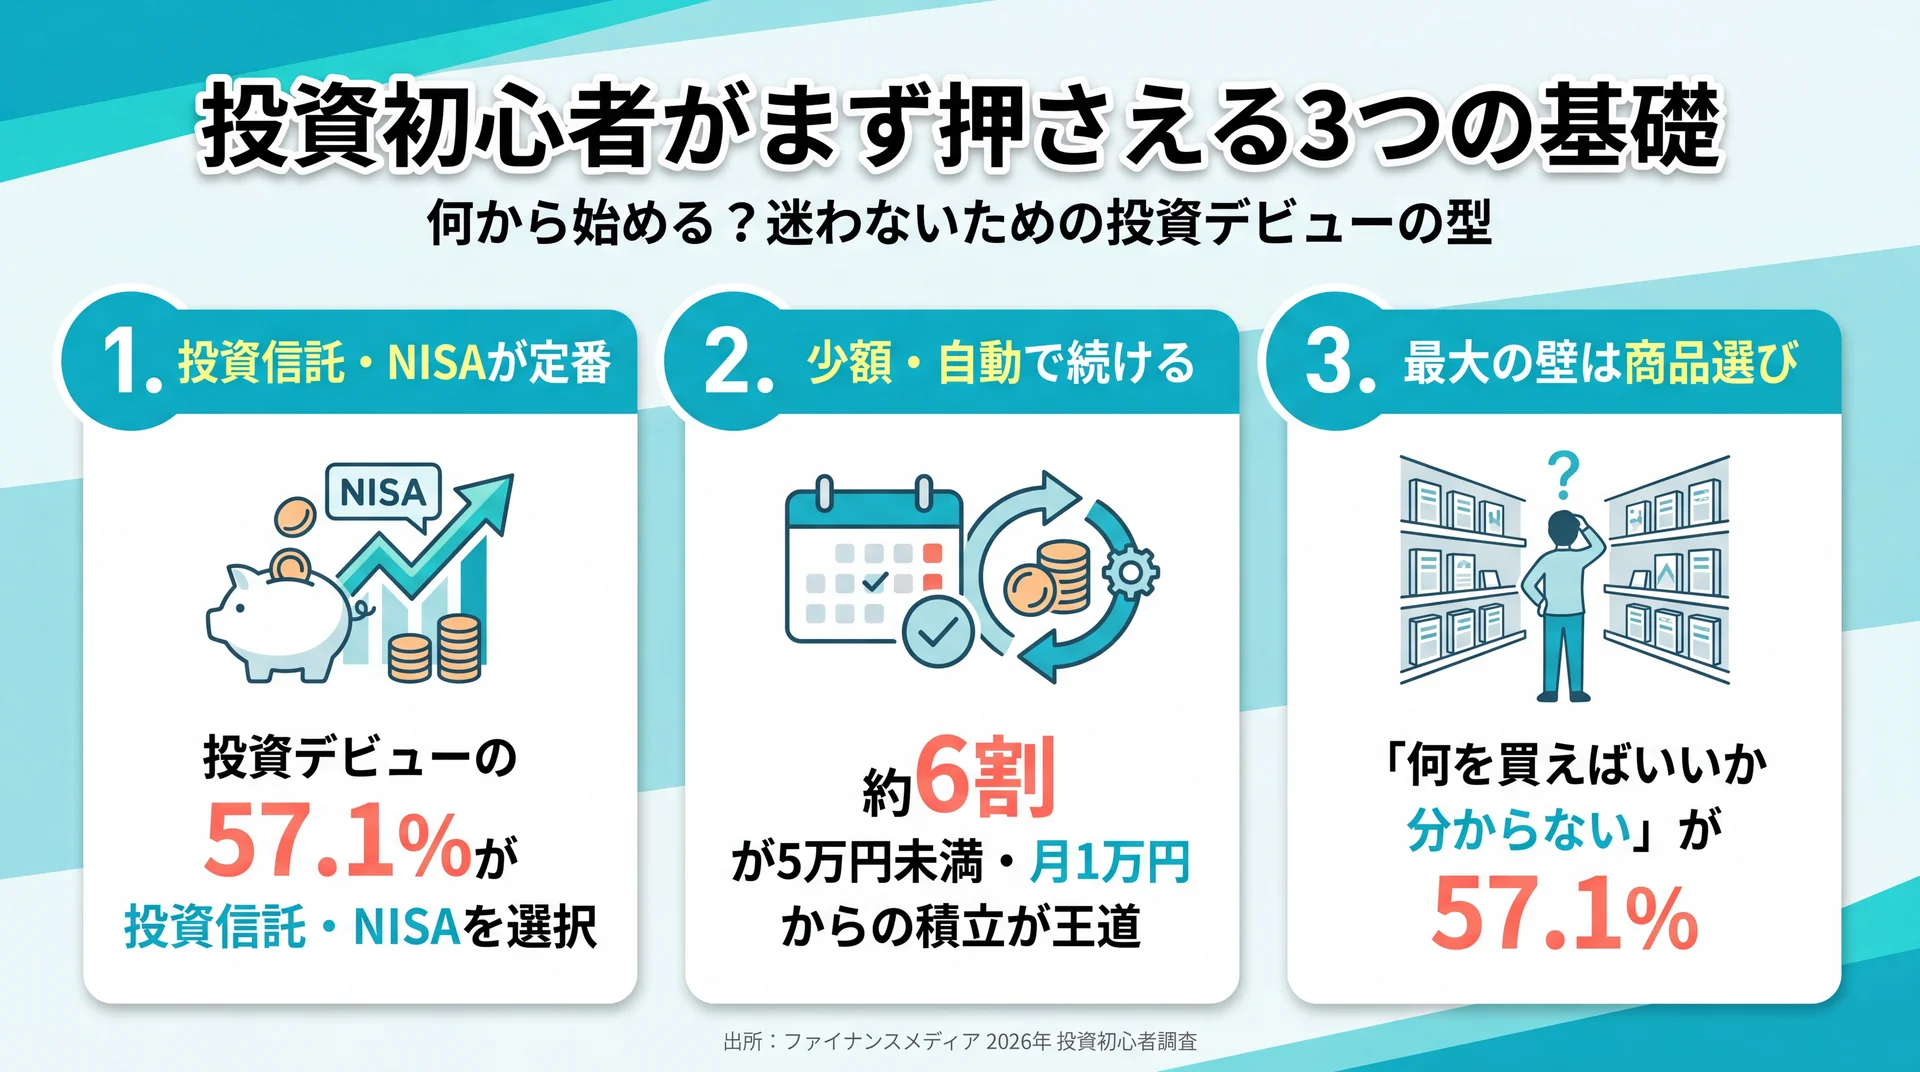
    「今投資するなら何がいいか」を考えるとき、多くの人がいきなり「儲かる商品」を探し始めてしまいます。ですが、最初につまずくのはまさにここです。ある調査では、投資初心者が感じる最大の壁は「何を買えばいいかわからない」で57.1%と最多でした(ファイナンスメディア株式会社 調査/2026年3月・310名)。情報は無料で溢れているのに、選べない。この「決められなさ」こそが、今の初心者が抱える本当の悩みです。

    「何を買えばいいか分からない」が初心者最大の壁

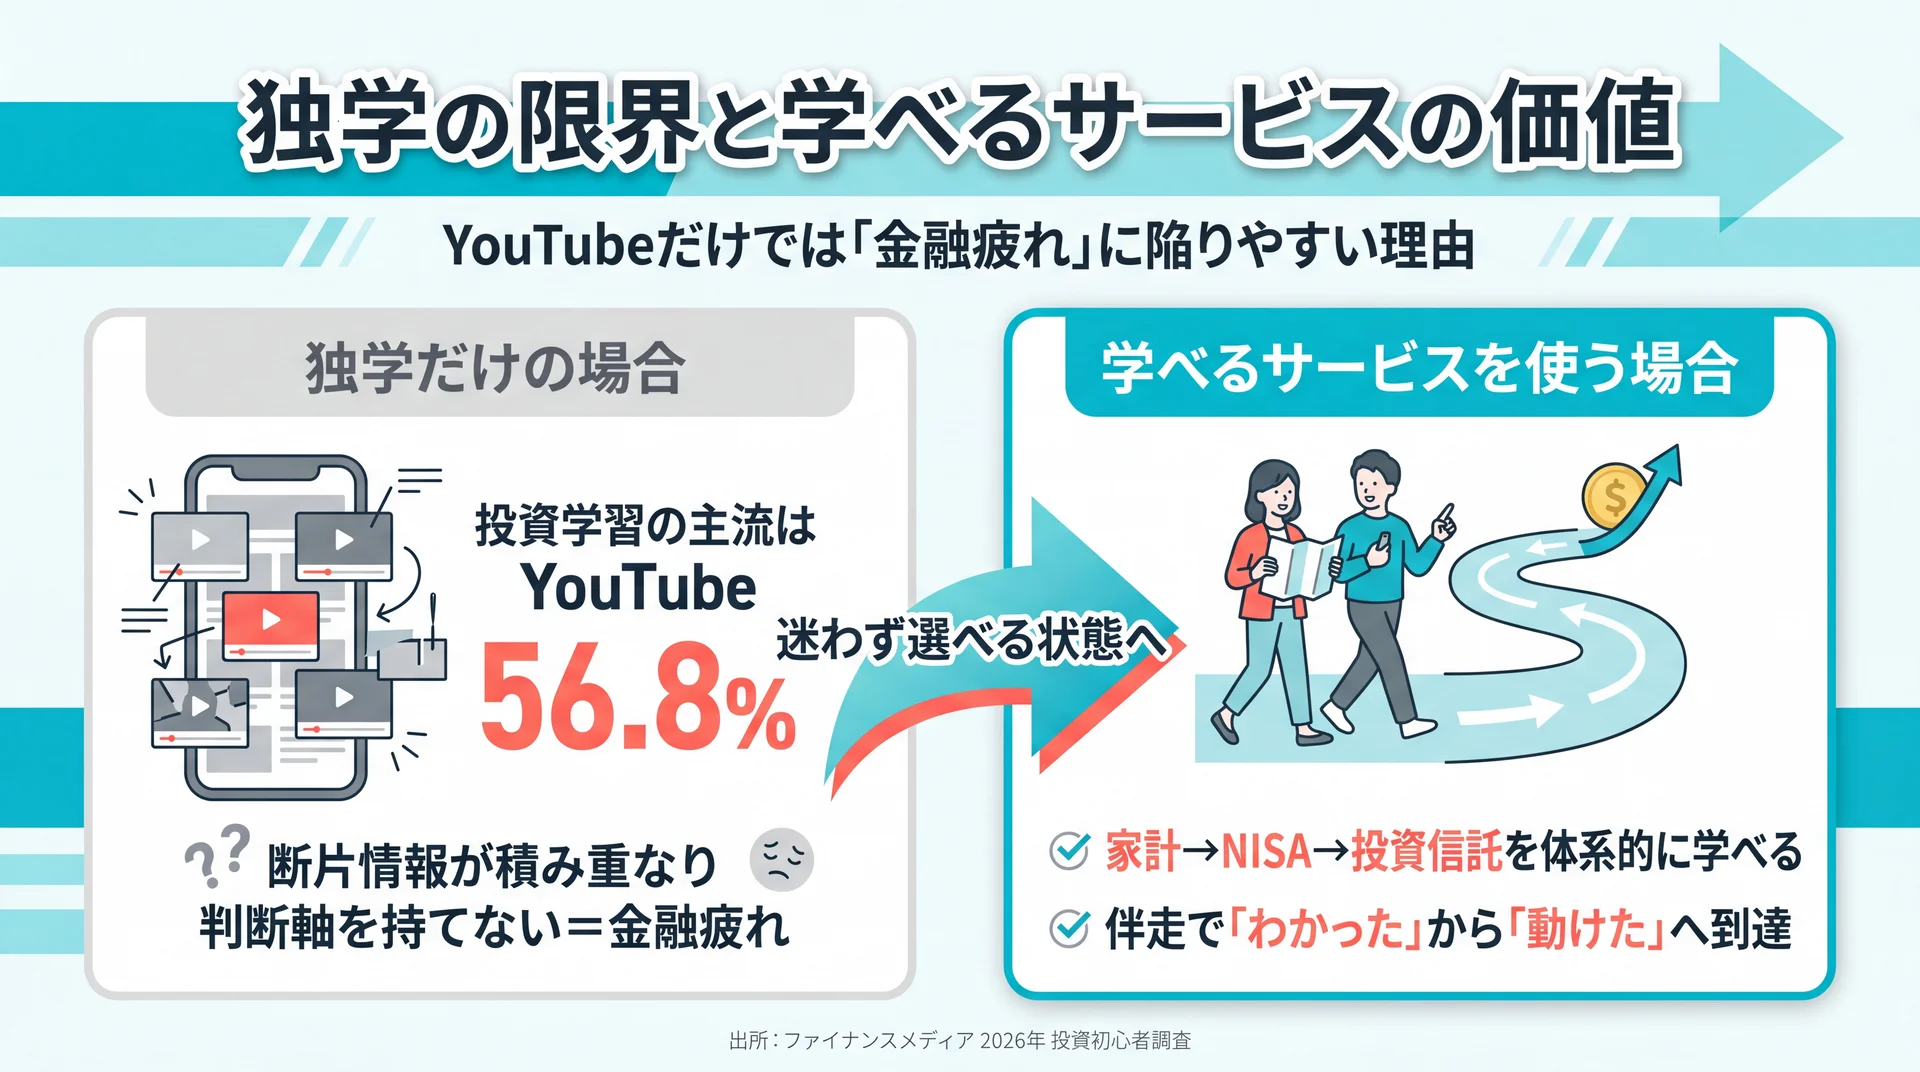
    同じ調査では、投資を学ぶチャネルとしてYouTubeが56.8%とウェブメディアや書籍を大きく上回り、学習手段の主流になっていることも示されています。つまり、多くの人は「情報にアクセスできない」のではなく、バラバラの情報を集めるほど、かえって判断できなくなっています。これは「金融疲れ」とも呼ばれる状態で、ABCashの受講者からも「株や投資の勉強をしてみたけれど、ちんぷんかんぷんだった」という声が寄せられています。

    大切なのは、いきなり商品名を暗記することではありません。「何に投資するか」の前に、「自分はなぜ投資したいのか」を言葉にできるかが、迷わないための最初の分岐点になります。

    「何に」より先に「何のために・いつまでに・いくら」を決める

    投資の答えは、実は人によって違います。老後資金づくりのための30年運用と、5年後の住宅頭金づくりでは、選ぶべき手段がまったく変わるからです。だからこそ、商品を選ぶ前に次の3つを決めるのが鉄則です。

    • 目的: 老後資金/教育資金/数年後の大きな買い物など、何のためのお金か
    • 期間: いつまで使わずに置いておけるか(長いほどリスクを取りやすい)
    • 金額: 毎月いくらまでなら生活を圧迫せず続けられるか

    この3つが決まると、「今の自分に向いている投資」は驚くほど絞り込めます。目的が曖昧なまま流行の商品に飛びつくことこそ、初心者が最も失敗しやすいパターンです。逆に言えば、ここを整理できれば、あとで紹介する投資の種類のどれが自分向きかが自然と見えてきます。

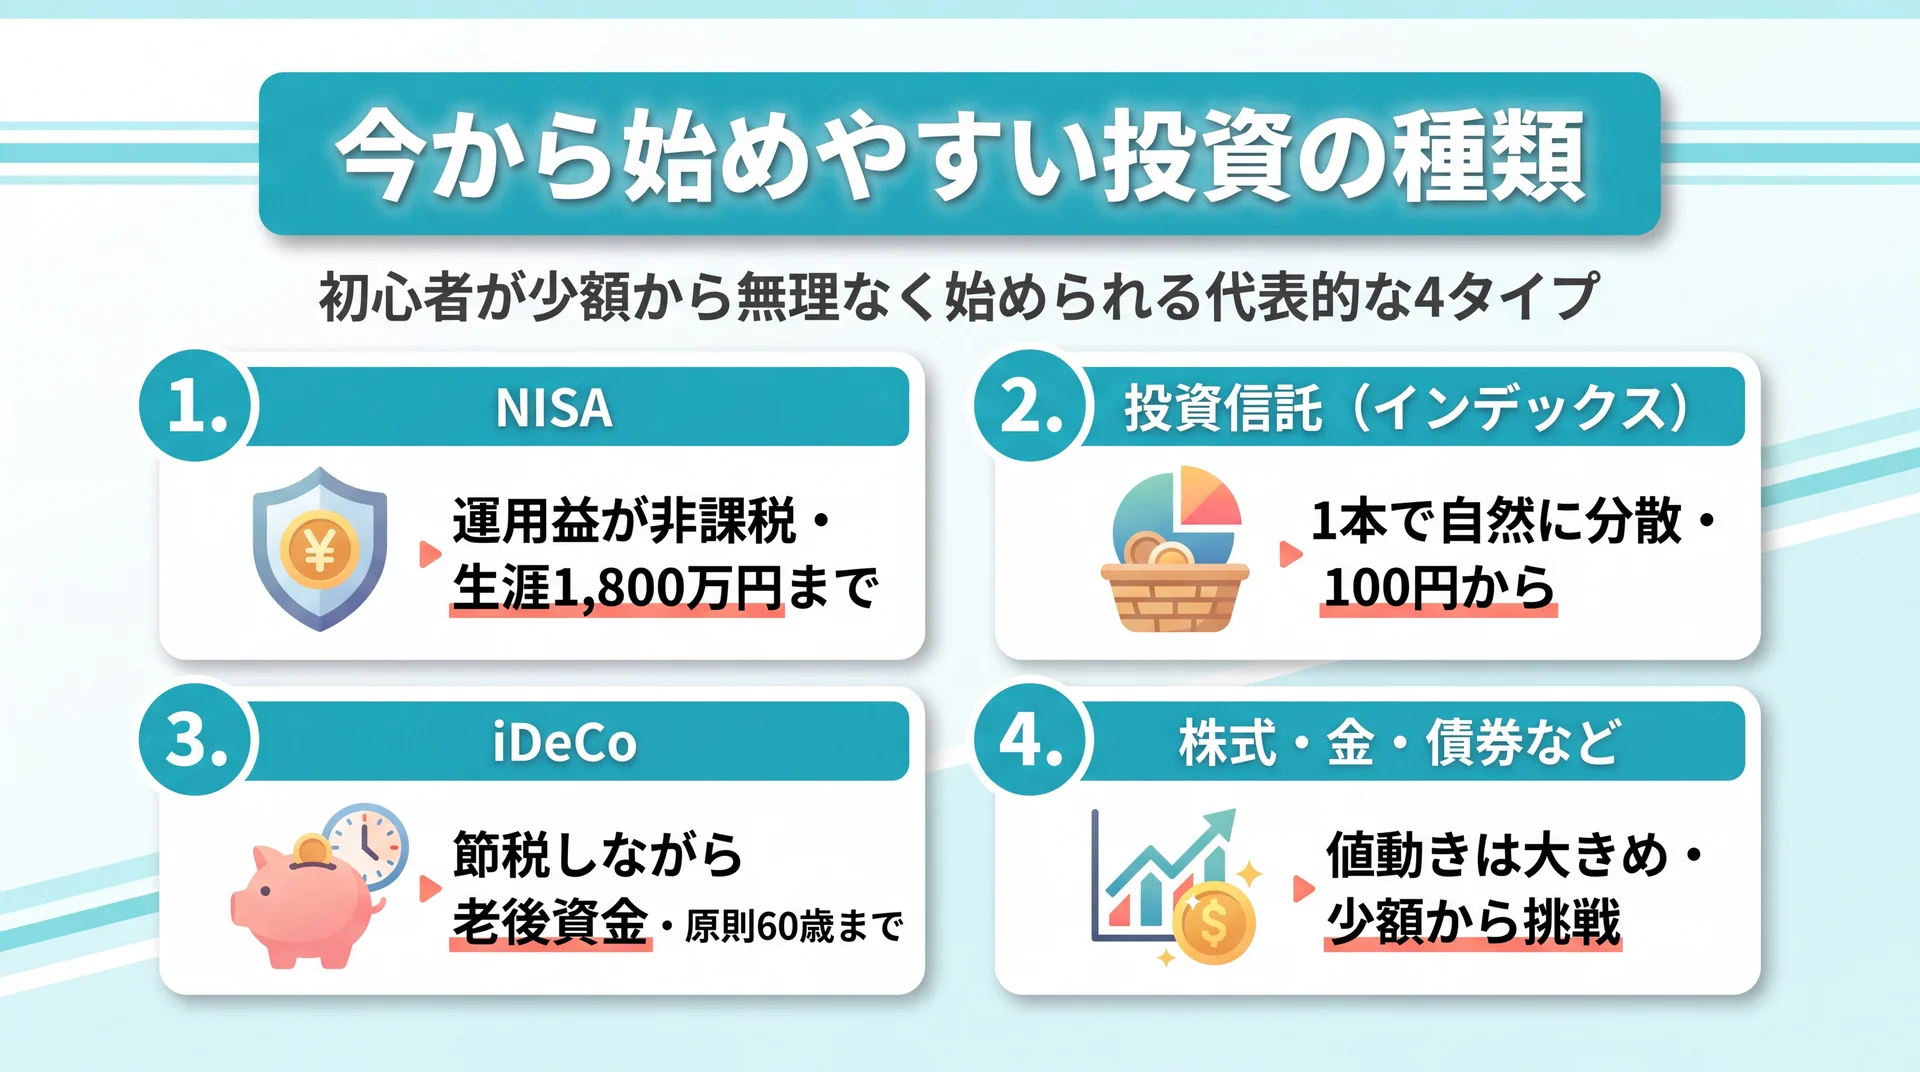
    今から始めやすい投資の種類と特徴

    今から始めやすい投資の種類と特徴の解説図

    「投資=株でギャンブル」というイメージから抜け出せない方は多いものです。しかし実際には、初心者が少額から無理なく始められる制度や商品が整っています。ここでは、今から始めやすい代表的な投資の種類を、特徴とあわせて整理します。それぞれ「どんな目的に向くか」を意識しながら読んでみてください。

    NISA(つみたて投資枠・成長投資枠)

    今、投資を始めるなら真っ先に押さえたいのがNISAです。2024年から始まった新しいNISAでは、つみたて投資枠(年120万円)と成長投資枠(年240万円)を使い、生涯で最大1,800万円までの運用益や分配金が非課税になります(金融庁 NISA特設ウェブサイト)。通常なら約20%かかる税金がゼロになるため、同じ運用でも手元に残るお金が増えるのが最大の魅力です。

    特につみたて投資枠は、金融庁の基準を満たした投資信託に絞られており、初心者が極端にリスクの高い商品を選びにくい設計になっています。「まず非課税の器を用意し、その中で長期に積み立てる」——これが、今の初心者の王道スタートです。

    投資信託(インデックスファンド)

    「何を買えばいいか分からない」という人に相性が良いのが投資信託です。投資信託は、多くの投資家から集めたお金を運用の専門家が国内外の株式や債券に分散して投資する仕組みで、1本買うだけで自然に分散投資が実現します。個別株のように「どの会社の株を買うか」を自分で見極める必要がないため、負担が小さいのが特長です。

    なかでも、日経平均株価やS&P500などの指数に連動するインデックスファンドは、運用コストが低く、市場全体の成長の恩恵を受けやすいことから、初心者の積立先として人気があります。100円〜1,000円程度の少額から始められる商品も多く、「まず経験してみる」ハードルが非常に低いのもポイントです。

    iDeCo(個人型確定拠出年金)

    老後資金づくりを軸に考えるなら、iDeCoも有力な選択肢です。iDeCoは自分で掛金を出して運用する私的年金制度で、掛金が全額所得控除の対象になり、運用益も非課税、受け取り時にも控除が使えるという税制メリットがあります(iDeCo公式サイト)。節税しながら老後資金を積み立てられる点が、NISAとは異なる強みです。

    ただし、原則60歳まで引き出せないという制約があります。近い将来に使う予定のあるお金には向かないため、「老後まで動かさないお金」で活用するのが基本です。目的と期間を決めておくことが、ここでも効いてきます。

    株式投資・その他(金・債券など)

    もう少し能動的に取り組みたい人には、個別株式投資という道もあります。応援したい企業の株を持ち、値上がり益や配当、株主優待を狙えるのが魅力ですが、企業や業界を分析する力が求められ、値動きも大きくなりがちです。初心者はNISAや投資信託に慣れてから、少額で挑戦するのが安全です。

    このほか、インフレに強いとされる金(ゴールド)、比較的値動きが穏やかな債券、値動きが大きく余裕資金での少額運用が前提となる暗号資産など、選択肢は多岐にわたります。重要なのは、これらを「どれか一つ」で選ぶのではなく、目的と期間に応じて組み合わせるという発想です。たとえば「老後資金はNISA+iDeCoの投資信託でコツコツ、当面使う予定のないボーナスの一部だけ個別株で挑戦」というように役割を分けて考えると、一つの商品に振り回されにくくなります。次章では、その組み合わせ方=選ぶ前のポイントを見ていきます。

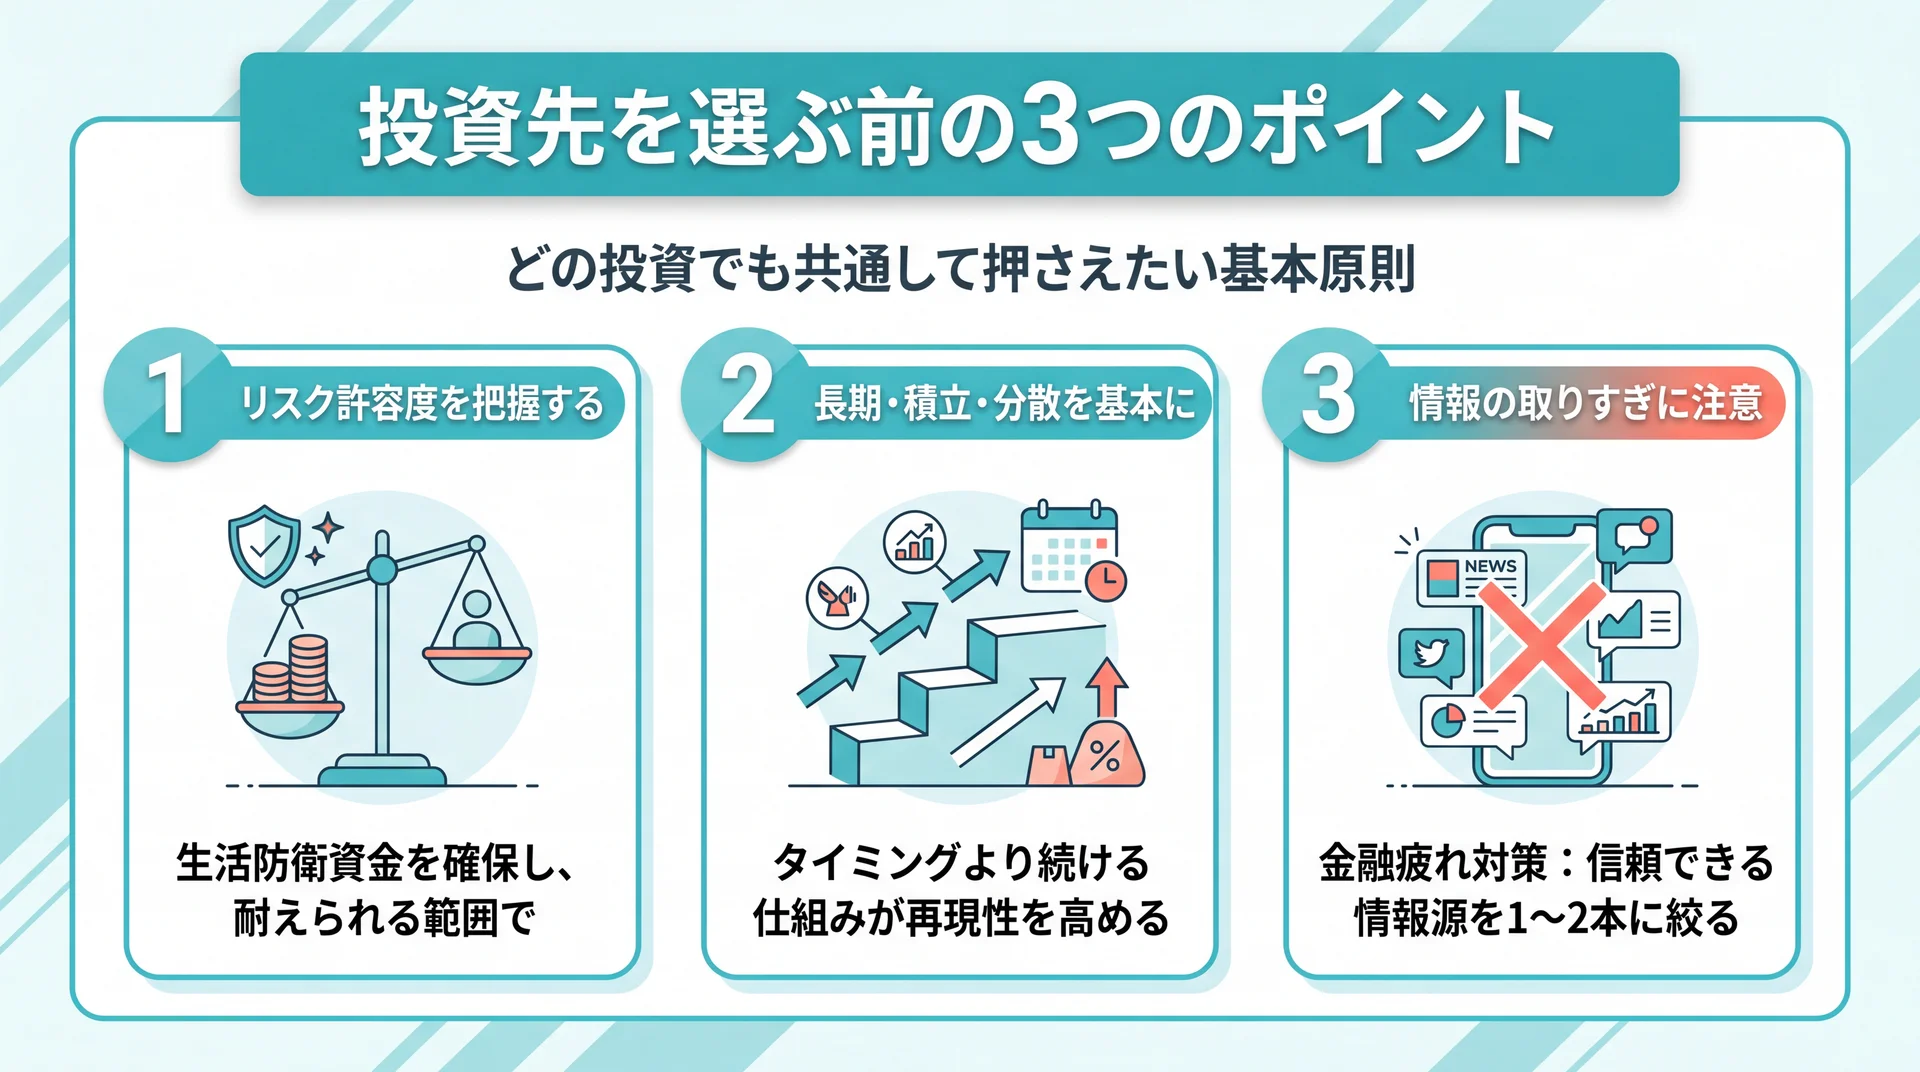
    投資先を選ぶ前に押さえる3つのポイント

    投資先を選ぶ前に押さえる3つのポイントの解説図

    「投資は失敗する、怖い」という固定観念から、なかなか一歩を踏み出せない方もいるでしょう。実際、ABCashの受講者にも同じ不安を抱えていた人は少なくありません。ですが、正しい原則を知れば、そのリスクは大きく下げられます。ここでは、どの投資を選ぶ場合でも共通して押さえるべき3つのポイントを紹介します。

    自分のリスク許容度を把握する

    投資にはリスク(価格の振れ幅)が伴い、元本が保証されているわけではありません。だからこそ、「どのくらいの値下がりなら、生活にも心にも支障なく耐えられるか」という自分のリスク許容度を知ることが出発点になります。年齢・収入・家族構成・貯蓄額によって、取れるリスクは人それぞれです。

    生活防衛資金(当面の生活費の半年〜1年分)を確保しないまま、余裕のないお金を投資に回すのは危険です。まずは「なくなっても生活が崩れないお金」の範囲を決めることが、安心して続ける前提になります。

    「長期・積立・分散」を基本にする

    金融庁も初心者向けの基本方針として掲げているのが、「長期・積立・分散」という考え方です(金融庁 NISA特設ウェブサイト)。長い期間をかけて、毎月一定額をコツコツ積み立て、投資先を国・資産・時間に分ける。これにより、一時的な値下がりの影響をならし、タイミングを当てにいく難しさから解放されます。

    「安いときに買って高いときに売る」を狙う短期売買は、プロでも難しいものです。初心者が着実に資産形成を目指すなら、タイミングを読むより「続ける仕組み」をつくるほうが再現性は高くなります。

    情報の"取りすぎ"に注意する(金融疲れ対策)

    先ほど触れたように、今はYouTubeやSNSで情報がいくらでも手に入ります。しかし、発信者によって言っていることが違い、情報を集めるほど不安になり動けなくなる——これが金融疲れの正体です。ある受講者は「YouTubeや書籍でも学べるが、結局自分の場合はどうすればいいのか判断できなかった」と振り返っています。

    対策はシンプルで、「自分の目的に合った、信頼できる情報源を1〜2本に絞る」ことです。SNSでおすすめされた商品を次々に調べるより、まず自分の家計と目的という"軸"を固め、その軸に照らして情報を取捨選択する。すべてを網羅しようとせず、自分の状況に合わせて誰かに相談できる状態をつくると、情報の海で溺れずにすみます。この「相談できる相手」をどう持つかが、次章のテーマです。

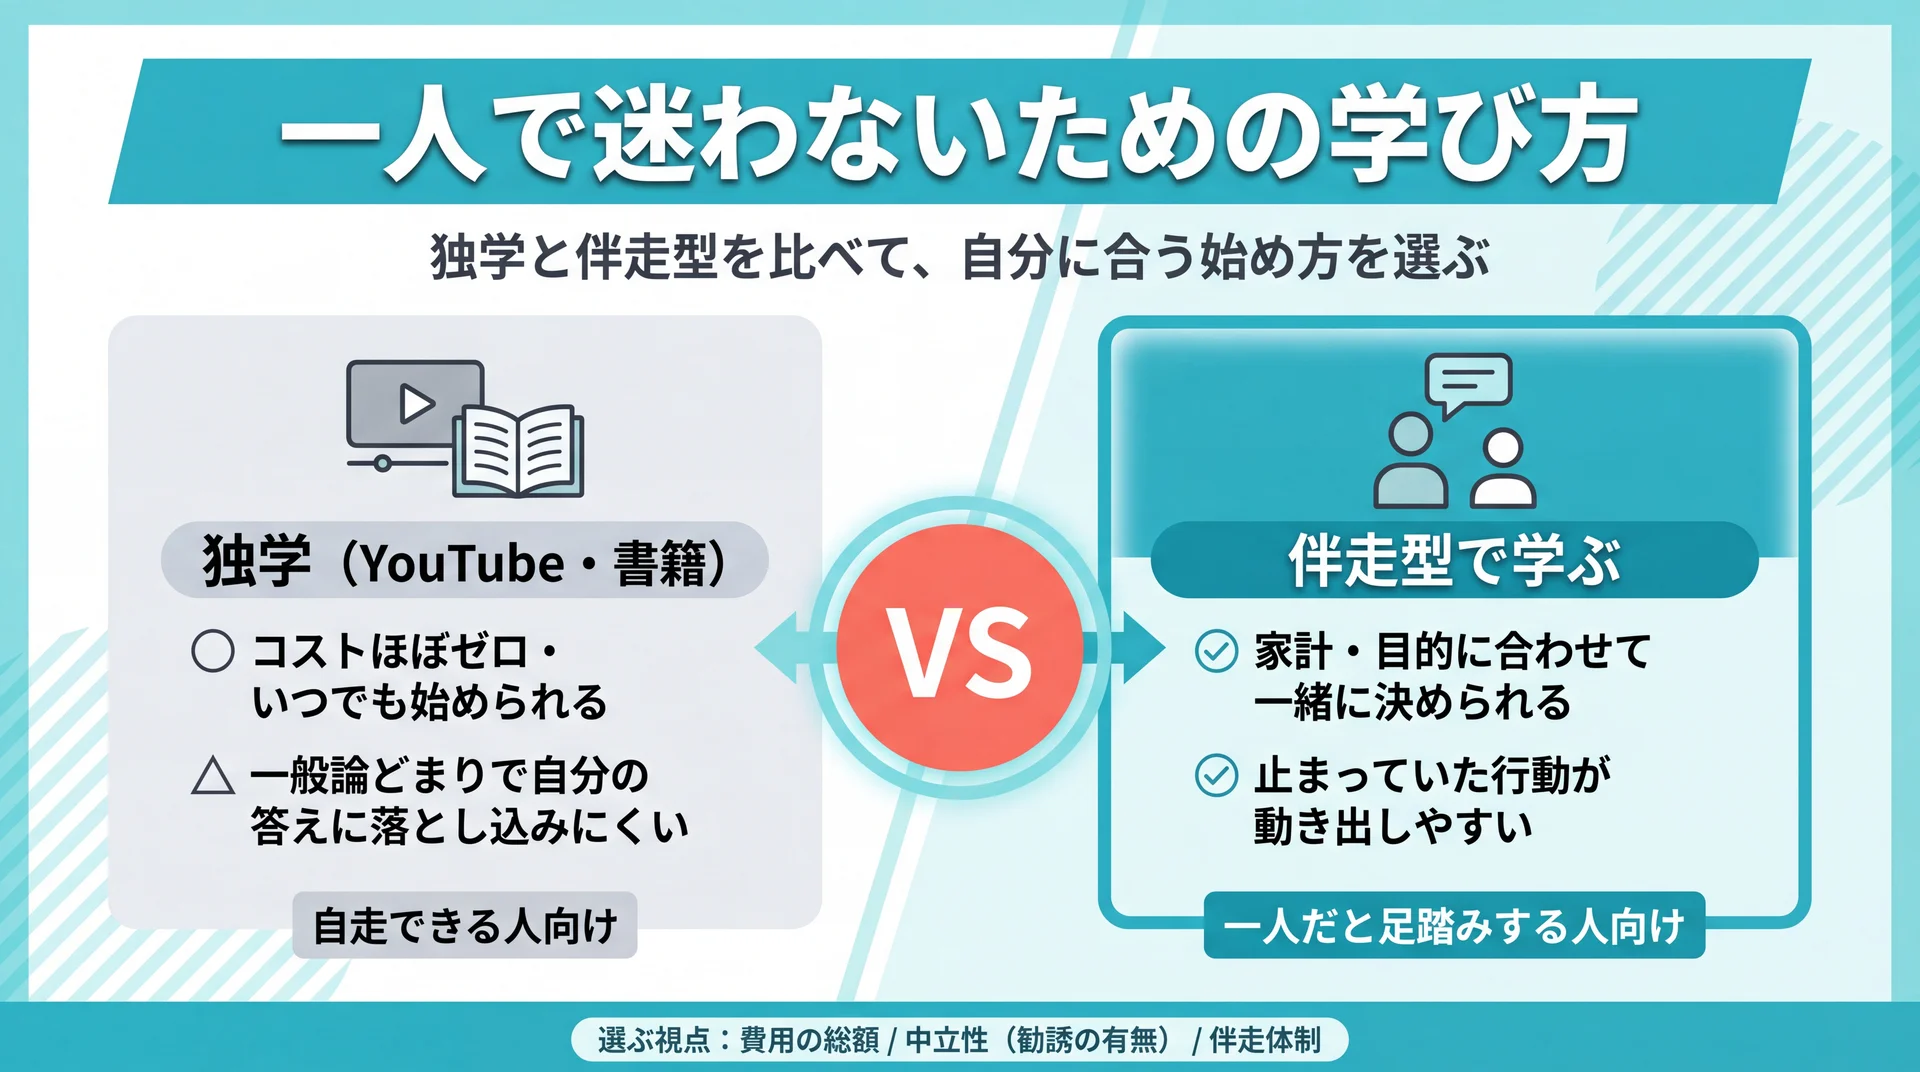
    一人で迷わないための投資の学び方

    一人で迷わないための投資の学び方の解説図

    ここまで読んで、「理屈は分かったけれど、結局自分一人で決められる自信がない」と感じた方もいるはずです。それはごく自然な反応です。実際、口コミでも「一人だと足踏みしてしまうところだった」という声が目立ちます。ここでは、投資を学ぶ2つの方法——独学と伴走型——を比べ、自分に合う始め方を考えます。

    独学(YouTube・書籍)の強みと限界

    独学の最大の強みは、コストがほぼゼロで、いつでも始められることです。良質な入門書やYouTube動画は数多くあり、基礎知識を身につけるには十分な環境が整っています。すでに目的が明確で、自分で調べて実行できる人にとっては、独学は合理的な選択です。

    一方で限界もあります。前述のとおり、投資学習の主流はYouTube(56.8%)ですが、それでも「何を買えばいいか分からない」人が57.1%にのぼるのは、情報が一般論にとどまり、"自分の場合どうするか"に落とし込めないからです。動画や本は「一般的にはこうです」までしか教えてくれず、あなたの収入・家族構成・貯蓄額を踏まえた最後の一歩は、結局自分で埋めなければなりません。断片的な知識は集まっても、家計・目的・リスク許容度を踏まえた「自分専用の答え」までは、独学では届きにくいのが実情です。挫折して結局NISA口座を開いたまま放置してしまう、というのもよくあるパターンです。

    伴走型で学ぶメリットと選び方の視点

    そこで選択肢になるのが、専門家が個別に伴走してくれる伴走型のサービスです。自分の家計や目的を共有したうえで、「あなたの場合はここから始めるといい」と一緒に決めてくれるため、独学で止まっていた行動が動き出しやすいのが最大のメリットです。実際、当社のABCashの受講者からは「NISAも株式も投信も、購入まで寄り添ってくれて投資デビューできた」という声が寄せられています。

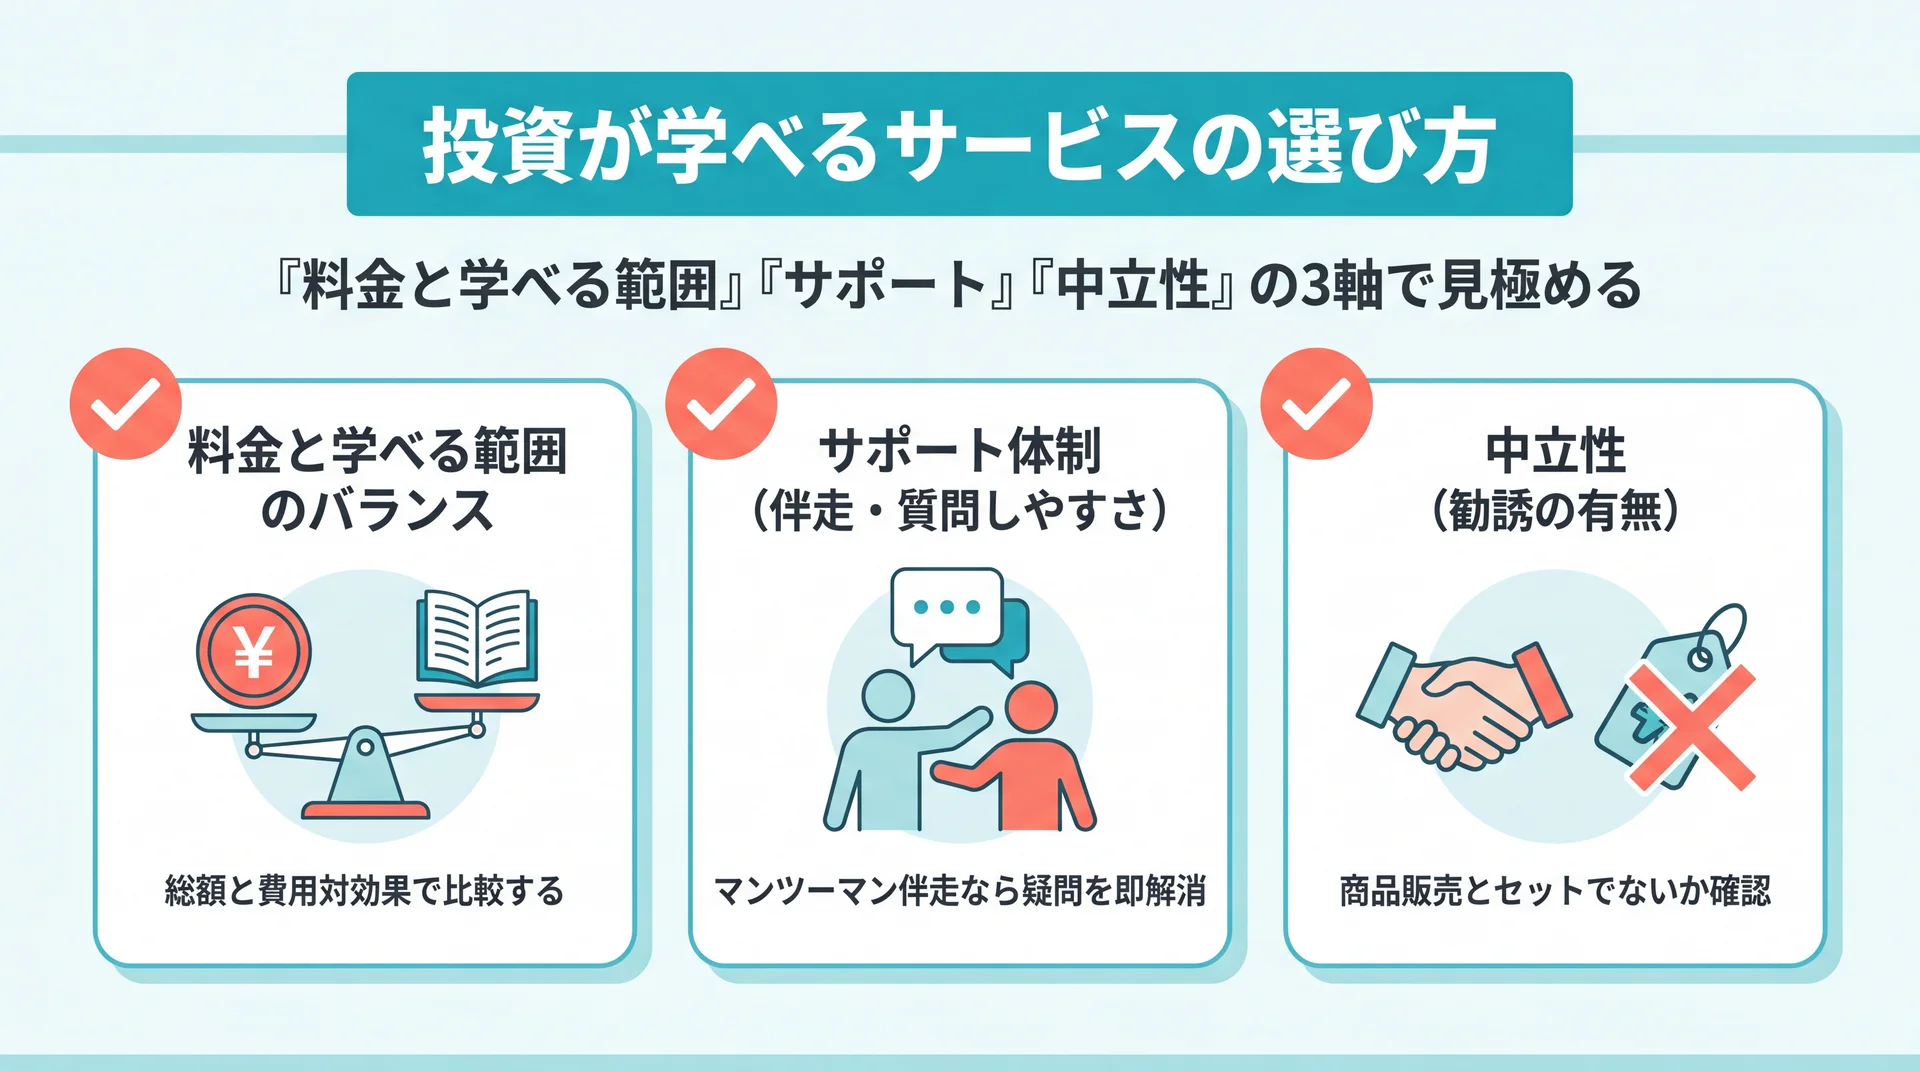
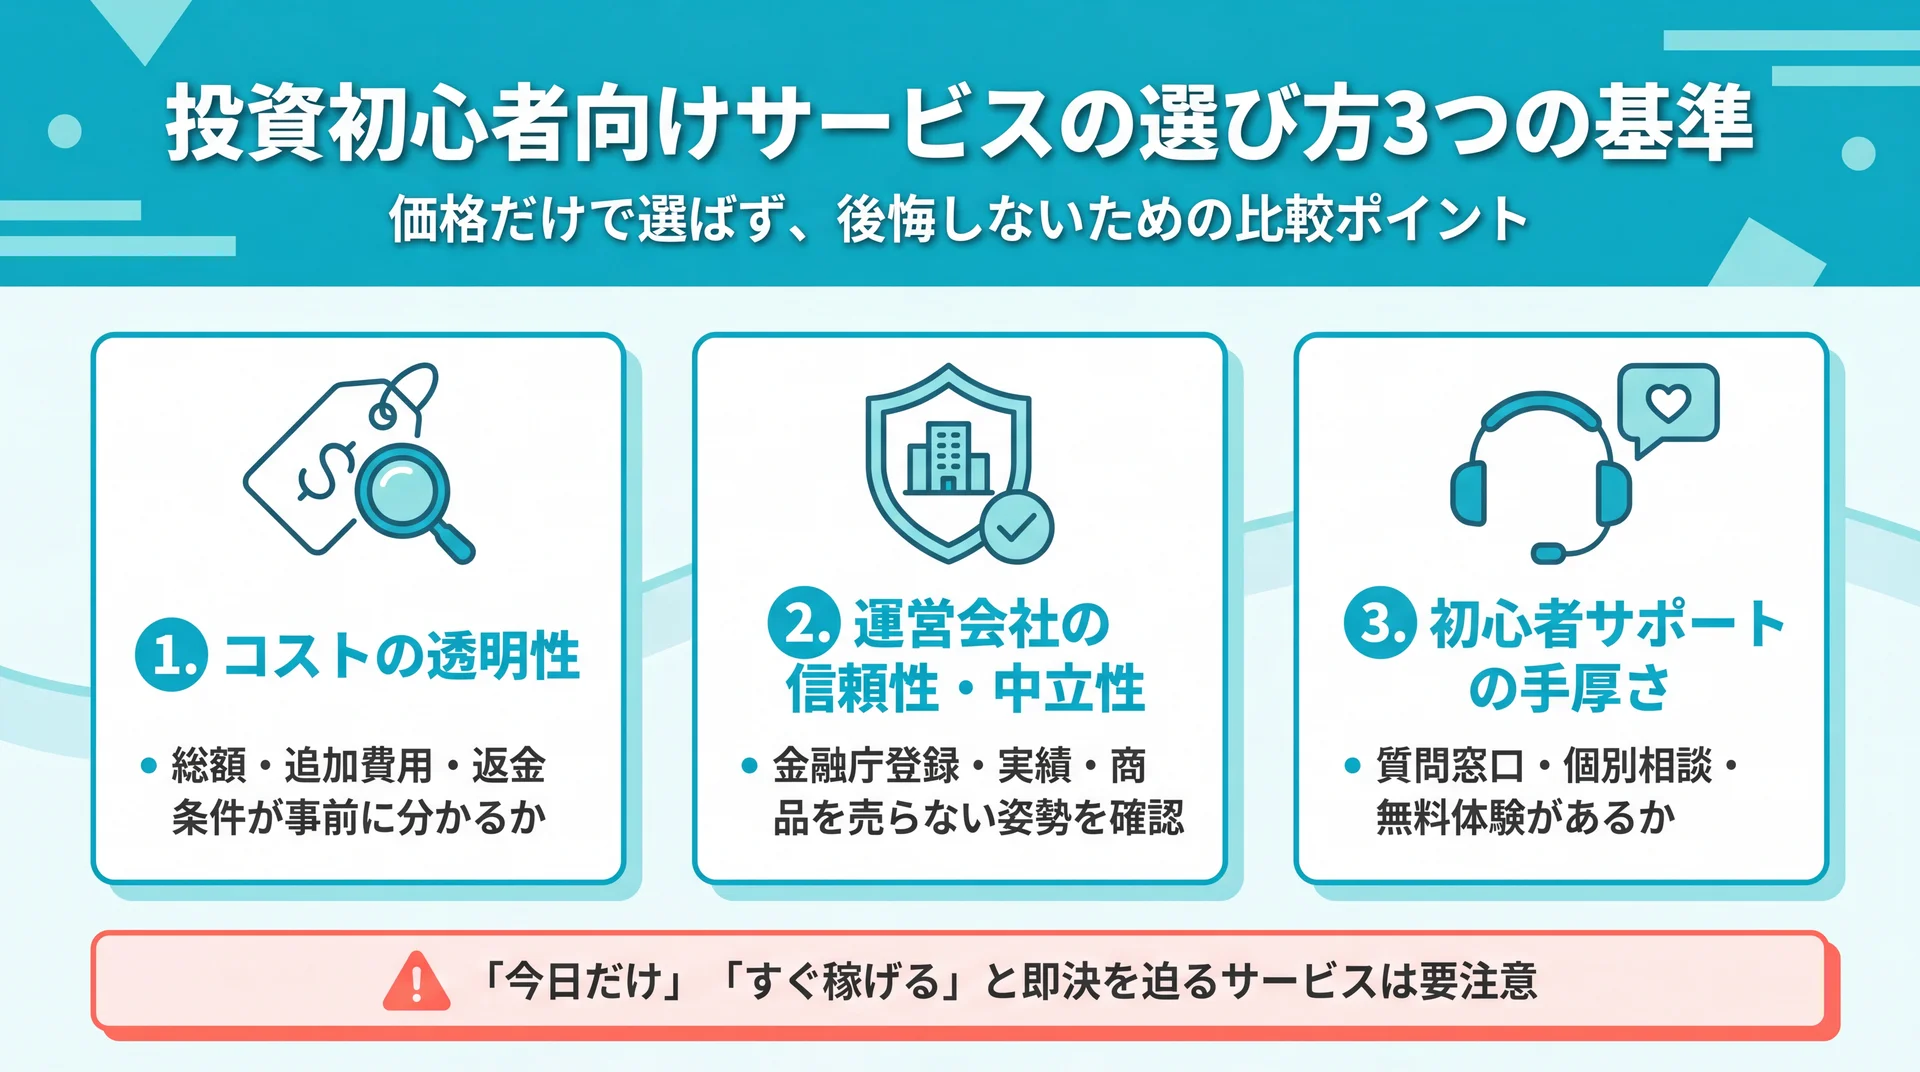
    ただし、この領域には料金や中立性の面で注意すべきサービスもあります。選ぶときは、①費用の総額が明確か ②特定の金融商品の販売とセットになっていないか(中立性)③初心者に伴走する体制があるかの3点を軸に見極めましょう。次章では、この視点で代表的なサービスを比較します。

    \ マンツーマンで伴走 /

    独学では迷いがちなNISAや投資信託の選び方も、専属コンサルとのマンツーマンなら一緒に決められます。

    投資を学べる・相談できるおすすめサービス6選

    「どこで学べば自分に合った投資を選べるようになるのか」と迷う方のために、投資を学べる・相談できる代表的なサービスを比較します。料金・サポート体制・中立性は各社の公式サイトで確認した情報にもとづいて整理しました。まずは全体像を一覧で把握してください。

    ロゴ サービス名 タイプ・特徴 料金の目安 サポート体制 初心者への向きやすさ
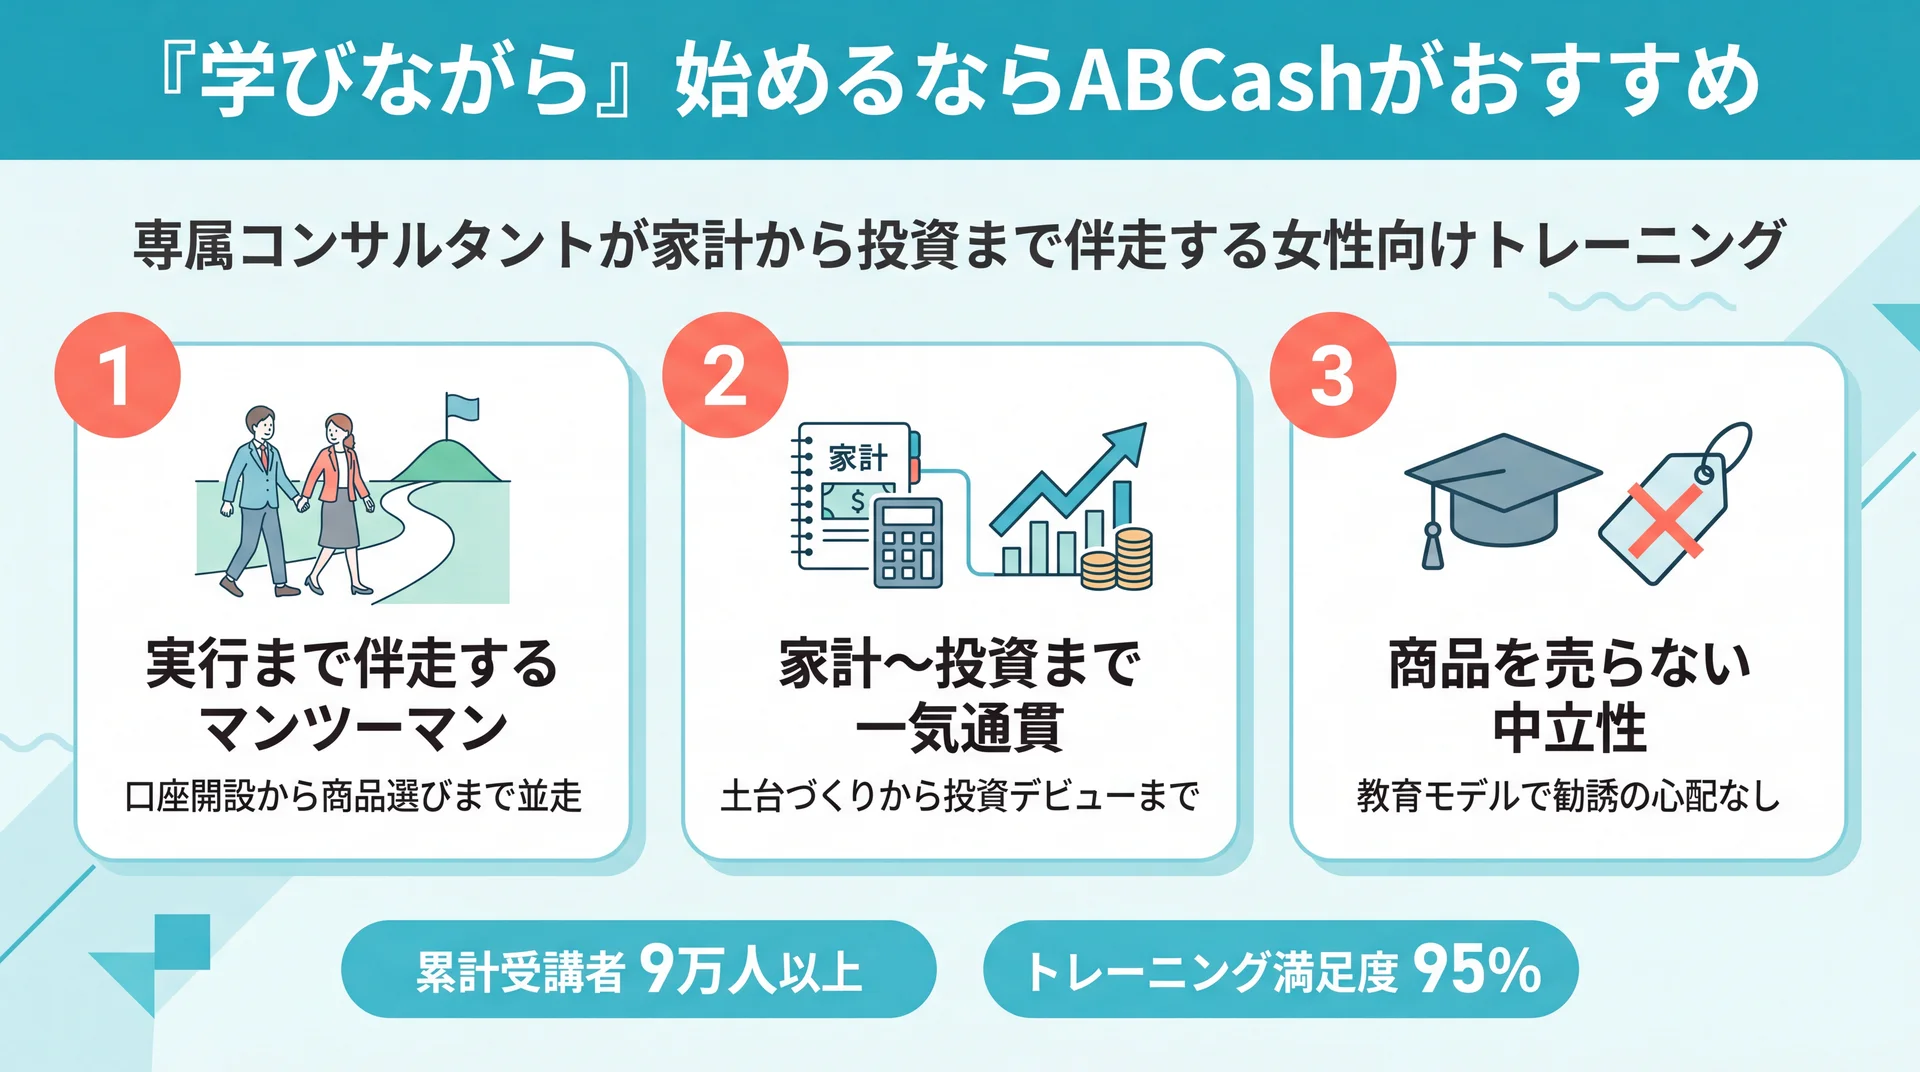
    ABCashのロゴ ABCash 女性向け伴走型トレーニング(マンツーマン・中立) 買い切り型/30日全額返金保証・無料体験60〜80分程度 専属コンサル+アプリ+LINE・満足度95% ◎ 家計〜投資を一気通貫で伴走
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール(共学・老舗・中立) 株式投資22.8万円〜/無料体験セミナー 動画見放題+質問対応 ○ 段階的に網羅学習
    GFSのロゴ GFS(Global Financial School) オンライン投資スクール(動画2,000本超) 入学金5.5万+39.8万円〜/無料講座 専任コンサル ○ 自分のペースで基礎から
    SHEmoneyのロゴ SHEmoney 女性向けコーチングスタジオ(商品販売なし) 月額19,980円〜/無料体験 メンター+月次コーチング ○ 仲間と実践
    マネイロのロゴ マネイロ 無料オンライン相談・セミナー(IFA) 完全無料(金融商品仲介モデル) 個別相談(IFA/FP)・満足度96.8% ◎ NISA基礎を無料で
    アットセミナーのロゴ アットセミナー 無料マネーセミナー(対面+オンライン) 完全無料 FP講師+個別面談 ○ 入口が広い

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    「今投資するなら何がいいか」を自分で決められるようになりたい方に、まず検討したいのがABCashです。

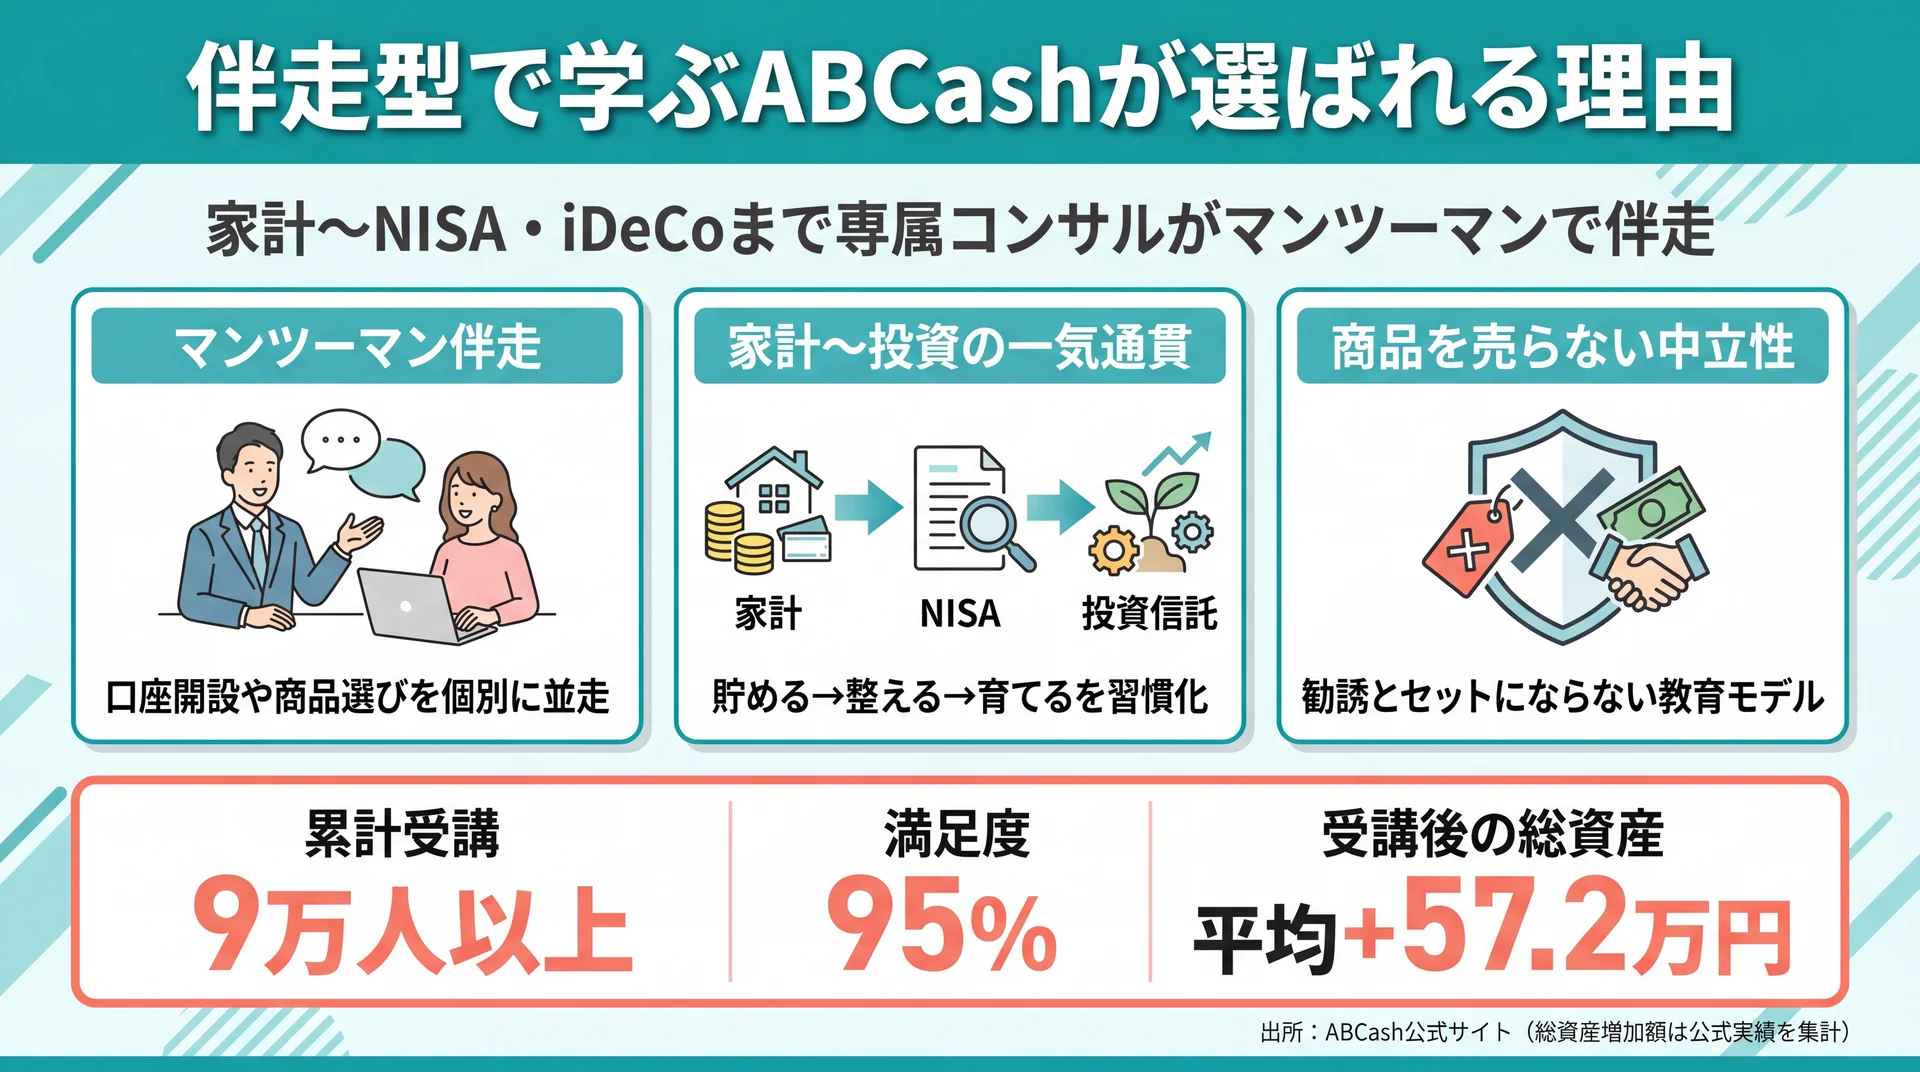
    ABCashは、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講する、伴走型のファイナンシャルトレーニングです。最大の特徴は、専属のファイナンシャルコンサルタントがマンツーマンで、家計管理からNISA・iDeCo・投資信託・株式まで一気通貫で伴走してくれること。「何を買えばいいか分からない」という段階から、自分で商品を選べるようになるまでを、個別カリキュラムで支えます。

    おすすめポイント

    • マンツーマン伴走: 一人だと足踏みしてしまう → 専属コンサルが購入まで一緒に伴走し、投資デビューを後押し
    • 中立性(商品を売らない): 勧誘とセットが不安 → 金融商品を販売しない教育モデルで、特定商品への誘導がない
    • 習慣化の仕組み: 学んでも続かない → 専用アプリ×毎日フィードバックで、60日をめどに家計・投資の習慣化を設計

    信頼性の面でも、トレーニング満足度95%(2025年4〜8月・公式アンケート10段階中8以上)、受講後は総資産が平均+57.2万円という公表実績があり、2018年設立でシリーズCまで累計約25億円を調達した企業が運営しています。オンライン完全対応で全国から受講でき、まずは60〜80分程度の無料体験で相性を確かめられるのも、初心者が試しやすい理由です。家計から投資デビューまでを"一人にならずに"進めたい女性に、特に向いています。

    なお、口コミには「勧誘が続いた」「費用の割に効果を感じられなかった」という声も一定数あります。評価が分かれているのも事実であるため、契約前には無料体験で担当者との相性や費用感をしっかり確認しておくと安心です。

    項目 内容
    特徴・強み 女性向け伴走型・マンツーマン・家計〜投資を一気通貫・中立
    料金・コスト 買い切り型(数十万円レンジ/要問い合わせ)・無料体験60〜80分程度・30日間全額返金保証
    サポート/信頼性 専属コンサル+専用アプリ+LINE質問・満足度95%・累計9万人
    初心者への向きやすさ ◎ 家計の可視化から投資デビューまで伴走
    実績・対応事例 累計9万人以上/受講後 総資産平均+57.2万円(公式発表)
    公式サイト 公式HP

    2. ファイナンシャルアカデミー(日本ファイナンシャルアカデミー株式会社)

    ファイナンシャルアカデミーの公式サイト

    2002年創立、開校24年目を迎える総合マネースクールです。延べ受講生82万人超(自社公表)という実績を持ち、株式投資・投資信託・不動産投資・お金の教養といった目的別のスクールを提供しています(ファイナンシャルアカデミー公式)。男女共学で、教室・Zoom・動画を組み合わせて学べるのが特徴です。

    体系立てて幅広く学びたい人に向いており、受講期間内は動画が見放題で質問対応もあります。特定の金融商品や不動産の販売・紹介を一切行わない中立性を明示している点も安心材料です。一方で、集合講義が中心のため、マンツーマンの個別伴走を求める人にはやや物足りなさを感じる場合があります。まずは無料体験セミナーで、自分の学びたいテーマと合うかを確認するとよいでしょう。

    項目 内容
    特徴・強み 2002年〜の老舗・82万人超・4スクール・中立
    料金・コスト 株式投資スクール228,800円(税込)〜/無料体験セミナーあり
    サポート/信頼性 受講期間内は動画見放題・質問対応
    初心者への向きやすさ ○ 段階的に網羅学習(集合講義中心)
    実績・対応事例 延べ受講生82万人超(自社公表)
    公式サイト 公式HP

    3. GFS(Global Financial School)

    GFSの公式サイト

    GFSは、2,000本以上の動画講義で学べるオンライン投資スクールです。経済史や金融の基礎から、投資信託・個別株・FX・NISA・iDeCoまで幅広く網羅しており、自分のペースで基礎から積み上げたい人に向いています(Global Financial School公式)。担任に何度でも質問できる専任コンサル制度も用意されています。

    オンライン投資スクール生徒数No.1(東京商工リサーチ2025年12月調べ・サイト表記)を訴求し、無料講座の受講者は150万人にのぼります。受講生の約6割が投資初心者という点も、始めやすさの裏付けです。動画中心で自走できる人には心強い一方、女性特化ではなく、コンテンツ量が多いぶん「どこから手をつけるか」を自分で決める必要があります。入学後10日以内なら理由を問わず全額返金される制度があるため、まずは無料講座で雰囲気をつかむのがおすすめです。

    項目 内容
    特徴・強み 動画2,000本超・網羅型・生徒数No.1(サイト表記)
    料金・コスト 入学金55,000円+学費398,000円〜(受講期間2年)/無料講座あり
    サポート/信頼性 専任コンサル制度・無料講座受講150万人
    初心者への向きやすさ ○ 自分のペースで基礎から(自走向き)
    実績・対応事例 オンライン投資スクール生徒数No.1(東商リサーチ2025年12月調べ・サイト表記)
    公式サイト 公式HP

    4. SHEmoney(SHE株式会社)

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けのお金のコーチングスタジオです。15コース55レッスンで家計管理から資産運用までを、仲間と一緒に実践しながら学べるコーチング型が特徴です(SHEmoney公式)。入会時にアドバイザーがカリキュラムを作成し、初月はメンターが伴走、その後も月次コーチングやFPに質問できる自習室が用意されています。

    キャリアスクール「SHElikes」の運営元によるサービスで、同世代の女性コミュニティのなかで続けやすいのが魅力です。金融商品の取り扱い・紹介販売は一切なし・無理な勧誘なしと公式FAQで明言しており、中立性の面でも安心できます。サービス満足度は93.5%(対象106名・2023年2〜9月アンケート・サイト表記)。一人でモチベーションを保つのが苦手な人や、仲間と楽しみながら学びたい女性に向いています。まずは無料体験で雰囲気を確かめられます。

    項目 内容
    特徴・強み 女性向けコーチング・15コース55レッスン・商品販売なし
    料金・コスト 月額19,980円〜(計12ヶ月)/無料体験あり・8日以内クーリングオフ可
    サポート/信頼性 メンター+月次コーチング+FP質問可・満足度93.5%
    初心者への向きやすさ ○ 仲間と実践(コミュニティ型)
    実績・対応事例 サービス満足度93.5%(対象106名・サイト表記)
    公式サイト 公式HP

    5. マネイロ(株式会社モニクルフィナンシャル)

    マネイロの公式サイト

    マネイロは、資産運用の無料相談・オンラインセミナーを提供するサービスです。3分でできる投資診断、1回30分の無料オンラインセミナー、無料の個別オンライン相談の3本柱で、NISAやiDeCoの基礎を短時間で学べます(マネイロ公式)。運営は内閣総理大臣登録のIFA(独立系ファイナンシャルアドバイザー)で、体験者数は40万人を突破、満足度96.8%(2026年2月時点・サイト表記)を掲げています。

    診断・セミナー・相談がすべて無料なので、「まず気軽に専門家の話を聞いてみたい」という人には入りやすい選択肢です。ただし、収益モデルは金融商品仲介(相談者が商品を購入すると紹介手数料が入る仕組み)であるため、"学び"よりも"相談・商品選定"寄りである点は理解しておきましょう。体系立てて自分で判断する力を育てたい場合は、伴走型スクールと併用するのも一案です。

    項目 内容
    特徴・強み 無料の診断・セミナー・個別相談(IFA運営)
    料金・コスト 完全無料(金融商品仲介による収益モデル)
    サポート/信頼性 個別オンライン相談(IFA/FP)・満足度96.8%
    初心者への向きやすさ ◎ NISA基礎を無料で(相談・提案寄り)
    実績・対応事例 体験者数40万人突破(サイト表記)
    公式サイト 公式HP

    6. アットセミナー(パワープランニング株式会社)

    アットセミナーの公式サイト

    アットセミナーは、60種類以上のテーマをそろえた無料マネーセミナーです。対面とオンラインの両方に対応し、初心者向けの資産形成から不動産・株式まで幅広く学べます(アットセミナー公式)。FP講師によるセミナーに加え、希望者向けの個別面談も無料で、女性・初心者の参加が多く入口が広いのが特徴です。

    年間2,000回以上開催されており、「まずお金の勉強を始めるきっかけがほしい」という段階の人には手軽な選択肢です。一方で、無料セミナーは保険や金融商品の相談・提携先経由が収益源になっているため、「なぜ無料なのか」を理解したうえで参加することを心がけましょう。中立的に自分の判断軸を育てたい場合は、商品提案とセットになりやすい点に注意しながら活用しましょう。

    項目 内容
    特徴・強み 無料マネーセミナー(対面+オンライン・60テーマ以上)
    料金・コスト 完全無料(受講費・教材費・個別面談すべて無料)
    サポート/信頼性 FP講師+希望者向け個別面談・年間2,000回以上開催
    初心者への向きやすさ ○ 入口が広い(商品相談とセットになりやすい)
    実績・対応事例 年間2,000回以上開催(公式)
    公式サイト 公式HP

    コストの透明性の確認方法

    サービスを選ぶときは、まず総額でいくらかかるかを確認しましょう。月額表示だけを見て契約すると、受講期間を掛けた総額が想定より大きくなることがあります。入会金・分割手数料・オプション費用の有無、そして返金・クーリングオフの条件まで、公式サイトや無料体験の場で確認するのが安全です。「無料」をうたうサービスは、収益源(商品販売か・広告か)をあわせて把握しておきましょう。

    運営会社の信頼性の確認方法

    お金に関わるサービスだからこそ、運営会社の実態を確かめることが欠かせません。設立年・運営実績・受講者数といった公表データに加え、金融商品を扱う場合はIFA登録などの公的な裏付けがあるかを確認します。累計受講者数や満足度は各社が公表していますが、「いつ時点・何人対象の調査か」までチェックすると、数字の信頼度を見極めやすくなります。

    初心者サポート・中立性の確認方法

    初心者にとって重要なのは、迷ったときに聞ける体制と中立性です。マンツーマン伴走なのか集合講義なのか、質問チャネル(LINEや面談)はあるか、自分の理解度に合わせて進められるかを確認しましょう。あわせて、特定の金融商品の販売・勧誘とセットになっていないかは見極めたいポイントです。教育そのものを収益源とするサービスは、商品への誘導が起きにくく、中立的な判断を学びやすい傾向があります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・返金条件・無料の収益源を確認 30日間全額返金保証・無料体験60〜80分程度
    運営会社の信頼性 設立年・受講者数・調査時点を確認 2018年設立・累計9万人以上・満足度95%
    初心者サポート・中立性 伴走体制と商品販売の有無を確認 専属コンサルのマンツーマン伴走・金融商品を販売しない中立性

    上記の基準で比較すると、ABCashは「費用の明確さ・伴走体制・中立性」の3軸をいずれも高い水準で満たしています。

    お金の学びから始めたいならABCashがおすすめ

    「今投資するなら何がいい?」という問いの本当の答えは、"自分で選べるようになること"です。ABCashは、その力を最短で身につけたい人に向いた、女性向け伴走型トレーニングが強みです。

    ABCashが選ばれる理由:

    • マンツーマン伴走で投資デビューまで: 累計9万人以上が受講し、家計の可視化からNISA・投資信託の購入まで専属コンサルが一緒に進めます
    • 金融商品を売らない中立性: 教育を収益源とするため、特定商品への勧誘がなく、中立に判断軸を学べます
    • 習慣化と実績: 専用アプリで毎日伴走し、受講後は総資産が平均+57.2万円という公表実績があります

    情報を集めるほど動けなくなる「金融疲れ」から抜け出すには、自分の家計に合わせて一緒に考えてくれる相手を持つのが近道です。まだ何も決まっていない段階でも、まずは相性を確かめるところから始められます。

    \ まずは無料体験から /

    お金の不安を自信に変える一歩を、60〜80分程度の無料体験から始めてみませんか。

    よくある質問

    Q. 今から投資を始めても遅くないですか?

    遅くありません。投資は「時間を味方につける」ほど有利で、少額でも早く始めるほど長期・積立・分散の効果を得やすくなります。大切なのは開始時期を完璧に狙うことではなく、無理のない金額で続ける仕組みをつくることです。まずは生活防衛資金を確保したうえで、NISAのつみたて投資枠から小さく始めるのが王道です。

    Q. 少額でも投資する意味はありますか?

    あります。投資信託なら100円〜1,000円程度から始められる商品も多く、少額でも「値動きを体験し、続ける習慣を身につける」価値は大きいです。最初から大きく賭ける必要はありません。少額で経験を積み、自分のリスク許容度を知りながら徐々に金額を調整していくほうが、長く続けやすく失敗も小さく抑えられます。

    Q. 何に投資するか、自分で決められません。どうすれば?

    まず「何のために・いつまでに・いくら」を決めると、選ぶべき手段は大きく絞れます。それでも一人で判断しづらい場合は、中立的に伴走してくれるサービスを頼るのも一つの方法です。独学の一般論では埋まらない「自分の場合の答え」を、専門家と対話しながら形にできます。

    Q. マネースクールは怪しくないですか?勧誘は?

    サービスによります。無料セミナーのなかには保険や金融商品の販売が収益源のものもあり、勧誘への不満の声も実際にあります。見極めのポイントは、特定商品の販売とセットになっていないか(中立性)と、費用・返金条件が明確かです。教育そのものを収益源とし、金融商品を販売しないサービスを選べば、中立に学びやすくなります。

    まとめ

    「今投資するなら何がいい?」の答えは、流行の商品名ではなく、あなたの目的・期間・金額から逆算して決まります。今から始めやすいのはNISA・投資信託・iDeCoといった制度や商品で、いずれも「長期・積立・分散」を基本にすれば、リスクを抑えながら着実に資産形成を目指せます。とはいえ、情報が多すぎて「何を買えばいいか分からない」と感じるなら、一人で抱え込む必要はありません。中立的に伴走してくれる相手を持てば、止まっていた一歩は動き出します。

    \ 9万人が選んだ伴走型 /

    何から始めるか迷っているなら、専属コンサルと一緒に”自分に合う投資”を見つけるところから始めましょう。

  • 資産形成におすすめのサービス7選|初心者向けの選び方と始め方

    「貯金はあるのに増やし方が分からず、NISAを開いたまま止まっている」――そんな方は少なくありません。この記事では、資産形成の代表的な方法と、迷わず始めるためのおすすめサービス7社を、選び方のポイントとあわせて解説します。

    \ 累計9万人が受講した伴走型トレーニング /

    NISAを開いたまま止まっている方も、無料体験60〜80分程度で自分に合うか確かめられます。

    資産形成とは?初心者が知っておきたい基礎知識

    資産形成とは、ほぼゼロの状態からコツコツと貯蓄や投資を積み上げ、将来使えるお金を育てていく取り組みのことです。まずは全体像から整理していきましょう。

    資産形成の基礎知識を解説したインフォグラフィック

    「お金のことは気になるけれど、何から手をつけていいのか分からない」という声は、これから資産形成を始めたい人に共通する入り口です。難しく感じてしまう原因の多くは、言葉の意味や方法の全体像があいまいなままになっていることにあります。ここを押さえるだけで、次の一歩がぐっと軽くなります。

    資産形成と資産運用の違い

    似た言葉に「資産運用」がありますが、両者は役割が異なります。資産形成は"元手を貯めて増やす"入り口の段階を指し、家計の見直しや積立の習慣づくりから始まります。一方の資産運用は、ある程度まとまった資産を「どう配分して効率よく育てるか」という次の段階です。

    初心者がつまずきやすいのは、いきなり運用テクニックから入ろうとする点です。大切なのは、家計を整えて毎月の余剰資金をつくり、その資金を長期・積立・分散で育てる順番です。順番を間違えなければ、専門知識がなくても着実に前進できます。

    今こそ資産形成が必要とされる理由

    背景には、日本ならではの事情があります。日本の家計金融資産は現金・預金の比率が高く、投資に回っている割合が欧米に比べて低いことが知られています(日本銀行 資金循環統計)。物価が上がる局面では、現預金だけで持っていると、お金の実質的な価値(買えるものの量)が少しずつ目減りしていくリスクがあります。

    そこで国も、税制優遇のあるNISAやiDeCoを通じて長期的な資産形成を後押ししています(金融庁 NISA特設ウェブサイト、全国銀行協会)。老後資金の準備が広く議論されたことも、「守り」だけでなく「育てる」意識が高まったきっかけです。ただし投資には元本割れの可能性があり、増え方を保証するものではない点は最初に押さえておきたいところです。

    年代別に見る資産形成の考え方

    資産形成は「いつ始めるか」で戦略が変わります。20〜30代は運用に回せる時間が長いため、少額でも早く始めて時間を味方につけるのが有利です。毎月数千円〜1万円の積立でも、長く続けることで利益がさらに利益を生む複利の効果を得やすくなります。40代は収入と支出のバランスが見えてくる時期で、教育費や住宅ローンと並行しながら、老後資金を意識した積立の比率を少しずつ上げていく段階です。50代以降は運用できる期間が短くなるため、リスクを取りすぎず、守りと育てるのバランスを取り直すことが大切になります。「もう遅い」と考えて何もしないのが最大の機会損失であり、どの年代でも、家計の見直しと少額の積立から着実に始められます。

    資産形成の代表的な方法とメリット・デメリット

    資産形成の方法は大きく分けて「守りの貯蓄」と「攻めの投資」に整理でき、それぞれ役割とリスクが異なります。まずは代表的な5つの選択肢を俯瞰しましょう。

    資産形成の代表的な方法とメリット・デメリットを比較したインフォグラフィック

    「方法が多すぎて、結局どれを選べばいいのか分からない」と感じるのは自然なことです。ここでは各手段を"どんな役割か"という視点で並べます。すべてを一度にやる必要はなく、自分のライフステージに合うものから組み合わせるのが基本です。急な出費に備える生活防衛資金(生活費の3〜6か月分が目安)を預貯金で確保したうえで、余った資金を投資へ回す順番を意識すると、無理なく続けられます。

    預貯金・財形貯蓄(守りの土台)

    いつでも引き出せる流動性の高さが強みで、生活防衛資金の置き場所として欠かせません。元本割れの心配がない反面、超低金利下では大きく増やすことは期待しにくいのがデメリットです。勤務先に財形貯蓄制度があれば、給与天引きで自動的に貯める仕組みとして活用でき、「気づいたら貯まっている」状態をつくれます。

    新NISA(初心者の主役)

    新NISAは、投資で得た運用益(売却益・配当・分配金)が非課税になる制度です。通常は利益に約20%(復興特別所得税を含め20.315%)の税金がかかりますが、NISA口座ならその税金がかからないのが最大のメリットです。年間投資枠は最大360万円(つみたて投資枠120万円+成長投資枠240万円)、非課税で保有できる限度額は総額1,800万円で、保有期間は無期限、売却した分の枠は翌年以降に再利用できます(金融庁 NISA特設ウェブサイト)。少額の積立から始められるため、初心者が最初に検討したい選択肢です。

    iDeCo(老後資金に特化)

    iDeCo(個人型確定拠出年金)は、掛金が全額所得控除になり、運用益も非課税、受け取り時にも控除があるという税制メリットが特徴です。老後資金づくりに特化している分、原則60歳まで引き出せない点に注意が必要で、当面の生活費や教育費とは切り分けて考える必要があります。掛金の上限は働き方(会社員・自営業・公務員など)で異なるため、始める前に自分の枠を確認しておきましょう。

    投資信託・つみたて投資

    投資信託は、運用のプロが多くの投資家から集めた資金をまとめ、さまざまな資産に分散して運用する商品です。1本買うだけで分散が効くため、銘柄選びに自信がない初心者でも取り組みやすいのが利点です。「長期・積立・分散」で値動きの影響をならすのが王道の考え方ですが、市場環境によっては評価額が下がる局面もあり、短期の値動きに一喜一憂しない姿勢が求められます。手数料(信託報酬)の低い商品を選ぶことも、長期では成果に効いてきます。

    保険・その他(使いどころを見極める)

    貯蓄型保険やロボアドバイザーなども選択肢に入りますが、手数料や中途解約時の扱いなどコスト構造が見えにくいものもあります。「保障」と「資産形成」を混同しないことが大切で、特定の金融商品を勧められた場合は、目的に本当に合っているかを一歩引いて確認しましょう。

    方法 主な役割 メリット 注意点(リスク) 初心者向き
    預貯金・財形 守りの土台 元本割れなし・流動性が高い 低金利で増えにくい ◎
    新NISA 育てる主役 運用益が非課税・少額から可 元本割れの可能性 ◎
    iDeCo 老後資金 掛金が全額所得控除 原則60歳まで引き出せない ○
    投資信託・つみたて 分散で育てる 1本で分散・プロが運用 市場変動で評価額が下がる ◎
    保険・ロボアド等 補完・保障 目的次第で選択肢に コスト構造が見えにくい △

    独学・無料情報だけで資産形成を進めるのが難しい理由

    方法が分かっても、実際に口座を開き、商品を選び、続けるところまで一人でたどり着けるとは限りません。ここで多くの人が足踏みします。

    独学で資産形成を進めるのが難しい3つの理由を示したインフォグラフィック

    「YouTubeや書籍で情報は集めたけれど、結局何が正しいのか判断できなくなった」という状態は、いわば"金融疲れ"の入り口です。無料の情報は豊富ですが、豊富すぎるがゆえに迷いが増えてしまうことも少なくありません。

    情報の断片化と「金融疲れ」

    SNSや動画には有益な発信も多い一方で、発信者ごとに前提や立場が異なり、内容がバラバラに見えることがあります。断片的な情報をいくら集めても、"自分の家計に当てはめた1本の行動計画"にはなりにくいのが難点です。実際、「本や無料の講座でも十分」という声がある一方で、「情報が多すぎて動けなくなった」という声も同じくらい聞かれます。どの情報が自分の状況に当てはまるのかを取捨選択する作業そのものが、初心者にとっては大きな負担になります。

    一人で判断する不安と行動の停滞

    もう一つの壁が、判断を一人で抱える心理的な負担です。ある利用者は「NISAにしても投信にしても、購入まで寄り添って相談に乗ってもらえた。一人だと足踏みしてしまうところを、その一歩が踏み出せた」と振り返っています(Google Maps 口コミより/女性・★5)。方法を知っていることと、実際に行動できることの間には、思いのほか大きな溝があります。「損をしたらどうしよう」という不安が、最初の一歩を何か月も先延ばしにしてしまうのはよくあることです。

    伴走・学習サービスという選択肢

    そこで有効なのが、体系立てて学べるスクールや、専門家に相談できるサービスです。「何を・どの順番で・自分の場合はどうするか」を整理してくれる伴走役がいると、停滞していた行動が動き出しやすくなります。もちろん独学が向く人もいますが、迷いや不安が行動の妨げになっているなら、外部のサポートを検討する価値は十分にあります。まずは無料の体験や相談から試し、必要性を感じたら有料サービスに進むのが、費用を抑えつつ失敗を避ける進め方です。

    \ 専属コンサルがマンツーマンで伴走 /

    断片的な情報で迷いやすい家計から投資までを、一つのカリキュラムで学べます。

    おすすめ資産形成サービス7選

    資産形成を迷わず進めたい場合は、学習スクールや相談サービスを活用するのが近道です。ここでは、目的やレベル別に選べるおすすめ7社を、公式サイトで確認できる情報をもとに比較します。料金は改定やキャンペーンで変動するため、最新は各公式サイトで確認してください。

    ロゴ サービス名 特徴・強み 学習形式 料金の目安(要公式確認) 初心者向き 公式サイト
    ABCashのロゴ ABCash 女性中心・マンツーマン伴走・家計〜投資を一気通貫・中立性 オンライン+都内6拠点/個別 プラン制(要問合せ) ◎ 公式HP
    SHEmoneyのロゴ SHEmoney 女性向け・定額学び放題(15コース55レッスン) オンライン/定額 入会金+月額制 ◎ 公式HP
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール・王道講座・無料体験セミナー 教室+オンライン/集合 無料体験〜講座ごと ○ 公式HP
    マネイロのロゴ マネイロ 知識ゼロ向け・NISA/iDeCoの無料診断&相談 オンライン/相談 無料 ◎ 公式HP
    Global Financial Schoolのロゴ Global Financial School 2,000本以上の講義・無料講座あり オンライン/動画 無料講座〜有料 ○ 公式HP
    アットセミナーのロゴ アットセミナー 60種以上のセミナーを掲載するプラットフォーム 対面+オンライン 無料 ○ 公式HP
    マネーキャリアのロゴ マネーキャリア FP相談・ライフプラン/保険/マネーセミナー オンライン/相談 無料 ○ 公式HP

    「勧誘がしつこいのでは」「料金に見合うのか」といった不安は、サービス選びで多くの人が抱くものです。以下では各社の立ち位置を具体的に見ていきます。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    資産形成を「知る」だけで終わらせず、実際の行動まで伴走してほしい方に、まず検討したいのがABCashです。

    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで伴走する、女性中心のパーソナルマネートレーニングです。家計の見直しからNISA・iDeCo・投資信託の実践までを一つのカリキュラムで扱い、集合セミナーでは解消しにくい「自分の場合はどうするか」という疑問にその場で答えてもらえるのが最大の違いです。累計受講者は9万人以上(2026年5月時点・公式)にのぼります。

    おすすめポイント

    • マンツーマン伴走: 一人だと足踏みしがちな口座開設や商品選びを、専属コンサルが個別に並走
    • 家計〜投資の一気通貫: 貯める→整える→育てるの順番を、個別カリキュラムで無理なく習慣化
    • 商品を売らない中立性: 教育がビジネスモデルのため、特定の保険・投資商品の勧誘とセットにならない

    トレーニング満足度は95%(2025年4〜8月・公式アンケート)と高く、受講後に総資産が平均で約57.2万円増えたという公式実績を第三者比較メディアも集計しています。専用アプリで毎日の支出を記録し、コンサルタントからフィードバックを受ける仕組みが、学びを一時的な理解で終わらせず習慣として定着させます。一方で、無料体験での案内が「熱心すぎる」と感じたという口コミ(★1)も一定数あり、評価は★5と★1に分かれる傾向があります。合わないと感じたら断ってよいという前提で、まずは無料体験で相性を確かめるのが安心です。オンラインに加え都内6拠点があり、30日間全額返金保証も用意されています(返金条件は変更履歴があるため契約時に要確認)。

    項目 内容
    特徴・強み 女性中心・マンツーマン伴走・家計〜投資一気通貫・中立性
    学習形式 オンライン+都内6拠点/完全個別
    料金の目安 プラン制(数十万円台〜・最新は要問合せ)
    運営会社の信頼性 株式会社ABCash Technologies(2018年設立)/累計9万人・満足度95%
    初心者への向きやすさ ◎(習慣化アプリ・毎日フィードバック)
    公式サイト 公式HP

    2. SHEmoney(SHE株式会社)

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けキャリアスクールで知られるSHE株式会社が運営する「女性向けお金のコーチングスタジオ」です。全15コース55レッスンが定額で学び放題になっており、結婚・出産といったライフイベントを前提にした中立的なカリキュラムが特徴です。

    自分のペースでコツコツ学びたい人に向いており、各コースの修了テストで理解の定着を確認できます。マンツーマンの伴走密度はABCashに比べると穏やかですが、定額サブスクで幅広いテーマに触れられる手軽さが強みです。同世代の女性の実例をもとにした教材が多く、「自分ごと」として学びやすい設計になっています。まずは無料体験レッスンで教材の雰囲気を確かめられます。

    項目 内容
    特徴・強み 女性向け・定額学び放題(15コース55レッスン)
    学習形式 オンライン/動画・定額サブスク
    料金の目安 入会金+月額制(要公式確認)
    運営会社の信頼性 SHE株式会社(女性向けキャリアスクール運営実績)
    初心者への向きやすさ ◎
    公式サイト 公式HP

    3. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、2002年創立で創立24年を迎える総合マネースクールです。株式投資・不動産投資・投資信託といった王道の運用方法を体系的に学べる講座がそろい、累計受講者数は業界最大級とされています。

    男女や年代を問わず学べる普遍的な内容で、まずは無料体験セミナーで自分に必要な分野を見極めたい人に向いています。教室受講とオンラインを選べる柔軟さも魅力で、通学して集中的に学びたい人にも、自宅で学びたい人にも対応できます。一方で、集合講義が中心のため、個別の家計に踏み込んだ伴走を求める場合は物足りなさを感じることもあります。特定分野を深く学びたい中級者にも対応できる幅の広さが持ち味です。

    項目 内容
    特徴・強み 総合マネースクール・株式/不動産/投信の王道講座
    学習形式 教室+オンライン/集合講義
    料金の目安 無料体験〜、講座ごと(数万〜十数万円台)
    運営会社の信頼性 株式会社ファイナンシャルアカデミー(2002年創立)
    初心者への向きやすさ ○
    公式サイト 公式HP

    4. マネイロ(株式会社OneMile Partners)

    マネイロの公式サイト

    マネイロは、「知識ゼロでも正しい資産運用を」を掲げる、無料の資産形成サポートサービスです。NISAやiDeCo、投資信託を中心に、3分の投資診断や30分のオンラインセミナー、専門家への個別相談を無料で受けられます。

    費用をかけずに、まず全体像と自分に合う方向性を掴みたい人に向いています。体験者数は40万人を突破しています。30分という短さのため、忙しい人でもすき間時間に受けやすいのも利点です。相談は無料である反面、深く体系立てて学ぶというよりは「診断と相談で背中を押す」性格が強いため、じっくり学習したい場合はスクール型と組み合わせるのも一つの方法です。

    項目 内容
    特徴・強み 知識ゼロ向け・NISA/iDeCoの無料診断&個別相談
    学習形式 オンライン/30分セミナー・個別相談
    料金の目安 無料(相談・診断無料)
    運営会社の信頼性 株式会社OneMile Partners/体験者40万人突破
    初心者への向きやすさ ◎
    公式サイト 公式HP

    5. Global Financial School(GFS)

    Global Financial Schoolの公式サイト

    GFS(グローバルファイナンシャルスクール)は、「日本一のお金の学校」を掲げるオンライン投資スクールです。株式投資と投資信託を中心に、経済・金融の基礎からニュース解説まで2,000本以上の講義がそろい、必要なところだけ効率的に学べます。

    無料で投資の基礎を学べる動画講座(旧バフェッサ)が入り口として用意されており、まずは無料で本格的な講義の雰囲気を試したい人に向いています。東京商工リサーチの調べ(2025年12月)で生徒数No.1とされ、無料講座は150万人が受講したと公表されています。動画中心で自分のペースを保てる反面、対面での個別伴走はないため、モチベーションを自分で維持できる人に向いています。有料スクールは網羅性が高い分、料金は数十万円台とキャンペーンで変動するため、無料講座で相性を確かめてから判断するのが賢明です。

    項目 内容
    特徴・強み 2,000本以上の講義・無料講座あり・網羅性重視
    学習形式 オンライン/動画講座
    料金の目安 無料講座〜、有料スクールは数十万円台(変動あり)
    運営会社の信頼性 GFS/生徒数No.1(東京商工リサーチ2025年12月調べ)
    初心者への向きやすさ ○
    公式サイト 公式HP

    6. アットセミナー(@SEMINAR)

    アットセミナーの公式サイト

    アットセミナーは、60種類以上・年間1,500以上のマネーセミナーを掲載するプラットフォームです。特定のスクールではなく、さまざまな主催者のセミナーを横断して探せる点が特徴で、対面・オンラインの両方に対応しています。

    参加費は無料のものが多く、気軽に一度セミナーへ足を運んで雰囲気を知りたい人に向いています。ただし、無料セミナーの中には保険や不動産の相談・販売につながる入り口として運営されているものもあります。中立に学びたい場合は、主催者やセミナー後の案内内容を事前に確認する姿勢が大切です。まずは情報収集の第一歩として使い、深く学ぶ段階では別のスクールと使い分けるのも賢い選択です。

    項目 内容
    特徴・強み 60種以上のセミナーを掲載するプラットフォーム
    学習形式 対面+オンライン/セミナー
    料金の目安 セミナー参加無料
    運営会社の信頼性 掲載セミナー多数(主催者は個別に確認を)
    初心者への向きやすさ ○
    公式サイト 公式HP

    7. マネーキャリア

    マネーキャリアの公式サイト

    マネーキャリアは、ライフプラン相談・保険相談・マネーセミナー・保険比較を扱うFP相談サービスです。お金に関する悩みを「考えるきっかけ」として、専門家に無料で相談できるのが特徴です。

    家計や保険を含めて全体を見直したい人に向いており、公式サイトでは同社が独自に集計した「保険アワード」で契約数上位の保険商品を紹介しています。学習というより"相談で方針を決めたい"人に適しています。オンラインで全国から相談でき、土日祝も対応している点も忙しい人にはうれしいところです。保険相談が入り口になるため、投資そのものを体系的に学びたい場合は、スクール型サービスと役割を分けて使うと迷いが少なくなります。

    項目 内容
    特徴・強み FP相談・ライフプラン/保険/マネーセミナー
    学習形式 オンライン/個別相談
    料金の目安 相談無料
    運営会社の信頼性 株式会社Wizleap運営/自社集計「保険アワード」を公式サイトで表示
    初心者への向きやすさ ○
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は資産形成サービス選びで最ももめやすいポイントです。入会金・月額・講座ごとの費用に加え、分割払いの手数料や追加オプションの有無まで含めた"総額"で比較するのがコツです。無料をうたうサービスは、なぜ無料で成立するのか(教育モデルか、保険・商品販売が収益源か)を確認すると、後々の勧誘リスクを見極めやすくなります。

    運営会社の信頼性の確認方法

    運営会社の設立年・実績・受講者数などが公式に確認できるかをチェックします。「累計受講者数」「満足度」「第三者調査の裏づけ」が具体的な数字と出典付きで示されているかが判断材料です。第三者レビューは良い評価だけでなく、悪い評価の内容と件数の両方を見て、二極化の理由まで理解しておくと安心です。

    初心者サポートの手厚さの確認方法

    初心者ほど「分からないことをすぐ聞けるか」が継続の鍵になります。マンツーマン対応・チャット質問・学習アプリなど、レッスン外のサポート体制を確認しましょう。無料体験や返金保証があれば、実際の対応の丁寧さを金銭的リスクなく試せます。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・追加費用・返金保証の有無 プラン制+30日間全額返金保証(要確認)
    運営会社の信頼性 実績数・満足度・出典 累計9万人以上・満足度95%(公式)
    初心者サポート 個別対応・質問窓口・習慣化支援 マンツーマン伴走+専用アプリで毎日フィードバック
    中立性・勧誘の有無 商品販売とセットでないか 金融商品を販売しない教育モデル

    資産形成を伴走型で学ぶなら当社のABCashがおすすめ

    比較した7社はいずれも良さがありますが、「方法は分かったのに動けない」という停滞を最短で抜け出したいなら、当社のABCashの伴走型トレーニングが有力な選択肢になります。

    ABCashが選ばれる理由と実績を示したインフォグラフィック

    当社のABCashは、専属コンサルタントによるマンツーマン伴走が最大の強みです。「自分の家計に当てはめた1本の行動計画」を一緒に作り、実行まで並走します。

    当社のABCashが選ばれる理由:

    • マンツーマン伴走: 採用を通過した専属コンサルタントが、口座開設から商品選びまで個別に並走。一人だと止まりがちな一歩を後押しします
    • 家計〜投資の一気通貫: 貯金・NISA・iDeCo・投資信託の基礎までを一つのカリキュラムで習得。専用アプリの毎日フィードバックで習慣化を支援します
    • 売らない中立性と実績: 金融商品を販売しないため勧誘とセットになりにくく、累計9万人以上・満足度95%という実績があります

    口コミは★5と★1に分かれ、「投資デビューできた」「お金への見方が変わった」という声の一方で、「無料体験での案内が熱心すぎた」「料金が高い」という声もあります。良い評価も厳しい評価も両方あるのが実態だからこそ、まずは無料体験で自分の目で相性を確かめるのが確実です。なお、投資に絶対はなく、最終的な資産設計や個別商品の選択は、ご自身の状況に合わせて判断・相談することが前提です。

    \ 商品を売らない中立の伴走型トレーニング /

    家計の見直しからNISA・iDeCoの実践まで、専属コンサルが個別に伴走します。

    よくある質問

    Q. 資産形成は何から始めればいいですか?

    まずは家計を見直して毎月の余剰資金を把握し、生活防衛資金を確保することが出発点です。そのうえで、運用益が非課税になる新NISAの少額積立から始めるのが、初心者にとって取り組みやすい王道です。無理のない金額で「長期・積立・分散」を意識しましょう。

    Q. マネースクールやマネーセミナーは怪しくないですか?

    すべてが怪しいわけではありませんが、無料セミナーの中には保険や不動産の販売が目的のものもあります。運営会社の実績や収益モデル、セミナー後の案内内容を事前に確認し、勧誘とセットになっていないか(中立性)を見極めることが大切です。合わないと感じたら断って問題ありません。

    Q. 独学とスクール、どちらがいいですか?

    情報を自分で整理でき、継続できる人は独学でも進められます。一方で「情報が多すぎて選べない」「一人だと行動が止まる」という場合は、伴走型のスクールや無料相談が有効です。まず無料体験や無料診断を試し、必要性を感じたら有料サービスを検討するのが失敗しにくい進め方です。

    Q. 料金が高いサービスは避けるべきですか?

    価格だけで判断するのは避けましょう。重要なのは、総額(入会金・月額・分割手数料・オプション)に見合うサポートが得られるかです。返金保証や無料体験を使えば、金銭的リスクを抑えて対応の質を確かめられます。無料サービスも、なぜ無料かを理解したうえで活用すると安心です。

    まとめ

    資産形成は、家計を整えて余剰資金をつくり、新NISAやiDeCoといった税制優遇を活かして「長期・積立・分散」で育てていくのが基本の流れです。方法を知るだけでなく、実際に口座を開き、商品を選び、続けられるかが分かれ道になります。独学で迷いや不安が行動の妨げになっているなら、今回比較した学習スクールや無料相談を上手に使い、自分に合う一歩から動き出すことが、遠回りを防ぐ最短ルートです。

    \ まずは無料体験60〜80分程度から /

    お金の不安を自信に変える一歩を、30日間全額返金保証つきで踏み出せます。

  • 初心者におすすめの投資は?失敗しない始め方と学べるスクール比較

    「投資を始めた方がいいのは分かるけれど、何を選べばいいのか分からない」。そんな声は少なくありません。この記事では、初心者におすすめの投資の種類と、失敗しないための原則、そして迷わず続けるための学び方までを整理します。

    \ 累計9万人が学んだ伴走型トレーニング /

    何に投資すべきか迷う方へ。専属コンサルタントが家計から投資デビューまで伴走します。

    投資は「した方がいい」時代へ|今の家計とお金の現状

    預金の実質価値が目減りする様子と資産形成の必要性を示すイメージ

    「銀行に預けておけば安心」と感じてきた方も、最近はニュースを見て少し不安になっているのではないでしょうか。まず押さえたいのは、お金を動かさないこと自体にもリスクがあるという事実です。

    物価が上がり続けると、同じ1万円で買えるものは少しずつ減っていきます。預貯金の金利が年0.2〜0.3%前後にとどまる一方で物価が上がれば、預金の「実質的な価値」はゆるやかに目減りしていきます。だからこそ、余裕資金の一部を投資に回して資産の成長を狙う考え方が、初心者にも広がっています。

    現預金だけでは資産が目減りする

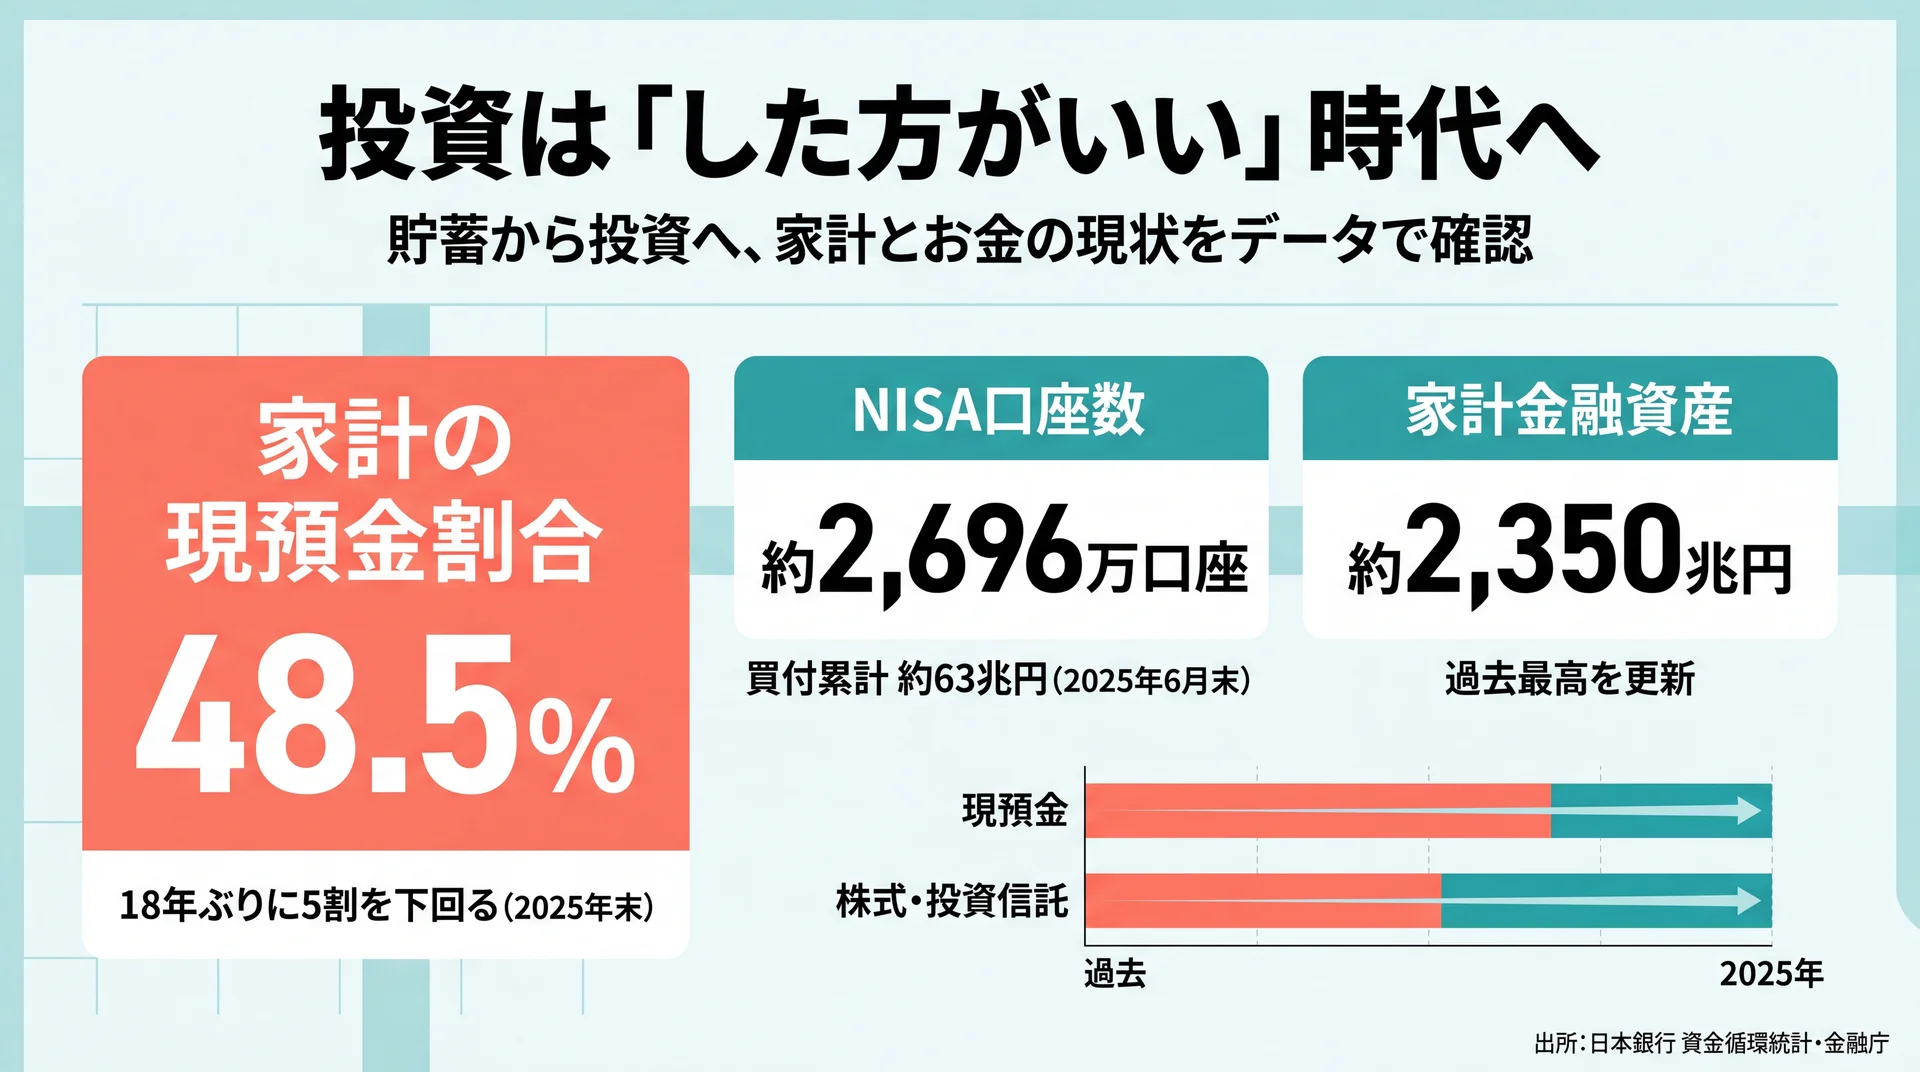
    日本の家計がどれだけ預貯金に偏っているかは、公的な統計にはっきり表れています。日本銀行の資金循環統計によると、2025年末の家計の金融資産は約2,350兆円と過去最高を更新する一方で、金融資産に占める現預金の割合は約48.5%と、18年ぶりに5割を下回りました(日本銀行「資金循環統計」を報じた日本経済新聞)。

    裏を返せば、これまで日本の家計は資産の半分以上を「増えないお金」で持ち続けてきたということです。株式や投資信託へ資産を移す動きがようやく広がり始めた、という段階だと理解しておくとよいでしょう。

    新NISAで「貯蓄から投資へ」が加速

    「まわりも始めているらしい」という感覚は、数字でも裏づけられます。金融庁によると、NISA口座数は2025年6月末で約2,696万口座に達し、買付額は累計で約63兆円にのぼります(金融庁「NISA口座の利用状況に関する調査結果」)。政府は2027年12月末までに3,400万口座という目標を掲げており、制度面でも「貯蓄から投資へ」の流れを後押ししています。

    つまり投資は、一部の詳しい人だけのものではなく、初心者が標準的に取り組む選択肢になりつつあります。ここで大切なのは、「始めること」と「正しく続けること」は別物だという点です。

    初心者が最初に押さえる考え方

    「NISA口座は開いたものの、次に何をすればいいのか分からず止まっている」——これは初めての方に本当によくある状態です。焦って高いリターンを狙うのではなく、まずは生活防衛資金(当面の生活費)を確保し、余裕資金の範囲で始めて、少額から慣れることを順番に整えるのが王道です。この土台があれば、次の章で紹介する投資の種類も迷わず選べるようになります。

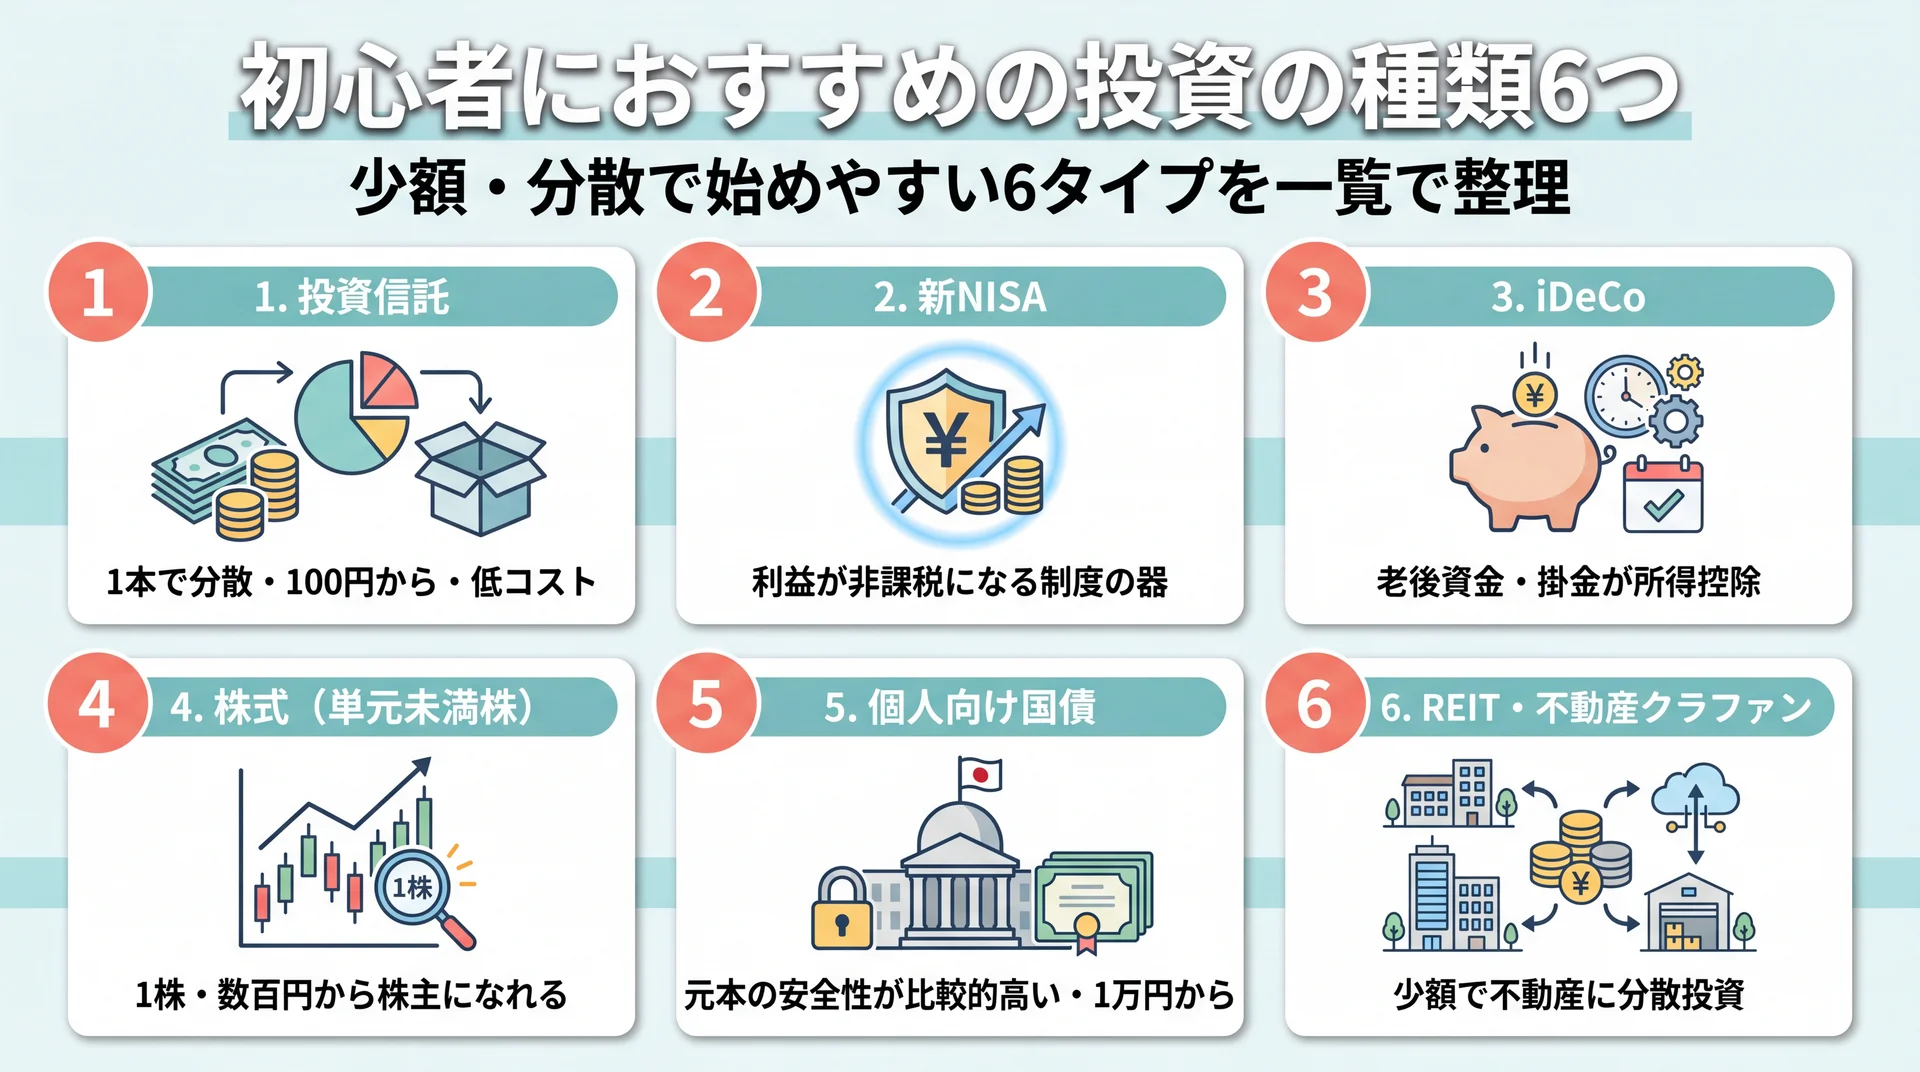
    初心者におすすめの投資の種類6つ

    投資信託・NISA・iDeCo・株式など初心者向け投資の選択肢を並べたイメージ

    「投資の種類が多すぎて、結局どれを選べばいいのか分からない」。株式、投資信託、FX、暗号資産……と並べられると、初めての方が混乱するのは当然です。ここでは初心者が最初に検討したい6つに絞って、特徴と向き不向きを整理します。なお、どの投資にも元本割れの可能性がある点は共通の前提です。

    投資信託(インデックスファンド)

    初めての1本として最も選ばれやすいのが投資信託です。多くの投資家から集めた資金をプロが運用し、1つの商品を買うだけで自然に分散投資ができます。中でも日経平均やS&P500などの指数に連動するインデックスファンドは低コストで、値動きも市場全体に沿うため理解しやすいのが利点です。金融機関によっては100円から購入でき、少額で「投資に慣れる」目的にも適しています。

    新NISA(非課税制度をまず使う)

    新NISAは投資商品そのものではなく、投資で得た利益が非課税になる「口座の器」です。通常、投資の利益には約20%の税金がかかりますが、NISAの枠内なら非課税で運用できます。前述の投資信託や株式をNISA口座で買うのが、初心者にとって効率のよい第一歩です。金融庁のNISA特設サイト では、非課税保有期間や年間投資枠などNISA制度の仕組みが解説されています。

    iDeCo(老後資金の準備)

    iDeCo(個人型確定拠出年金)は、老後資金づくりに特化した制度です。掛金が全額所得控除の対象になり、運用中の利益も非課税という税制メリットがあります。ただし原則60歳まで引き出せないため、当面使う予定のあるお金ではなく「老後まで置いておけるお金」で取り組むのが前提です。月5,000円から始められます。

    株式投資(単元未満株で少額から)

    「応援したい企業に投資したい」という方には株式投資が向いています。通常は100株単位ですが、単元未満株(1株から買える仕組み)を使えば数百円〜数千円で株主になれます。値動きは投資信託より大きく、企業分析の知識も必要になるため、少額で経験を積みながら学ぶのがおすすめです。

    債券・個人向け国債

    「まずは安全性を重視したい」という方には、個人向け国債などの債券があります。国が発行する個人向け国債は元本の安全性が比較的高く、価格の変動が小さいのが特徴です。大きく増やすというより、預金の一部の置き場所を見直す発想で使われます。1万円から購入できます。

    REIT・不動産クラウドファンディング

    不動産にも少額から投資できます。REIT(不動産投資信託)は証券取引所で売買でき、複数の物件に分散投資が可能です。不動産クラウドファンディングは1口1万円程度から始められる案件が多く、まとまった自己資金がなくても不動産投資を体験できます。いずれもミドルリスクの位置づけとして、慣れてきた段階での選択肢になります。

    投資で失敗しないための3つの原則

    長期・積立・分散という投資の3原則を表すイメージ

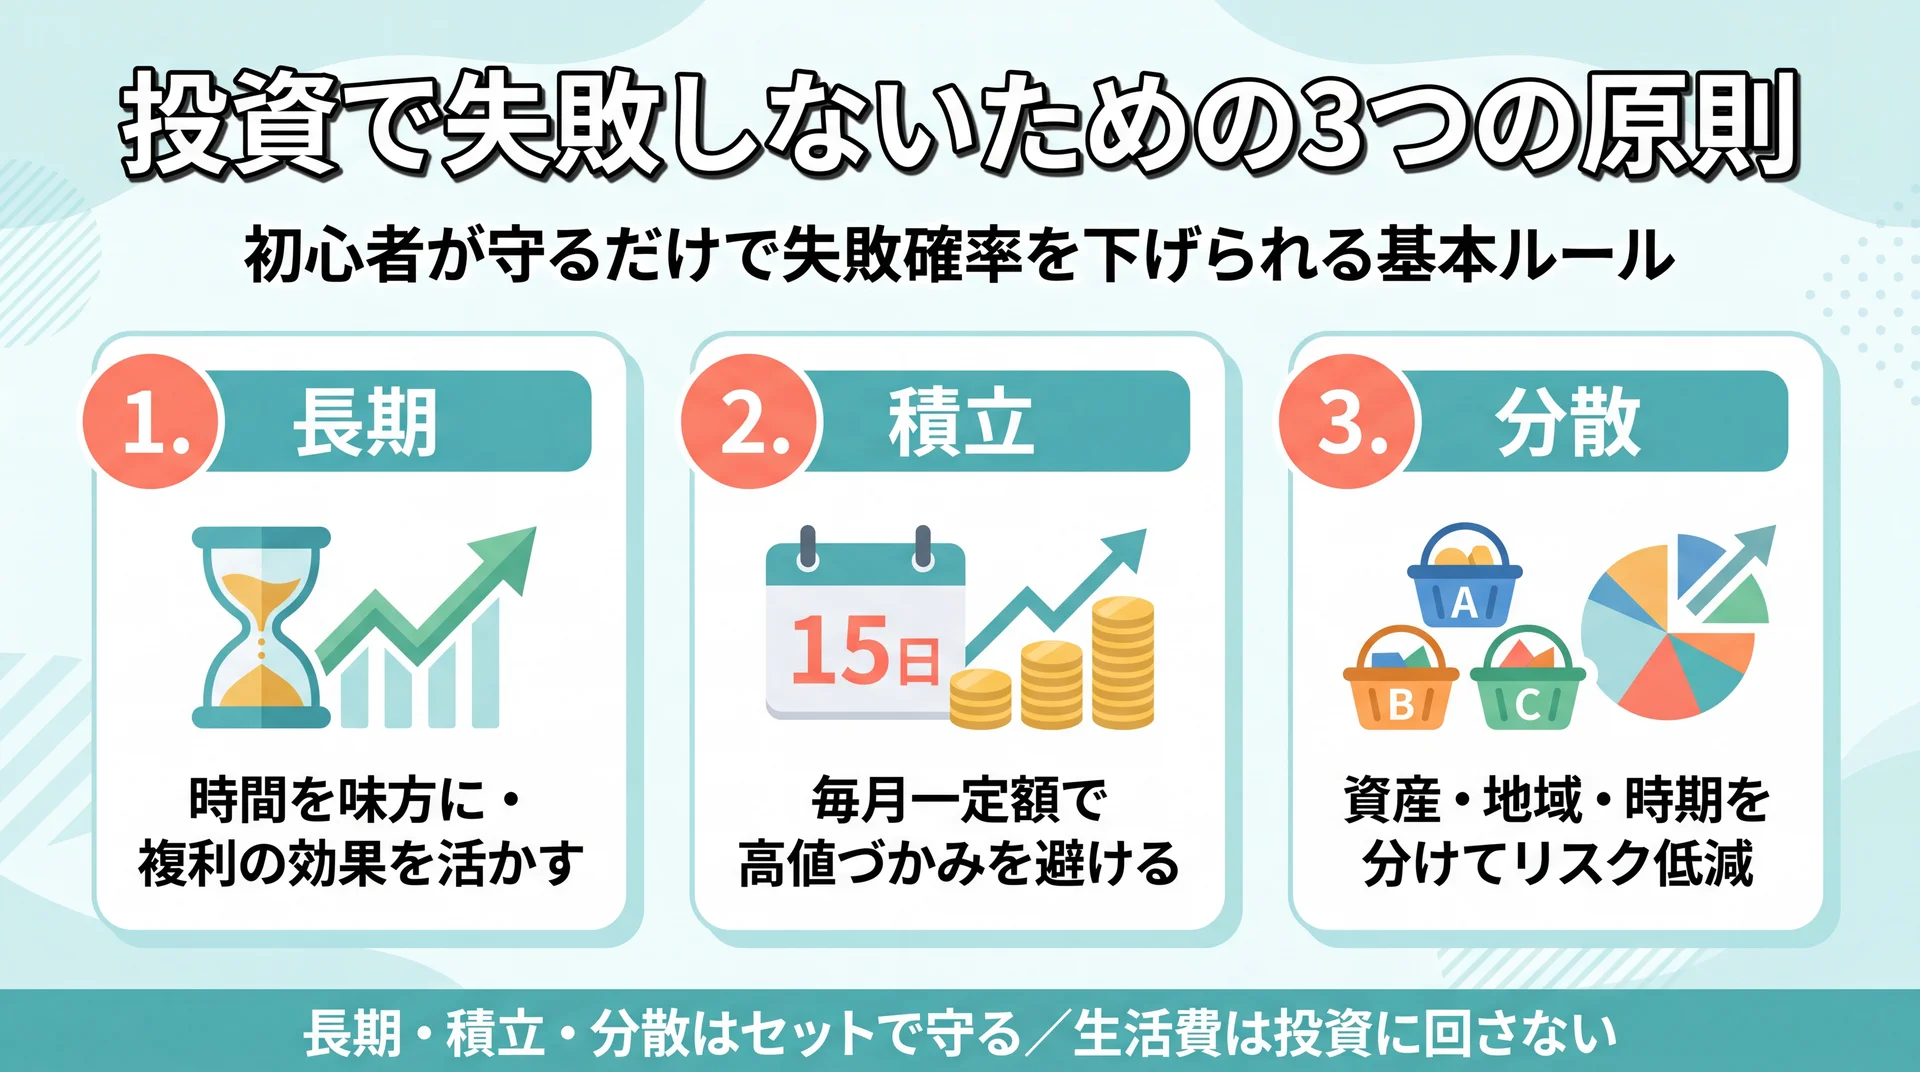
    「投資は失敗する、怖い」という固定観念から、なかなか一歩を踏み出せない方は多いものです。しかし、失敗の多くはやり方の問題で、原則を守るだけで大きく確率を下げられます。プロの投資教育でも共通して語られるのが、次の「長期・積立・分散」の3つです。

    長期(時間を味方につける)

    短期間で売買を繰り返すほど、値動きに振り回されて判断を誤りやすくなります。反対に、長期で保有し続けると、利益が利益を生む複利の効果が働きやすくなります。日々の値動きに一喜一憂せず、数年〜数十年の単位で資産を育てる姿勢が、初心者の失敗を減らします。

    積立(買うタイミングを分散)

    「今が高いのか安いのか」を当て続けるのはプロでも困難です。そこで有効なのが、毎月一定額をコツコツ買う積立です。価格が高いときは少なく、安いときは多く買うことになり、平均購入単価をならせます。タイミングを狙わないことが、かえって失敗を避けるという考え方です。

    分散(1つに集中しない)

    1つの銘柄や資産に資金を集中させると、それが値下がりしたときの打撃が大きくなります。資産の種類・地域・購入時期を分けておけば、どれかが下がっても他がカバーしやすくなります。「長期・積立・分散」はセットで守ってこそ効果を発揮します。生活費まで投資に回さない、という基本も忘れないようにしましょう。

    独学とスクールどっちがいい?初心者がつまずくポイント

    独学かスクールかで投資の学び方に迷う様子を表すイメージ

    ここまで読んで「種類も原則も分かった。あとは自分でやるだけ」と感じた方もいるでしょう。一方で、「一人だと足踏みしてしまう」という声も同じくらいよく聞きます。独学とスクール、どちらが自分に向いているのかを整理しておきましょう。

    独学(本・YouTube)の限界と「金融疲れ」

    いまは本やYouTube、SNSで無料の情報がいくらでも手に入ります。実際、「無料でも十分に学べる」という意見もあります。ただし独学には落とし穴もあります。情報が断片的で発信者によって主張が食い違い、集めるほど何が正しいのか判断できなくなる「金融疲れ」に陥りやすいのです。さらに、口座開設や最初の1本を選ぶ場面で手が止まり、「結局始められないまま」というケースも珍しくありません。自分で調べて実行し、続けられる人には独学が合っています。

    伴走型スクールで解決できること

    「調べても決められない」「質問できる相手が欲しい」という方に向くのが、伴走型のマネースクールです。専属の担当者がつくタイプでは、あなたの家計や目標に合わせて何から始めるべきかを個別に整理し、口座開設や商品選びの場面でつまずかないよう並走してくれます。学びを毎日の行動に落とし込み、習慣化まで面倒を見る設計になっているサービスもあります。独学で挫折した経験がある方ほど、伴走の価値を実感しやすいでしょう。次の章では、初心者が投資を学べるおすすめのスクールを比較します。

    \ 家計〜NISAまでマンツーマン伴走 /

    独学では続かない方も、その場で疑問を解消しながら投資デビューまで進められます。

    投資が学べるおすすめスクール6選

    投資を確実に始めたい、続けたいという場合は、体系的に学べるスクールの活用が近道です。ここでは初心者向けに、女性に人気の伴走型から網羅型・無料相談型まで、タイプの異なる6つのサービスを比較します。金融商品を売らない中立性や勧誘の有無など、後悔しない選び方の軸もあわせて確認しましょう。

    ロゴ サービス名 特徴・強み 料金・コスト サポート/信頼性 初心者への向きやすさ
    ABCashのロゴ ABCash 女性中心9万人・専属マンツーマン伴走・中立 無料体験60〜80分程度/有料は要問合せ 専属コンサル+LINE ◎ 家計〜投資デビュー伴走
    SHEmoneyのロゴ SHEmoney 女性向けコーチング・商品販売なし 無料体験/要問合せ SHE運営・満足度93.5% ◎ 同世代女性・初心者前提
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 2002年〜83万人・4スクール・中立 無料体験セミナー/要問合せ 1年間質問し放題 ○ 体系的・集合講義中心
    お金の学校GFSのロゴ お金の学校GFS 生徒数No.1・無料講座150万人・網羅型 無料講座/有料は要問合せ 専任コンサル+動画多数 ○ 網羅・動画中心
    Finorieのロゴ Finorie 女性向け完全マンツーマン・明朗会計 49,800〜99,800円(税込) マネ学15年・毎日LINE ◎ 少額・初心者前提
    マネイロのロゴ マネイロ 体験40万人・無料診断/相談/セミナー すべて無料 FP相談・満足度96.8% ○ 無料・相談/提案寄り

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    投資を基礎から伴走で学びたいなら、まず検討したいのがABCashです。

    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで伴走する「お金のトレーニング」サービスです。家計の見直しからNISA・iDeCo・投資信託・株式まで、一人ひとりの目標に合わせた個別カリキュラムで一気通貫に学べるのが最大の特徴。集合セミナーのように置いていかれる心配がなく、疑問はその場で解消できます。女性を中心に累計9万人以上が受講しており、初めての方が「最初の一歩」を踏み出す場として選ばれています。

    おすすめポイント

    • 一人だと足踏みしてしまう: 専属コンサルタントがマンツーマンで伴走し、口座開設や商品選びの場面でも並走 → 途中で止まらない
    • 何が正しいか分からない「金融疲れ」: 家計〜投資までを1本のカリキュラムに整理 → 断片情報に振り回されない
    • 勧誘が不安: 金融商品を販売しない教育モデルで中立 → 特定商品を売り込まれる心配がない

    累計9万人以上(2026年5月時点・無料体験含む)が受講し、トレーニング満足度は95%(2025年4〜8月・10段階中8以上)と公表されています。専用アプリで毎日の支出を記録し、フィードバックを受けながら習慣化する設計のため、「学んで終わり」ではなく「続けられる自分」に変わりたい人に向いています。まずは60〜80分程度の無料体験で、自分に合うかどうかを確かめられます。

    項目 内容
    特徴・強み 女性中心9万人・専属マンツーマン伴走・中立(商品販売なし)
    料金・コスト 無料体験60〜80分程度あり/有料プランは要問い合わせ(30日間全額返金保証・返金期間は契約時要確認)
    サポート/信頼性 専属コンサルのマンツーマン+LINE質問・満足度95%・2018年設立
    初心者への向きやすさ ◎ 家計の可視化から投資デビューまで伴走
    対応形態 オンライン完全対応+東京都内スタジオ6拠点
    公式サイト 公式HP

    2. SHEmoney

    SHEmoneyの公式サイト

    SHEmoneyは、キャリアスクール「SHElikes」を運営するSHE株式会社による、女性向けお金のコーチングスタジオです。「お金の体質改善カリキュラム(基礎)」と「自走力強化カリキュラム(応用)」を通じて、家計管理から資産運用までを同世代の女性コミュニティとともに学べます。

    無料体験レッスンから始められ、金融商品の取り扱いや紹介販売は一切なく、無理な勧誘もしないと公式に明言している点は、初心者にとって安心材料です。サービス満足度は93.5%(対象106名/2023年2〜9月アンケート)と公表されています。同世代のリアルな悩みを共有しながら学びたい女性に向いています。

    項目 内容
    特徴・強み 女性向けコーチング・商品販売なし・同世代コミュニティ
    料金・コスト 無料体験レッスンあり/受講料は要問い合わせ(契約書面到着日から8日以内クーリングオフ可)
    サポート/信頼性 SHE株式会社運営・満足度93.5%
    初心者への向きやすさ ◎ 同世代女性・初心者前提のカリキュラム
    公式サイト 公式HP

    3. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、2002年創立の総合マネースクールです。株式投資・投資信託・不動産投資・お金の教養の4つのメインスクールを軸に、累計83万人以上が学んできた実績があります。教室・Zoom・動画を組み合わせ、各スクールの受講期間は1年間と、じっくり体系的に学べる設計です。

    特定の金融商品や不動産の販売・紹介を一切行わない中立的な立場を掲げ、1年間いつでも質問し放題・何度でも繰り返し受講できるサポートも用意されています。個別伴走というより、体系立てて自分のペースで学びたい人に向いています。かつては男性受講者が中心でしたが、現在は女性が優勢になっています。

    項目 内容
    特徴・強み 2002年〜累計83万人・4スクール・中立
    料金・コスト 無料体験セミナー・資料請求あり/各スクール受講料は要問い合わせ(受講期間1年)
    サポート/信頼性 1年間質問し放題・繰り返し受講可・メディア取材実績多数
    初心者への向きやすさ ○ 体系的だが集合講義中心で個別伴走は薄め
    公式サイト 公式HP

    4. お金の学校GFS

    お金の学校GFSの公式サイト

    お金の学校GFS(Global Financial School)は、オンライン投資スクールで生徒数No.1(東京商工リサーチ2025年12月調べ・オンライン/オフライン含む)を掲げる網羅型のスクールです。経済史から金融・保険・投資信託・個別株・FX・NISA・iDeCoまで幅広く学べ、無料講座は累計150万人が受講しています。

    学習は動画講座が中心で、GFSが認定した実績あるプロ個人投資家の講座や、専任コンサルタントとの1対1相談も用意されています。Google口コミは4.5(329件・2024年3月時点)。投資の全体像を体系的に押さえたい人や、動画で自分のペースに学びたい人に向いています。女性特化ではなく、初心者から中級者まで幅広い層が対象です。

    項目 内容
    特徴・強み 生徒数No.1・無料講座150万人・網羅型カリキュラム
    料金・コスト 無料講座あり(クレカ登録不要)/有料コースは要問い合わせ
    サポート/信頼性 株式会社GFS Education運営・専任コンサル+動画講座多数
    初心者への向きやすさ ○ 網羅性が高く動画中心で自走向き
    公式サイト 公式HP

    5. Finorie

    Finorieの公式サイト

    Finorie(フィノリー)は、業界最長15年の実績を持つ「お金のガッコウ!マネ学」が運営する、女性向けの完全マンツーマン資産設計レッスンです。「つくる・節約する・ふやす・まもる」を軸に、あなた専用のパーソナルプランで指導します。週1回(2週に1回)のマンツーマン講義に加え、毎日のLINEでのデイリーレッスンで学びを習慣化する設計です。

    特徴的なのは料金が明朗に公開されている点で、カメさんコース49,800円(1ヶ月・講義2回)、うさぎさんコース69,800円(2ヶ月・4回)、とりさんコース99,800円(いずれも税込)から選べます。勧誘なしを明言しており、90分の無料相談で自分に合うコースを相談できます。少額から丁寧に始めたい初心者の女性に向いています。

    項目 内容
    特徴・強み 女性向け完全マンツーマン・明朗会計・勧誘なし
    料金・コスト 49,800円〜99,800円(税込・3コース)/無料相談90分あり
    サポート/信頼性 「お金のガッコウ!マネ学」15年の実績・毎日LINE
    初心者への向きやすさ ◎ 少額・初心者前提でオーダーメイド
    公式サイト 公式HP

    6. マネイロ

    マネイロの公式サイト

    マネイロは、無料の投資診断・オンラインセミナー・お金の専門家(FP)への相談を中心とした、株式会社モニクルフィナンシャルのサービスです。3分でできる無料投資診断や、1テーマ30分の無料オンラインセミナーで、NISA・iDeCoから投資信託・保険・不動産まで幅広く学べます。体験者数は40万人を突破し(2026年2月時点)、満足度96.8%と公表されています。

    診断・相談・セミナーがすべて無料で、気軽に始めやすいのが魅力です。ただし収益モデルは金融商品仲介であり、相談の中で商品提案を伴う点は、スクール(教育中心)とは性質が異なることを理解して利用しましょう。まず気軽にプロへ相談したい人に向いています。

    項目 内容
    特徴・強み 体験40万人・無料診断/相談/セミナー・幅広いテーマ
    料金・コスト 診断・相談・セミナーはすべて無料(金融商品仲介モデル)
    サポート/信頼性 株式会社モニクルフィナンシャル運営・FP相談・満足度96.8%
    初心者への向きやすさ ○ 無料で気軽だが相談・提案寄り
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は「安いか高いか」だけでなく、総額と追加費用の有無まで確認できるかが重要です。受講料を公開しているサービスは金額を、非公開のサービスは無料体験や無料相談の場で総額・分割・返金条件を必ず質問しましょう。「入会後に追加費用が発生しないか」を書面(契約書・特定商取引法に基づく表示)で確認すると安心です。

    運営会社の信頼性の確認方法

    投資スクールの中には、支払った受講料に見合う学びを得られなかったという声があるのも事実です。長く続くお金の学びだからこそ、運営会社の実績を確かめておきましょう。設立年・受講者数・第三者調査に基づく実績表記・メディア掲載などが、公式サイトや会社概要で確認できるかがポイントです。実績を具体的な数値と出典つきで開示しているかを見ると、信頼性を判断しやすくなります。

    中立性・勧誘の有無の確認方法

    初心者が最も避けたいのが、特定の金融商品や保険の販売とセットになった「学び」です。金融商品の販売・仲介を行うか、無理な勧誘をしないと明言しているかを公式FAQや利用規約で確認しましょう。教育を収益源とする中立型と、商品仲介を伴う相談型では、受けられるアドバイスの性質が変わります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの特徴
    コストの透明性 総額・追加費用・返金条件を確認できるか 無料体験60〜80分程度+30日間全額返金保証(契約時要確認)
    運営会社の信頼性 実績を数値・出典つきで開示しているか 累計9万人以上・満足度95%・2018年設立
    中立性・勧誘の有無 商品販売・仲介の有無、勧誘方針 金融商品を販売しない教育モデルで中立

    上記の3軸で比較すると、ABCashは「中立性」と「個別伴走」を両立している点で、独学に不安のある初心者に選ばれやすいサービスです。

    投資を基礎から学びたいならABCashへ!

    ABCashは、専属コンサルタントによるマンツーマン伴走と、金融商品を売らない中立性が強みのお金のトレーニングサービスです。

    ABCashが選ばれる理由:

    • 一人ひとりに個別カリキュラム: 家計管理からNISA・iDeCo・投資信託まで、あなたの目標に合わせて一気通貫で学べる
    • 累計9万人以上・満足度95%: 女性を中心に選ばれ、投資デビューの実績が豊富(2026年5月時点・無料体験含む/満足度は2025年4〜8月)
    • 習慣化まで伴走: 専用アプリで毎日フィードバックを受けながら、続けられる仕組みで学べる

    「NISAは始めたけれど次に進めない」「独学では続かなかった」という方こそ、伴走型の学びが力になります。いきなり有料プランを申し込む必要はありません。まずは無料体験で、自分に合うかどうかを確かめてみてください。

    \ まずは60〜80分程度の無料体験から /

    お金の不安を自信に変える一歩を、専属コンサルタントと一緒に踏み出せます。

    よくある質問

    Q. 投資は最低いくらから始められますか?

    投資信託なら金融機関によって100円から、単元未満株なら数百円から購入できます。個人向け国債は1万円から、不動産クラウドファンディングは1口1万円程度からが目安です。まずは生活に影響しない少額で慣れることをおすすめします。

    Q. 初心者は何から始めるのがおすすめですか?

    多くの場合、NISA口座で低コストのインデックス型投資信託を積み立てるのが第一歩とされています。ただし最適な選択は家計や目標によって異なるため、迷う場合は無料体験や無料相談で、自分の状況に合った始め方を専門家と整理すると失敗しにくくなります。

    Q. マネースクールは怪しくないですか?勧誘が不安です。

    サービスによって性質は異なります。金融商品を販売せず、無理な勧誘をしないと明言している中立型を選べば、特定商品を売り込まれる心配は小さくなります。契約前に料金の総額・返金条件・勧誘方針を書面で確認しておきましょう。

    Q. 独学とスクール、どちらがいいですか?

    自分で情報を取捨選択して実行・継続できる人には独学が向いています。一方で「調べても決められない」「一人だと続かない」という方は、伴走型スクールの方が挫折しにくい傾向があります。まずは無料体験で相性を確かめるのが安全です。

    まとめ

    初心者におすすめの投資は、投資信託やNISA・iDeCoといった少額・非課税で始められる王道から。そして「長期・積立・分散」の3原則を守ることで、失敗の確率は大きく下げられます。ただし、知識を得ても最初の一歩で止まってしまう人は少なくありません。独学で続ける自信がなければ、専属コンサルタントが家計から投資デビューまで並走してくれる伴走型の学びが、遠回りを防ぐ近道になります。

    \ 累計9万人が受講した伴走型トレーニング /

    投資の始め方に迷うなら、まずはABCashの無料体験で自分に合うか確かめてください。

  • 投資のおすすめは「学びながら始める」6選|初心者が失敗しない選び方

    「投資を始めた方がいいのは分かるけれど、何から手をつければいいの?」と迷っていませんか。この記事では、投資初心者におすすめの始め方と、迷わず一歩を踏み出すための「学べる・相談できるサービス」6選を、失敗しない選び方とあわせて解説します。

    \ 累計9万人が受講した伴走型トレーニング /

    NISAを始めたものの次の一手で迷う方に、専属コンサルタントが家計から投資まで個別に伴走します。

    投資初心者に「おすすめの始め方」はまず全体像を知ること

    投資の種類・NISA/iDeCo・学び方の3ポイントとNISA口座数の推移を示すインフォグラフィック

    投資初心者におすすめの始め方は、いきなり銘柄を選ぶのではなく「種類・制度・学び方」の全体像を掴むことです。ここを飛ばすと遠回りになります。

    「貯金はあるけれど、増やし方が分からない」――そんな声は本当によく聞かれます。実際、少額投資非課税制度(NISA)の口座数は2,600万口座を超える規模まで拡大し(金融庁「NISA口座の利用状況に関する調査結果」、2025年6月時点)、2024年の新NISA「つみたて投資枠」の買付額は約5兆円規模に達しました(金融庁)。制度は整い、始める人も一気に増えました。それでも「口座は作ったけれど、次に何を買えばいいのか分からない」と手が止まる人が後を絶ちません。まずは投資の全体像を、順番に整理していきましょう。

    投資の主な種類とリスク・リターンの関係

    投資と一口に言っても、値動きの幅(リスク)と期待できる利益(リターン)は種類によって大きく異なります。関係を整理すると、次のようになります。

    リスク水準 主な種類 特徴
    ローリスク 定期預金・個人向け国債 値動きは小さいが増えにくい
    ミドルリスク 投資信託(インデックス)・ETF・REIT・ロボアドバイザー 分散が効き、初心者の中心的な選択肢
    ハイリスク 個別株・FX・暗号資産 リターンは大きいが変動も激しい

    初心者向けの記事の多くが最初のおすすめに挙げるのは、低コストのインデックス型投資信託です(投資のコンシェルジュ、CREAL)。1本で数百〜数千銘柄に分散でき、少額から積み立てられるためです。逆にFXや暗号資産は、仕組みを理解しないまま手を出すと大きな損失につながりやすい領域です。

    あわせて知っておきたいのが、投資で得られる利益には2種類あるという点です。1つは配当金や分配金、家賃収入のように保有しているだけで受け取れるインカムゲイン、もう1つは安く買って高く売ることで得るキャピタルゲインです。初心者はまず、インカムゲインを積み上げながら長期でキャピタルゲインを狙う「積立×分散×長期」のスタイルが基本になります。値上がり益だけを短期で追いかけると、値動きに一喜一憂して続かなくなりがちです。

    新NISA・iDeCoはまず押さえたい制度

    「何に投資するか」と同じくらい大切なのが「どの制度の枠で投資するか」です。利益に約20%かかる税金が、制度を使うだけでゼロになるからです。

    • 新NISA: 「つみたて投資枠」と「成長投資枠」があり、運用益が非課税。まず活用したい制度
    • iDeCo(個人型確定拠出年金): 老後資金づくり向け。掛金が所得控除になる一方、原則60歳まで引き出せない

    新NISAの利用者は全都道府県で30歳代が最も多く、次いで40・50歳代と続きます(金融庁調査)。つまり「これから資産形成を始める現役世代」が中心です。制度の存在は知っていても、「つみたて投資枠と成長投資枠の使い分けが分からない」という段階でつまずく人が多いのが実情です。

    「何に投資するか」より「どう学んで始めるか」が分岐点

    種類も制度も情報はいくらでも手に入ります。にもかかわらず動けないのは、知識の量ではなく「自分のケースに当てはめて実行する」段階でつまずくからです。

    ある受講者は「株や投資のことは興味があり勉強もしたけれど、ちんぷんかんぷんだった。NISAも株式も投信も、購入まで寄り添ってもらえて、一人だと足踏みしていた一歩を踏み出せた」と振り返っています(Google Maps 口コミより・30代女性)。「情報」ではなく「実行の伴走」が足りない――これが初心者の最大のボトルネックです。だからこそ、後半で紹介する「学べる・相談できるサービス」の選択が、投資デビューの成否を分けます。

    投資初心者が失敗しやすい3つの落とし穴

    投資初心者が陥りやすい3つの失敗パターン(金融疲れ・高リスク商品・一人での中断)を示すインフォグラフィック

    投資初心者が失敗しやすいのは、値動きそのものより「情報の扱い方」と「続け方」でつまずくケースです。代表的な3つの落とし穴を先に知っておきましょう。

    投資で怖いのは、実は暴落そのものよりも「よく分からないまま始めて、途中でやめてしまう」ことです。ここでは、始める前に避けたいパターンを整理します。

    情報過多で「金融疲れ」になり動けない

    SNSやYouTube、書籍と、無料で得られる情報は年々増えています。ところが情報が多すぎるあまり、「結局どれが正しいの?」と判断できなくなる人が増えています。いわゆる「金融疲れ」です。

    「あの人はこの投資信託を勧めていたけれど、別の人は違うと言っている」――こうして比較検討ばかりが続き、肝心の口座開設や積立設定にたどり着けない。情報収集そのものが目的化してしまう状態です。断片的な情報を集めるより、体系立てて一度学び切るほうが、結果的に早く動き出せます。

    よく分からないまま高リスク商品に手を出す

    「短期間で大きく増やせる」という言葉に惹かれ、仕組みを理解しないままFXや暗号資産、レバレッジ商品に手を出してしまうケースも典型です。

    「投資は失敗する、怖い」という固定観念を持つ人ほど、一発逆転を狙って逆に高リスクに寄ってしまう傾向があります。ある受講者は「正しい知識と理解を持っていれば、何も恐れることはないと冷静に見られるようになった」と語ります(Google Maps 口コミより・30代女性)。リスクの大きさと自分の許容度を理解しないまま始めることが、最も避けたい失敗です。まずは分散の効いた低リスク商品から、が鉄則です。

    一人で判断して途中でやめてしまう

    口座を開き、商品も選びました。それでも「本当にこれでいいのか」と不安になり、少し値下がりしただけで売ってしまう。あるいは、積立設定を後回しにしたまま放置してしまう。これも非常に多いパターンです。

    「一人だと足踏みしてしまう」という声は口コミでも繰り返し登場します。投資は数か月で結果が出るものではなく、長期・積立・分散を淡々と続けられるかどうかが成否を分けます。だからこそ、迷ったときに聞ける相手や、続ける仕組みがあるかどうかが重要になります。

    投資が学べる・相談できるサービスの選び方

    投資サービスの選び方3軸(料金と学べる範囲・サポート体制・中立性)を示すインフォグラフィック

    投資を学べる・相談できるサービスは、「料金と学べる範囲」「サポート体制」「中立性」の3点で比較すると、自分に合うものが見えてきます。

    「どのサービスも良さそうに見えて、違いが分からない」――これも多くの人が抱える悩みです。無料のものから数十万円するものまで幅がありますが、価格だけで決めると後悔しがちです。ここでは、失敗しないための3つの判断軸を押さえましょう。

    料金と「学べる範囲」のバランスで選ぶ

    サービスの費用は、完全無料のセミナー・相談から、月額制、数十万円の買い切り型までさまざまです。大切なのは「金額」そのものより、その料金で何がどこまで学べるかという費用対効果です。

    無料の相談やセミナーは入り口として手軽ですが、扱うテーマや回数に制約があることも少なくありません。一方、有料スクールは家計から投資までを体系的に、実行まで伴走してくれるものが多くあります。返金保証の有無や追加費用の条件まで含めて、総額で比較しましょう。

    サポート体制(伴走・質問しやすさ)で選ぶ

    続けられるかどうかは、サポートの手厚さで大きく変わります。集合セミナー型は費用を抑えやすい反面、「自分のケースをその場で相談しづらい」という弱点があります。

    対してマンツーマンの伴走型は、家計状況やライフプランに合わせた個別カリキュラムで、疑問をその場で解消できます。「口座開設から商品購入まで隣で見ていてくれた」という安心感は、一人で足踏みしがちな初心者にとって大きな支えです。質問のしやすさ(LINEやチャットの有無)も確認しておきたいポイントです。

    中立性(勧誘の有無)で選ぶ

    見落としがちですが最も重要なのが中立性です。無料の相談・セミナーの多くは、金融商品や保険の販売・仲介から収益を得ています。それ自体は悪いことではありませんが、「学びに来たはずが、気づけば商品を勧められていた」という事態は避けたいところです。

    口コミでも「無料体験のあとの勧誘が不安」という声は少なくありません。特定の商品を売らず、教育そのものを収益源にしているサービスであれば、中立的な立場で学べます。「なぜこのサービスは無料(または有料)なのか」という収益構造まで見ておくと、安心して選べます。

    投資初心者におすすめの学べるサービス6選

    投資初心者におすすめの学べるサービスを、伴走型スクールから無料相談・無料セミナーまで6つ厳選しました。目的と予算に合わせて比較してください。

    「NISAや投資信託、購入まで寄り添ってほしい」という実行支援のニーズに応えるサービスを中心に、料金・サポート・中立性の観点で整理しています。まずは一覧で全体像を掴みましょう。

    ロゴ サービス名 タイプ・特徴 料金の目安 サポート・中立性 初心者向き 公式サイト
    ABCashのロゴ ABCash 女性向け伴走型トレーニング(マンツーマン) 買い切り型/30日全額返金保証 専属コンサル+アプリ/商品販売なし ◎ 公式HP
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール(共学・老舗) 株式投資32.8万円〜/無料体験 動画見放題+質問/販売・斡旋なし ○ 公式HP
    GFSのロゴ GFS オンライン投資スクール(動画2,000本超) 入学金5.5万+64.3万円(受講6ヶ月)/無料講座 専任コンサル/動画中心 ○ 公式HP
    SHEmoneyのロゴ SHEmoney 女性向けコーチングスタジオ 月額19,980円〜/無料体験 メンター+月次コーチング ○ 公式HP
    マネイロのロゴ マネイロ 無料オンライン相談・セミナー(IFA) 完全無料 個別相談(IFA/FP)/商品仲介あり ◎ 公式HP
    アットセミナーのロゴ アットセミナー 無料マネーセミナー(対面+オンライン) 完全無料 FP講師+個別面談/提携先経由収益 ○ 公式HP

    ※料金は2026年7月時点の各社公式サイト・公表情報に基づく目安です。プランやキャンペーンで変動するため、最新の金額は各公式サイトでご確認ください。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    「学びながら投資デビューまで伴走してほしい」なら、まず検討したいのがABCashです。

    ABCashは、女性を中心に累計9万人以上が受講した伴走型のマネートレーニングです(2026年5月時点・無料体験含む)。集合セミナーではなく、専属コンサルタントがマンツーマンで、家計管理からNISA・iDeCo・投資信託までを一人ひとりの状況に合わせた個別カリキュラムで伴走します。「情報は集めたのに動けない」という初心者のボトルネックを、実行支援で解消する立ち位置が特徴です。

    おすすめポイント

    • マンツーマン伴走: 「一人だと足踏みしてしまう」→ 専属コンサルタントが口座開設から商品選びまで並走し、投資デビューまで支える
    • 家計〜投資の一気通貫: 「何から手をつければ?」→ 家計の見直しから投資の実行までを1つのカリキュラムで習得できる
    • 商品を売らない中立性: 「勧誘が不安」→ 金融商品を販売しない教育モデルのため、中立的な立場で学べる

    トレーニング満足度は95%(2025年4〜8月・公式アンケート)。専用アプリでの毎日のフィードバックや、レッスン外のLINE質問など、続けるための仕組みも整っています。運営は2018年設立の株式会社ABCash Technologiesで、2020年の約9.5億円、2022年のシリーズCラウンド約12億円(PR TIMES)など、複数ラウンドで累計20億円超の資金調達を済ませた事業基盤も安心材料です。オンライン完全対応のため、全国どこからでも受講できます。

    項目 内容
    タイプ・特徴 女性向け伴走型マネートレーニング(マンツーマン)
    料金の目安 プランに応じた買い切り型(数十万円レンジ)/30日間全額返金保証(変更履歴あり・要確認)
    サポート・中立性 専属コンサルタント+専用アプリ+LINE質問/金融商品の販売なし
    実績・利用者評価 累計受講者9万人以上・トレーニング満足度95%
    公式サイト 公式HP

    2. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、開校24年目を迎える総合マネースクールです。株式投資・不動産投資・お金の教養など目的別のスクールを揃え、男女問わず学べる老舗として知られています。延べ受講生は82万人を超える(自社公表)業界最大級の規模で、金融商品の販売や斡旋を行わない中立性を明示している点も特徴です。

    受講は集合講義と動画の組み合わせで、受講期間内は動画が見放題。まずは「お金の教養」から段階的に、株式や不動産へ広げたい人に向いています。いきなり有料に踏み切る前に、無料体験セミナーで授業の雰囲気を確かめられます。幅広いテーマを網羅的に学びたい層におすすめです。実店舗(東京・大阪・名古屋など)とWEB受講の両方に対応しているため、通いたい人にも自宅で完結させたい人にも合わせやすいのも特徴です。

    項目 内容
    タイプ・特徴 総合マネースクール(男女共学・目的別スクール)
    料金の目安 株式投資スクール328,000円(動画プラン)〜408,000円(教室+動画の基本プラン、入学金33,000円別途・税込)/無料体験セミナーあり
    サポート・中立性 受講期間内は動画見放題・質問対応/販売・斡旋なし
    実績・利用者評価 開校24年目・延べ受講生82万人超
    公式サイト 公式HP

    3. GFS(Global Financial School)

    GFSの公式サイト

    GFSは、2,000本以上の動画講義を軸にしたオンライン投資スクールです。オンデマンドとライブ授業を組み合わせ、スマホやPCからいつでも自分のペースで学べます。無料講座の受講者は150万人に上り、オンライン投資スクールとして生徒数No.1(東京商工リサーチ2025年12月調べ・公式表記)を掲げています。

    受講生の約6割が投資初心者とされ、専任コンサル制度で分からない点を担任に何度でも質問できます。まずは無料講座で内容を確かめ、合えば正規入学という流れです。正規料金は入学金と学費で総額698,000円(税込)ですが、入学後8日以内なら理由を問わず解約・全額返金に対応。動画で網羅的に、かつ自分のペースで学びたい人に向いています。反面、マンツーマンの伴走で「自分の家計に落とし込みたい」というより、まずは知識を体系的にインプットしたいタイプに合うサービスです。

    項目 内容
    タイプ・特徴 オンライン投資スクール(動画2,000本超・オンデマンド+ライブ)
    料金の目安 入学金55,000円+学費643,000円(受講6ヶ月・税込総額698,000円/無料講座受講による割引特典あり)/無料講座あり
    サポート・中立性 専任コンサル制度/入学後8日以内は全額返金
    実績・利用者評価 無料講座受講150万人・生徒数No.1(東商リサーチ2025.12)
    公式サイト 公式HP

    4. SHEmoney

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けのお金のコーチングスタジオです。結婚や資産運用、株式投資などライフイベントに沿った15コース55レッスンを用意し、「プロから学び、仲間と実践する」コーチング型を掲げています。同世代の女性コミュニティで続けやすい設計が魅力です。

    入会アドバイザーによるカリキュラム作成、初月のメンター伴走、月次コーチング、FPに質問できる自習室など、伴走の仕組みが整っています。料金は月額制で始めやすく、無料体験から様子を見られます。一人で黙々と学ぶより、同じ悩みを持つ仲間と一緒に進めたい女性に向いたサービスです。キャリアやライフスタイルの相談を含めて、同世代とゆるやかに繋がりながら続けたい人と相性が良いでしょう。サービス満足度は93.5%(対象106名・2023年2〜9月アンケート・公式表記)と公表されています。

    項目 内容
    タイプ・特徴 女性向けお金のコーチングスタジオ(15コース55レッスン)
    料金の目安 月額19,980円〜(カリキュラム6ヶ月+フォロー6ヶ月)/無料体験
    サポート・中立性 入会アドバイザー+メンター+月次コーチング+自習室
    実績・利用者評価 サービス満足度93.5%(対象106名・2023年)
    公式サイト 公式HP

    5. マネイロ

    マネイロの公式サイト

    マネイロは、資産運用の無料相談・オンラインセミナーを提供するサービスです。運営は内閣総理大臣の登録を受けたIFA(独立系ファイナンシャルアドバイザー)である株式会社モニクルフィナンシャル。「3分投資診断」「無料オンラインセミナー(1回30分)」「無料オンライン相談」の3本柱を、すべて無料で利用できます。

    NISAやiDeCoの基礎を短時間のセミナーで学べるため、「まず概要を知りたい」「プロに個別で相談したい」という初心者の入り口として手軽です。体験者数は40万人を突破し、満足度96.8%(2026年2月時点・公式表記)と公表されています。ただし、無料で利用できる理由は「相談者が金融商品を購入するとマネイロに紹介手数料が入る」仕組みによるもの。学びよりも「相談・商品選定」に軸足がある点は理解して使い分けたいところです。

    項目 内容
    タイプ・特徴 無料オンライン相談・セミナー(IFA運営)
    料金の目安 完全無料(診断・セミナー・相談すべて0円)
    サポート・中立性 個別オンライン相談(IFA/FP)/商品仲介あり(紹介手数料モデル)
    実績・利用者評価 体験者数40万人突破・満足度96.8%(2026年2月)
    公式サイト 公式HP

    6. アットセミナー

    アットセミナーの公式サイト

    アットセミナーは、パワープランニング株式会社が運営する無料のマネーセミナーです。資産形成や節約の基礎から、不動産・株式まで60種類以上のテーマを扱い、対面とオンラインの両方で開催しています。年間2,000回以上の開催実績があり、女性や初心者の参加が多く、入り口の広さが特徴です。

    受講費・教材費・希望者向けの個別面談まですべて無料で、まず気軽に一歩を踏み出したい人に向いています。一方で、無料セミナーは提携先の金融機関経由で収益を得るモデルのため、面談で商品を紹介されるケースもあります。「情報を広く仕入れる場」と割り切り、契約は持ち帰って冷静に判断する姿勢が大切です。地方在住でも対面参加できる点はメリットです。まずは1回参加して「お金の学びの入り口」を体験し、そのうえで有料スクールや個別相談へ進むかを判断する、という使い方もおすすめです。

    項目 内容
    タイプ・特徴 無料マネーセミナー(対面+オンライン・60種類以上)
    料金の目安 完全無料(受講費・教材費・個別面談すべて0円)
    サポート・中立性 FP講師+希望者向け個別面談/提携先経由の収益
    実績・利用者評価 年間2,000回以上開催・参加者は一部媒体で12,000人超と紹介
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は「表示額」だけでなく「総額」で見るのが鉄則です。入学金・教材費・追加ゼミ・更新料など、後から発生する費用がないかを確認しましょう。無料サービスの場合は、逆に「なぜ無料なのか(何で収益を得ているのか)」をチェックします。返金保証があるか、あるなら期間や条件はどうかも、申し込み前に必ず確かめてください。

    運営会社の信頼性の確認方法

    運営会社の設立年・受講者数・資本状況などの裏付けを確認します。IFAであれば金融庁(内閣総理大臣)の登録があるか、スクールであれば延べ受講生数や継続年数が公表されているかが目安です。第三者の口コミは、良い評価だけでなく悪い評価にも必ず目を通すことが大切です。星が高評価と低評価に二極化している場合は、その理由まで読み込みましょう。

    中立性・勧誘の有無の確認方法

    そのサービスが「特定の金融商品を売っているか」を確認します。教育そのものを収益源にしているスクールは中立性が高く、保険・証券の販売や仲介とセットのサービスは、勧誘が前提になりやすい傾向があります。無料体験や無料相談を受ける際は、「その場で契約せず持ち帰れるか」を試すと、勧誘の強さが分かります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの場合
    コストの透明性 総額・追加費用・返金条件を確認 買い切り型+30日間全額返金保証(要確認)
    運営会社の信頼性 実績・受講者数・事業基盤 累計9万人以上・満足度95%・複数ラウンドで累計20億円超調達
    中立性・勧誘の有無 商品販売とセットでないか 金融商品を販売しない教育モデル

    上記の基準で比較すると、ABCashは「伴走・中立性・実績」の各軸で高い水準を満たしています。

    投資を「学びながら」始めるならABCashがおすすめ

    ABCashの3つの強み(マンツーマン伴走・家計〜投資の一気通貫・中立性)と受講実績を示すインフォグラフィック

    「独学では動けなかった」「一人だと続かない」と感じるなら、伴走型のABCashが最有力の選択肢です。

    ABCashは、家計の見直しから投資の実行までを専属コンサルタントがマンツーマンで支える、女性中心の伴走型トレーニングです。情報を集めるだけでは越えられない「最初の一歩」を、隣で並走して踏み出させてくれる点が、独学や単発セミナーとの決定的な違いです。

    ABCashが選ばれる理由:

    • 実行まで伴走するマンツーマン: NISAの口座開設から商品選びまで並走。「一人だと足踏みしてしまう」段階を突破できる
    • 家計から投資まで一気通貫: 累計9万人以上が受講し、トレーニング満足度は95%。家計の土台づくりから投資デビューまでを1本のカリキュラムで
    • 商品を売らない中立性: 金融商品を販売しない教育モデルだから、勧誘の心配なく中立的に学べる

    「YouTubeや書籍でも学べるのでは」という声もあります。確かに情報は無料で手に入ります。それでも動けなかった人にとって価値があるのは、「自分のケースに落とし込んで、実行まで見てもらえる」ことです。自分に合うかどうかは、無料体験で直接確かめるのが一番の近道です。

    \ お金の不安を自信に変える無料体験 /

    自分に合うかどうかは、60〜80分程度のマンツーマン無料体験で確かめられます。
    よくある質問

    Q. 投資は結局いくらから始められる?

    投資信託なら、多くのネット証券で月100円や1,000円といった少額から積み立てられます。「まとまった資金がないと始められない」というのは誤解です。まずは新NISAのつみたて投資枠で無理のない金額から始め、慣れてきたら増やしていくのが王道です。金額よりも「早く始めて長く続ける」ことが効果を左右します。

    Q. 無料セミナーや無料相談だけで十分では?

    概要をつかむには無料サービスでも十分役立ちます。ただし、無料の多くは金融商品の販売・仲介が収益源のため、勧誘とセットになりやすい点は理解しておきましょう。「体系的に学び、実行まで伴走してほしい」場合は有料スクールのほうが向いています。目的が「情報収集」か「実行の伴走」かで使い分けるのがおすすめです。

    Q. 女性向けサービスと共学、どちらを選ぶべき?

    ライフイベント(結婚・出産・育休など)を踏まえた家計・資産設計を相談したいなら、女性特化サービスは共感を得やすく続けやすい傾向があります。一方、投資対象を幅広く網羅的に学びたいなら共学の総合スクールも選択肢です。無料体験を複数受けて、担当者との相性や雰囲気で決めるのが失敗の少ない方法です。

    Q. 投資の勉強にお金をかける価値はある?

    「独学で動けている人」には不要かもしれません。価値が出るのは、情報は集めたのに一歩を踏み出せない人や、途中で挫折した経験がある人です。実行まで伴走してもらうことで、放置していたNISA口座が動き出し、結果的に非課税の恩恵を早く受けられます。まずは無料体験で、自分に必要かどうかを見極めましょう。

    まとめ

    投資初心者におすすめの始め方は、「投資の全体像を知る → 失敗パターンを避ける → 自分に合う学び方を選ぶ」という順番で進めることです。情報があふれる今、つまずきの正体は知識不足ではなく「実行の伴走が足りない」ことにあります。無料の相談・セミナーで概要をつかむのも、有料スクールで体系的に伴走してもらうのも正解です。大切なのは、料金・サポート・中立性の3軸で自分に合うサービスを選び、放置しているNISA口座を動かすこと。お金の不安を「わかる・動ける」自信に変える一歩を、今日から踏み出しましょう。

    \ マンツーマンで伴走する無料体験 /

    放置していたNISA口座を動かす一歩を、専属コンサルタントと一緒に踏み出しましょう。

  • 投資初心者は何から始める?迷わない選び方とおすすめ学習サービス9選

    「投資を始めたいけれど、何を買えばいいか分からない」——そんな戸惑いが、投資の一歩を踏み出せない最大の理由です。この記事では、投資初心者がつまずきやすいポイントを整理したうえで、迷わないための選び方と、初心者が学べる・相談できるおすすめサービス9社を比較します。

    \ 女性中心に累計9万人が受講 /

    「何を買えばいいか分からない」投資初心者に、専属コンサルタントがマンツーマンで伴走します。

    投資初心者は何から始める?まず押さえる3つの基礎

    投資初心者が何から始めるべきかを示す3つの基礎の図解

    「投資に興味はあるのに、最初の一歩が踏み出せない」——多くの初心者が同じ壁の前で立ち止まっています。実際、投資を始めて最初に感じた壁として「何を買えばいいか分からない」を挙げた人は57.1%にのぼり、「損失が怖い」の51.9%を上回りました(ファイナンスメディア「2026年 投資初心者調査」)。まず知っておきたいのは、投資デビューには"王道"と呼べる型があるということです。難しく考える前に、次の3つの基礎を押さえるだけで、迷いはぐっと小さくなります。

    投資デビューは「投資信託・NISA」が定番

    同じ調査では、最初に始めた投資として「投資信託・NISA」を選んだ人が57.1%と圧倒的トップで、2位の株式投資(28.7%)を大きく上回りました。2024年に始まった新NISAは、いまや「節税のための特別な手段」ではなく、資産形成の"標準の入れ物"として定着しています。個別株のように1社ずつ選ぶ必要がなく、少額で幅広い銘柄に分散できる投資信託は、知識が浅いうちの入口として無理がありません。初心者はまず「NISA口座で投資信託を積み立てる」から考えるのが遠回りしないルートです。

    少額(月1万円)から自動で続けるのが王道

    「まとまったお金がないと投資はできない」というのも、よくある思い込みです。前掲調査では、投資を始めたときの最初の元手は「1万円未満」が33.9%で最多、約60%が5万円未満のスモールスタートでした。毎月の給料日に証券口座から自動で積み立てる設定にしておけば、相場を見て一喜一憂することなく、平均購入単価をならしながら続けられます。大切なのは金額の大きさより、少額でも自動で続ける仕組みを作ることです。

    最大の壁は「何を買えばいいか分からない」

    制度と金額の基礎が分かっても、最後に残るのが「では、具体的にどの商品を選べばいいのか」という壁です。情報はむしろ増えており、投資の勉強に使うものとして「YouTube」を挙げた人は56.8%と、書籍(24.5%)を大きく上回ります。それでも「自分に合った商品を選ぶ力」が育ちにくいのが実情で、情報量の多さがかえって判断を止めてしまうケースが目立ちます。ここを乗り越えるために、体系立てて学んだり、専門家に相談したりできるサービスを活用する人が増えています。

    独学に限界を感じたら"学べるサービス"がおすすめな理由

    独学の限界と学べるサービスを使うメリットを比較した図解

    「YouTubeや本で十分では?」と感じる方もいるでしょう。たしかに無料の情報は豊富です。しかし、断片的な情報を集めるほど「結局、自分は何をすればいいのか」が見えなくなる——いわゆる金融疲れの状態です。独学の限界を感じたときこそ、学べる・相談できるサービスが力を発揮します。

    YouTube・書籍だけでは「金融疲れ」に陥りやすい

    投資学習の主流がYouTube(56.8%)である一方、動画やSNSは発信者ごとに前提や結論が異なります。ある動画は「オルカン1本でいい」と言い、別の動画は「高配当株が正解」と言う。初心者にとっては、どれが自分の状況に当てはまるのかを判断する軸がないまま情報だけが積み上がっていきます。実際に学習サービスを利用した人からは、次のような声も上がっています。

    「株や投資のことは興味があり勉強してみたけれど、ちんぷんかんぷんでした。NISAにしても株式にしても投信にしても、購入まで寄り添って相談に乗ってもらえ、1人だと足踏みするところを踏み出せました」
    ── 女性(★5・Google Maps 口コミより/個人情報保護のため属性化)

    体系学習と伴走で"迷わず選べる"状態に変わる

    学べるサービスの価値は、知識を「順序立てて」「自分の状況に合わせて」受け取れることにあります。家計の把握から始まり、NISA・iDeCo・投資信託へと段階的に進むカリキュラムなら、次に何をすべきかで迷いません。特にマンツーマンで伴走してもらえる形式では、疑問をその場で解消しながら、実際に口座を開き、商品を選ぶところまで一緒に進められます。「わかった」で終わらず「動けた」まで到達できるのが、伴走型サービスの最大の強みです。当社が運営する女性向けマネートレーニング「ABCash」も、まさにこの"実行までの伴走"に特化しています。

    \ 家計からNISAまで一気通貫 /

    断片的な情報で迷いがちな人も、個別カリキュラムで自分に合った選び方を身につけられます。

    投資初心者向け学習サービスの選び方3つの基準

    投資初心者向け学習サービスの選び方3つの基準を示す図解

    「どのサービスも良さそうに見えて、違いが分からない」——比較検討の入口でつまずきやすいポイントです。サービスは形式も料金も大きく異なるため、価格だけで選ぶと後悔しがちです。ここでは、初心者が押さえるべき3つの基準を整理します。

    コストの透明性で選ぶ

    まず確認したいのが、費用の全体像が事前に分かるかどうかです。無料セミナーから月額制、数十万円のプランまで幅は広く、金額そのものより「何にいくらかかり、追加費用があるのか」を明示しているかが重要です。返金保証やクーリングオフの条件も含めて、契約前に総額を把握できるサービスは信頼性が高いといえます。「今日だけ」「特別価格」と即決を迫るサービスは要注意です。

    運営会社の信頼性・中立性で選ぶ

    次に、運営会社の実態と中立性を確認します。金融庁への登録(金融商品仲介業など)の有無、上場や資金調達といった事業の裏付け、そして「特定の金融商品を売ることが目的になっていないか」という視点が欠かせません。無料のマネーセミナーには、保険や不動産の販売が入口になっているものもあります。教育そのものを収益源とし、商品を販売しないサービスは、勧誘の不安が小さい傾向にあります。

    初心者サポートの手厚さで選ぶ

    最後に、迷わず始められる支援があるかを見ます。学習コンテンツだけでなく、質問できる窓口や個別相談、口座開設・商品選定への同行があるかどうかで、初心者の到達点は大きく変わります。無料体験やお試しレッスンが用意されていれば、雰囲気や担当者との相性を先に確かめられます。「わからないことを、わからないままにしない」仕組みがあるかを基準にしましょう。

    学び方のタイプ別に見る自分に合う選び方

    マンツーマン・セミナー・無料相談の学び方タイプ別分類の図解

    選び方の基準が分かっても、「自分にはどのタイプが合うのか」で迷いやすいところです。投資初心者向けサービスは、大きく3つのタイプに分けられます。自分の性格・予算・目的に照らして、相性の良い形式から検討すると失敗しにくくなります。

    マンツーマン伴走型(じっくり習慣化したい人)

    専属の担当者が個別カリキュラムで並走するタイプです。疑問をその場で解消でき、口座開設から商品選定、家計の見直しまで一緒に進められます。費用は相対的に高めですが、「一人だと続かない」「最後まで手を引いてほしい」という人に向いています。習慣化まで面倒を見てもらえるため、行動が止まりがちな初心者ほど効果を感じやすい形式です。

    定額・セミナー型(コスパ重視・仲間と学びたい人)

    月額制で学び放題のスクールや、コース別に受講する総合マネースクールがこのタイプです。同世代の仲間と学べるコミュニティ型もあり、費用を抑えつつ体系的に知識を積みたい人に向いています。自分のペースで進められる反面、伴走型ほど手取り足取りではないため、ある程度の自走力が求められます。
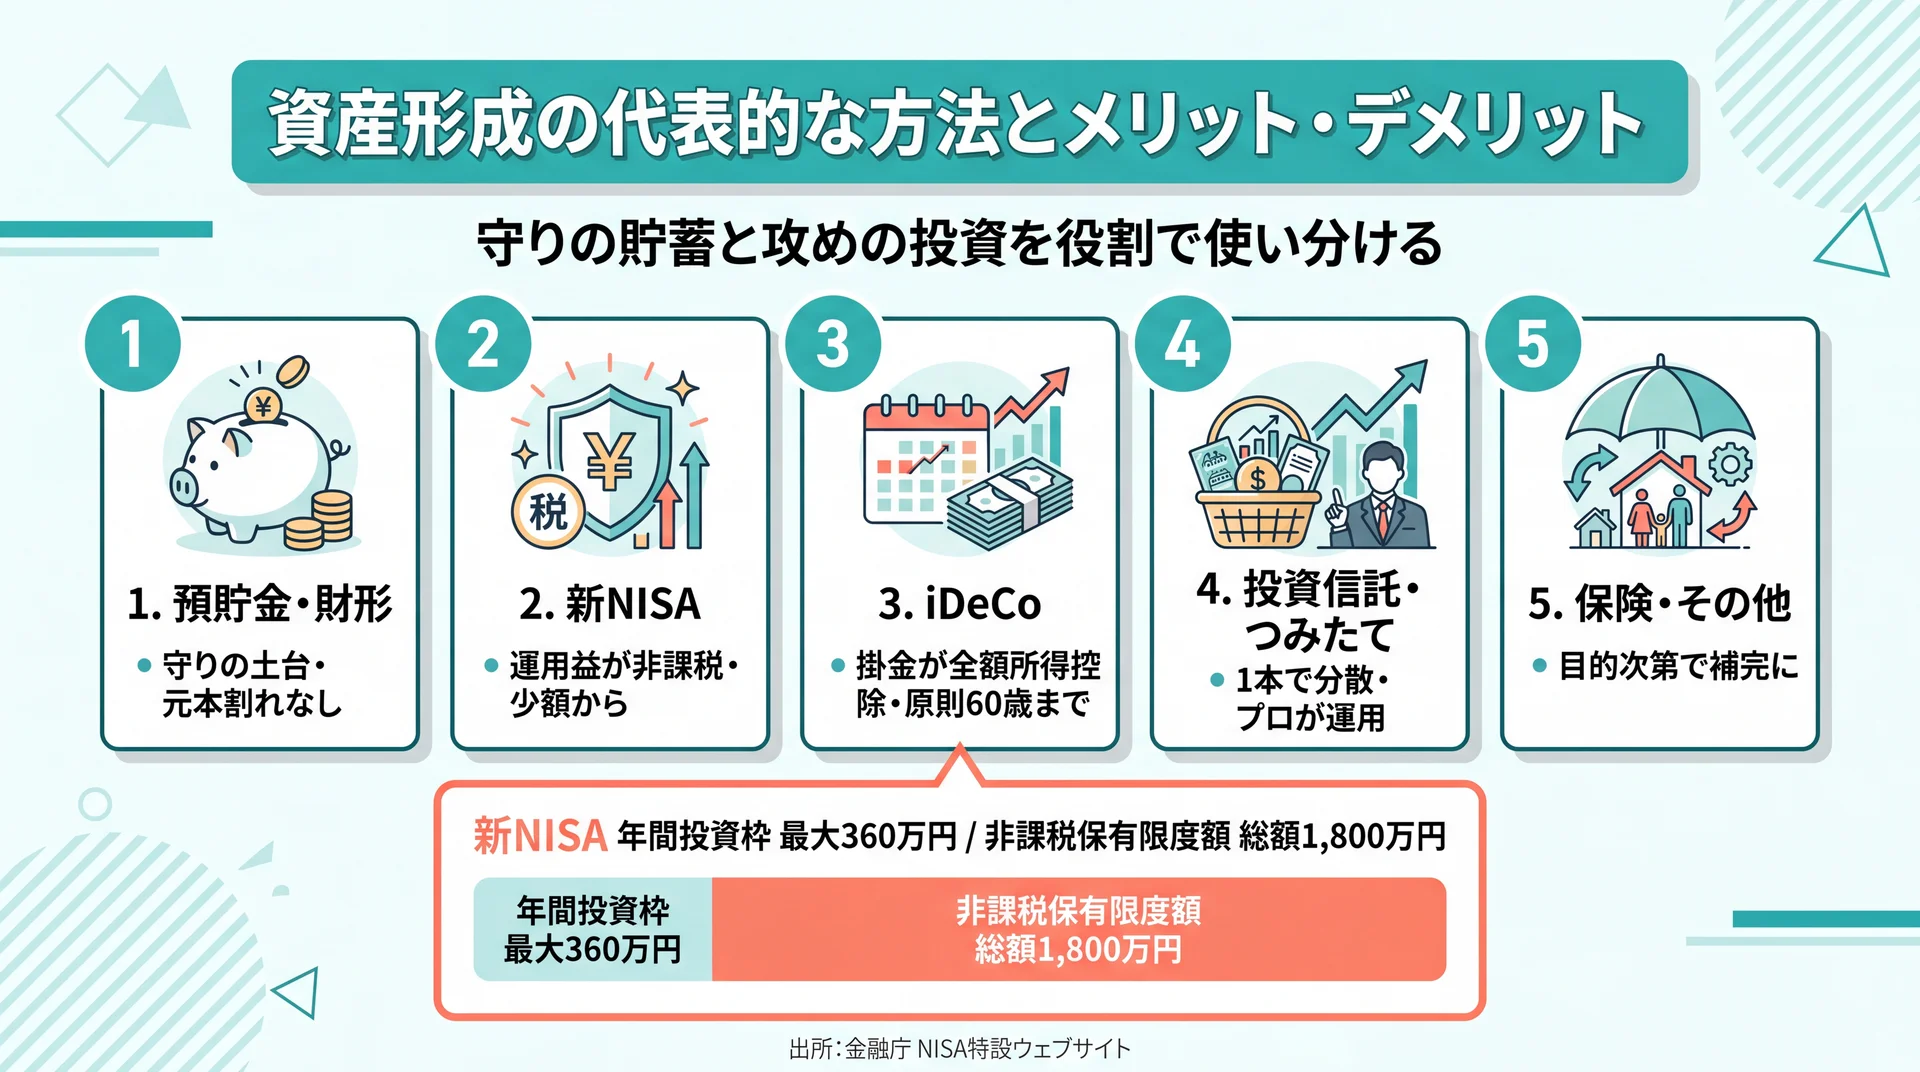
    無料相談・診断型(まず気軽に相談したい人)

    無料のマネーセミナーやオンラインFP相談、投資診断ツールを使うタイプです。費用をかけずに第一歩を踏み出せるのが魅力で、「いきなり有料は不安」という人の入口に適しています。ただし、相談の先で金融商品の提案につながる場合もあるため、中立性と勧誘の有無を意識して利用するのがコツです。

    おすすめ投資初心者向け学習サービス9選

    投資を無理なく始めたい初心者にとって、学べる・相談できるサービスは心強い味方です。ここでは、形式・料金・信頼性の観点から、初心者に選ばれている9社を比較します。まずは一覧で全体像をつかんでから、気になるサービスの詳細を確認してください。

    ロゴ サービス名 形式・特徴 料金 女性・初心者向き 公式サイト
    ABCashのロゴ ABCash マンツーマン伴走(女性中心) プラン制/無料体験60〜80分程度・30日返金保証 ◎ 家計〜投資を一気通貫 公式HP
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール(コース別) 無料体験+有料スクール ○ 教養講座は初心者向け 公式HP
    SHEmoneyのロゴ SHEmoney 女性向け定額スクール(55レッスン) 月額制/無料体験レッスン ○ 同世代女性コミュニティ 公式HP
    GFSのロゴ GFS オンライン投資スクール(動画+相談) 無料講座+有料本科 ○ 体系的カリキュラム 公式HP
    マネイロのロゴ マネイロ 資産運用の無料オンライン相談 完全無料 ○ 3分診断・30分セミナー 公式HP
    アットセミナーのロゴ アットセミナー 無料マネーセミナー(全国+オンライン) 完全無料 ○ 女性限定セミナー多数 公式HP
    マネカツのロゴ マネカツ 女性向け資産運用セミナー 無料 ○ ライフプラン起点 公式HP
    IOSマネーセミナーのロゴ IOSマネーセミナー 女性向け無料マネーセミナー 無料 ○ 老後資金づくり中心 公式HP
    マネーキャリアのロゴ マネーキャリア オンラインFP無料相談 完全無料 ○ オンライン完結 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    投資を「わかる」で終わらせず「動ける」まで伴走してほしい初心者に、まず検討したいのがABCashです。

    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで並走する、女性を中心とした伴走型のお金のトレーニングサービスです。家計の見直しからNISA・iDeCo・投資信託までを一つの個別カリキュラムでカバーし、「知識を得る」だけでなく「実際に口座を開き、商品を選ぶ」ところまで一緒に進められるのが特徴です。特定の金融商品を販売しない中立モデルのため、勧誘の心配をせずに学びに集中できます。

    おすすめポイント

    • マンツーマン伴走: 「一人だと足踏みしてしまう」→ 専属コンサルタントが商品選定まで並走し、行動を止めない
    • 家計〜投資の一気通貫: 「何から手をつければいいか分からない」→ 家計把握からNISAまで段階的なカリキュラムで迷わせない
    • 中立性と返金保証: 「勧誘や高額が不安」→ 金融商品を売らない教育モデル+無料体験60〜80分程度・30日間全額返金保証で試しやすい

    累計受講者は女性を中心に9万人以上(2026年5月時点・無料体験含む)、トレーニング満足度は95%(2025年4〜8月アンケート・10段階中8以上)と公表されています。公式発表では卒業生アンケートで受講後に総資産が増えたとの集計もあり(対象期間・集計条件は公式発表を要確認)、「止まっていた行動」が動き出すきっかけとして選ばれています。一方で、無料体験での勧誘や費用感に厳しい声(★1口コミ)もあり、評価は二極化しています。だからこそ、まずは無料体験で担当者との相性や進め方を自分の目で確かめるのがおすすめです。

    項目 内容
    形式・特徴 専属コンサルタントによるマンツーマン伴走(女性中心)
    料金・コスト プラン制/無料体験60〜80分程度・30日間全額返金保証(返金条件は契約時に要確認)
    運営会社・信頼性 株式会社ABCash Technologies(2018年設立・シリーズC 12億円調達)/金融商品を販売しない中立モデル
    初心者への向きやすさ ◎ 家計管理〜NISA/iDeCo/投資信託まで一気通貫
    実績・対応事例 累計9万人以上・満足度95%/卒業生アンケートで受講後の総資産増を公式発表(対象期間は公式発表を要確認)
    公式サイト 公式HP

    2. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、株式投資・不動産投資・お金の教養などをコース別に学べる、日本最大級の総合マネースクールです。金融商品の販売・勧誘を一切行わない中立の立場で、貯蓄や家計管理といった身近なテーマから資産運用まで幅広くカバーします。

    入口となる「お金の教養講座」は無料体験セミナーとして提供され、専門用語を極力避けた内容で、投資未経験者でも全体像をつかみやすいのが特徴です。特定分野を深めたい場合は、株式や不動産などの有料スクールへ進む形です。「独学より体系的に学びたいが、いきなり高額は避けたい」という初心者が、無料講座から様子を見るのに適しています。

    項目 内容
    形式・特徴 総合マネースクール(コース別・株/不動産/FX/お金の教養)
    料金・コスト お金の教養講座は無料体験/専門スクールは有料
    運営会社・信頼性 日本最大級の総合マネースクール/金融商品の販売・勧誘なし(中立)
    初心者への向きやすさ ○ 専門用語を避けた無料体験講座から段階的に学べる
    実績・対応事例 年間3万人以上が受講(公式訴求)・受講生の声を多数掲載
    公式サイト 公式HP

    3. SHEmoney

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けキャリアスクール「SHElikes」を運営するSHE株式会社による、女性のためのマネースクールです。家計管理から資産運用、ライフプランまで15コース55レッスンを用意し、同世代の女性と学び合えるコミュニティ型・コーチングスタイルへとリニューアルしています。

    料金は月額制で、無料体験レッスンは何度でも受けられます。金融商品の取扱・紹介販売は一切ないと明記されており、勧誘を気にせず学べる点は初心者に安心材料です。退会・返金の条件(契約書面到着から8日以内のクーリングオフ、解約事務手数料の扱いなど)も公式に開示されています。「一人で黙々と学ぶより、仲間と一緒に続けたい」という女性に向いた選択肢です。

    項目 内容
    形式・特徴 女性向け定額スクール(15コース55レッスン・コーチング型)
    料金・コスト 月額制/無料体験レッスンは何度でも可
    運営会社・信頼性 SHE株式会社(SHElikesを運営)/金融商品の取扱・紹介販売なし
    初心者への向きやすさ ○ 同世代女性コミュニティで継続しやすい
    実績・対応事例 クーリングオフ8日以内など返金条件を明示・満足度アンケート開示
    公式サイト 公式HP

    4. GFS(グローバルファイナンシャルスクール)

    GFSの公式サイト

    GFSは、動画講座と専任コンサルタントへの1対1相談を組み合わせたオンライン投資スクールです。ゴールから逆算した体系的なカリキュラムで、投資初心者から中級者まで幅広く対応します。認定を受けたプロの個人投資家による講座など、実践的な学びが用意されている点も特徴です。

    入口となる「投資の達人講座」は無料の動画講座で、クレジットカード登録も不要です。無料講座は150万人が受講しており、東京商工リサーチの調査(2025年12月)ではオンライン投資スクールの生徒数No.1と紹介されています。無料動画の視聴後に有料の本科コースの案内があるため、まず無料部分で内容や相性を確かめてから判断できます。「まずコストゼロで本格的な投資教育に触れてみたい」人に向いています。

    項目 内容
    形式・特徴 オンライン投資スクール(動画講座+1対1相談)
    料金・コスト 投資の達人講座は無料/有料本科は視聴後に案内
    運営会社・信頼性 生徒数No.1(東京商工リサーチ2025年12月調べ・オンライン投資スクール)
    初心者への向きやすさ ○ 初心者〜中級者対応の体系カリキュラム
    実績・対応事例 無料講座150万人受講・認定プロ投資家9名の講座
    公式サイト 公式HP

    5. マネイロ

    マネイロの公式サイト

    マネイロは、株式会社モニクルフィナンシャルが運営する資産運用の無料オンライン相談サービスです。「学び」「診断」「専門家への相談」の3つのコンテンツを、金融リテラシーに応じて使い分けられます。金融商品仲介業(関東財務局長(金仲)第895号)として登録されており、事業の裏付けが公的に確認できます。

    相談はすべて無料で、金融機関からの手数料で運営される仕組みのため、商品を購入しなくても相談料はかかりません。1テーマ30分の無料オンラインセミナーや3分でできる投資診断など、忙しい人でも隙間時間で始められる導線が整っています。NISA・iDeCoの基本から、投資信託・債券・保険・不動産までカバーするため、「まず気軽にプロへ相談したい」という初心者の入口に適しています。

    項目 内容
    形式・特徴 資産運用の無料オンライン相談(学び/診断/相談)
    料金・コスト 完全無料(金融機関からの手数料で運営)
    運営会社・信頼性 株式会社モニクルフィナンシャル/金融商品仲介業(関東財務局長(金仲)第895号)
    初心者への向きやすさ ○ 3分投資診断・1テーマ30分セミナー
    実績・対応事例 累計利用者数・満足度をアンケート開示(公式)
    公式サイト 公式HP

    6. アットセミナー

    アットセミナーの公式サイト

    アットセミナーは、提携する実力派のファイナンシャルプランナーによる無料マネーセミナーを紹介するサービスです。東京・大阪を中心に全国、そしてオンラインでも開催され、お金の守り方から増やし方までを学べます。

    受講料・教材費・希望者向けの個別面談まですべて無料で、費用をかけずに金融の基礎知識を得られるのが魅力です。女性限定のセミナーも多く開催されており、初心者向けの資産形成や節約のコツから、株式・不動産といった中上級者向けの内容まで幅広く選べます。参加者満足度は94%と公表されています。「まずは無料で、対面やオンラインの雰囲気を試したい」という人が第一歩を踏み出すのに向いています。

    項目 内容
    形式・特徴 無料マネーセミナー(全国+オンライン開催)
    料金・コスト 完全無料(受講料・教材費・個別面談すべて無料)
    運営会社・信頼性 提携の実力派FPを紹介・女性限定セミナーも多数
    初心者への向きやすさ ○ 守り方〜増やし方まで初心者テーマ豊富
    実績・対応事例 参加者満足度94%(公式訴求)
    公式サイト 公式HP

    7. マネカツ

    マネカツの公式サイト

    マネカツは、FANTAS technology株式会社が運営する女性・初心者向けの資産運用セミナーです。2012年の開講以来、延べ3万人を超える女性が参加しており、「はじめの一歩を一緒に歩む」をコンセプトに、ライフイベントの多い女性に寄り添った内容を提供しています。

    現在はオンライン開催がメインで、セミナーパートと個別相談会パートの二部構成です。5年後・10年後をイメージしながら、自分のライフプランで必要になるお金や老後資金の計算方法をFPが解説してくれます。参加は女性のみ・無料です。運営元が不動産関連の事業を持つ企業のため、中立性の観点は参加者側でも意識しておくとよいでしょう。「ライフプランを起点に、まず無料で学びたい」女性に向いています。

    項目 内容
    形式・特徴 女性向け資産運用セミナー(オンライン中心・二部構成)
    料金・コスト 無料(女性のみ参加)
    運営会社・信頼性 FANTAS technology株式会社(2012年開講)/運営は不動産系企業
    初心者への向きやすさ ○ ライフプラン起点でFPが解説
    実績・対応事例 延べ3万人超が参加(公式訴求)
    公式サイト 公式HP

    8. IOSマネーセミナー

    IOSマネーセミナーの公式サイト

    IOSマネーセミナーは、伊藤忠オリコ保険サービス株式会社が運営する女性向けの無料マネーセミナーです。知識と経験を持つファイナンシャルプランナーが講義を行うため、知識ゼロの状態でも安心して参加できます。お金の基礎知識から老後の資金づくりまで、幅広いテーマを日本各地とオンラインで開催しています。

    参加人数は延べ11万人を突破しており、女性限定ながらセミナーによっては夫婦・パートナーとの参加も可能です。受講後は希望者のみが無料の個別相談に申し込め、課題の解決策として希望した場合のみ金融商品が提案される流れです。運営が保険サービス会社であるため、相談の先に保険提案が想定される点は理解したうえで、必要な情報だけを受け取る姿勢が大切です。「老後資金づくりを軸に、まず無料で学びたい」人に向いています。

    項目 内容
    形式・特徴 女性向け無料マネーセミナー(全国+オンライン)
    料金・コスト 無料/個別相談は希望者のみ
    運営会社・信頼性 伊藤忠オリコ保険サービス株式会社(保険相談への導線あり)
    初心者への向きやすさ ○ 基礎知識〜老後資金づくり
    実績・対応事例 参加延べ11万人突破
    公式サイト 公式HP

    9. マネーキャリア

    マネーキャリアの公式サイト

    マネーキャリアは、株式会社Wizleapが運営するオンラインのFP無料相談サービスです。自宅にいながら空いている時間に相談できる手軽さが特徴で、対面が不安な人でも第一歩を踏み出しやすい設計になっています。

    NISAや保険、家計の見直しなど、お金全般の悩みをオンラインで専門家に相談できます。「セミナーに足を運ぶ時間はないが、自分の状況に合わせて個別に聞きたい」という初心者に向いています。相談は無料で、まずは気になる疑問を一つずつ解消していくところから始められます。オンライン完結で気軽に使える一方、相談内容によっては商品提案につながる場合もあるため、中立性を意識して利用しましょう。

    項目 内容
    形式・特徴 オンラインFP無料相談(自宅で空き時間に相談)
    料金・コスト 相談無料
    運営会社・信頼性 株式会社Wizleap/オンライン完結で相談可能
    初心者への向きやすさ ○ 対面が不安な人・オンライン志向向き
    実績・対応事例 お金全般の相談実績を訴求(公式メディア運営)
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は「無料セミナー」から「数十万円のプラン」まで幅があります。金額の大小より、総額と追加費用、返金・解約条件が事前に明示されているかを確認しましょう。無料サービスの場合は「何を収益源にしているか(手数料モデルか、商品提案か)」を見ると、後々のミスマッチを避けられます。
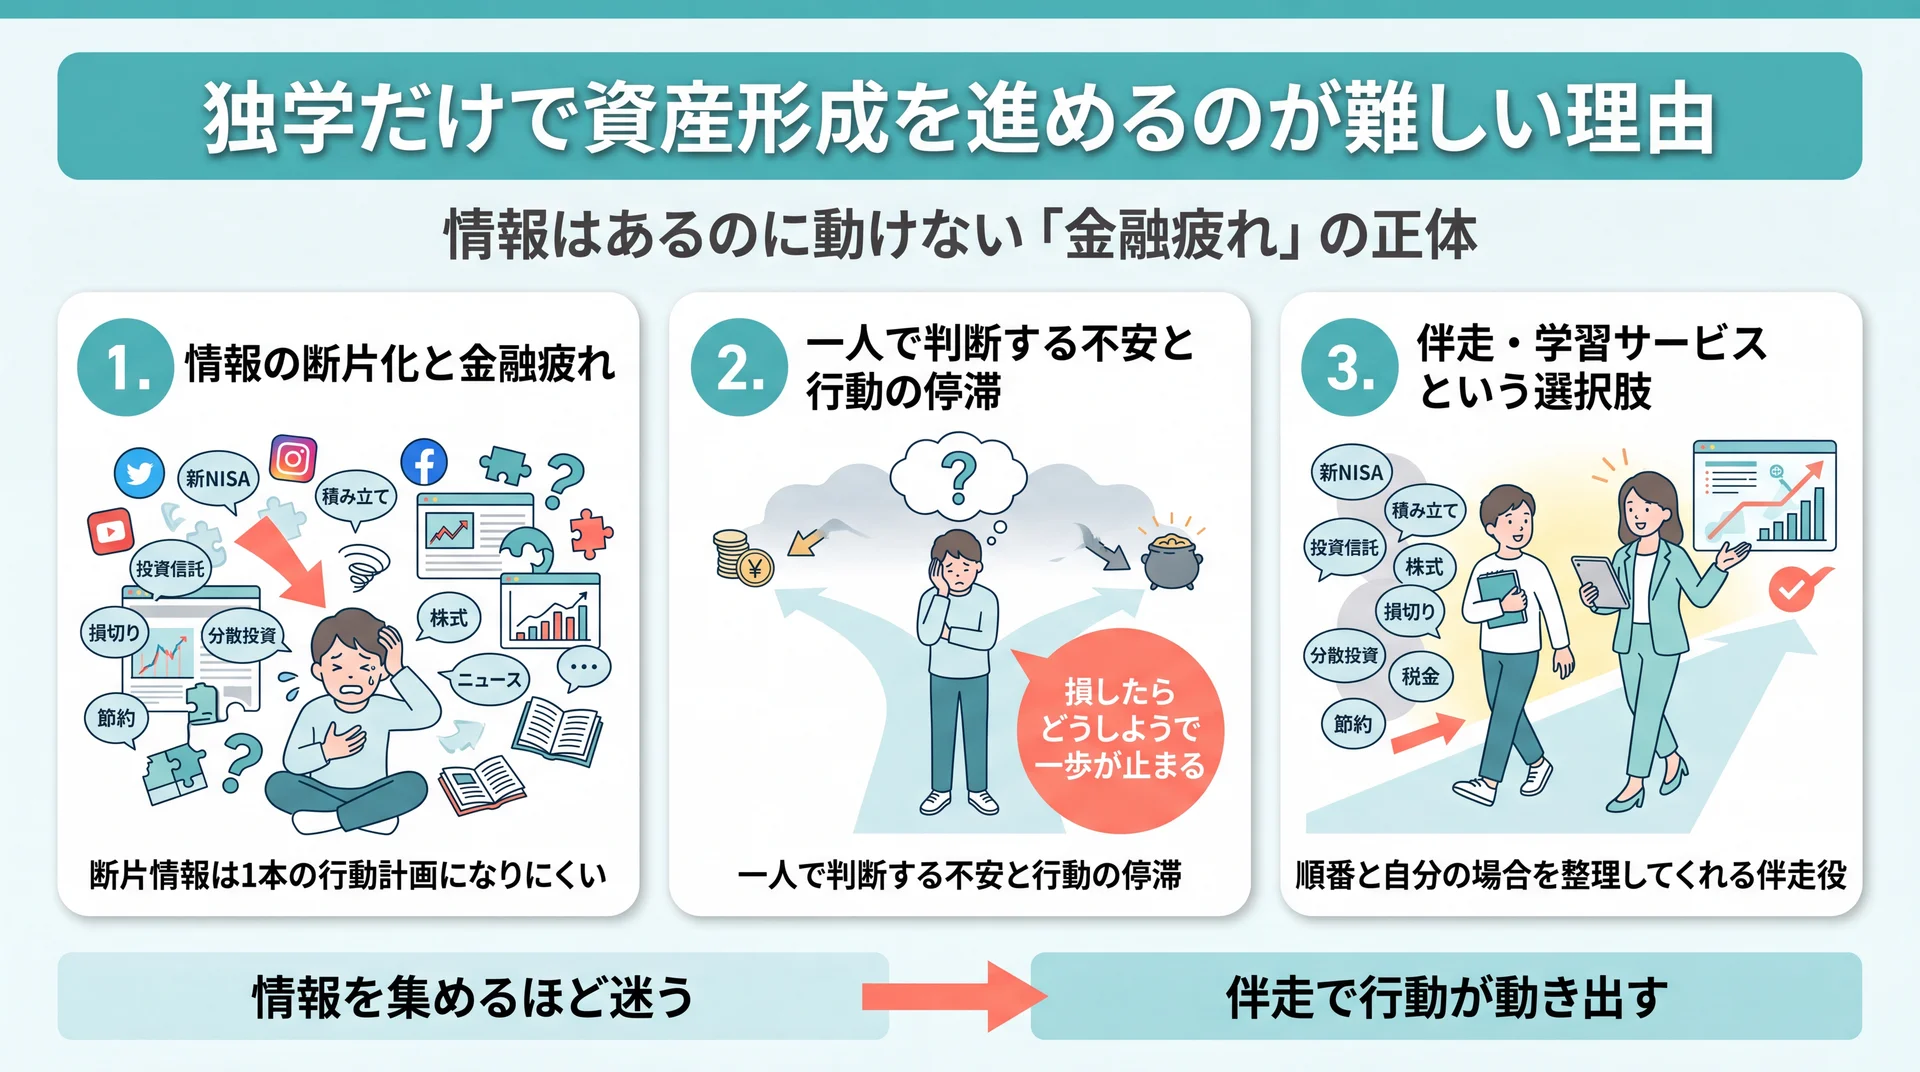
    運営会社の信頼性の確認方法

    金融庁への登録(金融商品仲介業など)の有無、設立年・資金調達・受講実績といった事業の裏付けを確認します。公式サイトに会社概要や実績データが明示されているか、第三者調査の出典が示されているかも判断材料です。数字に「時点」や「出典」が添えられているサービスは、情報開示の姿勢が誠実といえます。

    中立性・勧誘の有無の確認方法

    「教育そのものが収益源か」「特定商品の販売が目的になっていないか」を見極めます。無料セミナーの一部は保険・不動産販売が入口です。口コミで勧誘の強さを確認し、無料体験で実際の進め方を試すのが確実です。金融商品を販売しないと明記するサービスは、勧誘の不安が比較的小さい傾向にあります。
    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・追加費用・返金条件が事前に分かるか 無料体験60〜80分程度・30日間全額返金保証を明示
    運営会社の信頼性 設立・資金調達・受講実績など裏付けがあるか 2018年設立・シリーズC 12億円調達・累計9万人以上
    中立性・勧誘 特定商品の販売が目的化していないか 金融商品を販売しない中立モデル(満足度95%)

    投資を始めるならまずABCashの無料体験から

    ABCashは、「わかった」で止まらず「動けた」まで伴走する個別指導が最大の強みです。断片的な情報に振り回されて一歩を踏み出せずにいる初心者を、専属コンサルタントがマンツーマンで支えます。
    ABCashが選ばれる理由:

    • マンツーマン伴走で行動が止まらない: 家計の把握からNISA・投資信託の商品選定まで、個別カリキュラムで並走
    • 中立性で勧誘の不安が小さい: 金融商品を販売しない教育モデル。累計9万人以上・満足度95%の実績
    • 試しやすい設計: 無料体験60〜80分程度と30日間全額返金保証で、相性や進め方を先に確かめられる

    「何を買えばいいか分からない」まま時間だけが過ぎている——そんな状態を、伴走型のトレーニングは着実な行動へと変えていきます。まずは60〜80分程度の無料体験で、自分に合うかどうかを確かめてみてください。

    \ まずは60〜80分程度の無料体験から /

    お金の不安を自信に変える一歩を、30日間全額返金保証つきで踏み出せます。
    よくある質問

    Q. 投資初心者は本当に何から始めればいいですか?

    まずはNISA口座で投資信託を少額から積み立てる形が、多くの初心者にとって遠回りしないルートです。調査でも投資デビューの57.1%が投資信託・NISAで、約60%が5万円未満から始めています。金額より「少額でも自動で続ける仕組み」を先に作りましょう。

    Q. 無料のマネーセミナーは怪しくないですか?

    すべてが怪しいわけではありませんが、無料セミナーには保険・不動産販売が入口のものもあります。「すぐ稼げる」と強調する、料金が不透明、即決を迫る、といった特徴があれば注意が必要です。金融商品を販売しない中立のサービスや、勧誘の有無を口コミで確認できるサービスを選ぶと安心です。
    Q. 有料スクールと無料相談、どちらがいいですか?

    「一人だと続かない・最後まで伴走してほしい」ならマンツーマンの有料型、「まず気軽に相談したい」なら無料相談・診断型が向いています。多くのサービスに無料体験や無料相談があるため、いきなり決めず、複数を試して相性で選ぶのがおすすめです。
    Q. 女性向けのサービスを選ぶメリットはありますか?

    結婚・出産などライフイベントの多い女性は、キャリアや家計の変化を前提にした設計だと学びを行動につなげやすくなります。同世代の女性コミュニティで続けやすい、相談しやすいといった心理的なハードルの低さもメリットです。まずは女性向けの無料体験で雰囲気を確かめてみましょう。

    まとめ

    投資初心者がつまずく最大の理由は「何を買えばいいか分からない」という選ぶ力の壁です。NISA口座で投資信託を少額から積み立てるという王道を押さえたうえで、断片的な情報に振り回されないために、体系的に学べる・相談できるサービスを味方につけるのが近道です。サービスは形式・料金・中立性で見比べ、無料体験で相性を確かめてから選べば、大きな失敗は避けられます。特に「一人だと足踏みしてしまう」という人には、行動まで並走してくれる伴走型が心強い選択肢になります。

    \ お金の不安を自信に変える第一歩 /

    迷って止まっている人ほど、専属コンサルタントの伴走で最初の一歩を踏み出せます。