
ほったらかし投資のおすすめは1つに絞れず、手間・リスク・コスト・税制優遇の4軸で最適解が変わります。初心者がまず検討したい第一候補は、新NISAを使ったインデックス投資信託の積立です。本記事では主要10手法を同じ評価軸で横並びに比較し、目的やタイプ別にどれを選べばよいかを整理します。
\ 累計9万人が学んだお金の学校 /
新NISAやiDeCoの始め方を、専属コンサルタントに無料で相談できます。
ほったらかし投資とは?おすすめを選ぶ前に押さえる仕組み
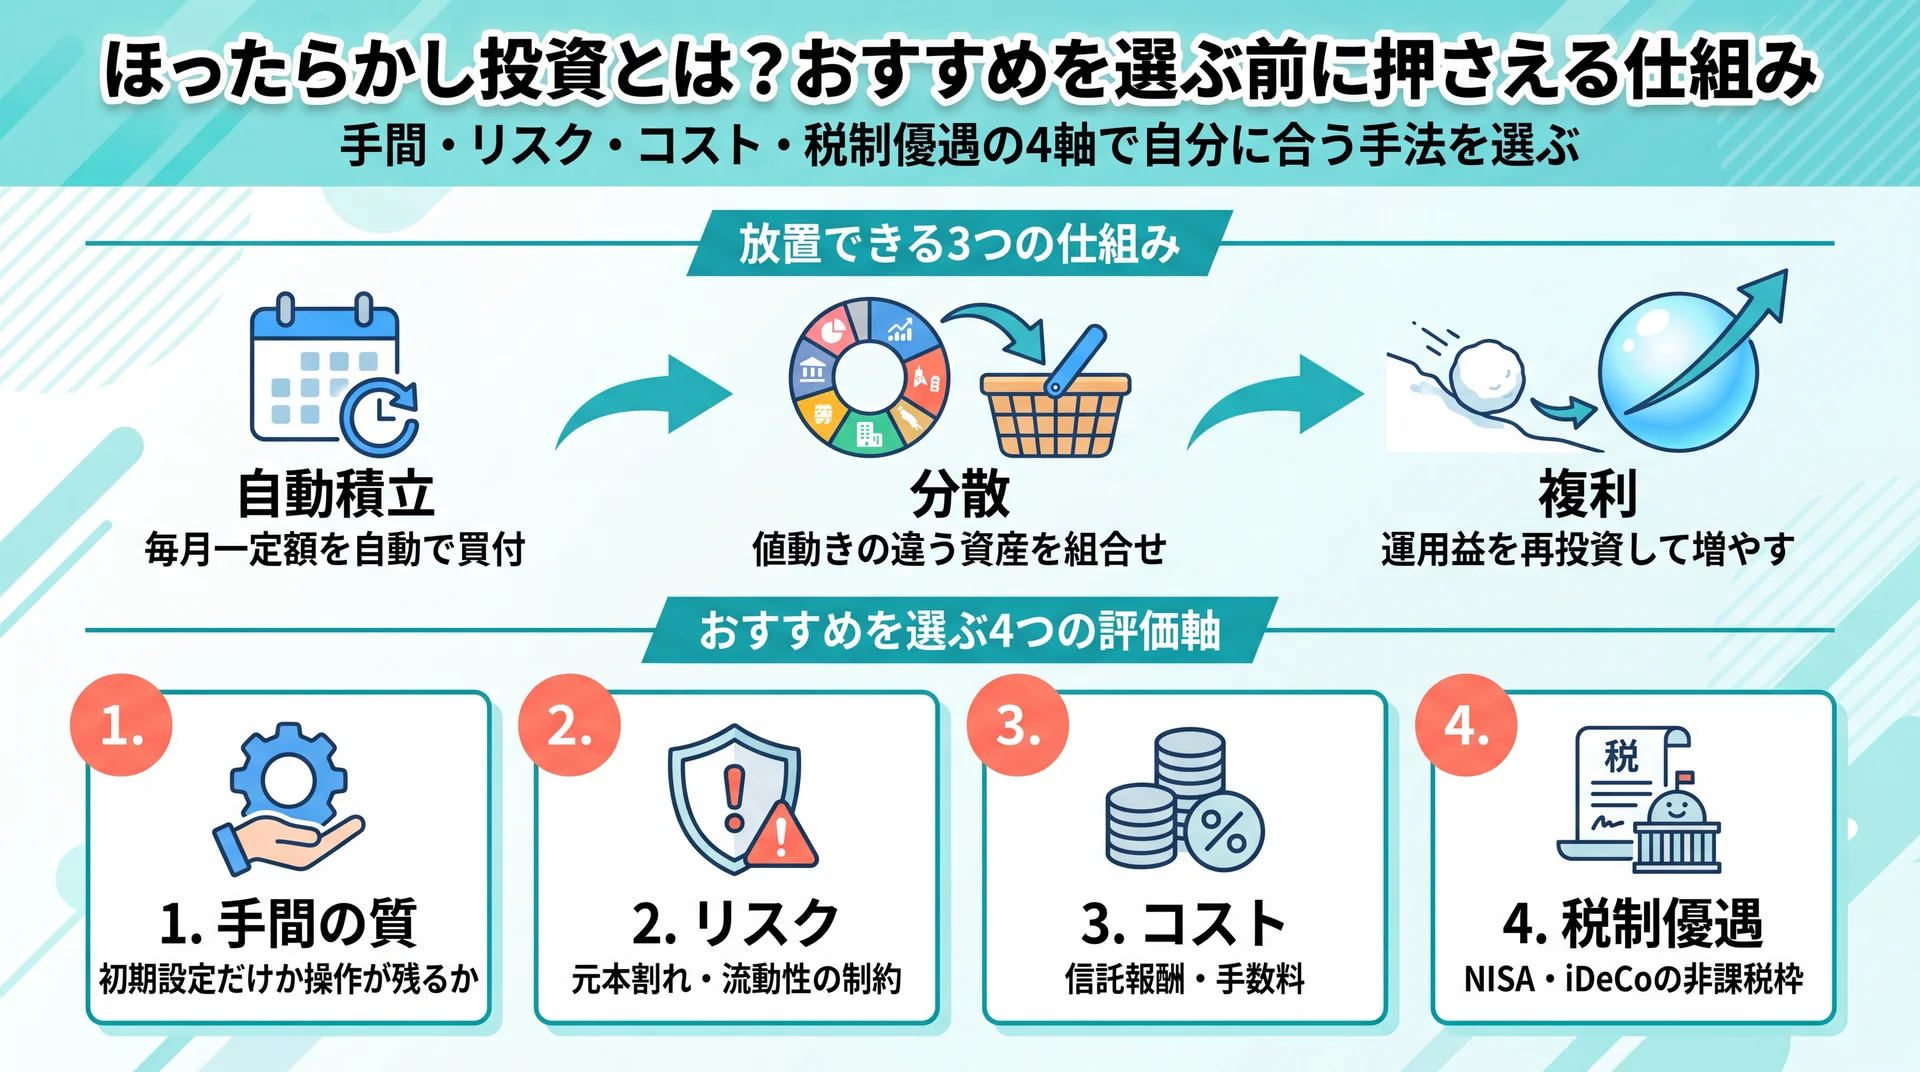
ほったらかし投資とは、銘柄選定や売買タイミングの判断を仕組みに任せ、日々の値動きを追わずに続ける運用の総称です。分散・積立・複利を効かせることで、頻繁な操作をしなくても資産形成を目指せます。まずは「なぜ放置できるのか」と「何を基準に選ぶのか」を押さえると、手法選びの精度が上がります。
投資全体の位置づけから確認したい場合は、資産運用の全体像を整理した完全ガイドもあわせて参照してください。
そもそも「ほったらかし」で放置できるのはなぜか
放置できる理由は、判断を人ではなく仕組みに置き換えているからです。毎月一定額を自動で買い付ける積立設定、値動きの異なる資産を組み合わせる分散、そして運用益を再投資して雪だるま式に増やす複利。この3つを最初に組み込めば、相場を毎日見て売買する必要がなくなります。
一方で「放置できる」は「何もしなくてよい」とイコールではありません。積立額の設定や資産配分は最初に決める必要があり、始めてからも年1回程度の見直しが前提になります。この点は後半の「失敗する人の共通点」で詳しく扱います。
おすすめを選ぶ4つの評価軸
手法選びで迷うのは、比べる物差しが定まっていないからです。本記事では次の4軸で全手法を同じ粒度で評価します。第一に手間の質(初期設定だけで済むか、銘柄選定などの操作が残るか)。第二にリスク(元本割れや流動性の制約)。第三にコスト(信託報酬・手数料)。第四に税制優遇(NISA・iDeCoの非課税枠を使えるか)です。
この4軸を先に共有しておくことで、次章の比較表を「自分にとって重要な列」から読めるようになります。おすすめは万人共通ではなく、どの軸を優先するかで変わる、という前提で読み進めてください。
ほったらかし投資のおすすめ手法10種を比較
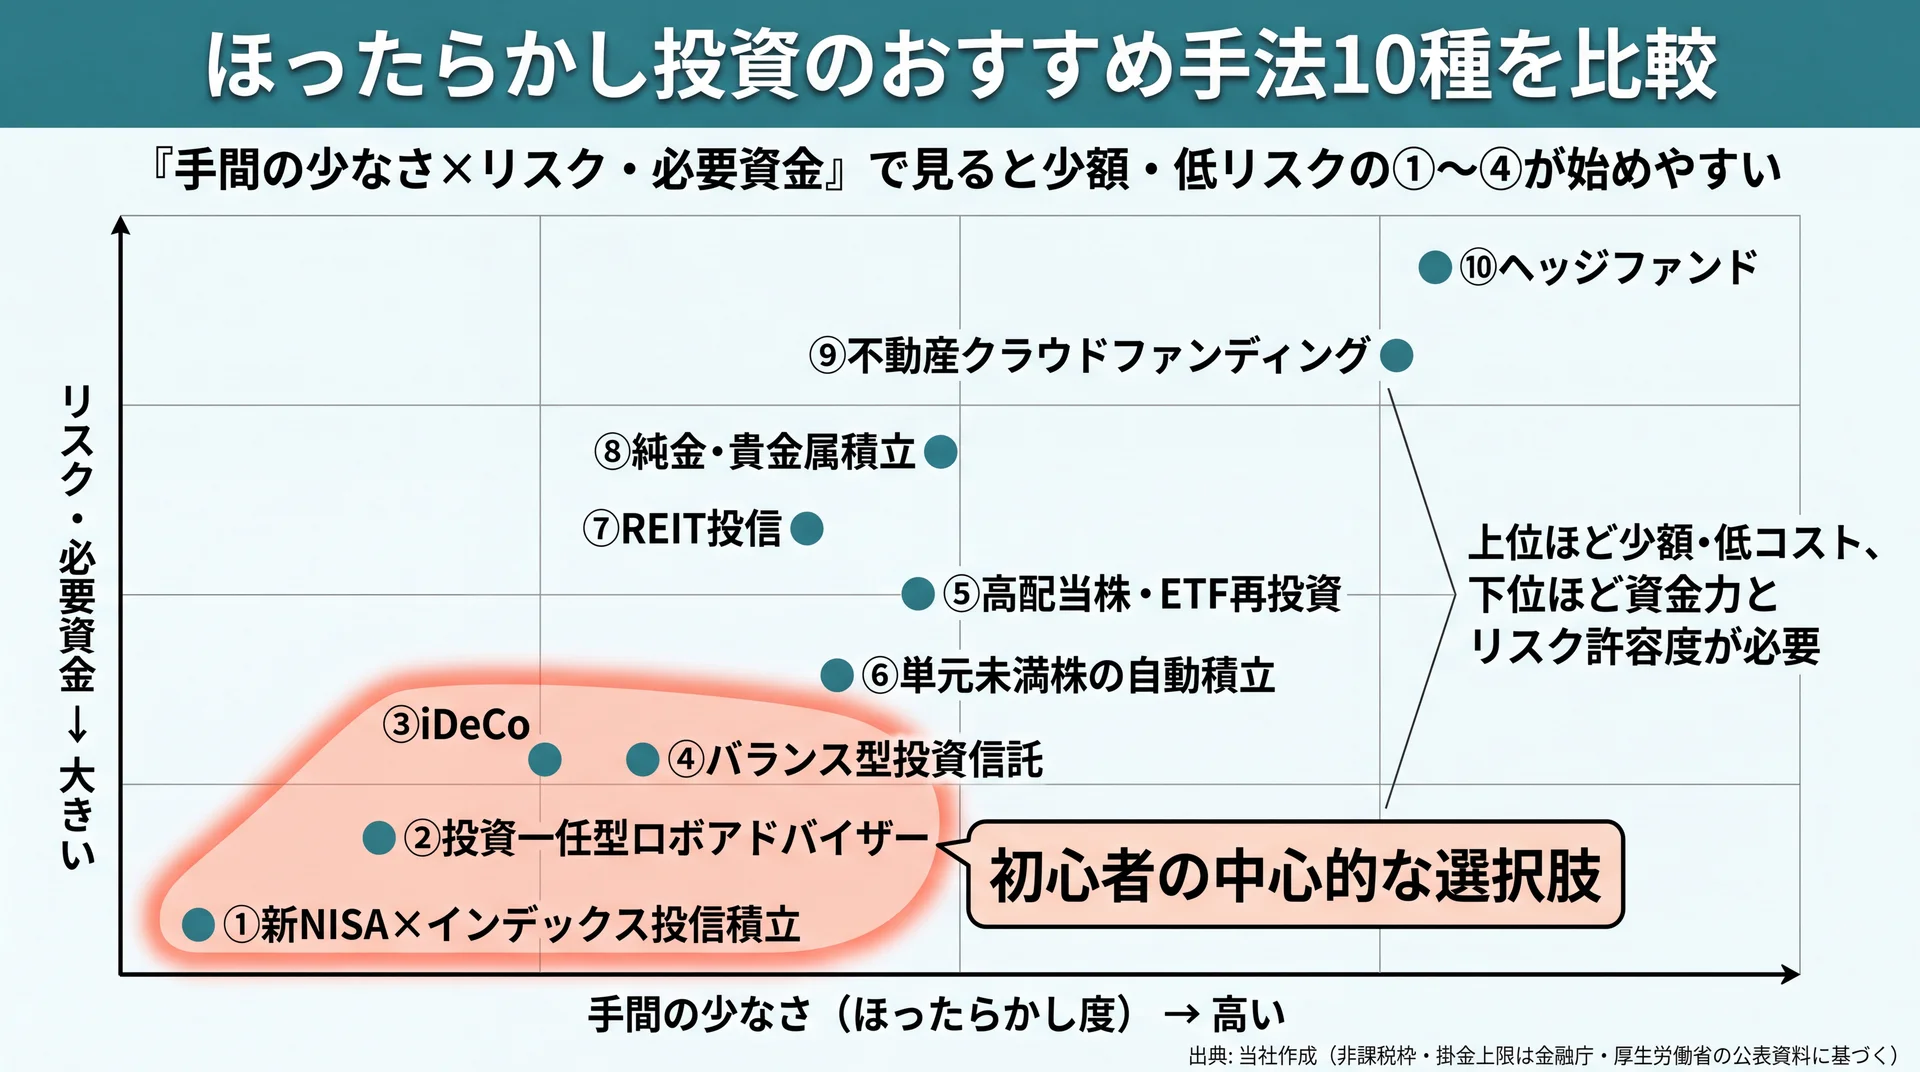
ほったらかし投資のおすすめは、手間・リスク・コスト・税制優遇の4軸で候補が変わります。初心者の第一候補は新NISAでのインデックス投信積立、判断を丸ごと任せたいなら投資一任型のロボアドバイザーが有力です。まずは10手法を同じ軸で並べた比較表で全体像をつかみましょう。
| 手法 | ほったらかし度 | 主なリスク | 期待リターンの傾向 | 最低額の目安 | 税制優遇 | 向く人 |
| ①新NISA×インデックス投信積立 | 初期設定→放置 | 価格変動・元本割れ | 市場平均に連動 | 100円〜 | NISA非課税 | 初心者・長期 |
| ②投資一任型ロボアドバイザー | 完全自動 | 価格変動+手数料 | 市場平均−手数料 | 1万円前後〜 | 一部NISA対応 | 判断を任せたい人 |
| ③iDeCo | 初期設定→放置 | 価格変動・60歳まで拘束 | 市場連動+節税 | 5,000円/月〜 | 掛金全額所得控除 | 老後資金・節税重視 |
| ④バランス型投資信託 | 初期設定→放置 | 価格変動(分散済み) | 中庸 | 100円〜 | NISA対象あり | 配分調整も任せたい人 |
| ⑤高配当株・ETFの配当自動再投資 | 半自動 | 減配・価格変動 | 配当+値上がり | 数百〜数千円 | NISA成長枠 | 配当を積み上げたい人 |
| ⑥単元未満株の自動積立 | 半自動 | 価格変動 | 個別株次第 | 数百円〜 | NISA対象あり | 個別株を少額分散したい人 |
| ⑦REIT(不動産投資信託) | 初期設定→放置 | 金利・不動産市況 | 分配金中心 | 少額(投信経由) | NISA対象あり | インカム分散したい人 |
| ⑧純金・貴金属積立 | 自動積立 | 価格変動・利息なし | 価格上昇のみ | 1,000円/月〜 | 原則課税 | インフレ・分散対策 |
| ⑨不動産クラウドファンディング | 出資後は放置 | 元本毀損・解約制限 | 想定利回り提示型 | 1万円〜 | 原則課税 | ミドルリスクを取れる人 |
| ⑩ヘッジファンド | 運用者に一任 | 高コスト・低流動性 | 絶対収益を狙う | 数百万円〜 | 原則課税 | 大きな余裕資金がある人 |
10手法を4評価軸で横断比較した独自整理(データ出典: 当社作成。非課税枠・掛金上限の数値は金融庁・厚生労働省の公表資料に基づく)
①新NISA×インデックス投信積立
最も汎用性が高い候補が、新NISAのつみたて投資枠を使ったインデックス投資信託の積立です。市場全体に連動する低コストの投資信託を毎月自動で買い付けるため、初期設定さえ済ませれば手間はほとんど残りません。新NISAは年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯で1,800万円まで非課税で保有でき、非課税期間は無期限です(金融庁、2026年7月時点)。
新NISAは自動積立で放置しやすい設計が特徴で、初心者でも少額から仕組みを動かしやすい制度です。まずは少額でこの仕組みを動かし、続けられる金額を体で確かめるところから始めると、失敗の少ない入口になります。新NISAの制度を詳しく知りたい場合はNISAの専門ガイドを参照してください。
②投資一任型ロボアドバイザー
手間を極限まで減らしたい人の候補が、投資一任型のロボアドバイザーです。いくつかの質問に答えると、リスク許容度に応じた資産配分の提案から実際の買い付け、値動きに合わせた配分の再調整(リバランス)までを自動で行います。銘柄を選ぶ判断が不要なため、ほったらかし度は10手法の中で最も高い部類に入ります。
ただし利便性の対価として、運用管理の手数料が年1%前後かかるのが一般的です。この差は後述するとおり長期の複利で効くため、「操作の手間をお金で買っている」構造だと理解して選ぶ必要があります。判断を任せたい人には有効な一方、コストを抑えたい人には次の投信積立のほうが向きます。
③iDeCo(個人型確定拠出年金)
老後資金づくりと節税を同時に狙う候補がiDeCoです。掛金が全額所得控除の対象になり、運用益も非課税になるため、税制優遇の厚さは10手法で最上位クラスです。掛金の上限は職業で異なり、自営業・フリーランスは月6.8万円、企業年金のない会社員は月2.3万円が現行水準です。2024年12月の改正で、公務員やDB加入の会社員は月2万円に引き上げられました(厚生労働省、2026年7月時点)。
留意点は流動性です。原則60歳まで引き出せないため、生活防衛資金や近い将来使うお金とは分けて考える必要があります。当社は、税優遇の大きさだけで掛金を上限まで入れるのではなく、引き出せない前提で無理のない額に抑えることが、長く続けるうえで重要だと考えています。制度の詳細はiDeCoの専門ガイドで確認できます。
④バランス型投資信託
資産配分の調整まで任せたい人の候補がバランス型投資信託です。国内外の株式・債券・REITなど複数の資産を1本にまとめた商品で、内部で自動的に配分を保つため、投資家がリバランスを行う必要がありません。1本買うだけで分散が完成する手軽さが特徴です。
その代わり、株式100%の投信に比べると値上がりのペースは緩やかになりやすく、信託報酬もインデックス単体よりやや高めの傾向があります。「自分で配分を決めるのは面倒だが、丸ごと他社任せにするほどではない」という中間層に向く選択肢です。組み込む資産の数(4資産型・8資産型など)で値動きの幅が変わる点も選定の目安になります。
⑤高配当株・ETFの配当自動再投資
定期的な配当を受け取りながら再投資したい人の候補が、高配当株や高配当ETFの活用です。配当を受け取るたびに再投資すれば、配当が新たな株を買い、その株がまた配当を生む複利が働きます。個別株を選ぶ手間は残るため、ほったらかし度は「半自動」に位置づけられます。
注意したいのが、NISA口座内で配当を再投資する場合、その再投資分は新たな買い付けとして年間投資枠を消費する点です(金融庁、2026年7月時点)。当社の伴走現場でも、この仕組みを見落として枠を早く使い切るケースを確認しており、再投資を選ぶなら枠の残量を年内で管理する前提が必要になります。個別株の始め方の基礎は株式投資 始め方についてはこちらで解説しています。
⑥単元未満株の自動積立
数百円から個別株を分散したい人の候補が、単元未満株(1株単位)の自動積立です。通常100株単位の株式を1株から買えるサービスを使い、毎月決まった銘柄を定額または定株で自動購入します。少額で複数銘柄に分けられるため、個別株でありながら分散とほったらかしを両立しやすい手法です。
一方で、対象銘柄や取引時間、手数料体系がサービスによって異なり、リアルタイムでの売買ができない場合もあります。個別株のため値動きは選んだ銘柄に左右され、指数連動の投信より振れ幅が大きくなりやすい点は理解しておく必要があります。
⑦REIT(不動産投資信託)
不動産の賃料収入を分配金として受け取りたい人の候補がREITです。多数の投資家から集めた資金でオフィスや商業施設などに投資し、その収益を分配します。現物の不動産と違い、少額から購入でき、REITを組み込んだ投資信託を使えば自動積立でほったらかし運用にできます。
リスクは金利動向と不動産市況です。金利が上がると価格が下がりやすい性質があり、株式とは異なる値動きをするため分散先として機能します。インカム(分配金)を資産全体に加えたい人に向く一方、値上がり益を主目的にする手法ではありません。
⑧純金・貴金属積立
インフレや相場急変への備えを分散に加えたい人の候補が、純金などの貴金属積立です。毎月一定額で金を買い付ける仕組みで、少額から自動で続けられます。金は株式や債券と異なる値動きをしやすく、資産全体の値動きをならす役割が期待されます。
ただし金そのものは利息や配当を生みません。値上がり益だけが収益源になるため、これ単体で資産を増やす主力にはなりにくい手法です。あくまで株式中心のポートフォリオに一部組み込む「守りの分散」として位置づけると役割が明確になります。
⑨不動産クラウドファンディング
ミドルリスクの利回りを狙いたい人の候補が不動産クラウドファンディングです。1万円程度から不動産事業に出資し、運用期間中は基本的に何もせず、想定利回りに基づく分配を待ちます。出資後の手間がかからない点はほったらかしと相性が良い手法です。
一方で、元本は保証されず、運用期間中は途中解約できない、または制限される案件が多い点に注意が必要です。提示される想定利回りはあくまで予定であり、確定した数字ではありません。余裕資金の一部で、案件ごとの事業内容とリスクを確認したうえで取り組む前提が求められます。
⑩ヘッジファンド
まとまった余裕資金で絶対収益を狙う人の候補がヘッジファンドです。相場が下落する局面でも収益を狙う運用を専門家に一任するもので、出資後の手間はかかりません。ほったらかし度自体は高い部類です。
しかし最低出資額が数百万円以上と高く、成功報酬を含む手数料も高水準になりがちで、換金までに時間がかかる(低流動性)という制約があります。10手法の中では対象者が最も限られ、初心者が最初に選ぶ手法ではありません。表の上位ほど少額・低コストで始めやすく、下位ほど資金力とリスク許容度が求められる、という並びで捉えると全体像が整理できます。
ほったらかし投資のおすすめは「手間の少なさ」と「コスト・リスク」のトレードオフで決まり、少額・低コスト・非課税で始められる①〜④が初心者の中心的な選択肢になります。
さらに手間の質で3段階に分類すると、自分がどこまで関与するかを決めやすくなります。
| ほったらかし度 | 該当手法 | 関与のポイント |
| 完全自動 | ロボアドバイザー/不動産クラファン/ヘッジファンド | 買付も配分調整も任せる。手数料や流動性を要確認 |
| 半自動 | 高配当株・ETF再投資/単元未満株積立 | 銘柄選定は自分。積立自体は自動 |
| 初期設定要 | 新NISA投信積立/iDeCo/バランス型/REIT投信/純金積立 | 最初の商品・金額設定のみ。以降は放置+年1回見直し |
「ほったらかし度」を関与の質で3段階に分けた独自分類(データ出典: 当社作成)
\ 手法選びを専門家と整理 /
どの手法が自分に合うか、家計と目標から一緒に確認できます。
目的・タイプ別のおすすめの選び方は?
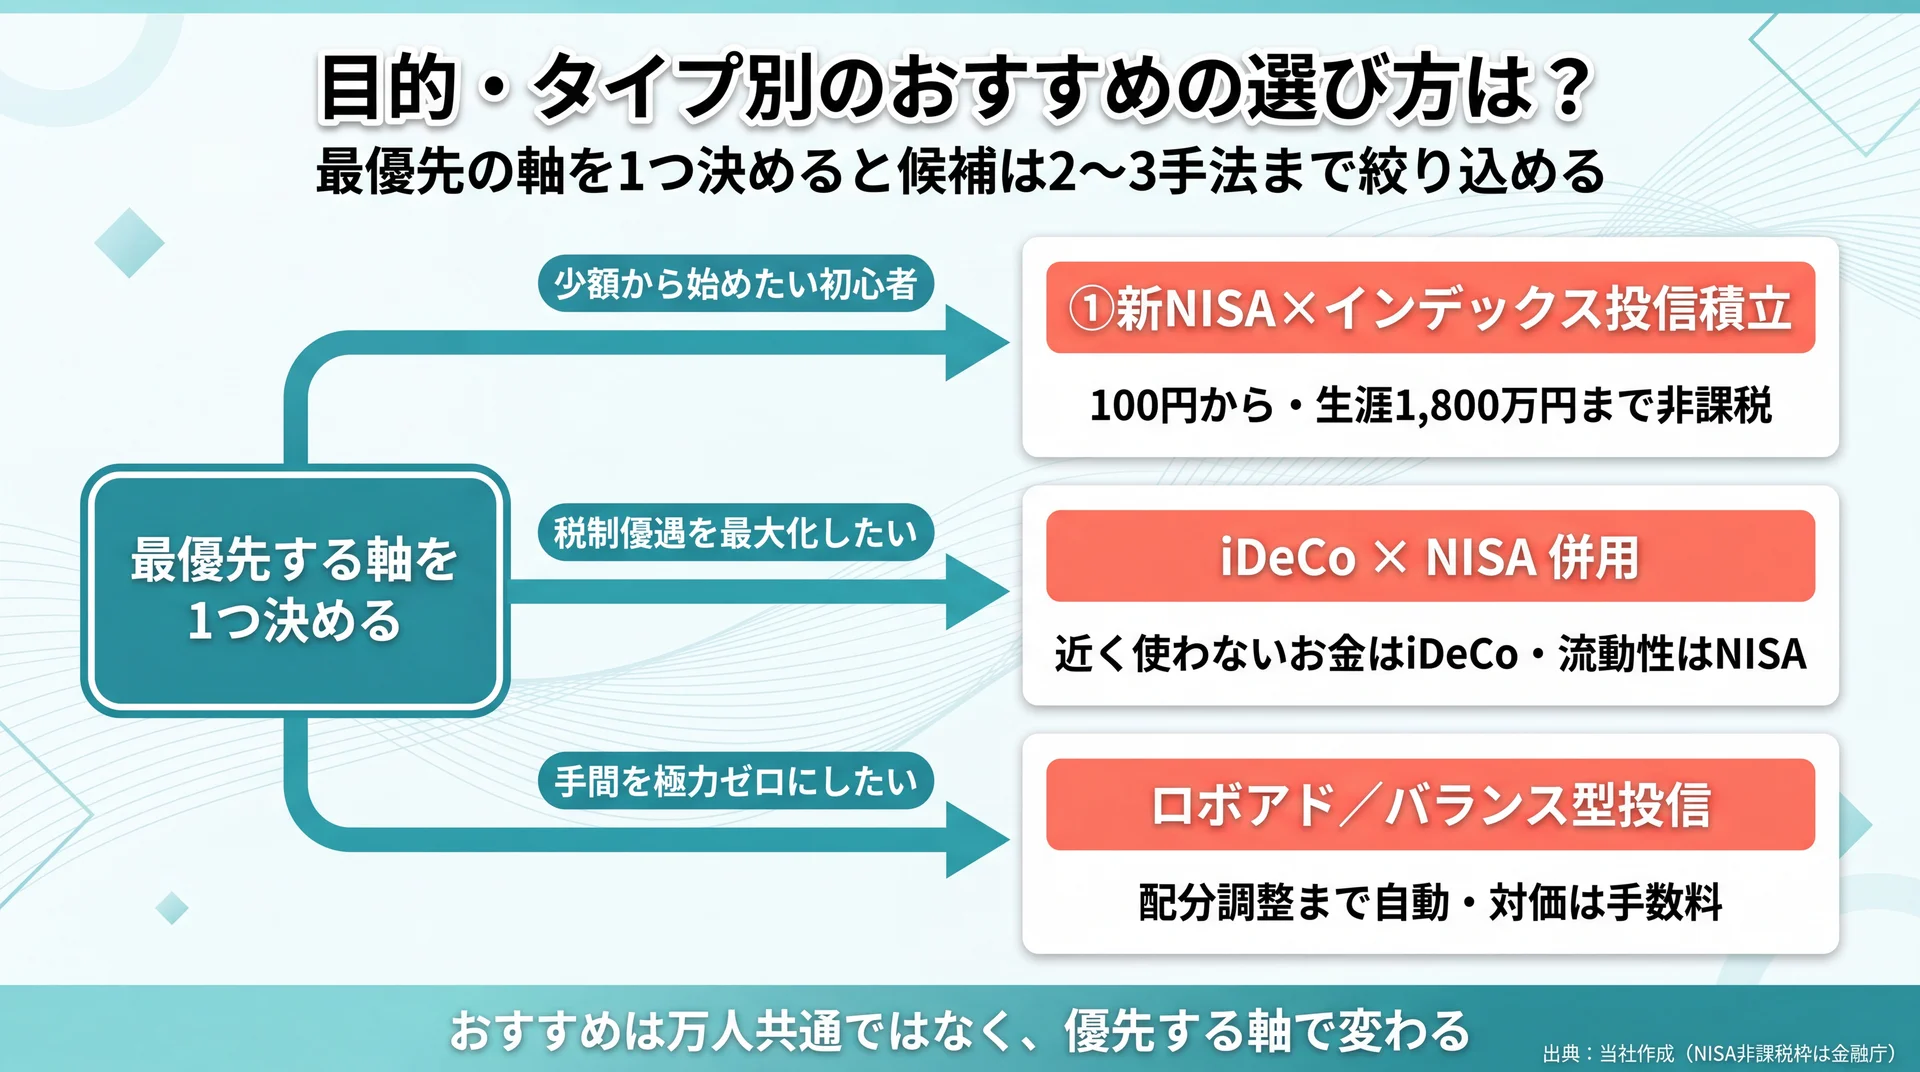
選び方は「何を最優先するか」で決まり、優先軸を1つ決めると候補は2〜3手法まで絞り込めます。初心者は少額×非課税、多忙な人は完全自動、老後資金は税制優遇、というように起点を変えると自分に合う手法が見えてきます。ここでは典型的な3タイプで整理します。
初心者・少額から始めたい場合
最初の一歩を軽くしたいなら、少額・低コスト・非課税で始められる手法が候補になります。新NISAのつみたて投資枠は100円から積立でき、非課税枠は生涯1,800万円と余裕があります(金融庁、2026年7月時点)。少額で仕組みを動かして「続けられる金額」を先に確かめるほうが、いきなり大きな額を投じるより無理なく続けやすくなります。初心者はまず、家計に無理のない積立額で①のインデックス投信積立から始めるのが基本です。少額運用の具体策は少額投資についてはこちらで詳しく解説しています。
税制優遇を最大化したい場合
節税メリットを重視するなら、iDeCoとNISAの併用が軸になります。iDeCoは掛金が全額所得控除の対象で、NISAは運用益が非課税です(厚生労働省・金融庁、2026年7月時点)。比較軸で見ると、iDeCoは「引き出せない代わりに所得控除が効く」、NISAは「いつでも引き出せるが所得控除はない」という違いがあります。近く使う予定のないお金はiDeCo、流動性を残したいお金はNISA、と用途で振り分けて判断すると迷いにくくなります。
手間を極力ゼロにしたい場合
操作の手間を最小化したいなら、完全自動のロボアドバイザーやバランス型投資信託が候補です。ロボアドは配分調整まで任せられますが手数料は年1%前後、バランス型はやや安く配分維持を自動化できます。手間の対価としてコストがかかる構造のため、「時間をお金で買う」割り切りができるかが選択の分かれ目になります。手数料をできるだけ抑えたい人は、次章の費用の考え方も踏まえて判断してください。
ほったらかし投資の費用・手数料はどれくらい?
ほったらかし投資の費用は主に信託報酬や運用管理手数料で、インデックス投信の年0.1%前後と投資一任型の年1%前後で差が生まれます。手数料は運用成績に関わらず必ず差し引かれるため、長期になるほど複利で効いてきます。コストは数少ない「自分で確実にコントロールできる変数」です。
比較軸として「同じ運用成績なら手数料の低いほうが手元に多く残る」という原則で見ると、年1%の差は無視できません。運用益がプラスでもマイナスでも手数料は一定率で引かれ続けるため、30年という期間では最終資産に相応の差として積み上がります。将来のリターンは不確実でも手数料は契約時点で確定しているため、まずコストの低い手法を軸に据えるのが堅実な判断になります。
一方で、手数料が高い手法にも「配分調整を任せられる」「専門運用を受けられる」といった対価があります。当社は、コストの高低だけで良し悪しを決めるのではなく、その手数料で何を代替しているのかを確認したうえで、自分が本当にその手間を外注したいかを判断すべきだと考えています。手数料率とセットで「自分がやりたくない作業か」を突き合わせて選ぶと、納得感のあるコスト判断につながります。
手数料は将来リターンと違って事前に確定しており、長期の複利で効く確実なコストであるため、手法選びでは最優先で確認したい項目です。
ほったらかし投資で失敗する人の共通点は?
失敗する人の共通点は、ほったらかしを「完全放置」と誤解し、暴落時に不安から積立をやめてしまう点にあります。ほったらかし投資は無操作ではなく、年1回の見直しを前提にした運用です。この認識のズレが、長期の成否を分けます。
当社が受講者の伴走を続けるなかで確認しているのは、相場が大きく下げた局面で「これ以上損したくない」と積立を止めたり、底値で売却したりするケースが繰り返し起きることです。ほったらかし投資の効果は、下落局面でも淡々と積立を続け、安く多く買える期間を活かすことで発揮されます。放置しすぎて相場に驚き、最も続けるべきタイミングで手を止めてしまうと、複利の効果を自分で削ることになります。
もう1つのよくある失敗は、最初の設定を「決めっぱなし」にすることです。収入やライフイベントが変わっても積立額を見直さない、資産配分が偏っても放置する、といった状態が続くと、当初の目的とズレていきます。当社は、ほったらかし投資こそ「年1回だけは必ず点検する日」を決めておくべきだと考えています。始める前に見直しの頻度をあらかじめ決めておくと、放置と点検のバランスを保てます。
ほったらかし投資を始める手順とメンテナンスのコツ
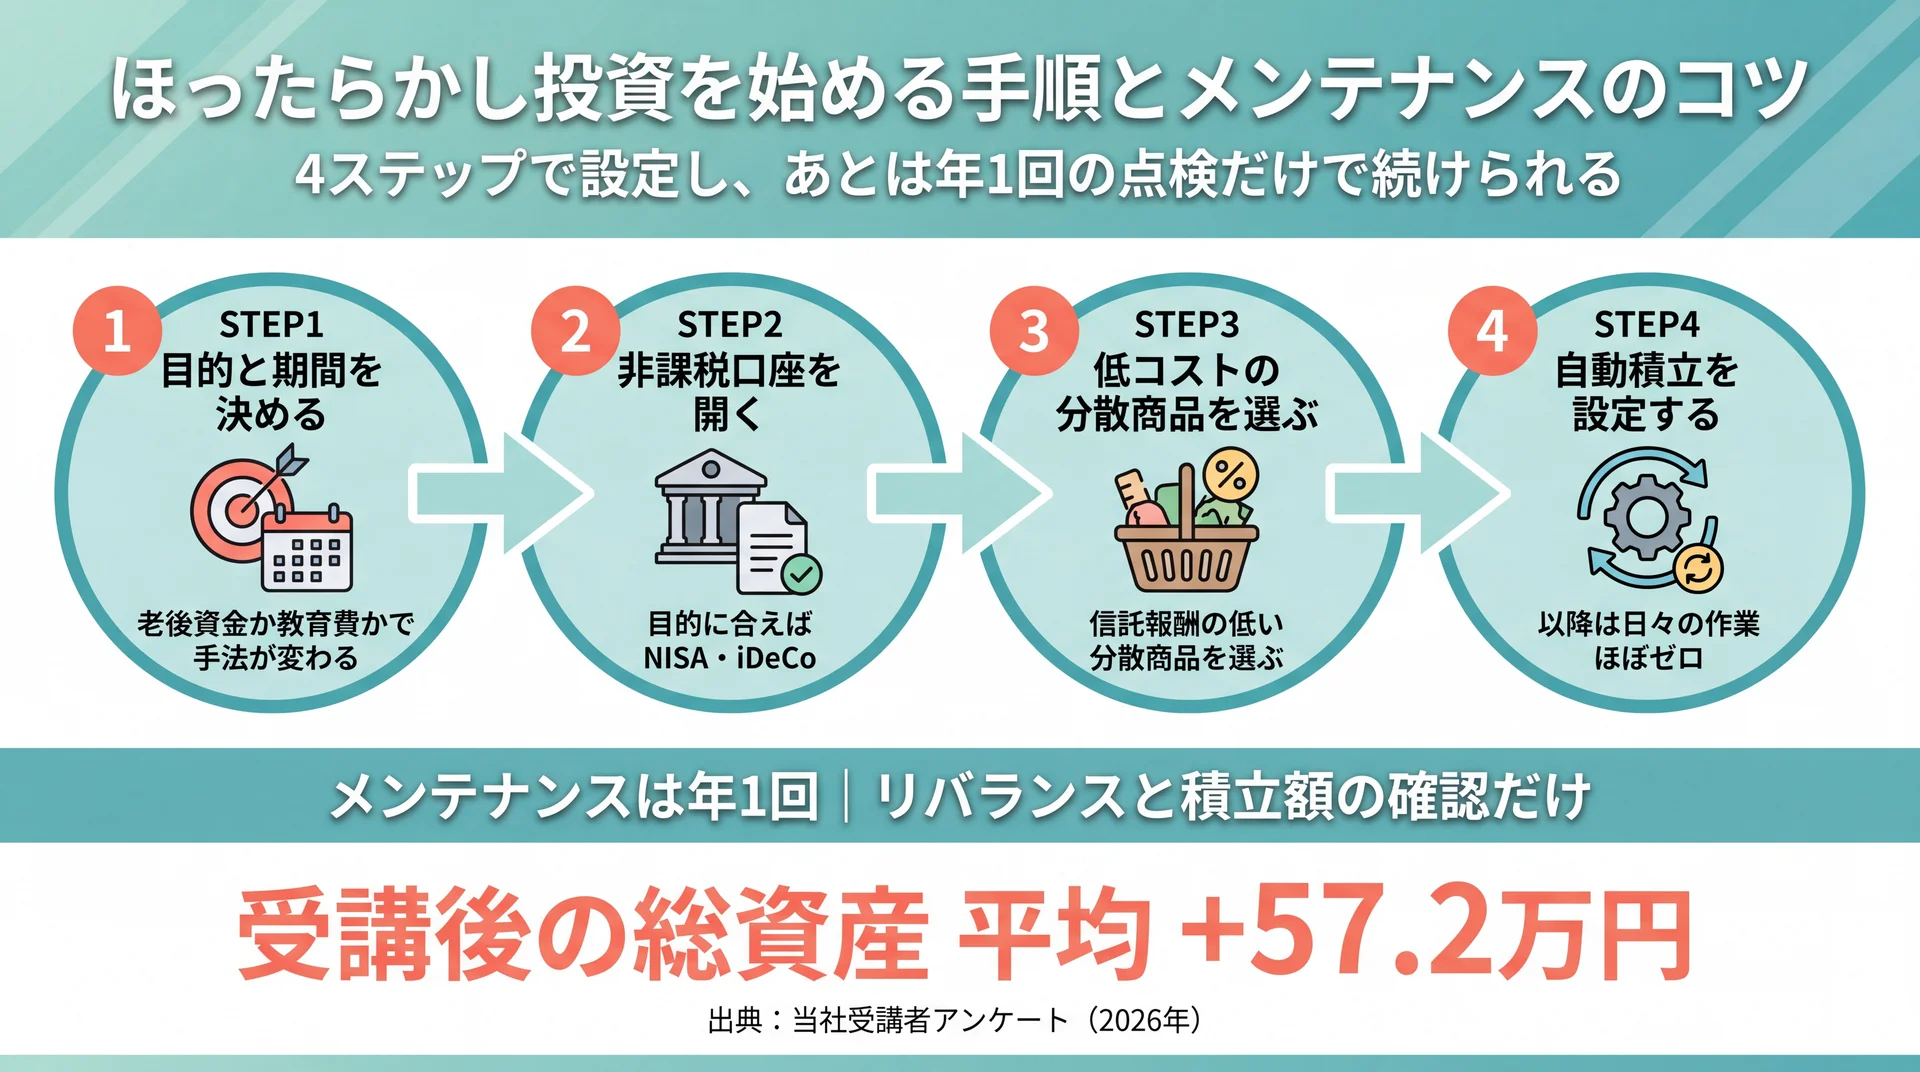
始める手順は、①目的と期間を決める②非課税口座を開く③低コストの分散商品を選ぶ④自動積立を設定する、の4ステップです。設定後も年1回のリバランスと積立額の確認だけは残します。この最小限のメンテナンスが、放置と点検を両立させる鍵になります。
最初のステップで決めるべきは金額よりも「目的と期間」です。老後資金なのか、10年後の教育費なのかで、選ぶ手法も取れるリスクも変わります。次に、目的に非課税枠が合うならNISAやiDeCoの口座を開き、低コストで分散された商品を選び、毎月の自動積立を設定します。ここまでを一度組めば、日々の作業はほぼ発生しません。
メンテナンスは年1回で十分です。当社の伴走では、専属コンサルタントが家計の状況に合わせて積立額や配分の見直しを一緒に行い、暴落時にも積立を止めない判断を支えています。累計9万人以上が受講し(2026年5月時点)、トレーニング満足度は95%です(2025年4〜8月のアンケート)。受講者アンケートの集計では、受講後に総資産が平均で57.2万円増え、月間の自由資金が72,472円増えたと報告しています。
| 当社受講データ | 値 |
| 累計受講者数 | 9万人以上(2026年5月時点) |
| トレーニング満足度 | 95%(2025年4〜8月アンケート) |
| 受講後の総資産 変化 | 平均+57.2万円 |
| 受講後の月間自由資金 変化 | +72,472円 |
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
前提: 数値は当社の受講者アンケート・公表レポートに基づく(対象=受講者、時点は各項目に併記)。運用成果を保証するものではありません。
当社は金融商品を販売せず、教育を収益源とする中立の立場で、家計から投資までを一気通貫で伴走しています。「どの手法が自分に合うか分からない」段階の人ほど、始める前に選び方を整理しておくことが、途中でやめないための土台になります。個別の資産設計については、FPなどの専門家にも相談しながら進めてください。
ほったらかし投資のおすすめに関するよくある質問
ほったらかし投資は本当に放置だけで増えますか?
完全な放置ではなく、年1回程度の見直しを前提にした運用です。積立と分散の設定を最初に組めば日々の操作は不要ですが、元本割れのリスクは残り、増える保証もありません。下落局面でも積立を続け、年に一度は配分と積立額を点検することが、長期で結果につながりやすくなります。
いくらから始められますか?
新NISAのつみたて投資枠なら100円から積立が可能です(金融庁、2026年7月時点)。iDeCoは月5,000円から、ロボアドは1万円前後からが一般的です。まずは家計に無理のない少額で仕組みを動かし、続けられる金額を確かめてから増やすのが現実的です。
NISAとiDeCoはどちらを優先すべきですか?
用途で分けるのが基本です。iDeCoは掛金が全額所得控除になる代わり原則60歳まで引き出せず、NISAは所得控除はないもののいつでも引き出せます(厚生労働省・金融庁、2026年7月時点)。近く使う予定のないお金はiDeCo、流動性を残したいお金はNISA、と分けて考えると判断しやすくなります。
ロボアドバイザーと投信積立はどちらがおすすめですか?
手間とコストのどちらを優先するかで変わります。配分調整まで完全に任せたいならロボアド、手数料を抑えたいなら自分で1本選ぶインデックス投信積立が候補です。一般にロボアドは年1%前後、インデックス投信は年0.1%前後の費用差があり、長期ではこの差が複利で効きます。
まとめ:自分に合うほったらかし投資の選び方
ほったらかし投資のおすすめは1つではなく、手間・リスク・コスト・税制優遇のどれを優先するかで最適解が変わります。初心者はまず新NISAのインデックス投信積立から少額で始め、手間を減らしたいならロボアド、老後資金と節税ならiDeCoが有力な候補です。そして、どの手法でも「完全放置」ではなく年1回の見直しを前提にすることが、途中でやめないための共通のコツになります。
資産運用の基礎から体系的に整理したい方は、資産運用の基礎からの総まとめはこちらもあわせて確認してください。手法選びで迷ったら、家計や目標を踏まえて自分に合う始め方を専門家と整理するのも一つの方法です。
\ まずは無料体験60〜80分程度から /
お金の学びを体験で確かめ、投資を始める最初の一歩を踏み出せます。