
不動産投資は初心者でも始められますが、物件探しより先に「目的・自己資金・リスク許容度」を決めるのが失敗回避の要点です。まとまった資金がなくても、1万円台から不動産に関われる少額の選択肢もあります。この記事では、仕組み・種類・リスク・始め方を、金融教育の中立な視点で整理します。資産運用の全体像から確認したい方は資産運用の全体像を整理した完全ガイドもあわせてご覧ください。
\ 累計9万人が学んだ伴走型 /
お金の基礎から投資判断まで、専属コンサルタントがマンツーマンで支えます。
不動産投資とは?初心者が知っておく仕組み
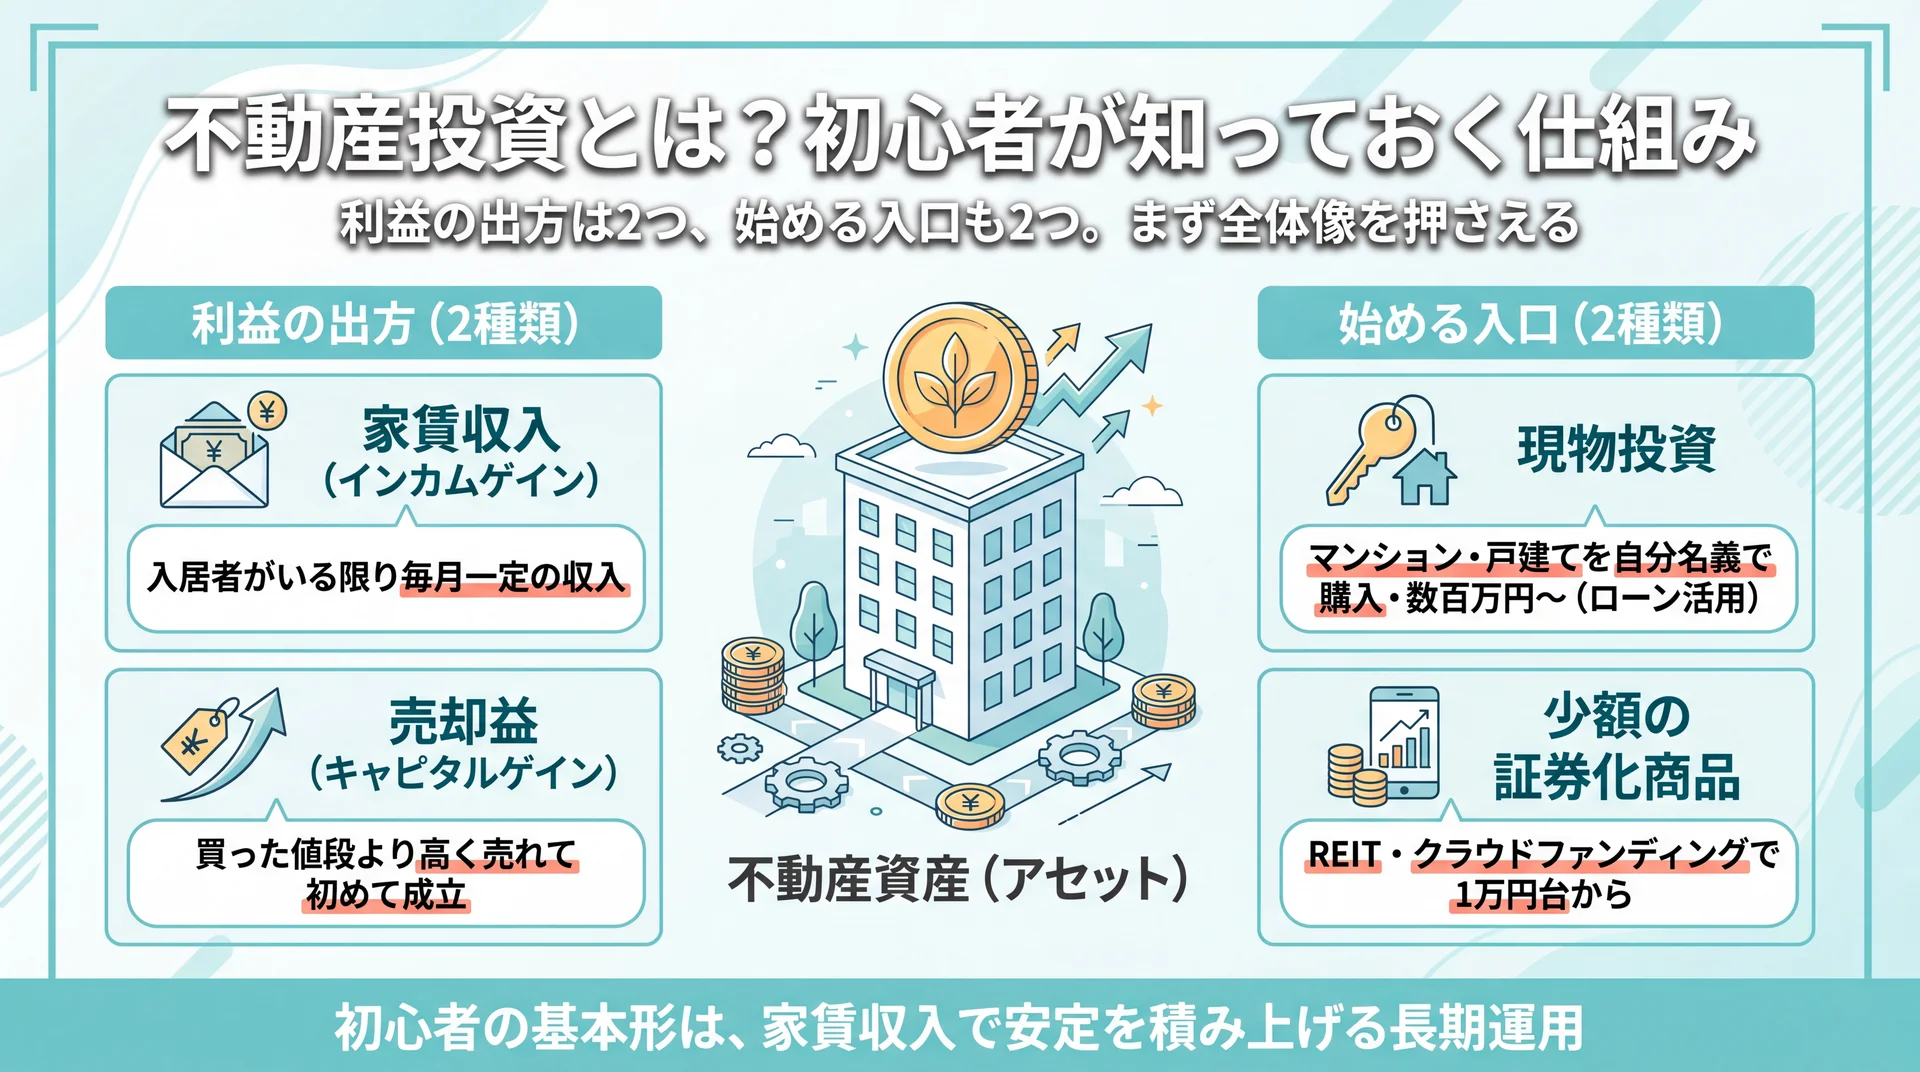
不動産投資とは、購入した不動産を貸して家賃収入を得たり、値上がり時に売って差益を得たりして利益を狙う投資です。利益の源泉は「毎月の家賃収入」と「売却時の差益」の2つに分かれます。現物を買う方法だけでなく、少額で不動産に関わる金融商品もあり、初心者はまず全体像を押さえると選択肢を比べやすくなります。
不動産投資は、株式や投資信託と並ぶ資産運用の一手段です。株式や投資信託といった他の手段と並べて全体像を俯瞰してから、この記事で不動産に絞り込むと理解が進みます。
家賃収入(インカムゲイン)と売却益(キャピタルゲイン)
不動産投資の利益は、保有中に得る家賃収入(インカムゲイン)と、売却時に得る差益(キャピタルゲイン)の2種類です。初心者向けの基本形は、価格変動を狙う短期売買ではなく、入居者からの家賃で安定した収入を積み上げる長期運用とされます。
家賃収入は、入居者がいる限り毎月一定の金額が入る点が特徴です。一方で売却益は、購入時より高く売れて初めて成立し、市況や築年数に左右されます。初心者がまず設計しやすいのは家賃収入型で、購入前の収支計算も立てやすくなります。売却益は「保有中の家賃でローンや経費をまかないつつ、出口で条件が合えば上乗せを狙う」という副次的な位置づけで考えると、過度な期待による失敗を避けやすくなります。
現物投資と少額の証券化商品という2つの入口
不動産への関わり方は、現物を購入する方法と、証券化・小口化された商品に少額で投資する方法の2つに大別できます。前者はマンションやアパートを自分名義で買う方法、後者はREITやクラウドファンディングで1万円台からでも不動産に投資できる方法です。
現物は金額が大きく、多くの場合ローンを組みます。管理や入居者対応といった手間もかかりますが、自分で物件を選び運用をコントロールできます。証券化商品は少額で始められ、運用の手間が小さく、換金もしやすい反面、運用は事業者やマーケットに委ねる形になります。どちらが正解ということはなく、自己資金・かけられる手間・目的によって適した入口が変わります。この記事では両方を扱い、後半で負担の違いを表で比較します。
初心者は何から始める?失敗を避ける準備の順序
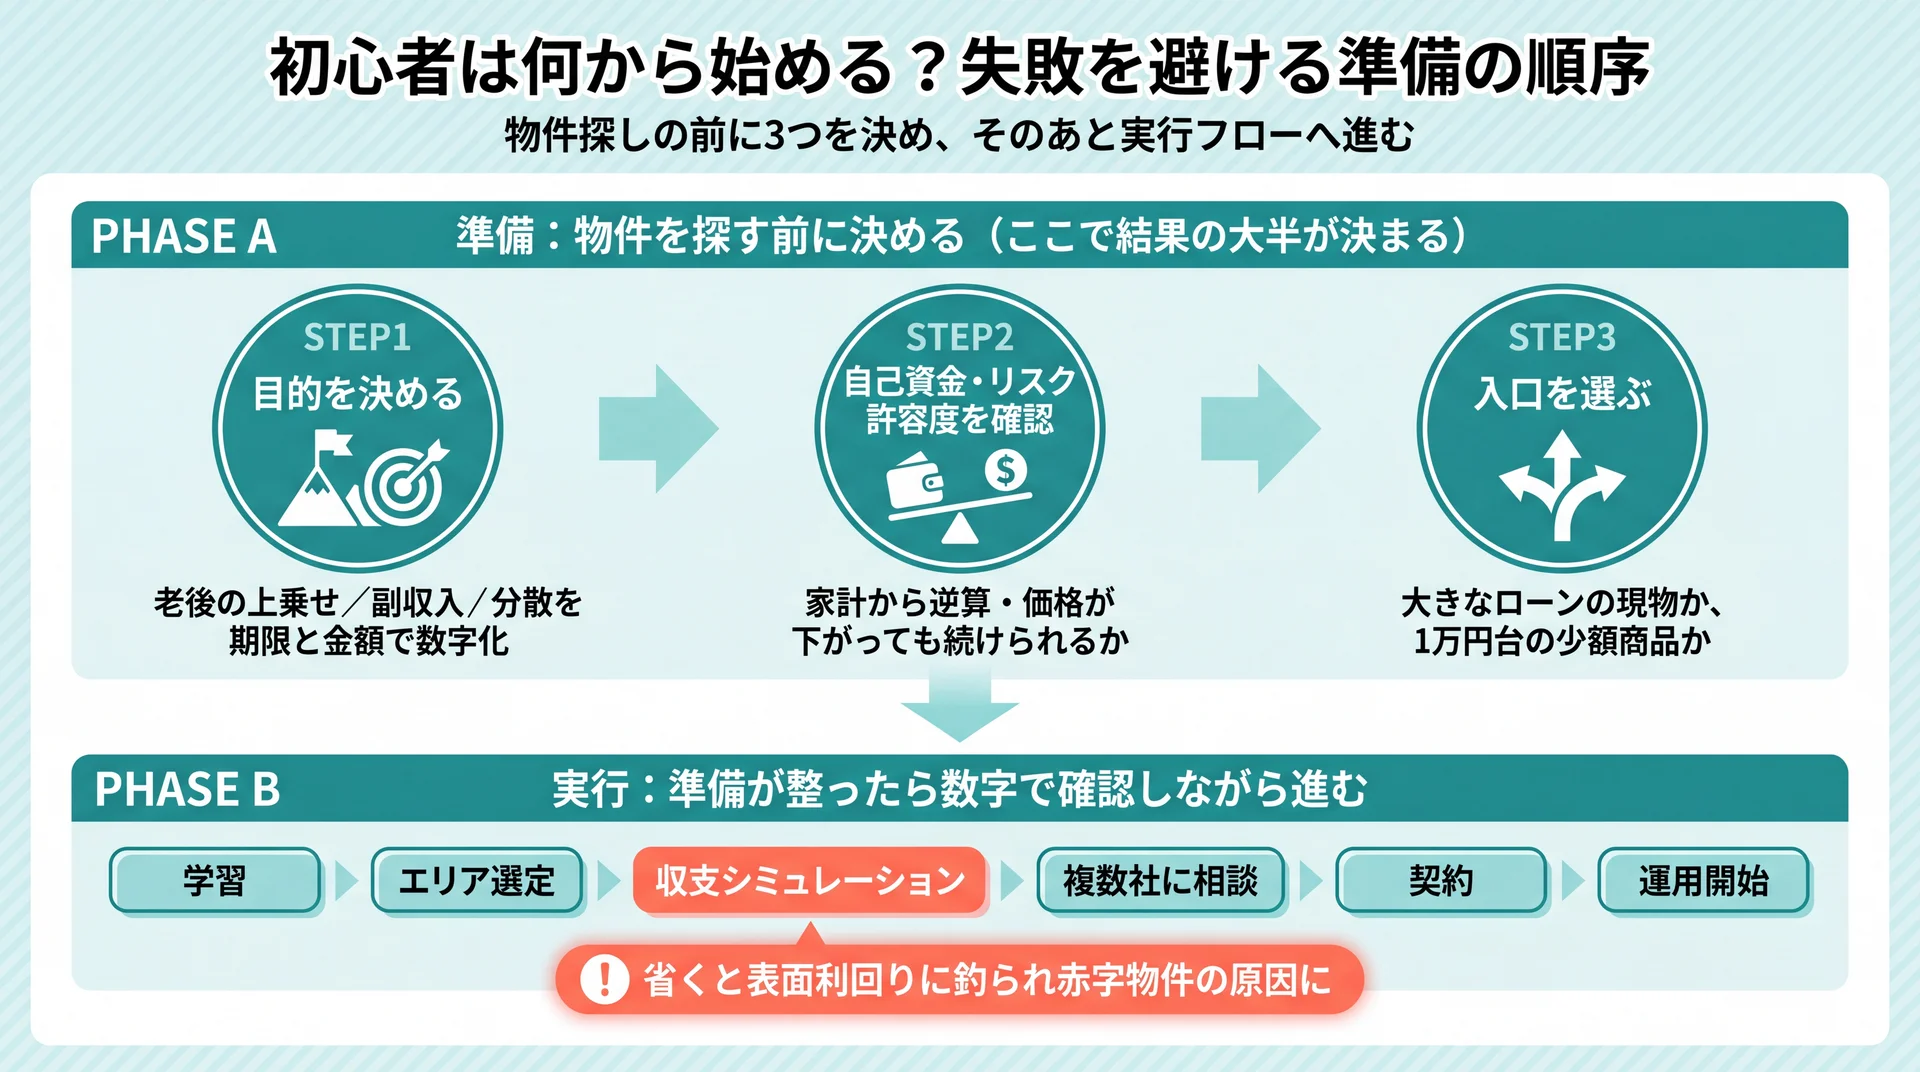
初心者が最初にやるべきことは、物件を探すことではなく、目的・自己資金・リスク許容度の3点を決めることです。この順序を守ると、営業トークや利回りの数字に流されず、自分の基準で物件を判断できます。準備の段階で結果の大半が決まるといっても言い過ぎではありません。
不動産投資で失敗する初心者の多くは、準備が整う前に物件の話が先行しています。当社は家計管理から投資までを伴走する金融教育サービスとして、投資判断の前に「自分のお金の土台」を整える順序を標準にしています。当社の受講者データでは、受講前後で総資産が平均57.2万円、月間自由資金が平均72,472円増えています(対象は当社の受講者、受講前後の比較)。これは不動産に限らず、家計とリスク許容度を先に把握してから投資に進む順序が、行動につながりやすいことを示す一例です。物件情報を集める前に、自分がどれだけのリスクを取れるかを先に確かめておくと、営業トークや利回りの数字に流されにくくなります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
物件探しより先に決める「目的・自己資金・リスク許容度」
物件探しの前に決めるべきは、投資の目的・投じられる自己資金・許容できるリスクの3点です。これらが曖昧なままだと、どの物件が自分に合うかを判断できません。
具体的には、次のステップで準備を進めると迷いにくくなります。これは当社が家計から投資までを伴走する中で整理した、初心者向けの判断フローです。
- ステップ1:目的を決める……老後資金の上乗せか、当面の副収入か、資産の分散か。期限と金額を数字にします。
- ステップ2:自己資金とリスク許容度を確認する……手元にいくら残せるか、価格が下がっても続けられるかを、家計全体から逆算します。
- ステップ3:入口を選ぶ……大きなローンを組む現物か、少額から始める証券化商品か。ステップ1〜2の結果で自然に絞られます。
この順序の利点は、物件や商品を見る前に「自分が取れるリスクの範囲」が決まっている点です。範囲が決まっていれば、範囲を超える提案は検討対象から外せます。老後2,000万円問題のような漠然とした不安を、具体的な目標金額と月々の行動に置き換えることが、最初の一歩になります。
情報収集から運用開始までの流れ
準備が整ったら、情報収集・収支シミュレーション・相談・契約・運用の順で進めます。初心者は各段階で「数字で確認する」ことを徹底すると、感覚的な判断による失敗を避けられます。
一般的な流れは、①基礎知識の学習 ②投資エリアの選定 ③物件タイプの決定 ④収支シミュレーション ⑤不動産会社・金融機関への相談 ⑥物件の比較と契約 ⑦管理会社の選定と運用開始、という7段階です。とくに④の収支シミュレーションは、家賃収入からローン返済・管理費・修繕費・税金を差し引いて、手元にいくら残るかを見る工程です。ここを省くと、表面上の利回りに引きずられて赤字物件をつかむ原因になります。相談先を1社に絞らず複数を比べることも、相場観を養ううえで有効です。
収支シミュレーションでは、家賃収入という「入ってくるお金」だけでなく、「出ていくお金」を漏れなく並べることが欠かせません。具体的には、ローン返済・管理費・修繕積立金・固定資産税・管理委託料・火災保険料・空室期間の想定を差し引きます。さらに、金利が上がった場合や家賃が下がった場合でも返済を続けられるか、条件を厳しめに設定して試算しておくと安心です。こうした「悪い前提でも耐えられるか」の確認を購入前に済ませておくことが、初心者が想定外の赤字を避ける最も確実な備えになります。
初心者向けの不動産投資の種類は?6タイプを負担軸で比較
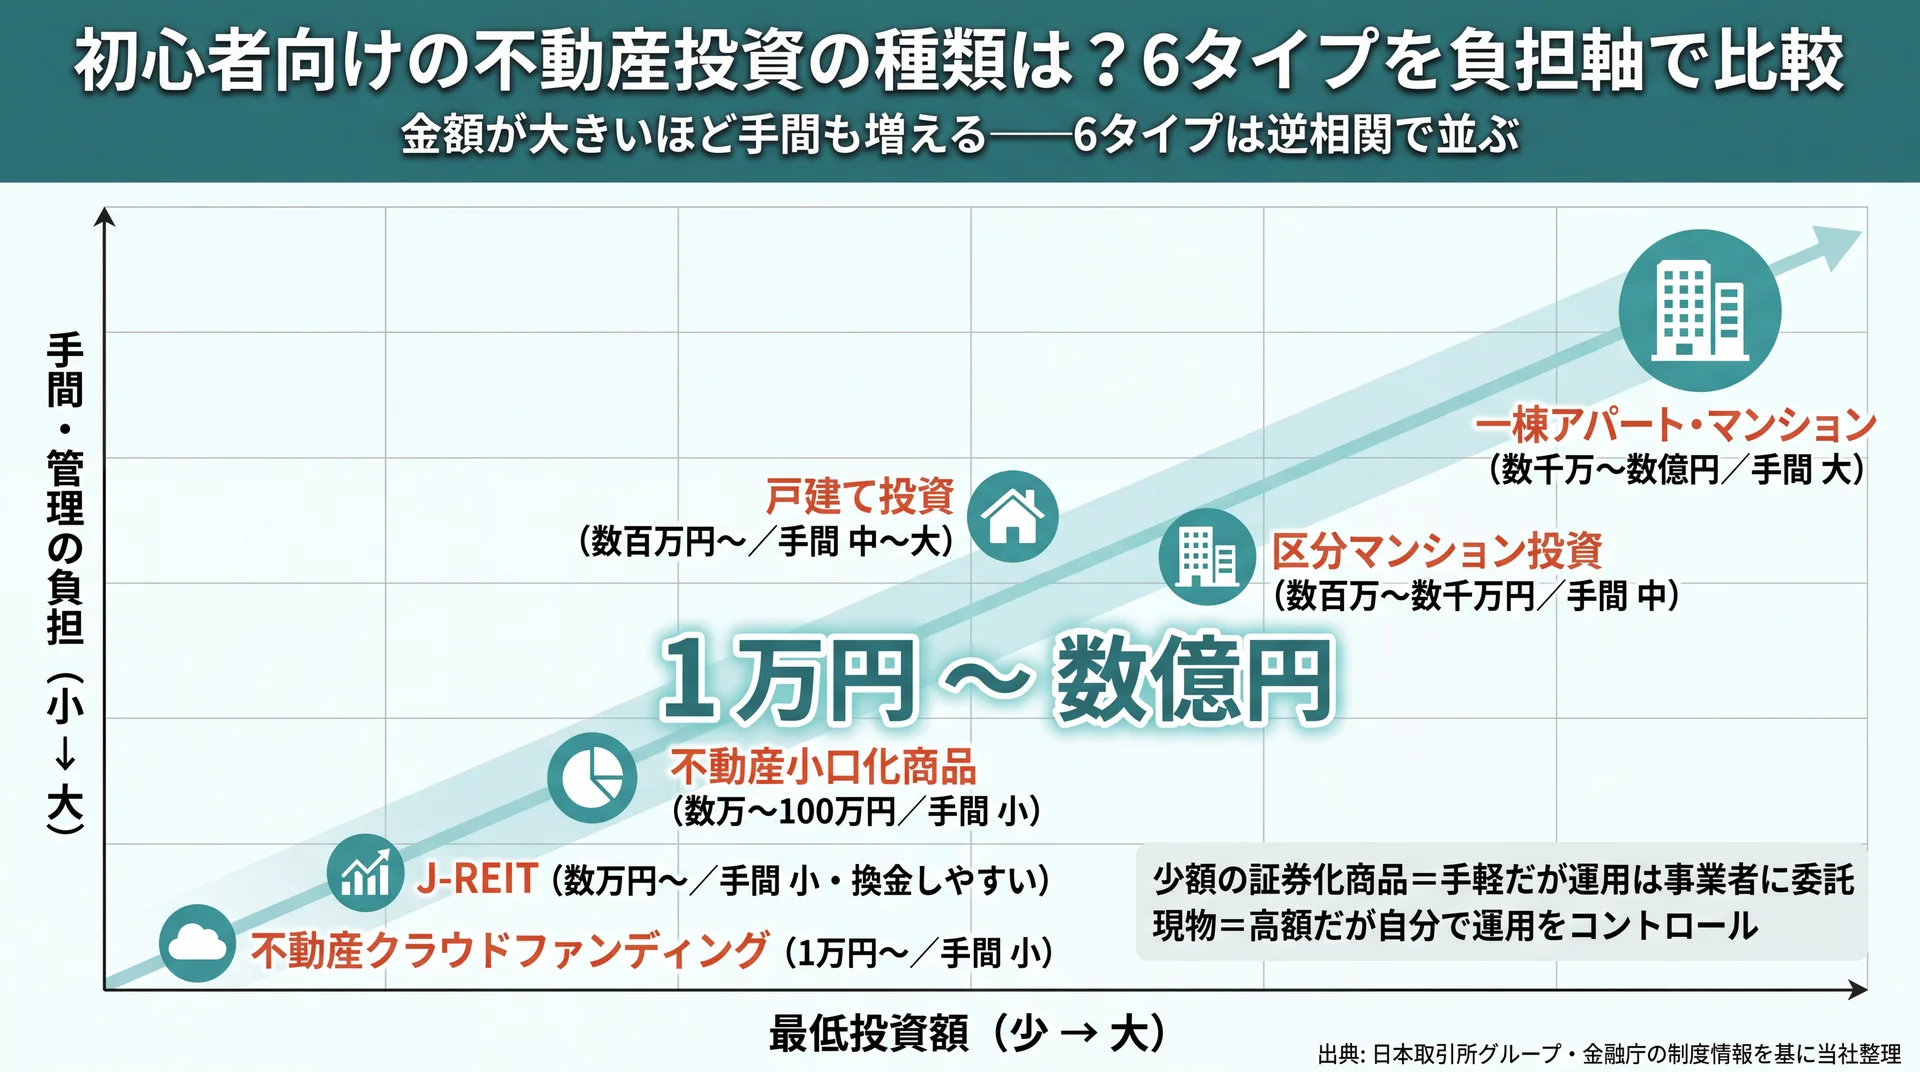
初心者が知っておきたい不動産投資は、現物3タイプ(区分・一棟・戸建て)と少額3タイプ(REIT・クラウドファンディング・小口化商品)の合計6種類です。金額・手間・換金しやすさ・主なリスクが大きく異なるため、同じ軸で並べて比較すると自分に合う入口が見えてきます。
以下は、初心者が負担を判断しやすいように、6手法を「最低投資額・手間・流動性・主なリスク」の軸で横断整理した比較表です。金額はローン活用の有無や物件で大きく変わるため、あくまで目安として捉えてください。
| 手法 | 保有形態 | 最低投資額の目安 | 手間 | 流動性(換金のしやすさ) | 主なリスク |
| 区分マンション投資 | 現物(1室) | 数百万〜数千万円(ローン可) | 中 | 低 | 空室・金利・価格下落 |
| 一棟アパート/マンション | 現物(建物全体) | 数千万〜数億円 | 大 | 低 | 空室・大規模修繕・金利 |
| 戸建て投資 | 現物(一戸) | 数百万円〜(中古は低め) | 中〜大 | 低 | 空室・修繕・流動性 |
| J-REIT | 証券化商品(上場) | 数万円〜 | 小 | 高 | 価格変動・金利・市況 |
| 不動産クラウドファンディング | 小口出資 | 1万円〜 | 小 | 低〜中 | 元本割れ・事業者信用 |
| 不動産小口化商品 | 小口所有 | 数万〜100万円程度 | 小 | 低 | 価格変動・流動性 |
初心者の負担軸で6手法を横断整理した独自比較表(データ出典: J-REITの上場は日本取引所グループ(2026年7月時点)、少額・非課税制度は金融庁(2026年7月時点)の制度情報を基に当社整理)
この表から言えるのは、「金額の大きさ」と「手間・換金のしやすさ」がおおむね逆の関係にあるという点です。現物は金額が大きく手間もかかりますが運用を自分で握れます。証券化商品は少額で手軽な反面、運用は委ねる形です。まず「いくらまで・どれだけの手間をかけられるか」を先に決めると、6タイプのうち検討対象が2〜3に絞り込めます。
現物投資(区分マンション・一棟・戸建て)
現物投資は、マンションの1室(区分)、建物全体(一棟)、一戸建て(戸建て)を自分名義で購入して貸す方法です。金額が大きくローンを使う分、家賃収入をローン返済に充てながら資産を築ける点が特徴です。
区分マンションは、現物の中では比較的少ない資金で始めやすく、初心者の入口として選ばれることが多いタイプです。一棟投資は空室が分散できる一方、価格が数千万〜数億円と大きく、大規模修繕の負担も重くなります。戸建ては中古・築古なら数百万円台から狙えますが、修繕や入居付けの手間は相応にかかります。いずれも共通するのは、売却に時間がかかり、すぐに現金化しにくいという流動性の低さです。現物は「長期で腰を据えて運用する資金」で取り組むのが基本になります。
少額の証券化商品(REIT・クラウドファンディング・小口化商品)
少額の証券化商品は、REIT・不動産クラウドファンディング・小口化商品の3つで、いずれも数万円以下から不動産に投資できます。現物のように数千万円のローンを組む必要がなく、初心者が仕組みを体感する入口として使いやすいタイプです。
REIT(不動産投資信託)は、投資家から集めた資金で複数の不動産を運用し、その収益を分配する商品で、証券取引所に上場しています(日本取引所グループ、2026年7月時点)。証券口座があれば数万円から売買でき、複数物件に分散された形で保有できる点が利点です。不動産クラウドファンディングと小口化商品は、1つの物件を多数の投資家で分けて保有する仕組みで、1万円台から参加できるものもあります。運用は事業者に委ねるため手間は小さい反面、運用期間中は資金を引き出しにくいことが多く、元本割れの可能性もあります。当社はこうした少額商品を「現物購入の前に、仕組みとリスクの感覚をつかむための練習台」と位置づけて説明しています。いきなり現物に踏み込む前に、少額商品で値動きや分配の感覚を確かめておく選択肢も、初心者には現実的です。
新築と中古はどちらを選ぶ?初心者の判断軸
現物を選ぶ場合、新築は入居付けや修繕の心配が少なく管理しやすい反面、価格が高く利回りは低めになりがちです。中古は価格を抑えて利回りを確保しやすい一方、修繕リスクや空室リスクを見極める目が必要です。初心者はどちらが正解ということはなく、手間と利回りのどちらを優先するかで選び方が変わります。
新築は購入直後の設備トラブルが起きにくく、当面の修繕費を見込まずに運用を始めやすい点が利点です。ただし「新築プレミアム」で価格が上乗せされ、購入直後から資産価値が下がりやすいという特徴もあります。中古は取得価格が低く、同じ家賃なら利回りが高く出やすい反面、給湯器やエアコンなどの設備更新、大規模修繕の時期を購入前に確認しておく必要があります。判断の軸は、修繕の手間や突発費用をどこまで許容できるかです。手間を避けたい会社員には新築寄り、利回りと自己資金効率を重視するなら管理状態の良い中古、という選び分けが実務的です。いずれの場合も、修繕履歴と将来の修繕計画を数字で確認してから決めることが、初心者の失敗を減らします。
少額から始めるにはどうする?1万円台で不動産に関わる方法
少額で始めるなら、証券口座で買えるREITか、1万円台から出資できる不動産クラウドファンディング・小口化商品が現実的な入口です。数千万円のローンを組まずに、不動産の値動きや分配の仕組みを体験できます。まとまった自己資金がない初心者でも、無理のない金額から関われます。
現物とローンのハードルが高いと感じる場合、少額の証券化商品は「最初の一歩」を軽くします。ただし少額でも投資である以上、価格変動や元本割れのリスクは残ります。当社は、少額商品であっても「余剰資金の範囲で・目的を決めて」始めることを勧めています。
REIT(証券口座で少額・分散しやすい)
REITは、証券口座を開けば数万円から購入でき、値動きや分配金を通じて不動産投資の感覚をつかみやすい商品です。上場しているため換金性が高く、初心者が最初に触れる少額の入口として扱いやすいタイプです。
REITの利点は、1つの銘柄で複数の不動産に分散投資している点と、株式と同じように市場で売買できる換金性の高さです。オフィス・住宅・物流・商業施設など、投資対象の異なる銘柄が上場しています。一方で、価格は市場で日々変動し、金利や景気の影響を受けます。少額・非課税で始めたい場合は、NISAの成長投資枠を使える場合もあります。NISAの制度詳細はこの記事の範囲を超えるため、NISAを軸に整理したい場合は制度の解説記事を別途確認すると効率的です。
不動産クラウドファンディング・小口化商品(1万円台・運用おまかせ)
不動産クラウドファンディングと小口化商品は、1万円台から1つの物件に小口出資し、運用を事業者に任せる方法です。手間をかけずに不動産の分配収益を体験できる一方、運用期間中は資金を引き出しにくい点に注意が必要です。
これらは不動産特定共同事業法に基づく仕組みで、多数の投資家が1つの物件を分け合って保有します。管理や入居付けは事業者が担うため、初心者でも手間なく参加できます。ただし運用期間が定められ、途中解約に制限がある商品が多く、元本は保証されません。事業者の信用力や物件の内容によって結果が左右されるため、少額でも「どの事業者の・どんな物件か」を確認する姿勢が欠かせません。当社は、こうした商品を選ぶ前に、自分の家計から「なくなっても生活に影響しない金額」を先に決めておくことを勧めています。
\ 60〜80分程度の無料体験 /
不動産を含む資産形成の全体像を、あなたの家計に合わせて無料で整理できます。
初心者が注意すべきリスクは?空室・金利・滞納・災害・流動性
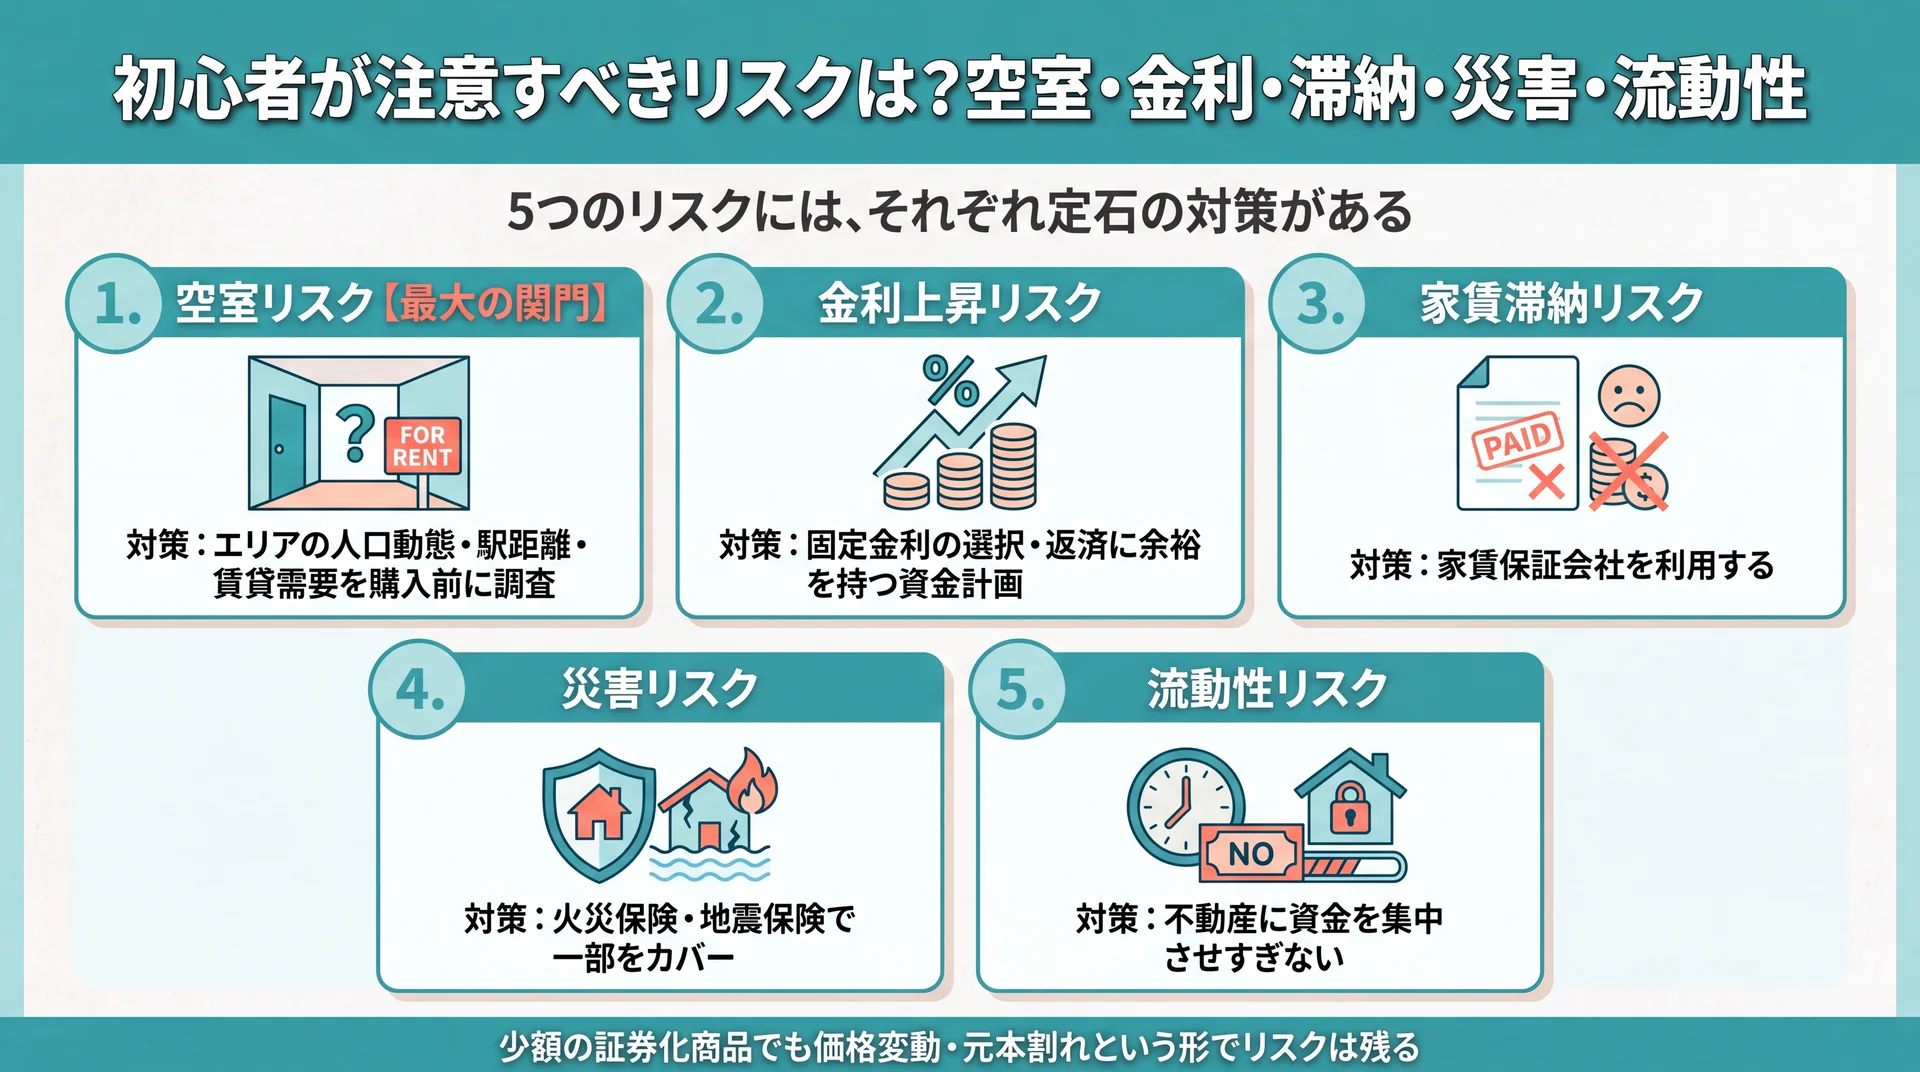
不動産投資の主なリスクは、空室・金利上昇・家賃滞納・災害・流動性の5つです。中でも空室は家賃収入が途絶える最大の関門ですが、事前のエリア調査で最も回避しやすいリスクでもあります。どのリスクも、購入前の確認と対策でかなり軽減できます。
リスクを正しく知ることは、不安をあおるためではなく、備えを設計するために必要です。ここでは初心者が押さえるべき5つのリスクを、対策とセットで整理します。
最大の関門「空室リスク」とエリア調査
空室リスクは、入居者が決まらず家賃収入が途絶えるリスクで、不動産投資で最も影響が大きい要素です。賃貸需要のあるエリアを選ぶことで、最も回避しやすいリスクでもあります。
賃貸需要は地域によって大きく異なります。全国の空き家は過去最多となり、区分別では賃貸用の空き家が大きな割合を占めています(総務省「令和5年住宅・土地統計調査」、2024年公表)。この事実は、「どこでも貸せば埋まる」わけではないことを示しています。物件価格や利回りの前に、そのエリアの人口動態・駅距離・周辺の賃貸需要を確認することが、空室を避ける最初の対策になります。実際、初心者の失敗で多いのが、利回りの高さに引かれて需要の薄いエリアを選んでしまうパターンです。
金利上昇・家賃滞納・災害・流動性のリスクと対策
空室以外にも、金利上昇・家賃滞納・災害・流動性という4つのリスクがあります。いずれも仕組みを理解し、保険や資金の余裕で備えることで影響を抑えられます。
金利上昇リスクは、変動金利のローンで返済額が増えるリスクです。固定金利の選択や、返済に余裕を持たせた資金計画で備えます。家賃滞納リスクは、入居者が家賃を払わない事態で、家賃保証会社の利用が一般的な対策です。災害リスクは地震・水害による資産の毀損で、火災保険・地震保険で一部をカバーします。流動性リスクは、現物がすぐに売れず現金化しにくい性質です。急な出費に備え、不動産に資金を集中させすぎないことが対策になります。これらのリスクは、少額の証券化商品でも価格変動・元本割れという形で存在します。
空室・金利・滞納・災害・流動性のいずれも、購入前のエリア調査・収支シミュレーション・保険・資金の余裕という基本の備えで、多くは想定内に収められます。
初心者が失敗しないための注意点と不動産会社の選び方
初心者が失敗を避けるには、利回りだけで判断しないこと、出口戦略を持つこと、そしてリスクも説明してくれる不動産会社を選ぶことが要点です。物件そのものよりも、判断の姿勢とパートナー選びが結果を左右します。
競合記事でも共通して指摘される失敗パターンと、会社選びの軸を整理します。どちらも「数字で確認し、急がず比較する」という姿勢に集約されます。
利回りだけで選ばない・出口戦略・資金計画
初心者が陥りやすい失敗は、表面利回りだけで物件を選ぶこと、修繕費や空室を見込まない甘い資金計画、そして出口戦略の欠如です。購入時点で「いくらで貸し、いくらで売るか」まで見通すことが失敗回避につながります。
表面利回りは、家賃収入を物件価格で割った数字にすぎず、管理費・修繕費・税金・空室期間を反映していません。これらを差し引いた実質利回りで判断しないと、数字上は魅力的でも手元に残らない物件をつかみます。修繕費は築年数とともに増え、いずれ大規模修繕も必要になります。さらに、購入時から「何年後にいくらで売るか」という出口戦略を描いておくと、保有中の判断がぶれません。勢いや営業担当者の話だけで決めず、欠かさず自分の数字で検証する姿勢が、初心者の防御になります。
リスクも説明する会社か・契約を急がせないか
良い不動産会社かどうかは、メリットだけでなくリスクも説明するか、購入後の管理まで相談できるか、契約を急がせないかで見極めます。強引に契約を迫る会社は、初心者にとって危険な相手です。
信頼できる会社は、空室や修繕といった不都合な情報も先に伝え、収支シミュレーションを一緒に確認してくれます。逆に、「今日決めないと他の人に取られる」と急かす、リスクの質問をはぐらかす、といった対応が見えたら距離を置くべきです。複数社に相談して相場観を持つことも、1社の言い分に流されないために有効です。当社は金融商品を販売しない中立の教育サービスとして、特定の物件や業者を勧めることはしません。だからこそ、営業の場に出る前に自分なりの判断基準を持っておくと、その場の話に流されずに済みます。
不動産投資は初心者に向いている?向き不向きと判断の順序
不動産投資は、長期目線で資産形成したい人には向いていますが、短期で大きく儲けたい人や、数字を確認せず勢いで決める人には向きにくい投資です。向き不向きは性格の問題ではなく、準備と姿勢で決まります。自分がどちらかを、始める前に確かめておくと、入口選びで迷いにくくなります。
不動産投資に向いているのは、家賃収入をコツコツ積み上げる長期運用を受け入れられ、購入前に収支やリスクを数字で確認できる人です。一方、すぐに大きな利益を求める人、ローンの返済計画に余裕を持てない人、営業トークで即決してしまう人は、慎重に考えたほうがよいタイプです。
ここで大切なのは、「向いていないから諦める」ではなく、「向く状態に自分を整えてから始める」という発想です。当社は家計から投資までを伴走する中で、物件を選ぶ前に、家計・リスク許容度・目的を整える順序が、初心者の失敗を減らすと考えています。当社の受講者データでは、受講前後で総資産が平均57.2万円、月間自由資金が平均72,472円増えました(対象は当社の受講者、受講前後の比較)。不動産に限らず、土台を整えてから投資に進むことが、行動と成果につながりやすいことを示しています。不動産投資が自分に向くかを判断する前に、まず自分のお金の全体像を把握することから始めると、無理のない選択につながります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
不動産投資と並行して、株式や投資信託も比較したい場合は、株式投資 始め方についてはこちら、より少額で個別株から試したい場合は株 始め方についてはこちらを参考にすると、資産の分散先を横並びで検討できます。NISAや投資全般の制度から整理したい場合は、資産運用全体の視点で各制度を横並びに見ると、不動産の位置づけもつかみやすくなります。
不動産投資 初心者のよくある質問
初心者から寄せられることの多い疑問を、制度と一次情報に沿って整理します。
Q. 不動産投資は自己資金いくらから始められますか?
少額の証券化商品なら1万円台から、現物投資はローンを活用しても数百万円程度の自己資金を用意するのが一般的です。頭金・諸費用の目安は物件価格の1〜3割とされることが多く、無理のない金額から始めることが失敗回避につながります。まず少額のREITやクラウドファンディングで感覚をつかむ選択肢もあります。
Q. 会社員でも不動産投資はできますか?
会社員でも不動産投資は可能で、安定した給与収入はローン審査で有利に働くことがあります。本業がある分、管理会社に運用を委託して手間を抑える方法が現実的です。ただし勤務先の副業規定を事前に確認しておくと安心です。
Q. 不動産投資とNISA・株式投資はどちらから始めるべきですか?
どちらが先という正解はなく、自己資金・目的・リスク許容度によって適した順序が変わります。少額・非課税で分散しやすいNISAやREITから始め、資金と知識が増えてから現物を検討する進め方は、初心者が取りやすい選択肢です。制度の全体像から順に整理すると、自分に合う始める順序が見えてきます。
Q. 少額で始めるならREITと現物のどちらがいいですか?
換金のしやすさと手間の小ささを優先するならREIT、運用を自分でコントロールしたいなら現物が向いています。REITは証券口座で数万円から売買でき、価格変動はあるものの流動性が高いのが特徴です。初心者はまずREITで市場に慣れる進め方も選べます。
Q. 不動産投資を始めるのに年収の目安はありますか?
現物投資でローンを組む場合、金融機関の審査では年収500万円前後が一つの目安とされることがありますが、一律の基準ではありません。年収より、安定した勤続や返済に対する余裕のほうが重視される傾向があります。年収の条件が気になる場合は、まず少額のREITやクラウドファンディングから始め、実績と知識を積んでから現物を検討する進め方もあります。
Q. 「不動産投資はやめとけ」と言われるのはなぜですか?
高額なローン・空室・流動性の低さといったリスクが理由で「やめとけ」と言われることがあります。裏を返せば、これらは事前の準備と対策で軽減できるリスクです。目的・資金・リスク許容度を先に整え、数字で判断すれば、過度に恐れる必要はありません。
まとめ
不動産投資は初心者でも始められますが、成否を分けるのは物件そのものより、始める前の準備です。目的・自己資金・リスク許容度を先に決め、現物と少額の証券化商品を負担軸で比べ、空室をはじめとするリスクに備える——この順序を踏めば、初心者でも自分に合った入口を選べます。まとまった資金がなくても、1万円台のREITやクラウドファンディングから仕組みを体験する道もあります。
不動産投資は、資産運用という大きな地図の一部です。全体像から整理したい方は資産運用の基礎からの総まとめはこちらを起点に、株式・NISAなど他の選択肢と並べて検討してみてください。何から手をつけるか迷ったときは、家計とリスク許容度を整えるところから始めるのが、遠回りに見えて最短の一歩になります。
\ お金の疑問を無料で相談 /
満足度95%のトレーニングで、何から始めるかを専属コンサルタントと確かめられます。