
イデコ(iDeCo)は掛金が全額所得控除になり、運用益も非課税で再投資できる、自分で作る私的年金制度です。2026年12月1日には拠出限度額の引き上げと70歳未満への加入拡大が施行されます(厚生労働省)。ただし加入区分により、掛金枠が大きく広がる人と月2.3万円のまま据え置きの人に分かれます(厚生労働省 DC拠出限度額)。
\ 累計9万人が受講した女性向けトレーニング /
家計の見直しからiDeCoの掛金設定まで、専属コンサルタントが個別に伴走します。
イデコ(iDeCo)とは?公的年金に上乗せする自分年金の仕組み
イデコは、国民年金・厚生年金とは別に、自分で掛金を出して運用し、老後に受け取る任意加入の私的年金制度です。実施主体は国民年金基金連合会で、申込・掛金の拠出・運用商品の選択をすべて自分で行います(厚生労働省、2026年8月時点)。
公的年金は加入も保険料も法律で決まりますが、イデコは入るかどうかも、いくら出すかも自分で決める点が根本的に違います。この「自分で決める」自由度こそが、税制メリットの大きさと、あとで説明する引き出し制限の両方を生む理由です。イデコの全体像は、当社が別途まとめたidecoの全体像を整理した完全ガイドでも体系的に確認できます。
加入できるのは誰か(第1号〜第4号の区分)
イデコの加入資格は、公的年金の被保険者種別に沿って4区分に分かれます。自営業者やフリーランス、学生は第1号加入者、会社員や公務員は第2号加入者、第2号に扶養されている配偶者は第3号加入者、国民年金に任意加入している人は第4号加入者にあたります(iDeCo公式サイト、2026年8月時点)。
ただし、農業者年金の被保険者や国民年金保険料を免除されている人は対象外です。勤務先で企業型確定拠出年金に加入していて、事業主掛金を年単位で拠出している人やマッチング拠出をしている人も加入できません。自分がどの区分に当てはまるかで、拠出できる上限額も税制メリットの効き方も変わります。ここを飛ばして掛金額から考え始めると、途中で前提が崩れます。
掛金は月5,000円から1,000円単位で決められる
掛金は月々5,000円から始められ、1,000円単位で自由に設定できます。掛金額の変更は1年(12月分から翌年11月分まで)に1回、拠出の停止はいつでも可能です(iDeCo公式サイト、2026年8月時点)。
当社は、この「年1回しか増減できない」という制約を、最初に上限いっぱいまで積む必要がないという意味に読み替えています。掛金は後から増やせますが、いったん拠出したお金は60歳まで戻せません。だから当社では、家計の余力を確認したうえで無理のない額から始め、年に一度の見直しで積み増していく進め方をお勧めしています。
受け取りは原則60歳から75歳までの間に選ぶ
老齢給付金は原則60歳から受け取れ、開始時期は75歳になるまでの間で選べます。受取方法は5年以上20年以下の有期年金、一時金、その組み合わせの3通りです(厚生労働省「iDeCoの概要」、2026年8月時点)。
注意したいのは受給開始年齢の条件です。60歳から受け取るには、60歳になるまでの通算加入者等期間が10年以上必要で、8年以上10年未満なら61歳、6年以上8年未満なら62歳と段階的に繰り下がります。50代から始める場合は、受け取れる年齢が60歳より後になる可能性を織り込んでおく必要があります。
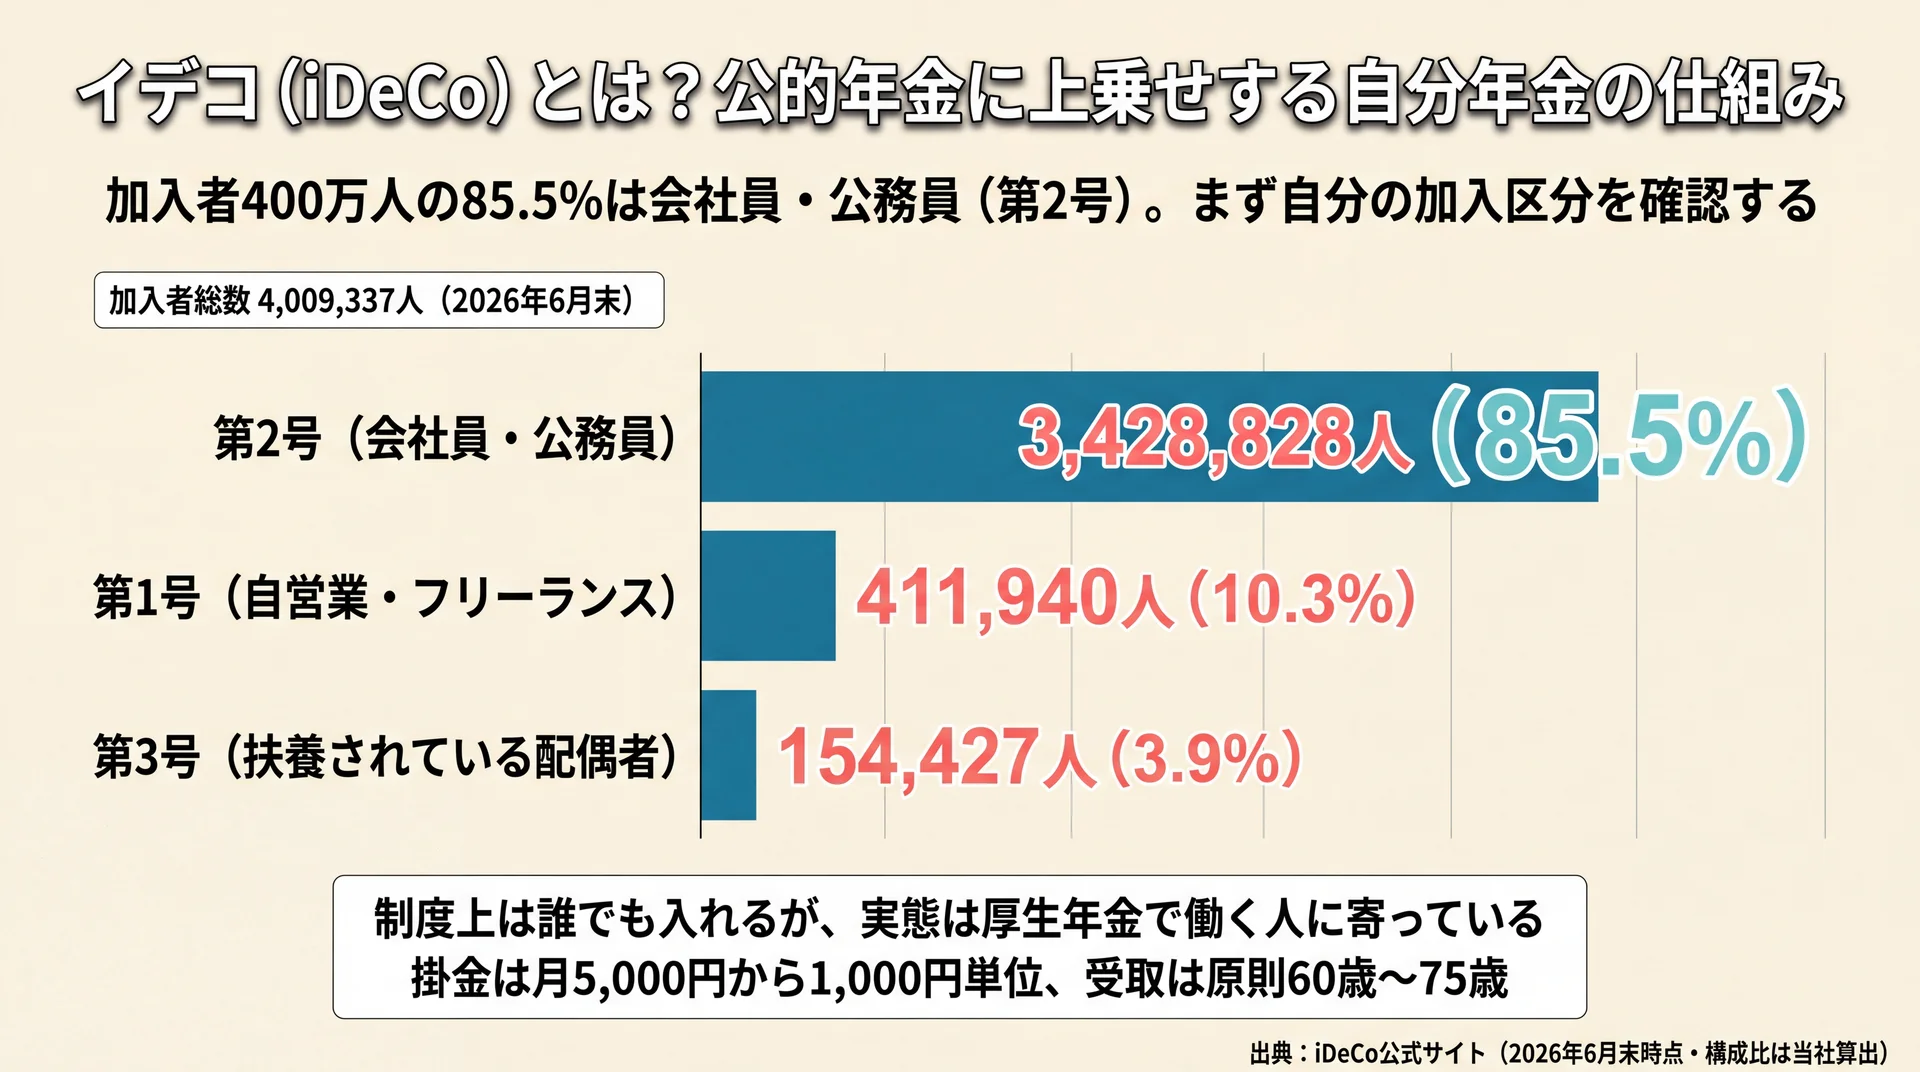
加入者は400万人を超え、その85.5%が会社員・公務員
イデコの加入者は2026年6月末で4,009,337人となり、初めて400万人を超えました。2024年3月末の3,284,971人から2年3か月で約72万人、22.0%増えた計算です(iDeCo公式サイト、2026年6月末時点)。
内訳には大きな偏りがあります。第2号加入者が3,428,828人で全体の85.5%を占め、第1号は411,940人(10.3%)、第3号は154,427人(3.9%)にとどまります(構成比は各区分を合計で割った当社の算出値)。当社はこの数字を、イデコが制度上は誰でも入れる一方、実態としては厚生年金に加入して働いている人の制度に寄っている証拠だと見ています。だから「みんなやっているから」ではなく、自分の区分でどう効くかから確認してください。
イデコの3つの節税メリット
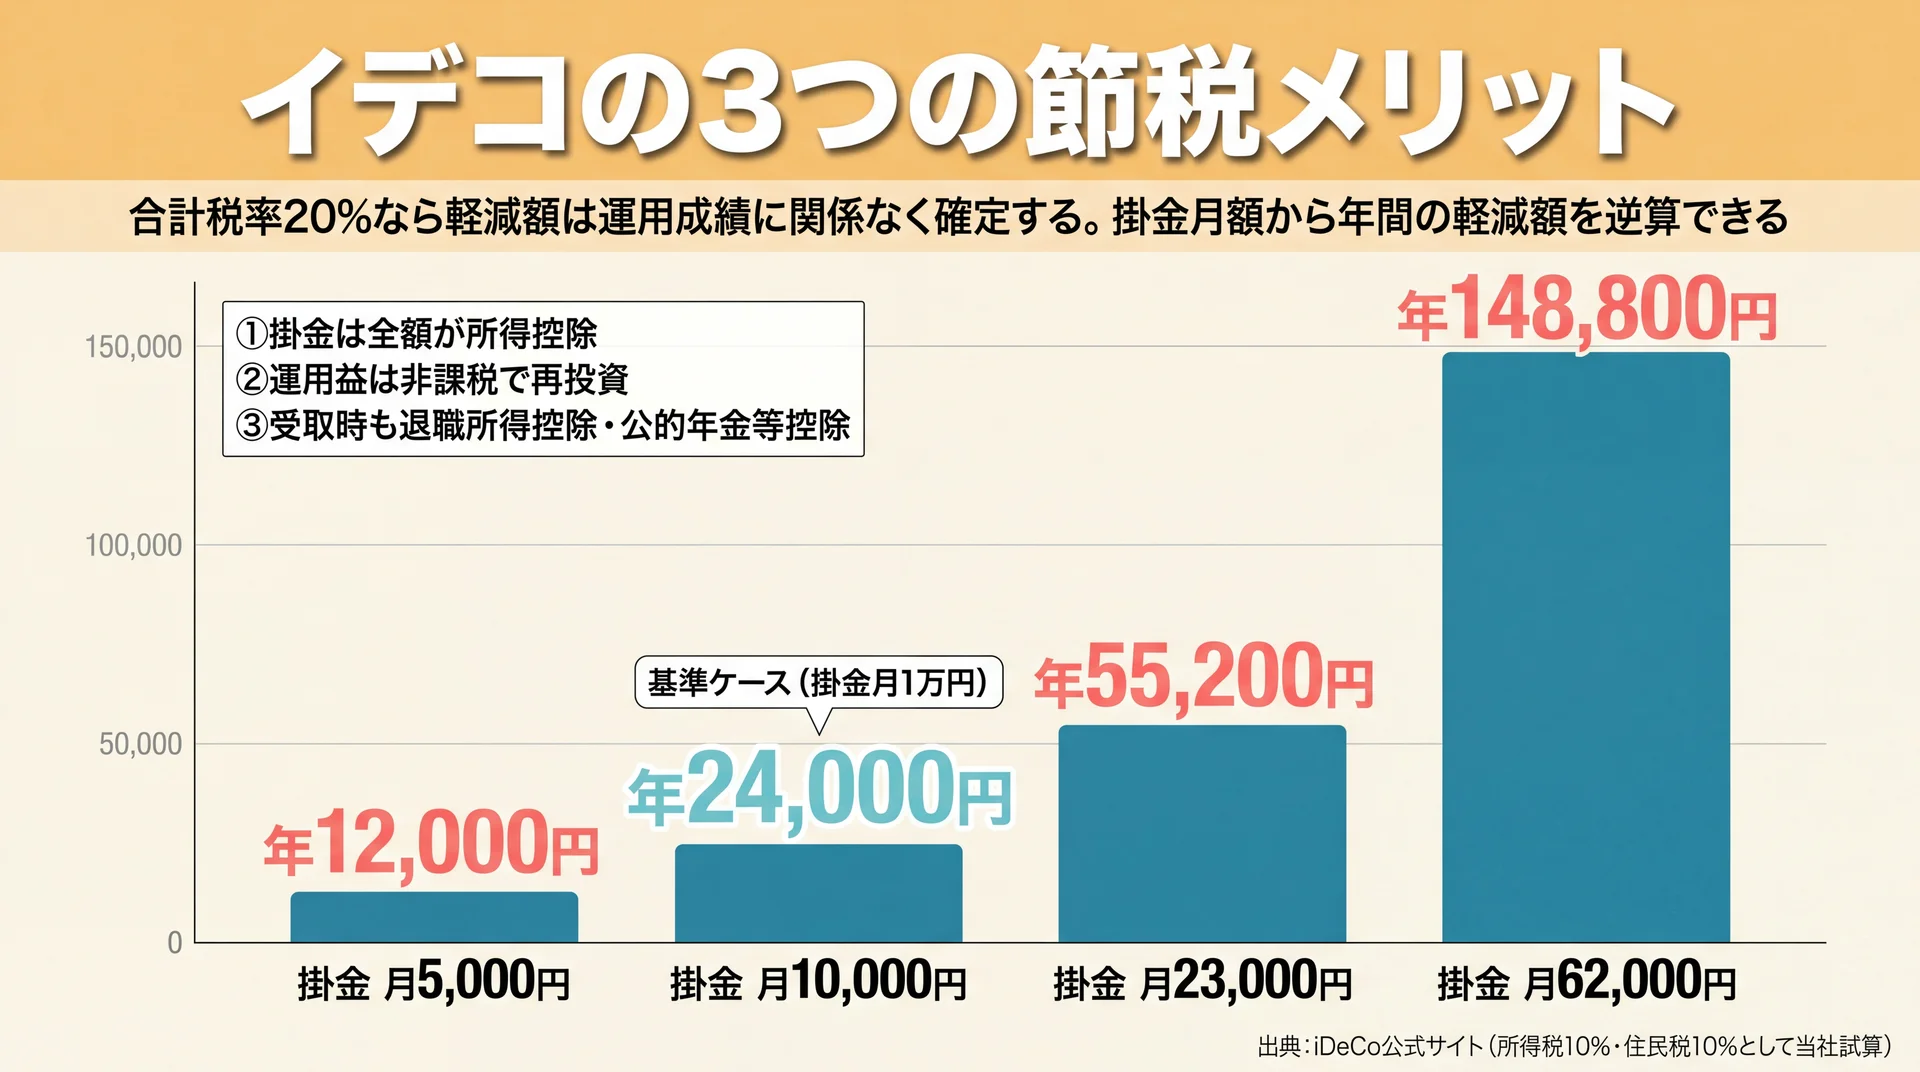
イデコの税優遇は、掛金を出すとき・運用するとき・受け取るときの3段階で働きます。掛金は全額が所得控除の対象になり、通常は20.315%課税される運用益が非課税で再投資され、受け取り時にも退職所得控除や公的年金等控除が使えます(iDeCo公式サイト、2026年8月時点)。
①掛金が全額所得控除になる
掛金の全額が小規模企業共済等掛金控除の対象になります。公式には、毎月の掛金が1万円で所得税10%・住民税10%の場合、年間2.4万円の税金が軽減されるという試算が示されています(iDeCo公式サイト、2026年8月時点)。
同じ条件(合計税率20%)で掛金額を変えて計算すると、月5,000円なら年12,000円、月23,000円なら年55,200円、月62,000円なら年148,800円の軽減になります。当社はこの金額を「利回り」ではなく、運用成績にかかわらず確定する家計改善として扱っています。投資信託のリターンは変動しますが、所得控除による軽減額は課税所得と税率が決まれば動きません。掛金額を決める前に、自分の税率で軽減額を試算しておくと判断が速くなります。
②運用益が非課税で再投資される
通常、投資信託などの運用益には源泉分離課税として20.315%がかかりますが、イデコの中で出た運用益は非課税のまま再投資されます。積立金に対する特別法人税(年1.173%)は現在課税が停止されています(iDeCo公式サイト「iDeCoのメリット」、2026年8月時点)。
非課税の効き方は運用期間に比例します。20代・30代で始めれば30年前後の運用期間を確保でき、課税されずに再投資される分が積み上がります。ただし当社は、この点をもって「若いうちに上限まで」と勧めることはしません。60歳まで引き出せない資金に家計の余力以上を回すと、途中で生活が回らなくなります。運用期間の長さは、掛金額ではなく継続年数で確保します。
③受け取り時も退職所得控除・公的年金等控除が使える
受け取り時にも控除が用意されています。年金として受給する場合は公的年金等控除、一時金として受給する場合は退職所得控除の対象になります(厚生労働省「iDeCoの概要」、2026年8月時点)。
ここは3つのメリットのうち最も設計の余地が大きい部分です。勤務先の退職金と受け取り時期が重なると退職所得控除の枠を分け合うことになり、税負担が変わります。当社は、受け取り方の判断を加入時ではなく50代に入ってから、退職金の見込み額と公的年金の受給予定を並べて決めるものと位置づけています。加入の段階では「受け取り方は複数あり、後から選べる」ことだけ押さえておけば十分です。
要点: イデコの税優遇は拠出・運用・受取の3段階で働き、合計税率20%なら掛金月1万円で年24,000円、月23,000円で年55,200円が軽減されます。受け取り方の最適化は50代で考えれば間に合います。
2026年12月改正で何が変わる?上限引き上げと70歳未満までの加入
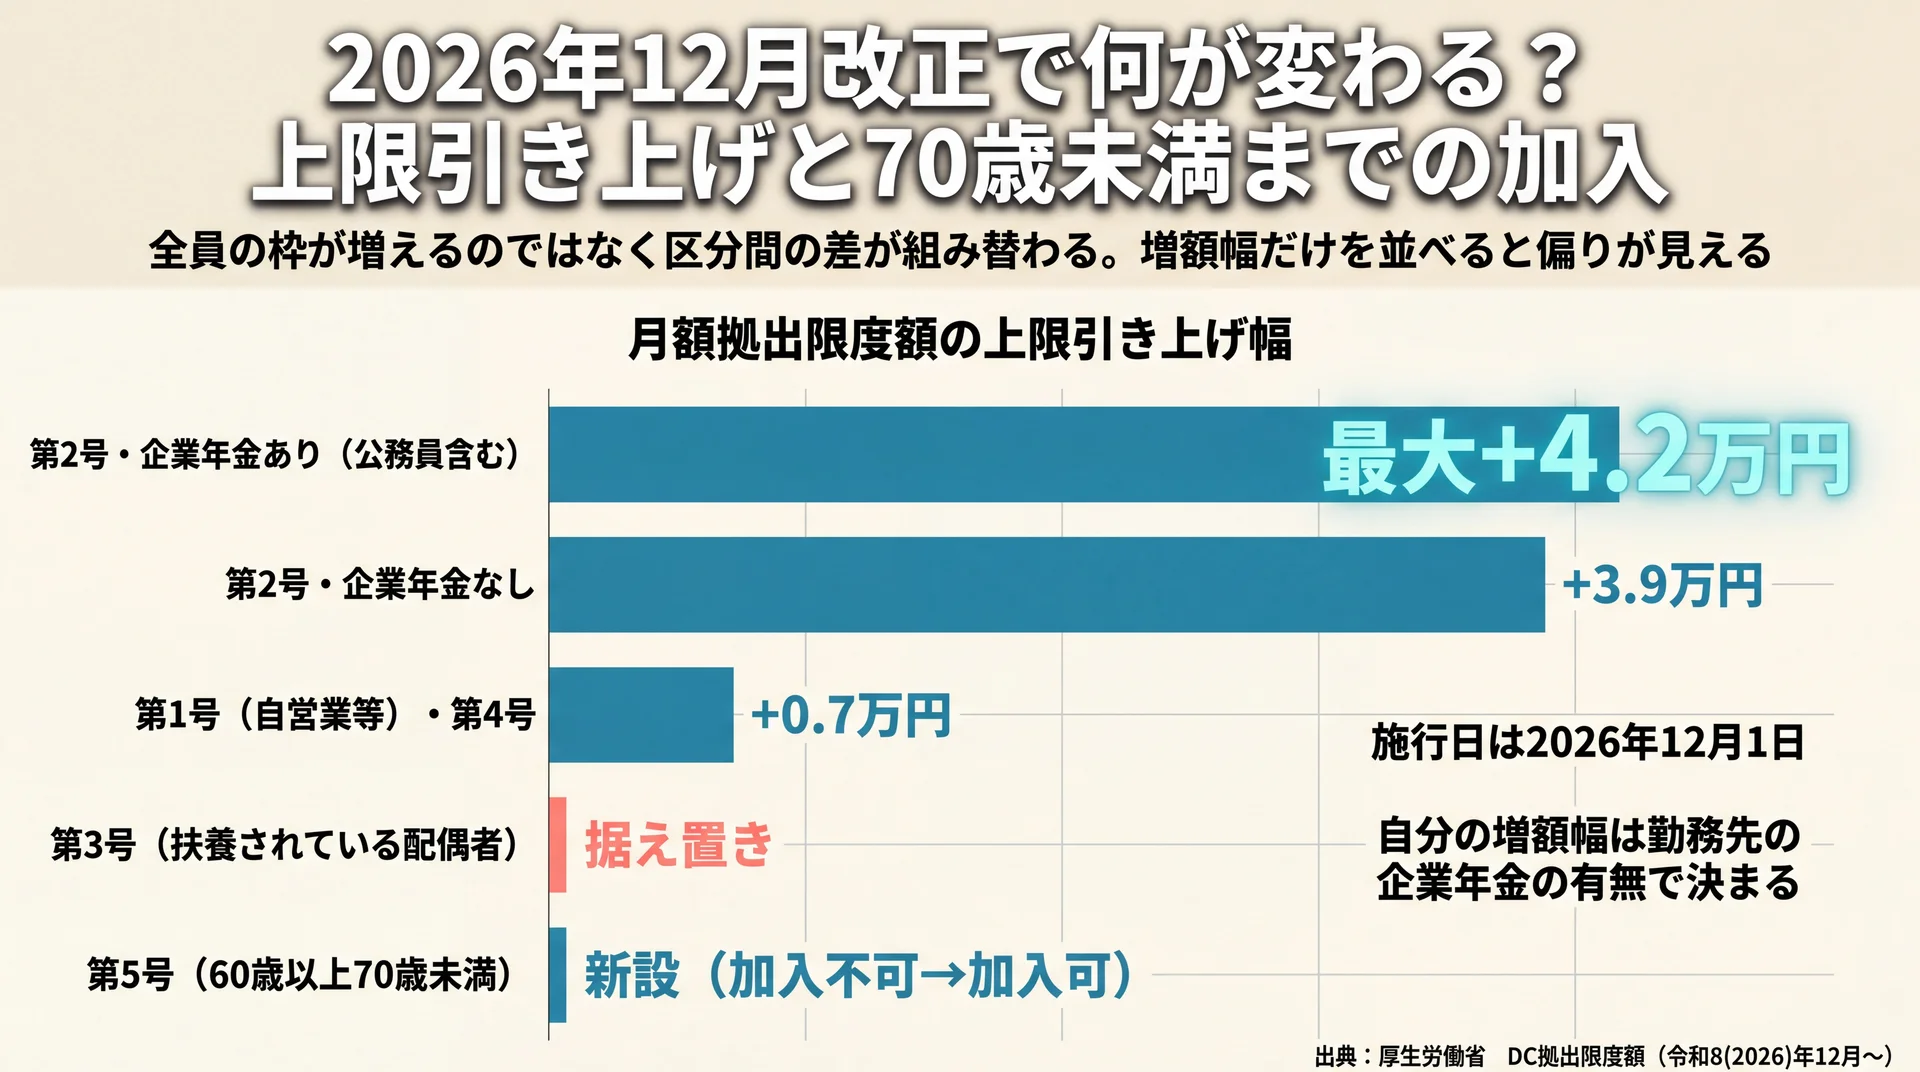
2026年12月1日施行の改正で、イデコの拠出限度額が引き上げられ、加入できる年齢の上限も70歳未満まで広がります。根拠となる法律は令和7年6月13日に成立しました(厚生労働省、2026年8月時点)。ただし全区分が一律に増えるわけではありません。
第2号は企業年金と合算して月6.2万円に一本化される
会社員・公務員などの第2号加入者は、勤務先の企業年金の有無による限度額の差が解消され、企業年金と共通の拠出限度額に一本化されたうえで月額6.2万円に引き上げられます(厚生労働省「2025年の制度改正」、2026年8月時点)。
現行では企業年金なしの会社員が月2.3万円、企業年金ありの会社員・公務員が月2.0万円(企業型DCの事業主掛金と他制度掛金相当額を合わせて5.5万円の範囲内)です。改正後は企業年金なしで月3.9万円の増額、企業年金ありで最大4.2万円の増額となります(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。勤務先の制度によって自分の枠が変わる構造は残るため、企業年金ありの人は増額幅を勤務先の掛金額から逆算する必要があります。
第1号は国民年金基金と合算して月7.5万円に上がる
自営業者やフリーランスなどの第1号加入者は、国民年金基金との共通拠出限度額が月額6.8万円から7.5万円へ引き上げられます。増額幅は0.7万円です(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。
第1号はもともと限度額が高く設定されていたため、増額幅そのものは第2号より小さくなります。ただし国民年金基金の掛金や付加保険料を納めている場合は、その額を差し引いた残りがイデコの枠になる点は変わりません。枠の総額と、実際に自分が使える残枠は別物です。加入区分ごとの上限額を詳しく確認したい場合はイデコ 上限についてはこちらにまとめています。
60歳以上70歳未満で加入できる「第5号加入者」が新設される
改正でもうひとつ大きいのが、加入可能年齢の引き上げです。これまでは国民年金の被保険者であることが条件でしたが、60歳以上70歳未満で老齢基礎年金もイデコの老齢給付金も受給しておらず、マッチング拠出も行っていない人であれば、国民年金の被保険者でなくても加入・拠出を継続できる「第5号加入者」が新設されます(厚生労働省「2025年の制度改正」、2026年8月時点)。
対象は原則としてイデコ加入者・運用指図者・企業年金から資産を移換する人ですが、施行日から3年間は経過措置として、これらに該当しない60歳以上70歳未満の人も加入できます。当社はこの経過措置を、50代後半で始めても運用期間を70歳近くまで確保できるようになった変化だと考えています。
加入区分別に見た改正前後の変化
改正の影響を区分ごとに並べると、増える人と変わらない人の差がはっきりします。
| 加入区分 | 改正前(〜2026年11月) | 2026年12月〜 | 増減 |
| 第1号(自営業者等)・第4号 | 月6.8万円(国民年金基金等と合算) | 月7.5万円(同合算) | +0.7万円 |
| 第2号・企業年金なし(公務員を除く) | 月2.3万円 | 月6.2万円 | +3.9万円 |
| 第2号・企業年金あり(公務員を含む) | 月2.0万円(合計5.5万円の範囲内) | 企業年金等と合算で月6.2万円 | 最大+4.2万円 |
| 第3号(扶養されている配偶者) | 月2.3万円 | 月2.3万円 | 据え置き |
| 第5号(60歳以上70歳未満・国民年金被保険者以外) | 加入不可 | 企業年金等と合算で月6.2万円 | 新設 |
データ出典: 厚生労働省 DC拠出限度額(令和8(2026)年12月〜)を加入区分別に当社が再整理
当社がこの表を作った理由は、改正の本質が「全員の枠が増える」ではなく「区分間の差が組み替わる」ことにあるからです。最も恩恵を受けるのは企業年金のある会社員・公務員で、逆に第3号加入者は増額の対象になっていません。だから改正のニュースを見て掛金を増やす前に、自分の区分がどの行にあたるかを確認してください。
要点: 2026年12月1日施行の改正で第2号は月6.2万円に一本化、第1号は月7.5万円に上がり、60歳以上70歳未満の第5号加入者が新設されます。一方で第3号は月2.3万円のまま据え置きです。
\ 専属コンサルタントがマンツーマン /
制度の比較で迷う段階から、あなたの加入区分に合う進め方を一緒に整理できます。
改正でも変わらない3つの注意点
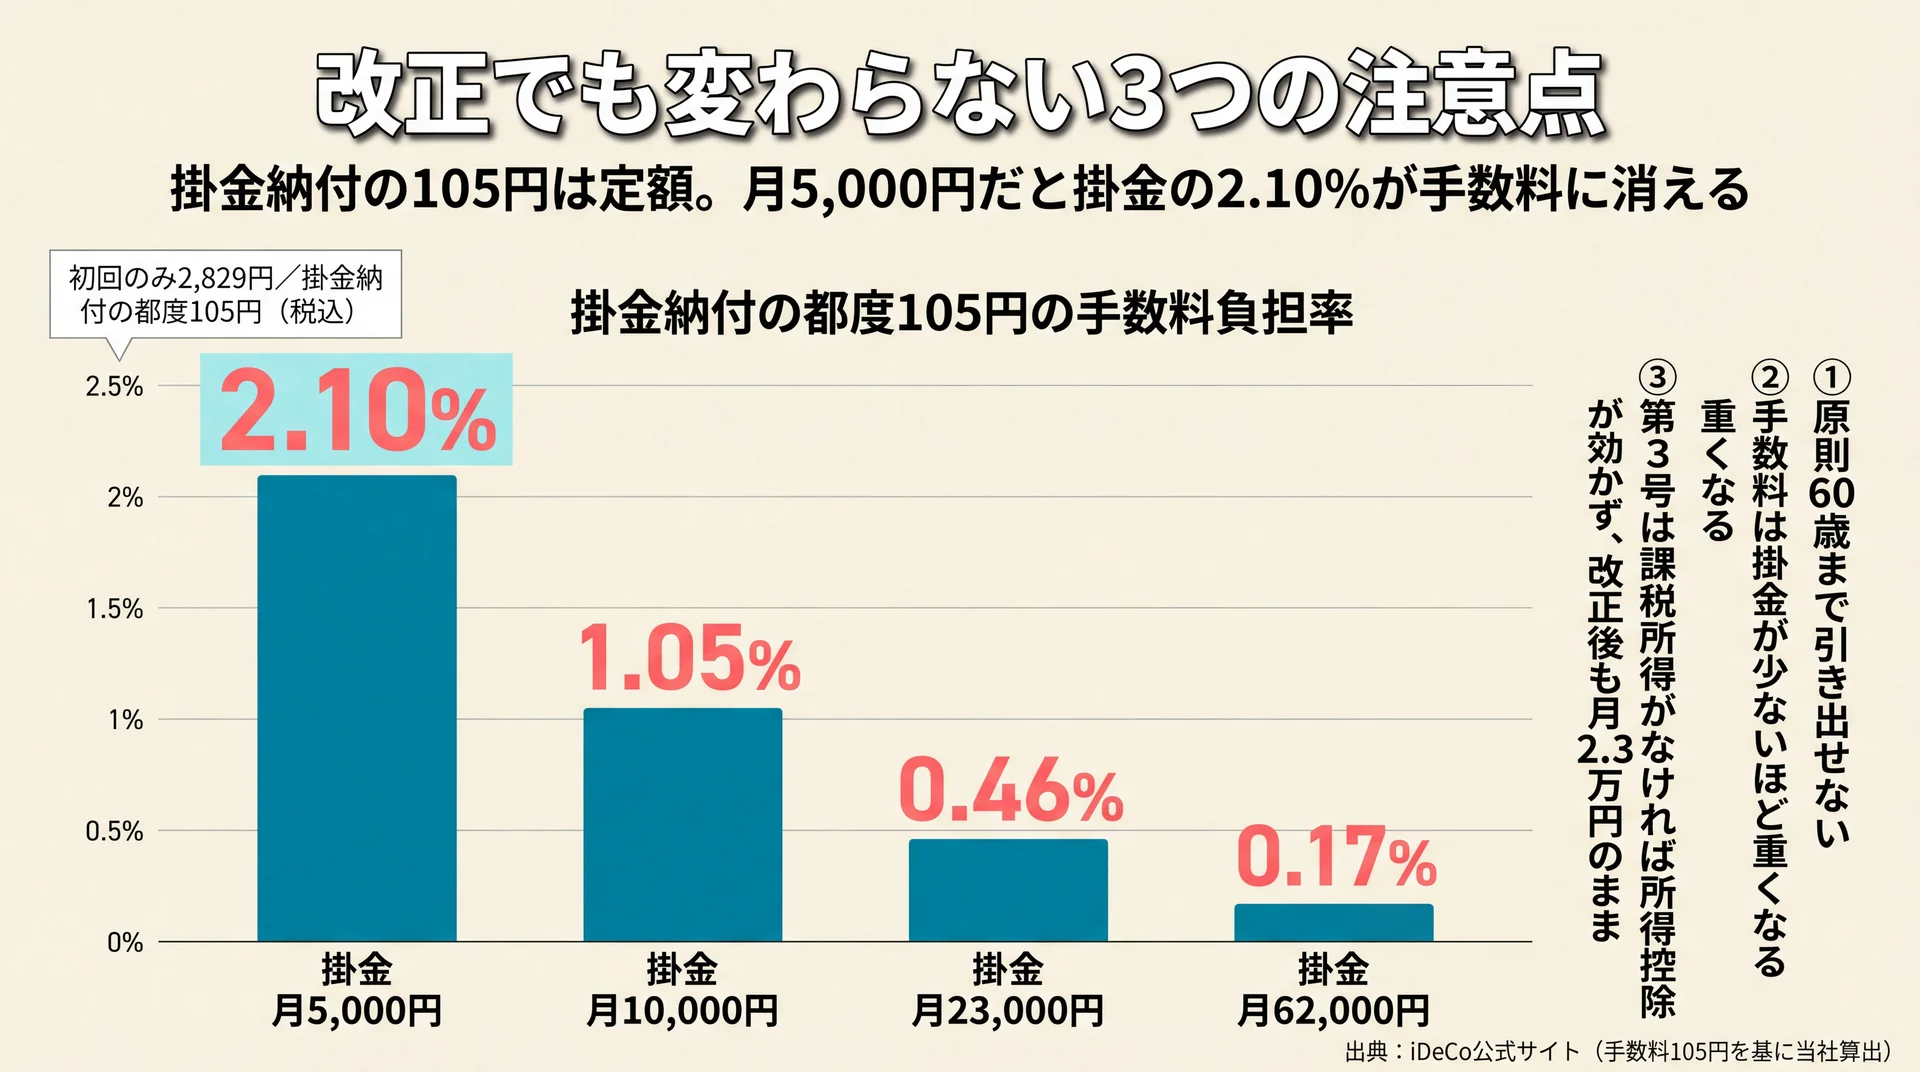
拠出枠が広がっても、イデコの構造的な制約は変わりません。原則60歳まで引き出せないこと、掛金額にかかわらず定額の手数料がかかること、そして課税所得がなければ所得控除が働かないことの3点です(厚生労働省、2026年8月時点)。
①原則60歳まで引き出せない
イデコの年金資産は、老齢給付金として原則60歳になるまで受け取れません。途中で解約して現金化する仕組みは基本的になく、掛金の拠出を止めて運用だけを続ける「運用指図者」になる選択肢が用意されているだけです(厚生労働省「iDeCoの概要」、2026年8月時点)。
当社は、この制約を欠点ではなく用途の限定として説明しています。教育費や住宅の頭金、転職時の生活費など、60歳より前に使う予定のあるお金をイデコに入れると、必要なときに動かせません。生活防衛資金と近い将来の支出を先に確保したうえで、それでも残る余力を回す資金がイデコに向いています。イデコを避けるべきかどうかの議論はideco やめとけについてはこちらで詳しく扱っています。
②手数料は掛金が少ないほど重くなる
国民年金基金連合会に支払う手数料は、新規加入または資産移換時に2,829円(初回のみ)、掛金納付の都度105円、掛金の還付が発生した場合に1,048円です(いずれも税込。iDeCo公式サイト、2026年8月時点)。これに加えて運営管理機関と事務委託先金融機関の手数料がかかり、金額は機関ごとに異なります。
問題は、掛金納付時の105円が掛金額にかかわらず定額であることです。掛金に占める比率に直すと、次のように差が出ます。
| 掛金月額 | 105円が掛金に占める比率 | 年間掛金 | 年間の税軽減額(合計税率20%の場合) |
| 5,000円 | 2.10% | 60,000円 | 12,000円 |
| 10,000円 | 1.05% | 120,000円 | 24,000円 |
| 23,000円 | 0.46% | 276,000円 | 55,200円 |
| 62,000円 | 0.17% | 744,000円 | 148,800円 |
手数料の額はiDeCo公式サイトの記載に基づき、比率は105円を各掛金月額で割って当社が算出しました。税軽減額は掛金全額が所得控除になるという制度仕様に所得税10%・住民税10%を当てはめた単純計算で、実際の額は課税所得や他の控除によって変わります。
当社はこの表を、少額から始めるほど固定費の比率が上がるという事実を先に伝えるために使っています。とはいえ掛金納付時の手数料は年1,260円(105円×12回・当社換算)で、月5,000円でも所得控除による軽減額の年12,000円が上回ります。運営管理機関などの手数料は別途かかるため、合計額は加入前に確認してください。「少額だから損」と決めつけるより、家計に余裕が出たら早めに掛金を増やして固定費を薄める順序で考えると迷いが減ります。
③第3号被保険者には所得控除のメリットが届かない
3つのうち最も見落とされやすいのが、この点です。掛金が全額所得控除になるという最大のメリットは、課税所得がある人にしか働きません。第2号被保険者に扶養されている第3号被保険者のように、給与収入が扶養の範囲内で所得税・住民税がほとんど発生しない場合、控除する対象そのものがないため税負担は軽くなりません。
しかも第3号加入者は、2026年12月の改正で拠出限度額が引き上げられる対象から外れており、月2.3万円のまま据え置かれます(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。加入者数で見ても第3号は154,427人で、加入者全体4,009,337人の3.9%にとどまります(iDeCo公式サイト、2026年6月末時点。構成比は当社の算出値)。
当社は、扶養の範囲内で働く方にとってイデコは「税制メリットの制度」ではなく「60歳まで引き出せない非課税の運用口座」だと位置づけています。運用益非課税というメリットは残りますが、それだけを目的にするならNISAのほうが引き出しの自由度が高くなります。世帯としてどちらが有利かは、配偶者の課税所得とあわせて判断してください。
要点: イデコの制約は引き出し制限・定額手数料・課税所得がなければ所得控除が効かないことの3つで、いずれも2026年12月の改正では変わりません。扶養内で働く方は特に、加入前に世帯単位で確認が必要です。
イデコを始めるときに決める3つのこと
イデコを始めるときに自分で決めるのは、運営管理機関・運用商品・掛金額の3つです。運営管理機関ごとに手数料と取扱商品が異なり、運用商品は各機関が提示する3以上35以下の中から自分で選びます(厚生労働省「iDeCoの概要」、2026年8月時点)。
①運営管理機関は手数料・商品・サポートの3軸で比べる
イデコは銀行・証券会社・保険会社など、さまざまな金融機関が運営管理機関として取り扱っており、特徴・運用商品・手数料が機関ごとに異なります(iDeCo公式サイト 運営管理機関一覧、2026年8月時点)。国民年金基金連合会に払う手数料はどこで加入しても同額ですが、運営管理機関に払う手数料は機関の判断で決まります。
当社は金融商品を販売していないため、特定の金融機関をお勧めすることはありません。代わりに、運営管理手数料・運用商品のラインナップ・サポート体制の3軸を自分の条件に当てはめて比べる方法をお伝えしています。長期で積み立てる制度である以上、毎月の固定費である運営管理手数料の差は年数分だけ積み上がります。
②運用商品は3〜35本の中から自分で選ぶ
運営管理機関は3以上35以下の運用商品を選定して加入者に提示する決まりになっており、加入者はその中から自分で選びます。複数の商品を組み合わせることも、運用の途中で変更することもできます(厚生労働省「iDeCoの概要」、2026年8月時点)。
商品を選ばないまま一定期間が過ぎると、機関によっては「指定運用方法」として決められた商品が自動的に購入されます。ただし指定運用方法をすべての運営管理機関が用意しているわけではなく、用意がない場合は加入時に自分で運用の指図を行う必要があります(iDeCo公式サイトのライブラリ、2026年8月時点)。当社は、自動で買われる商品が自分の方針に合うとは限らないため、加入時に一度は自分で配分を決めることをお勧めしています。
③掛金は無理のない額から始めて年1回見直す
掛金の下限は月5,000円、変更は1年に1回という前述のルールが、掛金額を決めるときの前提になります。2026年12月の改正で枠は広がりますが、枠が広がることと、その額を出せることは別の話です。
当社は掛金額を「使わずに済む金額」ではなく「60歳まで触れなくても生活が回る金額」として決めています。手取りから生活費と生活防衛資金の積み立てを引き、そのうえで残る額の範囲に収めるという順序です。年1回の変更機会があるので、家計が改善したタイミングで増やしていけば、最初から上限に張り付ける必要はありません。
当社の見解:家計を整えてから、NISA、そしてiDeCo
一般には「iDeCoは節税になるから早く始めたほうがよい」と語られます。ただし当社のABCashは、税制メリットが効くのは課税所得がある人だけであり、しかも一度入れたお金は60歳まで動かせないという2つの前提から、iDeCoを最初の一手としてはお勧めしていません。当社が受講生と進めるのは、次の順序です。
| 段階 | やること | iDeCoに進んでよい条件 |
| ①家計の把握 | 収支の可視化と固定費の見直し、生活防衛資金(生活費の6か月分が目安)の確保 | まだ進まない |
| ②NISA | いつでも引き出せる非課税口座で、値動きのある商品に慣れる | 生活防衛資金が確保できている |
| ③iDeCo | 60歳まで使わない前提の資金を、掛金の所得控除を効かせて積み立てる | 課税所得があり、①②が整っている |
上表は当社の運用方針に基づく整理です。当社では、この順序に沿って専属コンサルタントが個別のカリキュラムを組み、家計管理からNISA・iDeCo・投資信託までを一気通貫で扱っています。2026年5月時点で累計9万人以上の方が受講し、2025年4月〜8月に実施したアンケートでは10段階中8以上と回答した方が95%でした。順序を守るほど、iDeCoの掛金を無理なく増やせる家計になります。
なお、掛金と受取額の関係を数字で確かめたい場合はiDeCoのシミュレーションが役に立ちますし、そもそも投資の第一歩から整理したい場合は投資初心者が最初に踏む4ステップから読むほうが近道です。また、iDeCoの掛金額や受け取り方は収入・家族構成・勤務先の制度によって適切な選択が変わるため、個別の資産設計についてはファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。
イデコのよくある質問
イデコで検索される疑問は、加入できる年齢、掛金の下限、途中でやめられるか、手数料の総額、年末調整の手続きの5つに集約されます。ここでは厚生労働省とiDeCo公式サイトの記載に沿って結論から順に答えます。加入区分で答えが変わる項目は、その違いもあわせて示します。
Q1. イデコは何歳から何歳まで加入できますか?
現在は原則として20歳以上65歳未満の公的年金の被保険者が対象です。2026年12月1日施行の改正により、60歳以上70歳未満で老齢基礎年金もiDeCoの老齢給付金も受給していない人は、国民年金の被保険者でなくても第5号加入者として加入・拠出を継続できるようになります(厚生労働省「2025年の制度改正」、2026年8月時点)。
Q2. イデコの掛金はいくらから始められますか?
月々5,000円からです。掛金は1,000円単位で設定でき、上限は加入区分によって異なります(iDeCo公式サイト「加入資格・掛金・受取方法等」、2026年8月時点)。まず5,000円で始めて、家計に余裕が出てから年1回の変更機会で増やす進め方もできます。
Q3. イデコは途中でやめたり掛金を減らしたりできますか?
掛金額の変更は1年(12月分から翌年11月分まで)に1回まで可能で、拠出の停止はいつでもできます。ただし拠出を止めても資産は原則60歳まで引き出せず、運用だけを続ける運用指図者という立場に変わります(iDeCo公式サイト「加入資格・掛金・受取方法等」、2026年8月時点)。
Q4. イデコの手数料は合計でいくらかかりますか?
国民年金基金連合会分は、新規加入・資産移換時に2,829円(初回のみ)、掛金納付の都度105円、還付が発生した場合に1,048円です(いずれも税込。iDeCo公式サイトのライブラリ、2026年8月時点)。これに運営管理機関と事務委託先金融機関の手数料が加わり、金額は機関ごとに異なるため加入前に確認が必要です。
Q5. イデコは年末調整で手続きが必要ですか?
会社員で個人払込(口座振替)を選んでいる場合は、年末調整の際に国民年金基金連合会が発行する「小規模企業共済等掛金払込証明書」を勤務先に提出します。給与天引き(事業主払込)の場合は個人での申告手続きは不要です。第1号・第3号・任意加入被保険者は確定申告で申告します(iDeCo公式サイトのライブラリ、2026年8月時点)。
制度全体の位置づけをもう一度たどりたい方は、idecoの基礎からの総まとめはこちらから確認できます。
まとめ
イデコは拠出・運用・受取の3段階で税優遇が受けられる私的年金制度で、2026年12月1日施行の改正により第2号は月6.2万円、第1号は月7.5万円まで枠が広がり、60歳以上70歳未満の第5号加入者も新設されます。一方で第3号加入者は月2.3万円のまま据え置かれ、課税所得がなければ所得控除も働きません。原則60歳まで引き出せないという性質も変わらないため、まず自分の加入区分と課税所得、そして生活防衛資金の状況を確認することが、掛金額を決める前の出発点になります。
\ 無料体験は60〜80分程度・オンライン可 /
老後資金の目標額と毎月の掛金を、今の家計から逆算して決められます。