
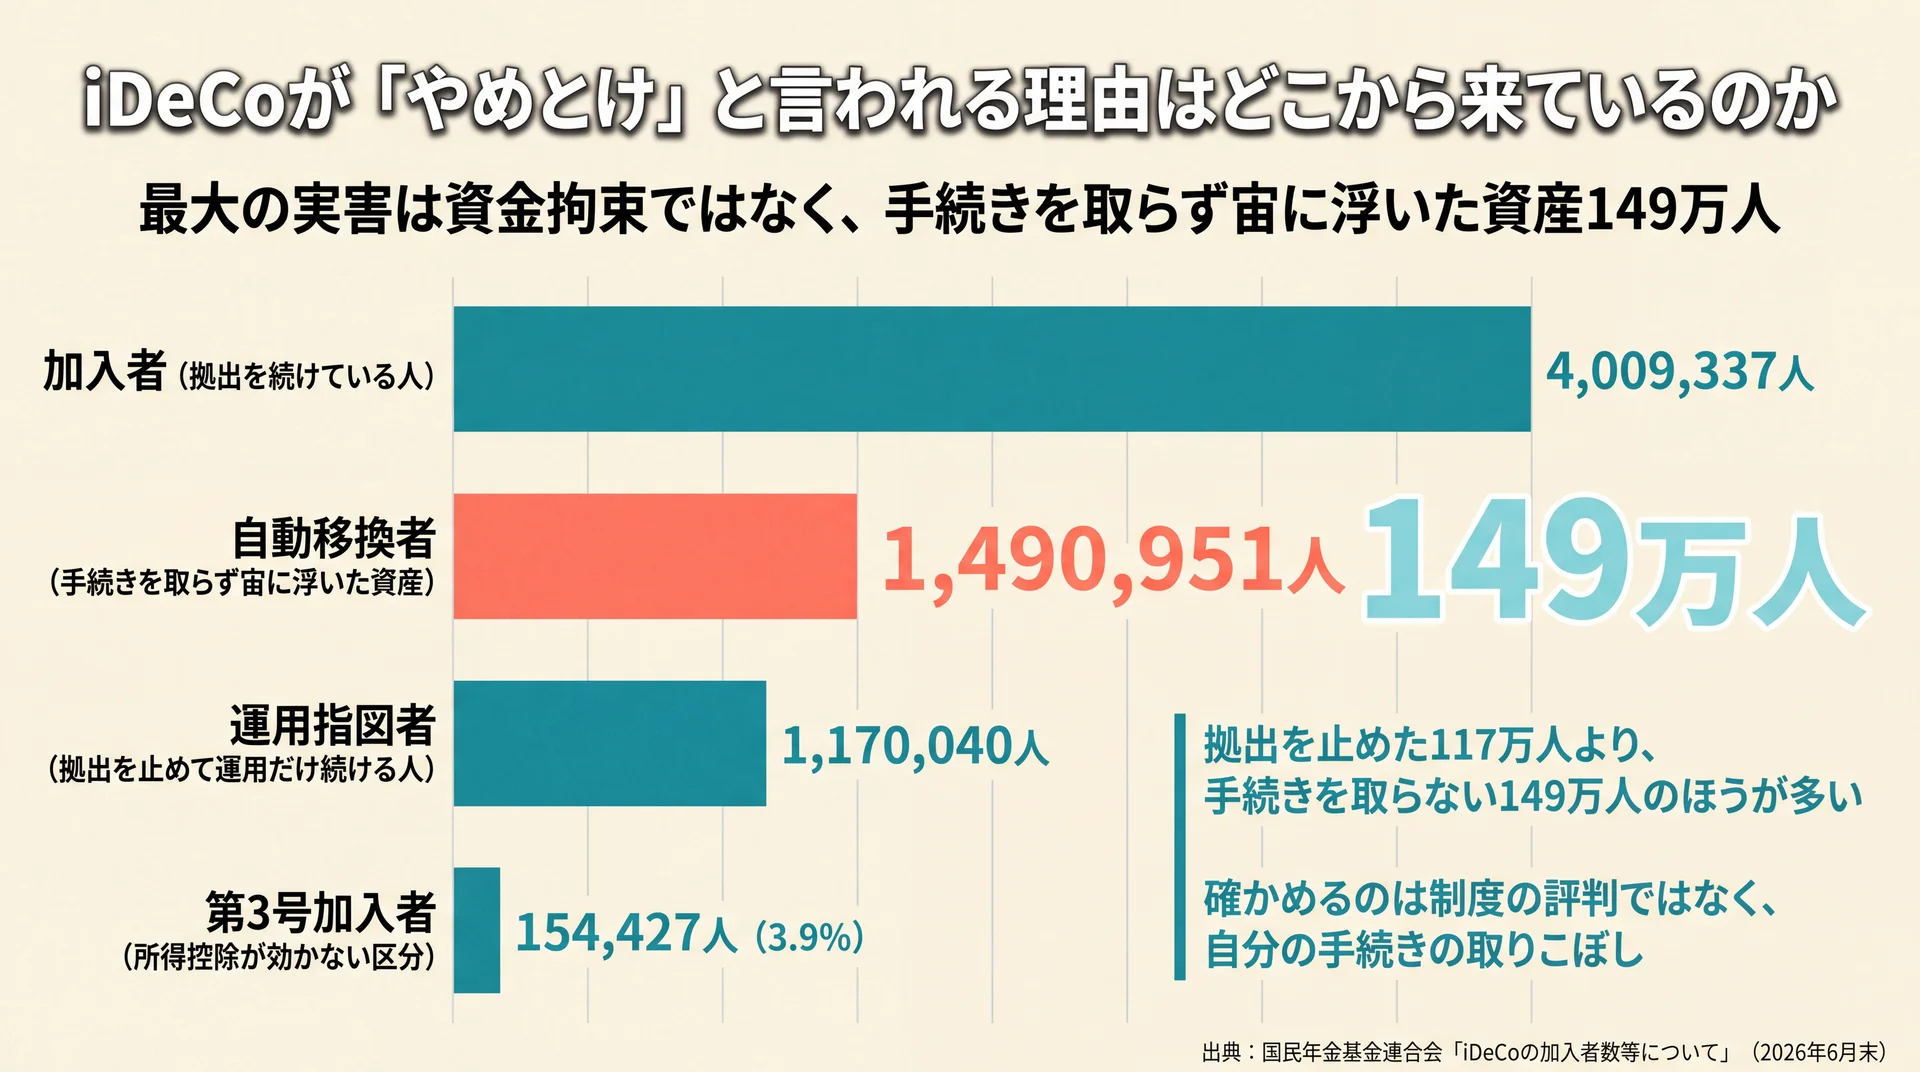
iDeCoをやめとけと言われる根拠は制度の欠陥ではなく、課税所得と資金拘束の条件が合わない場合に不利になることです。実際に損が固定化するのは、転職や退職の後に手続きが止まり、運用されないまま手数料だけが引かれる状態です。この自動移換に該当する人は2026年6月末で1,490,951人います。損を避ける判断軸は、手数料・掛金額・受け取り方の3点に絞れます。
なぜiDeCoは「やめとけ」と言われるのか
「やめとけ」の根拠は5点に集約でき、いずれも制度の欠陥ではなく適用条件の話です。5点とは資金拘束・元本割れ・手数料・所得控除が効かない場合・受取時の課税です。前の4点はiDeCo公式サイトの注意事項に、受取時の課税と控除の関係は厚生労働省の制度解説に示されています。誇張された噂ではなく、公式が先に開示している条件にあたります。
語られる5つの理由は、制度の欠陥ではなく適用条件の話
iDeCo(個人型確定拠出年金)は、公的年金とは別に給付を受けられる私的年金制度です。掛金の全額所得控除・運用益非課税・受取時の控除という3つの税制優遇が与えられる代わりに、原則60歳まで資産を引き出せないという条件が付いています。この引き出し制限は制度の不具合ではなく、税制優遇と一体で設計された対価にあたります。
当社のABCash(お金のトレーニングスタジオ)は、5点を欠点のリストではなく「適用条件のチェックリスト」として扱っています。条件が合わない人に不利が集中するだけで、制度そのものに善し悪しがあるわけではないからです。確かめるべきは制度の評判ではなく、自分がその条件を満たすかどうかです。iDeCo全体の位置づけを先に押さえたい場合は、idecoの全体像を整理した完全ガイドから読み進めてください。
加入者の行動データで見る「やめとけ」の実像
語られる懸念が実際にどう起きているかは、制度実施主体の国民年金基金連合会が公表する業務データで確かめられます。次の表は5つの主張に対応する実データをiDeCoの加入者数等について(2026年6月時点)・iDeCoの加入等の概況(2026年6月)から抜き出したものです。
| よく語られる主張 | 対応する実データ(2026年6月末) | 読み取れること |
| 60歳まで引き出せず身動きが取れない | 拠出を止めて運用だけ続ける運用指図者が1,170,040人。加入者は4,009,337人 | 実質的な出口は「解約」ではなく「拠出の停止」 |
| 手続きが面倒で放置しがち | 自動移換者は1,490,951人(記録のみ管理の資産なしを含む) | 面倒さが実害として最も大きい |
| 手数料負けするから少額では意味がない | 平均掛金額は月16,639円。最低額の5,000円を大きく上回る | 実際の拠出額は最低額付近に偏っていない |
| 所得控除が効かない人が多い | 第3号加入者は154,427人で、加入者全体の3.9%(当社算出) | 控除が効きにくい代表区分は全体の4%弱 |
| 始める人より辞める人が多い | 2025年度の新規加入者406,647人に対し、新規運用指図者は245,208人 | 拠出停止より加入の流入が上回っている |
最も重いのは、拠出を止めた運用指図者117万人より、手続きを取らないまま自動移換された人が149万人と多い点です。当社はこれを「制度が使いにくい」のではなく「手続きの取りこぼしが最大の実害になっている」状態だと見ています。恐れるべきは資金拘束より、資産が宙に浮く状態のほうです。
損が実際に発生するのは「手続きが止まったiDeCo」
実際に損が固定化するのは、転職や退職の後に移換手続きを取らず資産が自動移換された状態です。自動移換とは、企業型確定拠出年金の資格喪失から6か月以内に資産を移さなかった場合、国民年金基金連合会へ自動的に移される仕組みを指します(iDeCo公式サイト)。
自動移換とは、資産が運用されなくなる状態のこと
自動移換された場合に何が起きるかは、公式が3点にまとめています。資産の運用がされないこと、管理手数料を負担すること、その期間が通算加入者等期間に算入されないことの3つです。積み立ててきた資産はそのまま残る一方で、値上がりも値下がりもしない状態に置かれ、手数料だけが差し引かれていきます。
該当者が149万人に達している背景には、企業型確定拠出年金からの離脱時に本人が手続きを求められる制度設計があります(2026年3月末時点では、このうち43.9%が資産のない記録のみの管理です)。当社は、これを制度の欠陥ではなく「加入者側が負う手続きコスト」だと評価しています。運用商品の選び方より先に、転職・退職のたびに手続きの要否を確認する習慣を持つほうが、資産への影響は大きくなります。
自動移換で差し引かれる手数料と、10年放置した場合の負担
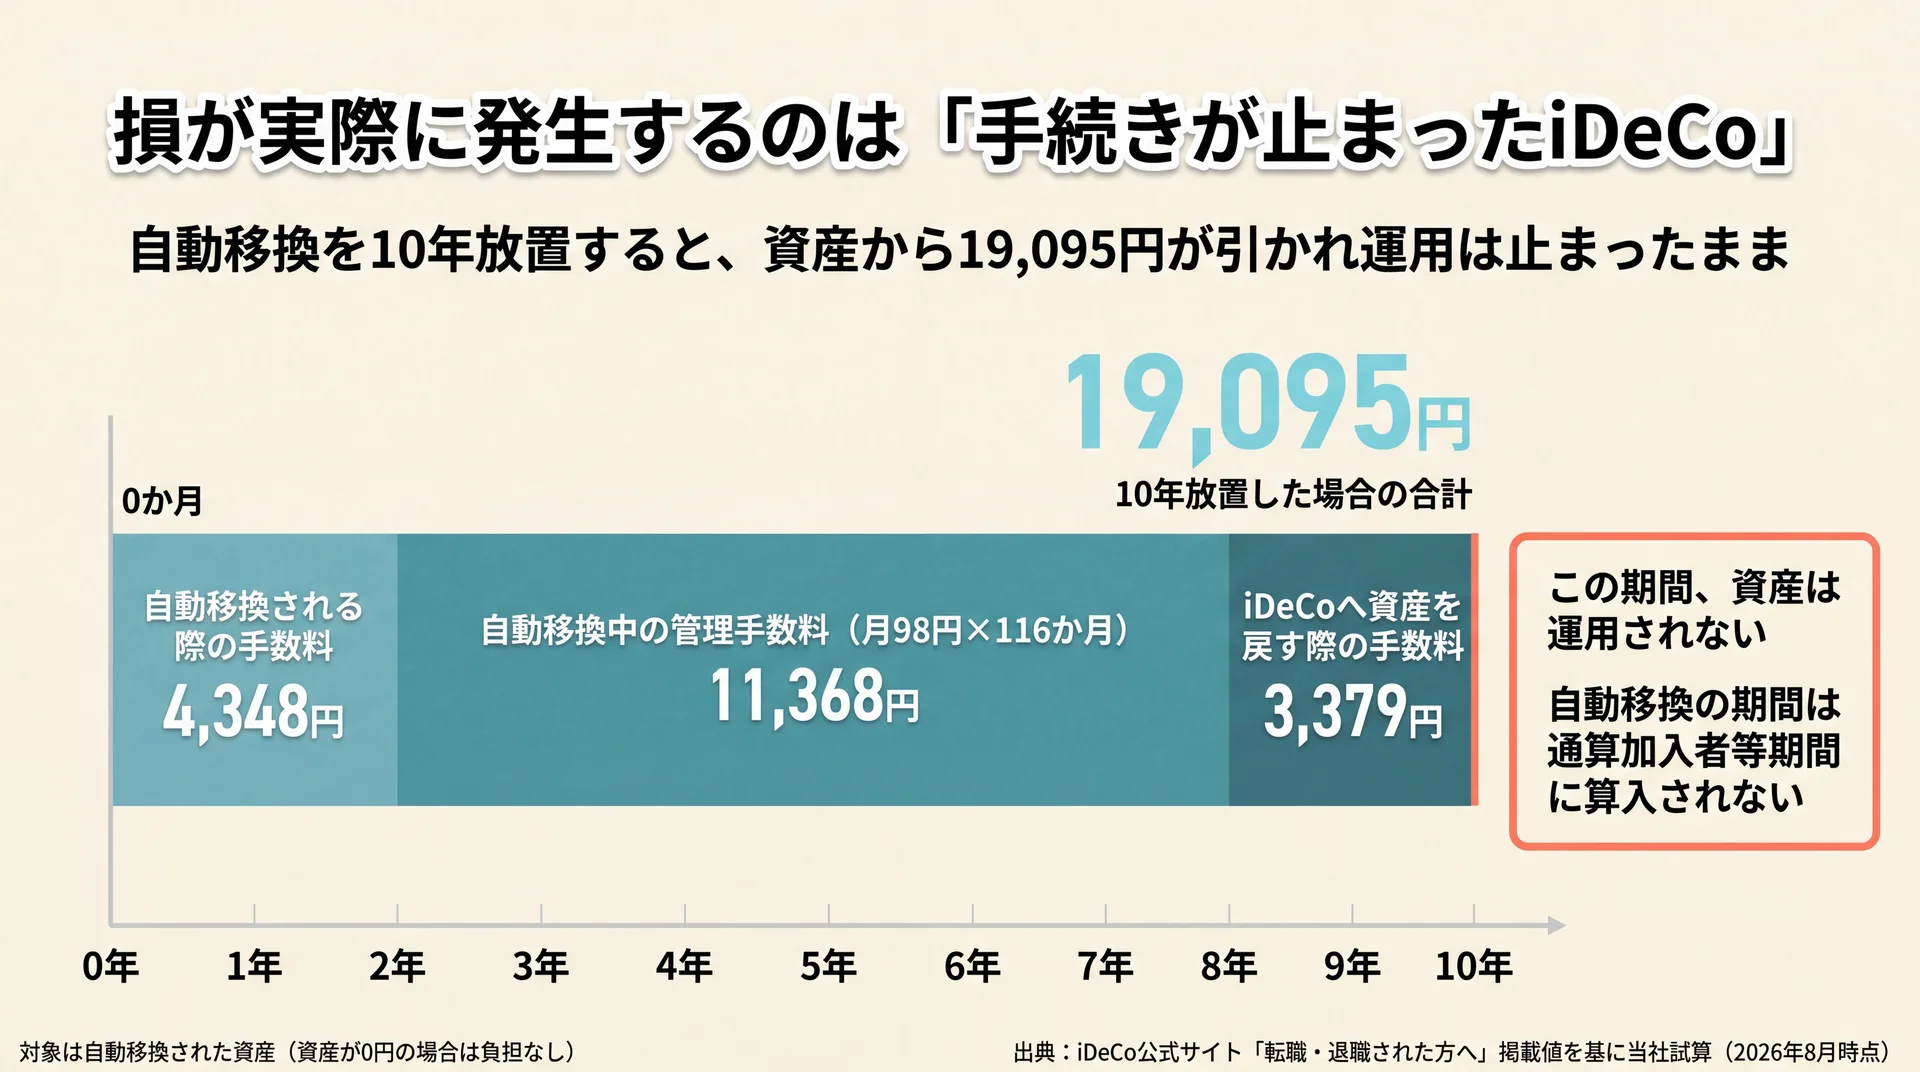
自動移換の手数料は、特定運営管理機関と国民年金基金連合会の2者に分かれて発生します。次の表はiDeCo公式サイト「転職・退職された方へ」に掲載された金額(2026年8月時点)と、そこから当社が10年分を積算した結果です。
| 費目 | 特定運営管理機関 | 国民年金基金連合会 | 10年放置した場合 |
| 自動移換される際の手数料 | 3,300円 | 1,048円 | 4,348円 |
| 自動移換中の管理手数料 | 58円/月 | 40円/月 | 11,368円 |
| iDeCoへ資産を戻す際の手数料 | 550円 | 2,829円 | 3,379円 |
| 合計 | 19,095円 |
試算の前提 — 対象は自動移換された資産(資産が0円の場合は負担が発生しません)。自動移換の時点から10年間手続きを取らず、その後iDeCoへ資産を戻した場合を想定しています。管理手数料は自動移換された日の属する月の4か月後から発生するため116か月分で計算し、運用損益・税金・運営管理機関の口座管理手数料は含めていません。金額は上記のiDeCo公式サイト掲載値に基づきます(2026年8月時点)。
10年間で約1万9千円が資産から引かれ、その間の運用リターンはゼロになります。当社はこの金額そのものより、「運用されない期間が10年続く」という機会損失のほうを重く見ています。必要な行動は単純です。企業型確定拠出年金に加入していた記憶があるなら、放置している資産がないかを先に確認してください。
自動移換の期間は通算加入者等期間に算入されない
金額以上に見落とされやすいのが、受け取れる時期への影響です。iDeCoは60歳から受け取るために通算加入者等期間が10年以上必要で、10年に満たない場合は受給開始が61歳から65歳まで段階的に繰り下がります(iDeCo公式サイト)。
自動移換されている期間は、この通算加入者等期間に算入されません。放置した年数の分だけ、受け取れる年齢が後ろにずれる可能性があります。当社は、手数料そのものより受け取り時期への影響のほうが重いと判断しています。50代で気づいた場合、取り戻せる年数が残っていないからです。
要点 — 自動移換は手数料と運用停止と受給時期の3つに同時に効くため、iDeCoで避けるべき事態としては資金拘束より優先度が高くなります。
手数料はどこで差がつくのか
手数料が効くかどうかは金融機関の差より、掛金額と運用商品の組み合わせで決まります。制度の実施主体自身が、元本確保商品について「利息額を手数料が上回る場合があります」と明記しています(iDeCo公式サイト)。手数料負けは例外的な事故ではなく、公式に想定された結果のひとつです。
手数料が重くなるのは「少額 × 元本確保型」の組み合わせ
iDeCoの手数料には、掛金額にかかわらず一定額が引かれる固定的な部分があります。この構造のため、掛金が小さいほど手数料の比重は相対的に上がります。掛金は月5,000円以上1,000円単位で設定できますが、最低額に近づけるほど固定費の重さが増す関係です。
もう一方の変数が運用商品です。iDeCoの商品は元本確保商品と投資信託の2つに大きく分かれ、元本確保商品は所定の利息が上乗せされる代わりに利回りはごく低い水準です。だからこそ公式も、利息を手数料が上回りうると先に断っています。「掛金が最低額に近い」と「元本確保型だけで運用する」が重なったときに、手数料負けの条件がそろいます。逆に言えば、どちらか一方を外せば手数料の影響は限定的です。
金融機関を選ぶ3つの着眼点と、当社の見方
金融機関はiDeCoを取り扱う運営管理機関の中から1社だけを選びます。公式が挙げる着眼点は、魅力的な商品があるか・サービスは充実しているか・手数料はどのくらいか、の3つです(iDeCo公式サイト)。運営管理機関は約160あり、提示される運用商品も3〜35商品と幅があります。
当社のABCashは金融商品を販売しない立場で運営しているため、特定の金融機関を勧めることはしません。代わりに「元本確保型だけで運用するつもりかどうか」を先に決めてもらう順序を採っています。この答えが決まると、比較すべき項目が商品ラインナップに寄るのか手数料に寄るのかが自動的に決まるためです。手数料の一覧表を眺める前に、自分の運用方針を1行で言えるようにしておくほうが、選択にかかる時間は短くなります。
\ 商品を売らない立場で相談できます /
自分の運用方針を1行にまとめるところまで、専属コンサルタントが一緒に整理します。
掛金はいくらなら止めずに続けられるのか
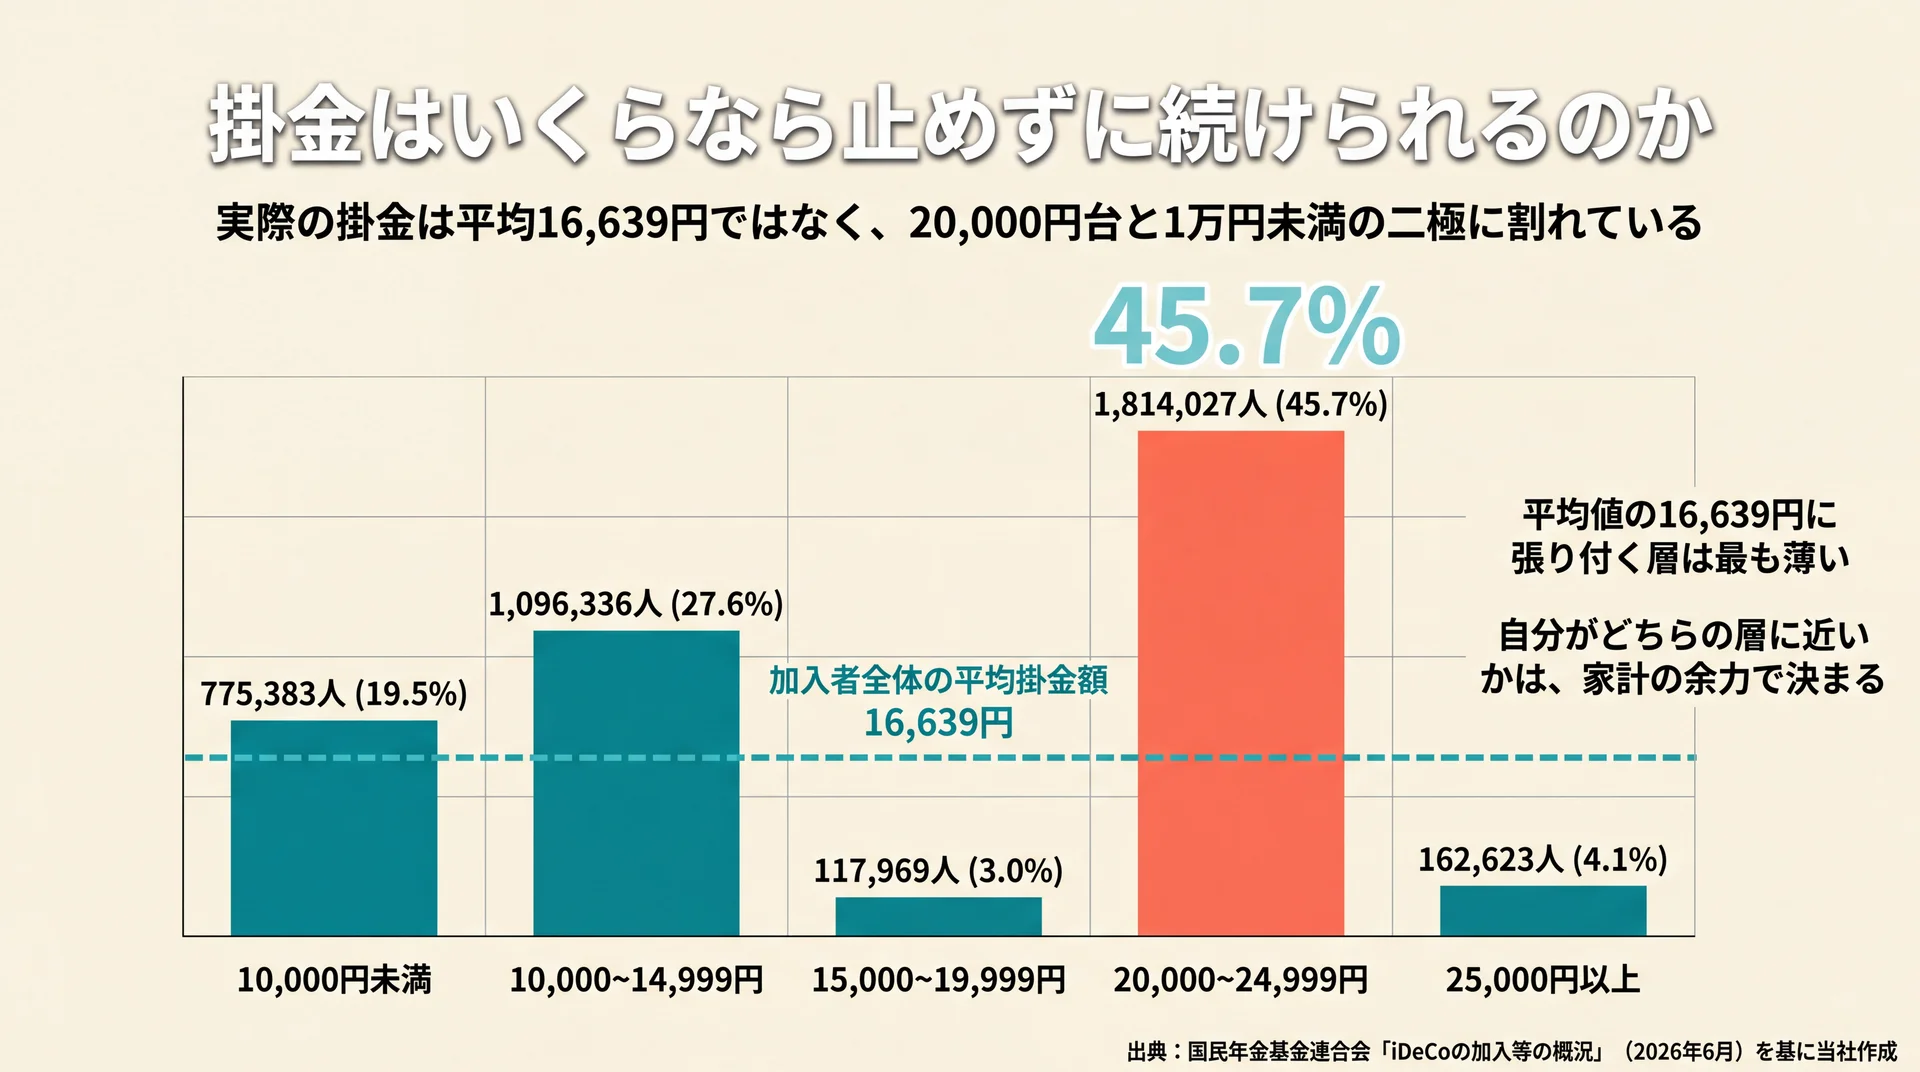
掛金は上限からではなく、拠出を止めずに続けられる額から決めるほうが失敗しにくくなります。実際の加入者の平均掛金額は月16,639円で、拠出限度額の上限に張り付いている人は多数派ではありません(国民年金基金連合会「iDeCoの加入等の概況」2026年6月)。
加入者が実際に出している掛金は月16,639円
加入前の案内で目立つのは上限額ですが、判断に効くのは実際にいくら拠出されているかです。次の表は加入区分別の平均掛金額と、掛金額の階層別分布を並べたものです(毎月定額拠出の加入者3,966,338人が対象・2026年6月末時点)。
| 加入区分 | 平均掛金額(月額) | 掛金額の階層 | 人数(構成比) |
| 加入者全体 | 16,639円 | 10,000円未満 | 775,383人(19.5%) |
| 第1号(自営業・フリーランス等) | 27,145円 | 10,000円〜14,999円 | 1,096,336人(27.6%) |
| 第2号・企業年金なし(会社員) | 16,393円 | 15,000円〜19,999円 | 117,969人(3.0%) |
| 第2号・企業年金あり/共済 | 13,653円/14,116円 | 20,000円〜24,999円 | 1,814,027人(45.7%) |
| 第3号(専業主婦・主夫等) | 13,866円 | 25,000円以上 | 162,623人(4.1%) |
構成比は上記の集計母数に対する当社算出です。データ出典はiDeCoの加入等の概況(2026年6月)。
最も多いのは20,000円台の1,814,027人で全体の45.7%を占め、次いで10,000円未満が775,383人(19.5%)と続きます。当社はこの二極化を、上限額の高さではなく拠出の余力をどこまで読めるかの差だと考えています。上限68,000円を使える第1号加入者の平均が27,145円にとどまる点も同じ理由です。平均値の16,639円だけを見ると実態を取り違えるため、自分がどちらの層に近いかで考えるほうが判断に使えます。
掛金は年1回変えられ、拠出はいつでも止められる
掛金額は1年(12月分から翌年11月分まで)に1回だけ変更でき、拠出そのものはいつでも止められます(iDeCo公式サイトの案内)。掛金額は入口の一発勝負ではなく、状況に合わせて調整できる変数として扱えます。
ただし、変更が年1回に限られる点は運用上の制約になります。増額よりも減額のほうが必要になったときに困るため、迷ったときは低めから始めて翌年に上げるほうが無理が出にくくなります。区分ごとの上限額と併用時の計算は範囲が広いため、ideco 掛け金 上限についてはこちらで確認してください。
先に決めるのは上限ではなく、家計の余力
拠出額を決める前に確定させるべきものは、生活防衛資金と数年内の支出予定です。この2つを分けずに掛金を決めると、住宅購入や教育費のタイミングで拠出を止めることになり、結果として運用指図者に回ります。60歳まで動かせない枠を先に固定すると、手元資金のほうが痩せます。
老後にいくら必要かという逆算も、掛金額を決める材料の一つです。必要額の考え方は公的年金や退職金との関係で変わる制度横断の論点になるため、iDeCo単体ではなく老後資金全体の見取り図とあわせて確認するほうが早く整理できます。
要点 — 掛金の適正額は上限額でも平均額でもなく、生活防衛資金と数年内の支出予定を差し引いたあとに残る余力から決まります。
受け取り方を先に決めないと出口で損をする
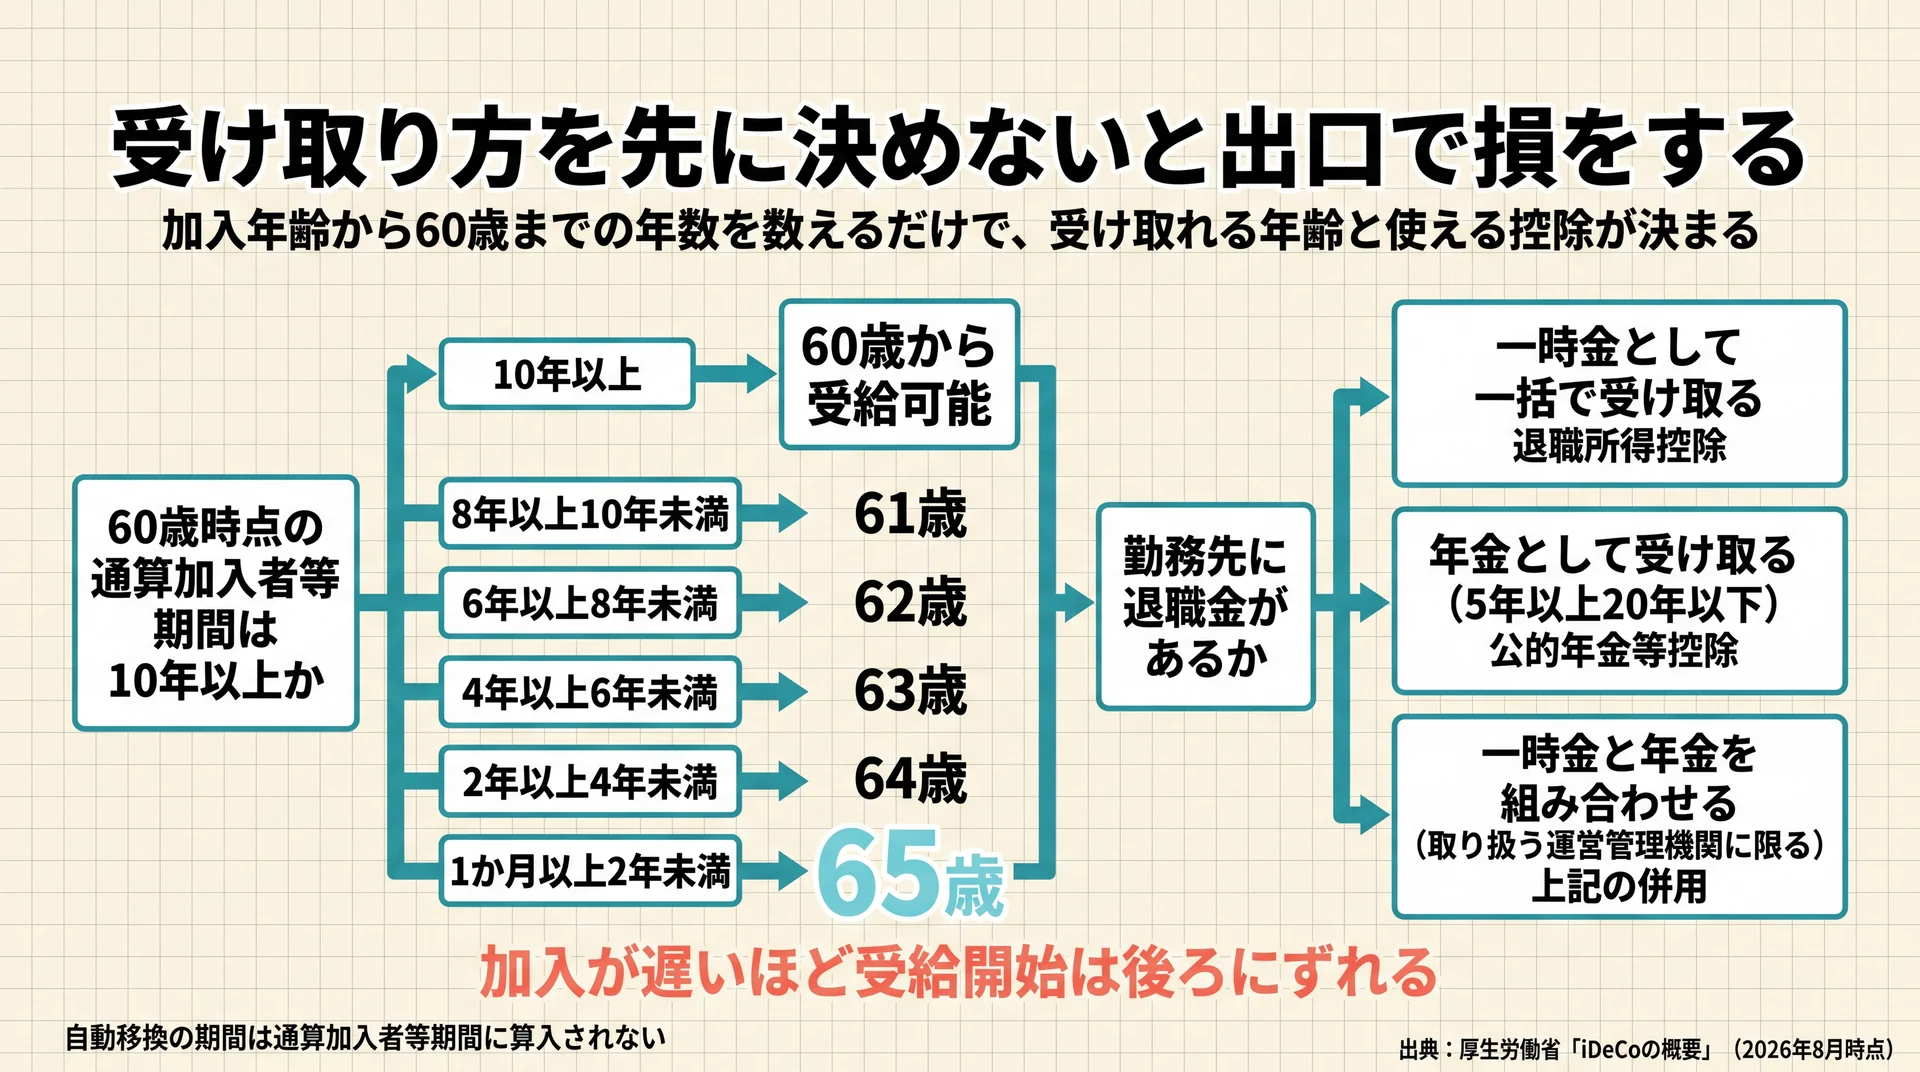
受け取り方は一時金・年金・併用の3通りあり、加入時点で仮に決めておくと出口の選択肢が残ります。受給開始は原則60歳からで、75歳になるまでの間で選べます(iDeCo公式サイト)。方式によって適用される控除が変わるため、後回しにすると選び直せない条件が積み上がります。
受け取り方は一時金・年金・併用の3通り
3つの方式と税制上の扱いは次のとおりです。併用は取り扱っている運営管理機関に限られる点が、金融機関選びにも関わってきます。
| 受け取り方 | 内容 | 税制上の扱い |
| 一時金として一括で受け取る | 受給権が発生する年齢に到達したら、75歳になるまでの間に一括で受け取る | 退職所得とみなされ、退職所得控除の対象 |
| 年金として受け取る | 5年以上20年以下の有期年金。運営管理機関によっては終身年金も選べる | 雑所得となり、公的年金等控除の対象 |
| 一時金と年金を組み合わせる | 一部を一時金で受け取り、残りを年金で受け取る。取り扱う運営管理機関に限る | 上記の併用 |
一時金の場合、退職所得の金額は「(収入金額 − 退職所得控除額)× 1/2」で計算し、控除額は勤続年数20年以下で40万円×年数、20年超で800万円+70万円×(年数−20年)です(国税庁 No.1420)。年金として受け取る場合は雑所得となり公的年金等控除の対象で、公的年金等の収入金額が400万円以下かつ公的年金等に係る雑所得以外の所得金額が20万円以下なら確定申告は不要です(国税庁 No.1600)。当社はこの2つの控除を「どちらが得か」ではなく、勤務先の退職金があるかどうかで使い分ける前提条件として扱っています。
通算加入者等期間が10年に満たないと受給開始が遅れる
60歳で受け取れると考えて加入すると、想定が外れることがあります。60歳時点で確定拠出年金の通算加入者等期間が10年に満たない場合、支給開始年齢が段階的に繰り下がるためです。
| 通算加入者等期間 | 受給可能な年齢 |
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
出典: 厚生労働省「iDeCoの概要」(2026年8月時点)
50歳を過ぎてから加入する場合、60歳で受け取れる前提は成り立ちません。当社は、50代の検討では掛金額より先に「いつ受け取れるか」を確認する順序をお伝えしています。前述の自動移換の期間がこの通算加入者等期間に算入されない点も、あわせて効いてきます。
受け取り方は加入時点で仮決めしておく
出口の設計を60歳の直前に始めると、選べる幅がほとんど残りません。勤務先の退職金の受け取り時期、公的年金の受給開始年齢、iDeCoの受給可能年齢という3つの時期がすでに固まっているためです。加入時点で仮に決めておけば、途中でずれても修正が効きます。
仮決めに必要な材料は3つだけです。勤務先に退職金があるか、その受け取り予定はいつか、iDeCoを60歳で受け取れる加入期間を確保できるか。この3点は金融の知識を必要とせず、自分の状況だけで答えられます。個別の税額は勤続年数と金額で変わるため、具体的な税額・申告の判断は税務署または税理士に確認してください。受け取り方を含めた資産設計はファイナンシャルプランナー(FP)や金融機関へご相談ください。
「やめとけ」が当てはまる人と、始めてよい人
やめとけが当てはまるのは、課税所得がない人と10年内に大きな支出が決まっている人です。前者は掛金の所得控除が働かず、後者は資金拘束と衝突します。課税所得がない場合、所得控除は本人の所得からのみ控除されるため配偶者の所得から差し引くこともできません(iDeCo公式サイト)。
「やめとけ」が当てはまる人の条件
第一に、自分自身に課税所得がない人です。3つある税制優遇のうち、最も大きい掛金の全額所得控除が丸ごと外れます。残るのは運用益の非課税と受取時の控除だけになるため、手数料と資金拘束に見合うかを個別に確かめる必要があります。
第二に、10年以内に住宅購入・出産・独立などの大きな支出が決まっている人です。その資金を60歳まで固定する判断とは相性がよくありません。第三に、生活防衛資金をまだ確保できていない人です。拠出を始めた直後に手元資金が不足すると、結局は拠出を止めることになります。制度そのものの理解を先に深めたい場合は、イデコについてはこちらで基本から確認できます。
当てはまらない人の条件
逆に、自分に課税所得があり、生活防衛資金と数年内の支出予定を別に確保できている人にとっては、やめとけの根拠はほとんど当てはまりません。60歳まで動かせない条件は、用途を固定する機能として働きます。
もうひとつの条件が、転職や退職のたびに手続きを取れることです。自動移換を149万人が経験している現状では、続けられるかどうかは運用の腕前ではなく手続きを取りこぼさないかで決まります。なお、非課税で運用しながらいつでも引き出せる状態を保ちたい場合はNISAという選択肢があり、引き出しの自由度が判断軸になります。
当社の見解 — 当社のABCashは、iDeCoの掛金額を決める前に家計の余力を確定させる順序を標準にしています。「節税になるから上限まで拠出すべき」と語られがちですが、60歳まで動かせない枠を先に固定すると生活防衛資金とライフイベント費用が痩せ、結局は拠出を止める結果になりやすいためです。だから当社は家計管理からNISA・iDeCo・投資信託までを一気通貫のカリキュラムとして扱い、専属コンサルタントが「いくらなら止めずに続けられるか」を一緒に決めるところから伴走します。金融商品を販売しない立場のため、特定の金融機関や商品を勧める代わりに、その人の加入区分と課税所得でiDeCoが機能するかを先に判定します。
iDeCoの「やめとけ」に関するよくある質問
年収300万円でもiDeCoに入る意味はありますか
課税所得があれば、掛金の全額が所得控除の対象になります(iDeCo公式サイトの注意事項)。年収の水準そのものではなく、各種控除を差し引いたあとに課税所得が残るかどうかが判定基準です。ただし年収が低いほど手元資金の余力も小さくなるため、生活防衛資金を確保したうえで無理のない掛金額から始めるほうが、拠出を止めずに続けやすくなります。
住宅ローン控除を受けているとiDeCoの所得控除は効かないのですか
iDeCoの掛金は所得控除、住宅ローン控除は税額控除で、差し引く段階が異なります。掛金の所得控除で課税所得が下がると、その分だけ算出される所得税額も下がるため、住宅ローン控除で差し引ける枠を使い切れなくなる場合があります。iDeCoの掛金は全額が所得控除の対象という前提は変わりませんが、実際の減税額がどうなるかは所得税額と住宅ローン控除額の関係で決まるため、具体的な税額・申告の判断は税務署または税理士に確認してください。
育休中はiDeCoの掛金を続けたほうがよいですか
育児休業中に課税所得がなくなる期間は、掛金の所得控除が働きません。所得控除は本人の所得からのみ控除され、配偶者の所得からは控除できないためです(iDeCo公式サイトの注意事項)。掛金の拠出はいつでも止められ、止めたあとは運用指図者として運用だけを続けられます。復職後に拠出を再開する選択もできるため、判断材料は期間の長さと手数料負担の2点です。
iDeCoの金融機関は後から変更できますか
運営管理機関は1社だけを選ぶ仕組みですが、加入後に別の運営管理機関へ変更することもできます。変更には資産をいったん現金化して移す手続きが必要で、手数料や移換の期間も発生する点に注意が必要です。運営管理機関は約160あり、提示される運用商品も3〜35商品と幅があるため(iDeCo公式サイトの案内)、変更を前提にするより最初に運用方針を決めてから選ぶほうが手戻りは少なくなります。
転職や退職をしたらiDeCoの手続きは必要ですか
必要です。国民年金の被保険者種別や勤務先の企業年金の加入状況が変わった場合、運営管理機関への届出が求められます。企業型確定拠出年金に加入していた人が資格を喪失した場合は、6か月以内に資産を移換しないと自動移換となり、運用が止まったまま管理手数料が差し引かれます(iDeCo公式サイトの案内)。転職・退職のタイミングで手続きの要否を確認しておくことが、iDeCoで損を避けるうえで効果の大きい対応です。
iDeCoは公的年金や退職金、NISAと組み合わせて初めて位置づけが決まる制度です。制度全体の仕組みや他の選択肢との関係を順に確認したい方は、idecoの基礎からの総まとめはこちらをご覧ください。なお個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。
まとめ
判断軸を整理します。iDeCoをやめとけと言われる根拠は制度の欠陥ではなく適用条件の話であり、当てはまるのは課税所得がない人と10年内に大きな支出が決まっている人です。実際に損が固定化するのは自動移換された状態で、手数料・運用停止・受給時期の3つに同時に効きます。手数料の重さは金融機関の差より掛金額と運用商品の組み合わせで決まります。次の一歩は、過去に企業型確定拠出年金へ加入していた資産が宙に浮いていないかを確かめ、生活防衛資金を差し引いたあとの余力から掛金額を決めることです。
\ 累計9万人が受講しています /
家計の余力から掛金額を決めるところまで、60〜80分程度のオンライン体験で一緒に進められます。