
iDeCoの掛け金は月5,000円以上1,000円単位で、上限は加入区分により月2万円〜6万8千円です。実際に決めるのは、その下限と上限のあいだに並ぶ1,000円刻みの金額です。自分の枠の確かめ方、金額を決める順番、そして掛け金額によって重さが変わる手数料まで順に整理します。
iDeCoの掛け金は下限5,000円から加入区分ごとの上限まで
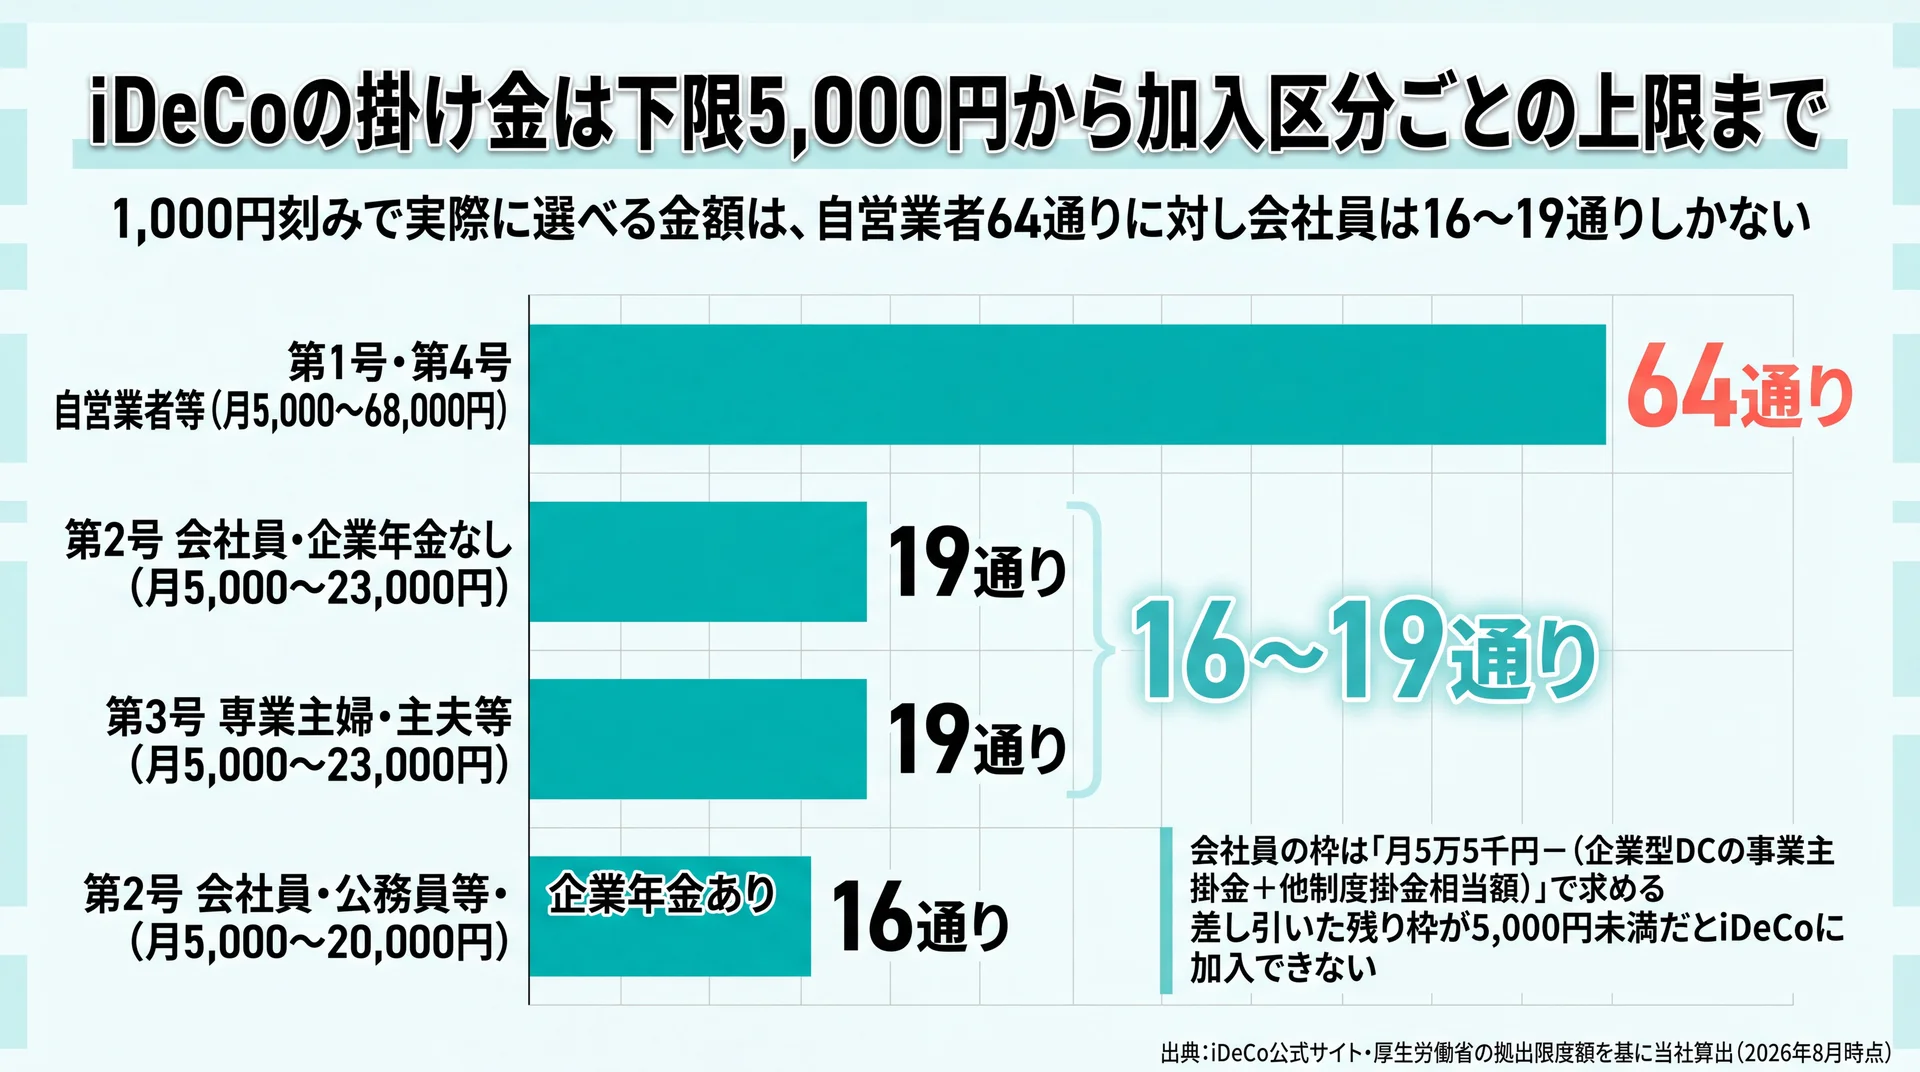
iDeCoの掛け金は月5,000円以上1,000円単位で、加入区分ごとの上限まで自由に設定できます(iDeCo公式サイト)。上限は自営業者などが月6万8千円、会社員は企業年金の有無で月2万円か月2万3千円、専業主婦(主夫)は月2万3千円です(厚生労働省)。
上限額が分かっても、申込書に書く金額は決まりません。選ぶのは下限から上限までに並ぶ金額のどれか1つです。そこで当社では、区分ごとに1,000円刻みで何通り選べるのかを数え直しました。
| 加入区分 | 下限(月額) | 上限(月額) | 選べる金額の数(当社算出) |
| 第1号・第4号加入者(自営業者・フリーランス等) | 5,000円 | 68,000円 | 64通り |
| 第2号加入者(会社員・企業年金なし) | 5,000円 | 23,000円 | 19通り |
| 第2号加入者(会社員・公務員等・企業年金あり) | 5,000円 | 20,000円 | 16通り |
| 第3号加入者(専業主婦・主夫等) | 5,000円 | 23,000円 | 19通り |
選択肢の数は「(上限−5,000円)÷1,000+1」で当社が算出しました。下限と設定単位はiDeCo公式サイト、上限額は厚生労働省の拠出限度額に基づきます(2026年8月時点)。
会社員が選べる金額は16〜19通りしかありません。当社はこれを、会社員の難所が上限額の暗記ではなく、限られた選択肢から1つを選び切ることにあると見ています。まず枠を確定させ、次に刻みの中から1点を決める順番なら手は止まりません。制度の全体像は、idecoの全体像を整理した完全ガイドで確認できます。
会社員の枠は月5万5千円から勤務先の掛金を引いて求める
会社員と公務員の枠は、「月5万5千円 −(企業型確定拠出年金の事業主掛金額 + 他制度掛金相当額)」で計算し、その上限が月2万円になります。企業年金等にまったく加入していない場合は月2万3千円です(厚生労働省)。
企業型DCの事業主掛金額は加入者向けウェブサイトに表示され、確定給付企業年金や厚生年金基金の他制度掛金相当額は各規約に記載されて加入者に周知されています。それ以外の制度は告示で金額が定められており、国家公務員共済組合と地方公務員共済組合は8,000円、私立学校教職員共済制度は7,000円、石炭鉱業年金基金は9,000円です。公務員や私学の教職員であれば、勤務先への確認を待たずに月5万5千円からこの額を引いて概算できます。
勤務先の掛金が大きいと、枠が下限を割ることがある
上限だけを見ていると見落とすのが、下限との衝突です。企業型確定拠出年金の事業主掛金額と確定給付企業年金等の他制度掛金相当額の合計が月5万円を上回る場合、その人はiDeCoの加入対象から外れます(iDeCo公式サイト よくあるご質問)。
月5万5千円の枠から5万円を超える掛金が差し引かれると、残りが5,000円未満になります。掛け金の下限が月5,000円である以上、枠は残っていても設定できる金額が存在しない状態になるためです。企業型DCで事業主掛金が年単位で拠出されている場合や、マッチング拠出を選んでいる場合も同じく加入対象から外れます。当社は、会社員が最初に確認すべきなのは上限額の数字ではなく、この「残り枠が5,000円以上あるか」だと考えています。
掛け金額を決める前に固定しておく3つの数字
掛け金額は上限から逆算するのではなく、毎月出せる額・60歳までの年数・年1回という変更機会の3つを先に固定してから決めます。掛け金は全額が小規模企業共済等掛金控除の対象になりますが(国税庁)、原則60歳まで引き出せないため、控除の大きさだけを理由に枠へ寄せると家計側が先に苦しくなります。
固定しておく数字は次の3つです。
- 毎月出せる額:手取りから固定費と生活費を引き、生活防衛資金を確保したうえで残る金額
- 60歳までの年数:引き出せない期間の長さ。年数が長いほど、途中で減額する場面に出会う確率も上がります
- 変更できる回数:掛け金額の変更は1年(12月分から翌年11月分までの掛け金)に1回だけです。拠出の停止はいつでもできます(iDeCo公式サイトのよくあるご質問)
3つ目は、金額を決めたあとに効いてくる制約です。金額を下げたくなっても、次の変更機会まで待つことになります。だから当社は、迷ったときは上限側ではなく下限側に寄せて始めるほうが無理がないと見ています。支出が安定していて続けられる見通しが立つ場合は、上限側に寄せる判断も成り立ちます。
当社の見解:金額を決める前に、家計を先に確定させる
一般には、所得控除が全額使えるのだから上限まで拠出したほうが有利だと説明されます。当社のABCashは、その説明から金額を決めるのは順番が逆だと考えています。掛け金額を決める前に家計の固定費と生活防衛資金を洗い出し、毎月無理なく出せる額を確定させるのが当社の標準手順です。金額の大きさよりも、毎月続く形になっているかを先に見ています。専用アプリと毎日のフィードバックで60日間の習慣化を設計しているのも、続かない金額で始めて止めるほうが失うものが大きいと考えているためです。
この章の要点:掛け金額は上限から逆算せず、出せる額・残り年数・年1回の変更機会を固定してから、刻みの中の1点を選びます。
掛け金額に対して手数料はどれだけ重いのか
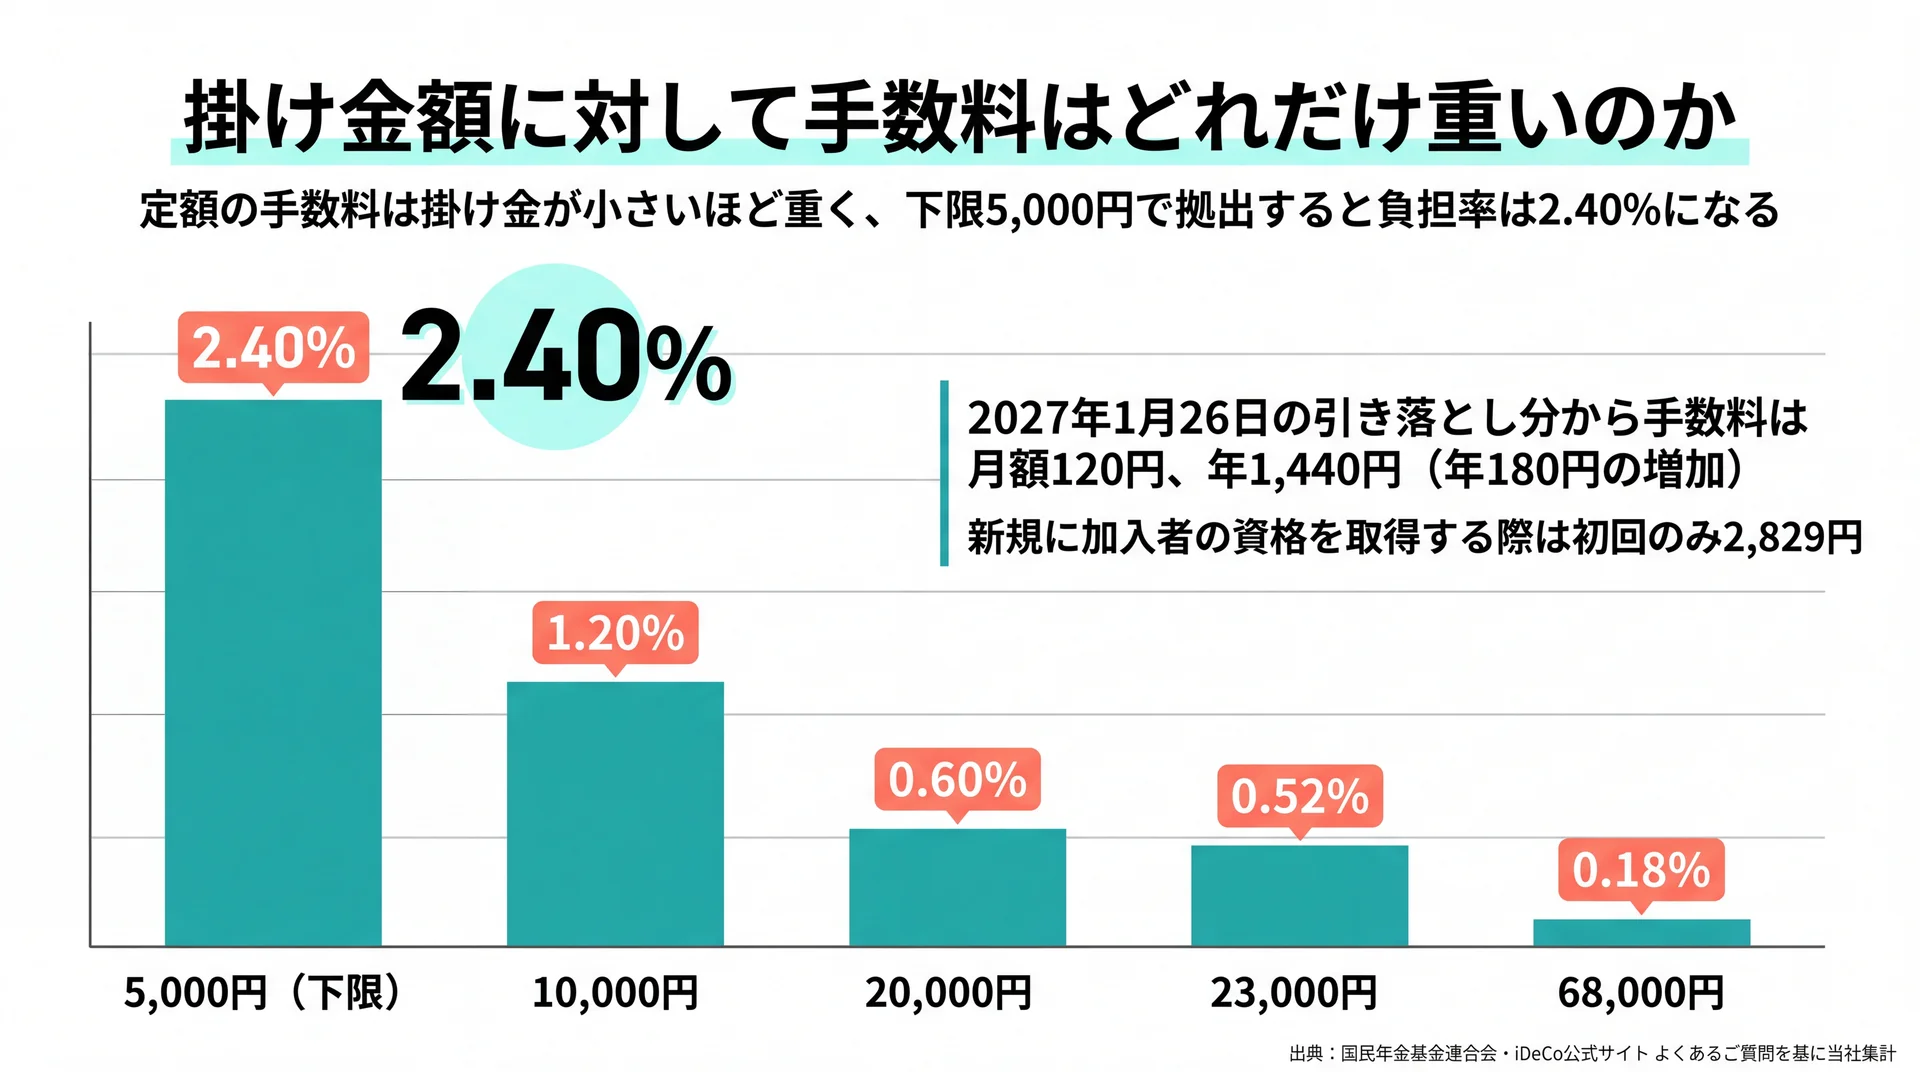
加入中にかかる国民年金基金連合会の手数料は掛け金額にかかわらず定額のため、掛け金が小さいほど負担率は高くなります。現在は掛金拠出の都度105円ですが、2027年1月26日の口座引き落とし分(2026年12月分の掛け金)からは月額120円に変わります(国民年金基金連合会、2026年4月公表)。
| 月々の掛け金額 | 現行105円の負担率 | 改定後120円の負担率 |
| 5,000円(下限) | 2.10% | 2.40% |
| 10,000円 | 1.05% | 1.20% |
| 20,000円 | 0.53% | 0.60% |
| 23,000円 | 0.46% | 0.52% |
| 68,000円 | 0.15% | 0.18% |
当社の集計方法:国民年金基金連合会の加入中手数料(現行105円/改定後120円)を各掛け金額で割って負担率を出しました。運営管理機関と事務委託先金融機関の手数料は機関ごとに異なるため含めていません。データはiDeCo公式サイトのよくあるご質問と上記リーフレットに基づきます(2026年8月時点)。
年額に直すと1,260円から1,440円へ、年180円の増加です。金額としては小さいものの、下限の5,000円で拠出している人の負担率は2.40%になります。加えて、新規に加入者の資格を取得する際には2,829円が初回のみかかります(iDeCo公式サイトのよくあるご質問)。
ここで「率が高いから少額はやめる」と判断するのは早いと当社は考えています。負担率は掛け金を増やせば下がりますが、増やした結果として続かなくなれば意味がありません。率は、金額を上げるべきかを年1回の見直しで点検する材料として使うほうが実際的です。
この章の要点:加入中の手数料は定額なので、掛け金が小さいほど負担率が上がります。2027年1月引き落とし分からは月額120円になり、年間の負担は1,440円です。
\ 累計9万人が学んだ伴走型 /
手数料や上限の読み方を含めて、掛け金の決め方を無料体験60〜80分程度で確認できます。
まとめて拠出する年単位拠出は誰が選べるのか
年単位拠出は、掛け金の拠出を1年の単位で考え、年1回以上の任意の月にまとめて拠出する方法です。ただし企業型確定拠出年金や確定給付企業年金等の企業年金制度に加入している人と、公務員は選べません(iDeCo公式サイト)。選べるのは主に自営業者やフリーランス、専業主婦(主夫)などです。
収入に季節変動がある働き方では、まとまった収入がある月に寄せるほうが家計の負担は読みやすくなります。ボーナス月に多めに拠出する使い方もこの仕組みで実現します。
一方で、手数料を抑える目的で年単位拠出を選ぶ判断は、2027年から見直しが必要になります。改定後は加入中の手数料120円に拠出期間の月数を乗じた額が拠出時に適用されるためです(国民年金基金連合会)。当社はこの変更を、拠出回数を減らして手数料を節約する考え方が成り立たなくなる転換点だと見ています。手数料対策としてではなく、家計のキャッシュフローに合わせる手段として選ぶのが年単位拠出の使い方です。なお勤務先の制度によってiDeCoの選択肢が変わる点については、企業型確定拠出年金 だまされるなについてはこちらでも整理しています。
掛け金が自分の意思と関係なく止まる4つの場面
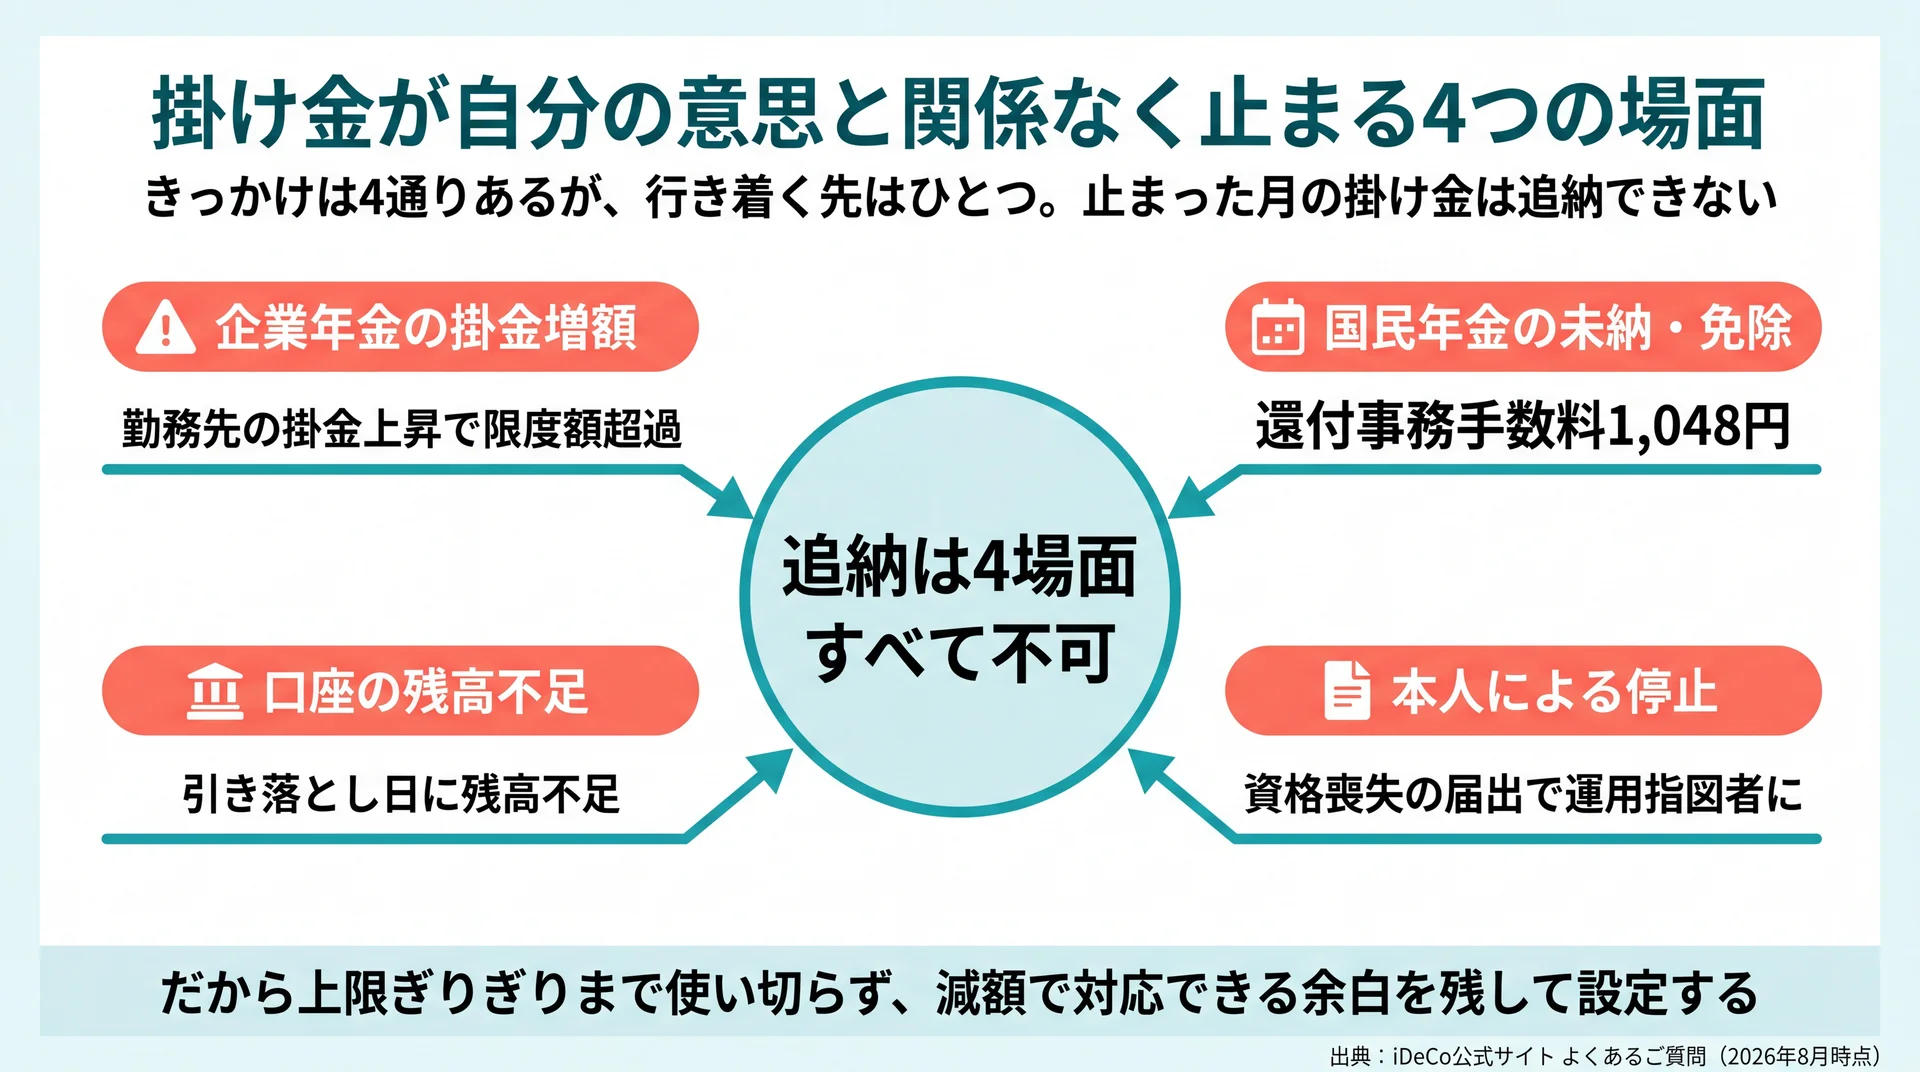
掛け金は、勤務先の企業年金の掛金変更や国民年金の未納などをきっかけに、本人が手続きをしなくても止まったり戻されたりします。止まった月や引き落とせなかった月の掛け金は、あとから追納できません(iDeCo公式サイトのよくあるご質問)。
当社では、公式のよくあるご質問に分散して記載されている事象を、きっかけ・起きること・追納の可否の3点で整理しました。
| 場面 | きっかけ | 起きること | 追納 |
| ①企業年金の掛金増額 | 勤務先の企業年金等の掛金額が上がり、合計が限度額を超過 | iDeCo掛け金の一時停止の通知が届く | 不可 |
| ②国民年金の未納・免除 | 第1号加入者で保険料の未納・免除月があった | 年1回の納付状況確認で該当月の掛け金が還付される | 不可 |
| ③口座の残高不足 | 引き落とし日に残高が不足 | その月は拠出されない | 不可 |
| ④本人による停止 | 加入者資格喪失の届出 | 運用指図者となり運用だけを続ける | 不可 |
データはiDeCo公式サイト よくあるご質問に基づきます(2026年8月時点)。②で還付が発生した場合は、還付事務手数料として1,048円がかかります。
この整理から見えるのは、止まる場面のいずれも掛け金を後から埋め合わせできないという点です。だから当社は、枠を上限ぎりぎりまで使い切る設定を慎重に扱うべきだと考えています。余白を残した金額なら、①の通知を受けても減額で対応できます。引き出せない期間の長さそのものに不安がある場合は、ideco やめとけについてはこちらも併せて確認してください。なお個別の資産設計については、ファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。
2026年12月から掛け金の枠はどう変わるのか
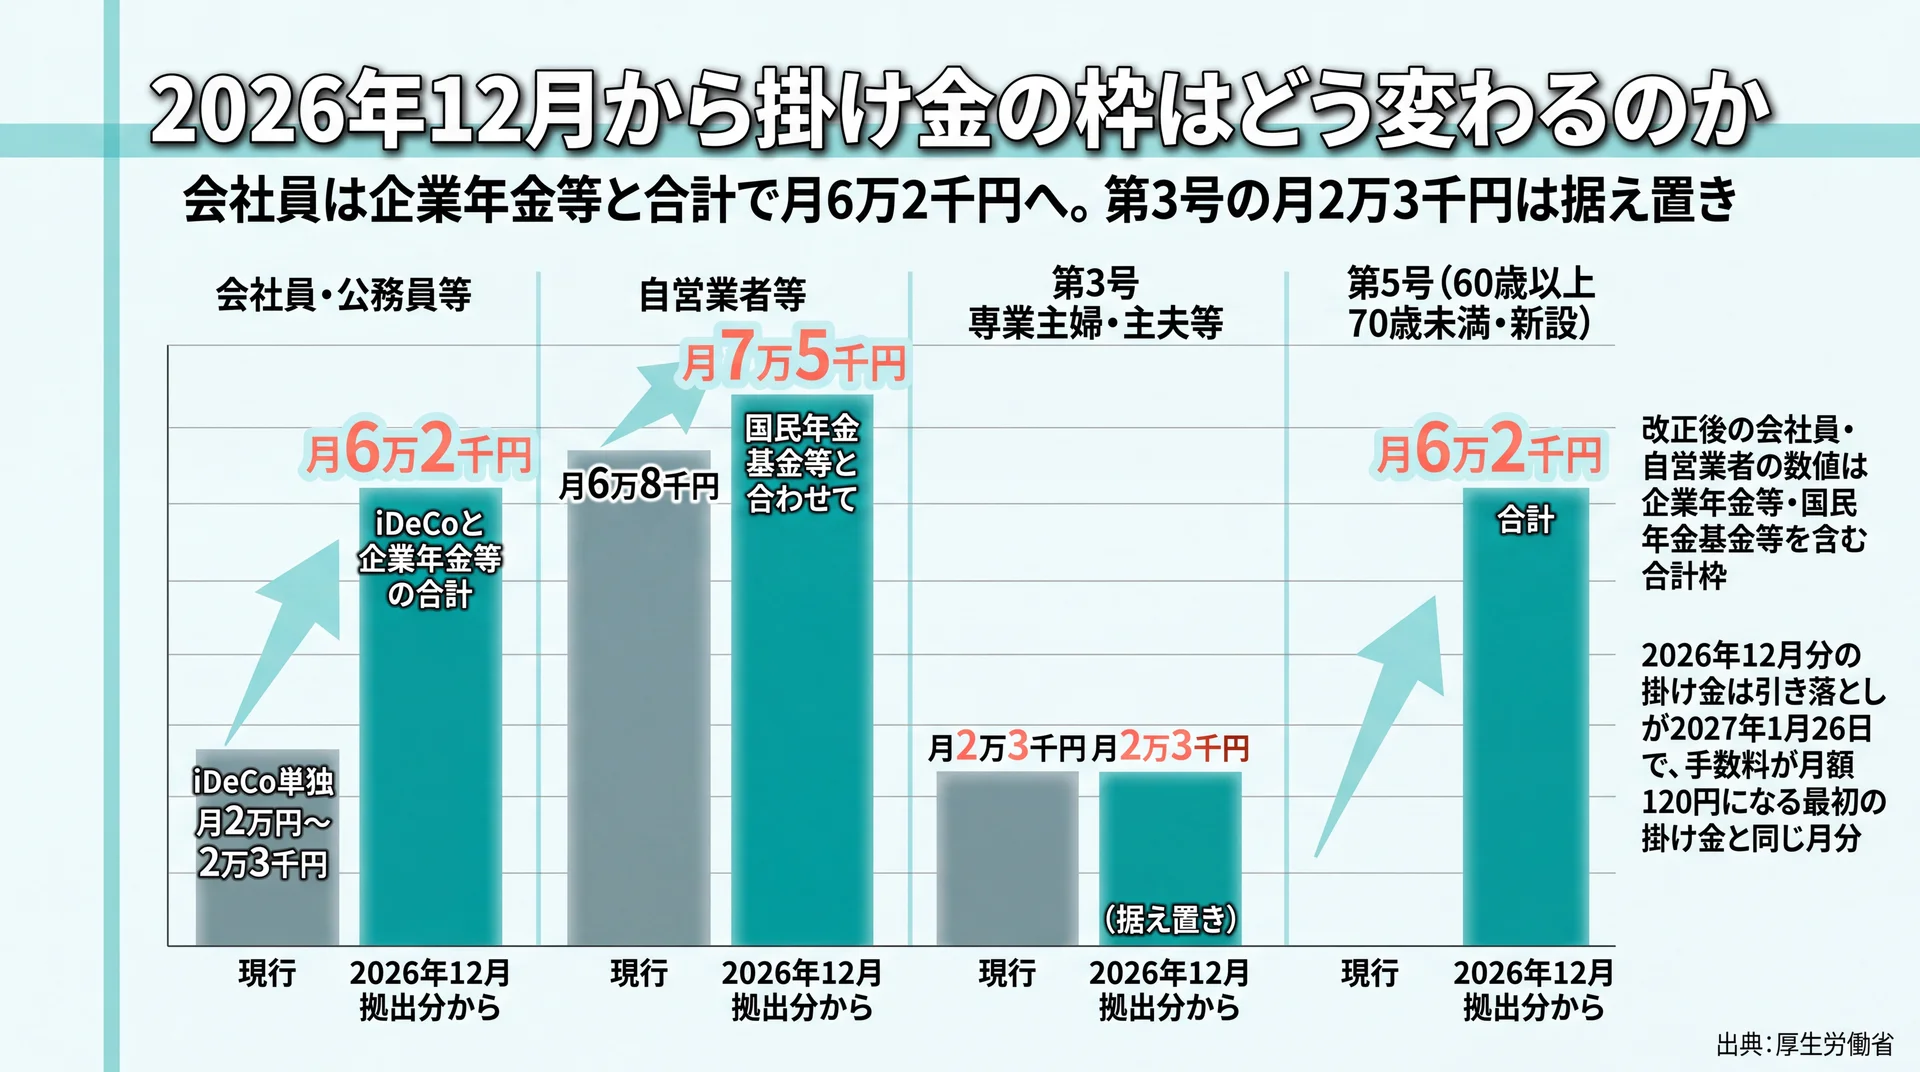
2026年12月の拠出分から、会社員はiDeCoと企業年金等の合計で月6万2千円、自営業者などは国民年金基金等と合わせて月7万5千円まで枠が広がります。第3号加入者の月2万3千円は据え置きです(厚生労働省)。
あわせて、60歳以上70歳未満で国民年金の被保険者ではない人を対象とする第5号加入者が新設され、合計で月6万2千円まで拠出できるようになります。60歳前後で退職や再雇用を控えている場合、拠出を続ける選択肢が増えます。
注意したいのは時期の重なりです。2026年12月分の掛け金は、引き落としが2027年1月26日になります。枠が広がった最初の掛け金と、手数料が月額120円になる最初の掛け金は同じ月分です。当社は、枠が広がっても拠出の原資は家計からしか出てこない以上、改正を待つ前に毎月の金額を確定させておくほうが動きやすいと考えています。
iDeCoの掛け金についてよくある質問
Q1. iDeCoの掛け金は何歳まで拠出できますか?
現在は原則として65歳になるまでで、国民年金の被保険者であることなどの条件があります(iDeCo公式サイト)。2026年12月の拠出分からは第5号加入者の区分が設けられ、条件を満たせば70歳未満まで拠出を続けられるようになります(厚生労働省)。
Q2. 掛け金の拠出を止めたあと、また再開できますか?
止めるときは加入者資格喪失の届出を行い、運用指図者として運用だけを続けます。再開はあらためて加入者になる手続きを運営管理機関へ申し出ます。運用指図者の期間中は拠出がないため、所得控除の対象になる掛け金も発生しません(iDeCo公式サイトのよくあるご質問)。
Q3. 引き落としができなかった月の掛け金は、後から払えますか?
追納はできません。残高不足などで掛け金が引き落とされなかった場合、その月の掛け金は納付されないまま確定します。ただし申出書の提出時期によっては、翌月に2か月分の掛け金がまとめて引き落とされることがあります(iDeCo公式サイトのよくあるご質問)。
Q4. 掛け金の上限が年の途中で変わることはありますか?
あります。勤務先の企業型確定拠出年金の事業主掛金額や中小事業主掛金の額が変わると、合算で判定する枠も変わります。この事情による掛け金額の変更は、年1回という変更回数にカウントされません。届出書の該当欄にチェックを入れれば、年に複数回の変更も可能です(iDeCo公式サイトのよくあるご質問)。
制度の全体像をもう一度押さえ直したい場合は、idecoの基礎からの総まとめはこちらから確認できます。
まとめ
iDeCoの掛け金で確認する順番は、①自分の区分の上限、②残り枠が下限の5,000円以上あるか、③家計から毎月出せる額、の3つです。会社員が選べる金額は16〜19通りで、変更できるのは年1回、止まった月の掛け金は追納できません。数字の大きさよりも、変動に耐える余白があるかどうかが判断の軸になります。まずは自分の枠を確定させ、続けられる金額から始めてください。
\ 専属コンサルとマンツーマン /
家計の状況に合う掛け金の考え方を、専属コンサルタントと一緒に整理できます。