
iDeCoのシミュレーションは、職業・年収・掛金を入力すると税の軽減額と将来の資産額を無料で試算できるツールです。ただし、どのツールも口座管理手数料と受取時の課税は計算に含めていないため、出た数字はそのまま手取りにはなりません。主要10種の違いと、試算結果から何を差し引けば実像に近づくのかを整理します。
\ 累計9万人が受講した女性向け講座 /
試算の数字を家計に落とし込むところまで、無料体験60〜80分程度で一緒に確かめられます。
iDeCoシミュレーションで分かることと分からないこと
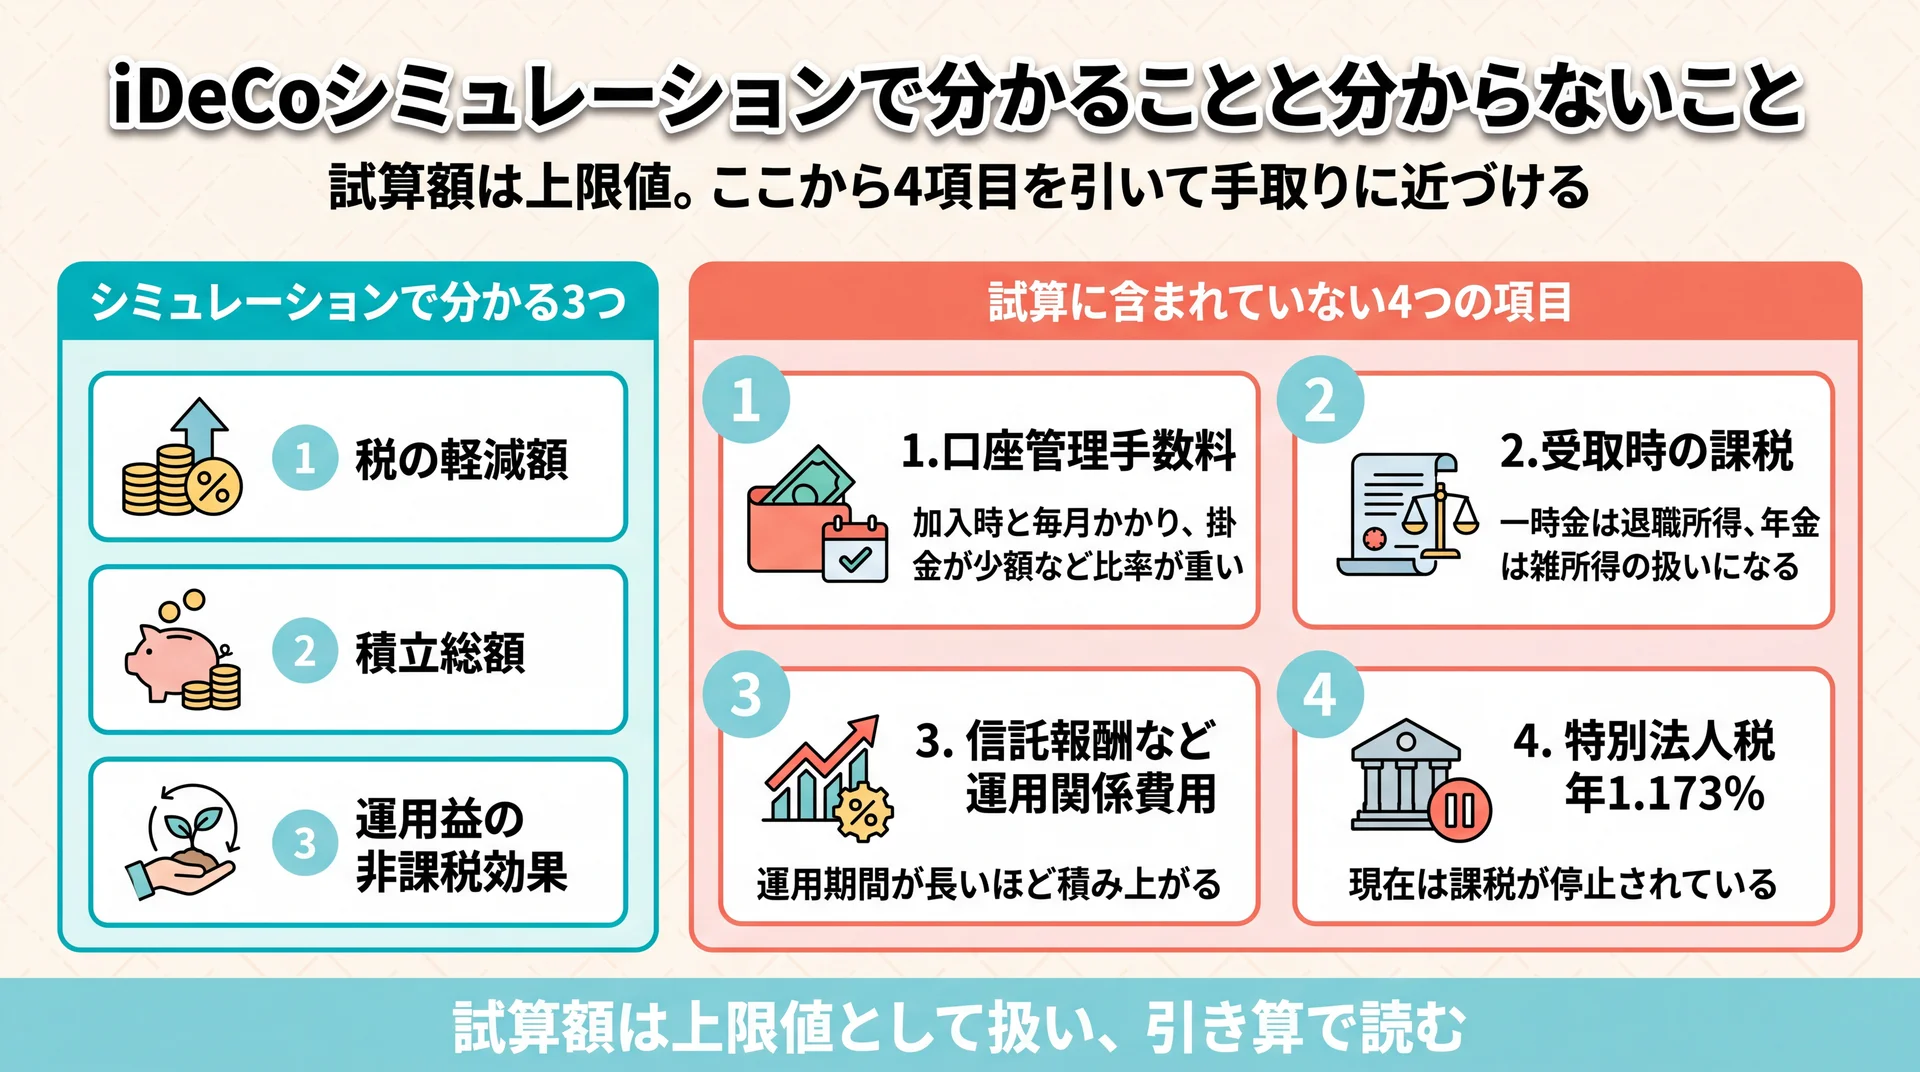
シミュレーションで分かるのは、掛金による税の軽減額、積立総額、運用益の非課税効果の3つです。一方で、口座管理手数料と受取時の課税は、どのツールでも計算対象から外れています(マネイロ iDeCoシミュレーター 前提条件)。試算結果はそのまま手取りにはならないという前提を持たないまま数字を受け取ると、実際の金額との開きに後から気づくことになります。
iDeCoは掛金を出した年の所得から全額を差し引ける制度で、控除の名前は小規模企業共済等掛金控除といいます。控除できる金額は、その年に支払った掛金の全額です(国税庁 No.1135)。この仕組みがあるため、同じ金額を普通預金に積み立てる場合と比べて、税負担の分だけ手元に残る金額が変わってきます。シミュレーションはその差額を可視化するための道具です。
試算に含まれていない4つの項目
ツール側が試算していない項目を先に押さえておくと、結果の読み違いを防げます。
- 口座管理手数料(加入時・毎月の収納および事務委託の費用)
- 受取時の課税(一時金は退職所得、年金は雑所得の扱い)
- 投資信託の信託報酬など運用関係費用
- 特別法人税(積立金に対し年1.173%。現在は課税が停止されています。iDeCo公式サイト)
当社のABCash(お金のトレーニングスタジオ)では、試算で出た金額を「上限値」として扱い、そこから引き算していく読み方を標準にしています。加算していく読み方だと、期待値だけが先に膨らんでしまうためです。制度そのものの成り立ちから確認したい場合は、iDeCoの全体像を整理した完全ガイドもあわせてご覧ください。
主要なiDeCoシミュレーション10種を比較
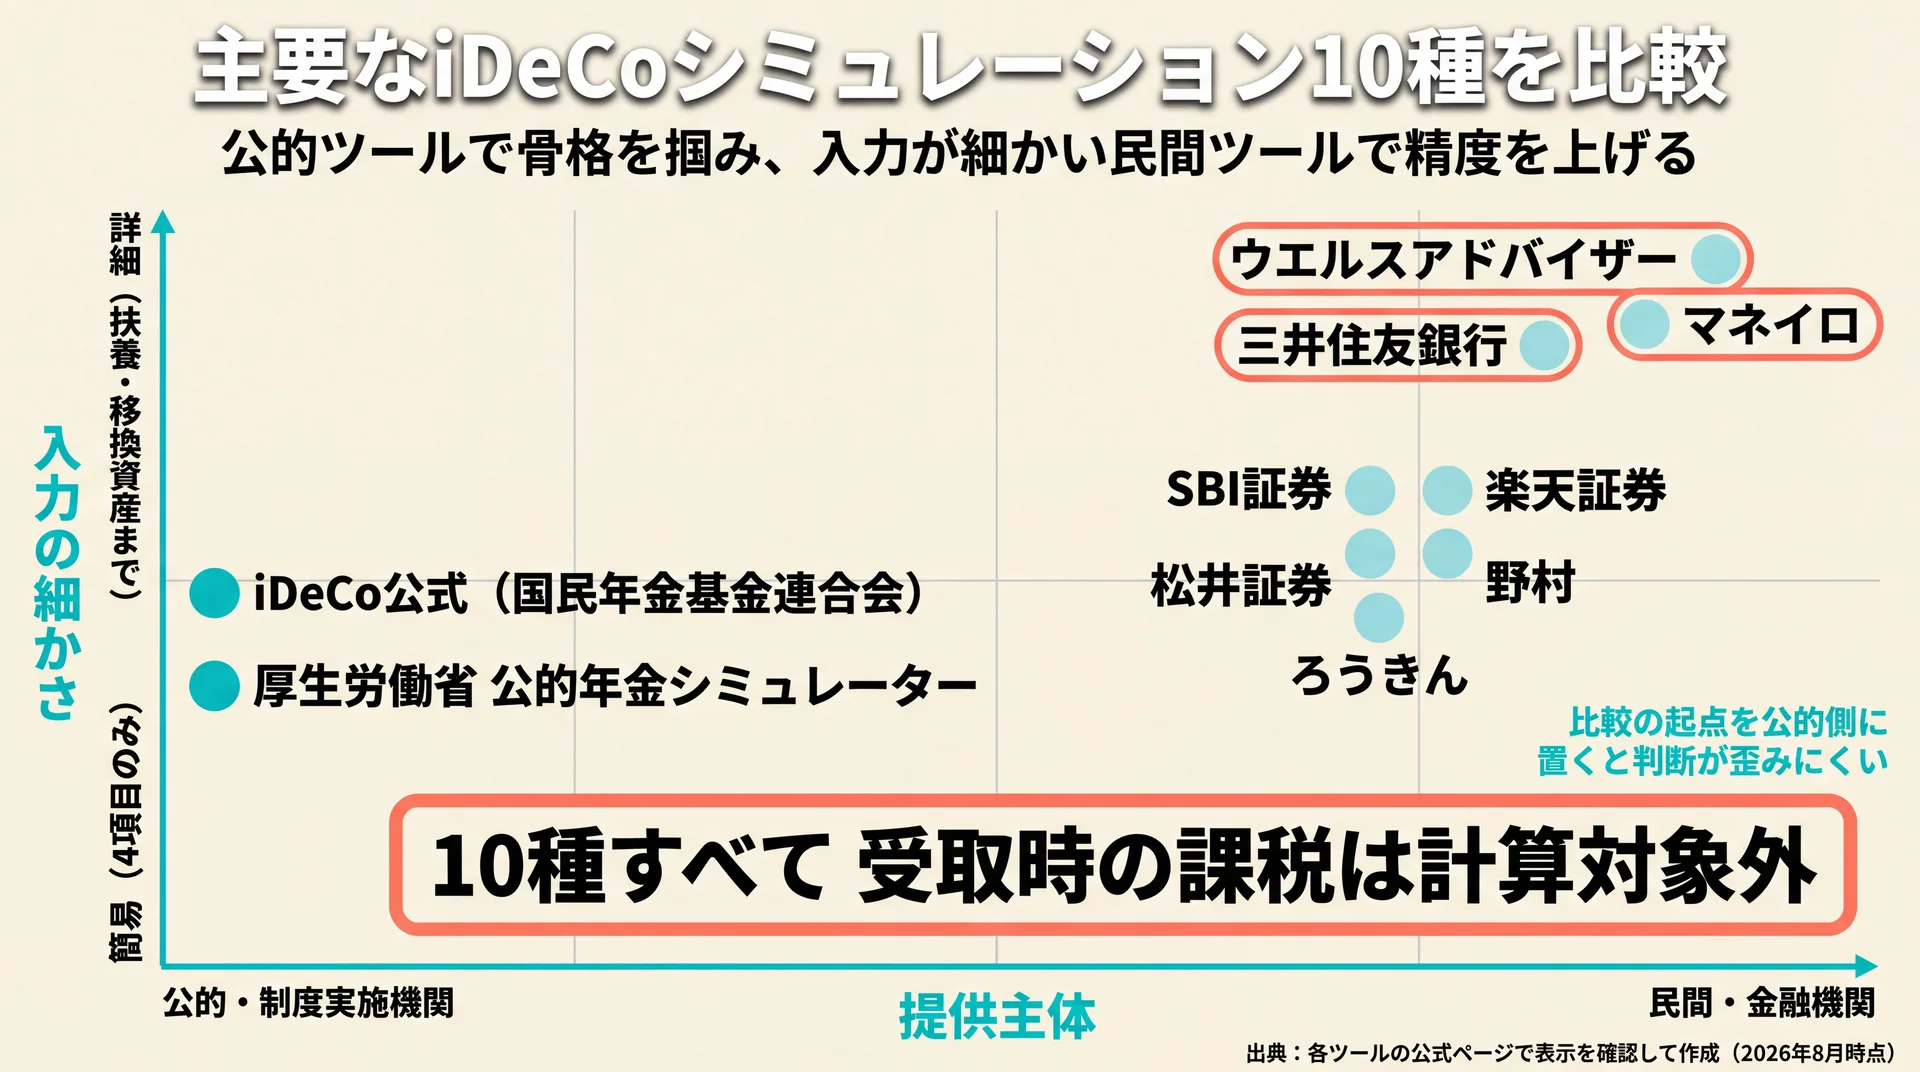
シミュレーターは、制度の実施機関と公的機関のツールで骨格を掴み、扶養や移換資産まで入れられる民間ツールで精度を上げる二段構えが使い分けの軸になります。金融機関のツールは申込導線と一体で設計されているため、比較の起点を公的側に置くほうが判断が歪みにくくなります。iDeCoの現存加入者数は約400.9万人(令和8年6月時点、iDeCo公式サイト)に達し、実施機関・公的機関・金融機関がそれぞれ独自の試算ツールを公開している状況です。
10種の違いを一覧で比較する
同じ「節税シミュレーション」でも設計思想は違います。
| # | ツール名 | 提供主体 | 入力の細かさ | 出力の特徴 | 受取時課税 |
| 1 | かんたん実感!iDeCoシミュレーション | 国民年金基金連合会 | 4項目のみ | 3つの優遇を一括表示 | 対象外 |
| 2 | 公的年金シミュレーター | 厚生労働省 | 働き方の履歴を複数 | 公的年金と合算した受取像 | 対象外 |
| 3 | 加入者診断&税制優遇シミュレーション | ウエルスアドバイザー | 扶養・移換資産まで | 運用結果総額と3つの優遇 | 対象外 |
| 4 | かんたん節税シミュレーション | SBI証券 | 標準的 | 4区分の事例を併載 | 説明のみ |
| 5 | 節税シミュレーション | 楽天証券 | 標準的 | 節税額と積立の効果 | 対象外 |
| 6 | iDeCoシミュレーター | 松井証券 | 加入診断と2段構成 | 節税額と積立の効果 | 説明のみ |
| 7 | 確定拠出年金ねっと | 野村 | 機能別に3種を分離 | 資産配分モデルの提示 | 対象外 |
| 8 | 税軽減シミュレーション | 三井住友銀行 | 移換金・終了年齢まで | NISAなどと横並び比較 | 前提条件を明示 |
| 9 | iDeCoの節税シミュレーター | ろうきん | 3ステップ形式 | 3局面に分けて表示 | 局面として表示 |
| 10 | iDeCoシミュレーター | マネイロ | 企業年金の種類まで | 資産形成と節税効果 | 除外を明示 |
各ツールの公式ページで表示を確認して作成(2026年8月時点)。
iDeCo公式「かんたん実感!iDeCoシミュレーション」
制度の実施機関である国民年金基金連合会が運営するiDeCo公式サイトのシミュレーションです。2026年7月にリニューアルされ、入力は職業・年収・年齢・毎月の掛金の4項目だけになりました。試算画面は株式会社NTTデータ・エービックが提供しています。
入力の少なさが最大の特徴で、細かい条件を詰める前の「だいたいどのくらいか」を掴む用途に向いています。金融機関の申込導線から独立しているため、複数社のツールを回る前の基準値としても使えます。当社が最初の1回にこのツールを勧めているのも、この独立性が理由です。
厚生労働省「公的年金シミュレーター」
2026年4月にiDeCoの試算機能が追加された公的ツールです(iDeCo公式サイト お知らせ)。生年月日と働き方の履歴を入力すると、公的年金の見込額とiDeCoを合算した老後の受取像が確認できます。過去の働き方や将来の予定を複数登録でき、転職や休職を挟んだ人ほど精度が上がる設計です。
今回比較した10種のうち、公的年金とiDeCoを1つの画面で合算できるのはこのツールだけでした。入力した生年月日や試算結果は画面を閉じると消え、個人情報がサイトに残らない点も、勤務先や年収を入れることへの抵抗を減らしてくれます。老後にいくら必要かという論点は老後資金はいくら必要かで扱っています。
ウエルスアドバイザー「iDeCo加入者診断&税制優遇シミュレーション」
複数の金融機関が裏側で採用している試算エンジンです。金融機関のサイトから「節税シミュレーション」に進むと、実はこの画面に遷移していることがあります。
特徴は入力できる条件の細かさで、扶養配偶者の有無に加えて、扶養している子どもを16歳未満・16〜18歳・19〜23歳・23歳以上の4区分で人数まで入力できます。扶養控除の有無は課税所得を大きく動かすため、家族構成が複雑な世帯ほど結果が実額に近づきます。企業型確定拠出年金からの移換資産も入力できる設計です。
SBI証券「かんたん節税シミュレーション」
SBI証券のiDeCoページには、試算フォームとは別に4区分のケーススタディが固定値で掲載されています。会社員・自営業・公務員・専業主婦(主夫)それぞれについて、年収と掛金と運用利回りを置いた計算結果が数字で並んでいます。
自分で入力する前に「この条件ならこの結果になる」という相場感を先に掴める構成です。3つの税制メリットの解説も同じページ内にまとまっているため、試算と理解を一度に済ませたい場合に効率がよくなります。
楽天証券「節税シミュレーション」
楽天証券のシミュレーションは、被保険者の種別と企業年金の有無を選ぶところから始まる標準的な設計です。この中で目を引くのが、iDeCo+(イデコプラス、中小事業主掛金納付制度)についての注記です。
勤務先がiDeCo+を導入している場合、事業主が拠出する掛金は自分の所得控除の対象にならないため、入力するのは自分が拠出する掛金額だけになります。今回確認した範囲で、この点を入力欄に注記していたのは楽天証券だけでした。中小企業に勤めていて会社が掛金を上乗せしてくれている人は、この注記を見落とすと節税額を過大に見積もることになります。
松井証券「iDeCoシミュレーター」
松井証券のツールは、STEP1の加入診断とSTEP2の節税シミュレーションが分かれた2段構成です。自分が加入できるかどうかと掛金の上限を確定させてから試算に進むため、上限を超えた掛金を入れて非現実的な結果を出す事故が起きにくくなっています。
もう1つの特徴が入力欄の注記で、第一号被保険者は年収ではなく課税所得の金額を入力するよう明示されています。自営業やフリーランスの人にとっては、この一文の有無が結果の正確さを左右する要素です。
野村「確定拠出年金ねっと」
野村の確定拠出年金ねっとは、配分シミュレーション・節税シミュレーション・積み立てシミュレーションの3種類を機能別に分けています。
特に配分シミュレーションは、今回比較した10種の中では野村だけが備える機能で、自分の適性や資産配分モデルの観点から、どんな商品が自分の考えに合うかを試算できます。節税額を知るだけでなく、掛金を何にどう振り分けるかまで考えたい段階で使うと、次の意思決定までつながる設計です。
三井住友銀行「税軽減シミュレーション」
三井住友銀行のツールは、iDeCo・NISA・生命保険料控除を同じ画面で選んで試算できる構成です。制度をまたいで税の軽減効果を横並びで比べられるのは、今回比較した10種の中でこのツールだけでした。
企業型確定拠出年金からの移換金や、積立を終える年齢(60歳から65歳)まで入力できるため、転職経験がある人や加入期間を短く見積もりたい人に向いています。三井住友銀行は加入可否と掛金上限を判定する別ページの診断ツールも用意しており、2024年12月の改正後の上限が反映されています。
ろうきん「iDeCoの節税シミュレーター」
ろうきんのシミュレーターは、職業を選ぶ、拠出限度額を確認する、加入条件を入力する、という3ステップ構成です。
結果表示の設計が特徴的で、拠出時・運用時・受取時それぞれのメリットを分けて表示します。今回比較した10種の多くが節税額を合計値で見せるのに対し、局面ごとに分解して見せるため、「どの段階の優遇が自分にとって大きいのか」が判断しやすくなります。受取時の優遇は退職金の状況によって効き方が変わるため、この分解は実務的な意味を持つ設計です。
マネイロ「iDeCoシミュレーター」
マネイロのシミュレーターは、前提条件の開示が10種の中で最も詳細です。社会保険料控除を一律15%として計算していること、住民税を一律10%としていること、運用益への課税を一律20.315%としていること、そして手数料と受給時の税金を計算に含めていないことが、すべて明記されています。
試算結果の正確さは、どのツールを使うかよりも「何を前提に計算しているか」で決まります。当社が前提条件の欄を先に開くよう伝えているのは、そこに書かれた除外項目こそが後から手取りを削る要素になるためです。
要点: 公式・公的ツールで骨格を掴み、扶養や移換資産を反映できる民間ツールで精度を上げる。前提条件の開示が詳しいツールほど、結果を安心して使えます。
シミュレーションで出た節税額の読み方
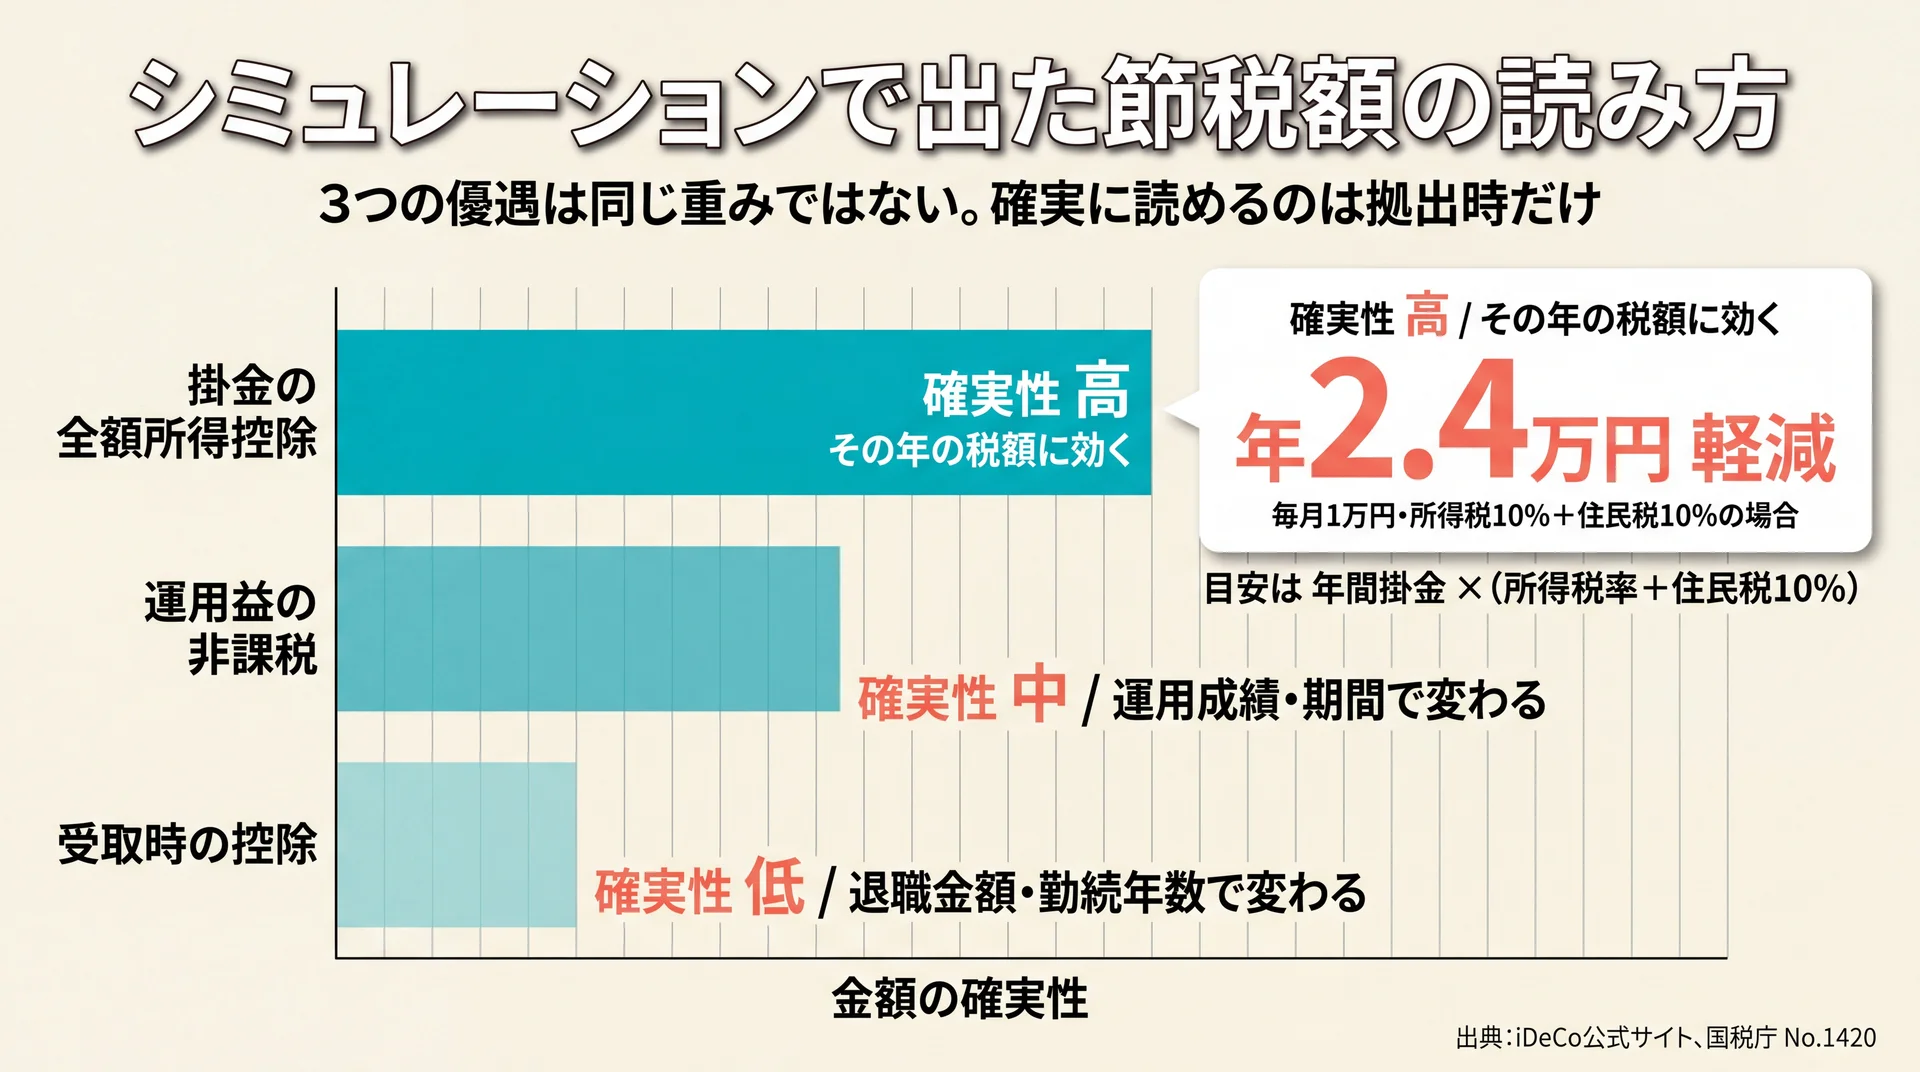
節税額の本体は、掛金全額が小規模企業共済等掛金控除の対象になる効果で、年間掛金×(所得税率+住民税10%) がおおよその目安になります。iDeCo公式サイトの例では、毎月の掛金が1万円で所得税10%・住民税10%の場合、年間2.4万円の税金が軽減されます(iDeCo公式サイト)。ここに運用益の非課税分と受取時の控除が上乗せされる構造です。
3つのメリットは性質が違うため、確実性と変動要因を分けて整理しました。当社が判断材料としての重みづけに使っている評価軸です。
| メリット | 効くタイミング | 金額の確実性 | 変動する要因 |
| 掛金の全額所得控除 | その年の税額 | 高い | 課税所得と掛金額のみ |
| 運用益の非課税 | 運用期間中 | 中 | 運用成績・運用期間・信託報酬 |
| 受取時の控除 | 受取時 | 低い | 退職金の額・勤続年数・受取方法・他の年金収入 |
当社の運用方針に基づく評価軸です。金額の根拠はiDeCo公式サイトと国税庁 No.1420によります。
拠出時の軽減はいちばん確実な部分
3つの税制メリットのうち、金額が読みやすいのが拠出時の軽減です。掛金を出した年の所得から全額が差し引かれるため、その年の税額がその場で下がります。運用成績にも将来の税制にも左右されません。
当社は、この3つのメリットを同じ重みでは扱っていません。確実性が高いのは拠出時の軽減で、受取時の優遇は退職金や他の年金収入の状況によって効き方が変わるからです。判断材料として重く見るべきなのは、まず拠出時の部分になります。
運用益の非課税は期間が長いほど効く
通常の課税口座では、運用で得た利益に源泉分離課税20.315%がかかります。iDeCoではこの課税がかからず、そのまま再投資されます(iDeCo公式サイト)。
この効果は運用期間と運用成績に比例するため、シミュレーションで設定する想定利回りの影響を最も強く受ける項目です。利回りを高く置けば非課税額も大きく出ますが、それは前提を変えただけで、確定した金額ではありません。積立金には特別法人税(年1.173%)が定められているものの、現在は課税が停止されています。
受取時の控除は条件で結果が変わる
一時金で受け取ると退職所得、年金で受け取ると雑所得(公的年金等)の扱いになります。退職所得控除の額は勤続年数20年以下なら40万円×年数、20年超なら800万円+70万円×(年数−20年)で計算します(国税庁 No.1420)。
注意したいのは、勤務先の退職金と同じ年に受け取る場合、この控除枠を分け合う形になる点です。控除の枠を超えた部分には課税が生じます。受取時の優遇は自動的に全額非課税になるものではないため、シミュレーションの数字だけで「受け取りも非課税」と結論づけないでください。
課税所得別に見た年間軽減額のめやす
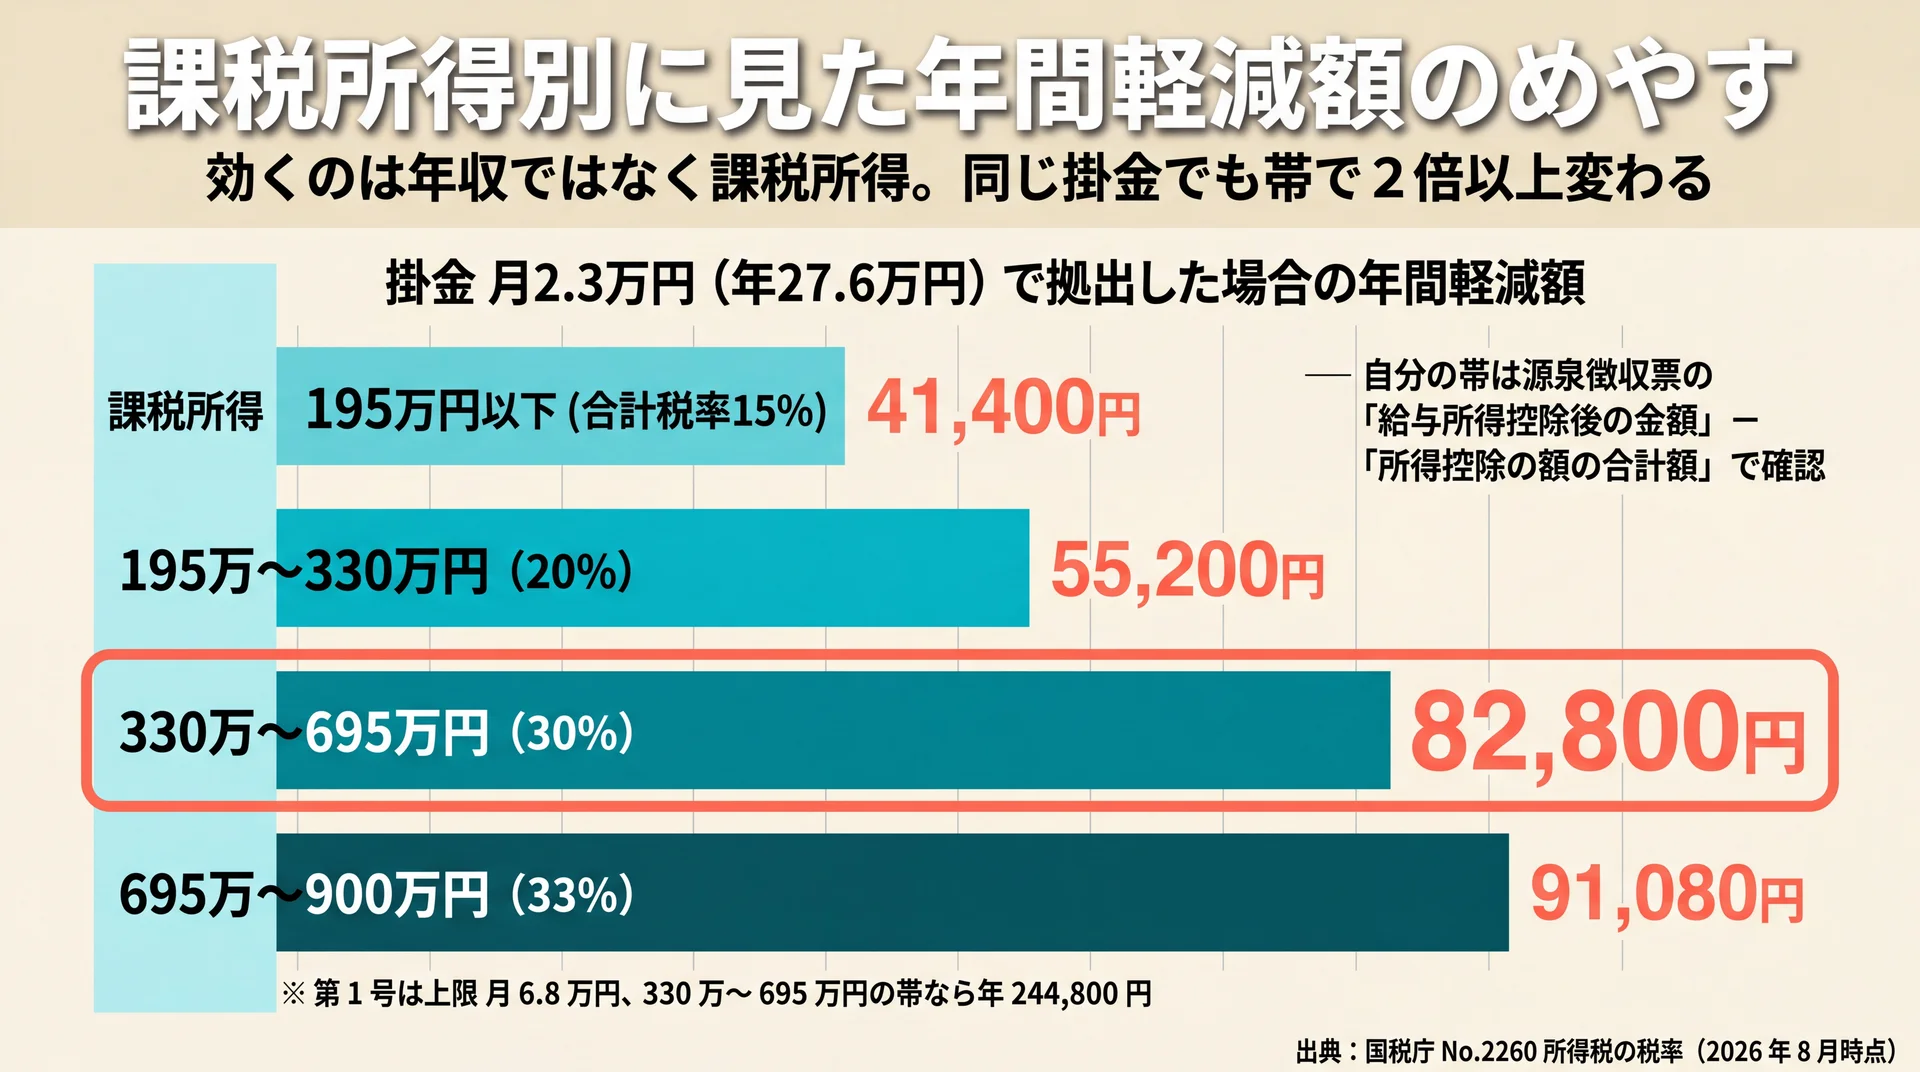
軽減額を左右するのは年収そのものではなく、各種控除を差し引いた後の課税所得です。課税所得330万〜695万円の帯なら所得税率20%と住民税10%で合計30%となり、掛金が月2.3万円(年27.6万円)なら年8.28万円が軽減額の目安になります(国税庁 No.2260)。年収入力型のツールは課税所得を内部で推計するため、実額とずれることがあります。
国税庁の所得税の速算表と住民税所得割10%から、課税所得帯ごとの年間軽減額を計算しました。
| 課税所得の帯 | 合計税率 | 月5,000円 | 月1万円 | 月2.3万円 | 月6.8万円 |
| 195万円以下 | 15% | 9,000円 | 18,000円 | 41,400円 | 122,400円 |
| 195万〜330万円 | 20% | 12,000円 | 24,000円 | 55,200円 | 163,200円 |
| 330万〜695万円 | 30% | 18,000円 | 36,000円 | 82,800円 | 244,800円 |
| 695万〜900万円 | 33% | 19,800円 | 39,600円 | 91,080円 | 269,280円 |
対象は課税所得4区分×掛金4水準、集計方法は年間掛金×(所得税率+住民税所得割10%)、データ出典は国税庁 No.2260 所得税の税率(2026年8月時点)です。復興特別所得税は含めていません。
会社員・公務員の場合の見方
会社員と公務員は、給与所得控除と社会保険料控除を差し引いた後の金額が課税所得になります。源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額が、上の表で見るべき数字です。年収400万円台でも扶養家族がいれば課税所得は195万円以下の帯に入ることがあり、そのぶん軽減額は小さくなります。
現行の掛金上限は、企業年金がなければ月2.3万円、企業型確定拠出年金や確定給付企業年金に加入していれば月2.0万円です(三井住友銀行 加入診断)。表の月2.3万円列と自分の上限を突き合わせてから読んでください。
自営業・専業主婦(主夫)の場合の見方
第1号被保険者である自営業やフリーランスは、掛金の上限が月6.8万円(年81.6万円)と大きく、課税所得が高い帯にあるほど軽減額も伸びます。課税所得330万〜695万円の帯で上限まで拠出すると、年24.48万円が目安になります。
一方、課税所得がない方は掛金の所得控除を受けられません(iDeCo公式サイト)。所得控除は本人の所得からのみ差し引かれ、配偶者の所得からは控除されないため、扶養内で働く方のシミュレーション結果は節税額ゼロと表示されます。この場合の判断材料は運用益の非課税効果に絞られます。個別の資産設計については、ファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。
要点: 軽減額を決めるのは年収ではなく課税所得です。同じ月2.3万円の掛金でも、課税所得の帯によって年41,400円から91,080円まで開きます。課税所得がない場合は所得控除の効果がゼロになるため、判断材料は運用益の非課税に絞られます。
\ 掛金額を家計から逆算する /
試算だけでは決めきれない掛金額を、専属コンサルタントとマンツーマンで詰められます。
シミュレーション結果がずれる4つの注意点
試算結果から抜けているのは、口座管理手数料と受取時の課税、そして運用にかかる費用です。加えて、入力する値の取り違えでも結果は動きます。そのままの金額は手取りではないという前提で、差し引くべき要素を1つずつ確認していきます。
| 抜けている項目 | 効く場面 | 影響が大きい人 |
| 加入時・毎月の口座管理手数料 | 拠出期間中ずっと | 掛金が少額の人 |
| 受取時の課税 | 60歳以降の受取時 | 退職金が大きい人 |
| 信託報酬など運用関係費用 | 運用期間中 | 運用期間が長い人 |
| 想定利回りの下振れ | 運用期間中 | 高い利回りを入力した人 |
各ツールの前提条件の開示欄で確認できる内容を整理しました(2026年8月時点)。
手数料は試算に含まれていない
iDeCoには加入時の費用と、掛金を納めるたびに発生する費用、資産を管理してもらう費用があります。金額は運営管理機関によって異なりますが、シミュレーターはこれを計算に含めていません。iDeCo公式サイトの運用例にも「手数料は考慮していません」と付記されています(iDeCo公式サイト)。
さらに、国民年金基金連合会は物価と人件費の上昇を理由に加入者にかかる手数料の見直しを告知しており、2027年1月26日の口座引落し分の掛金(2026年12月分)から適用されます(iDeCo公式サイト お知らせ)。掛金が少額なほど手数料の比率は重くなるため、月5,000円で試算した人ほどこの影響を確認しておく価値があります。
受取時の税金は差し引かれていない
マネイロの前提条件には「iDeCo受給時は退職所得・雑所得(公的年金等)の対象となりますが計算には含まれておりません」と明記されています。この扱いはマネイロに限った話ではなく、今回比較した10種すべてに共通していました。
勤務先の退職金が大きい人ほど、受取時に控除枠を使い切って課税が発生する可能性が高まります。拠出時に軽減された税額を、受取時に一部返す形になる場合があるということです。制度の弱点として語られることの多い論点で、確定拠出年金にデメリットしかないと言われる理由で詳しく扱っています。
想定利回りは結果を大きく動かす
運用利回りは入力値であって実績ではありません。年3%と年5%では30年後の資産額が大きく変わり、それに伴って運用益の非課税額も変わります。表示された総額は「その利回りが続いた場合の値」であり、確定した金額ではありません。
利回りを変えて2〜3パターン試算するのが実務的な使い方です。楽観値と保守値の幅を先に見ておくと、想定より下振れしたときにも判断が揺れにくくなります。信託報酬などの運用関係費用も利回りには含まれていないため、実質の手取りはさらに目減りする点にも注意が必要です。
年収と課税所得を取り違えない
多くのツールは「年収」を入力させ、そこから課税所得を内部推計します。マネイロは社会保険料控除を一律15%として計算していることを開示しており、実際の保険料率や扶養状況とは差が出ます。一方、松井証券は第一号被保険者に対して課税所得の直接入力を求める設計です。
同じ年収・同じ掛金を入れてもツールごとに結果が一致しない主な理由が、この推計方法の違いです。源泉徴収票が手元にあるなら、課税所得を直接入力できるツールを選んだほうが実額に近づきます。
当社の見解: 掛金は試算から決めず、家計から逆算する
一般には「節税額が最も大きくなる掛金額を選ぶとよい」と説明されます。当社はこの順序を採っていません。iDeCoは原則として60歳になるまで資産を引き出せない制度で、掛金の変更も1年に1回限りだからです(いずれもiDeCo公式サイト)。家計の余力を超えた掛金を設定すると、途中で拠出を止めることになり、口座管理費用だけが残ります。
当社のトレーニングでは、次の順序で掛金額を決めています。
- 生活防衛資金を確保する(急な出費に引き出せるお金を先に用意する)
- 毎月の手取りと固定費を確定させ、余力の上限を出す
- その余力の範囲で掛金額を決め、シミュレーションは検算に使う
- 受取時の想定課税まで見たうえで、掛金を上限まで上げるかを判断する
当社のABCashは金融商品を販売せず、教育そのものを収益にする仕組みです。特定の商品や金融機関に誘導する必要がないため、掛金をゼロにするという結論も含めて一緒に検討できます。
2026年12月の制度改正で試算の前提はどう変わるか
2026年12月1日に施行が予定されている改正で、第2号加入者のiDeCo拠出限度額は企業年金と共通の枠に一本化され、月額6.2万円に引き上げられます。第1号加入者は国民年金基金との共通枠が月額7.5万円になります(厚生労働省 2025年の制度改正)。いま表示される上限は改正前の値であり、施行後は再試算が必要です。
| 加入区分 | 現行の上限(月額) | 2026年12月1日以降(月額) |
| 第1号(自営業・フリーランスなど) | 6.8万円 | 7.5万円(国民年金基金と共通枠) |
| 第2号・企業年金なし | 2.3万円 | 6.2万円(企業年金と共通枠) |
| 第2号・企業年金あり | 2.0万円 | 6.2万円(企業年金と共通枠) |
現行値は三井住友銀行の加入診断とウエルスアドバイザーの表示、改正後の値は厚生労働省 2025年の制度改正によります。
拠出限度額の引き上げ
改正の趣旨は、勤務先の企業年金の有無によって生じていた差の解消です。現在は企業年金がなければ月2.3万円、企業型確定拠出年金や確定給付企業年金に加入していれば月2.0万円と分かれていますが、これが共通の6.2万円へ統合されます。
企業年金がない会社員の枠は月2.3万円から6.2万円へ、およそ2.7倍に広がる計算になり、いまのシミュレーション結果は上限に達している人ほど過小な試算になります。改正を織り込んで告知しているツールは限られており、今回の調査で確認できたのは、iDeCo公式の試算画面を提供する事業者のWAM iDeCoシミュレーションの1件でした。
加入可能年齢の引き上げ
同じ改正で、60歳以上70歳未満で国民年金の被保険者ではない人のうち、iDeCoで資産形成を続けようとする人を第5号加入者として新たに位置づけます(老齢基礎年金やiDeCoの老齢給付金を受給していないことなどが条件です)。この法律は令和7年5月16日に国会へ提出され、衆議院で修正のうえ6月13日に成立しました。
拠出できる期間が延びれば、積立総額も運用益の非課税額も変わります。当社は制度改正のたびに再試算する運用を標準にしています。いまの試算は改正前の条件での参考値として扱い、施行後にもう一度取り直す前提で判断してください。
要点: 2026年12月1日施行予定の改正で、第2号は月6.2万円、第1号は月7.5万円へ限度額が上がり、60歳以上70歳未満の加入枠も新設されます。現在の試算結果は暫定値です。
よくある質問
iDeCoのシミュレーションは無料で使えますか
無料です。国民年金基金連合会の公式ツール、厚生労働省の公的年金シミュレーター、各金融機関のツールのいずれも、料金や会員登録なしで利用できます。厚生労働省のツールは入力した生年月日や試算結果が画面を閉じると消える設計で、個人情報がサイトに残りません。
シミュレーションで出た金額はそのまま受け取れますか
そのままの金額にはなりません。運用成績によって資産額は変動しますし、口座管理手数料と信託報酬などの運用関係費用は試算に含まれていません。受取時には一時金なら退職所得、年金なら雑所得として課税対象になり、控除枠を超えた部分には税金がかかります。表示額は上限の目安として扱ってください。
専業主婦・主夫がシミュレーションすると節税額はどうなりますか
課税所得がない場合、節税額はゼロと表示されます。所得控除は本人の所得からのみ差し引かれ、配偶者の所得からは控除されないためです(iDeCo公式サイト)。この場合に残るメリットは運用益の非課税と受取時の控除で、そのぶん手数料に見合うかどうかを先に確かめておく必要があります。
毎月5,000円でもシミュレーションする意味はありますか
あります。掛金は月5,000円から1,000円単位で設定でき、1年に1回まで金額を変更できます(iDeCo公式サイト)。ただし掛金が少額なほど手数料の比率が重くなるため、5,000円と1万円の両方で試算して、手数料を引いた後の差を見比べておくと判断しやすくなります。
制度全体の設計から掛金の考え方までまとめて確認したい場合は、iDeCoの基礎からの総まとめをご覧ください。
まとめ
iDeCoのシミュレーションは、公式・公的ツールで骨格を掴み、扶養や移換資産を反映できる民間ツールで精度を上げる順序で使うと、結果を判断材料にしやすくなります。出てきた節税額は上限値であり、口座管理手数料と受取時の課税を差し引いて初めて実像に近づきます。そして2026年12月1日施行予定の改正で拠出限度額と加入可能年齢が変わるため、いまの試算は取り直しを前提にしてください。掛金額は試算から決めるのではなく、生活防衛資金と手取りから逆算する順序が、途中で止めないための現実的な進め方です。
\ お金の不安を自信に変える一歩 /
家計の見直しからiDeCoの掛金設計まで、あなたに合うかを無料で確かめられます。