
老後資金は、税制優遇の大きさ・引き出しやすさ・元本の変動幅の3点で手段を絞り込むのが基本です。たとえば国民年金の第1号被保険者なら、月400円の付加保険料で老齢基礎年金に終身の上乗せが付きます。手段ごとに効き方も制約も違うため、本記事では10の手段を当社独自の4軸で比較しました。制度全体の位置づけはiDeCoの全体像を整理した完全ガイドで確認できます。
\ 累計9万人が受講した伴走型 /
家計の把握から制度選びまで、専属コンサルタントが無料体験60〜80分程度で一緒に整理します。
老後資金の準備方法は何で選ぶ?3つの判断軸
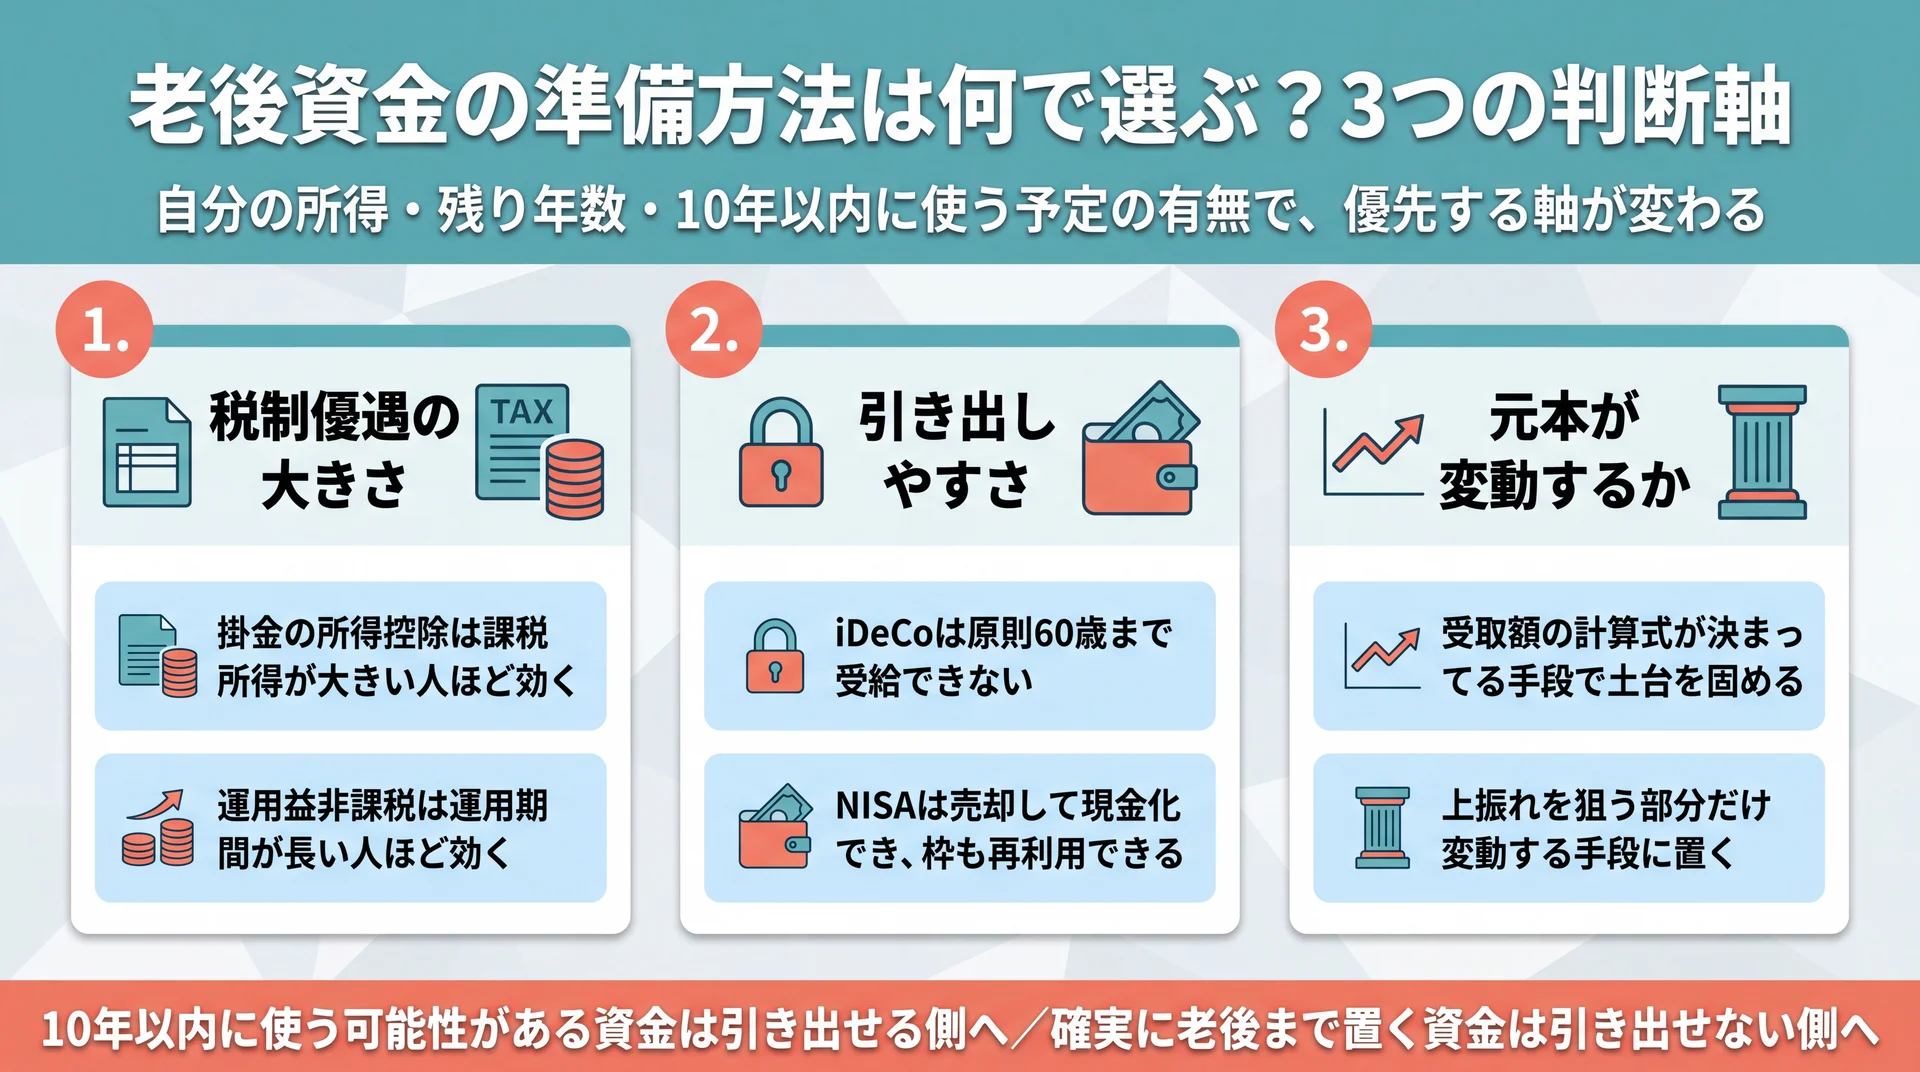
老後資金の手段は、税制優遇の大きさ・引き出しやすさ・元本が変動するかどうかの3軸で性格が決まります。たとえばiDeCoは掛金・運用益・給付の3段階で税制優遇がある一方、原則60歳まで引き出せません(iDeCo公式サイト、2026年8月時点)。この3軸を先に決めておくと、選択肢の多さに迷わなくなります。
物差しがないまま選択肢を並べると、名前を知っている制度から手を付けがちです。先に決めるのは手段ではなく、比べ方のほう。逆になると、途中で使う予定のお金まで動かせない口座に入ります。
1. 税制優遇の大きさで絞り込む
税制優遇は「掛金の段階で所得控除になるか」「運用益が非課税か」「受け取り時に控除があるか」の3段階に分かれます。iDeCoはこの3段階すべてで優遇措置が講じられている制度です。NISAは掛金の所得控除はありませんが、通常なら約20%かかる運用益への課税がなくなり、非課税保有限度額は総枠で最大1,800万円まで設けられています(金融庁、2026年8月時点)。
当社はこの違いを「今年の税を軽くしたいのか、将来の利益にかかる税を軽くしたいのか」という時間軸の差として説明しています。所得控除型は課税所得が大きい人ほど、運用益非課税型は運用期間が長い人ほど効くので、自分の所得と残り年数のどちらが大きいかで優先順位が決まります。
2. 引き出しやすさで絞り込む
引き出しやすさは、当社の家計相談で最も見落とされやすい軸です。iDeCo公式サイトは「原則として、60歳になるまでは受給できません」と明記しており、老後の資産形成が目的だからこそ税制優遇が認められている制度です。一方でNISAは非課税保有期間が無期限で、必要になれば売却して現金化できます。
当社はこの制約を欠点とは考えていません。引き出せないことは、使ってしまうリスクを制度側が引き受けてくれる仕組みでもあります。教育費や住宅費など10年以内に使う可能性がある資金は引き出せる側へ、確実に老後まで置く資金は引き出せない側へ。この配分が決まると、金額の議論が具体的になります。
3. 元本が変動するかどうかで絞り込む
3つ目の軸は、受け取る額が確定しているかどうかです。受取額の計算式が決まっている公的年金の上乗せ制度や共済と、運用成績で増減する投資信託とでは、家計計画への組み込み方が変わります。iDeCoも「給付額は運用成績により変動します」と明記され、元本確保型を選ばない限り元本を下回る可能性があります。
当社は、生活の土台になる部分を変動しない手段で固め、上振れを狙う部分だけ変動する手段に置く順番を推奨しています。土台と上振れを混ぜると、相場が下がったときに生活防衛資金まで取り崩す判断を迫られるためです。
当社の3層積み上げフレーム(当社のトレーニング設計に基づく分類)
| 層 | 役割 | 該当する手段 |
| 第1層:公的年金の底上げ | 生涯続く収入を増やす。受取額の計算式が決まっている | 繰下げ受給、付加年金、就労の継続 |
| 第2層:税優遇口座 | 税の軽減を受けながら老後専用の資産を積む | iDeCo、企業型確定拠出年金、NISA、小規模企業共済 |
| 第3層:自由に使える資金 | 途中で使える柔軟性を確保する | 課税口座の投資信託、個人年金保険、終身保険・変額保険、預金 |
第1層が薄いまま第3層だけを厚くすると、長生きしたときに取り崩し続ける前提の設計になります。当社が第1層から順に検討するのはこのためです。
老後資金の準備方法10選を比較する
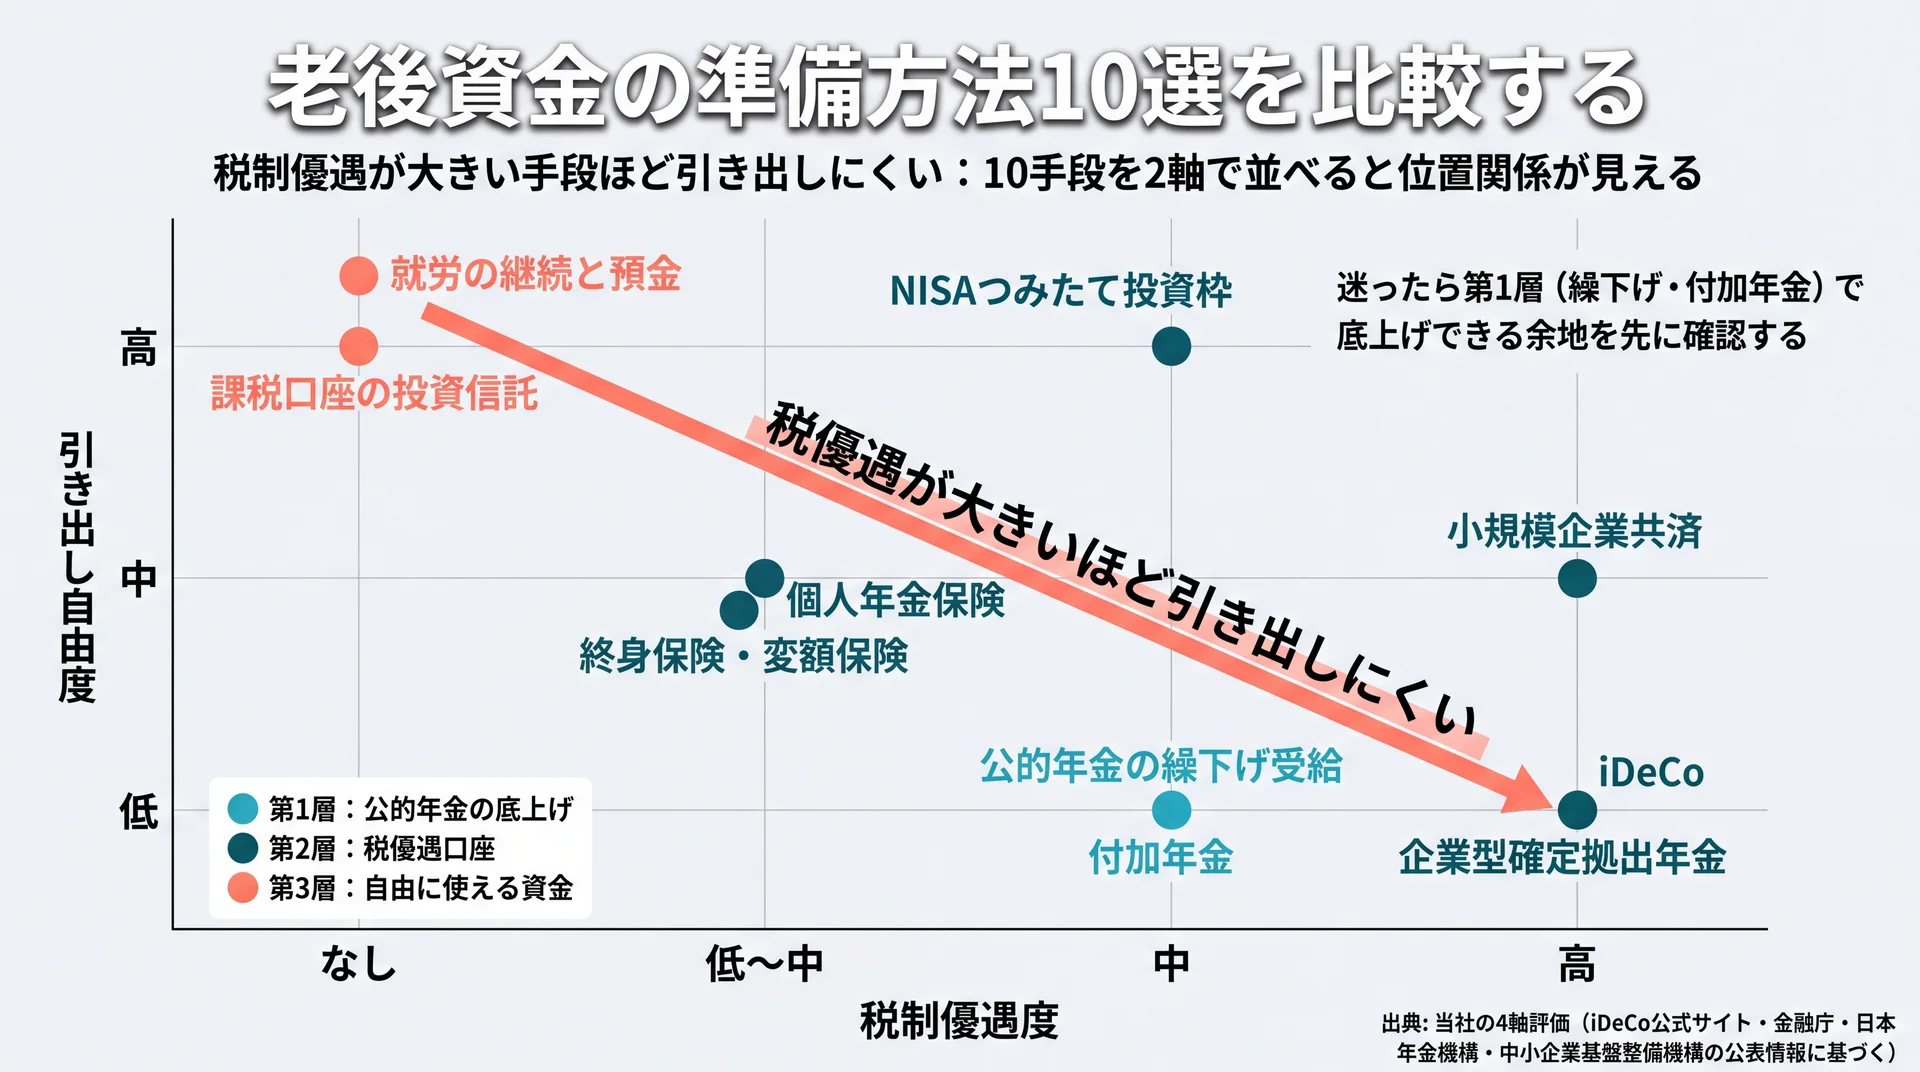
当社は老後資金の準備方法を、公的年金の底上げ・税優遇口座・自由に使える資金の3層に分けて整理しています。制度ごとの差が最も大きいのは税制優遇と引き出しやすさで、たとえば小規模企業共済は掛金の全額が所得控除になり(中小企業基盤整備機構、2026年8月時点)、その代わり加入できるのは小規模企業の個人事業主や会社役員に限られます。
以下は、10の手段を当社の4軸で3段階評価した比較表です。評価軸は当社のトレーニングで使う判断基準に基づき、税制優遇度=優遇される段階の数、引き出し自由度=老後前に現金化できるか、元本変動=受取額が運用成績で変わるか、始めやすさ=手続きと最低金額の負担、としています。制度の事実は各項目に記載した公的機関・制度実施機関の公表資料によります。
| No | 手段 | 層 | 税制優遇度 | 引き出し自由度 | 元本変動 | 始めやすさ |
| 1 | iDeCo | 第2層 | 高 | 低 | 中〜高 | 中 |
| 2 | NISAのつみたて投資枠 | 第2層 | 中 | 高 | 中〜高 | 高 |
| 3 | 企業型確定拠出年金・マッチング拠出 | 第2層 | 高 | 低 | 中〜高 | 高(対象者のみ) |
| 4 | 公的年金の繰下げ受給 | 第1層 | 中 | 低 | なし | 高 |
| 5 | 付加年金 | 第1層 | 中 | 低 | なし | 高(対象者のみ) |
| 6 | 小規模企業共済 | 第2層 | 高 | 中 | 低 | 中(対象者のみ) |
| 7 | 個人年金保険 | 第3層 | 低〜中 | 低〜中 | 低 | 高 |
| 8 | 終身保険・変額保険 | 第3層 | 低〜中 | 低〜中 | 低〜高 | 中 |
| 9 | 課税口座の投資信託 | 第3層 | なし | 高 | 中〜高 | 高 |
| 10 | 就労の継続と生活防衛資金の預金 | 第1層・第3層 | なし | 高 | なし | 高 |
1. iDeCo(個人型確定拠出年金)
iDeCoは、自分で拠出した掛金を自分で運用して老後資産をつくる私的年金制度です。基本的に20歳以上65歳未満の公的年金被保険者が加入でき、掛金・運用益・給付の3段階で税制優遇が講じられています(iDeCo公式サイト)。
最大の制約は、原則60歳になるまで引き出せない点です。当社はこれを「使ってしまう余地を減らす仕組み」と捉え、10年以内に使う予定のない資金だけを充てます。制度の弱点はiDeCoはデメリットしかないのかを検証した記事で扱っています。
2. NISAのつみたて投資枠
NISAは、運用益への約20%の課税がなくなる制度です。2024年開始の現行制度では非課税保有期間が無期限化され、年間投資枠は最大360万円、非課税保有限度額は総枠で最大1,800万円が設けられ、売却した分の枠は翌年以降に再利用できます(金融庁)。
当社が老後資金の入口としてまず案内するのはこちらです。税優遇の大きさよりも、引き出せる状態を保ったまま非課税で運用できる点を重く見ているためです。
3. 企業型確定拠出年金とマッチング拠出
勤務先が企業型確定拠出年金を導入していれば、会社の掛金に自分の掛金を上乗せするマッチング拠出を使えることがあります。制度概要と拠出限度額の資料、2025年の制度改正の案内は所管省庁が公開しています(厚生労働省、2026年8月時点)。
限度額は勤務先の制度設計によって変わるため、まず社内規程を確認するのが最短です。当社は、勤務先の枠を使い切らないまま外部の商品を検討する状態を、優先順位の取り違えと見ます。
4. 公的年金の繰下げ受給
繰下げ受給は、老齢基礎年金や老齢厚生年金を65歳で受け取らず、66歳以後75歳までの間に遅らせて増額を受ける制度です。増額率は0.7%×繰下げ月数で計算され、最大84%まで増え、しかもこの増額率は一生変わりません(日本年金機構、2026年3月更新)。
当社は、これを「商品を買わずに終身収入を増やせる数少ない選択肢」として第1層に置いています。ただし加給年金額や振替加算は増額の対象外です。増えるのは額面のため、受取額が増えれば所得税・住民税や社会保険料の負担も増え、手取りの伸びは増額率どおりにはなりません。基礎年金と厚生年金は別々に繰り下げられるので、片方だけ遅らせる設計も取れます。
5. 付加年金
付加年金は、国民年金の第1号被保険者と任意加入被保険者が、定額保険料に月額400円の付加保険料を上乗せして納めると、老齢基礎年金に上乗せが付く制度です。年金額は200円×付加保険料納付月数で、老齢基礎年金と合わせて受け取れる終身年金です(日本年金機構、2026年8月時点)。
当社がこの制度を上位に置く理由は、負担の小ささです。同機構の公表値をもとに当社が計算すると、10年(120か月)納めた場合の負担は合計48,000円、増える年金額は年24,000円。受給開始からおよそ2年で納付額に並び、その先は終身で受け取れます。ただし対象は第1号被保険者等に限られ、国民年金基金に加入中は納付できません。定額のため物価スライドがない点もあわせて確認してください。
6. 小規模企業共済
小規模企業共済は、小規模企業の個人事業主や会社役員が退職金にあたる資金を積み立てる制度です。掛金は月額1,000円から最高70,000円の範囲で500円単位で設定でき、全額を小規模企業共済等掛金控除として課税所得から控除できます(中小企業基盤整備機構)。
当社が自営業・フリーランスの相談で最初に確認するのがこの制度です。会社員の退職金や企業年金にあたる第2層を、自営業では自分で作るしかないためです。iDeCoと同じ控除区分なので、併用時は枠全体を意識した配分が要ります。
7. 個人年金保険
個人年金保険は、契約時に定めた年齢から年金形式で受け取る保険商品です。支払った保険料は生命保険料控除の対象になり、新契約では年間8万円超の支払いで一律4万円が控除され、生命保険料控除全体の合計額は12万円が上限です(国税庁、令和7年4月1日現在法令等)。
当社はこの控除枠の上限に注目しています。控除の枠は掛けた分だけ増えるものではなく、8万円を超えた保険料に追加の控除は付きません。すでに他の保険で枠を使い切っているなら、税制メリットを理由に追加してもねらいが外れます。
8. 終身保険・変額保険
終身保険や変額保険は、保障を持ちながら解約返戻金や運用成果を老後資金に充てる考え方の商品です。保険料は契約内容に応じて生命保険料控除の対象になりますが、控除の区分と上限は個人年金保険と共通の枠組みです。変額タイプは運用成績によって受取額が変わります。
当社は金融商品を販売しないため、保険を勧めることも否定することもしません。見ているのは、保障が本当に必要かどうかと、途中解約時の扱いを理解しているかどうかの2点です。
9. 課税口座での投資信託
NISAの非課税枠を使い切った後の受け皿になるのが、課税口座での投資信託です。運用益には通常どおり約20%の課税がかかりますが、金額の上限がなく、いつでも売却できます。
当社はこれを第3層の柔軟枠として扱います。税優遇口座に空きがある状態で課税口座から始めるのは、払わなくてよい税を払う選択です。勤務先の制度・iDeCo・NISAを確認してからこちらへ回すのが基本になります。
10. 就労の継続と生活防衛資金の預金
働く期間を延ばすことは、支出を年金だけでまかなう期間を短くします。ただし65歳以後に厚生年金保険に加入して働く場合、在職老齢年金制度で支給停止される額は繰下げによる増額の対象になりません(日本年金機構)。「働きながら繰り下げれば両方まるごと得になる」とは限らないのがこの制度の実務です。
預金は増える手段ではありませんが、預金保険制度による保護の対象になる資金として、相場が下がった局面でも投資分を取り崩さずに済む土台をつくります(預金保険機構)。
要点:10の手段は「税優遇が大きいほど引き出しにくい」という関係でおおむね整理でき、迷ったら第1層(繰下げ・付加年金)で底上げできる余地を先に確認すると判断が早くなります。
制度ごとのコストと手数料はどこで差がつくのか
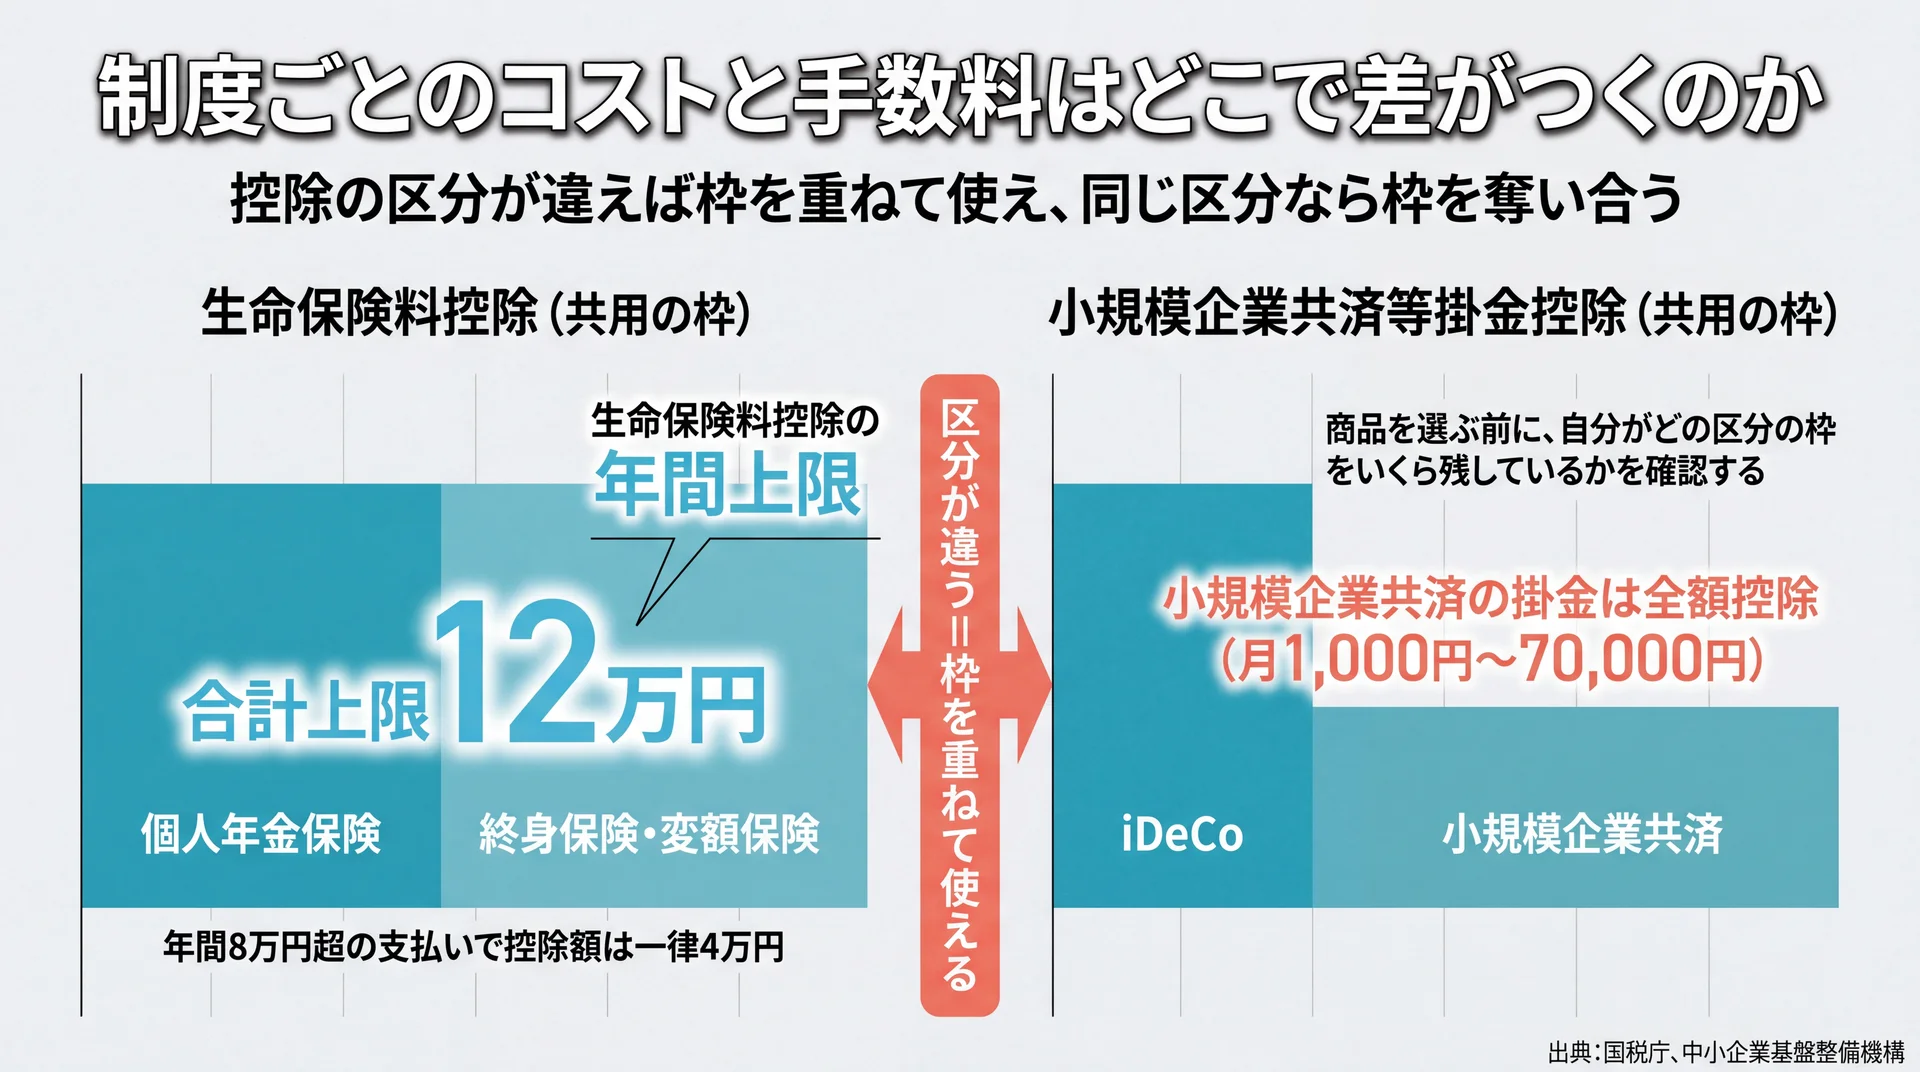
老後資金の手段でコスト差が出るのは、口座管理手数料・運用商品の信託報酬・保険関係費の3か所です。加えて所得控除の枠が共用か別枠かで、手取りの差も生まれます。たとえば個人年金保険と終身保険はどちらも生命保険料控除の枠内にあり、合計12万円という上限を分け合います(国税庁)。
見落とされやすいのが、この控除区分の構造です。iDeCoと小規模企業共済は同じ小規模企業共済等掛金控除の区分にあり、保険商品は生命保険料控除という別区分です。区分が違えば枠を重ねて使え、同じ区分なら枠を奪い合うという関係です。当社は商品を比較する前に、どの区分の枠をいくら残しているかを確認します。
\ 制度選びをマンツーマンで /
iDeCoとNISAのどちらを先に使うかを、自分の家計の数字に当てはめて判断できます。
年代と働き方で変わる老後資金の始め方
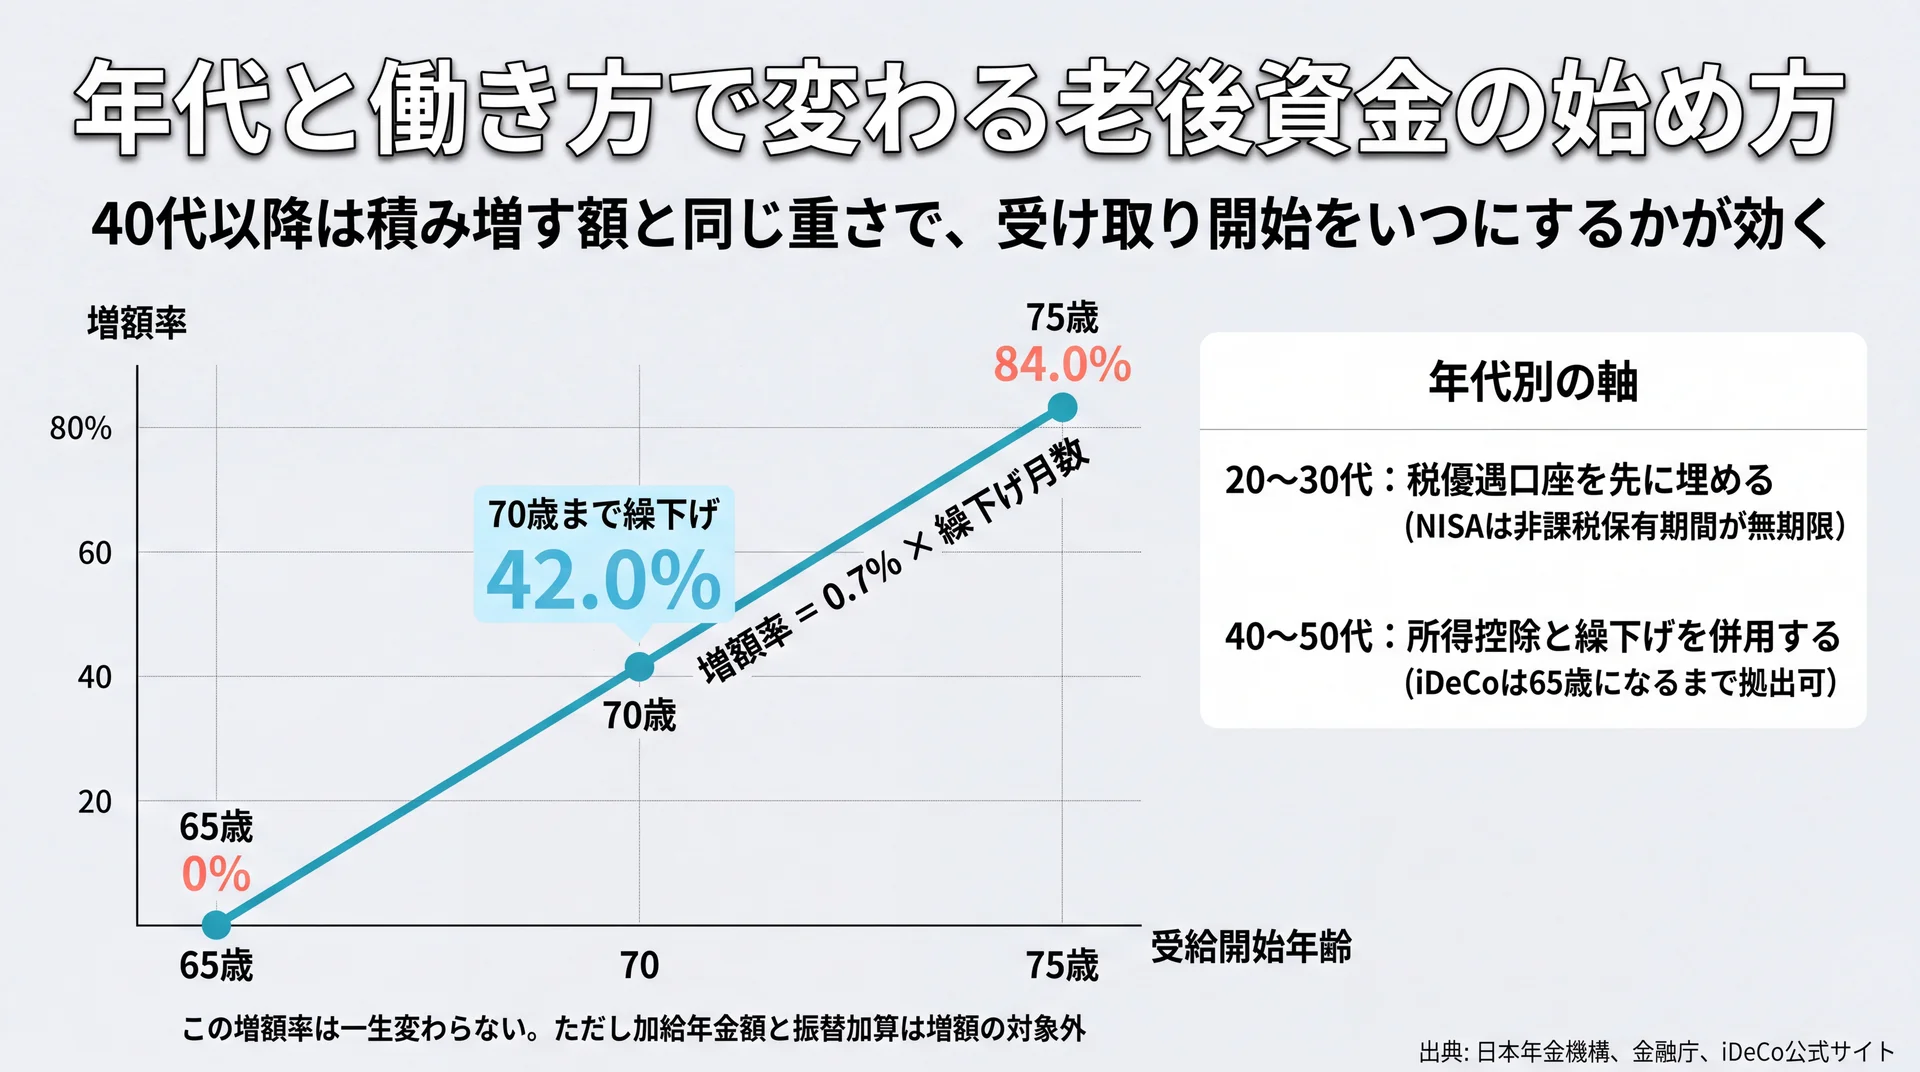
老後資金の始め方は、20〜30代は税優遇口座を埋めることが軸、40代以降は所得控除と繰下げの併用が軸になります。残り年数が短いほど、運用で増やす余地よりも、税を減らす効果と受け取りを遅らせる効果のほうが読みやすいためです。
20〜30代は税優遇口座を先に埋める
20〜30代は運用できる期間が長く、運用益非課税の効果が最も効く層です。NISAは非課税保有期間が無期限で、売却した分の枠も翌年以降に再利用できるため、結婚・出産・住宅取得で一度取り崩しても設計が崩れません。
一方でiDeCoは60歳まで引き出せないため、この年代では金額を欲張らず、確実に置いておける額に絞るのが現実的です。当社が案内しているのは、生活防衛資金を確保したうえでNISAを先に立ち上げ、収入が安定してからiDeCoの掛金を積み増す順番です。掛金額の目安はiDeCoのシミュレーションで確かめられます。
40〜50代は所得控除と繰下げを併用する
40〜50代は課税所得が大きくなりやすく、掛金が所得控除になる手段の効きが増します。iDeCoは掛金の段階で優遇があり、65歳になるまで拠出できます。自営業であれば小規模企業共済の掛金も全額が所得控除の対象です。
そのうえで検討したいのが繰下げ受給です。70歳まで繰り下げれば42.0%、75歳までなら84.0%の増額が生涯続きます。当社が40代以降の相談で「積み増す額」と同じ重さで扱うのが、受け取り開始をいつにするかという論点です。
会社員・自営業・パートで使える制度は変わる
そもそも選べる選択肢は、働き方によって違うのが実情です。会社員は勤務先の企業型確定拠出年金やマッチング拠出を使えることがあり、限度額は制度設計で変わります(厚生労働省)。自営業が持つのは、付加年金と小規模企業共済という会社員にはない2つの枠です。
パートや専業主婦の場合、所得税がかからない範囲では所得控除型の優遇が効かないため、中心になるのは運用益非課税型です。「一般的におすすめの制度」ではなく「自分の働き方で使える制度」から絞るほうが、検討は速く終わります。
要点:年代が上がるほど「増やす」より「税を減らす・受け取りを遅らせる」の比重が上がり、働き方で使える枠も変わります。比較は自分が使える選択肢に絞ってから行うのが効率的です。
当社が見てきた、老後資金づくりでつまずく3つのパターン
当社が家計相談で見てきたつまずきは、順序の逆転・引き出し制約の見落とし・並行しすぎの3つに集約されます。いずれも原因は制度知識の不足ではなく、自分の家計の数字に当てはめる工程を飛ばしたことです。当社のABCashでは、この工程を専属コンサルタントとのマンツーマンで進める形にしています。
順序の逆転は、勤務先の制度や公的年金の底上げを確認しないまま課税口座や保険商品から始める状態。引き出し制約の見落としは、10年以内に使う資金をiDeCoに入れ、教育費が必要になった局面で身動きが取れなくなる状態。並行しすぎは、複数を同時に始めて毎月の拠出が家計を圧迫し、どれも続かなくなる状態です。
当社の見解として、老後資金は金額を決めるより先に「引き出し制約の設計」を決めるべきだと考えています。だから当社のABCashでは、家計の見える化 → 生活防衛資金の確保 → 税優遇口座の活用、の順でカリキュラムを組んでいます。また当社は金融商品を販売しないため、付加年金や繰下げ受給のように商品を買わずに増やす選択肢も、商品と同じ土俵で扱えます。当社が累計9万人以上の受講で積み上げてきたのは、制度の知識ではなく、この順番を実行しきる伴走の形です。
よくある質問
老後資金はいつから貯め始めればよいですか?
税制優遇の効き方が年代で変わるため、始める時期そのものより「どの優遇から使うか」を先に決めるのが実務的です。20〜30代はNISA、収入が安定してからiDeCoという順番が組みやすい形になります。
老後資金は何で貯めるのがよいですか?
単一の正解はなく、公的年金の底上げ・税優遇口座・自由に使える資金の3層に配分するのが基本です。まず勤務先の企業型確定拠出年金と、第1号被保険者なら付加年金という低負担の枠を確認し、そのうえでNISAやiDeCoを検討する順番になります。
40代・50代から始めても間に合いますか?
40代以降は運用期間が短くなる分、掛金の所得控除と繰下げ受給の効きが相対的に大きくなります。繰下げは0.7%×繰下げ月数で最大84%増え、増額率は生涯変わりません。積立額だけで判断しないのが要点です。
老後資金は保険で貯めるべきですか?
保険料は生命保険料控除の対象ですが、新契約では年間8万円超の支払いで控除額は一律4万円、控除全体でも12万円が上限です。すでに枠を使い切っているなら税制上の追加メリットはないため、保障の必要性で判断するほうが筋が通ります。
自営業やフリーランスはどの制度を使えますか?
自営業は付加年金と小規模企業共済という、会社員にはない2つの枠を使えます。付加年金は月400円の上乗せで終身の給付が増え(日本年金機構)、小規模企業共済は掛金の全額が所得控除になります。ただし付加年金は国民年金基金との併用ができません。
なお、老後資金がいくら必要かの目安は世帯構成と住まいで変わるため、必要額の考え方はこちらで扱っています。制度全体の基礎はiDeCoの基礎からの総まとめをご覧ください。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関へご相談ください。
まとめ
3つの軸で選択肢を並べ、3層のどこが薄いかが見えると、老後資金の話は「いくら足りないか」ではなく「次にどの枠を埋めるか」という具体的な作業に変わります。使える制度が絞られれば、毎月の拠出額も家計から無理なく決まります。まずは自分が使える枠を確認するところから始めてください。
\ 家計と資産の全体像を体験で整理する /
利用開始から15日以内の全額返金保証があるので、続けられるかを確かめてから判断できます。