
「持っているだけでコツコツ増える」と聞いて惹かれたのに、検索すると「おすすめしない」と出てきて不安になった——そんな方へ。やめとけと言われる5つの理由と、もっと安全な資産形成の選び方まで、フラットに整理します。
\ 累計9万人が受講した伴走型トレーニング /
スワップ運用の前に、家計〜投資の土台を専属コンサルタントと無料体験60〜80分程度で整理できます。
スワップポイントとは?仕組みとマイナススワップをやさしく解説
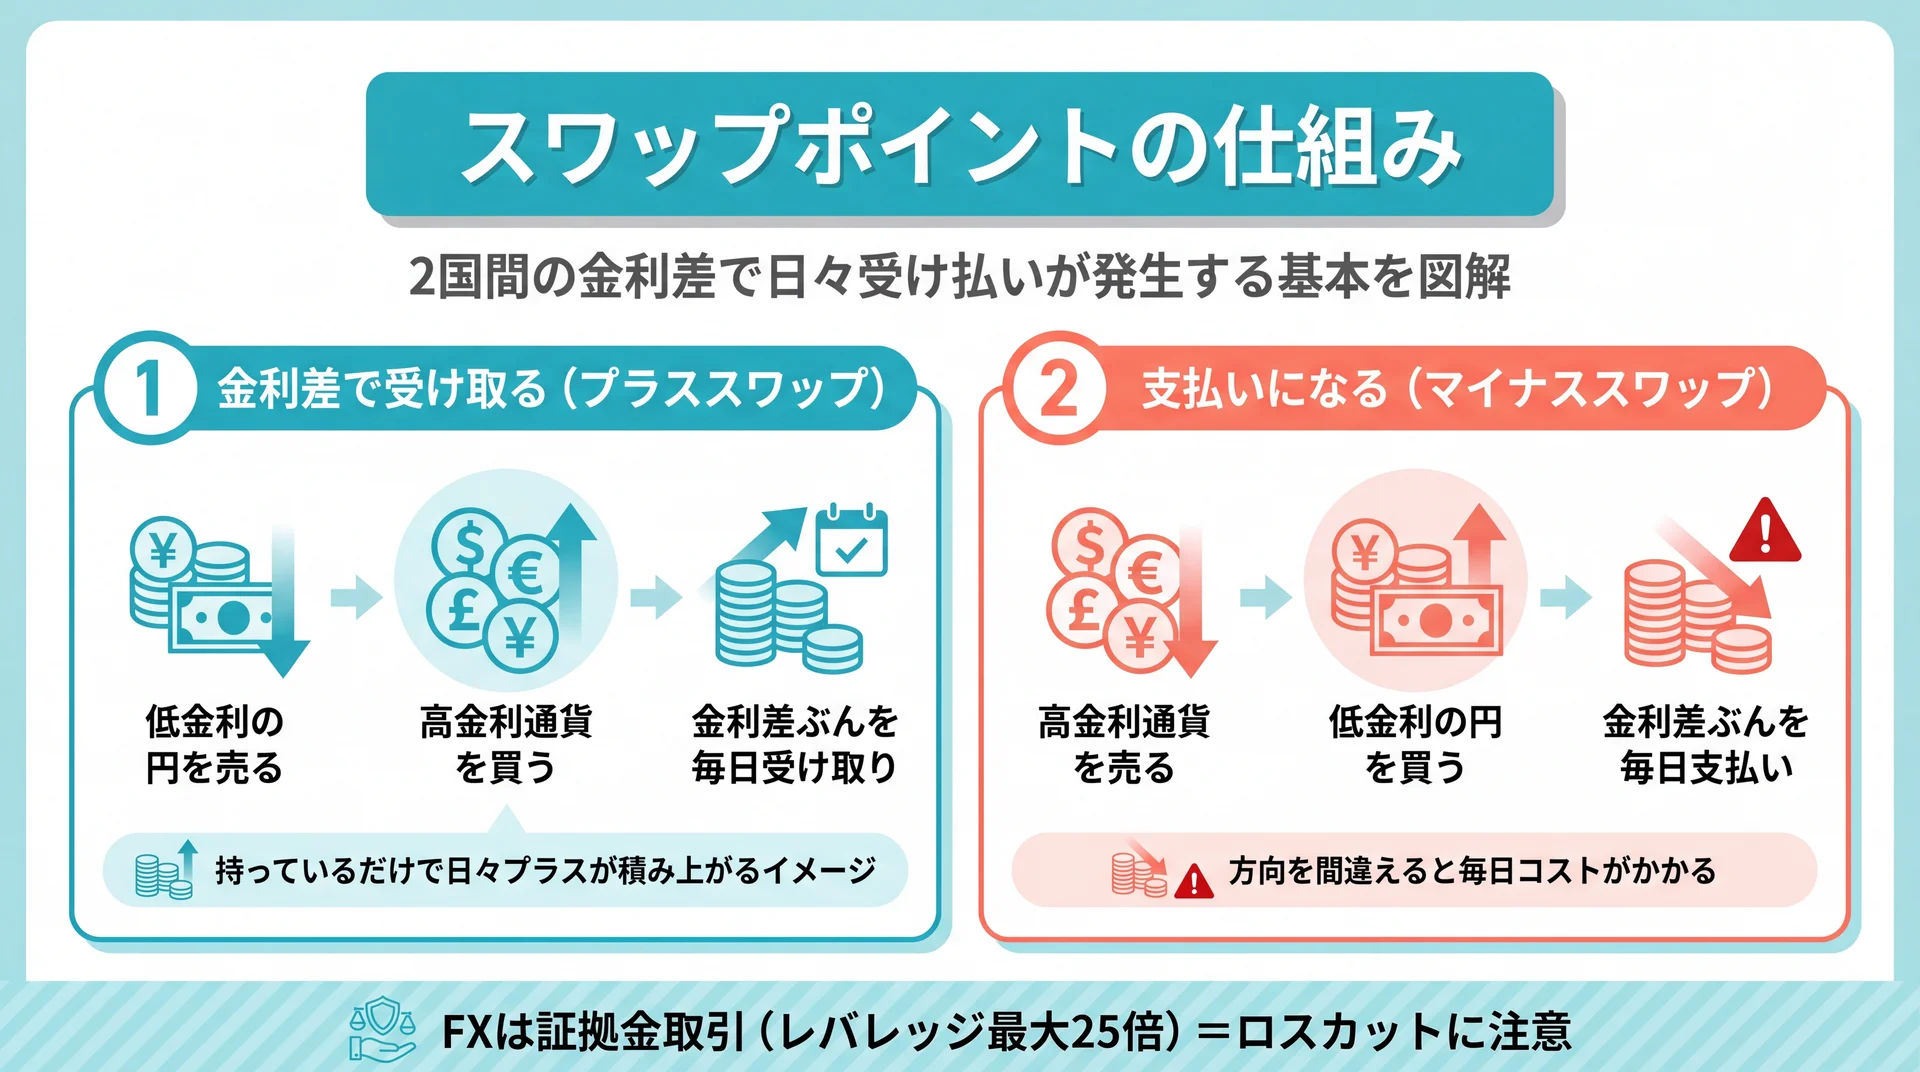
「保有しているだけで増えるって、本当にそんな都合のいい話があるの?」という警戒は、とても健全です。まずは2つの通貨の金利差から生まれる仕組みを押さえておきましょう。ここが分かると、「なぜおすすめしないと言われるのか」の理由もすっきり理解できます。
2国間の金利差で日々受け払いする仕組み
スワップポイントは、取引する2つの通貨の金利差(政策金利の差)に応じて、ポジションを保有している間、日々受け取ったり支払ったりする損益のことです。金利の高い通貨を買い、金利の低い通貨を売って持ち続けると、その差額を「プラススワップ」として受け取れます。日本のように金利が低い国の通貨(円)を売り、金利の高い国の通貨を買って保有すると、金利差ぶんが日々積み上がる、というのが基本イメージです。
株の配当のように「持っているだけで得られる可能性がある」点が、長期保有派に人気の理由です。ただし、この「持っているだけで」という言葉が、後述する落とし穴の入り口にもなります。スワップは"利息のようなもの"であって、元本の値動きとは別物だと理解しておくことが、失敗を避ける第一歩です。
受け取れるはずが「支払い」になるマイナススワップ
スワップには、受け取る側だけでなく毎日支払う「マイナススワップ」もあります。高金利通貨を売って低金利通貨を買う方向で保有すると、金利差ぶんを日々支払うことになり、想定と逆に損益が積み上がっていきます。「受け取れると思っていたのに、気づけば毎日コストを払っていた」というのは、初心者がつまずきやすいポイントです。
さらにFXは、少ない資金で大きな金額を取引できる証拠金取引です。国内の個人口座ではレバレッジの上限が最大25倍に規制されていますが(金融庁のFX規制)、その分だけ含み損が膨らむと強制的に決済される「ロスカット」のリスクを常に抱えます。スワップを受け取れるかどうか以前に、この証拠金取引ならではの構造を知っておく必要があります。
スワップポイントをおすすめしないと言われる5つの理由
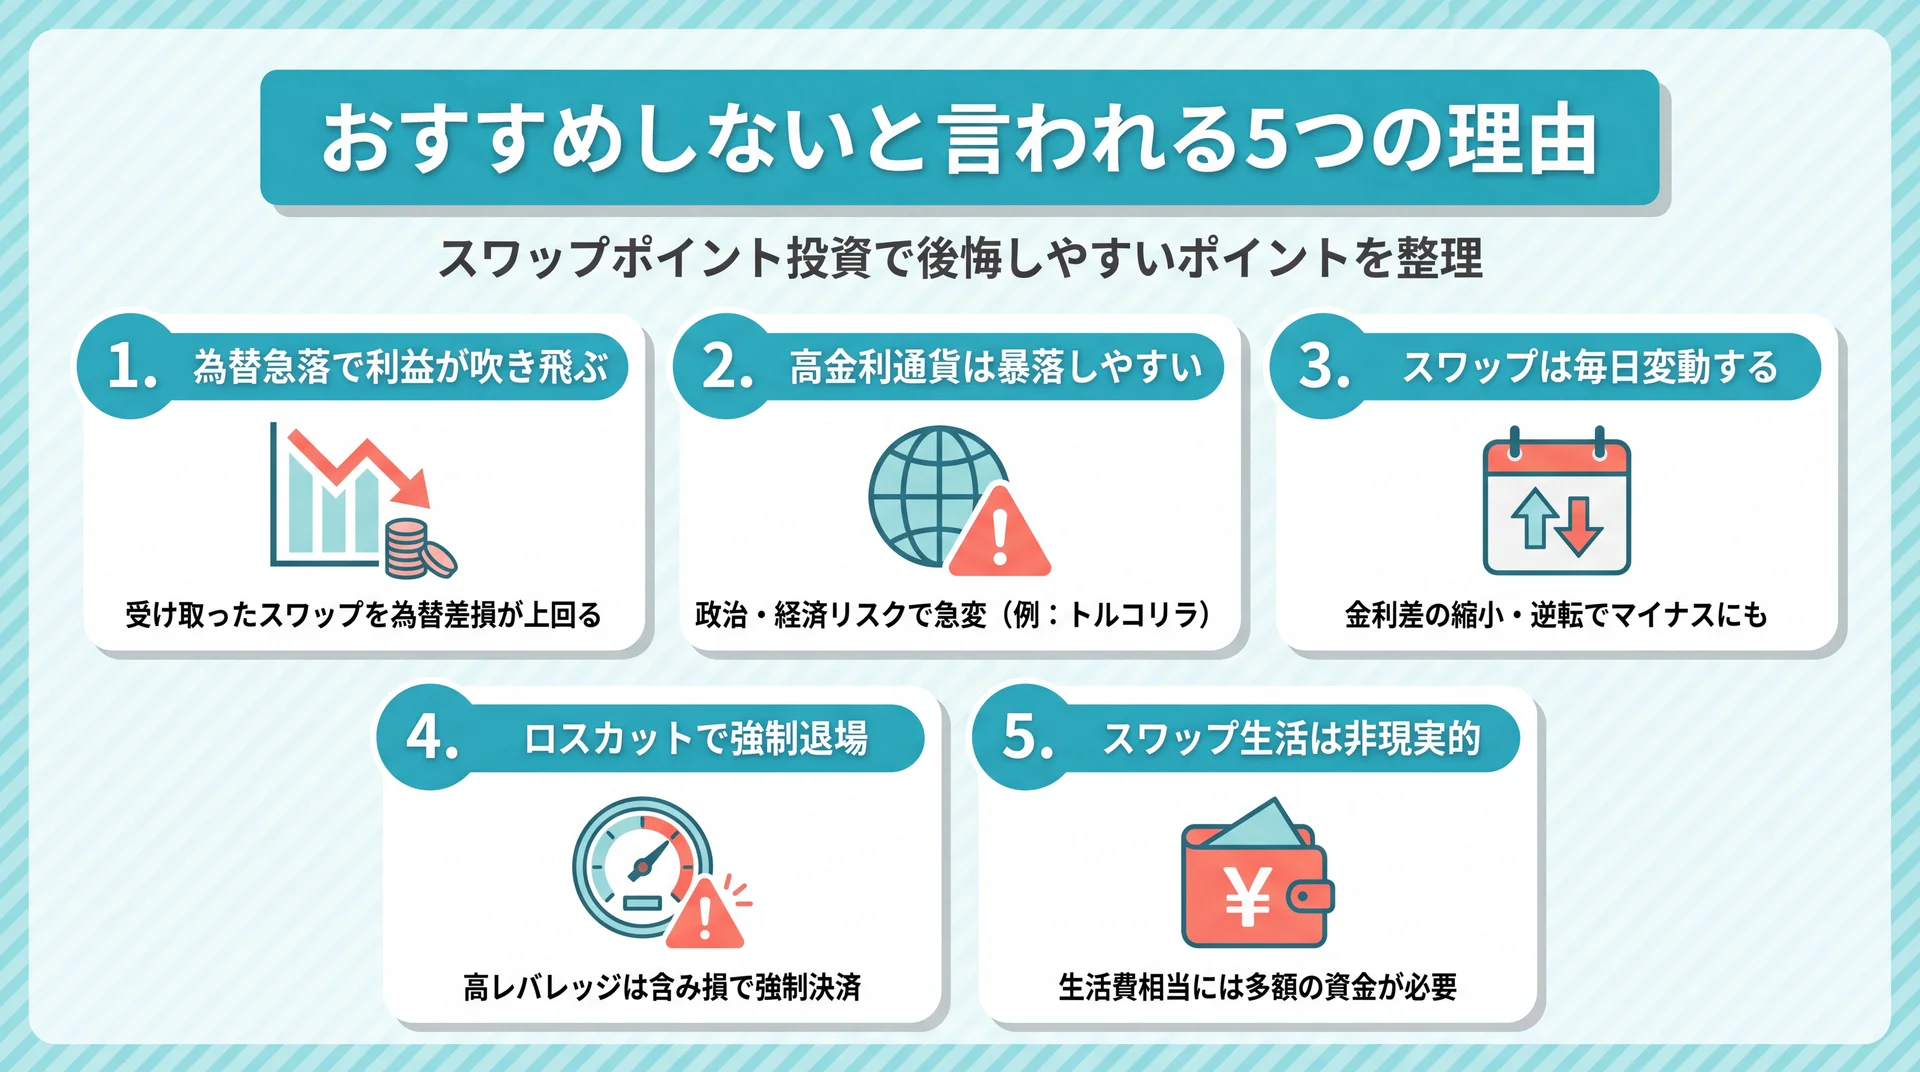
「高金利通貨を持っておけば安泰」と考えていた人ほど、実態を知ると印象が変わります。ここでは、多くの解説記事が共通して警告する5つの理由を、順番に見ていきましょう。どれも「絶対に損する」という話ではなく、知らずに始めると後悔しやすいポイントです。
1. 為替の急落でスワップ利益が一瞬で吹き飛ぶ
最大の理由がこれです。スワップを日々コツコツ受け取れても、為替が下落すれば、その差損がスワップ受取をあっさり上回ることがあります。たとえば1万通貨あたり1日150円のスワップが付く通貨ペアでも、1ヶ月保有して受け取れるのは約4,500円(単純計算・変動あり)。ところが為替が数円下がれば、1万通貨で数万円の含み損になり、数ヶ月ぶんのスワップが一度で消えてしまう計算です。
「毎日プラスが積み上がる」という体験は気持ちのよいものですが、その裏で元本(為替)の値下がりリスクを負っている点を忘れると、トータルでマイナスに陥ります。スワップの受取額だけを見て「儲かっている」と錯覚しやすいのが、この投資の怖いところです。
2. 高金利通貨ほど暴落しやすい(政治・経済リスク)
スワップ狙いで選ばれるのは、トルコリラ・メキシコペソ・南アフリカランドといった高金利通貨です。金利が高いのは魅力的に見えますが、金利が高い=その国の通貨や経済に相応のリスクがあることの裏返しでもあります。これらの通貨は主要通貨より流動性が低く、政治・経済情勢や金融政策の変化で相場が急変しやすい傾向があります。
実際、2018年のトルコリラ急落(いわゆるトルコリラショック)のように、高金利通貨が短期間で大きく下落した局面は過去に何度もありました。「高金利=おいしい」とだけ捉えて飛びつくと、受け取ったスワップの何倍もの為替差損を被ることがあります。値動きの大きさとセットで理解しておくことが欠かせません。
3. スワップは毎日変動し、金利差の縮小・逆転もある
スワップポイントは固定ではありません。各国の政策金利や市場金利の動きに応じて、各社が日々水準を改定しています。「高いから選んだのに、いつの間にか水準が下がっていた」というのはよくある話です。さらに、金利差そのものが縮小したり逆転したりすると、これまでプラスだったスワップがマイナスに転じることもあります。
つまり、今の水準が将来も続く保証はどこにもありません。長期保有を前提とするスワップ運用にとって、この「前提が途中で変わるリスク」は見落とされがちですが、収益計画を根本から崩しかねない重要な注意点です。
4. 高レバレッジだとロスカットで強制退場になる
スワップを効率よく増やそうとレバレッジを高くかけると、わずかな含み損でも証拠金維持率が下がり、ロスカットで強制決済されやすくなります。ロスカットされてしまえば、その後に相場が戻っても回復のチャンスはなく、損失が確定します。「長期でコツコツ」のつもりが、一度の急変で退場、というのが典型的な失敗パターンです。
これを避けるにはレバレッジを2〜3倍程度に抑えるのが定石ですが、レバレッジを下げるほど必要な資金は増え、期待できるスワップの効率は落ちます。安全性と効率がトレードオフになっている点も、初心者が想像しづらい難しさです。
5. 「スワップ生活」には多額の資金が必要で非現実的
「スワップだけで生活したい」という憧れを抱く人もいますが、現実には、生活費相当を毎月スワップで得るには相当な元手が必要です。仮に1万通貨あたり1日150円のスワップでも、月10万円の受取を狙うなら概算で20万通貨規模の保有が必要になり、必要証拠金と為替下落への耐性を考えると、まとまった資金がなければ成り立ちません(単純試算・実際は変動)。
しかも資金を大きくするほど、為替下落時の損失額も比例して大きくなります。「不労所得」という言葉のイメージだけが先行しがちですが、低リスクで自動的にお金が増える魔法のような手段ではない——これが、多くの記事が「おすすめしない」と言う最大の背景です。
スワップに頼らない安全な資産形成の代替と向き不向き
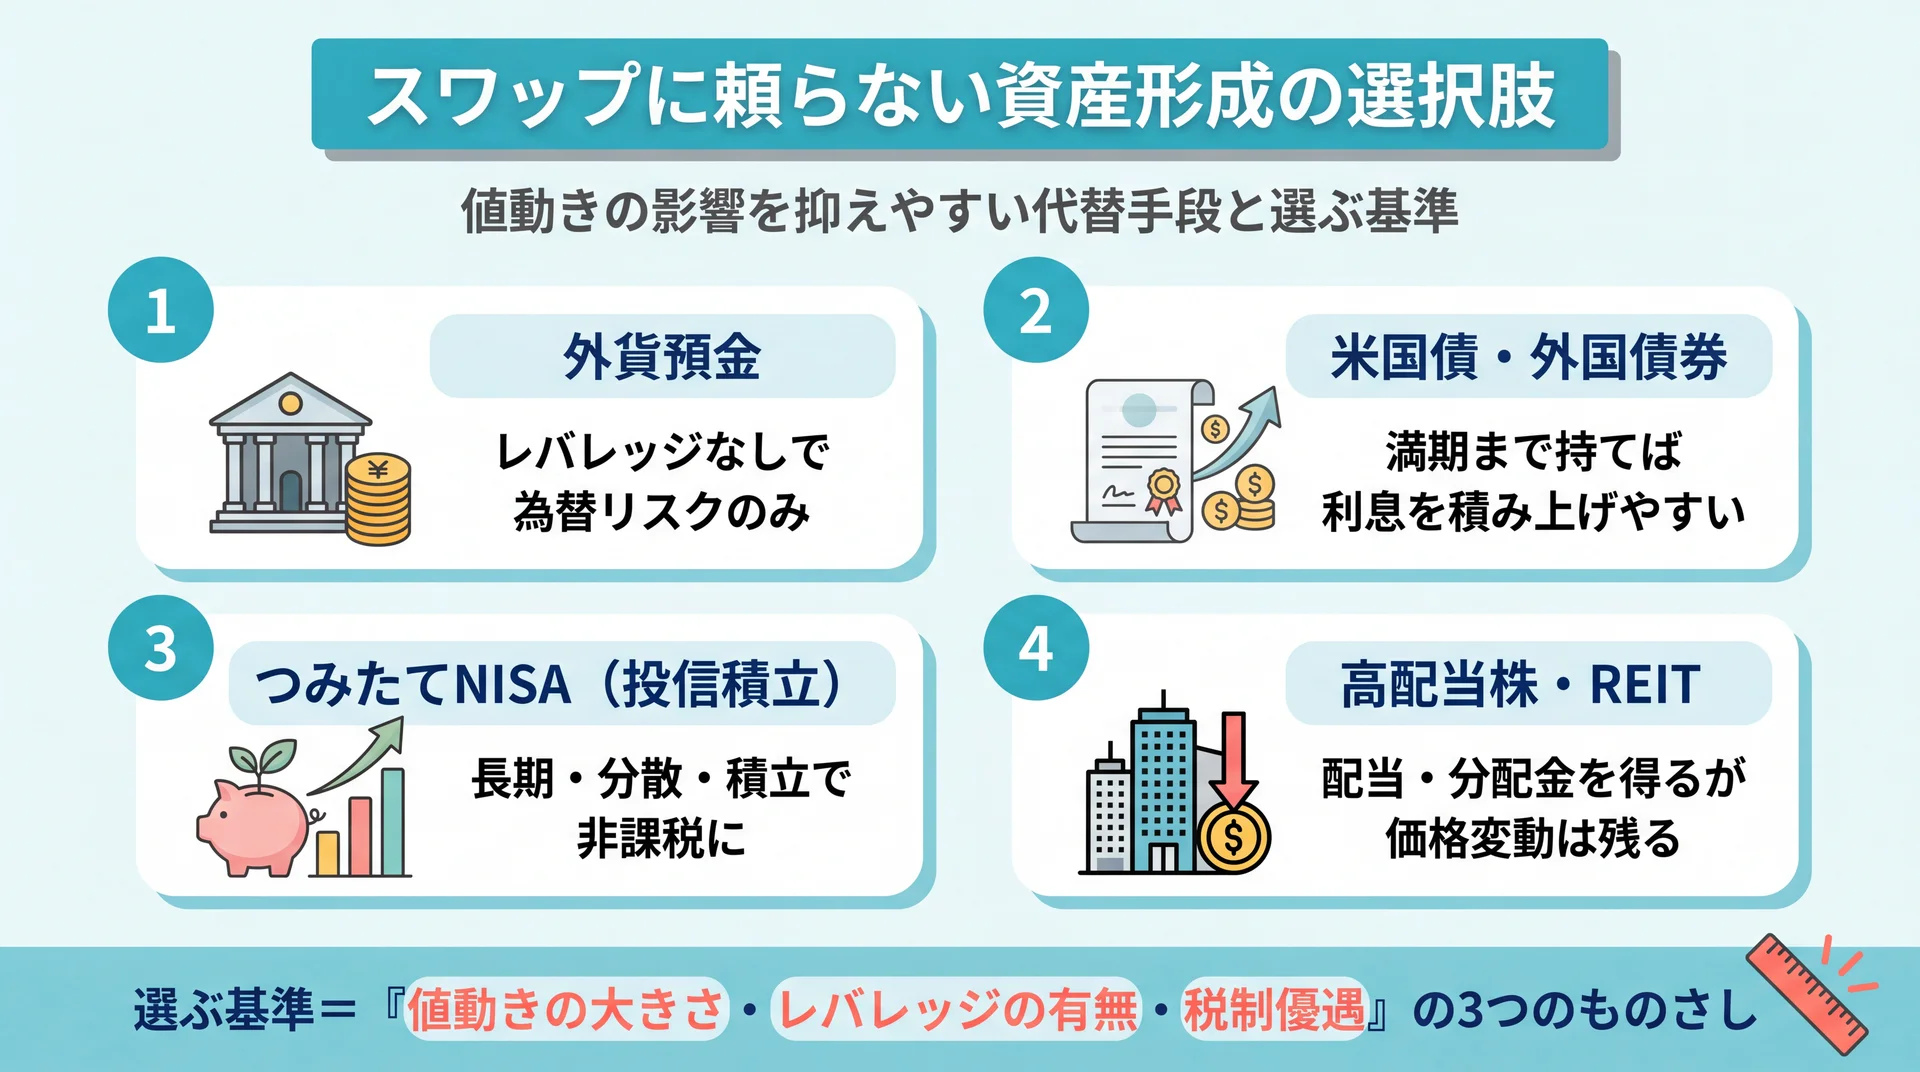
「じゃあ、何もしないほうがいいの?」——そうではありません。「やめとけ」で終わる記事が多いからこそ、ここでは次の一歩まで具体的に整理します。大切なのは、スワップという1つの手段に固執せず、自分のリスク許容度に合った方法を選ぶことです。
外貨預金・債券・つみたてNISAなどの代替手段
スワップ運用より値動きの影響を抑えやすい選択肢はいくつもあります。代表的なのが外貨預金、米国債・外国債券、つみたてNISAを使った投資信託の積立、高配当株・REITなどです。いずれもリスクの質や大きさは異なりますが、共通するのは「金利差だけに賭けない」こと。特に、国が非課税制度として用意するつみたてNISAは、長期・分散・積立でコツコツ資産形成したい初心者と相性がよい仕組みです。
ここで重要なのは、どの手段が絶対に正解ということではなく、自分がどこまで値動きに耐えられるかを先に決めることです。同じ「増やす」でも、許容できるリスクの幅によって選ぶべき方法はまったく変わります。
スワップ投資に向いていない人・向いている人
ここまでのリスクを踏まえると、スワップ投資に向いていない人の特徴は明確です。「元本割れをどうしても許容できない人」「短期間でまとまった利益を得たい人」「為替相場を日々チェックする余裕がない人」は、スワップ運用のストレスに耐えづらく、失敗しやすい傾向があります。
逆に向いている人は、「当面使わない余裕資金で取り組める」「為替が数十%下落しても冷静に保有を続けられる」「レバレッジを低く抑え、長期で腰を据えられる」タイプです。自分がどちらに近いかを正直に見極めることが、始める前の一番のリスク管理になります。判断に迷うなら、後述の学びのサービスでお金との向き合い方の軸を先に作るのも有効です。
それでも始めるなら守りたい最低限のリスク管理
リスクを理解したうえで少額から試すなら、最低限のルールを決めておきましょう。レバレッジは2〜3倍まで、損切りラインを事前に決める、生活資金には手をつけない——この3つは外せません。複数通貨に分散しても、新興国通貨が同時に下落する局面では効果が限定的なことも知っておくべきです。
なお、スワップで得た利益は為替差益と同様に原則として課税対象で、一定額を超えると確定申告が必要です(詳細は国税庁や税理士に確認を)。受け取り実績は記録を残しておくと申告時に役立ちます。こうした管理まで含めて考えると、「学びながら少額で」が現実的な進め方だと分かります。
\ 独学の迷いを伴走者と整理 /
「どこまでリスクを取れるか」の判断軸を、マンツーマンで一緒に言語化できます。
スワップに頼らず資産形成を学べるサービス比較5選
「独学でバラバラの情報を集めるうちに、何が正しいか分からなくなった」——いわゆる金融疲れは、多くの人が通る道です。スワップのようなリスクの高い手段に飛びつく前に、お金の判断力そのものを体系的に学べるサービスを比較してみましょう。以下は、資産形成を学べる代表的な5サービスです。ABCashは、家計〜投資までを専属コンサルタントがマンツーマンで伴走する点と、金融商品を販売しない中立性で選びやすい一社です。なお各社の実績値・料金は時点で変わるため、最新条件は必ず公式サイトでご確認ください。
| ロゴ | サービス名 | 学べる範囲・強み | 料金・コスト | 中立性(勧誘) | 初心者への向きやすさ |
 |
ABCash | 家計〜投資まで専属マンツーマン伴走 | プラン制・30日返金保証(要確認) | ◎ 商品販売なし | ◎ |
 |
ファイナンシャルアカデミー | 株式・不動産・お金の教養を体系学習 | コース制・無料体験あり | ◎ 商品販売なし | ○ |
 |
グローバルファイナンシャルスクール | 動画中心で網羅的に自習 | 有料スクール・無料講座あり | ○ スクール型 | ○ |
 |
マネイロ | NISA/iDeCoの無料診断・相談 | 無料 | △ 金融商品仲介あり | ◎ |
 |
アットセミナー | 無料マネーセミナーで基礎を広く | 無料 | △ 提携先の販売接点あり | ○ |
1. ABCash(株式会社ABCash Technologies)
スワップのような高リスク運用に踏み出す前に「お金の土台」を固めたい初心者へ、まず検討したいのがABCashです。
ABCashはFX口座でも投資商品でもなく、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講した伴走型のファイナンシャルトレーニングです。家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで一人ひとりのカリキュラムを組み、「何から手をつければいいか分からない」状態を一つずつ整理してくれます。スワップ運用のように為替変動リスクの大きい取引に飛びつく前に、資金管理の考え方と判断の型を身につけたい人に向いています。
おすすめポイント
- 専属コンサルタントのマンツーマン伴走: 「一人だと足踏みしてしまう」→ いつでも相談できる伴走者がつき、迷いを行動に変えられる
- 家計〜投資まで一気通貫: 「断片情報で金融疲れ」→ 貯金・NISA・投資の判断を1本の軸に整理できる
- 金融商品を販売しない中立性: 「勧誘されそうで不安」→ 教育が収益モデルのため、特定商品の販売・勧誘とセットにならない
第三者の比較メディアが引用する公式データでは、受講後に総資産が平均で約+57.2万円、月間の自由資金が平均+72,472円増えたと報告されています(時点・条件は公式サイト参照)。トレーニング満足度は95%(2025年4〜8月・公式アンケート)。一方でGoogle Mapsの口コミ(渋谷マークシティstudio・65件)は★3.8で評価が二極化し、無料体験での勧誘に関する厳しい声もあります。だからこそ、まずは無料体験で相性を確かめるのが安心です。
| 項目 | 内容 |
| 学べる範囲・強み | 女性中心・マンツーマン伴走/家計〜NISA・投資の一気通貫/中立(商品販売なし) |
| 料金・コスト | 有料トレーニング(プラン制)/30日間全額返金保証(返金期間は変更履歴あり・契約時要確認) |
| 中立性(勧誘) | ◎ 金融商品を販売しない教育モデル |
| 初心者への向きやすさ | ◎(未経験・NISA放置層の"最初の一歩"に最適) |
| 公式サイト | 公式HP |
2. ファイナンシャルアカデミー
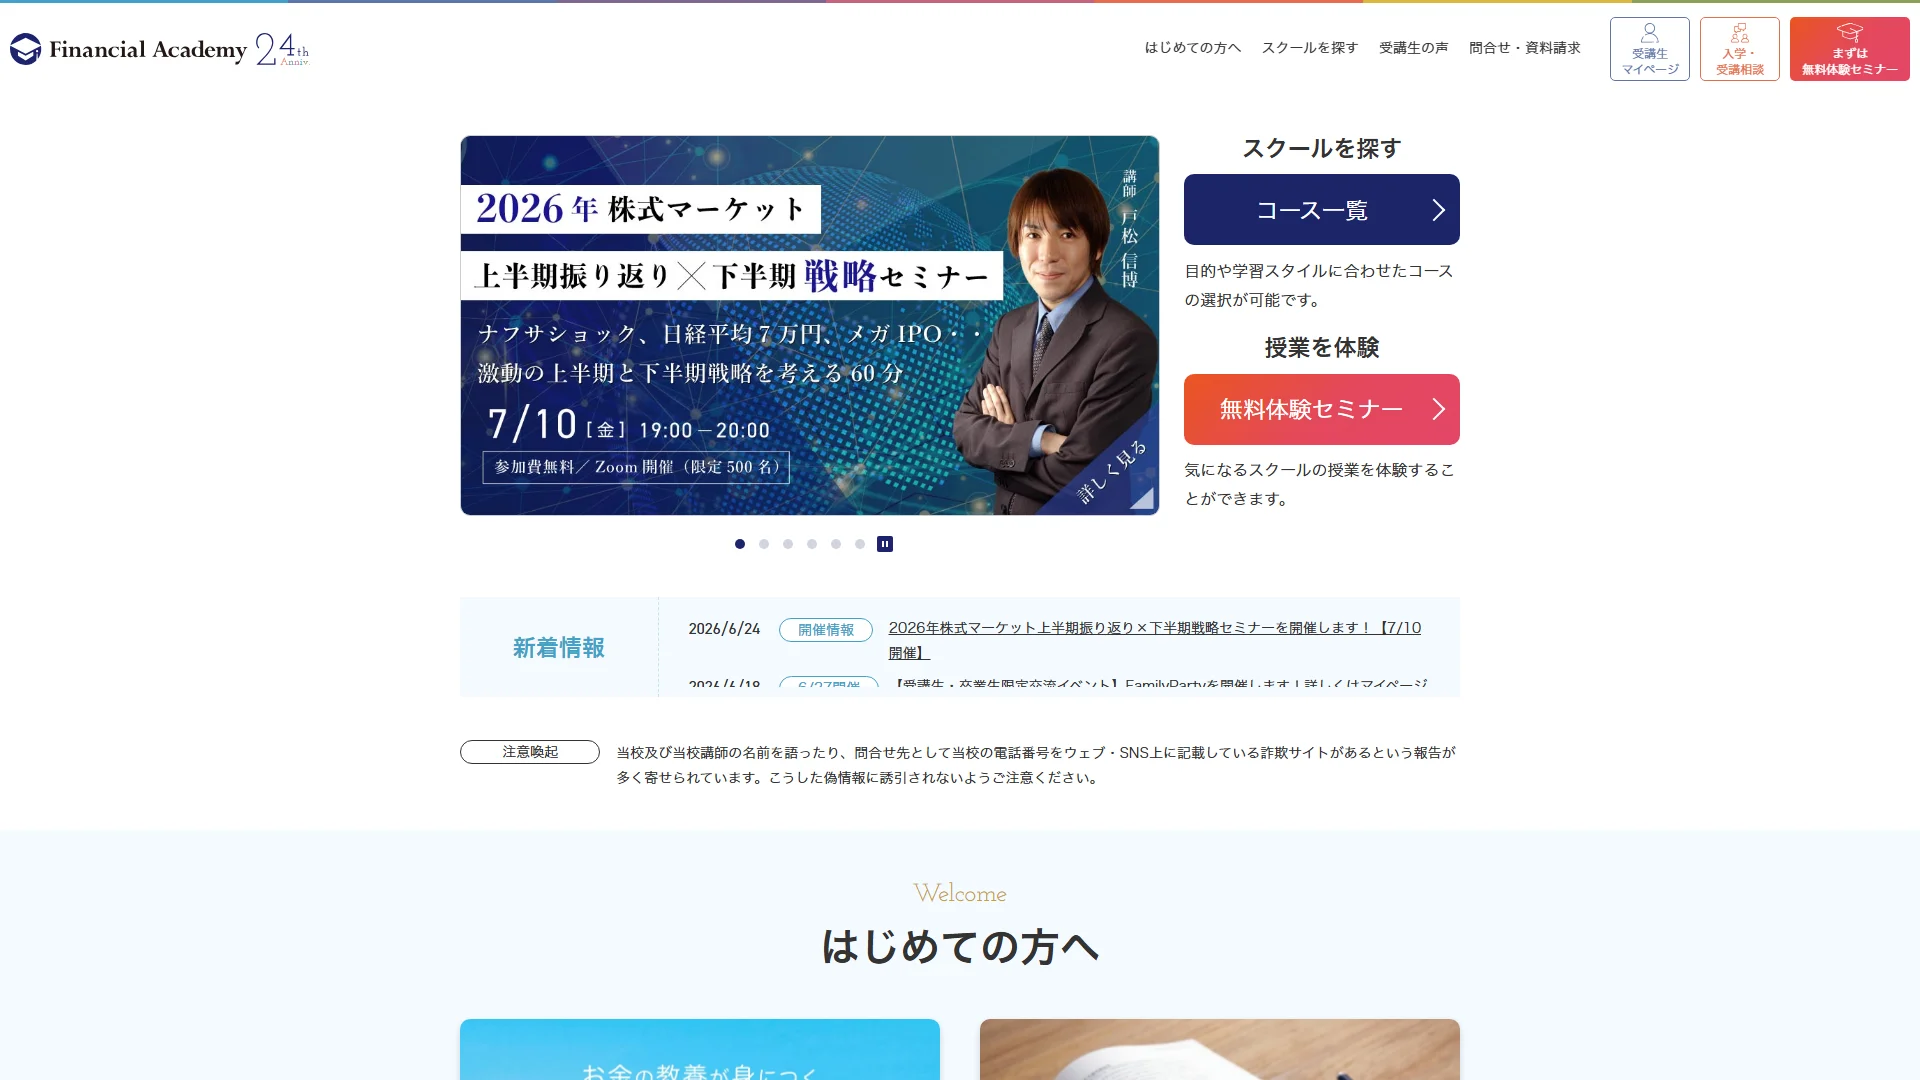
ファイナンシャルアカデミーは、公式サイトで24周年の表示を掲げる老舗のお金の総合スクールです。株式投資・不動産投資・お金の教養など、テーマごとに体系立てたカリキュラムを用意しており、教室とオンラインの両方で学べます。金融商品の販売を行わず授業料のみで運営する中立姿勢を掲げている点は、勧誘を警戒する人にとって安心材料になります。
一方で、集合講義が中心のため、ABCashのような一対一の個別伴走とは学び方が異なります。「まずは基礎を広く体系的に学びたい」「講義形式でじっくり知識を積み上げたい」という人に向いています。無料体験セミナーが用意されているので、雰囲気を確かめてから判断できます。
| 項目 | 内容 |
| 学べる範囲・強み | 株式・不動産・お金の教養を体系カリキュラムで学習 |
| 料金・コスト | コース制(有料)/無料体験セミナーあり |
| 中立性(勧誘) | ◎ 金融商品を販売しない運営 |
| 初心者への向きやすさ | ○(体系的に学びたい層向け・集合講義中心) |
| 公式サイト | 公式HP |
3. グローバルファイナンシャルスクール(GFS)
グローバルファイナンシャルスクール(GFS)は、「日本一のお金の学校」を掲げるオンライン投資スクールです。公式サイトでは「現役生徒数7万人突破(2026年3月時点)」「生徒数No.1(東京商工リサーチ2025年12月調べ・オンライン投資スクール)」を掲げ、豊富な講義動画で投資の基礎から実践までを自分のペースで学べる点が特徴です。まずは無料講座から入り口を確かめられます。
動画中心の自習スタイルのため、「決まった時間の授業に縛られず、好きなときに網羅的に学びたい」人に向いています。逆に、一人だと学習が続きにくい人や、その場で質問して疑問を解消したい人には、ABCashのようなマンツーマン伴走のほうが合う場合があります。学び方の相性で選ぶとよいでしょう。
| 項目 | 内容 |
| 学べる範囲・強み | 動画中心で投資を網羅的に自習/無料講座あり |
| 料金・コスト | 有料スクール(入学金・受講料)/無料講座・体験動画あり |
| 中立性(勧誘) | ○ スクール型 |
| 初心者への向きやすさ | ○(自習ペース・網羅性重視) |
| 公式サイト | 公式HP |
4. マネイロ
マネイロは、NISA・iDeCo・投資信託などお金の悩みを無料で相談できるサービスです。公式サイトでは「体験者数40万人突破・満足度96.8%」(※2026年2月時点累計・2024年1月〜アンケート)を掲げ、3分でできる投資診断やオンラインセミナー、専門家への個別相談を無料で提供しています。スマホで短時間から始められる手軽さが魅力です。
ただし、無料である背景には金融商品の仲介という収益モデルがあるため、相談の流れで具体的な商品提案を受ける場面もあります。「まず無料で全体像をつかみたい」人には入りやすい一方、勧誘とセットになるのを避けたい人は、ABCashのように商品を販売しない中立サービスと比較して選ぶと安心です。
| 項目 | 内容 |
| 学べる範囲・強み | NISA/iDeCoの無料診断・オンライン相談/3分投資診断 |
| 料金・コスト | 無料(診断・セミナー・個別相談) |
| 中立性(勧誘) | △ 金融商品仲介あり |
| 初心者への向きやすさ | ◎(無料・短時間・スマホ完結) |
| 公式サイト | 公式HP |
5. アットセミナー
アットセミナー(@SEMINAR)は、「お金の常識が身につく」完全無料のマネーセミナー情報サイトです。資産形成・節約・節税・確定拠出年金など幅広いテーマを扱い、実力派講師によるセミナーを全国とオンラインで受講できます。受講料が無料なので、「まずは気軽にお金の基礎に触れてみたい」という入り口として使いやすいのが特徴です。
一方、無料セミナーは提携する講師やサービスの紹介を伴うモデルであることが多く、保険や不動産などの販売接点につながる場合があります。「広く浅く無料で情報収集したい」人には向いていますが、体系的に自分専用の計画を作りたい人は、伴走型のABCashのような選択肢と組み合わせて考えるとよいでしょう。
| 項目 | 内容 |
| 学べる範囲・強み | 無料マネーセミナーで資産形成の基礎を幅広く |
| 料金・コスト | 無料(提携講師紹介モデル) |
| 中立性(勧誘) | △ 提携先の販売接点あり |
| 初心者への向きやすさ | ○(無料・入り口が広い) |
| 公式サイト | 公式HP |
中立性・勧誘の有無の確認方法
「学びに行ったつもりが、保険や投資商品を勧められた」という事態を避けるには、そのサービスの収益源がどこにあるかを確認します。授業料・受講料だけで運営しているスクールは、特定商品を売る動機が生まれにくく中立性が高い傾向です。逆に無料サービスは、金融商品の仲介や紹介で収益を得ている場合があるため、相談時に商品提案を受ける前提かどうかを事前に把握しておくと安心です。
コストの透明性の確認方法
料金は「総額でいくらかかるか」「追加費用や更新料はないか」を必ず公式で確認します。返金保証の有無と条件も重要なチェックポイントで、合わなかったときのリスクを下げられます。無料をうたうサービスでも、その後に有料商品や個別契約へ誘導される流れがないかを見ておくと、想定外の出費を防げます。
初心者サポートの確認方法
続けられるかどうかは、つまずいたときに頼れる仕組みがあるかで決まります。マンツーマンの伴走、チャットやアプリでの質問対応、学習の進捗管理など、一人にならずに済むサポートがあると挫折しにくくなります。スワップのようなリスクの高い運用に迷っている段階なら、口座スペックを比べるより先に、「お金の判断力を鍛えられる環境」を選ぶほうが遠回りに見えて近道です。
選定基準まとめ
| 評価軸 | チェックすべきポイント | ABCashの位置づけ |
| 中立性・勧誘の有無 | 収益源が授業料のみか/商品販売とセットでないか | 商品を販売しない中立の教育モデル |
| コストの透明性 | 総額・追加費用・返金保証の条件を公式で確認 | プラン制+30日間全額返金保証(要確認) |
| 初心者サポート | 伴走・質問対応・進捗管理など挫折しない仕組み | 専属コンサルタントのマンツーマン伴走 |
資産形成の土台づくりならABCashで
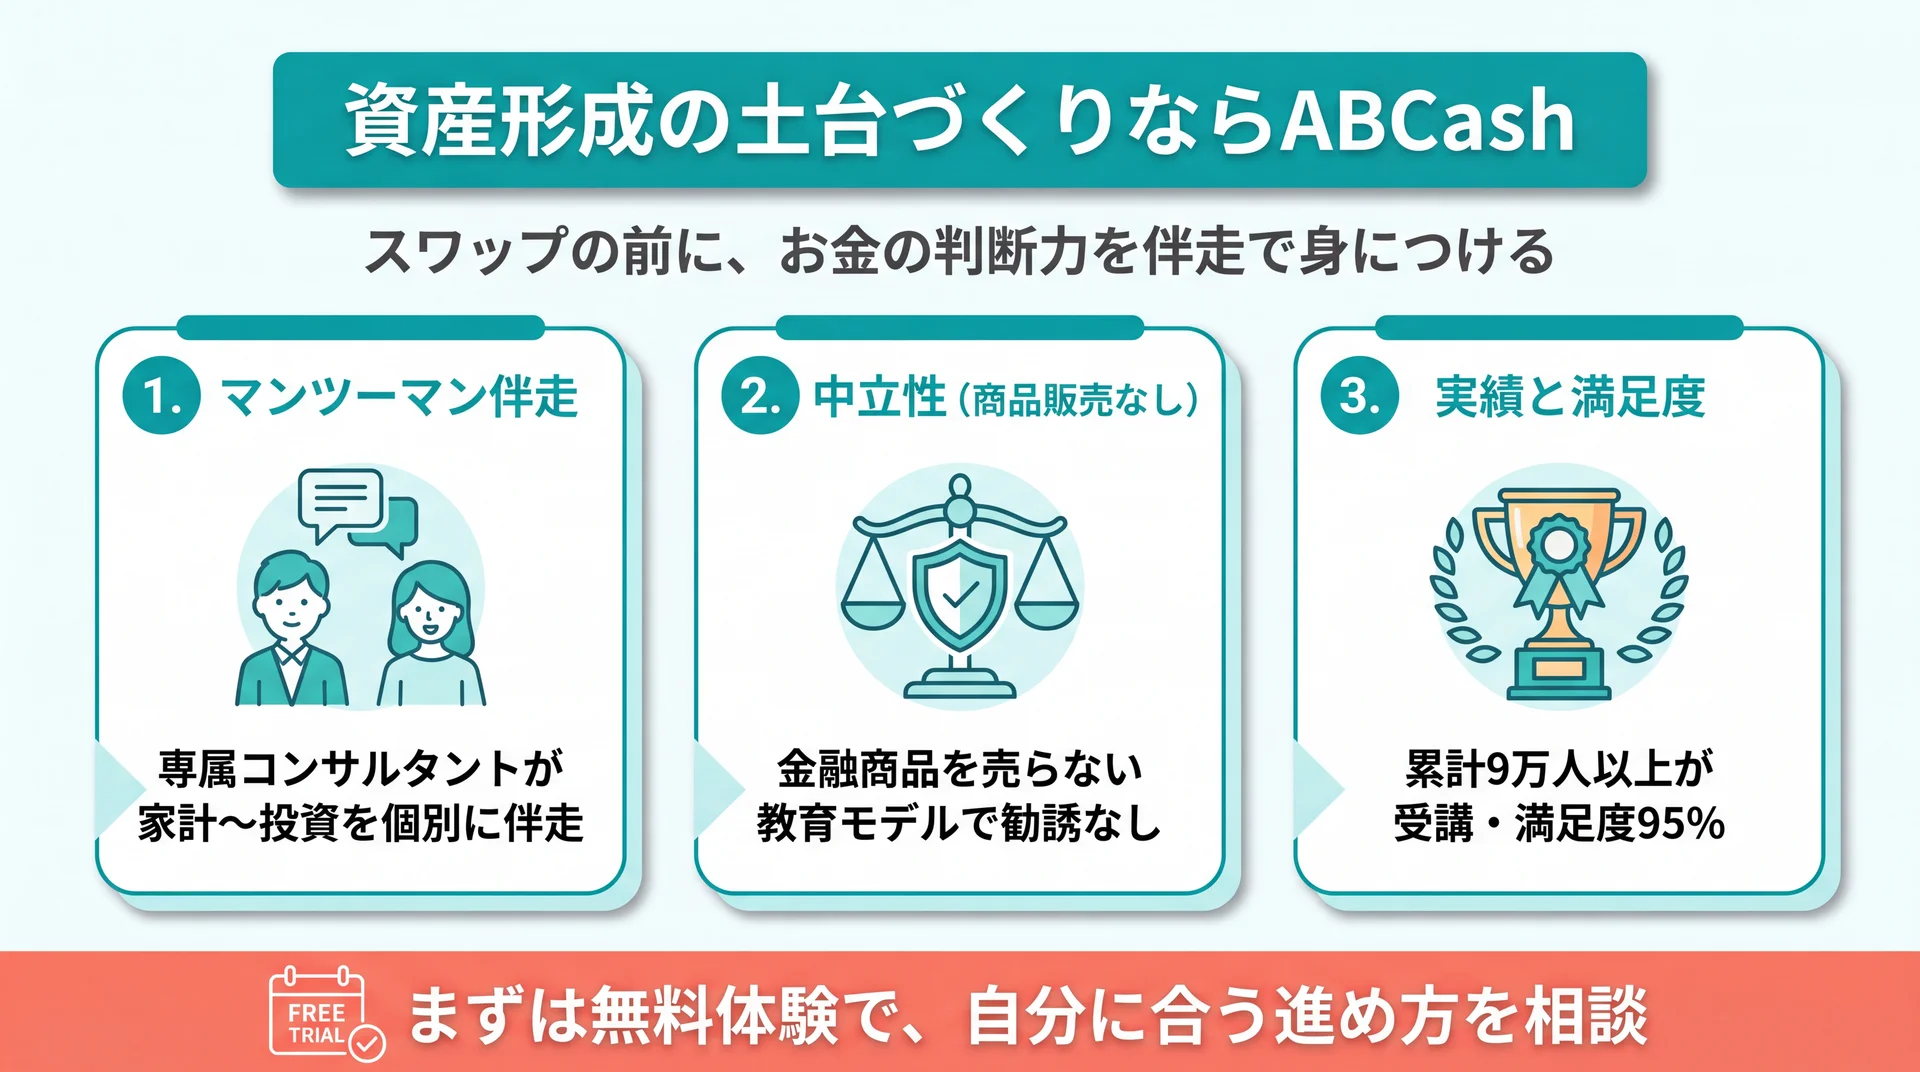
ABCashは「お金の土台を、専属コンサルタントと一緒に作れる」ことが最大の強みです。スワップ運用の会社は自分で選んで口座を開けますが、「そもそも家計全体でどこまでリスクを取れるのか」「暴落に耐えられる資金配分か」という判断軸は、独学だと迷いがちです。その軸づくりを、対話しながら進められるのがABCashです。
ABCashが選ばれる理由:
- マンツーマン伴走: 家計〜NISA・投資までを専属コンサルタントが個別カリキュラムで伴走。「一人だと足踏みする一歩」を踏み出せる
- 中立性: 金融商品を販売しないため、特定商品の勧誘とセットにならず、フラットに学べる
- 実績: 女性を中心に累計9万人以上(2026年5月時点)が受講し、トレーニング満足度95%(2025年4〜8月・公式アンケート)
高金利通貨のスワップ運用ほど、始める前の準備で結果が変わります。まずはお金の全体像を整理し、自分がどこまでリスクを取れるかを知ることが、失敗を避ける近道です。
\ お金の判断力をマンツーマンで /
何から始めるか迷うお金の悩みを、まずは無料体験でプロに相談してみてください。
よくある質問
Q. スワップポイントだけで生活できる?
現実的には、まとまった資金がなければ生活費をまかなうほどの受け取りは難しいのが実情です。スワップは金利差ぶんの受け取りで、元手が大きいほど額も増えますが、その分だけ為替下落時の損失リスクも大きくなります。「不労所得」と過度に期待せず、余裕資金の範囲で長期的に取り組むのが安全です。
Q. マイナススワップとは何ですか?
売買の方向によっては、スワップを受け取るのではなく毎日支払うことになり、これをマイナススワップと呼びます。高金利通貨を売って低金利通貨を買う方向で保有すると発生しやすく、想定と逆に損益が積み上がります。ポジションを持つ前に、その通貨ペア・方向のスワップが受取か支払かを必ず確認しましょう。
Q. スワップ運用はやめたほうがいい?
一概に「やめるべき」ではなく、自分のリスク許容度に合うかどうかで判断します。元本割れを許容できず、相場を追う余裕もないなら向いていません。取り組むとしても、レバレッジを低く抑え、余裕資金で少額から、というルールが前提です。迷う場合は、まず資産形成の全体像を学んでから決めても遅くありません。
Q. 初心者は何から始めるべき?
いきなり高金利通貨のスワップに飛びつくより、家計の把握とつみたてNISAなどの基礎から始めるのが王道です。そのうえで、自分がどこまでリスクを取れるかを先に把握しておきましょう。独学で迷うなら、中立的に伴走してくれる学びのサービスで、判断の軸を作るところから始めるとつまずきにくくなります。
まとめ
スワップポイントは、金利差から日々受け取れる魅力がある一方で、為替の急落・高金利通貨の暴落・スワップの変動・ロスカット・多額の必要資金という5つのリスクを抱えています。「おすすめしない」と言われるのは、これらを知らずに「不労所得」のイメージだけで飛びつくと後悔しやすいからです。だからこそ、まずは自分がどこまでリスクを取れるかという"お金の土台"を先に固めることが、遠回りに見えて一番の近道になります。学ぶ→自分に合う方法を選ぶ→少額で始める、の順で一歩ずつ進めていきましょう。
\ お金の不安を自信に変える一歩 /
将来のお金に迷いを残さないために、あなたに合う進め方を一緒に見つけられます。