
「今投資するなら何がいいの?」と検索しても、NISA・投資信託・株式など選択肢が多すぎて、結局どれを選べばいいか決められない——そんな声は少なくありません。この記事では、今から始めやすい投資の種類と特徴、失敗しない選び方、そして一人で迷わず始めるための学び方までを、初心者目線でわかりやすく整理します。
\ 累計9万人が受講 /
「何を買えばいいか分からない」まま止まっている方へ。ABCashなら専属コンサルが家計から投資まで伴走します。
今投資するなら何がいい?まず知るべき基本の考え方
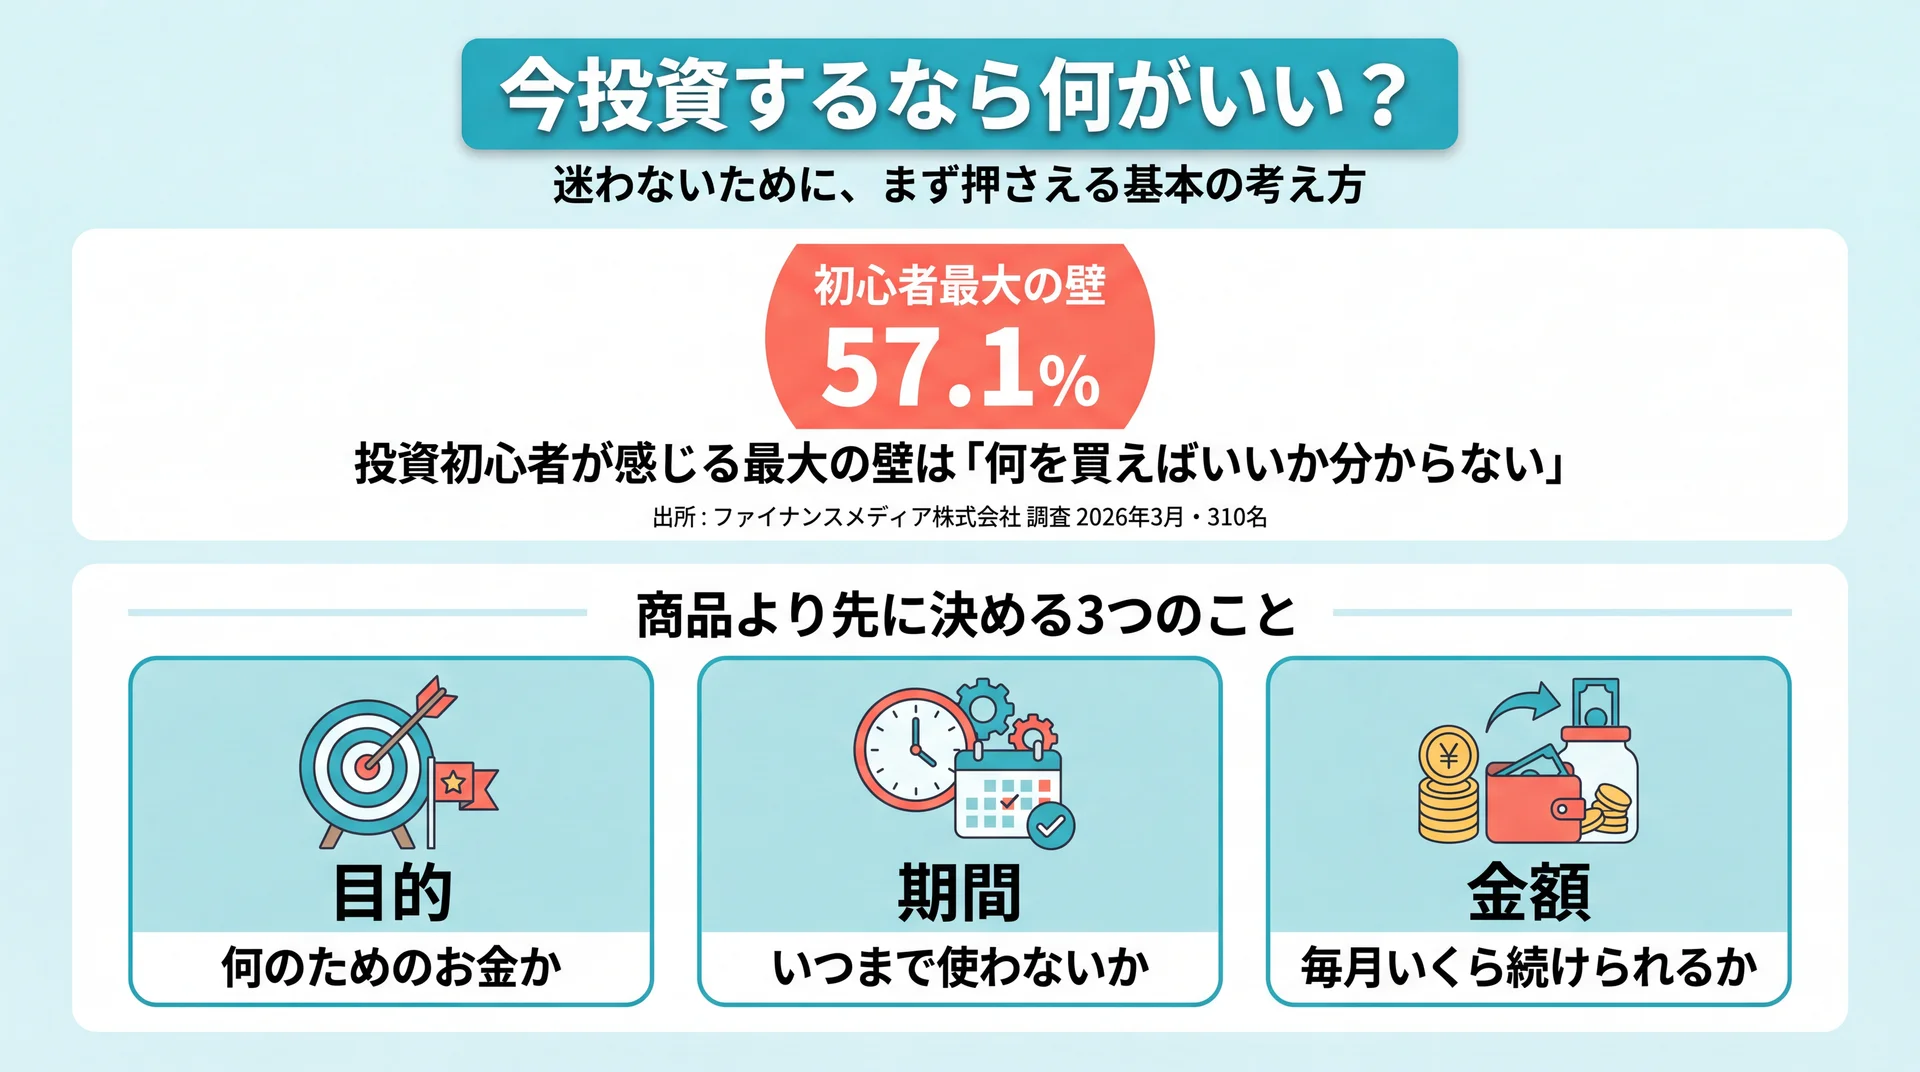
「今投資するなら何がいいか」を考えるとき、多くの人がいきなり「儲かる商品」を探し始めてしまいます。ですが、最初につまずくのはまさにここです。ある調査では、投資初心者が感じる最大の壁は「何を買えばいいかわからない」で57.1%と最多でした(ファイナンスメディア株式会社 調査/2026年3月・310名)。情報は無料で溢れているのに、選べない。この「決められなさ」こそが、今の初心者が抱える本当の悩みです。
「何を買えばいいか分からない」が初心者最大の壁
同じ調査では、投資を学ぶチャネルとしてYouTubeが56.8%とウェブメディアや書籍を大きく上回り、学習手段の主流になっていることも示されています。つまり、多くの人は「情報にアクセスできない」のではなく、バラバラの情報を集めるほど、かえって判断できなくなっています。これは「金融疲れ」とも呼ばれる状態で、ABCashの受講者からも「株や投資の勉強をしてみたけれど、ちんぷんかんぷんだった」という声が寄せられています。
大切なのは、いきなり商品名を暗記することではありません。「何に投資するか」の前に、「自分はなぜ投資したいのか」を言葉にできるかが、迷わないための最初の分岐点になります。
「何に」より先に「何のために・いつまでに・いくら」を決める
投資の答えは、実は人によって違います。老後資金づくりのための30年運用と、5年後の住宅頭金づくりでは、選ぶべき手段がまったく変わるからです。だからこそ、商品を選ぶ前に次の3つを決めるのが鉄則です。
- 目的: 老後資金/教育資金/数年後の大きな買い物など、何のためのお金か
- 期間: いつまで使わずに置いておけるか(長いほどリスクを取りやすい)
- 金額: 毎月いくらまでなら生活を圧迫せず続けられるか
この3つが決まると、「今の自分に向いている投資」は驚くほど絞り込めます。目的が曖昧なまま流行の商品に飛びつくことこそ、初心者が最も失敗しやすいパターンです。逆に言えば、ここを整理できれば、あとで紹介する投資の種類のどれが自分向きかが自然と見えてきます。
今から始めやすい投資の種類と特徴
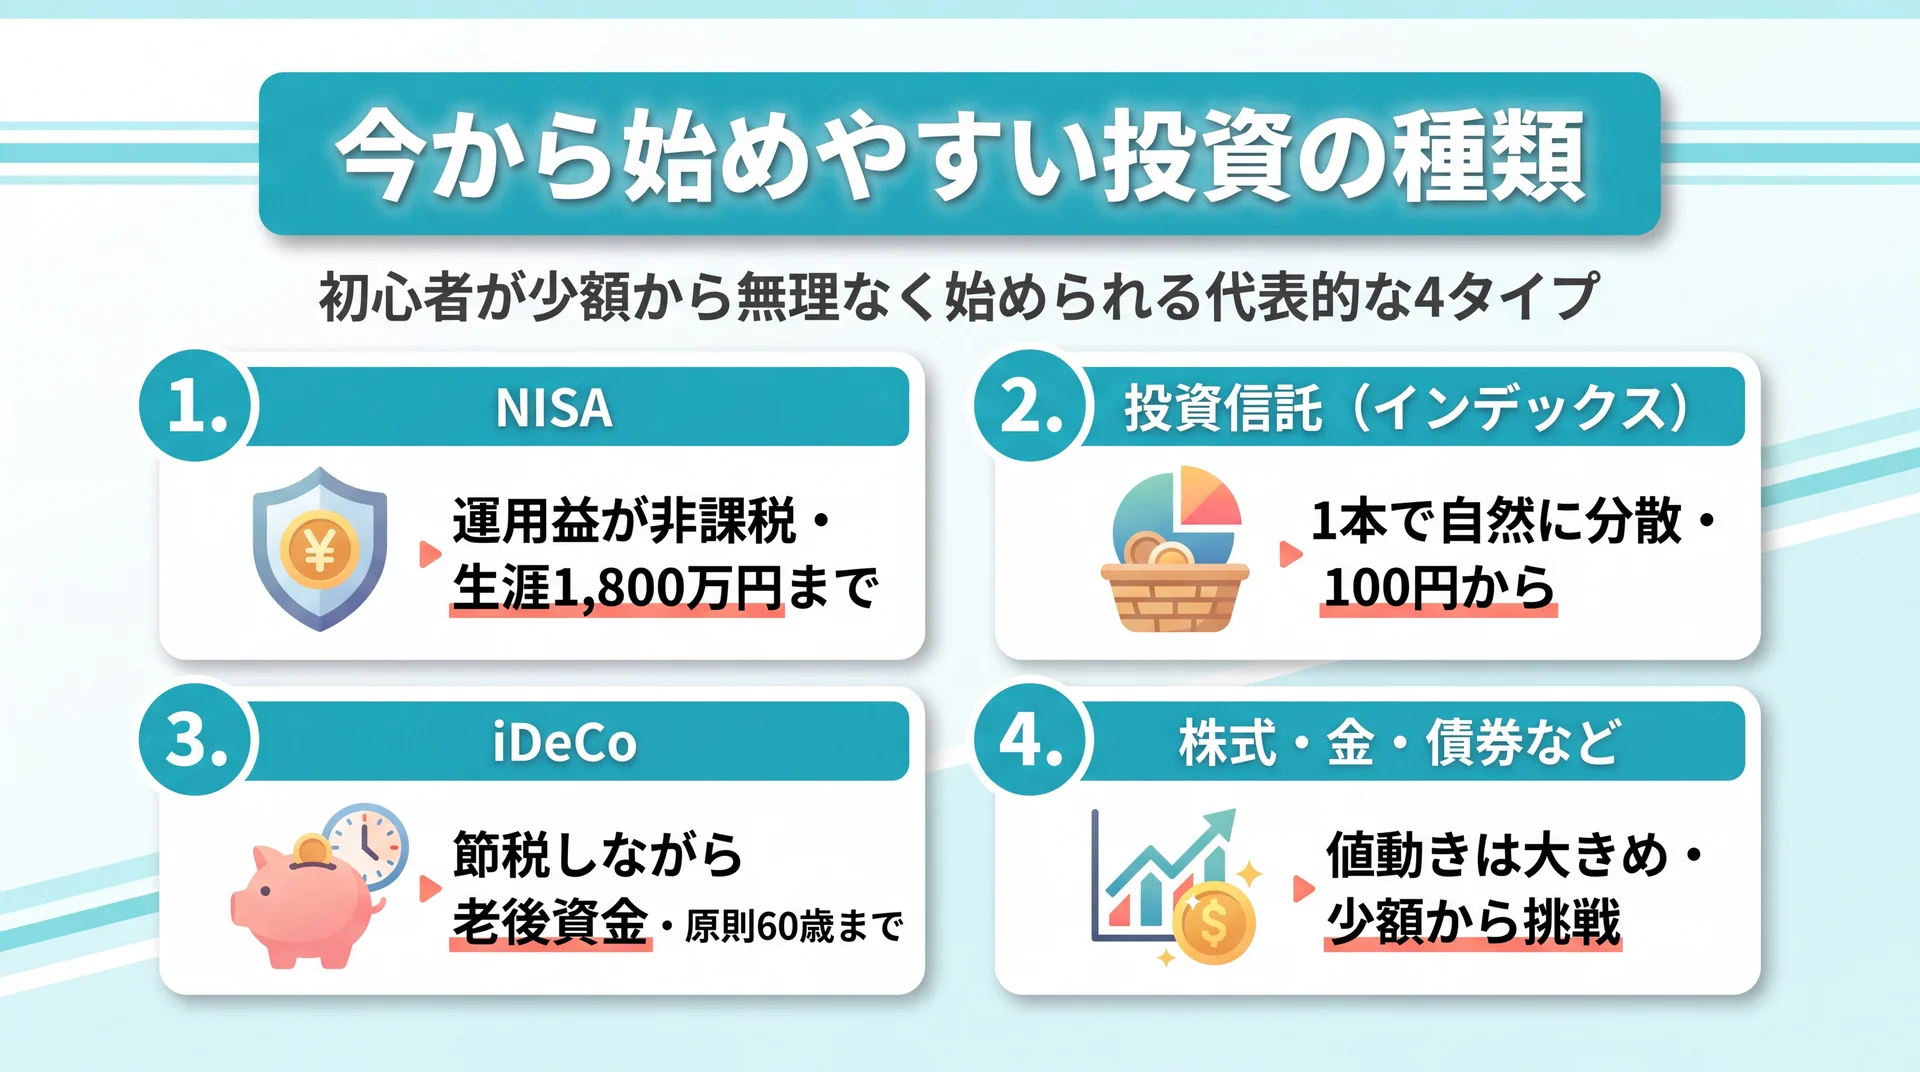
「投資=株でギャンブル」というイメージから抜け出せない方は多いものです。しかし実際には、初心者が少額から無理なく始められる制度や商品が整っています。ここでは、今から始めやすい代表的な投資の種類を、特徴とあわせて整理します。それぞれ「どんな目的に向くか」を意識しながら読んでみてください。
NISA(つみたて投資枠・成長投資枠)
今、投資を始めるなら真っ先に押さえたいのがNISAです。2024年から始まった新しいNISAでは、つみたて投資枠(年120万円)と成長投資枠(年240万円)を使い、生涯で最大1,800万円までの運用益や分配金が非課税になります(金融庁 NISA特設ウェブサイト)。通常なら約20%かかる税金がゼロになるため、同じ運用でも手元に残るお金が増えるのが最大の魅力です。
特につみたて投資枠は、金融庁の基準を満たした投資信託に絞られており、初心者が極端にリスクの高い商品を選びにくい設計になっています。「まず非課税の器を用意し、その中で長期に積み立てる」——これが、今の初心者の王道スタートです。
投資信託(インデックスファンド)
「何を買えばいいか分からない」という人に相性が良いのが投資信託です。投資信託は、多くの投資家から集めたお金を運用の専門家が国内外の株式や債券に分散して投資する仕組みで、1本買うだけで自然に分散投資が実現します。個別株のように「どの会社の株を買うか」を自分で見極める必要がないため、負担が小さいのが特長です。
なかでも、日経平均株価やS&P500などの指数に連動するインデックスファンドは、運用コストが低く、市場全体の成長の恩恵を受けやすいことから、初心者の積立先として人気があります。100円〜1,000円程度の少額から始められる商品も多く、「まず経験してみる」ハードルが非常に低いのもポイントです。
iDeCo(個人型確定拠出年金)
老後資金づくりを軸に考えるなら、iDeCoも有力な選択肢です。iDeCoは自分で掛金を出して運用する私的年金制度で、掛金が全額所得控除の対象になり、運用益も非課税、受け取り時にも控除が使えるという税制メリットがあります(iDeCo公式サイト)。節税しながら老後資金を積み立てられる点が、NISAとは異なる強みです。
ただし、原則60歳まで引き出せないという制約があります。近い将来に使う予定のあるお金には向かないため、「老後まで動かさないお金」で活用するのが基本です。目的と期間を決めておくことが、ここでも効いてきます。
株式投資・その他(金・債券など)
もう少し能動的に取り組みたい人には、個別株式投資という道もあります。応援したい企業の株を持ち、値上がり益や配当、株主優待を狙えるのが魅力ですが、企業や業界を分析する力が求められ、値動きも大きくなりがちです。初心者はNISAや投資信託に慣れてから、少額で挑戦するのが安全です。
このほか、インフレに強いとされる金(ゴールド)、比較的値動きが穏やかな債券、値動きが大きく余裕資金での少額運用が前提となる暗号資産など、選択肢は多岐にわたります。重要なのは、これらを「どれか一つ」で選ぶのではなく、目的と期間に応じて組み合わせるという発想です。たとえば「老後資金はNISA+iDeCoの投資信託でコツコツ、当面使う予定のないボーナスの一部だけ個別株で挑戦」というように役割を分けて考えると、一つの商品に振り回されにくくなります。次章では、その組み合わせ方=選ぶ前のポイントを見ていきます。
投資先を選ぶ前に押さえる3つのポイント
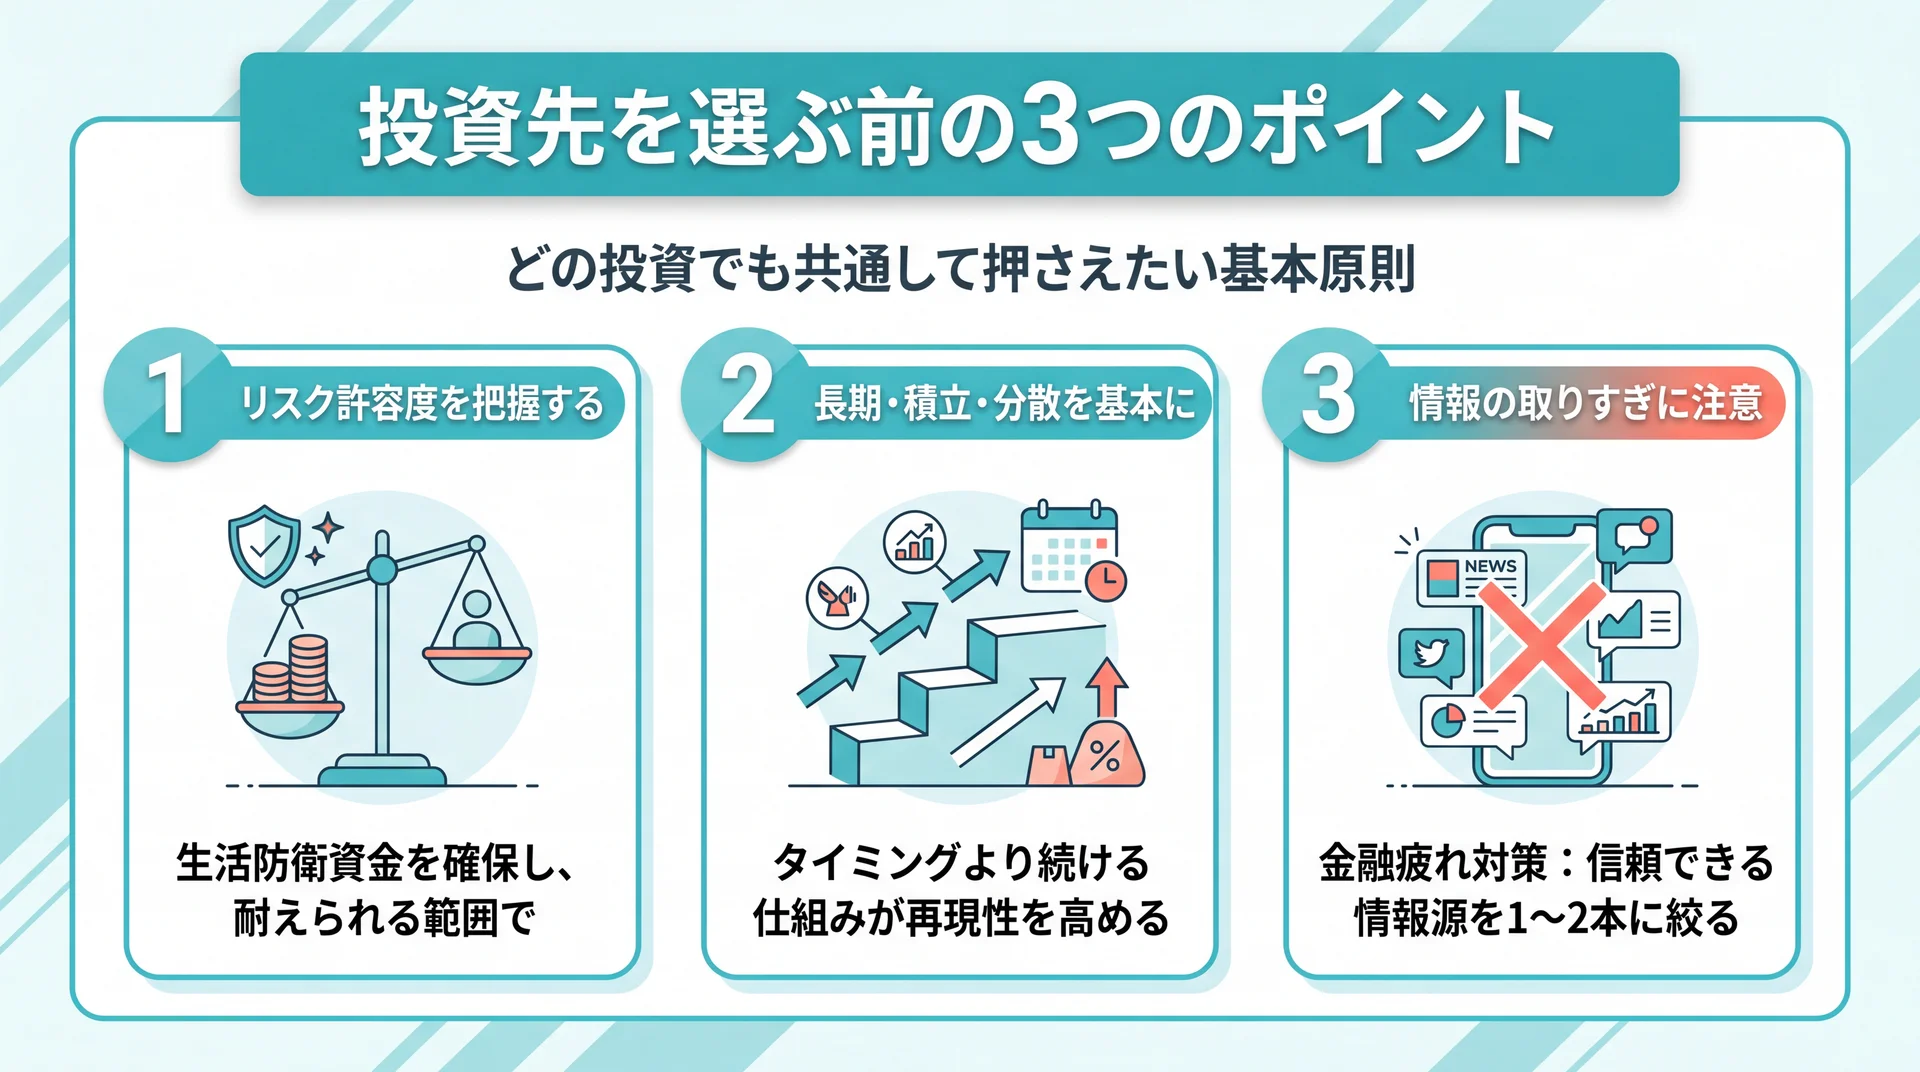
「投資は失敗する、怖い」という固定観念から、なかなか一歩を踏み出せない方もいるでしょう。実際、ABCashの受講者にも同じ不安を抱えていた人は少なくありません。ですが、正しい原則を知れば、そのリスクは大きく下げられます。ここでは、どの投資を選ぶ場合でも共通して押さえるべき3つのポイントを紹介します。
自分のリスク許容度を把握する
投資にはリスク(価格の振れ幅)が伴い、元本が保証されているわけではありません。だからこそ、「どのくらいの値下がりなら、生活にも心にも支障なく耐えられるか」という自分のリスク許容度を知ることが出発点になります。年齢・収入・家族構成・貯蓄額によって、取れるリスクは人それぞれです。
生活防衛資金(当面の生活費の半年〜1年分)を確保しないまま、余裕のないお金を投資に回すのは危険です。まずは「なくなっても生活が崩れないお金」の範囲を決めることが、安心して続ける前提になります。
「長期・積立・分散」を基本にする
金融庁も初心者向けの基本方針として掲げているのが、「長期・積立・分散」という考え方です(金融庁 NISA特設ウェブサイト)。長い期間をかけて、毎月一定額をコツコツ積み立て、投資先を国・資産・時間に分ける。これにより、一時的な値下がりの影響をならし、タイミングを当てにいく難しさから解放されます。
「安いときに買って高いときに売る」を狙う短期売買は、プロでも難しいものです。初心者が着実に資産形成を目指すなら、タイミングを読むより「続ける仕組み」をつくるほうが再現性は高くなります。
情報の"取りすぎ"に注意する(金融疲れ対策)
先ほど触れたように、今はYouTubeやSNSで情報がいくらでも手に入ります。しかし、発信者によって言っていることが違い、情報を集めるほど不安になり動けなくなる——これが金融疲れの正体です。ある受講者は「YouTubeや書籍でも学べるが、結局自分の場合はどうすればいいのか判断できなかった」と振り返っています。
対策はシンプルで、「自分の目的に合った、信頼できる情報源を1〜2本に絞る」ことです。SNSでおすすめされた商品を次々に調べるより、まず自分の家計と目的という"軸"を固め、その軸に照らして情報を取捨選択する。すべてを網羅しようとせず、自分の状況に合わせて誰かに相談できる状態をつくると、情報の海で溺れずにすみます。この「相談できる相手」をどう持つかが、次章のテーマです。
一人で迷わないための投資の学び方
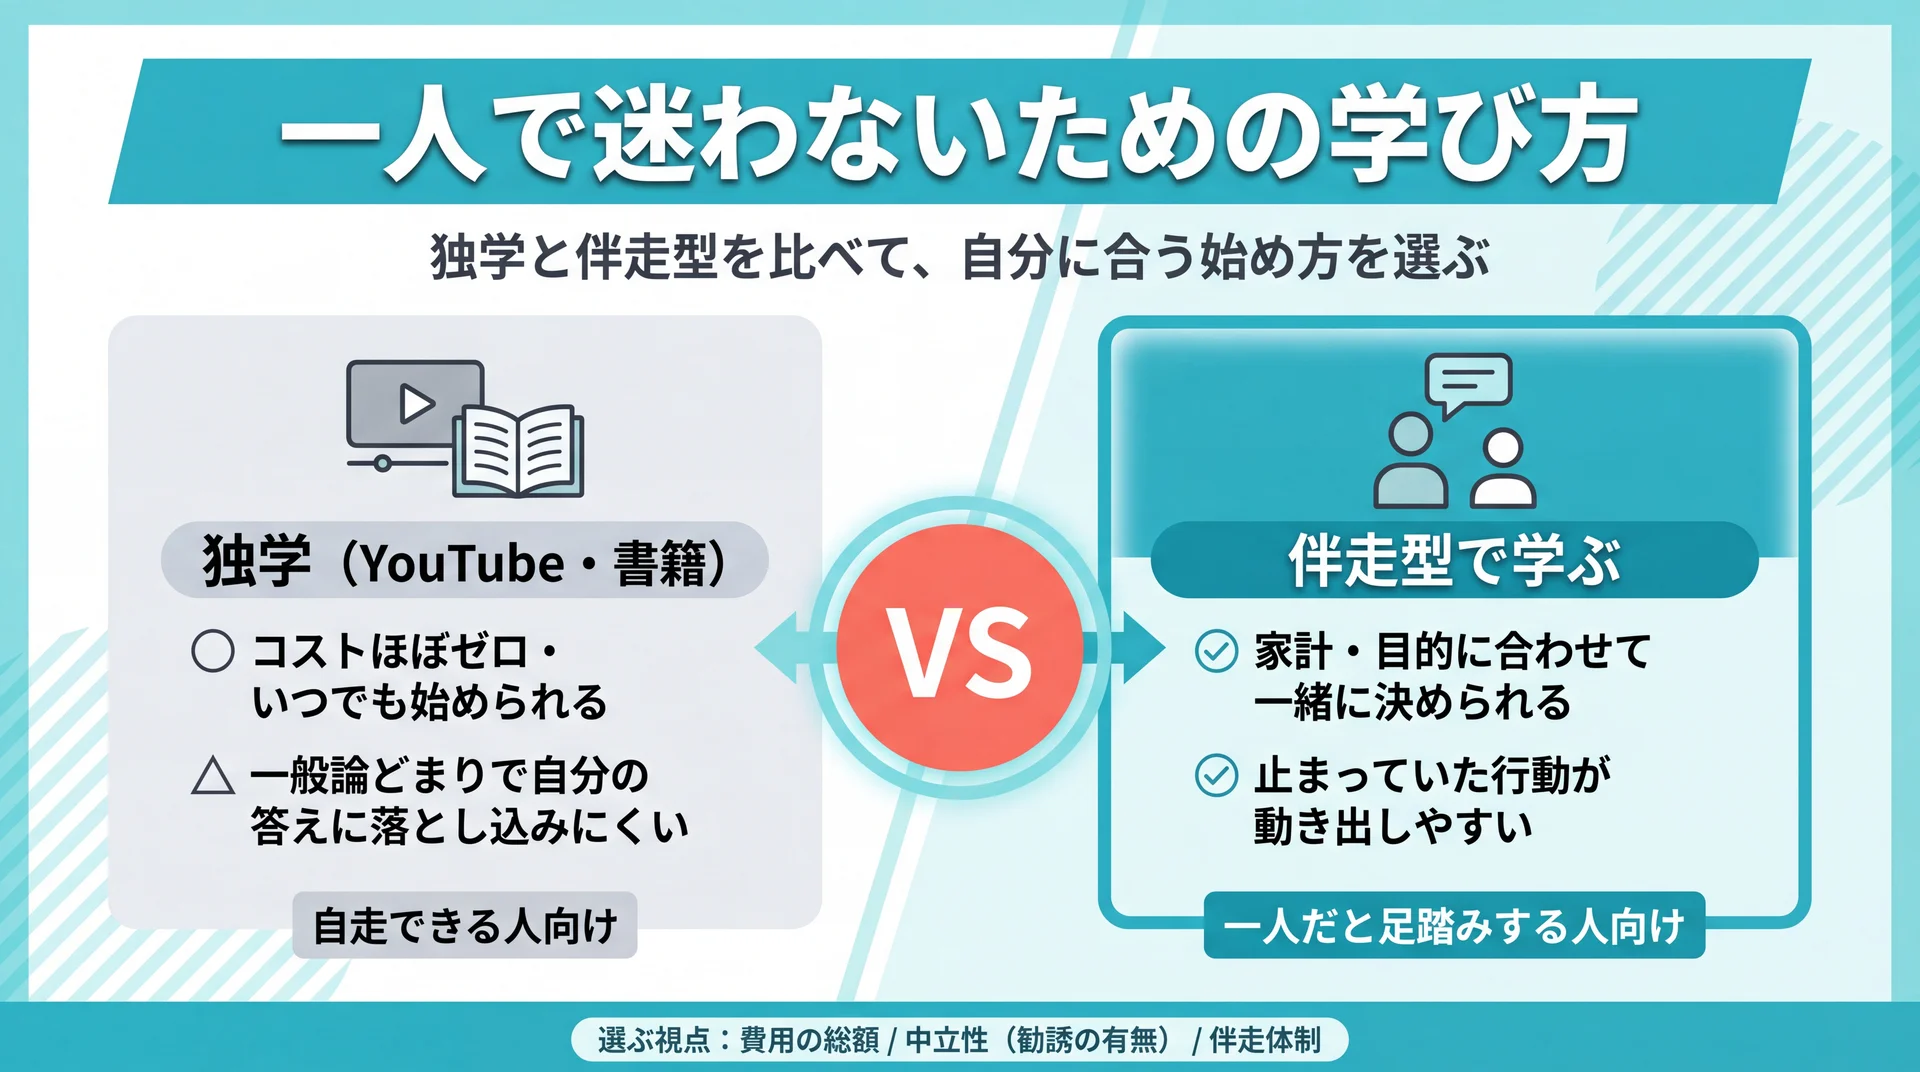
ここまで読んで、「理屈は分かったけれど、結局自分一人で決められる自信がない」と感じた方もいるはずです。それはごく自然な反応です。実際、口コミでも「一人だと足踏みしてしまうところだった」という声が目立ちます。ここでは、投資を学ぶ2つの方法——独学と伴走型——を比べ、自分に合う始め方を考えます。
独学(YouTube・書籍)の強みと限界
独学の最大の強みは、コストがほぼゼロで、いつでも始められることです。良質な入門書やYouTube動画は数多くあり、基礎知識を身につけるには十分な環境が整っています。すでに目的が明確で、自分で調べて実行できる人にとっては、独学は合理的な選択です。
一方で限界もあります。前述のとおり、投資学習の主流はYouTube(56.8%)ですが、それでも「何を買えばいいか分からない」人が57.1%にのぼるのは、情報が一般論にとどまり、"自分の場合どうするか"に落とし込めないからです。動画や本は「一般的にはこうです」までしか教えてくれず、あなたの収入・家族構成・貯蓄額を踏まえた最後の一歩は、結局自分で埋めなければなりません。断片的な知識は集まっても、家計・目的・リスク許容度を踏まえた「自分専用の答え」までは、独学では届きにくいのが実情です。挫折して結局NISA口座を開いたまま放置してしまう、というのもよくあるパターンです。
伴走型で学ぶメリットと選び方の視点
そこで選択肢になるのが、専門家が個別に伴走してくれる伴走型のサービスです。自分の家計や目的を共有したうえで、「あなたの場合はここから始めるといい」と一緒に決めてくれるため、独学で止まっていた行動が動き出しやすいのが最大のメリットです。実際、当社のABCashの受講者からは「NISAも株式も投信も、購入まで寄り添ってくれて投資デビューできた」という声が寄せられています。
ただし、この領域には料金や中立性の面で注意すべきサービスもあります。選ぶときは、①費用の総額が明確か ②特定の金融商品の販売とセットになっていないか(中立性)③初心者に伴走する体制があるかの3点を軸に見極めましょう。次章では、この視点で代表的なサービスを比較します。
\ マンツーマンで伴走 /
独学では迷いがちなNISAや投資信託の選び方も、専属コンサルとのマンツーマンなら一緒に決められます。
投資を学べる・相談できるおすすめサービス6選
「どこで学べば自分に合った投資を選べるようになるのか」と迷う方のために、投資を学べる・相談できる代表的なサービスを比較します。料金・サポート体制・中立性は各社の公式サイトで確認した情報にもとづいて整理しました。まずは全体像を一覧で把握してください。
| ロゴ | サービス名 | タイプ・特徴 | 料金の目安 | サポート体制 | 初心者への向きやすさ |
 |
ABCash | 女性向け伴走型トレーニング(マンツーマン・中立) | 買い切り型/30日全額返金保証・無料体験60〜80分程度 | 専属コンサル+アプリ+LINE・満足度95% | ◎ 家計〜投資を一気通貫で伴走 |
 |
ファイナンシャルアカデミー | 総合マネースクール(共学・老舗・中立) | 株式投資22.8万円〜/無料体験セミナー | 動画見放題+質問対応 | ○ 段階的に網羅学習 |
 |
GFS(Global Financial School) | オンライン投資スクール(動画2,000本超) | 入学金5.5万+39.8万円〜/無料講座 | 専任コンサル | ○ 自分のペースで基礎から |
 |
SHEmoney | 女性向けコーチングスタジオ(商品販売なし) | 月額19,980円〜/無料体験 | メンター+月次コーチング | ○ 仲間と実践 |
 |
マネイロ | 無料オンライン相談・セミナー(IFA) | 完全無料(金融商品仲介モデル) | 個別相談(IFA/FP)・満足度96.8% | ◎ NISA基礎を無料で |
 |
アットセミナー | 無料マネーセミナー(対面+オンライン) | 完全無料 | FP講師+個別面談 | ○ 入口が広い |
1. ABCash(株式会社ABCash Technologies)
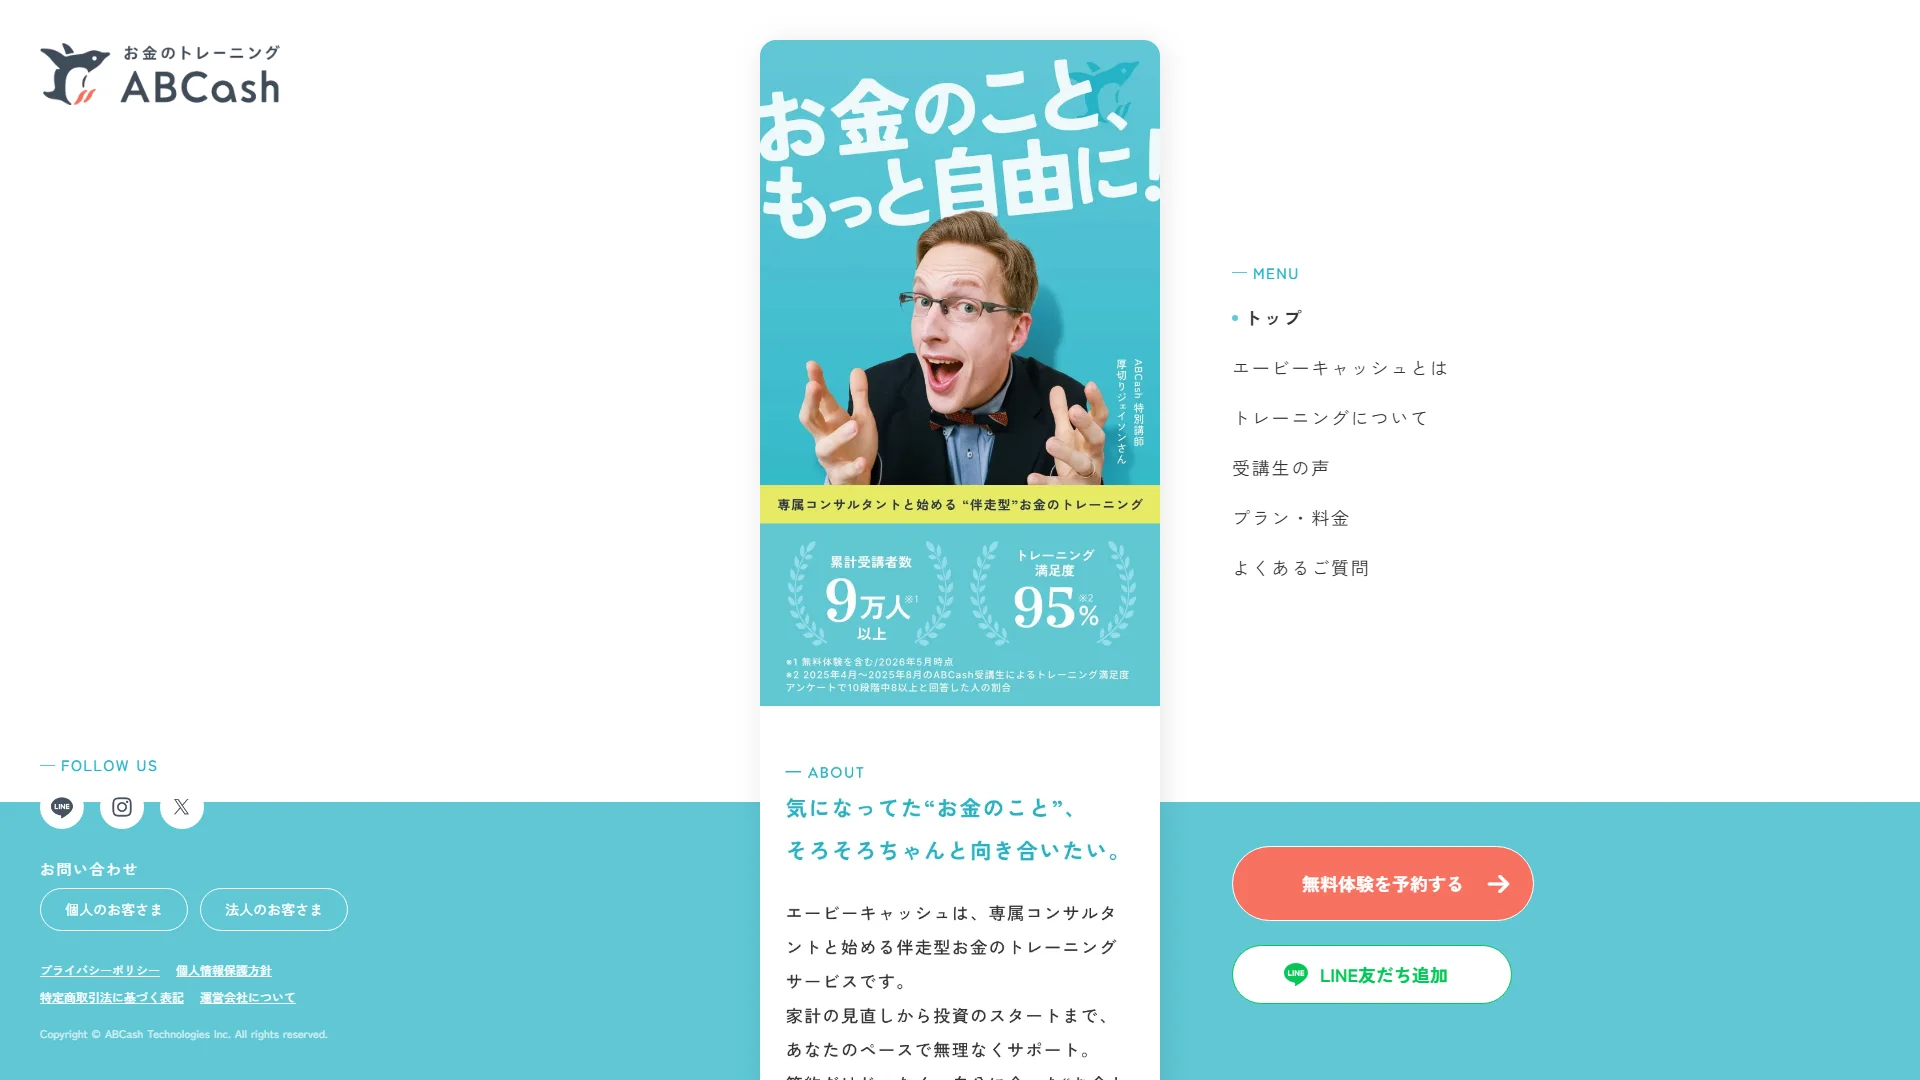
「今投資するなら何がいいか」を自分で決められるようになりたい方に、まず検討したいのがABCashです。
ABCashは、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講する、伴走型のファイナンシャルトレーニングです。最大の特徴は、専属のファイナンシャルコンサルタントがマンツーマンで、家計管理からNISA・iDeCo・投資信託・株式まで一気通貫で伴走してくれること。「何を買えばいいか分からない」という段階から、自分で商品を選べるようになるまでを、個別カリキュラムで支えます。
おすすめポイント
- マンツーマン伴走: 一人だと足踏みしてしまう → 専属コンサルが購入まで一緒に伴走し、投資デビューを後押し
- 中立性(商品を売らない): 勧誘とセットが不安 → 金融商品を販売しない教育モデルで、特定商品への誘導がない
- 習慣化の仕組み: 学んでも続かない → 専用アプリ×毎日フィードバックで、60日をめどに家計・投資の習慣化を設計
信頼性の面でも、トレーニング満足度95%(2025年4〜8月・公式アンケート10段階中8以上)、受講後は総資産が平均+57.2万円という公表実績があり、2018年設立でシリーズCまで累計約25億円を調達した企業が運営しています。オンライン完全対応で全国から受講でき、まずは60〜80分程度の無料体験で相性を確かめられるのも、初心者が試しやすい理由です。家計から投資デビューまでを"一人にならずに"進めたい女性に、特に向いています。
なお、口コミには「勧誘が続いた」「費用の割に効果を感じられなかった」という声も一定数あります。評価が分かれているのも事実であるため、契約前には無料体験で担当者との相性や費用感をしっかり確認しておくと安心です。
| 項目 | 内容 |
| 特徴・強み | 女性向け伴走型・マンツーマン・家計〜投資を一気通貫・中立 |
| 料金・コスト | 買い切り型(数十万円レンジ/要問い合わせ)・無料体験60〜80分程度・30日間全額返金保証 |
| サポート/信頼性 | 専属コンサル+専用アプリ+LINE質問・満足度95%・累計9万人 |
| 初心者への向きやすさ | ◎ 家計の可視化から投資デビューまで伴走 |
| 実績・対応事例 | 累計9万人以上/受講後 総資産平均+57.2万円(公式発表) |
| 公式サイト | 公式HP |
2. ファイナンシャルアカデミー(日本ファイナンシャルアカデミー株式会社)
2002年創立、開校24年目を迎える総合マネースクールです。延べ受講生82万人超(自社公表)という実績を持ち、株式投資・投資信託・不動産投資・お金の教養といった目的別のスクールを提供しています(ファイナンシャルアカデミー公式)。男女共学で、教室・Zoom・動画を組み合わせて学べるのが特徴です。
体系立てて幅広く学びたい人に向いており、受講期間内は動画が見放題で質問対応もあります。特定の金融商品や不動産の販売・紹介を一切行わない中立性を明示している点も安心材料です。一方で、集合講義が中心のため、マンツーマンの個別伴走を求める人にはやや物足りなさを感じる場合があります。まずは無料体験セミナーで、自分の学びたいテーマと合うかを確認するとよいでしょう。
| 項目 | 内容 |
| 特徴・強み | 2002年〜の老舗・82万人超・4スクール・中立 |
| 料金・コスト | 株式投資スクール228,800円(税込)〜/無料体験セミナーあり |
| サポート/信頼性 | 受講期間内は動画見放題・質問対応 |
| 初心者への向きやすさ | ○ 段階的に網羅学習(集合講義中心) |
| 実績・対応事例 | 延べ受講生82万人超(自社公表) |
| 公式サイト | 公式HP |
3. GFS(Global Financial School)
GFSは、2,000本以上の動画講義で学べるオンライン投資スクールです。経済史や金融の基礎から、投資信託・個別株・FX・NISA・iDeCoまで幅広く網羅しており、自分のペースで基礎から積み上げたい人に向いています(Global Financial School公式)。担任に何度でも質問できる専任コンサル制度も用意されています。
オンライン投資スクール生徒数No.1(東京商工リサーチ2025年12月調べ・サイト表記)を訴求し、無料講座の受講者は150万人にのぼります。受講生の約6割が投資初心者という点も、始めやすさの裏付けです。動画中心で自走できる人には心強い一方、女性特化ではなく、コンテンツ量が多いぶん「どこから手をつけるか」を自分で決める必要があります。入学後10日以内なら理由を問わず全額返金される制度があるため、まずは無料講座で雰囲気をつかむのがおすすめです。
| 項目 | 内容 |
| 特徴・強み | 動画2,000本超・網羅型・生徒数No.1(サイト表記) |
| 料金・コスト | 入学金55,000円+学費398,000円〜(受講期間2年)/無料講座あり |
| サポート/信頼性 | 専任コンサル制度・無料講座受講150万人 |
| 初心者への向きやすさ | ○ 自分のペースで基礎から(自走向き) |
| 実績・対応事例 | オンライン投資スクール生徒数No.1(東商リサーチ2025年12月調べ・サイト表記) |
| 公式サイト | 公式HP |
4. SHEmoney(SHE株式会社)
SHEmoneyは、女性向けのお金のコーチングスタジオです。15コース55レッスンで家計管理から資産運用までを、仲間と一緒に実践しながら学べるコーチング型が特徴です(SHEmoney公式)。入会時にアドバイザーがカリキュラムを作成し、初月はメンターが伴走、その後も月次コーチングやFPに質問できる自習室が用意されています。
キャリアスクール「SHElikes」の運営元によるサービスで、同世代の女性コミュニティのなかで続けやすいのが魅力です。金融商品の取り扱い・紹介販売は一切なし・無理な勧誘なしと公式FAQで明言しており、中立性の面でも安心できます。サービス満足度は93.5%(対象106名・2023年2〜9月アンケート・サイト表記)。一人でモチベーションを保つのが苦手な人や、仲間と楽しみながら学びたい女性に向いています。まずは無料体験で雰囲気を確かめられます。
| 項目 | 内容 |
| 特徴・強み | 女性向けコーチング・15コース55レッスン・商品販売なし |
| 料金・コスト | 月額19,980円〜(計12ヶ月)/無料体験あり・8日以内クーリングオフ可 |
| サポート/信頼性 | メンター+月次コーチング+FP質問可・満足度93.5% |
| 初心者への向きやすさ | ○ 仲間と実践(コミュニティ型) |
| 実績・対応事例 | サービス満足度93.5%(対象106名・サイト表記) |
| 公式サイト | 公式HP |
5. マネイロ(株式会社モニクルフィナンシャル)
マネイロは、資産運用の無料相談・オンラインセミナーを提供するサービスです。3分でできる投資診断、1回30分の無料オンラインセミナー、無料の個別オンライン相談の3本柱で、NISAやiDeCoの基礎を短時間で学べます(マネイロ公式)。運営は内閣総理大臣登録のIFA(独立系ファイナンシャルアドバイザー)で、体験者数は40万人を突破、満足度96.8%(2026年2月時点・サイト表記)を掲げています。
診断・セミナー・相談がすべて無料なので、「まず気軽に専門家の話を聞いてみたい」という人には入りやすい選択肢です。ただし、収益モデルは金融商品仲介(相談者が商品を購入すると紹介手数料が入る仕組み)であるため、"学び"よりも"相談・商品選定"寄りである点は理解しておきましょう。体系立てて自分で判断する力を育てたい場合は、伴走型スクールと併用するのも一案です。
| 項目 | 内容 |
| 特徴・強み | 無料の診断・セミナー・個別相談(IFA運営) |
| 料金・コスト | 完全無料(金融商品仲介による収益モデル) |
| サポート/信頼性 | 個別オンライン相談(IFA/FP)・満足度96.8% |
| 初心者への向きやすさ | ◎ NISA基礎を無料で(相談・提案寄り) |
| 実績・対応事例 | 体験者数40万人突破(サイト表記) |
| 公式サイト | 公式HP |
6. アットセミナー(パワープランニング株式会社)
アットセミナーは、60種類以上のテーマをそろえた無料マネーセミナーです。対面とオンラインの両方に対応し、初心者向けの資産形成から不動産・株式まで幅広く学べます(アットセミナー公式)。FP講師によるセミナーに加え、希望者向けの個別面談も無料で、女性・初心者の参加が多く入口が広いのが特徴です。
年間2,000回以上開催されており、「まずお金の勉強を始めるきっかけがほしい」という段階の人には手軽な選択肢です。一方で、無料セミナーは保険や金融商品の相談・提携先経由が収益源になっているため、「なぜ無料なのか」を理解したうえで参加することを心がけましょう。中立的に自分の判断軸を育てたい場合は、商品提案とセットになりやすい点に注意しながら活用しましょう。
| 項目 | 内容 |
| 特徴・強み | 無料マネーセミナー(対面+オンライン・60テーマ以上) |
| 料金・コスト | 完全無料(受講費・教材費・個別面談すべて無料) |
| サポート/信頼性 | FP講師+希望者向け個別面談・年間2,000回以上開催 |
| 初心者への向きやすさ | ○ 入口が広い(商品相談とセットになりやすい) |
| 実績・対応事例 | 年間2,000回以上開催(公式) |
| 公式サイト | 公式HP |
コストの透明性の確認方法
サービスを選ぶときは、まず総額でいくらかかるかを確認しましょう。月額表示だけを見て契約すると、受講期間を掛けた総額が想定より大きくなることがあります。入会金・分割手数料・オプション費用の有無、そして返金・クーリングオフの条件まで、公式サイトや無料体験の場で確認するのが安全です。「無料」をうたうサービスは、収益源(商品販売か・広告か)をあわせて把握しておきましょう。
運営会社の信頼性の確認方法
お金に関わるサービスだからこそ、運営会社の実態を確かめることが欠かせません。設立年・運営実績・受講者数といった公表データに加え、金融商品を扱う場合はIFA登録などの公的な裏付けがあるかを確認します。累計受講者数や満足度は各社が公表していますが、「いつ時点・何人対象の調査か」までチェックすると、数字の信頼度を見極めやすくなります。
初心者サポート・中立性の確認方法
初心者にとって重要なのは、迷ったときに聞ける体制と中立性です。マンツーマン伴走なのか集合講義なのか、質問チャネル(LINEや面談)はあるか、自分の理解度に合わせて進められるかを確認しましょう。あわせて、特定の金融商品の販売・勧誘とセットになっていないかは見極めたいポイントです。教育そのものを収益源とするサービスは、商品への誘導が起きにくく、中立的な判断を学びやすい傾向があります。
選定基準まとめ
| 評価軸 | チェックすべきポイント | ABCashの実績 |
| コストの透明性 | 総額・返金条件・無料の収益源を確認 | 30日間全額返金保証・無料体験60〜80分程度 |
| 運営会社の信頼性 | 設立年・受講者数・調査時点を確認 | 2018年設立・累計9万人以上・満足度95% |
| 初心者サポート・中立性 | 伴走体制と商品販売の有無を確認 | 専属コンサルのマンツーマン伴走・金融商品を販売しない中立性 |
上記の基準で比較すると、ABCashは「費用の明確さ・伴走体制・中立性」の3軸をいずれも高い水準で満たしています。
お金の学びから始めたいならABCashがおすすめ
「今投資するなら何がいい?」という問いの本当の答えは、"自分で選べるようになること"です。ABCashは、その力を最短で身につけたい人に向いた、女性向け伴走型トレーニングが強みです。
ABCashが選ばれる理由:
- マンツーマン伴走で投資デビューまで: 累計9万人以上が受講し、家計の可視化からNISA・投資信託の購入まで専属コンサルが一緒に進めます
- 金融商品を売らない中立性: 教育を収益源とするため、特定商品への勧誘がなく、中立に判断軸を学べます
- 習慣化と実績: 専用アプリで毎日伴走し、受講後は総資産が平均+57.2万円という公表実績があります
情報を集めるほど動けなくなる「金融疲れ」から抜け出すには、自分の家計に合わせて一緒に考えてくれる相手を持つのが近道です。まだ何も決まっていない段階でも、まずは相性を確かめるところから始められます。
\ まずは無料体験から /
お金の不安を自信に変える一歩を、60〜80分程度の無料体験から始めてみませんか。
よくある質問
Q. 今から投資を始めても遅くないですか?
遅くありません。投資は「時間を味方につける」ほど有利で、少額でも早く始めるほど長期・積立・分散の効果を得やすくなります。大切なのは開始時期を完璧に狙うことではなく、無理のない金額で続ける仕組みをつくることです。まずは生活防衛資金を確保したうえで、NISAのつみたて投資枠から小さく始めるのが王道です。
Q. 少額でも投資する意味はありますか?
あります。投資信託なら100円〜1,000円程度から始められる商品も多く、少額でも「値動きを体験し、続ける習慣を身につける」価値は大きいです。最初から大きく賭ける必要はありません。少額で経験を積み、自分のリスク許容度を知りながら徐々に金額を調整していくほうが、長く続けやすく失敗も小さく抑えられます。
Q. 何に投資するか、自分で決められません。どうすれば?
まず「何のために・いつまでに・いくら」を決めると、選ぶべき手段は大きく絞れます。それでも一人で判断しづらい場合は、中立的に伴走してくれるサービスを頼るのも一つの方法です。独学の一般論では埋まらない「自分の場合の答え」を、専門家と対話しながら形にできます。
Q. マネースクールは怪しくないですか?勧誘は?
サービスによります。無料セミナーのなかには保険や金融商品の販売が収益源のものもあり、勧誘への不満の声も実際にあります。見極めのポイントは、特定商品の販売とセットになっていないか(中立性)と、費用・返金条件が明確かです。教育そのものを収益源とし、金融商品を販売しないサービスを選べば、中立に学びやすくなります。
まとめ
「今投資するなら何がいい?」の答えは、流行の商品名ではなく、あなたの目的・期間・金額から逆算して決まります。今から始めやすいのはNISA・投資信託・iDeCoといった制度や商品で、いずれも「長期・積立・分散」を基本にすれば、リスクを抑えながら着実に資産形成を目指せます。とはいえ、情報が多すぎて「何を買えばいいか分からない」と感じるなら、一人で抱え込む必要はありません。中立的に伴走してくれる相手を持てば、止まっていた一歩は動き出します。
\ 9万人が選んだ伴走型 /
何から始めるか迷っているなら、専属コンサルと一緒に”自分に合う投資”を見つけるところから始めましょう。