
株式投資の始め方は、証券口座を開く前に「目的・目標額・余裕資金・投資スタイル」を決めるところから始まります。手続き自体はスマートフォンで完結する一方、始めたあと続けられるかどうかは、この最初の方針づくりで大きく変わります。この記事では、口座開設の細かな操作ではなく、初心者が準備すべき順序と、投資方針・銘柄分析・継続の設計を整理します。
\ 累計9万人が学んだお金の伴走 /
家計からNISA・株式まで、専属コンサルタントに無料体験60〜80分程度で相談できます。
株式投資は何から始める?準備の全体像を整理
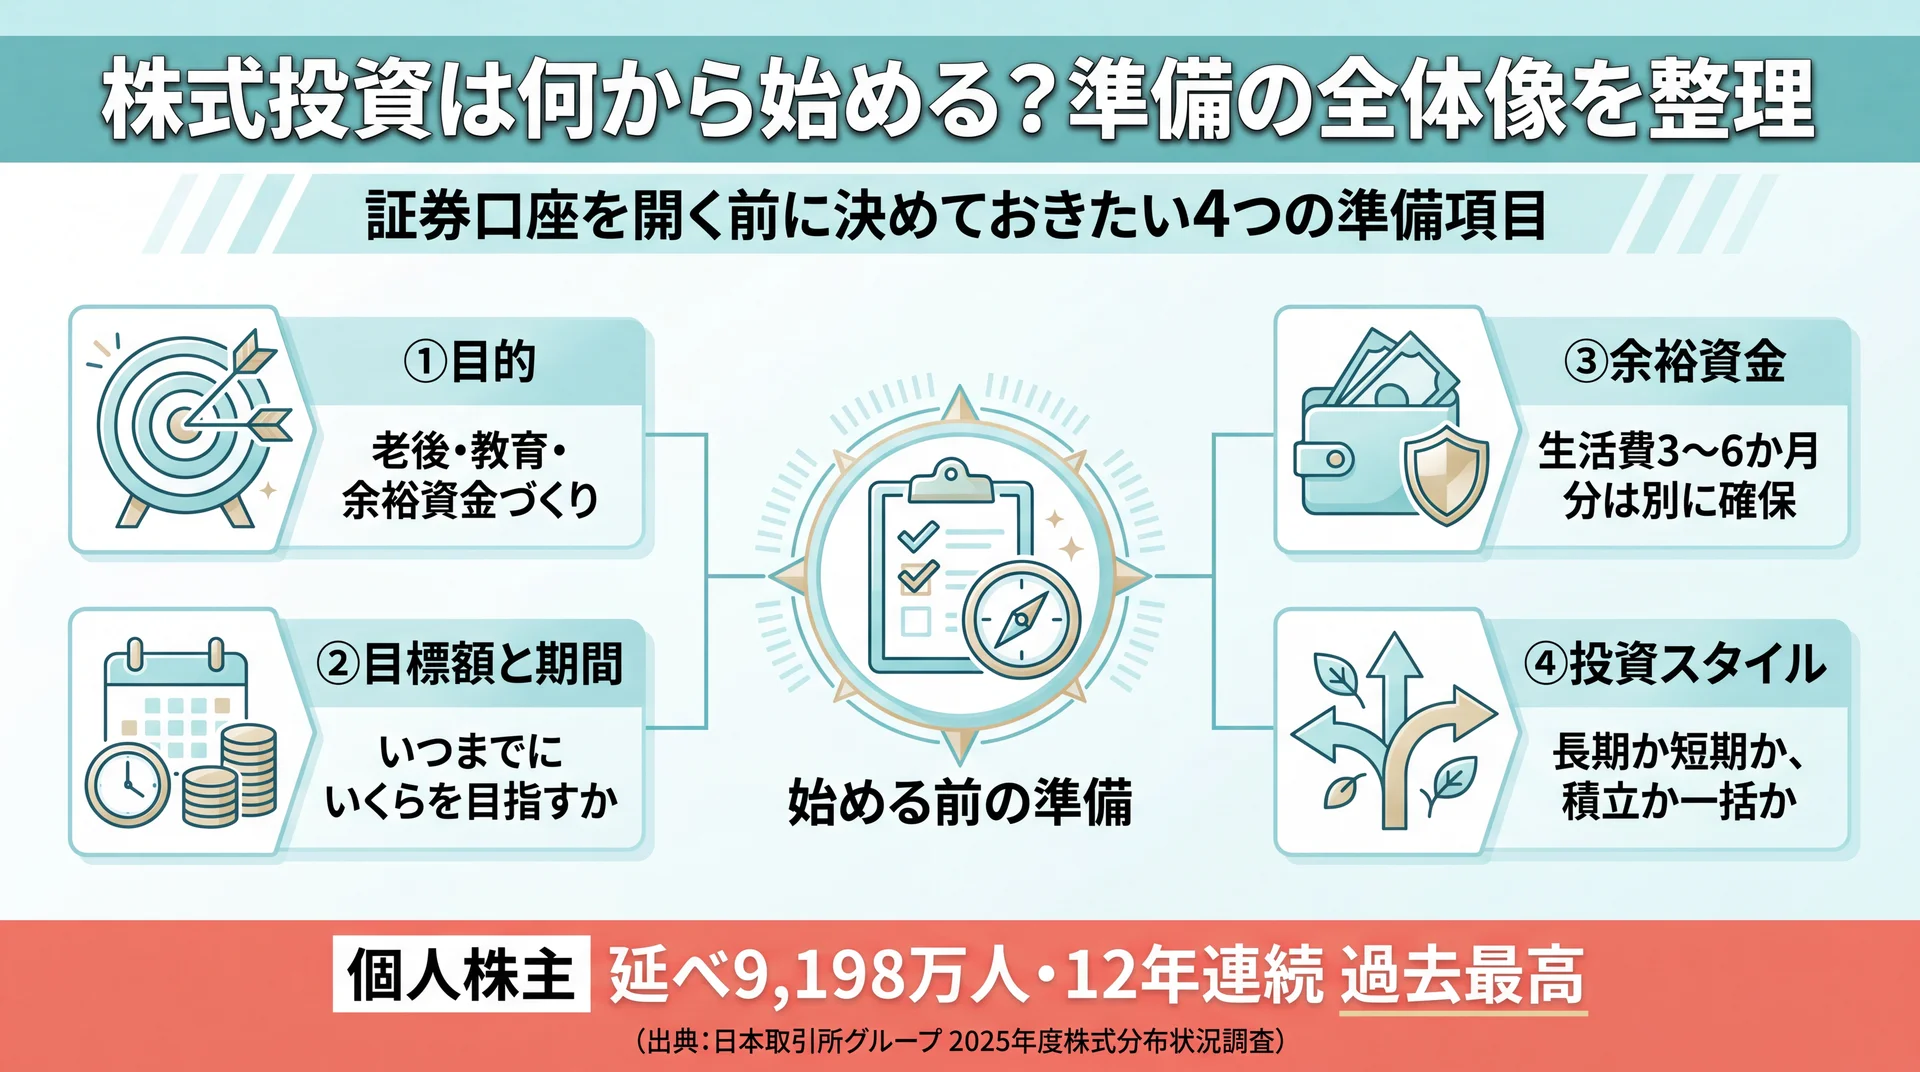
株式投資は、口座開設の前に「目的・目標額・余裕資金・投資スタイル」の4項目を決めることから始まります。この順序を先に固めておくと、証券会社選びや銘柄選びで迷いにくくなります。
株を始める人はここ数年で大きく増えました。上場企業の個人株主は延べ9,198万人となり、12年連続で過去最高を更新しています(日本取引所グループ「2025年度株式分布状況調査」、2026年3月末時点)。ネット証券やNISAの整備で始めやすくなった一方、準備を飛ばして口座だけ開くと、次に何を買うかで手が止まりやすくなります。株式投資が資産運用全体のどこに位置づくかは、資産運用の全体像を整理した完全ガイドもあわせて確認すると立体的につかめます。
初心者がつまずくのは、手続きそのものより「決めるべきことを決めないまま進めてしまう」点です。次の表で、口座を開く前に整理しておきたい準備4ステップを、決める内容と後回しにしたときの影響で整理します。
| 準備ステップ | 決める内容 | 決めておく理由 |
| ①目的 | 何のために増やすか(老後・教育・余裕資金づくり) | 目的で選ぶ銘柄・商品の性格が変わる |
| ②目標額と期間 | いつまでにいくらを目指すか | 毎月の投資額とリスクの取り方が決まる |
| ③余裕資金 | 当面使わないお金をいくら回すか | 値下がり時に慌てて売らずに済む |
| ④投資スタイル | 長期か短期か、積立か一括か | 銘柄選びと売買のルールの土台になる |
口座開設の前に決めておきたい準備4項目の整理(当社の受講サポート現場での相談傾向に基づく)
この4項目のうち、初心者がとくに飛ばしやすいのが①目的と④投資スタイルです。当社の受講サポートの現場では、「口座は開いたが何を買えばいいか分からない」という相談が、始めた直後の方の入口でよく聞かれます。対象は家計から投資までを学ぶ当社受講者で、目的とスタイルが決まっていないまま銘柄探しに入ると迷いが長引く傾向があります。逆に、この2つが定まっていると、証券会社や銘柄の候補を絞る基準ができます。
なお、証券口座の開設・入金・注文といった機械的な手続きは、スマートフォンとマイナンバーがあれば完結します。その具体的な操作手順は株 始め方の詳しい解説で5ステップとして整理しているため、本記事では準備と方針づくりに絞って進めます。
株式投資の目的と目標額はどう決める?
株式投資の目的は、株で得られる3つの利益のうち何を狙うかを決め、そこから目標額と期間を逆算して具体化します。目的が定まると、選ぶべき銘柄や商品の性格が自然に絞られます。
株の利益は、買った値段より高く売る「値上がり益」、企業から受け取る「配当金」、優待品やサービスがもらえる「株主優待」の3つです。値上がり益を重視するなら成長が期待される会社、配当や優待を重視するなら安定して利益を出している会社が候補になります。配当は保有し続けるかぎり定期的に受け取れる一方、値上がり益は売却して初めて確定するなど、性格が異なります。まず自分がどの利益を優先するかを決めると、後の銘柄選びの方向性が定まります。
配当を狙うなら、株価に対して1年間でどれだけ配当を受け取れるかを示す「配当利回り」が目安になります。数値が高いほど投資額に対して受け取る配当は多くなりますが、利回りの高さだけで選ぶのは禁物です。業績悪化で株価が下がった結果、見かけの利回りだけが高くなっている場合もあるため、利益や配当が数年にわたって安定して続いているかをあわせて確認します。優待を重視するなら、金額の大きさより「自分が実際に使える内容か」を基準にすると、長く持ち続ける動機になりやすくなります。目的を利益の種類まで具体化しておくと、次の銘柄選びで見るべき数字がはっきりします。
目的から目標額を逆算する
目的は「老後の備え」「教育資金」「使い道は未定だが増やしたい」など人それぞれです。大切なのは、目的に「いつまでに・いくら」という期間と金額を紐づけることです。たとえば20年後を見据えるなら、短期の値動きに一喜一憂せず積み立てで時間を味方につけやすくなります。反対に数年以内に使う予定のあるお金は、値下がりのタイミングで使い時と重なるリスクがあるため、株式に回す割合は慎重に考える必要があります。
余裕資金の範囲を先に決める
株式投資は、当面使う予定のない余裕資金で行うのが基本です。生活費や近く使う予定のお金を投じると、値下がり時に売らざるを得なくなり、損失が固定されやすくなります。生活防衛資金として生活費の3〜6か月分を現金で確保し、それとは切り離したお金の範囲で投資額を決めると、値動きに振り回されにくくなります。目標額が大きくても、最初から無理な金額を回す必要はなく、少額から始めて慣れながら増やす進め方が現実的です。
毎月いくらを投資に回せばいい?
毎月の投資額は、目標額と期間から逆算し、家計に無理のない範囲に収めるのが基本です。「20年で〇〇円」という目標があるなら、期間で割った月額が一つの目安になります。ただし相場の値動きで結果は上下するため、金額をきっちり決めきるより、続けられる水準に収めることを優先します。手取りに対する投資の割合をあらかじめ決めておくと、収入が変わっても調整しやすくなります。
初めのうちは、無理なく続けられる金額から始めて、生活に支障がないと確認できたら少しずつ増やす進め方が現実的です。ボーナス月だけ上乗せする、昇給に合わせて割合を上げるなど、家計の変化に合わせて見直す前提で決めておくと、途中で家計が苦しくなって投資をやめてしまう事態を避けられます。金額の絶対値より、家計の中で「続く水準」に収まっているかどうかが、長く積み立てるうえでの分かれ目になります。
投資スタイルは何を基準に選ぶ?
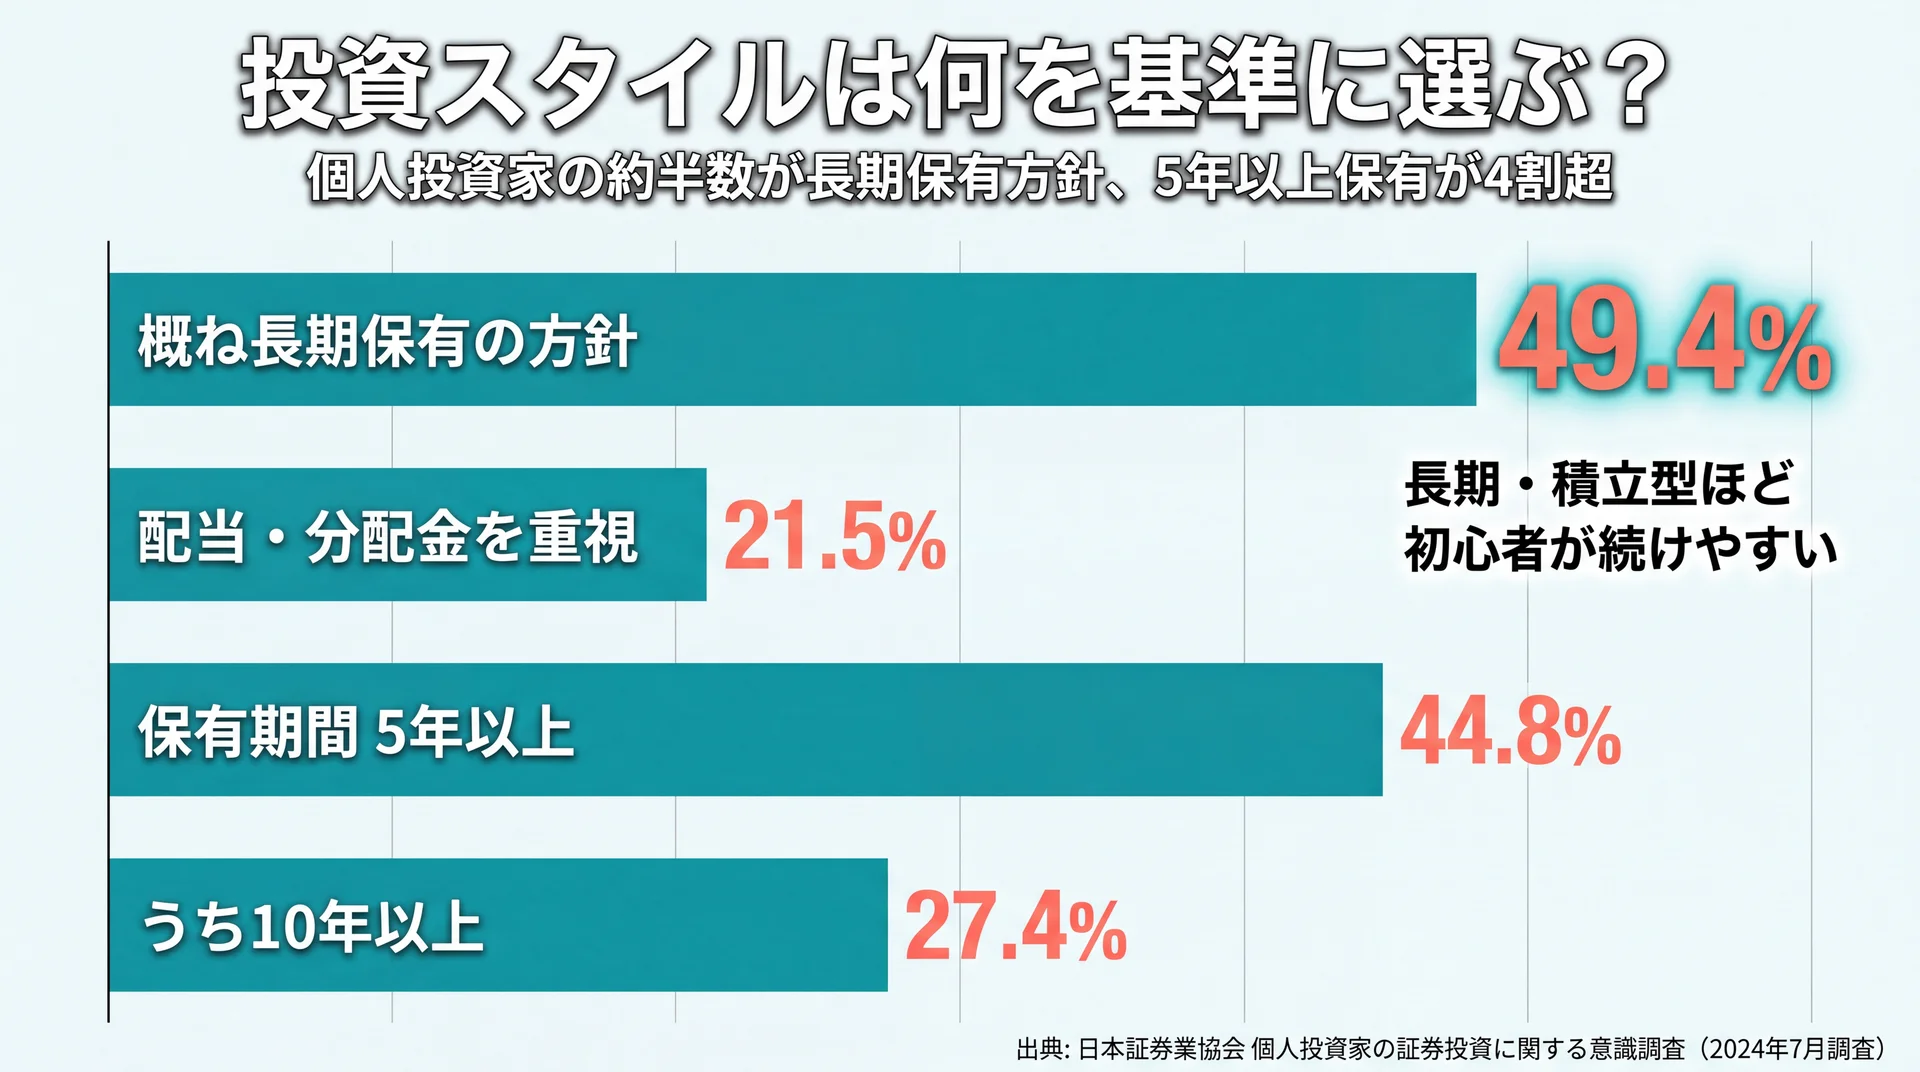
投資スタイルは「保有期間(長期か短期か)」と「買い方(積立か一括か)」の2軸で選び、初心者は長期・積立を軸にすると続けやすくなります。売買の頻度が上がるほど時間と判断の負担が増えるため、生活と両立できる範囲かどうかが選ぶ基準になります。
保有期間の実態を見ると、長期保有が主流です。個人投資家の株式投資方針は「概ね長期保有だが、ある程度値上がり益があれば売却する」が49.4%で全年代を通じて最も多く、次いで「配当・分配金・利子を重視する」が21.5%と続きます(日本証券業協会「個人投資家の証券投資に関する意識調査報告書」、2024年7月調査・同年12月公表)。実際の平均保有期間も「10年以上」が27.4%、5年以上が44.8%を占めており、短期売買を繰り返すより、腰を据えて持ち続ける人が多いことが読み取れます。
次の表で、代表的な3つのスタイルを「主な目的・必要な手間・保有期間の目安・向いている人」という同じ観点から比較します。
| スタイル | 主な目的 | 必要な手間 | 保有期間の目安 | 向いている人 |
| 短期売買 | 値上がり益をこまめに狙う | 大きい(値動きの常時確認) | 数日〜数か月 | 相場を追う時間と経験がある人 |
| 高配当・優待の長期保有 | 配当・優待を受け取り続ける | 中程度(年数回の確認) | 数年〜10年以上 | 安定志向でコツコツ続けたい人 |
| 積立×インデックス | 分散と時間でリスクを抑える | 小さい(自動積立中心) | 10年以上の長期 | 手間をかけず長く続けたい初心者 |
投資スタイル3タイプの横断比較(保有期間の傾向は日本証券業協会「個人投資家の証券投資に関する意識調査」2024年7月調査を参照)
一般に「長期投資が初心者に向いている」と言われますが、その根拠は感覚だけではありません。データ上は、個人投資家の約半数が長期保有を基本方針とし、5年以上保有する人が4割を超えています(前掲・日本証券業協会、2024年7月調査)。頻繁な売買は、値動きを追う時間と、下落時に冷静さを保つ経験を求められます。この2つを重ねると、時間の限られた初心者が現実的に続けやすいのは、売買回数を抑えた長期・積立型だと評価できます。まず判断したいのは「どの銘柄を買うか」より前に、「自分は毎日相場を見られるのか、それとも自動で積み立てたいのか」という、生活と両立できるスタイルの選択です。ここが定まると、銘柄や商品の候補が絞り込めます。
積立と一括はどう選ぶ?ドルコスト平均法の考え方
買い方には、毎月一定額を買い続ける「積立」と、まとまった資金を一度に投じる「一括」があります。初心者が続けやすいのは積立で、一定額を定期的に買うことで、価格が高いときは少なく、安いときは多く買える「ドルコスト平均法」が働きます。買うタイミングを分散できるため、高値でまとめて買ってしまうリスクを抑えられるのが特徴です。
一括投資は、早く多くの資金を投じるぶん値上がりの恩恵を受けやすい一方、投じた直後に下落すると打撃も大きくなります。まとまった資金があっても、相場の先行きを読むのは初心者には難しいため、時間をずらして少しずつ買う積立から慣れるのが無難です。積立は証券会社の設定で自動化でき、いったん設定すれば手を動かす必要がほとんどありません。手間をかけずに続けたい人ほど、積立の自動設定と相性が良いといえます。
\ 方針づくりを一緒に整理 /
本やSNSだけでは迷いがちな投資方針も、手を動かしながら確認できます。
少額・非課税で始めるには?NISAと少額の使い方
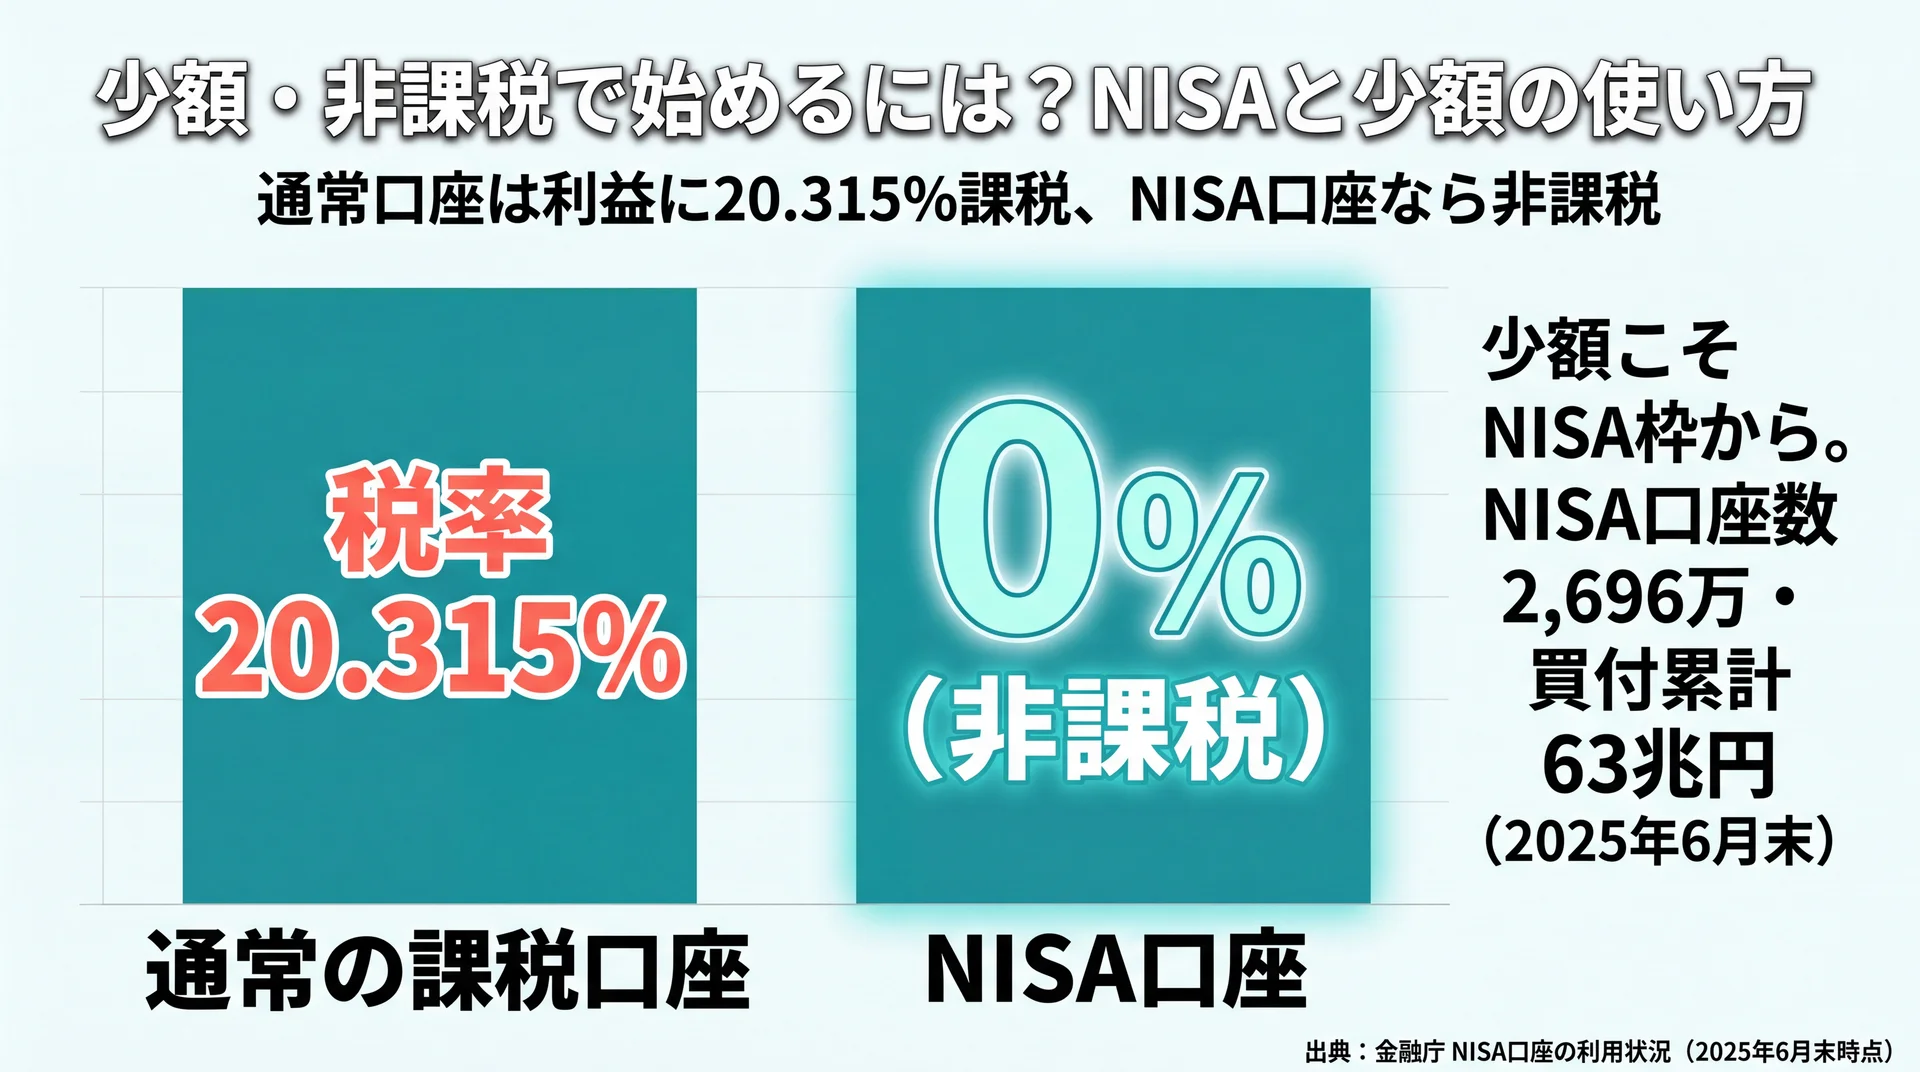
少額・非課税で株式投資を始めるなら、NISA口座を使い、単元未満株や投資信託で数百円〜数千円から試すのが基本です。まとまった資金は必須ではなく、少額で操作と値動きに慣れてから金額を増やす進め方が無理なく続けられます。
非課税で始める環境は年々広がっています。NISA口座数は2,696万口座、買付額は累計63兆円に達し、政府はこれを2027年12月末までに3,400万口座へ増やす目標を掲げています(金融庁「NISA口座の利用状況」、2025年6月末時点)。通常の課税口座では譲渡益・配当に20.315%の税金がかかりますが、NISA口座内での売買益や配当は非課税です。ただし配当金を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」(配当金を証券口座で受け取る方式)に設定しておく必要があります。銀行口座や郵便局の窓口で受け取る方式のままだと、NISA口座で保有していても配当金には課税されるため、口座開設の手続きとあわせて設定を確認しておきましょう。少額から無理なく始めたい場合は、まずNISA口座の枠を使うのが前提になります。
少額で始める具体的な手段には「単元未満株(1株から)」「単元株(100株単位)」「投資信託(100円から)」があり、それぞれ最低必要額や特徴が異なります。この3手段の使い分けは株 始め方の詳しい解説で金額の目安とともに整理しているため、本記事では方針として「NISAを使い、少額から慣らす」という前提だけ押さえておきます。投資額の増やし方に迷ったら、目標額から逆算した毎月の積立額を起点に、生活に無理のない範囲で調整するのが現実的です。
証券会社は何を基準に選べばいい?
証券口座を開く証券会社は「手数料」「取扱商品」「アプリの使いやすさ」の3つを基準に比べると選びやすくなります。国内株式の売買手数料を一定条件で無料とするネット証券が増えており、とくに少額の取引では手数料の負担を気にせず始めやすくなりました。少額の取引ほどコストが利益に占める割合は大きくなるため、最初のうちは手数料の低さは軽視できません。
取扱商品では、単元未満株やNISA対応の投資信託の品ぞろえが会社ごとに異なります。1株から買えるサービスや、積立に対応した投資信託が充実しているかを確認しておくと、始めたあとに選択肢が狭まりません。加えて、日々の操作はスマートフォンのアプリで行うことが多いため、口座開設の前に画面の見やすさや注文のしやすさも確認しておくと、続けるうえでのストレスが減ります。
初心者は銘柄・商品をどう分析して選ぶ?
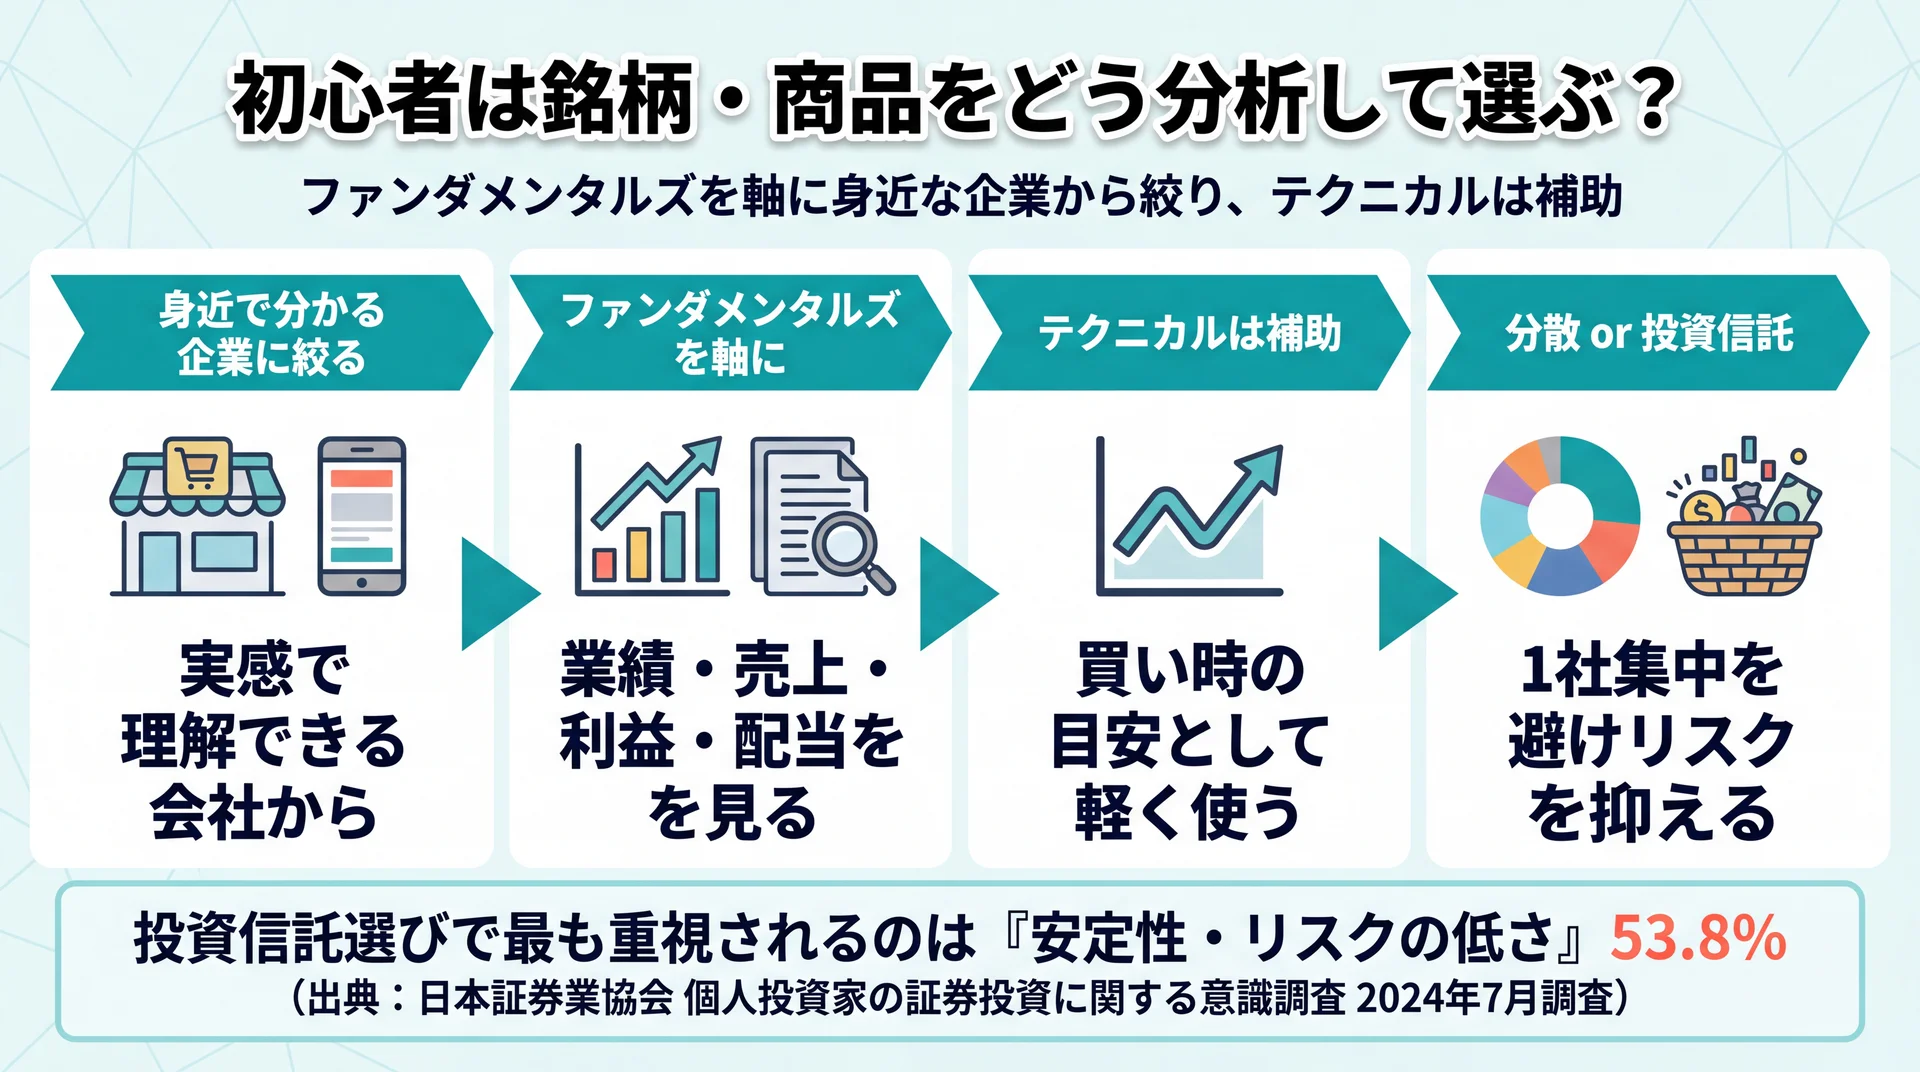
初心者の銘柄・商品選びは、企業の中身を見る「ファンダメンタルズ」と、値動きの傾向を見る「テクニカル」の2つの視点を知り、まずは身近で分かる企業から絞るのが入口です。いきなり数千社から探すのではなく、理解できる範囲に候補を狭めると判断しやすくなります。
分析には大きく2つのアプローチがあります。次の表で、それぞれ何を見て、初心者がどう使えばよいかを整理します。
| 分析アプローチ | 見るもの | 初心者の使い方 |
| ファンダメンタルズ | 業績・売上・利益・配当など企業の実力 | 長期保有の銘柄選びの土台にする |
| テクニカル | 株価チャートの値動きの傾向 | 買い時の目安として補助的に使う |
銘柄分析2アプローチの整理(初心者は長期保有の土台としてファンダメンタルズを主に用いる)
長期で持つ銘柄を選ぶなら、まずファンダメンタルズが軸になります。売上や利益が数年にわたって伸びているか、配当を安定して出しているかを確認し、株価が下がったときに「なぜ下がったのか」を自分の言葉で説明できる会社を選ぶと、慌てて売らずに済みます。効果的なのは、毎日使うスーパーやスマートフォンのキャリア、よく行く外食チェーンなど、消費者として知っている会社から絞る方法です。事業内容を実感として理解できるため、決算の数字を初めて見るときも読み解きやすくなります。
テクニカルは、株価チャートの動きから買い時・売り時の目安をつかむ見方です。移動平均線など基本的な指標はありますが、初心者のうちは主役にする必要はなく、長期保有で選んだ銘柄を「いつ買い始めるか」の補助として軽く使う程度で十分です。チャートの短期的な形だけで売買を判断すると、値動きに振り回されやすくなります。まずは企業の実力を軸に選び、テクニカルは補助と割り切るとバランスを取りやすくなります。
もう一つ押さえておきたいのが分散の考え方です。1社に資金を集中させると、その会社の株価が大きく下がったときに資産全体が大きく減ります。初心者のうちは、業種や値動きの性質が異なる複数の銘柄に分ける、あるいは1本で分散が効く投資信託を組み合わせると、1社の不調が全体に与える影響を抑えられます。何銘柄に分けるかに正解はありませんが、自分が値動きの理由を追える範囲にとどめると、無理なく管理できます。
個別銘柄を1社に絞る自信がなければ、投資信託から始める選択肢もあります。1本で多くの銘柄に分散でき、銘柄選びの負担が小さいのが特徴です。投資信託を選ぶ際に個人投資家が最も重視しているのは「安定性やリスクの低さ」で53.8%を占めます(日本証券業協会「個人投資家の証券投資に関する意識調査報告書」、2024年7月調査)。この結果は、初心者が商品を選ぶときに、高いリターンをうたう商品より、値動きの幅が小さく長く持ちやすい商品から検討するのが多数派の判断であることを示しています。最初の1本は、幅広く分散されたインデックス型の投資信託を基準に据えると、方針とも整合しやすくなります。
そもそも自分で銘柄を選ぶこと自体を最小限にしたい場合は、運用の大部分を自動化する方法もあります。銘柄選びに時間をかけない進め方はほったらかし投資 おすすめについてはこちらで選択肢を比較できます。
株式投資を続ける仕組みはどう作る?
株式投資を続ける仕組みは、価格変動・信用・流動性の3つのリスクを理解したうえで、余裕資金で少額・分散・長期を守り、情報との付き合い方を決めておくことで整います。始めることより、始めたあと淡々と続けられる設計のほうが成果を左右します。
株の主なリスクは、価格が上下する「価格変動リスク」、発行企業の経営悪化で価値が下がる「信用リスク」、売りたいときに売れない「流動性リスク」の3つです。これらをゼロにはできませんが、複数の銘柄や資産に分けて持つ「分散」と、短期の値動きに左右されず持ち続ける「長期保有」で影響を和らげられます。1つの銘柄に資金を集中させず、生活資金と切り離した余裕資金で始めるのが基本です。
情報との付き合い方を決める
株式投資を続けるうえで、情報の取り方も仕組みの一部です。口コミやSNSを参考にするときは、その評価が「何に対するものか」を先に確認する習慣が役立ちます。星評価やレビューには、商品そのものへの評価だけでなく、運営会社や販売姿勢など投資判断とは直接関係のない対象への声が混ざっていることがあります。情報源の性質を見極めてから取り入れることが、冷静な判断につながります。加えて、買う前に「目標株価に達したら売る」「これ以上下がったら損切りする」というルールを決めておくと、値動きに感情を引きずられにくくなります。
リバランスと自動化で続く仕組みを作る
続けるほど、資産の配分は当初の想定からずれていきます。値上がりした資産の割合が大きくなりすぎると、狙った以上のリスクを取っている状態になるため、定期的に配分を元に戻す「リバランス」が役立ちます。年に1回など時期を決めて、増えすぎた資産を一部売り、比率の下がった資産を買い足すと、リスクの取りすぎを防げます。頻繁に見直す必要はなく、時期を決めて機械的に行うほうが感情に左右されません。
日々の積立は、証券会社の自動積立設定に任せるのが続けるコツです。毎月決まった日に決まった額を自動で買い付ければ、相場を見て買うかどうか迷う手間がなくなり、忙しい月でも投資が止まりません。「買い付けは自動、点検は年1回のリバランス」という形に落とし込むと、手をかけずに長く続けられる仕組みになります。始めたあとに続かなくなる原因の多くは、判断の負担が積み重なることにあるため、判断そのものを減らす設計が効いてきます。
続けられるかどうかは日本全体の課題でもある
続ける設計が問われるのは、個人の問題にとどまりません。日本の家計金融資産は現預金の比率が約51%と高く、株式等は約12%にとどまります(米国は株式等が約41.5%。日本銀行「資金循環の日米欧比較」、2025年3月末時点)。制度が整い始めやすくなった一方で、始めたあとに続けられずに戻ってしまうケースが多いことの裏返しとも読めます。つまり課題は「始めるハードル」から「続けるハードル」へ移りつつあり、リバランスや積立の自動化など、続く仕組みを最初に作れるかどうかが分かれ目になります。
一人で続けるのが不安なときの学び方
一人での銘柄選びや継続に不安がある場合は、独学・書籍・伴走型の学び方を「続けやすさ」で比べて選ぶのが現実的です。書籍やYouTubeでの独学は費用を抑えられますが、情報が断片的になりやすく、実際の注文画面の前で手が止まることもあります。伴走しながら学んだ人からは、次のような声が確認できます。
「投資は失敗する・怖いという固定観念が外れ、投資信託の選び方を教わりながら投資デビューできました」
── 30代女性(★5・Google Maps 口コミより/渋谷マークシティstudio・個人情報保護のため属性化)
一方で、「変わりたい人にはおすすめだが、意欲があるなら本やYouTubeでも十分」という声もあります(★4・Google Maps 口コミより)。すでに自分で学び進められる人にとっては、独学で足りる場面もあるということです。学び方は、自分がどれだけ主体的に続けられるかで向き不向きが分かれます。
当社のABCashは、家計管理からNISA・投資信託・株式までを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。累計受講者は9万人以上(2026年5月時点)、トレーニング満足度は95%です(2025年4月〜8月・10段階中8以上の回答割合・当社アンケート/対象は当該期間の受講者)。金融商品を販売せず教育を収益源とする中立的な立場のため、特定の銘柄や証券会社をすすめることはありません。一方で有料の伴走型サービスのため、費用や無料体験時の案内の受け止め方には個人差があり、評価が分かれる面がある点も正直にお伝えしておきます。学び方を「始めてから続けられるか」で比べるなら、伴走型は最初の一歩と習慣化を後押しする選択肢の一つになりますが、独学で進められる人にとっては必須ではありません。
株式に慣れてきたら、値動きの性質が異なる資産に目を向けるのも継続の一助になります。たとえば不動産投資 初心者についてはこちらで、株とは異なるリスクの分散先を確認できます。
株式投資の始め方に関するよくある質問
株式投資の始め方について、検索でよく調べられる疑問に回答します。制度や金額は変わることがあるため、実際に始める際は各証券会社や公的機関の最新情報も確認してください。
Q. 株式投資はいくらから始められますか?
A. 単元未満株を使えば数百円〜数千円から、投資信託なら100円から始められるサービスもあります。まとまった資金は必須ではありません。少額で値動きと操作に慣れてから金額を増やすのが無理のない進め方で、NISA口座を使えば得た利益や配当が非課税になります(配当金は受取方式を「株式数比例配分方式」に設定している場合)。
Q. 株式投資を始める前に何を勉強すればいいですか?
A. まず「3つの利益(値上がり益・配当・優待)」「価格変動・信用・流動性の3リスク」「NISAの非課税の仕組み」の3点を押さえると、方針を立てる土台になります。個別の売買テクニックより、目的とスタイルを決める基礎知識を先に固めるほうが、始めたあとに迷いにくくなります。
Q. 専業主婦や収入の少ない人でも株式投資は始められますか?
A. 収入の多寡にかかわらず、余裕資金の範囲であれば始められます。少額から積立で進める方法なら、月数千円からでも無理なく続けられます。世帯の家計全体で余裕資金を確認し、生活防衛資金を確保したうえで投資額を決めるのが安全です。
Q. 証券会社はどう選べばいいですか?
A. 「手数料の低さ」「単元未満株やNISA対応商品の品ぞろえ」「アプリの使いやすさ」の3点で比べると選びやすくなります。少額の取引ほど手数料が利益に占める割合は大きくなるため、まずは売買コストの低いネット証券から検討するのが一般的です。
Q. 独学と専門家に相談するのでは、どちらが向いていますか?
A. 自分で情報を集めて続けられる人は独学で足りる場面もあります。一方、注文の前で手が止まりやすい人や、家計から投資まで一貫して整理したい人は、伴走型で進めると最初の一歩と習慣化を後押しできます。学び方は費用だけでなく「続けやすさ」で選ぶのが現実的です。
まとめ:自分に合った株式投資の始め方
株式投資の始め方は、口座を開く前に「目的・目標額・余裕資金・投資スタイル」を決めるところから始まります。個人投資家の約半数が長期保有を基本方針とし、5年以上持つ人が4割を超えるように、初心者が現実的に続けやすいのは売買回数を抑えた長期・積立型です。銘柄・商品はまず身近で分かる企業やインデックス型の投資信託から絞り、NISAを使って少額から慣らすと、税負担を抑えながら経験を積めます。始めたあとは、3つのリスクを分散と長期で和らげ、売買ルールと情報の読み方を先に決めておくことが続ける仕組みになります。
一方で、最初の一歩を一人ではなかなか踏み出せない人が多いのも事実です。学び方は続けやすさで選ぶのが現実的で、独学で足りる人もいれば、伴走があることで動き出せる人もいます。株だけでなく家計やNISAまで含めた全体像から始めたい場合は、資産運用の基礎からの総まとめはこちらで流れを確認できます。なお、最適な進め方は状況によって異なります。個別の資産設計はファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。
\ 自分に合った始め方を体験で確かめる /
家計から株式・NISAまでの全体像を、あなたの状況に合わせて整理できます。