
株式投資とは、企業の株式を売買し、値上がり益・配当金・株主優待で利益を狙う資産形成の方法です。初心者は証券口座を開き、NISAを使えば少額・非課税から始められます。この記事では、仕組みとリスク、費用、始め方の順に整理します。資産運用の全体像は資産運用の全体像を整理した完全ガイドで確認できます。
\ まずは無料体験60〜80分程度から /
家計からNISA・株式まで、専属コンサルタントに直接相談できます。
株式投資とは?仕組みと得られる3つの利益
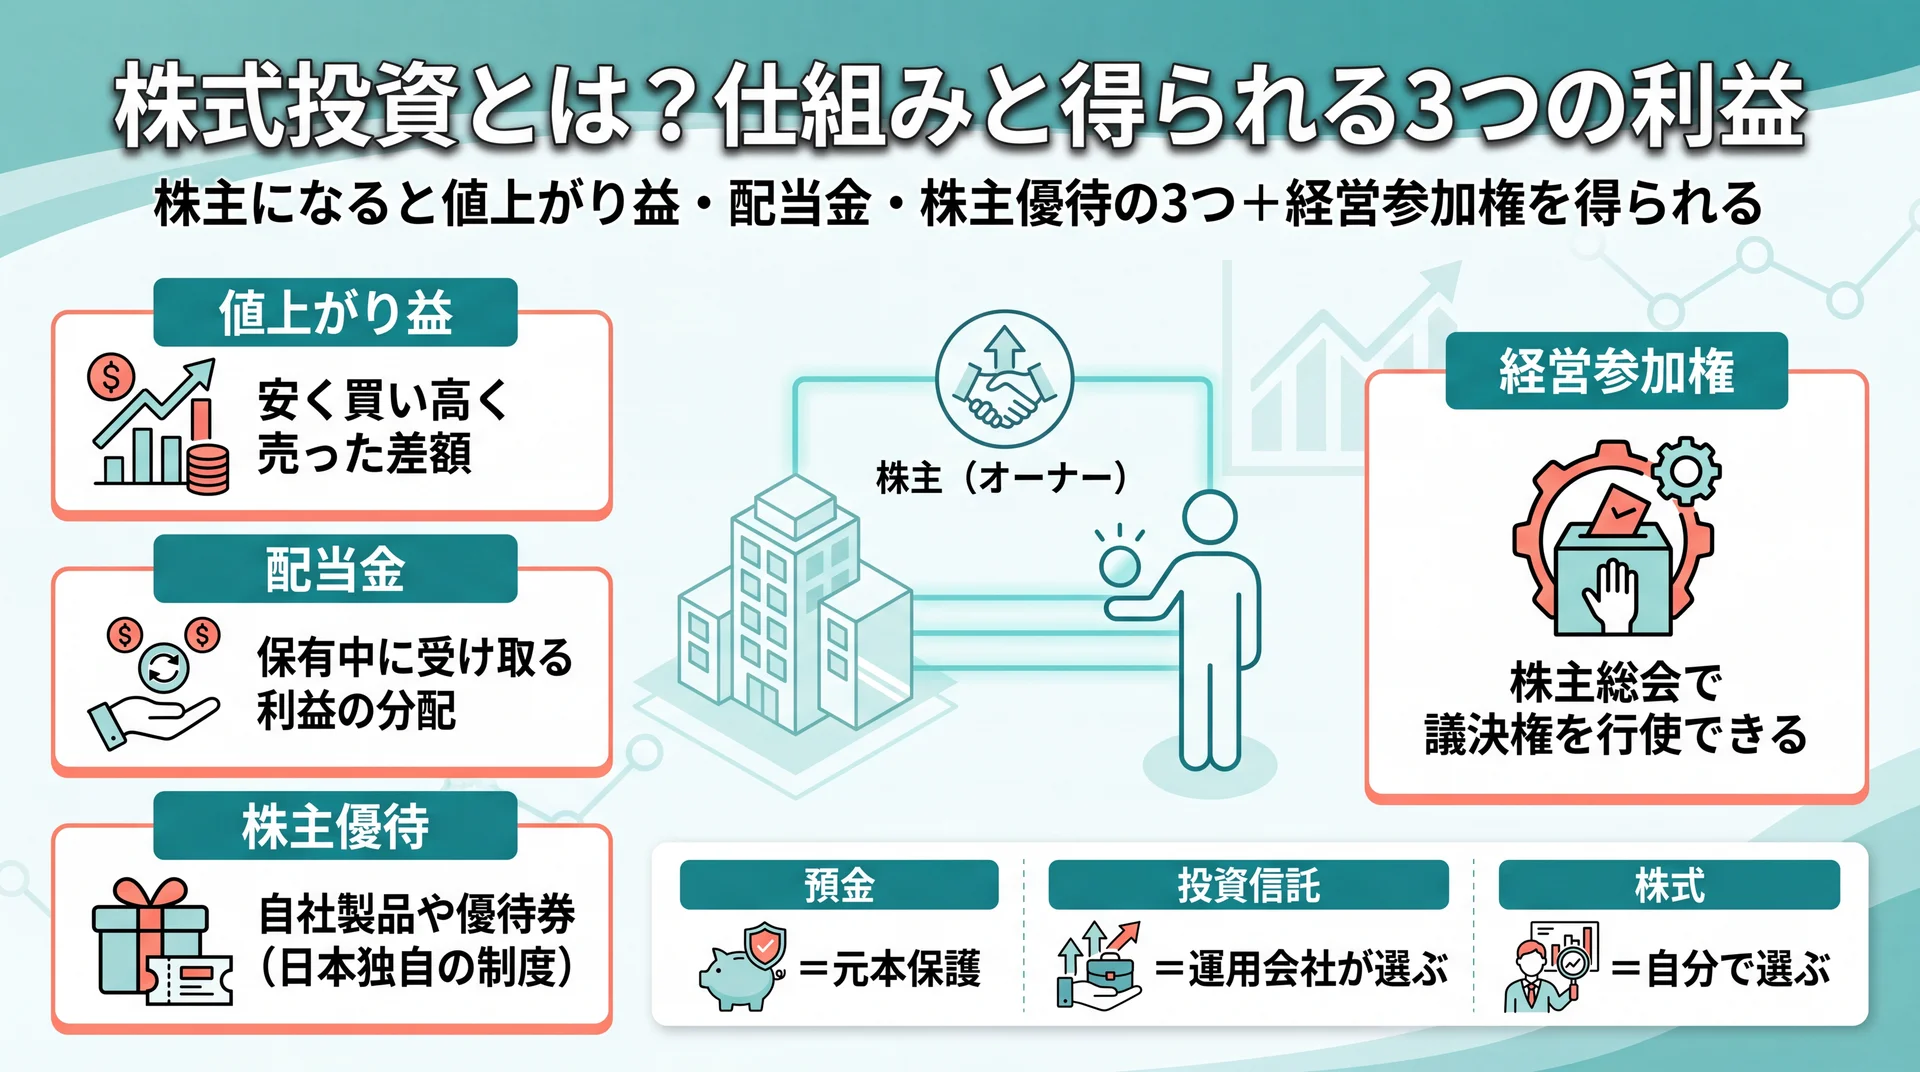
株式投資とは、企業が発行する株式を証券取引所を通じて売買し、その企業に資金を提供しながら利益を狙う方法です。利益の源泉は値上がり益・配当金・株主優待の3つで、株主になると保有数に応じた権利を受け取れます。まずは「どこから利益が生まれるのか」を押さえると、その後のリスクや費用の判断がしやすくなります。
株式投資で利益が出る仕組み
株式投資の利益は、大きく分けて3種類あります。値上がり益(キャピタルゲイン)は、株価が安いときに買い、高いときに売った差額から得られる利益です。配当金(インカムゲイン)は、企業が生んだ利益の一部を株主へ分配するもので、保有しているだけで受け取れる場合があります。そして株主優待は、自社製品や優待券などを株主に提供する日本独自の制度で、すべての企業が実施しているわけではありません。
これら3つは性質が異なります。値上がり益は株価次第で大きくもマイナスにもなり、配当や優待は業績や方針によって減額・廃止されることもあります。1つの利益だけを期待するのではなく、値上がり益と配当を組み合わせて考えると、株価が伸び悩む局面でも配当が下支えとなり、収益の振れを穏やかにしやすくなります。
金銭的な利益に加えて、株主には経営参加権という権利もあります。株主総会に出席して議決権を行使したり、企業の方針に意思表示したりできる仕組みで、単なるお金の運用にとどまらず「応援する企業を選んで支える」という関わり方ができる点も、株式投資ならではの特徴です。配当や優待を通じて企業とのつながりを実感しながら続けられることが、長期保有を後押しする動機になる場合もあります。
預金・投資信託と株式投資は何が違う?
株式投資は、預金や投資信託と「誰がリスクを取り、誰が銘柄を選ぶか」が異なります。預金は元本が保護される代わりに増える力は限定的で、投資信託は運用会社が多数の銘柄をまとめて運用するため1本で分散が効きます。一方、株式投資は自分で個別企業を選ぶため、企業を応援する実感や優待といった魅力がある反面、銘柄選びの判断を自分で担う必要があります。
投資という行為そのものの意味を先に整理したい方は投資とは何かを解説した記事を読むと、株式投資の位置づけがより明確になります。投資信託との使い分けは、後述の「始め方」で初心者向けの組み合わせ方として触れます。
株式投資のメリットは?いま個人が注目する理由
株式投資のメリットは、少額から始められ、値上がり益・配当・優待で資産を育てられる点にあります。NISAを使えば利益に税金がかからず、長期で保有するほど複利の効果を得やすくなります。物価上昇局面では、現金のまま置くより資産の実質価値を守りやすいという側面もあります。
少額・NISAで始められ、資産が育つ
かつて株式投資はまとまった資金が必要という印象がありました。現在は1株から買える単元未満株のサービスや、NISAのつみたて投資枠を使った少額の積立が広がり、月数千円から始める選択肢もあります。値上がり益・配当・株主優待という複数の収益機会を持てることは、預金にはない株式投資ならではの魅力です。
配当を再投資すれば、受け取った配当がさらに新しい株式を生み、時間をかけて雪だるま式に資産が増える複利効果が働きます。ただし、これは株価が長期で安定・成長した場合の話であり、短期の値動きで元本を割る可能性は常にあります。「増える力」と「減る可能性」は表裏の関係にあると理解しておきましょう。
データで見る「なぜ今、株式投資か」
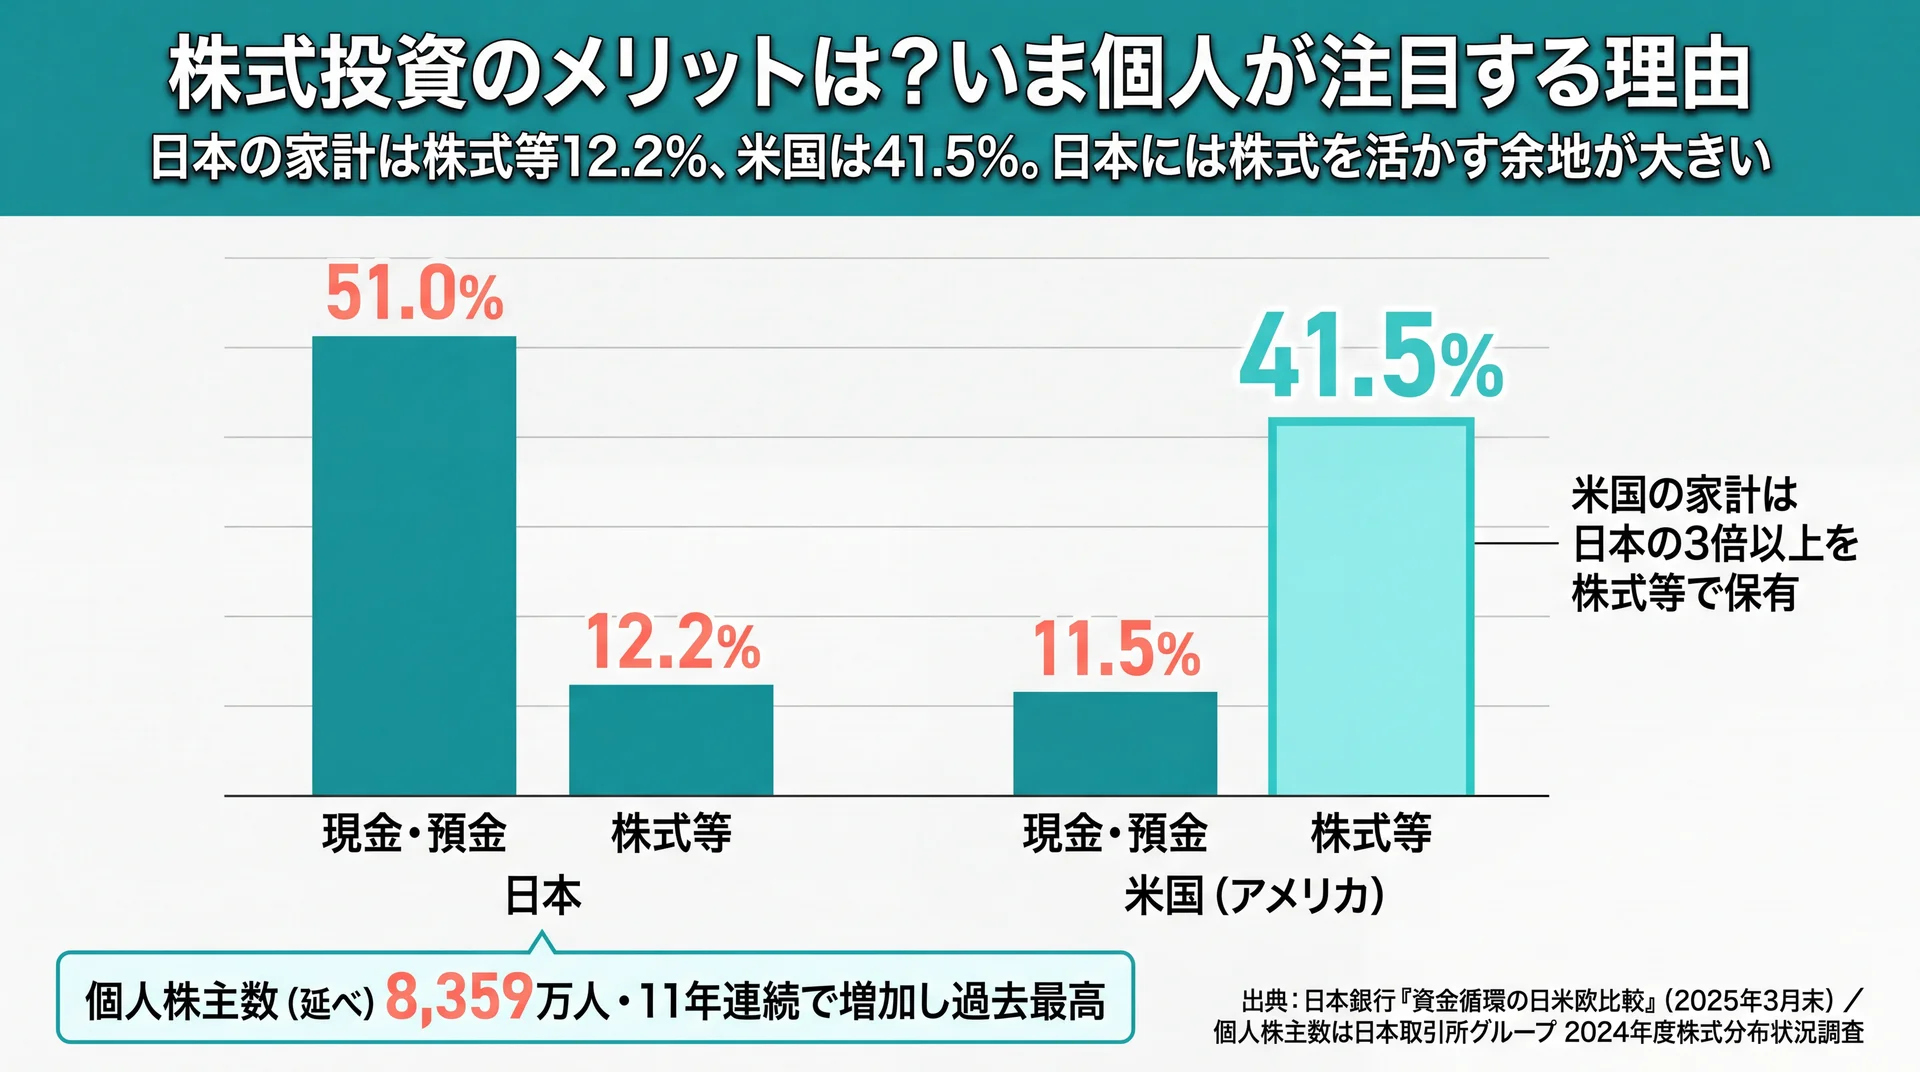
家計のお金の置き方を国際比較すると、日本には株式投資を活かす余地が大きいことがわかります。日本銀行の集計では、日本の家計の金融資産に占める現金・預金の割合は51.0%で、株式等は12.2%にとどまります。これに対して米国は現金・預金が11.5%、株式等が41.5%です(日本銀行「資金循環の日米欧比較」、2025年3月末時点)。つまり米国の家計は日本の3倍以上の比率で株式等を保有しています。
日本でも個人の株式参加は広がっており、全国4証券取引所の個人株主数(延べ)は8,359万人と11年連続で増加し、過去最高を更新しました(日本取引所グループ「2024年度株式分布状況調査」、2025年7月公表)。データ上は、株式投資は特別な人だけのものではなくなりつつあります。
ただし、この差は投資を急かす根拠ではなく、判断の材料として読む数字です。株式等の比率が高い国の家計が常に有利とは限らず、参加者が増えている事実がそのまま自分に合う理由になるわけでもありません。実際に始めるかどうかは、次に挙げるリスクと費用を確認したうえで決めていきます。
株式投資のリスク・デメリットは?始める前の注意点
株式投資のリスクは価格変動・信用・流動性の3つが中心で、預金と違って元本保証はありません。株価は業績や景気、為替などで日々変動し、購入額を下回ることもあります。始める前にリスクの中身と抑え方を知っておくことで、想定外の損失で慌てる場面を減らせます。
知っておきたい3つのリスク
価格変動リスクは、株価が経済動向や企業業績によって上下し、値下がりで損失が出る可能性です。信用リスクは、投資先の企業が倒産すると株式の価値がほとんど失われ、投資したお金が戻らないリスクを指します。流動性リスクは、売りたいときに買い手がつかず、希望する価格やタイミングで売却できないリスクです。取引量が少ない銘柄ほど、この流動性リスクが高くなりやすい傾向があります。
これらのリスクは避けられませんが、性質を理解すれば付き合い方を設計できます。たとえば信用リスクは財務が健全な企業を選ぶことで、流動性リスクは取引量の多い銘柄を中心にすることで、ある程度和らげられます。投資判断に「これなら安全」と言い切れる方法はないため、個別の資産設計はファイナンシャルプランナーなどの専門家に相談しながら進めると安心です。
リスクの抑え方は「長期・分散・余裕資金」
リスクを完全になくすことはできませんが、抑える原則は共通しています。1つ目は長期保有で、短期の値動きに一喜一憂せず時間を味方につける考え方です。2つ目は分散で、「タマゴをひとつのカゴに盛るな」という格言のとおり、複数の企業や業種に分けて持つことで1社の不振が全体に与える影響を小さくします。3つ目は余裕資金で、当面使う予定のないお金で行うことです。
分散には、銘柄だけでなく「時間の分散」もあります。毎月一定額を買い続ける積立の方法は、価格が高いときは少なく、安いときは多く買うことになり、平均購入単価をならす効果が期待できます。ただし時間の分散はあくまで購入単価をならす工夫であり、相場全体が下がる局面の影響まで避けられるわけではありません。値動きの幅そのものを抑えたい場合は、株式だけに偏らせず資産の種類を分ける工夫もあわせて検討します。
一方で、生活費や近い将来に使う予定のあるお金を株式に回すのは避けるべきです。値下がり局面で現金が必要になり、損失を確定させて売らざるを得ない状況に陥りやすいためです。まず生活防衛資金を預金で確保し、その上澄みで株式投資を行うという順番が、リスク管理の土台になります。
株式投資のリスクは、価格変動・信用・流動性の3つを理解し、長期・分散・余裕資金の3原則で抑えるのが基本の考え方です。
株式投資にかかる費用・手数料はいくら?
株式投資の主な費用は、売買時の手数料と利益にかかる税金の2つです。手数料はネット証券と対面証券で差が大きく、税金は利益の20.315%ですが、NISA口座なら非課税になります。始める前にコスト構造を把握すると、手取りベースでの利益を正しく見積もれます。
売買手数料はネット証券と対面で差がある
株式の売買では、証券会社に支払う売買手数料がかかります。担当者に相談できる対面証券は手数料が高めに設定される傾向がある一方、オンラインで完結するネット証券は手数料が安く、なかには国内株式の売買手数料を無料としているところもあります。少額で回数を重ねる初心者ほど、手数料の差が積み重なって利益を圧迫しやすいため、コストは無視できない比較軸です。
下表に、株式投資でかかる主な費用を同じ観点で整理しました。金額は証券会社や取引条件で変わるため、口座開設前に各社の最新の手数料体系を確認してください。
| 費用項目 | 概要 | 留意点 |
| 売買手数料 | 株式の購入・売却時に証券会社へ支払う | ネット証券は無料〜低廉、対面は高め。取引ごとに発生 |
| 税金(課税口座) | 譲渡益・配当に課税 | 税率20.315%。NISA口座は非課税(配当は株式数比例配分方式で受け取る場合) |
| 為替手数料 | 外国株の売買で発生 | 米国株など外貨建て取引が対象。国内株は原則対象外 |
| 口座管理料 | 口座維持の費用 | ネット証券では無料が主流 |
データ出典: 税率は国税庁「株式等を譲渡したときの課税」(令和7年4月1日現在法令等)、NISAの非課税は金融庁 NISA特設サイト(2025年7月時点)。手数料は口座開設前に各証券会社の最新の公開情報で確認
税金とNISAの非課税メリット
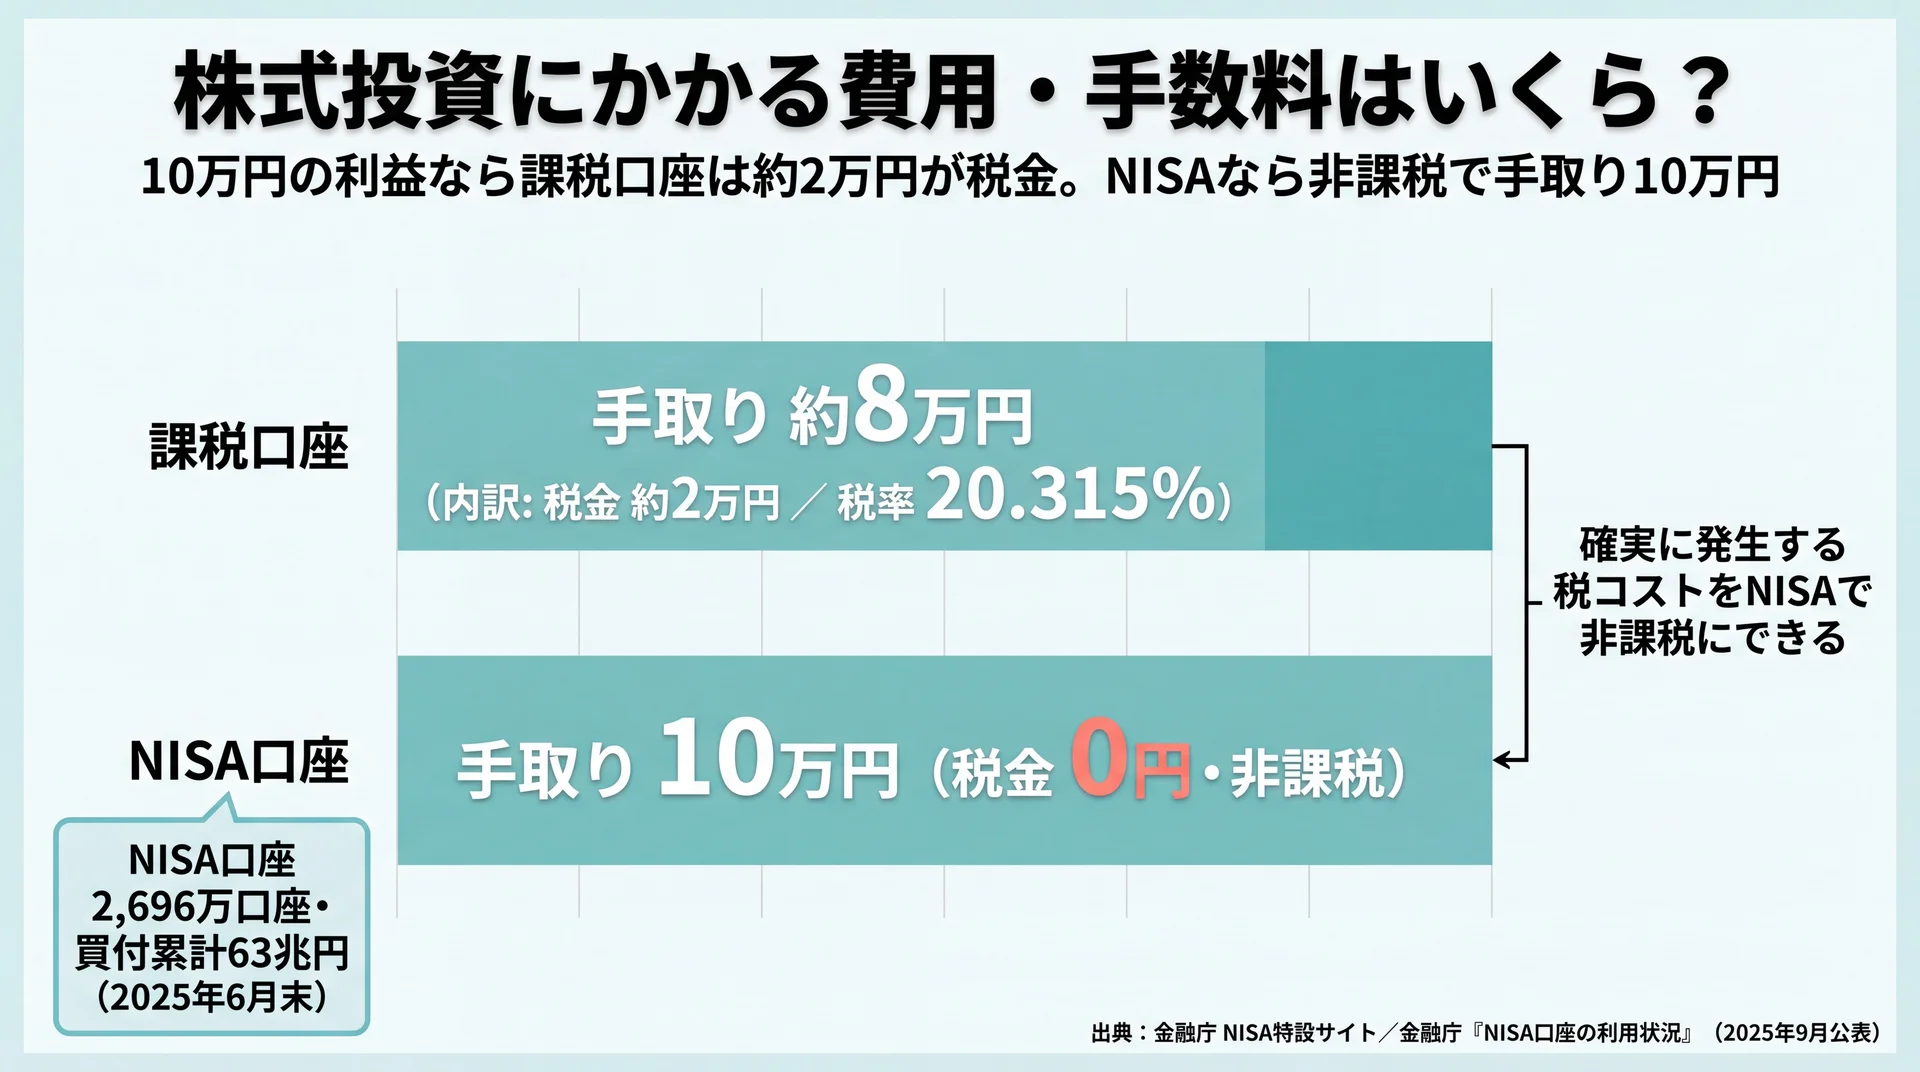
課税口座で株式を売って利益が出た場合や配当を受け取った場合、その利益には20.315%(所得税15%・復興特別所得税・住民税5%の合計)が課税されます。たとえば10万円の利益なら約2万円が税金となり、手取りは約8万円です。この税負担を抑える制度がNISAで、NISA口座内で得た譲渡益・配当は非課税になります。ただし配当金を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」(配当金を証券口座で受け取る方式)に設定しておく必要があります。銀行口座や郵便局の窓口で受け取る方式のままだと、NISA口座で保有していても配当金には課税されるため、口座開設時にあわせて確認しておきましょう。
NISAの利用は急速に広がっています。金融庁の集計では、NISA口座数は2025年6月末で2,696万口座、買付額は累計63兆円に達しました(金融庁「NISA口座の利用状況」、2025年9月公表)。税金という確実に発生するコストを非課税にできる点で、初心者が株式投資を始めるならNISA口座の活用を優先的に検討するのが理にかなっています。NISA制度そのものの詳細は本記事の主題から外れるため、少額からの積立の考え方は少額から始める投資の解説記事を参照してください。
\ 一人で選べないときの学び方 /
証券口座の開設から銘柄選びまで、マンツーマンで伴走します。
株式投資の始め方は?口座開設から購入・銘柄選びまで
株式投資は、証券口座を開設し、入金して注文するという3ステップで始められます。初心者はNISA口座を同時に申し込み、まずは長期・分散に向く銘柄から少額でスタートするのが基本です。手順を分けて理解すれば、最初の一歩でつまずくポイントを事前に減らせます。
STEP1 証券口座・NISA口座を開設する
株式を買うには、まず証券会社に口座を開く必要があります。ネット証券ならオンラインで申し込みが完結し、本人確認書類とマイナンバーを用意すれば数日で開設できる場合が多くあります。このとき、課税口座だけでなくNISA口座も同時に申し込んでおくと、非課税の枠を最初から使えます。証券会社を選ぶ際は、売買手数料の安さ、取扱商品の幅、アプリの使いやすさを同じ観点で比べると判断しやすくなります。
STEP2 入金して銘柄を注文する
口座が開設できたら、証券口座へ資金を入金します。入金後は、買いたい銘柄と株数、価格を指定して注文します。注文には、価格を指定せず成立を優先する「成行」と、価格を指定する「指値」があり、初心者は想定外の価格で約定するのを避けるため指値から慣れる方法もあります。約定すると株主となり、以降は保有中の値動きや配当・優待を確認しながら運用していきます。
| ステップ | やること | ポイント |
| STEP1 | 証券口座・NISA口座を開設 | 本人確認書類とマイナンバーを準備。NISAも同時申込 |
| STEP2 | 入金する | 余裕資金の範囲で。生活防衛資金は残す |
| STEP3 | 銘柄を選んで注文 | 少額・指値から。長期・分散を意識 |
| STEP4 | 保有・売却を判断 | 値動き・配当を確認。短期売買を焦らない |
STEP3 初心者に向く銘柄・投資スタイルの選び方
初心者の銘柄選びは、身近で理解できる企業から始めるのが取り組みやすい方法です。具体的には、業績が安定した大型株、配当利回りの高い高配当株、自分がよく使う商品やサービスを提供する企業などが候補になります。銘柄を見るときは、営業利益が伸びているか、事業内容に将来性があるか、長期で持ち続けられるかという観点が参考になります。
高配当株を選ぶときは、配当利回り(1株あたり配当金÷株価)の高さだけで判断しないよう注意します。利回りが一時的に高く見える銘柄は、株価が下落した結果である場合もあり、業績や配当の継続性をあわせて確認する必要があります。投資スタイルとしては、一度にまとめて買うのではなく、時期を分けて少しずつ買う「積立・分散」が値動きの影響を平準化しやすく、初心者に向いています。個別株の値動きが不安な場合は、投資信託で分散の土台を作りつつ、応援したい企業の個別株を少額で加える組み合わせも現実的です。ここで挙げた内容はあくまで一般的な考え方であり、個別銘柄の推奨ではありません。自分に合う配分は、ライフプランをふまえて専門家と一緒に設計すると安心です。
株式投資の始め方は、口座開設・入金・注文の3ステップで進み、初心者は少額・指値・長期分散を意識するのが失敗を避ける近道です。
株式投資を実際に始めた人の評判・学び方は?
株式投資を始めた人の声で多いのは、「怖い」「一人だと決められない」という最初の壁を越えられたかどうかです。知識を得て仕組みを理解すると、値動きに過度に動揺せず判断できるようになったという評価が目立ちます。ここでは、実際の学び方と口コミの読み解き方を整理します。
「怖い」「一人で選べない」を越えた人の共通点
株式投資に踏み出せない理由の多くは、知識不足からくる漠然とした不安です。伴走型でお金を学んだ利用者の声には、この壁を越えた経験が具体的に語られています。たとえば、当社のABCashを受講した方からは「『投資は失敗する、怖い』という固定観念が外れ、投資信託の選び方を教わりながら投資デビューできた」という声が寄せられています。
また別の受講者は「NISAにしても株式にしても投信にしても、購入まで寄り添ってもらえたので、一人だと足踏みしてしまう一歩を踏み出せた」と振り返っています(いずれも当社studioに寄せられた口コミサイトへの投稿より/個人情報保護のため属性化)。
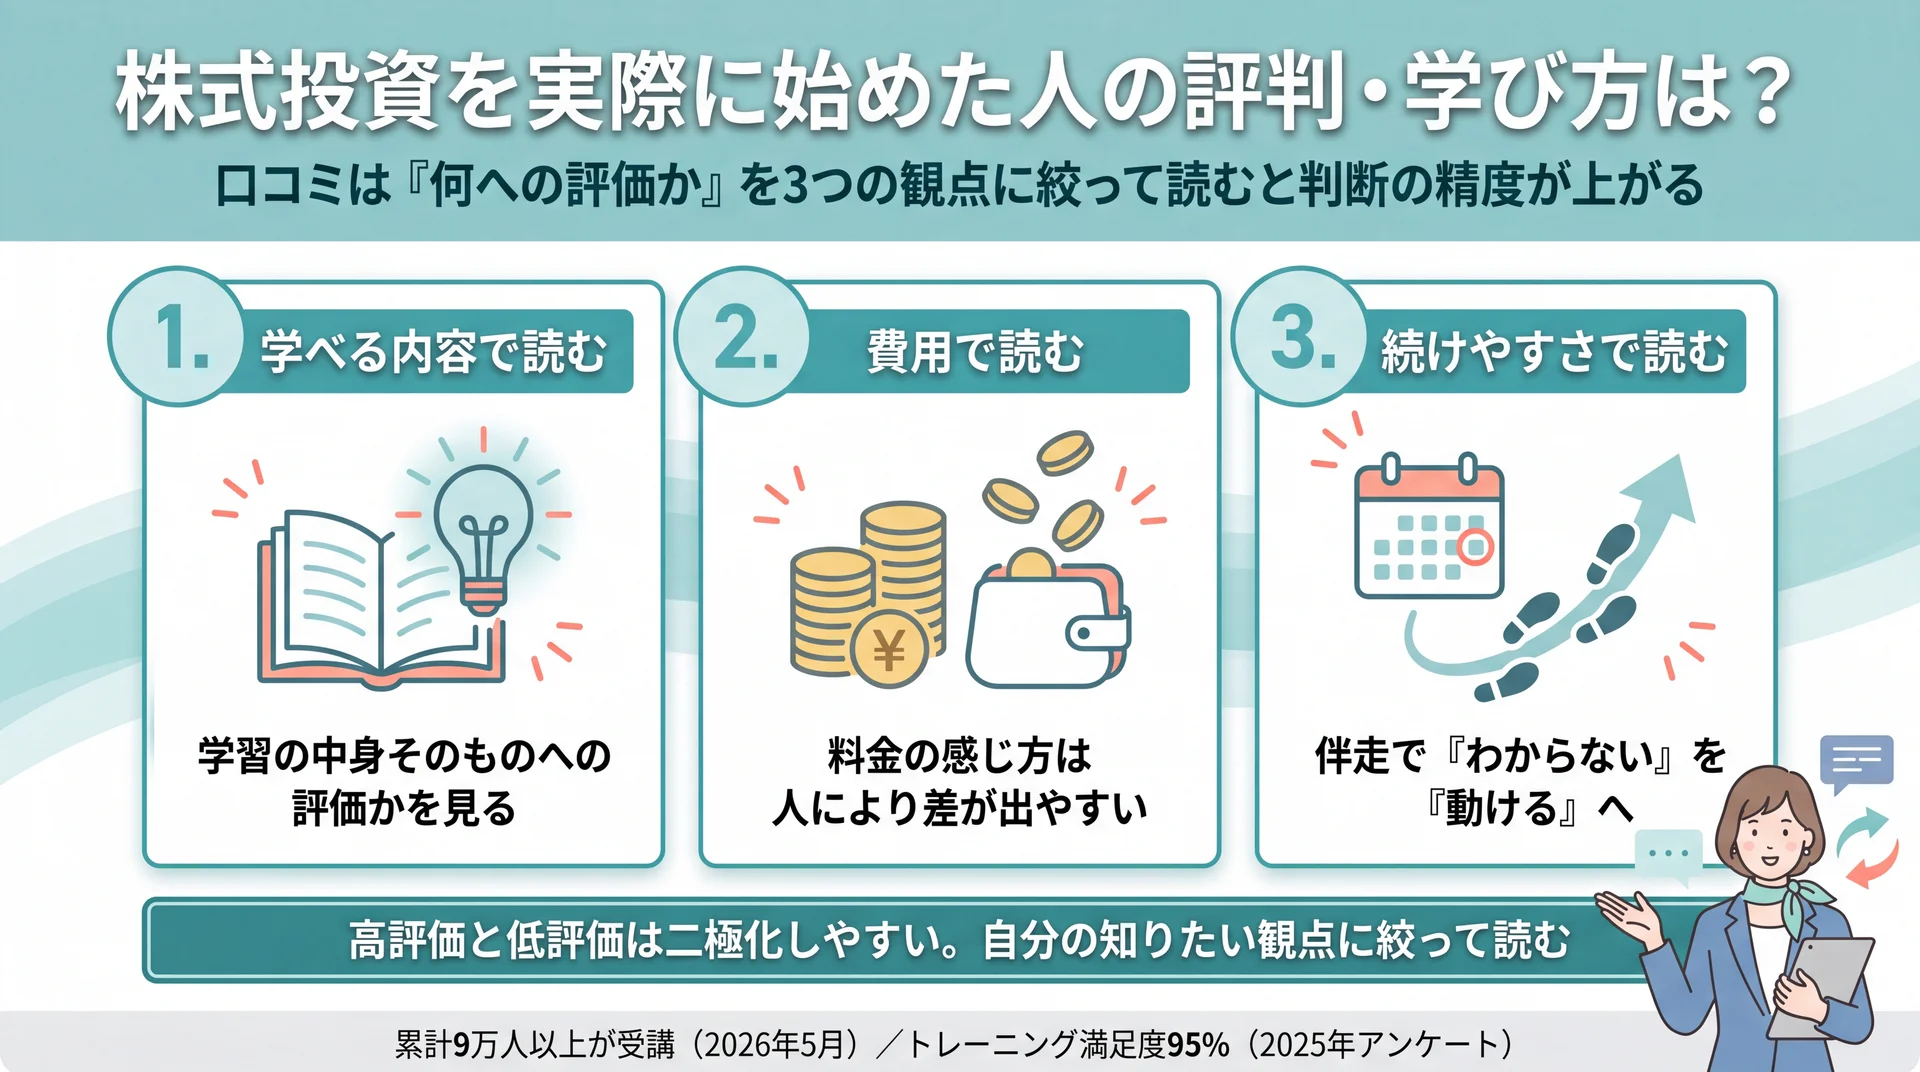
共通するのは、知識と伴走で「わからない」を「動ける」に変えている点です。当社のABCashは、家計管理からNISA・投資信託・株式までを専属コンサルタントがマンツーマンで伴走し、金融商品を販売しない中立的な立場で学びを支えています。2026年5月時点で累計9万人以上が受講し、2025年4〜8月に当社が実施したアンケートでは、10段階評価で8以上と回答した人が95%でした。「家計から投資までを一気通貫で学べるか」という比較軸で見ると、単発のセミナーや情報収集だけでは埋めにくい実行段階の伴走を担う位置づけです。
口コミは「何への評価か」を確認して読む
投資の学び方やサービスの口コミを読むときは、評価が何に向けられているかを先に確認します。星評価やレビューには、学習内容そのものへの評価だけでなく、料金の感じ方や申込時の対応など、学びの成果とは別の観点への投稿が混在していることがあります。実際に、高評価と低評価が分かれる二極化した口コミも珍しくありません。
一律に「評判が良い・悪い」で判断するのではなく、自分が知りたい観点(学べる内容・費用・続けやすさ)に絞って読むと、判断の精度が上がります。有料のサービスは費用の受け止め方で評価が割れやすいため、金額と期間、どこまで伴走してもらえるかを申し込み前に確認しておくと、認識のズレを避けられます。無料体験や説明の機会があれば、実際に相性を確かめてから決めるのが現実的な進め方です。
株式投資に関するよくある質問
株式投資はいくらから始められますか?
1株から買える単元未満株のサービスや、NISAのつみたて投資枠を使えば、月数千円程度の少額から始められます。まとまった資金がなくても、無理のない範囲でスタートできます。ただし少額でも値動きの仕組みは同じため、まずは生活防衛資金を確保したうえで余裕資金から始めることをおすすめします。
株式投資は儲かりますか?失敗しないコツはありますか?
株式投資に確実に利益が出る方法はなく、元本保証もありません。値下がりによる損失の可能性は常にあります。失敗を避ける基本は、長期・分散・余裕資金の3原則を守り、短期の値動きで焦って売買しないことです。個別の資産設計は、ファイナンシャルプランナーなどの専門家に相談しながら進めると安心です。
株式投資とNISA・投資信託の違いは何ですか?
株式投資は自分で個別企業の株を選んで売買する方法です。投資信託は運用会社が多数の銘柄をまとめて運用する商品で、1本で分散が効きます。NISAは株式や投資信託を非課税で保有できる制度の名前で、投資手法とは別の枠組みです。初心者は、NISA口座で投資信託を土台にしつつ、興味のある個別株を少額で加える組み合わせがよく選ばれます。
株式投資にかかる税金はいくらですか?
課税口座での譲渡益や配当には20.315%(所得税15%・復興特別所得税・住民税5%の合計)が課税されます。一方、NISA口座内で得た利益は非課税です。ただし配当金を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」(証券口座で受け取る方式)に設定しておく必要があります。税金は確実に発生するコストのため、初心者はまずNISA口座の非課税枠を活用することを検討するとよいでしょう。
株式投資を始めるのに必要な知識はどれくらいですか?
最初から専門的な分析ができる必要はありません。値上がり益・配当・優待という利益の仕組み、価格変動・信用・流動性というリスク、そしてNISAや手数料といった費用の基本を押さえれば、少額で始めながら学べます。むしろ本を読むだけで動けずにいる状態が続くより、少額で実際に経験しながら理解を深めるほうが身につきやすい面もあります。一人で不安な場合は、専門家に伴走してもらう学び方も選択肢になります。
まとめ:株式投資は「仕組み理解×少額×分散」から
株式投資は、値上がり益・配当・株主優待という3つの利益の仕組みを理解し、NISAを使って少額から長期・分散で始めるのが、初心者にとって無理のない進め方です。価格変動・信用・流動性のリスクと元本保証がない前提を押さえ、余裕資金で取り組みます。判断の基準になるのは周囲の動きではなく、自分の家計とライフプランです。
家計から投資までの全体像を確認したい方は、資産運用の基礎をまとめたガイドで俯瞰しておくと次の一歩が描きやすくなります。一人で決めきれないときは、当社のABCashのように専属コンサルタントが伴走する学び方もあり、相性は無料体験で確かめられます。
\ 無料体験でお金の疑問を相談 /
累計9万人が受講した伴走型トレーニングを、まず無料で確かめられます。