
「貯金はあるのに増やし方が分からず、NISAを開いたまま止まっている」――そんな方は少なくありません。この記事では、資産形成の代表的な方法と、迷わず始めるためのおすすめサービス7社を、選び方のポイントとあわせて解説します。
\ 累計9万人が受講した伴走型トレーニング /
NISAを開いたまま止まっている方も、無料体験60〜80分程度で自分に合うか確かめられます。
資産形成とは?初心者が知っておきたい基礎知識
資産形成とは、ほぼゼロの状態からコツコツと貯蓄や投資を積み上げ、将来使えるお金を育てていく取り組みのことです。まずは全体像から整理していきましょう。
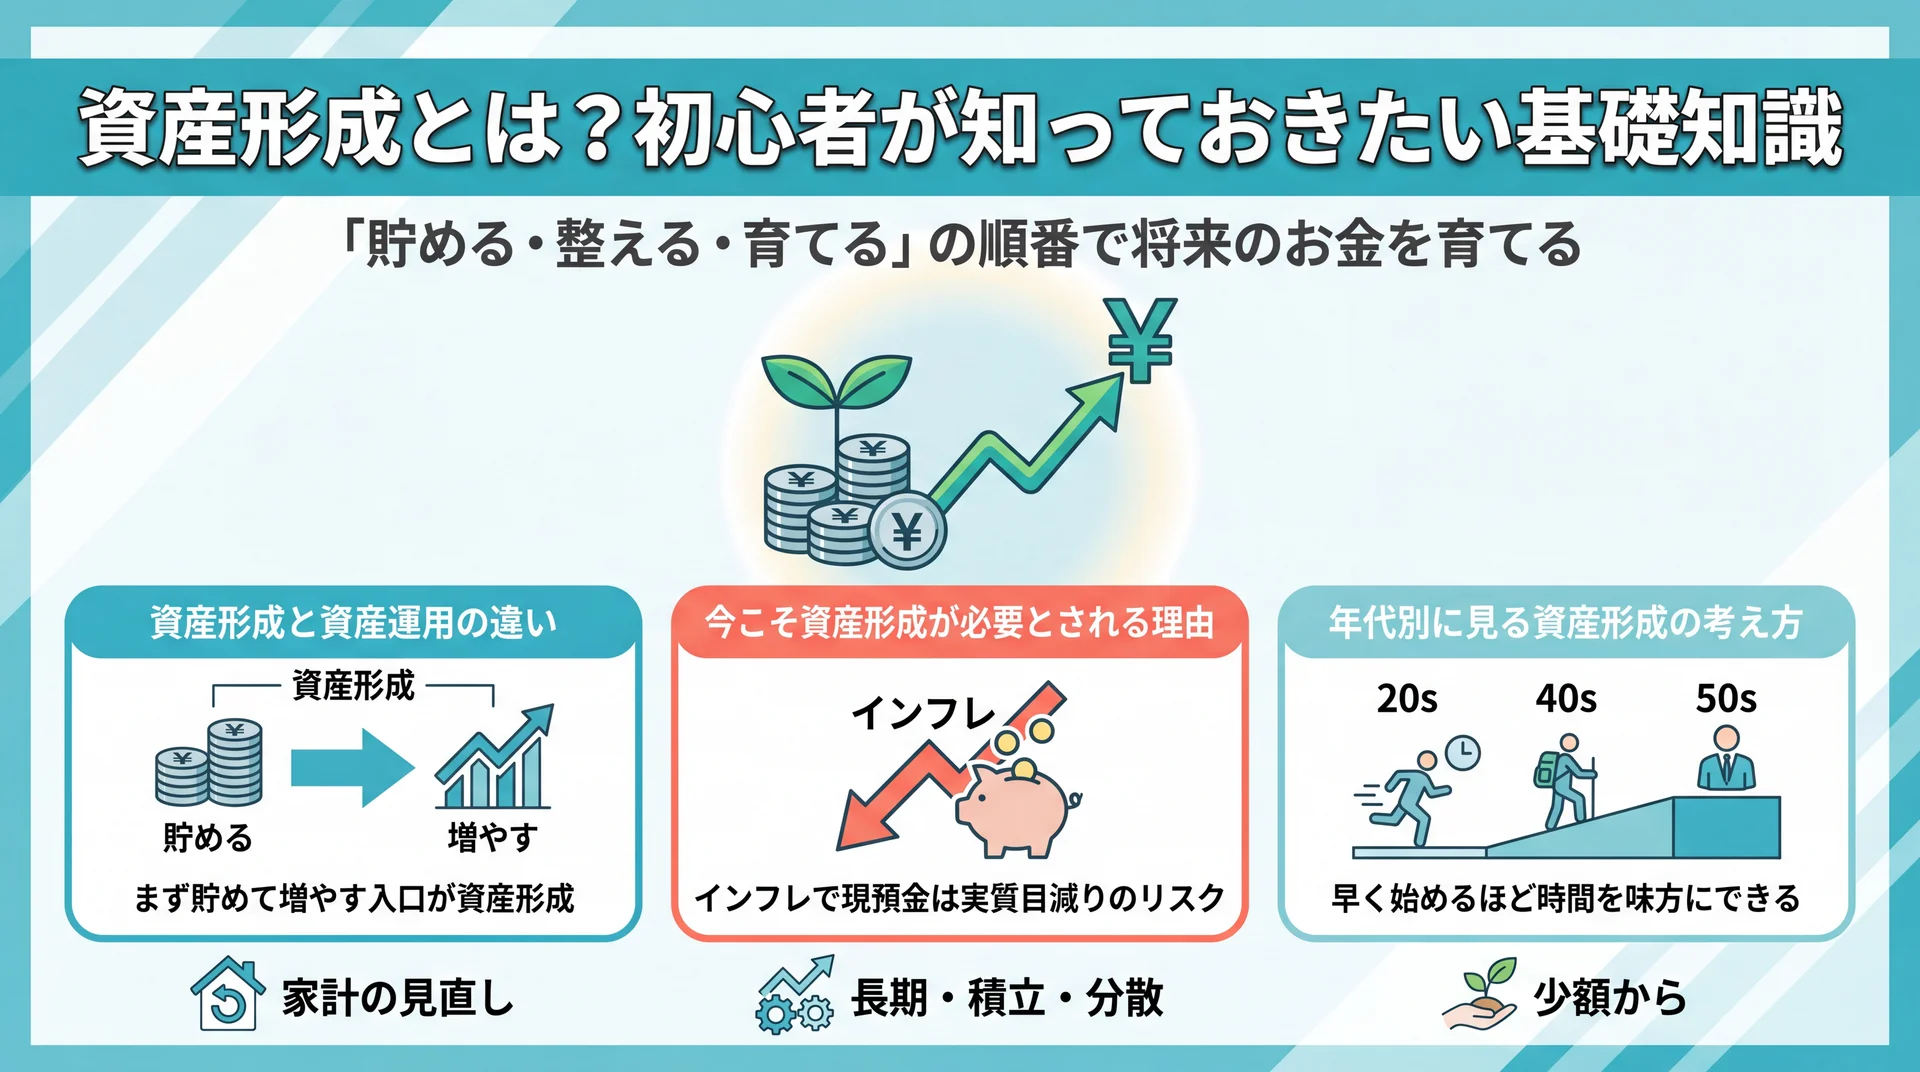
「お金のことは気になるけれど、何から手をつけていいのか分からない」という声は、これから資産形成を始めたい人に共通する入り口です。難しく感じてしまう原因の多くは、言葉の意味や方法の全体像があいまいなままになっていることにあります。ここを押さえるだけで、次の一歩がぐっと軽くなります。
資産形成と資産運用の違い
似た言葉に「資産運用」がありますが、両者は役割が異なります。資産形成は"元手を貯めて増やす"入り口の段階を指し、家計の見直しや積立の習慣づくりから始まります。一方の資産運用は、ある程度まとまった資産を「どう配分して効率よく育てるか」という次の段階です。
初心者がつまずきやすいのは、いきなり運用テクニックから入ろうとする点です。大切なのは、家計を整えて毎月の余剰資金をつくり、その資金を長期・積立・分散で育てる順番です。順番を間違えなければ、専門知識がなくても着実に前進できます。
今こそ資産形成が必要とされる理由
背景には、日本ならではの事情があります。日本の家計金融資産は現金・預金の比率が高く、投資に回っている割合が欧米に比べて低いことが知られています(日本銀行 資金循環統計)。物価が上がる局面では、現預金だけで持っていると、お金の実質的な価値(買えるものの量)が少しずつ目減りしていくリスクがあります。
そこで国も、税制優遇のあるNISAやiDeCoを通じて長期的な資産形成を後押ししています(金融庁 NISA特設ウェブサイト、全国銀行協会)。老後資金の準備が広く議論されたことも、「守り」だけでなく「育てる」意識が高まったきっかけです。ただし投資には元本割れの可能性があり、増え方を保証するものではない点は最初に押さえておきたいところです。
年代別に見る資産形成の考え方
資産形成は「いつ始めるか」で戦略が変わります。20〜30代は運用に回せる時間が長いため、少額でも早く始めて時間を味方につけるのが有利です。毎月数千円〜1万円の積立でも、長く続けることで利益がさらに利益を生む複利の効果を得やすくなります。40代は収入と支出のバランスが見えてくる時期で、教育費や住宅ローンと並行しながら、老後資金を意識した積立の比率を少しずつ上げていく段階です。50代以降は運用できる期間が短くなるため、リスクを取りすぎず、守りと育てるのバランスを取り直すことが大切になります。「もう遅い」と考えて何もしないのが最大の機会損失であり、どの年代でも、家計の見直しと少額の積立から着実に始められます。
資産形成の代表的な方法とメリット・デメリット
資産形成の方法は大きく分けて「守りの貯蓄」と「攻めの投資」に整理でき、それぞれ役割とリスクが異なります。まずは代表的な5つの選択肢を俯瞰しましょう。
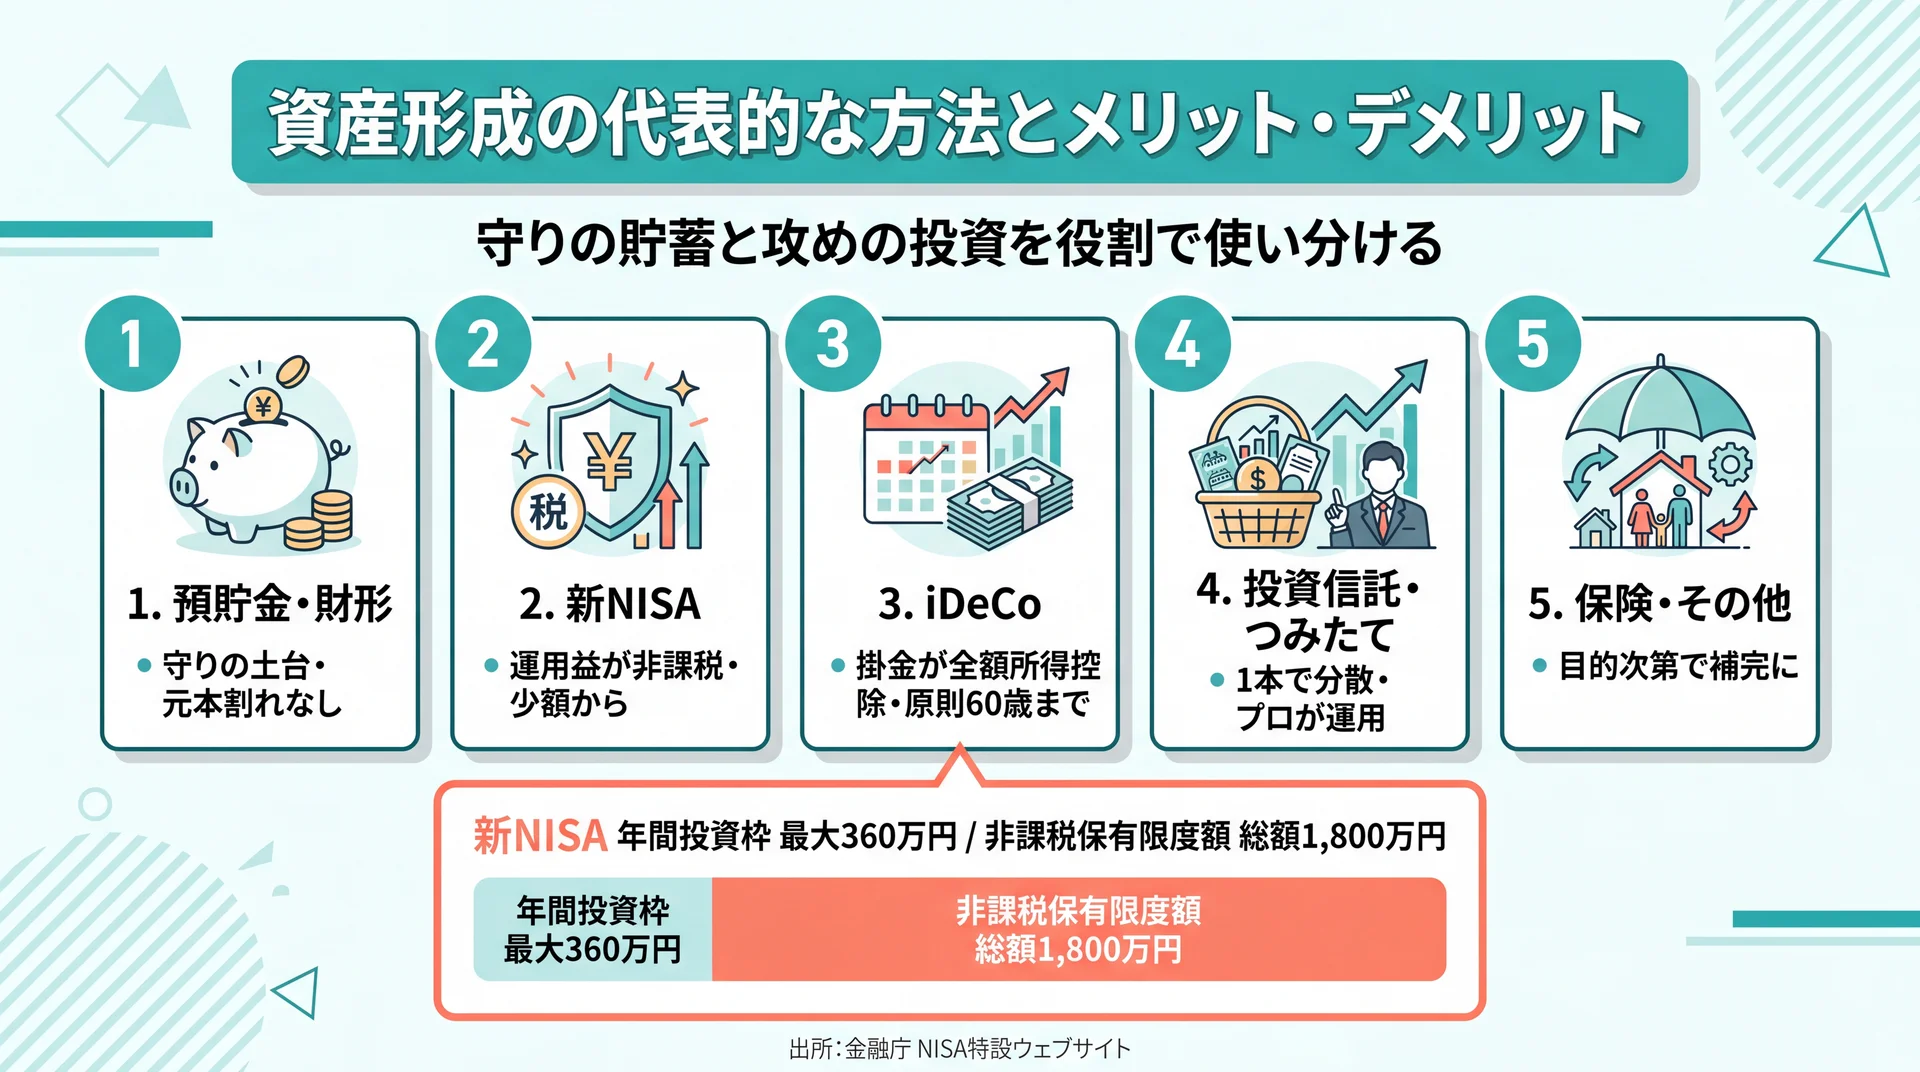
「方法が多すぎて、結局どれを選べばいいのか分からない」と感じるのは自然なことです。ここでは各手段を"どんな役割か"という視点で並べます。すべてを一度にやる必要はなく、自分のライフステージに合うものから組み合わせるのが基本です。急な出費に備える生活防衛資金(生活費の3〜6か月分が目安)を預貯金で確保したうえで、余った資金を投資へ回す順番を意識すると、無理なく続けられます。
預貯金・財形貯蓄(守りの土台)
いつでも引き出せる流動性の高さが強みで、生活防衛資金の置き場所として欠かせません。元本割れの心配がない反面、超低金利下では大きく増やすことは期待しにくいのがデメリットです。勤務先に財形貯蓄制度があれば、給与天引きで自動的に貯める仕組みとして活用でき、「気づいたら貯まっている」状態をつくれます。
新NISA(初心者の主役)
新NISAは、投資で得た運用益(売却益・配当・分配金)が非課税になる制度です。通常は利益に約20%(復興特別所得税を含め20.315%)の税金がかかりますが、NISA口座ならその税金がかからないのが最大のメリットです。年間投資枠は最大360万円(つみたて投資枠120万円+成長投資枠240万円)、非課税で保有できる限度額は総額1,800万円で、保有期間は無期限、売却した分の枠は翌年以降に再利用できます(金融庁 NISA特設ウェブサイト)。少額の積立から始められるため、初心者が最初に検討したい選択肢です。
iDeCo(老後資金に特化)
iDeCo(個人型確定拠出年金)は、掛金が全額所得控除になり、運用益も非課税、受け取り時にも控除があるという税制メリットが特徴です。老後資金づくりに特化している分、原則60歳まで引き出せない点に注意が必要で、当面の生活費や教育費とは切り分けて考える必要があります。掛金の上限は働き方(会社員・自営業・公務員など)で異なるため、始める前に自分の枠を確認しておきましょう。
投資信託・つみたて投資
投資信託は、運用のプロが多くの投資家から集めた資金をまとめ、さまざまな資産に分散して運用する商品です。1本買うだけで分散が効くため、銘柄選びに自信がない初心者でも取り組みやすいのが利点です。「長期・積立・分散」で値動きの影響をならすのが王道の考え方ですが、市場環境によっては評価額が下がる局面もあり、短期の値動きに一喜一憂しない姿勢が求められます。手数料(信託報酬)の低い商品を選ぶことも、長期では成果に効いてきます。
保険・その他(使いどころを見極める)
貯蓄型保険やロボアドバイザーなども選択肢に入りますが、手数料や中途解約時の扱いなどコスト構造が見えにくいものもあります。「保障」と「資産形成」を混同しないことが大切で、特定の金融商品を勧められた場合は、目的に本当に合っているかを一歩引いて確認しましょう。
| 方法 | 主な役割 | メリット | 注意点(リスク) | 初心者向き |
| 預貯金・財形 | 守りの土台 | 元本割れなし・流動性が高い | 低金利で増えにくい | ◎ |
| 新NISA | 育てる主役 | 運用益が非課税・少額から可 | 元本割れの可能性 | ◎ |
| iDeCo | 老後資金 | 掛金が全額所得控除 | 原則60歳まで引き出せない | ○ |
| 投資信託・つみたて | 分散で育てる | 1本で分散・プロが運用 | 市場変動で評価額が下がる | ◎ |
| 保険・ロボアド等 | 補完・保障 | 目的次第で選択肢に | コスト構造が見えにくい | △ |
独学・無料情報だけで資産形成を進めるのが難しい理由
方法が分かっても、実際に口座を開き、商品を選び、続けるところまで一人でたどり着けるとは限りません。ここで多くの人が足踏みします。
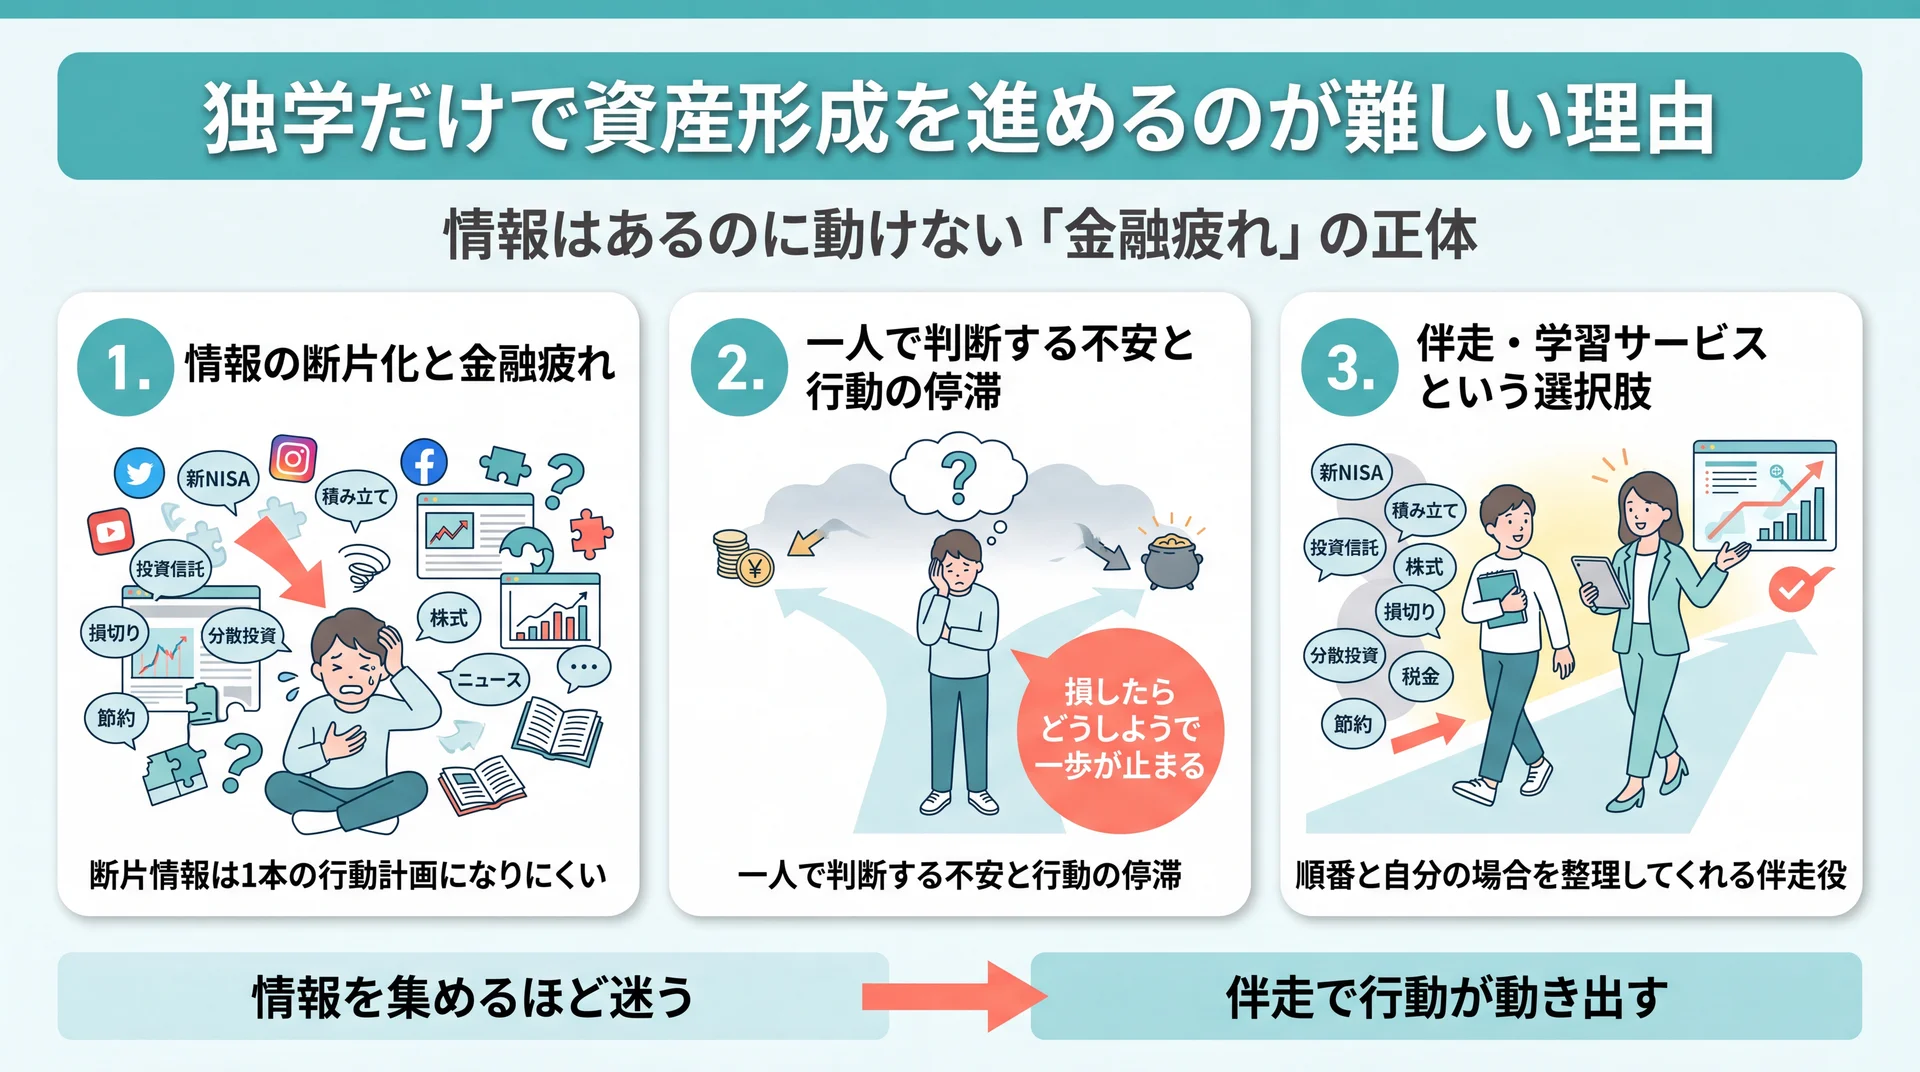
「YouTubeや書籍で情報は集めたけれど、結局何が正しいのか判断できなくなった」という状態は、いわば"金融疲れ"の入り口です。無料の情報は豊富ですが、豊富すぎるがゆえに迷いが増えてしまうことも少なくありません。
情報の断片化と「金融疲れ」
SNSや動画には有益な発信も多い一方で、発信者ごとに前提や立場が異なり、内容がバラバラに見えることがあります。断片的な情報をいくら集めても、"自分の家計に当てはめた1本の行動計画"にはなりにくいのが難点です。実際、「本や無料の講座でも十分」という声がある一方で、「情報が多すぎて動けなくなった」という声も同じくらい聞かれます。どの情報が自分の状況に当てはまるのかを取捨選択する作業そのものが、初心者にとっては大きな負担になります。
一人で判断する不安と行動の停滞
もう一つの壁が、判断を一人で抱える心理的な負担です。ある利用者は「NISAにしても投信にしても、購入まで寄り添って相談に乗ってもらえた。一人だと足踏みしてしまうところを、その一歩が踏み出せた」と振り返っています(Google Maps 口コミより/女性・★5)。方法を知っていることと、実際に行動できることの間には、思いのほか大きな溝があります。「損をしたらどうしよう」という不安が、最初の一歩を何か月も先延ばしにしてしまうのはよくあることです。
伴走・学習サービスという選択肢
そこで有効なのが、体系立てて学べるスクールや、専門家に相談できるサービスです。「何を・どの順番で・自分の場合はどうするか」を整理してくれる伴走役がいると、停滞していた行動が動き出しやすくなります。もちろん独学が向く人もいますが、迷いや不安が行動の妨げになっているなら、外部のサポートを検討する価値は十分にあります。まずは無料の体験や相談から試し、必要性を感じたら有料サービスに進むのが、費用を抑えつつ失敗を避ける進め方です。
\ 専属コンサルがマンツーマンで伴走 /
断片的な情報で迷いやすい家計から投資までを、一つのカリキュラムで学べます。
おすすめ資産形成サービス7選
資産形成を迷わず進めたい場合は、学習スクールや相談サービスを活用するのが近道です。ここでは、目的やレベル別に選べるおすすめ7社を、公式サイトで確認できる情報をもとに比較します。料金は改定やキャンペーンで変動するため、最新は各公式サイトで確認してください。
| ロゴ | サービス名 | 特徴・強み | 学習形式 | 料金の目安(要公式確認) | 初心者向き | 公式サイト |
 |
ABCash | 女性中心・マンツーマン伴走・家計〜投資を一気通貫・中立性 | オンライン+都内6拠点/個別 | プラン制(要問合せ) | ◎ | 公式HP |
 |
SHEmoney | 女性向け・定額学び放題(15コース55レッスン) | オンライン/定額 | 入会金+月額制 | ◎ | 公式HP |
 |
ファイナンシャルアカデミー | 総合マネースクール・王道講座・無料体験セミナー | 教室+オンライン/集合 | 無料体験〜講座ごと | ○ | 公式HP |
 |
マネイロ | 知識ゼロ向け・NISA/iDeCoの無料診断&相談 | オンライン/相談 | 無料 | ◎ | 公式HP |
 |
Global Financial School | 2,000本以上の講義・無料講座あり | オンライン/動画 | 無料講座〜有料 | ○ | 公式HP |
 |
アットセミナー | 60種以上のセミナーを掲載するプラットフォーム | 対面+オンライン | 無料 | ○ | 公式HP |
 |
マネーキャリア | FP相談・ライフプラン/保険/マネーセミナー | オンライン/相談 | 無料 | ○ | 公式HP |
「勧誘がしつこいのでは」「料金に見合うのか」といった不安は、サービス選びで多くの人が抱くものです。以下では各社の立ち位置を具体的に見ていきます。
1. ABCash(株式会社ABCash Technologies)
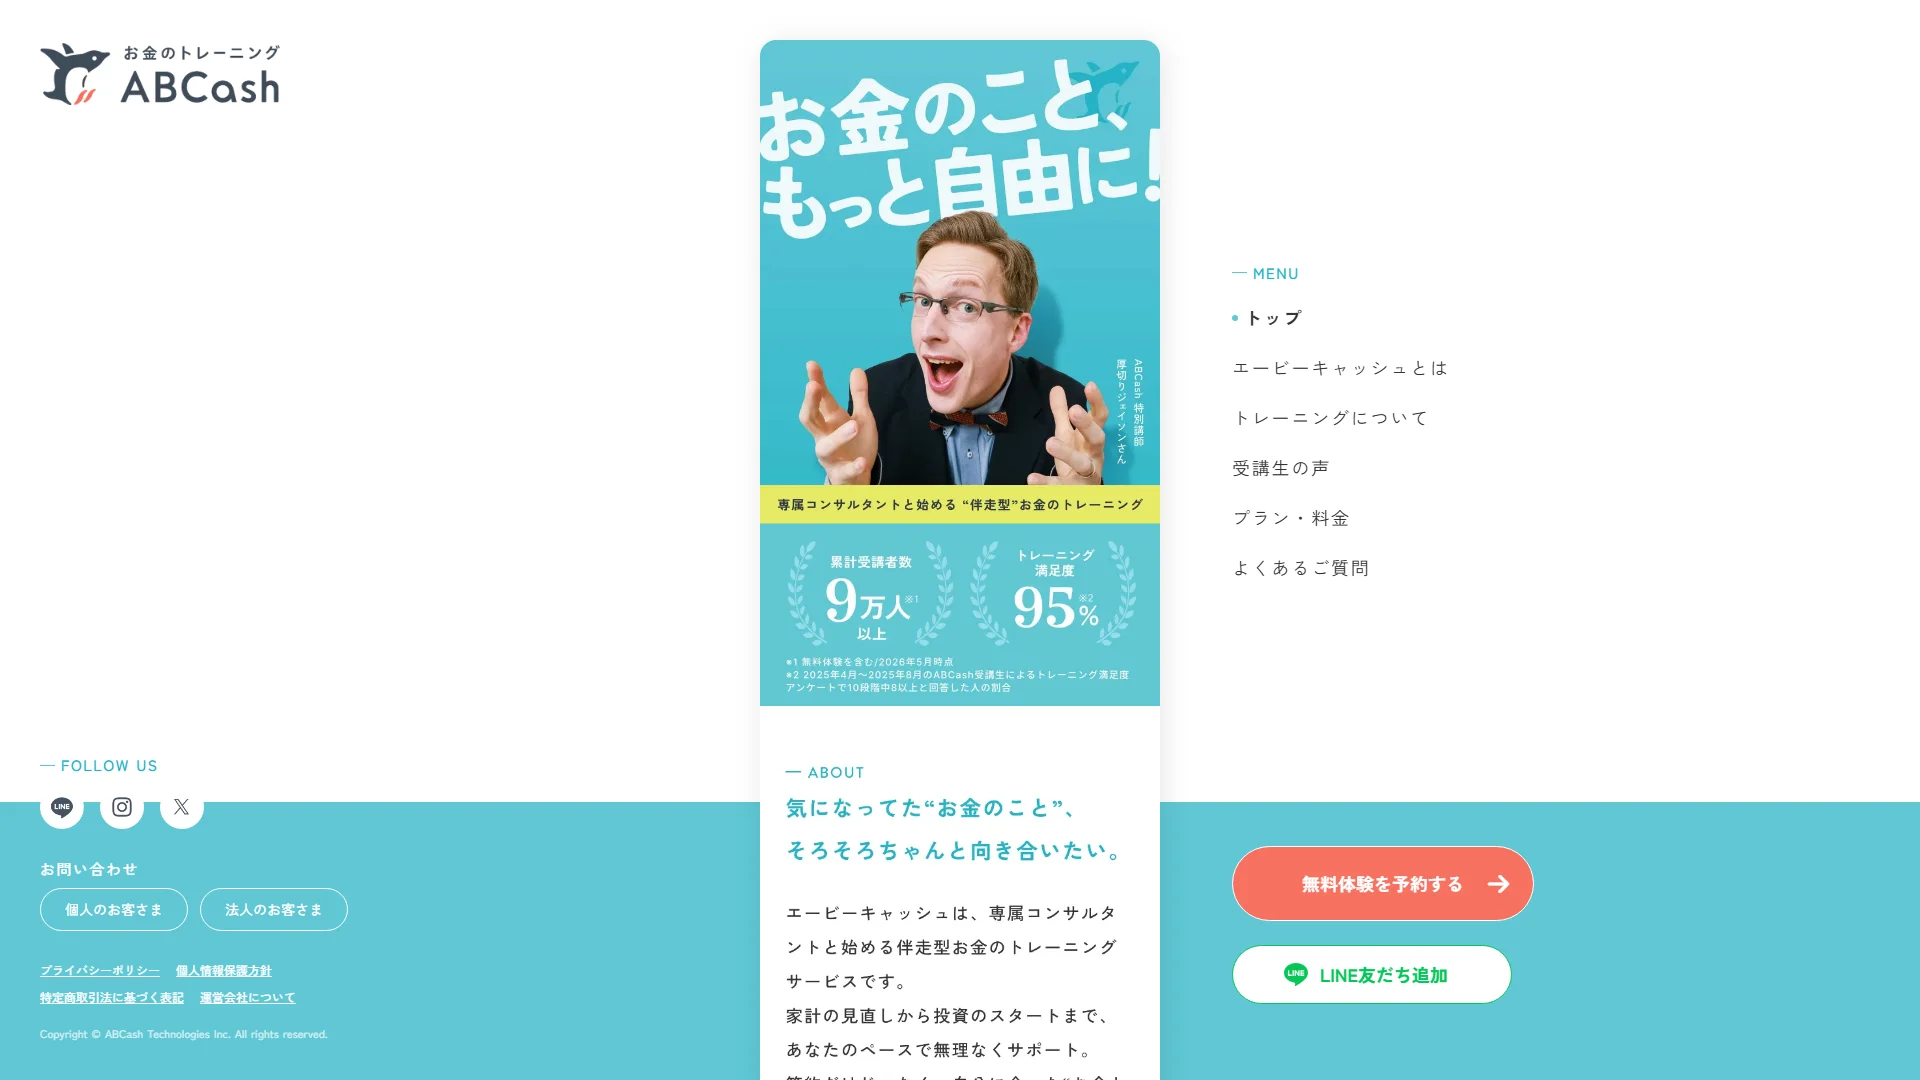
資産形成を「知る」だけで終わらせず、実際の行動まで伴走してほしい方に、まず検討したいのがABCashです。
ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで伴走する、女性中心のパーソナルマネートレーニングです。家計の見直しからNISA・iDeCo・投資信託の実践までを一つのカリキュラムで扱い、集合セミナーでは解消しにくい「自分の場合はどうするか」という疑問にその場で答えてもらえるのが最大の違いです。累計受講者は9万人以上(2026年5月時点・公式)にのぼります。
おすすめポイント
- マンツーマン伴走: 一人だと足踏みしがちな口座開設や商品選びを、専属コンサルが個別に並走
- 家計〜投資の一気通貫: 貯める→整える→育てるの順番を、個別カリキュラムで無理なく習慣化
- 商品を売らない中立性: 教育がビジネスモデルのため、特定の保険・投資商品の勧誘とセットにならない
トレーニング満足度は95%(2025年4〜8月・公式アンケート)と高く、受講後に総資産が平均で約57.2万円増えたという公式実績を第三者比較メディアも集計しています。専用アプリで毎日の支出を記録し、コンサルタントからフィードバックを受ける仕組みが、学びを一時的な理解で終わらせず習慣として定着させます。一方で、無料体験での案内が「熱心すぎる」と感じたという口コミ(★1)も一定数あり、評価は★5と★1に分かれる傾向があります。合わないと感じたら断ってよいという前提で、まずは無料体験で相性を確かめるのが安心です。オンラインに加え都内6拠点があり、30日間全額返金保証も用意されています(返金条件は変更履歴があるため契約時に要確認)。
| 項目 | 内容 |
| 特徴・強み | 女性中心・マンツーマン伴走・家計〜投資一気通貫・中立性 |
| 学習形式 | オンライン+都内6拠点/完全個別 |
| 料金の目安 | プラン制(数十万円台〜・最新は要問合せ) |
| 運営会社の信頼性 | 株式会社ABCash Technologies(2018年設立)/累計9万人・満足度95% |
| 初心者への向きやすさ | ◎(習慣化アプリ・毎日フィードバック) |
| 公式サイト | 公式HP |
2. SHEmoney(SHE株式会社)
SHEmoneyは、女性向けキャリアスクールで知られるSHE株式会社が運営する「女性向けお金のコーチングスタジオ」です。全15コース55レッスンが定額で学び放題になっており、結婚・出産といったライフイベントを前提にした中立的なカリキュラムが特徴です。
自分のペースでコツコツ学びたい人に向いており、各コースの修了テストで理解の定着を確認できます。マンツーマンの伴走密度はABCashに比べると穏やかですが、定額サブスクで幅広いテーマに触れられる手軽さが強みです。同世代の女性の実例をもとにした教材が多く、「自分ごと」として学びやすい設計になっています。まずは無料体験レッスンで教材の雰囲気を確かめられます。
| 項目 | 内容 |
| 特徴・強み | 女性向け・定額学び放題(15コース55レッスン) |
| 学習形式 | オンライン/動画・定額サブスク |
| 料金の目安 | 入会金+月額制(要公式確認) |
| 運営会社の信頼性 | SHE株式会社(女性向けキャリアスクール運営実績) |
| 初心者への向きやすさ | ◎ |
| 公式サイト | 公式HP |
3. ファイナンシャルアカデミー
ファイナンシャルアカデミーは、2002年創立で創立24年を迎える総合マネースクールです。株式投資・不動産投資・投資信託といった王道の運用方法を体系的に学べる講座がそろい、累計受講者数は業界最大級とされています。
男女や年代を問わず学べる普遍的な内容で、まずは無料体験セミナーで自分に必要な分野を見極めたい人に向いています。教室受講とオンラインを選べる柔軟さも魅力で、通学して集中的に学びたい人にも、自宅で学びたい人にも対応できます。一方で、集合講義が中心のため、個別の家計に踏み込んだ伴走を求める場合は物足りなさを感じることもあります。特定分野を深く学びたい中級者にも対応できる幅の広さが持ち味です。
| 項目 | 内容 |
| 特徴・強み | 総合マネースクール・株式/不動産/投信の王道講座 |
| 学習形式 | 教室+オンライン/集合講義 |
| 料金の目安 | 無料体験〜、講座ごと(数万〜十数万円台) |
| 運営会社の信頼性 | 株式会社ファイナンシャルアカデミー(2002年創立) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
4. マネイロ(株式会社OneMile Partners)
マネイロは、「知識ゼロでも正しい資産運用を」を掲げる、無料の資産形成サポートサービスです。NISAやiDeCo、投資信託を中心に、3分の投資診断や30分のオンラインセミナー、専門家への個別相談を無料で受けられます。
費用をかけずに、まず全体像と自分に合う方向性を掴みたい人に向いています。体験者数は40万人を突破しています。30分という短さのため、忙しい人でもすき間時間に受けやすいのも利点です。相談は無料である反面、深く体系立てて学ぶというよりは「診断と相談で背中を押す」性格が強いため、じっくり学習したい場合はスクール型と組み合わせるのも一つの方法です。
| 項目 | 内容 |
| 特徴・強み | 知識ゼロ向け・NISA/iDeCoの無料診断&個別相談 |
| 学習形式 | オンライン/30分セミナー・個別相談 |
| 料金の目安 | 無料(相談・診断無料) |
| 運営会社の信頼性 | 株式会社OneMile Partners/体験者40万人突破 |
| 初心者への向きやすさ | ◎ |
| 公式サイト | 公式HP |
5. Global Financial School(GFS)
GFS(グローバルファイナンシャルスクール)は、「日本一のお金の学校」を掲げるオンライン投資スクールです。株式投資と投資信託を中心に、経済・金融の基礎からニュース解説まで2,000本以上の講義がそろい、必要なところだけ効率的に学べます。
無料で投資の基礎を学べる動画講座(旧バフェッサ)が入り口として用意されており、まずは無料で本格的な講義の雰囲気を試したい人に向いています。東京商工リサーチの調べ(2025年12月)で生徒数No.1とされ、無料講座は150万人が受講したと公表されています。動画中心で自分のペースを保てる反面、対面での個別伴走はないため、モチベーションを自分で維持できる人に向いています。有料スクールは網羅性が高い分、料金は数十万円台とキャンペーンで変動するため、無料講座で相性を確かめてから判断するのが賢明です。
| 項目 | 内容 |
| 特徴・強み | 2,000本以上の講義・無料講座あり・網羅性重視 |
| 学習形式 | オンライン/動画講座 |
| 料金の目安 | 無料講座〜、有料スクールは数十万円台(変動あり) |
| 運営会社の信頼性 | GFS/生徒数No.1(東京商工リサーチ2025年12月調べ) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
6. アットセミナー(@SEMINAR)
アットセミナーは、60種類以上・年間1,500以上のマネーセミナーを掲載するプラットフォームです。特定のスクールではなく、さまざまな主催者のセミナーを横断して探せる点が特徴で、対面・オンラインの両方に対応しています。
参加費は無料のものが多く、気軽に一度セミナーへ足を運んで雰囲気を知りたい人に向いています。ただし、無料セミナーの中には保険や不動産の相談・販売につながる入り口として運営されているものもあります。中立に学びたい場合は、主催者やセミナー後の案内内容を事前に確認する姿勢が大切です。まずは情報収集の第一歩として使い、深く学ぶ段階では別のスクールと使い分けるのも賢い選択です。
| 項目 | 内容 |
| 特徴・強み | 60種以上のセミナーを掲載するプラットフォーム |
| 学習形式 | 対面+オンライン/セミナー |
| 料金の目安 | セミナー参加無料 |
| 運営会社の信頼性 | 掲載セミナー多数(主催者は個別に確認を) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
7. マネーキャリア
マネーキャリアは、ライフプラン相談・保険相談・マネーセミナー・保険比較を扱うFP相談サービスです。お金に関する悩みを「考えるきっかけ」として、専門家に無料で相談できるのが特徴です。
家計や保険を含めて全体を見直したい人に向いており、公式サイトでは同社が独自に集計した「保険アワード」で契約数上位の保険商品を紹介しています。学習というより"相談で方針を決めたい"人に適しています。オンラインで全国から相談でき、土日祝も対応している点も忙しい人にはうれしいところです。保険相談が入り口になるため、投資そのものを体系的に学びたい場合は、スクール型サービスと役割を分けて使うと迷いが少なくなります。
| 項目 | 内容 |
| 特徴・強み | FP相談・ライフプラン/保険/マネーセミナー |
| 学習形式 | オンライン/個別相談 |
| 料金の目安 | 相談無料 |
| 運営会社の信頼性 | 株式会社Wizleap運営/自社集計「保険アワード」を公式サイトで表示 |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
コストの透明性の確認方法
料金は資産形成サービス選びで最ももめやすいポイントです。入会金・月額・講座ごとの費用に加え、分割払いの手数料や追加オプションの有無まで含めた"総額"で比較するのがコツです。無料をうたうサービスは、なぜ無料で成立するのか(教育モデルか、保険・商品販売が収益源か)を確認すると、後々の勧誘リスクを見極めやすくなります。
運営会社の信頼性の確認方法
運営会社の設立年・実績・受講者数などが公式に確認できるかをチェックします。「累計受講者数」「満足度」「第三者調査の裏づけ」が具体的な数字と出典付きで示されているかが判断材料です。第三者レビューは良い評価だけでなく、悪い評価の内容と件数の両方を見て、二極化の理由まで理解しておくと安心です。
初心者サポートの手厚さの確認方法
初心者ほど「分からないことをすぐ聞けるか」が継続の鍵になります。マンツーマン対応・チャット質問・学習アプリなど、レッスン外のサポート体制を確認しましょう。無料体験や返金保証があれば、実際の対応の丁寧さを金銭的リスクなく試せます。
選定基準まとめ
| 評価軸 | チェックすべきポイント | ABCashの実績 |
| コストの透明性 | 総額・追加費用・返金保証の有無 | プラン制+30日間全額返金保証(要確認) |
| 運営会社の信頼性 | 実績数・満足度・出典 | 累計9万人以上・満足度95%(公式) |
| 初心者サポート | 個別対応・質問窓口・習慣化支援 | マンツーマン伴走+専用アプリで毎日フィードバック |
| 中立性・勧誘の有無 | 商品販売とセットでないか | 金融商品を販売しない教育モデル |
資産形成を伴走型で学ぶなら当社のABCashがおすすめ
比較した7社はいずれも良さがありますが、「方法は分かったのに動けない」という停滞を最短で抜け出したいなら、当社のABCashの伴走型トレーニングが有力な選択肢になります。
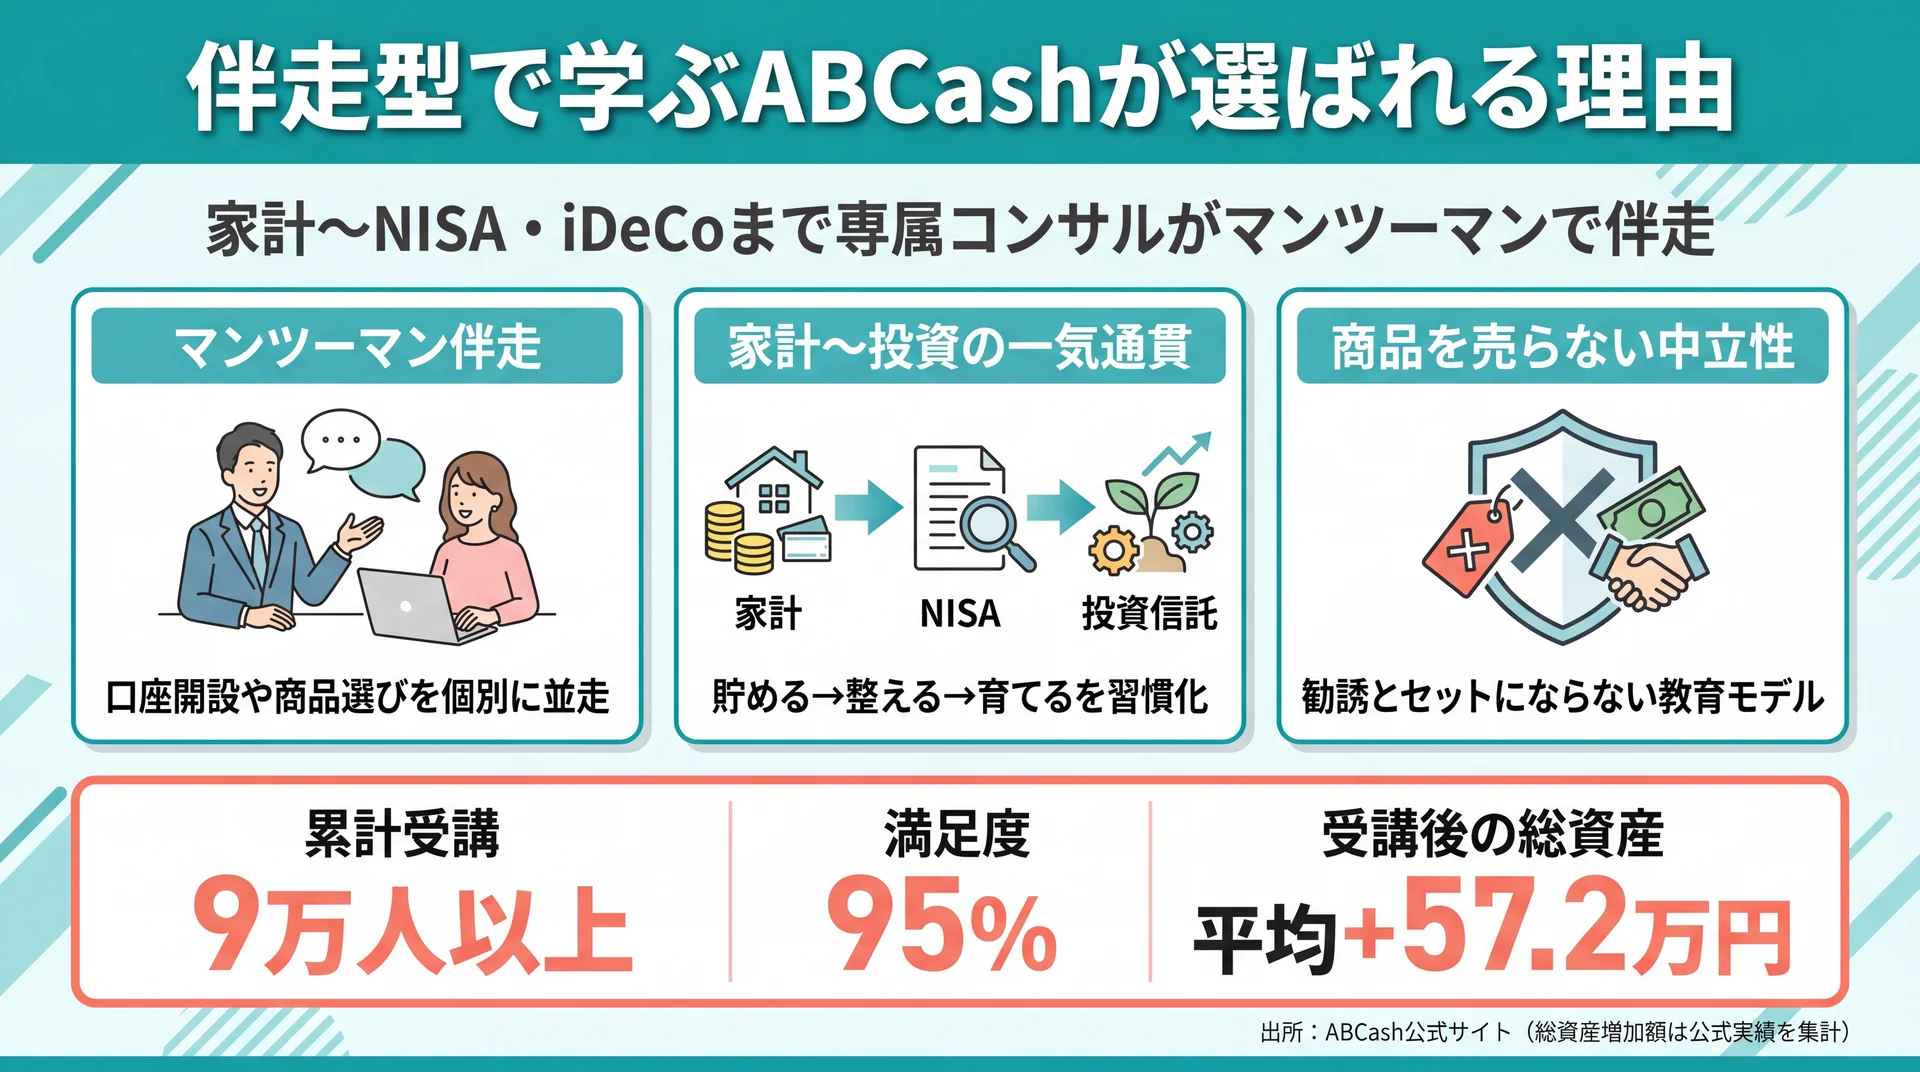
当社のABCashは、専属コンサルタントによるマンツーマン伴走が最大の強みです。「自分の家計に当てはめた1本の行動計画」を一緒に作り、実行まで並走します。
当社のABCashが選ばれる理由:
- マンツーマン伴走: 採用を通過した専属コンサルタントが、口座開設から商品選びまで個別に並走。一人だと止まりがちな一歩を後押しします
- 家計〜投資の一気通貫: 貯金・NISA・iDeCo・投資信託の基礎までを一つのカリキュラムで習得。専用アプリの毎日フィードバックで習慣化を支援します
- 売らない中立性と実績: 金融商品を販売しないため勧誘とセットになりにくく、累計9万人以上・満足度95%という実績があります
口コミは★5と★1に分かれ、「投資デビューできた」「お金への見方が変わった」という声の一方で、「無料体験での案内が熱心すぎた」「料金が高い」という声もあります。良い評価も厳しい評価も両方あるのが実態だからこそ、まずは無料体験で自分の目で相性を確かめるのが確実です。なお、投資に絶対はなく、最終的な資産設計や個別商品の選択は、ご自身の状況に合わせて判断・相談することが前提です。
\ 商品を売らない中立の伴走型トレーニング /
家計の見直しからNISA・iDeCoの実践まで、専属コンサルが個別に伴走します。
よくある質問
Q. 資産形成は何から始めればいいですか?
まずは家計を見直して毎月の余剰資金を把握し、生活防衛資金を確保することが出発点です。そのうえで、運用益が非課税になる新NISAの少額積立から始めるのが、初心者にとって取り組みやすい王道です。無理のない金額で「長期・積立・分散」を意識しましょう。
Q. マネースクールやマネーセミナーは怪しくないですか?
すべてが怪しいわけではありませんが、無料セミナーの中には保険や不動産の販売が目的のものもあります。運営会社の実績や収益モデル、セミナー後の案内内容を事前に確認し、勧誘とセットになっていないか(中立性)を見極めることが大切です。合わないと感じたら断って問題ありません。
Q. 独学とスクール、どちらがいいですか?
情報を自分で整理でき、継続できる人は独学でも進められます。一方で「情報が多すぎて選べない」「一人だと行動が止まる」という場合は、伴走型のスクールや無料相談が有効です。まず無料体験や無料診断を試し、必要性を感じたら有料サービスを検討するのが失敗しにくい進め方です。
Q. 料金が高いサービスは避けるべきですか?
価格だけで判断するのは避けましょう。重要なのは、総額(入会金・月額・分割手数料・オプション)に見合うサポートが得られるかです。返金保証や無料体験を使えば、金銭的リスクを抑えて対応の質を確かめられます。無料サービスも、なぜ無料かを理解したうえで活用すると安心です。
まとめ
資産形成は、家計を整えて余剰資金をつくり、新NISAやiDeCoといった税制優遇を活かして「長期・積立・分散」で育てていくのが基本の流れです。方法を知るだけでなく、実際に口座を開き、商品を選び、続けられるかが分かれ道になります。独学で迷いや不安が行動の妨げになっているなら、今回比較した学習スクールや無料相談を上手に使い、自分に合う一歩から動き出すことが、遠回りを防ぐ最短ルートです。
\ まずは無料体験60〜80分程度から /
お金の不安を自信に変える一歩を、30日間全額返金保証つきで踏み出せます。