
資産運用シミュレーションは、毎月の積立額・想定利回り・運用期間を入力すると、将来の資産額を複利で試算できる無料ツールです。金融庁も公開しており、登録なしで誰でも使えます。ただし結果はあくまで予測値で、想定利回りを1%変えるだけで数百万円単位で差がつきます。無料ツール9種類を比べ、条件の決め方と結果の読み解き方を、公的ツールと同じ複利計算で確かめていきます。
資産運用そのものの全体像は資産運用の全体像を整理した完全ガイドにまとめているため、ここではシミュレーションの使い方に絞って解説します。
\ 累計9万人が学ぶ伴走型 /
家計からNISAまで、専属コンサルタントとマンツーマンで学べます。
資産運用シミュレーションとは?何がわかるのか
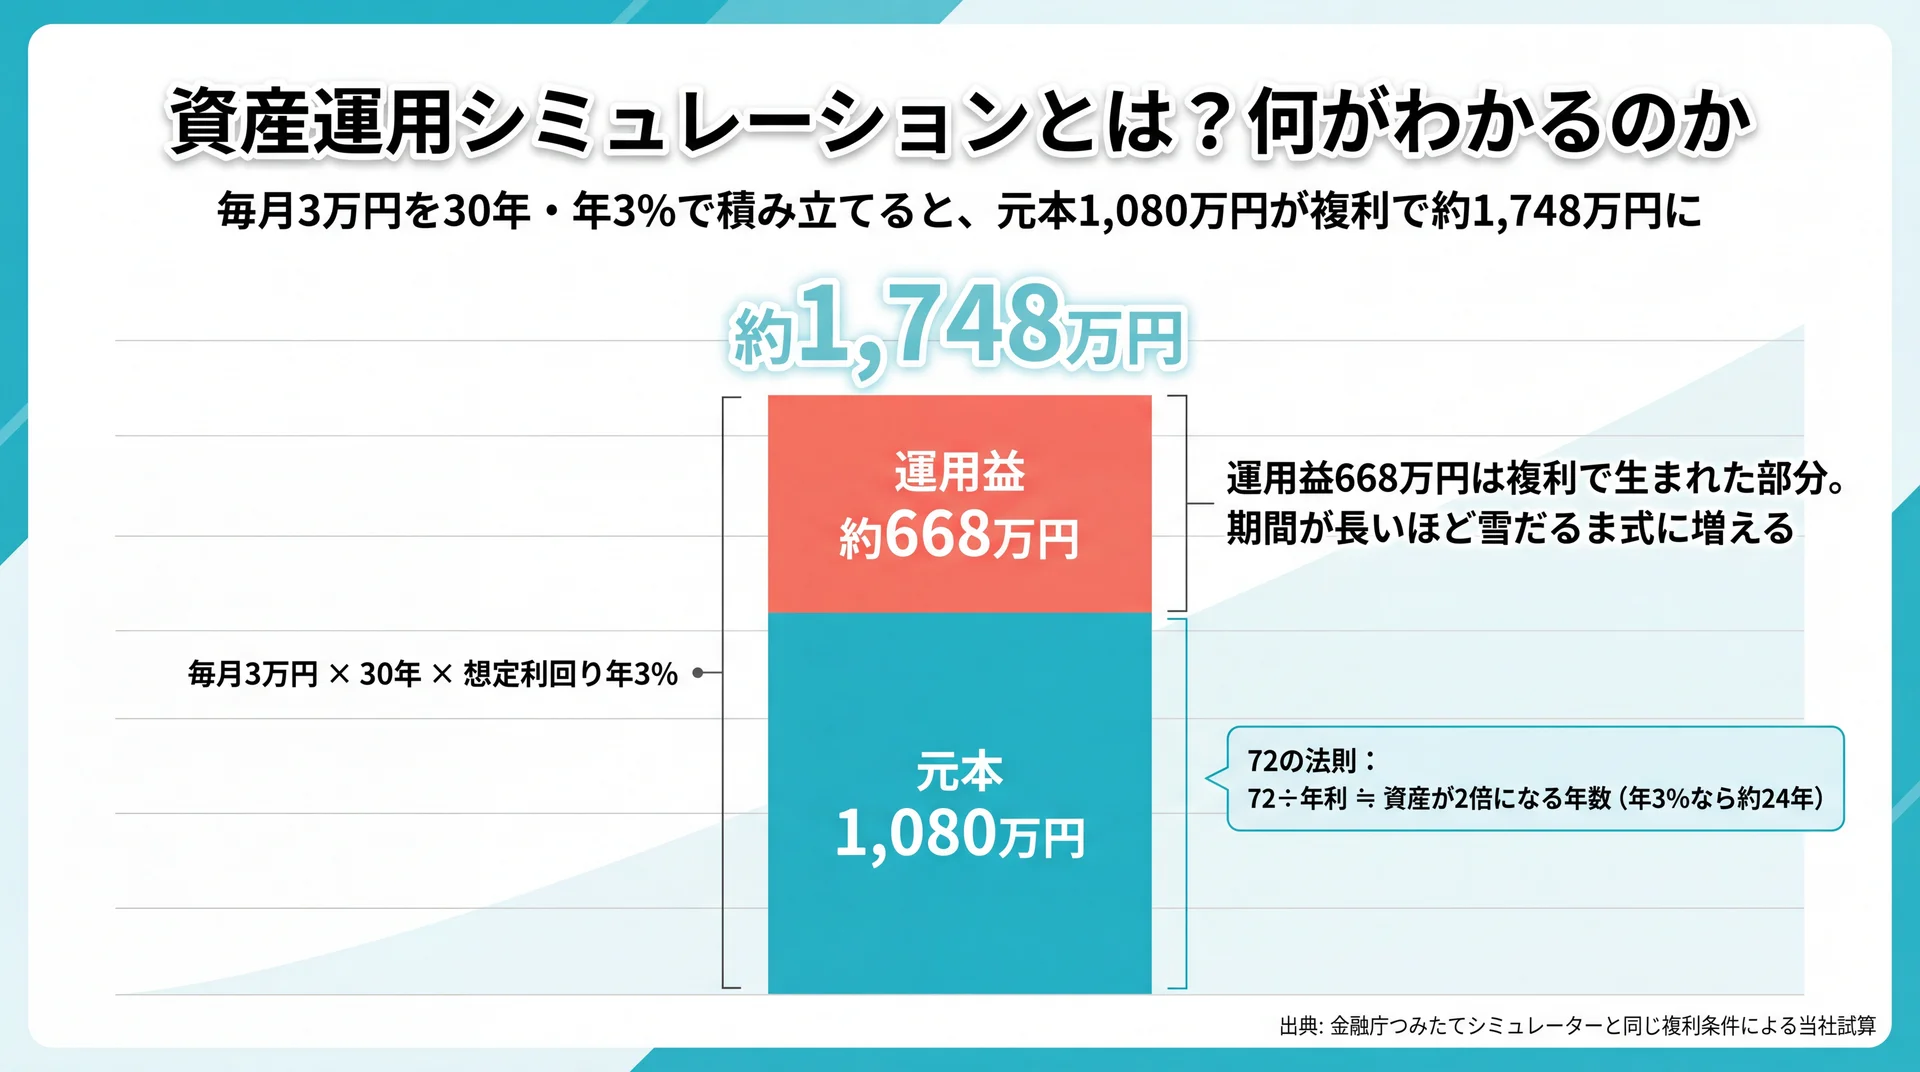
資産運用シミュレーションとは、積立額・想定利回り・運用期間といった条件から、将来の資産額を試算するツールです。多くは無料で、複利計算により「元本+運用益」がどう積み上がるかを、数字とグラフで確認できます。
投資の意味そのものから整理したい場合は投資とは何かを解説した記事にまとめていますが、ここでは「将来いくらになるか」を数字で見る道具として説明します。老後資金や教育費など、まとまったお金の準備を考えるとき、感覚ではなく具体的な金額で計画を立てられる点が、シミュレーションを使う一番のメリットです。頭の中の「なんとなく足りない気がする」という不安を、目標額と必要な積立額という具体的な数字に置き換えられます。
シミュレーションでわかる2つのこと
シミュレーションでわかることは、大きく2つに整理できます。1つ目は、決めた積立額と利回りで運用を続けたとき、将来いくらになるかという到達額です。2つ目は、目標額から逆算した、毎月いくら積み立てればよいかという必要額です。
金融庁のつみたてシミュレーターは、この2つに加えて「何年間積み立てる?」という期間の逆算もできる3モード構成です。入力するのは、毎月の積立金額・想定利回り(年率)・積立期間の3項目だけです。ツールによっては、初期投資額や取り崩し(使い始めてからの引き出し)まで計算できるものもあります。「貯める」だけでなく「使い始めてからどれだけもつか」まで、資産の一生を通した試算が可能です。この2つを行き来できると、「毎月続けられる金額」と「目標に届く金額」のギャップも見えてきます。ギャップが大きいときは、期間を延ばす・利回りの前提を見直す・積立額を調整するといった選択肢を、数字で比べながら検討できます。
なぜ試算が必要なのか
資産運用で試算が欠かせないのは、複利の効果が時間の経過とともに大きくなり、感覚では捉えにくいからです。複利とは、運用で得た利益をそのまま元本に加え、次の期間はその増えた元本に対して利益がつく仕組みを指します。
たとえば毎月3万円を30年間積み立てると、積み立てる元本の合計は1,080万円です。ここに年3%の運用益がつくと、試算上は約1,748万円まで増えます。差の約668万円は、元本ではなく複利で生まれた運用益です。この「元本と運用益の内訳」は、頭の中では計算しづらく、ツールで可視化して初めて実感できます。
複利の効き方をざっくりつかむ目安に「72の法則」があります。72を年利で割ると、資産がおよそ2倍になる年数が求められます。年利3%なら約24年、年6%なら約12年で元本が倍になる計算です。あくまで暗算用の近似ですが、利回りが高いほど、また期間が長いほど資産の伸びが急になることを直感的に理解できます。シミュレーションは、この感覚を具体的な金額に置き換えてくれる道具だと考えるとわかりやすいでしょう。だからこそ、行動を始める前に一度は数字を確認しておく価値があります。
無料の資産運用シミュレーションツール9選を比較
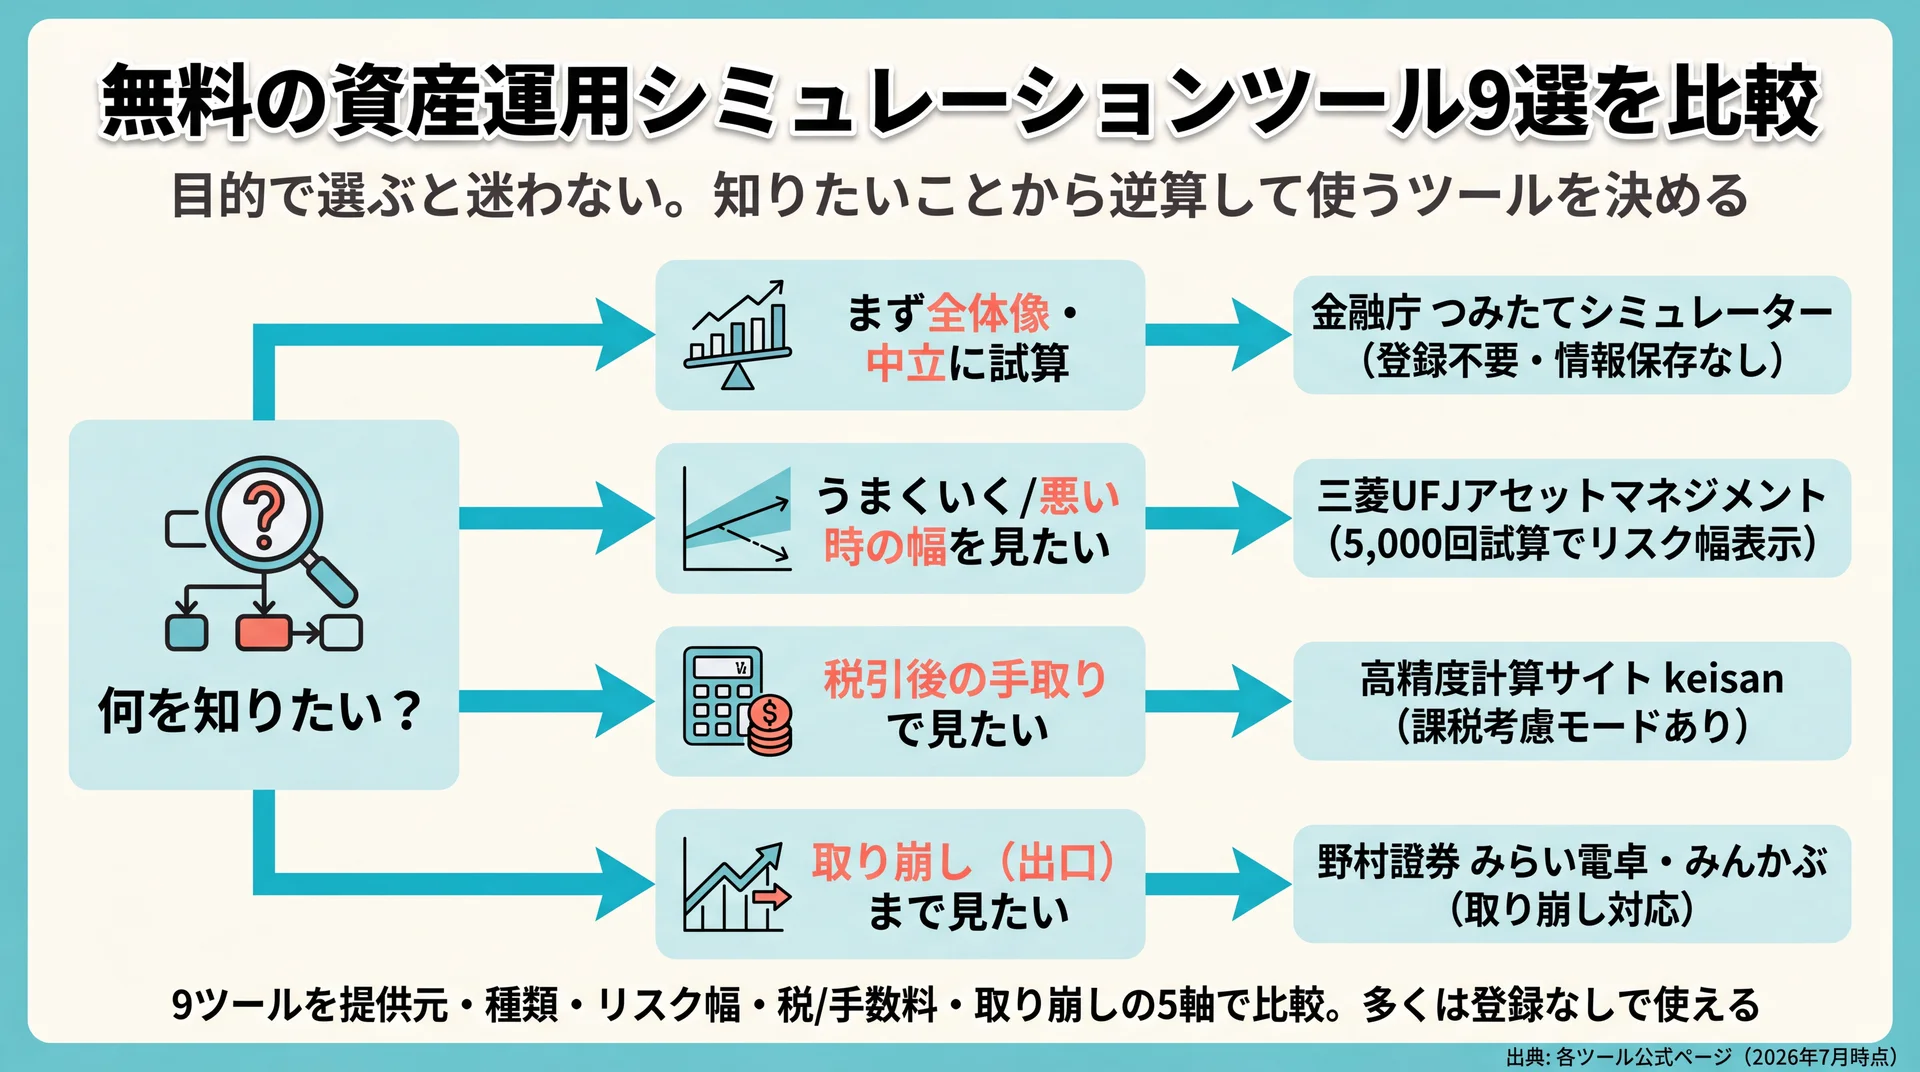
無料の資産運用シミュレーションは、金融庁・証券会社・運用会社・計算サイトなどが提供しており、登録なしで使えるものが大半です。実際に動作を確認できた9種類を、提供元・対応するシミュレーションの種類・リスク幅の表示・税や手数料の考慮・取り崩し対応という5つの軸で横並びに比較しました。
9ツールを5つの軸で横並び比較
| ツール | 提供元 | 対応シミュレーション | リスク幅の表示 | 税・手数料 | 取り崩し |
| つみたてシミュレーター | 金融庁(政府) | 積立(将来額/毎月額/期間の逆算) | なし | 考慮なし | なし |
| みらい電卓 | 野村證券 | 一括運用+積立+生活設計 | なし | 考慮なし | あり |
| つみたて投資シミュレーション | 三菱UFJアセットマネジメント | 積立(4種の逆算) | あり | 考慮なし | 別ツール |
| 資産運用積立シミュレーション | マネーフォワード | 積立(複利・年次内訳) | なし | 考慮なし | なし |
| かんたんシミュレーション | アセットマネジメントOne | 将来額/毎月額/期間/初期額 | なし | 考慮なし | あり |
| 資産運用シミュレーション | みんかぶ | 積立+利回り逆算 | なし | 考慮なし | あり |
| 積立かんたんシミュレーション | 楽天証券 | 積立 | なし | 考慮なし | なし |
| 投信電卓 | ウエルスアドバイザー | 資産形成・運用の複合 | 一部 | 考慮なし | あり |
| 積立計算ボーナス併用(複利毎課税) | 高精度計算サイト keisan | 汎用複利+積立 | なし | 課税考慮モードあり | なし |
各ツールの機能は公式ページで確認(2026年7月時点)。SBI証券・松井証券・大和証券など、各証券会社も同種の無料ツールを提供しています。
提供元と目的で選ぶ
まず押さえたいのは、提供元によって計算の狙いが少し違う点です。公的な立場で中立に使えるのは金融庁のつみたてシミュレーターで、積立の基本を確認するのに向いています。特定の金融商品の取引を推奨・勧誘するものではないと明記され、入力した情報を取得・蓄積しない設計のため、まず全体像をつかむ最初の一歩に適しています。ログインも不要です。
証券会社系では、野村證券のみらい電卓が「今ある資金を一括で運用する場合」と「積み立てる場合」の両方に対応し、使い始めてからの生活設計まで試算できます。まとまった資金を持っている人が、一括運用と積立を比べたいときの入口になります。運用会社系では、マネーフォワードの積立シミュレーションが年ごとの元本・積立額・利息の内訳を表で見せてくれるため、複利の積み上がりを追いたい人に便利です。アセットマネジメントOneのかんたんシミュレーションやみんかぶの資産運用シミュレーションは、目標額から必要な積立額や利回りを逆算できます。
使い方のクセで選ぶ(リスク幅・税引後・取り崩し)
一歩踏み込んで選ぶなら、次の3つの軸が役立ちます。1つ目はリスク幅を出せるかです。三菱UFJアセットマネジメントのつみたて投資シミュレーションは、想定リターンだけでなく想定リスク(年率)を入力でき、5,000通りの試算から成績が良かった例と悪かった例を、上位5%・下位5%といった分布で表示します。相場は一定ではないため、単一の到達額ではなく幅で捉えたい人に向いています。
2つ目は税引後で見られるかです。多くのツールは税金を考慮しませんが、高精度計算サイトkeisanの積立計算ボーナス併用(複利毎課税)には課税方法を選べるモードがあり、手取りに近い数字を確認できます。3つ目は取り崩し(出口)まで試算できるかで、ウエルスアドバイザーの投信電卓や前述のみらい電卓・みんかぶが対応します。貯めるだけでなく、使い始めてから何年もつかを見たい人に役立ちます。楽天証券の積立かんたんシミュレーションのように、積立額・期間・リターンだけで手早く将来額を出せるシンプルなものも、最初の1回には使いやすい選択肢です。
一括運用型と積立型のどちらで試算するか
シミュレーションには、大きく「一括運用型」と「積立型」があります。まとまった資金を一度に投じたら将来いくらになるかを見るのが一括運用型で、みらい電卓の運用編などが該当します。毎月コツコツ積み立てる前提で試算するのが積立型で、金融庁のツールやマネーフォワード、楽天証券などが該当します。
手元にある資金を運用したいのか、これから毎月積み立てたいのかで選ぶモードが変わり、両方に対応したツールなら一括と積立を組み合わせた試算もできます。まずは自分のお金の状況に近いモードを選ぶことが、現実的な数字を出す第一歩です。
なお、当社のABCashのようなお金のトレーニングは「計算ツール」ではなく、試算を実際の行動に落とし込む学習サービスです。カテゴリが異なるため、上の比較表には含めていません。
シミュレーションの条件の決め方(利回り・積立額・期間)
シミュレーションの精度は、入力する条件の置き方でほぼ決まります。特に想定利回り・毎月の積立額・運用期間・初期投資額の4つが結果を大きく左右します。同じツールを使っても、この4つの置き方しだいで到達額は数百万円単位で変わるため、それぞれの決め方を先に押さえておきましょう。
想定利回りは控えめに、複数の数字で
最初に迷うのが想定利回りです。過去の実績が高かったからといって、将来も同じ利回りが続く保証はありません。想定利回りは将来の約束ではなく仮定の数字なので、1つの値に決め打ちせず、たとえば年1%・3%・5%のように複数のシナリオで試すのが安全です。
長期・分散の積立投資を前提に、保守的な数字と少し強気の数字の両方を出しておくと、うまくいかない年が続いた場合の目安も持てます。とりわけ資産形成は生活に直結するお金の判断で、YMYL(健康や資産など人生に大きく関わる領域)にあたります。断定的な予測を鵜呑みにせず、幅で捉えておくと判断を誤りにくくなります。相場が想定より下振れしたときにどうするかを、あらかじめ数字で見ておくと落ち着いて続けられます。
積立額・期間・初期投資額は家計から逆算する
毎月の積立額は、続けられる金額に設定するのが基本です。無理に高く設定して途中でやめてしまうと、複利が効く前に運用が止まってしまいます。家計を見直し、生活防衛資金(当面の生活費として手元に残すお金。一般に生活費の3〜6か月分が目安とされます)を確保したうえで、余裕資金の範囲で決めましょう。
運用期間は、目的に合わせて設定します。老後資金なら20〜30年、教育費なら子どもの年齢から逆算する、といった具合です。まとまった資金がある場合は初期投資額に入れると、その分も複利で運用される前提で試算されます。実際にどの銘柄から始めるか迷う場合は初心者向けの株の始め方を参考にしてください。ここでは、まず条件を変えながら数字の動きをつかむことを優先します。
実際に試算する手順(金融庁ツールの例)
具体的な手順はどのツールも大きく変わりません。金融庁のつみたてシミュレーターを例にとると、進め方は次のとおりです。
- 「将来いくらになる?」など、知りたいことのタブを選ぶ
- 毎月の積立金額を入力する(続けられる金額から始める)
- 想定利回り(年率)を入力する(まずは年3%など控えめに)
- 積立期間を入力する(目的までの年数)
- 「計算する」を押し、到達額と元本・運用益の内訳を確認する
このあと、想定利回りだけを1%・5%に変えて再計算すると、前提しだいで結果がどれだけ動くかが体感できます。1回で終わらせず、条件を変えて何度か試すのが、シミュレーションを使いこなすコツです。
シミュレーション結果の読み解き方(独自試算で検証)
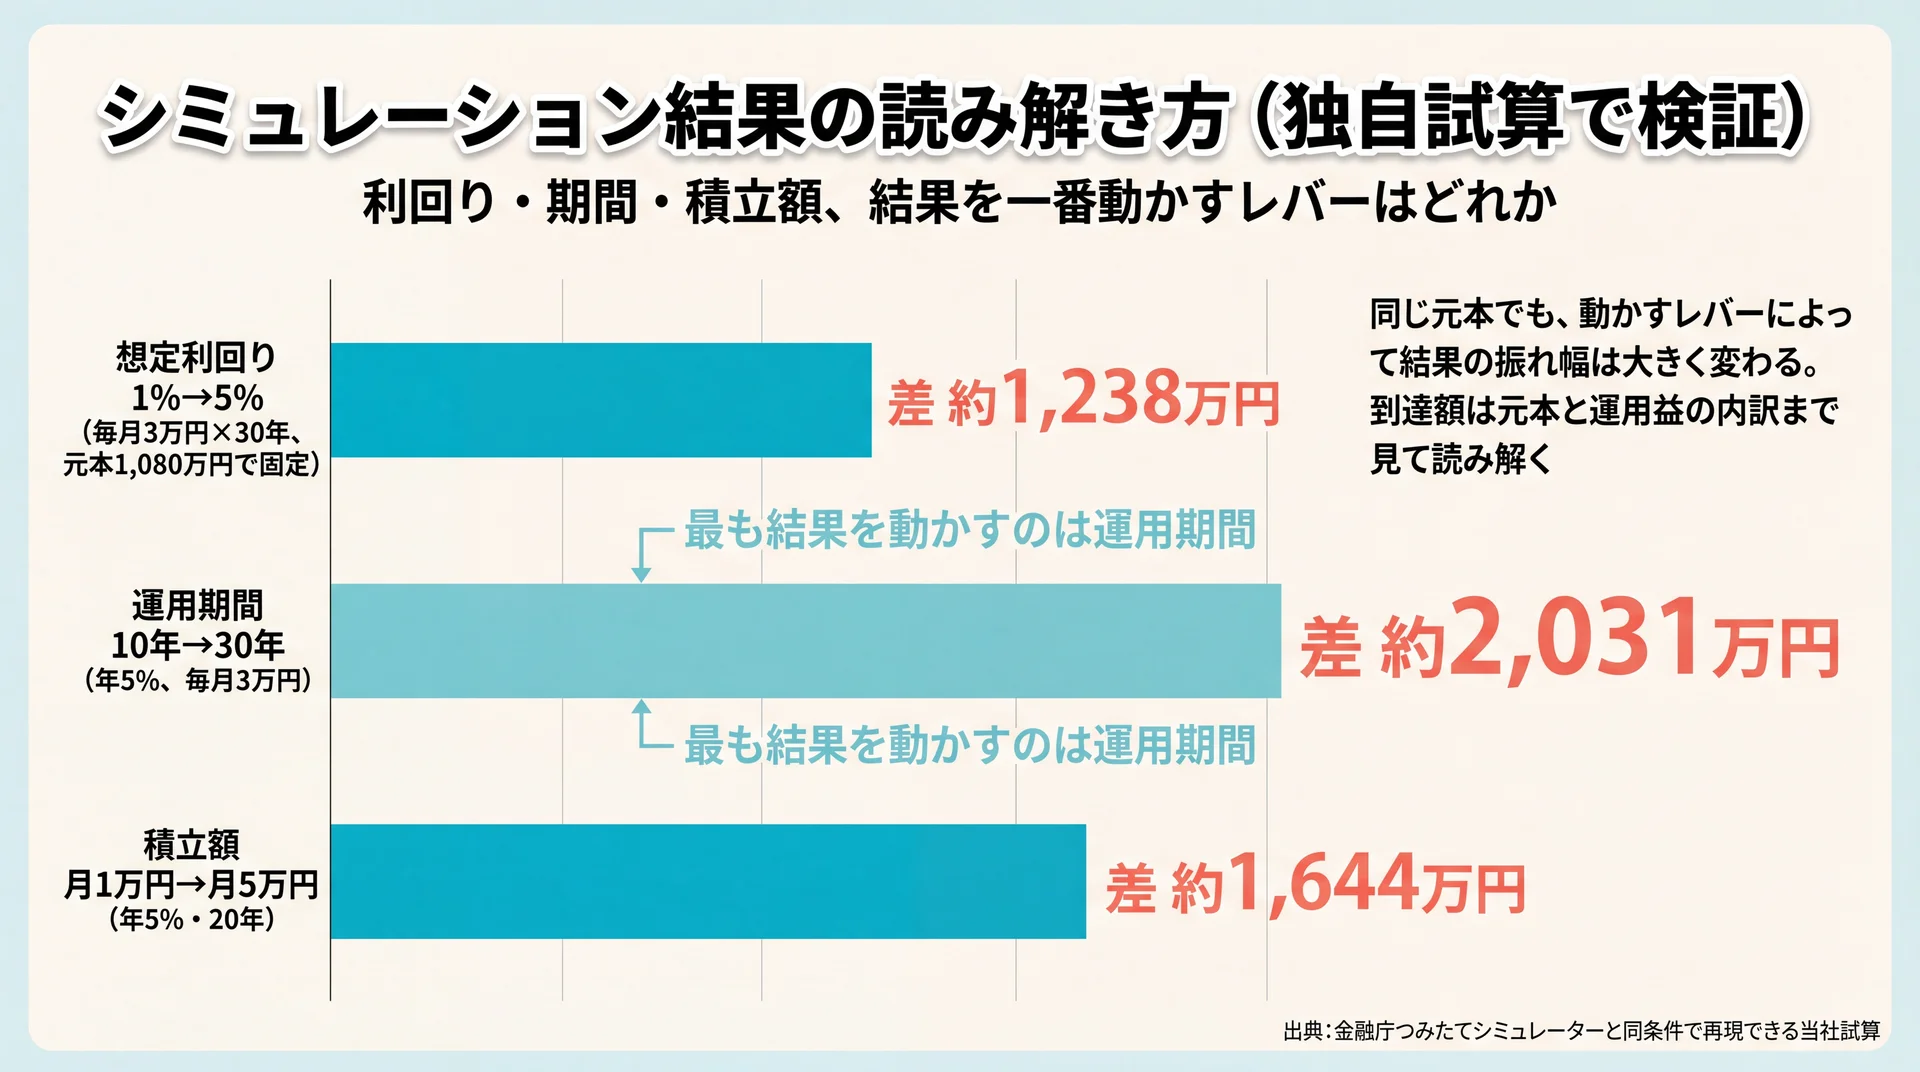
シミュレーション結果は、到達額だけでなく「元本」と「運用益」の内訳、そして条件を変えたときの振れ幅まで見るのが読み解きのコツです。ここでは公的ツールと同じ複利計算式で試算し、利回り・期間・積立額が結果にどう効くかを具体的な数字で確認します。
利回りの差がどれだけ効くか
まず、毎月3万円を30年間積み立て、想定利回りだけを変えた試算です。積み立てる元本は、いずれも合計1,080万円で同じです。
| 想定利回り(年) | 運用結果 | 元本 | 運用益 |
| 1% | 約1,259万円 | 1,080万円 | 約179万円 |
| 3% | 約1,748万円 | 1,080万円 | 約668万円 |
| 5% | 約2,497万円 | 1,080万円 | 約1,417万円 |
| 7% | 約3,660万円 | 1,080万円 | 約2,580万円 |
同じ元本でも、利回り1%と5%では運用結果に約1,238万円もの差が出ます。利回りの前提を1つ動かすだけで、将来像は大きく変わります。だからこそ、1つの利回りで安心せず、複数の数字で確かめる意味があります。高い利回りを前提に置くほど期待額は膨らみますが、その分だけ下振れの可能性も抱える点は忘れないでください。
期間が長いほど複利が効く
次に、利回りを年5%に固定し、期間だけを変えた試算です。
| 運用期間 | 運用結果 | 元本 | 運用益 | 運用益/元本 |
| 10年 | 約466万円 | 360万円 | 約106万円 | 29% |
| 20年 | 約1,233万円 | 720万円 | 約513万円 | 71% |
| 30年 | 約2,497万円 | 1,080万円 | 約1,417万円 | 131% |
10年では運用益は元本の3割ほどですが、30年になると運用益が元本を上回り、約1.3倍にまで膨らみます。時間こそが複利の最大のエンジンです。早く始めるほど、同じ積立額でも到達額が伸びやすくなります。
積立額を増やすとどう変わるか
積立額の効果も確認しておきましょう。年5%・20年で、毎月の積立額だけを変えた試算です。
| 毎月の積立額 | 運用結果 | 元本 |
| 1万円 | 約411万円 | 240万円 |
| 3万円 | 約1,233万円 | 720万円 |
| 5万円 | 約2,055万円 | 1,200万円 |
積立額は結果にほぼ比例して効きます。ただし、無理をして続かなければ意味がありません。続けられる金額で早く始め、余裕が出たら増額するという順番が、複利と継続の両方を活かせます。
取り崩し(出口)まで試算する意味
資産運用のシミュレーションは「貯める局面」だけでなく「使う局面」まで見ておくと、計画がぐっと現実的になります。取り崩しシミュレーションは、貯めた資産を毎月いくらずつ引き出すと何年もつか、あるいは運用を続けながら取り崩すと資産の寿命がどう延びるかを試算するものです。野村證券のみらい電卓(生活編)やアセットマネジメントOne、みんかぶなどが対応しています。
老後資金のように「貯めたあとに長く使う」お金では、入口(積立)だけでなく出口(取り崩し)の試算が、必要額の見極めに役立ちます。貯める目標額を決めるときは、この出口から逆算する視点も持っておきましょう。
2,000万円は何年もつのか(当社試算)
出口の感覚をつかむために、2,000万円を毎月10万円ずつ取り崩す前提で試算しました。運用を続けながら取り崩すかどうかで、資産が尽きるまでの年数は次のように変わります。
| 取り崩し中の運用 | 資産が尽きるまで |
| 運用しない(現金のまま) | 約16年8か月 |
| 年3%で運用しながら取り崩す | 約23年2か月 |
| 年5%で運用しながら取り崩す | 約35年11か月 |
同じ2,000万円でも、年3%で運用を続けながら取り崩すと6年以上長くもつ計算です。ただし、これは利回りが毎年一定という前提の数字で、取り崩す時期に相場が下がると資産の減り方は早まります。出口の試算は「最低でも何年分か」を確かめる用途に向いています。
上記の試算方法:毎月一定額を各月末に積み立て(取り崩し試算は各月末に引き出し)、想定利回りを一定として月次で複利計算しています。税金・手数料は考慮していません。積立の試算は初期投資0円で計算しており、金融庁のつみたてシミュレーターなどで同じ条件を入れると近い値を再現できます。
元本と運用益の内訳・リスク幅をどう見るか
結果を見るときは、到達額の大きさだけでなく、そのうちいくらが自分で積み立てた元本で、いくらが運用益かをあわせて確認しましょう。運用益の比率が高いほど、複利がよく効いている状態です。前述のマネーフォワードのように年次の内訳を表示できるツールを使うと、何年目から運用益が加速するのかが一目でわかります。
一方で、相場は毎年一定ではありません。想定リスクを加味して幅を出せる三菱UFJのツールでは、良い結果と悪い結果の両方が示されます。到達額は「真ん中の目安」であって、その上下に幅があると理解しておくと、値動きが続いても落ち着いて続けられます。数字が大きく動くのは利回りと期間の前提しだいで、内訳と幅まで見て初めて、その試算がどれだけ確からしいかを判断できます。
資産運用シミュレーションを使うときの3つの注意点
シミュレーションを使うときは、結果が予測値であること・税や手数料が反映されていないこと・1つの条件で決めないことの3点を押さえておきましょう。ここを外すと、表示された金額をそのまま将来の約束と誤解しかねません。
①結果はあくまで予測値
1つ目は、結果が予測にすぎないという前提です。金融庁のつみたてシミュレーターにも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記されています。試算どおりに増えるとは限りません。想定利回りを一定として計算しているため、実際の値動きとはずれます。相場が長く低迷する時期もあれば、想定を上回る時期もあります。試算は「起こりうる姿の一つ」と受け止め、定期的に見直すことが前提になります。
②税金・手数料が考慮されないことが多い
2つ目は、コストの扱いです。野村證券・マネーフォワード・アセットマネジメントOneなどのツールは、いずれも「税金や手数料等は考慮していません」と注記しています。運用益には通常20.315%(所得税・復興特別所得税・住民税の合計)の税金がかかり、投資信託には信託報酬などの手数料もあります。手取りは表示額より小さくなるのが実際です。NISAのように非課税で運用できる制度を使う場合や、税引後を確認したい場合は、課税を考慮できるkeisanのツールで補うと現実に近づきます。手数料の差も長期では効いてくるため、実際に商品を選ぶ段階では信託報酬の水準もあわせて確認しましょう。
③1つの条件だけで判断しない
3つ目は、試し方です。前章の試算でわかるとおり、利回りや期間の前提を少し変えるだけで結果は大きく動きます。1つの条件だけで判断せず、利回りは複数のシナリオで、ツールも2つ以上で試すと、数字の妥当性を確かめられます。ツールによって計算方法にも差があり、たとえばアセットマネジメントOneは「簡便式により計算している」と注記しています。同じ条件を入れても結果が完全に一致するとは限らないため、複数のツールで見比べると前提の違いに気づけます。NISAやiDeCoといった制度ごとの試算は専用ツールもありますが、それらは各制度の解説にゆずり、ここでは資産運用全体の目安をつかむことを優先します。複数の条件で試すほど、判断材料は増えます。
試算の数字を「続く行動」に変えるには
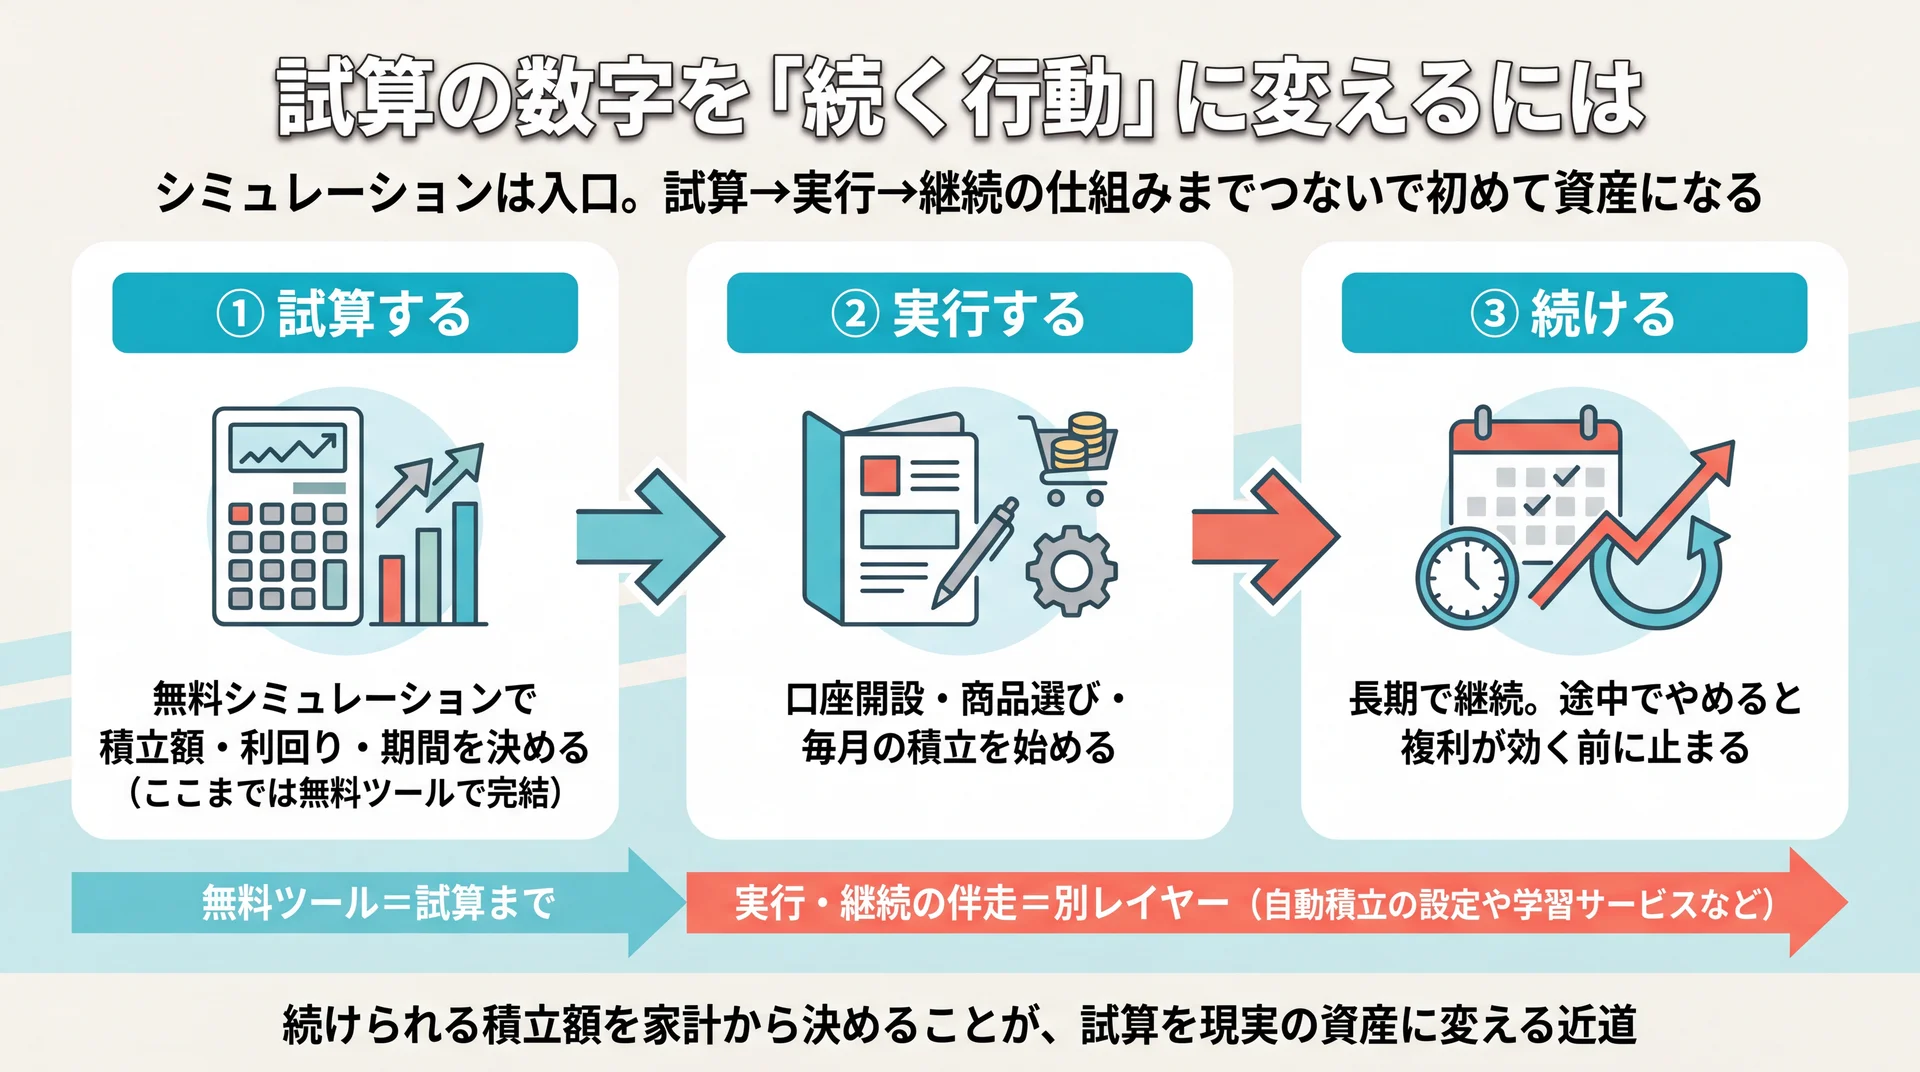
シミュレーションはゴールではなく、行動を始めるためのスタート地点です。試算で出た積立額や利回りを、口座開設・商品選び・毎月の継続へとつなげて初めて、数字は現実の資産になります。ここでは、無料ツールがカバーする範囲と、その先に必要になるものを整理します。
試算のあとに残る「続ける」という課題
前章の試算が示すとおり、資産形成は時間を味方につける長期戦です。途中でやめると複利が効く前に止まってしまうため、到達額の差は「どれだけ長く続けられたか」で決まります。試算までは無料ツールで完結しますが、その先の実行と継続まで並走する手段があるかどうかで、到達できる距離は変わります。
無料ツールと学習サービスの役割の違い
「試算まで」と「実行・継続の伴走」という2つの軸で見ると、選択肢の役割は次のように分かれます。
| 選択肢 | できること | 費用 | 実行・継続のサポート |
| 当社のABCash | 家計管理からNISA・iDeCo・投資信託・株式までの学習と実践 | 有料(無料体験あり) | 専属コンサルタントがマンツーマンで伴走 |
| 無料シミュレーションツール | 将来額・必要積立額・取り崩し年数の試算 | 無料 | なし(試算まで) |
| 書籍・動画などでの独学 | 知識のインプット | 無料〜書籍代程度 | なし(自分で管理) |
どれが優れているという話ではなく、試算はツールで十分にできる一方、口座開設や商品選び、毎月の継続でつまずくかどうかは人によって違います。自分がどこでつまずきそうかを起点に選ぶと、迷いにくくなります。
当社のABCashができること
当社のABCashは、家計管理からNISA・iDeCo・投資信託・株式までを一気通貫で扱い、専属コンサルタントがマンツーマンで伴走するお金のトレーニングです。累計9万人以上が2026年5月までに受講しました。当社が2025年4月から8月に実施した受講者アンケートでは、トレーニング満足度が95%(10段階中8以上)でした。専用アプリで毎日の記録にフィードバックを返し、習慣として定着するまでを支えます。有料サービスのため、まず無料体験で内容と相性を確かめてから判断してください。
なお、資産設計は一人ひとりの状況で最適解が変わります。個別の判断は、ファイナンシャルプランナーなどの専門家にも相談しながら進めるのが安全です。
\ 試算の先の実行まで伴走 /
試算した数字を口座開設や商品選びまで、専属コンサルタントと一緒に進められます。
資産運用シミュレーションのよくある質問
条件の置き方やツール選びでつまずきやすい5つの疑問を、ここまでの内容をふまえて短くまとめます。
想定利回りは何%で計算すればいい?
決まった正解はありませんが、保守的な数字と少し強気の数字を複数試すのが現実的です。長期・分散の積立を前提に、たとえば年1%・3%・5%で並べて出しておくと、うまくいかない年が続いた場合の下限も把握できます。1つの利回りに決め打ちせず、幅で見ることをおすすめします。
無料のシミュレーションは登録なしで使える?
多くのツールは登録不要で使えます。金融庁のつみたてシミュレーターは、入力した情報を同庁が取得・蓄積することはないと明記しており、ログインも不要です。証券会社や運用会社のツールも、口座がなくても試算だけなら利用できるものが大半です。氏名や連絡先の入力を求められないか、使う前に確認しておくと安心です。スマートフォンのブラウザからも使えるものが多く、通勤中などのすき間時間に条件を変えて試すこともできます。
同じ条件なのにツールごとに結果が違うのはなぜ?
計算の前提が少しずつ違うためです。利息を月ごとに計算するか年ごとに計算するか、積み立てるタイミングを月初とするか月末とするか、簡便式で近似するかによって、到達額には差が出ます。アセットマネジメントOneのツールが「簡便式により計算している」と注記しているように、各社は前提を公開しています。数万円から数十万円のずれは前提の違いによるもので、どれかが間違っているわけではありません。方向性をつかむ目的なら、2つ以上のツールで見比べれば十分です。
NISAやiDeCoのシミュレーションとは違う?
基本の計算(複利で将来額を出す)は同じですが、NISAやiDeCoには非課税や所得控除といった制度独自の効果があり、それを反映した専用のシミュレーターが用意されています。本記事は資産運用全体の目安をつかむ位置づけのため、制度ごとの細かい試算は各制度の解説にゆずります。まずは全体像を試算し、そのうえで制度別に詳しく見るのが進めやすい順序です。
シミュレーション通りに資産は増える?
同じにはなりません。シミュレーションは想定利回りを一定として計算した予測値で、実際の相場は上下します。税金や手数料も多くのツールでは差し引かれていません。試算は「方向性と目安」を知るための道具と捉え、定期的に条件を見直しながら使うのが適切です。
まとめ:シミュレーションは"予測"、決めるのは自分の条件
資産運用シミュレーションは、積立額・利回り・期間を入れるだけで将来額を試算できる無料ツールです。9種類を比べると、リスク幅を出せるもの、税引後を計算できるもの、取り崩しまで見られるものと個性があり、目的に合わせて2つ以上を使い分けると精度が上がります。ただし結果は予測値で、税や手数料も多くは反映されません。利回りを1%変えるだけで到達額が1,000万円以上動くことも、試算で確認しました。シミュレーションは予測であり、決めるのは自分の条件です。利回りは複数のシナリオで試し、続けられる積立額を家計から決めましょう。
資産運用の全体像は資産運用の基礎からの総まとめで整理しています。
\ まずは無料体験60〜80分程度から /
自分の家計で続けられる積立額と運用方針を、専属コンサルタントと決められます。