
お金を貯める最短の方法は、意志で節約を頑張ることではなく、給料日に自動でお金が確保される「仕組み」を作ることです。貯まる人と貯まらない人の差は根性ではなく、先取り貯金・固定費の見直し・目的別の口座管理という再現性のある手順を組んでいるかどうかにあります。この記事では、今日から実践できる貯め方の手順を、公的統計と当社の受講データをもとに整理します。
\ まずは無料体験60〜80分程度から /
家計からNISAまで、専属コンサルタントにマンツーマンで相談できます。
お金を貯める方法は結局どれが効く?まず全体像を押さえる
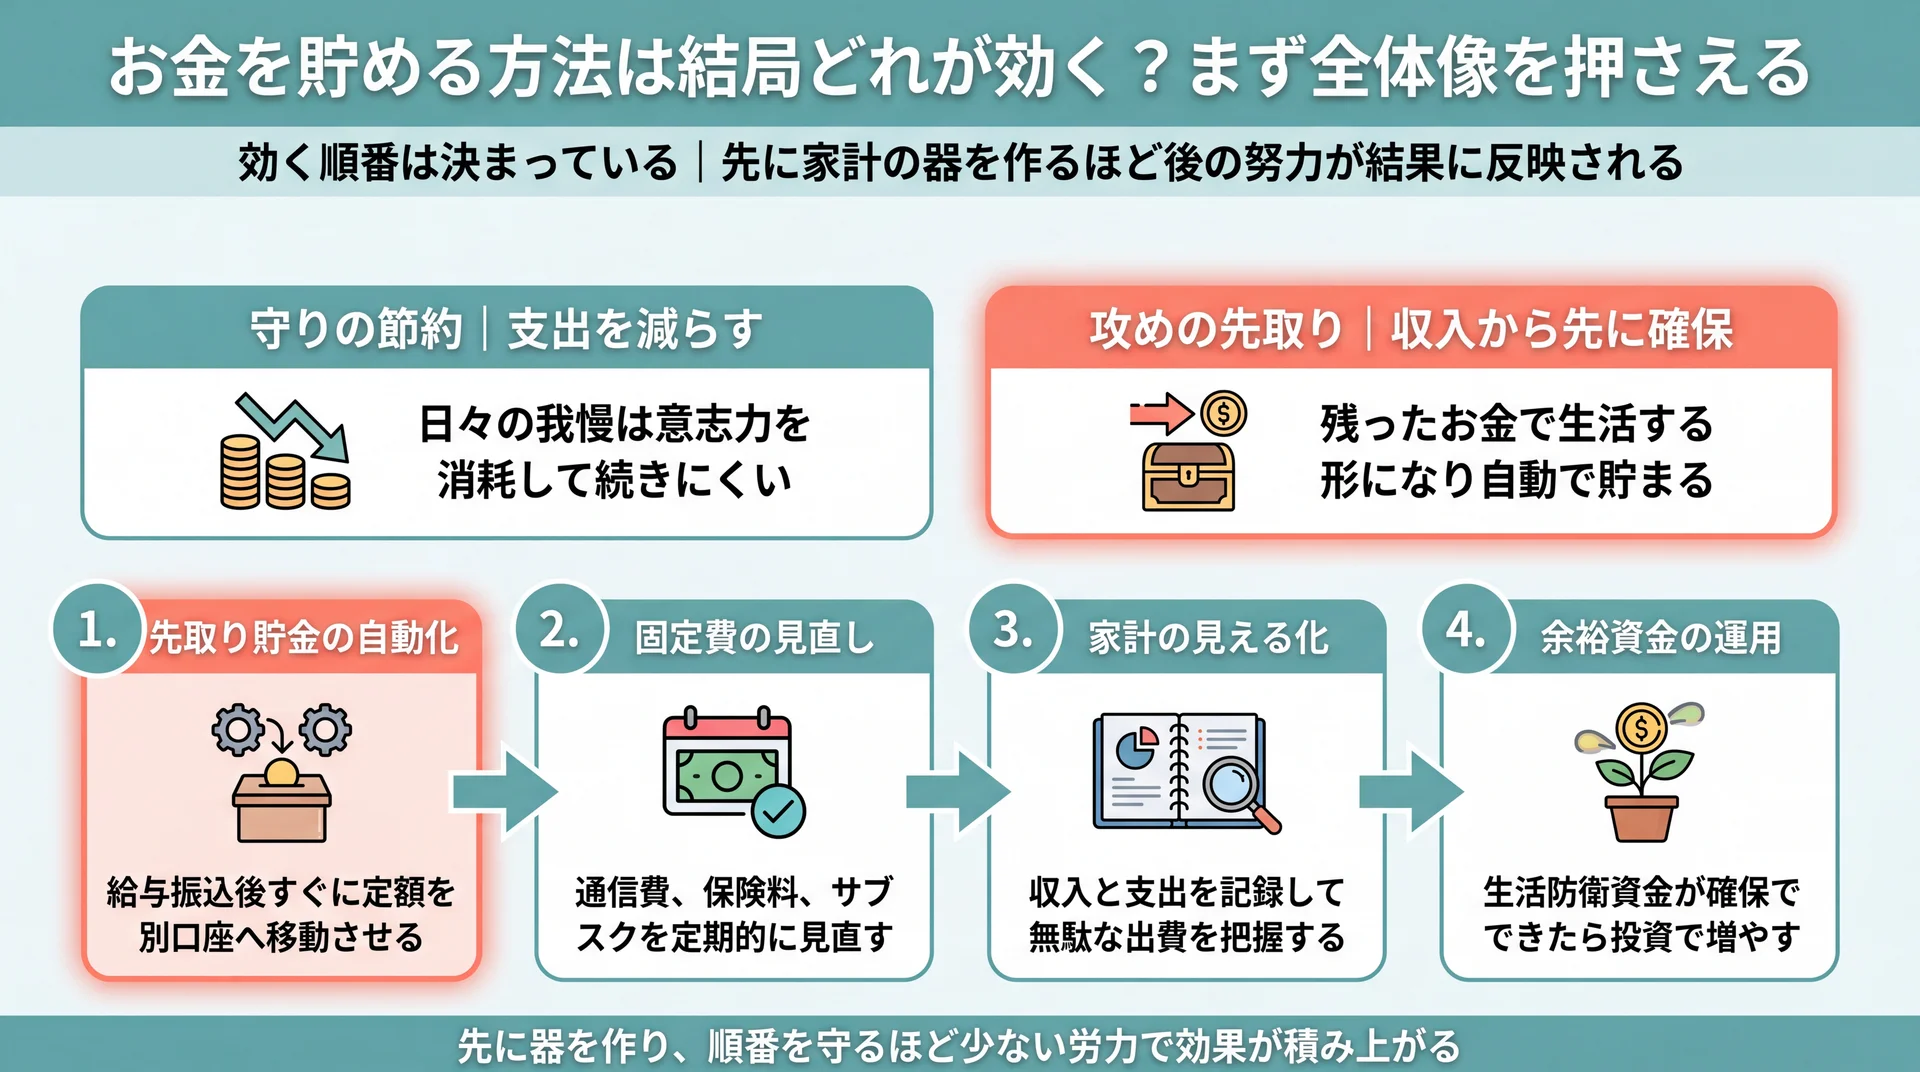
お金を貯める方法は、大きく「支出を減らす」と「収入から先に確保する」の2軸に整理でき、効果が安定するのは後者の仕組み化です。個別のテクニックを増やす前に全体像を押さえると、自分に足りない一手が見えてきます。まずは地図を描くところから始めましょう。
家計全体の設計は家計簿アプリの全体像を整理した完全ガイドもあわせて確認すると理解が進みます。貯め方の情報は世の中に大量にありますが、バラバラに集めるほど「何から手をつければいいか分からない」状態に陥りがちです。効く順番は決まっていて、先に家計の構造を整えるほど、あとの努力が結果に反映されやすくなります。個々のコツを覚えるより、順番を理解するほうが近道です。
貯める方法は「支出を減らす」と「先に確保する」の2軸
お金を貯める方法は、支出側を削る「守りの節約」と、収入から先に貯金を抜き取る「攻めの先取り」の2つに分けられます。多くの人がつまずくのは、守りの節約だけに頼って我慢が続かなくなるパターンです。日々の我慢は意志力を消耗するため、長続きしにくいという弱点があります。
一方の先取りは、給料が入った時点で貯金分を別に確保してしまう方法です。残ったお金で生活する形になるため、意志の力をほとんど使わずに貯金が積み上がります。この2軸を組み合わせ、まず先取りで土台を作り、そこに固定費の見直しを重ねるのが、再現性の高い進め方です。
まず取り組む優先順位を決める
貯め方には効果的な順番があり、①先取り貯金の自動化 ②固定費の見直し ③家計の見える化 ④余裕資金の運用、の流れが基本です。順番を守ると、少ない労力で効果が積み上がっていきます。逆に④の運用から入ると、入金が続かず効果が限定的になりがちです。
この順番には理由があります。先取りで「貯まる器」を先に作り、固定費の見直しでその器に流し込む金額を増やし、見える化で漏れを塞ぎ、最後に余裕資金を運用に回す、という流れが最も無駄がないためです。以降の見出しでは、この順番に沿って一つずつ具体的な手順を解説します。
「いつまでに・いくら」の目標を先に決める
手順に入る前に、貯める目的と目標金額をセットで決めておくと、途中で挫折しにくくなります。「なんとなく貯めたい」という状態は、いくら貯めても達成感がなく、少しの誘惑で崩れがちです。「2年後の引っ越し費用に50万円」のように、時期と金額と用途を一文で言い切れる形にすると、毎月いくら必要かが自動的に逆算できます。
たとえば2年後に50万円なら、月あたり約2.1万円という具体的な数字に落ちます。この金額を先取りの設定額の根拠にすれば、「なぜこの額を貯めるのか」が自分の中ではっきりします。目標が複数ある場合は、緊急性の高いものから順に並べ、まず1つに絞って始めると、達成体験を積みやすくなるでしょう。小さくても一度達成できると、次の目標へ進む力になります。
なぜお金が貯まらない?原因は「意志」ではなく「仕組み」
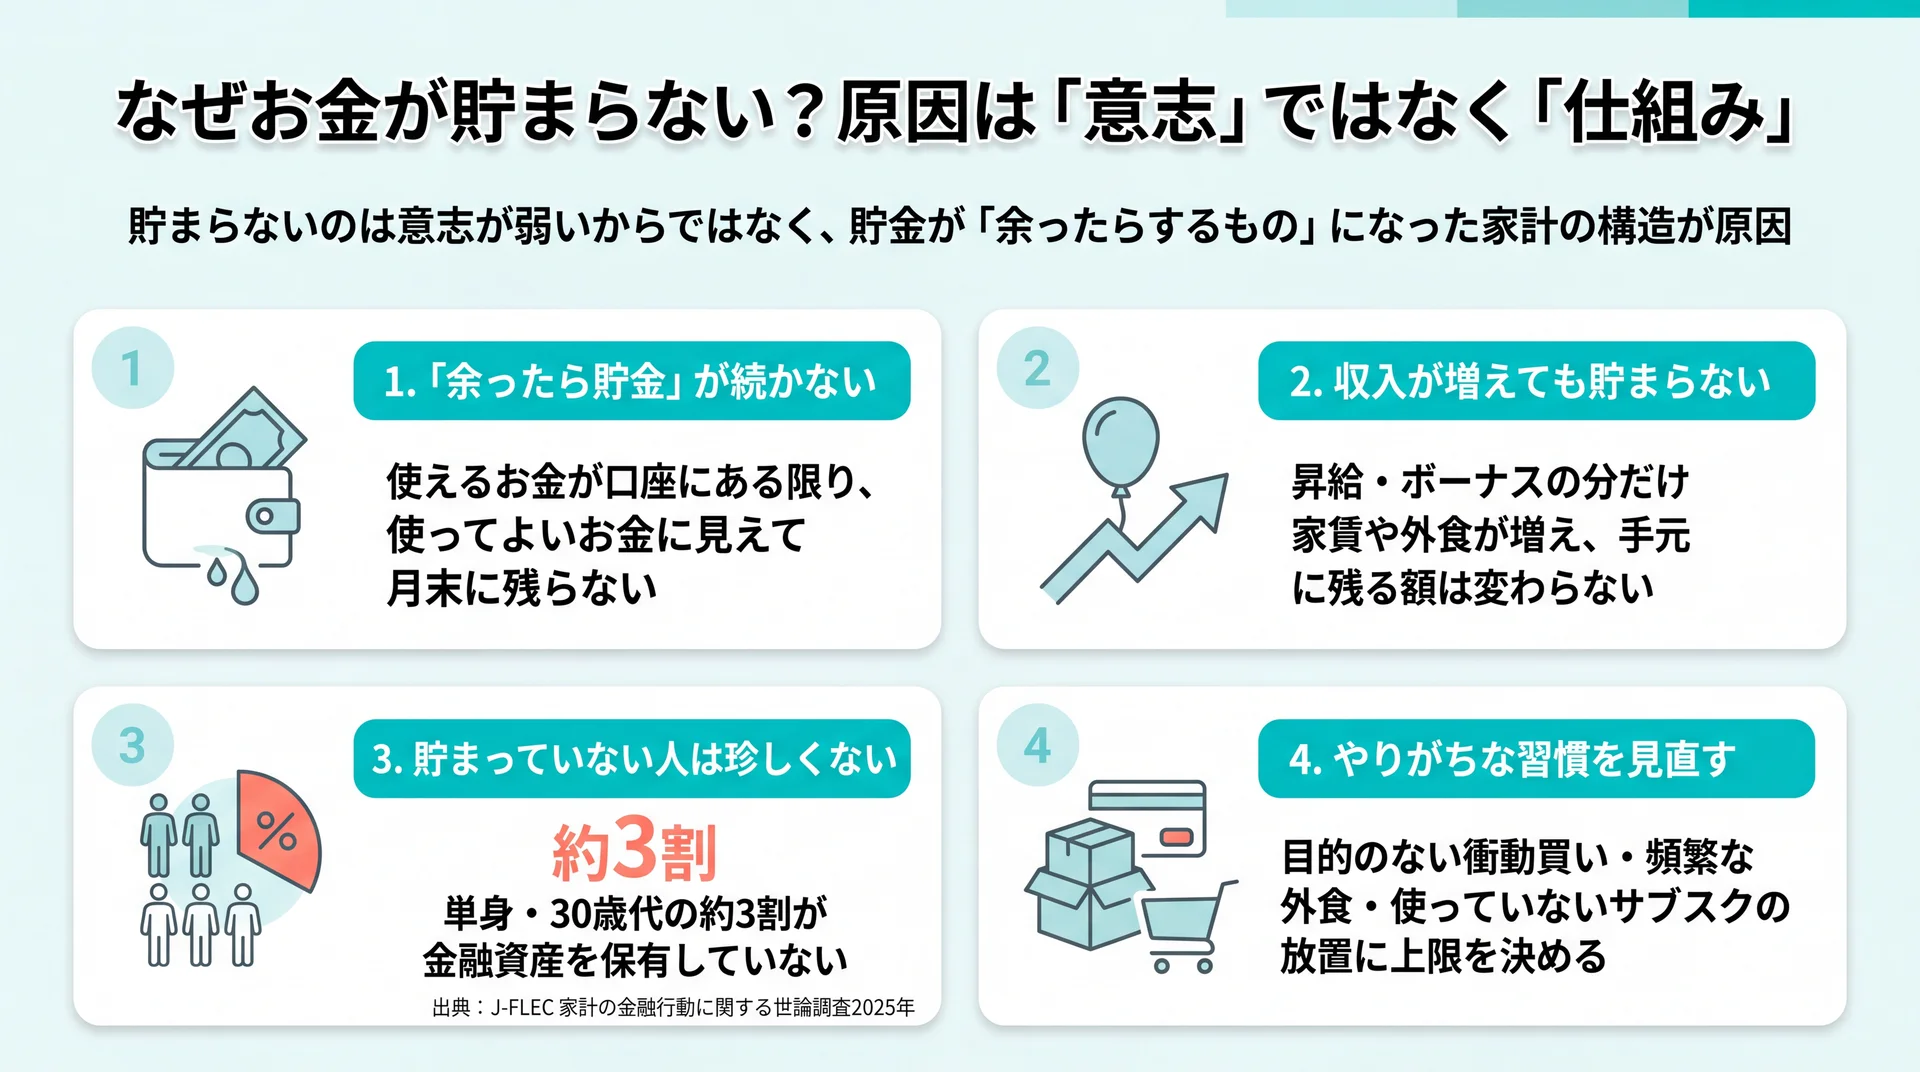
お金が貯まらない最大の原因は、意志が弱いからではなく、貯金が「余ったらするもの」になっている家計の構造にあります。使ったあとに残った分を貯めようとすると、支出が優先されて貯金が後回しになります。原因を意志ではなく仕組みと捉え直すと、対策が具体的になります。
「今月こそ貯めよう」と決意しても続かないのは、意志の問題として片づけられがちです。しかし、決意に頼る方法はそもそも再現性が低く、忙しさや誘惑があれば簡単に崩れます。貯まる人は、決意ではなく「決意しなくても貯まる状態」を先に作っています。ここが分かれ目です。
「余ったら貯金」が続かない構造的な理由
「余ったら貯金する」方式が続かないのは、生活口座に残っているお金が"使ってよいお金"に見えてしまうためです。残高がある限り使える上限は下がらず、月末にはほとんど残らない、という結果になりがちです。これは性格の問題ではなく、お金の置き場所が生む現象と考えられます。
だからこそ、貯金分を最初に別の場所へ移してしまう発想が効きます。手元から見えなくすることで、使えるお金の上限が自動的に下がり、その範囲で生活が回るようになります。意志で使いすぎを抑えるのではなく、使いすぎられない状態を先に作る。これが「仕組み化」の核心です。
収入が増えても貯まらない人の共通点
貯まらないのは収入が少ないからだと考えられがちですが、収入が増えても手元に残る額が変わらないことがあります。よくあるのは、収入が上がった分だけ生活水準も上げてしまい、支出が収入に追いついてしまうパターンです。昇給やボーナスのたびに家賃・外食・サブスクが増えれば、貯まる金額は伸びません。
この現象を防ぐ鍵も、やはり仕組みにあります。収入が増えたときに、増えた分の一定割合を先取りの設定額に自動で上乗せしておけば、生活水準の上昇を抑えられます。収入アップを「使える額の増加」ではなく「先取り額の増加」に結びつける。この置き換えができるかどうかが、長期的に貯まる人と貯まらない人を分けます。
貯まっていない人は珍しくない
貯金が思うように進んでいない状態は、決して例外ではありません。単身世帯の30歳代では3割前後が金融資産を保有していないと回答しています(J-FLEC「家計の金融行動に関する世論調査(2025年)」、2025年調査時点)。貯まっていないこと自体を責めるより、仕組みが未整備なだけと捉えるほうが前に進めます。
この数字は「自分だけが遅れている」という不安を和らげてくれます。多くの人が同じ入口に立っており、違いは仕組みを組んだかどうかだけです。年代別に自分の位置を確かめたい場合は年代別の貯金額の目安も参考になりますが、まずは金額を気にする前に、貯まる仕組みを一つ作ることが先決です。
貯まらない人がやりがちな習慣を見直す
先取りの仕組みを整えても、日々の小さな習慣が積み重なると、せっかくの余力が消えてしまいます。代表的なのが、目的のない衝動買い、頻繁な外食やデリバリー、そして使っていないサブスクの放置です。いずれも一回の金額は小さくても、月単位・年単位で見ると無視できない額になり、気づかないうちに先取りの効果を打ち消してしまいます。
これらをゼロにする必要はありませんが、頻度に上限を決めるだけで支出は落ち着きます。たとえばデリバリーは週1回まで、サブスクは半年に一度棚卸しする、といったルールです。我慢だけで減らそうとすると反動が出やすいため、あらかじめ枠を決めて、その範囲では気兼ねなく使う。この線引きが、無理なく続けるコツになります。
特に見落とされやすいのがサブスクの放置です。加入時は便利でも、使わなくなったまま毎月の引き落としだけが続いていることがあります。定期的に契約状況を確認し、使っていないものを止めるだけで、労力なしに支出を減らせます。習慣の見直しは、先取り・固定費の見直しと合わせて行うと、貯まる仕組みの取りこぼしを塞げます。
先取り貯金で「自動的に貯まる」仕組みを作る
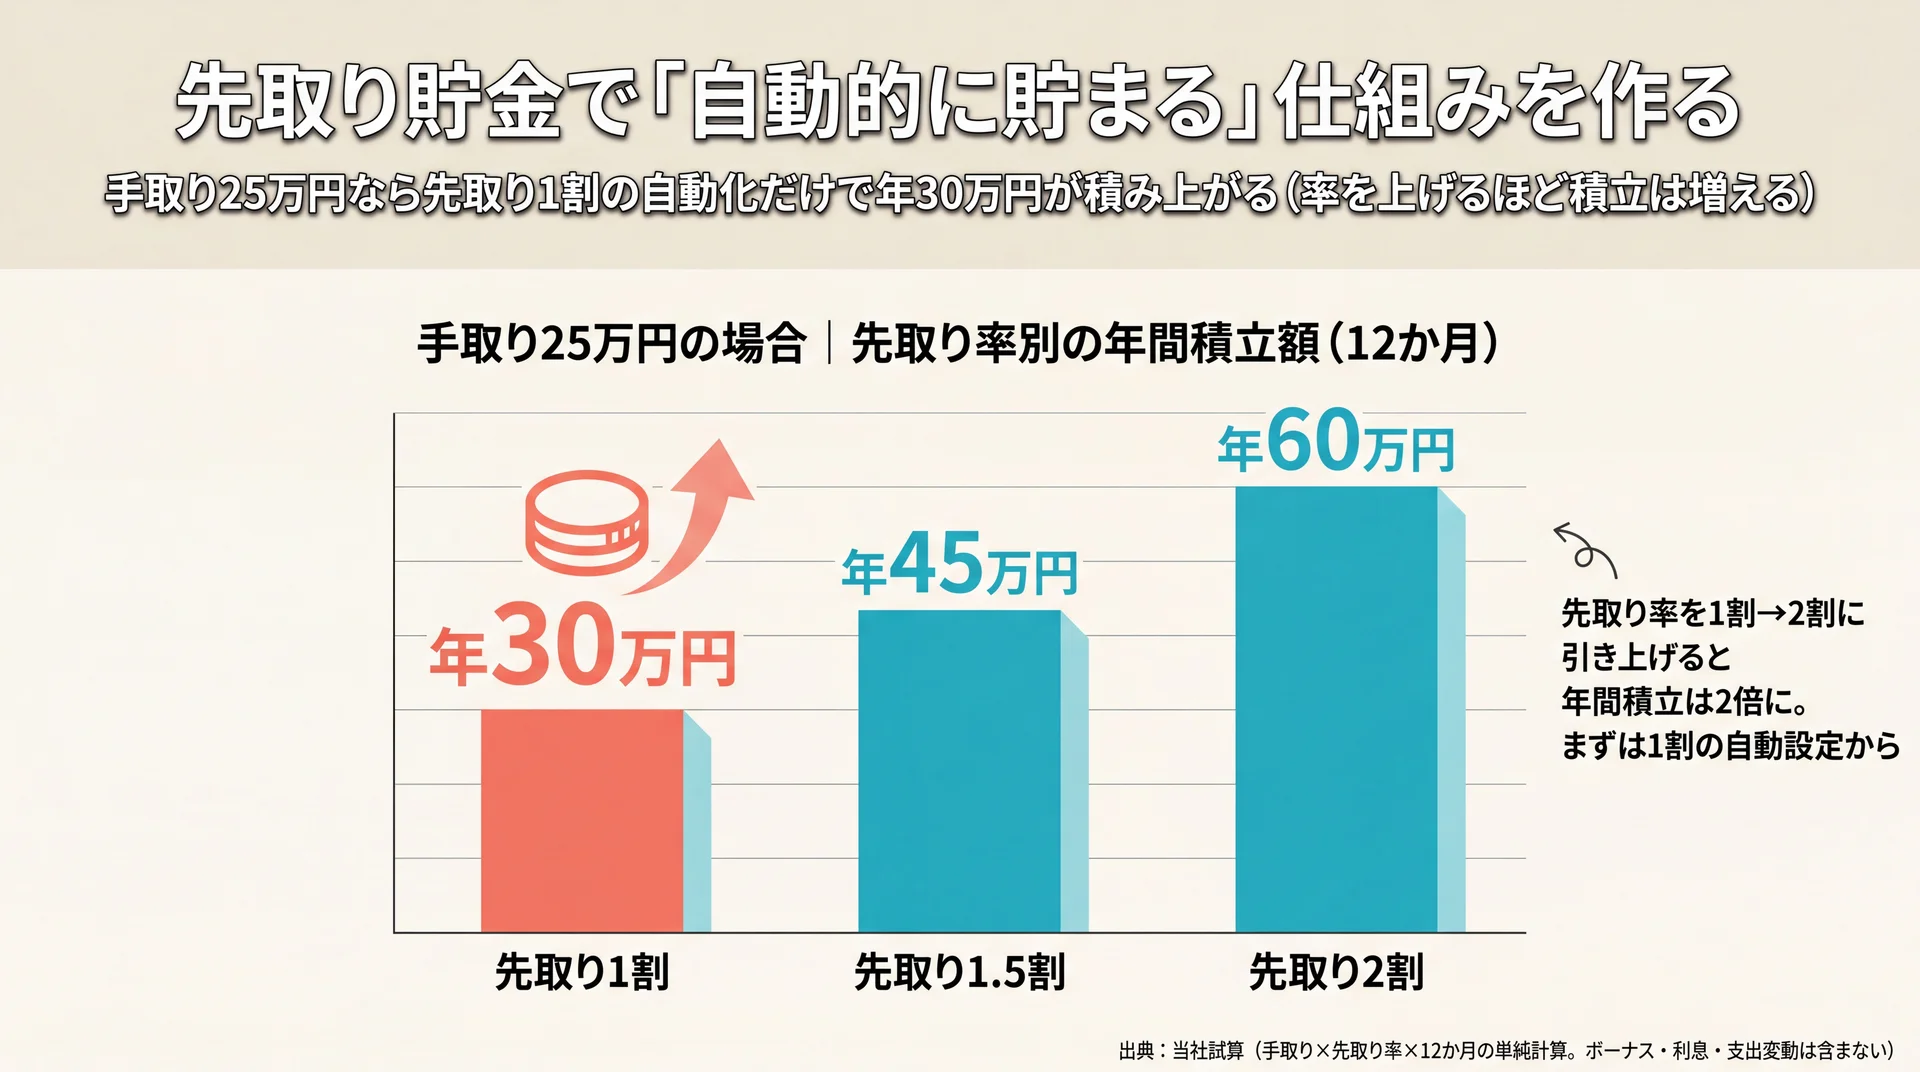
先取り貯金とは、給料が入ったら生活費を使う前に、決めた金額を自動で別口座へ移す方法です。貯める手順のなかでも土台にあたり、意志を介在させずに続けられる点が最大の強みになります。設定を一度済ませれば、あとは自動で積み上がります。
先取りが効くのは、前の見出しで触れた「使えるお金の上限を先に下げる」仕組みそのものだからです。手動で毎月振り替えると忘れたり後回しにしたりしますが、自動化すれば意志は不要になります。ここでは自動化の具体手順と、いくら回すかの目安を整理します。
先取り貯金を自動化する具体的な手順
先取り貯金の自動化は、次の3ステップで設定できます。第一に、給与振込口座とは別に貯蓄用の口座を用意します。第二に、その貯蓄用口座への「自動入金(自動振替)」を給料日の翌日などに設定します。第三に、金額を無理のない範囲に決め、生活が回るか1〜2か月試して微調整します。
多くの銀行には、毎月決まった日に決まった額を別口座へ移す自動積立や自動振替のサービスがあります。一度設定すれば以降は手を動かす必要がなく、貯金が「自動的に起きるイベント」に変わります。設定後は残高を確認するだけでよく、判断の回数が最小限になります。
注意したいのは、最初から高い金額を設定してしまうケースです。生活費が足りずに毎月取り崩すことになれば、先取りの意味がなくなります。まずは崩しても支障のない少額から始め、生活に無理がないと分かったら徐々に増やすほうが安全です。家電の故障など臨時の出費に備える資金を別に確保しておくと、先取り分を崩さずに済みます。
先取りに使う「箱」の選び方
先取りをどこに置くかによって、崩しにくさが変わります。最も崩れにくいのは、勤務先の財形貯蓄や社内預金です。これらは手取りに入る前に給与から天引きされるため、そもそも使えるお金として意識に上りません。制度がある職場なら、優先的に検討する価値があります。
勤務先に制度がない場合は、銀行の自動積立定期預金やネット銀行の自動入金サービスが選択肢になります。他行の給与口座から毎月自動で資金を引き寄せる入金サービスを備えた銀行もありますが、手数料の有無や上限額は銀行ごとに異なるため、利用前に各行の公式サイトで条件を確認してください。ポイントは、生活口座と物理的に離れた場所に置き、引き出しに一手間かかる状態にしておくことです。
手取りの何割を回す?先取り率シミュレーション
先取りに回す金額の一般的な目安は、手取りの1〜2割とされます。ただし割合だけでは実感が湧きにくいため、手取り別に年間でいくら積み上がるかを試算しました。次の表は、手取り月収に先取り率を掛け、12か月続けた場合の年間積立額を単純計算したものです(ボーナス・利息・支出変動は含まない当社試算)。
| 手取り月収 | 先取り1割 | 先取り1.5割 | 先取り2割 |
| 20万円 | 年24万円 | 年36万円 | 年48万円 |
| 25万円 | 年30万円 | 年45万円 | 年60万円 |
| 30万円 | 年36万円 | 年54万円 | 年72万円 |
| 35万円 | 年42万円 | 年63万円 | 年84万円 |
手取り別・先取り率別の年間積立額の試算(前提:手取り×先取り率×12か月の単純計算。ボーナス・利息・支出変動は考慮しない)
表を見ると、手取り25万円で1割を先取りするだけでも年30万円が自動で積み上がると分かります。家計の余力は収入と支出の差で決まりますが、総務省の家計調査では、二人以上の世帯の消費支出は月320,345円、そのうち勤労者世帯の実収入は月534,893円でした(総務省統計局「家計調査報告」、2026年5月分・2026年7月7日公表)。集計対象の世帯範囲が異なるため単純に引き算はできませんが、収入の多くが毎月の支出に回っている構図は読み取れます。だからこそ、支出に流れる前に先取りで確保しておくことが現実的な一手になります。
固定費と変動費、どちらを先に見直すべき?
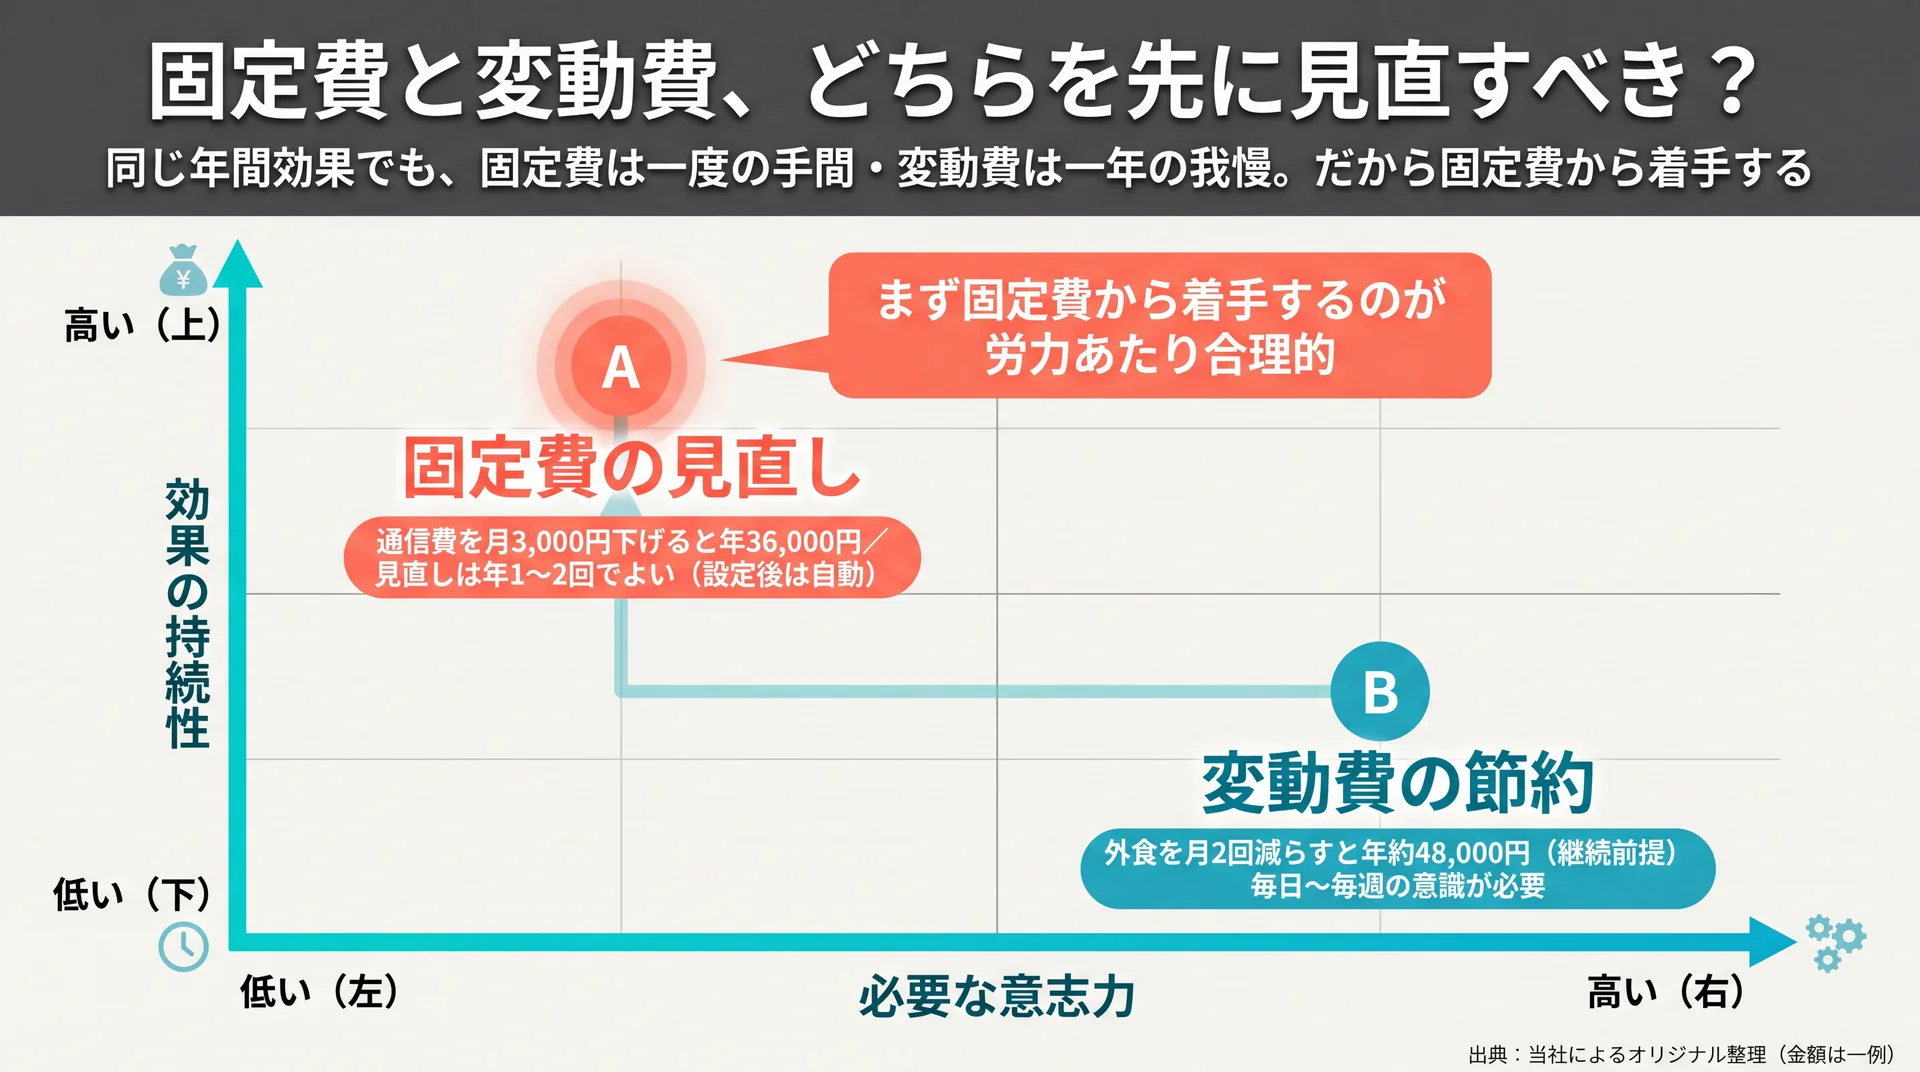
見直しで先に手をつけるべきは、変動費より固定費です。固定費は一度見直せば効果が毎月自動で続くのに対し、変動費の節約は毎回の判断と我慢を必要とするためです。継続性という評価軸で比べると、労力あたりの効果は固定費が上回ります。
節約と聞くと食費や娯楽費を削るイメージが先に立ちますが、それらは変動費で、続けるほど我慢が積み重なります。一方の固定費は、契約を一度見直すだけで来月以降も効果が続きます。両者を「効果の持続性」「必要な意志力」という軸で並べると、優先順位がはっきりします。
固定費vs変動費の継続性を比較する
固定費と変動費を同じ評価軸で並べると、どちらを先に見直すべきかが客観的に判断できます。次の表は、効果の持続性・必要な意志力・見直し頻度・年間効果の一例を同粒度で整理したものです。
| 評価軸 | 固定費の見直し | 変動費の節約 |
| 効果の持続性 | 一度の見直しで継続する | 都度の判断で効果が変動する |
| 必要な意志力 | ほぼ不要(設定後は自動) | 高い(毎回の我慢が必要) |
| 見直し頻度 | 年1〜2回でよい | 毎日〜毎週の意識が必要 |
| 年間効果の一例 | 通信費を月3,000円下げると年36,000円 | 外食を月2回減らすと年約48,000円(1回2,000円換算・継続前提) |
固定費と変動費を継続性の観点で比較(当社によるオリジナル整理。金額は一例)
この比較から言えるのは、同じ年間効果でも、固定費は「一度の手間」で得られ、変動費は「一年間の我慢」で得られるという違いです。労力あたりの効率で見れば、まず固定費から着手するのが合理的だと評価できます。生まれた余力を先取り貯金に回すと、貯まる金額を我慢なしで伸ばせます。
効果が大きい固定費の見直しポイント
固定費のなかでも見直し効果が大きいのは、通信費・保険・サブスク・住居費の4つです。通信費は格安SIMや料金プランの変更で、月数千円単位で下がることがあります。保険は保障の重複や、ライフステージに合わなくなった契約を整理すると、毎月の保険料を抑えられます。
サブスクは、使っていない動画・音楽・アプリの月額を棚卸しし、利用頻度の低いものを解約するだけで効果が出ます。住居費は金額が大きいぶん、更新のタイミングでの家賃交渉や、条件の合う住まいへの住み替えで大きく変わる可能性があります。いずれも一度見直せば効果が続くため、面倒でも最初の一回に労力を集中させる価値があるでしょう。
変動費は「我慢」より「ルール化」で減らす
固定費を整えたうえで変動費に手をつけるなら、都度の我慢ではなく、あらかじめ決めたルールで自動的に減らす発想が有効です。たとえば「外食は週1回まで」「コンビニは1日1回まで」のように上限を先に決めておくと、その場の判断を減らせます。判断の回数が減るほど、意志の消耗も減ります。
買い物のルールを決めておくと、「なんとなく買い」が起きにくくなります。細かな節約テクニックを網羅的に取り入れたい場合は節約術の詳しい解説も参考になりますが、変動費は完璧を目指すより、続けられるルールを1〜2個決めるほうが結果につながります。
貯金は目的別に「箱」を分けて管理する
お金を貯める方法をさらに安定させるコツは、貯金を目的別の「箱」に分けて管理することです。用途がごちゃ混ぜの一つの口座では、何のためのお金か分からず使い込みが起きます。「守る箱・使う箱・増やす箱」の3つに分けると、優先順位が明確になります。
同じ貯金でも、緊急時のための資金と、旅行のための資金と、将来のために増やす資金では、置き場所も引き出しやすさも変えるべきです。混ざっているとどれも中途半端になりやすく、いざというときに取り崩してしまいます。箱を分けることは、心理的にも「これは使わないお金」という線引きを作る効果があります。
「守る箱」=生活防衛資金を最優先で確保する
3つの箱のうち、最初に満たすべきは「守る箱」=生活防衛資金です。これは病気・失業・収入減など予期せぬ事態に備える資金で、生活費の3〜6か月分が一つの目安とされます。収入が変動しやすい人や子どもがいる世帯は多めに、収入が安定している人は3か月分から、といった調整が現実的です。
守る箱のお金は運用に回さず、すぐ引き出せる預貯金で確保しておきます。ここが不足したまま投資を始めると、値下がり時に生活のために取り崩す事態になりかねません。まず守りの土台を固めることが、あとで安心して増やす行動に進むための前提になります。この箱が満たされて初めて、次の「使う箱」「増やす箱」に余力を配分できます。
「使う箱」を目的別口座で可視化する
守る箱の次は、近い将来に使う予定のお金を管理する「使う箱」です。旅行・家電の買い替え・帰省費用など、時期と金額がある程度読める支出は、目的別の口座やアプリの目的別貯金機能で分けておくと、生活費と混ざらずに済みます。目的が見えると、貯めるモチベーションも保ちやすくなります。
支出を目的別に見える化するには、家計簿アプリで自動記録するのが手軽です。ツールの選び方は家計簿の詳しい解説も参考にしてください。世帯や年代によって必要な貯金額は変わるため、自分の目安を確かめたい場合は世帯・年代別に必要な貯金額の目安もあわせて読むと、使う箱の目標設定がしやすくなります。
貯めたお金を「増やす」につなげるには?
生活防衛資金という守る箱が満たせたら、余裕資金を「増やす箱」に回す段階に進めます。増やす手段としてはNISAや定期預金があり、目的や期間に応じて使い分けます。ただし増やす行動は、あくまで守りの土台を固めたあとの選択肢です。
「増やす」と聞くと投資に飛びつきたくなりますが、順番を守らないとリスクを取りすぎます。貯める仕組みが回り始め、生活防衛資金が確保できてから、余ったお金の範囲で増やす。この順序を守ることが、長く続けるうえでの安全弁になります。
NISA・定期預金の使い分けと注意点
増やす箱の代表的な選択肢は、税制優遇のあるNISAと、元本が安定する定期預金です。NISAは運用益が非課税になる制度で、長期・積立・分散を前提にすれば時間をかけて資産を育てやすくなります(金融庁「NISA特設ウェブサイト」)。一方の定期預金は増え方こそ小さいものの、元本割れの心配がなく、近い将来に使う予定の資金の置き場所に向きます。
ここで押さえておきたい適合条件があります。NISAをはじめとする投資は元本を下回る可能性があるため、生活防衛資金を確保したうえで余裕資金の範囲にとどめるのが基本です。また、老後資金づくりに使われるiDeCoは原則60歳まで引き出せないため、教育費や住宅資金など近い将来に使う予定の資金とは分けて考える必要があります。制度の細部や商品選びは年齢・家族構成・リスク許容度で最適解が変わるため、判断に迷う場合はファイナンシャルプランナーなどの専門家に相談してください。
貯金と投資はどう配分すればいい?
貯金と投資の配分に唯一の正解はありませんが、考え方の軸は「使う時期」です。近い将来に使う予定のお金は元本が安定した預貯金に、当分使う予定のない余裕資金は運用に回す、という切り分けが基本になります。時期で分けると、値下がり時に生活資金を取り崩す事態を避けやすくなります。
配分の目安として、まず生活防衛資金を預貯金で満たし、それを超えた余裕資金の範囲で少額から投資を始める進め方があります。投資に回す額は、短期的に価値が下がっても生活と気持ちに影響しない範囲にとどめるのが安全です。年代や家族構成で適切な配分は変わるため、迷う場合は一般論で決めず、具体的な数字は専門家に相談しながら固めていくと安心でしょう。無理のない配分から始め、家計に慣らしていくことが長続きのコツになります。
\ 続かない人向け /
独学で止まりがちな貯める仕組みを、あなたの家計に合わせて一緒に設計できます。
一人で続かないなら「仕組み」を外部化する
貯金や家計改善が続かない原因の多くは、意志の弱さではなく、仕組みを一人で作り切れないことにあります。何から手をつけるか分からず止まってしまう場合は、家計から投資までを一緒に整理する伴走者がいると、最初の一歩を踏み出しやすくなります。仕組み作りそのものを外部化する、という選択肢です。
先取りの設定・固定費の見直し・箱の分け方は、理屈が分かっても自分の家計に落とし込む段階でつまずきがちです。当社が運営するABCashは、専属のコンサルタントがマンツーマンで、家計管理からNISA・iDeCoまでを個別カリキュラムで伴走するサービスです。
改善の実感という評価軸で見ると、当社の受講データでは受講後に総資産が平均で57.2万円、月間の自由資金が72,472円、それぞれ受講前より増えています。累計受講者は2026年5月時点で9万人以上、トレーニング満足度は2025年4〜8月のアンケートで95%でした。専用アプリと毎日のフィードバックで60日間の習慣化を設計しており、継続率という観点で独学との差が出やすい設計です。
一方で有料のサービスであり、書籍やYouTubeなど無料で学ぶ手段もあります。上記の数値は受講前後の差分で、成果を保証するものではありません。金融商品を販売しない立場のため特定商品の勧誘とセットになりにくい点も含め、外部の伴走を使うかどうかで判断してください。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
貯金のモチベーションを保つコツ
仕組みを作っても、成果が見えないと途中でやる気が下がることがあります。モチベーションを保つコツは、貯まった金額を定期的に「見える化」することです。目的別口座の残高や家計簿アプリのグラフで、少しずつ増えていく様子を目にすると、続ける動機になります。増える実感は、次の一手への燃料になります。
もう一つのコツは、達成の単位を小さく刻むことです。「1年で50万円」より「まず1か月で先取りを崩さない」のように、短い期間で達成できる目標を先に置くと、成功体験を積みやすくなります。一人だと続かないと感じるなら、進捗を共有できる相手を持つのも有効です。誰かに報告する前提があると、先延ばしが起きにくくなります。
お金を貯める方法に関するよくある質問
お金を貯めるには何から始めればいいですか?
まずは先取り貯金の自動化から始めるのがおすすめです。貯蓄用の口座を用意し、給料日の翌日に少額でも自動で移す設定をすれば、意志に頼らず貯金が積み上がります。そのうえで固定費(通信費・サブスク・保険など)を見直し、生まれた余力を先取り額に上乗せしていくと、無理なく増やせます。
お金を貯めるには手取りの何割を回せばいいですか?
一般的な目安は手取りの1〜2割とされます。ただし家賃負担の重い都市部の単身などは、まず1割の自動化から始めると続けやすくなります。手取り25万円なら1割で年30万円、2割で年60万円が自動で積み上がる計算です。金額の目標より、続けられる割合を先に決めるのがポイントです。
お金が全然貯まらないのはなぜですか?
多くの場合、意志が弱いからではなく、貯金が「余ったらするもの」になっているためです。生活口座に残っているお金は"使ってよいお金"に見えるため、月末にはほとんど残りません。給料が入った時点で貯金分を別口座へ先に移す仕組みにすると、この構造を変えられます。
一番効果的なお金の貯め方は何ですか?
再現性という点で最も効果的なのは、先取り貯金の自動化です。意志を使わずに続けられる点が強みで、一度設定すれば毎月自動で積み上がります。これに固定費の見直しを組み合わせると、我慢を増やさずに貯まる金額を伸ばせます。一つの方法に絞るなら、まずは先取りの自動設定を一度だけ済ませることから始めるのが、最も挫折しにくい入口になります。
まとめ
お金を貯める方法の中心は、意志で節約を頑張ることではなく、給料日に自動でお金が確保される仕組みを作ることでした。先取り貯金を自動化して土台を作り、継続性の高い固定費から見直し、貯金を守る箱・使う箱・増やす箱に分ける。この順番で進めると、少ない労力で貯金が積み上がります。
家計と資産の全体像は家計簿アプリの基礎からの総まとめで確認できます。何から始めればいいか迷うときは、自分の家計に合う貯める仕組みを無料体験で確かめてみてください。
\ お金の学びを無料体験で /
累計9万人が受講し、トレーニング満足度は95%です。合うかどうかを無料で確かめられます。