
新NISAは、2024年1月に始まった非課税で投資できる新しいNISA制度で、非課税で保有できる期間が無期限になり、年間最大360万円・生涯で総額1,800万円まで運用益に税金がかからずに投資できます。旧制度からの最大の変更点は、この「無期限化」と「投資枠の大幅な拡大」です。ここでは新NISAの中身と旧NISAとの違い、2つの投資枠の使い分けまでを、金融庁の一次情報をもとに整理します。NISA全体をまず俯瞰したい方は積立nisaの全体像を整理した完全ガイドもあわせてご覧ください。
\ 累計9万人が受講 /
家計からNISAまでの疑問を、マンツーマンでまとめて相談できます。
新NISAとは?2024年から何が変わったのか
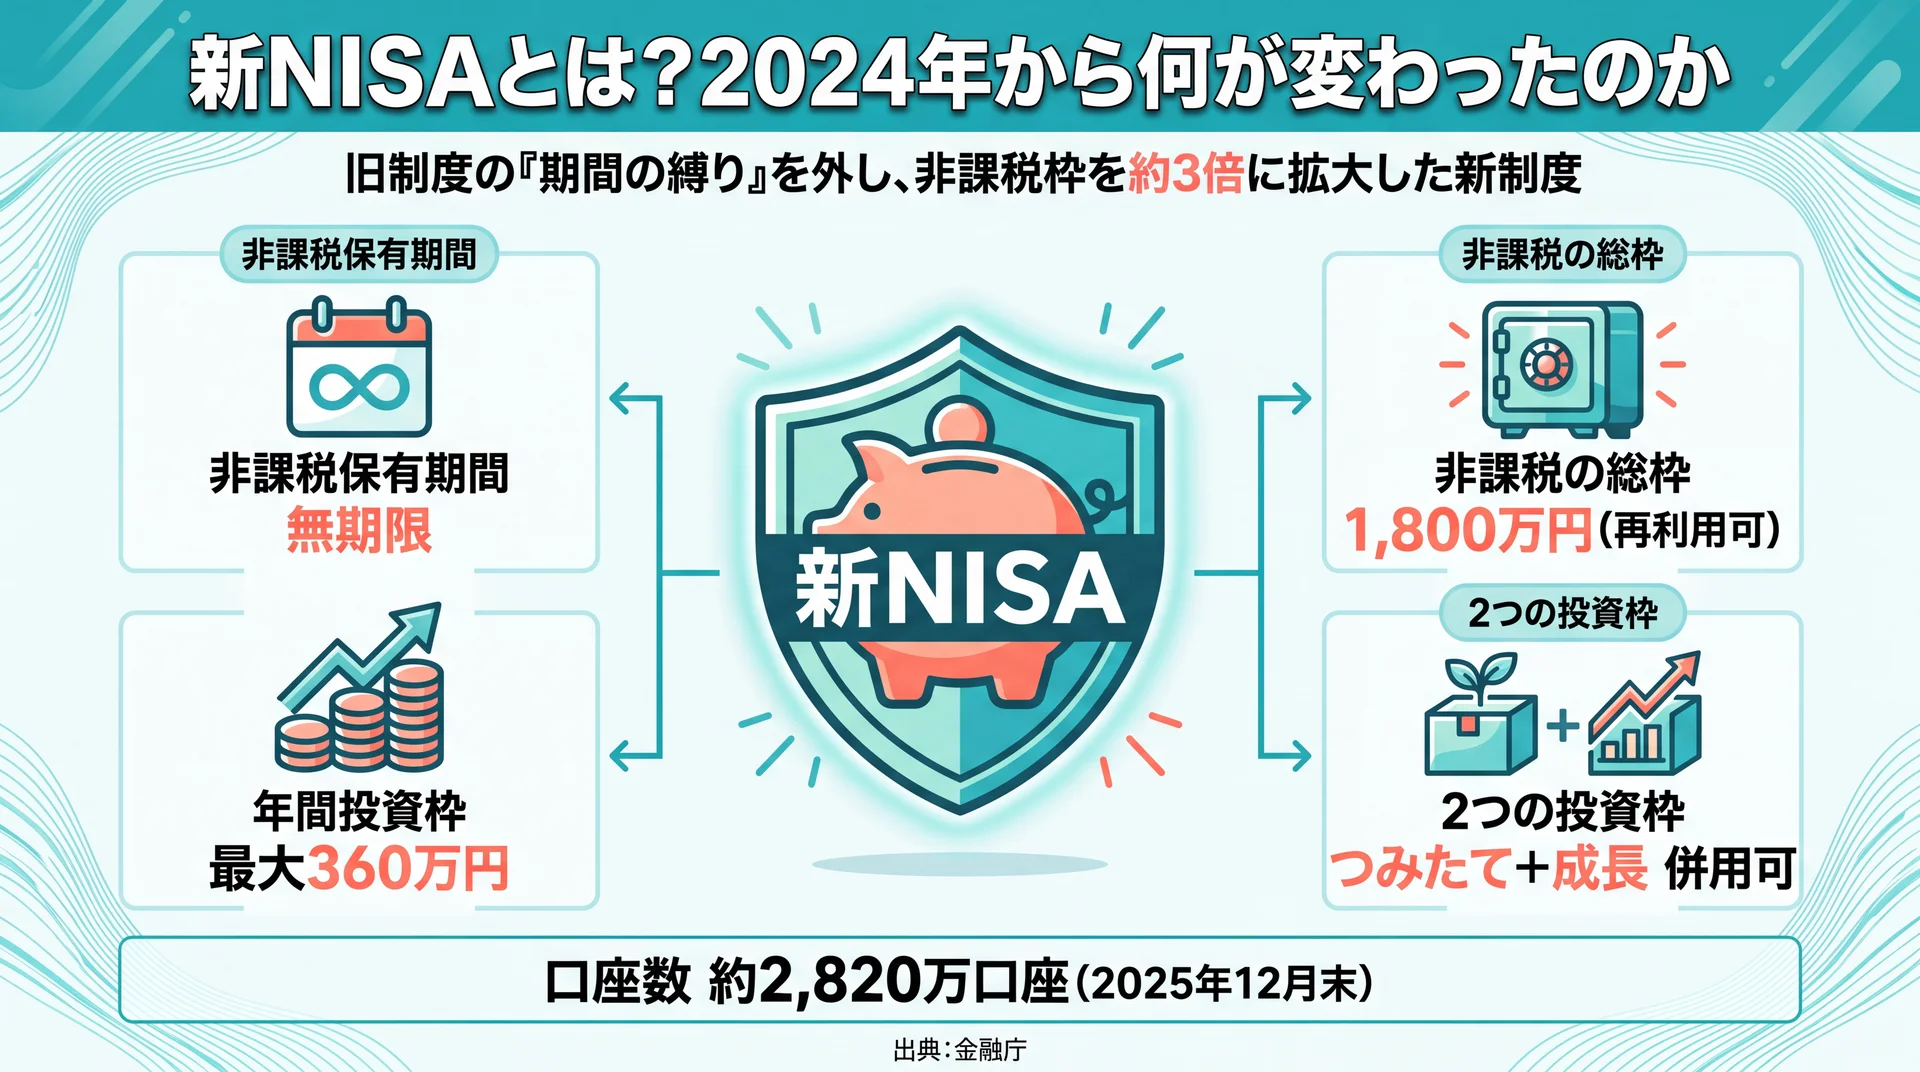
新NISAは2024年1月に始まった少額投資非課税制度で、非課税保有期間の無期限化・年間投資枠の拡大・総枠1,800万円の新設が主な変更点です。通常は投資の利益に約20%課税されますが、NISA口座内の運用益は非課税になります(金融庁、2026年7月時点)。旧制度を廃止したのではなく、より長く・より多く非課税で使える形へ作り直された制度です。
NISA自体は2014年に始まり、2018年のつみたてNISAを経て、2024年に現在の形へ一本化されました。旧制度には「非課税期間が5年または20年で終わる」「年間の枠が小さい」という制約があり、長期でコツコツ資産形成をしたい人にとっては使いにくさが残っていました。新NISAは、その使いにくさを解消し、長期・積立・分散の受け皿として設計し直された点が本質です。
新NISAで押さえる6つの変更点
金融庁は新NISAの特徴を6つのポイントとして示しています(金融庁、2026年7月時点)。旧制度と何が変わったかを最初に押さえておくと、後の判断がぶれません。
| ポイント | 内容 |
| 非課税保有期間 | 無期限(旧つみたて20年・旧一般5年から変更) |
| 制度(口座開設期間) | 恒久化(いつ始めても不利にならない) |
| 2つの投資枠 | つみたて投資枠と成長投資枠を併用可能 |
| 年間投資枠 | 最大360万円(つみたて120万+成長240万) |
| 非課税保有限度額(総枠) | 1,800万円を新設 |
| 総枠の再利用 | 売却した分の枠が翌年以降に復活 |
特に効いてくるのが非課税期間の無期限化です。旧制度では「非課税期間が終わる前に売るか、課税口座へ移すか」を考える必要がありましたが、新NISAではその出口の悩みがなくなり、保有し続けるだけで非課税を維持できます。長く持つほど有利になる設計へと軸足が移った点が、旧制度との根本的な違いです。
どれくらい使われている?口座数の実データ
新NISAは制度開始から短期間で口座数を大きく伸ばしています。金融庁の利用状況調査によると、新NISA(現行制度)の口座数は2024年12月末の約2,558万口座から、2025年12月末には約2,820万口座へと、1年で約262万口座増えました(金融庁 利用状況調査(令和7年12月末時点)、2026年7月時点)。
数字の上では「みんなが始めている」制度になりつつあります。ただし、口座を開くことと、実際に自分に合った形で使い続けることは別の話です。当社のABCashでも、口座は開設したものの次に何をすればよいか分からず、積立の設定や枠の配分で手が止まってしまう相談は続いています。制度の全体像を理解したうえで、自分の家計に落とし込む段階こそが、実は最初の関門になります。
新NISAと旧NISAは何が違う?
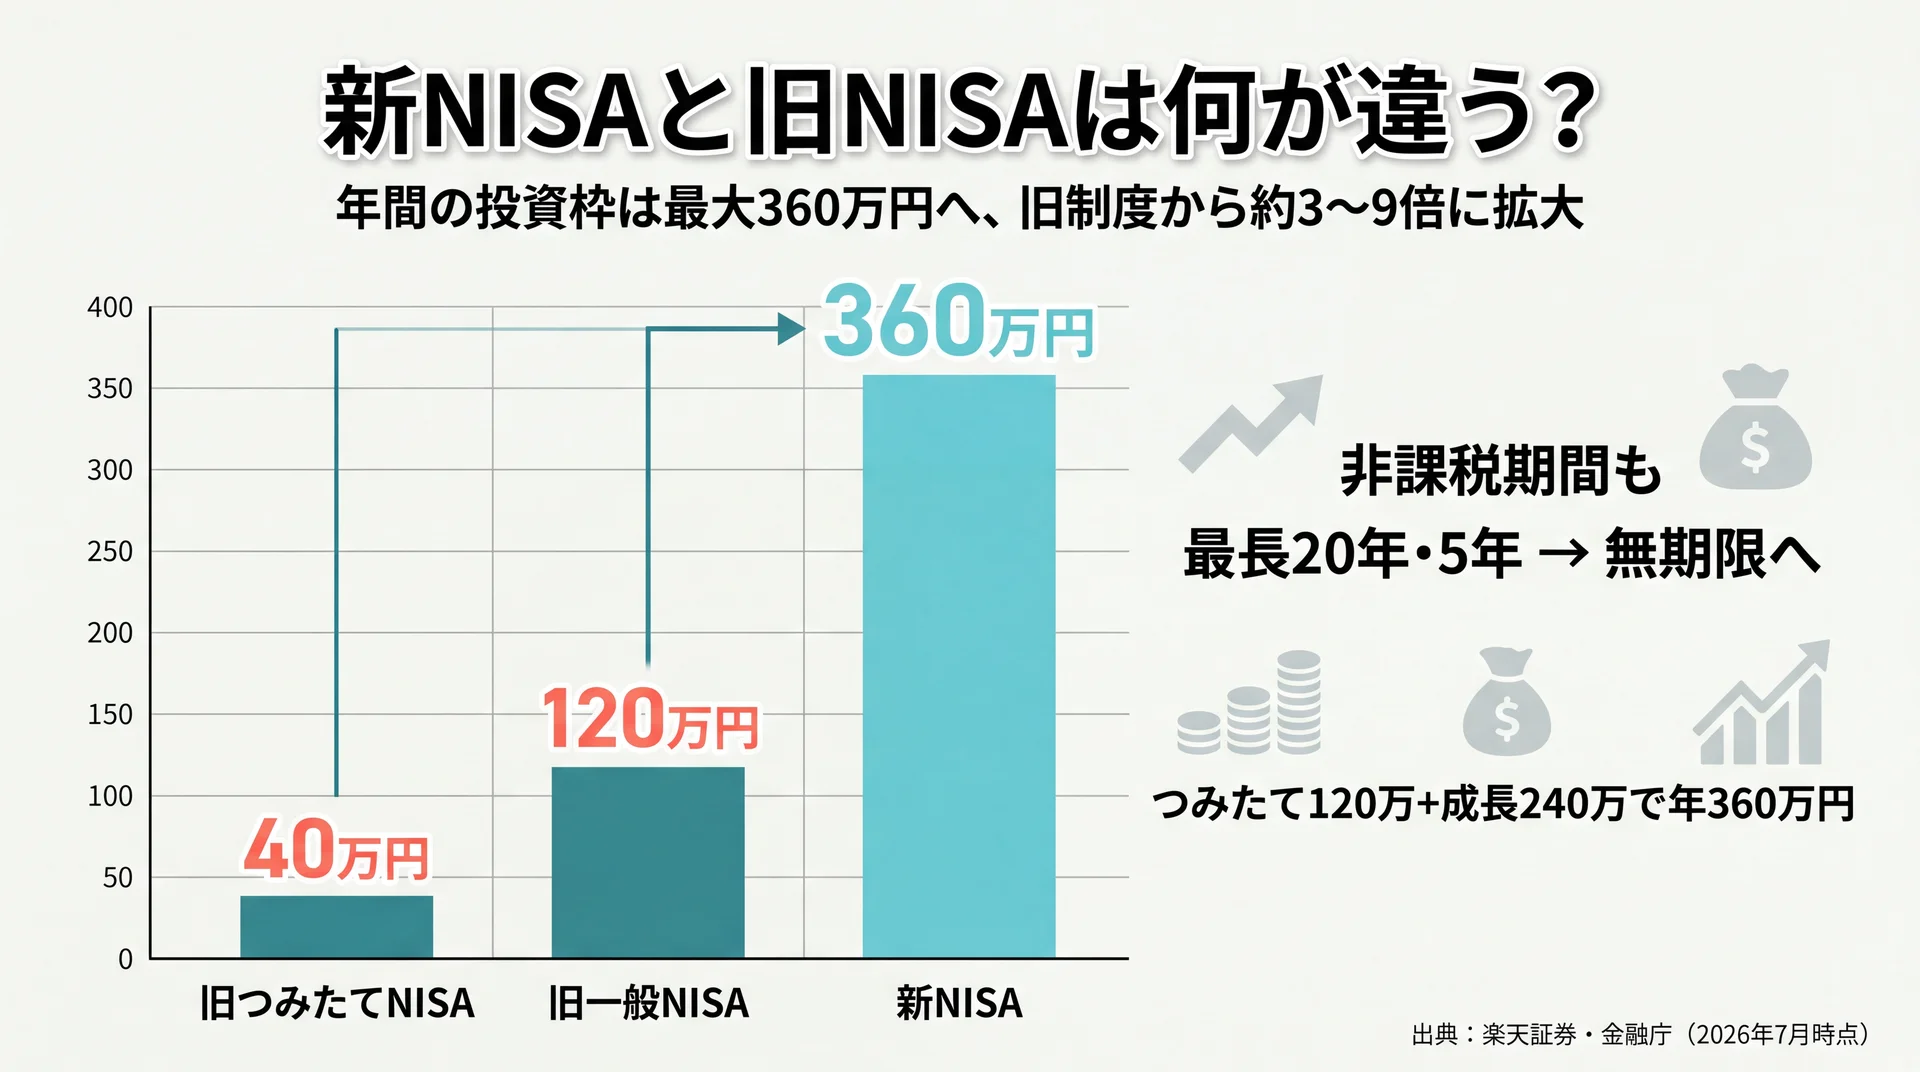
新NISAと旧NISAの最大の違いは、非課税期間が無期限になり、年間・生涯の投資枠が大きく広がった点です。旧つみたてNISAは年40万円・20年、旧一般NISAは年120万円・5年でしたが、新NISAは年360万円・総枠1,800万円・無期限へと拡張されました(楽天証券、金融庁、2026年7月時点)。
旧制度では「つみたてNISA」か「一般NISA」のどちらか一方しか選べませんでしたが、新NISAではつみたて投資枠と成長投資枠を同時に使えます。積立でコツコツ買いながら、まとまった資金を成長投資枠で投じる、といった組み合わせが1つの口座内で完結するようになりました。
旧つみたてNISA・旧一般NISAとの比較表
旧制度と新制度を、同じ評価軸(年間枠・非課税期間・併用可否・総枠)で並べると違いが明確になります。
| 項目 | 旧つみたてNISA | 旧一般NISA | 新NISA |
| 制度期間 | 2018〜2023年 | 2014〜2023年 | 2024年〜(恒久化) |
| 年間投資枠 | 40万円 | 120万円 | 360万円(つみたて120+成長240) |
| 非課税期間 | 最長20年 | 最長5年 | 無期限 |
| 枠の併用 | 不可 | 不可 | つみたて・成長の併用可 |
| 生涯の総枠 | 実質800万円 | 実質600万円 | 1,800万円(簿価・再利用可) |
比較軸で見ると、新NISAは「期間の縛りを外し、枠を約3倍に広げた制度」と評価できます。旧制度で投資を続けてきた人にとっては、非課税で運用できる規模が一段と大きくなった形です。
旧NISAで保有している商品はどうなる?
2023年までに旧NISAで買った商品は、そのまま非課税で保有でき、すぐに売る必要はありません。ただし新NISAの枠とは別の「外枠」で管理され、新NISAへの移管(ロールオーバー)はできません(金融庁 2023年までのNISA、2026年7月時点)。
旧つみたてNISAで買った商品は購入から20年、旧一般NISAは5年という、旧制度の非課税期間がそのまま適用されます。たとえば2023年に旧一般NISAで買った商品は2027年まで非課税で運用でき、期間終了前に売却するか、終了後に課税口座へ移すかを選ぶことになります。旧制度の残高は新NISAの1,800万円にカウントされないため、旧NISAを使ってきた人は、その分だけ非課税の余地を上乗せで持てる形です。
つみたて投資枠と成長投資枠はどう使い分ける?
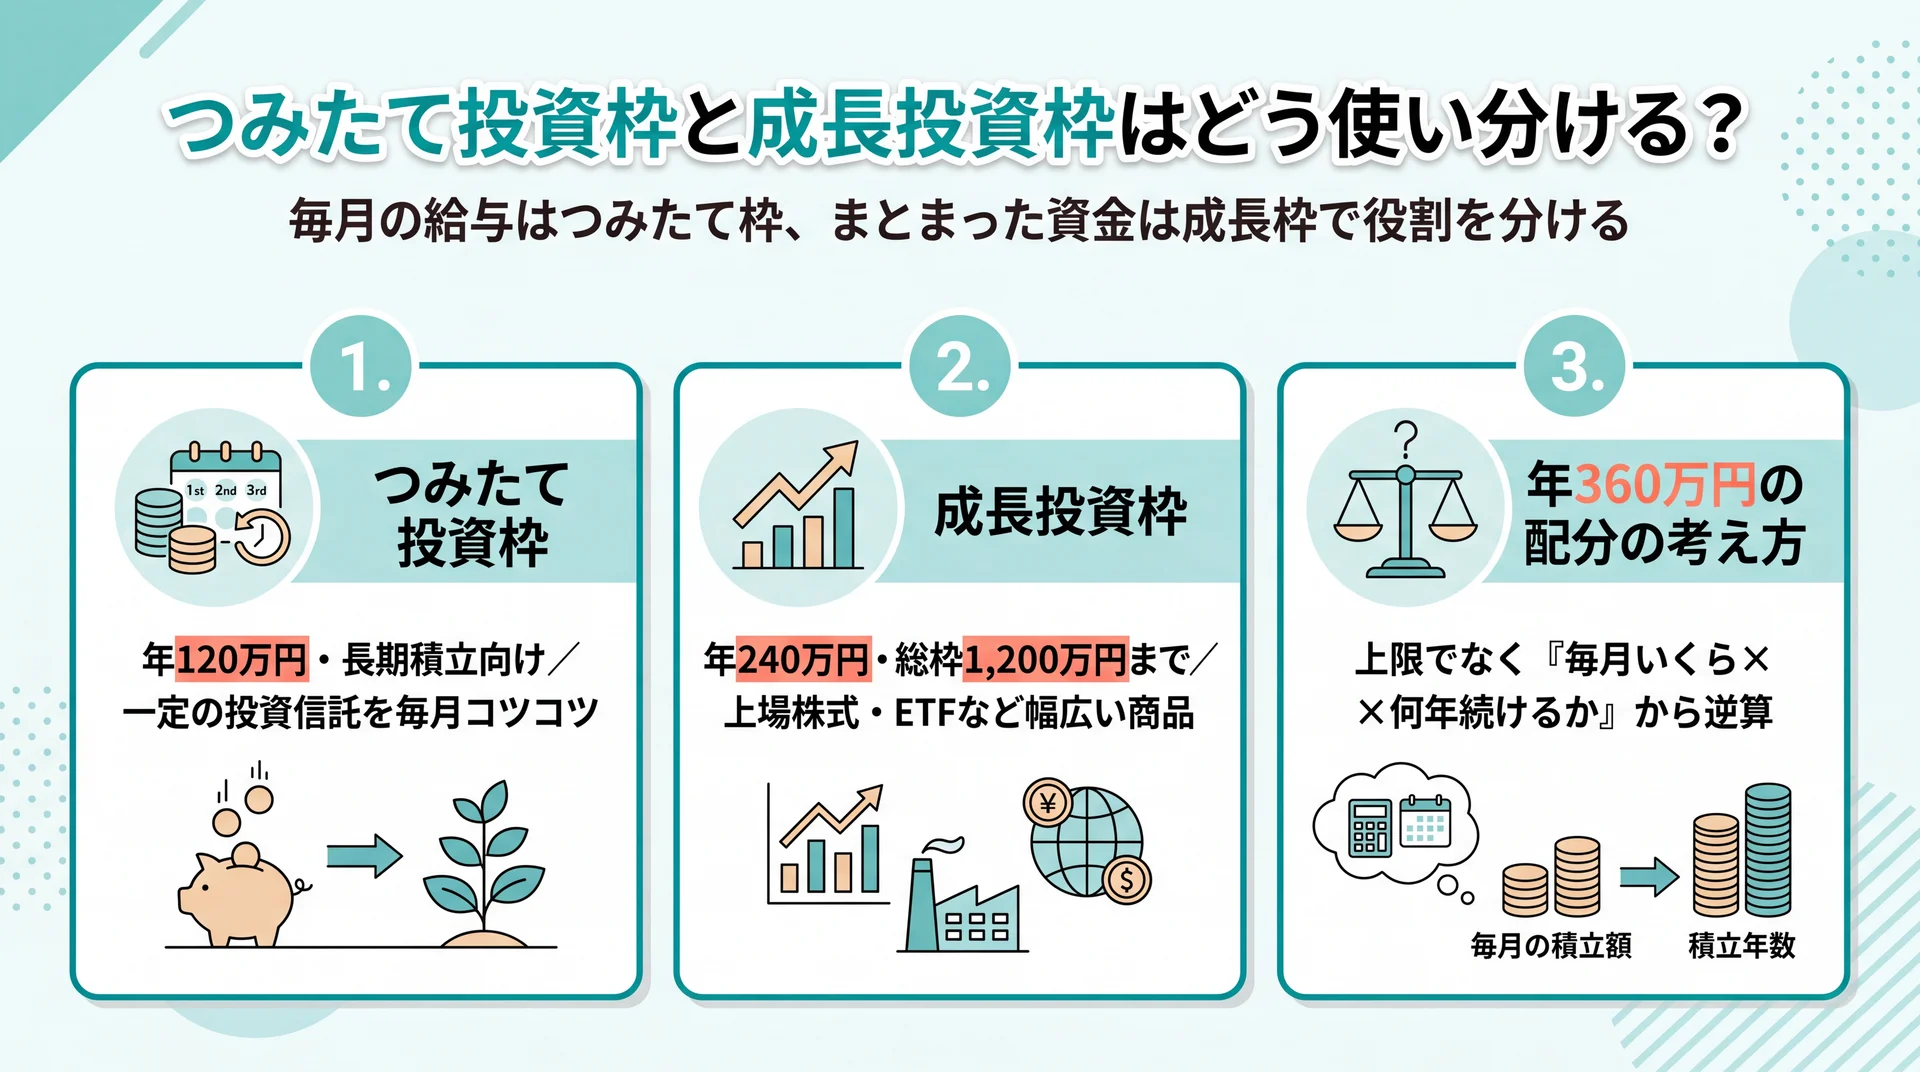
新NISAにはつみたて投資枠(年120万円)と成長投資枠(年240万円)の2つがあり、コツコツ積み立てる部分と、まとまった資金や個別株に投じる部分で役割を分けます。2つを併用すると年間最大360万円まで投資できます(金融庁、2026年7月時点)。どちらか一方だけを使うことも可能です。
使い分けの基本は、投資に慣れているかどうかと、投じられる資金の性質です。毎月の給与から積み立てる資金はつみたて投資枠、ボーナスや預貯金からまとまって動かせる資金は成長投資枠、という切り分けが分かりやすい起点になります。
つみたて投資枠(年120万円・長期積立向け)
つみたて投資枠は年間120万円まで、長期・積立・分散に適した一定の投資信託を毎月コツコツ買う枠です(金融庁、2026年7月時点)。対象は金融庁の基準を満たす投資信託に絞られており、手数料が高すぎる商品や毎月分配型などは除外されています。商品が絞り込まれている分、初めての人でも極端に不利な商品をつかみにくい設計です。
月々1万円でも3万円でも、無理のない金額で自動的に積み立てられるため、投資に時間をかけられない人や、値動きに一喜一憂したくない人に向いています。年120万円は月あたり10万円に相当しますが、上限まで使い切る必要はなく、続けられる金額から始めるのが基本です。積立は毎月自動で買い付ける仕組みのため、買うタイミングを自分で判断する負担が少ない点も、長く続けやすい理由になります。
成長投資枠(年240万円・総枠1,200万円まで)
成長投資枠は年間240万円まで、上場株式・ETF・上場REIT・公募株式投資信託など幅広い商品に投資できる枠です。ただし整理・監理銘柄や、信託期間20年未満・毎月分配型・デリバティブを使った一定の投資信託などは対象から除かれます(金融庁、2026年7月時点)。
成長投資枠には総枠1,800万円のうち最大1,200万円までという上限があります。つまり1,800万円すべてを成長投資枠で埋めることはできず、残り600万円分はつみたて投資枠を使う必要があります。個別株や幅広い投資信託でメリハリをつけたい人に向く一方、値動きが大きくなりやすいため、自分がどこまでの変動を受け入れられるかを先に見極めておくと安心です。なお、成長投資枠でもつみたて投資枠と同じ投資信託を積み立てることは可能で、「個別株だけを買う枠」というわけではありません。
年360万円をどう配分するかの考え方
年360万円の枠をどう配分するかは、上限額ではなく「毎月いくらを何年続けられるか」から逆算するのが現実的です。総枠1,800万円は、月10万円の積立でも15年かかる規模です。まずは家計から無理なく出せる積立額を決め、余力があれば成長投資枠を上乗せする順番が、途中で止まりにくい組み立て方になります。
たとえば毎月3万円を積み立てるなら、年間36万円ですべてつみたて投資枠で収まり、成長投資枠を無理に使う必要はありません。ボーナス時期にまとまった資金を足したいときだけ成長投資枠を併用する、という柔軟な使い方もできます。具体的な金額と期間で将来の見え方を確かめたい場合は、積立nisa シミュレーションについてはこちらで試算の考え方を整理しています。数字を自分の家計に当てはめてみると、「1,800万円という総枠の大きさ」よりも「続けられるペース」のほうが判断の軸になることが見えてきます。
\ 無料体験は60〜80分程度 /
NISAの枠配分や始め方を、自分の家計に当てはめて確認できます。
非課税枠1,800万円はどんな仕組み?枠は再利用できる?
非課税保有限度額の1,800万円は、時価ではなく「買ったときの金額(簿価)」で管理され、商品を売ると翌年以降に枠が復活して再利用できます(金融庁、2026年7月時点)。この2点は誤解されやすいので、順番に整理します。値上がりで評価額が増えても枠を圧迫しない仕組みが、新NISAの使いやすさを支えています。
簿価(買った金額)で管理される
1,800万円の枠は、保有している商品の値上がり・値下がりに関係なく、買い付けた金額の合計でカウントされます。たとえば1,800万円分を買い付けた後に評価額が2,500万円へ増えても、非課税枠を超えたことにはなりません。運用がうまくいって資産が増えても、非課税のメリットをそのまま享受できる設計です。
逆に言えば、枠を使う基準は「今いくらの価値か」ではなく「いくら投じたか」です。年間の投資枠(つみたて120万+成長240万=360万円)も、買い付けた金額でカウントされます。
売却すると翌年に枠が復活する
新NISAでは、保有商品を売却すると、その簿価分の枠が翌年以降に復活し、再び非課税で投資に使えます(金融庁、2026年7月時点)。旧NISAにはなかった仕組みで、ライフイベントで一度引き出しても、枠を失わずに再スタートできます。
ただし復活した枠を使えるのは翌年以降で、その年のうちにすぐ埋め直すことはできません。また、枠が復活しても年間投資枠の上限(360万円)を超える投資はできない点は変わりません。売って買い直す前提で頻繁に回す使い方よりも、長く保有する使い方に向いた仕組みです。
枠は「使った瞬間に消える」のではなく、売れば翌年に戻ってくるため、ライフイベントに合わせて柔軟に組み替えられるのが新NISAの強みです。
新NISAのメリットと注意点は?
新NISAの最大のメリットは運用益が無期限で非課税になり、複利の効果をそのまま受け取れる点で、注意点は元本保証がなく、損失が出ても税制上の救済がない点です。制度が有利だからといってリスクがゼロになるわけではないため、良い面と気をつける面を両方押さえて判断する必要があります。
メリット(非課税の複利効果・自由度)
通常は運用益に約20%課税されますが、新NISAでは非課税のまま再投資に回せるため、時間が長いほど複利の差が積み上がります。課税口座なら受け取るたびに税金で目減りする配当や分配金も、NISA口座なら丸ごと再投資に回せるため、同じ商品でも手元に残る額が変わってきます。加えて、いつでも引き出せる流動性の高さと、つみたて・成長の2枠を組み合わせられる自由度も強みです。売却すれば枠が翌年復活するため、住宅購入や教育資金などのライフイベントとも両立しやすい設計になっています。
非課税期間が無期限になったことで、「非課税期間が切れる前に売らなければ」という旧制度特有の焦りもなくなりました。長期でじっくり育てる前提の人ほど、恩恵を受けやすい制度です。
注意点・デメリット(元本保証なし・損益通算不可)
一方で、新NISAは投資である以上元本保証はなく、価格変動で資産が減る可能性があります。さらにNISA口座内の損失は、課税口座の利益と相殺する損益通算や、翌年以降への繰越控除ができません。課税口座なら使える節税手段が、NISAでは使えない点は理解しておく必要があります。
また、年間投資枠は使い切らなかった分を翌年に繰り越せません。「1,800万円を早く埋めなければ」と背伸びをして家計を圧迫すると、かえって長続きしにくくなります。デメリットをより詳しく確認したい場合はnisaのデメリットの詳しい解説もあわせてご覧ください。制度の有利さに引きずられず、続けられる範囲で使うことが、結果的に非課税メリットを最大化する近道になります。
新NISAはどう始めればいい?誰に向いている?
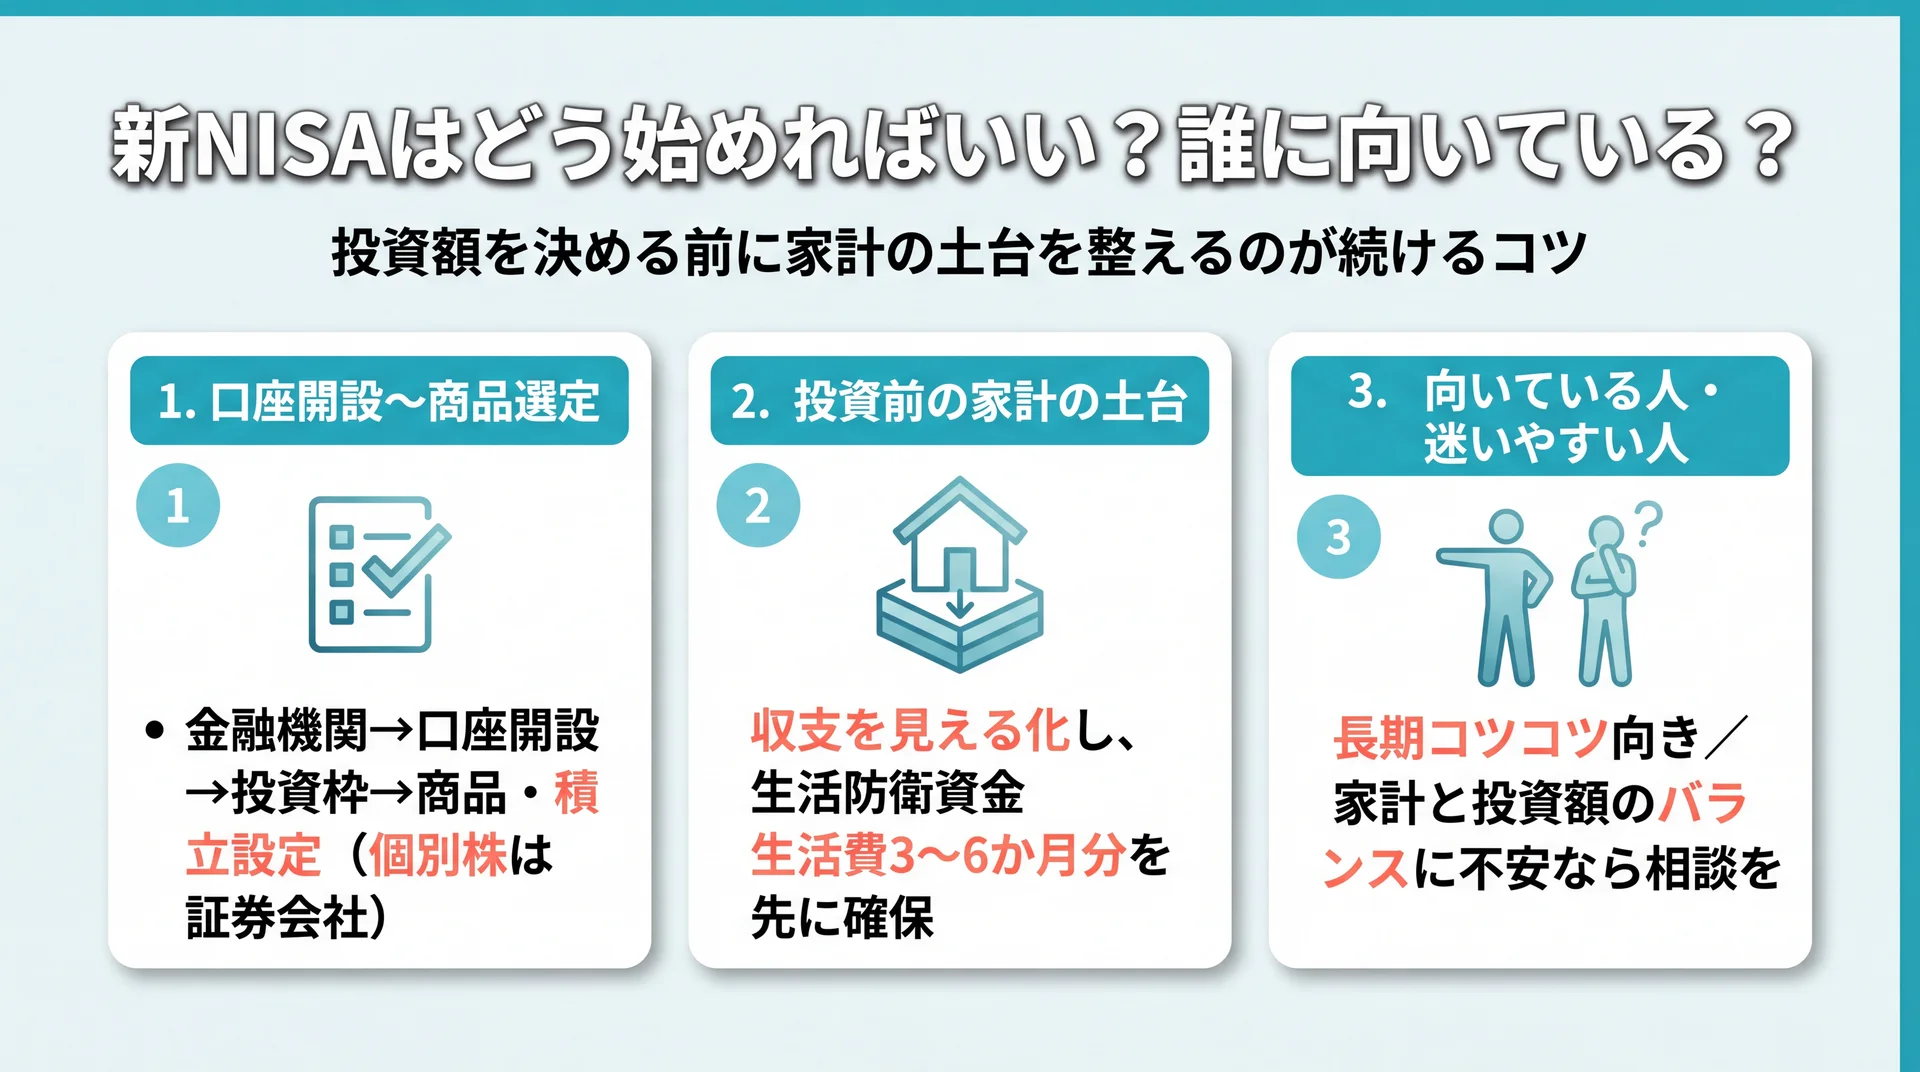
新NISAは、金融機関でNISA口座を開設し、投資枠と商品を選んで積立や買付を設定するという流れで始められます。口座は1人1つで、金融機関は年単位で変更できます(金融庁、2026年7月時点)。制度としては誰でも使えますが、自分の家計とゴールに合わせて設計できるかどうかで、続けやすさが大きく変わります。
口座開設〜商品選定の判断軸
始める順番は、金融機関を選ぶ、NISA口座を開設する、投資枠を決める、商品を選んで積立を設定する、という流れです。金融機関を選ぶときは、取り扱う商品の幅・手数料・使いやすさが判断軸になります。証券会社と銀行では扱える商品が異なり、成長投資枠で個別株を買いたいなら証券会社が前提になります。
商品を選ぶ段階では、まず「つみたて投資枠で長期の投資信託を軸にする」のが基本形です。手順を一つずつ確認したい方はニーサ 始め方の詳しい解説を、具体的な商品の考え方は積立nisa 銘柄の詳しい解説を参照してください。ここでは、どの枠にいくら配分するかという設計の部分に絞って考えると迷いにくくなります。
投資を始める前に整えておきたい家計の土台
新NISAで安定して積立を続けるには、投資額を決める前に、毎月の収支と使えるお金を把握しておくことが土台になります。収入から固定費・変動費を差し引き、無理なく投資に回せる金額がいくらかを先に見える化しておくと、途中で積立を止めたり、慌てて売却したりする事態を避けやすくなります。
もう一つ確認したいのが、急な出費に備える生活防衛資金です。病気やケガ、失業などで収入が止まっても数か月は暮らせるお金を、いつでも引き出せる預貯金で確保しておくと、相場が下がった局面でNISAの資産を取り崩さずに済みます。目安として、生活費の3〜6か月分を先に用意し、それを超えた余力を投資に回す順番が、長く続けるための現実的な組み立て方です。家計の土台を整えてから枠の配分を決めることで、新NISAは無理なく続く仕組みとして機能します。
新NISAが向いている人・迷いやすい人
「とりあえず総枠1,800万円を目指す」という一般論だけで始めると、毎月の積立額が家計に合わず途中で止まりやすくなります。金融庁のデータでは口座数が1年で約262万口座増える一方、当社のABCashの受講現場では、開設後に枠の配分や商品選びで手が止まる相談が続いています。この2つを重ね合わせると、新NISAは「制度を知ること」より「自分の家計にどう落とし込むか」で成果が分かれます。総枠の大きさではなく「毎月いくらを何年続けられるか」を基準に始め方を決めるほど、途中で止まりにくくなります。
向いているのは、長期でコツコツ積み立てられる人、非課税のメリットを時間をかけて活かしたい人です。迷いやすいのは、まとまった情報を一人で判断しきれない人や、家計と投資額のバランスに不安がある人です。当社の受講生では、受講後に総資産が平均で57.2万円増え、月間の自由資金が平均72,472円増えています。専属のコンサルタントがマンツーマンで家計からNISAまで伴走し、金融商品を販売しない中立な立場で設計を支援します。実際に「投資信託を購入するときも選び方を教わりながら投資デビューできた」という声もあり、一人だと止まりがちな一歩を踏み出す後押しになっています(30代女性・利用者の声より)。NISA全体をあらためて基礎から確認したい方はニーサについてはこちらもご覧ください。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
なお、新NISAは投資判断を伴うため、個別の資産設計については、ご自身の状況を踏まえてファイナンシャルプランナーなどの専門家に相談することをおすすめします。
新NISAのよくある質問
新NISAについて、金融庁のよくある質問でも扱われている代表的な疑問に回答します(金融庁 NISA よくある質問、2026年7月時点)。
Q. つみたて投資枠と成長投資枠を、別々の金融機関で使えますか?
できません。NISA口座は1人1つのため、つみたて投資枠と成長投資枠は同じ金融機関の中で利用します。金融機関は年単位で変更できます。
Q. つみたて投資枠だけで1,800万円を使い切れますか?成長投資枠だけの利用はできますか?
つみたて投資枠だけで総枠1,800万円を使い切ることは可能です。一方、成長投資枠だけを使う場合は最大1,200万円までで、残りの600万円分はつみたて投資枠を使う必要があります。
Q. 旧NISAで持っている商品は、売る必要がありますか?
売る必要はありません。旧制度の非課税期間のまま保有でき、新NISAの1,800万円とは別の外枠で管理されます。ただし新NISAへの移管(ロールオーバー)はできません。
Q. NISA口座の金融機関は、あとから変更できますか?
年単位で変更できます。ただしその年にすでにNISAで買付をしている場合は、翌年からの変更になります。
まとめ
新NISAは2024年に始まった非課税投資制度で、非課税期間の無期限化・年間最大360万円・総枠1,800万円・枠の再利用という形で、旧NISAより大きく使いやすくなりました。つみたて投資枠と成長投資枠を併用でき、簿価で管理される総枠は売却すれば翌年に復活します。一方で元本保証がなく損益通算もできないため、制度の有利さに振り回されず「続けられるペース」で使うことが、非課税メリットを活かす鍵になります。
判断の軸は、総枠の大きさではなく、毎月いくらを何年続けられるかです。NISA全体の基礎からもう一度整理したい方は積立nisaの基礎からの総まとめはこちらで確認できます。制度は理解できても、自分の家計にどう落とし込むかで迷ったときは、専門家に一緒に設計してもらうと最初の一歩を踏み出しやすくなります。
\ まずは無料体験から /
自分に合った新NISAの始め方を、専属コンサルタントと一緒に確かめられます。