
NISAのつみたて投資枠は、2024年からの新しいNISAで長期・積立・分散の資産形成に使う非課税の枠で、年間120万円まで投資できます(金融庁 NISAを知る、2026年7月時点)。対象商品は金融庁が低コストの基準で選んだ360本にしぼられており、投資が初めての人でも商品選びで大きく外しにくいのが特徴です。枠の仕組みから毎月の使い方、成長投資枠との使い分け、商品と金融機関の選び方まで、判断に必要な順に押さえておきましょう。
\ 累計9万人が受講 /
家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。
NISAのつみたて投資枠とは?枠の仕組みをやさしく整理
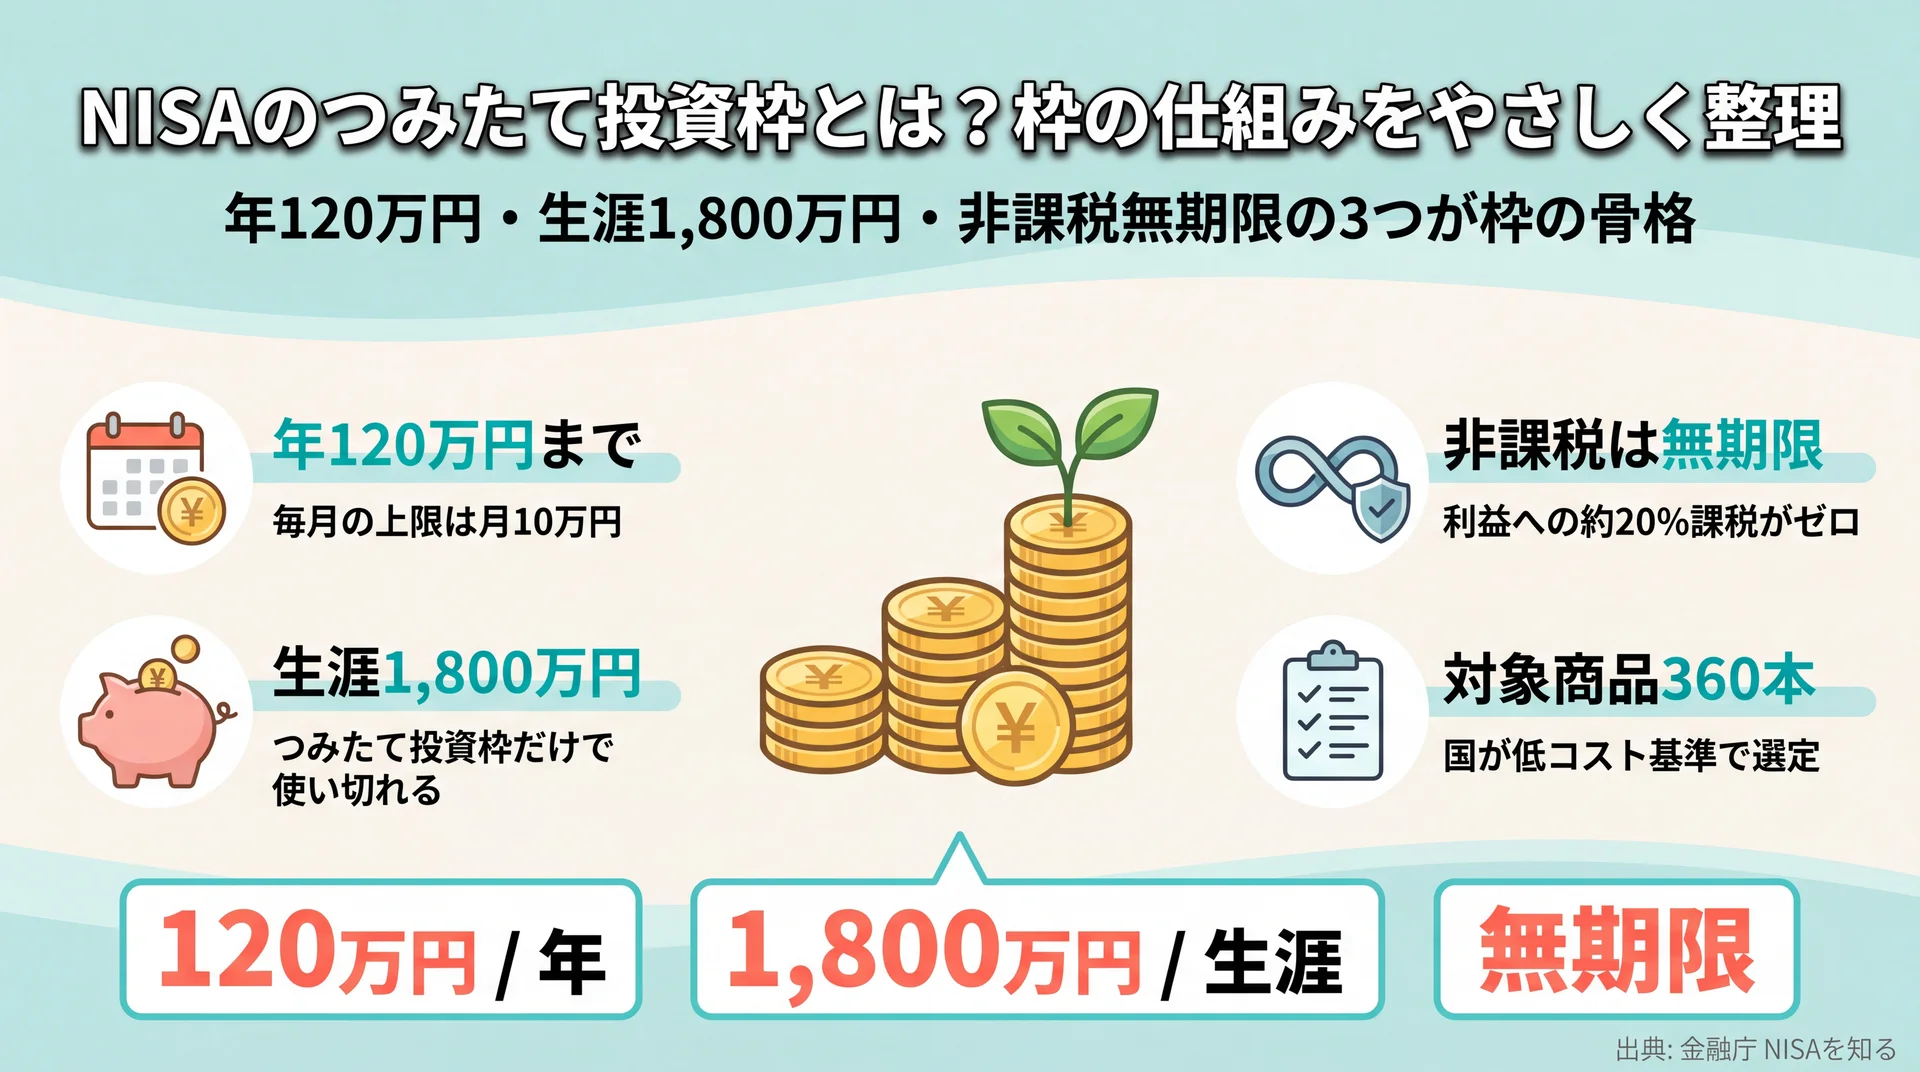
つみたて投資枠は、NISA口座のなかで投資信託などを毎月コツコツ買い付ける非課税の枠で、年120万円・生涯1,800万円まで使えます。運用で得た利益にかかる約20%の税金が非課税になり、非課税で持ち続けられる期間に期限はありません(金融庁 NISAを知る、2026年7月時点)。
2024年に始まった新しいNISAには、「つみたて投資枠」と「成長投資枠」という2つの入れ物があります。このうちつみたて投資枠は、名前のとおり積み立て(定期的な買い付け)で使う枠で、2023年まであった「つみたてNISA」の考え方をそのまま引き継いでいます。制度の名前や枠の大きさは変わりましたが、少額から始めて非課税で長く育てるという性格は同じです。積立nisa全体の位置づけや他の枠との関係をまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。
年120万円・生涯1,800万円・非課税無期限の3つの基本
つみたて投資枠は、年間120万円まで・生涯で1,800万円まで・非課税期間は無期限という3つの数字で骨格を押さえられます。上限は年120万円で、毎月均等に積み立てるならつみたて投資枠1本で月10万円相当になります。
生涯で使える1,800万円は、つみたて投資枠と成長投資枠を合わせた総枠です。つみたて投資枠だけで1,800万円をすべて使い切ることもできます(成長投資枠だけは上限1,200万円まで)。非課税で持ち続けられる期間に期限がないため、いったん買った投資信託は、値上がりを待ちながら何年でも非課税で保有できます(金融庁 NISA特設サイト、2026年7月時点)。手取りから無理なく積み立てられる金額はこの範囲に収まることが多く、多くの人にとって枠の大きさが制約になる場面は実際にはあまりありません。
つみたて投資枠で買えるのはどんな商品?
つみたて投資枠で買えるのは、金融庁が「長期・積立・分散」に適していると認めた投資信託とETFで、2026年7月3日時点で合計360本です。毎月分配型やデリバティブを使った一部の投資信託などは対象から除かれています(金融庁 つみたて投資枠対象商品の概要、2026年7月3日時点)。
対象360本の内訳は、次のように投資先と資産のタイプで分かれています。
| 分類 | 国内 | 内外 | 海外 |
| 公募投信 株式型 | 66本 | 35本 | 95本 |
| 公募投信 資産複合型 | 5本 | 147本 | 3本 |
| ETF | 3本 | ― | 6本 |
データ出典: 金融庁 つみたて投資枠対象商品の概要(2026年7月3日時点。対象商品の届出一覧は2026年7月16日更新)
株式型と、複数の資産に分けて投資する資産複合型(バランス型)が大半を占めます。世界中の株式に広く分散する海外株式型や、内外の資産を組み合わせたバランス型が多いのが、いまのつみたて投資枠の顔ぶれです。対象商品の中心は、日経平均やS&P500などの指数に連動する「指定インデックス投信」で、これに一部のアクティブ運用の投資信託とETFが加わる構成です。指数連動型が中心のため、値動きの目安がつかみやすく、同じような指数を対象にした商品どうしなら主な差はコストに集約されます。数百本という数を見ると多く感じますが、あらかじめ国が基準で絞り込んでいるため、極端に手数料の高い商品や短期売買向けの商品は入っていません。
旧つみたてNISAで積み立てた分はどうなる?
2023年までのつみたてNISAで積み立てた分は、新しい枠とは別の「外枠」で管理され、購入時から20年間そのまま非課税で保有できます。新しい買い付けはできませんが、慌てて売る必要はありません(金融庁 2023年までのNISA、2026年7月時点)。
ここで見落とされやすいのが、旧つみたてNISAの保有分は新制度の生涯1,800万円の枠には含まれないという点です。過去に少しでも積み立てていた人は、その資産とは別に、新しい1,800万円の枠をまるごと使えます。旧制度分を新NISAへ移し替える(ロールオーバーする)ことはできないため、旧制度分は20年の非課税期間のなかで、必要になったタイミングで売却するかどうかを判断していく形になります。
つみたて投資枠は、年120万円・生涯1,800万円・非課税無期限という3つの基本と、国が絞り込んだ低コスト商品で成り立つ枠だと押さえておけば十分です。
つみたて投資枠と成長投資枠は何が違う?使い分けの考え方
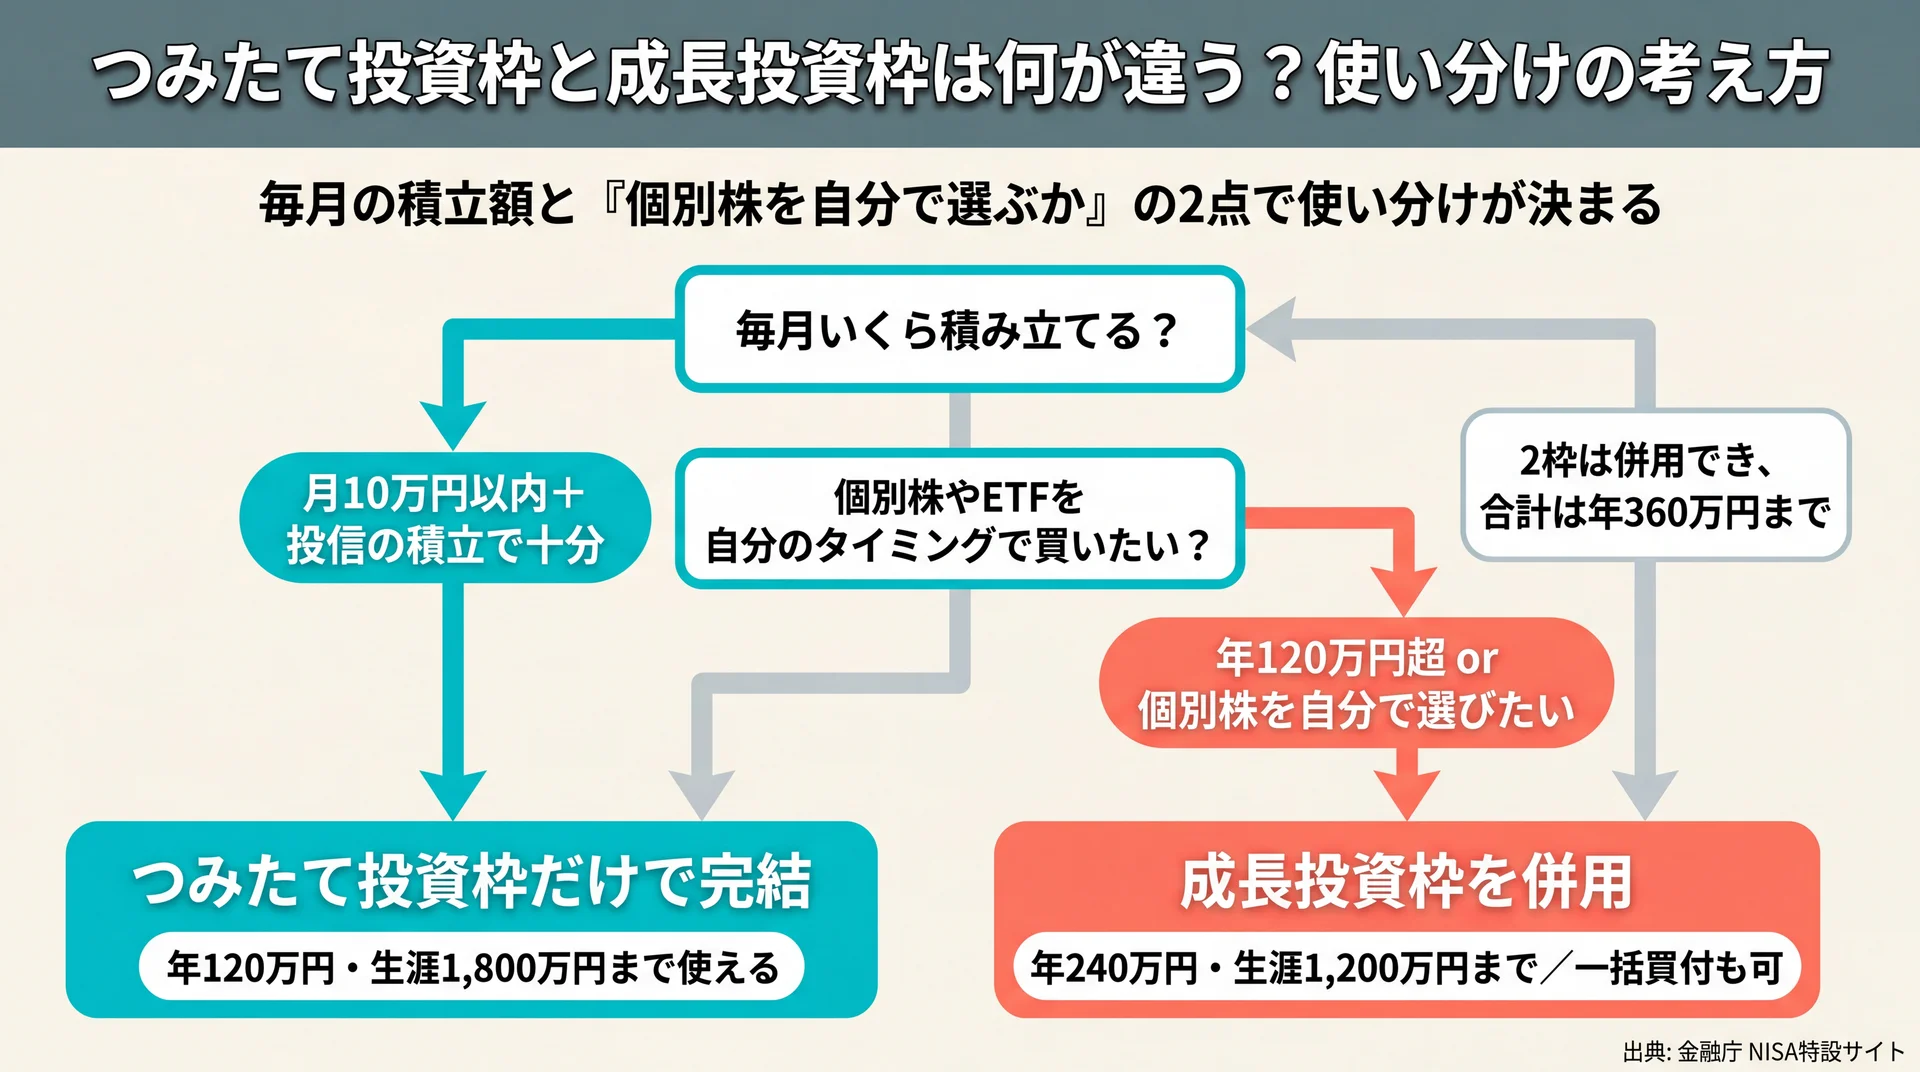
つみたて投資枠と成長投資枠は、年間に使える金額・買える商品・買い方が違う2つの枠で、併用できます。つみたて投資枠は年120万円・積立専用、成長投資枠は年240万円で株式なども買え、2つ合わせて年360万円まで投資できます(金融庁 NISAを知る、2026年7月時点)。
同じNISAのなかにある2つの枠なので、どちらか一方しか選べないわけではありません。両方を同じ年に使うこともできますし、つみたて投資枠だけを使うこともできます。まずは違いを同じ観点で並べて確認しておきましょう。
年間枠・対象商品・買い方の違い
つみたて投資枠と成長投資枠の主な違いを、同じ項目で横に並べると次のようになります。
| 比較する観点 | つみたて投資枠 | 成長投資枠 |
| 年間の投資上限 | 120万円 | 240万円 |
| 生涯の非課税枠(総枠1,800万円のうち) | 1,800万円まで使える | 1,200万円まで |
| 買える商品 | 長期・積立・分散向けの投資信託・ETF(360本) | 上場株式・投資信託・ETF・REITなど(一部除外) |
| 買い方 | 積立のみ | 一括・積立のどちらも可 |
| 非課税期間 | 無期限 | 無期限 |
データ出典: 金融庁 NISA特設サイト(2026年7月時点)
大きな違いは、つみたて投資枠が「積立専用で、国が絞った商品だけ」なのに対し、成長投資枠は「個別株なども含めて自由度が高い」点です。つみたて投資枠は選択肢が絞られているぶん迷いにくく、成長投資枠は自分で銘柄を選びたい人に向いています。
つみたて投資枠だけで十分?使い分けの判断軸
つみたて投資枠だけで使うか、成長投資枠も足すかは、「毎月いくら積み立てられるか」と「個別株など自分で選びたいか」の2つで判断すると整理しやすくなります。毎月の積立額が年120万円(毎月均等なら月10万円相当)の範囲に収まり、投資信託の積立で十分という人は、つみたて投資枠だけでも制度を無理なく使い切れます。
年120万円(毎月均等なら月10万円相当)を超える金額を投資したい人や、投資信託の積立に加えて個別株・ETFを自分のタイミングで買いたい人は、成長投資枠を併用する選択肢が出てきます。とはいえ、投資を始めたばかりの段階では、まずつみたて投資枠で積立の習慣をつくり、慣れてから成長投資枠を検討する順番が現実的です。両方の枠を細かく比較して使い分けを詰めたい場合は、成長投資枠と積立投資枠の違いを扱う専用の解説をあわせて確認すると、判断の材料がそろいます。
つみたて投資枠は毎月いくら積み立てる?枠の使い方
つみたて投資枠の毎月の積立額は、手取りから無理なく続けられる範囲で、月1,000円から月10万円相当の間で自由に設定できます。上限は年120万円(毎月均等なら月10万円相当)で、下限は金融機関により月100円〜1,000円程度からです。金額はあとから変更できるため、少額から始めて慣れてから増やす形でも問題ありません(金融庁 NISA特設サイト、2026年7月時点)。
積立投資の効果や続け方のイメージは、金融庁のつみたてシミュレーターなどで試算できます。具体的な金額別のシミュレーションを見て積立額を決めたい場合は、新nisa シミュレーションについてはこちらも参考になります。
上限は年120万円、無理なく続く金額の決め方
毎月の積立額は、「使わずに置いておけるお金」から逆算して決めるのが基本です。生活費や近い将来に使う予定のお金まで投資に回すと、値下がりしたときに続けられなくなり、長期・分散の効果を得る前に売ってしまいやすくなります。
目安としては、毎月の手取りから固定費と生活費、当面の予備費を差し引いて残る金額の範囲に収めると、相場が下がった局面でも積立を止めずに済みます。つみたて投資枠は「続けること」で力を発揮する枠なので、上限の年120万円(毎月均等なら月10万円相当)を最初から狙う必要はありません。まず月5,000円や1万円から始め、家計に余裕が出たら増額していく進め方でも、非課税のメリットは十分に受けられます。
枠を使い切れない年・売却したときの枠はどうなる?
つみたて投資枠は、その年に使わなかった分を翌年に繰り越すことはできません。一方で、保有していた商品を売却すると、その分の生涯枠(買ったときの金額分)は翌年以降にまた使えるようになります(金融庁 NISAを知る、2026年7月時点)。
たとえば年の途中から始めて年120万円を使い切れなくても、残った枠は消えるだけで、翌年にはまた新しく年120万円の枠が与えられます。あわてて枠を埋めるために無理な金額を積み立てる必要はありません。また、ライフイベントでまとまったお金が必要になり保有分を売った場合も、使った生涯枠は翌年に復活するため、売却=枠の永久消滅ではない点は知っておくと安心です。ただし枠が復活するのは翌年で、同じ年のうちに売ってすぐ買い直せるわけではありません。
つみたて投資枠のメリット・デメリットは?
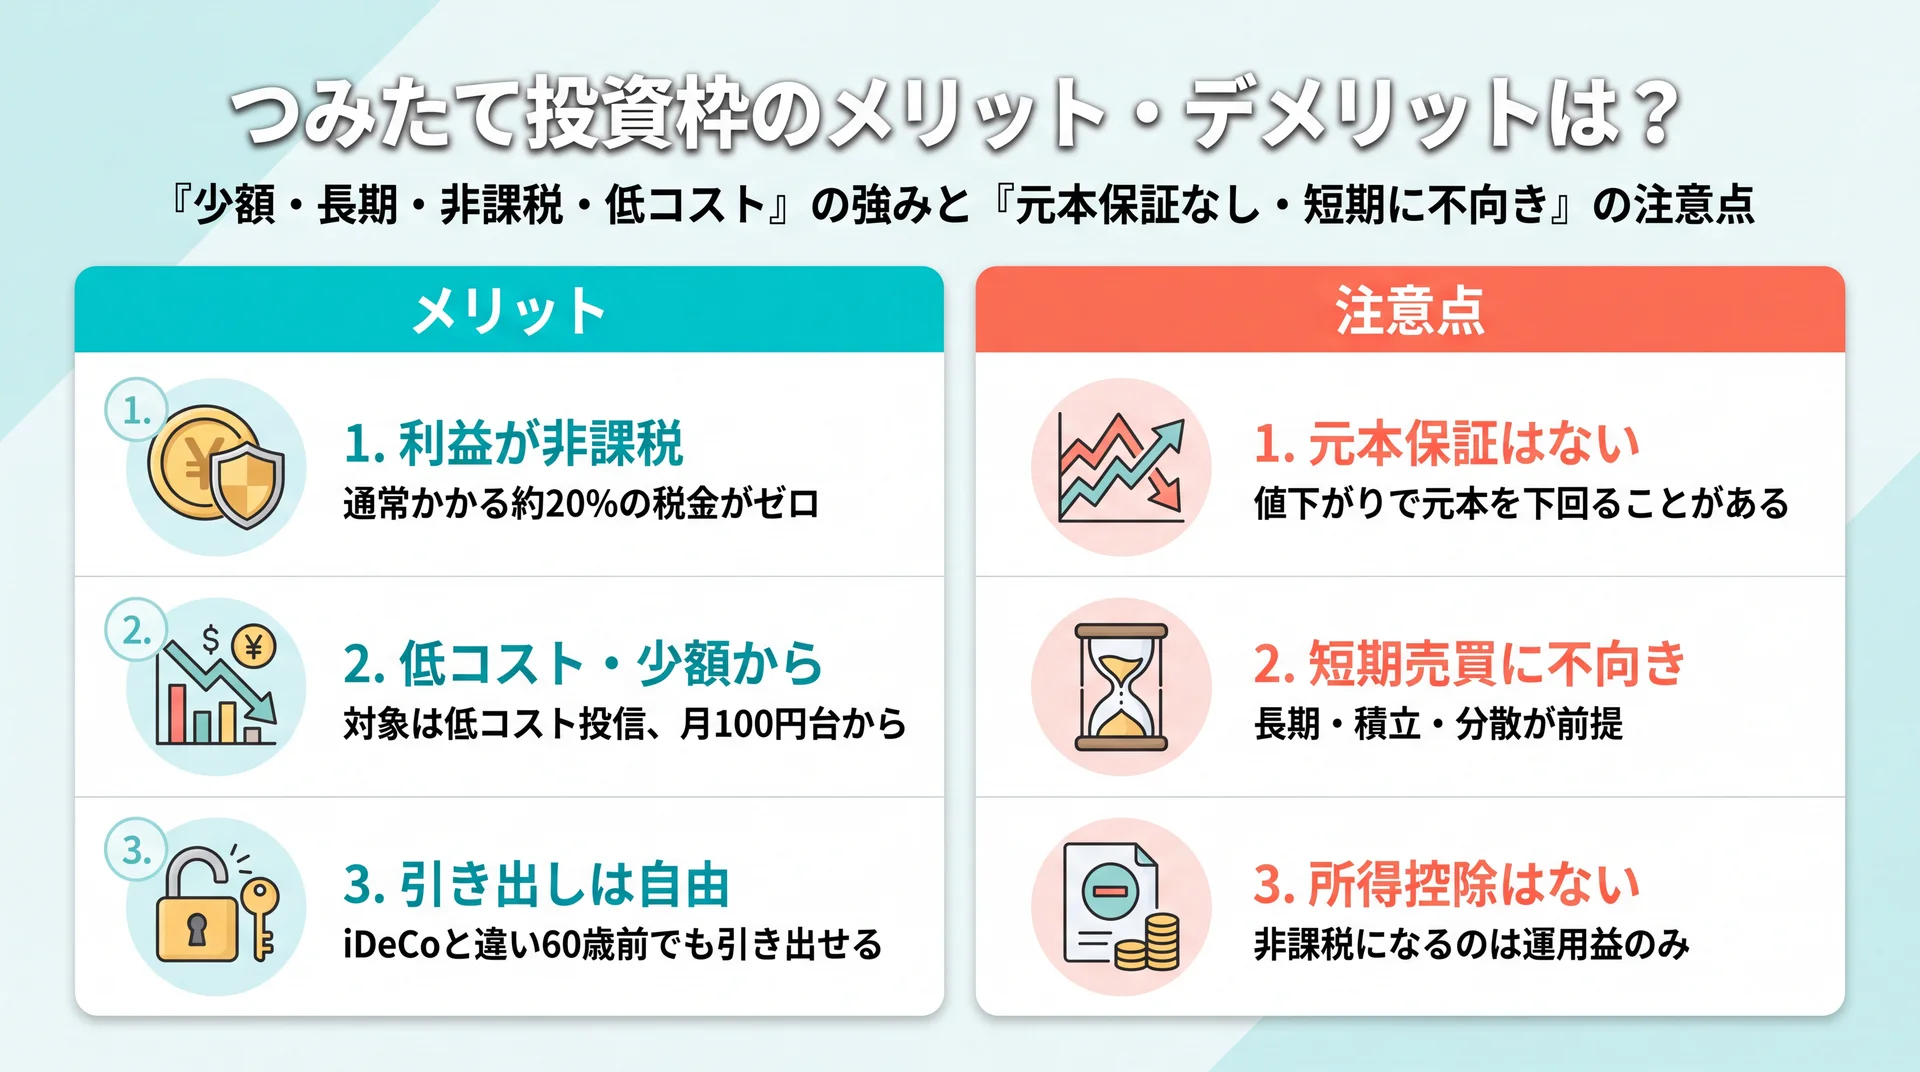
つみたて投資枠のメリットは「少額・長期・非課税・低コスト」で始めやすいこと、デメリットは「元本保証がなく、短期の値上がり狙いには向かない」ことです。どちらも枠の設計そのものから生まれる特徴で、良し悪しは使い方と目的で決まります。
投資である以上、良い面だけを見て始めるのは危険です。メリットと注意点をセットで理解したうえで、自分の目的に合うかを判断しましょう。
メリット:少額・長期・非課税・低コストで始めやすい
つみたて投資枠の一番のメリットは、利益が非課税になることと、対象商品が低コストに絞られていることです。通常の投資では利益に約20%の税金がかかりますが、NISA口座なら非課税で、その分が手元に残ります(金融庁 NISAを知る、2026年7月時点)。
加えて、毎月自動で買い付ける積立なので、買うタイミングを自分で判断し続ける負担がありません。価格が高いときは少なく、安いときは多く買うことになり、購入価格が平準化されやすいのも積立の利点です。少額から始められ、途中でやめても引き出しに制限がないため、iDeCoのように60歳まで引き出せないといった縛りもありません。
注意点:元本保証はなく、短期には向かない
一方で、つみたて投資枠は元本保証ではなく、購入した投資信託の値下がりで元本を下回ることがあります。預金とは違い、値動きのある商品を買う枠であることは大前提です。
また、長期・積立・分散を前提にした枠なので、数か月〜1年程度で利益を出そうとする短期売買には向きません。値下がりした局面で売ってしまうと、非課税のメリットを受ける前に損を確定させることになります。さらに、iDeCoにあるような掛金の所得控除(節税)はつみたて投資枠にはなく、非課税になるのはあくまで運用益です。これらは欠点というより、「長く続ける前提で、生活に必要なお金とは分けて使う」ための適合条件として押さえておくものです。目的が近い将来の支出(数年内の住宅・教育資金など)であれば、値動きのある枠より預金や個人向け国債などのほうが向く場合もあります。YMYLに関わる個別の資産設計は、FPなどの専門家に相談すると安心です。
つみたて投資枠の商品・金融機関はどう選ぶ?
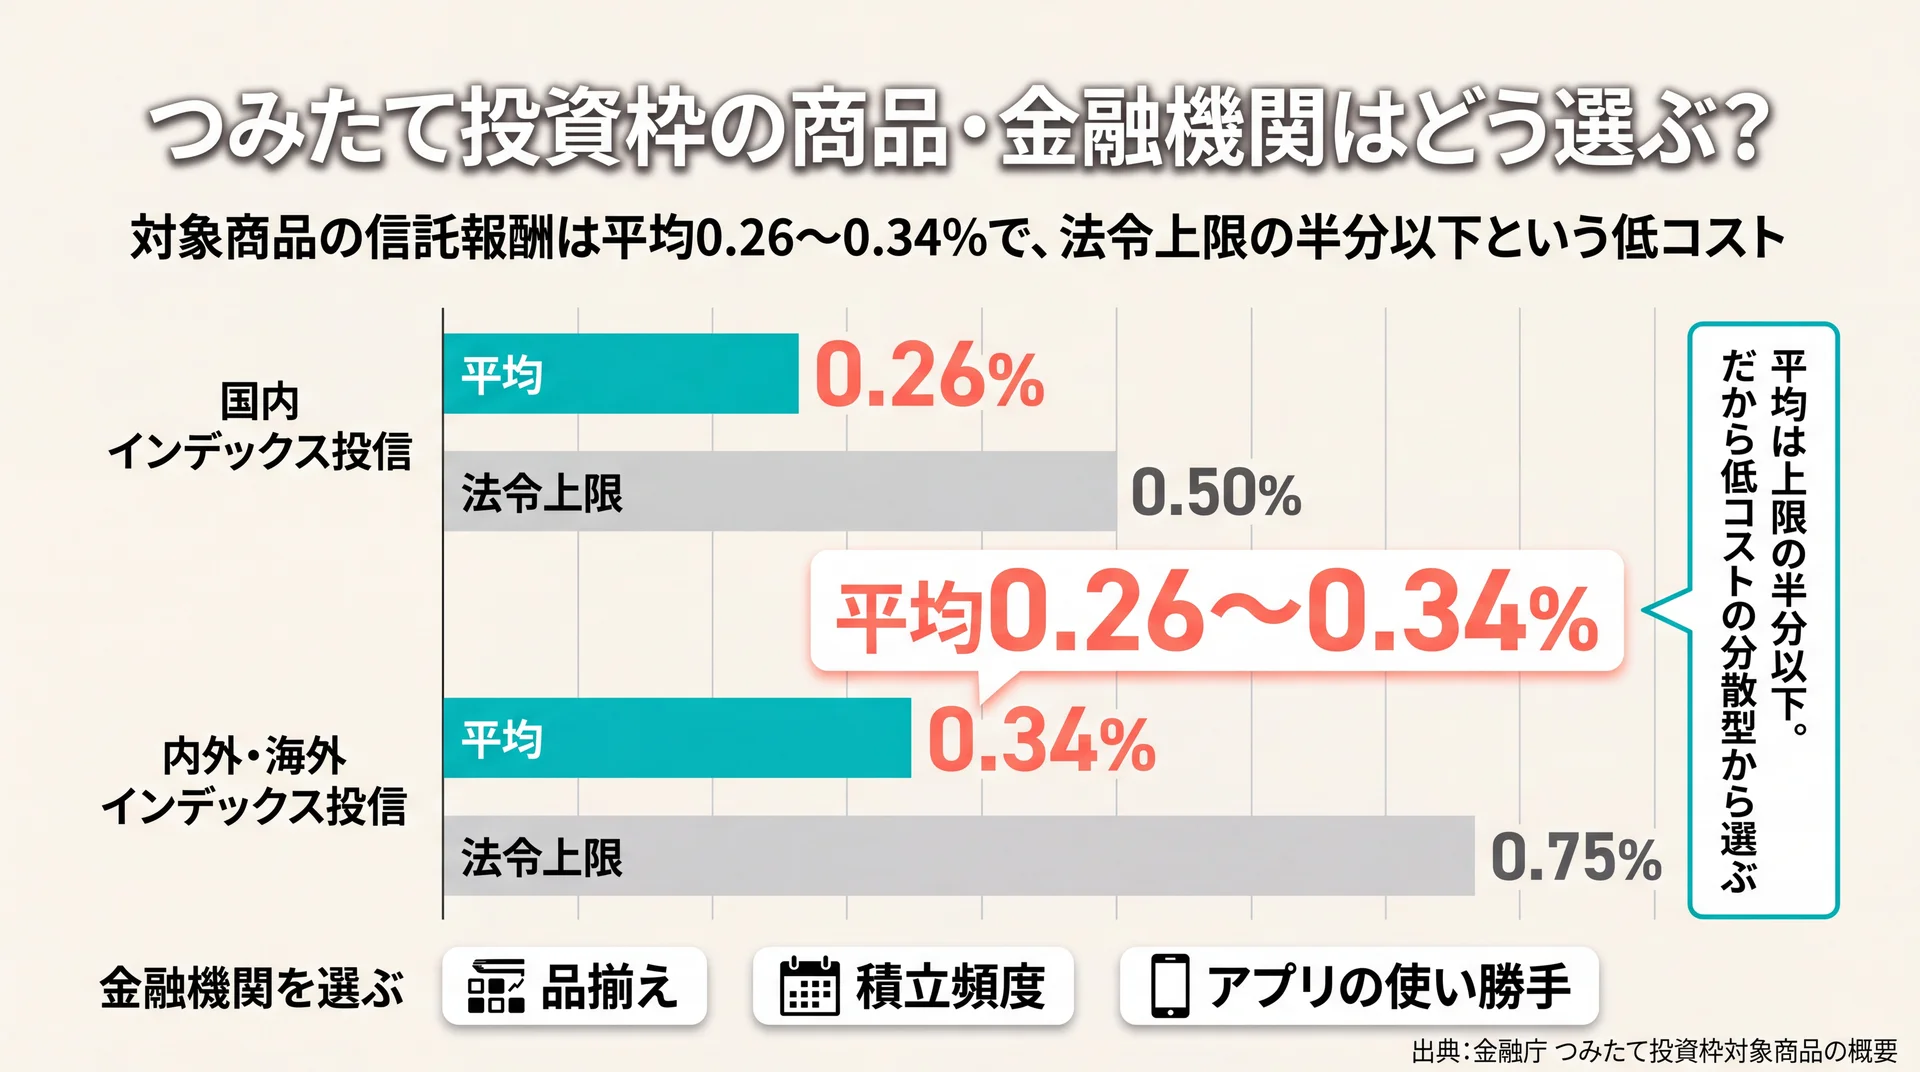
つみたて投資枠の商品は、「低コストで、投資先を広く分散したインデックス型」から候補を絞るのが基本です。金融機関は、対象商品の品揃え・積立の頻度・アプリの使い勝手で選ぶと失敗しにくくなります。まず押さえるべきは、保有中ずっとかかる信託報酬というコストです。
商品は「低コストで広く分散」から選ぶ
つみたて投資枠の対象360本は、金融庁が長期・積立・分散に適した商品に絞り込んだものです(金融庁 つみたて投資枠対象商品の概要、2026年7月3日時点)。その保有コスト(信託報酬)の水準は、次のように低く抑えられています。
| 区分 | 信託報酬率の平均 | 法令上の上限 |
| 投資先を国内とする指定インデックス投信 | 0.26% | 0.5% |
| 投資先を内外・海外とする指定インデックス投信 | 0.34% | 0.75% |
データ出典: 金融庁 つみたて投資枠対象商品の概要(2026年7月3日時点)
指定インデックス投信の信託報酬は、投資先が国内で平均0.26%、内外・海外で平均0.34%と低く、法令でも上限(0.5%・0.75%)が定められています。つまり枠内の商品は、コスト面で大きく外れるものが構造的に入りにくい設計です。だからこそ、対象のなかでも信託報酬の低い、投資先を広く分散したインデックス型から候補を絞り込むのが合理的な始め方になります。特定の1本を推奨するものではありませんが、コストと分散度を基準にすれば、初心者でも選択肢を現実的な数まで減らせます。個別の銘柄選びをさらに詳しく知りたい場合は、積立nisaの銘柄を扱う解説を別途確認してください。
金融機関は品揃え・積立頻度・使い勝手で選ぶ
つみたて投資枠は1人1口座で、金融機関によって扱う対象商品の数や、積立の頻度、アプリの使いやすさが異なります。同じ枠でも、A社では買える人気の投資信託がB社では扱っていない、といった差があります。
選ぶときは、(1)自分が買いたいタイプの低コスト投信を扱っているか、(2)毎月・毎週・毎日など積立頻度を選べるか、(3)残高やコストをアプリで確認しやすいか、の3点を見ると比較しやすくなります。金融機関の変更は年単位で可能ですが、変更手続きには手間がかかるため、最初にある程度絞って選んでおくと安心です(金融庁 NISAを知る、2026年7月時点)。
商品と金融機関を選び、口座を開いて積立を設定するまでの具体的な流れは、ニーサ 始め方についてはこちらで手順に沿って確認できます。
「選べる状態」まで伴走してほしい人へ
制度や商品の情報は金融庁のサイトでそろいますが、実際に自分の家計に合わせて金額を決め、口座を開いて最初の1本を選ぶ段階では、判断に迷いやすいのも事実です。当社のABCashでは、家計の見直しからNISA口座の開設、投資信託の選び方までを専属コンサルタントがマンツーマンで伴走しています。
当社のABCashでは、受講後に総資産が平均で+57.2万円、月間の自由に使えるお金が平均で+72,472円増えたと集計しています(受講前後の比較・公式アンケート集計)。公式サイトに寄せられた受講生の声でも、NISAや投資信託の購入まで伴走してもらい投資デビューできたという報告があります(公式サイト 受講生の声)。一人で調べて判断するのが不安な場合は、こうした伴走型のサービスで「選べる状態」まで整える方法もあります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
\ 商品選びに迷ったら /
自分に合う積立額や商品の選び方を、無料体験で個別に相談できます。
信託報酬の低い分散型から選び、品揃えと使い勝手で金融機関を絞れば、つみたて投資枠の商品選びは現実的な数まで減らせます。
つみたて投資枠のよくある質問
つみたて投資枠を始める前に多く寄せられる疑問を、金融庁の一次情報にもとづいて整理します。積立nisaの基礎から他の枠との関係までまとめて振り返りたい場合は、積立nisaの基礎からの総まとめはこちらで全体像を確認できます。
つみたて投資枠は途中でやめられますか?
いつでも積立の停止や売却ができ、引き出しに制限はありません。積立を止めても、それまで買った商品は非課税のまま保有し続けられます。iDeCoのように60歳まで引き出せないといった縛りはないため、ライフイベントに合わせて金額を減らしたり一時停止したりできます(金融庁 NISAを知る、2026年7月時点)。
つみたて投資枠と成長投資枠は両方使えますか?
同じ年に両方を使えます(併用可)。つみたて投資枠120万円と成長投資枠240万円で、合計年360万円まで投資できます。生涯の総枠は両枠合わせて1,800万円で、このうち成長投資枠は1,200万円までです(金融庁 NISA特設サイト、2026年7月時点)。
つみたて投資枠で複数の投資信託を買えますか?
1つの枠のなかで、複数の投資信託を組み合わせて積み立てられます。年120万円の範囲内であれば、たとえば国内株式型と海外株式型を分けて積み立てる、といった配分も可能です。ただし本数を増やすほど管理は複雑になるため、はじめは広く分散した1〜2本にしぼると続けやすくなります。
つみたて投資枠はいくらから始められますか?
制度上の下限はなく、金融機関により月100円〜1,000円程度から設定できます。上限は年120万円(毎月均等なら月10万円相当)で、金額は途中で変更できます。少額で始めて、家計に余裕が出てから増やす進め方でも、非課税のメリットは受けられます。
つみたて投資枠とiDeCoはどちらを優先すべきですか?
引き出しの自由度を重視するならNISAのつみたて投資枠、掛金の所得控除による節税を重視するならiDeCoが向きます。つみたて投資枠はいつでも引き出せる一方で所得控除はなく、iDeCoは原則60歳まで引き出せない代わりに掛金が所得控除の対象です。老後資金づくりを主目的にする場合の使い分けは、目的と引き出しの必要性で判断します。個別の最適な配分は、FPなどの専門家に相談すると安心です。
まとめ:つみたて投資枠は「低コスト商品を長く続ける」枠
つみたて投資枠は、年120万円・生涯1,800万円・非課税無期限という枠のなかで、金融庁が低コスト基準で選んだ360本の投資信託等をコツコツ積み立てる枠です。対象商品の信託報酬は平均0.26〜0.34%と低く、初心者でもコストで大きく外しにくい設計になっています。使い方の基本は、無理なく続けられる金額を決め、低コストで広く分散したインデックス型から選ぶこと。成長投資枠は、年120万円(毎月均等なら月10万円相当)を超えて投資したい人や個別株を選びたい人が慣れてから検討すれば十分です。
制度の情報は金融庁のサイトでそろいますが、実際に自分の家計に合わせて金額を決め、最初の1本を選ぶ段階でつまずきやすいのも事実です。当社のABCashでは、家計の見直しからNISAの商品選びまでを専属コンサルタントが伴走しています。自分に合った始め方を確かめたい人は、まず無料体験で相談してみてください。なお、YMYLに関わる個別の資産設計は、FP等の専門家への相談とあわせて判断することをおすすめします。
\ まずは無料体験から /
自分に合った始め方を、60〜80分程度の無料体験で確かめられます。