
投資の積立シミュレーションは、目標額から毎月の積立額を逆算し、その金額を家計に固定するまでが一連の作業です。ところが手元のまとまった資金を初期投資として入力できるツールは、積立の試算に使う主要8本のうち2本しかありません。家計全体を扱う1本を加えた9本の入力項目を確かめ、試算から実行までの手順を整理しました。
\ 累計9万人が受講した伴走型トレーニング /
試算した金額を毎月続けられる形にするところまで、60〜80分程度の無料体験で相談できます。
投資の積立シミュレーションのやり方は4ステップで完了する
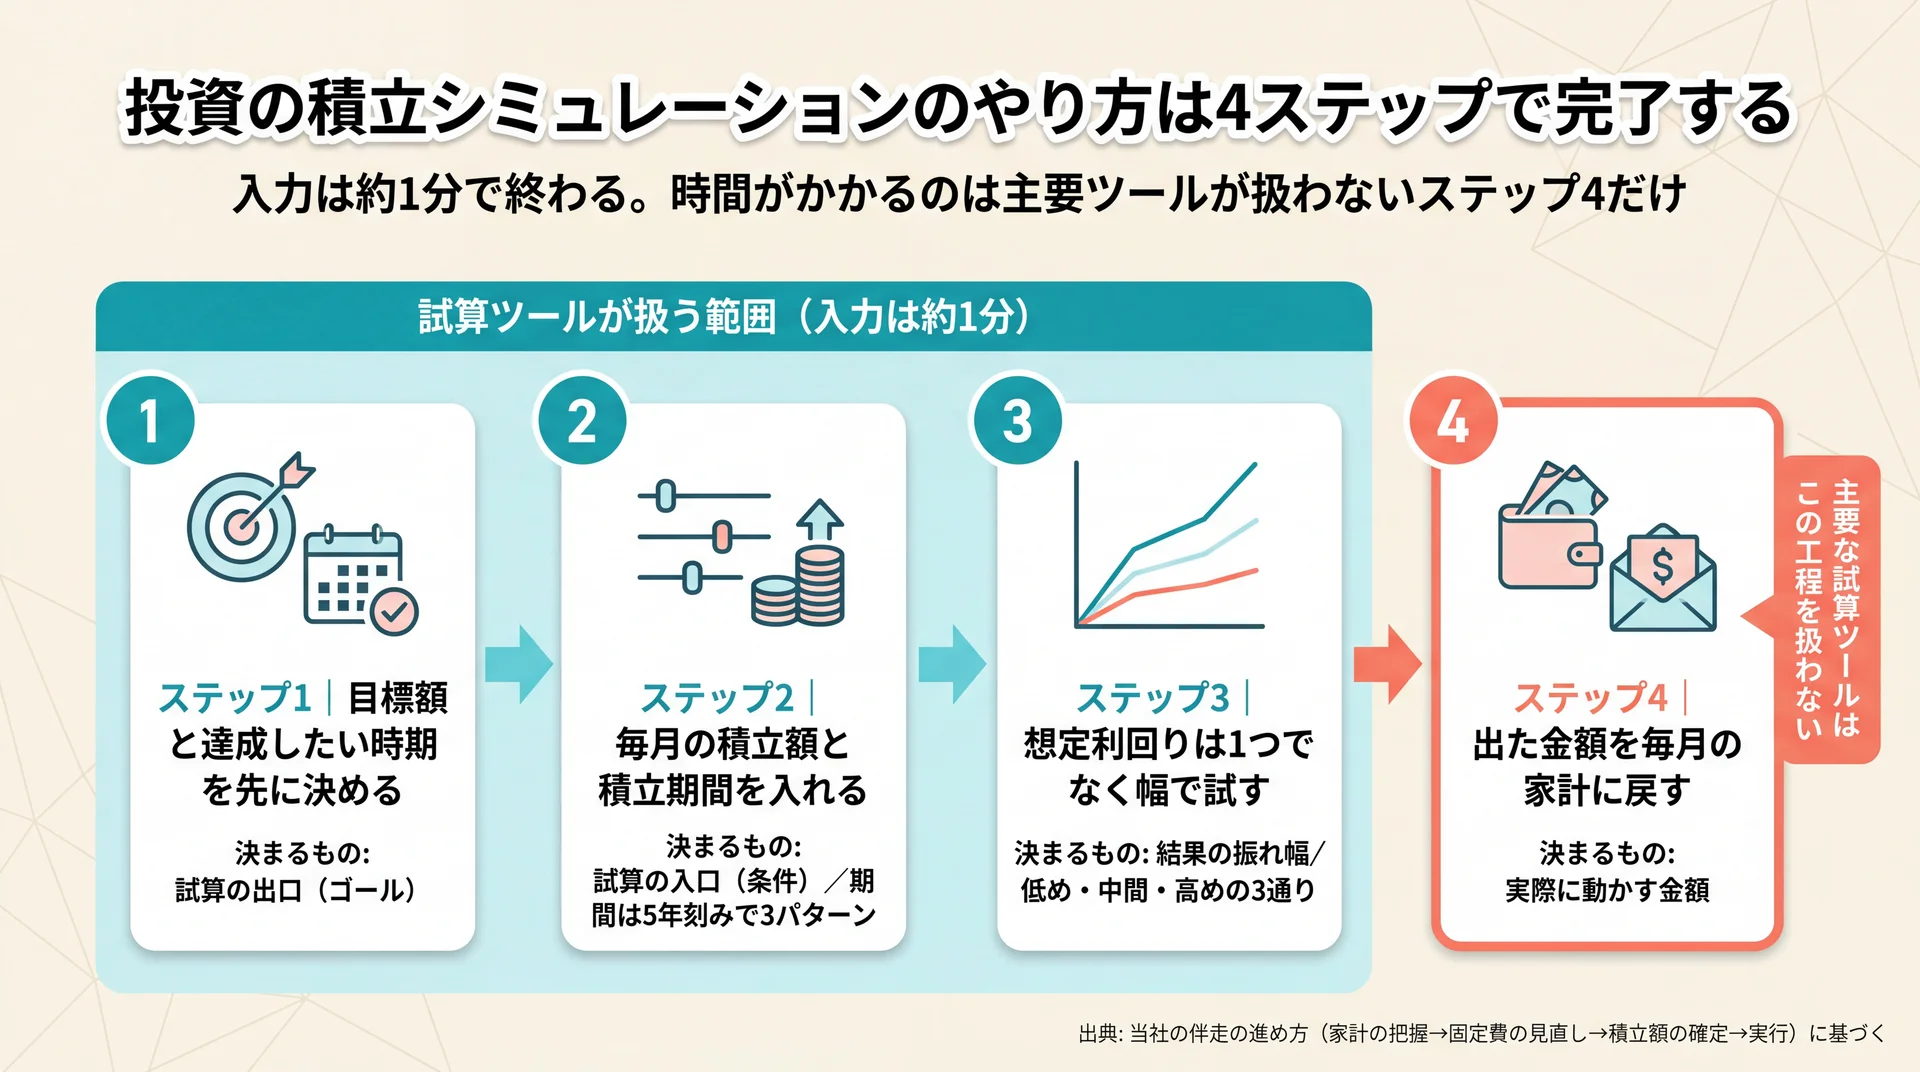
積立の試算は、目標額を決める・積立条件を入れる・利回りを幅で試す・出た金額を家計に戻す、の4ステップで終わります。多くのツールは毎月の積立額と想定利回りと積立期間の3項目で動くため、入力そのものは1分ほどで済みます。時間がかかるのは最後の1ステップです。
NISA口座は2025年12月末で2,821万口座、買付額は累計71兆円に達しました(金融庁「NISA口座の利用状況に関する調査結果」、2026年7月公表)。口座を開くところまで進んだ人が増える一方で、当社には「毎月いくらにすればよいか決めきれない」という段階での相談が集まります。当社は、試算を将来を当てるためではなく、毎月の積立額を1つに決めるために使う道具として扱っています。
積立シミュレーションが何を計算しているのかという仕組みそのものや、制度全体の位置づけについては、積立シミュレーションの全体像を整理した完全ガイドで扱っています。ここでは手を動かす順番に絞ります。
| ステップ | やること | 決まるもの |
| 1 | 目標額と達成したい時期を決める | 試算の出口(ゴール) |
| 2 | 毎月の積立額と積立期間を入れる | 試算の入口(条件) |
| 3 | 想定利回りを複数の値で試す | 結果の振れ幅 |
| 4 | 出た金額を毎月の家計に割り当てる | 実際に動かす金額 |
ステップ1|目標額と達成したい時期を先に決める
最初に決めるのは毎月の積立額ではなく、目標額と時期です。順番が逆になると、金額を何度も入れ直して結果を眺めるだけで終わってしまいます。
主要なツールの多くは、この逆算に対応しています。金融庁のつみたてシミュレーターは「将来いくらになる?」「毎月いくら積み立てる?」「何年間積み立てる?」の3タブに分かれており、目標額から入る経路が用意されています(金融庁 つみたてシミュレーター、2026年8月時点)。野村證券のみらい電卓も同じ3方向で、楽天証券は空欄にした項目を計算する方式のため、目標額と期間を入れれば毎月の積立額が出ます。
目標額は、老後資金のようにまとまった金額でも、教育費のように時期が決まっている支出でもかまいません。時期が決まっている目標のほうが、積立期間が一意に定まるため試算が早く終わります。
ステップ2|毎月の積立額と積立期間を入れる
積立額と期間は、いまの家計で無理なく出せる金額から入れます。上限いっぱいの金額で試算すると、達成できる将来像は見えますが、翌月から実行できない数字になります。
入力できる範囲はツールごとに違います。SBI証券の積立シミュレーションは毎月積立額が0〜100万円、積立期間が0〜50年、利回りが年率0〜20.0%の範囲です(SBI証券、2026年8月時点)。Yahoo!ファイナンスは毎月積立額が0.1〜30.0万円と、上限が低めに設定されています。
期間は「いま何歳で、何歳までに」で考えると迷いません。40歳で65歳までなら25年です。期間は1年単位で動かすより、5年刻みで3パターン試したほうが結果の傾きが見えます。
ステップ3|想定利回りは1つでなく幅で試す
想定利回りは、1つの値に決め打ちせず、低め・中間・高めの3通りで試します。試算の結果が大きく動きやすい入力項目がここだからです。
利回りを固定して計算する仕組み上、グラフはなめらかな右肩上がりの線になります。実際の値動きは上下に振れるため、1つの数字だけを見て積立額を決めると、想定より増えなかったときに調整の余地がなくなります。三菱UFJアセットマネジメントのつみたて投資シミュレーションは、想定リターンに加えて想定リスク(年率)を入力でき、その場合は5,000通りの試算結果として幅が示されます(三菱UFJアセットマネジメント、2026年8月時点)。
低めの利回りで試算しても目標に届く積立額を選んでおくと、相場が想定を下回ったときに積立を止めずに済みます。なお、ここで入れる利回りは将来の運用成果を約束するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや取引先の金融機関へご相談ください。
ステップ4|出た金額を毎月の家計に戻す
最後のステップは、画面に出た積立額を毎月の家計のどこから出すかを決める作業です。ここを飛ばすと、試算は数字を眺めただけで終わります。
主要な試算ツールは、いずれもこの工程を扱いません。計算の出口が「最終積立金額」で終わっており、その先の家計側は利用者の作業として残されます。当社が伴走の場でいちばん時間をかけるのもこの部分で、詳しい進め方は後半の見出しで扱います。
手元のまとまった資金は積立シミュレーションに入れられるのか
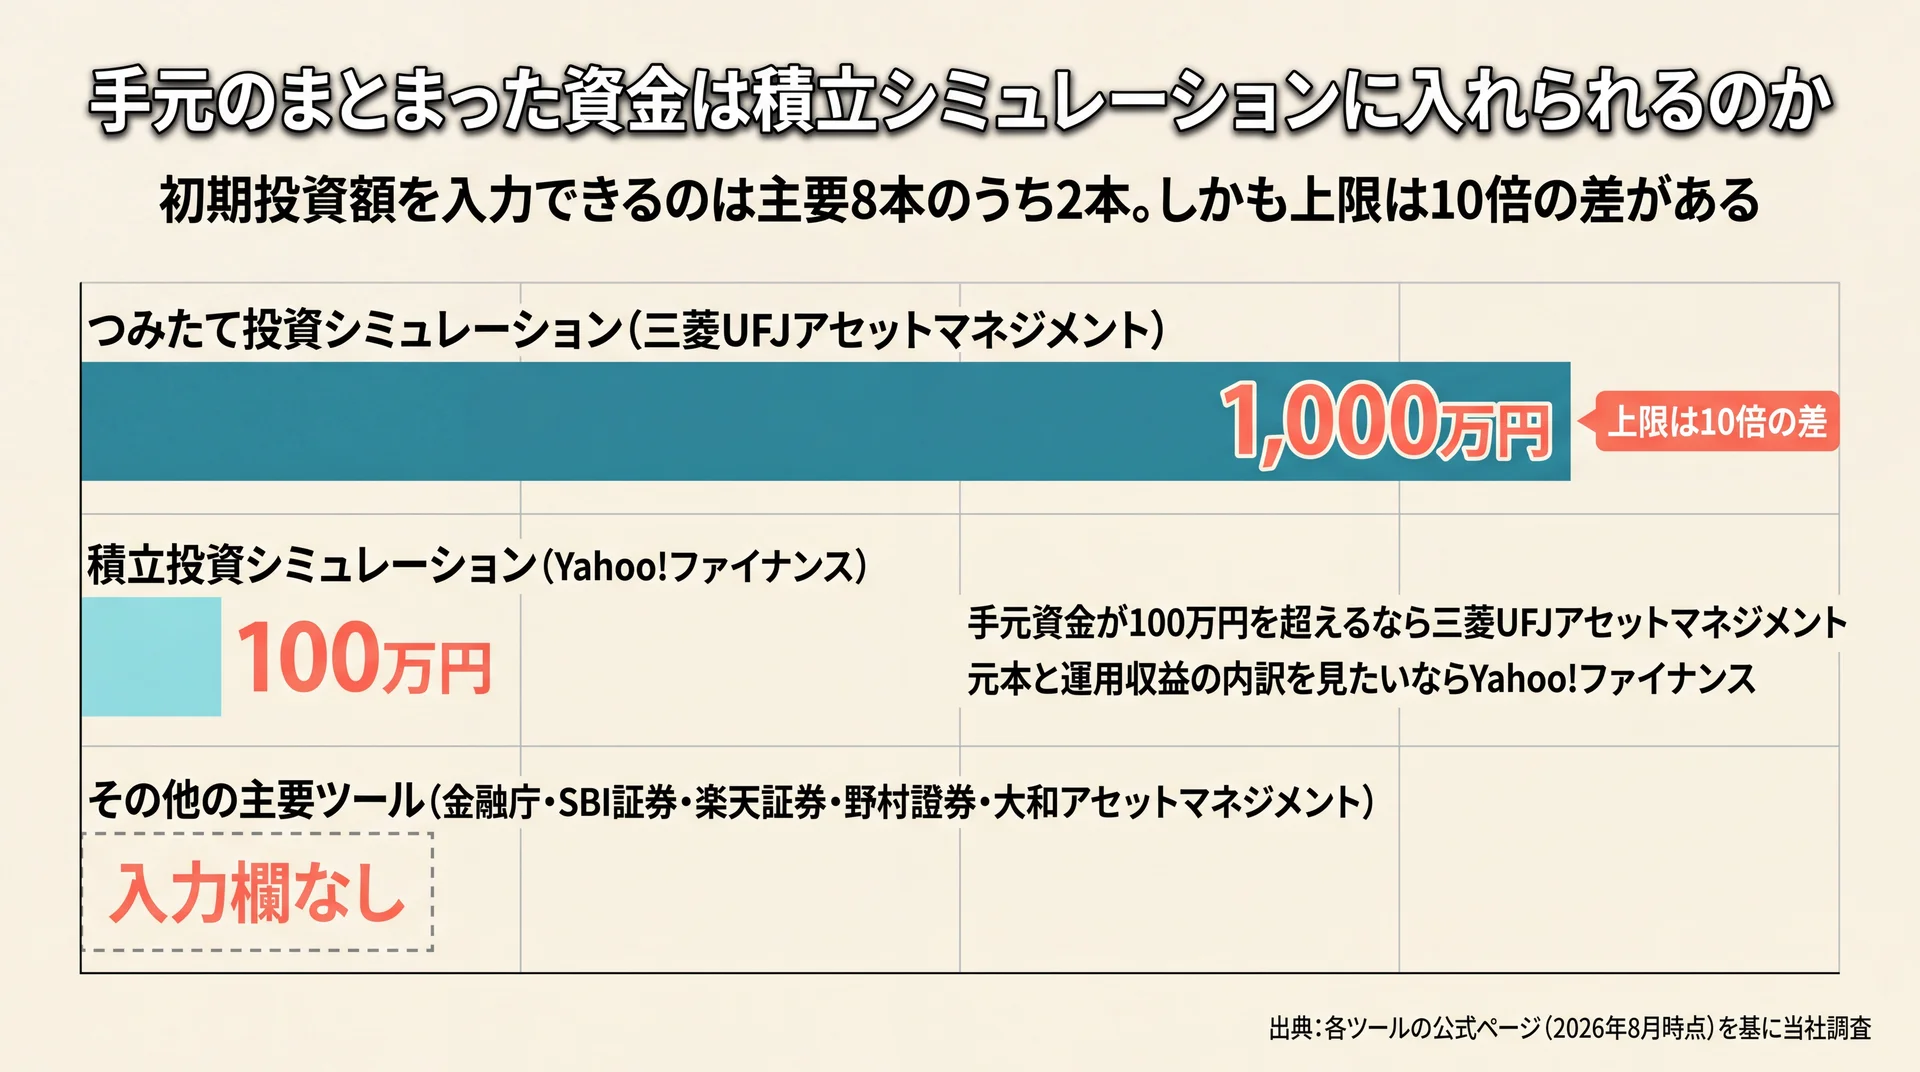
手元資金を初期投資額として入力できる積立ツールは、主要8本のうち2本です。三菱UFJアセットマネジメントのつみたて投資シミュレーション(0〜1,000万円)と、Yahoo!ファイナンスの積立投資シミュレーション(0〜100万円)の2本で、上限は10倍の差があります(三菱UFJアセットマネジメント/Yahoo!ファイナンス、2026年8月時点)。
貯金がある状態から積立を始める場合、この違いはそのまま試算の精度に響きます。毎月3万円の積立に加えて手元の300万円を最初に入れるかどうかで、20年後の金額は大きく変わるのに、多くのツールでは前者しか入力できません。当社は、手元資金があるかどうかで最初に開くツールを変える運用にしています。
手元資金だけを運用に回す場合の試算は入力項目が変わるため、初期投資 シミュレーションについてはこちらで扱っています。
主要9ツールの入力項目を並べて比べる
入力欄の違いは、公式ページを横に並べないと見えません。初期投資額を入力できないツールで試算すると、手元資金の分だけ将来の金額を少なく見積もることになります。
主要9本の入力項目を並べた結果が次の表です。
| ツール(提供元) | 初期投資額 | 毎月の積立額 | 想定リスク | 逆算モード | 複利頻度の明記 | 税・手数料の明記 |
| つみたてシミュレーター(金融庁) | ✕ | ○ | ✕ | ○(3方向) | ✕ | ✕ |
| ライフプランシミュレーター(金融庁) | 家計全体を扱う | ─ | ✕ | ─ | ✕ | ─ |
| つみたて投資シミュレーション(三菱UFJアセットマネジメント) | ○(〜1,000万円) | ○ | ○ | ○(4方向) | ✕ | ✕ |
| 一括投資シミュレーション(三菱UFJアセットマネジメント) | ○ | ✕ | ○ | ✕ | ✕ | ✕ |
| 積立投資シミュレーション(Yahoo!ファイナンス) | ○(〜100万円) | ○ | ✕ | ○(4方向) | ✕ | ✕ |
| 積立シミュレーション(SBI証券) | ✕ | ○ | ✕ | ✕ | ○ | ○ |
| 積立かんたんシミュレーション(楽天証券) | ✕ | ○ | ✕ | ○(3方向) | ✕ | ✕ |
| みらい電卓 積立編(野村證券) | ✕ | ○ | ✕ | ○(3方向) | ✕ | ✕ |
| 人生100年時代シミュレーション(大和アセットマネジメント) | ✕ | ○ | ✕ | ○(3方向+取り崩し) | ✕ | ✕ |
調査方法は、2026年8月時点の各公式ツールページを1本ずつ開き、入力欄・スライダーの上下限・注記を確認したものです。本文の「8本のうち」は、家計全体を扱う金融庁ライフプランシミュレーターを除く積立ツール8本を母数としています。
初期投資額に対応する2本のツールは何が違うのか
同じ「初期投資額を入れられる」でも、2本の性格は異なります。金額規模と、知りたい答えの種類で選び分けられます。
| 比較軸 | 三菱UFJアセットマネジメント | Yahoo!ファイナンス |
| 初期投資額の上限 | 1,000万円 | 100万円 |
| 毎月の積立額 | 0.1〜30万円 | 0.1〜30.0万円 |
| 想定リスクの入力 | できる(上限45.00%) | できない |
| 計算モード | 4方向(将来額・毎月額・期間・初期投資額) | 4方向(最終金額・利回り・毎月額・期間) |
| 結果の示し方 | 想定どおりの場合+5,000通りの試算の幅 | 最終金額を積立金額と運用収益に分解 |
三菱UFJアセットマネジメントの特徴は、「目標を達成するには初期投資額がいくら必要か」を逆算できる点です。手元資金をいくら入れるか自体が決まっていない段階で使えるツールは、確認した9本のなかでこの1本だけでした。
Yahoo!ファイナンスは初期投資額の上限が100万円のため、まとまった資金がそれを超える場合は数字を入れきれません。一方で最終金額を「積立金額」と「運用収益」に分けて表示するため、元本と増えた分の内訳を確認したいときに向いています。
初期投資と毎月の積立をどう配分するか
初期投資と毎月の積立の配分は、生活防衛資金を差し引いてから決めます。手元資金を全額投資に回すと、急な支出のときに積立を止める判断を迫られます。
配分を試算で比べるときは、同じ目標額に対して2パターンを入れて差を見ます。たとえば手元300万円のうち100万円を初期投資に回す場合と、200万円を回す場合で、必要な毎月の積立額がどれだけ下がるかを比べます。三菱UFJアセットマネジメントには一括投資だけを扱うシミュレーションもあり、こちらは毎月の積立額を入力する欄がないため、一括分だけを切り出して確かめたいときに使えます(三菱UFJアセットマネジメント 一括投資シミュレーション、2026年8月時点)。
要点: 手元資金がある人が最初に開くべきなのは、初期投資額を入力できる2本です。金額が100万円を超えるなら三菱UFJアセットマネジメント、元本と運用収益の内訳を見たいならYahoo!ファイナンスという選び分けになります。
試算で出た積立額を毎月の家計のどこから出すか
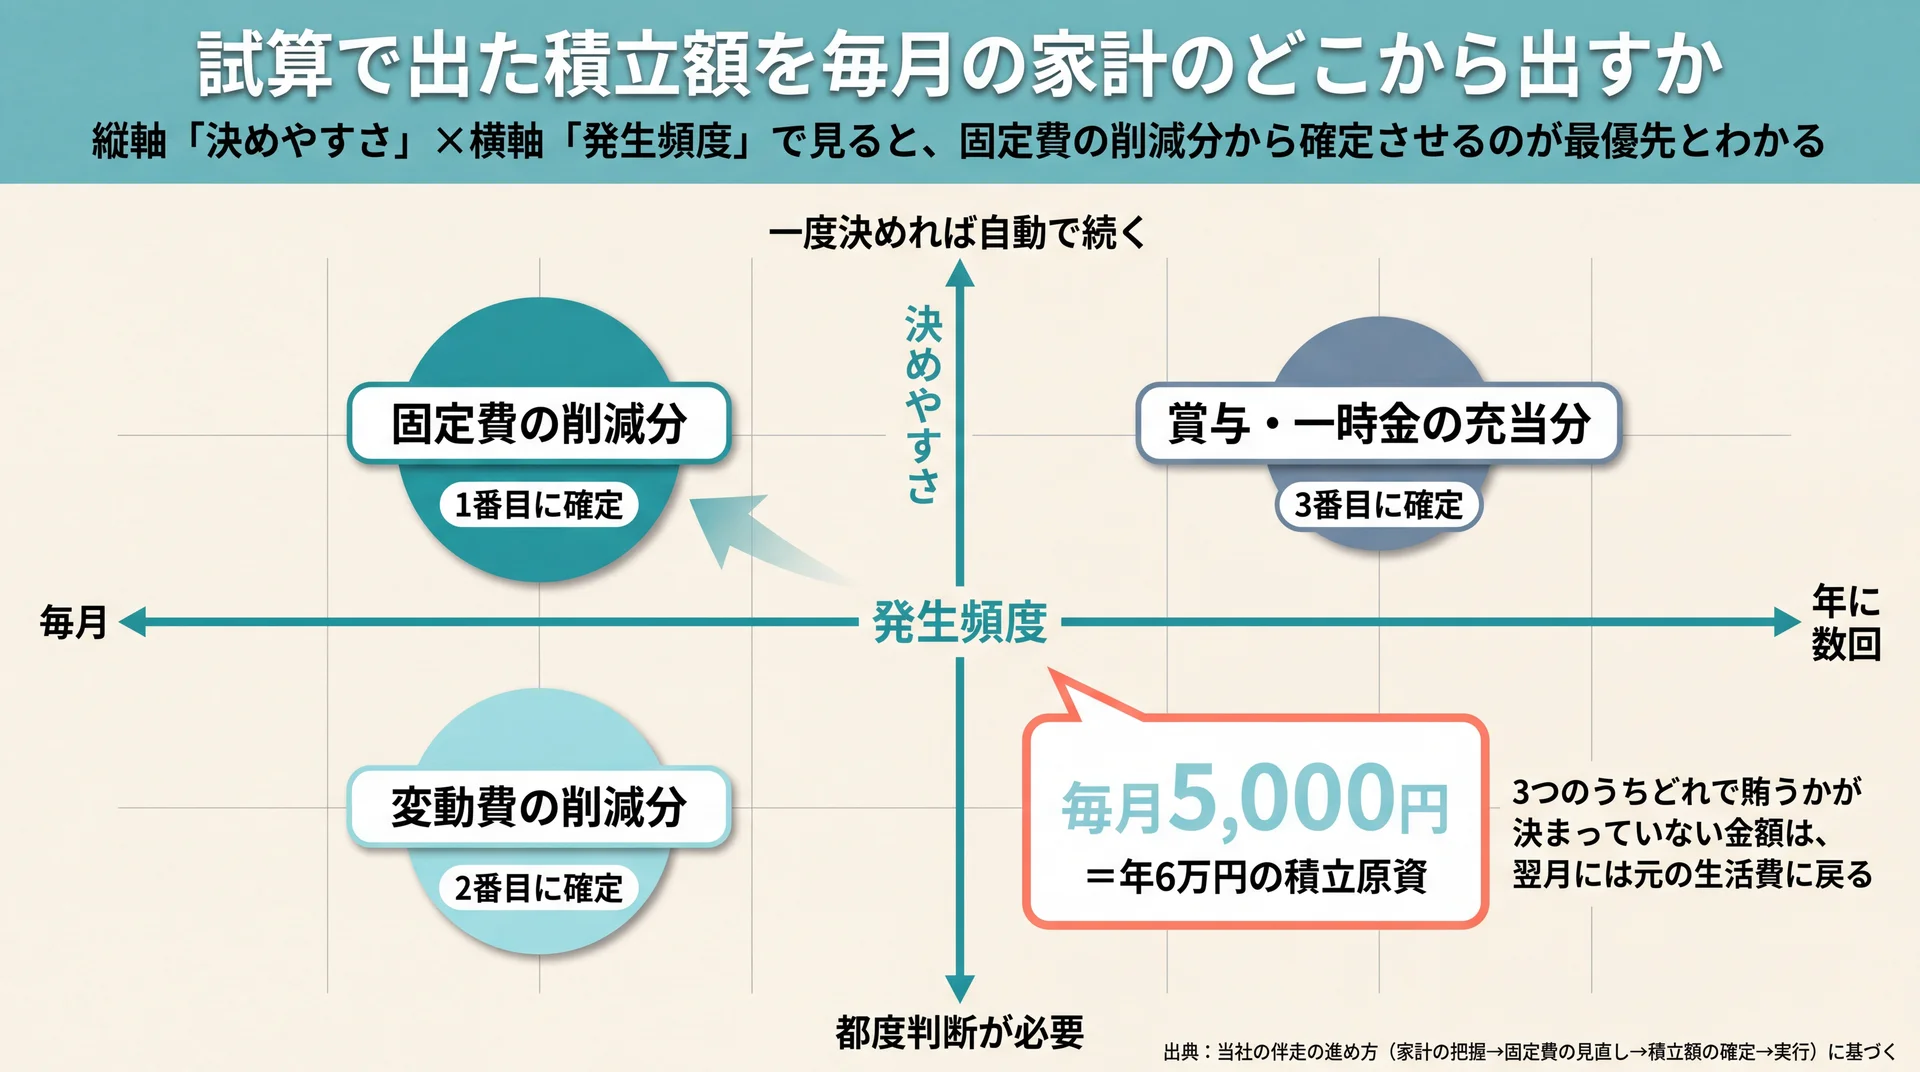
試算値は、固定費の削減分・変動費の削減分・賞与や一時金の充当分の3つに割り当てて初めて実行に移せます。3つのうちどれで賄うかが決まっていない金額は、翌月には元の生活費に戻ります。当社が受講者と作業するときも、この割り当てを先に終わらせます。
主要な試算ツールの出口は「最終積立金額」で、そこから先の家計側の作業は扱われていません。当社は、決めた金額が家計のどこから出るかまで決まらないと積立は続かないと考え、固定費の見直しとセットで積立額を確定する運用にしています。
| 区分 | 何から出すか | 決めやすさ | 確定させる順番 |
| 固定費の削減分 | 通信費・保険料・サブスクリプション・住居費 | 一度決めれば毎月自動で続く | 1番目 |
| 変動費の削減分 | 食費・日用品・交際費 | 月ごとに揺れるため続きにくい | 2番目 |
| 賞与・一時金の充当分 | 賞与・還付金・臨時収入 | 年に数回のため増額設定向き | 3番目 |
この3区分と確定順序は、当社の伴走の進め方(家計の把握 → 固定費の見直し → 積立額の確定 → 実行)に沿って整理したものです。
固定費から出せる分をどう見つけるか
固定費から先に着手するのは、一度決めれば意思の力を使わずに毎月続くからです。変動費の節約は月ごとの判断が必要になるため、積立の原資には向きません。
洗い出す順番は、金額の大きさではなく契約の見直しやすさで決めます。通信プラン、使っていないサブスクリプション、保障内容が重複している保険の順に確認すると、短時間で捻出できる金額が見えます。固定費で毎月5,000円を作れれば、それは年6万円の積立原資になります。
当社では家計管理からNISAやiDeCoまでを1つのカリキュラムで扱っており、専属のコンサルタントが固定費の洗い出しから積立額の確定までを一緒に進めます。金融商品を販売しないため、見直しの結論が特定の商品の購入に寄らない点も、この工程では働きやすさにつながります。
家計全体で確かめたいときは別のツールを使う
積立額が家計全体のなかで無理のない水準かを確かめたいときは、積立専用ではないツールを使います。金融庁はつみたてシミュレーターとは別に、ライフプランシミュレーターを公開しています。
こちらは収入・支出・将来の計画を入力して、将来の家計収支をグラフで確認するものです。前提条件として、収入は厚生労働省「賃金構造基本統計調査」、生活費は総務省「家計調査」、教育費は文部科学省「令和3年度子供の学習費調査」などを参考に算出すると明記されています(金融庁 ライフプランシミュレーター、2026年8月時点)。
積立単体の試算とは前提の作り方がまったく違うため、当社は2つを別の道具として使い分けています。積立額を決めるのは積立ツール、その金額を続けられるかを確かめるのは家計全体のツール、という役割分担です。
\ 家計の見直しと積立額をセットで /
固定費のどこから積立分を出すかを、専属コンサルタントと一緒に洗い出せます。
積立シミュレーションの結果はどこまで当てにしてよいか
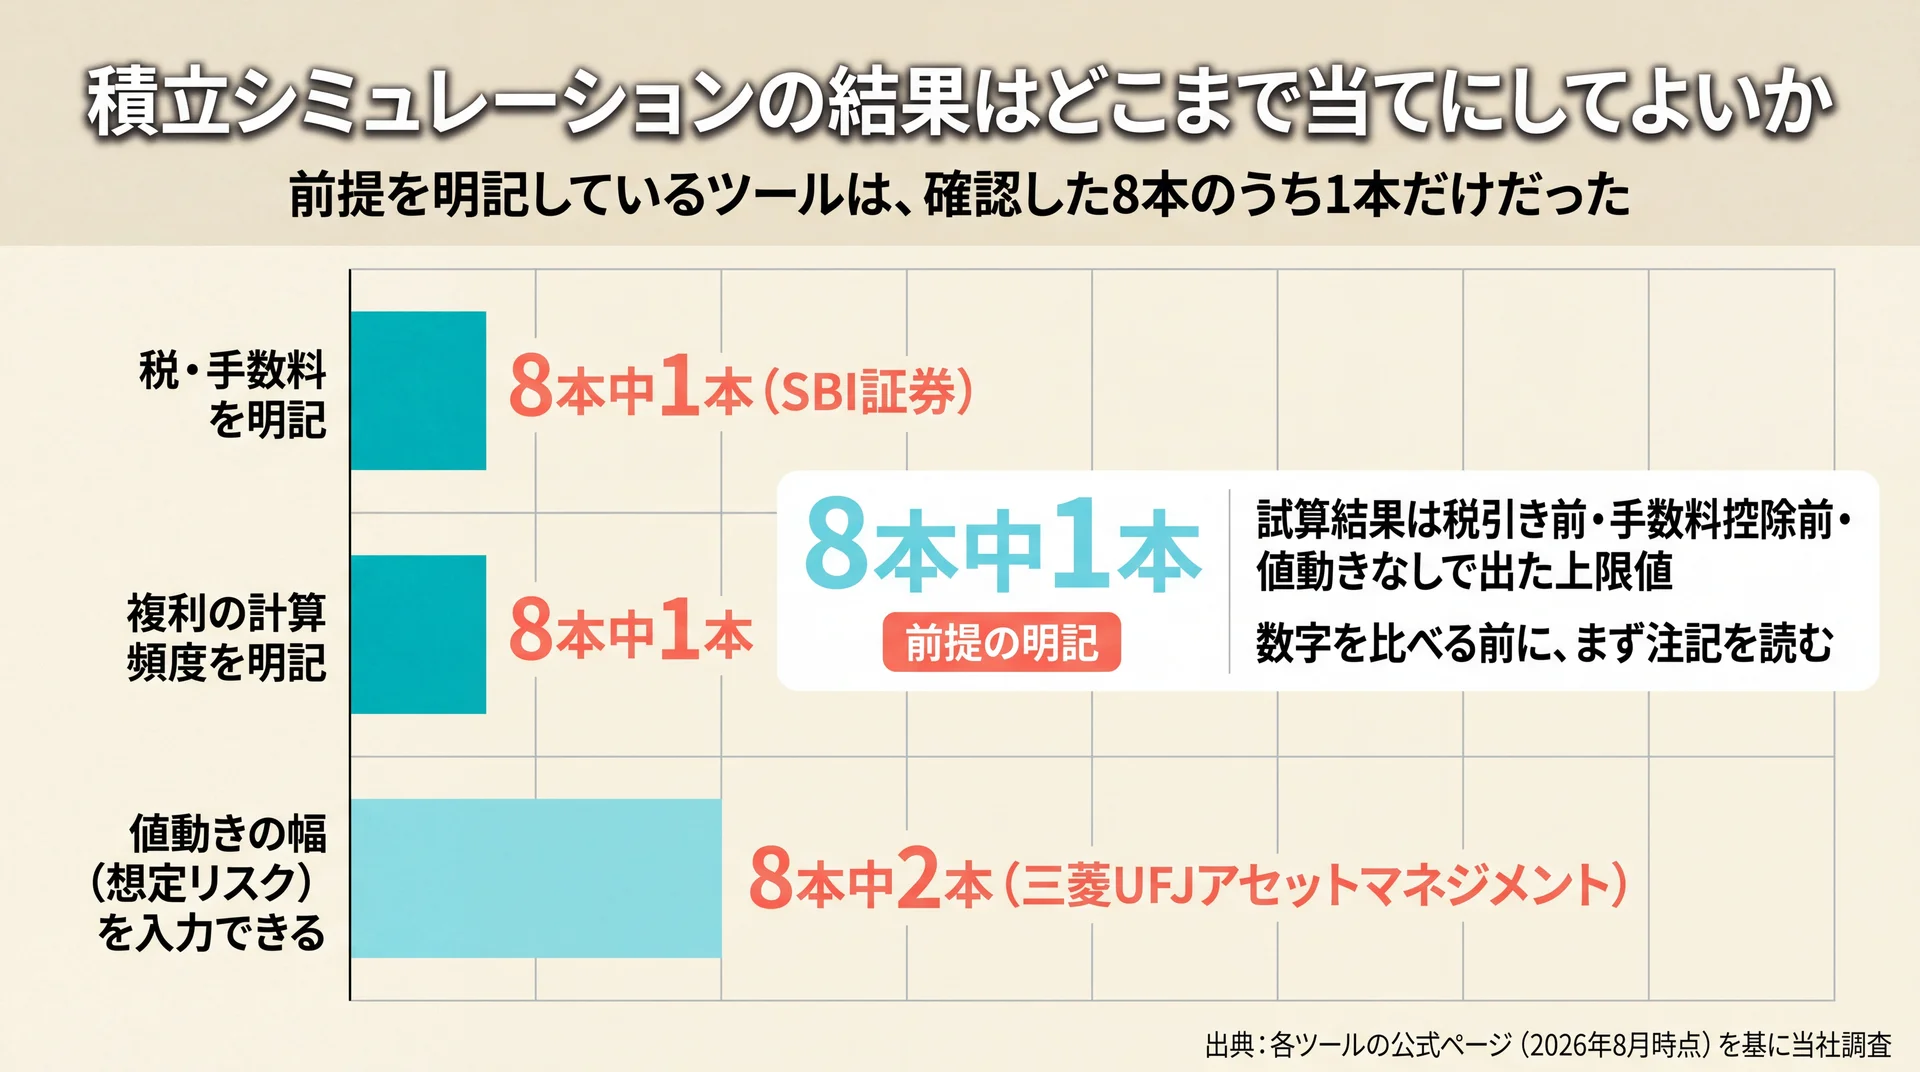
試算に入っていないのは、税金・手数料・値動きの幅・複利の計算頻度の4つです。この4つを織り込んでいない金額を上限として積立額を決めると、実際の手取りが想定より少なくなります。前提を明記しているツールは、確認した8本のうち1本だけでした。
| 試算に入っていないもの | 何が起きるか | 対処 |
| 税金 | 課税口座では運用益に課税され、手取りが減る | NISAの非課税枠を先に使う |
| 手数料 | 信託報酬などが年率で差し引かれる | 想定利回りを低めにも設定して試す |
| 値動きの幅 | 一直線には増えず、途中で元本を下回る局面がある | 想定リスクを入力できるツールで確認する |
| 複利の計算頻度 | 再投資のタイミングによって結果がずれる | 注記で計算方法を確認する |
税金と手数料は多くのツールで計算に入っていない
試算結果は税引き前・手数料控除前の金額です。SBI証券は注記に「税金、手数料、費用等を考慮しておりません」と明記していますが、同様の但し書きを入力画面の近くに置いているツールは限られます(SBI証券、2026年8月時点)。
課税口座で運用する場合、運用益には税金がかかります。NISAのつみたて投資枠を使う場合は非課税で運用できるため、同じ試算結果でも手取りが変わります。当社は、試算した金額をそのまま目標にせず、税と手数料の分だけ余裕を持たせて積立額を決めるよう案内しています。
複利の計算頻度と、計算ロジックの改定
同じ条件を入れても、ツールによって最終金額が数万円単位でずれることがあります。原因の1つが複利の計算頻度です。
SBI証券は「本シミュレーションは、1ヵ月に1回再投資した複利で計算しています」と明記しています。一方、確認した他の7本は再投資の頻度を画面上に書いていません。年1回で計算するか月1回で計算するかで結果は変わるため、複数のツールを比べるときは、まず注記の再投資頻度をそろえてから金額を見比べます。
もう1つ見落としやすいのが、ツール側の計算ロジックが更新される点です。金融庁のつみたてシミュレーターには、免責事項に「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。以前に同じ条件で試算した結果と一致しないことがあるため、古いメモの数字をそのまま使い続けるのは避けたほうが安全です。
値動きの幅は試算に含まれていない
利回りを一定と置く試算では、途中で元本を下回る局面が表現されません。想定リスク(年率)を入力できるのは、確認した8本のうち三菱UFJアセットマネジメントの2本だけでした。
値動きを織り込んだ試算や、貯めた資産を使い始めてからの取り崩しの試算は、目的の異なる別のツールが必要になります。目的別のツールの選び分けは投資 シミュレーションについてはこちらで整理しています。
要点: 試算結果は「税引き前・手数料控除前・値動きなし」の条件で出た上限値です。前提を書いているツールは8本中1本のため、数字を比べる前に注記を読む順番のほうが実用的です。
試算どおりに積み立てられなくなったときの立て直し方
続けられなくなったときは、減額・一時停止・再開の順で判断します。いきなり解約すると、非課税枠や積立の習慣まで手放すことになります。金額を下げてでも積立の枠組みを残しておくほうが、再開の判断が軽くなります。
収入の変動や大きな支出は、20年30年の積立期間のなかで起こり得るものです。下落局面で解約すると、その時点の損失が確定し、非課税枠も戻りません。試算の段階で「続かなくなったらどうするか」を決めておくと、その場の判断で止める事態を避けられます。
| 状況 | 最初に取る手 | 避けたい手 |
| 一時的に支出が増えた | 積立額を減額する | 全額を解約する |
| 収入が数か月止まった | 積立を一時停止する | 生活費を削って積立を維持する |
| 相場が下がって不安になった | 金額を変えずに続ける | 下落中に売却して積立をやめる |
| 状況が戻った | 元の金額に戻す、または増額する | 戻すタイミングを決めずに放置する |
減額・一時停止・再開の判断順序
判断の順序を先に決めておく理由は、金額を動かすたびに試算からやり直すのを避けるためです。減額して続けるのか、いったん止めるのかで、目標達成までの期間の伸び方が変わります。
減額を選ぶ場合は、下げた金額で改めて逆算し、目標時期がどれだけ後ろにずれるかを確認します。金融庁のつみたてシミュレーターや野村證券のみらい電卓のように「何年間積み立てる?」を計算できるツールなら、下げた金額を入れるだけで新しい期間が出ます。
一時停止を選ぶ場合は、再開の条件を数字で決めておきます。「収入が元に戻ったら」ではなく「月の手取りが◯円に戻ったら」と決めておくと、判断が先延ばしになりません。
記録を残すと再開の判断が速くなる
減額や停止をしたときは、そのときの条件と再開の目安を残しておきます。記録がないと、再開のたびに目標額の設定からやり直すことになります。
当社では専用アプリで日々の家計を記録し、コンサルタントが毎日フィードバックする形をとっています。60日で習慣として定着させることを目標に設計しており、金額を動かした理由と再開の条件も同じ場所に残ります。記録が残っていれば、再開時に確認するのは「あのとき決めた条件を満たしたか」の1点だけで済みます。
試算した数字を続けるために何を用意するか
試算のあとに必要なのは、追加のツールではなく、決めた金額を維持する仕組みです。積立額を決める作業は1回で終わりますが、続けるかどうかの判断は毎月やってきます。当社が伴走の場で相談を受けるのも、この毎月の判断を1人で抱えている段階です。
判断を1人で抱えない形にしておく
当社のABCashは、女性を中心に累計9万人以上(2026年5月時点)が受講している伴走型のトレーニングです。トレーニング満足度は95%です(2025年4月〜8月・10段階中8以上)。専属のファイナンシャルコンサルタントが家計管理からNISA・iDeCo・投資信託までを個別のカリキュラムで扱います。東京都内6拠点に加えてオンラインにも対応しているため、対面が難しい場合でも同じ内容を受けられます。
当社の見解として、積立の試算でつまずくのは計算そのものではなく、その金額を毎月の家計から出し続ける段取りだと考えています。一般に、シミュレーションは利回りを固定した目安として扱われます。だからこそ当社は、試算値を出した時点では作業を終わりにせず、固定費のどこを削って原資を作るか、続かなくなったときにどう戻すかまでを一緒に決める運用にしています。金融商品を販売しない立場のため、どの試算ツールを使っても結論が商品の購入に寄らない前提で助言できます。
無料体験は60〜80分程度で、いま抱えている家計の状況と目標を持ち込めば、その場で積立額の考え方まで整理できます。制度や積立の仕組みそのものを基礎から確認したい場合は、積立シミュレーションの基礎からの総まとめはこちらをご覧ください。
よくある質問
積立シミュレーションで初期投資額も入力できますか
主要8本のうち2本で入力できます。三菱UFJアセットマネジメントのつみたて投資シミュレーションは0〜1,000万円、Yahoo!ファイナンスの積立投資シミュレーションは0〜100万円の範囲です。金融庁・SBI証券・楽天証券・野村證券・大和アセットマネジメントの積立ツールには、初期投資額の入力欄がありません(2026年8月時点)。
楽天証券の積立シミュレーションでは何を入力しますか
毎月積立額・積立期間・リターンの3項目です。3つのうち空欄にした項目を計算する方式のため、目標の最終積立金額と残り2項目を入れれば、必要な毎月の積立額やリターンが求められます。過去3年のトータルリターンが目標のリターン率以上だった銘柄を検索する機能も併設されています(楽天証券、2026年8月時点)。
積立シミュレーションはエクセルで作れますか
作れます。毎月の積立額・想定利回り・積立期間から将来の金額を求める計算は表計算ソフトの関数で再現できます。ただし自作すると、複利の計算頻度をどう置くかを自分で決めることになります。公式ツールと突き合わせて結果が合うか確認してから使うと、前提のずれに気づけます。
想定利回りは何%で試算すればよいですか
1つの値に決めず、低め・中間・高めの3通りで試すのが実用的です。将来の利回りを事前に定めることはできないため、低い値でも目標に届く積立額を選んでおくと、想定を下回ったときに調整の余地が残ります。ツール側の入力上限は年率20.00%程度に設定されている例が多く、高い値を入れれば現実的な結果になるわけではありません。
一括投資と積立はシミュレーションでどう比べますか
同じ目標額と期間を入れて、2つのツールで別々に試算し、必要な金額を比べます。三菱UFJアセットマネジメントは一括投資専用のシミュレーションを別に用意しており、こちらは初期投資額・投資期間・想定リターン・想定リスクを入力する構成です。同社のつみたて投資シミュレーションなら初期投資額と毎月の積立額を同時に入れられるため、併用した場合の結果は1画面で確認できます(2026年8月時点)。
まとめ
積立シミュレーションは、目標額から逆算した金額を毎月の家計に固定するまでが1セットです。手元にまとまった資金があるなら初期投資額を入力できる2本から選び、出た数字は税・手数料・値動きが入っていない上限値として扱えば、判断材料として使えます。半年後には、毎月の引き落とし日に金額を確認するだけで済む形に近づきます。相場が動いても、決めておいた条件に沿って判断できます。数字を眺める側から、数字どおりに動かせる側へ移れます。
\ お金の不安を自信に変える一歩 /
目標額の決め方から毎月の実行まで、マンツーマンで伴走します。