
初期投資額とは、積立を始める時点で一度だけまとめて投じる金額のことです。入力できる上限は、手元資金から生活防衛資金と数年内に使う予定の資金を引いた残りで決まります。当社が積立試算ツール10件を実測したところ、この欄があるのは7件で、公的な試算ツールには存在しませんでした(2026年8月時点)。
シミュレーションの初期投資額とは何を指すのか
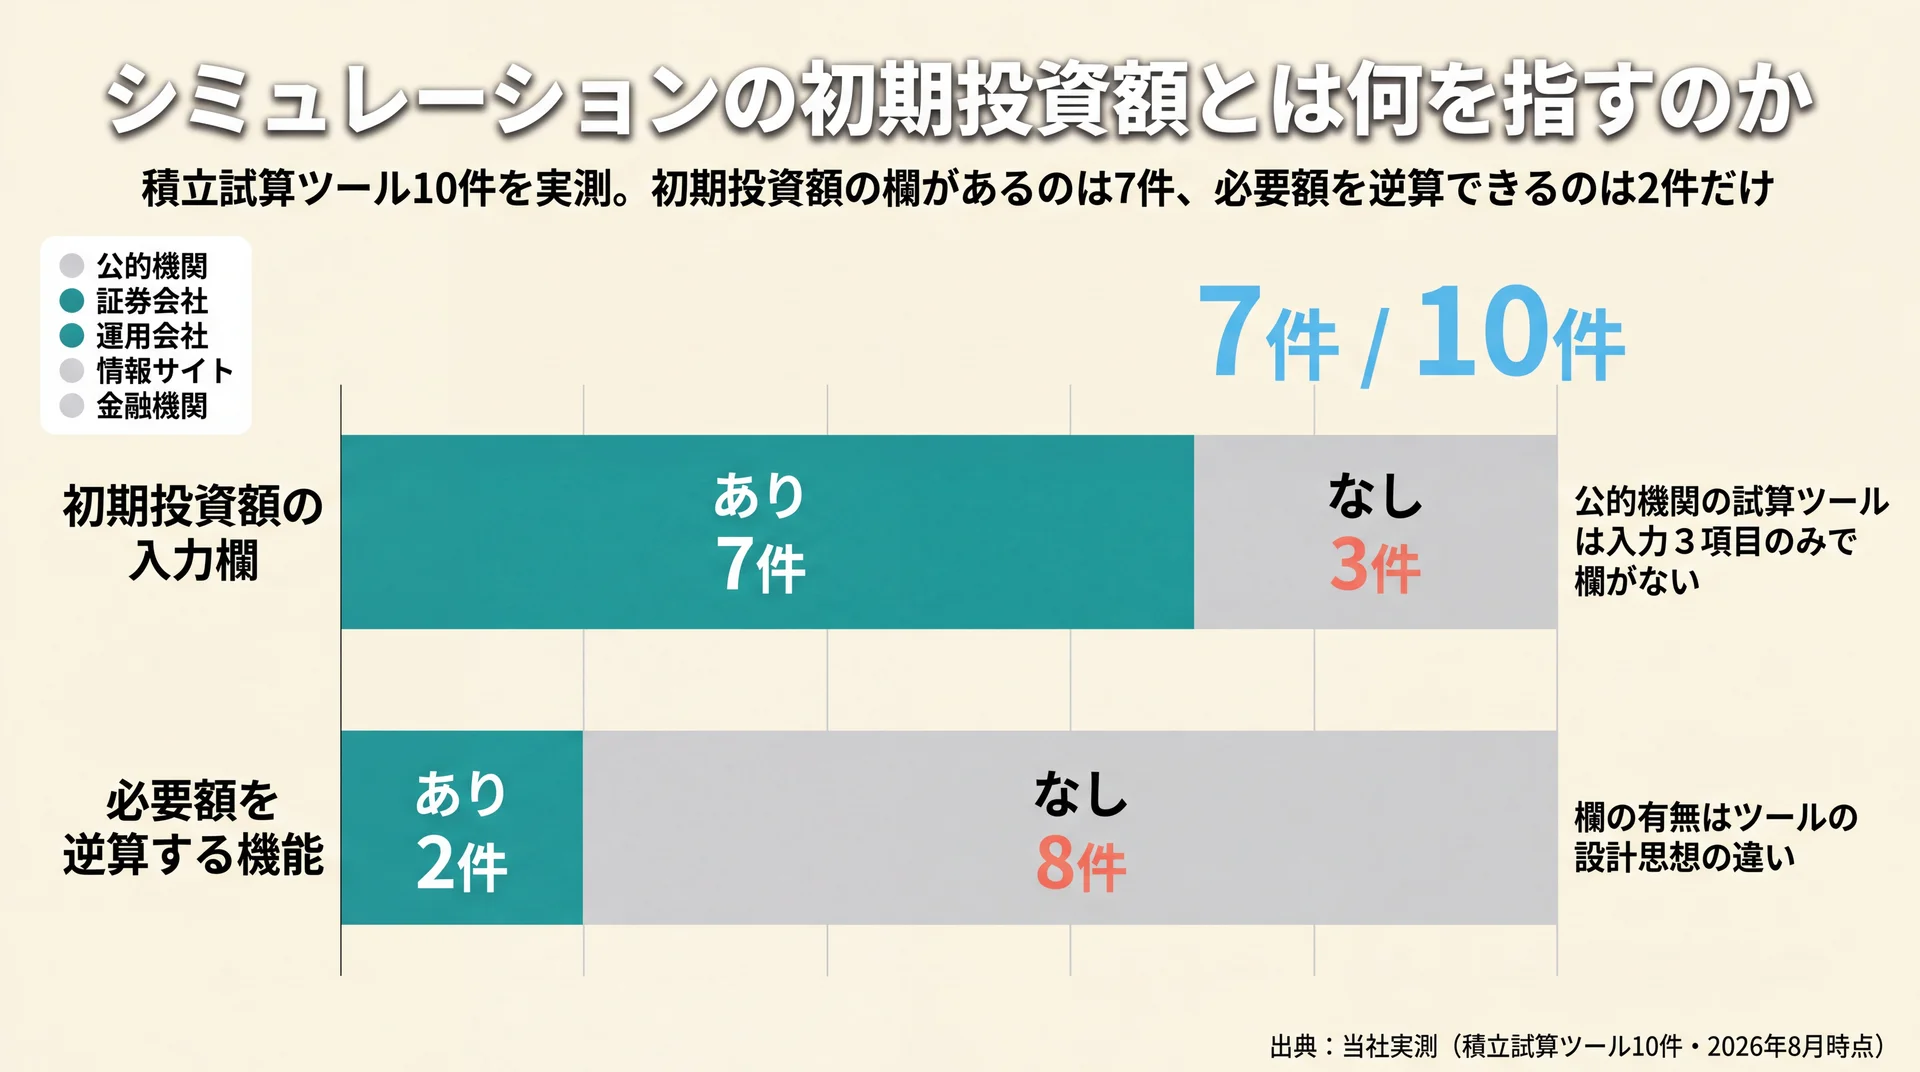
初期投資額は、積立を始める時点で一度だけまとめて投じる金額を指します。毎月の積立額とは別の枠で計算され、入力した金額は初日から最終年まで運用され続ける扱いです。金融庁のつみたてシミュレーターのように、この欄を持たない試算ツールもあります(金融庁 つみたてシミュレーター、2026年8月時点)。
積立試算の全体像や他の試算との使い分けは、積立シミュレーションの全体像を整理した完全ガイドにまとめてあります。
最初に一度だけ投じる金額のこと
当社が確認した運用会社の用語解説では、初期投資額は「投資を始めるにあたり最初に一括で投資する金額」と説明されています。そのうえで「ご自身が想定する金額をご入力ください」と続き、金額の決め方まで踏み込んだ案内は、当社が横断確認した範囲では見当たりませんでした(2026年8月時点)。
欄の意味は説明されていても、自分がいくら入れるべきかの判断は読者に委ねられている状態です。だから当社は、この欄を「余っているお金を入れる場所」ではなく、すでに手元にある資金のうち、投資に回してよい部分を宣言する場所だと位置づけています。金額を決める作業は、試算の作業ではなく家計の整理の作業だからです。
毎月の積立額とは別枠で計算される
初期投資額と毎月の積立額は、同じ結果画面に出てきますが計算のされ方が違います。初期投資額は最初の1回だけ投じられ、その後は全期間を通じて運用されます。毎月の積立額は毎回投じられるため、後半に積み立てた分ほど運用される期間が短くなります。
この違いがあるので、同じ100万円でも「最初に一括で入れる」場合と「毎月に分けて入れる」場合では結果が変わります。金融庁も「長い期間投資を続けると複利の効果が大きくなります」と説明しています(金融庁 資産形成の基本、2026年8月時点)。
なお、一括で投じる場合と積み立てる場合のどちらが有利かは、値動きの前提によって答えが変わるため本記事では扱いません。試算の目的別の使い分けは親ガイド側で整理しています。
ツールによって欄があるものとないものがある
初期投資額の欄は、すべての試算ツールにあるわけではありません。当社で10件を実際に開いて入力項目を確認したところ、次のように分かれました。
| 提供主体の種別 | 初期投資額の入力欄 | 必要額を逆算する機能 |
| 公的機関(つみたて試算) | なし(入力は3項目のみ) | なし |
| 公的機関(ライフプラン試算) | なし | なし |
| 証券会社 | なし(入力は3項目のみ) | なし |
| 運用会社A | あり | あり |
| 運用会社B | あり | あり |
| 情報サイトA | あり | なし |
| 情報サイトB | あり | なし |
| 情報サイトC | あり | なし |
| 業界系ツール | あり(ボーナス増額欄も併設) | なし |
| 金融機関 | あり | なし |
対象は積立試算ツール10件、確認方法は各ツールの入力画面をそのまま開いて入力項目名を読み取る方法、確認時点は2026年8月です。数値は当社の実測に基づきます。
欄があるのは10件中7件、必要額を逆算できるのは2件だけでした。公的機関の試算ツールに欄がないのは、入力項目を毎月の積立金額・想定利回り・積立期間の3つに絞り、積立そのものの効果を見せる設計だからだと当社は見ています。だから、欄がないツールを不完全だと考える必要はありません。合計額を知りたいのか、積立の効果だけを見たいのかで使い分ければ十分です。
初期投資額を入れると試算結果はどれだけ変わるのか
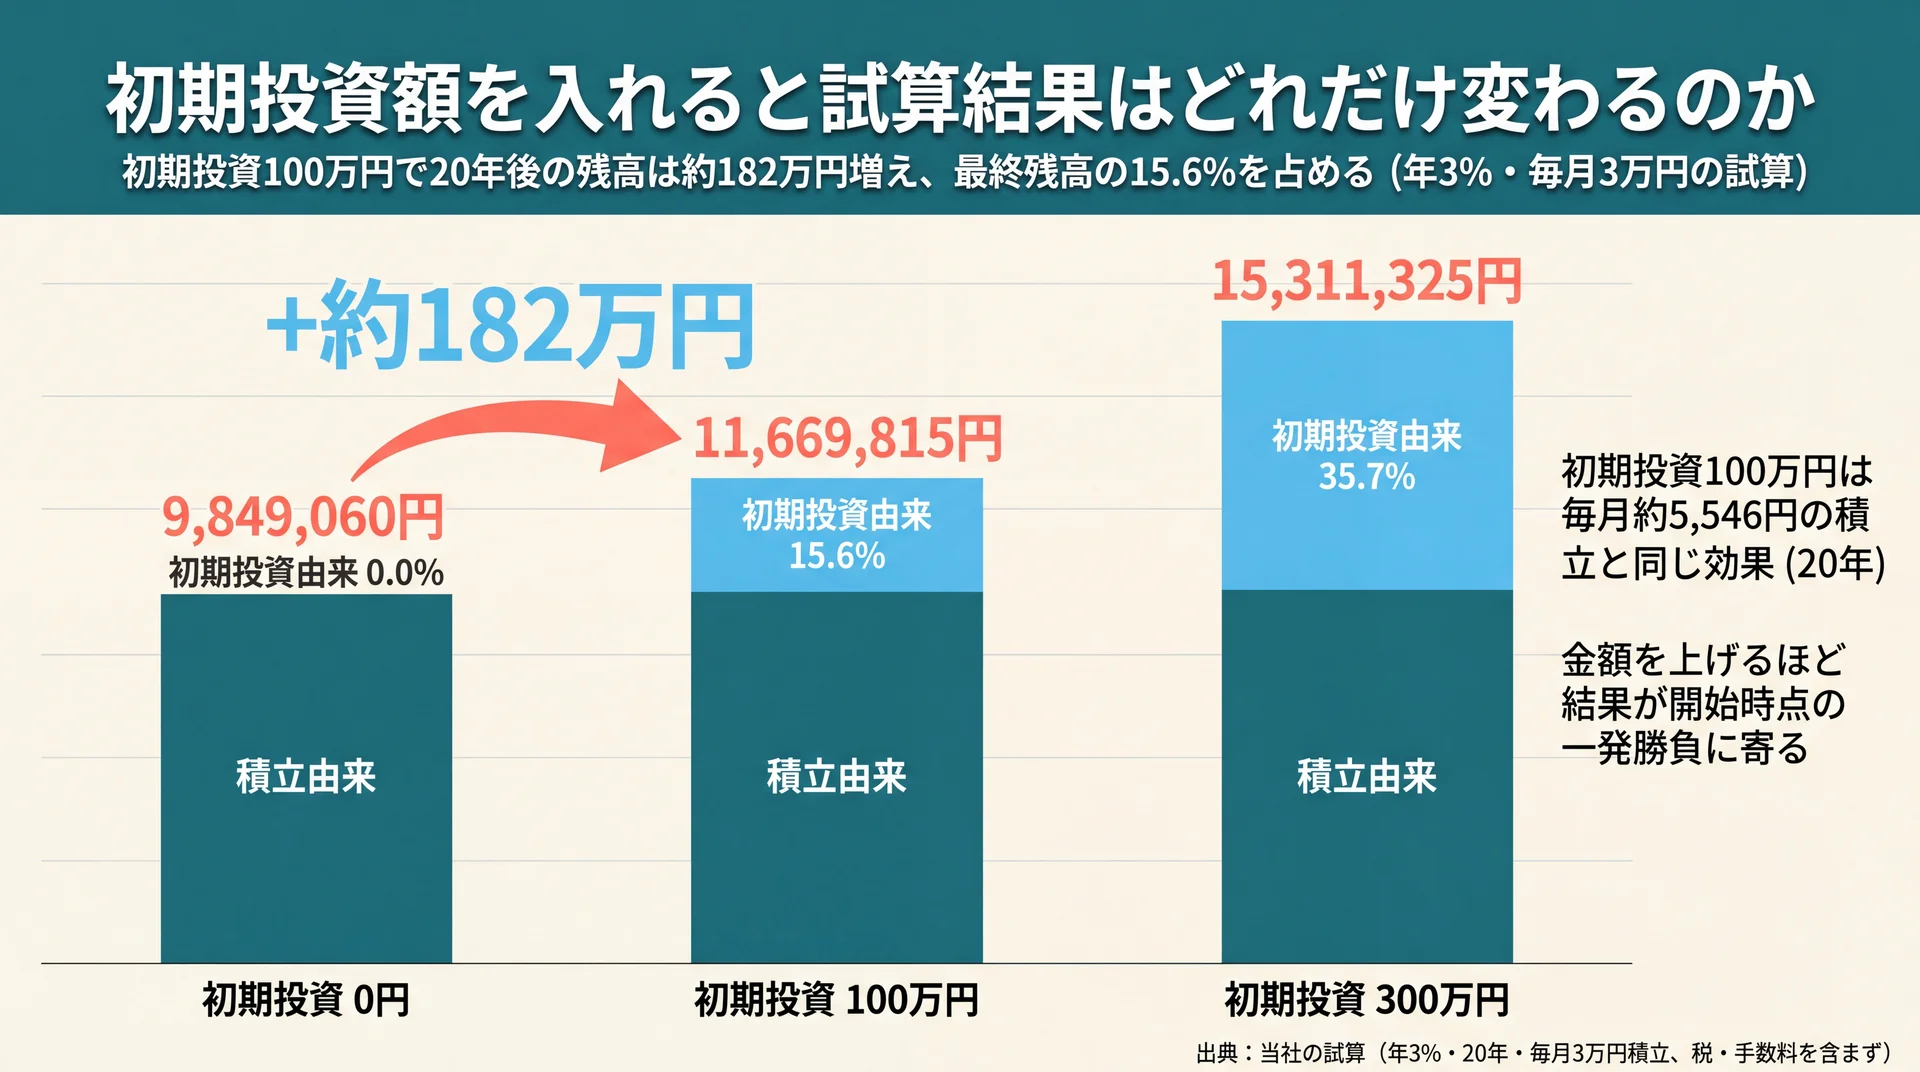
初期投資額を100万円入れると、毎月3万円・年3%・20年の試算では残高が約182万円増え、最終残高の15.6%を占めます。変わるのは残高だけではなく、同じ到達額をねらうときに必要な毎月の積立額の水準も動きます。複利は収益を元本に組み入れて運用する仕組みのため、最初に入れた資金ほど長く働きます(金融庁 資産形成の基本、2026年8月時点)。
初期投資額別に20年後の残高を分解する
同じ積立条件のまま初期投資額だけを変えると、残高は次のように動きます。
| 初期投資額 | 20年後の残高 | 元本合計 | うち初期投資由来 | 初期投資由来の割合 |
| 0円 | 9,849,060円 | 7,200,000円 | 0円 | 0.0% |
| 50万円 | 10,759,437円 | 7,700,000円 | 910,377円 | 8.5% |
| 100万円 | 11,669,815円 | 8,200,000円 | 1,820,755円 | 15.6% |
| 200万円 | 13,490,570円 | 9,200,000円 | 3,641,510円 | 27.0% |
| 300万円 | 15,311,325円 | 10,200,000円 | 5,462,265円 | 35.7% |
前提は毎月3万円の積立、年3%・20年(240回)、月複利の月末払い、端数は円未満切り捨てです。想定利回りは毎年一定として扱い、信託報酬・売買手数料・為替・税金は含みません。当社試算による数値であり、将来の運用成果を保証するものではありません。
初期投資額を300万円まで積むと、最終残高の3分の1以上が最初の1回で決まります。当社はこの構成比を、初期投資額を大きくするほど計画が「開始時点の一発勝負」に寄っていく指標として読んでいます。だからこそ、金額を上げる前に、その資金を本当に20年間動かさずに置けるかを先に確認してください。
100万円の初期投資は毎月いくらの積立に相当するか
初期投資額と毎月の積立額は単位が違うため、そのままでは比べられません。そこで当社は、初期投資額を「毎月いくらの積立と同じ効果か」に換算して比較しています。
| 積立期間 | 100万円の到達額 | 毎月1万円積立の到達額 | 100万円に相当する毎月の積立額 |
| 10年 | 1,349,354円 | 1,397,414円 | 約9,656円 |
| 20年 | 1,820,755円 | 3,283,020円 | 約5,546円 |
| 30年 | 2,456,842円 | 5,827,369円 | 約4,216円 |
条件は年3%・月複利の月末払いで、いずれも当社試算による数値です。
20年なら、初期投資100万円は毎月約5,500円の積立を上乗せするのとほぼ同じ効果です。まとまった資金を用意できなくても、月々5,500円の余地を作れば同じ地点に届くと読み替えられます。毎月の積立額側の試算については投資 積立 シミュレーションについてはこちらで扱っています。
効き方が大きいのは期間が短いときほど
換算表をたてに見ると、期間が延びるほど100万円に相当する毎月額は下がります。10年で約9,656円、30年では約4,216円です。積立側の運用期間が伸びて総額が膨らむぶん、最初の一括分の存在感が相対的に薄まるためです。
初期投資額が効くのは、期間を長く取れないときほど大きいという関係になります。当社はこれを、40代以降で運用できる年数が限られる場合ほど初期投資額の検討価値が上がる構造として説明しています。逆に30年の期間を取れるなら、まとまった資金を待つより毎月の積立を先に始めるほうが合理的な場面が多くなります。
要点: 初期投資額100万円は、年3%・20年で毎月約5,500円の積立と同じ効果です。金額の大小ではなく、確保できる期間との組み合わせで判断してください。
初期投資額はいくらに置くのが現実的か
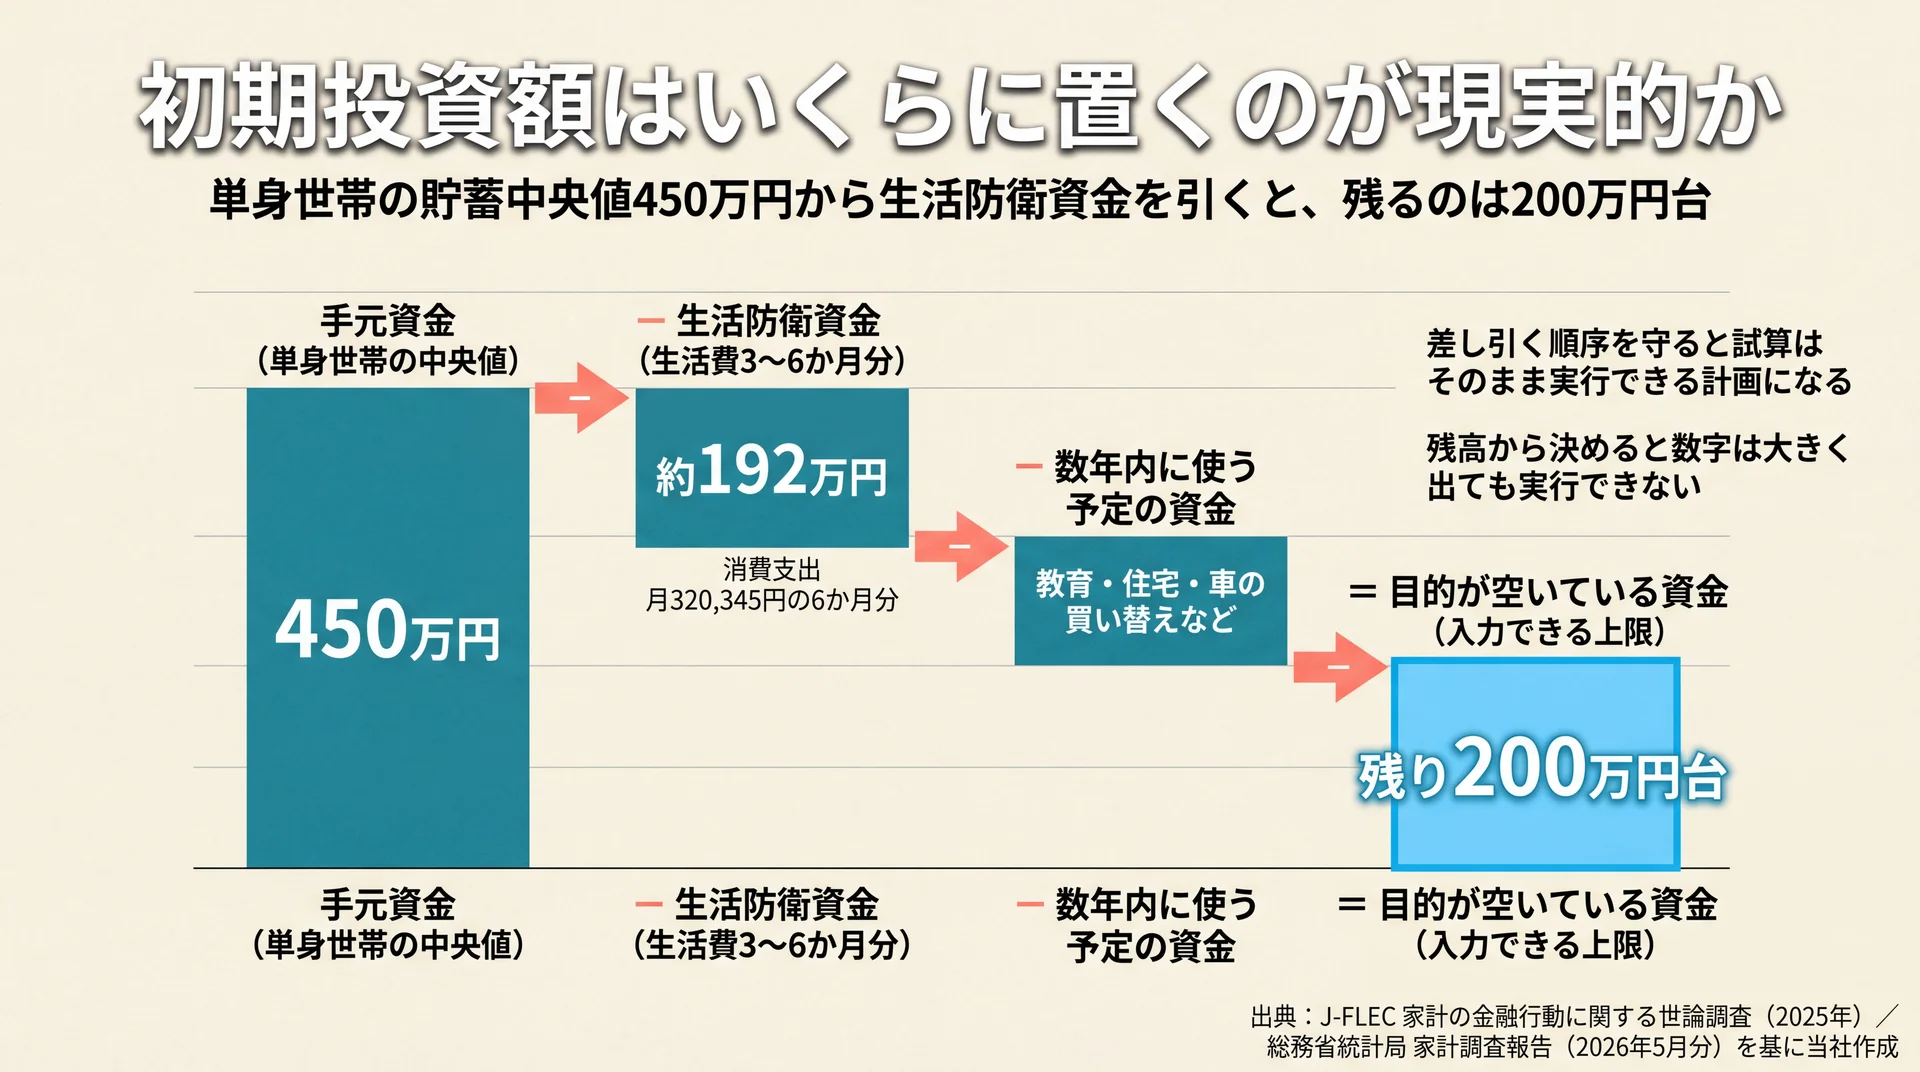
初期投資額の上限は「手元資金 − 生活防衛資金 − 数年内に使う予定の資金」で決まります。金額そのものより、差し引く順序を守ることが結果を左右します。家計の金融行動に関する世論調査では、金融資産の保有目的(3つまでの複数回答)として「病気や不時の災害への備え」を挙げた二人以上世帯が44.0%を占めました(J-FLEC 家計の金融行動に関する世論調査(2025年)、2026年8月時点)。
手元資金から3段階で切り分けて決める
当社では、初期投資額の上限を次の3段階で切り出しています。
| 段階 | 差し引く対象 | 目安の考え方 |
| 1 | 生活防衛資金 | 生活費の3〜6か月分。二人以上の世帯の消費支出は月320,345円のため、6か月分なら約192万円 |
| 2 | 数年内に使う予定が決まっている資金 | 教育・住宅・車の買い替えなど、時期と金額の見当がついているもの |
| 3 | 残った「目的が空いている資金」 | この範囲が初期投資額として入力できる上限 |
消費支出の実額は総務省統計局 家計調査報告(2026年5月分)によるもので、6か月分への換算と3段階の切り分けは当社の基準です。段階1と2を飛ばして残高から決めると、数字は大きく出ても実行できない計画になります。
先の家計の金融行動に関する世論調査では、老後の生活資金を目的に挙げた二人以上世帯が62.3%、こどもの教育資金が18.0%、住宅の取得や増改築が8.1%でした。手元の貯金の多くは、すでに何かの目的に紐づいています。だから初期投資額は、残高から決めるのではなく、目的が付いていない部分を先に切り出してから決めてください。
家計統計から見た原資の目安
同じ調査で金融資産を保有する世帯に限ると、保有額は二人以上世帯が平均2,309万円・中央値1,050万円、単身世帯が平均1,329万円・中央値450万円でした(J-FLEC 家計の金融行動に関する世論調査(2025年)、2026年8月時点)。
平均と中央値が2倍前後も離れているのは、一部の高額保有世帯が平均を押し上げているためです。当社は初期投資額を考えるとき、平均ではなく中央値を出発点に置くようおすすめしています。平均を基準にすると、多くの世帯にとって届かない金額から逆算することになるからです。
単身世帯の中央値450万円から、二人以上世帯の消費支出をもとにした生活防衛資金6か月分(約192万円)を差し引くと、残りは200万円台です。単身世帯の生活費はこれより小さいことが多いため、実際にはご自身の支出額に置き換えてください。ここからさらに数年内の支出を引くため、初期投資額へ回せる額は貯金額の見た目よりかなり小さくなります。この現実的な数字で試算し直すことが、計画を実行可能にします。
当社の見解・スタンス
当社のABCash(お金のトレーニングスタジオ)は、シミュレーションの入力値を決める順序を固定しています。まず期限を決め、次に原資を切り分け、想定利回りは最後に置く順序です。利回りから入ると、欲しい結果に届く数字を選んでしまい、家計と切り離された計画ができあがるためです。
もうひとつ、当社は「余裕資金」を金額ではなく目的の有無で定義しています。残高が大きくても目的が付いた資金は初期投資額に回さず、金額が小さくても目的が空いた資金から入力する運用です。金融商品を販売しない教育事業なので、初期投資額を大きく見せる必要がありません。むしろ、入力値を小さく置き直す提案のほうが多いくらいです。
当社のABCashは2026年5月時点で累計9万人以上が受講しています。そのうえで当社が見ているのは、途中で手が止まる原因が相場よりも「当初の入力値が家計と合っていないこと」にある場合が多い点です。学び方そのものを検討している場合は、マネーセミナー おすすめについてはこちらも参考になります。
要点: 初期投資額の上限は、貯金額ではなく「目的が空いている資金」の大きさで決まります。利回りは最後に置いてください。
\ 入力値を家計から一緒に整理 /
専属コンサルタントが、手元資金のどこまでを投資に回せるかを60〜80分程度で整理します。
初期値の置き方でつまずきやすい3つのポイント
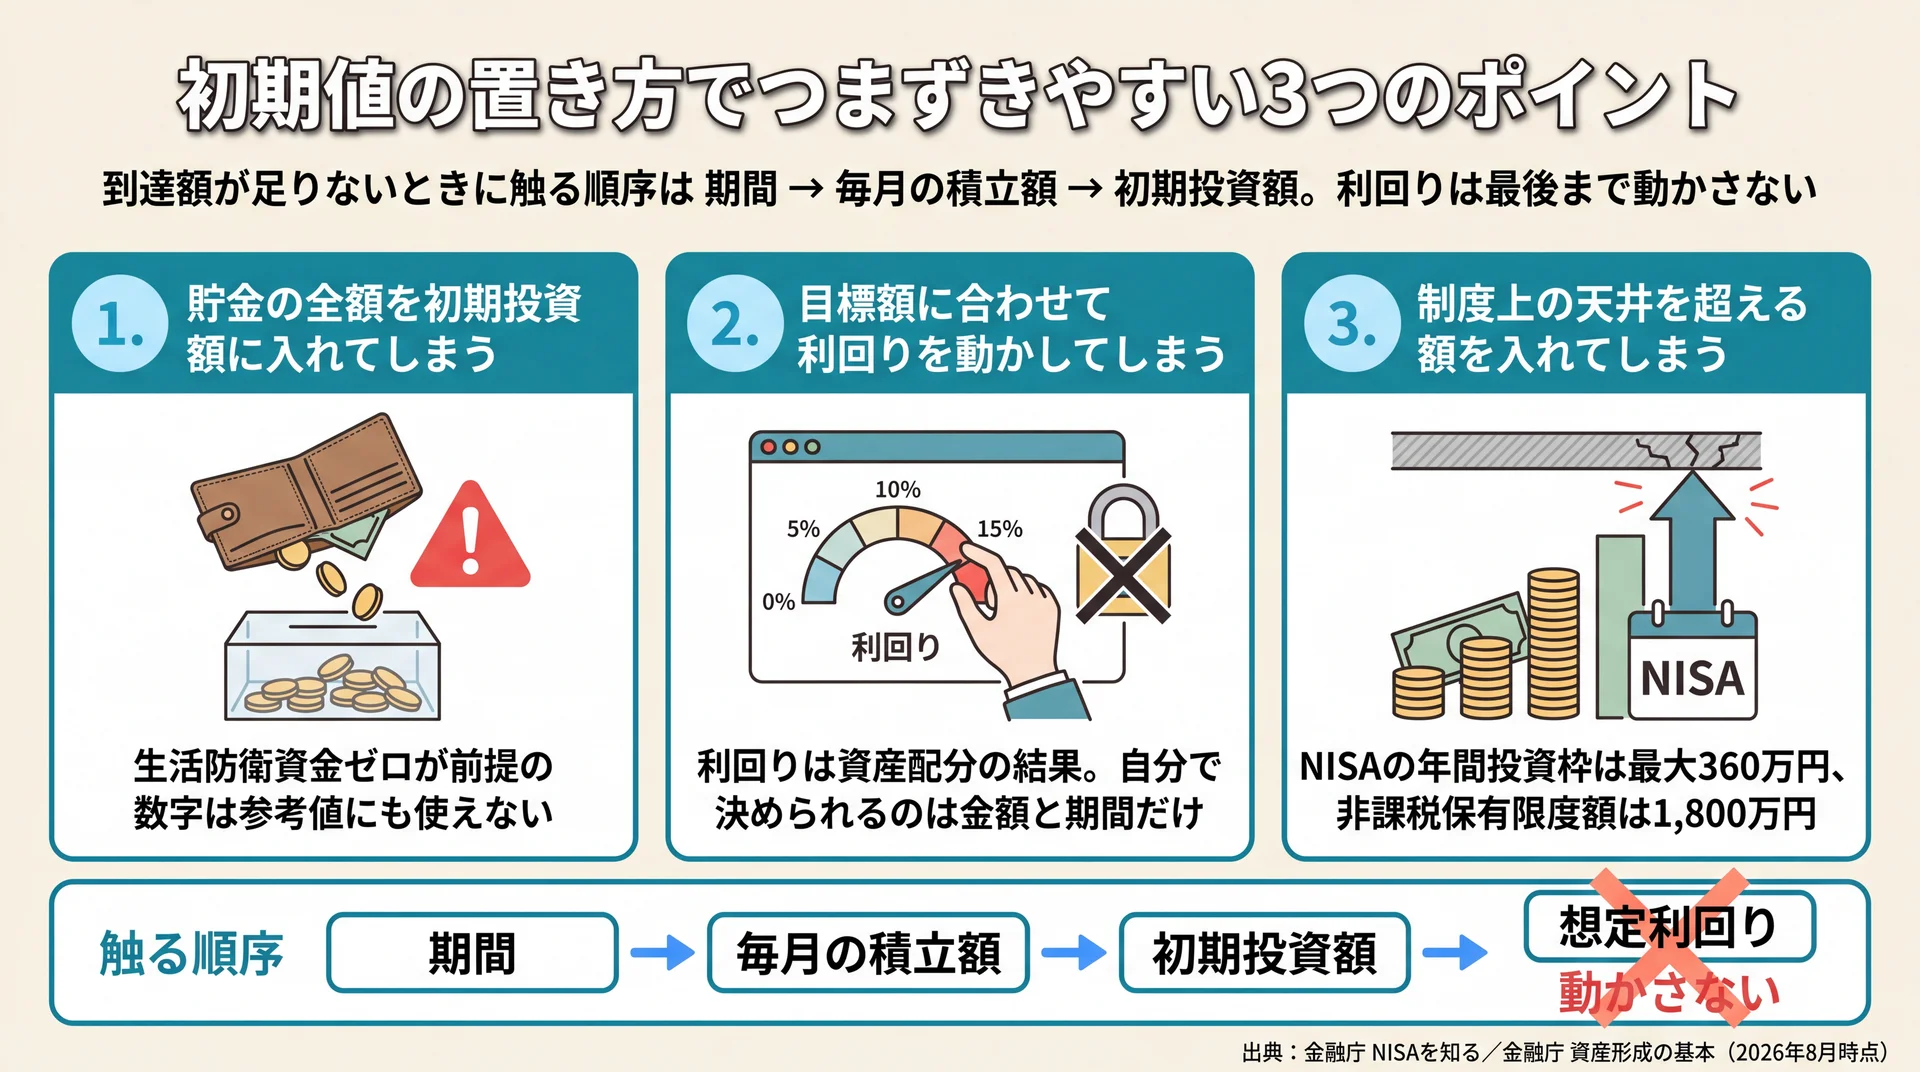
当社が入力値の相談で整理しているつまずきは、貯金の全額を入れる、目標額に合わせて利回りを動かす、制度上の天井を超える額を入れる、の3つです。いずれも計算が間違っているわけではなく、出てきた数字を実行に移せない点が共通しています。試算は将来を当てるためではなく、前提を点検するために使う道具です。
貯金の全額を初期投資額に入れてしまう
手元の残高をそのまま入力すると、当然ながら大きな数字が返ってきます。ただしその計画の前提は、生活防衛資金がゼロの状態です。想定外の出費が起きた時点で、運用中の資産を取り崩す以外の選択肢がなくなります。
金融庁の「資産形成の基本」でも、資産形成には貯蓄と投資の2つがあり、そのときの資産状況やライフプランに適した形で使い分けることが大切だと説明されています。当社はこの使い分けを、投資を始める前ではなく初期投資額を決める瞬間にこそ行う作業だと考えています。生活防衛資金を残さない前提で出した数字は、参考値としても使えません。
目標額に合わせて利回りを動かしてしまう
初期投資額を現実的な水準に下げると、当然ながら到達額も下がります。このとき想定利回りを引き上げて元の金額に戻す操作をしがちですが、これは前提を壊す変更です。利回りは自分で決められる値ではなく、資産配分の結果として決まる値だからです。
入力値のうち自分でコントロールできるのは、金額と期間だけです。当社は、到達額が足りないときに触るべき順序を、期間 → 毎月の積立額 → 初期投資額と決めています。利回りは最後まで動かしません。想定利回りは毎年同じようには実現せず、下振れする年も含まれます。
制度上の天井を超える額を入れてしまう
非課税制度を使う前提で試算するなら、制度の枠を超えた入力は実行できません。NISAの年間投資枠は最大で年間360万円、非課税保有限度額は最大1,800万円です(金融庁 NISAを知る、2026年8月時点)。
初期投資額に500万円と入れた試算は、年間投資枠だけを見ても1年では収まりません。当社はこの点を、試算値と実行計画がずれる入口として最初に確認しています。まとまった資金がある場合は、複数年に分けて枠に収める前提で試算し直すほうが現実に近づきます。
よくある質問
初期投資額は0円のままでもシミュレーションできますか
計算できます。0円は「まとまった資金は入れず、毎月の積立だけで始める」という前提を意味し、公的機関の試算ツールはこの前提だけを扱う設計です。まとまった資金がある場合は、0円と実際に入れられる金額の2通りを出して差額を確認すると、初期投資額を用意する価値が金額で見えます。
初期投資額と毎月の積立額はどちらを増やすほうが効きますか
同じ物差しに換算して比べてください。年3%・20年なら、初期投資額100万円は毎月約5,546円の積立と同じ効果です。10年では約9,656円、30年では約4,216円になります。期間を長く取れる場合は毎月の積立を優先し、期間が限られる場合は初期投資額の検討価値が上がる関係です。いずれも当社試算による数値です。
ボーナス時の増額欄は初期投資額と何が違いますか
初期投資額が最初の1回だけの入金であるのに対し、ボーナス時の増額は毎年決まった時期に繰り返される入金です。当社が確認した10件の試算ツールのうちボーナス増額欄を持つものは1件で、対応していないツールのほうが多数でした(2026年8月時点・当社実測)。欄がない場合は、年間の増額分を12で割って毎月の積立額に上乗せすると近い結果が出ます。
初期投資額に入れたお金は途中で引き出せますか
制度上引き出せないわけではありませんが、試算はその金額を最終年まで動かさない前提で計算しています。途中で取り崩すと、想定していた運用期間が短くなり結果は下振れします。引き出す可能性がある資金は初期投資額に含めず、生活防衛資金の側に置いてください。個別の資産設計や商品選びは、有資格のファイナンシャルプランナーや金融機関にご相談ください。
積立シミュレーションの基礎からの総まとめはこちらで、目的別の試算の使い分けを確認できます。
まとめ
初期投資額は、積立を始める時点で一度だけ投じる金額であり、入力できる上限は貯金額ではなく「目的が空いている資金」の大きさで決まります。手元資金から生活防衛資金と数年内の支出を差し引く順序を守れば、試算結果はそのまま実行できる計画になります。金額を上げるか毎月の積立を増やすかで迷ったときは、同じ物差しに換算して比べてください。数字を眺めるだけの試算から、家計の判断に使える試算へ変わります。
\ 学ぶ手段から確かめる /
オンライン対応の無料体験で、お金の学び方が自分に合うかを確認できます。